
Tamaño y Participación del Mercado de IA Física para Inspección Industrial e Intervención Robótica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
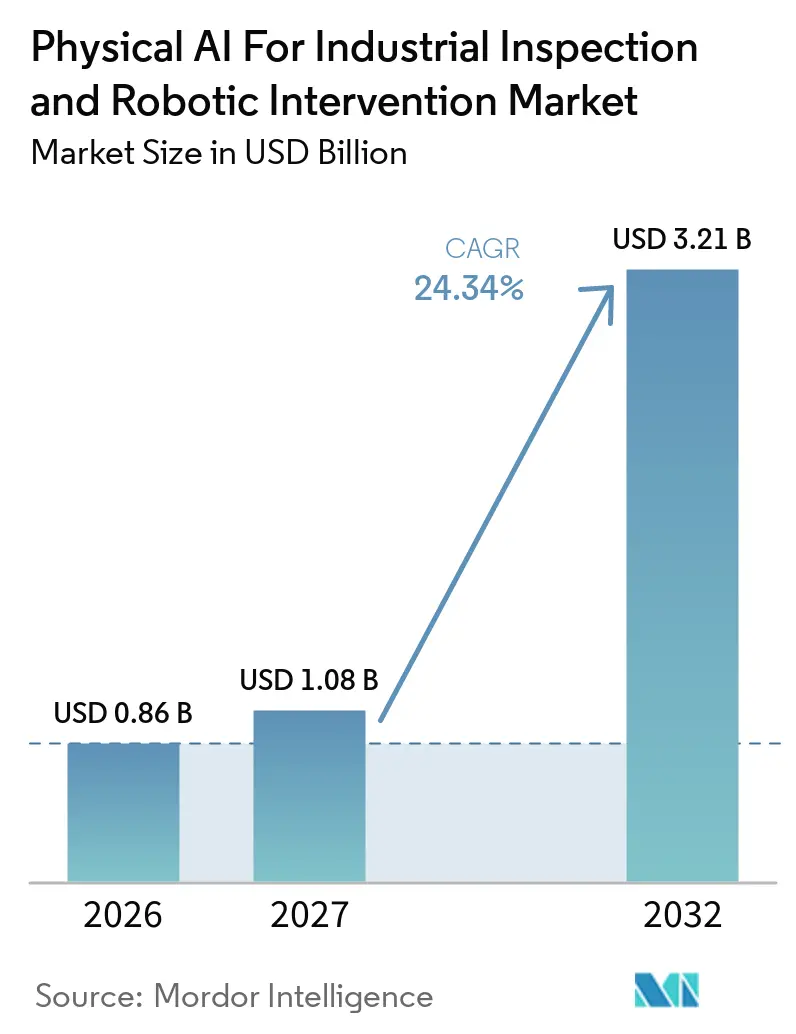
| Tamaño del Mercado (2027) | 1.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.34 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA Física para Inspección Industrial e Intervención Robótica por Mordor Intelligence
El tamaño del mercado de IA física para inspección industrial e intervención robótica está valorado en 0,86 mil millones de USD en 2026 y se prevé que alcance los 3,21 mil millones de USD para 2032, expandiéndose a una CAGR del 24,34% durante 2027-2032. El mercado de IA física para inspección industrial e intervención robótica está pasando de pruebas limitadas hacia un uso más amplio a nivel de planta, a medida que las empresas buscan sistemas capaces de percibir las condiciones de los equipos y actuar dentro de los entornos operativos. La escasez persistente de trabajadores industriales calificados está cambiando las decisiones de compra, particularmente en roles que son peligrosos, remotos o difíciles de cubrir. El caso de valor también está vinculado al mantenimiento, ya que la inspección autónoma puede detectar fallas antes de que provoquen costosas paradas. El hardware sigue siendo central en el gasto actual, mientras que el software recurrente, la gestión de flotas y los análisis están adquiriendo mayor importancia a medida que se amplían las implementaciones. La integración con equipos más antiguos, los requisitos de seguridad y los datos limitados sobre fallas poco frecuentes siguen siendo restricciones importantes en el mercado de IA física para inspección industrial e intervención robótica.
Conclusiones Clave del Informe
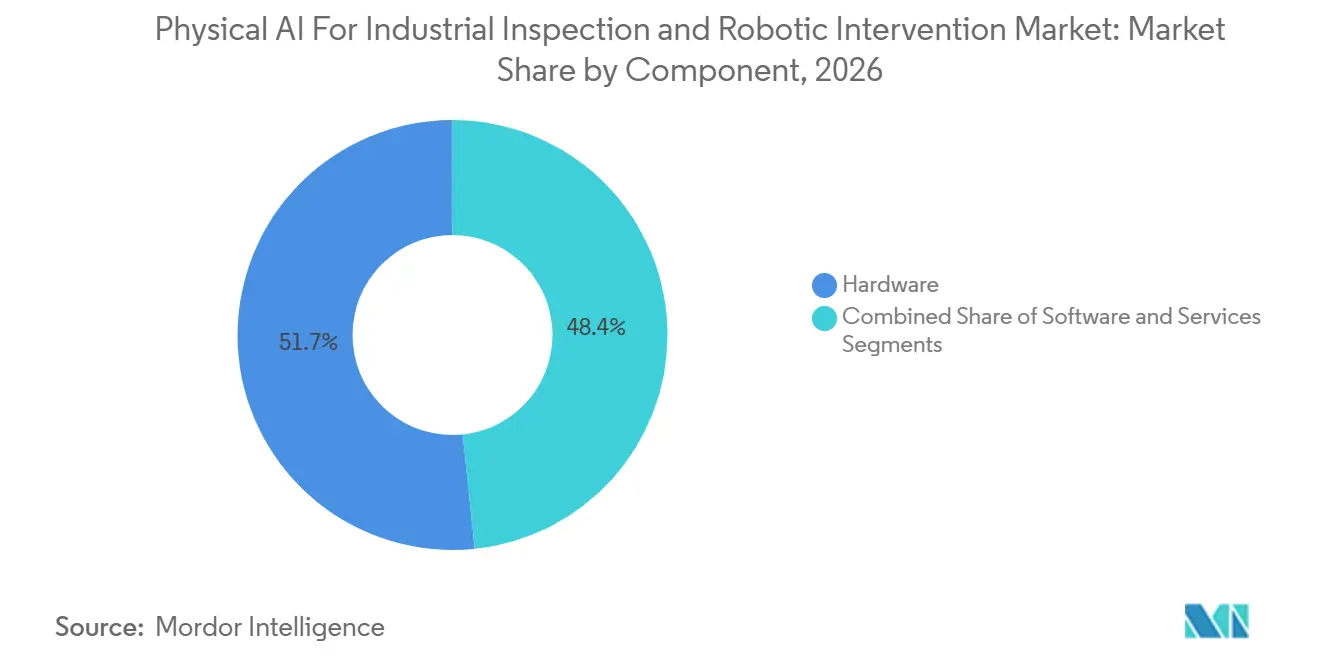
- Por componente, el hardware representó el 51,65% de los ingresos en 2026, mientras que se proyecta que el software crezca a una CAGR del 25,11% hasta 2032 en el Mercado de IA Física para Inspección Industrial e Intervención Robótica.
- Por tipo de intervención, las implementaciones de inspección exclusiva representaron el 32,76% de los ingresos en 2026, mientras que se proyecta que la manipulación de válvulas, puertas y escotillas se expanda a una CAGR del 26,98% hasta 2032.
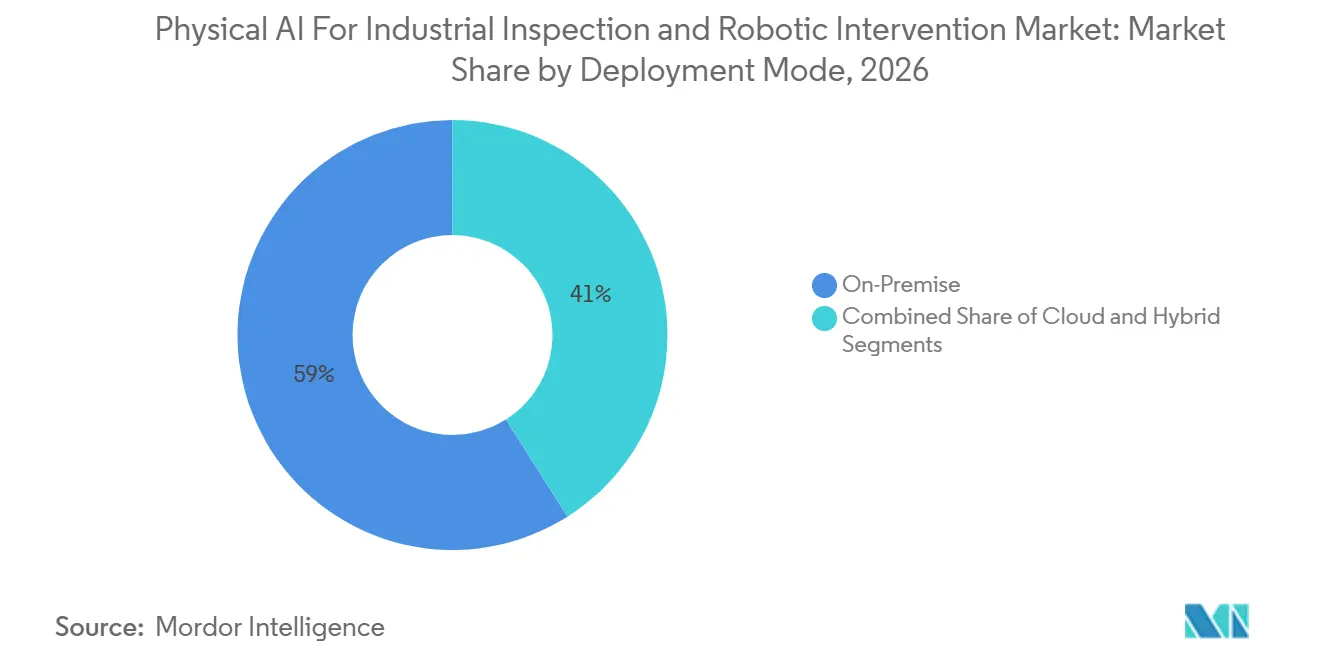
- Por modo de implementación, los sistemas locales representaron el 58,98% de los ingresos en 2026, mientras que se proyecta que los sistemas híbridos se expandan a una CAGR del 25,76% hasta 2032 en el Mercado de IA Física para Inspección Industrial e Intervención Robótica.
- Por nivel de autonomía, la autonomía supervisada representó el 35,77% de los ingresos en 2026, mientras que se proyecta que los sistemas totalmente autónomos se expandan a una CAGR del 26,32% hasta 2032.
- Por industria del usuario final, el petróleo y el gas representaron el 21,31% de los ingresos en 2026, mientras que se proyecta que la fabricación de electrónica, semiconductores y baterías se expanda a una CAGR del 25,14% hasta 2032.
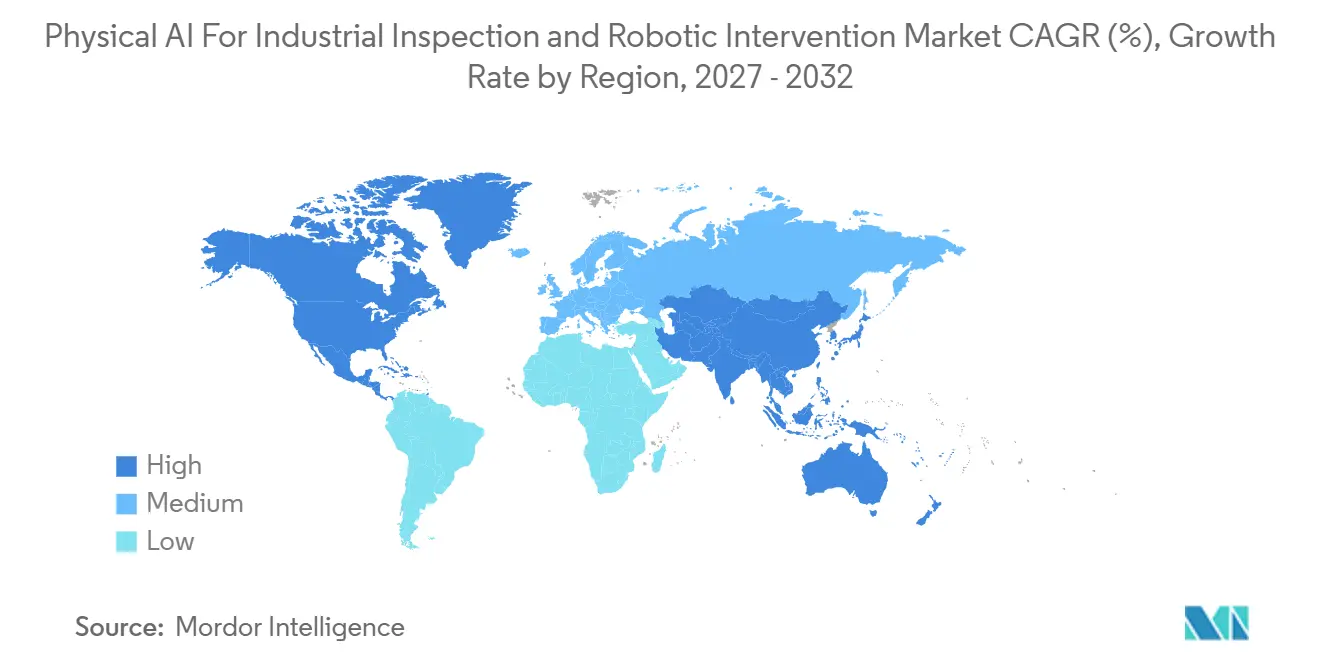
- Por geografía, Asia-Pacífico representó el 27,18% de los ingresos en 2026, mientras que se proyecta que América del Norte se expanda a una CAGR del 26,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO | |
|---|---|---|---|---|
| Escasez Aguda de Mano de Obra Industrial que Impulsa la Adopción de Plataformas Autónomas | +5.20% | Global, con presión concentrada en América del Norte, Japón y Alemania | Corto plazo (≤ 2 años) | |
| Economía del Mantenimiento Predictivo y Reducción de Costos por Tiempo de Inactividad | +4.80% | Global, con ganancias tempranas en las industrias de procesos de América del Norte y la UE | Mediano plazo (2-4 años) | |
| Avances en Hardware de IA en el Borde que Permiten Inferencia en Tiempo Real en el Dispositivo | +4.10% | Global, núcleo en Asia-Pacífico, con expansión a América del Norte y Europa | Mediano plazo (2-4 años) | |
| Adopción de Inspección Flexible en Fabricación de Alto Mix y Bajo Volumen | +3.30% | América del Norte, Europa y los clústeres de fabricación avanzada de Asia-Pacífico | Mediano plazo (2-4 años) | |
| Integración de Gemelo Digital que Reduce la Latencia en la Detección de Fallas | +2.60% | Europa y Asia-Pacífico, con expansión a América del Norte y Oriente Medio | Largo plazo (≥ 4 años) | |
| Acumulación de Datos de Inspección que Refuerza la Precisión del Modelo con el Tiempo | +2.00% | Global, acelerándose en ubicaciones con 3 o más años de historial de implementación | Largo plazo (≥ 4 años) | |
| Fuente: Mordor Intelligence | ||||
Escasez Aguda de Mano de Obra Industrial que Acelera la Adopción de Plataformas Autónomas
El mercado de IA física para inspección industrial e intervención robótica está respaldado por una escasez de mano de obra que es geográfica y ocupacional, más que temporal. Las economías avanzadas enfrentan escasez de trabajadores calificados para roles industriales, especialmente en instalaciones donde los empleados deben trabajar cerca de maquinaria peligrosa o en ubicaciones remotas. Mitsui identificó la escasez de mano de obra como una barrera clave para la continuidad industrial en su evaluación económica de 2026.[1] El Proyecto Especial de Estudios Competitivos de EE. UU. también identificó la inspección autónoma como una forma de ayudar a abordar las restricciones de mano de obra industrial en entornos peligrosos. Estas condiciones hacen que el mercado de IA física para inspección industrial e intervención robótica sea relevante incluso donde los costos laborales por sí solos no habrían justificado la automatización. Las plantas con personal limitado pueden otorgar mayor valor a la cobertura continua de equipos, una respuesta más rápida y una menor exposición de los trabajadores.
Economía del Mantenimiento Predictivo que Crea Ciclos de Valor Autorreforzantes
El mercado de IA física para inspección industrial e intervención robótica se beneficia cuando cada inspección genera datos que pueden mejorar las inspecciones posteriores. ANYbotics informó que su plataforma Shift tenía más de 200 implementaciones activas en octubre de 2026 y que conectaba la actividad de inspección con SAP, IBM Maximo, GE Vernova APM y Cognite.[2] La empresa indicó que Vigier Cement completó más de 33.000 inspecciones automatizadas y evitó 660.000 USD en costos de mantenimiento a través de la plataforma. Dichos registros pueden ayudar a los operadores a distinguir el comportamiento recurrente de los equipos de los eventos que requieren una respuesta de mantenimiento. Una revisión de 2025 en Frontiers in Mechanical Engineering encontró que los sistemas de mantenimiento integrados de inteligencia artificial y robótica pueden mejorar la precisión durante períodos operativos prolongados. Los historiales operativos más largos pueden, por lo tanto, fortalecer el mercado de IA física para inspección industrial e intervención robótica al reducir las falsas alertas y dirigir a los equipos de mantenimiento hacia problemas de equipos de mayor prioridad.
Avances en Hardware de IA en el Borde que Permiten Inferencia en Tiempo Real en el Dispositivo
El mercado de IA física para inspección industrial e intervención robótica requiere computación local capaz de interpretar señales de sensores sin depender de una conexión a la nube. NVIDIA anunció su módulo Jetson Thor T4000 en enero de 2026 con 1.200 TFLOPS FP4 dentro de un sobre térmico de 70 vatios y un precio unitario de 1.999 USD a volúmenes de 1.000 unidades.[3] Este tipo de hardware proporciona a los robots móviles una mayor capacidad de procesamiento, manteniendo los requisitos de energía y espacio dentro de límites prácticos. Un estudio de 2025 en Scientific Reports reportó un tiempo de respuesta de 3,2 milisegundos, una precisión de detección del 98,7% y una latencia de procesamiento un 60% menor para un enfoque de fusión de sensores multimodal. La inferencia local puede ayudar a la IA física en los mercados de inspección industrial e intervención robótica a tomar decisiones más rápidas cerca de equipos, trabajadores o límites de seguridad. También puede ayudar a las instalaciones a mantener los datos operativos sensibles dentro de sus propios entornos controlados.
Fabricación de Alto Mix y Bajo Volumen que Impulsa la Demanda de Inspección Flexible
El mercado de IA física para inspección industrial e intervención robótica tiene una apertura clara en plantas que producen mezclas de productos cambiantes a volúmenes relativamente bajos. Los productores de aeroespacial, dispositivos médicos y electrónica premium a menudo cambian diseños y calendarios de producción con demasiada frecuencia para las reglas fijas de visión artificial. Cognex declaró en 2025 que los sistemas de visión de inteligencia artificial pueden reducir el trabajo de cambio entre variantes de productos. La Organización de Desarrollo de Nuevas Energías y Tecnología Industrial de Japón incluyó la inspección de anomalías en superficies automotrices en su Desafío de Soluciones Robóticas de junio de 2026.[4] El programa demuestra que la inspección flexible está siendo tratada como una capacidad de fabricación importante en una economía de producción importante. Estos sistemas pueden brindar a los operadores en el mercado de IA física para inspección industrial e intervención robótica verificaciones más consistentes cuando la variación del producto hace que la inspección manual sea difícil de escalar.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO | |
|---|---|---|---|---|
| Altos Costos de Integración y Complejidad de Infraestructura en Instalaciones Existentes | -3.80% | Global, más agudo en las bases industriales envejecidas de Europa y América del Norte | Corto plazo (≤ 2 años) | |
| Ciclos de Certificación de Seguridad Funcional bajo Normas Internacionales en Evolución | -3.20% | Europa, América del Norte y las industrias reguladas de Asia-Pacífico | Mediano plazo (2-4 años) | |
| Escasez de Datos de Anomalías de Cola Larga que Limita la Precisión del Modelo en Producción | -2.10% | Global, más agudo en nuevas geografías de implementación | Largo plazo (≥ 4 años) | |
| Restricciones de Duración de Batería y Conectividad Inalámbrica en Plataformas Móviles | -1.60% | Entornos de instalaciones densas en Asia-Pacífico y sitios remotos de petróleo y gas | Mediano plazo (2-4 años) | |
| Fuente: Mordor Intelligence | ||||
Altos Costos de Integración y Complejidad en Instalaciones Existentes que Limitan la Escalabilidad Empresarial
El mercado de IA física para inspección industrial e intervención robótica enfrenta una barrera significativa en instalaciones que fueron construidas sin interfaces de datos compatibles. Un robot puede requerir enlaces personalizados a los sistemas de control de planta, registros de activos, sistemas de alarma y políticas de seguridad específicas del sitio antes de poder ofrecer valor rutinario. Este trabajo agrega costos en cada sitio y puede extender el período de puesta en marcha más allá del piloto inicial. Un estudio comparativo de MDPI de 2026 encontró que el 77% de las implementaciones de inspección con inteligencia artificial industrial alcanzaron los objetivos de precisión de producción a escala de prototipo o piloto. El resultado muestra que las demostraciones controladas no siempre se transfieren limpiamente a entornos operativos variados. Las instalaciones con diferentes antigüedades de equipos y formatos de datos pueden, por lo tanto, tardar más en replicar un proyecto exitoso en varias ubicaciones.
Ciclos de Certificación de Seguridad Funcional que Restringen la Velocidad de Implementación
El mercado de IA física para inspección industrial e intervención robótica debe cumplir varios requisitos de seguridad y ciberseguridad cuando los sistemas operan junto a personas. TÜV Rheinland identifica ISO 10218-1/2:2025, IEC 61508 e IEC 62443 como marcos relevantes para plataformas de inspección autónoma. Las plataformas autónomas móviles también enfrentan requisitos de seguridad para robots colaborativos en América del Norte. Los operadores necesitan validar cómo el robot percibe su entorno, cómo falla de manera segura y cómo resiste los riesgos cibernéticos antes de que pueda comenzar una implementación rutinaria. Estas revisiones pueden ser más exigentes en operaciones de energía, productos químicos y semiconductores porque un error puede interrumpir procesos críticos. Los proveedores más pequeños pueden encontrar la carga particularmente difícil cuando carecen de equipos dedicados de seguridad y regulación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Ancla los Ingresos mientras el Margen del Software se ExpandeSe espera que el hardware represente el 51,65% de la participación del mercado de IA física en el mercado de inspección industrial e intervención robótica en 2026, ya que las plataformas autónomas requieren robots, sensores, computadoras a bordo y equipos de comunicaciones. Las compras iniciales también incluyen equipos que permiten a los robots operar de manera confiable en entornos industriales caracterizados por polvo, vibración, calor o acceso restringido. Se espera que Boston Dynamics lance Spot 5.2 en octubre de 2026, con el módulo de inspección visual de inteligencia artificial Gemini, detección de gas para más de 20 tipos de compuestos, análisis de vibración y detección de descarga parcial. Estas adiciones demuestran cómo una sola plataforma de hardware puede admitir tareas adicionales a través de nuevas cargas útiles y capacidades de detección. El hardware seguirá siendo importante a medida que los clientes establezcan sus primeras flotas de inspección. A medida que aumenten los volúmenes de adquisición, es probable que los compradores evalúen las plataformas más de cerca en función de la capacidad de carga útil utilizable, la facilidad de mantenimiento y la compatibilidad con los sistemas de planta existentes.
Se proyecta que el software se expanda a una CAGR del 25,11% hasta 2032, ya que los clientes requieren reentrenamiento de modelos, coordinación de flotas, gestión de registros y análisis de inspección después de implementar robots. Se espera que Honeywell lance Forge Cognition con NVIDIA y Dell en octubre de 2026 y ha indicado que la plataforma procesará datos de más de 300.000 sitios industriales. Honeywell también espera que la plataforma reduzca los volúmenes de alertas en un 90% y entregue un ahorro de energía del 10% a través de la priorización de anomalías impulsada por inteligencia artificial. Estas capacidades desplazan parte de la propuesta de valor hacia el software que prioriza los hallazgos y los vincula con las decisiones operativas. Los servicios seguirán siendo relevantes porque los operadores requieren soporte para la instalación, la capacitación de trabajadores, la preparación de datos y la gestión continua del sistema. La combinación de componentes, por lo tanto, combina un alto gasto inicial en equipos con requisitos recurrentes de software y servicios a lo largo del ciclo de vida de la implementación.

Por Tipo de Intervención:
La Manipulación Activa Cierra la Brecha entre Inspección y AcciónSe espera que las implementaciones de inspección exclusiva representen el 32,76% del tamaño del mercado de IA física para inspección industrial e intervención robótica en 2026 y seguirán siendo el punto de partida típico para los nuevos usuarios. Estas implementaciones permiten a los operadores recopilar observaciones visuales, térmicas, acústicas o relacionadas con gases mientras los equipos humanos conservan la responsabilidad de las reparaciones físicas. Este enfoque da tiempo a los sitios para evaluar la confiabilidad de las alertas antes de asignar mayor autoridad a las máquinas. Se anticipa que un estudio de MDPI esperado en 2026 reportará que los sistemas de inspección con IA superan el 95% de precisión en entornos controlados y logran el 77% de precisión a escala de prototipo. La diferencia entre estos entornos explica por qué muchos compradores prefieren una transición gradual de la observación a la acción. Los sistemas de inspección exclusiva también pueden generar los registros de datos necesarios para identificar tareas adecuadas para una automatización posterior.
Se proyecta que la manipulación de válvulas, puertas y escotillas se expanda a una CAGR del 26,98% hasta 2032, a medida que los usuarios conectan las capacidades de detección con respuestas físicas definidas. Esta categoría es relevante donde los robots pueden realizar acciones rutinarias sin exponer a los trabajadores a ubicaciones peligrosas o remotas. ANYbotics indica que Shift puede vincular los hallazgos de anomalías con los sistemas de gestión de activos empresariales y generar órdenes de trabajo de intervención. Esta integración puede reducir el tiempo entre un hallazgo de inspección y la entrega de una tarea clara a un equipo de mantenimiento. El muestreo de fluidos, la limpieza y los ajustes menores de equipos representan opciones de intervención adicionales que amplían el rango de tareas disponibles. La adopción dependerá de la confiabilidad demostrada de las tareas, los requisitos de seguridad del sitio y el grado en que los controles de equipos permitan la interacción robótica.
Por Modo de Implementación:
La Arquitectura Híbrida Equilibra Latencia y EscalaSe espera que los sistemas locales representen el 58,98% de los ingresos en 2026, lo que refleja la necesidad de procesamiento de baja latencia y manejo controlado de datos en operaciones de petróleo y gas, productos químicos y semiconductores. Muchos operadores prefieren no enrutar datos de procesos sensibles a través de servicios de nube pública cuando los robots deben tomar decisiones en tiempo real. Se anticipa que un estudio de Springer Nature esperado en 2026 reportará una similitud físico-digital del 98,2% en un modelo de gemelo digital y una mejora del 28,4% en la detección de fallas. Tales resultados dependen del intercambio oportuno de datos entre el sistema de inspección y el modelo operativo. La computación local también permite a las instalaciones mantener el control local cuando la conectividad de red es limitada o interrumpida. Estos requisitos sostendrán la demanda de sistemas instalados dentro de los entornos del cliente.
Se proyecta que la implementación híbrida crezca a una CAGR del 25,76% hasta 2032, ya que combina la capacidad de respuesta local con el análisis centralizado. El mercado de IA física para inspección industrial e intervención robótica utiliza este modelo cuando los robots deben interpretar datos de sensores sin procesar en el borde mientras los operadores requieren informes más amplios a nivel de flota. Los nodos de borde procesan flujos de sensores sin procesar cerca del equipo, mientras que los registros de inspección seleccionados respaldan las mejoras posteriores del modelo. Este enfoque permite una acción inmediata sin perder la información más amplia requerida para la revisión a nivel de flota. Los sistemas exclusivamente en la nube siguen siendo más adecuados para sitios más pequeños o instalaciones más nuevas con menos restricciones de gobernanza de datos. La elección del modo de implementación dependerá, por lo tanto, del riesgo operativo, la conectividad, las políticas de ciberseguridad y la escala de la flota de robots.
Por Nivel de Autonomía:
Los Sistemas Supervisados Dominan mientras la Autonomía Total se AceleraSe espera que la autonomía supervisada represente el 35,77% de los ingresos en 2026 y representa el modelo operativo más ampliamente utilizado para implementaciones empresariales. Bajo este modelo, un operador humano revisa o anula los hallazgos automatizados antes de que el sistema tome una acción consecuente. Este enfoque mejora la eficiencia laboral al tiempo que preserva la responsabilidad humana para decisiones complejas y excepciones sensibles a la seguridad. Se espera que una revisión de 2025 en Frontiers in Mechanical Engineering caracterice la autonomía supervisada como una etapa de transición hacia operaciones de mantenimiento más independientes. El enfoque es particularmente adecuado para sitios que están desarrollando confianza en el comportamiento de los robots y los flujos de trabajo de mantenimiento. También puede simplificar la adopción temprana donde las políticas internas requieren una supervisión humana visible.
Se proyecta que los sistemas totalmente autónomos se expandan a una CAGR del 26,32% hasta 2032 a medida que los modelos locales se vuelven más rápidos y capaces. Se espera que un estudio de 2025 en Sensors reporte que los modelos de borde LSTM bidireccionales reducen la latencia de inferencia de 15 milisegundos a 5 milisegundos y reducen el consumo de energía en un 22%. La toma de decisiones local más rápida puede reducir la necesidad de confirmación continua cuando las condiciones operativas son bien comprendidas. Los sistemas teleoperados y semiautónomos continuarán sirviendo a instalaciones donde las condiciones de red, la complejidad de las tareas o los requisitos de seguridad requieren la participación humana. La autonomía total será más creíble para tareas repetibles con un entorno operativo claro y una respuesta de seguridad probada. La transición ocurrirá a diferentes ritmos entre industrias porque cada instalación tiene su propia tolerancia al riesgo operativo.
Por Industria del Usuario Final:
El Petróleo y el Gas Lidera mientras la Fabricación de Electrónica se AceleraSe espera que el petróleo y el gas representen el 21,31% de los ingresos en 2026 porque las plataformas costa afuera, los oleoductos y las instalaciones de procesamiento requieren inspecciones en entornos peligrosos y remotos. El mercado de IA física para inspección industrial e intervención robótica apoya a este sector al reducir la necesidad de que el personal ingrese a áreas explosivas o viaje con frecuencia a equipos de difícil acceso. Se espera que ANYbotics implemente ANYmal D en la instalación de captura y almacenamiento de carbono Northern Lights de Equinor en marzo de 2026. ExRobotics también ha indicado una implementación planificada con Pluspetrol en Perú para inspección autónoma. Estos proyectos demuestran que la infraestructura energética proporciona un entorno práctico para la implementación operativa temprana. Las operaciones automotrices, aeroespaciales y químicas agregarán demanda de sitios que también otorgan un alto valor a la confiabilidad de los equipos y la seguridad de los trabajadores.
Se proyecta que la fabricación de electrónica, semiconductores y baterías se expanda a una CAGR del 25,14% hasta 2032, a medida que los fabricantes buscan inspecciones de calidad más rápidas y consistentes. Se espera que el Ministerio de Comercio, Industria y Recursos de Corea del Sur informe en febrero de 2026 que la inspección robótica habilitada por IA redujo el tiempo de ciclo de producción de semiconductores en un 33% en Shinhan Diamond. También se espera que el ministerio informe una reducción del 90% en el tiempo de inspección de baterías para vehículos eléctricos en Asan Sungwoo Hitech. Se espera que Intel Foundry implemente su robot propietario Chip en instalaciones de fabricación en 2025 para realizar 16 tipos de inspecciones visuales, térmicas y acústicas. Estos entornos de fabricación recompensan la detección precisa porque los defectos pueden causar pérdidas de materiales, retrabajos e interrupciones en los calendarios de producción estrechamente coordinados. Es probable que la inversión se centre en sistemas que puedan inspeccionar productos cambiantes sin ralentizar las líneas de producción.
Análisis Geográfico
Se proyecta que Asia-Pacífico tenga una participación del 27,18% en el mercado de IA física para inspección industrial e intervención robótica en 2026, respaldado por grandes bases de fabricación en China, Japón, Corea del Sur y el Sudeste Asiático. La región combina sólidas capacidades de suministro de robots con una gran base de instalaciones de producción electrónica, automotriz e industrial. Según NEDO, se espera que Japón lance su programa de modelo de fundación multimodal de inteligencia artificial para 2026-2030 y organice el Desafío de Soluciones Robóticas en junio de 2026. El desafío identificará aplicaciones de inspección industrial que puedan mejorar la flexibilidad y la calidad de fabricación. Según el Ministerio de Comercio, Industria y Recursos de Corea, los resultados reportados de inspección de semiconductores y baterías de Corea del Sur también indican áreas donde es probable que se desarrolle la demanda regional. En consecuencia, Asia-Pacífico representa un centro importante tanto para el desarrollo de plataformas como para la implementación de clientes de alto volumen.
Se proyecta que América del Norte se expanda a una CAGR del 26,74% hasta 2032, impulsada por inversiones en fábricas, expansión de capacidad de semiconductores y escasez de mano de obra técnica. El Proyecto Especial de Estudios Competitivos de EE. UU. identificó la inspección autónoma como una respuesta estratégica a las restricciones en la fuerza laboral industrial. Las Relaciones con Inversores de NVIDIA indican que se espera que NVIDIA introduzca los modelos de fundación Cosmos y el módulo Jetson Thor T4000 en enero de 2026, ampliando las opciones de computación para los desarrolladores de robótica. Forge Cognition de Honeywell también refleja el papel de los proveedores de software industrial establecidos en la región, según Honeywell. El mercado de IA física para inspección industrial e intervención robótica de América del Norte se beneficia de una combinación de proveedores de tecnología, clientes industriales y la necesidad de mantener la producción ante la limitada disponibilidad de personal especializado. Es probable que la región favorezca implementaciones que se integren con la automatización existente y el software de mantenimiento.
Europa mantiene una posición significativa, liderada por Alemania, Escandinavia y el Reino Unido, donde la automatización industrial, los activos energéticos y los estrictos requisitos de calidad de fabricación respaldan la adopción. Fraunhofer IMS está desarrollando el proyecto KIMIPA para integrar sistemas de inspección de IA en el borde con los protocolos industriales OPC UA y MQTT. Esta iniciativa apoya la compatibilidad con los estándares de comunicación industrial establecidos. Los requisitos de seguridad y responsabilidad por productos también hacen del cumplimiento normativo un criterio clave para la selección de plataformas en los sitios industriales europeos.
Oriente Medio está emergiendo como un mercado para pruebas de inspección autónoma en instalaciones de hidrocarburos, donde los entornos operativos remotos y peligrosos aumentan el valor de la tecnología. América del Sur y África se encuentran en etapas más tempranas de adopción; sin embargo, los proyectos energéticos pueden proporcionar puntos de entrada prácticos donde las condiciones del sitio crean fuertes requisitos operativos. La adopción geográfica variará según los equipos instalados, las regulaciones de seguridad, la disponibilidad de mano de obra calificada y la escala de la inversión de capital en actualizaciones industriales.
Panorama Competitivo
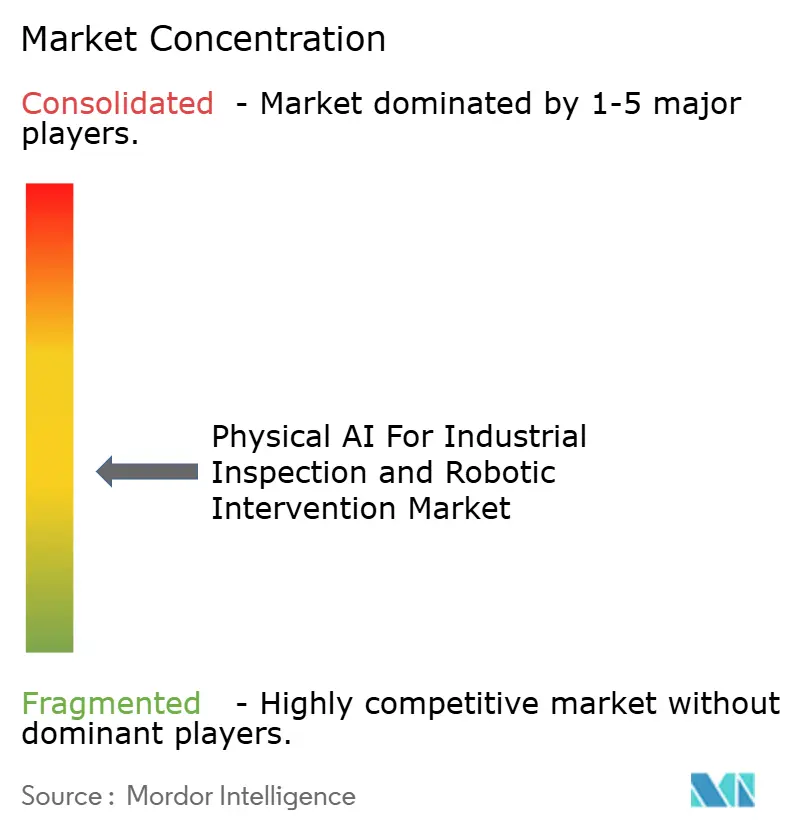
El mercado de IA física para inspección industrial e intervención robótica incluye proveedores especializados de robótica, empresas de automatización industrial y proveedores de plataformas de cómputo. ANYbotics, DEEP Robotics y ExRobotics compiten con empresas más grandes, incluidas Honeywell, ABB, Siemens y KUKA, en diferentes partes de la cadena de valor. NVIDIA e Intel proporcionan tecnologías de cómputo que respaldan la percepción robótica y la inferencia local. Actualmente, ninguna empresa lidera en hardware de robots, software de inteligencia artificial, integración de activos y servicios en sitio. Esta estructura fragmentada ofrece a los clientes múltiples opciones, pero puede aumentar el esfuerzo requerido para integrar productos de diferentes proveedores. La competencia, por lo tanto, depende de la confiabilidad del sistema, la garantía de seguridad, las capacidades de integración y el acceso a datos de inspección operativa.
Las empresas se están enfocando cada vez más en la capa de software porque puede conectar los hallazgos de los robots con la toma de decisiones de mantenimiento y operativas. Honeywell planea introducir Forge Cognition en octubre de 2026 para respaldar la priorización de anomalías impulsada por inteligencia artificial en sitios industriales. Boston Dynamics planea expandir Spot 5.2 en octubre de 2026 con el módulo de inspección visual Gemini, detección de gas, análisis de vibración y capacidades de detección de descarga parcial. KUKA planea lanzar iiQWorks en abril de 2025 para conectar los datos de inspección robótica con los flujos de trabajo de calidad de producción. Estos desarrollos indican que los proveedores están agregando software, capacidades de detección e integraciones de flujo de trabajo para aumentar el valor de las implementaciones de robótica después de la instalación. También aumentan la importancia de la compatibilidad con el software empresarial, ya que los clientes requieren que los resultados de inspección lleguen a los equipos responsables del mantenimiento de equipos.
La coordinación de flotas de múltiples robots sigue siendo un área emergente, ya que muchas instalaciones utilizan diferentes robots, sensores y sistemas de software. ANYbotics Shift aborda parte de este requisito a través de integraciones con sistemas de gestión de activos empresariales. Una estructura de datos común puede permitir a los sitios agregar registros de inspección de diferentes plataformas. Los datos recopilados a través de implementaciones de varios años pueden volverse valiosos cuando incluyen condiciones inusuales que son difíciles de replicar durante las pruebas. Los proveedores con conjuntos de datos de inspección extensos pueden mejorar sus modelos más rápidamente, particularmente para la detección de anomalías y la navegación.
Líderes de la Industria de IA Física para Inspección Industrial e Intervención Robótica
-
ANYbotics AG
-
DEEP Robotics Co., Ltd.
-
FANUC Corporation
-
ABB Ltd.
-
Boston Dynamics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA Física para Inspección Industrial e Intervención Robótica Empresas cubiertas en este informe
- ABB Ltd.
- ANYbotics AG
- Boston Dynamics, Inc.
- Cognex Corporation
- DEEP Robotics Co., Ltd.
- FANUC Corporation
- General Electric Company
- Honeywell International Inc.
- Intrinsic Innovation LLC
- KUKA AG
- NVIDIA Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Taurob GmbH
- Teradyne, Inc.
- Universal Robots A/S
- Yaskawa Electric Corporation
- ExRobotics B.V.
- Kudan Inc.
- AIVEX Co., Ltd.
Desarrollos recientes de la industria en Mercado de IA Física para Inspección Industrial e Intervención Robótica
- Octubre de 2026: ANYbotics lanzó la plataforma de gestión de inspección empresarial Shift, conectando más de 200 implementaciones activas con SAP, IBM Maximo, GE Vernova APM y Cognite. Vigier Cement registró más de 33.000 inspecciones automatizadas y 660.000 USD en costos de mantenimiento evitados a través de la plataforma.
- Octubre de 2026: Honeywell lanzó Forge Cognition en asociación con NVIDIA y Dell, procesando datos de más de 300.000 sitios industriales y logrando una reducción del 90% en el volumen de alertas junto con un ahorro de energía del 10% a través de la priorización de anomalías impulsada por inteligencia artificial.
- Octubre de 2026: Boston Dynamics lanzó Spot 5.2, incorporando el módulo de inspección visual de IA Gemini, detección de gas para más de 20 tipos de compuestos, análisis de vibración y detección de descarga parcial, ampliando sustancialmente la capacidad de inspección autónoma de Spot en todos los tipos de riesgos industriales.
- Marzo de 2026: ANYbotics implementó ANYmal D en la instalación de captura y almacenamiento de carbono Northern Lights de Equinor, extendiendo la inspección de IA física a la infraestructura de CO₂ costa afuera y demostrando su uso en entornos energéticos remotos y regulados.
Alcance del Informe Global del Mercado de IA Física para Inspección Industrial e Intervención Robótica
El Informe del Mercado de IA Física para Inspección Industrial e Intervención Robótica está segmentado por Componente (Hardware, Software y Servicios), Tipo de Intervención Robótica (Operaciones de Inspección Exclusiva y Recopilación de Datos, Verificación Visual y Térmica Remota, Operación de Botones, Interruptores y Paneles de Control, y Manipulación de Válvulas, Puertas y Escotillas), Modo de Implementación (Nube, Local e Híbrido), Nivel de Autonomía (Operación Asistida, Autonomía Supervisada, Autonomía Adaptativa Avanzada e Inspección e Intervención Totalmente Autónoma), Industria del Usuario Final (Fabricación Automotriz y de Movilidad, Fabricación de Electrónica, Semiconductores y Baterías, Fabricación Aeroespacial y de Defensa, Petróleo y Gas, y Productos Químicos y Petroquímicos) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Operaciones de Inspección Exclusiva y Recopilación de Datos |
| Verificación Visual y Térmica Remota |
| Operación de Botones, Interruptores y Paneles de Control |
| Manipulación de Válvulas, Puertas y Escotillas |
| Otros Tipos de Intervención Robótica |
| Nube |
| Local |
| Híbrido |
| Operación Asistida |
| Autonomía Supervisada |
| Autonomía Adaptativa Avanzada |
| Inspección e Intervención Totalmente Autónoma |
| Fabricación Automotriz y de Movilidad |
| Fabricación de Electrónica, Semiconductores y Baterías |
| Fabricación Aeroespacial y de Defensa |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Intervención Robótica | Operaciones de Inspección Exclusiva y Recopilación de Datos | |
| Verificación Visual y Térmica Remota | ||
| Operación de Botones, Interruptores y Paneles de Control | ||
| Manipulación de Válvulas, Puertas y Escotillas | ||
| Otros Tipos de Intervención Robótica | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Nivel de Autonomía | Operación Asistida | |
| Autonomía Supervisada | ||
| Autonomía Adaptativa Avanzada | ||
| Inspección e Intervención Totalmente Autónoma | ||
| Por Industria del Usuario Final | Fabricación Automotriz y de Movilidad | |
| Fabricación de Electrónica, Semiconductores y Baterías | ||
| Fabricación Aeroespacial y de Defensa | ||
| Petróleo y Gas | ||
| Productos Químicos y Petroquímicos | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Argentina | |
| Brasil | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de IA física para inspección industrial e intervención robótica?
El tamaño del mercado de IA física para inspección industrial e intervención robótica es de 0,86 mil millones de USD en 2026 y se prevé que alcance los 3,21 mil millones de USD para 2032 a una CAGR del 24,34%.
¿Qué componente genera más ingresos?
El hardware lidera con una participación de ingresos del 51,65% en 2026 porque los robots, los equipos de detección, la computación a bordo y las comunicaciones requieren una inversión inicial sustancial.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 25,76% hasta 2032 porque combina el procesamiento local para decisiones inmediatas con análisis centralizado.
¿Por qué los operadores de petróleo y gas utilizan sistemas de IA física?
El petróleo y el gas lidera la demanda de usuarios finales, con una participación de ingresos del 21,31% en 2026, porque las inspecciones a menudo ocurren en entornos remotos, peligrosos o explosivos.
¿Qué región se está expandiendo más rápidamente?
Se proyecta que América del Norte se expanda a una CAGR del 26,74% hasta 2032, respaldada por la inversión en fabricación y la persistente escasez de mano de obra industrial calificada.
¿Qué limita el uso más amplio de la inspección industrial autónoma?
La compleja integración en instalaciones existentes, el trabajo de certificación de seguridad, los datos limitados para anomalías poco comunes y las restricciones de energía y conectividad de las plataformas móviles pueden ralentizar la adopción.