
Marktgröße und Marktanteil für Physische KI für industrielle Inspektion und robotische Intervention
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.08 Milliarden US-Dollar |
| Marktgröße (2032) | 3.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.34 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Physische KI für industrielle Inspektion und robotische Intervention von Mordor Intelligence
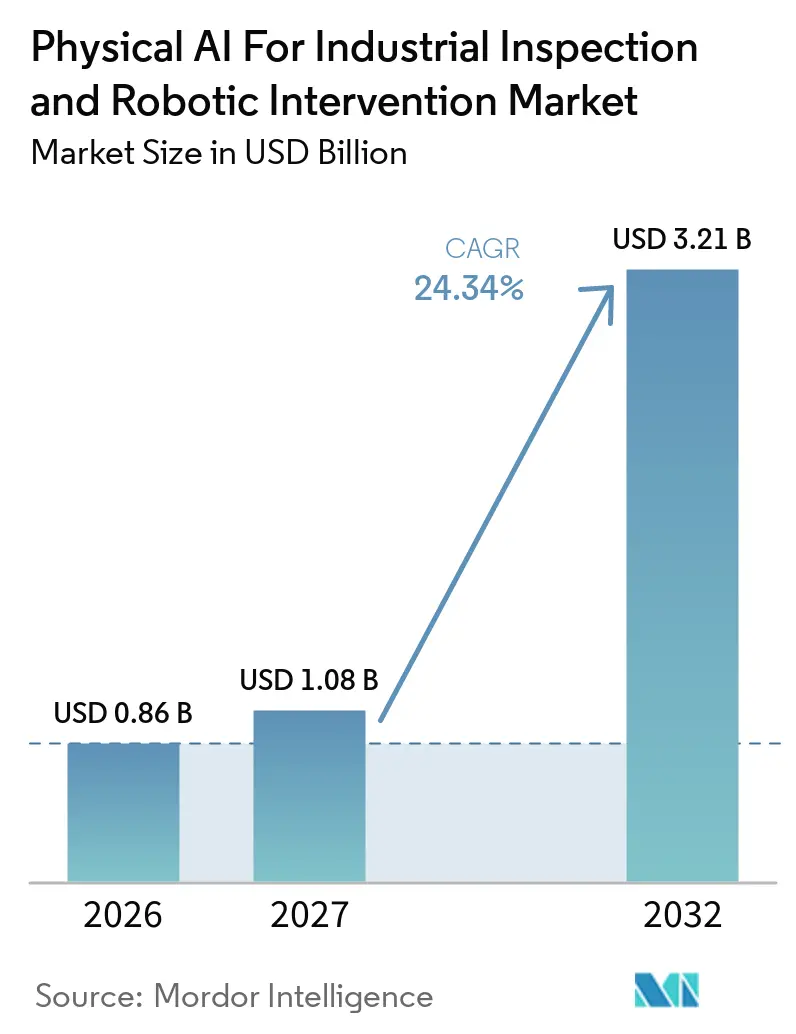
Die Marktgröße für Physische KI für industrielle Inspektion und robotische Intervention wird im Jahr 2026 auf 0,86 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,21 Milliarden USD erreichen, mit einer Expansion bei einem CAGR von 24,34 % im Zeitraum 2027–2032. Der Markt für Physische KI für industrielle Inspektion und robotische Intervention entwickelt sich von begrenzten Pilotprojekten hin zu einer breiteren Nutzung auf Werksebene, da Unternehmen Systeme suchen, die Gerätezustände erfassen und innerhalb von Betriebsumgebungen handeln können. Anhaltender Mangel an qualifizierten Industriearbeitskräften verändert Kaufentscheidungen, insbesondere in Bereichen, die gefährlich, abgelegen oder schwer zu besetzen sind. Der Wertbeitrag ist auch mit der Instandhaltung verknüpft, da autonome Inspektion Fehler erkennen kann, bevor sie kostspielige Stillstände auslösen. Hardware bleibt zentral für die aktuellen Ausgaben, während wiederkehrende Software-, Flottenmanagement- und Analyselösungen mit zunehmender Verbreitung von Einsätzen an Bedeutung gewinnen. Die Integration mit älteren Anlagen, Sicherheitsanforderungen und begrenzte Daten zu seltenen Fehlern bleiben wichtige Einschränkungen für den Markt für Physische KI für industrielle Inspektion und robotische Intervention.
Wichtigste Erkenntnisse des Berichts
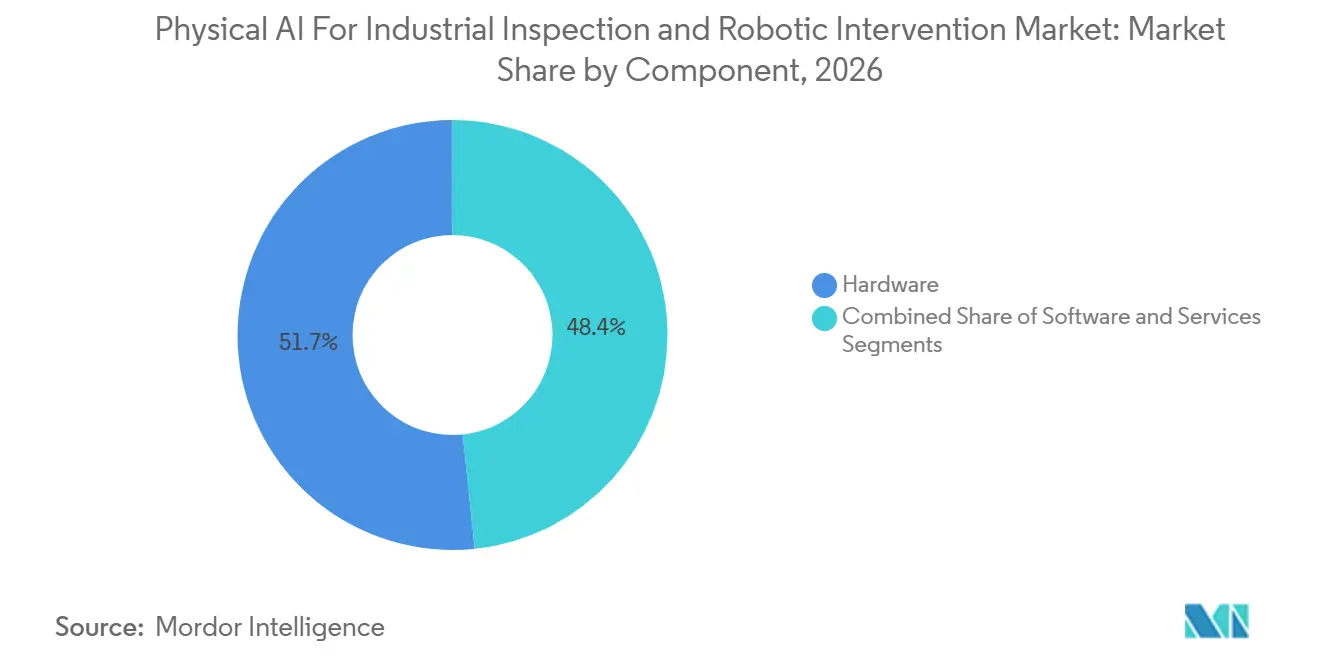
- Nach Komponente entfiel im Jahr 2026 ein Umsatzanteil von 51,65 % auf Hardware, während Software im Markt für Physische KI für industrielle Inspektion und robotische Intervention bis 2032 voraussichtlich mit einem CAGR von 25,11 % wachsen wird.
- Nach Interventionstyp entfielen im Jahr 2026 32,76 % des Umsatzes auf reine Inspektionseinsätze, während die Manipulation von Ventilen, Türen und Luken bis 2032 voraussichtlich mit einem CAGR von 26,98 % expandieren wird.
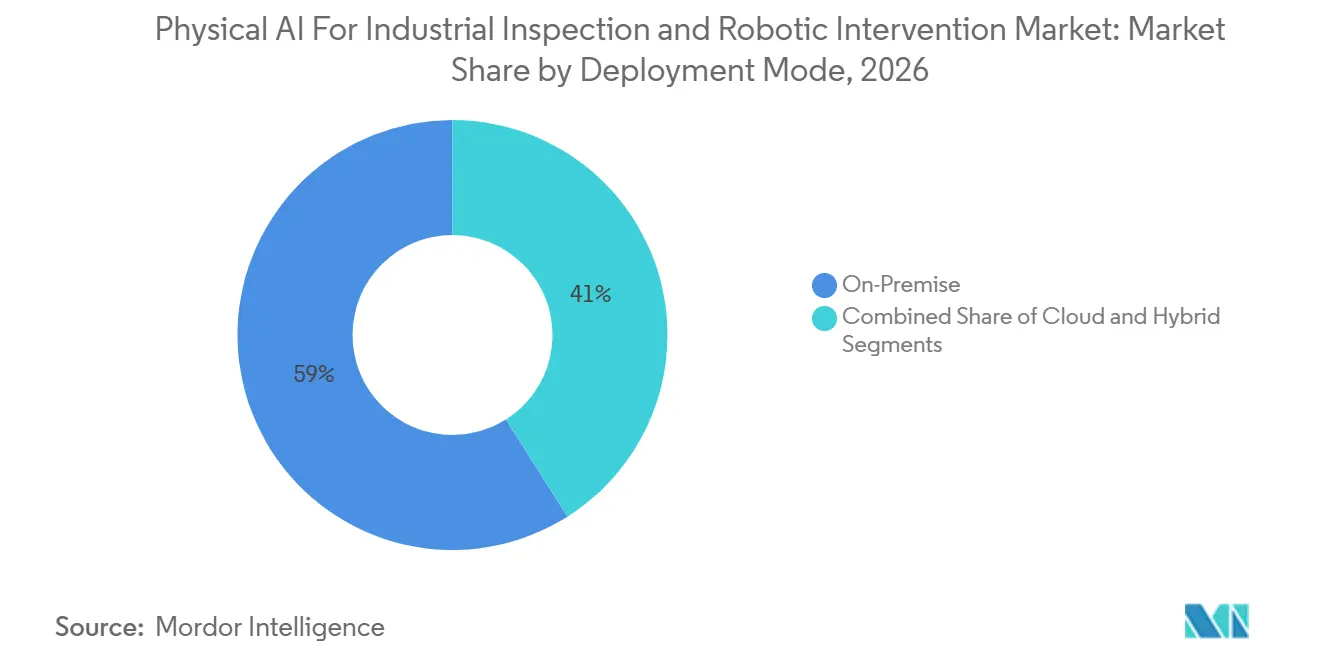
- Nach Bereitstellungsmodus entfielen im Jahr 2026 58,98 % des Umsatzes auf On-Premise-Systeme, während Hybridsysteme im Markt für Physische KI für industrielle Inspektion und robotische Intervention bis 2032 voraussichtlich mit einem CAGR von 25,76 % expandieren werden.
- Nach Autonomiegrad hielt überwachte Autonomie im Jahr 2026 einen Umsatzanteil von 35,77 %, während vollautonome Systeme bis 2032 voraussichtlich mit einem CAGR von 26,32 % expandieren werden.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Umsatzanteil von 21,31 % auf Öl und Gas, während Elektronik-, Halbleiter- und Batterieherstellung bis 2032 voraussichtlich mit einem CAGR von 25,14 % expandieren werden.
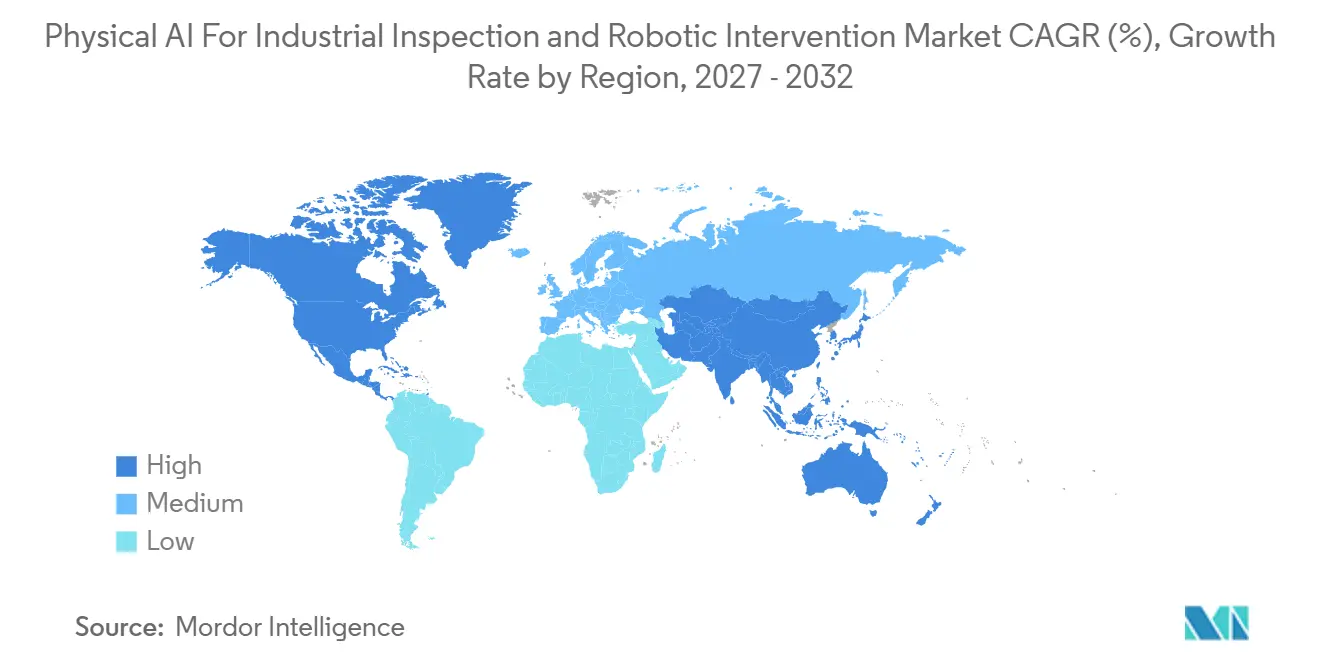
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 27,18 %, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 26,74 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG | |
|---|---|---|---|---|
| Akuter Mangel an Industriearbeitskräften treibt die Einführung autonomer Plattformen voran | +5.20% | Global, mit konzentriertem Druck in Nordamerika, Japan und Deutschland | Kurzfristig (≤ 2 Jahre) | |
| Wirtschaftlichkeit der vorausschauenden Instandhaltung und Reduzierung von Stillstandskosten | +4.80% | Global, mit frühen Gewinnen in nordamerikanischen und europäischen Prozessindustrien | Mittelfristig (2–4 Jahre) | |
| Fortschritte bei Edge-KI-Hardware ermöglichen Echtzeit-Inferenz auf dem Gerät | +4.10% | Global, asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) | |
| Einführung flexibler Inspektion in der Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen | +3.30% | Nordamerika, Europa und die fortgeschrittenen Fertigungscluster im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) | |
| Integration digitaler Zwillinge zur Verkürzung der Fehlererkennungslatenz | +2.60% | Europa und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und den Nahen Osten | Langfristig (≥ 4 Jahre) | |
| Akkumulation von Inspektionsdaten zur Verbesserung der Modellgenauigkeit über die Zeit | +2.00% | Global, mit Beschleunigung an Standorten mit 3 oder mehr Jahren Einsatzerfahrung | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Akuter Mangel an Industriearbeitskräften beschleunigt die Einführung autonomer Plattformen
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention wird durch einen Arbeitskräftemangel gestützt, der geografischer und beruflicher Natur ist und nicht vorübergehend. Fortgeschrittene Volkswirtschaften verzeichnen einen Mangel an qualifizierten Arbeitskräften für industrielle Tätigkeiten, insbesondere in Betrieben, in denen Mitarbeiter in der Nähe gefährlicher Maschinen oder an abgelegenen Standorten arbeiten müssen. Mitsui identifizierte den Arbeitskräftemangel in seiner wirtschaftlichen Bewertung von 2026 als ein wesentliches Hindernis für die industrielle Kontinuität.[1] Das U.S. Special Competitive Studies Project identifizierte autonome Inspektion ebenfalls als einen Weg, industrielle Arbeitskräfteengpässe in gefährlichen Umgebungen zu adressieren. Diese Bedingungen machen den Markt für Physische KI für industrielle Inspektion und robotische Intervention auch dort relevant, wo Arbeitskosten allein keine Automatisierung gerechtfertigt hätten. Betriebe mit begrenzter Personalausstattung können eine kontinuierliche Anlagenüberwachung, schnellere Reaktionszeiten und eine geringere Gefährdung der Arbeitnehmer höher bewerten.
Wirtschaftlichkeit der vorausschauenden Instandhaltung schafft sich selbst verstärkende Wertkreisläufe
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention profitiert davon, dass jede Inspektion Daten erzeugt, die spätere Inspektionen verbessern können. ANYbotics berichtete, dass seine Shift-Plattform im Oktober 2026 über 200 aktive Einsätze verzeichnete und Inspektionsaktivitäten mit SAP, IBM Maximo, GE Vernova APM und Cognite verknüpfte.[2] Das Unternehmen gab an, dass Vigier Cement über 33.000 automatisierte Inspektionen durchgeführt und durch die Plattform Instandhaltungskosten in Höhe von 660.000 USD vermieden hat. Solche Aufzeichnungen können Betreibern helfen, wiederkehrendes Anlagenverhalten von Ereignissen zu unterscheiden, die eine Instandhaltungsreaktion erfordern. Eine Überprüfung in Frontiers in Mechanical Engineering aus dem Jahr 2025 ergab, dass integrierte Systeme aus künstlicher Intelligenz und Robotik-Instandhaltung die Präzision über längere Betriebszeiträume verbessern können. Längere Betriebshistorien können daher den Markt für Physische KI für industrielle Inspektion und robotische Intervention stärken, indem Fehlalarme reduziert und Instandhaltungsteams auf Anlagen mit höherer Priorität gelenkt werden.
Fortschritte bei Edge-KI-Hardware ermöglichen Echtzeit-Inferenz auf dem Gerät
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention erfordert lokale Rechenkapazitäten, die Sensorsignale interpretieren können, ohne auf eine Cloud-Verbindung angewiesen zu sein. NVIDIA kündigte im Januar 2026 sein Jetson Thor T4000-Modul mit 1.200 FP4 TFLOPS innerhalb einer thermischen Hüllkurve von 70 Watt und einem Stückpreis von 1.999 USD bei Abnahmemengen von 1.000 Einheiten an.[3] Diese Art von Hardware stattet mobile Roboter mit größerer Verarbeitungskapazität aus und hält dabei Leistungs- und Platzbedarf in praktischen Grenzen. Eine Studie in Scientific Reports aus dem Jahr 2025 berichtete von einer Reaktionszeit von 3,2 Millisekunden, einer Erkennungsgenauigkeit von 98,7 % und einer um 60 % geringeren Verarbeitungslatenz für einen multimodalen Sensorfusionsansatz. Lokale Inferenz kann Physischer KI in den Märkten für industrielle Inspektion und robotische Intervention helfen, schnellere Entscheidungen in der Nähe von Anlagen, Arbeitnehmern oder Sicherheitsgrenzen zu treffen. Sie kann Betrieben auch dabei helfen, sensible Betriebsdaten in ihren eigenen kontrollierten Umgebungen zu halten.
Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen treibt die Nachfrage nach flexibler Inspektion
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention bietet eine klare Chance in Betrieben, die wechselnde Produktmixe bei relativ geringen Stückzahlen produzieren. Hersteller in der Luft- und Raumfahrt, der Medizintechnik und der Premium-Elektronik ändern Designs und Produktionspläne oft zu häufig für feste Bildverarbeitungsregeln. Cognex erklärte im Jahr 2025, dass KI-gestützte Bildverarbeitungssysteme den Umrüstaufwand zwischen Produktvarianten reduzieren können. Japans Neue Energie- und Industrietechnologie-Entwicklungsorganisation nahm die Inspektion von Automobiloberflächen auf Anomalien in ihre Robot Solutions Challenge im Juni 2026 auf.[4] Das Programm zeigt, dass flexible Inspektion in einer bedeutenden Produktionswirtschaft als wichtige Fertigungskompetenz behandelt wird. Diese Systeme können Betreibern im Markt für Physische KI für industrielle Inspektion und robotische Intervention konsistentere Prüfungen ermöglichen, wenn Produktvariationen eine manuelle Inspektion schwer skalierbar machen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG | |
|---|---|---|---|---|
| Hohe Integrationskosten und Komplexität der Brownfield-Infrastruktur | -3.80% | Global, am stärksten ausgeprägt in alternden europäischen und nordamerikanischen Industriestandorten | Kurzfristig (≤ 2 Jahre) | |
| Zertifizierungszyklen für funktionale Sicherheit unter sich entwickelnden internationalen Normen | -3.20% | Europa, Nordamerika und regulierte Industrien im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) | |
| Mangel an Daten zu seltenen Anomalien schränkt die Modellgenauigkeit im Produktionsbetrieb ein | -2.10% | Global, am stärksten ausgeprägt in neuen Einsatzgeografien | Langfristig (≥ 4 Jahre) | |
| Einschränkungen bei Akkulaufzeit und drahtloser Konnektivität bei mobilen Plattformen | -1.60% | Dicht besiedelte Anlagenumgebungen im asiatisch-pazifischen Raum und abgelegene Öl- und Gasstandorte | Mittelfristig (2–4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Hohe Integrationskosten und Brownfield-Komplexität begrenzen die unternehmensweite Skalierung
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention sieht sich in Betrieben, die ohne kompatible Datenschnittstellen errichtet wurden, mit einer erheblichen Barriere konfrontiert. Ein Roboter kann benutzerdefinierte Verbindungen zu Anlagensteuerungssystemen, Anlagenregistern, Alarmsystemen und standortspezifischen Sicherheitsrichtlinien erfordern, bevor er einen routinemäßigen Mehrwert liefern kann. Diese Arbeit erhöht die Kosten an jedem Standort und kann die Inbetriebnahmezeit über den anfänglichen Pilotbetrieb hinaus verlängern. Eine MDPI-Benchmark-Studie aus dem Jahr 2026 ergab, dass 77 % der industriellen KI-Inspektionseinsätze auf Prototyp- oder Pilotebene Produktionsgenauigkeitsziele erreichten. Das Ergebnis zeigt, dass kontrollierte Demonstrationen nicht immer sauber in unterschiedliche Betriebsumgebungen übertragen werden können. Betriebe mit unterschiedlichen Anlagengenerationen und Datenformaten benötigen daher möglicherweise mehr Zeit, um ein erfolgreiches Projekt auf mehrere Standorte zu replizieren.
Zertifizierungszyklen für funktionale Sicherheit bremsen die Einsatzgeschwindigkeit
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention muss mehrere Sicherheits- und Cybersicherheitsanforderungen erfüllen, wenn Systeme neben Menschen betrieben werden. TÜV Rheinland identifiziert ISO 10218-1/2:2025, IEC 61508 und IEC 62443 als relevante Rahmenwerke für autonome Inspektionsplattformen. Mobile autonome Plattformen unterliegen in Nordamerika auch Sicherheitsanforderungen für kollaborative Roboter. Betreiber müssen validieren, wie der Roboter seine Umgebung wahrnimmt, wie er sicher ausfällt und wie er Cyberrisiken widersteht, bevor ein routinemäßiger Einsatz beginnen kann. Diese Überprüfungen können in der Energie-, Chemie- und Halbleiterbranche anspruchsvoller sein, da ein Fehler kritische Prozesse unterbrechen kann. Kleinere Anbieter können die Belastung als besonders schwierig empfinden, wenn ihnen dedizierte Sicherheits- und Regulierungsteams fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert den Umsatz, während die Software-Marge wächstHardware wird voraussichtlich im Jahr 2026 einen Anteil von 51,65 % am Marktanteil für Physische KI im Markt für industrielle Inspektion und robotische Intervention ausmachen, da autonome Plattformen Roboter, Sensoren, Bordcomputer und Kommunikationsausrüstung erfordern. Erstanschaffungen umfassen auch Ausrüstung, die es Robotern ermöglicht, zuverlässig in industriellen Umgebungen zu operieren, die durch Staub, Vibrationen, Hitze oder eingeschränkten Zugang gekennzeichnet sind. Boston Dynamics wird voraussichtlich im Oktober 2026 Spot 5.2 mit dem Gemini-KI-Sichtprüfungsmodul, Gaserkennung für mehr als 20 Verbindungstypen, Vibrationsanalyse und Teilentladungserkennung veröffentlichen. Diese Ergänzungen zeigen, wie eine einzelne Hardware-Plattform durch neue Nutzlasten und Sensorikfähigkeiten zusätzliche Aufgaben unterstützen kann. Hardware wird wichtig bleiben, während Kunden ihre ersten Inspektionsflotten aufbauen. Mit zunehmenden Beschaffungsvolumina werden Käufer Plattformen wahrscheinlich genauer nach nutzbarer Nutzlastkapazität, Wartungsfreundlichkeit und Kompatibilität mit bestehenden Anlagensystemen bewerten.
Software wird voraussichtlich bis 2032 mit einem CAGR von 25,11 % expandieren, da Kunden nach dem Einsatz von Robotern Modell-Nachtraining, Flottenkoordination, Datensatzverwaltung und Inspektionsanalysen benötigen. Honeywell wird voraussichtlich im Oktober 2026 Forge Cognition in Partnerschaft mit NVIDIA und Dell einführen und hat angegeben, dass die Plattform Daten von mehr als 300.000 Industriestandorten verarbeiten wird. Honeywell erwartet auch, dass die Plattform das Alarmvolumen um 90 % reduziert und durch KI-gesteuerte Anomaliepriorisierung 10 % Energieeinsparungen erzielt. Diese Fähigkeiten verlagern einen Teil des Wertangebots hin zu Software, die Erkenntnisse priorisiert und sie mit operativen Entscheidungen verknüpft. Dienstleistungen bleiben relevant, da Betreiber Unterstützung bei Installation, Mitarbeiterschulung, Datenvorbereitung und laufendem Systemmanagement benötigen. Der Komponentenmix kombiniert daher hohe anfängliche Ausrüstungsausgaben mit wiederkehrenden Software- und Serviceanforderungen über den gesamten Einsatzlebenszyklus.

Nach Interventionstyp:
Aktive Manipulation schließt die Lücke zwischen Inspektion und AktionReine Inspektionseinsätze werden voraussichtlich im Jahr 2026 einen Anteil von 32,76 % an der Marktgröße für Physische KI für industrielle Inspektion und robotische Intervention ausmachen und bleiben der typische Ausgangspunkt für neue Nutzer. Diese Einsätze ermöglichen es Betreibern, visuelle, thermische, akustische oder gasbezogene Beobachtungen zu sammeln, während menschliche Teams die Verantwortung für physische Reparaturen behalten. Dieser Ansatz gibt Standorten Zeit, die Zuverlässigkeit von Alarmen zu bewerten, bevor Maschinen mehr Autorität übertragen wird. Eine für 2026 erwartete MDPI-Studie soll berichten, dass KI-Inspektionssysteme in kontrollierten Umgebungen eine Genauigkeit von über 95 % und auf Prototypenebene eine Genauigkeit von 77 % erreichen. Der Unterschied zwischen diesen Einstellungen erklärt, warum viele Käufer einen schrittweisen Übergang von der Beobachtung zur Aktion bevorzugen. Nur-Inspektionssysteme können auch die Datensätze generieren, die benötigt werden, um Aufgaben zu identifizieren, die für eine spätere Automatisierung geeignet sind.
Die Manipulation von Ventilen, Türen und Luken wird voraussichtlich bis 2032 mit einem CAGR von 26,98 % expandieren, da Nutzer Erkennungsfähigkeiten mit definierten physischen Reaktionen verbinden. Diese Kategorie ist relevant, wo Roboter Routineaktionen ausführen können, ohne Arbeitnehmer gefährlichen oder abgelegenen Standorten auszusetzen. ANYbotics gibt an, dass Shift Anomaliebefunde mit Enterprise-Asset-Management-Systemen verknüpfen und Interventionsarbeitsaufträge generieren kann. Diese Integration kann die Zeit zwischen einem Inspektionsbefund und der Übermittlung einer klaren Aufgabe an ein Instandhaltungsteam verkürzen. Flüssigkeitsbeprobung, Reinigung und kleinere Geräteanpassungen stellen zusätzliche Interventionsoptionen dar, die den Umfang verfügbarer Aufgaben erweitern. Die Einführung wird von der nachgewiesenen Aufgabenzuverlässigkeit, den Standortsicherheitsanforderungen und dem Ausmaß abhängen, in dem Anlagensteuerungen eine robotische Interaktion ermöglichen.
Nach Bereitstellungsmodus:
Hybridarchitektur überbrückt Latenz und SkalierungOn-Premise-Systeme werden voraussichtlich im Jahr 2026 einen Umsatzanteil von 58,98 % ausmachen, was den Bedarf an latenzarmer Verarbeitung und kontrollierter Datenverarbeitung in Öl- und Gas-, Chemie- und Halbleiterbetrieben widerspiegelt. Viele Betreiber ziehen es vor, sensible Prozessdaten nicht über öffentliche Cloud-Dienste zu leiten, wenn Roboter zeitkritische Entscheidungen treffen müssen. Eine für 2026 erwartete Springer-Nature-Studie soll eine physisch-digitale Ähnlichkeit von 98,2 % in einem digitalen Zwillingsmodell und eine Verbesserung der Fehlererkennung um 28,4 % berichten. Solche Ergebnisse hängen von einem zeitnahen Datenaustausch zwischen dem Inspektionssystem und dem Betriebsmodell ab. On-Premise-Computing ermöglicht es Betrieben auch, die lokale Kontrolle aufrechtzuerhalten, wenn die Netzwerkkonnektivität begrenzt oder unterbrochen ist. Diese Anforderungen werden die Nachfrage nach Systemen aufrechterhalten, die in Kundenumgebungen installiert sind.
Hybride Bereitstellung wird voraussichtlich bis 2032 mit einem CAGR von 25,76 % wachsen, da sie lokale Reaktionsfähigkeit mit zentralisierter Analyse kombiniert. Der Markt für Physische KI für industrielle Inspektion und robotische Intervention nutzt dieses Modell, wenn Roboter rohe Sensordaten am Edge interpretieren müssen, während Betreiber umfassendere Berichte auf Flottenebene benötigen. Edge-Knoten verarbeiten rohe Sensordatenströme in der Nähe der Anlage, während ausgewählte Inspektionsdatensätze nachfolgende Modellverbesserungen unterstützen. Dieser Ansatz ermöglicht sofortiges Handeln, ohne die umfassenderen Informationen zu verlieren, die für die Überprüfung auf Flottenebene erforderlich sind. Reine Cloud-Systeme bleiben besser für kleinere Standorte oder neuere Betriebe mit weniger Datenverwaltungseinschränkungen geeignet. Die Wahl des Bereitstellungsmodus wird daher von operativem Risiko, Konnektivität, Cybersicherheitsrichtlinien und dem Umfang der Roboterflotte abhängen.
Nach Autonomiegrad:
Überwachte Systeme dominieren, während vollständige Autonomie sich beschleunigtÜberwachte Autonomie wird voraussichtlich im Jahr 2026 einen Umsatzanteil von 35,77 % ausmachen und stellt das am weitesten verbreitete Betriebsmodell für Unternehmenseinsätze dar. Bei diesem Modell überprüft oder übersteuert ein menschlicher Bediener automatisierte Befunde, bevor das System eine folgenreiche Aktion ausführt. Dieser Ansatz verbessert die Arbeitseffizienz und bewahrt gleichzeitig die menschliche Verantwortung für komplexe Entscheidungen und sicherheitskritische Ausnahmen. Eine für 2025 erwartete Überprüfung in Frontiers in Mechanical Engineering soll überwachte Autonomie als eine Übergangsphase hin zu unabhängigeren Instandhaltungsoperationen charakterisieren. Der Ansatz ist besonders geeignet für Standorte, die Vertrauen in das Roboterverhalten und Instandhaltungsabläufe aufbauen. Er kann auch die frühe Einführung vereinfachen, wo interne Richtlinien eine sichtbare menschliche Aufsicht erfordern.
Vollautonome Systeme werden voraussichtlich bis 2032 mit einem CAGR von 26,32 % expandieren, da lokale Modelle schneller und leistungsfähiger werden. Eine für 2025 erwartete Studie in Sensors soll berichten, dass bidirektionale LSTM-Edge-Modelle die Inferenzlatenz von 15 Millisekunden auf 5 Millisekunden reduzieren und den Energieverbrauch um 22 % senken. Schnellere lokale Entscheidungsfindung kann den Bedarf an kontinuierlicher Bestätigung reduzieren, wenn Betriebsbedingungen gut verstanden sind. Ferngesteuerte und halbautonome Systeme werden weiterhin Betrieben dienen, bei denen Netzwerkbedingungen, Aufgabenkomplexität oder Sicherheitsanforderungen eine menschliche Beteiligung erfordern. Vollständige Autonomie wird am glaubwürdigsten für wiederholbare Aufgaben mit einem klar definierten Betriebsrahmen und einer bewährten Sicherheitsreaktion sein. Der Übergang wird in verschiedenen Branchen unterschiedlich schnell verlaufen, da jeder Betrieb seine eigene Toleranz für operatives Risiko hat.
Nach Endnutzerbranche:
Öl und Gas führt, während die Elektronikhersteller aufholenÖl und Gas werden voraussichtlich im Jahr 2026 einen Umsatzanteil von 21,31 % ausmachen, da Offshore-Plattformen, Pipelines und Verarbeitungsanlagen Inspektionen in gefährlichen und abgelegenen Umgebungen erfordern. Der Markt für Physische KI für industrielle Inspektion und robotische Intervention unterstützt diesen Sektor, indem er den Bedarf an Personal in explosionsgefährdeten Bereichen oder häufigen Reisen zu schwer zugänglichen Anlagen reduziert. ANYbotics wird voraussichtlich im März 2026 ANYmal D an Equinors Northern-Lights-Anlage zur Kohlenstoffabscheidung und -speicherung einsetzen. ExRobotics hat auch einen geplanten Einsatz mit Pluspetrol in Peru für autonome Inspektion angekündigt. Diese Projekte zeigen, dass Energieinfrastruktur eine praktische Umgebung für frühe operative Einsätze bietet. Automobil-, Luft- und Raumfahrt- sowie Chemiebetriebe werden die Nachfrage von Standorten hinzufügen, die ebenfalls einen hohen Wert auf Anlagenzuverlässigkeit und Arbeitssicherheit legen.
Elektronik-, Halbleiter- und Batterieherstellung werden voraussichtlich bis 2032 mit einem CAGR von 25,14 % expandieren, da Hersteller schnellere und konsistentere Qualitätsinspektionen anstreben. Das südkoreanische Ministerium für Handel, Industrie und Ressourcen wird voraussichtlich im Februar 2026 berichten, dass KI-gestützte robotische Inspektion die Produktionszykluszeit für Halbleiter bei Shinhan Diamond um 33 % reduziert hat. Das Ministerium wird auch voraussichtlich eine Reduzierung der Inspektionszeit für Elektrofahrzeugbatterien um 90 % bei Asan Sungwoo Hitech berichten. Intel Foundry wird voraussichtlich im Jahr 2025 seinen proprietären Chip-Roboter in Fertigungsanlagen einsetzen, um 16 Arten von visuellen, thermischen und akustischen Inspektionen durchzuführen. Diese Fertigungsumgebungen belohnen genaue Erkennung, da Defekte zu Materialverlusten, Nacharbeit und Unterbrechungen eng koordinierter Produktionspläne führen können. Investitionen werden sich wahrscheinlich auf Systeme konzentrieren, die wechselnde Produkte inspizieren können, ohne Produktionslinien zu verlangsamen.
Geografische Analyse
Der asiatisch-pazifische Raum wird voraussichtlich im Jahr 2026 einen Anteil von 27,18 % am Markt für Physische KI für industrielle Inspektion und robotische Intervention halten, unterstützt durch große Fertigungsbasen in China, Japan, Südkorea und Südostasien. Die Region kombiniert starke Roboterlieferfähigkeiten mit einer großen Basis an Elektronik-, Automobil- und Industrieproduktionsanlagen. Laut NEDO wird Japan voraussichtlich sein KI-multimodales Basismodellprogramm für 2026–2030 starten und im Juni 2026 die Robot Solutions Challenge ausrichten. Die Challenge wird industrielle Inspektionsanwendungen identifizieren, die die Fertigungsflexibilität und -qualität verbessern können. Laut dem südkoreanischen Ministerium für Handel, Industrie und Ressourcen deuten die gemeldeten Ergebnisse bei der Halbleiter- und Batterieinspektion in Südkorea auch auf Bereiche hin, in denen sich die regionale Nachfrage wahrscheinlich entwickeln wird. Folglich stellt der asiatisch-pazifische Raum einen wichtigen Knotenpunkt sowohl für die Plattformentwicklung als auch für den Einsatz bei Großkunden dar.
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 26,74 % expandieren, angetrieben durch Fabrikinvestitionen, den Ausbau von Halbleiterkapazitäten und technischen Arbeitskräftemangel. Das U.S. Special Competitive Studies Project identifizierte autonome Inspektion als eine strategische Reaktion auf Engpässe in der Industriebelegschaft. NVIDIA Investor Relations gibt an, dass NVIDIA voraussichtlich im Januar 2026 Cosmos-Basismodelle und das Jetson Thor T4000-Modul einführen wird, wodurch die Rechenoptionen für Robotikhersteller erweitert werden. Honeywells Forge Cognition spiegelt laut Honeywell auch die Rolle etablierter Industriesoftwareanbieter in der Region wider. Der nordamerikanische Markt für Physische KI für industrielle Inspektion und robotische Intervention profitiert von einer Kombination aus Technologieanbietern, Industriekunden und der Notwendigkeit, die Produktion trotz begrenzter Fachkräfte aufrechtzuerhalten. Die Region wird wahrscheinlich Einsätze bevorzugen, die sich in bestehende Automatisierungs- und Instandhaltungssoftware integrieren lassen.
Europa hält eine bedeutende Position, angeführt von Deutschland, Skandinavien und dem Vereinigten Königreich, wo industrielle Automatisierung, Energieanlagen und strenge Fertigungsqualitätsanforderungen die Einführung unterstützen. Das Fraunhofer IMS entwickelt das KIMIPA-Projekt zur Integration von Edge-KI-Inspektionssystemen mit den industriellen Protokollen OPC UA und MQTT. Diese Initiative unterstützt die Kompatibilität mit etablierten industriellen Kommunikationsstandards. Sicherheits- und Produkthaftungsanforderungen machen die Einhaltung von Vorschriften auch zu einem wichtigen Kriterium für die Plattformauswahl an europäischen Industriestandorten.
Der Nahe Osten entwickelt sich zu einem Markt für autonome Inspektionsversuche an Kohlenwasserstoffanlagen, wo abgelegene und gefährliche Betriebsumgebungen den Wert der Technologie erhöhen. Südamerika und Afrika befinden sich noch in früheren Phasen der Einführung; Energieprojekte können jedoch praktische Einstiegspunkte bieten, wo Standortbedingungen starke operative Anforderungen schaffen. Die geografische Einführung wird je nach installierter Ausrüstung, Sicherheitsvorschriften, Verfügbarkeit qualifizierter Arbeitskräfte und dem Umfang der Kapitalinvestitionen in industrielle Modernisierungen variieren.
Wettbewerbslandschaft
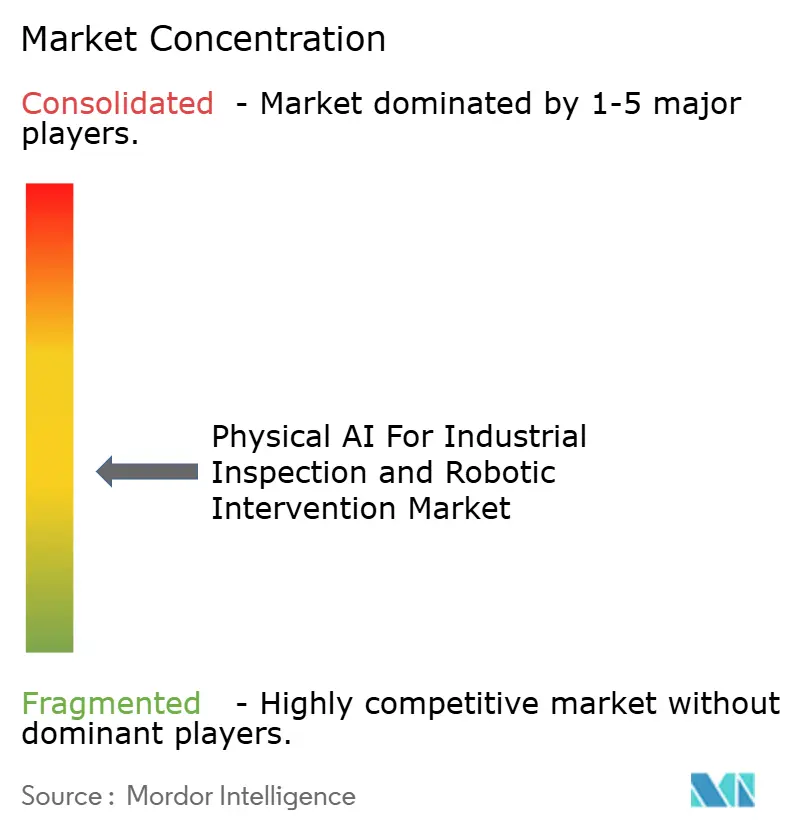
Der Markt für Physische KI für industrielle Inspektion und robotische Intervention umfasst spezialisierte Robotikhersteller, Industrieautomatisierungsunternehmen und Rechenplattformanbieter. ANYbotics, DEEP Robotics und ExRobotics konkurrieren mit größeren Unternehmen, darunter Honeywell, ABB, Siemens und KUKA, in verschiedenen Teilen der Wertschöpfungskette. NVIDIA und Intel stellen Computertechnologien bereit, die robotische Wahrnehmung und lokale Inferenz unterstützen. Kein Unternehmen führt derzeit in den Bereichen Roboterhardware, KI-Software, Asset-Integration und Standortdienstleistungen. Diese fragmentierte Struktur bietet Kunden mehrere Optionen, kann jedoch den Aufwand für die Integration von Produkten verschiedener Anbieter erhöhen. Der Wettbewerb hängt daher von Systemzuverlässigkeit, Sicherheitsgewährleistung, Integrationsfähigkeiten und dem Zugang zu operativen Inspektionsdaten ab.
Unternehmen konzentrieren sich zunehmend auf die Softwareschicht, da sie Roboterbefunde mit Instandhaltungs- und operativen Entscheidungsprozessen verbinden kann. Honeywell plant, Forge Cognition im Oktober 2026 einzuführen, um KI-gesteuerte Anomaliepriorisierung an Industriestandorten zu unterstützen. Boston Dynamics plant, Spot 5.2 im Oktober 2026 mit dem Gemini-Sichtprüfungsmodul, Gaserkennung, Vibrationsanalyse und Teilentladungserkennungsfähigkeiten zu erweitern. KUKA plant, iiQWorks im April 2025 einzuführen, um robotische Inspektionsdaten mit Produktionsqualitäts-Workflows zu verbinden. Diese Entwicklungen zeigen, dass Anbieter Software, Sensorikfähigkeiten und Workflow-Integrationen hinzufügen, um den Wert von Robotikinstallationen nach der Installation zu steigern. Sie erhöhen auch die Bedeutung der Kompatibilität mit Unternehmenssoftware, da Kunden verlangen, dass Inspektionsergebnisse die für die Anlagenwartung verantwortlichen Teams erreichen.
Die Koordination von Multi-Roboter-Flotten bleibt ein aufstrebendes Gebiet, da viele Betriebe unterschiedliche Roboter, Sensoren und Softwaresysteme verwenden. ANYbotics Shift adressiert einen Teil dieser Anforderung durch Integrationen mit Enterprise-Asset-Management-Systemen. Eine gemeinsame Datenstruktur kann es Standorten ermöglichen, Inspektionsdatensätze von verschiedenen Plattformen zu aggregieren. Daten, die durch mehrjährige Einsätze gesammelt wurden, können wertvoll werden, wenn sie ungewöhnliche Bedingungen enthalten, die während Tests schwer zu replizieren sind. Anbieter mit umfangreichen Inspektionsdatensätzen können ihre Modelle schneller verbessern, insbesondere für Anomalieerkennung und Navigation.
Branchenführer im Markt für Physische KI für industrielle Inspektion und robotische Intervention
-
ANYbotics AG
-
DEEP Robotics Co., Ltd.
-
FANUC Corporation
-
ABB Ltd.
-
Boston Dynamics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Physische KI für industrielle Inspektion und robotische Intervention Unternehmen in diesem Bericht
- ABB Ltd.
- ANYbotics AG
- Boston Dynamics, Inc.
- Cognex Corporation
- DEEP Robotics Co., Ltd.
- FANUC Corporation
- General Electric Company
- Honeywell International Inc.
- Intrinsic Innovation LLC
- KUKA AG
- NVIDIA Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Taurob GmbH
- Teradyne, Inc.
- Universal Robots A/S
- Yaskawa Electric Corporation
- ExRobotics B.V.
- Kudan Inc.
- AIVEX Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Physische KI für industrielle Inspektion und robotische Intervention
- Oktober 2026: ANYbotics führte die Shift-Enterprise-Inspektionsverwaltungsplattform ein und verband über 200 aktive Einsätze mit SAP, IBM Maximo, GE Vernova APM und Cognite. Vigier Cement verzeichnete über 33.000 automatisierte Inspektionen und vermied durch die Plattform Instandhaltungskosten in Höhe von 660.000 USD.
- Oktober 2026: Honeywell führte Forge Cognition in Partnerschaft mit NVIDIA und Dell ein, verarbeitete Daten von über 300.000 Industriestandorten und erzielte eine Reduzierung des Alarmvolumens um 90 % sowie eine Energieeinsparung von 10 % durch KI-gesteuerte Anomaliepriorisierung.
- Oktober 2026: Boston Dynamics veröffentlichte Spot 5.2 mit dem Gemini-KI-Sichtprüfungsmodul, Gaserkennung für über 20 Verbindungstypen, Vibrationsanalyse und Teilentladungserkennung und erweiterte damit Spots autonome Inspektionsfähigkeit über industrielle Gefahrentypen hinweg erheblich.
- März 2026: ANYbotics setzte ANYmal D an Equinors Northern-Lights-Anlage zur Kohlenstoffabscheidung und -speicherung ein und erweiterte damit die physische KI-Inspektion auf Offshore-CO₂-Infrastruktur, was den Einsatz in abgelegenen, regulierten Energieumgebungen demonstriert.
Globaler Berichtsumfang für den Markt für Physische KI für industrielle Inspektion und robotische Intervention
Der Bericht über den Markt für Physische KI für industrielle Inspektion und robotische Intervention ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Art der robotischen Intervention (Nur-Inspektions- und Datenerfassungsoperationen, Fernvisuelle und thermische Verifikation, Bedienung von Tasten, Schaltern und Bedienpanelen sowie Manipulation von Ventilen, Türen und Luken), Bereitstellungsmodus (Cloud, On-Premise und Hybrid), Autonomiegrad (Unterstützter Betrieb, Überwachte Autonomie, Fortgeschrittene adaptive Autonomie und Vollautonome Inspektion und Intervention), Endnutzerbranche (Automobil- und Mobilitätsfertigung, Elektronik-, Halbleiter- und Batterieherstellung, Luft- und Raumfahrt- sowie Verteidigungsfertigung, Öl und Gas sowie Chemie und Petrochemie) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Nur-Inspektions- und Datenerfassungsoperationen |
| Fernvisuelle und thermische Verifikation |
| Bedienung von Tasten, Schaltern und Bedienpanelen |
| Manipulation von Ventilen, Türen und Luken |
| Sonstige Arten robotischer Intervention |
| Cloud |
| On-Premise |
| Hybrid |
| Unterstützter Betrieb |
| Überwachte Autonomie |
| Fortgeschrittene adaptive Autonomie |
| Vollautonome Inspektion und Intervention |
| Automobil- und Mobilitätsfertigung |
| Elektronik-, Halbleiter- und Batterieherstellung |
| Luft- und Raumfahrt- sowie Verteidigungsfertigung |
| Öl und Gas |
| Chemie und Petrochemie |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Art der robotischen Intervention | Nur-Inspektions- und Datenerfassungsoperationen | |
| Fernvisuelle und thermische Verifikation | ||
| Bedienung von Tasten, Schaltern und Bedienpanelen | ||
| Manipulation von Ventilen, Türen und Luken | ||
| Sonstige Arten robotischer Intervention | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premise | ||
| Hybrid | ||
| Nach Autonomiegrad | Unterstützter Betrieb | |
| Überwachte Autonomie | ||
| Fortgeschrittene adaptive Autonomie | ||
| Vollautonome Inspektion und Intervention | ||
| Nach Endnutzerbranche | Automobil- und Mobilitätsfertigung | |
| Elektronik-, Halbleiter- und Batterieherstellung | ||
| Luft- und Raumfahrt- sowie Verteidigungsfertigung | ||
| Öl und Gas | ||
| Chemie und Petrochemie | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Physische KI für industrielle Inspektion und robotische Intervention?
Die Marktgröße für Physische KI für industrielle Inspektion und robotische Intervention beträgt im Jahr 2026 0,86 Milliarden USD und soll bis 2032 bei einem CAGR von 24,34 % einen Wert von 3,21 Milliarden USD erreichen.
Welche Komponente erzielt den höchsten Umsatz?
Hardware führt mit einem Umsatzanteil von 51,65 % im Jahr 2026, da Roboter, Sensorausrüstung, Bordcomputer und Kommunikation erhebliche Anfangsinvestitionen erfordern.
Welches Bereitstellungsmodell expandiert am schnellsten?
Hybride Bereitstellung wird voraussichtlich bis 2032 mit einem CAGR von 25,76 % expandieren, da sie lokale Verarbeitung für sofortige Entscheidungen mit zentralisierter Analyse kombiniert.
Warum nutzen Öl- und Gasunternehmen Systeme mit Physischer KI?
Öl und Gas führt die Endnutzernachfrage mit einem Umsatzanteil von 21,31 % im Jahr 2026 an, da Inspektionen häufig in abgelegenen, gefährlichen oder explosionsgefährdeten Umgebungen stattfinden.
Welche Region expandiert am schnellsten?
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 26,74 % expandieren, unterstützt durch Fertigungsinvestitionen und anhaltenden Mangel an qualifizierten Industriearbeitskräften.
Was begrenzt die breitere Nutzung autonomer industrieller Inspektion?
Komplexe Brownfield-Integration, Sicherheitszertifizierungsarbeit, begrenzte Daten für ungewöhnliche Anomalien sowie Einschränkungen bei Leistung und Konnektivität mobiler Plattformen können die Einführung verlangsamen.