
Tamanho e Participação do Mercado Imobiliário Residencial das Filipinas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
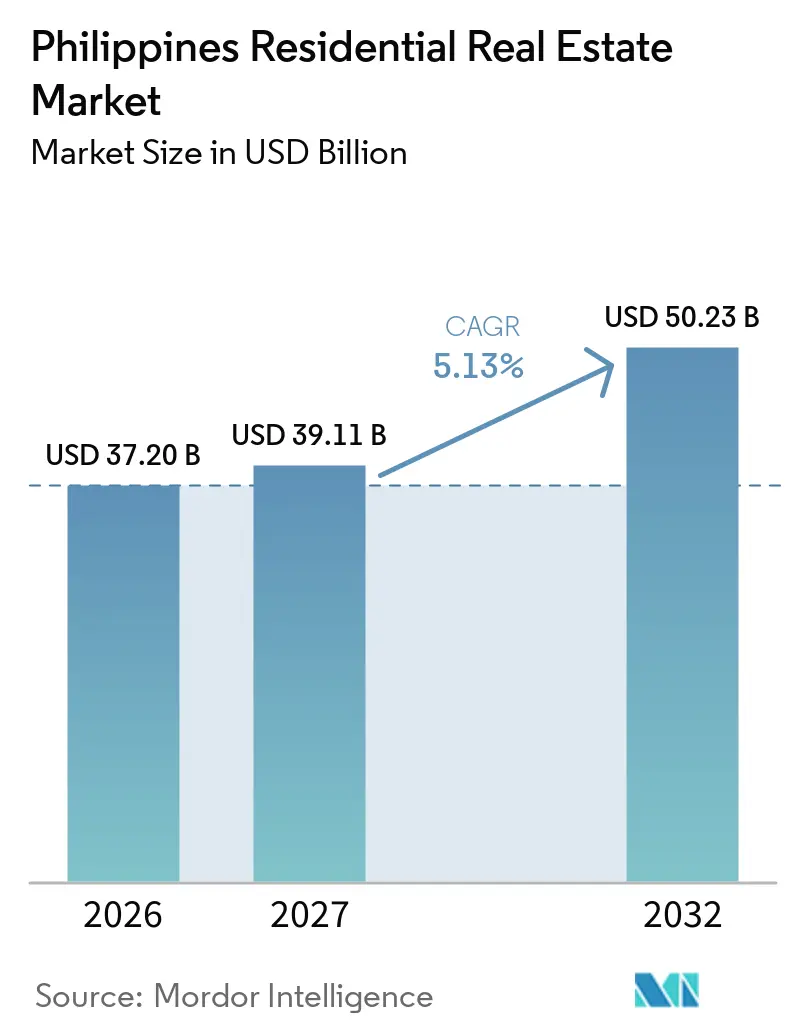
| Tamanho do mercado no ano base (2026) | 37.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 39.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 50.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.13 % |
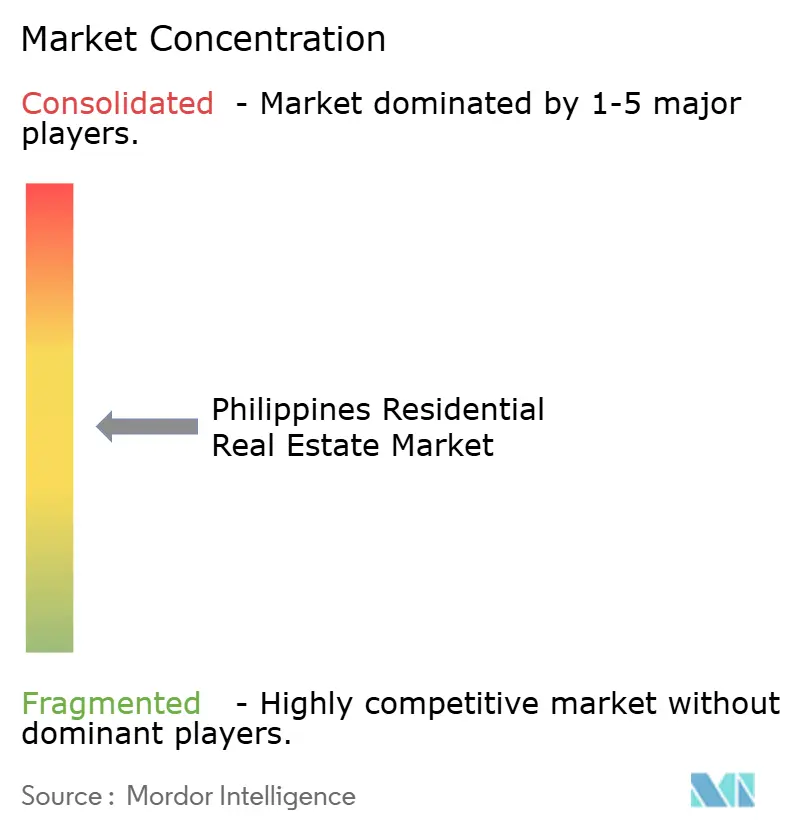
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Residencial das Filipinas por Mordor Intelligence
O tamanho do Mercado Imobiliário Residencial das Filipinas foi avaliado em 37,20 bilhões de USD em 2026 e estima-se que cresça de 39,11 bilhões de USD em 2027 para atingir 50,23 bilhões de USD até 2032, a um CAGR de 5,13% durante o período de previsão (2027-2032).
A entrega de habitação pelo governo e o apoio hipotecário estão direcionando mais demanda para habitações socializadas e econômicas. O mercado imobiliário residencial das Filipinas também está sendo remodelado por novas ligações de transporte e crescimento do emprego fora da Metro Manila. Isso cria oportunidades mais sólidas para incorporadores com terrenos em províncias, produtos acessíveis e acesso a financiamento habitacional. Ao mesmo tempo, o menor poder de compra e o estoque não vendido de condomínios em partes da Metro Manila limitam o ritmo de recuperação no segmento de renda média. O mercado imobiliário residencial das Filipinas apresenta, portanto, condições distintas conforme a localização, a faixa de preço e o formato do imóvel.
Principais Conclusões do Relatório
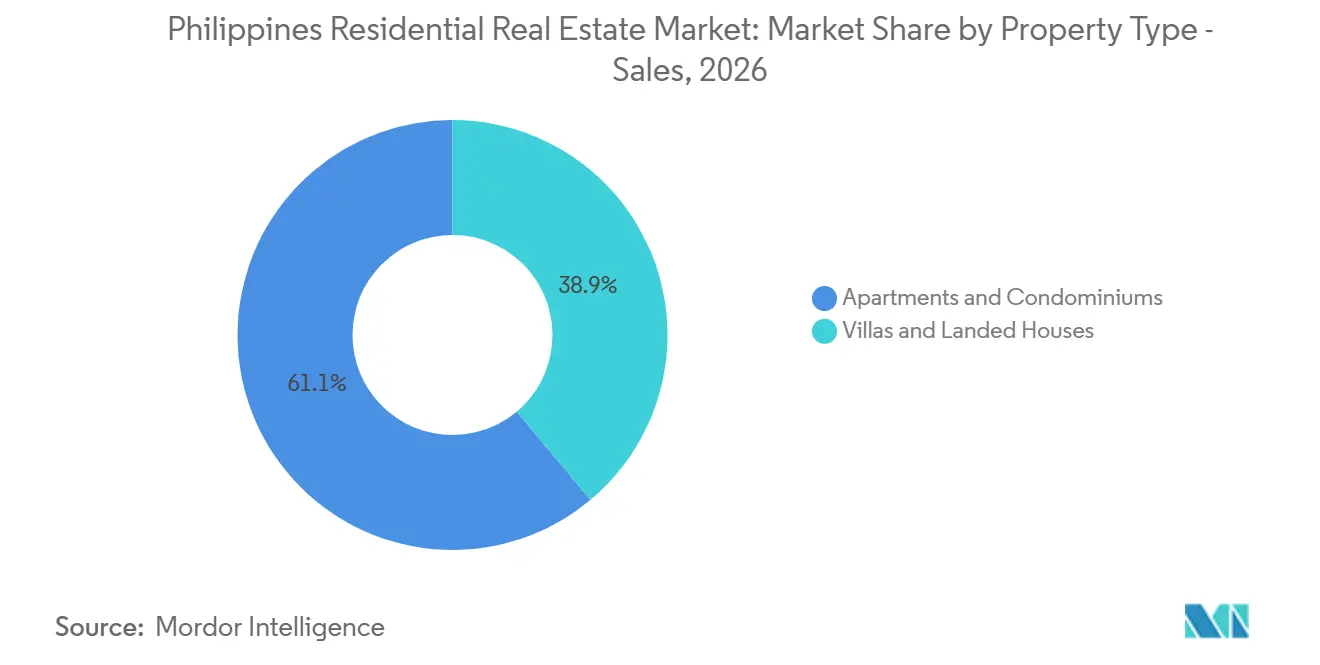
- Por tipo de imóvel em vendas, Apartamentos e Condomínios detinham 61,1% da participação do mercado imobiliário residencial das Filipinas em 2026, enquanto Vilas e Casas em Terreno têm projeção de crescimento a um CAGR de 5,95% até 2032.
- Por faixa de preço em vendas, o Mercado Intermediário detinha 41,1% da participação do mercado imobiliário residencial das Filipinas em 2026, enquanto o segmento Acessível tem projeção de crescimento a um CAGR de 6,11% até 2032.
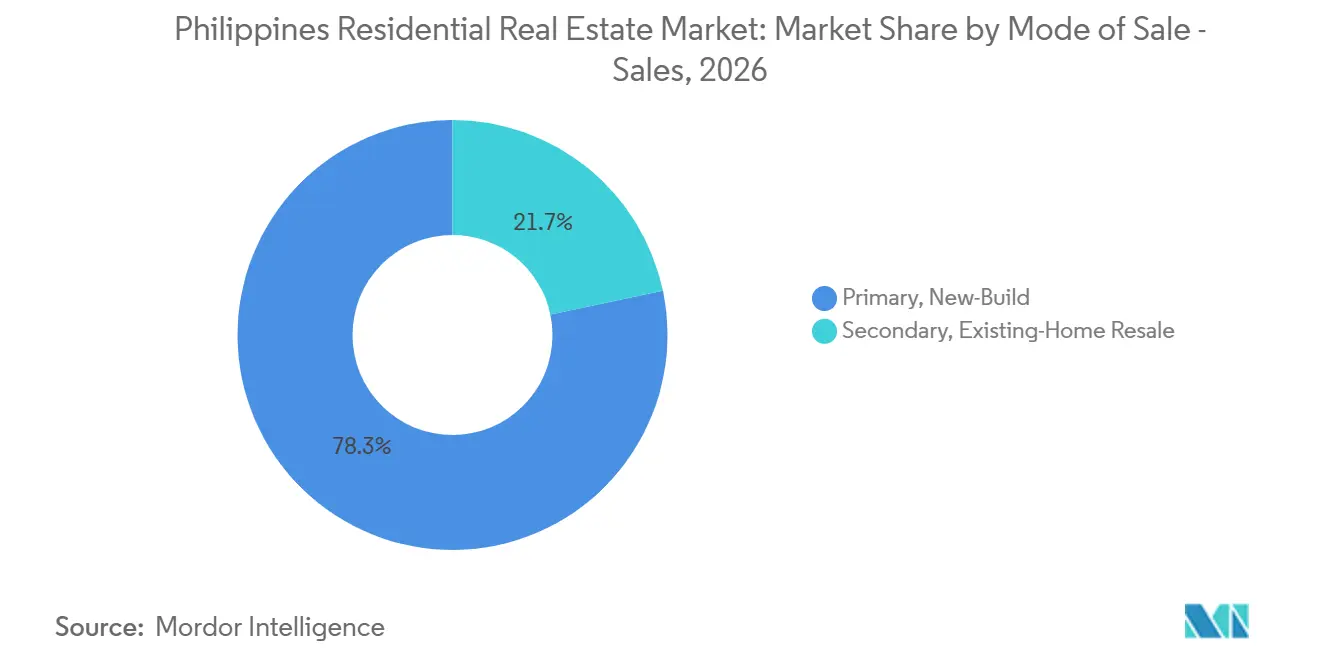
- Por modalidade de venda em vendas, a Construção Nova Primária detinha 78,3% da participação do mercado imobiliário residencial das Filipinas em 2026, enquanto a Revenda Secundária de Imóveis Existentes tem projeção de crescimento a um CAGR de 6,21% até 2032.
- Por região-chave em vendas, a Região da Capital Nacional (NCR) Metro Manila detinha 34,5% da participação do mercado imobiliário residencial das Filipinas em 2026, enquanto Luzon Central tem projeção de crescimento a um CAGR de 6,67% até 2032.
- Por tipo de imóvel em aluguéis, Apartamentos e Condomínios detinham 76,7% da participação do mercado imobiliário residencial das Filipinas em 2026, enquanto Vilas e Casas em Terreno têm projeção de crescimento a um CAGR de 5,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ampliação do Apoio 4PH para Habitação Acessível | +1.1% | Nacional, com entrega concentrada em NCR, Bulacan, Pampanga, Laguna, Batangas, Cavite e Tarlac | Curto prazo (≤ 2 anos) |
| Acesso a Hipotecas pelo Pag-IBIG | +0.9% | Nacional, especialmente em áreas de habitação socializada e econômica em NCR e corredores de crescimento de Luzon | Curto prazo (≤ 2 anos) |
| Infraestrutura de Transporte e Conectividade Suburbana | +0.8% | Luzon Central, Calabarzon, entorno do Aeroporto Internacional Ninoy Aquino, franjas da NCR, Metro Cebu e Davao | Médio prazo (2-4 anos) |
| Expansão de Polos de Emprego Provinciais | +0.7% | Luzon Central, Calabarzon, Metro Cebu e Davao | Médio prazo (2-4 anos) |
| Remessas de Filipinos no Exterior Apoiando o Investimento Habitacional das Famílias | +0.6% | Nacional, especialmente Cavite, Laguna, Batangas, Luzon Central, Cebu, Davao e Iloilo | Curto prazo (≤ 2 anos) |
| Turismo Apoiando a Demanda Residencial Orientada ao Lazer | +0.4% | Batangas, Palawan, Boracay, Bohol, Siargao, Tagaytay e Cebu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programa Expandido 4PH Apoiado pelo Governo Remodelando a Oferta de Habitação Acessível.
O Programa Expandido Pambansang Pabahay para sa Pilipino está direcionando a atividade pública e privada para a habitação socializada. O Departamento de Assentamentos Humanos e Desenvolvimento Urbano reportou 135.758 unidades entregues sob as modalidades do 4PH Expandido até outubro de 2026, e o programa tem como meta 200.000 unidades durante 2026. Mais de 500.000 habitações foram construídas ou financiadas desde o início do programa, com base no Discurso sobre o Estado da Nação de 2026. Incorporadores incluindo Megawide, Filinvest Land, Amaia, Avida e SMDC fazem parte do pipeline de entrega mais amplo descrito na pesquisa fornecida. O orçamento proposto de 19,3 milhões de USD para 2027, em comparação com 603.400 USD em 2026, sinaliza apoio contínuo da política pública para a entrega de habitação[1].
Expansão do Fundo Hipotecário Pag-IBIG Ampliando a Base de Tomadores
Os programas de hipoteca do Pag-IBIG estão apoiando o mercado imobiliário residencial das Filipinas ao ampliar o acesso ao financiamento habitacional formal. As liberações de empréstimos habitacionais atingiram 2,4 bilhões de USD em 2025, em comparação com 2,2 bilhões de USD em 2024. As liberações de empréstimos habitacionais e por atacado atingiram 1,5 bilhão de USD de janeiro a julho de 2026, um aumento de 12% em relação ao ano anterior, enquanto os ativos brutos relacionados à habitação superaram 17,4 bilhões de USD em julho. O fundo elevou o empréstimo habitacional máximo para 172.400 USD por tomador e ofereceu taxas subsidiadas para habitação socializada. Os empréstimos para habitação socializada cresceram 118% em valor e 132% em número de unidades durante o primeiro semestre de 2026, o que sustenta a demanda no segmento de entrada.
Desenvolvimento de Infraestrutura Ancorando a Demanda Residencial Suburbana
O investimento em transporte está expandindo o conjunto de localidades que podem atender trabalhadores vinculados à Metro Manila[2]. O programa Build Better More incluiu 207 Projetos de Infraestrutura Emblemáticos aprovados, avaliados em 178 bilhões de USD em abril de 2025. O trecho Manila-Clark da Ferrovia Comutadora Norte-Sul estava 65% concluído em 2026 e deverá reduzir o tempo de viagem norte-sul de mais de 3 horas por estrada para menos de 1 hora por ferrovia. A CALAX, a CLLEX e o planejado Novo Aeroporto Internacional de Manila também estão melhorando o cenário de investimento para projetos residenciais fora da capital. O mercado imobiliário residencial das Filipinas pode, portanto, se beneficiar da demanda em corredores suburbanos conectados, e não apenas da região central da capital.
Expansão de Polos de Emprego Provinciais Gerando Demanda Habitacional Sustentada
O crescimento do emprego fora da Metro Manila está ampliando a base para habitações ocupadas pelos proprietários em centros provinciais. Pampanga encerrou 2025 com 538.000 metros quadrados de estoque de escritórios e 49.000 metros quadrados de absorção líquida, enquanto sua taxa de vacância melhorou para 16,8% ante 24,6% em 2024. A Zona Franca de Clark e as áreas industriais circundantes estão atraindo empregadores que podem criar necessidades habitacionais locais duradouras. A pesquisa fornecida identifica a demanda de trabalhadores locais na faixa de 51.700 a 120.700 USD como parte importante dessa atividade. Incorporadores incluindo Ayala Land, Megaworld, Rockwell Land, SMDC e Vista Land estabeleceram presença em Luzon Central.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Estoque de Condomínios na Metro Manila | -1.0% | NCR Metro Manila, especialmente Bay Area, Quezon City e Parañaque, com efeitos secundários em Calabarzon | Curto prazo (≤ 2 anos) |
| Poder de Compra das Famílias e Custos de Financiamento | -0.8% | Nacional, mais agudo para compradores de renda média em NCR e grandes centros urbanos | Médio prazo (2-4 anos) |
| Aumento dos Custos de Construção e Desenvolvimento | -0.5% | Nacional, com maior pressão em NCR e Calabarzon | Médio prazo (2-4 anos) |
| Rendimentos de Aluguel Fracos em Submercados Selecionados de Condomínios | -0.3% | Bay Area da NCR Metro Manila, Quezon City, Parañaque, Pasay, Bonifacio Global City e Makati | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Estoque de Condomínios na Metro Manila Restringindo a Recuperação
O estoque não vendido de condomínios na Metro Manila continua sendo uma restrição importante ao mercado imobiliário residencial das Filipinas. A pesquisa fornecida registrou 82.900 unidades não vendidas no segundo trimestre de 2026, incluindo 32.600 habitações prontas para ocupação. As faixas de renda média baixa e acessível concentram grande parte desse estoque pronto, com concentração em Quezon City, Manila, Pasig e Parañaque. Os imóveis premium em Bonifacio Global City e Makati se recuperaram de forma mais expressiva do que outras localidades de condomínios. Esse padrão desigual limita novos lançamentos e pode manter pressão sobre o fluxo de caixa dos incorporadores nos distritos afetados.
Restrições ao Poder de Compra das Famílias e Pressões sobre os Custos de Financiamento
O poder de compra das famílias está limitando a demanda na faixa de habitação de renda média[3]. O Índice de Preços de Imóveis Residenciais registrou crescimento de 0,4% nos preços residenciais em relação ao ano anterior no segundo trimestre de 2026. A taxa de política monetária atingiu 4,75% após um aumento de 25 pontos-base em junho de 2026, enquanto as taxas de empréstimos habitacionais de bancos comerciais variaram de 6,25% a 8,0%. Padrões de crédito mais rígidos e menor demanda por empréstimos reduziram o número de compradores que conseguem obter financiamento. O mercado imobiliário residencial das Filipinas permanece mais acessível para famílias que se qualificam para programas subsidiados do que para compradores que utilizam financiamento bancário convencional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel em Vendas:
Condomínios Lideram e Casas em Terreno Ganham ImpulsoApartamentos e Condomínios detinham 61,1% da participação do mercado imobiliário residencial das Filipinas em vendas em 2026. Sua posição reflete o grande número de projetos verticais na Metro Manila e o papel dos apartamentos na entrega de habitação pública e privada. Os incorporadores continuam a utilizar condomínios para atender localidades onde a terra é escassa e a densidade de emprego é elevada. O segmento também se beneficia do modelo consolidado de pré-venda utilizado em grandes projetos urbanos. No entanto, a concentração de oferta em alguns distritos da capital desacelerou a absorção de vendas. Isso torna o formato importante para o mercado imobiliário residencial das Filipinas, ao mesmo tempo que o expõe aos efeitos do estoque não vendido.
Vilas e Casas em Terreno são o formato de vendas de crescimento mais rápido, com um CAGR projetado de 5,95% até 2032. A absorção de casas e lotes atingiu 89% em Pampanga, 94% em Bulacan e 88% em Tarlac ao final de 2025. A vida em menor densidade, o melhor acesso rodoviário e o desenvolvimento provincial estão sustentando essa demanda. As habitações nessas localidades também podem atender melhor às necessidades de famílias numerosas. Condomínios econômicos e acessíveis com preços entre 31.000 e 61.900 USD representaram 67% da absorção de condomínios na Metro Manila no primeiro semestre de 2026. O mix demonstra que a habitação acessível permanece central, mesmo com compradores considerando cada vez mais opções em terreno.
Por Faixa de Preço em Vendas:
Mercado Intermediário Mantém Escala e Habitações Acessíveis AceleramO Mercado Intermediário representou 41,1% do valor das vendas residenciais em 2026. O segmento abrange imóveis com preços entre 62.100 e 206.900 USD na pesquisa fornecida. Ele conta com pipelines consolidados de incorporadores, demanda secundária madura e posições de terreno em localidades estabelecidas. Essas características sustentam sua escala atual dentro do mercado imobiliário residencial das Filipinas. No entanto, os custos de financiamento mais elevados e o excesso de estoque de condomínios pesam sobre a absorção. Os compradores nessa faixa estão especialmente expostos às condições de financiamento porque têm maior probabilidade de depender de empréstimos bancários convencionais.
A habitação acessível tem projeção de registrar um CAGR de 6,11% até 2032. O 4PH Expandido está aumentando a oferta e o foco de financiamento para habitações abaixo de 62.100 USD. As regras de dezembro de 2025 estabeleceram preços máximos de venda de PHP 950.000 para habitação horizontal socializada e PHP 1,8 milhão para empreendimentos de condomínios socializados, sujeitos às especificações aplicáveis. Os custos de terreno em províncias podem melhorar a viabilidade de oferta de habitações nessa faixa de preço mais baixa. A lei de arrendamento de terreno por 99 anos sancionada em setembro de 2025 pode criar um pool adicional de compradores para habitações de luxo. Isso deixa o mercado imobiliário residencial das Filipinas com impulsionadores de demanda tanto na extremidade inferior quanto em localidades premium selecionadas.
Por Modalidade de Venda em Vendas:
Construção Nova Lidera e Revenda Ganha PesoA Construção Nova Primária respondeu por 78,3% das vendas em 2026. O formato é sustentado por um sistema de pré-venda em que os compradores frequentemente se comprometem de 2 a 4 anos antes da conclusão. Os pagamentos parcelados podem viabilizar as compras antes da entrega do imóvel. Essa abordagem também torna os incorporadores dependentes da confiança dos compradores no momento do lançamento. A pesquisa fornecida indica que 77,6% dos empréstimos imobiliários residenciais no primeiro trimestre de 2026 financiaram novas habitações. As vendas primárias, portanto, permanecem centrais para o mercado imobiliário residencial das Filipinas e seu modelo de financiamento de incorporadores.
A Revenda Secundária de Imóveis Existentes tem projeção de crescimento a um CAGR de 6,21% até 2032. O estoque concluído oferece aos compradores uma alternativa quando novos projetos não são acessíveis. Os imóveis de revenda também podem oferecer ocupação imediata, o que importa para usuários finais e famílias em processo de realocação. As vendas secundárias abrangem habitações anteriormente ocupadas revendidas por proprietários existentes; unidades concluídas vendidas pela primeira vez por incorporadores permanecem dentro da Construção Nova Primária. Isso pode melhorar a liquidez do mercado à medida que o número de habitações concluídas cresce. Um canal de revenda mais profundo pode reduzir a dependência da pré-venda sem eliminar a importância do novo desenvolvimento.
Por Tipo de Imóvel em Aluguel:
Condomínios Ancoram a Oferta e Casas em Terreno CrescemApartamentos e Condomínios responderam por 76,7% do segmento de aluguel em 2026. A participação reflete a concentração do estoque formal de condomínios na Metro Manila, Cebu City e outros grandes centros urbanos. Essas localidades têm a base de inquilinos mais consolidada e o maior estoque de unidades gerenciadas profissionalmente. Os formatos de apartamentos pequenos continuam relevantes para trabalhadores e famílias menores. No entanto, alguns distritos de condomínios enfrentam vacância e menor demanda de investidores. A estrutura de aluguel do mercado imobiliário residencial das Filipinas ainda está, portanto, centrada na habitação vertical urbana.
Vilas e Casas em Terreno têm projeção de crescimento a um CAGR de 5,91% até 2032. O trabalho híbrido sustenta o interesse em áreas de convivência maiores fora dos centros urbanos densos. Famílias de trabalhadores filipinos no exterior que retornam e famílias de expatriados também podem preferir habitações de aluguel de tamanho familiar. Cidades provinciais e corredores suburbanos precisam de empregos e serviços adequados para que essa demanda se aprofunde. Uma maior disponibilidade de habitações de aluguel maiores tornaria as opções para inquilinos mais variadas. A mudança é gradual, mas confere ao setor de aluguel uma base mais ampla além de apartamentos e condomínios.
Análise Geográfica
A NCR Metro Manila detinha 34,5% do valor das vendas em 2026, a maior posição regional no mercado imobiliário residencial das Filipinas. A região continua sendo o principal centro de emprego e residência do país. Condomínios econômicos e acessíveis sustentam a atividade em partes da capital. Comunidades premium em terreno em Alabang, Parañaque e franjas de Taguig atendem a um grupo diferente de compradores. Os distritos de condomínios de mercado intermediário em Quezon City, Pasig e Parañaque continuam enfrentando absorção mais lenta. O Índice de Preços de Imóveis Residenciais registrou crescimento de 6% nos preços de condomínios na NCR no segundo trimestre de 2026.
Luzon Central deve se expandir a um CAGR de 6,67% até 2032, a taxa regional mais rápida na pesquisa fornecida. A Zona Franca de Clark atraiu 1,3 bilhão de USD em novos investimentos no ano de referência citado. O projeto ferroviário Manila-Clark pode tornar Malolos, San Fernando, Angeles e Tarlac City localidades residenciais mais práticas para trabalhadores. Pampanga e Bulacan registraram absorção residencial entre 82% e 86% ao final de 2025. Luzon Central recebeu 570,3 milhões de USD em capital estrangeiro aprovado no primeiro trimestre de 2026, ou 77,6% do total nacional aprovado. Essa base de investimentos pode sustentar a demanda habitacional por meio de empregos diretos e serviços relacionados.
Calabarzon se beneficia de seu papel como a área de transbordamento residencial mais direta para a Metro Manila. A CALAX, a extensão da LRT-1 e as rodovias expressas existentes melhoram o acesso em Cavite, Laguna e Batangas. A absorção de casas e lotes no Sul de Luzon atingiu 94% em meados de 2025. Metro Cebu e Davao também têm compromissos crescentes de desenvolvimento por parte de incorporadores nacionais. A Ayala Land iniciou o empreendimento Ascenda em Davao em outubro de 2025, com investimento planejado de 177,6 milhões de USD. A Cebu Landmasters adquiriu um terreno de 78,8 hectares em Liloan para um township integrado em setembro de 2025.
Cenário Competitivo
O mercado imobiliário residencial das Filipinas é moderadamente concentrado no desenvolvimento premium e de mercado intermediário. Ayala Land, SM Development Corporation e Megaworld possuem amplos bancos de terrenos, marcas sólidas e ampla presença operacional. Sua escala sustenta grandes projetos em múltiplas cidades e faixas de preço. O desenvolvimento acessível e provincial é mais fragmentado. 8990 Holdings, Ovialand, Suntrust Properties e Property Company of Friends competem com as linhas de habitação acessível da Amaia e da SMDC. Essa divisão significa que os grupos nacionais lideram em escala, enquanto especialistas regionais podem competir em nichos habitacionais locais.
As estruturas de fundos de investimento imobiliário (REIT) fortalecem a capacidade dos principais grupos de reciclar capital. A AREIT e a MREIT permitem que seus grupos patrocinadores monetizem ativos comerciais e reapliquem capital em desenvolvimento. A MREIT recebeu aprovação da Comissão de Valores Mobiliários para uma transação de propriedade por ações da Onda 5 no valor de 465,7 milhões de USD em setembro de 2026. A transação envolveu 12 ativos geradores de renda com 303.936 metros quadrados de área bruta locável. Esse tipo de gestão de capital oferece vantagem às empresas que controlam propriedades geradoras de renda de porte significativo. Incorporadores menores têm menor capacidade de replicar essa abordagem de financiamento na mesma escala.
As parcerias japonesas também estão introduzindo novos padrões de design e sustentabilidade em projetos selecionados. A Arthaland e a Mitsui Fudosan firmaram uma joint venture em fevereiro de 2026 para o condomínio Sondris de 37 andares em Makati. A Cebu Landmasters também fez parceria com a NTT UD Asia em um projeto residencial e comercial em Pasig. Tais parcerias podem ajudar incorporadores provinciais a construir reconhecimento em um mercado nacional mais amplo. A abertura mais clara permanece na habitação em terreno de mercado intermediário em cidades menores das Visayas e de Mindanao, onde a economia fundiária pode sustentar projetos acessíveis.
Líderes do Setor Imobiliário Residencial das Filipinas
-
Ayala Land, Inc.
-
SM Development Corporation
-
Megaworld Corporation
-
Filinvest Land, Inc.
-
Robinsons Land Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Residencial das Filipinas Empresas cobertas neste relatório
- Ayala Land, Inc.
- SM Development Corporation
- Megaworld Corporation
- Filinvest Land, Inc.
- Robinsons Land Corporation
- DMCI Homes
- Vista Land and Lifescapes, Inc.
- Century Properties Group Inc.
- Rockwell Land Corporation
- Shang Properties, Inc.
- Federal Land, Inc.
- Cebu Landmasters, Inc.
- Arthaland Corporation
- 8990 Holdings, Inc.
- Ovialand, Inc.
- Sta. Lucia Land, Inc.
- Empire East Land Holdings, Inc.
- Suntrust Properties, Inc.
- Property Company of Friends, Inc.
- Phirst Park Homes, Inc.
Desenvolvimentos industriais recentes em Mercado Imobiliário Residencial das Filipinas
- Setembro de 2026: A Comissão de Valores Mobiliários aprovou a fusão da Century Properties Group Inc. e da PHirst Park Homes Inc., com a Century Properties Group como entidade sobrevivente.
- Agosto de 2026: A Ayala Land Inc. elevou seu orçamento de despesas de capital para 1,0 bilhão de USD ante 862,1 milhões de USD para apoiar a conclusão de projetos estratégicos residenciais e de locação. A Ayala Land anunciou seu primeiro lançamento de projeto residencial no empreendimento Cresendo em Tarlac, direcionado a compradores próximos a grandes projetos de infraestrutura, incluindo a Rodovia Expressa Cavite-Laguna (CALAX), a Extensão Luisita da Rodovia Expressa Subic-Clark-Tarlac (SCTEX) e a futura Ferrovia Comutadora Norte-Sul (NSCR).
- Junho de 2026: O Presidente Marcos destacou que mais de 500.000 habitações foram construídas ou financiadas sob o Programa 4PH Expandido durante seu Discurso sobre o Estado da Nação de 2026. Os ativos brutos relacionados à habitação do Fundo Pag-IBIG superaram 17,4 bilhões de USD em julho de 2026, e as liberações de empréstimos habitacionais e por atacado do fundo cresceram 12% em relação ao ano anterior para 1,5 bilhão de USD de janeiro a julho de 2026.
Escopo do Relatório do Mercado Imobiliário Residencial das Filipinas
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas em Terreno |
| Por Tipo de Imóvel | Apartamentos e Condomínios |
| Vilas e Casas em Terreno |
Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado imobiliário residencial nas Filipinas?
O mercado imobiliário residencial das Filipinas tem projeção de atingir 50,23 bilhões de USD até 2032, expandindo-se a um CAGR de 5,13% a partir de 2027.
Qual formato habitacional tem a maior participação nas Filipinas?
Apartamentos e Condomínios lideraram as vendas com uma participação de 61,1% em 2026.
Qual faixa de preço está crescendo mais rapidamente?
As habitações acessíveis têm projeção de crescimento a um CAGR de 6,11% até 2032.
Por que Luzon Central é importante para os incorporadores habitacionais?
Luzon Central tem previsão de crescimento a um CAGR de 6,67% até 2032, sustentado pelo crescimento ferroviário, industrial e de emprego.
O que está limitando as vendas de condomínios na Metro Manila?
O elevado estoque não vendido de condomínios e as condições de acessibilidade mais rígidas estão reduzindo a absorção de vendas em distritos selecionados da capital.
Como o Pag-IBIG está afetando as aquisições de habitação?
O Pag-IBIG ampliou seu teto máximo de empréstimo para 172.400 USD e continua a apoiar compradores por meio de financiamento habitacional subsidiado.