
Taille et part du marché de l'immobilier résidentiel aux Philippines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 37.20 Milliards de dollars |
| Taille du Marché (2027) | 39.11 Milliards de dollars |
| Taille du Marché (2032) | 50.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.13 % |
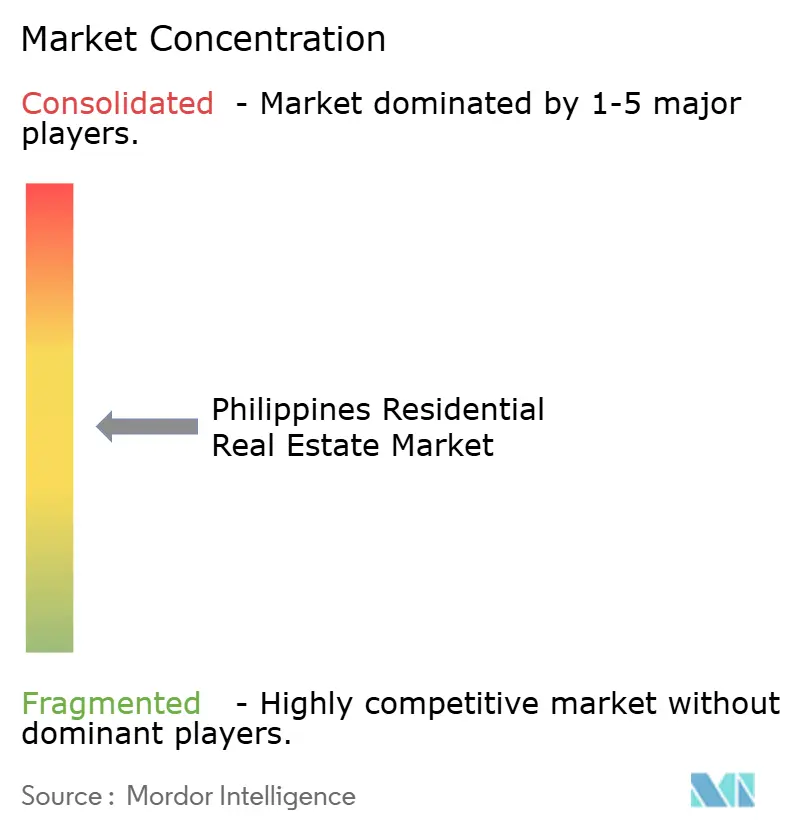
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel aux Philippines par Mordor Intelligence
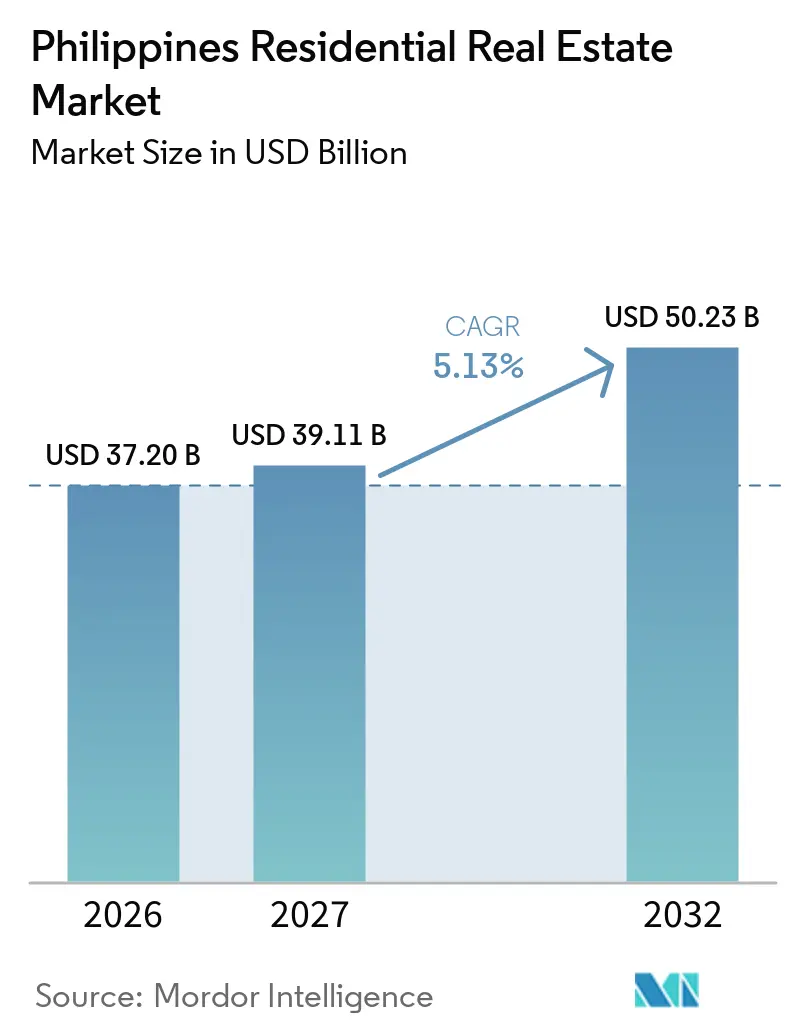
La taille du marché de l'immobilier résidentiel aux Philippines était évaluée à 37,20 milliards USD en 2026 et devrait croître de 39,11 milliards USD en 2027 pour atteindre 50,23 milliards USD d'ici 2032, à un CAGR de 5,13 % durant la période de prévision (2027-2032).
La livraison de logements par l'État et le soutien hypothécaire orientent davantage la demande vers les logements sociaux et économiques. Le marché de l'immobilier résidentiel aux Philippines est également reconfiguré par de nouvelles liaisons de transport et la croissance de l'emploi en dehors de Métro Manille. Cela crée des opportunités plus importantes pour les promoteurs disposant de terrains en province, de produits accessibles et d'un accès au financement du logement. Dans le même temps, la faiblesse du pouvoir d'achat et les stocks de copropriétés invendues dans certaines parties de Métro Manille limitent le rythme de reprise dans le segment des revenus moyens. Le marché de l'immobilier résidentiel aux Philippines présente donc des conditions différentes selon la localisation, le niveau de prix et le format du bien.
Principaux enseignements du rapport
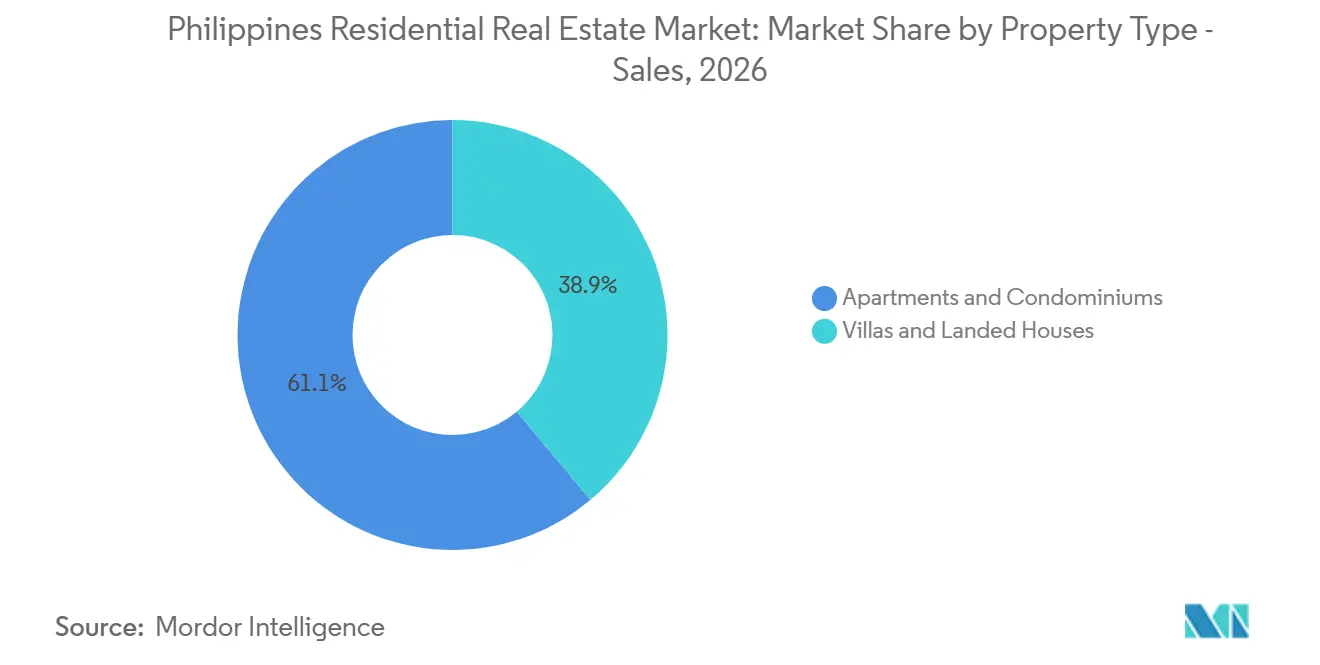
- Par type de bien dans les ventes, les Appartements et Copropriétés détenaient 61,1 % de la part du marché de l'immobilier résidentiel aux Philippines en 2026, tandis que les Villas et Maisons avec Terrain devraient croître à un CAGR de 5,95 % jusqu'en 2032.
- Par tranche de prix dans les ventes, le Milieu de gamme détenait 41,1 % de la part du marché de l'immobilier résidentiel aux Philippines en 2026, tandis que l'Abordable devrait croître à un CAGR de 6,11 % jusqu'en 2032.
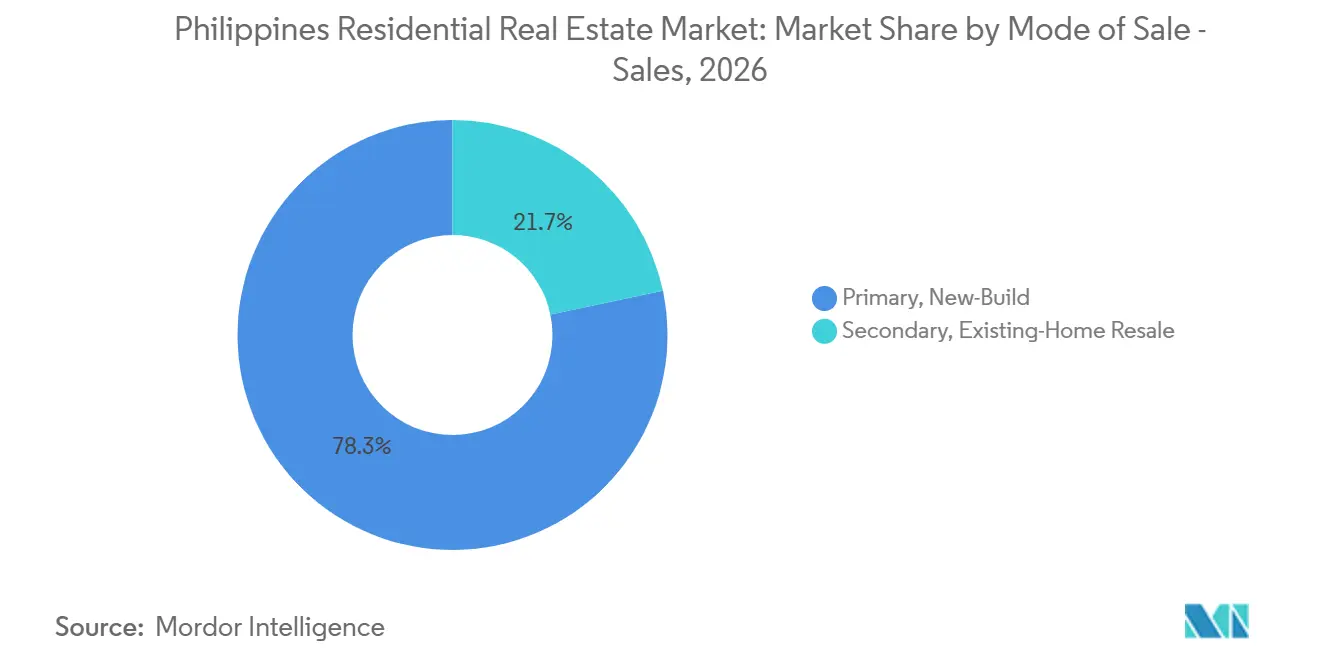
- Par mode de vente dans les ventes, le Neuf en état futur d'achèvement détenait 78,3 % de la part du marché de l'immobilier résidentiel aux Philippines en 2026, tandis que la Revente de logements existants sur le marché secondaire devrait croître à un CAGR de 6,21 % jusqu'en 2032.
- Par région clé dans les ventes, la Région de la Capitale Nationale (RCN) Métro Manille détenait 34,5 % de la part du marché de l'immobilier résidentiel aux Philippines en 2026, tandis que Luzon Central devrait croître à un CAGR de 6,67 % jusqu'en 2032.
- Par type de bien dans les locations, les Appartements et Copropriétés détenaient 76,7 % de la part du marché de l'immobilier résidentiel aux Philippines en 2026, tandis que les Villas et Maisons avec Terrain devraient croître à un CAGR de 5,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement du soutien 4PH pour le logement abordable | +1.1% | National, avec une livraison concentrée dans la RCN, Bulacan, Pampanga, Laguna, Batangas, Cavite et Tarlac | Court terme (≤ 2 ans) |
| Accès aux prêts hypothécaires Pag-IBIG | +0.9% | National, notamment dans les zones de logements sociaux et économiques de la RCN et des corridors de croissance de Luzon | Court terme (≤ 2 ans) |
| Infrastructures de transport et connectivité suburbaine | +0.8% | Luzon Central, Calabarzon, environs de l'aéroport international Ninoy Aquino, périphérie de la RCN, Métro Cebu et Davao | Moyen terme (2-4 ans) |
| Expansion des pôles d'emploi provinciaux | +0.7% | Luzon Central, Calabarzon, Métro Cebu et Davao | Moyen terme (2-4 ans) |
| Envois de fonds des Philippins de l'étranger soutenant l'investissement résidentiel des ménages | +0.6% | National, notamment Cavite, Laguna, Batangas, Luzon Central, Cebu, Davao et Iloilo | Court terme (≤ 2 ans) |
| Le tourisme soutenant la demande résidentielle à vocation de loisirs | +0.4% | Batangas, Palawan, Boracay, Bohol, Siargao, Tagaytay et Cebu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le programme 4PH élargi soutenu par l'État remodèle l'offre de logements abordables.
Le Programme national élargi de logement pour les Philippins (Expanded Pambansang Pabahay para sa Pilipino) oriente l'activité publique et privée vers le logement social. Le Département du développement des établissements humains et de l'urbanisme a signalé 135 758 unités livrées dans le cadre des modalités du 4PH élargi en octobre 2026, et le programme vise 200 000 unités en 2026. Plus de 500 000 logements ont été construits ou financés depuis le lancement du programme, selon le Discours sur l'état de la nation de 2026. Les promoteurs, notamment Megawide, Filinvest Land, Amaia, Avida et SMDC, font partie du pipeline de livraison plus large décrit dans les recherches fournies. Le budget proposé de 19,3 millions USD pour 2027, comparé à 603 400 USD en 2026, témoigne d'un soutien politique continu en faveur de la livraison de logements[1].
L'expansion du programme de prêts hypothécaires Pag-IBIG élargit la base des emprunteurs
Les programmes de prêts hypothécaires Pag-IBIG soutiennent le marché de l'immobilier résidentiel aux Philippines en élargissant l'accès au financement formel du logement. Les décaissements de prêts au logement ont atteint 2,4 milliards USD en 2025, contre 2,2 milliards USD en 2024. Les décaissements de prêts au logement et en gros ont atteint 1,5 milliard USD de janvier à juillet 2026, soit une augmentation de 12 % en glissement annuel, tandis que les actifs bruts liés au logement ont dépassé 17,4 milliards USD en juillet. Le fonds a relevé le plafond maximum du prêt au logement à 172 400 USD par emprunteur et a proposé des taux subventionnés pour le logement social. Les prêts au logement social ont augmenté de 118 % en valeur et de 132 % en nombre d'unités au cours du premier semestre 2026, ce qui soutient la demande au niveau d'entrée de gamme.
Le développement des infrastructures ancre la demande résidentielle suburbaine
L'investissement dans les transports élargit l'ensemble des localisations pouvant servir les travailleurs liés à Métro Manille[2]. Le programme Build Better More comprenait 207 projets d'infrastructure phares approuvés d'une valeur de 178 milliards USD en avril 2025. La section Manille-Clark du chemin de fer de banlieue nord-sud était achevée à 65 % en 2026 et devrait réduire les trajets nord-sud de plus de 3 heures par route à moins d'1 heure par rail. CALAX, CLLEX et le futur Nouvel Aéroport International de Manille améliorent également l'attrait des projets résidentiels en dehors de la capitale. Le marché de l'immobilier résidentiel aux Philippines peut donc bénéficier de la demande dans les corridors suburbains connectés, et pas seulement dans la région centrale de la capitale.
L'expansion des pôles d'emploi provinciaux génère une demande de logements soutenue
La croissance de l'emploi en dehors de Métro Manille élargit la base des logements occupés par leurs propriétaires dans les centres provinciaux. Pampanga a terminé 2025 avec 538 000 mètres carrés de stock de bureaux et 49 000 mètres carrés d'absorption nette, tandis que son taux de vacance s'est amélioré à 16,8 % contre 24,6 % en 2024. La Zone franche de Clark et les zones industrielles environnantes attirent des employeurs susceptibles de créer des besoins durables en logements locaux. Les recherches fournies identifient la demande des travailleurs locaux dans la tranche de 51 700 à 120 700 USD comme une partie importante de cette activité. Des promoteurs tels qu'Ayala Land, Megaworld, Rockwell Land, SMDC et Vista Land ont établi une présence à Luzon Central.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surstock de copropriétés à Métro Manille | -1.0% | RCN Métro Manille, notamment la Bay Area, Quezon City et Parañaque, avec des effets secondaires à Calabarzon | Court terme (≤ 2 ans) |
| Pouvoir d'achat des ménages et coûts de financement | -0.8% | National, le plus aigu pour les acheteurs à revenus moyens dans la RCN et les grands centres urbains | Moyen terme (2-4 ans) |
| Hausse des coûts de construction et de développement | -0.5% | National, avec la plus forte pression dans la RCN et Calabarzon | Moyen terme (2-4 ans) |
| Faiblesse des rendements locatifs dans certains sous-marchés de copropriétés | -0.3% | Bay Area de la RCN Métro Manille, Quezon City, Parañaque, Pasay, Bonifacio Global City et Makati | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le surstock de copropriétés à Métro Manille contraint la reprise
Les stocks de copropriétés invendues à Métro Manille demeurent une contrainte majeure pour le marché de l'immobilier résidentiel aux Philippines. Les recherches fournies ont recensé 82 900 unités invendues au deuxième trimestre 2026, dont 32 600 logements prêts à être occupés. Les segments des revenus moyens inférieurs et abordables détiennent une grande partie de ce stock disponible, concentré à Quezon City, Manille, Pasig et Parañaque. Les logements haut de gamme à Bonifacio Global City et Makati ont connu une reprise plus forte que les autres emplacements de copropriétés. Ce schéma inégal limite les nouveaux lancements et peut maintenir une pression sur la trésorerie des promoteurs dans les districts concernés.
Contraintes sur le pouvoir d'achat des ménages et pressions sur les coûts de financement
Le pouvoir d'achat des ménages limite la demande dans la tranche de logements pour revenus moyens[3]. L'Indice des prix de l'immobilier résidentiel a enregistré une croissance des prix résidentiels de 0,4 % en glissement annuel au deuxième trimestre 2026. Le taux directeur a atteint 4,75 % après une hausse de 25 points de base en juin 2026, tandis que les taux des prêts immobiliers des banques commerciales variaient de 6,25 % à 8,0 %. Le durcissement des critères de crédit et la faiblesse de la demande de prêts ont réduit le nombre d'acheteurs pouvant obtenir un financement. Le marché de l'immobilier résidentiel aux Philippines reste plus accessible aux ménages éligibles aux programmes subventionnés qu'aux acheteurs recourant au financement bancaire standard.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien dans les ventes :
les copropriétés en tête et les maisons avec terrain gagnent en dynamismeLes Appartements et Copropriétés détenaient 61,1 % de la part du marché de l'immobilier résidentiel aux Philippines pour les ventes en 2026. Leur position reflète le grand nombre de projets verticaux à Métro Manille et le rôle des appartements dans la livraison de logements privés et publics. Les promoteurs continuent d'utiliser les copropriétés pour desservir les emplacements où le foncier est rare et la densité d'emploi élevée. Le segment bénéficie également du modèle de prévente établi utilisé dans les grands projets urbains. Pourtant, la concentration de l'offre dans certains districts de la capitale a ralenti l'absorption des ventes. Cela rend ce format important pour le marché de l'immobilier résidentiel aux Philippines, tout en l'exposant aux effets des stocks invendus.
Les Villas et Maisons avec Terrain constituent le format de vente à la croissance la plus rapide, avec un CAGR projeté de 5,95 % jusqu'en 2032. L'absorption des maisons et terrains a atteint 89 % à Pampanga, 94 % à Bulacan et 88 % à Tarlac fin 2025. La vie à faible densité, l'amélioration de l'accès routier et le développement provincial soutiennent cette demande. Les logements dans ces emplacements peuvent également mieux répondre aux besoins des ménages familiaux. Les copropriétés économiques et abordables dont le prix varie de 31 000 à 61 900 USD représentaient 67 % de l'absorption des copropriétés de Métro Manille au premier semestre 2026. La composition montre que le logement accessible reste central, même si les acheteurs envisagent de plus en plus des options avec terrain.
Par tranche de prix dans les ventes :
le Milieu de gamme maintient son échelle et les logements Abordables s'accélèrentLe Milieu de gamme représentait 41,1 % de la valeur des ventes résidentielles en 2026. Le segment couvre les logements dont le prix varie de 62 100 à 206 900 USD dans les recherches fournies. Il dispose de pipelines de promoteurs établis, d'une demande secondaire mature et de positions foncières dans des emplacements établis. Ces caractéristiques soutiennent son échelle actuelle au sein du marché de l'immobilier résidentiel aux Philippines. Cependant, la hausse des coûts d'emprunt et le surstock de copropriétés pèsent sur l'absorption. Les acheteurs dans cette tranche sont particulièrement exposés aux conditions de financement car ils sont plus susceptibles de recourir à des prêts bancaires conventionnels.
Le logement abordable devrait enregistrer un CAGR de 6,11 % jusqu'en 2032. Le 4PH élargi augmente l'offre et la concentration du financement pour les logements en dessous de 62 100 USD. Les règles de décembre 2025 fixent des prix de vente maximaux de 950 000 PHP pour le logement social horizontal et de 1,8 million PHP pour les développements de copropriétés sociales, sous réserve des spécifications applicables. Les coûts fonciers provinciaux peuvent améliorer la faisabilité de l'offre de logements à ce niveau de prix inférieur. La loi sur le bail foncier de 99 ans signée en septembre 2025 pourrait créer un nouveau bassin d'acheteurs pour les logements de luxe. Cela laisse le marché de l'immobilier résidentiel aux Philippines avec des moteurs de demande à la fois à l'extrémité inférieure et dans certains emplacements haut de gamme.
Par mode de vente dans les ventes :
le Neuf en tête et la Revente gagne en importanceLe Neuf en état futur d'achèvement représentait 78,3 % des ventes en 2026. Le format est soutenu par un système de prévente où les acheteurs s'engagent souvent 2 à 4 ans avant l'achèvement. Les paiements échelonnés peuvent rendre les achats possibles avant la livraison d'un logement. Cette approche rend également les promoteurs dépendants de la confiance des acheteurs au moment du lancement. Les recherches fournies indiquent que 77,6 % des prêts immobiliers résidentiels au premier trimestre 2026 ont financé des logements neufs. Les ventes en état futur d'achèvement restent donc au cœur du marché de l'immobilier résidentiel aux Philippines et de son modèle de financement des promoteurs.
La Revente de logements existants sur le marché secondaire devrait croître à un CAGR de 6,21 % jusqu'en 2032. Le stock achevé offre aux acheteurs une alternative lorsque les nouveaux projets ne sont pas abordables. Les logements en revente peuvent également offrir une occupation immédiate, ce qui importe aux utilisateurs finaux et aux ménages en déménagement. Les ventes secondaires couvrent les logements précédemment détenus revendus par des propriétaires existants ; les unités achevées vendues pour la première fois par des promoteurs restent dans la catégorie du Neuf en état futur d'achèvement. Cela pourrait améliorer la liquidité du marché à mesure que le nombre de logements achevés augmente. Un canal de revente plus profond peut réduire la dépendance à la prévente sans éliminer l'importance du nouveau développement.
Par type de bien dans la location :
les copropriétés ancrent l'offre et les maisons avec terrain progressentLes Appartements et Copropriétés représentaient 76,7 % du segment locatif en 2026. Cette part reflète la concentration du stock formel de copropriétés à Métro Manille, Cebu City et d'autres grands centres urbains. Ces emplacements disposent de la base de locataires la plus établie et du plus grand stock d'unités gérées professionnellement. Les petits formats d'appartements restent pertinents pour les travailleurs et les ménages de petite taille. Certains districts de copropriétés font cependant face à des vacances et à une demande des investisseurs plus faible. La structure locative du marché de l'immobilier résidentiel aux Philippines est donc toujours centrée sur le logement vertical urbain.
Les Villas et Maisons avec Terrain devraient croître à un CAGR de 5,91 % jusqu'en 2032. Le travail hybride soutient l'intérêt pour des espaces de vie plus grands en dehors des centres urbains denses. Les ménages de travailleurs philippins de l'étranger de retour au pays et les familles expatriées peuvent également privilégier des logements locatifs de taille familiale. Les villes provinciales et les corridors suburbains ont besoin d'emplois et de services adéquats pour que cette demande se consolide. Une plus grande disponibilité de logements locatifs plus grands diversifierait les options pour les locataires. Le changement est progressif, mais il donne au secteur locatif une base plus large au-delà des appartements et des copropriétés.
Analyse géographique
La RCN Métro Manille détenait 34,5 % de la valeur des ventes en 2026, la plus grande position régionale sur le marché de l'immobilier résidentiel aux Philippines. La région reste le principal centre d'emploi et de résidence du pays. Les copropriétés économiques et abordables soutiennent l'activité dans certaines parties de la capitale. Les communautés résidentielles haut de gamme avec terrain à Alabang, Parañaque et la périphérie de Taguig servent un groupe d'acheteurs différent. Les districts de copropriétés de milieu de gamme à Quezon City, Pasig et Parañaque continuent de faire face à une absorption plus lente. L'Indice des prix de l'immobilier résidentiel a enregistré une croissance des prix des copropriétés de 6 % dans la RCN au deuxième trimestre 2026.
Luzon Central devrait s'étendre à un CAGR de 6,67 % jusqu'en 2032, le taux régional le plus rapide dans les recherches fournies. La Zone franche de Clark a attiré 1,3 milliard USD de nouveaux investissements au cours de l'année de référence citée. Le projet ferroviaire Manille-Clark peut rendre Malolos, San Fernando, Angeles et Tarlac City plus pratiques comme lieux de résidence pour les travailleurs. Pampanga et Bulacan ont enregistré une absorption résidentielle comprise entre 82 % et 86 % fin 2025. Luzon Central a reçu 570,3 millions USD de capitaux étrangers approuvés au premier trimestre 2026, soit 77,6 % du total national approuvé. Cette base d'investissement peut soutenir la demande de logements grâce aux emplois directs et aux services connexes.
Calabarzon bénéficie de son rôle de zone de débordement résidentiel la plus directe pour Métro Manille. CALAX, le prolongement du LRT-1 et les autoroutes existantes améliorent l'accès à travers Cavite, Laguna et Batangas. L'absorption des maisons et terrains dans le sud de Luzon a atteint 94 % à mi-2025. Métro Cebu et Davao ont également des engagements de développement croissants de la part des promoteurs nationaux. Ayala Land a lancé le domaine Ascenda à Davao en octobre 2025, avec un investissement prévu de 177,6 millions USD. Cebu Landmasters a acquis un site de 78,8 hectares à Liloan pour un township intégré en septembre 2025.
Paysage concurrentiel
Le marché de l'immobilier résidentiel aux Philippines est modérément concentré dans le développement haut de gamme et de milieu de gamme. Ayala Land, SM Development Corporation et Megaworld disposent de vastes réserves foncières, de marques solides et d'empreintes opérationnelles étendues. Leur échelle soutient de grands projets dans plusieurs villes et gammes de prix. Le développement abordable et provincial est plus fragmenté. 8990 Holdings, Ovialand, Suntrust Properties et Property Company of Friends sont en concurrence avec les gammes de logements accessibles d'Amaia et de SMDC. Cette division signifie que les groupes nationaux dominent en termes d'échelle, tandis que les spécialistes régionaux peuvent concurrencer dans des niches de logements locaux.
Les structures de fonds de placement immobilier (REIT) renforcent la capacité des grands groupes à recycler le capital. AREIT et MREIT permettent à leurs groupes sponsors de monétiser des actifs commerciaux et de redéployer le capital dans le développement. MREIT a reçu l'approbation de la Commission des valeurs mobilières et des changes pour une transaction d'échange de biens contre des actions de la Vague 5 d'une valeur de 465,7 millions USD en septembre 2026. La transaction portait sur 12 actifs générateurs de revenus avec 303 936 mètres carrés de surface locative brute. Ce type de gestion du capital procure un avantage aux entreprises qui contrôlent d'importants actifs productifs de revenus. Les promoteurs plus petits sont moins en mesure de reproduire cette approche de financement à la même échelle.
Les partenariats japonais apportent également de nouveaux standards de conception et de durabilité dans certains projets sélectionnés. Arthaland et Mitsui Fudosan ont conclu une coentreprise en février 2026 pour la copropriété Sondris de 37 étages à Makati. Cebu Landmasters s'est également associé à NTT UD Asia pour un projet résidentiel et commercial à Pasig. De tels partenariats peuvent aider les promoteurs provinciaux à se faire connaître sur un marché national plus large. L'ouverture la plus claire reste le logement de milieu de gamme avec terrain dans les petites villes des Visayas et de Mindanao, où l'économie foncière peut soutenir des projets accessibles.
Leaders du secteur de l'immobilier résidentiel aux Philippines
-
Ayala Land, Inc.
-
SM Development Corporation
-
Megaworld Corporation
-
Filinvest Land, Inc.
-
Robinsons Land Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier résidentiel aux Philippines Entreprises couvertes dans ce rapport
- Ayala Land, Inc.
- SM Development Corporation
- Megaworld Corporation
- Filinvest Land, Inc.
- Robinsons Land Corporation
- DMCI Homes
- Vista Land and Lifescapes, Inc.
- Century Properties Group Inc.
- Rockwell Land Corporation
- Shang Properties, Inc.
- Federal Land, Inc.
- Cebu Landmasters, Inc.
- Arthaland Corporation
- 8990 Holdings, Inc.
- Ovialand, Inc.
- Sta. Lucia Land, Inc.
- Empire East Land Holdings, Inc.
- Suntrust Properties, Inc.
- Property Company of Friends, Inc.
- Phirst Park Homes, Inc.
Développements industriels récents dans Marché de l'immobilier résidentiel aux Philippines
- Septembre 2026 : La Commission des valeurs mobilières et des changes a approuvé la fusion de Century Properties Group Inc. et PHirst Park Homes Inc., Century Properties Group étant l'entité survivante.
- Août 2026 : Ayala Land Inc. a relevé son budget de dépenses d'investissement à 1,0 milliard USD contre 862,1 millions USD pour soutenir l'achèvement de projets résidentiels et de location stratégiques. Ayala Land a annoncé son premier lancement de projet résidentiel dans le domaine Cresendo à Tarlac, ciblant les acheteurs à proximité des grands projets d'infrastructure, notamment l'Autoroute Cavite-Laguna (CALAX), le Prolongement Luisita de l'Autoroute Subic-Clark-Tarlac (SCTEX) et le futur Chemin de fer de banlieue nord-sud (NSCR).
- Juin 2026 : Le Président Marcos a souligné que plus de 500 000 logements ont été construits ou financés dans le cadre du Programme 4PH élargi lors de son Discours sur l'état de la nation 2026. Les actifs bruts liés au logement du Fonds Pag-IBIG ont dépassé 17,4 milliards USD en juillet 2026, et les décaissements de prêts au logement et en gros du fonds ont augmenté de 12 % en glissement annuel pour atteindre 1,5 milliard USD de janvier à juillet 2026.
Périmètre du rapport sur le marché de l'immobilier résidentiel aux Philippines
Aperçu de la segmentation
| Appartements et Copropriétés |
| Villas et Maisons avec Terrain |
| Par type de bien | Appartements et Copropriétés |
| Villas et Maisons avec Terrain |
Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour l'immobilier résidentiel aux Philippines ?
Le marché de l'immobilier résidentiel aux Philippines devrait atteindre 50,23 milliards USD d'ici 2032, avec une expansion à un CAGR de 5,13 % à partir de 2027.
Quel format de logement détient la plus grande part aux Philippines ?
Les Appartements et Copropriétés ont dominé les ventes avec une part de 61,1 % en 2026.
Quelle tranche de prix connaît la croissance la plus rapide ?
Les logements abordables devraient croître à un CAGR de 6,11 % jusqu'en 2032.
Pourquoi Luzon Central est-il important pour les promoteurs immobiliers ?
Luzon Central devrait croître à un CAGR de 6,67 % jusqu'en 2032, soutenu par la croissance ferroviaire, industrielle et de l'emploi.
Qu'est-ce qui limite les ventes de copropriétés à Métro Manille ?
Les stocks élevés de copropriétés invendues et le durcissement des conditions d'accessibilité financière réduisent l'absorption des ventes dans certains districts de la capitale.
Comment Pag-IBIG affecte-t-il les achats immobiliers ?
Pag-IBIG a relevé son plafond de prêt maximum à 172 400 USD et continue de soutenir les acheteurs grâce au financement subventionné du logement.