
Tamaño y Participación del Mercado Inmobiliario Residencial de Filipinas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
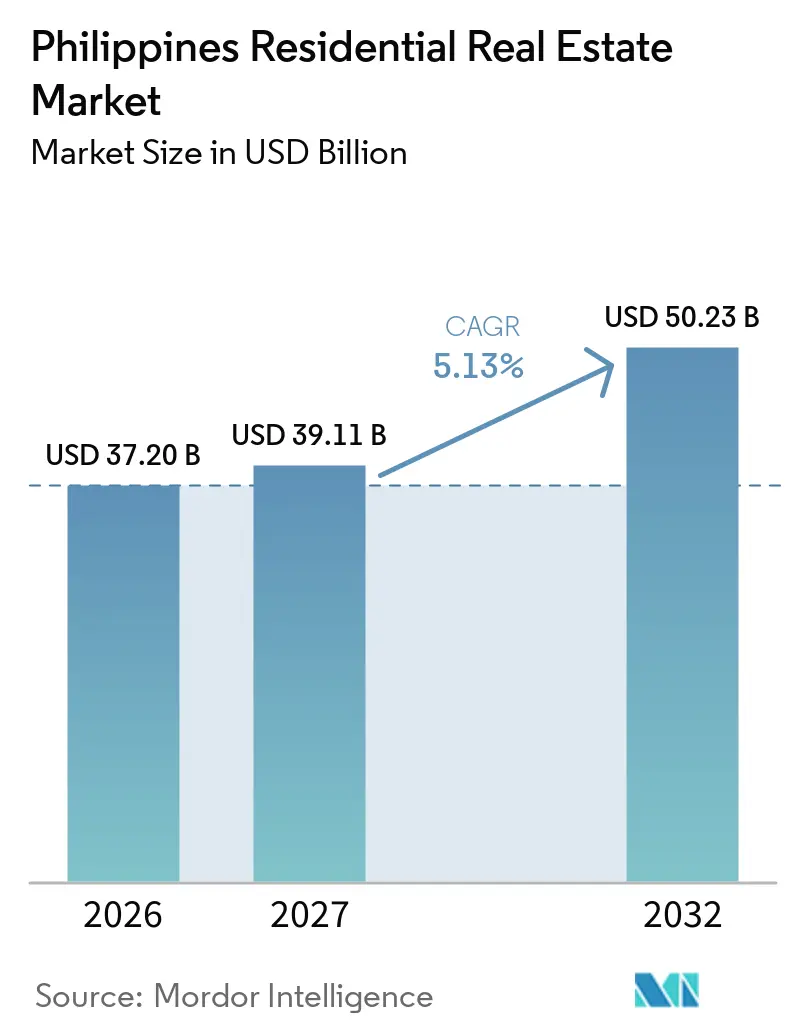
| Tamaño del mercado en el año base (2026) | 37.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 39.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 50.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.13 % |
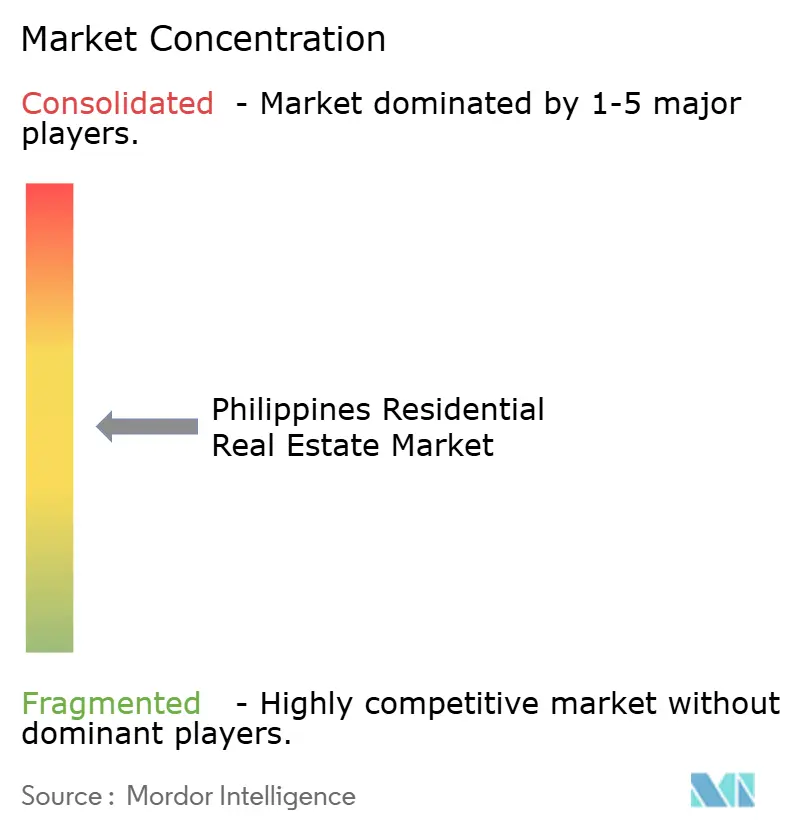
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario Residencial de Filipinas por Mordor Intelligence
El tamaño del Mercado Inmobiliario Residencial de Filipinas fue valorado en 37,20 mil millones de USD en 2026 y se estima que crecerá desde 39,11 mil millones de USD en 2027 hasta alcanzar los 50,23 mil millones de USD para 2032, a una CAGR del 5,13% durante el período de pronóstico (2027-2032).
La entrega de viviendas por parte del gobierno y el apoyo hipotecario están orientando una mayor demanda hacia viviendas socializadas y económicas. El mercado inmobiliario residencial de Filipinas también está siendo reconfigurado por nuevos enlaces de transporte y el crecimiento del empleo fuera de Metro Manila. Esto crea oportunidades más sólidas para los promotores con terrenos en provincias, productos asequibles y acceso a financiamiento habitacional. Al mismo tiempo, el menor poder adquisitivo y el inventario de condominios sin vender en partes de Metro Manila limitan el ritmo de recuperación en el segmento de ingresos medios. El mercado inmobiliario residencial de Filipinas presenta, por tanto, condiciones diferentes según la ubicación, el rango de precio y el formato de propiedad.
Conclusiones Clave del Informe
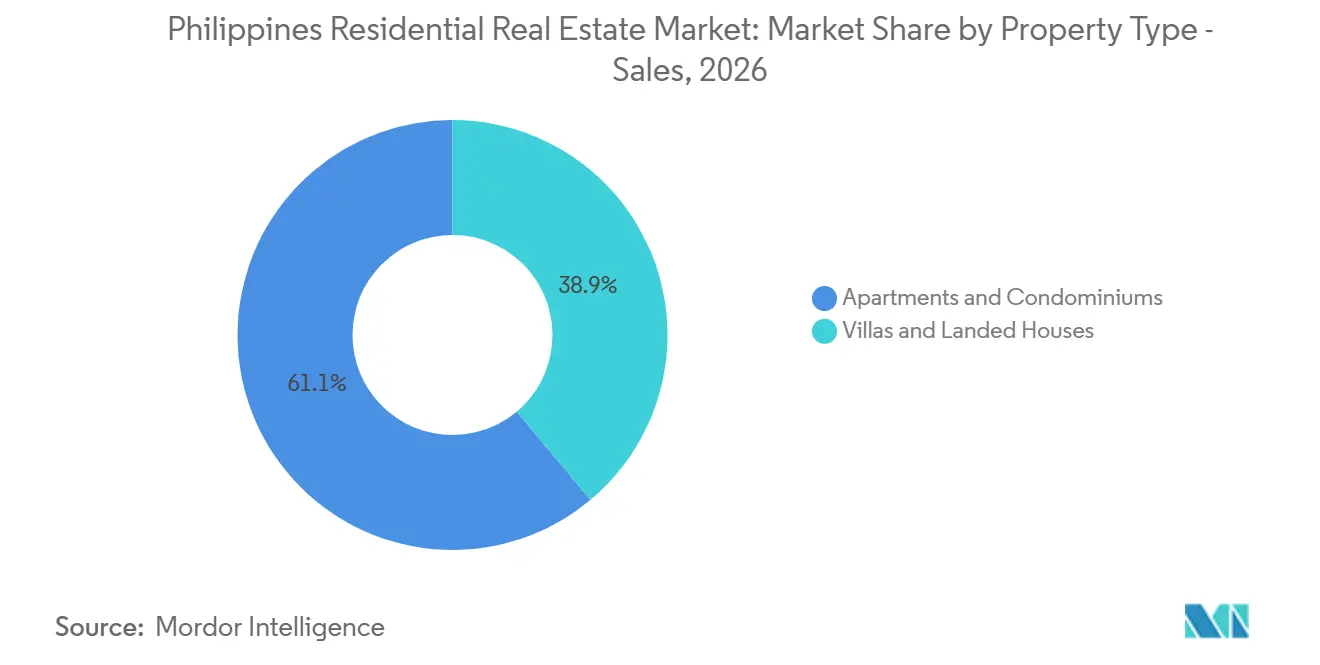
- Por tipo de propiedad en ventas, Apartamentos y Condominios representaron el 61,1% de la participación del mercado inmobiliario residencial de Filipinas en 2026, mientras que se proyecta que Villas y Casas en Terreno crezcan a una CAGR del 5,95% hasta 2032.
- Por banda de precio en ventas, el Mercado Medio representó el 41,1% de la participación del mercado inmobiliario residencial de Filipinas en 2026, mientras que se proyecta que el segmento Asequible crezca a una CAGR del 6,11% hasta 2032.
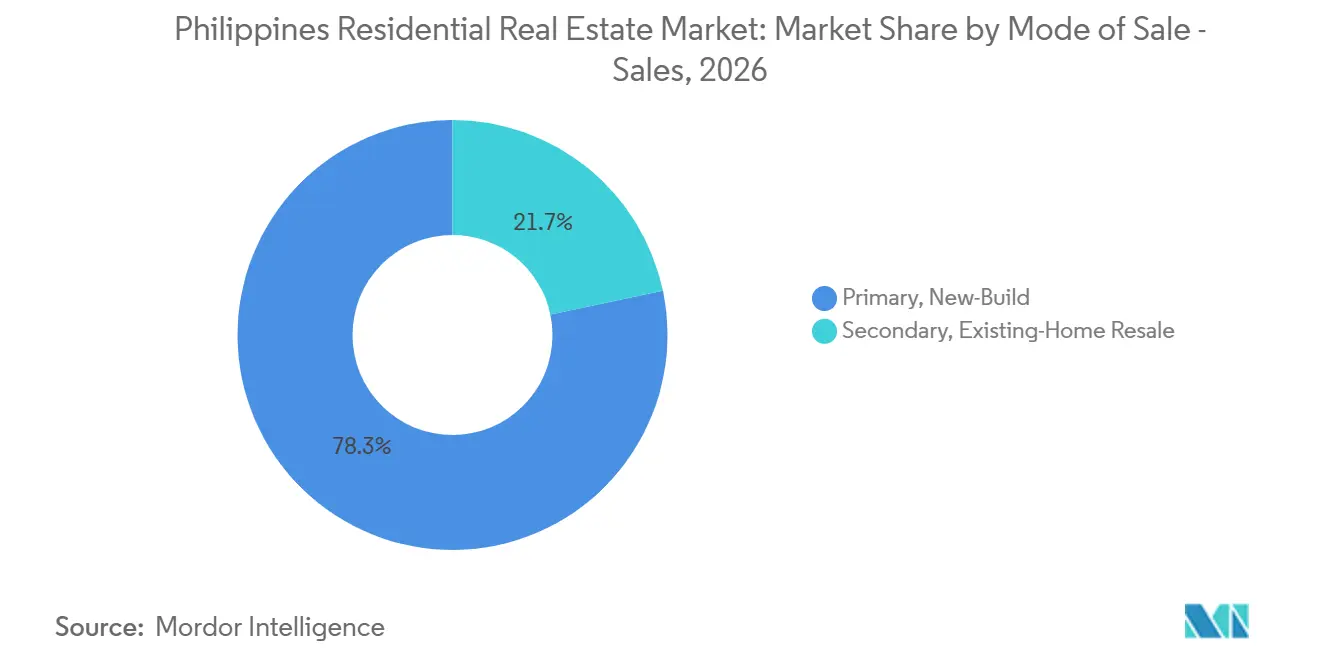
- Por modalidad de venta en ventas, la Nueva Construcción Primaria representó el 78,3% de la participación del mercado inmobiliario residencial de Filipinas en 2026, mientras que se proyecta que la Reventa Secundaria de Vivienda Existente crezca a una CAGR del 6,21% hasta 2032.
- Por región clave en ventas, la Región de la Capital Nacional (RCN) Metro Manila representó el 34,5% de la participación del mercado inmobiliario residencial de Filipinas en 2026, mientras que se proyecta que Luzón Central crezca a una CAGR del 6,67% hasta 2032.
- Por tipo de propiedad en alquileres, Apartamentos y Condominios representaron el 76,7% de la participación del mercado inmobiliario residencial de Filipinas en 2026, mientras que se proyecta que Villas y Casas en Terreno crezcan a una CAGR del 5,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ampliación del Apoyo 4PH para Vivienda Asequible | +1.1% | Nacional, con entrega enfocada en RCN, Bulacan, Pampanga, Laguna, Batangas, Cavite y Tarlac | Corto plazo (≤ 2 años) |
| Acceso a Hipotecas Pag-IBIG | +0.9% | Nacional, especialmente en áreas de vivienda socializada y económica en RCN y corredores de crecimiento de Luzón | Corto plazo (≤ 2 años) |
| Infraestructura de Transporte y Conectividad Suburbana | +0.8% | Luzón Central, Calabarzon, entornos del Aeropuerto Internacional Ninoy Aquino, periferia de RCN, Metro Cebú y Davao | Mediano plazo (2-4 años) |
| Expansión de Centros de Empleo Provinciales | +0.7% | Luzón Central, Calabarzon, Metro Cebú y Davao | Mediano plazo (2-4 años) |
| Remesas de Filipinos en el Exterior que Apoyan la Inversión Habitacional de los Hogares | +0.6% | Nacional, especialmente Cavite, Laguna, Batangas, Luzón Central, Cebú, Davao e Iloilo | Corto plazo (≤ 2 años) |
| Turismo que Apoya la Demanda Residencial Orientada al Ocio | +0.4% | Batangas, Palawan, Boracay, Bohol, Siargao, Tagaytay y Cebú | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Programa Ampliado 4PH Respaldado por el Gobierno Redefine la Oferta de Vivienda Asequible.
El Programa Pambansang Pabahay para sa Pilipino Ampliado está orientando la actividad pública y privada hacia la vivienda socializada. El Departamento de Asentamientos Humanos y Desarrollo Urbano reportó 135.758 unidades entregadas bajo las modalidades del 4PH Ampliado a octubre de 2026, y el programa tiene como objetivo 200.000 unidades durante 2026. Más de 500.000 viviendas han sido construidas o financiadas desde que comenzó el programa, según el Discurso sobre el Estado de la Nación de 2026. Los promotores, incluidos Megawide, Filinvest Land, Amaia, Avida y SMDC, forman parte del proceso de entrega más amplio descrito en la investigación suministrada. El presupuesto propuesto de 19,3 millones de USD para 2027, en comparación con 603.400 USD en 2026, señala el apoyo continuo de la política para la entrega de viviendas[1].
Expansión de Hipotecas del Fondo Pag-IBIG que Amplía la Base de Prestatarios
Los programas hipotecarios del Fondo Pag-IBIG están apoyando el mercado inmobiliario residencial de Filipinas al ampliar el acceso al financiamiento habitacional formal. Los desembolsos de préstamos hipotecarios alcanzaron 2,4 mil millones de USD en 2025, en comparación con 2,2 mil millones de USD en 2024. Los desembolsos de préstamos hipotecarios y mayoristas alcanzaron 1,5 mil millones de USD de enero a julio de 2026, un incremento interanual del 12%, mientras que los activos brutos relacionados con vivienda superaron los 17,4 mil millones de USD en julio. El fondo elevó el préstamo hipotecario máximo a 172.400 USD por prestatario y ofreció tasas subsidiadas para vivienda socializada. Los préstamos para vivienda socializada aumentaron un 118% en valor y un 132% en número de unidades durante el primer semestre de 2026, lo que apoya la demanda en el nivel de entrada.
Desarrollo de Infraestructura que Ancla la Demanda Residencial Suburbana
La inversión en transporte está ampliando el conjunto de ubicaciones que pueden atender a trabajadores vinculados a Metro Manila[2]. El programa Construir Mejor Más incluyó 207 Proyectos de Infraestructura Insignia aprobados valorados en 178 mil millones de USD a abril de 2025. El tramo Manila-Clark del Ferrocarril Conmutador Norte-Sur estaba completo en un 65% en 2026 y se espera que reduzca el tiempo de viaje norte-sur de más de 3 horas por carretera a menos de 1 hora por ferrocarril. CALAX, CLLEX y el proyectado Nuevo Aeropuerto Internacional de Manila también están mejorando el atractivo de inversión para proyectos residenciales fuera de la capital. El mercado inmobiliario residencial de Filipinas puede, por tanto, beneficiarse de la demanda en corredores suburbanos conectados y no solo de la región central de la capital.
Expansión de Centros de Empleo Provinciales que Genera una Demanda Habitacional Sostenida
El crecimiento del empleo fuera de Metro Manila está ampliando la base de viviendas ocupadas por sus propietarios en centros provinciales. Pampanga cerró 2025 con 538.000 metros cuadrados de inventario de oficinas y 49.000 metros cuadrados de absorción neta, mientras que su tasa de vacancia mejoró al 16,8% desde el 24,6% en 2024. La Zona Franca de Clark y las áreas industriales circundantes están atrayendo empleadores que pueden generar necesidades habitacionales locales duraderas. La investigación suministrada identifica la demanda de trabajadores locales en el rango de 51.700 a 120.700 USD como una parte importante de esta actividad. Los promotores, incluidos Ayala Land, Megaworld, Rockwell Land, SMDC y Vista Land, han establecido presencia en Luzón Central.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Inventario de Condominios en Metro Manila | -1.0% | RCN Metro Manila, especialmente la Zona de la Bahía, Quezon City y Parañaque, con efectos secundarios en Calabarzon | Corto plazo (≤ 2 años) |
| Poder Adquisitivo de los Hogares y Costos de Financiamiento | -0.8% | Nacional, más agudo para compradores de ingresos medios en RCN y grandes centros urbanos | Mediano plazo (2-4 años) |
| Aumento de los Costos de Construcción y Desarrollo | -0.5% | Nacional, con mayor presión en RCN y Calabarzon | Mediano plazo (2-4 años) |
| Rendimientos de Alquiler Débiles en Submercados Seleccionados de Condominios | -0.3% | Zona de la Bahía de RCN Metro Manila, Quezon City, Parañaque, Pasay, Bonifacio Global City y Makati | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Exceso de Inventario de Condominios en Metro Manila Limita la Recuperación
El inventario de condominios sin vender en Metro Manila sigue siendo una restricción importante para el mercado inmobiliario residencial de Filipinas. La investigación suministrada registró 82.900 unidades sin vender en el segundo trimestre de 2026, incluidas 32.600 viviendas listas para ocupar. Los segmentos de ingresos medios-bajos y asequibles concentran una gran parte de este inventario listo, concentrado en Quezon City, Manila, Pasig y Parañaque. Las viviendas premium en Bonifacio Global City y Makati se han recuperado con mayor solidez que otras ubicaciones de condominios. Este patrón desigual limita los nuevos lanzamientos y puede mantener presión sobre el flujo de caja de los promotores en los distritos afectados.
Restricciones del Poder Adquisitivo de los Hogares y Presiones por el Costo del Financiamiento
El poder adquisitivo de los hogares está limitando la demanda en el rango de vivienda de ingresos medios[3]. El Índice de Precios de Propiedades Residenciales mostró un crecimiento interanual del 0,4% en los precios residenciales en el segundo trimestre de 2026. La tasa de política monetaria alcanzó el 4,75% tras un incremento de 25 puntos básicos en junio de 2026, mientras que las tasas de préstamos hipotecarios de los bancos comerciales oscilaron entre el 6,25% y el 8,0%. Los estándares crediticios más estrictos y la menor demanda de préstamos han reducido el número de compradores que pueden obtener financiamiento. El mercado inmobiliario residencial de Filipinas sigue siendo más accesible para los hogares que califican para programas subsidiados que para los compradores que utilizan financiamiento bancario estándar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad en Ventas:
Los Condominios Lideran y las Viviendas en Terreno Ganan ImpulsoApartamentos y Condominios representaron el 61,1% de la participación del mercado inmobiliario residencial de Filipinas en ventas en 2026. Su posición refleja el gran número de proyectos verticales en Metro Manila y el papel de los apartamentos en la entrega de viviendas privadas y públicas. Los promotores continúan utilizando condominios para atender ubicaciones donde el suelo es escaso y la densidad de empleo es alta. El segmento también se beneficia del modelo de preventa establecido utilizado en grandes proyectos urbanos. Sin embargo, la concentración de oferta en algunos distritos de la capital ha ralentizado la absorción de ventas. Esto hace que el formato sea importante para el mercado inmobiliario residencial de Filipinas, al tiempo que lo expone a los efectos del inventario sin vender.
Villas y Casas en Terreno son el formato de ventas de más rápido crecimiento, con una CAGR proyectada del 5,95% hasta 2032. La absorción de casas con terreno alcanzó el 89% en Pampanga, el 94% en Bulacan y el 88% en Tarlac a finales de 2025. La vida de menor densidad, el mejor acceso vial y el desarrollo provincial están apoyando esta demanda. Las viviendas en estas ubicaciones también pueden satisfacer mejor las necesidades de los hogares familiares. Los condominios económicos y asequibles con precios desde 31.000 hasta 61.900 USD representaron el 67% de la absorción de condominios en Metro Manila en el primer semestre de 2026. La combinación muestra que la vivienda asequible sigue siendo central incluso cuando los compradores consideran cada vez más las opciones en terreno.
Por Banda de Precio en Ventas:
El Mercado Medio Mantiene Escala y las Viviendas Asequibles se AceleranEl Mercado Medio representó el 41,1% del valor de ventas residenciales en 2026. El segmento abarca viviendas con precios desde 62.100 hasta 206.900 USD según la investigación suministrada. Cuenta con canales de promotores establecidos, demanda secundaria madura y posiciones de terreno en ubicaciones consolidadas. Estas características sustentan su escala actual dentro del mercado inmobiliario residencial de Filipinas. Sin embargo, los mayores costos de endeudamiento y el exceso de inventario de condominios pesan sobre la absorción. Los compradores en este rango están especialmente expuestos a las condiciones de financiamiento porque es más probable que dependan de préstamos bancarios convencionales.
Se proyecta que la vivienda asequible registre una CAGR del 6,11% hasta 2032. El 4PH Ampliado está aumentando la oferta y el enfoque de financiamiento para viviendas por debajo de 62.100 USD. Las normas de diciembre de 2025 establecieron precios máximos de venta de PHP 950.000 para vivienda horizontal socializada y PHP 1,8 millones para desarrollos de condominios socializados, sujetos a las especificaciones aplicables. Los costos de terreno en provincias pueden mejorar la viabilidad de ofrecer viviendas a este nivel de precio más bajo. La ley de arrendamiento de terrenos por 99 años firmada en septiembre de 2025 puede crear un grupo adicional de compradores para viviendas de lujo. Esto deja al mercado inmobiliario residencial de Filipinas con impulsores de demanda tanto en el extremo inferior como en ubicaciones premium seleccionadas.
Por Modalidad de Venta en Ventas:
La Nueva Construcción Lidera y la Reventa Gana PesoLa Nueva Construcción Primaria representó el 78,3% de las ventas en 2026. El formato está respaldado por un sistema de preventa en el que los compradores suelen comprometerse de 2 a 4 años antes de la finalización. Los pagos a plazos pueden hacer posibles las compras antes de que se entregue la vivienda. Este enfoque también hace que los promotores dependan de la confianza del comprador en el momento del lanzamiento. La investigación suministrada indica que el 77,6% de los préstamos inmobiliarios residenciales en el primer trimestre de 2026 financiaron viviendas nuevas. Las ventas primarias siguen siendo, por tanto, centrales para el mercado inmobiliario residencial de Filipinas y su modelo de financiamiento de promotores.
Se proyecta que la Reventa Secundaria de Vivienda Existente crezca a una CAGR del 6,21% hasta 2032. El inventario completado ofrece a los compradores una alternativa cuando los nuevos proyectos no son asequibles. Las viviendas de reventa también pueden ofrecer ocupación inmediata, lo que importa a los usuarios finales y a los hogares que se reubican. Las ventas secundarias abarcan viviendas previamente ocupadas revendidas por propietarios existentes; las unidades completadas vendidas por primera vez por promotores permanecen dentro de la Nueva Construcción Primaria. Esto puede mejorar la liquidez del mercado a medida que crece el número de viviendas completadas. Un canal de reventa más profundo puede reducir la dependencia de la preventa sin eliminar la importancia del nuevo desarrollo.
Por Tipo de Propiedad en Alquiler:
Los Condominios Anclan la Oferta y las Viviendas en Terreno CrecenApartamentos y Condominios representaron el 76,7% del segmento de alquiler en 2026. La participación refleja la concentración de inventario formal de condominios en Metro Manila, Cebú y otros grandes centros urbanos. Estas ubicaciones cuentan con la base de inquilinos más consolidada y el mayor inventario de unidades gestionadas profesionalmente. Los formatos de apartamentos pequeños siguen siendo relevantes para trabajadores y hogares más pequeños. Sin embargo, algunos distritos de condominios enfrentan vacancia y menor demanda de inversores. La estructura de alquiler del mercado inmobiliario residencial de Filipinas sigue, por tanto, centrada en la vivienda vertical urbana.
Se proyecta que Villas y Casas en Terreno crezcan a una CAGR del 5,91% hasta 2032. El trabajo híbrido apoya el interés en espacios de vida más amplios fuera de los centros urbanos densos. Los hogares de trabajadores filipinos en el exterior que regresan y las familias expatriadas también pueden preferir viviendas de alquiler de tamaño familiar. Las ciudades provinciales y los corredores suburbanos necesitan empleos y servicios adecuados para que esta demanda se profundice. Una mayor disponibilidad de viviendas de alquiler más grandes ampliaría las opciones para los inquilinos. El cambio es gradual, pero otorga al sector de alquiler una base más amplia más allá de los apartamentos y condominios.
Análisis Geográfico
La RCN Metro Manila representó el 34,5% del valor de ventas en 2026, la mayor posición regional en el mercado inmobiliario residencial de Filipinas. La región sigue siendo el principal centro de empleo y residencia del país. Los condominios económicos y asequibles apoyan la actividad en partes de la capital. Las comunidades premium en terreno en Alabang, Parañaque y la periferia de Taguig atienden a un grupo de compradores diferente. Los distritos de condominios de mercado medio en Quezon City, Pasig y Parañaque continúan enfrentando una absorción más lenta. El Índice de Precios de Propiedades Residenciales registró un crecimiento del 6% en los precios de condominios en la RCN en el segundo trimestre de 2026.
Se prevé que Luzón Central se expanda a una CAGR del 6,67% hasta 2032, la tasa regional más rápida en la investigación suministrada. La Zona Franca de Clark atrajo 1,3 mil millones de USD en nuevas inversiones en el año de referencia citado. El proyecto ferroviario Manila-Clark puede hacer de Malolos, San Fernando, Angeles y Tarlac City ubicaciones residenciales más prácticas para los trabajadores. Pampanga y Bulacan registraron una absorción residencial de entre el 82% y el 86% a finales de 2025. Luzón Central recibió 570,3 millones de USD en capital extranjero aprobado en el primer trimestre de 2026, equivalente al 77,6% del total nacional aprobado. Esta base de inversión puede apoyar la demanda habitacional a través de empleos directos y servicios relacionados.
Calabarzon se beneficia de su papel como la zona de desbordamiento residencial más directa de Metro Manila. CALAX, la extensión de la LRT-1 y las autopistas existentes mejoran el acceso a través de Cavite, Laguna y Batangas. La absorción de casas con terreno en el sur de Luzón alcanzó el 94% a mediados de 2025. Metro Cebú y Davao también cuentan con compromisos de desarrollo crecientes por parte de promotores nacionales. Ayala Land inició el proyecto Ascenda en Davao en octubre de 2025, con una inversión planificada de 177,6 millones de USD. Cebu Landmasters adquirió un terreno de 78,8 hectáreas en Liloan para un municipio integrado en septiembre de 2025.
Panorama Competitivo
El mercado inmobiliario residencial de Filipinas está moderadamente concentrado en el desarrollo premium y de mercado medio. Ayala Land, SM Development Corporation y Megaworld cuentan con amplias reservas de terreno, marcas sólidas y una amplia huella operativa. Su escala respalda grandes proyectos en múltiples ciudades y rangos de precio. El desarrollo asequible y provincial está más fragmentado. 8990 Holdings, Ovialand, Suntrust Properties y Property Company of Friends compiten con las líneas de vivienda asequible de Amaia y SMDC. Esta división significa que los grupos nacionales lideran en escala, mientras que los especialistas regionales pueden competir en nichos habitacionales locales.
Las estructuras de fideicomiso de inversión inmobiliaria (REIT) fortalecen la capacidad de los principales grupos para reciclar capital. AREIT y MREIT permiten a sus grupos patrocinadores monetizar activos comerciales y redirigir capital hacia el desarrollo. MREIT recibió la aprobación de la Comisión de Valores y Bolsa para una transacción de propiedad por acciones de la Ola 5 por 465,7 millones de USD en septiembre de 2026. La transacción involucró 12 activos generadores de ingresos con 303.936 metros cuadrados de área bruta arrendable. Este tipo de gestión de capital proporciona una ventaja a las empresas que controlan propiedades generadoras de ingresos de considerable tamaño. Los promotores más pequeños tienen menos capacidad para replicar este enfoque de financiamiento a la misma escala.
Las asociaciones japonesas también están introduciendo nuevos estándares de diseño y sostenibilidad en proyectos seleccionados. Arthaland y Mitsui Fudosan establecieron una empresa conjunta en febrero de 2026 para el condominio Sondris de 37 pisos en Makati. Cebu Landmasters también se asoció con NTT UD Asia en un proyecto residencial y comercial en Pasig. Dichas asociaciones pueden ayudar a los promotores provinciales a construir reconocimiento en un mercado nacional más amplio. La apertura más clara sigue siendo la vivienda en terreno de mercado medio en ciudades más pequeñas de Visayas y Mindanao, donde la economía del suelo puede respaldar proyectos accesibles.
Líderes de la Industria Inmobiliaria Residencial de Filipinas
-
Ayala Land, Inc.
-
SM Development Corporation
-
Megaworld Corporation
-
Filinvest Land, Inc.
-
Robinsons Land Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Residencial de Filipinas Empresas cubiertas en este informe
- Ayala Land, Inc.
- SM Development Corporation
- Megaworld Corporation
- Filinvest Land, Inc.
- Robinsons Land Corporation
- DMCI Homes
- Vista Land and Lifescapes, Inc.
- Century Properties Group Inc.
- Rockwell Land Corporation
- Shang Properties, Inc.
- Federal Land, Inc.
- Cebu Landmasters, Inc.
- Arthaland Corporation
- 8990 Holdings, Inc.
- Ovialand, Inc.
- Sta. Lucia Land, Inc.
- Empire East Land Holdings, Inc.
- Suntrust Properties, Inc.
- Property Company of Friends, Inc.
- Phirst Park Homes, Inc.
Desarrollos recientes de la industria en Mercado Inmobiliario Residencial de Filipinas
- Septiembre de 2026: La Comisión de Valores y Bolsa aprobó la fusión de Century Properties Group Inc. y PHirst Park Homes Inc., siendo Century Properties Group la entidad sobreviviente.
- Agosto de 2026: Ayala Land Inc. elevó su presupuesto de gastos de capital a 1,0 mil millones de USD desde 862,1 millones de USD para apoyar la finalización de proyectos estratégicos residenciales y de arrendamiento. Ayala Land anunció su primer lanzamiento de proyecto residencial en el proyecto Cresendo en Tarlac, dirigido a compradores cercanos a importantes proyectos de infraestructura, incluida la Autopista Cavite-Laguna (CALAX), la Extensión Luisita de la Autopista Subic-Clark-Tarlac (SCTEX) y el próximo Ferrocarril Conmutador Norte-Sur (NSCR).
- Junio de 2026: El Presidente Marcos destacó que más de 500.000 viviendas han sido construidas o financiadas bajo el Programa 4PH Ampliado durante su Discurso sobre el Estado de la Nación de 2026. Los activos brutos relacionados con vivienda del Fondo Pag-IBIG superaron los 17,4 mil millones de USD a julio de 2026, y los desembolsos de préstamos hipotecarios y mayoristas del fondo crecieron un 12% interanual hasta 1,5 mil millones de USD de enero a julio de 2026.
Alcance del Informe del Mercado Inmobiliario Residencial de Filipinas
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Por Tipo de Propiedad | Apartamentos y Condominios |
| Villas y Casas en Terreno |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado inmobiliario residencial en Filipinas?
Se proyecta que el mercado inmobiliario residencial de Filipinas alcance los 50,23 mil millones de USD para 2032, expandiéndose a una CAGR del 5,13% desde 2027.
¿Qué formato de vivienda tiene la mayor participación en Filipinas?
Apartamentos y Condominios lideraron las ventas con una participación del 61,1% en 2026.
¿Qué rango de precio está creciendo más rápido?
Se proyecta que las viviendas asequibles crezcan a una CAGR del 6,11% hasta 2032.
¿Por qué es importante Luzón Central para los promotores inmobiliarios?
Se prevé que Luzón Central crezca a una CAGR del 6,67% hasta 2032, impulsada por el crecimiento ferroviario, industrial y del empleo.
¿Qué está limitando las ventas de condominios en Metro Manila?
El elevado inventario de condominios sin vender y las condiciones de asequibilidad más estrictas están reduciendo la absorción de ventas en determinados distritos de la capital.
¿Cómo está afectando el Fondo Pag-IBIG a las compras de vivienda?
El Fondo Pag-IBIG amplió su techo máximo de préstamo a 172.400 USD y continúa apoyando a los compradores a través del financiamiento habitacional subsidiado.