
フィリピン住宅用不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 37.20 十億米ドル |
| 市場規模 (2027) | 39.11 十億米ドル |
| 市場規模 (2032) | 50.23 十億米ドル |
| 成長率 (2027 - 2032) | 5.13 % |
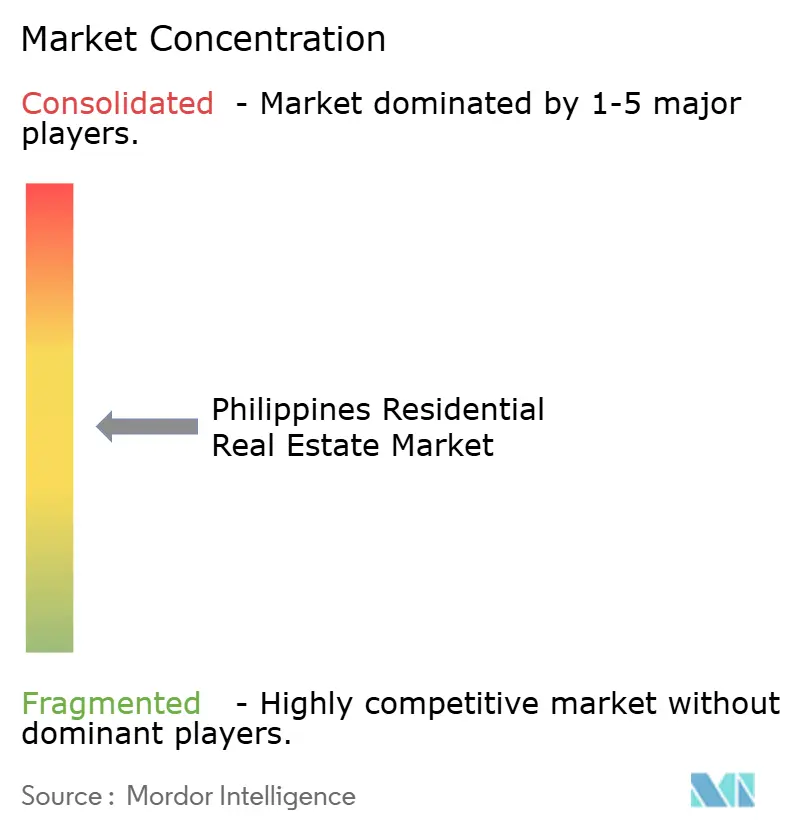
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン住宅用不動産市場分析
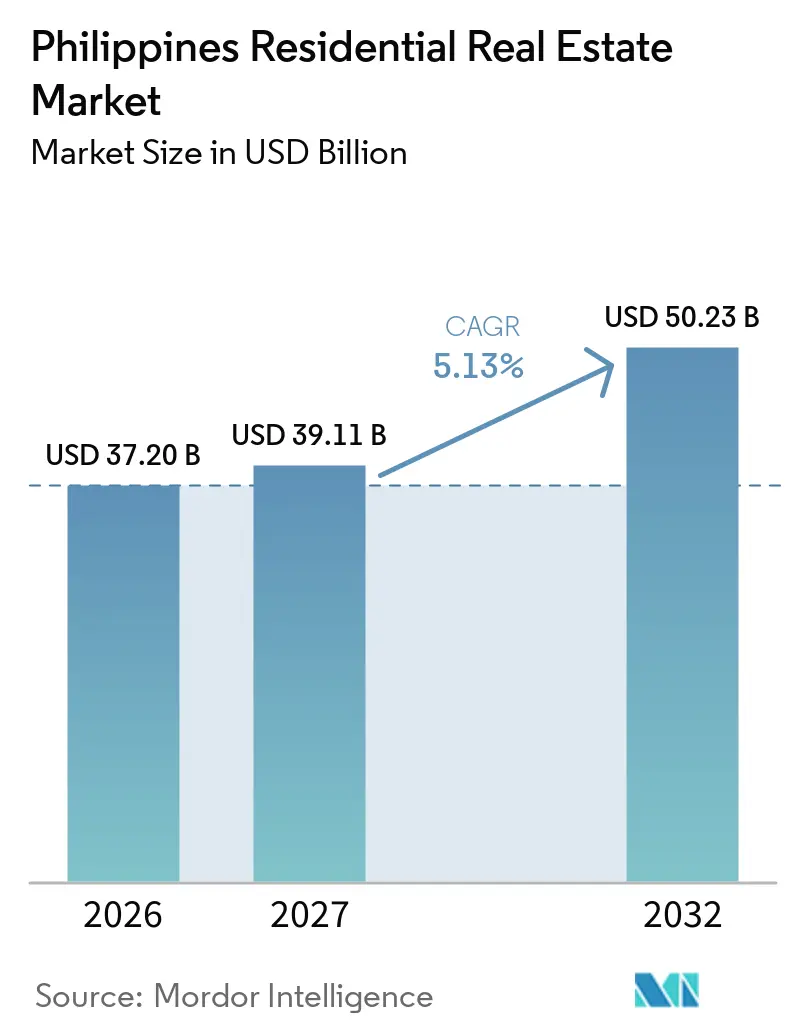
フィリピン住宅用不動産市場規模は2026年に37.20 ビリオン 米ドルと評価され、2027年の39.11 ビリオン 米ドルから2032年には50.23 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5.13%のCAGRで成長する見込みです。
政府の住宅供給および住宅ローン支援により、社会化住宅および経済的住宅への需要がさらに高まっています。フィリピン住宅用不動産市場は、新たな交通インフラの整備とメトロマニラ以外での雇用成長によっても再編されつつあります。これにより、地方の土地、手の届く価格の物件、および住宅融資へのアクセスを持つ開発業者にとって、より強力な機会が生まれています。一方で、購買力の低下とメトロマニラの一部における未販売コンドミニアム在庫が、中間所得層セグメントの回復ペースを制限しています。フィリピン住宅用不動産市場は、立地、価格帯、物件形態によって異なる状況を呈しています。
主要レポートのポイント
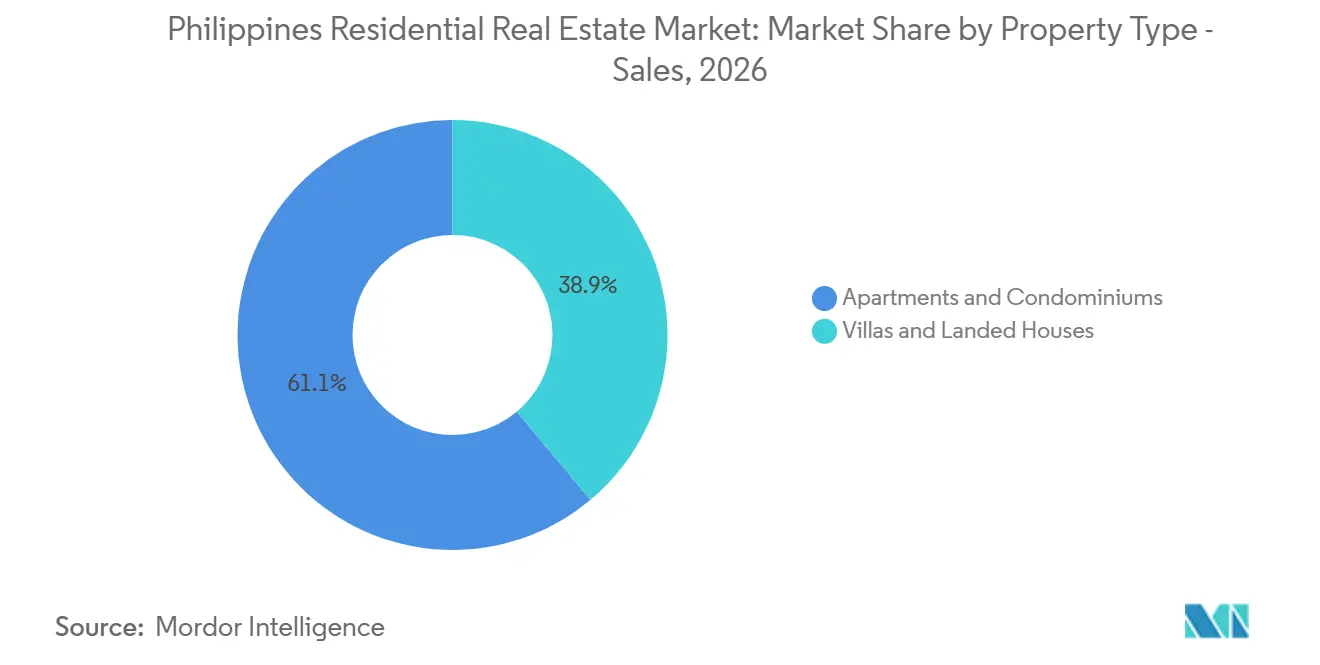
- 販売における物件タイプ別では、アパートおよびコンドミニアムが2026年のフィリピン住宅用不動産市場シェアの61.1%を占め、ヴィラおよび戸建住宅は2032年にかけて5.95%のCAGRで成長する見込みです。
- 販売における価格帯別では、ミッドマーケットが2026年のフィリピン住宅用不動産市場シェアの41.1%を占め、手頃な価格帯は2032年にかけて6.11%のCAGRで成長する見込みです。
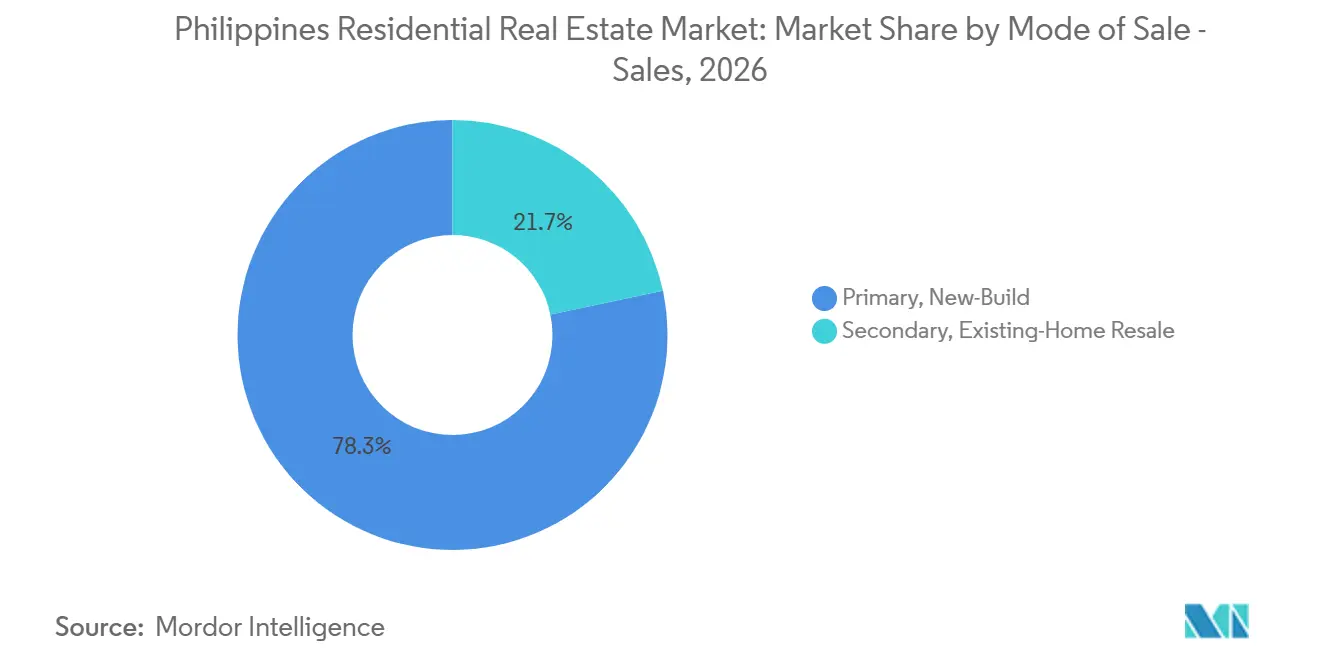
- 販売における販売形態別では、一次新築が2026年のフィリピン住宅用不動産市場シェアの78.3%を占め、二次中古既存住宅再販は2032年にかけて6.21%のCAGRで成長する見込みです。
- 販売における主要地域別では、首都圏(NCR)メトロマニラが2026年のフィリピン住宅用不動産市場シェアの34.5%を占め、中部ルソンは2032年にかけて6.67%のCAGRで成長する見込みです。
- 賃貸における物件タイプ別では、アパートおよびコンドミニアムが2026年のフィリピン住宅用不動産市場シェアの76.7%を占め、ヴィラおよび戸建住宅は2032年にかけて5.91%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な住宅向け拡大4PHサポート | +1.1% | 全国規模、供給はNCR、ブラカン、パンパンガ、ラグナ、バタンガス、カビテ、タルラックに集中 | 短期(2年以内) |
| パグイビッグ住宅ローンへのアクセス | +0.9% | 全国規模、特にNCRおよびルソン成長回廊の社会化・経済的住宅エリア | 短期(2年以内) |
| 交通インフラと郊外接続性 | +0.8% | 中部ルソン、カラバルソン、ニノイ・アキノ国際空港周辺、NCR周縁部、メトロセブ、ダバオ | 中期(2〜4年) |
| 地方雇用ハブの拡大 | +0.7% | 中部ルソン、カラバルソン、メトロセブ、ダバオ | 中期(2〜4年) |
| 海外フィリピン人送金による家計の住宅投資支援 | +0.6% | 全国規模、特にカビテ、ラグナ、バタンガス、中部ルソン、セブ、ダバオ、イロイロ | 短期(2年以内) |
| 観光によるレジャー志向の住宅需要支援 | +0.4% | バタンガス、パラワン、ボラカイ、ボホール、シアルガオ、タガイタイ、セブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府支援による拡大4PHプログラムが手頃な住宅供給を再編
拡大パンバンサン・パバハイ・パラ・サ・ピリピノ・プログラムは、社会化住宅に向けた官民活動を主導しています。人間居住・都市開発省は、2026年10月時点で拡大4PH方式による135,758戸の供給を報告しており、同プログラムは2026年中に200,000戸を目標としています。2026年の国家演説によれば、プログラム開始以来50万戸以上が建設または融資されています。Megawide、Filinvest Land、Amaia、Avida、SMDCを含む開発業者が、提供された調査に記載された広範な供給パイプラインの一部を担っています。2026年の603,400 米ドルと比較して2027年に19.3 ミリオン 米ドルの予算が提案されていることは、住宅供給に対する政策支援の継続を示しています[1]。
パグイビッグ・ファンドの住宅ローン拡大による借入者基盤の拡充
パグイビッグの住宅ローンプログラムは、正式な住宅融資へのアクセスを拡大することで、フィリピン住宅用不動産市場を支援しています。住宅ローン実行額は2024年の2.2 ビリオン 米ドルに対し、2025年には2.4 ビリオン 米ドルに達しました。住宅および卸売ローン実行額は2026年1月から7月にかけて1.5 ビリオン 米ドルに達し、前年同期比12%増となり、住宅関連総資産は7月時点で17.4 ビリオン 米ドルを超えました。同ファンドは借入者1人当たりの住宅ローン上限を172,400 米ドルに引き上げ、社会化住宅向けに補助金付き金利を提供しました。社会化住宅ローンは2026年上半期に金額ベースで118%、件数ベースで132%増加し、入門価格帯の需要を支えています。
インフラ整備による郊外住宅需要の定着
交通投資により、メトロマニラに関連する労働者が利用できる立地の選択肢が拡大しています[2]。ビルド・ベター・モア・プログラムには、2025年4月時点で総額178 ビリオン 米ドルに上る207件の承認済みインフラ主要プロジェクトが含まれています。マニラ〜クラーク間の南北通勤鉄道は2026年時点で65%完成しており、南北間の移動時間を道路での3時間超から鉄道での1時間未満に短縮することが期待されています。CALAX、CLLEX、および計画中の新マニラ国際空港も、首都圏外の住宅プロジェクトへの投資環境を改善しています。フィリピン住宅用不動産市場は、中核首都圏だけでなく、接続された郊外回廊における需要からも恩恵を受けることができます。
地方雇用ハブの拡大による持続的な住宅需要の創出
メトロマニラ以外での雇用成長が、地方中心都市における持ち家需要の基盤を広げています。パンパンガは2025年末時点でオフィスストック538,000平方メートル、ネット吸収49,000平方メートルを記録し、空室率は2024年の24.6%から16.8%に改善しました。クラーク・フリーポート・ゾーンおよび周辺工業地帯は、地域の恒久的な住宅需要を生み出す雇用主を引き付けています。提供された調査では、51,700 米ドルから120,700 米ドルの範囲における地元労働者からの需要が、この活動の重要な部分を占めると指摘されています。Ayala Land、Megaworld、Rockwell Land、SMDC、Vista Landを含む開発業者が中部ルソンに拠点を構えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メトロマニラのコンドミニアム在庫過剰 | -1.0% | NCRメトロマニラ、特にベイエリア、ケソンシティ、パラニャーケ、カラバルソンへの二次的影響 | 短期(2年以内) |
| 家計の購買力と資金調達コスト | -0.8% | 全国規模、特にNCRおよび大都市圏の中間所得層購入者に深刻 | 中期(2〜4年) |
| 建設・開発コストの上昇 | -0.5% | 全国規模、NCRおよびカラバルソンで最大の圧力 | 中期(2〜4年) |
| 一部コンドミニアムサブマーケットにおける賃貸利回りの低迷 | -0.3% | NCRメトロマニラ・ベイエリア、ケソンシティ、パラニャーケ、パサイ、ボニファシオ・グローバル・シティ、マカティ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
メトロマニラのコンドミニアム在庫過剰が回復を制約
メトロマニラの未販売コンドミニアム在庫は、フィリピン住宅用不動産市場に対する主要な制約要因であり続けています。提供された調査によれば、2026年第2四半期に82,900戸の未販売ユニットが記録され、そのうち32,600戸が入居可能な住宅です。低中間所得層および手頃な価格帯が、ケソンシティ、マニラ、パシグ、パラニャーケに集中するこの即入居可能在庫の大部分を占めています。ボニファシオ・グローバル・シティおよびマカティのプレミアム住宅は、他のコンドミニアム立地よりも力強く回復しています。この不均一なパターンが新規分譲を制限し、影響を受けた地区における開発業者のキャッシュフローに圧力をかけ続ける可能性があります。
家計購買力の制約と資金調達コストの圧力
家計の購買力が中間所得層の住宅需要を制限しています[3]。住宅不動産価格指数は2026年第2四半期に前年同期比0.4%の住宅価格上昇を示しました。政策金利は2026年6月の25ベーシスポイント引き上げを経て4.75%に達し、市中銀行の住宅ローン金利は6.25%から8.0%の範囲で推移しました。信用基準の厳格化と融資需要の低迷により、融資を受けられる購入者数が減少しています。フィリピン住宅用不動産市場は、標準的な銀行融資を利用する購入者よりも、補助金付きプログラムの資格を持つ世帯にとって引き続きアクセスしやすい状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
販売における物件タイプ別:
コンドミニアムが主導し、戸建住宅が勢いを増すアパートおよびコンドミニアムは2026年の販売におけるフィリピン住宅用不動産市場シェアの61.1%を占めました。その地位は、メトロマニラにおける大規模な垂直型プロジェクトの数と、民間・公共の住宅供給におけるアパートの役割を反映しています。開発業者は、土地が希少で雇用密度が高い立地においてコンドミニアムを活用し続けています。このセグメントは、大規模都市プロジェクトで採用されている確立されたプレセリングモデルからも恩恵を受けています。しかし、一部の首都圏地区における供給の集中が販売吸収を鈍化させています。これにより、このフォーマットはフィリピン住宅用不動産市場にとって重要である一方、未販売在庫の影響にもさらされています。
ヴィラおよび戸建住宅は最も成長の速い販売フォーマットであり、2032年にかけて5.95%のCAGRが見込まれています。住宅・土地の吸収率は2025年末時点でパンパンガが89%、ブラカンが94%、タルラックが88%に達しました。低密度居住、道路アクセスの改善、地方開発がこの需要を支えています。これらの立地の住宅は、家族世帯のニーズにもより適合しています。31,000 米ドルから61,900 米ドルの価格帯の経済的・手頃なコンドミニアムが、2026年上半期のメトロマニラのコンドミニアム吸収の67%を占めました。この構成は、購入者が戸建オプションをますます検討するようになっている中でも、手の届く住宅が依然として中心的な位置を占めていることを示しています。
販売における価格帯別:
ミッドマーケットが規模を維持し、手頃な価格帯の住宅が加速ミッドマーケットは2026年の住宅販売額の41.1%を占めました。このセグメトは、提供された調査において62,100 米ドルから206,900 米ドルの価格帯の住宅をカバーしています。確立された開発業者のパイプライン、成熟した二次需要、および確立された立地における土地ポジションを有しています。これらの特性が、フィリピン住宅用不動産市場における現在の規模を支えています。しかし、借入コストの上昇とコンドミニアムの在庫過剰が吸収を圧迫しています。この価格帯の購入者は、従来の銀行ローンに依存する可能性が高いため、資金調達環境の影響を特に受けやすい状況です。
手頃な価格帯の住宅は2032年にかけて6.11%のCAGRを記録すると予測されています。拡大4PHは62,100 米ドル未満の住宅の供給と融資に注力しています。2025年12月のルールでは、社会化水平住宅の最高販売価格をPHP 950,000、社会化コンドミニアム開発をPHP 180万と設定し、適用される仕様に従うこととされています。地方の土地コストは、この低価格帯での住宅供給の実現可能性を高める可能性があります。2025年9月に署名された99年間の土地リース法は、ラグジュアリー住宅の購入者層をさらに拡大する可能性があります。これにより、フィリピン住宅用不動産市場は低価格帯と一部のプレミアム立地の両方に需要ドライバーを持つことになります。
販売における販売形態別:
新築が主導し、中古再販が存在感を増す一次新築は2026年の販売の78.3%を占めました。このフォーマットは、購入者が完成の2〜4年前にコミットすることが多いプレセリングシステムによって支えられています。分割払いにより、住宅が引き渡される前に購入が可能になります。このアプローチはまた、開発業者が分譲時の購入者の信頼に依存することを意味します。提供された調査によれば、2026年第1四半期の住宅用不動産ローンの77.6%が新築住宅の資金調達に充てられました。一次販売は、フィリピン住宅用不動産市場とその開発業者の資金調達モデルにとって引き続き中心的な位置を占めています。
二次中古既存住宅再販は2032年にかけて6.21%のCAGRで成長すると予測されています。完成済み在庫は、新規プロジェクトが手頃でない場合に購入者に代替手段を提供します。中古住宅はまた、即時入居が可能であり、エンドユーザーや転居世帯にとって重要な要素です。二次販売は既存オーナーが再販する既所有住宅をカバーし、開発業者が初めて販売する完成ユニットは一次新築に含まれます。完成住宅の数が増えるにつれて、市場の流動性が向上する可能性があります。より深い中古再販チャネルは、新規開発の重要性を排除することなく、プレセリングへの依存を低減できます。
賃貸における物件タイプ別:
コンドミニアムが供給を支え、戸建住宅が成長アパートおよびコンドミニアムは2026年の賃貸セグメントの76.7%を占めました。このシェアは、メトロマニラ、セブシティ、その他の大都市圏における正式なコンドミニアムストックの集中を反映しています。これらの立地には最も確立されたテナント基盤と、プロフェッショナルに管理されたユニットの最大のストックがあります。小型アパトフォーマットは、労働者や小規模世帯にとって引き続き重要です。しかし、一部のコンドミニアム地区では空室と投資家需要の低迷が見られます。フィリピン住宅用不動産市場の賃貸構造は、依然として都市型垂直住宅を中心としています。
ヴィラおよび戸建住宅は2032年にかけて5.91%のCAGRで成長すると予測されています。ハイブリッドワークが、密集した都市中心部以外のより広い居住空間への関心を支えています。帰国する海外フィリピン人労働者世帯や駐在員家族も、家族向けの賃貸住宅を好む傾向があります。地方都市や郊外回廊がこの需要を深めるためには、十分な雇用とサービスが必要です。より大型の賃貸住宅の供給が増えれば、テナントの選択肢がより多様になります。この変化は緩やかですが、賃貸セクターにアパートやコンドミニアムを超えた広い基盤をもたらします。
地域分析
NCRメトロマニラは2026年の販売額の34.5%を占め、フィリピン住宅用不動産市場において最大の地域的地位を維持しています。この地域は引き続き国内最大の雇用・居住中心地です。経済的・手頃なコンドミニアムが首都の一部での活動を支えています。アラバン、パラニャーケ、タギッグ周縁部のプレミアム戸建コミュニティは異なる購入者層にサービスを提供しています。ケソンシティ、パシグ、パラニャーケの中間所得層コンドミニアム地区は引き続き吸収が鈍い状況です。住宅不動産価格指数は2026年第2四半期にNCRのコンドミニアム価格が6%上昇したことを記録しました。
中部ルソンは2032年にかけて6.67%のCAGRで拡大する見込みであり、提供された調査において最も速い地域成長率です。クラーク・フリーポート・ゾーンは引用された報告年に1.3 ビリオン 米ドルの新規投資を誘致しました。マニラ〜クラーク間の鉄道プロジェクトにより、マロロス、サン・フェルナンド、アンヘレス、タルラック・シティが労働者にとってより実用的な居住地となる可能性があります。パンパンガとブラカンは2025年末時点で82%から86%の住宅吸収率を記録しました。中部ルソンは2026年第1四半期に570.3 ミリオン 米ドルの承認済み外国資本を受け入れ、これは全国承認総額の77.6%に相当します。この投資基盤は、直接雇用と関連サービスを通じて住宅需要を支えることができます。
カラバルソンは、メトロマニラの最も直接的な住宅オーバーフローエリアとしての役割から恩恵を受けています。CALAX、LRT-1延伸線、既存の高速道路がカビテ、ラグナ、バタンガス全域のアクセスを改善しています。南部ルソンの住宅・土地吸収率は2025年半ばに94%に達しました。メトロセブとダバオも全国規模の開発業者からの開発コミットメントが増加しています。Ayala Landは2025年10月にダバオのアセンダ・エステートで最初の住宅プロジェクトを開始し、177.6 ミリオン 米ドルの投資を計画しています。Cebu Landmastersは2025年9月にリロアンの78.8ヘクタールの土地を統合型タウンシップ開発のために取得しました。
競合環境
フィリピン住宅用不動産市場は、プレミアムおよびミッドマーケット開発において中程度の集中度を示しています。Ayala Land、SM Development Corporation、Megawordは広大な土地バンク、強力なブランド、広範な事業展開を有しています。その規模は複数の都市と価格帯にわたる大規模プロジェクトを支えています。手頃な価格帯および地方開発はより分散しています。8990 Holdings、Ovialand、Suntrust Properties、Property Company of FriendsはAmaia、SMDCの手頃な住宅ラインと競合しています。この分断は、全国規模のグループが規模において主導する一方、地域専門業者が地元の住宅ニッチで競争できることを意味します。
不動産投資信託(REIT)の仕組みは、主要グループが資本を再循環させる能力を強化しています。ARIETとMREITは、スポンサーグループが商業資産を現金化し、開発に資本を再投入することを可能にしています。MREITは2026年9月に証券取引委員会から465.7 ミリオン 米ドルのウェーブ5物件対株式交換取引の承認を受けました。この取引には、総賃貸可能面積303,936平方メートルの12件の収益不動産が含まれていました。このような資本管理は、相当規模の収益不動産を保有する企業に優位性をもたらします。小規模な開発業者は、同規模でこの資金調達アプローチを再現することが難しい状況です。
日本企業とのパートナーシップも、選定されたプロジェクトに新たなデザインおよびサステナビリティ基準をもたらしています。ArthalandとMitsui Fudosanは2026年2月にマカティの37階建てソンドリス・コンドミニアムのジョイントベンチャーを締結しました。Cebu LandmastersもNTT UDアジアとパシグの住宅・商業プロジェクトで提携しました。このようなパートナーシップは、地方開発業者がより広い全国市場での認知度を高めるのに役立ちます。最も明確な機会は、土地経済が手頃なプロジェクトを支えることができる、ビサヤスおよびミンダナオの小規模都市における中間所得層向け戸建住宅に残っています。
フィリピン住宅用不動産業界のリーダー企業
-
Ayala Land, Inc.
-
SM Development Corporation
-
Megaworld Corporation
-
Filinvest Land, Inc.
-
Robinsons Land Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン住宅用不動産市場 このレポートでカバーされる企業
- Ayala Land, Inc.
- SM Development Corporation
- Megaworld Corporation
- Filinvest Land, Inc.
- Robinsons Land Corporation
- DMCI Homes
- Vista Land and Lifescapes, Inc.
- Century Properties Group Inc.
- Rockwell Land Corporation
- Shang Properties, Inc.
- Federal Land, Inc.
- Cebu Landmasters, Inc.
- Arthaland Corporation
- 8990 Holdings, Inc.
- Ovialand, Inc.
- Sta. Lucia Land, Inc.
- Empire East Land Holdings, Inc.
- Suntrust Properties, Inc.
- Property Company of Friends, Inc.
- Phirst Park Homes, Inc.
最近の産業開発事情 フィリピン住宅用不動産市場
- 2026年9月:証券取引委員会はCentury Properties Group Inc.とPhirst Park Homes Inc.の合併を承認し、Century Properties Groupが存続会社となりました。
- 2026年8月:Ayala Land Inc.は、戦略的な住宅・リーシングプロジェクトの完成を支援するため、設備投資予算を862.1 ミリオン 米ドルから1.0 ビリオン 米ドルに引き上げました。Ayala Landはタルラックのクレセンド・エステートで最初の住宅プロジェクト分譲を発表し、カビテ・ラグナ高速道路(CALAX)、スービック・クラーク・タルラック高速道路(SCTEX)ルイシタ延伸線、建設中の南北通勤鉄道(NSCR)などの主要インフラプロジェクト近隣の購入者をターゲットとしています。
- 2026年6月:マルコス大統領は2026年の国家演説において、拡大4PHプログラムの下で50万戸以上の住宅が建設または融資されたことを強調しました。パグイビッグ・ファンドの住宅関連総資産は2026年7月時点で17.4 ビリオン 米ドルを超え、同ファンドの住宅および卸売ローン実行額は2026年1月から7月にかけて前年同期比12%増の1.5 ビリオン 米ドルに成長しました。
フィリピン住宅用不動産市場レポートの範囲
セグメンテーション概要
| アパートおよびコンドミニアム |
| ヴィラおよび戸建住宅 |
| 物件タイプ別 | アパートおよびコンドミニアム |
| ヴィラおよび戸建住宅 |
レポートで回答される主要な質問
フィリピンの住宅用不動産の予測はどうなっていますか?
フィリピン住宅用不動産市場は2032年までに50.23 ビリオン 米ドルに達し、2027年から5.13%のCAGRで拡大する見込みです。
フィリピンで最大のシェアを持つ住宅フォーマットはどれですか?
アパートおよびコンドミニアムが2026年の販売において61.1%のシェアで首位を占めました。
最も速く成長している価格帯はどれですか?
手頃な価格帯の住宅は2032年にかけて6.11%のCAGRで成長すると予測されています。
中部ルソンが住宅開発業者にとって重要な理由は何ですか?
中部ルソンは鉄道、工業、雇用成長に支えられ、2032年にかけて6.67%のCAGRで成長すると予測されています。
メトロマニラのコンドミニアム販売を制限しているものは何ですか?
未販売コンドミニアム在庫の高水準と手頃さの条件の厳格化が一部の首都圏地区における販売吸収を低下させています。
パグイビッグは住宅購入にどのような影響を与えていますか?
パグイビッグは最大ローン上限を172,400 米ドルに引き上げ、補助金付き住宅融資を通じて購入者を引き続き支援しています。