
Marktgröße und Marktanteile des philippinischen Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 37.20 Milliarden US-Dollar |
| Marktgröße (2027) | 39.11 Milliarden US-Dollar |
| Marktgröße (2032) | 50.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.13 % |
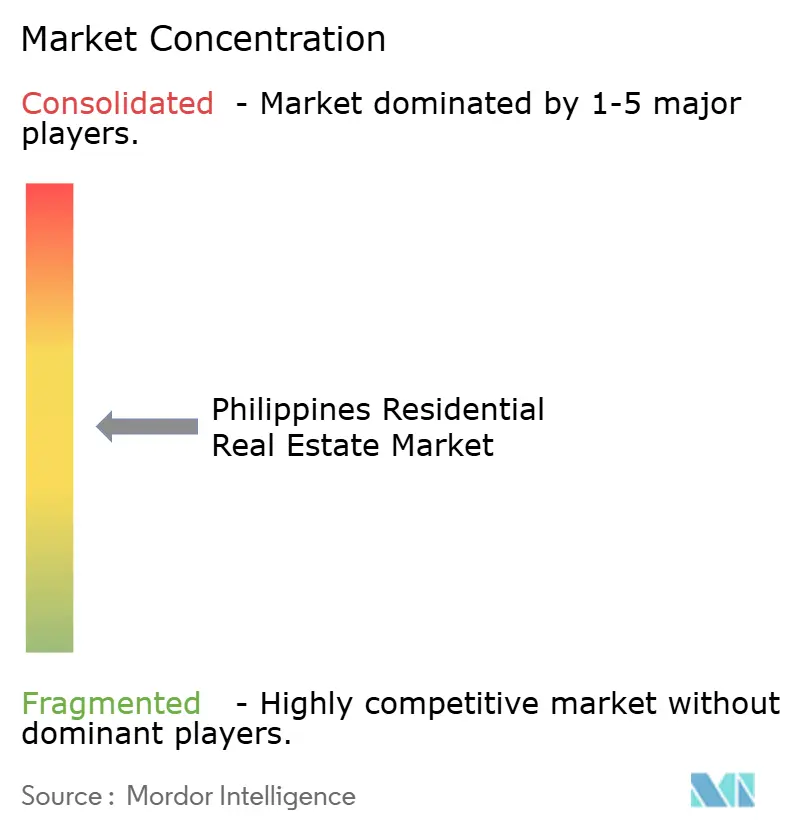
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des philippinischen Wohnimmobilienmarkts von Mordor Intelligence
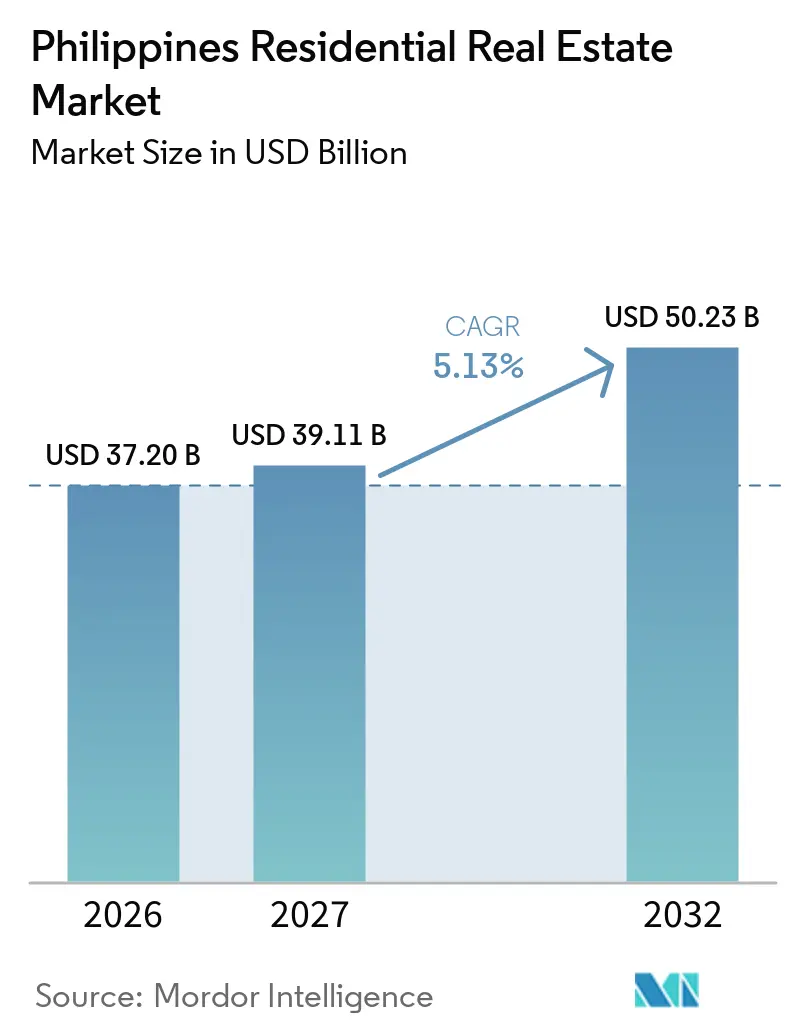
Die Marktgröße des philippinischen Wohnimmobilienmarkts wurde im Jahr 2026 auf 37,20 Milliarden USD geschätzt und wird voraussichtlich von 39,11 Milliarden USD im Jahr 2027 auf 50,23 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2027–2032).
Die staatliche Wohnraumversorgung und die Hypothekenunterstützung verlagern die Nachfrage zunehmend in Richtung subventionierter und wirtschaftlicher Wohnungen. Der philippinische Wohnimmobilienmarkt wird zudem durch neue Verkehrsverbindungen und Beschäftigungswachstum außerhalb von Metro Manila neu gestaltet. Dies schafft stärkere Chancen für Projektentwickler mit Grundstücken in der Provinz, erschwinglichen Produkten und Zugang zu Wohnungsbaufinanzierungen. Gleichzeitig begrenzen die schwächere Kaufkraft und unverkaufte Eigentumswohnungsbestände in Teilen von Metro Manila das Erholungstempo im mittleren Einkommenssegment. Der philippinische Wohnimmobilienmarkt weist daher je nach Lage, Preispunkt und Immobilienformat unterschiedliche Bedingungen auf.
Wichtigste Erkenntnisse des Berichts
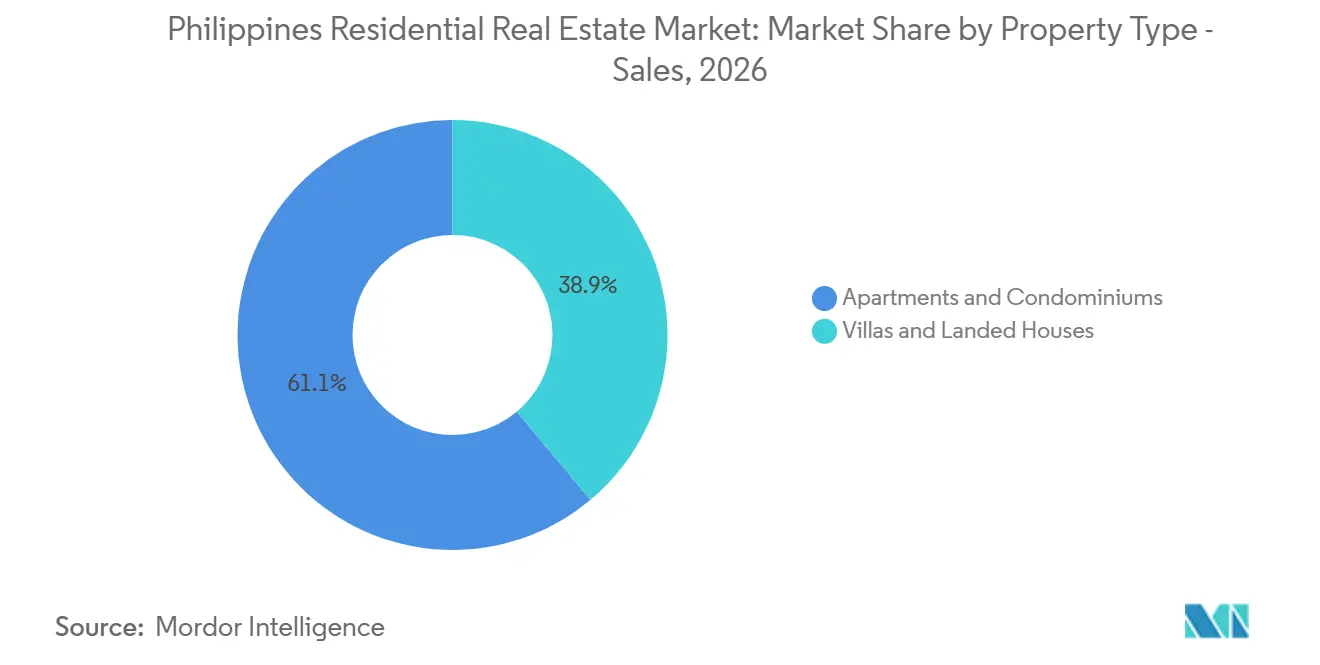
- Nach Immobilientyp im Verkauf hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 61,1 % am philippinischen Wohnimmobilienmarkt, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einer CAGR von 5,95 % wachsen werden.
- Nach Preissegment im Verkauf hielt das mittlere Marktsegment im Jahr 2026 einen Marktanteil von 41,1 % am philippinischen Wohnimmobilienmarkt, während das erschwingliche Segment bis 2032 voraussichtlich mit einer CAGR von 6,11 % wachsen wird.
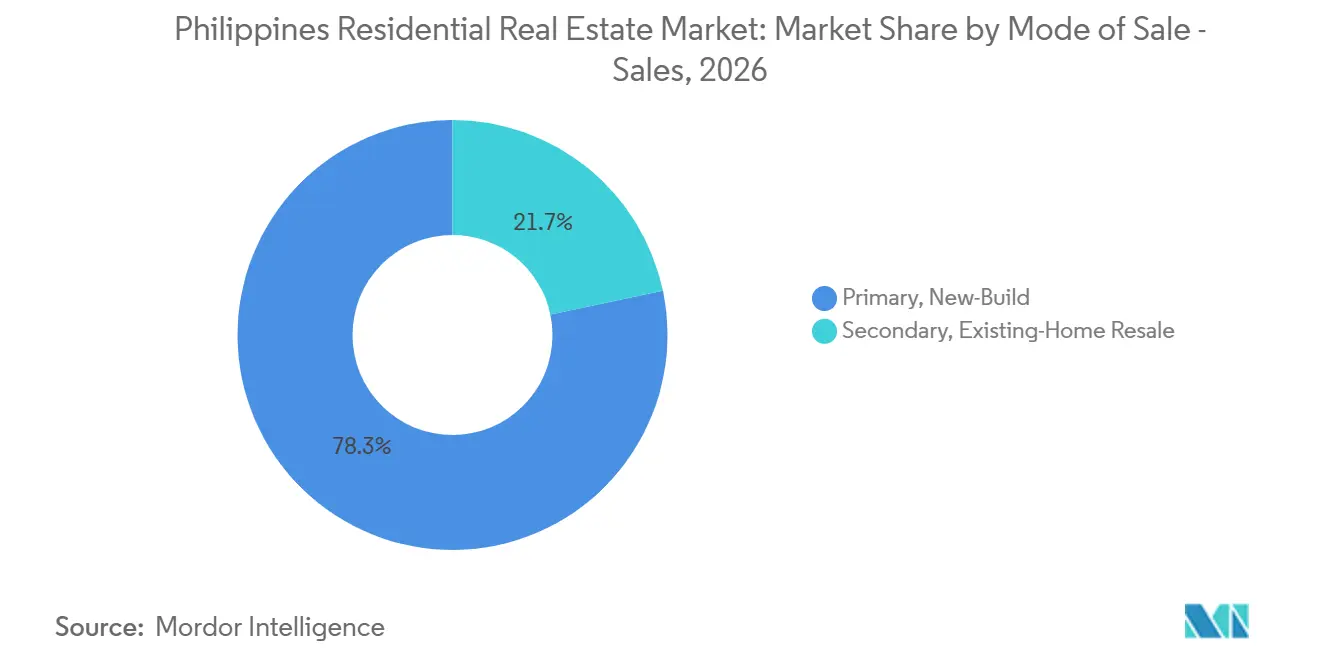
- Nach Verkaufsart im Verkauf hielt der primäre Neubau im Jahr 2026 einen Marktanteil von 78,3 % am philippinischen Wohnimmobilienmarkt, während der sekundäre Wiederverkauf bestehender Eigenheime bis 2032 voraussichtlich mit einer CAGR von 6,21 % wachsen wird.
- Nach Schlüsselregion im Verkauf hielt die Hauptstadtregion (NCR) Metro Manila im Jahr 2026 einen Marktanteil von 34,5 % am philippinischen Wohnimmobilienmarkt, während Zentralluzon bis 2032 voraussichtlich mit einer CAGR von 6,67 % wachsen wird.
- Nach Immobilientyp in der Vermietung hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 76,7 % am philippinischen Wohnimmobilienmarkt, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einer CAGR von 5,91 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterter 4PH-Support für erschwinglichen Wohnungsbau | +1.1% | National, mit Schwerpunkt der Lieferung in NCR, Bulacan, Pampanga, Laguna, Batangas, Cavite und Tarlac | Kurzfristig (≤ 2 Jahre) |
| Pag-IBIG-Hypothekenzugang | +0.9% | National, insbesondere in subventionierten und wirtschaftlichen Wohngebieten in NCR und den Wachstumskorridoren auf Luzon | Kurzfristig (≤ 2 Jahre) |
| Verkehrsinfrastruktur und Anbindung der Vororte | +0.8% | Zentralluzon, Calabarzon, Umgebung des Ninoy Aquino International Airport, Randgebiete von NCR, Metro Cebu und Davao | Mittelfristig (2–4 Jahre) |
| Ausbau provinzieller Beschäftigungszentren | +0.7% | Zentralluzon, Calabarzon, Metro Cebu und Davao | Mittelfristig (2–4 Jahre) |
| Überweisungen auslandsphilippinischer Arbeitnehmer zur Unterstützung von Haushaltsinvestitionen in Wohnimmobilien | +0.6% | National, insbesondere Cavite, Laguna, Batangas, Zentralluzon, Cebu, Davao und Iloilo | Kurzfristig (≤ 2 Jahre) |
| Tourismus als Unterstützung der freizeitorientierten Wohnimmobiliennachfrage | +0.4% | Batangas, Palawan, Boracay, Bohol, Siargao, Tagaytay und Cebu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das staatlich geförderte erweiterte 4PH-Programm gestaltet das Angebot an erschwinglichem Wohnraum neu.
Das Expanded Pambansang Pabahay para sa Pilipino Program lenkt öffentliche und private Aktivitäten in Richtung subventionierter Wohnungen. Das Ministerium für menschliche Siedlungen und Stadtentwicklung meldete 135.758 gelieferte Einheiten im Rahmen der erweiterten 4PH-Modalitäten bis Oktober 2026, und das Programm hat für 2026 ein Ziel von 200.000 Einheiten. Seit Programmbeginn wurden mehr als 500.000 Wohnungen gebaut oder finanziert, basierend auf der Rede zur Lage der Nation 2026. Zu den Projektentwicklern, die Teil der breiteren Lieferpipeline sind, die in der bereitgestellten Forschung beschrieben wird, gehören Megawide, Filinvest Land, Amaia, Avida und SMDC. Das vorgeschlagene Budget von 19,3 Millionen USD für 2027, verglichen mit 603.400 USD im Jahr 2026, signalisiert eine anhaltende politische Unterstützung für die Wohnraumversorgung[1].
Pag-IBIG-Hypothekenerweiterung verbreitert die Kreditnehmerbasis
Die Hypothekenprogramme des Pag-IBIG-Fonds unterstützen den philippinischen Wohnimmobilienmarkt, indem sie den Zugang zu formeller Wohnungsbaufinanzierung erweitern. Die Auszahlungen von Wohnungsbaudarlehen erreichten im Jahr 2025 2,4 Milliarden USD, verglichen mit 2,2 Milliarden USD im Jahr 2024. Die Auszahlungen von Wohnungsbau- und Großhandelsdarlehen erreichten von Januar bis Juli 2026 1,5 Milliarden USD, ein Anstieg von 12 % im Jahresvergleich, während die gesamten wohnungsbaubezogenen Bruttovermögenswerte im Juli 2026 17,4 Milliarden USD überstiegen. Der Fonds erhöhte das maximale Wohnungsbaudarlehen auf 172.400 USD pro Kreditnehmer und bot subventionierte Zinssätze für subventionierten Wohnungsbau an. Subventionierte Wohnungsbaudarlehen stiegen im ersten Halbjahr 2026 um 118 % im Wert und um 132 % in der Stückzahl, was die Nachfrage im Einstiegssegment unterstützt.
Infrastrukturentwicklung verankert die Wohnimmobiliennachfrage in den Vororten
Investitionen in den Verkehr erweitern die Anzahl der Standorte, die Arbeitnehmer mit Verbindung zu Metro Manila bedienen können[2]. Das Programm „Build Better More” umfasste 207 genehmigte Infrastruktur-Flaggschiffprojekte im Wert von 178 Milliarden USD (Stand April 2025). Der Abschnitt Manila–Clark der Nord-Süd-Pendlerbahn war 2026 zu 65 % fertiggestellt und soll die Nord-Süd-Reisezeit von mehr als 3 Stunden auf der Straße auf weniger als 1 Stunde mit der Bahn reduzieren. CALAX, CLLEX und der geplante New Manila International Airport verbessern ebenfalls die Investitionsattraktivität für Wohnprojekte außerhalb der Hauptstadt. Der philippinische Wohnimmobilienmarkt kann daher von der Nachfrage in vernetzten Vorortkorridoren profitieren und ist nicht mehr ausschließlich auf die Kernhauptstadtregion angewiesen.
Ausbau provinzieller Beschäftigungszentren erzeugt nachhaltige Wohnimmobiliennachfrage
Das Beschäftigungswachstum außerhalb von Metro Manila verbreitert die Basis für selbst genutzte Wohnimmobilien in provinziellen Zentren. Pampanga schloss das Jahr 2025 mit 538.000 Quadratmetern Bürobestand und 49.000 Quadratmetern Nettovermietung ab, während sich die Leerstandsquote von 24,6 % im Jahr 2024 auf 16,8 % verbesserte. Die Clark Freeport Zone und die umliegenden Industriegebiete ziehen Arbeitgeber an, die dauerhaften lokalen Wohnungsbedarf schaffen können. Die bereitgestellte Forschung identifiziert die Nachfrage lokaler Arbeitnehmer im Bereich von 51.700 USD bis 120.700 USD als wichtigen Teil dieser Aktivität. Zu den Projektentwicklern, die in Zentralluzon präsent sind, gehören Ayala Land, Megaworld, Rockwell Land, SMDC und Vista Land.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überhang an Eigentumswohnungsbeständen in Metro Manila | -1.0% | NCR Metro Manila, insbesondere Bay Area, Quezon City und Parañaque, mit Sekundäreffekten in Calabarzon | Kurzfristig (≤ 2 Jahre) |
| Kaufkraft der Haushalte und Finanzierungskosten | -0.8% | National, am stärksten ausgeprägt für Käufer mit mittlerem Einkommen in NCR und großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Steigende Bau- und Erschließungskosten | -0.5% | National, mit dem größten Druck in NCR und Calabarzon | Mittelfristig (2–4 Jahre) |
| Schwache Mietrenditen in ausgewählten Eigentumswohnungsteilmärkten | -0.3% | NCR Metro Manila Bay Area, Quezon City, Parañaque, Pasay, Bonifacio Global City und Makati | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Überhang an Eigentumswohnungsbeständen in Metro Manila hemmt die Erholung
Unverkaufte Eigentumswohnungsbestände in Metro Manila bleiben eine wesentliche Einschränkung für den philippinischen Wohnimmobilienmarkt. Die bereitgestellte Forschung verzeichnete im zweiten Quartal 2026 82.900 unverkaufte Einheiten, darunter 32.600 bezugsfertige Wohnungen. Das untere mittlere Einkommens- und das erschwingliche Segment halten einen großen Teil dieser bezugsfertigen Bestände, konzentriert in Quezon City, Manila, Pasig und Parañaque. Premiumwohnungen in Bonifacio Global City und Makati haben sich stärker erholt als andere Eigentumswohnungsstandorte. Dieses ungleichmäßige Muster begrenzt neue Markteinführungen und kann den Druck auf den Cashflow der Projektentwickler in den betroffenen Bezirken aufrechterhalten.
Einschränkungen der Kaufkraft der Haushalte und Druck durch Finanzierungskosten
Die Kaufkraft der Haushalte begrenzt die Nachfrage im mittleren Einkommenswohnungssegment[3]. Der Wohnimmobilienpreisindex zeigte im zweiten Quartal 2026 ein Wohnimmobilienpreiswachstum von 0,4 % im Jahresvergleich. Der Leitzins erreichte 4,75 % nach einer Erhöhung um 25 Basispunkte im Juni 2026, während die Hypothekenzinsen der Geschäftsbanken zwischen 6,25 % und 8,0 % lagen. Strengere Kreditstandards und eine schwächere Darlehensnachfrage haben die Anzahl der Käufer reduziert, die eine Finanzierung erhalten können. Der philippinische Wohnimmobilienmarkt bleibt für Haushalte, die sich für subventionierte Programme qualifizieren, zugänglicher als für Käufer, die auf eine standardmäßige Bankfinanzierung angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp im Verkauf:
Eigentumswohnungen führen und Einfamilienhäuser gewinnen an DynamikApartments und Eigentumswohnungen hielten im Jahr 2026 einen Marktanteil von 61,1 % am philippinischen Wohnimmobilienmarkt für Verkäufe. Ihre Position spiegelt die große Anzahl vertikaler Projekte in Metro Manila und die Rolle von Apartments bei der privaten und öffentlichen Wohnraumversorgung wider. Projektentwickler nutzen weiterhin Eigentumswohnungen, um Standorte zu bedienen, an denen Grundstücke knapp und die Beschäftigungsdichte hoch ist. Das Segment profitiert auch von dem etablierten Vorverkaufsmodell, das bei großen städtischen Projekten eingesetzt wird. Dennoch hat die Konzentration des Angebots in einigen Hauptstadtbezirken die Verkaufsabsorption verlangsamt. Dies macht das Format für den philippinischen Wohnimmobilienmarkt wichtig, setzt es aber auch den Auswirkungen unverkaufter Bestände aus.
Villen und Einfamilienhäuser sind das am schnellsten wachsende Verkaufsformat mit einer prognostizierten CAGR von 5,95 % bis 2032. Die Abnahme von Haus-und-Grundstück-Einheiten erreichte Ende 2025 89 % in Pampanga, 94 % in Bulacan und 88 % in Tarlac. Wohnen mit geringerer Dichte, verbesserter Straßenzugang und provinzielle Entwicklung unterstützen diese Nachfrage. Häuser an diesen Standorten können auch besser den Bedürfnissen von Familienhaushalten entsprechen. Wirtschaftliche und erschwingliche Eigentumswohnungen mit Preisen von 31.000 USD bis 61.900 USD machten im ersten Halbjahr 2026 67 % der Eigentumswohnungsabnahme in Metro Manila aus. Die Mischung zeigt, dass erschwinglicher Wohnraum auch dann zentral bleibt, wenn Käufer zunehmend Grundstücksoptionen in Betracht ziehen.
Nach Preissegment im Verkauf:
Das mittlere Marktsegment hält das Volumen und erschwingliche Wohnungen beschleunigen sichDas mittlere Marktsegment repräsentierte im Jahr 2026 41,1 % des Wohnimmobilienverkaufswerts. Das Segment umfasst Wohnungen mit Preisen von 62.100 USD bis 206.900 USD gemäß der bereitgestellten Forschung. Es verfügt über etablierte Projektentwicklerpipelines, ausgereifte Sekundärnachfrage und Grundstückspositionen an etablierten Standorten. Diese Merkmale unterstützen sein aktuelles Volumen innerhalb des philippinischen Wohnimmobilienmarkts. Höhere Kreditkosten und der Eigentumswohnungsüberhang belasten jedoch die Absorption. Käufer in diesem Bereich sind den Finanzierungsbedingungen besonders ausgesetzt, da sie eher auf konventionelle Bankdarlehen angewiesen sind.
Erschwinglicher Wohnraum wird bis 2032 voraussichtlich eine CAGR von 6,11 % verzeichnen. Das erweiterte 4PH-Programm erhöht das Angebot und den Finanzierungsfokus für Wohnungen unter 62.100 USD. Die Regelungen vom Dezember 2025 legen Höchstverkaufspreise von PHP 950.000 für subventionierten horizontalen Wohnungsbau und PHP 1,8 Millionen für subventionierte Eigentumswohnungsentwicklungen fest, vorbehaltlich geltender Spezifikationen. Provinzielle Grundstückskosten können die Machbarkeit der Bereitstellung von Wohnungen auf diesem niedrigeren Preisniveau verbessern. Das im September 2025 unterzeichnete Gesetz zur 99-jährigen Grundstückspacht könnte einen weiteren Käuferpool für Luxuswohnungen schaffen. Dies lässt den philippinischen Wohnimmobilienmarkt mit Nachfragetreibern sowohl am unteren Ende als auch an ausgewählten Premiumstandorten zurück.
Nach Verkaufsart im Verkauf:
Neubau führt und Wiederverkauf gewinnt an GewichtPrimärer Neubau machte im Jahr 2026 78,3 % der Verkäufe aus. Das Format wird durch ein Vorverkaufssystem unterstützt, bei dem Käufer oft 2 bis 4 Jahre vor der Fertigstellung eine Verpflichtung eingehen. Ratenzahlungen können Käufe ermöglichen, bevor eine Wohnung übergeben wird. Dieser Ansatz macht Projektentwickler auch abhängig vom Käufervertrauen zum Zeitpunkt der Markteinführung. Die bereitgestellte Forschung gibt an, dass 77,6 % der Wohnimmobiliendarlehen im ersten Quartal 2026 neuen Wohnraum finanzierten. Primärverkäufe bleiben daher für den philippinischen Wohnimmobilienmarkt und sein Projektentwicklerfinanzierungsmodell zentral.
Sekundärer Wiederverkauf bestehender Eigenheime wird bis 2032 voraussichtlich mit einer CAGR von 6,21 % wachsen. Fertiggestellte Bestände bieten Käufern eine Alternative, wenn neue Projekte nicht erschwinglich sind. Wiederverkaufswohnungen können auch eine sofortige Belegung ermöglichen, was für Endnutzer und umziehende Haushalte wichtig ist. Sekundärverkäufe umfassen zuvor im Besitz befindliche Wohnungen, die von bestehenden Eigentümern weiterverkauft werden; fertiggestellte Einheiten, die zum ersten Mal von Projektentwicklern verkauft werden, verbleiben im primären Neubau. Dies kann die Marktliquidität verbessern, wenn die Anzahl der fertiggestellten Wohnungen wächst. Ein tieferer Wiederverkaufskanal kann die Abhängigkeit vom Vorverkauf verringern, ohne die Bedeutung neuer Entwicklungen zu beseitigen.
Nach Immobilientyp in der Vermietung:
Eigentumswohnungen verankern das Angebot und Einfamilienhäuser wachsenApartments und Eigentumswohnungen machten im Jahr 2026 76,7 % des Vermietungssegments aus. Der Anteil spiegelt die Konzentration des formellen Eigentumswohnungsbestands in Metro Manila, Cebu City und anderen großen städtischen Zentren wider. Diese Standorte verfügen über die etablierteste Mieterbasis und den größten Bestand an professionell verwalteten Einheiten. Kleine Apartmentformate bleiben für Arbeitnehmer und kleinere Haushalte relevant. Einige Eigentumswohnungsbezirke sehen sich jedoch mit Leerstand und schwächerer Investorennachfrage konfrontiert. Die Vermietungsstruktur des philippinischen Wohnimmobilienmarkts ist daher nach wie vor auf städtischen vertikalen Wohnungsbau ausgerichtet.
Villen und Einfamilienhäuser werden bis 2032 voraussichtlich mit einer CAGR von 5,91 % wachsen. Hybrides Arbeiten unterstützt das Interesse an größeren Wohnflächen außerhalb dichter städtischer Zentren. Zurückkehrende auslandsphilippinische Arbeitnehmerhaushalte und Expatriate-Familien können ebenfalls familiengroße Mietwohnungen bevorzugen. Provinzstädte und Vorortkorridore benötigen ausreichend Arbeitsplätze und Dienstleistungen, damit sich diese Nachfrage vertiefen kann. Eine größere Verfügbarkeit größerer Mietwohnungen würde die Mieteroptionen vielfältiger gestalten. Die Veränderung ist schrittweise, gibt dem Vermietungssektor aber eine breitere Basis jenseits von Apartments und Eigentumswohnungen.
Geografische Analyse
NCR Metro Manila hielt im Jahr 2026 34,5 % des Verkaufswerts, die größte regionale Position im philippinischen Wohnimmobilienmarkt. Die Region bleibt das wichtigste Beschäftigungs- und Wohnzentrum des Landes. Wirtschaftliche und erschwingliche Eigentumswohnungen unterstützen die Aktivität in Teilen der Hauptstadt. Premiumgrundstücksgemeinschaften in Alabang, Parañaque und dem Randgebiet von Taguig bedienen eine andere Käufergruppe. Mittlere Eigentumswohnungsbezirke in Quezon City, Pasig und Parañaque sehen sich weiterhin mit einer langsameren Absorption konfrontiert. Der Wohnimmobilienpreisindex verzeichnete im zweiten Quartal 2026 ein Eigentumswohnungspreisswachstum von 6 % in NCR.
Zentralluzon soll bis 2032 mit einer CAGR von 6,67 % expandieren, der schnellsten regionalen Rate in der bereitgestellten Forschung. Die Clark Freeport Zone zog im genannten Berichtsjahr 1,3 Milliarden USD an neuen Investitionen an. Das Manila-Clark-Bahnprojekt kann Malolos, San Fernando, Angeles und Tarlac City zu praktischeren Wohnstandorten für Arbeitnehmer machen. Pampanga und Bulacan verzeichneten Ende 2025 eine Wohnimmobilienabnahme zwischen 82 % und 86 %. Zentralluzon erhielt im ersten Quartal 2026 genehmigtes ausländisches Kapital in Höhe von 570,3 Millionen USD, was 77,6 % des nationalen genehmigten Gesamtbetrags entspricht. Diese Investitionsbasis kann die Wohnimmobiliennachfrage durch direkte Arbeitsplätze und damit verbundene Dienstleistungen unterstützen.
Calabarzon profitiert von seiner Rolle als direktestes Wohnüberlaufgebiet für Metro Manila. CALAX, die LRT-1-Verlängerung und bestehende Schnellstraßen verbessern den Zugang in Cavite, Laguna und Batangas. Die Abnahme von Haus-und-Grundstück-Einheiten in Südluzon erreichte Mitte 2025 94 %. Metro Cebu und Davao verzeichnen ebenfalls wachsende Entwicklungsverpflichtungen nationaler Projektentwickler. Ayala Land begann im Oktober 2025 mit dem Ascenda-Anwesen in Davao mit einer geplanten Investition von 177,6 Millionen USD. Cebu Landmasters erwarb im September 2025 ein 78,8 Hektar großes Grundstück in Liloan für ein integriertes Stadtquartier.
Wettbewerbslandschaft
Der philippinische Wohnimmobilienmarkt ist im Premium- und mittleren Marktsegment mäßig konzentriert. Ayala Land, SM Development Corporation und Megaworld verfügen über breite Grundstücksbanken, starke Marken und weitreichende operative Präsenzen. Ihr Umfang unterstützt große Projekte in mehreren Städten und Preissegmenten. Erschwingliche und provinzielle Entwicklung ist stärker fragmentiert. 8990 Holdings, Ovialand, Suntrust Properties und Property Company of Friends konkurrieren mit den erschwinglichen Wohnungslinien von Amaia und SMDC. Diese Aufteilung bedeutet, dass nationale Gruppen im Volumen führen, während regionale Spezialisten in lokalen Wohnungsnischen konkurrieren können.
Immobilieninvestmenttruststrukturen (REIT) stärken die Fähigkeit großer Gruppen, Kapital zu recyceln. AREIT und MREIT ermöglichen es ihren Sponsorengruppen, kommerzielle Vermögenswerte zu monetarisieren und Kapital in die Entwicklung umzuleiten. MREIT erhielt im September 2026 die Genehmigung der Wertpapier- und Börsenkommission für eine Immobilien-gegen-Aktien-Transaktion der Welle 5 im Wert von 465,7 Millionen USD. Die Transaktion umfasste 12 einkommensgenerierende Vermögenswerte mit 303.936 Quadratmetern vermietbarer Bruttofläche. Diese Art des Kapitalmanagements bietet Unternehmen, die beträchtliche einkommensgenerierende Immobilien kontrollieren, einen Vorteil. Kleinere Projektentwickler sind weniger in der Lage, diesen Finanzierungsansatz im gleichen Umfang zu replizieren.
Japanische Partnerschaften bringen auch neue Design- und Nachhaltigkeitsstandards in ausgewählte Projekte. Arthaland und Mitsui Fudosan gingen im Februar 2026 ein Gemeinschaftsunternehmen für das 37-stöckige Sondris-Eigentumswohnungsprojekt in Makati ein. Cebu Landmasters kooperierte auch mit NTT UD Asia an einem Wohn- und Einzelhandelsprojekt in Pasig. Solche Partnerschaften können provinziellen Projektentwicklern helfen, Bekanntheit auf einem breiteren nationalen Markt aufzubauen. Die deutlichste Öffnung bleibt der mittlere Markt für Einfamilienhäuser in kleineren Städten der Visayas und Mindanao, wo die Grundstücksökonomie zugängliche Projekte unterstützen kann.
Branchenführer des philippinischen Wohnimmobilienmarkts
-
Ayala Land, Inc.
-
SM Development Corporation
-
Megaworld Corporation
-
Filinvest Land, Inc.
-
Robinsons Land Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Wohnimmobilienmarkt Unternehmen in diesem Bericht
- Ayala Land, Inc.
- SM Development Corporation
- Megaworld Corporation
- Filinvest Land, Inc.
- Robinsons Land Corporation
- DMCI Homes
- Vista Land and Lifescapes, Inc.
- Century Properties Group Inc.
- Rockwell Land Corporation
- Shang Properties, Inc.
- Federal Land, Inc.
- Cebu Landmasters, Inc.
- Arthaland Corporation
- 8990 Holdings, Inc.
- Ovialand, Inc.
- Sta. Lucia Land, Inc.
- Empire East Land Holdings, Inc.
- Suntrust Properties, Inc.
- Property Company of Friends, Inc.
- Phirst Park Homes, Inc.
Neueste Industrielle Entwicklungen in Philippinischer Wohnimmobilienmarkt
- September 2026: Die Wertpapier- und Börsenkommission genehmigte die Fusion von Century Properties Group Inc. und PHirst Park Homes Inc., wobei Century Properties Group als überlebendes Unternehmen hervorgeht.
- August 2026: Ayala Land Inc. erhöhte sein Investitionsbudget von 862,1 Millionen USD auf 1,0 Milliarden USD, um die Fertigstellung strategischer Wohn- und Leasingprojekte zu unterstützen. Ayala Land kündigte seinen ersten Wohnprojektstart im Cresendo-Anwesen in Tarlac an, der auf Käufer in der Nähe wichtiger Infrastrukturprojekte abzielt, darunter der Cavite-Laguna Expressway (CALAX), der Subic-Clark-Tarlac Expressway (SCTEX) Luisita Extension und die bevorstehende Nord-Süd-Pendlerbahn (NSCR).
- Juni 2026: Präsident Marcos hob in seiner Rede zur Lage der Nation 2026 hervor, dass im Rahmen des erweiterten 4PH-Programms mehr als 500.000 Wohnungen gebaut oder finanziert wurden. Die wohnungsbaubezogenen Bruttovermögenswerte des Pag-IBIG-Fonds überstiegen bis Juli 2026 17,4 Milliarden USD, und die Wohnungsbau- und Großhandelsdarlehensauszahlungen des Fonds wuchsen im Jahresvergleich um 12 % auf 1,5 Milliarden USD von Januar bis Juli 2026.
Berichtsumfang des philippinischen Wohnimmobilienmarkts
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Nach Immobilientyp | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Wohnimmobilienmarkt auf den Philippinen?
Der philippinische Wohnimmobilienmarkt wird voraussichtlich bis 2032 einen Wert von 50,23 Milliarden USD erreichen und ab 2027 mit einer CAGR von 5,13 % wachsen.
Welches Wohnformat hat den größten Anteil auf den Philippinen?
Apartments und Eigentumswohnungen führten im Jahr 2026 die Verkäufe mit einem Anteil von 61,1 % an.
Welches Preissegment wächst am schnellsten?
Erschwingliche Wohnungen werden bis 2032 voraussichtlich mit einer CAGR von 6,11 % wachsen.
Warum ist Zentralluzon für Wohnungsbauträger wichtig?
Zentralluzon wird bis 2032 voraussichtlich mit einer CAGR von 6,67 % wachsen, unterstützt durch Bahn-, Industrie- und Beschäftigungswachstum.
Was begrenzt den Eigentumswohnungsverkauf in Metro Manila?
Hohe unverkaufte Eigentumswohnungsbestände und engere Erschwinglichkeitsbedingungen reduzieren die Verkaufsabsorption in ausgewählten Hauptstadtbezirken.
Wie wirkt sich Pag-IBIG auf den Wohnungskauf aus?
Pag-IBIG hat seine maximale Darlehensgrenze auf 172.400 USD erhöht und unterstützt Käufer weiterhin durch subventionierte Wohnungsbaufinanzierung.