
Tamanho e Participação do Mercado de Dispositivos de Facoemulsificação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Facoemulsificação por Mordor Intelligence
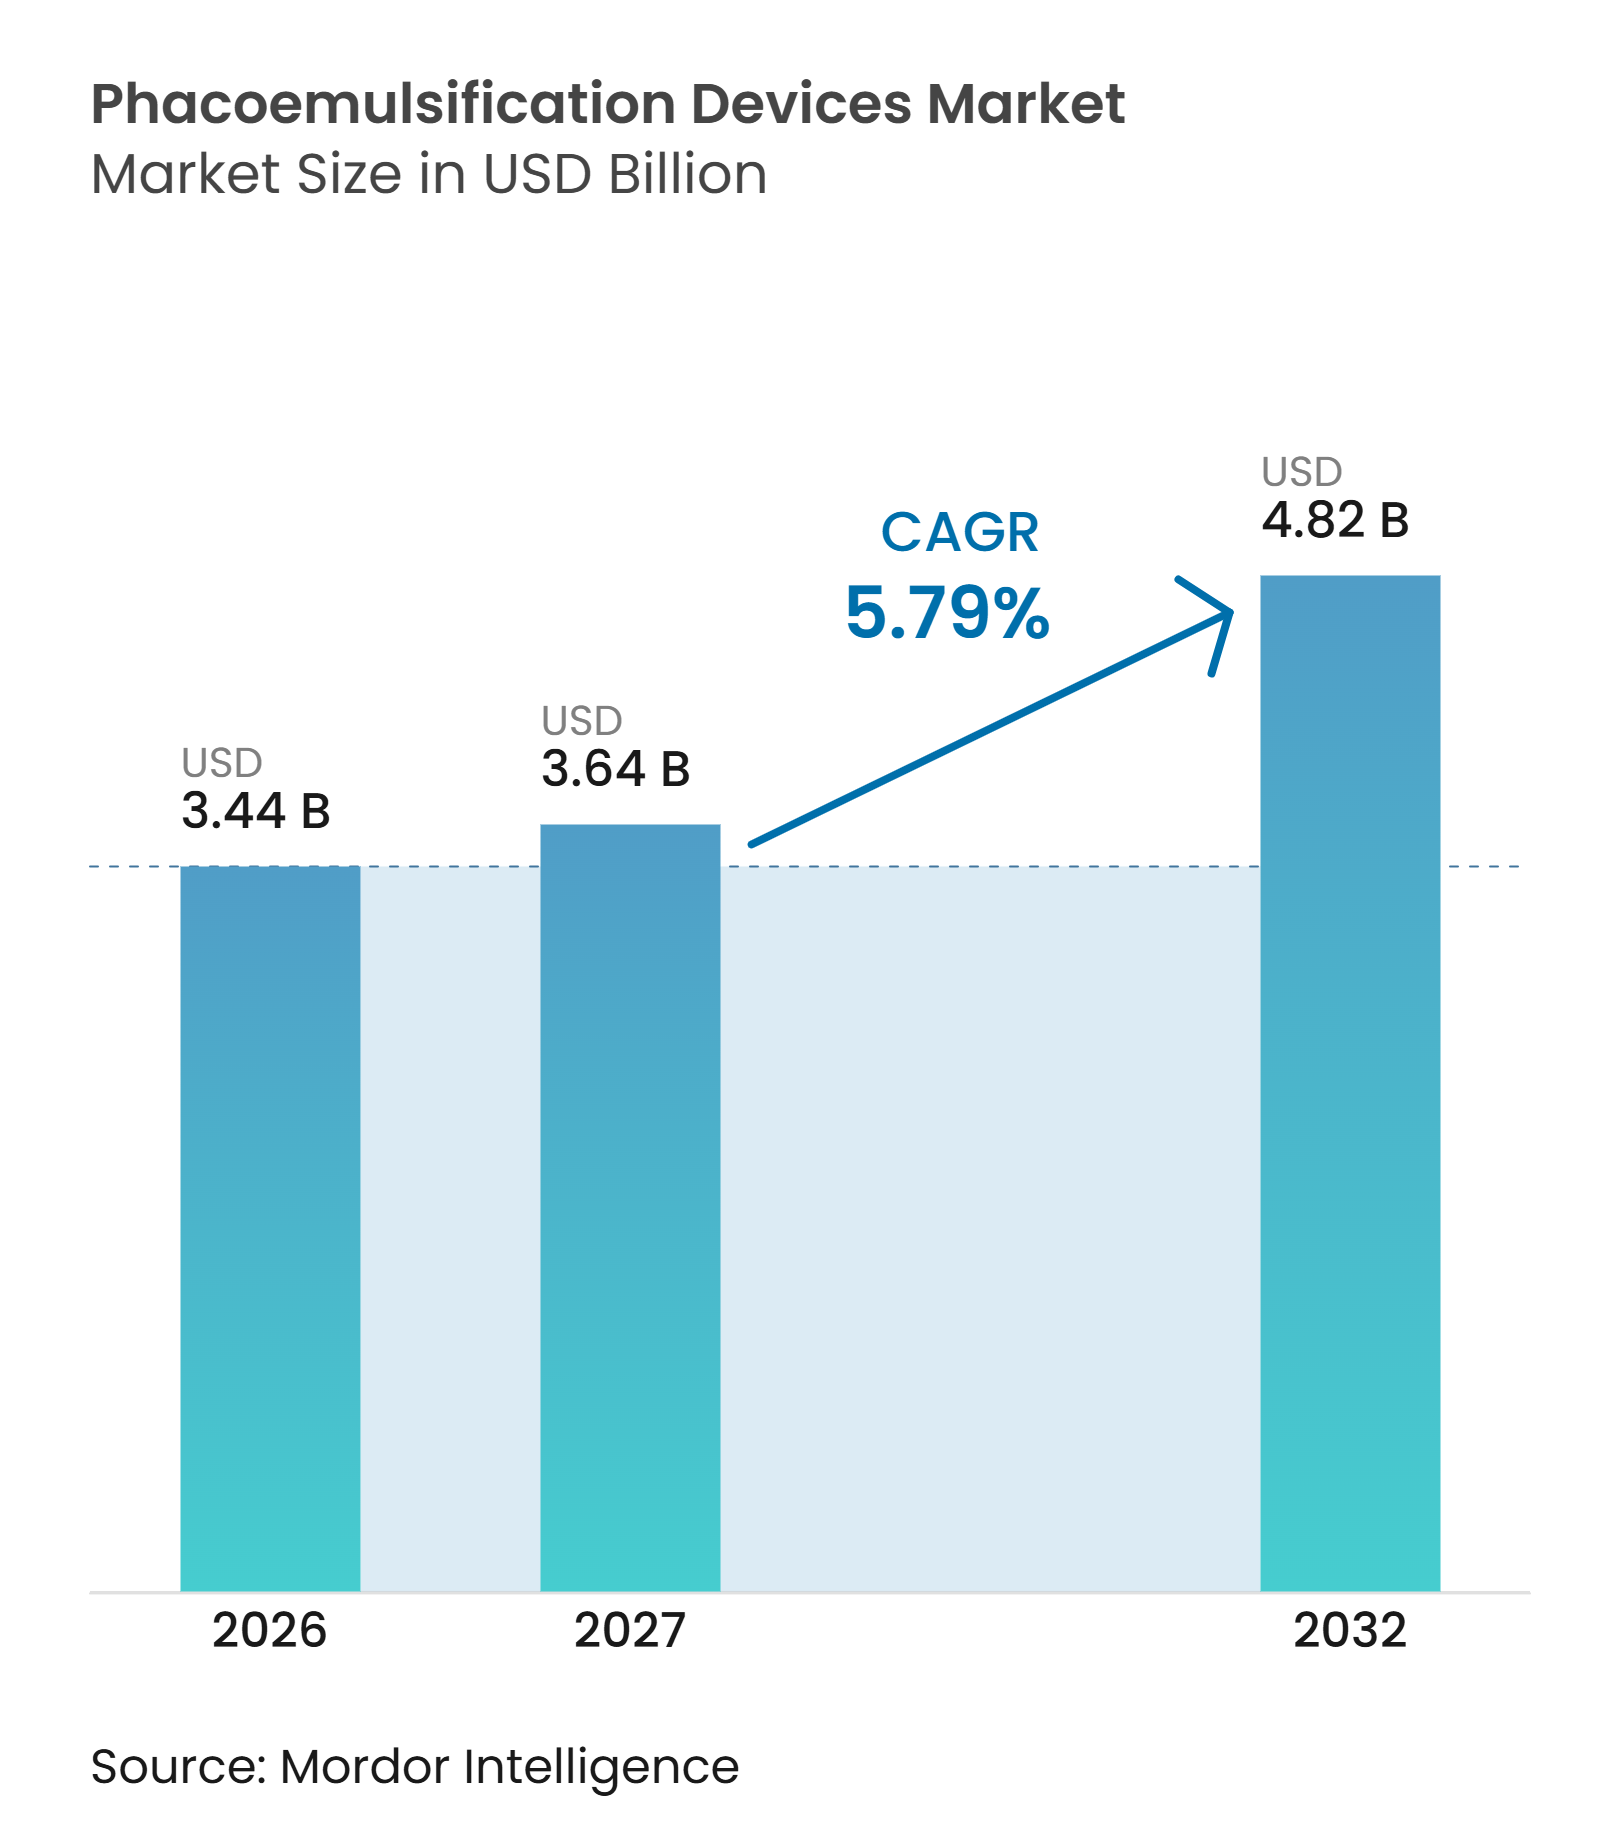
O tamanho do Mercado de Dispositivos de Facoemulsificação deve crescer de 3,44 bilhões de USD em 2026 para 3,64 bilhões de USD em 2027 e tem previsão de atingir 4,82 bilhões de USD até 2032, a um CAGR de 5,79% no período de 2027 a 2032.
O mercado de dispositivos de facoemulsificação é sustentado pelo crescente ônus da catarata entre adultos mais velhos, uma vez que o envelhecimento populacional tem sido o principal contribuinte para o aumento global dos casos de catarata. A demanda também se beneficia do papel essencial da facoemulsificação nos procedimentos de catarata e da necessidade de produtos descartáveis compatíveis com cada procedimento. A prestação de cuidados está migrando para centros de cirurgia ambulatorial, o que favorece sistemas compactos que suportam altos volumes diários de procedimentos. A concorrência entre produtos baseia-se cada vez mais em menor energia de ultrassom, fluidica estável, integração de fluxo de trabalho e capacidade de atender procedimentos de catarata e vítreo-retinianos por meio de uma única plataforma. O mercado de dispositivos de facoemulsificação também enfrenta limitações decorrentes dos custos dos consoles, requisitos de manutenção e escassez de cirurgiões treinados e suporte técnico em ambientes com menos recursos.
Principais Conclusões do Relatório
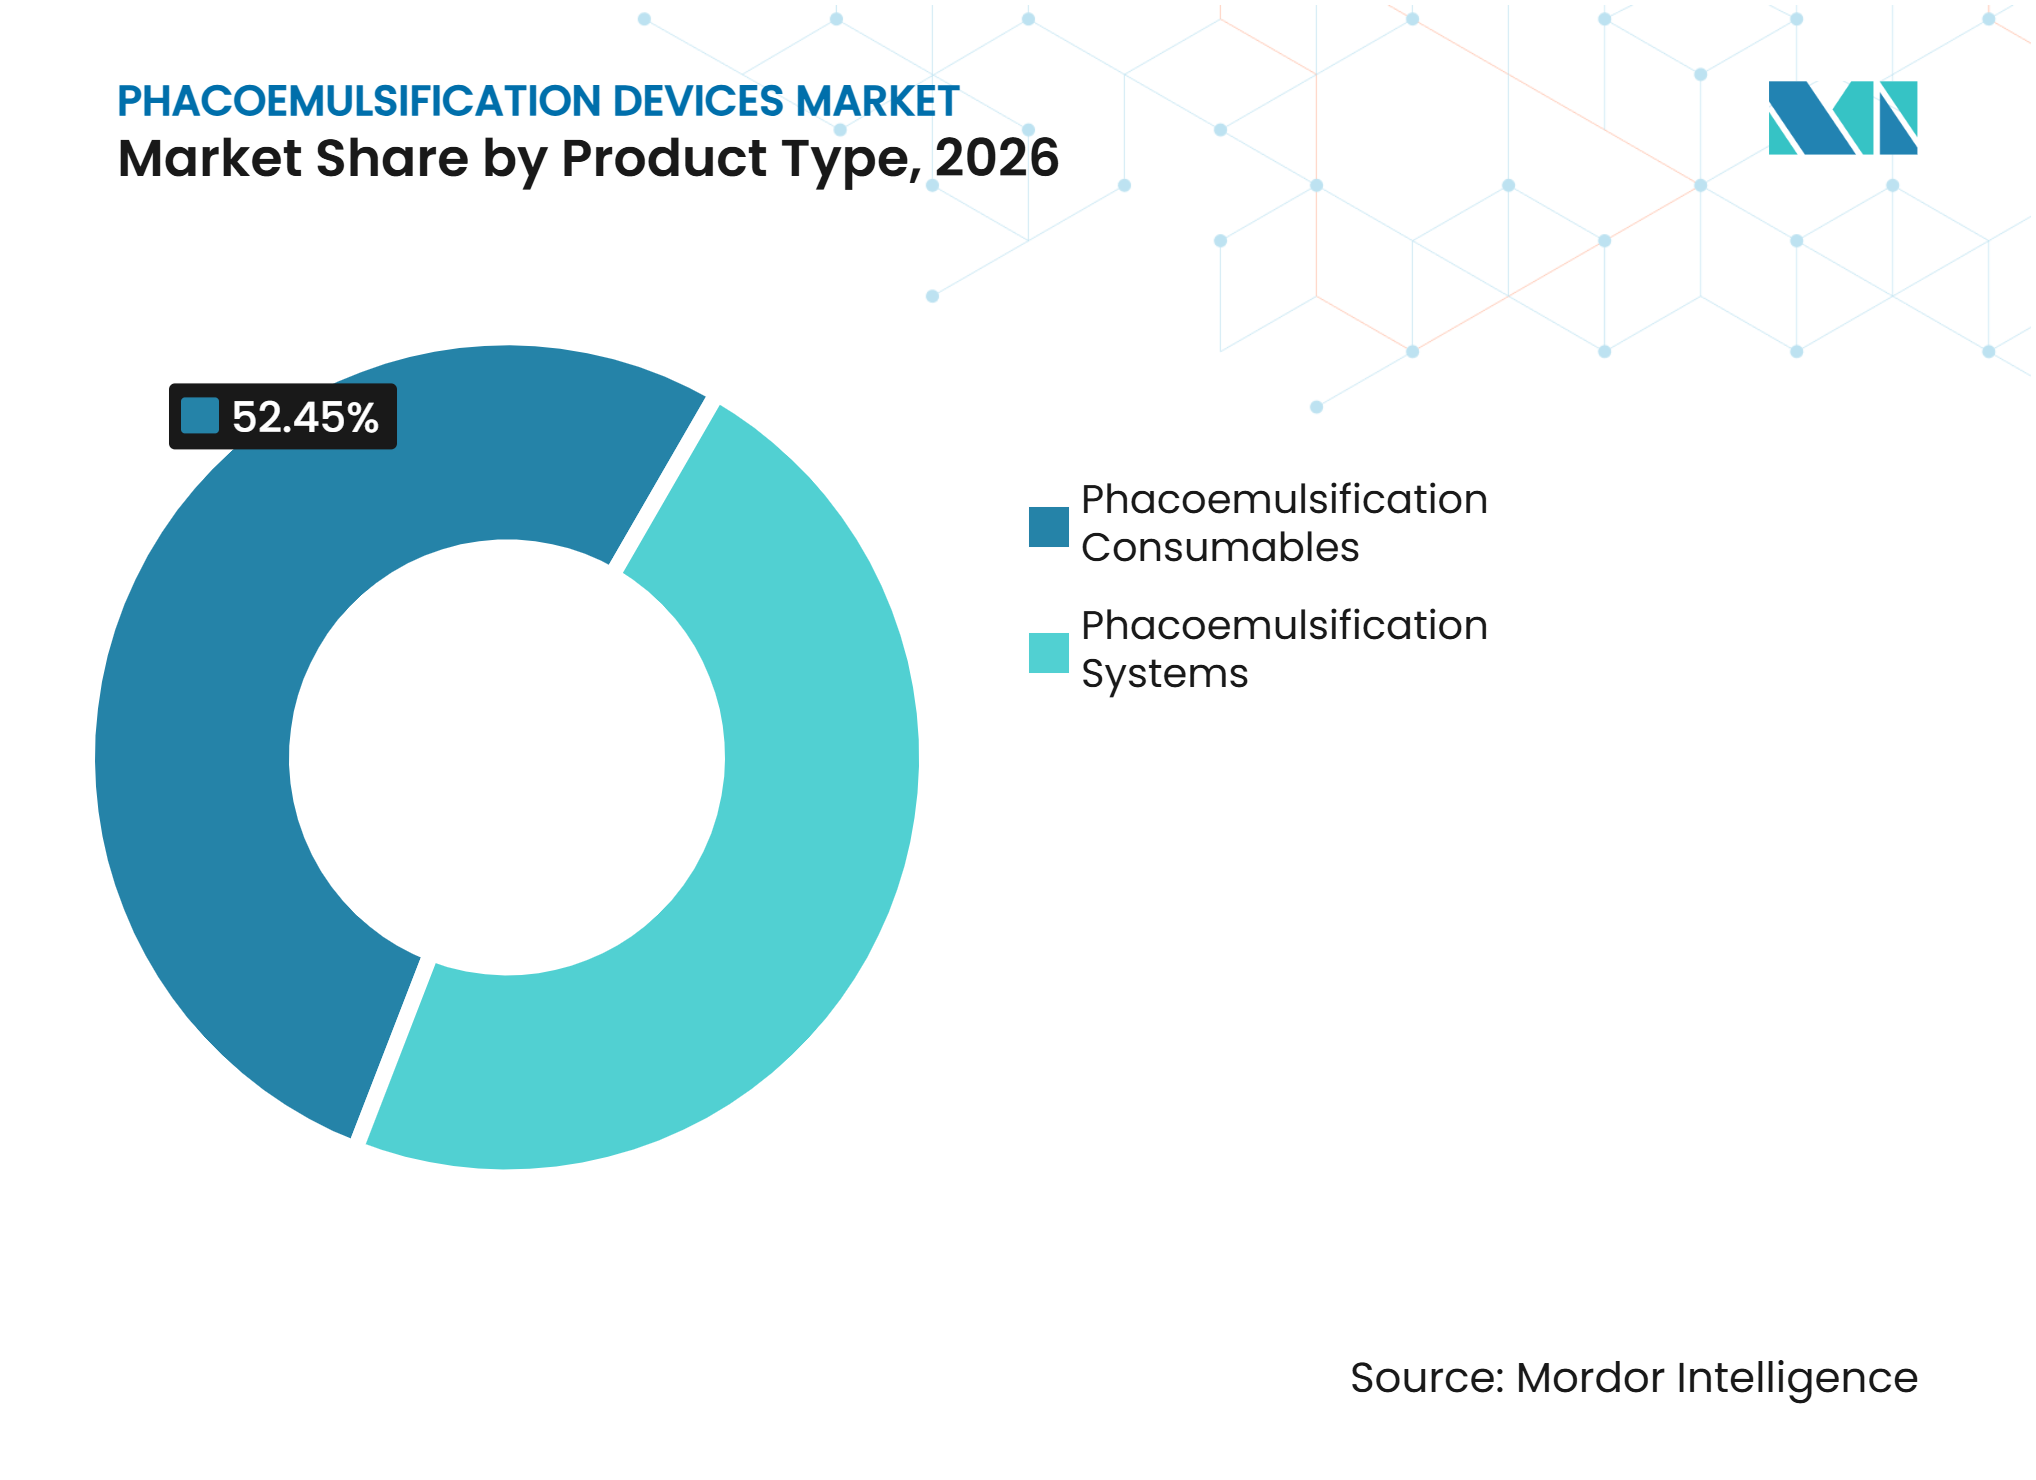
- Por tipo de produto, os consumíveis detinham 52,45% da participação do mercado de dispositivos de facoemulsificação em 2026, enquanto os sistemas têm previsão de crescimento a um CAGR de 7,54% até 2032.
- Por tecnologia, a facoemulsificação por ultrassom detinha 82,43% da receita em 2026, enquanto a facoemulsificação assistida por laser de femtossegundo tem previsão de crescimento a um CAGR de 8,54% até 2032.
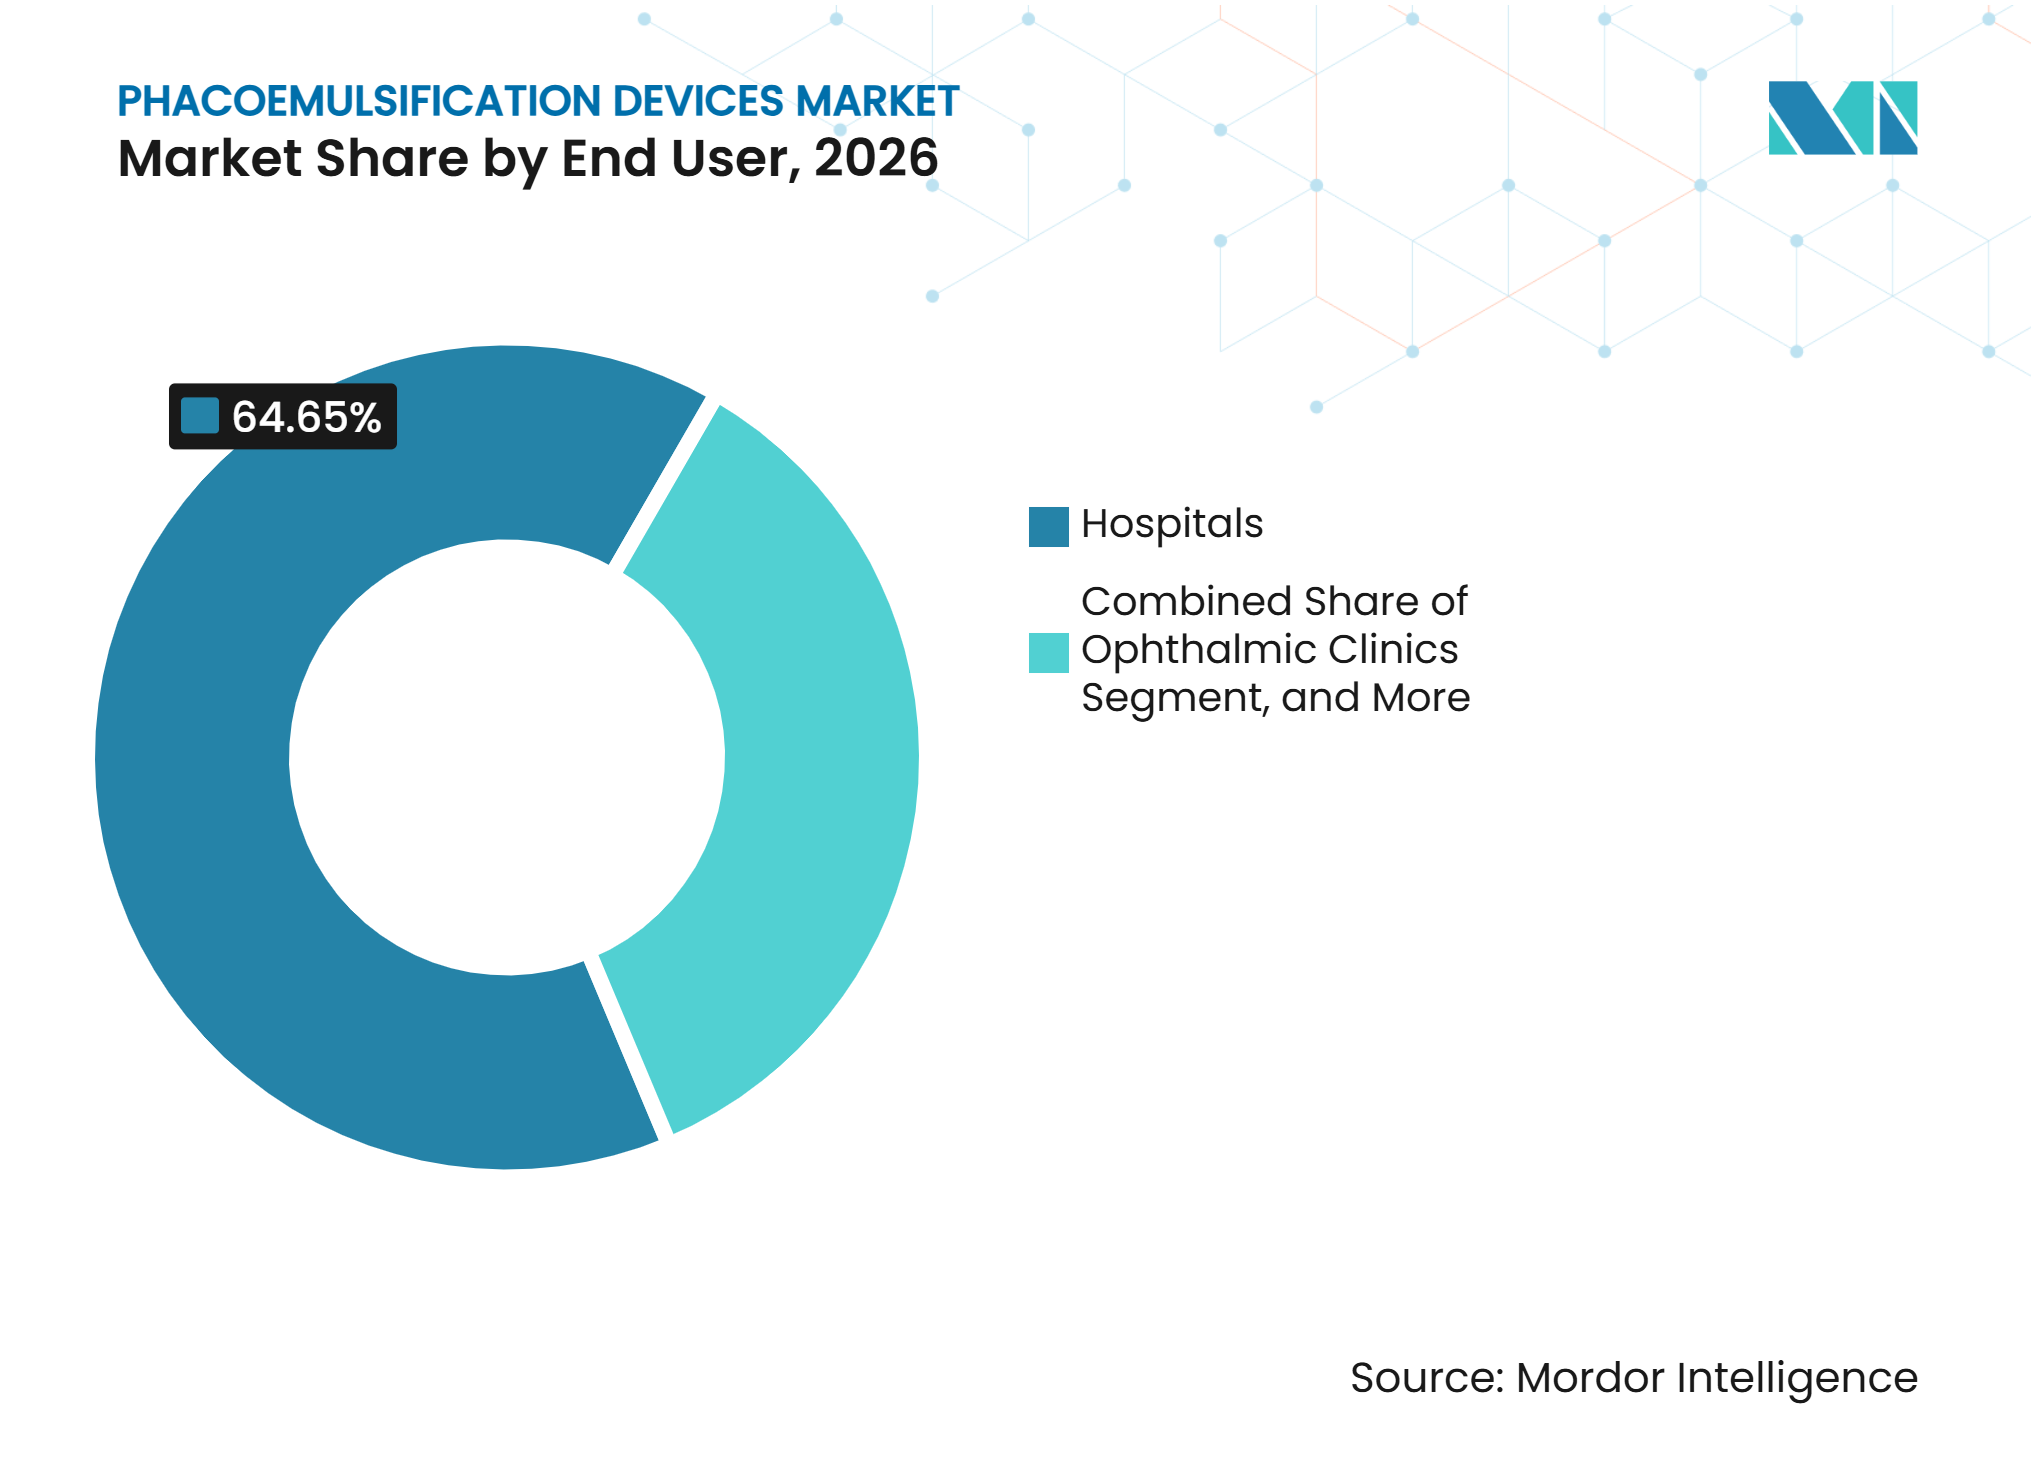
- Por usuário final, os hospitais detinham 64,65% da receita em 2026, enquanto os centros de cirurgia ambulatorial têm previsão de crescimento a um CAGR de 9,32% até 2032.
- Por aplicação, a cirurgia de catarata detinha 84,65% da receita em 2026, enquanto a troca de lente refrativa tem previsão de crescimento a um CAGR de 8,65% até 2032.
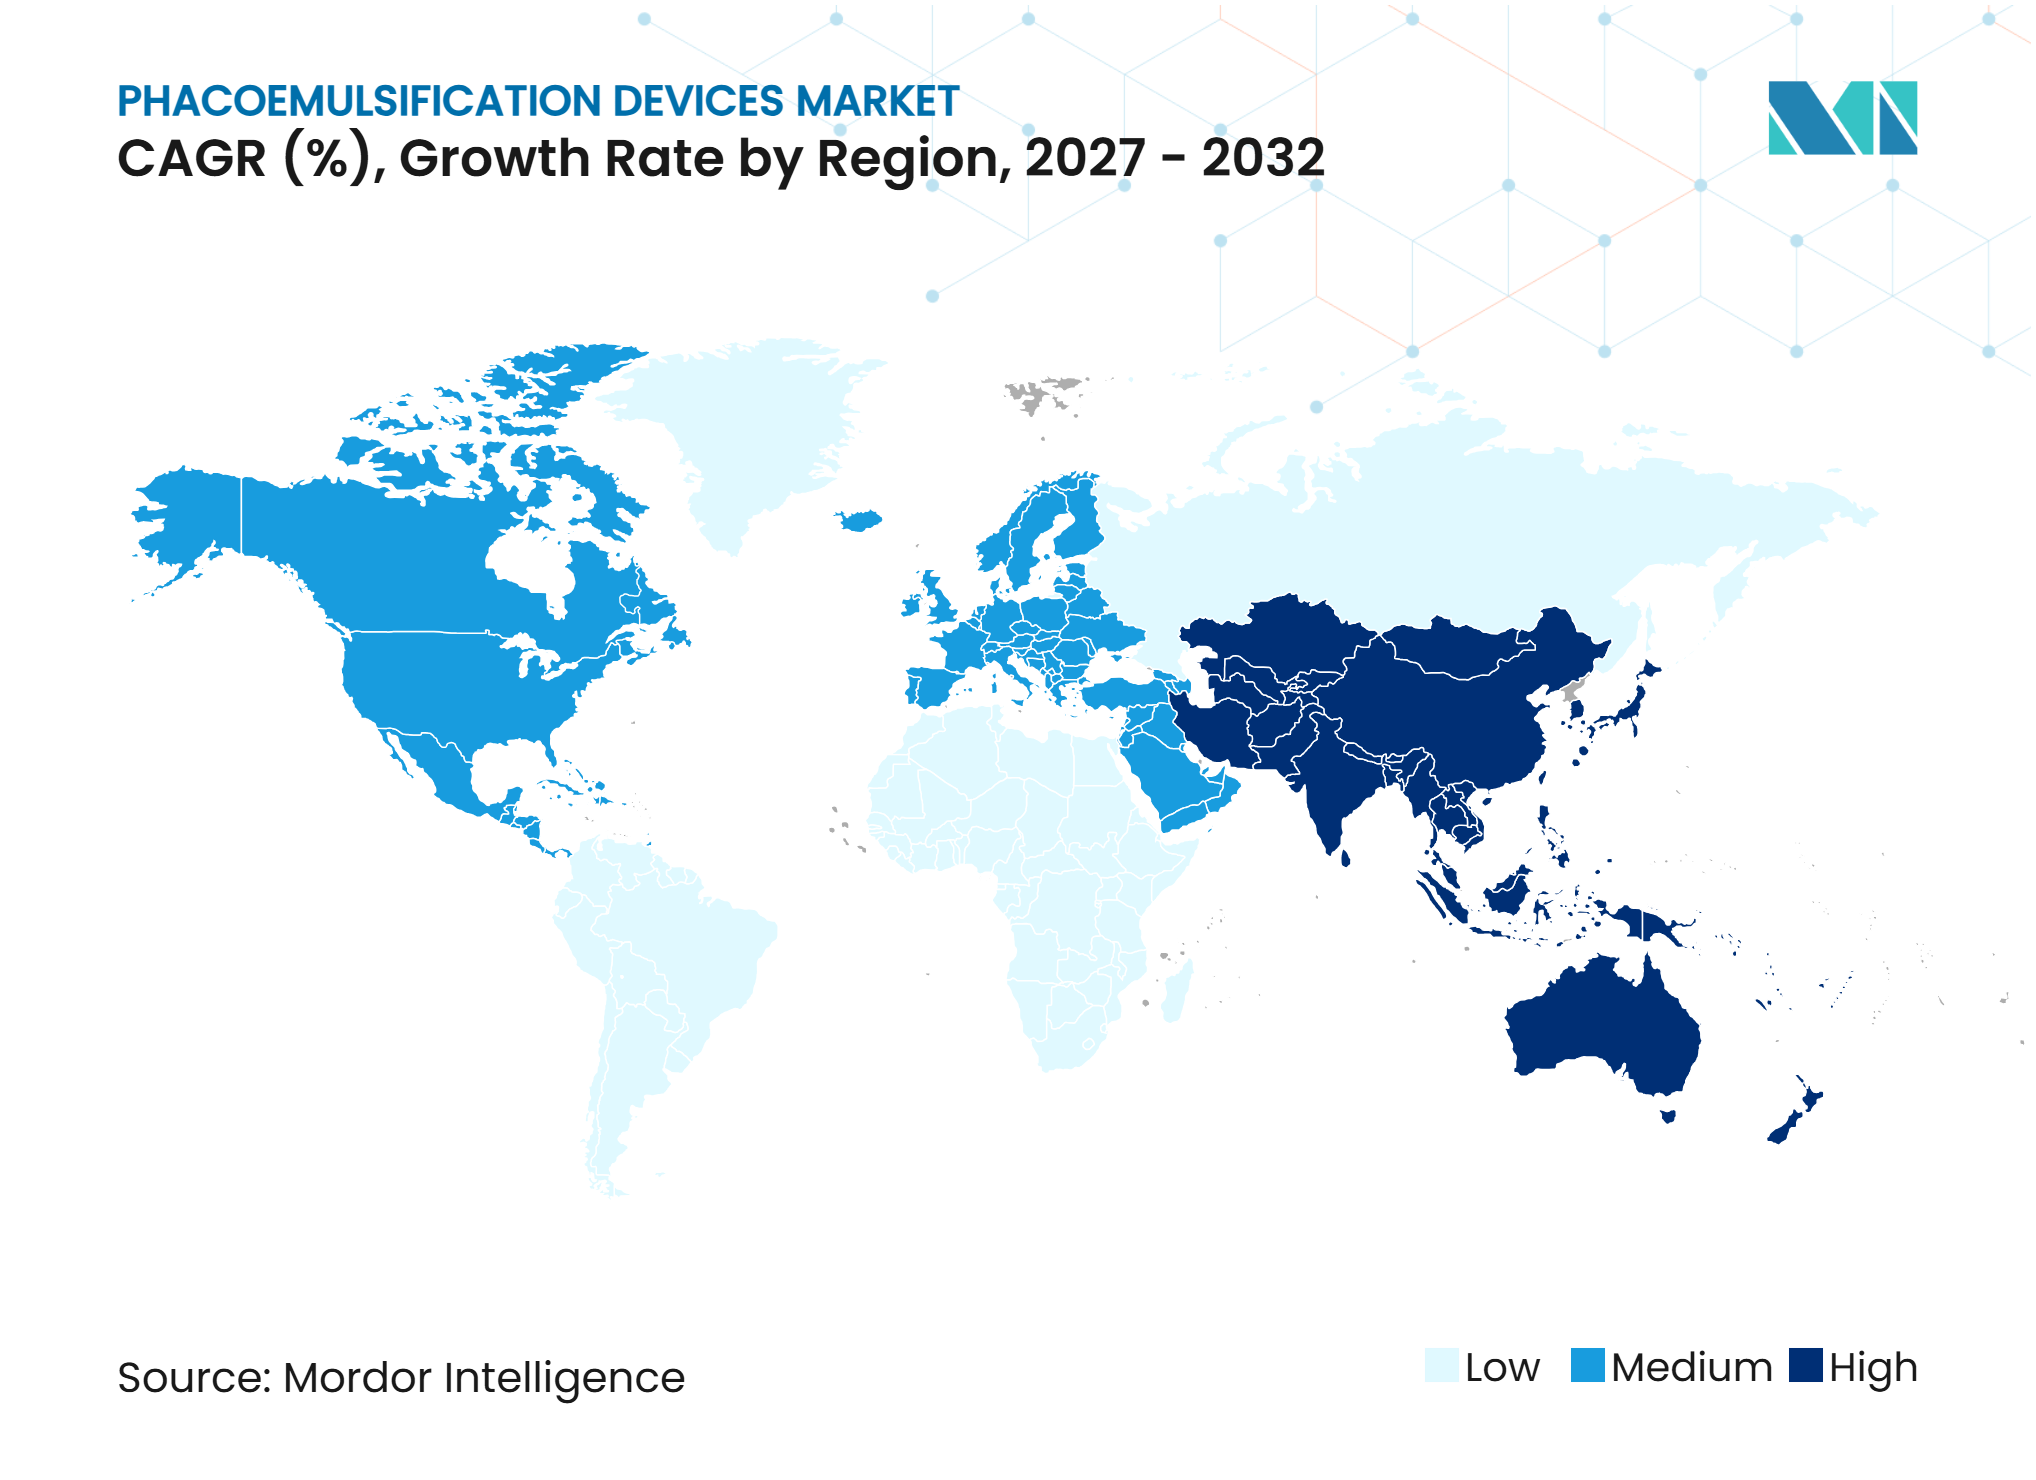
- Por geografia, a América do Norte detinha 41,32% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento do Volume de Cirurgias de Catarata Decorrente do Envelhecimento Populacional | +1.80% | Global, com forte relevância na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Demanda Recorrente de Consumíveis Vinculada à Base Instalada | +1.20% | Global, com mercados maduros impulsionando o volume de procedimentos e mercados emergentes adicionando instalações | Médio prazo (2 a 4 anos) |
| Migração de Casos Rotineiros para Ambientes Ambulatoriais e Consultórios | +0.80% | América do Norte e Europa, com expansão para a Ásia-Pacífico e América Latina | Médio prazo (2 a 4 anos) |
| Inovação em Fluidica de Baixa Energia e Plataformas Inteligentes de Faco | +0.90% | América do Norte, Europa Ocidental, Japão, países do Conselho de Cooperação do Golfo e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Programas Governamentais e Filantrópicos de Acesso à Cirurgia de Catarata em Mercados Carentes | +0.70% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Fidelização por Compatibilidade de Plataforma e Atualizações de Ciclo de Substituição | +0.60% | Global, com maior relevância em mercados com base instalada consolidada | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Volume de Cirurgias de Catarata Decorrente do Envelhecimento Populacional
O mercado de dispositivos de facoemulsificação se beneficia do crescimento sustentado da população idosa e da consequente necessidade de tratamento de catarata. A prevalência global de catarata entre pessoas com 60 anos ou mais atingiu 7.748,5 casos por 100.000 pessoas em 2021. O crescimento populacional foi responsável por 87,4% do aumento do ônus da catarata entre 1990 e 2021. Dados de sinistros japoneses mostraram que os volumes de cirurgia de catarata superaram os níveis de 2018 em todas as faixas etárias entre os anos fiscais de 2018 e 2022, mesmo onde a população com idade entre 65 e 74 anos diminuiu. Esse padrão sustenta a demanda por sistemas e suprimentos descartáveis para procedimentos em mercados maduros, enquanto ambientes com menos recursos exigem sistemas acessíveis e cadeias de suprimentos confiáveis. O mercado de dispositivos de facoemulsificação depende, portanto, tanto do acesso aos procedimentos quanto da capacidade dos prestadores de ampliar a capacidade cirúrgica.
Demanda Recorrente de Consumíveis Vinculada à Base Instalada
A instalação de um console gera demanda contínua por cassetes, tubulações, ponteiras, bainhas e kits de procedimento compatíveis. Esses produtos são projetados para a configuração de fluidica e peça de mão da plataforma, o que limita a substituição direta no uso rotineiro. Os consumíveis detinham 52,45% da receita em 2026, refletindo essa exigência recorrente de procedimentos. A Alcon reportou 769 milhões de USD em receita de consumíveis cirúrgicos no primeiro trimestre de 2026, com crescimento de 8% em relação ao ano anterior. O mercado de dispositivos de facoemulsificação ganha resiliência porque cada sistema instalado ativo requer um novo conjunto de suprimentos para os procedimentos. Os fabricantes também têm incentivo para apoiar atualizações de consoles, pois uma atualização pode estender o relacionamento de consumíveis compatíveis com a instalação.
Migração de Casos Rotineiros de Catarata para Ambientes Ambulatoriais e Consultórios
Os procedimentos rotineiros de catarata são realizados cada vez mais fora das salas cirúrgicas hospitalares, particularmente nos Estados Unidos. Os centros de cirurgia ambulatorial valorizam equipamentos compactos, retorno confiável e procedimentos que podem ser concluídos dentro de agendas diárias de alto volume. O MedPAC reportou crescimento contínuo nos centros de cirurgia ambulatorial certificados pelo Medicare até 2024, demonstrando a importância da capacidade ambulatorial para os cuidados procedimentais[1]. Os Centros de Serviços do Medicare e Medicaid expandiram sua lista de procedimentos cobertos para centros de cirurgia ambulatorial em 2025, ampliando o mix de casos ambulatoriais. O mercado de dispositivos de facoemulsificação se beneficia quando os centros podem utilizar sistemas em mais procedimentos de catarata e distribuir os custos de manutenção por volumes maiores de casos. Essa mudança no modelo de atendimento também aumenta a demanda por fluxos de trabalho simples e modelos de serviço adequados a centros independentes de propriedade de médicos.
Inovação em Fluidica de Baixa Energia e Plataformas Inteligentes de Faco
O desenvolvimento de dispositivos está focado na redução de energia dentro do olho e na melhoria do controle de irrigação e aspiração. A Alcon lançou os sistemas UNITY em abril de 2025 e declarou que o UNITY 4D Phaco oferece remoção do núcleo até 2 vezes mais rápida com 41% menos energia do que a plataforma CENTURION anterior. A BVI Medical lançou o Virtuoso na Europa em setembro de 2026, após receber a Marcação CE sob o Regulamento de Dispositivos Médicos da UE em abril de 2026. Pesquisas laboratoriais identificaram diferenças mensuráveis entre sistemas de faco no volume de sobressalto pós-oclusão e na recuperação da pressão intraocular. Esses resultados oferecem aos cirurgiões uma base prática para comparar plataformas além das especificações gerais do produto. O mercado de dispositivos de facoemulsificação está, consequentemente, observando decisões de substituição moldadas por desempenho clínico, requisitos de fluxo de trabalho e capital disponível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Console Premium e Contratos de Manutenção | -0.70% | Global, particularmente em países de baixa renda e centros de cirurgia ambulatorial da América do Norte com orçamento restrito | Médio prazo (2 a 4 anos) |
| Escassez de Cirurgiões Oftalmológicos Treinados e Suporte Biomédico | -0.50% | Mercados emergentes da Ásia-Pacífico, África Subsaariana e América do Sul | Longo prazo (≥ 4 anos) |
| Reembolso Desigual e Acesso Cirúrgico em Mercados de Baixa Renda | -0.60% | Ásia-Pacífico, Oriente Médio e África, América do Sul e mercados de baixa renda globalmente | Longo prazo (≥ 4 anos) |
| Esterilidade, Resíduos e Volatilidade de Insumos para Consumíveis de Uso Único | -0.40% | Global, com maior relevância em mercados dependentes de importação e regiões com requisitos rigorosos de descarte de resíduos médicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Console Premium e Contratos de Manutenção
As plataformas premium exigem um compromisso de capital considerável, especialmente quando incluem fluidica ativa, compatibilidade com laser e recursos cirúrgicos digitais. Seu custo contínuo também inclui manutenção autorizada, componentes proprietários e manutenção da peça de mão. Uma revisão de 2026 relatou que a cirurgia de catarata assistida por laser de femtossegundo pode enfrentar desafios de custo-efetividade em sistemas públicos de saúde, mesmo que possa oferecer vantagens em casos complexos. Os centros de cirurgia ambulatorial independentes devem ponderar esses custos em relação ao valor clínico das atualizações em casos padrão. O mercado de dispositivos de facoemulsificação respondeu com arranjos de acesso compartilhado e sistemas projetados para menor área de ocupação. Um maior volume de procedimentos pode melhorar a economia de um console, mas não elimina o obstáculo inicial de capital para todos os prestadores.
Escassez de Cirurgiões Oftalmológicos Treinados e Suporte Biomédico
O acesso a equipamentos por si só não garante que o tratamento de catarata possa ser prestado em escala. Uma revisão de 2025 identificou escassez de mão de obra, capacidade limitada de salas cirúrgicas e escassez de equipamentos ou consumíveis como barreiras persistentes em ambientes de baixa e média renda. A cobertura cirúrgica efetiva de catarata permanece limitada em muitos países, o que demonstra que o acesso e os resultados visuais precisam melhorar juntos. As áreas rurais são afetadas de forma mais severa, onde cirurgiões, equipe de suporte treinada, capacidades de manutenção e distribuição de consumíveis estão concentrados nas grandes cidades. Plataformas portáteis podem reduzir algumas necessidades de infraestrutura, mas não podem substituir o treinamento cirúrgico. O mercado de dispositivos de facoemulsificação depende do desenvolvimento da força de trabalho, bem como da aquisição de equipamentos nesses ambientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Consumíveis Recorrentes Sustentam a Demanda Baseada em ProcedimentosOs consumíveis detinham 52,45% da receita em 2026, conferindo-lhes a maior participação no mercado de dispositivos de facoemulsificação dentro da categoria de produtos. Cada procedimento de catarata requer produtos como cassete, tubulação, componentes de irrigação e aspiração, ponteiras, bainhas e kits de procedimento. O design específico para cada plataforma vincula essas compras à base de consoles instalados e garante aos fornecedores vendas recorrentes após a colocação inicial do equipamento. Esse modelo ajuda as instalações a padronizar fluxos de trabalho e manter configurações familiares para as equipes cirúrgicas. Também incentiva os fabricantes a proteger a compatibilidade, a confiabilidade do fornecimento e o suporte clínico em toda a sua base existente. O setor de dispositivos de facoemulsificação depende dessa demanda recorrente porque estabiliza a receita entre grandes aquisições de equipamentos.
Os fabricantes também estão atualizando os designs descartáveis para reduzir resíduos e melhorar o manuseio. A Johnson & Johnson Vision introduziu a Tecnologia de Entrega SmartLOAD em outubro de 2026, combinando um insersor de titânio reutilizável com um cartucho pré-carregado. A empresa declarou que as avaliações clínicas mostraram que 93% dos cirurgiões esperavam menos erros de carregamento e 55 a 75% menos resíduos de embalagem do que os sistemas pré-carregados concorrentes. As equipes de compras europeias também operam sob o Regulamento de Dispositivos Médicos da UE, que eleva o valor da qualidade documentada do produto e da conformidade. Esses fatores tornam a redução de resíduos, a usabilidade e a esterilidade requisitos relevantes do produto. O mercado de dispositivos de facoemulsificação pode ver as decisões de compra considerando cada vez mais o kit completo de procedimento, e não apenas o custo unitário dos consumíveis individuais.


Por Tecnologia:
O Ultrassom Permanece Consolidado Enquanto a Assistência a Laser se ExpandeA facoemulsificação por ultrassom detinha 82,43% da receita em 2026 e permanece a tecnologia líder no mercado de dispositivos de facoemulsificação. Possui um histórico clínico consolidado, amplo suporte de manutenção e uma base de custos inferior às alternativas assistidas por laser. Uma pesquisa comparativa publicada em 2025 encontrou diferenças no tempo de ultrassom e no desempenho da fluidica entre os principais sistemas de faco utilizados em procedimentos rotineiros de catarata[2]. Isso significa que o ultrassom permanece uma categoria com diferenciação significativa entre plataformas, e não um segmento de equipamentos uniforme. Nos Estados Unidos, a via 510(k) da Agência de Alimentos e Medicamentos é uma rota de autorização fundamental para sistemas e modificações, enquanto a IEC 60601-2-5 aborda os requisitos de segurança de ultrassom para equipamentos. Esses fatores de conformidade podem prolongar os prazos de desenvolvimento e comercialização de produtos.
A facoemulsificação assistida por laser de femtossegundo tem previsão de crescimento a um CAGR de 8,54% até 2032, a maior taxa no segmento de tecnologia. Uma metanálise em rede de 2026 constatou que as cinco plataformas de laser avaliadas reduziram a energia dissipada cumulativa em comparação com a facoemulsificação convencional. O caso clínico para essa abordagem é mais forte para núcleos duros, cataratas brancas, câmaras anteriores rasas e cataratas polares posteriores. O custo e o acesso permanecem barreiras para uso mais amplo em casos padrão. A intervenção da Comissão Federal de Comércio contra a proposta de aquisição da LENSAR pela Alcon preservou a concorrência separada entre os principais fornecedores de cirurgia de catarata assistida por laser[3]. O setor de dispositivos de facoemulsificação continua, portanto, a utilizar a diferenciação clínica e a integração de produtos como principais ferramentas competitivas.
Por Usuário Final:
Hospitais Mantêm Liderança de Receita Enquanto Centros Ambulatoriais CrescemOs hospitais detinham 64,65% da receita em 2026, a maior participação entre os usuários finais. Eles gerenciam casos complexos de catarata, programas de ensino e procedimentos combinados de faco-vitrectomia que podem exigir sistemas de maior capacidade. Seus ciclos de aquisição são frequentemente formais e plurianuais, o que pode tornar a demanda de substituição previsível, mas lenta. Os sistemas hospitalares também podem utilizar plataformas combinadas para trabalhos de catarata e retina, sustentando valores médios mais elevados de equipamentos. As clínicas oftalmológicas ocupam uma posição intermediária e frequentemente preferem sistemas independentes que suportem fluxos de trabalho eficientes de catarata. O mercado de dispositivos de facoemulsificação continua a depender dos hospitais para colocações premium e capacidade de procedimentos complexos.
Os centros de cirurgia ambulatorial têm previsão de crescimento a um CAGR de 9,32% até 2032, a taxa mais forte no segmento de usuários finais. Seu modelo prioriza tempos de configuração curtos, necessidades de manutenção simples e resultados consistentes em altos volumes diários de casos. O MedPAC documentou o papel contínuo dos centros de cirurgia ambulatorial nos cuidados procedimentais financiados pelo Medicare. A política de cobertura também sustenta a tendência, pois a lista de procedimentos cobertos foi expandida para o ambiente ambulatorial. Os fabricantes estão respondendo com sistemas menores e configurações mais fáceis de integrar aos fluxos de trabalho ambulatoriais. O mercado de dispositivos de facoemulsificação pode se beneficiar dessa mudança quando os sistemas oferecem capacidade suficiente sem o custo e a complexidade dos grandes consoles voltados para hospitais.

Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Aplicação:
Procedimentos de Catarata Lideram Enquanto a Troca de Lente Refrativa AvançaA cirurgia de catarata representou 84,65% da receita em 2026 e permanece a aplicação central para o mercado de dispositivos de facoemulsificação. O ônus da catarata aumenta com a idade, o que torna a demanda por procedimentos mais duradoura do que a demanda vinculada à correção visual eletiva. A adoção de lentes intraoculares premium também está mudando as expectativas em torno dos procedimentos de catarata. Os cirurgiões exigem cada vez mais fragmentação precisa, fluidica estável e planejamento baseado em dados para casos envolvendo astigmatismo ou opções avançadas de lentes. A faco-vitrectomia combinada e a remoção secundária de lentes permanecem aplicações menores que requerem configurações especializadas. Essa amplitude de aplicações sustenta a demanda tanto por sistemas dedicados à catarata quanto por plataformas de dupla função.
A troca de lente refrativa tem previsão de crescimento a um CAGR de 8,65% até 2032. Atende pacientes que buscam menor dependência de óculos e pode utilizar lentes intraoculares avançadas e ferramentas detalhadas de planejamento. O crescimento do procedimento sustenta sistemas capazes de realizar fragmentação cuidadosa da lente e integrar-se a sistemas de imagem ou orientação. Também vincula a demanda por dispositivos mais estreitamente a fluxos de trabalho cirúrgicos premium, onde as expectativas dos pacientes e as preferências dos cirurgiões influenciam as compras. A Bausch + Lomb descreveu as lentes intraoculares premium como um contribuinte importante para o desempenho cirúrgico em sua apresentação para investidores de 2025. O mercado de dispositivos de facoemulsificação pode, portanto, ver maior interesse em plataformas que suportem tanto os cuidados padrão de catarata quanto os procedimentos com foco refrativo.
Análise Geográfica
América do Norte
A América do Norte detinha 41,32% da receita em 2026, a maior participação regional. A região possui vias de reembolso consolidadas, uma grande base instalada de sistemas premium e ampla capacidade de centros de cirurgia ambulatorial. Os Estados Unidos permanecem importantes para fluxos de trabalho premium de catarata e centros ambulatoriais de propriedade de médicos. A política do Medicare tem efeito direto sobre a economia das instalações e as decisões de substituição de equipamentos. O MedPAC continua a monitorar os serviços dos centros de cirurgia ambulatorial, refletindo seu papel dentro do programa Medicare. A Alcon lançou o Sistema de Catarata UNITY no Canadá em 2026, após a aprovação do UNITY VCS pela Health Canada em 2025. Esses lançamentos demonstram que a região permanece um local-chave para a adoção de plataformas cirúrgicas de alto desempenho.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,43% até 2032, tornando-a o segmento regional de crescimento mais rápido. A região apresenta um alto ônus de catarata, particularmente no Sul da Ásia, onde a prevalência padronizada por idade é elevada entre adultos com 60 anos ou mais. O crescimento depende de maior acesso a cirurgiões treinados, salas cirúrgicas, serviços de manutenção e fornecimento consistente de consumíveis. A capacidade de atenção oftalmológica apoiada pelo governo pode criar demanda por sistemas de nível intermediário adequados para ambientes de alto volume. A escassez de mão de obra e as lacunas de acesso rural permanecem restrições relevantes em vários países. O Japão acrescenta um perfil de demanda maduro, onde os dados de sinistros mostram atividade sustentada de cirurgia de catarata apesar das mudanças demográficas.
Europa, Oriente Médio e África e América do Sul
A Europa possui forte cobertura por pagadores públicos e uma densa rede de hospitais e clínicas oftalmológicas, o que sustenta a demanda por sistemas avançados e consumíveis. Os requisitos do Regulamento de Dispositivos Médicos da UE podem aumentar as exigências de documentação e conformidade para fornecedores menores. A BVI Medical recebeu a Marcação CE sob o regulamento para o Virtuoso em 2026. A Zeiss também lançou a configuração de catarata DORC EVA NEXUS em mercados europeus selecionados em 2026. Os ambientes do Oriente Médio e da África apresentam grandes necessidades não atendidas, onde a Organização Mundial da Saúde está apoiando redes regionais de hospitais oftalmológicos para fortalecer a capacidade especializada. A demanda na América do Sul é moldada por clínicas oftalmológicas privadas e pela gradual expansão dos procedimentos avançados de catarata nos principais centros urbanos. Essas regiões mistas requerem abordagens diferentes de precificação, manutenção e treinamento, em vez de um único modelo comercial.
Cenário Competitivo
Concentração do Mercado
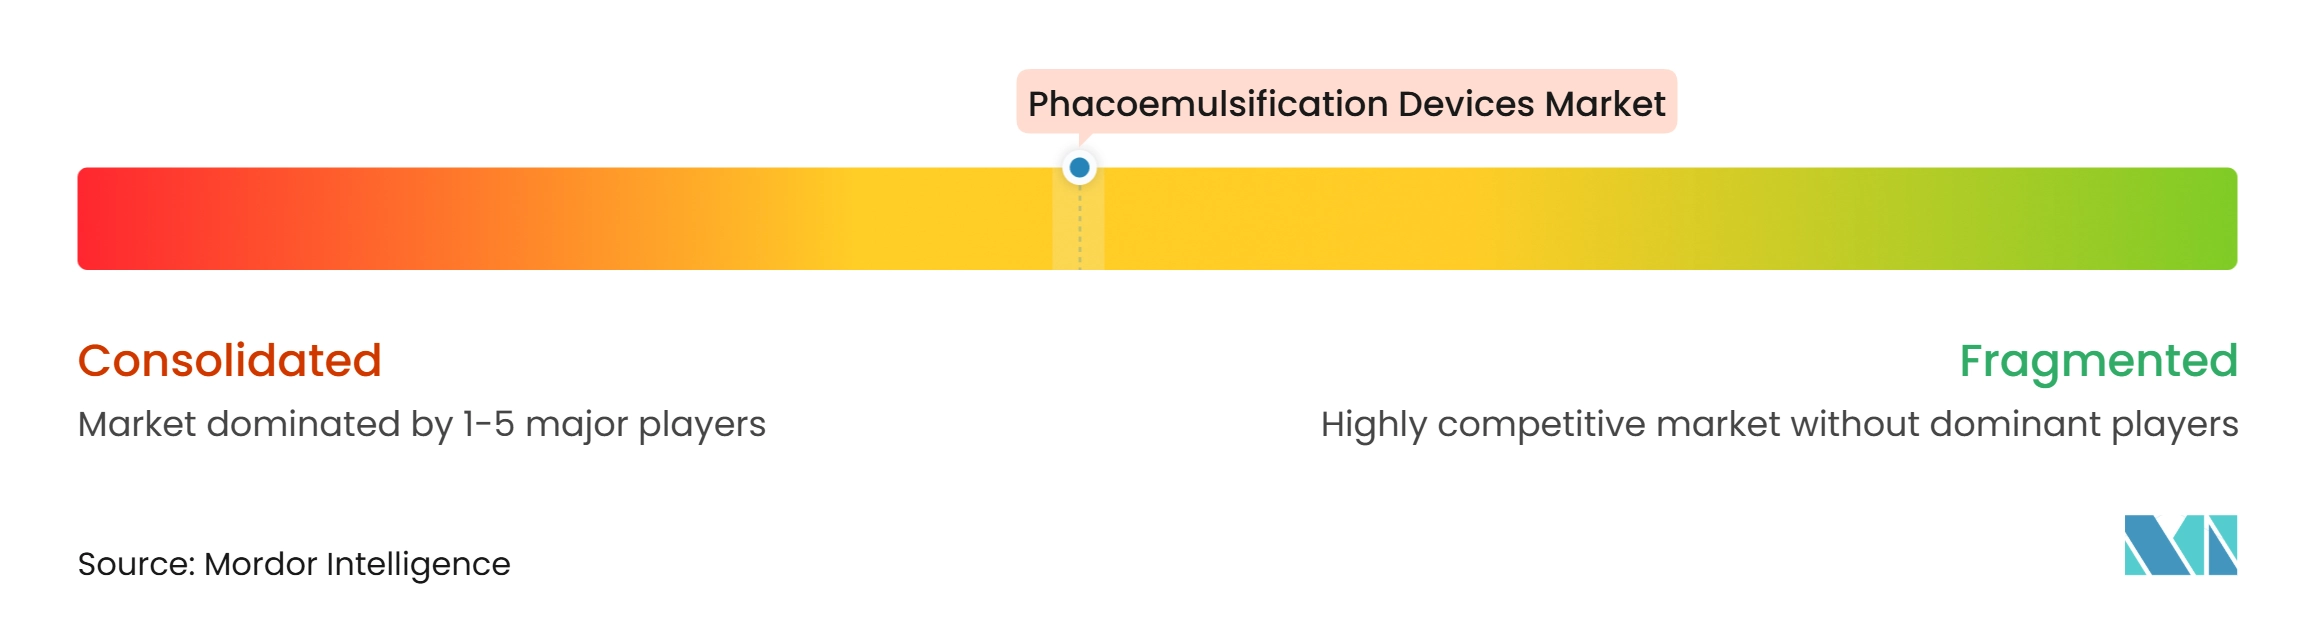
O mercado de dispositivos de facoemulsificação é moderadamente concentrado em sistemas premium, onde Alcon, Johnson & Johnson Vision, Bausch + Lomb e Carl Zeiss Meditec competem com portfólios de produtos consolidados. Especialistas regionais também competem em consumíveis, acessórios e aplicações cirúrgicas específicas. As empresas líderes dependem de bases instaladas, capacidade de manutenção, evidências clínicas e design de produtos específicos para cada procedimento. A Alcon reportou que sua receita de Equipamentos Cirúrgicos e Outros aumentou 27% em relação ao ano anterior no primeiro trimestre de 2026, sustentada pelo lançamento do UNITY. A empresa havia lançado o UNITY VCS e o UNITY CS em 2025 com afirmações de menor energia e remoção mais rápida. Esses lançamentos de produtos enfatizam que as melhorias de desempenho são centrais para a concorrência no mercado de dispositivos de facoemulsificação.
Os reguladores também estão influenciando a estrutura competitiva da cirurgia de catarata assistida por laser. A Comissão Federal de Comércio se opôs à proposta de aquisição da LENSAR pela Alcon porque considerou as empresas como principais concorrentes no segmento de cirurgia de catarata assistida por laser de femtossegundo. A Alcon e a LENSAR posteriormente encerraram seu acordo de fusão em março de 2026. A decisão mantém a LENSAR independente e preserva uma opção adicional de plataforma para os cirurgiões. O lançamento europeu do Virtuoso pela BVI Medical adicionou um sistema de dupla função faco-vitrectomia ao segmento premium. A Zeiss seguiu com sua configuração de catarata DORC EVA NEXUS, adicionando outro sistema para colocações em hospitais e clínicas.
A concorrência também está se movendo em direção a plataformas que conectam a cirurgia de catarata com imagem, planejamento de lentes e gestão de fluxo de trabalho orientada por dados. Sistemas portáteis ou de menor capital permanecem relevantes onde as instalações têm infraestrutura de manutenção limitada ou volumes menores de procedimentos. Os centros ambulatoriais precisam de sistemas que equilibrem área de ocupação, custo de manutenão e volume de procedimentos. Empresas que combinam equipamentos de capital com consumíveis podem sustentar relacionamentos comerciais mais longos após cada colocação. O mercado de dispositivos de facoemulsificação dificilmente será controlado por um único fornecedor, pois hospitais, centros ambulatoriais e programas com menos recursos requerem configurações diferentes.
Líderes do Setor de Dispositivos de Facoemulsificação
-
Alcon Inc.
-
Johnson & Johnson Vision
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
NIDEK Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Facoemulsificação Empresas cobertas neste relatório
- Alcon
- Appasamy Associates
- Bausch + Lomb Corporation
- Beaver-Visitec International, Inc.
- BVI Medical
- Carl Zeiss
- D.O.R.C. Dutch Ophthalmic Research Center
- GEUDER
- HOYA
- Johnson & Johnson
- LIGHTMED Corporation
- LUMed GmbH
- Medical Technical Products
- Nidek
- Optikon 2000 S.p.A.
- Oertli Instrumente AG
- Rayner
- SIFI S.p.A.
- Ziemer Group
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Facoemulsificação
- Setembro de 2026: A BVI Medical lançou comercialmente o Virtuoso nos mercados europeus no Congresso ESCRS 2026. A plataforma de dupla função faco-vitrectomia inclui o Controle de Fluidica Equality e o Otimizador de Energia Resolute com Sensor de Carga.
- Agosto de 2026: A Zeiss apresentou a configuração de Catarata DORC EVA NEXUS em países europeus selecionados. O sistema possui configurações programáveis para faco específica por grau de catarata, parâmetros de aspiração e irrigação.
- Março de 2026: A Alcon e a LENSAR encerraram seu acordo de fusão após a Comissão Federal de Comércio indicar que buscaria bloquear a transação.
Escopo do Relatório Global do Mercado de Dispositivos de Facoemulsificação
De acordo com o escopo do relatório, os dispositivos de facoemulsificação são instrumentos cirúrgicos que utilizam energia ultrassônica para fragmentar uma lente ocular opacificada durante a cirurgia de catarata. Os fragmentos são então suavemente aspirados, permitindo a implantação de uma lente intraocular artificial.
O mercado de dispositivos de facoemulsificação é segmentado por tipo de produto, tecnologia, usuário final, aplicação e geografia. Por tipo de produto, o mercado é segmentado em consumíveis de facoemulsificação e sistemas de facoemulsificação. O segmento de consumíveis de facoemulsificação é subdividido em kits e cassetes de faco, tubulações de irrigação e aspiração, ponteiras de faco, bainhas e acessórios de peça de mão, e pedais e outros acessórios de procedimento. O segmento de sistemas de facoemulsificação é subdividido em sistemas de facoemulsificação independentes, sistemas combinados de faco-vitrectomia e sistemas portáteis de facoemulsificação. Por tecnologia, o mercado é segmentado em facoemulsificação por ultrassom, facoemulsificação assistida por laser de femtossegundo e outras tecnologias de facoemulsificação. Por usuário final, o mercado é segmentado em hospitais, clínicas oftalmológicas, centros de cirurgia ambulatorial e outros usuários finais. Por aplicação, o mercado é segmentado em cirurgia de catarata, troca de lente refrativa, procedimentos de remoção secundária de lentes e procedimentos combinados de faco-vitrectomia. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Consumíveis de Facoemulsificação | Kits e Cassetes de Faco |
| Tubulações de Irrigação e Aspiração | |
| Ponteiras de Faco, Bainhas e Acessórios de Peça de Mão | |
| Pedais e Outros Acessórios de Procedimento | |
| Sistemas de Facoemulsificação | Sistemas de Facoemulsificação Independentes |
| Sistemas Combinados de Faco-Vitrectomia | |
| Sistemas Portáteis de Facoemulsificação |
| Facoemulsificação por Ultrassom |
| Facoemulsificação Assistida por Laser de Femtossegundo |
| Outras Tecnologias de Facoemulsificação |
| Hospitais |
| Clínicas Oftalmológicas |
| Centros de Cirurgia Ambulatorial |
| Outros Usuários Finais |
| Cirurgia de Catarata |
| Troca de Lente Refrativa |
| Procedimentos de Remoção Secundária de Lentes |
| Procedimentos Combinados de Faco-Vitrectomia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Consumíveis de Facoemulsificação | Kits e Cassetes de Faco |
| Tubulações de Irrigação e Aspiração | ||
| Ponteiras de Faco, Bainhas e Acessórios de Peça de Mão | ||
| Pedais e Outros Acessórios de Procedimento | ||
| Sistemas de Facoemulsificação | Sistemas de Facoemulsificação Independentes | |
| Sistemas Combinados de Faco-Vitrectomia | ||
| Sistemas Portáteis de Facoemulsificação | ||
| Por Tecnologia | Facoemulsificação por Ultrassom | |
| Facoemulsificação Assistida por Laser de Femtossegundo | ||
| Outras Tecnologias de Facoemulsificação | ||
| Por Usuário Final | Hospitais | |
| Clínicas Oftalmológicas | ||
| Centros de Cirurgia Ambulatorial | ||
| Outros Usuários Finais | ||
| Por Aplicação | Cirurgia de Catarata | |
| Troca de Lente Refrativa | ||
| Procedimentos de Remoção Secundária de Lentes | ||
| Procedimentos Combinados de Faco-Vitrectomia | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os dispositivos de facoemulsificação?
O mercado de dispositivos de facoemulsificação tem previsão de crescimento a um CAGR de 5,79% de 2027 a 2032, aumentando de 3,64 bilhões de USD para 4,82 bilhões de USD.
Qual categoria de produto lidera a demanda por dispositivos de facoemulsificação?
Os consumíveis lideraram com 52,45% da receita em 2026, pois cada procedimento requer kits descartáveis compatíveis, cassetes, tubulações, ponteiras e bainhas.
Por que os centros de cirurgia ambulatorial são importantes para os fornecedores de equipamentos de facoemulsificação?
Os centros de cirurgia ambulatorial são o segmento de usuários finais de crescimento mais rápido, com um CAGR de 9,32% até 2032, e necessitam de sistemas compactos e eficientes para alto volume de procedimentos.
Qual tecnologia está crescendo mais rapidamente nos equipamentos para cirurgia de catarata?
A facoemulsificação assistida por laser de femtossegundo tem previsão de crescimento a um CAGR de 8,54% até 2032, sustentada por seu papel em casos complexos de catarata.
Qual região detém a maior participação na receita de dispositivos de facoemulsificação?
A América do Norte detinha 41,32% da receita em 2026, sustentada por sistemas de reembolso consolidados, instalações de equipamentos premium e capacidade de cirurgia ambulatorial.
O que limita a adoção mais ampla de sistemas avançados de facoemulsificação?
Os altos custos de capital e manutenção, juntamente com a escassez de cirurgiões oftalmológicos treinados e suporte técnico, podem retardar a adoção, particularmente em ambientes com menos recursos.