
Marktgröße und Marktanteil für Phakoemulsifikationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.64 Milliarden US-Dollar |
| Marktgröße (2032) | 4.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Phakoemulsifikationsgeräte von Mordor Intelligence
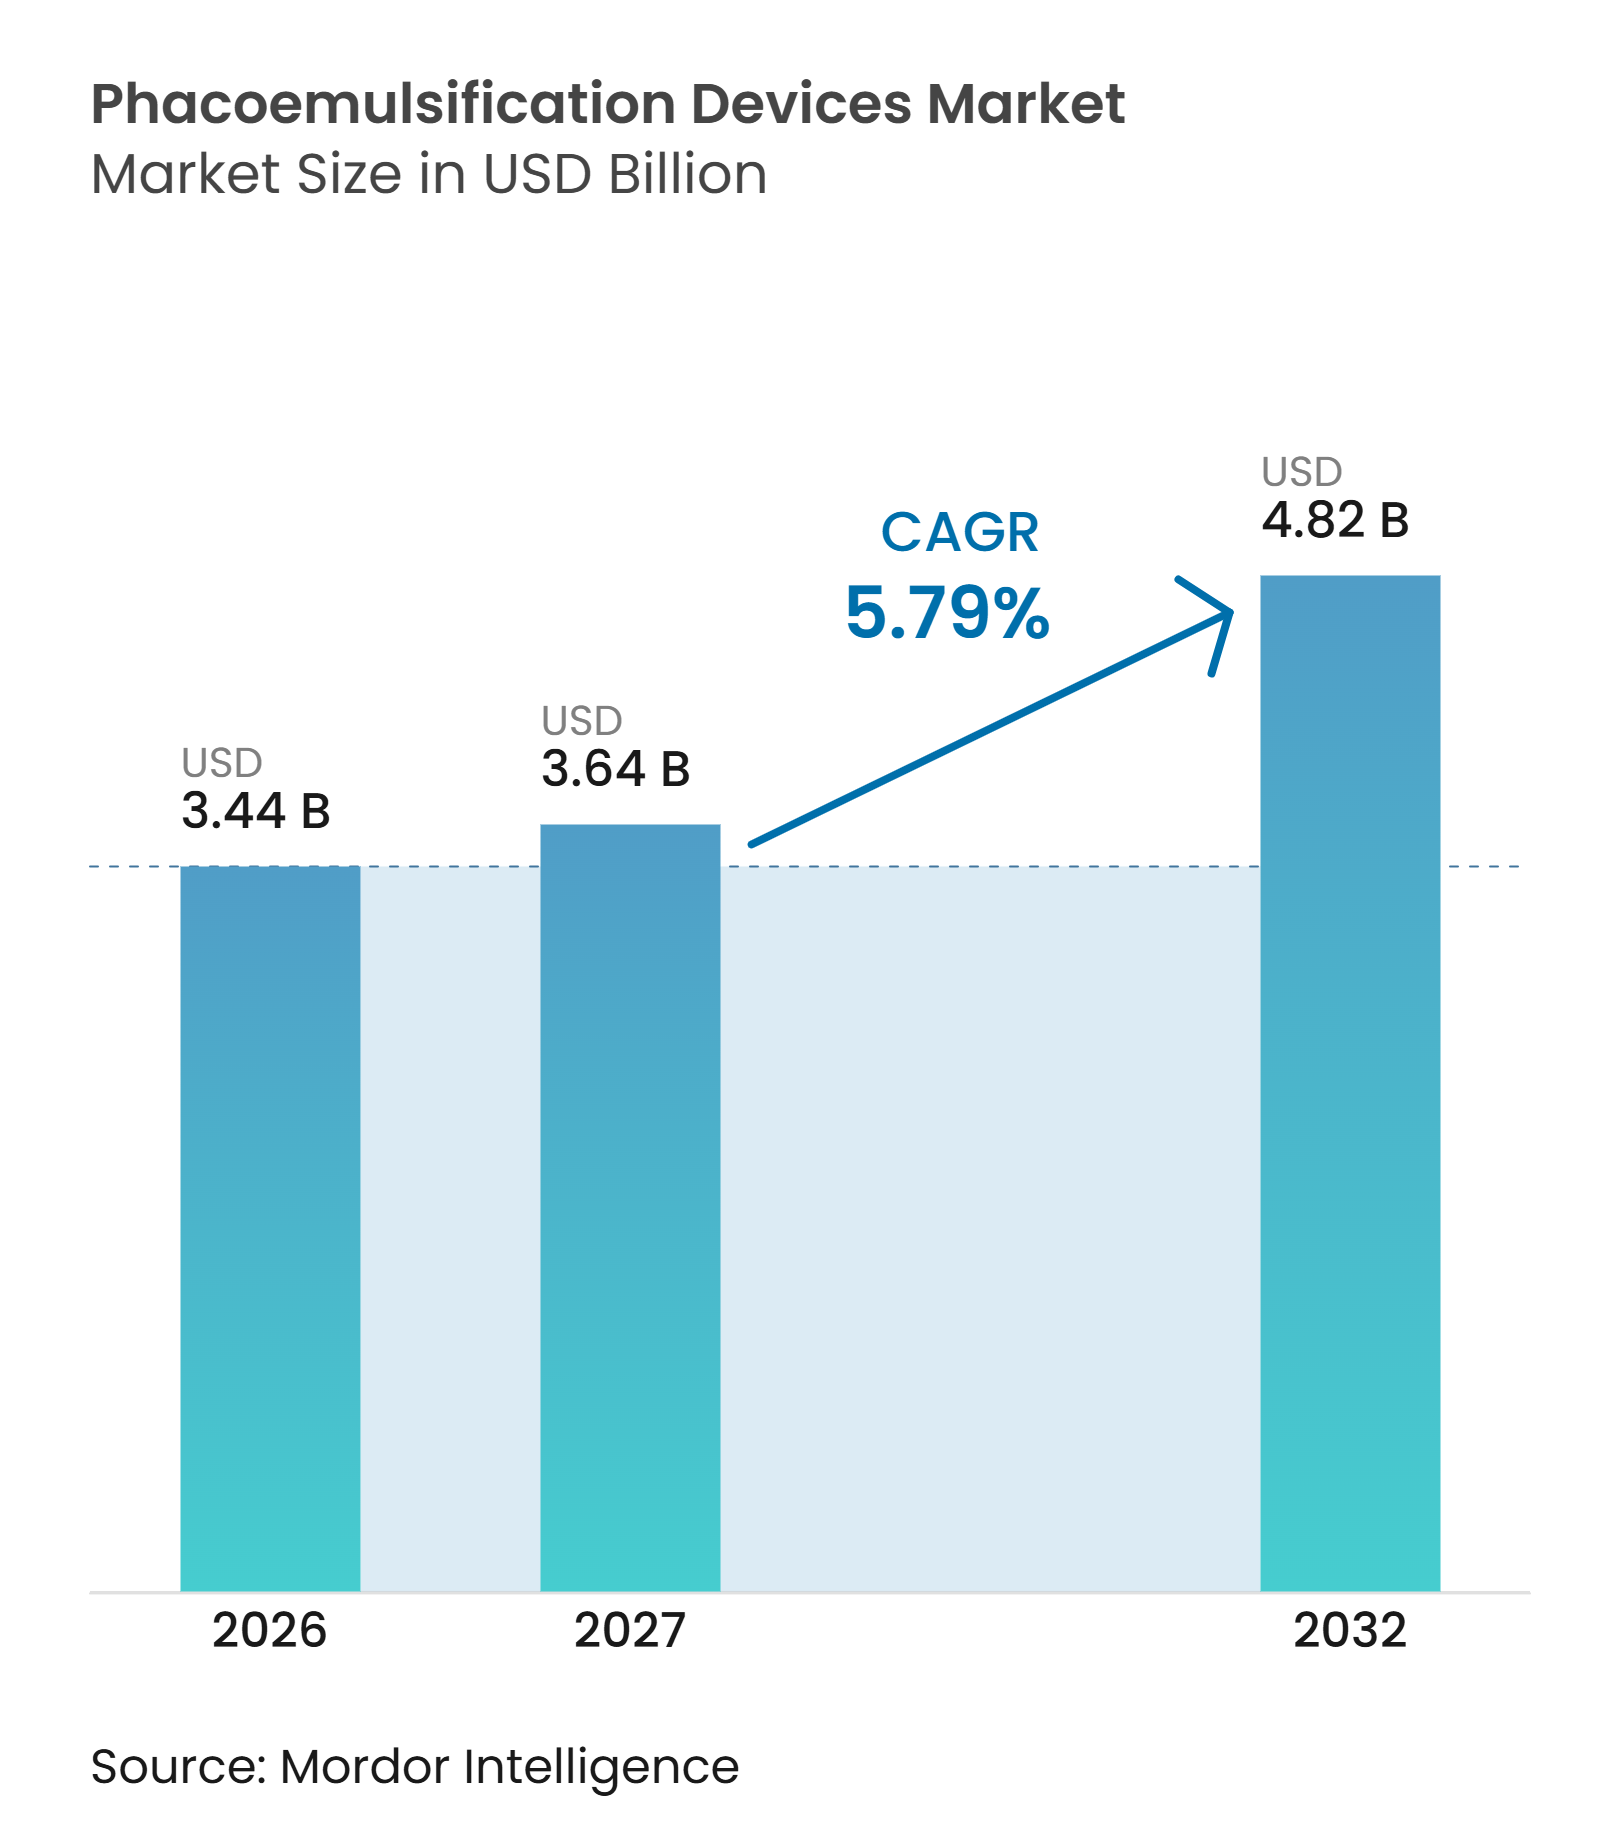
Die Marktgröße für Phakoemulsifikationsgeräte soll von 3,44 Milliarden USD im Jahr 2026 auf 3,64 Milliarden USD im Jahr 2027 wachsen und bis 2032 voraussichtlich 4,82 Milliarden USD erreichen, bei einem CAGR von 5,79 % über den Zeitraum 2027–2032.
Der Markt für Phakoemulsifikationsgeräte wird durch die steigende Kataraktbelastung bei älteren Erwachsenen gestützt, da die Bevölkerungsalterung der Haupttreiber des weltweiten Anstiegs von Kataraktfällen ist. Die Nachfrage profitiert auch von der wesentlichen Rolle der Phakoemulsifikation bei Katarakteingriffen sowie vom Bedarf an kompatiblen Einwegprodukten für jeden Eingriff. Die Versorgung verlagert sich zunehmend in ambulante Operationszentren, was kompakte Systeme begünstigt, die ein hohes tägliches Eingriffvolumen unterstützen. Der Produktwettbewerb basiert zunehmend auf geringerer Ultraschallenergie, stabiler Fluidik, Workflow-Integration und der Fähigkeit, Katarakt- und vitreoretinale Eingriffe über eine einzige Plattform zu bedienen. Der Markt für Phakoemulsifikationsgeräte ist zudem durch Konsolenkosten, Serviceanforderungen sowie Mangel an ausgebildeten Chirurgen und technischem Support in ressourcenschwächeren Umgebungen begrenzt.
Wichtigste Erkenntnisse des Berichts
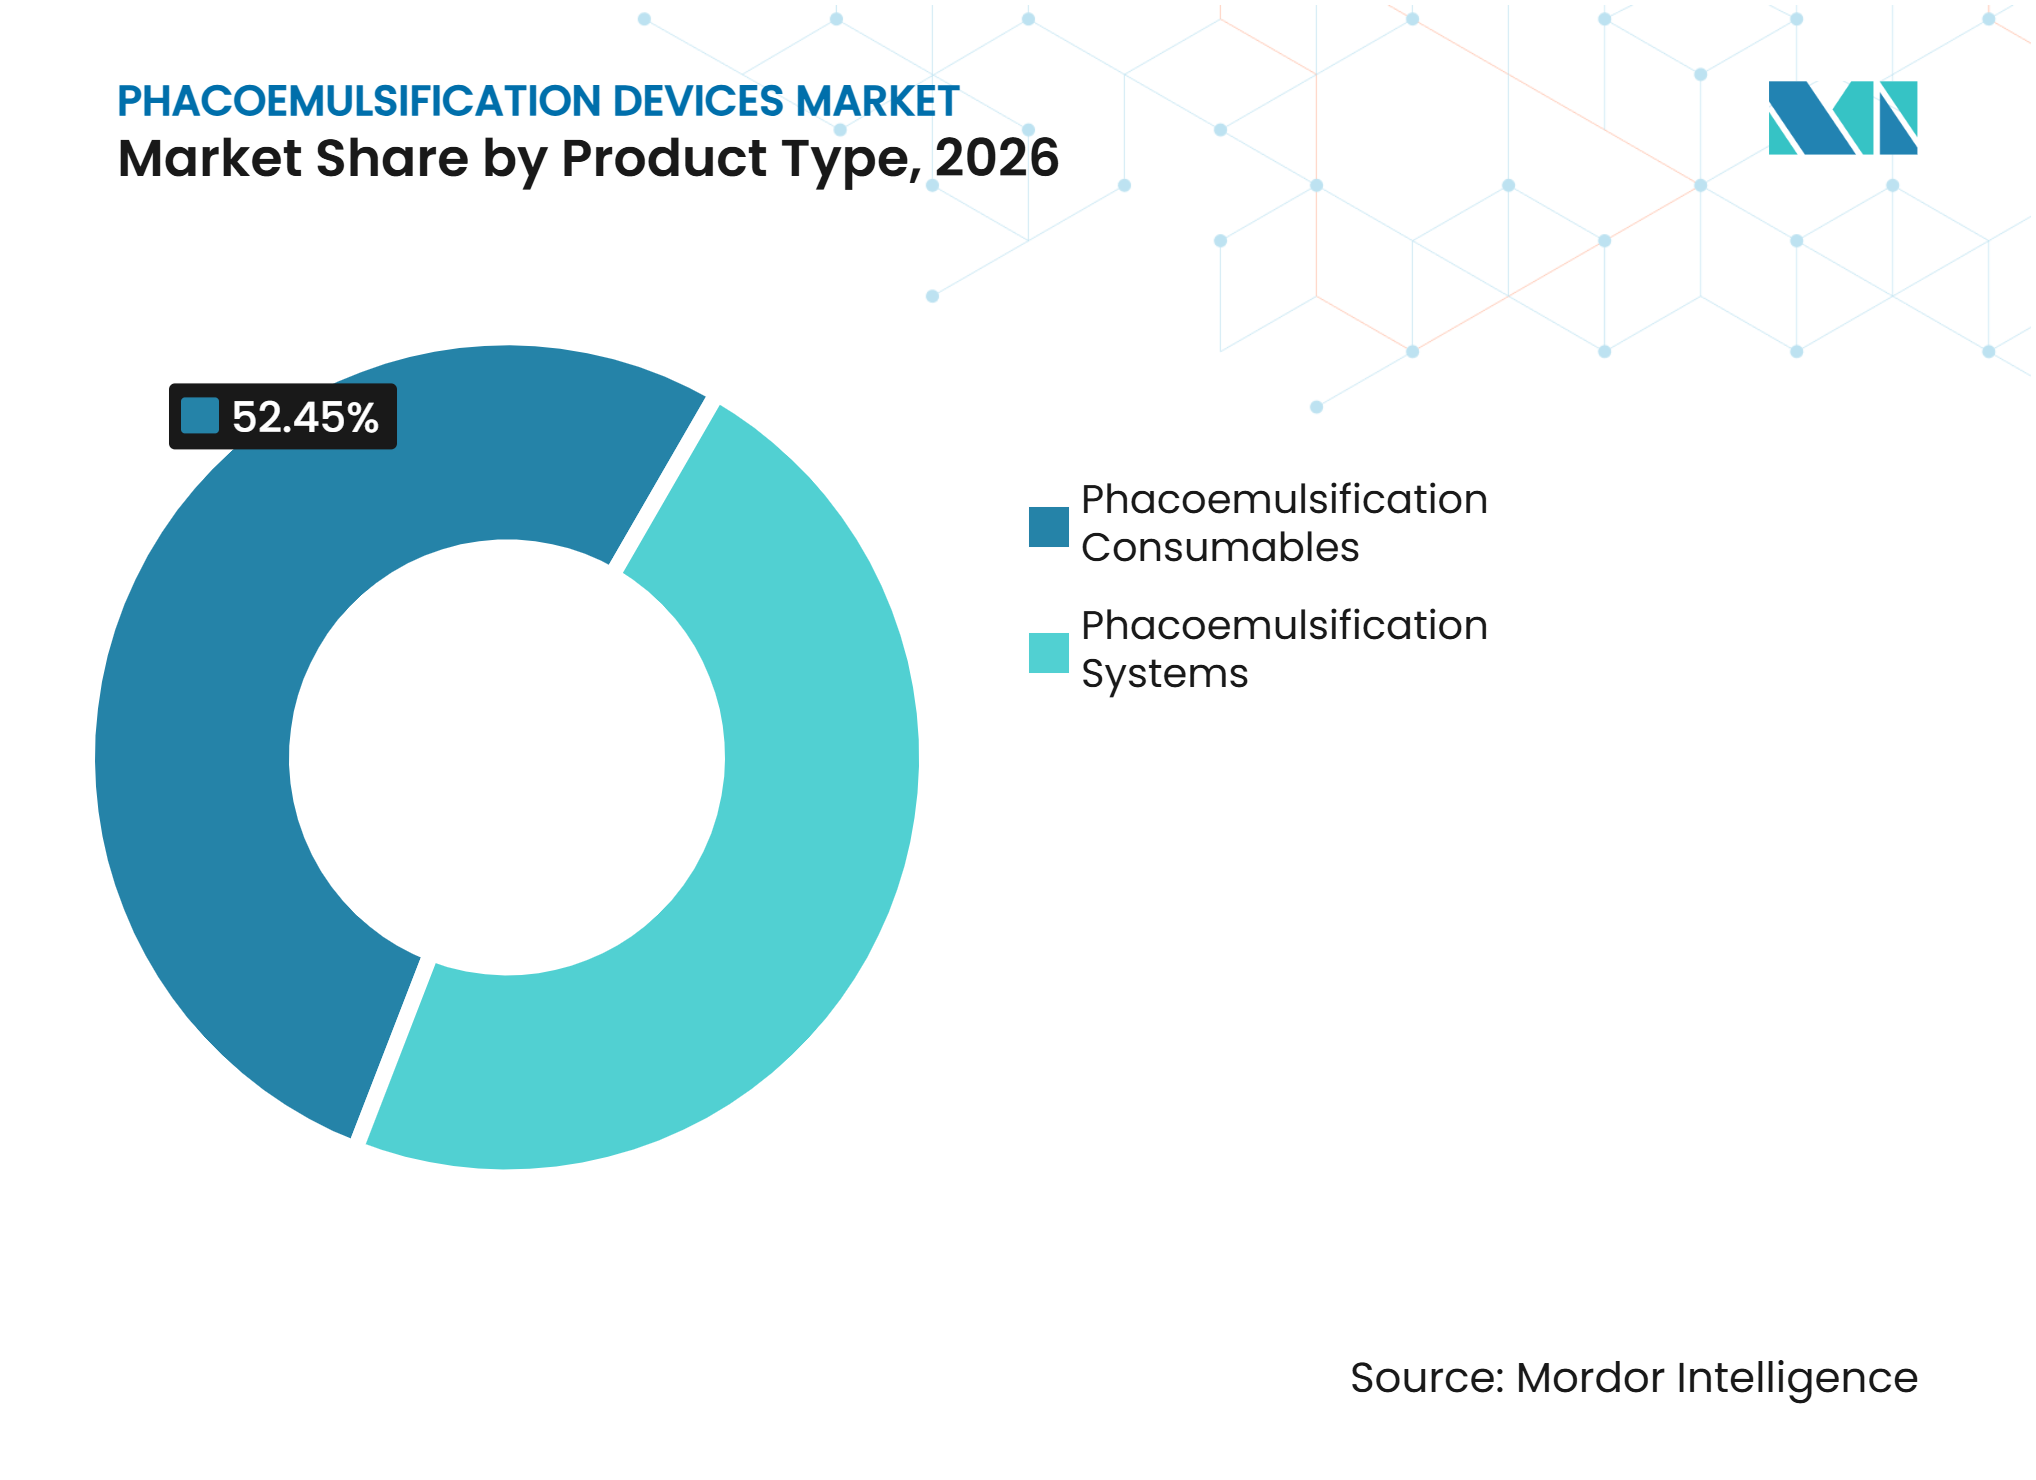
- Nach Produkttyp hielten Verbrauchsmaterialien im Jahr 2026 einen Marktanteil von 52,45 % am Markt für Phakoemulsifikationsgeräte, während Systeme bis 2032 voraussichtlich mit einem CAGR von 7,54 % wachsen werden.
- Nach Technologie hielten Ultraschall-Phakoemulsifikationsgeräte im Jahr 2026 einen Umsatzanteil von 82,43 %, während femtosekundenlaser-assistierte Phakoemulsifikation bis 2032 voraussichtlich mit einem CAGR von 8,54 % wachsen wird.
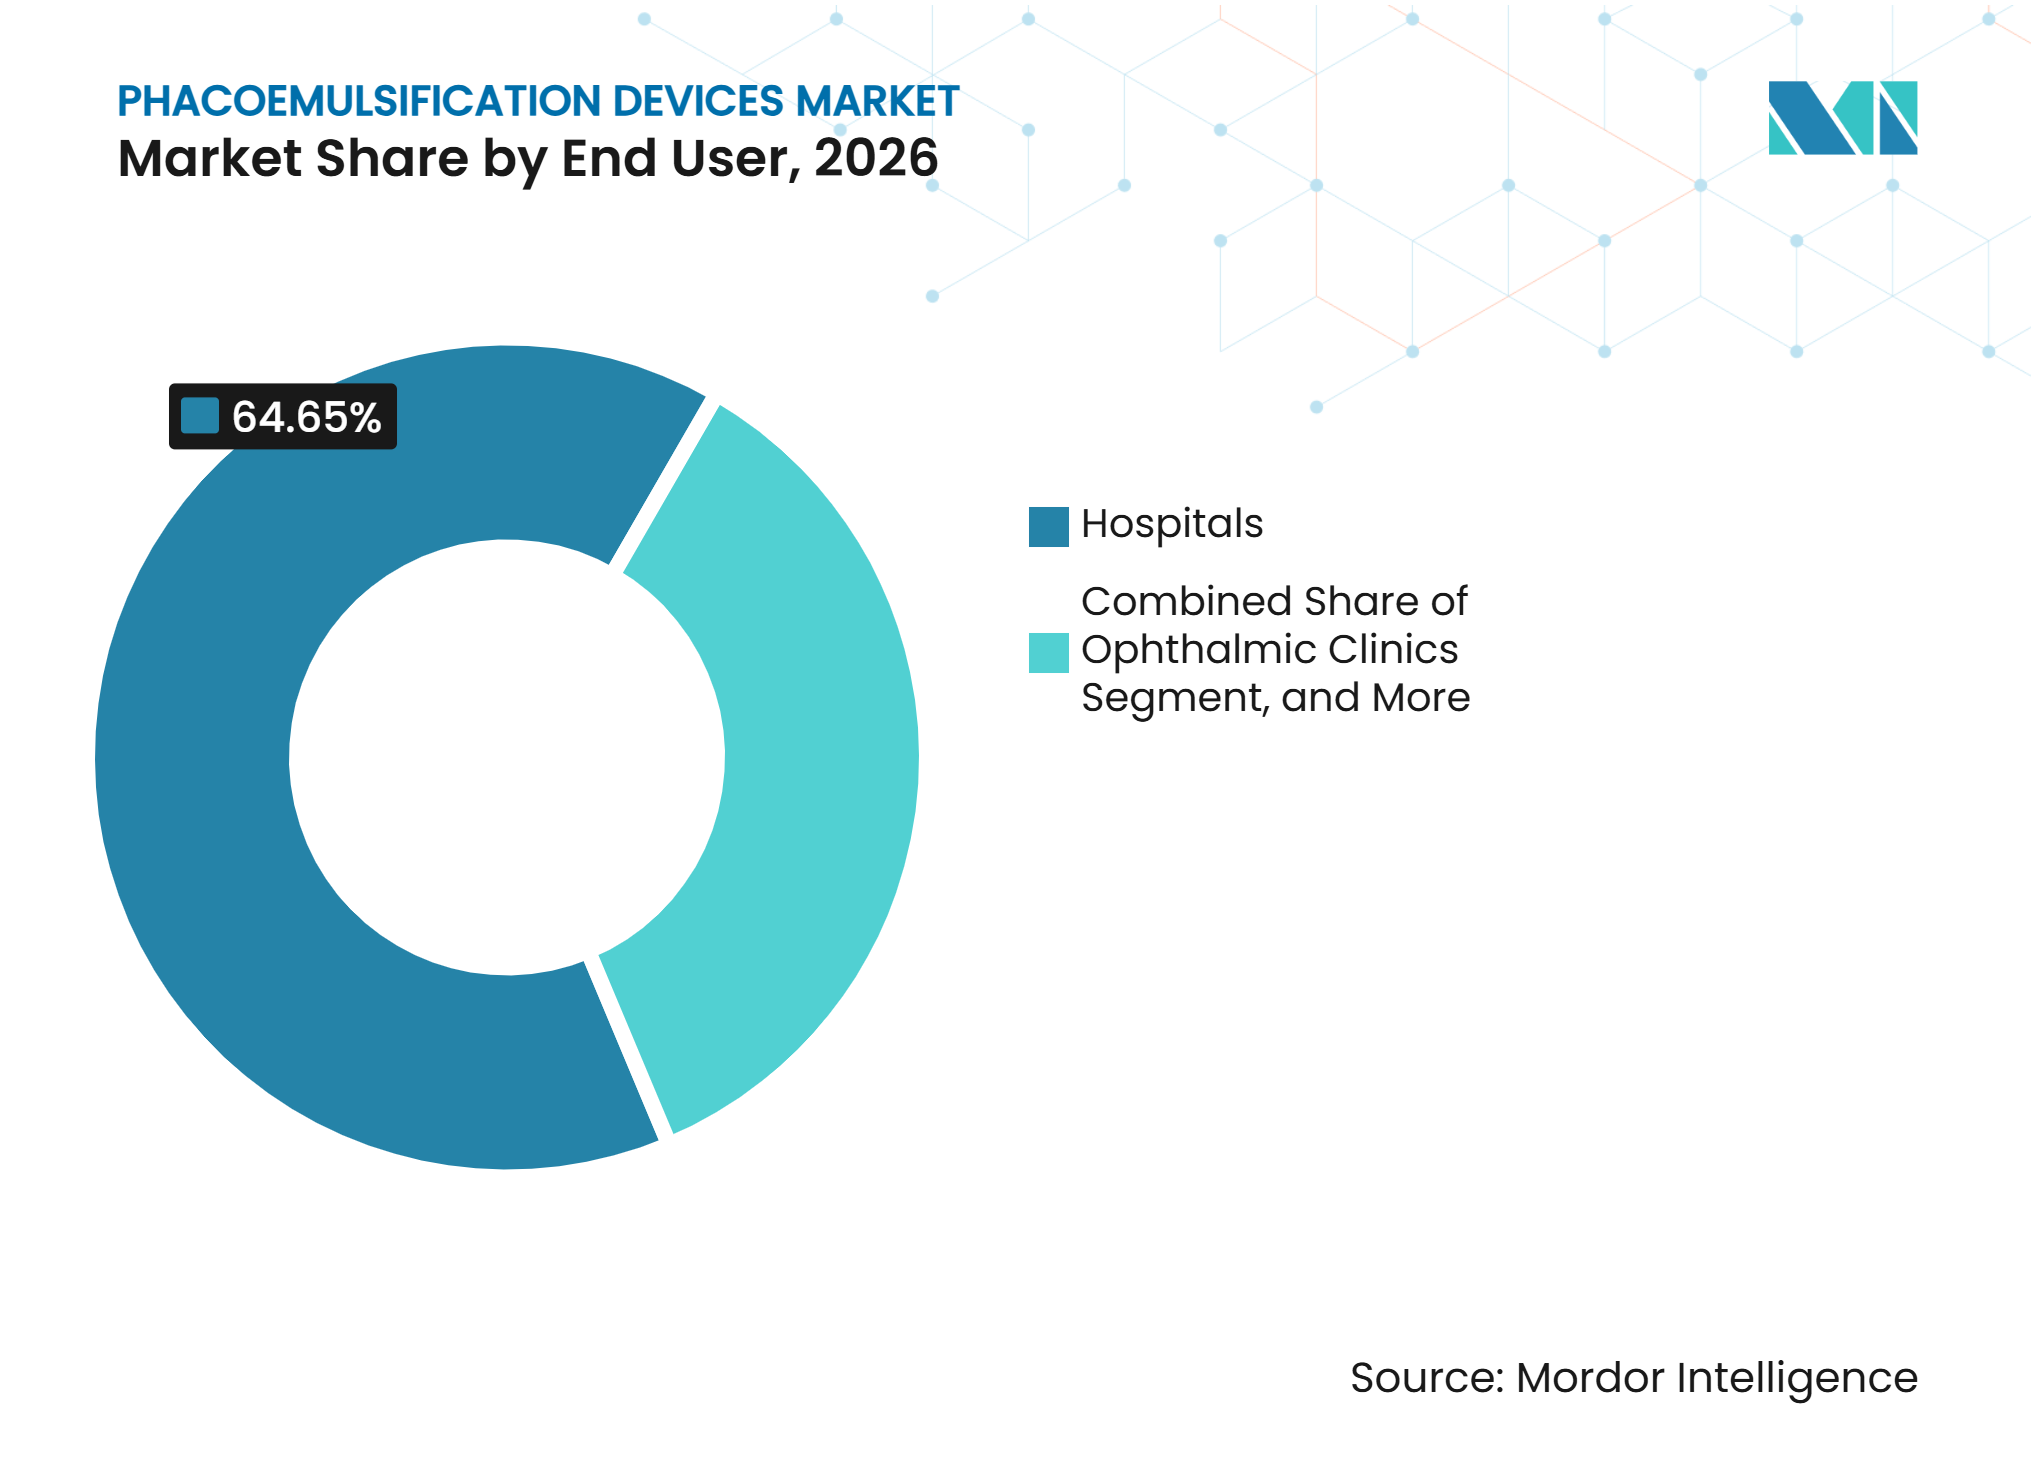
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 64,65 %, während ambulante Operationszentren bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen werden.
- Nach Anwendung hielt die Kataraktchirurgie im Jahr 2026 einen Umsatzanteil von 84,65 %, während der refraktive Linsenaustausch bis 2032 voraussichtlich mit einem CAGR von 8,65 % wachsen wird.
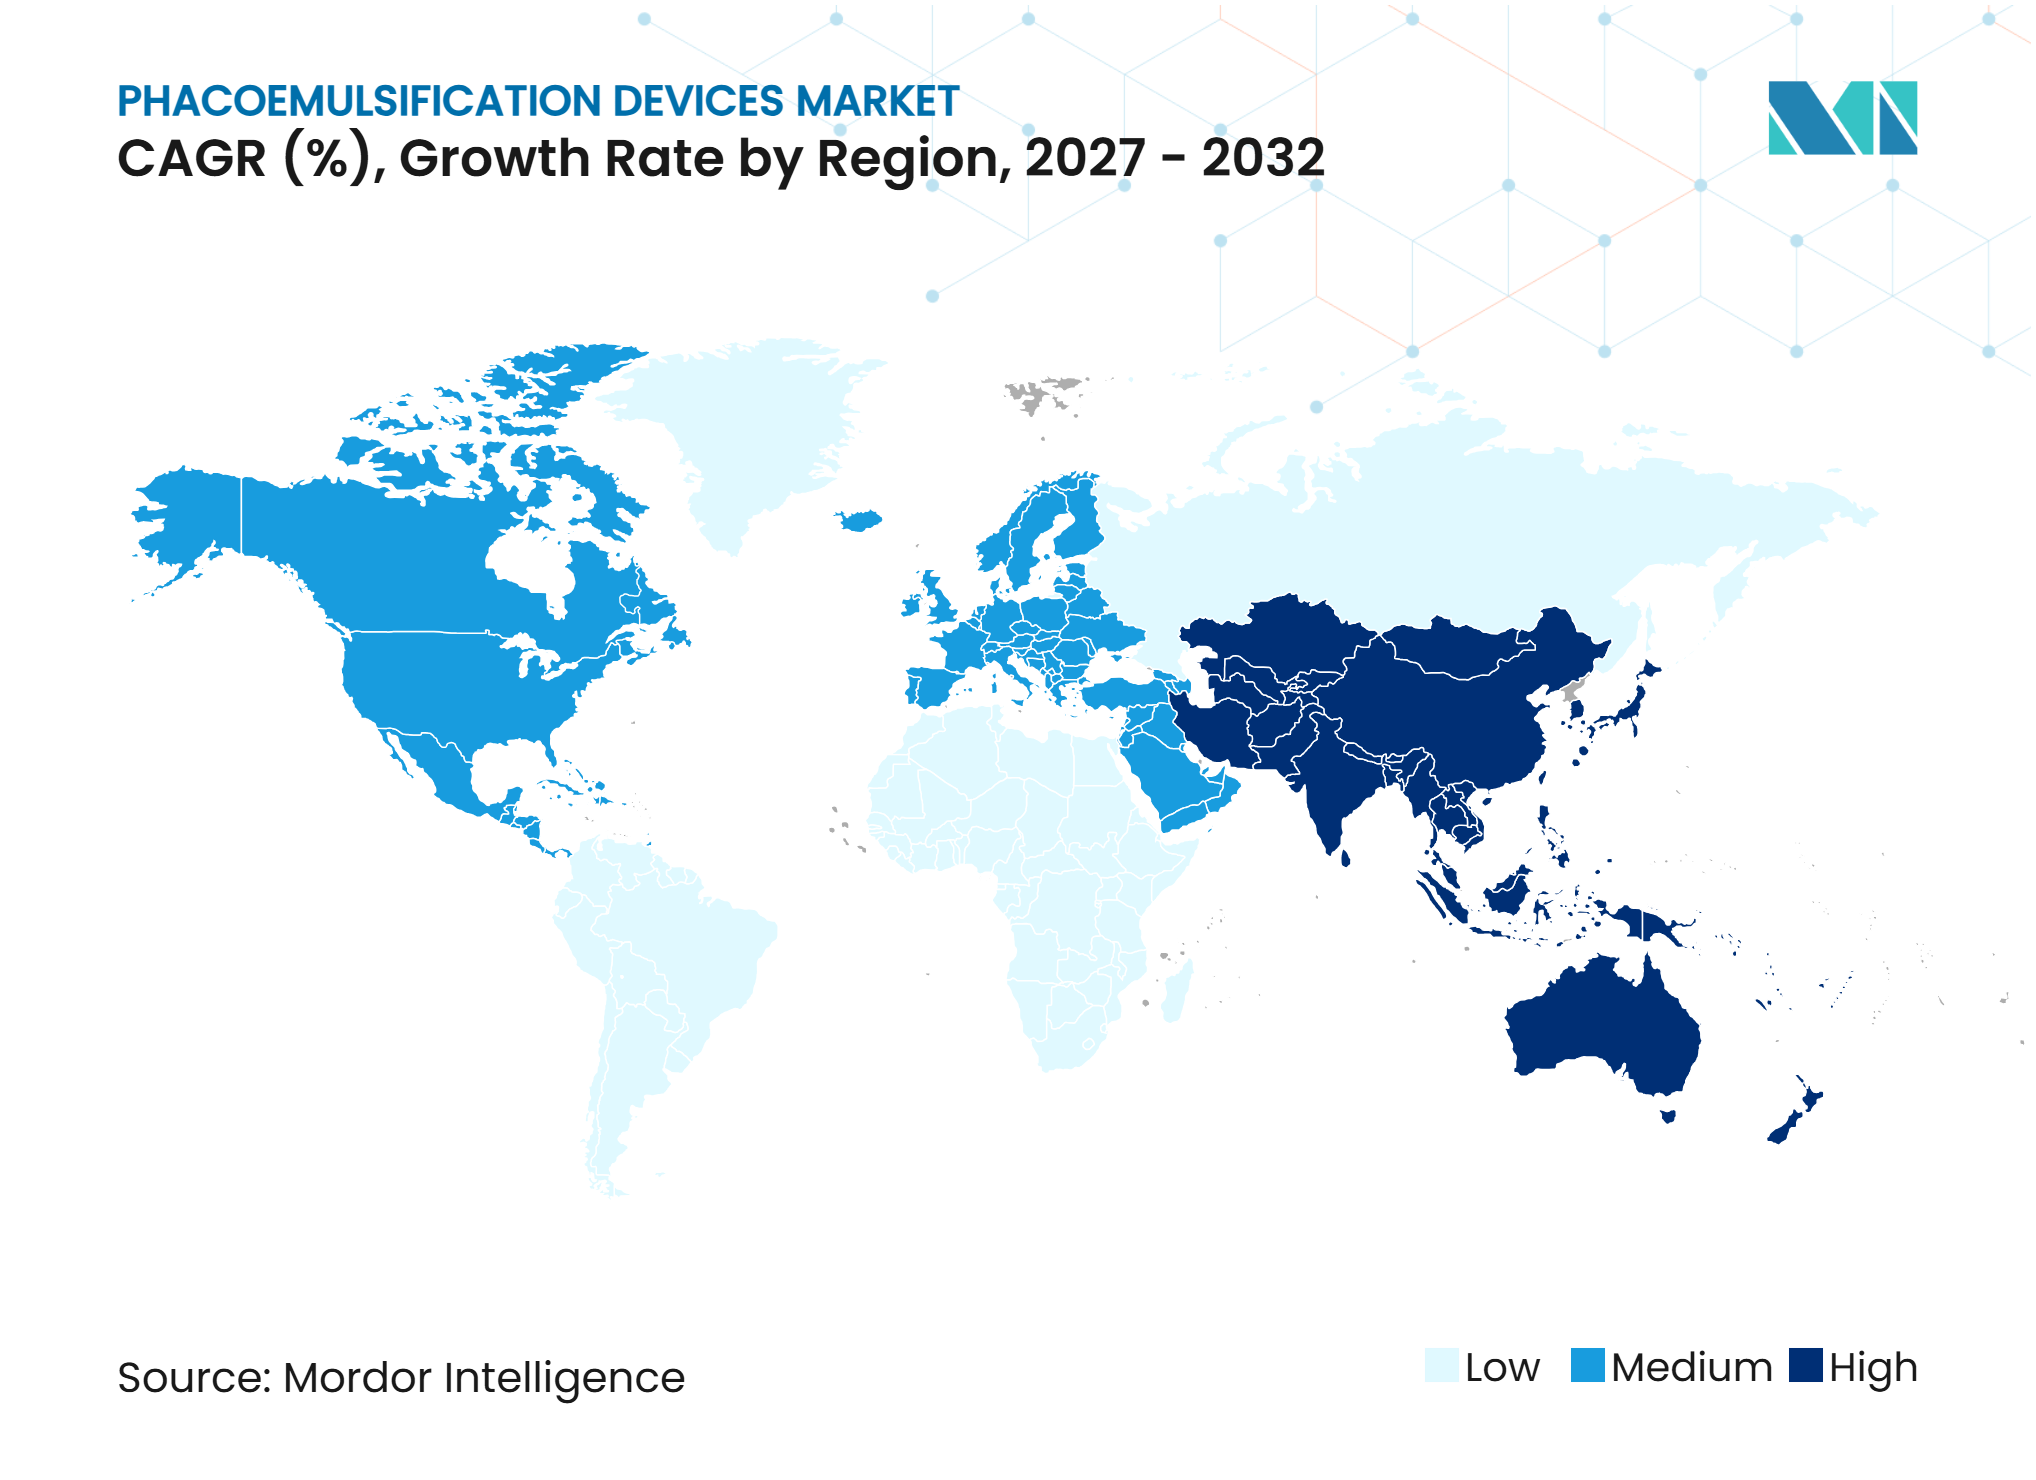
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,32 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Kataraktoperationsvolumen durch Bevölkerungsalterung | +1.80% | Global, mit starker Relevanz in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wiederkehrende Nachfrage nach Verbrauchsmaterialien im Zusammenhang mit der installierten Gerätebasis | +1.20% | Global, wobei reife Märkte das Eingriffvolumen antreiben und Schwellenmärkte neue Installationen hinzufügen | Mittelfristig (2–4 Jahre) |
| Verlagerung von Routineeingriffen in ambulante und praxisbasierte Einrichtungen | +0.80% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Innovation bei energiearmer Fluidik und intelligenten Phako-Plattformen | +0.90% | Nordamerika, Westeuropa, Japan, Länder des Golfkooperationsrats und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Staatliche und philanthropische Programme zur Verbesserung des Kataraktzugangs in unterversorgten Märkten | +0.70% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Plattformkompatibilitätsbindung und Ersatzzyklusaktualisierungen | +0.60% | Global, mit stärkerer Relevanz in etablierten Märkten mit bestehender Gerätebasis | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Kataraktoperationsvolumen durch Bevölkerungsalterung
Der Markt für Phakoemulsifikationsgeräte profitiert vom anhaltenden Wachstum der älteren Bevölkerung und dem daraus resultierenden Bedarf an Kataraktbehandlungen. Die globale Kataraktprävalenz bei Personen ab 60 Jahren erreichte im Jahr 2021 7.748,5 Fälle pro 100.000 Einwohner. Das Bevölkerungswachstum war zwischen 1990 und 2021 für 87,4 % des Anstiegs der Kataraktbelastung verantwortlich. Japanische Abrechnungsdaten zeigten, dass die Kataraktoperationsvolumina zwischen dem Haushaltsjahr 2018 und dem Haushaltsjahr 2022 über alle Altersgruppen hinweg über das Niveau von 2018 stiegen, selbst dort, wo die Bevölkerung im Alter von 65 bis 74 Jahren zurückging. Dieses Muster stützt die Nachfrage nach Systemen und Einweg-Eingriffsmaterialien in reifen Märkten, während ressourcenschwächere Umgebungen erschwingliche Systeme und zuverlässige Lieferketten benötigen. Der Markt für Phakoemulsifikationsgeräte hängt daher sowohl vom Eingriffszugang als auch von der Fähigkeit der Anbieter ab, chirurgische Kapazitäten auszubauen.
Wiederkehrende Nachfrage nach Verbrauchsmaterialien im Zusammenhang mit der installierten Gerätebasis
Eine Konsoleninstallation erzeugt eine anhaltende Nachfrage nach kompatiblen Kassetten, Schläuchen, Spitzen, Hülsen und Eingriffspacks. Diese Produkte sind auf die Fluidik und Handstückkonfiguration der Plattform ausgelegt, was eine direkte Substitution im Routinebetrieb einschränkt. Verbrauchsmaterialien hielten im Jahr 2026 einen Umsatzanteil von 52,45 % und spiegeln damit diesen wiederkehrenden Eingriffsbedarf wider. Alcon meldete im ersten Quartal 2026 einen Umsatz von 769 Millionen USD mit chirurgischen Verbrauchsmaterialien, was einem Wachstum von 8 % gegenüber dem Vorjahr entspricht. Der Markt für Phakoemulsifikationsgeräte gewinnt an Stabilität, da jedes aktive installierte System für Eingriffe einen neuen Satz an Verbrauchsmaterialien benötigt. Hersteller haben zudem einen Anreiz, Konsolenaktualisierungen zu unterstützen, da eine Aktualisierung die Beziehung zu kompatiblen Verbrauchsmaterialien mit der Einrichtung verlängern kann.
Verlagerung von Routine-Katarakteingriffen in ambulante und praxisbasierte Einrichtungen
Routine-Katarakteingriffe werden zunehmend außerhalb von Krankenhausoperationssälen durchgeführt, insbesondere in den Vereinigten Staaten. Ambulante Operationszentren legen Wert auf kompakte Geräte, zuverlässige Durchlaufzeiten und Eingriffe, die innerhalb von Tagesplänen mit hohem Volumen abgeschlossen werden können. MedPAC berichtete über ein anhaltendes Wachstum der Medicare-zertifizierten ambulanten Operationszentren bis 2024 und verdeutlichte damit die Bedeutung ambulanter Kapazitäten für die Eingriffversorgung[1]. Die Zentren für Medicare- und Medicaid-Dienste erweiterten im Jahr 2025 ihre Liste der abgedeckten Eingriffe für ambulante Operationszentren und verbreiterten damit den ambulanten Fallmix. Der Markt für Phakoemulsifikationsgeräte profitiert, wenn Zentren Systeme für mehr Katarakteingriffe nutzen und Servicekosten auf höhere Fallvolumina verteilen können. Diese Versorgungsverlagerung erhöht auch die Nachfrage nach einfachen Workflows und Servicemodellen, die für unabhängige, arztgeführte Zentren geeignet sind.
Innovation bei energiearmer Fluidik und intelligenten Phako-Plattformen
Die Geräteentwicklung konzentriert sich auf die Reduzierung der Energie im Auge und die Verbesserung der Kontrolle von Irrigation und Aspiration. Alcon brachte im April 2025 die UNITY-Systeme auf den Markt und erklärte, dass UNITY 4D Phaco eine bis zu 2-mal schnellere Kernentfernung mit 41 % weniger Energie als die frühere CENTURION-Plattform ermöglicht. BVI Medical brachte Virtuoso im September 2026 in Europa auf den Markt, nachdem es im April 2026 eine CE-Kennzeichnung gemäß der EU-Medizinprodukteverordnung erhalten hatte. Laborforschung hat messbare Unterschiede zwischen Phako-Systemen hinsichtlich des Post-Okklusionssurge-Volumens und der Erholung des intraokularen Drucks identifiziert. Diese Ergebnisse geben Chirurgen eine praktische Grundlage, um Plattformen über allgemeine Produktspezifikationen hinaus zu vergleichen. Der Markt für Phakoemulsifikationsgeräte erlebt daher Ersatzentscheidungen, die durch klinische Leistung, Workflow-Anforderungen und verfügbares Kapital geprägt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Premium-Konsolen und Serviceverträge | -0.70% | Global, insbesondere in einkommensschwächeren Ländern und budgetbeschränkten ambulanten Operationszentren in Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten ophthalmologischen Chirurgen und biomedizinischem Support | -0.50% | Aufstrebende Märkte in Asien-Pazifik, Subsahara-Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Erstattung und ungleicher chirurgischer Zugang in einkommensschwächeren Märkten | -0.60% | Asien-Pazifik, Naher Osten und Afrika, Südamerika sowie einkommensschwächere Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Sterilität, Abfall und Rohstoffvolatilität bei Einweg-Verbrauchsmaterialien | -0.40% | Global, mit stärkerer Relevanz in importabhängigen Märkten und Regionen mit strengen Anforderungen an die medizinische Abfallentsorgung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Premium-Konsolen und Serviceverträge
Premium-Plattformen erfordern einen erheblichen Kapitaleinsatz, insbesondere wenn sie aktive Fluidik, Laserkompatibilität und digitale chirurgische Funktionen umfassen. Ihre laufenden Kosten beinhalten auch autorisierte Wartung, proprietäre Komponenten und Handstückservice. Eine Überprüfung aus dem Jahr 2026 berichtete, dass femtosekundenlaser-assistierte Kataraktchirurgie in öffentlichen Gesundheitssystemen mit Kosteneffektivitätsproblemen konfrontiert sein kann, obwohl sie bei komplexen Fällen Vorteile bieten kann. Unabhängige ambulante Operationszentren müssen diese Kosten gegen den klinischen Nutzen von Aktualisierungen bei Standardfällen abwägen. Der Markt für Phakoemulsifikationsgeräte hat mit gemeinsamen Nutzungsvereinbarungen und Systemen mit kleinerem Platzbedarf reagiert. Ein höherer Eingriffsdurchsatz kann die Wirtschaftlichkeit einer Konsole verbessern, beseitigt jedoch nicht die anfängliche Kapitalhürde für jeden Anbieter.
Mangel an ausgebildeten ophthalmologischen Chirurgen und biomedizinischem Support
Der Zugang zu Geräten allein stellt nicht sicher, dass Kataraktbehandlungen in großem Maßstab durchgeführt werden können. Eine Überprüfung aus dem Jahr 2025 identifizierte Arbeitskräftemangel, begrenzte Operationskapazitäten sowie Mangel an Geräten oder Verbrauchsmaterialien als anhaltende Hindernisse in einkommensarmen und mittleren Ländern. Die effektive chirurgische Kataraktversorgung bleibt in vielen Ländern begrenzt, was zeigt, dass Zugang und Sehschärfeergebnisse gemeinsam verbessert werden müssen. Ländliche Gebiete sind stärker betroffen, da Chirurgen, ausgebildetes Hilfspersonal, Wartungskapazitäten und Verbrauchsmaterialverteilung in Großstädten konzentriert sind. Tragbare Plattformen können einige Infrastrukturanforderungen reduzieren, können jedoch chirurgische Ausbildung nicht ersetzen. Der Markt für Phakoemulsifikationsgeräte ist in diesen Umgebungen sowohl auf die Entwicklung von Arbeitskräften als auch auf die Beschaffung von Geräten angewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wiederkehrende Verbrauchsmaterialien stützen die eingriffbasierte NachfrageVerbrauchsmaterialien hielten im Jahr 2026 einen Umsatzanteil von 52,45 % und damit den größten Marktanteil für Phakoemulsifikationsgeräte innerhalb der Produktkategorie. Jeder Katarakteingriff erfordert Produkte wie eine Kassette, Schläuche, Irrigation- und Aspirationskomponenten, Spitzen, Hülsen und Eingriffspacks. Das plattformspezifische Design verbindet diese Käufe mit der installierten Konsolenbasis und verschafft Lieferanten wiederkehrende Umsätze nach einer anfänglichen Geräteplatzierung. Dieses Modell hilft Einrichtungen, Workflows zu standardisieren und vertraute Einstellungen für chirurgische Teams beizubehalten. Es ermutigt Hersteller auch dazu, Kompatibilität, Versorgungszuverlässigkeit und klinischen Support über ihre bestehende Basis hinweg zu schützen. Die Phakoemulsifikationsgerätebranche ist auf diese wiederkehrende Nachfrage angewiesen, da sie den Umsatz zwischen großen Gerätekäufen stabilisiert.
Hersteller aktualisieren auch Einwegdesigns, um Abfall zu reduzieren und die Handhabung zu verbessern. Johnson & Johnson Vision führte im Oktober 2026 die SmartLOAD-Liefertechnologie ein und kombinierte dabei einen wiederverwendbaren Titaninserter mit einer vorgeladenen Kartusche. Das Unternehmen erklärte, dass klinische Bewertungen zeigten, dass 93 % der Chirurgen weniger Ladefehler und 55–75 % weniger Verpackungsabfall als bei konkurrierenden vorgeladenen Systemen erwarteten. Europäische Beschaffungsteams arbeiten zudem unter der EU-Medizinprodukteverordnung, was den Wert dokumentierter Produktqualität und Compliance erhöht. Diese Faktoren machen Abfallreduzierung, Benutzerfreundlichkeit und Sterilität zu relevanten Produktanforderungen. Der Markt für Phakoemulsifikationsgeräte könnte erleben, dass Kaufentscheidungen zunehmend das gesamte Eingriffs-Pack berücksichtigen und nicht nur die Stückkosten einzelner Verbrauchsmaterialien.


Nach Technologie:
Ultraschall bleibt etabliert, während Laserunterstützung zunimmtUltraschall-Phakoemulsifikation hielt im Jahr 2026 einen Umsatzanteil von 82,43 % und bleibt die führende Technologie im Markt für Phakoemulsifikationsgeräte. Sie verfügt über eine etablierte klinische Geschichte, breiten Servicesupport und eine niedrigere Kostenbasis als lasergestützte Alternativen. Vergleichende Forschung, die 2025 veröffentlicht wurde, stellte Unterschiede in der Ultraschallzeit und Fluidikleistung zwischen führenden Phako-Systemen fest, die bei Routine-Katarakteingriffen eingesetzt werden[2]. Das bedeutet, dass Ultraschall eine Kategorie mit bedeutsamer Plattformdifferenzierung bleibt und kein einheitliches Gerätesegment darstellt. In den Vereinigten Staaten ist der 510(k)-Weg der Lebensmittel- und Arzneimittelbehörde ein wichtiger Zulassungsweg für Systeme und Modifikationen, während IEC 60601-2-5 die Ultraschallsicherheitsanforderungen für Geräte regelt. Diese Compliance-Faktoren können die Produktentwicklungs- und Vermarktungszeiträume verlängern.
Femtosekundenlaser-assistierte Phakoemulsifikation wird bis 2032 voraussichtlich mit einem CAGR von 8,54 % wachsen, der höchsten Rate im Technologiesegment. Eine Netzwerk-Metaanalyse aus dem Jahr 2026 ergab, dass die fünf bewerteten Laserplattformen im Vergleich zur konventionellen Phakoemulsifikation die kumulativ dissipierte Energie reduzierten. Der klinische Fall für diesen Ansatz ist stärker bei harten Kernen, weißen Katarakten, flachen Vorderkammern und posterioren polaren Katarakten. Kosten und Zugang bleiben Hindernisse für eine breitere Nutzung bei Standardfällen. Das Eingreifen der Bundeshandelskommission gegen Alcons geplante LENSAR-Übernahme bewahrte den separaten Wettbewerb zwischen den wichtigsten Anbietern von femtosekundenlaser-assistierter Kataraktchirurgie[3]. Die Phakoemulsifikationsgerätebranche nutzt daher weiterhin klinische Differenzierung und Produktintegration als wichtige Wettbewerbsinstrumente.
Nach Endnutzer:
Krankenhäuser behalten die Umsatzführerschaft, während ambulante Zentren wachsenKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 64,65 %, den größten Anteil unter den Endnutzern. Sie verwalten komplexe Kataraktfälle, Lehrprogramme und kombinierte Phako-Vitrektomie-Eingriffe, die möglicherweise leistungsfähigere Systeme erfordern. Ihre Beschaffungszyklen sind oft formal und mehrjährig, was die Ersatznachfrage vorhersehbar, aber langsam machen kann. Krankenhaussysteme können auch kombinierte Plattformen für Katarakt- und Netzhautarbeit nutzen, was höhere durchschnittliche Gerätewerte unterstützt. Ophthalmologische Kliniken nehmen eine mittlere Position ein und bevorzugen oft eigenständige Systeme, die effiziente Kataraktworkflows unterstützen. Der Markt für Phakoemulsifikationsgeräte ist weiterhin auf Krankenhäuser für Premium-Platzierungen und komplexe Eingriffsfähigkeiten angewiesen.
Ambulante Operationszentren werden bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen, der stärksten Rate im Endnutzersegment. Ihr Modell legt großen Wert auf kurze Rüstzeiten, einfache Serviceanforderungen und konsistente Ergebnisse bei hohen täglichen Fallvolumina. MedPAC hat die anhaltende Rolle ambulanter Operationszentren in der Medicare-finanzierten Eingriffversorgung dokumentiert. Die Erstattungspolitik unterstützt den Trend ebenfalls, da die Liste der abgedeckten Eingriffe für den ambulanten Bereich erweitert wurde. Hersteller reagieren mit kleineren Systemen und Konfigurationen, die sich leichter in ambulante Workflows integrieren lassen. Der Markt für Phakoemulsifikationsgeräte kann von dieser Verlagerung profitieren, wenn Systeme ausreichende Leistungsfähigkeit ohne die Kosten und Komplexität großer krankenhausorientierter Konsolen bieten.


Nach Anwendung:
Katarakteingriffe führen, während refraktiver Linsenaustausch zunimmtKataraktchirurgie machte im Jahr 2026 84,65 % des Umsatzes aus und bleibt die zentrale Anwendung für den Markt für Phakoemulsifikationsgeräte. Die Kataraktbelastung steigt mit dem Alter, was die Eingriffsnachfrage dauerhafter macht als die Nachfrage nach elektiver Sehkorrektur. Die Akzeptanz von Premium-Intraokularlinsen verändert auch die Erwartungen an Katarakteingriffe. Chirurgen benötigen zunehmend präzise Fragmentierung, stabile Fluidik und datengestützte Planung für Fälle mit Astigmatismus oder fortgeschrittenen Linsenoptionen. Kombinierte Phako-Vitrektomie und sekundäre Linsenentfernung bleiben kleinere Anwendungen, die spezialisierte Konfigurationen erfordern. Diese Breite der Anwendungen stützt die Nachfrage sowohl nach dedizierten Kataraktsystemen als auch nach Dual-Funktion-Plattformen.
Refraktiver Linsenaustausch wird bis 2032 voraussichtlich mit einem CAGR von 8,65 % wachsen. Er dient Patienten, die eine geringere Abhängigkeit von Brillen anstreben, und kann fortschrittliche Intraokularlinsen und detaillierte Planungswerkzeuge nutzen. Das Wachstum des Eingriffs unterstützt Systeme, die eine sorgfältige Linsenzertrümmerung ermöglichen und sich in Bildgebungs- oder Führungssysteme integrieren lassen. Es verknüpft die Gerätenachfrage auch enger mit Premium-chirurgischen Workflows, bei denen Patientenerwartungen und Chirurgenpräferenzen die Kaufentscheidungen beeinflussen. Bausch + Lomb bezeichnete Premium-Intraokularlinsen in seiner Investorenpräsentation 2025 als wichtigen Beitrag zur chirurgischen Leistung. Der Markt für Phakoemulsifikationsgeräte könnte daher ein größeres Interesse an Plattformen verzeichnen, die sowohl die Standard-Kataraktversorgung als auch refraktionsorientierte Eingriffe unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,32 %, den größten regionalen Anteil. Die Region verfügt über etablierte Erstattungswege, eine große installierte Basis an Premium-Systemen und umfangreiche ambulante Operationskapazitäten. Die Vereinigten Staaten bleiben wichtig für Premium-Kataraktworkflows und arztgeführte ambulante Zentren. Die Medicare-Politik hat einen direkten Einfluss auf die Einrichtungsökonomie und Geräteersatzentscheidungen. MedPAC verfolgt weiterhin die Dienste ambulanter Operationszentren und spiegelt damit deren Stellung im Medicare-Programm wider. Alcon brachte das UNITY Cataract System 2026 in Kanada auf den Markt, nachdem Health Canada 2025 die Zulassung für UNITY VCS erteilt hatte. Diese Markteinführungen zeigen, dass die Region ein wichtiger Standort für die Einführung leistungsstarker chirurgischer Plattformen bleibt.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,43 % wachsen und ist damit das am schnellsten wachsende regionale Segment. Die Region trägt eine hohe Kataraktbelastung, insbesondere in Südasien, wo die altersstandardisierte Prävalenz bei Erwachsenen ab 60 Jahren hoch ist. Das Wachstum hängt von einem breiteren Zugang zu ausgebildeten Chirurgen, Operationssälen, Wartungsdiensten und einer zuverlässigen Versorgung mit Verbrauchsmaterialien ab. Staatlich unterstützte Augenversorgungskapazitäten können eine Nachfrage nach mittelklassigen Systemen schaffen, die für Hochvolumenumgebungen geeignet sind. Arbeitskräftemangel und Zugangslücken im ländlichen Raum bleiben wesentliche Einschränkungen in mehreren Ländern. Japan fügt ein reifes Nachfrageprofil hinzu, bei dem Abrechnungsdaten eine anhaltende Kataraktoperationsaktivität trotz demografischer Veränderungen zeigen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über eine starke öffentliche Kostenträgerdeckung und ein dichtes Netz ophthalmologischer Krankenhäuser und Kliniken, was die Nachfrage nach fortschrittlichen Systemen und Verbrauchsmaterialien unterstützt. Die Anforderungen der EU-Medizinprodukteverordnung können den Dokumentations- und Compliance-Aufwand für kleinere Lieferanten erhöhen. BVI Medical erhielt im Jahr 2026 eine CE-Kennzeichnung gemäß der Verordnung für Virtuoso. Zeiss brachte auch die DORC EVA NEXUS Kataraktkonfiguration 2026 in ausgewählten europäischen Märkten auf den Markt. Im Nahen Osten und in Afrika bestehen große ungedeckte Bedarfe, wobei die Weltgesundheitsorganisation regionale Augenkrankenhaus-Netzwerke unterstützt, um spezialisierte Kapazitäten zu stärken. Die südamerikanische Nachfrage wird durch private ophthalmologische Kliniken und die schrittweise Verbreitung fortschrittlicher Katarakteingriffe in großen städtischen Zentren geprägt. Diese gemischten Regionen erfordern unterschiedliche Preis-, Service- und Schulungsansätze statt eines einzigen kommerziellen Modells.
Wettbewerbslandschaft
Marktkonzentration
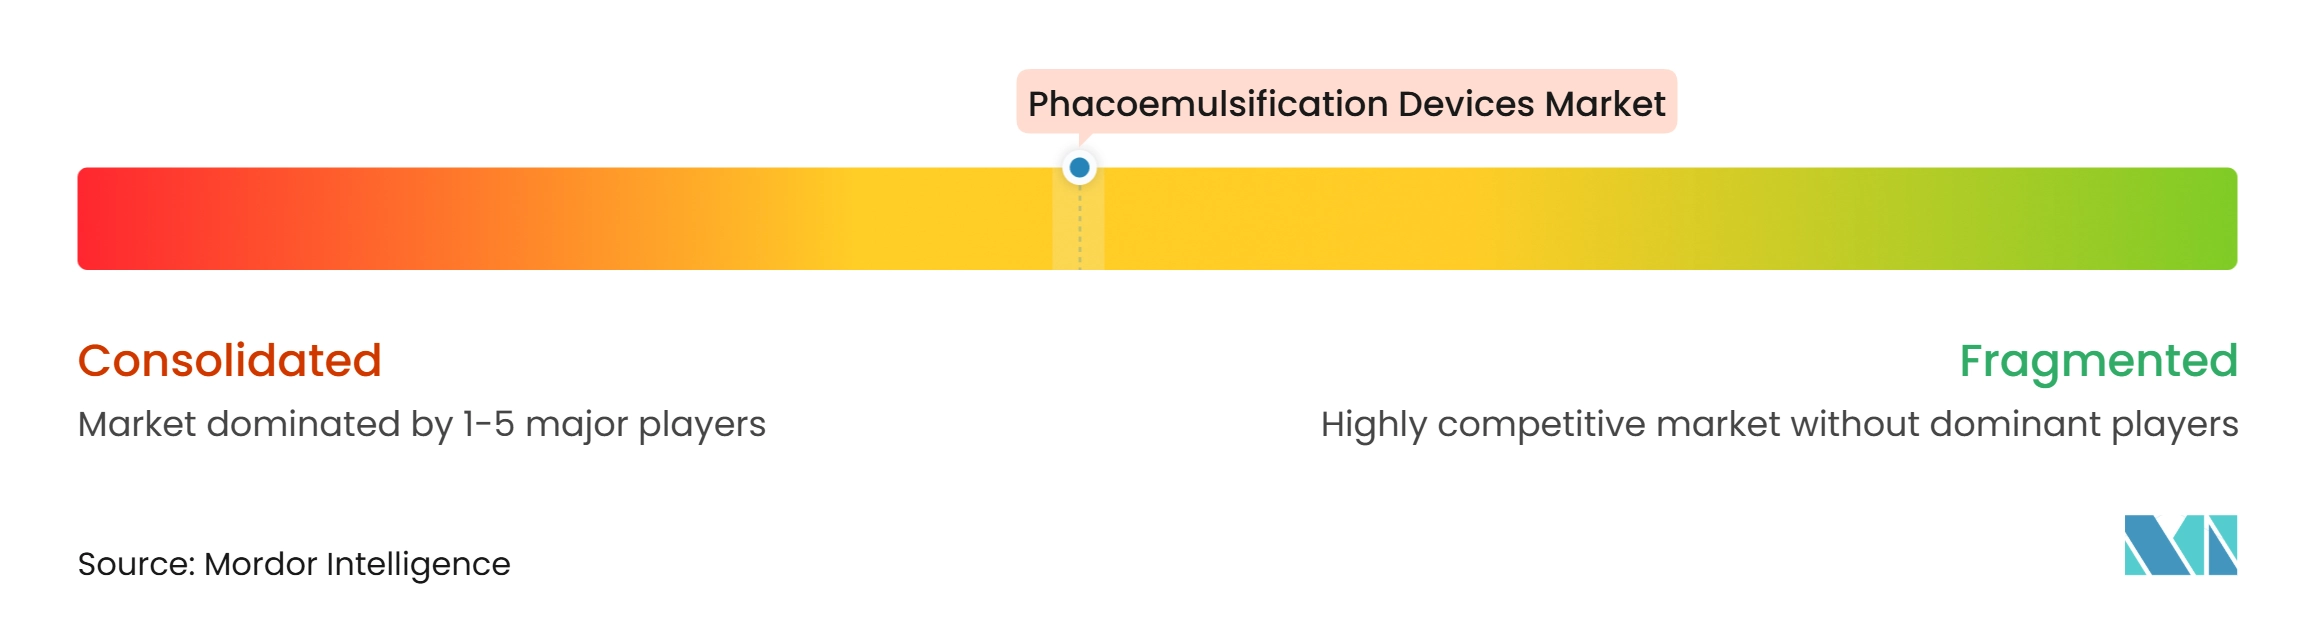
Der Markt für Phakoemulsifikationsgeräte ist bei Premium-Systemen mäßig konzentriert, wo Alcon, Johnson & Johnson Vision, Bausch + Lomb und Carl Zeiss Meditec mit etablierten Produktportfolios konkurrieren. Regionale Spezialisten konkurrieren auch bei Verbrauchsmaterialien, Zubehör und fokussierten chirurgischen Anwendungen. Die führenden Unternehmen stützen sich auf installierte Basen, Servicefähigkeit, klinische Evidenz und eingriffsspezifisches Produktdesign. Alcon berichtete, dass sein Umsatz mit chirurgischen Geräten und sonstigen Produkten im ersten Quartal 2026 im Jahresvergleich um 27 % gestiegen ist, unterstützt durch den UNITY-Rollout. Das Unternehmen hatte UNITY VCS und UNITY CS im Jahr 2025 mit Ansprüchen auf geringere Energie und schnellere Entfernung eingeführt. Diese Produkteinführungen unterstreichen, dass Leistungsverbesserungen zentral für den Wettbewerb im Markt für Phakoemulsifikationsgeräte sind.
Regulierungsbehörden beeinflussen auch die Wettbewerbsstruktur der lasergestützten Kataraktchirurgie. Die Bundeshandelskommission widersetzte sich Alcons geplantem Erwerb von LENSAR, da sie die Unternehmen als führende Wettbewerber im Segment der femtosekundenlaser-assistierten Kataraktchirurgie betrachtete. Alcon und LENSAR beendeten ihre Fusionsvereinbarung daraufhin im März 2026. Die Entscheidung hält LENSAR unabhängig und bewahrt eine zusätzliche Plattformwahl für Chirurgen. BVI Medicals europäische Markteinführung von Virtuoso fügte dem Premium-Segment ein Dual-Funktion-Phako-Vitrektomie-System hinzu. Zeiss folgte mit seiner DORC EVA NEXUS Kataraktkonfiguration und fügte ein weiteres System für Krankenhaus- und Klinikplatzierungen hinzu.
Der Wettbewerb verlagert sich auch hin zu Plattformen, die Kataraktchirurgie mit Bildgebung, Linsenplanung und datengesteuertem Workflow-Management verbinden. Tragbare oder kapitalärmere Systeme bleiben relevant, wo Einrichtungen über begrenzte Wartungsinfrastruktur oder geringere Eingriffvolumina verfügen. Ambulante Zentren benötigen Systeme, die Platzbedarf, Servicekosten und Eingriffsdurchsatz ausbalancieren. Unternehmen, die Kapitalgeräte mit Verbrauchsmaterialien kombinieren, können nach jeder Platzierung längere Geschäftsbeziehungen unterstützen. Der Markt für Phakoemulsifikationsgeräte wird wahrscheinlich nicht von einem einzigen Anbieter dominiert, da Krankenhäuser, ambulante Zentren und ressourcenschwächere Programme unterschiedliche Konfigurationen benötigen.
Branchenführer im Markt für Phakoemulsifikationsgeräte
-
Alcon Inc.
-
Johnson & Johnson Vision
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
NIDEK Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Phakoemulsifikationsgeräte Unternehmen in diesem Bericht
- Alcon
- Appasamy Associates
- Bausch + Lomb Corporation
- Beaver-Visitec International, Inc.
- BVI Medical
- Carl Zeiss
- D.O.R.C. Dutch Ophthalmic Research Center
- GEUDER
- HOYA
- Johnson & Johnson
- LIGHTMED Corporation
- LUMed GmbH
- Medical Technical Products
- Nidek
- Optikon 2000 S.p.A.
- Oertli Instrumente AG
- Rayner
- SIFI S.p.A.
- Ziemer Group
Neueste Industrielle Entwicklungen in Markt für Phakoemulsifikationsgeräte
- September 2026: BVI Medical brachte Virtuoso auf den europäischen Märkten beim ESCRS-Kongress 2026 kommerziell auf den Markt. Die Dual-Funktion-Phako-Vitrektomie-Plattform umfasst Equality Fluidics Control und Resolute Load-Sensing Energy Optimizer.
- August 2026: Zeiss stellte die DORC EVA NEXUS Kataraktkonfiguration in ausgewählten europäischen Ländern vor. Das System verfügt über programmierbare Einstellungen für kataraktgradspezifische Phako-, Aspirations- und Irrigationsparameter.
- März 2026: Alcon und LENSAR beendeten ihre Fusionsvereinbarung, nachdem die Bundeshandelskommission angekündigt hatte, die Transaktion zu blockieren.
Berichtsumfang des globalen Marktes für Phakoemulsifikationsgeräte
Gemäß dem Berichtsumfang sind Phakoemulsifikationsgeräte chirurgische Instrumente, die Ultraschallenergie nutzen, um eine trübe Augenlinse während der Kataraktchirurgie aufzubrechen. Die Fragmente werden dann sanft abgesaugt, sodass eine künstliche Intraokularlinse implantiert werden kann.
Der Markt für Phakoemulsifikationsgeräte ist nach Produkttyp, Technologie, Endnutzer, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Phakoemulsifikations-Verbrauchsmaterialien und Phakoemulsifikationssysteme segmentiert. Das Segment Phakoemulsifikations-Verbrauchsmaterialien ist weiter unterteilt in Phako-Packs und Kassetten, Irrigation- und Aspirationsschläuche, Phako-Spitzen, Hülsen und Handstückzubehör sowie Fußpedale und sonstiges Eingriffszubehör. Das Segment Phakoemulsifikationssysteme ist weiter unterteilt in eigenständige Phakoemulsifikationssysteme, kombinierte Phako-Vitrektomie-Systeme und tragbare Phakoemulsifikationssysteme. Nach Technologie ist der Markt in Ultraschall-Phakoemulsifikation, femtosekundenlaser-assistierte Phakoemulsifikation und sonstige Phakoemulsifikationstechnologien segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ophthalmologische Kliniken, ambulante Operationszentren und sonstige Endnutzer segmentiert. Nach Anwendung ist der Markt in Kataraktchirurgie, refraktiven Linsenaustausch, sekundäre Linsenentfernungseingriffe und kombinierte Phako-Vitrektomie-Eingriffe segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Phakoemulsifikations-Verbrauchsmaterialien | Phako-Packs und Kassetten |
| Irrigation- und Aspirationsschläuche | |
| Phako-Spitzen, Hülsen und Handstückzubehör | |
| Fußpedale und sonstiges Eingriffszubehör | |
| Phakoemulsifikationssysteme | Eigenständige Phakoemulsifikationssysteme |
| Kombinierte Phako-Vitrektomie-Systeme | |
| Tragbare Phakoemulsifikationssysteme |
| Ultraschall-Phakoemulsifikation |
| Femtosekundenlaser-assistierte Phakoemulsifikation |
| Sonstige Phakoemulsifikationstechnologien |
| Krankenhäuser |
| Ophthalmologische Kliniken |
| Ambulante Operationszentren |
| Sonstige Endnutzer |
| Kataraktchirurgie |
| Refraktiver Linsenaustausch |
| Sekundäre Linsenentfernungseingriffe |
| Kombinierte Phako-Vitrektomie-Eingriffe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Phakoemulsifikations-Verbrauchsmaterialien | Phako-Packs und Kassetten |
| Irrigation- und Aspirationsschläuche | ||
| Phako-Spitzen, Hülsen und Handstückzubehör | ||
| Fußpedale und sonstiges Eingriffszubehör | ||
| Phakoemulsifikationssysteme | Eigenständige Phakoemulsifikationssysteme | |
| Kombinierte Phako-Vitrektomie-Systeme | ||
| Tragbare Phakoemulsifikationssysteme | ||
| Nach Technologie | Ultraschall-Phakoemulsifikation | |
| Femtosekundenlaser-assistierte Phakoemulsifikation | ||
| Sonstige Phakoemulsifikationstechnologien | ||
| Nach Endnutzer | Krankenhäuser | |
| Ophthalmologische Kliniken | ||
| Ambulante Operationszentren | ||
| Sonstige Endnutzer | ||
| Nach Anwendung | Kataraktchirurgie | |
| Refraktiver Linsenaustausch | ||
| Sekundäre Linsenentfernungseingriffe | ||
| Kombinierte Phako-Vitrektomie-Eingriffe | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Phakoemulsifikationsgeräte?
Der Markt für Phakoemulsifikationsgeräte wird voraussichtlich mit einem CAGR von 5,79 % von 2027 bis 2032 wachsen und von 3,64 Milliarden USD auf 4,82 Milliarden USD steigen.
Welche Produktkategorie führt die Nachfrage nach Phakoemulsifikationsgeräten an?
Verbrauchsmaterialien führten im Jahr 2026 mit einem Umsatzanteil von 52,45 %, da jeder Eingriff kompatible Einweg-Packs, Kassetten, Schläuche, Spitzen und Hülsen erfordert.
Warum sind ambulante Operationszentren für Anbieter von Phakoemulsifikationsgeräten wichtig?
Ambulante Operationszentren sind das am schnellsten wachsende Endnutzersegment mit einem CAGR von 9,32 % bis 2032 und benötigen kompakte, effiziente Systeme für einen hohen Eingriffsdurchsatz.
Welche Technologie wächst am schnellsten im Bereich der Kataraktchirurgiegeräte?
Femtosekundenlaser-assistierte Phakoemulsifikation wird bis 2032 voraussichtlich mit einem CAGR von 8,54 % wachsen, unterstützt durch ihre Rolle bei komplexen Kataraktfällen.
Welche Region hat den größten Anteil am Umsatz mit Phakoemulsifikationsgeräten?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,32 %, unterstützt durch etablierte Erstattungssysteme, Premium-Geräteinstallationen und ambulante Operationskapazitäten.
Was schränkt die breitere Einführung fortschrittlicher Phakoemulsifikationssysteme ein?
Hohe Kapital- und Servicekosten sowie Mangel an ausgebildeten ophthalmologischen Chirurgen und technischem Support können die Einführung verlangsamen, insbesondere in ressourcenschwächeren Umgebungen.