
Tamaño y Participación del Mercado de Dispositivos de Facoemulsificación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
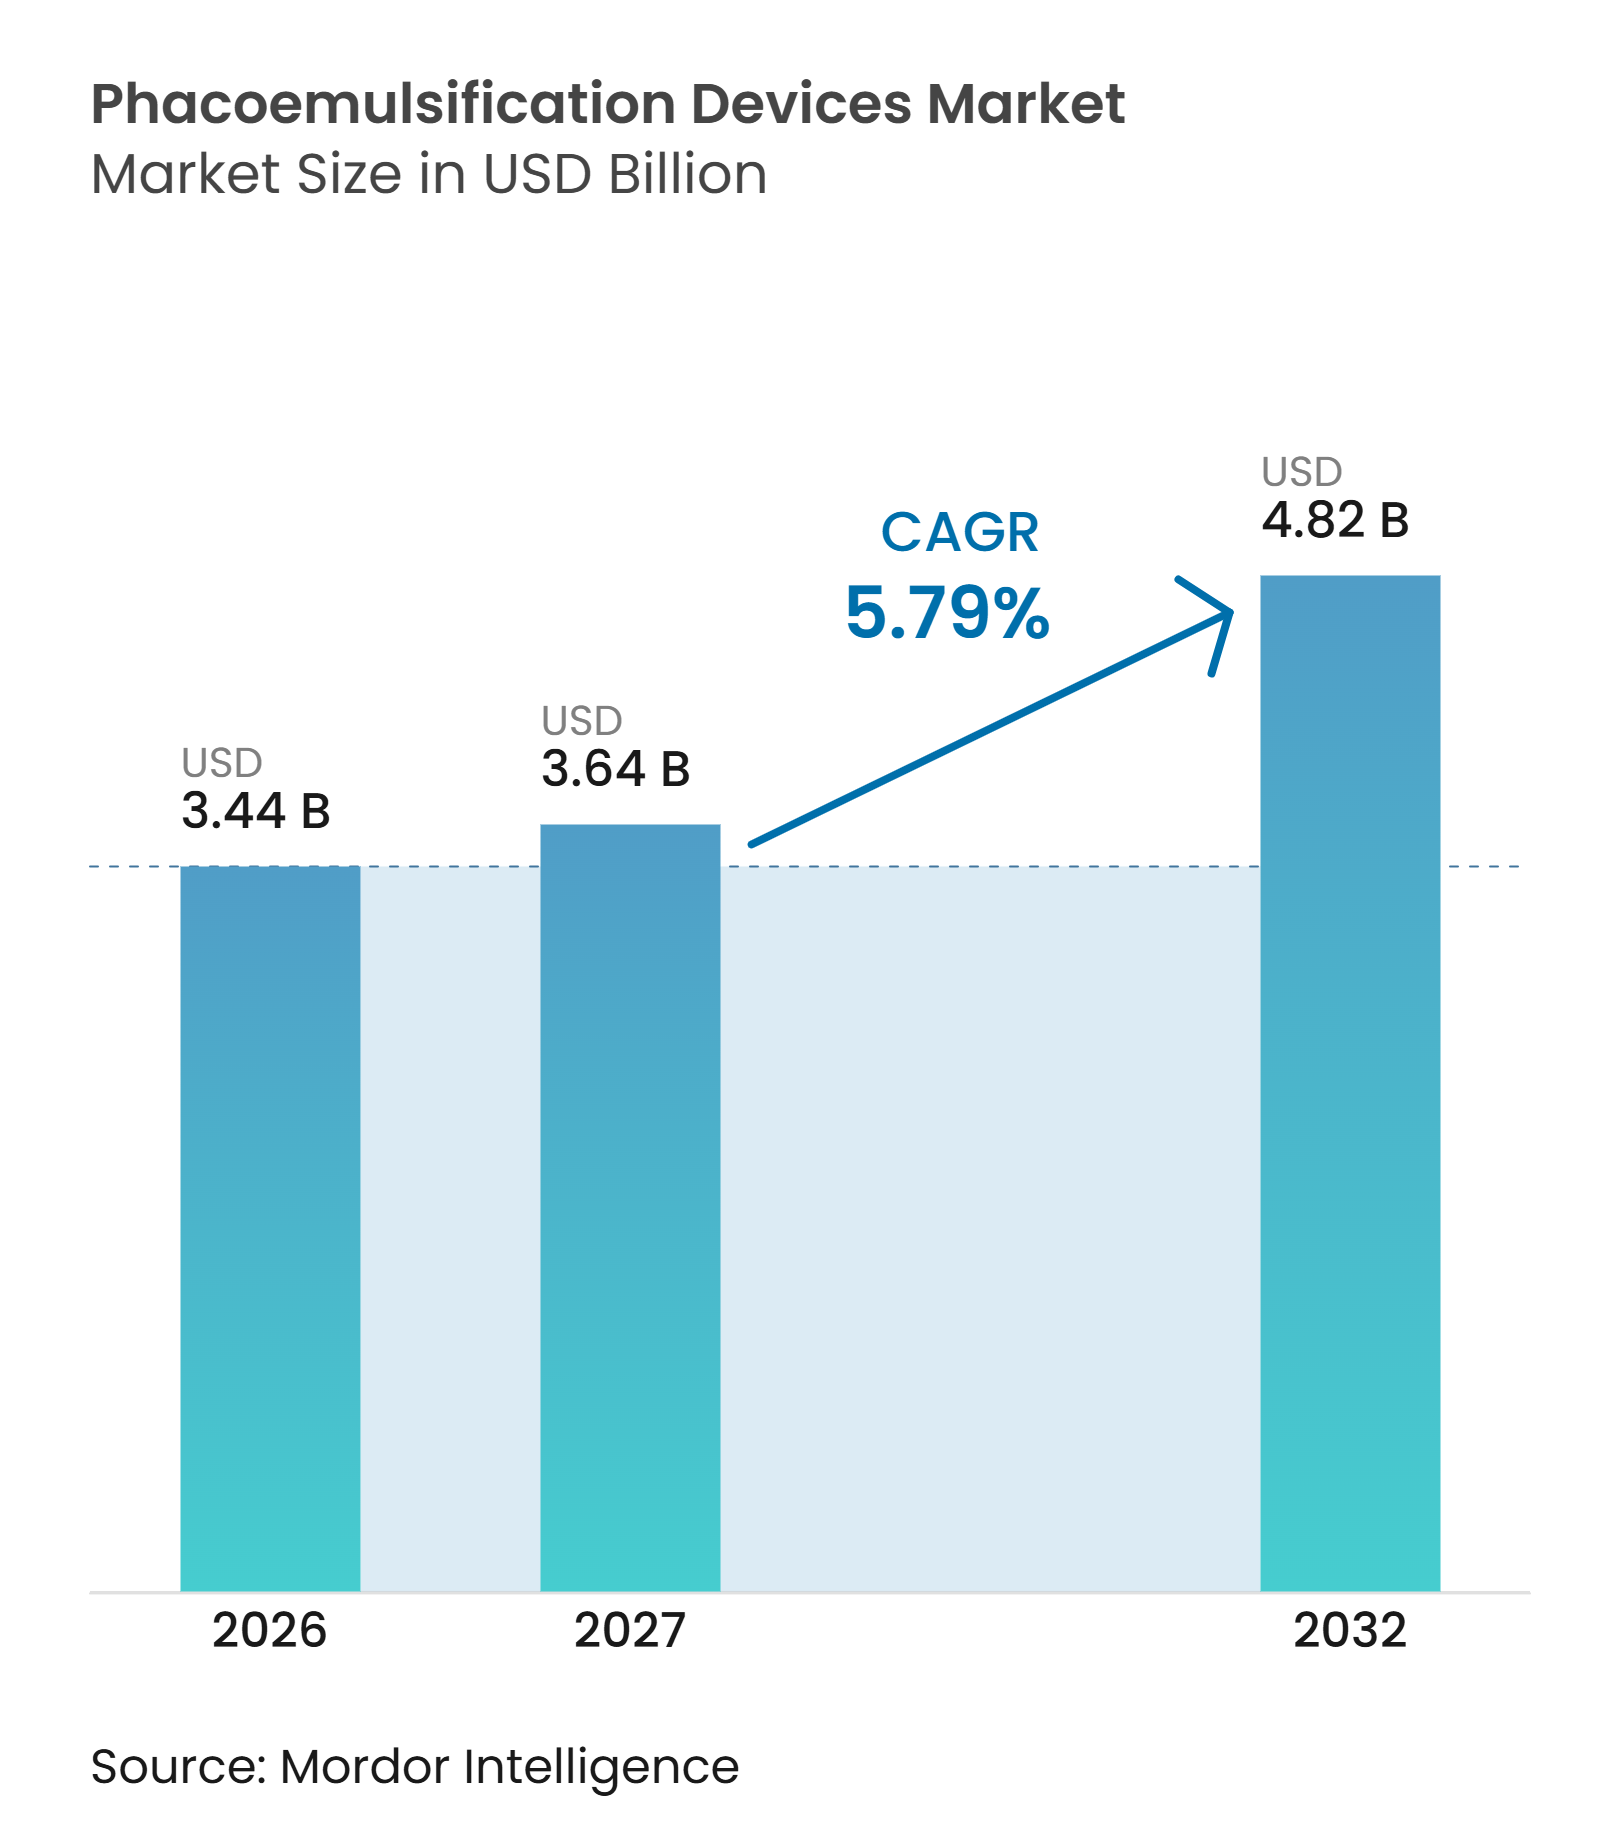
| Tamaño del Mercado (2027) | 3.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Facoemulsificación por Mordor Intelligence
Se espera que el tamaño del Mercado de Dispositivos de Facoemulsificación crezca de 3,44 mil millones de USD en 2026 a 3,64 mil millones de USD en 2027 y se prevé que alcance los 4,82 mil millones de USD para 2032 a una CAGR del 5,79% durante el período 2027-2032.
El mercado de dispositivos de facoemulsificación está respaldado por la creciente carga de cataratas entre los adultos mayores, ya que el envejecimiento de la población ha sido el principal contribuyente al aumento global de los casos de cataratas. La demanda también se beneficia del papel esencial de la facoemulsificación en los procedimientos de cataratas y de la necesidad de productos desechables compatibles con cada procedimiento. La prestación de atención se está desplazando hacia los centros de cirugía ambulatoria, lo que favorece los sistemas compactos que admiten altos volúmenes diarios de procedimientos. La competencia de productos se basa cada vez más en una menor energía de ultrasonido, una fluidica estable, la integración del flujo de trabajo y la capacidad de atender procedimientos de cataratas y vitreorretinianos a través de una sola plataforma. El mercado de dispositivos de facoemulsificación también enfrenta limitaciones derivadas de los costos de las consolas, los requisitos de servicio y la escasez de cirujanos capacitados y soporte técnico en entornos con menos recursos.
Conclusiones Clave del Informe
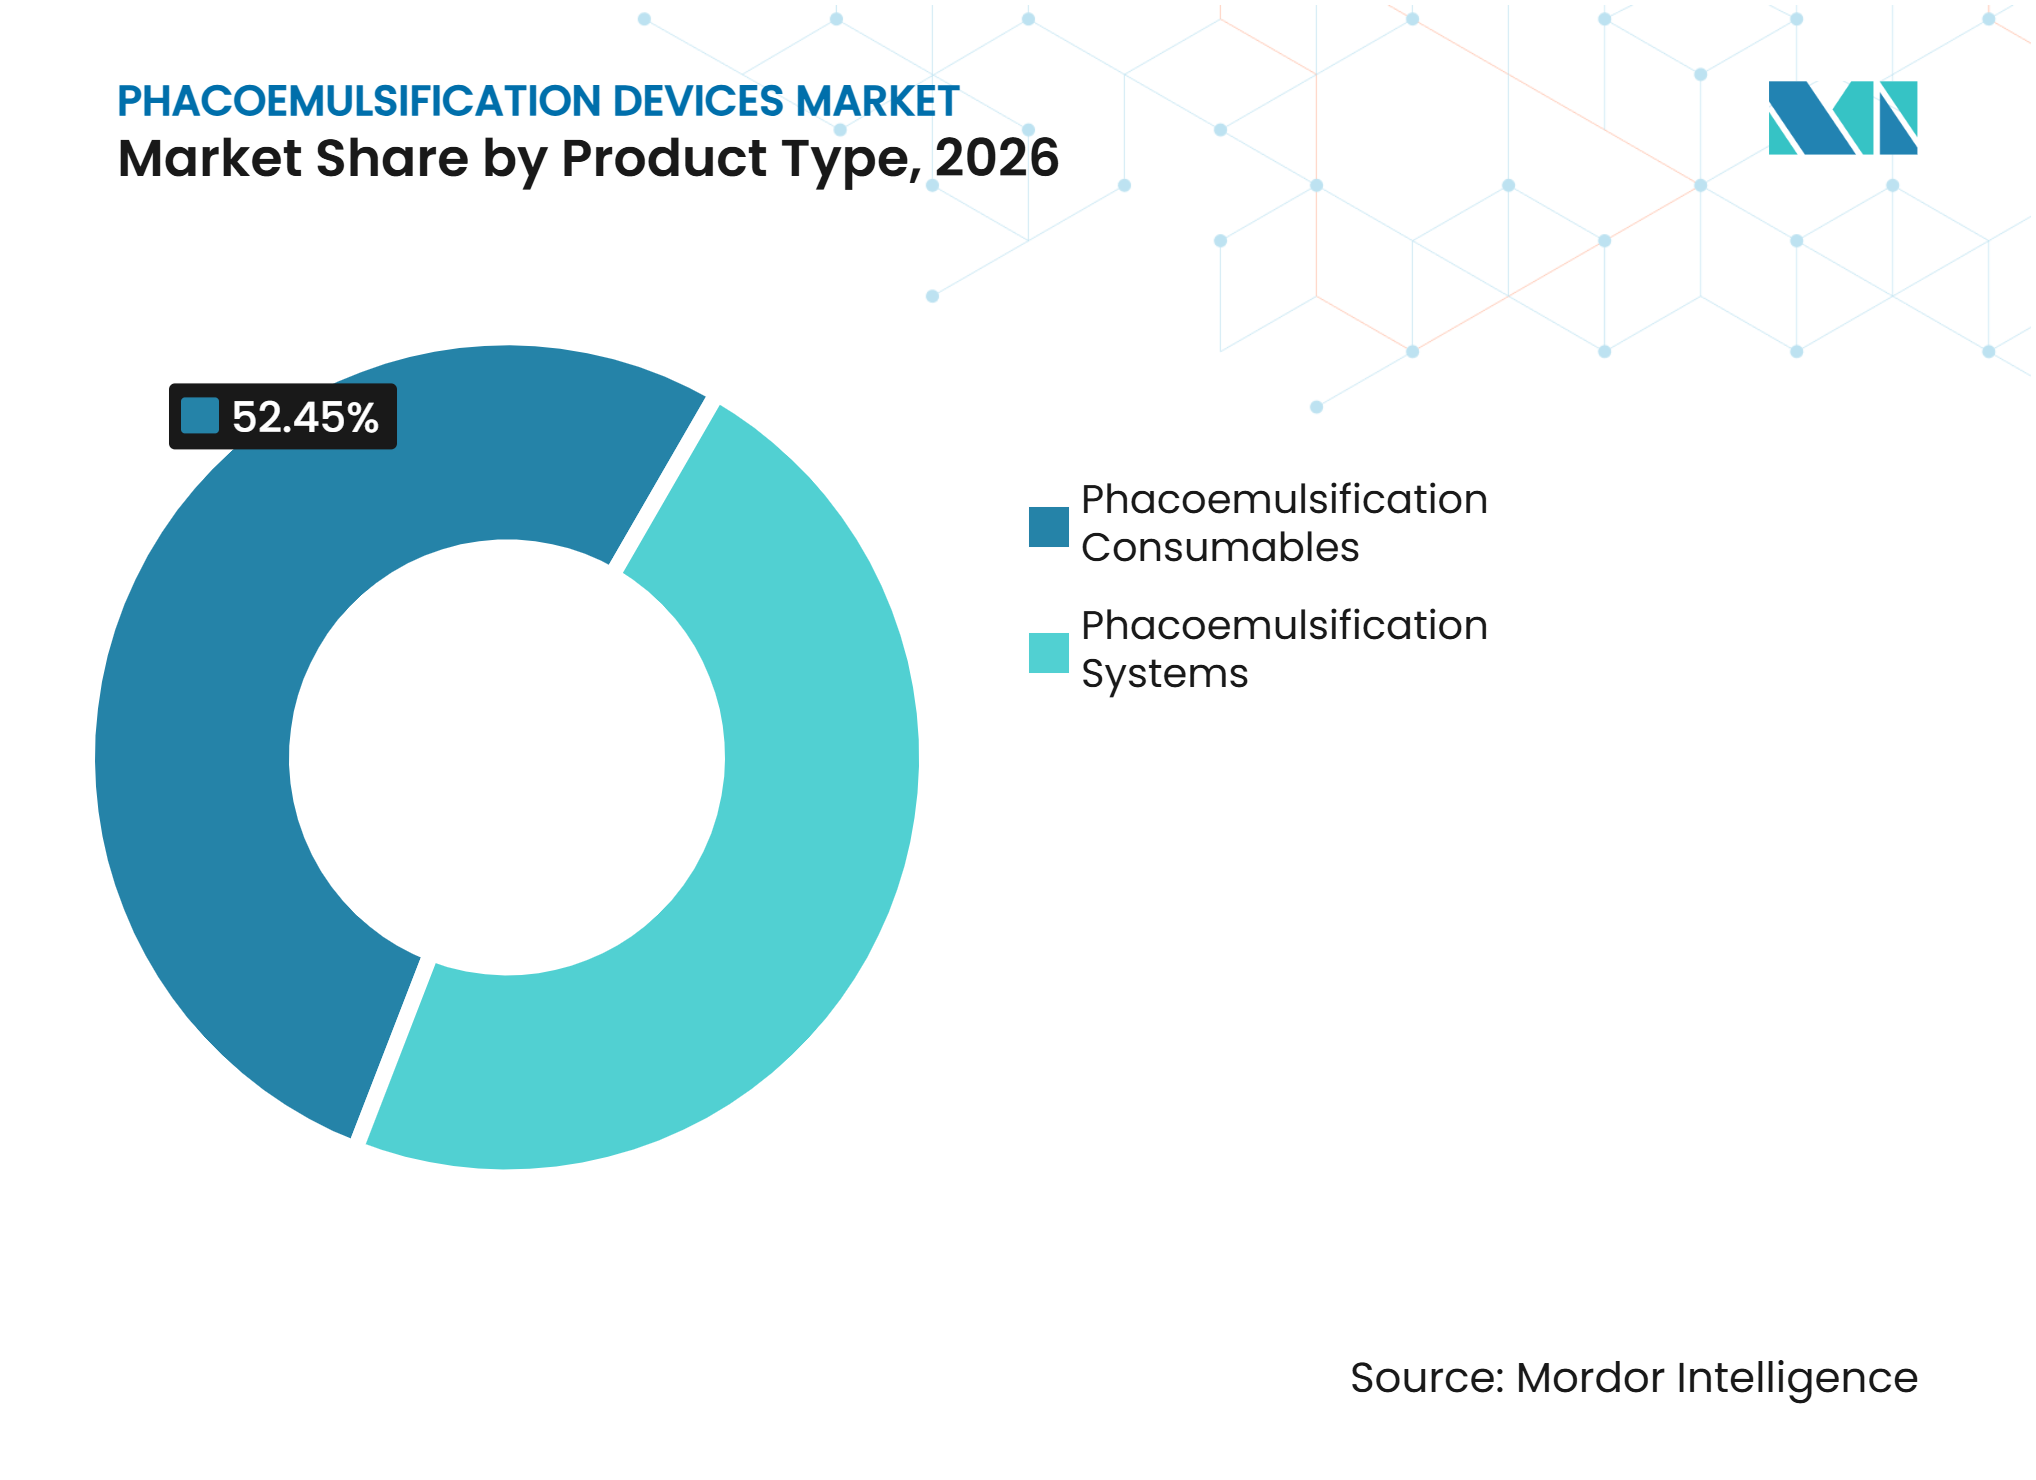
- Por tipo de producto, los consumibles representaron el 52,45% de la participación del mercado de dispositivos de facoemulsificación en 2026, mientras que se prevé que los sistemas crezcan a una CAGR del 7,54% hasta 2032.
- Por tecnología, la facoemulsificación por ultrasonido representó el 82,43% de los ingresos en 2026, mientras que se prevé que la facoemulsificación asistida por láser de femtosegundo crezca a una CAGR del 8,54% hasta 2032.
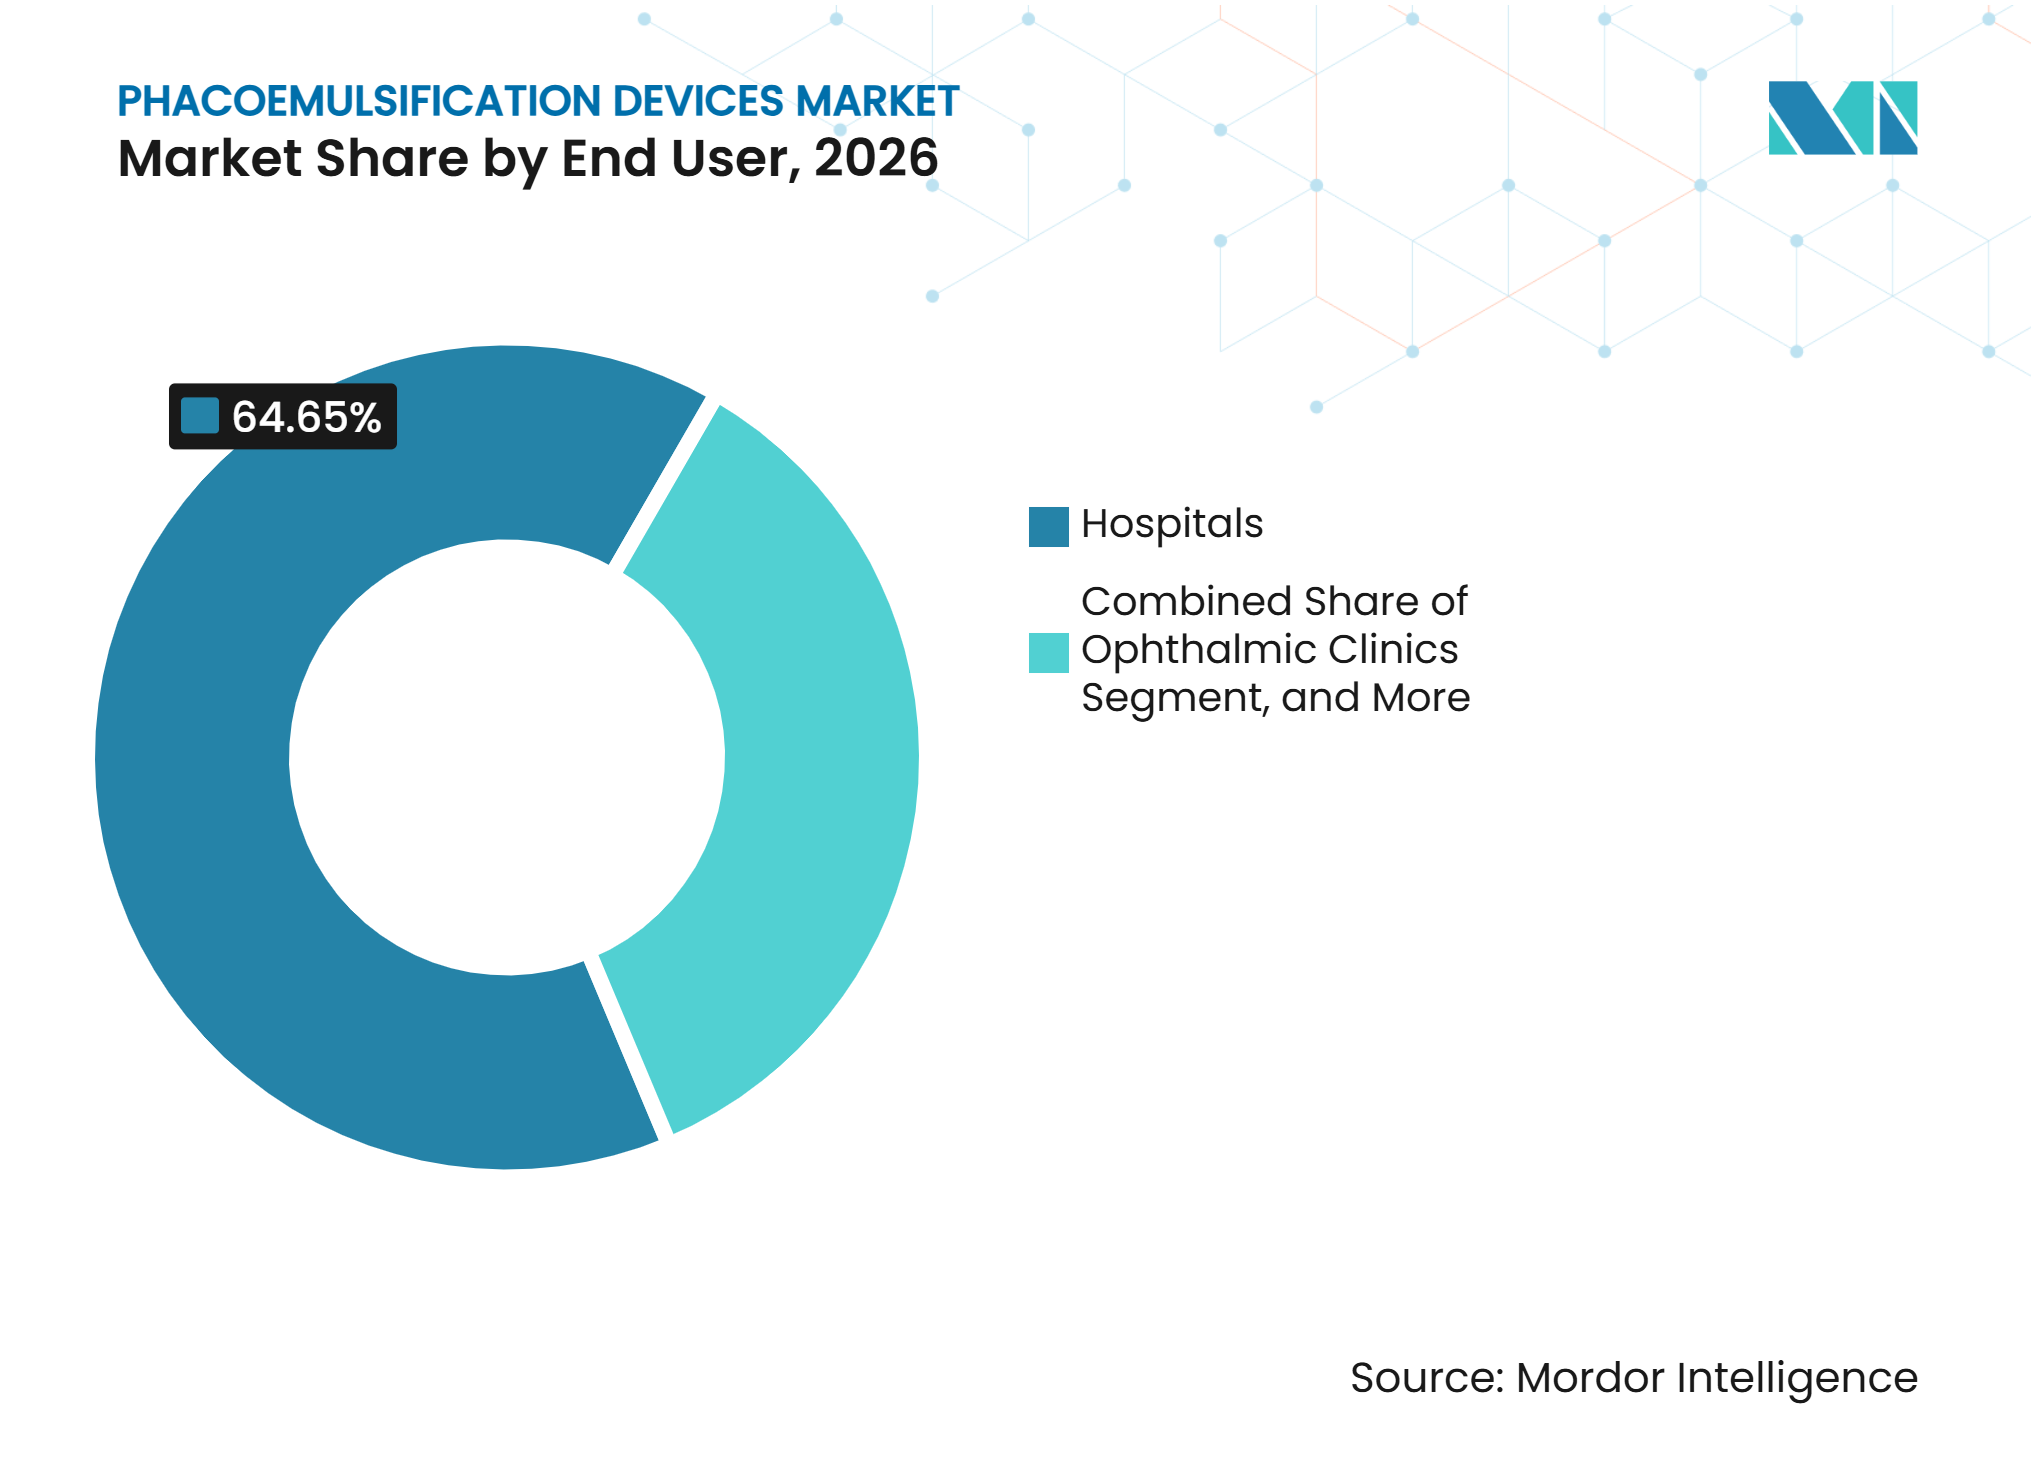
- Por usuario final, los hospitales representaron el 64,65% de los ingresos en 2026, mientras que se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 9,32% hasta 2032.
- Por aplicación, la cirugía de cataratas representó el 84,65% de los ingresos en 2026, mientras que se prevé que el intercambio refractivo de cristalino crezca a una CAGR del 8,65% hasta 2032.
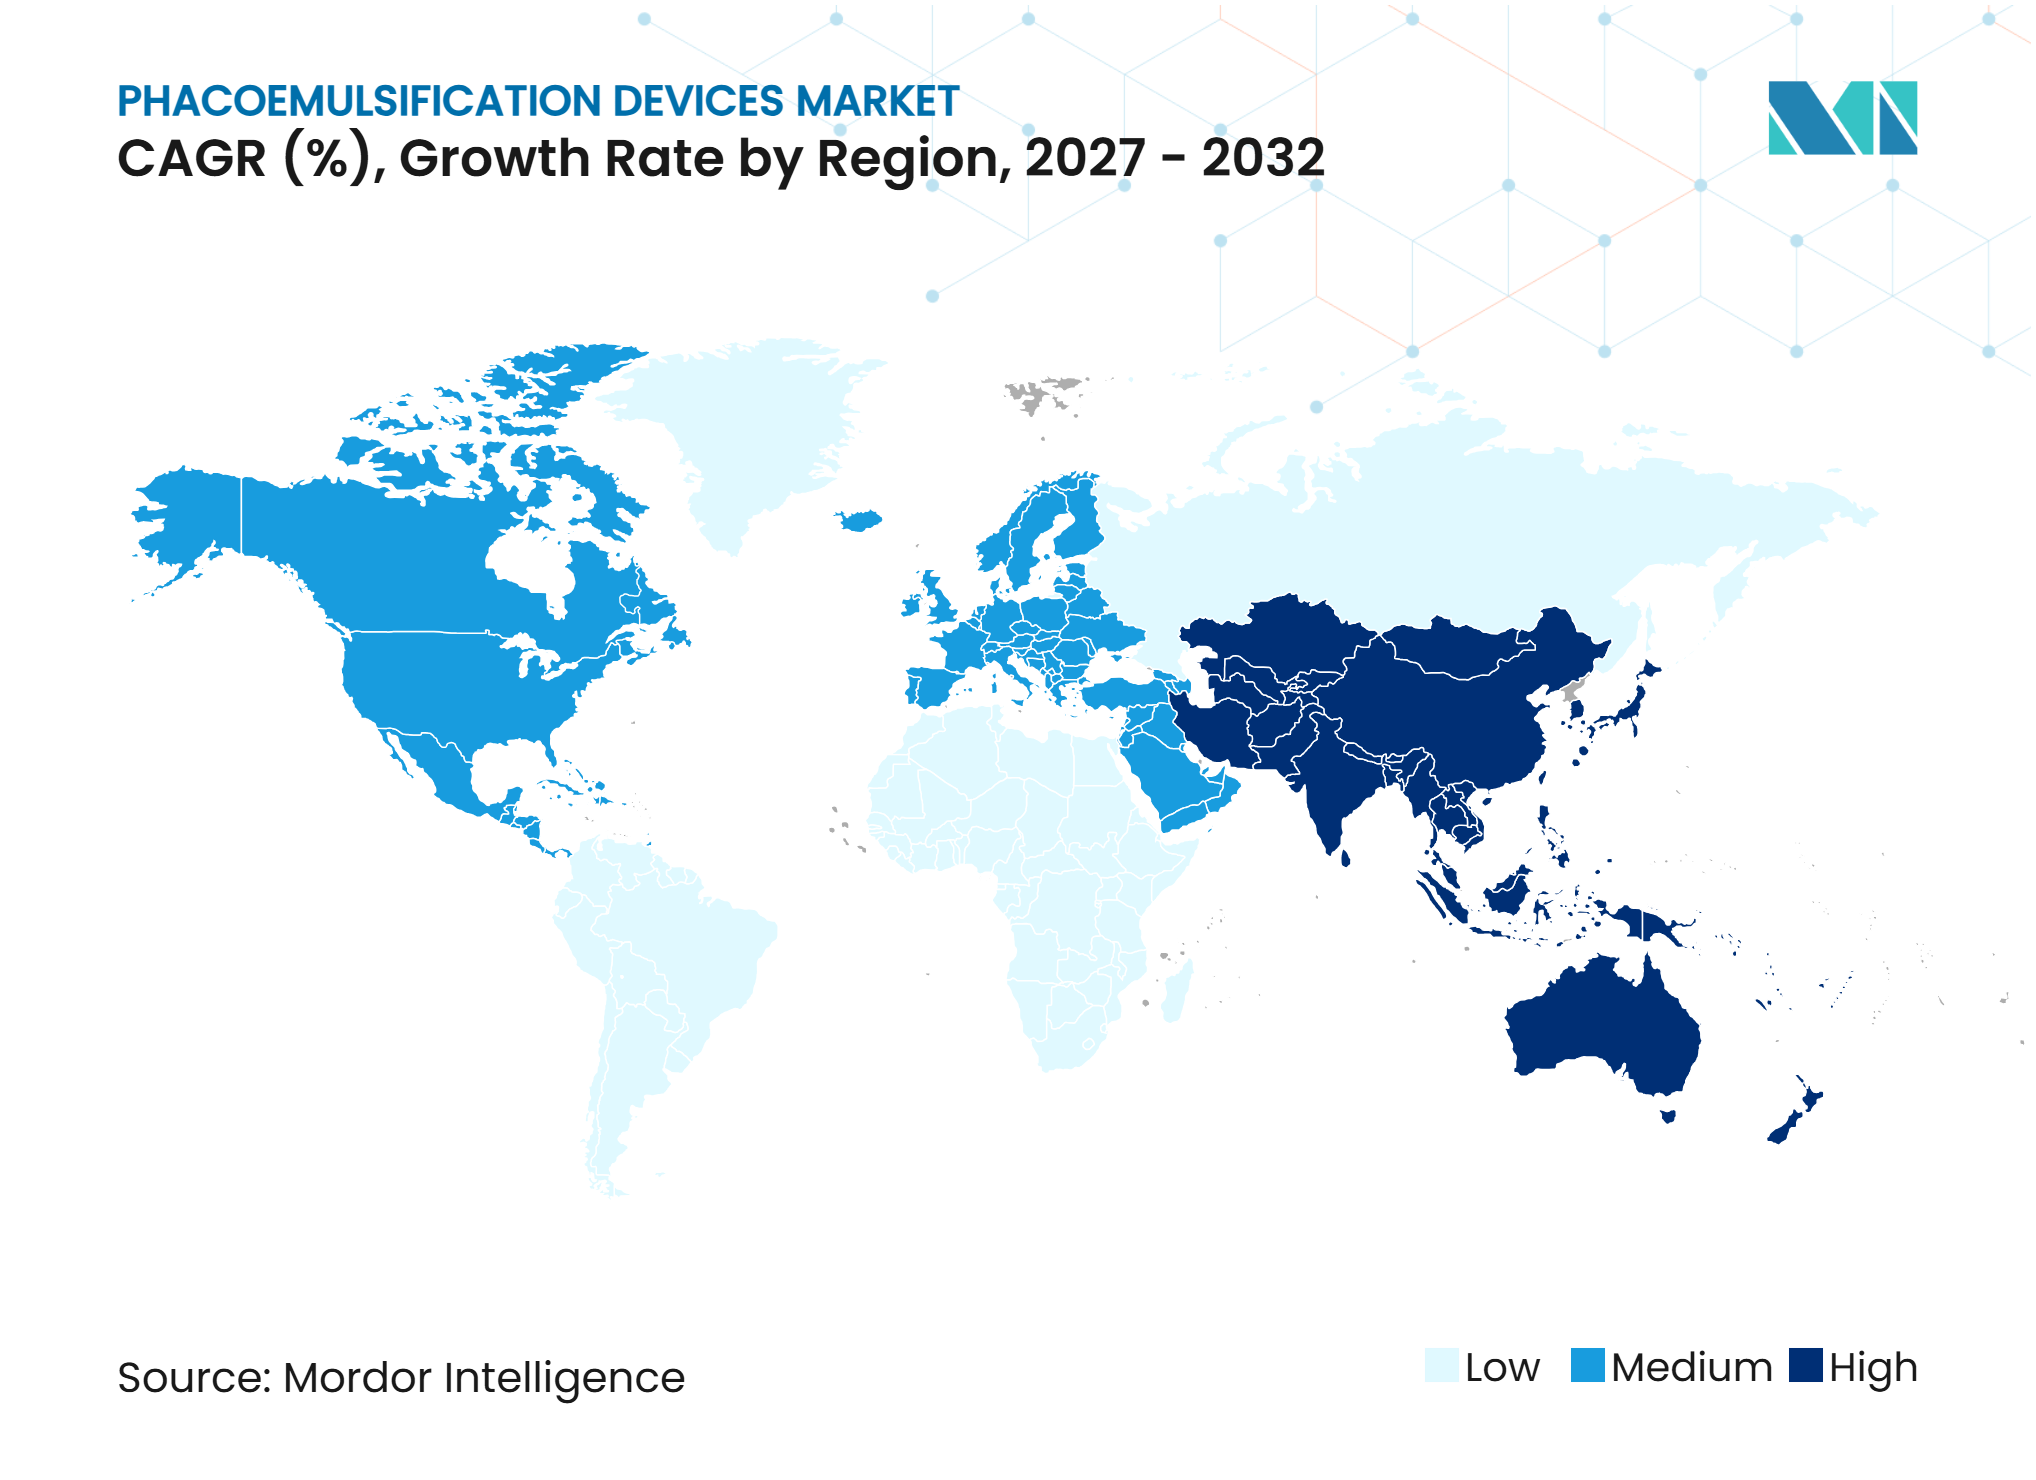
- Por geografía, América del Norte representó el 41,32% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen de Cirugías de Cataratas por el Envejecimiento de la Población | +1.80% | Global, con fuerte relevancia en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Demanda Recurrente de Consumibles Vinculada a la Base Instalada | +1.20% | Global, con mercados maduros que impulsan el volumen de procedimientos y mercados emergentes que añaden instalaciones | Mediano plazo (2-4 años) |
| Migración de Casos Rutinarios hacia Entornos Ambulatorios y de Consulta | +0.80% | América del Norte y Europa, con extensión a Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Innovación en Plataformas de Facoemulsificación Inteligente y Fluidica de Baja Energía | +0.90% | América del Norte, Europa Occidental, Japón, países del Consejo de Cooperación del Golfo y Corea del Sur | Corto plazo (≤ 2 años) |
| Programas Gubernamentales y Filantrópicos de Acceso a la Cirugía de Cataratas en Mercados Desatendidos | +0.70% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fidelización por Compatibilidad de Plataforma y Actualizaciones del Ciclo de Reemplazo | +0.60% | Global, con mayor relevancia en mercados con bases instaladas consolidadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Cirugías de Cataratas por el Envejecimiento de la Población
El mercado de dispositivos de facoemulsificación se beneficia del crecimiento sostenido de la población mayor y de la consiguiente necesidad de tratamiento de cataratas. La prevalencia global de cataratas entre personas de 60 años o más alcanzó 7.748,5 casos por cada 100.000 personas en 2021. El crecimiento de la población representó el 87,4% del aumento de la carga de cataratas entre 1990 y 2021. Los datos de reclamaciones japoneses mostraron que los volúmenes de cirugía de cataratas superaron los niveles de 2018 en todos los grupos de edad entre los ejercicios fiscales 2018 y 2022, incluso donde la población de 65 a 74 años disminuyó. Este patrón respalda la demanda de sistemas y suministros desechables para procedimientos en mercados maduros, mientras que los entornos con menos recursos requieren sistemas asequibles y cadenas de suministro confiables. El mercado de dispositivos de facoemulsificación depende, por tanto, tanto del acceso a los procedimientos como de la capacidad de los proveedores para ampliar la capacidad quirúrgica.
Demanda Recurrente de Consumibles Vinculada a la Base Instalada
La instalación de una consola genera una demanda continua de cassettes, tuberías, puntas, fundas y paquetes de procedimiento compatibles. Estos productos están diseñados para la configuración de fluidica y pieza de mano de la plataforma, lo que limita la sustitución directa en el uso rutinario. Los consumibles representaron el 52,45% de los ingresos en 2026, lo que refleja este requisito procedimental recurrente. Alcon reportó 769 millones de USD en ingresos por consumibles quirúrgicos en el primer trimestre de 2026, con un crecimiento del 8% respecto al año anterior. El mercado de dispositivos de facoemulsificación gana resiliencia porque cada sistema instalado activo requiere un nuevo conjunto de suministros para los procedimientos. Los fabricantes también tienen un incentivo para respaldar las actualizaciones de consolas, ya que una actualización puede extender su relación de consumibles compatibles con el centro.
Migración de Casos Rutinarios de Cataratas hacia Entornos Ambulatorios y de Consulta
Los procedimientos rutinarios de cataratas se realizan cada vez más fuera de los quirófanos hospitalarios, particularmente en los Estados Unidos. Los centros de cirugía ambulatoria valoran el equipo compacto, la rotación confiable y los procedimientos que pueden completarse dentro de los horarios diarios de alto volumen. MedPAC reportó un crecimiento continuo en los centros de cirugía ambulatoria certificados por Medicare hasta 2024, lo que muestra la importancia de la capacidad ambulatoria para la atención de procedimientos[1]. Los Centros de Servicios de Medicare y Medicaid ampliaron su lista de procedimientos cubiertos para los centros de cirugía ambulatoria en 2025, ampliando la combinación de casos ambulatorios. El mercado de dispositivos de facoemulsificación se beneficia cuando los centros pueden utilizar sistemas para más procedimientos de cataratas y distribuir los costos de servicio entre mayores volúmenes de casos. Este cambio en la atención también aumenta la demanda de flujos de trabajo simples y modelos de servicio adecuados para centros independientes de propiedad médica.
Innovación en Plataformas de Facoemulsificación Inteligente y Fluidica de Baja Energía
El desarrollo de dispositivos se centra en reducir la energía dentro del ojo y mejorar el control de la irrigación y la aspiración. Alcon lanzó los sistemas UNITY en abril de 2025 y declaró que UNITY 4D Phaco proporciona hasta 2 veces más rapidez en la extracción del núcleo con un 41% menos de energía que la plataforma CENTURION anterior. BVI Medical lanzó Virtuoso en Europa durante septiembre de 2026 tras recibir el marcado CE bajo el Reglamento de Dispositivos Médicos de la UE en abril de 2026. La investigación de laboratorio ha identificado diferencias medibles entre los sistemas de facoemulsificación en el volumen de oleada post-oclusión y la recuperación de la presión intraocular. Estos resultados ofrecen a los cirujanos una base práctica para comparar plataformas más allá de las especificaciones generales del producto. El mercado de dispositivos de facoemulsificación está, en consecuencia, viendo cómo las decisiones de reemplazo están determinadas por el rendimiento clínico, los requisitos del flujo de trabajo y el capital disponible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Consolas Premium y Contratos de Servicio | -0.70% | Global, particularmente en países de bajos ingresos y centros de cirugía ambulatoria de América del Norte con presupuesto limitado | Mediano plazo (2-4 años) |
| Escasez de Cirujanos Oftálmicos Capacitados y Soporte Biomédico | -0.50% | Mercados emergentes de Asia-Pacífico, África Subsahariana y América del Sur | Largo plazo (≥ 4 años) |
| Reembolso Desigual y Acceso Quirúrgico en Mercados de Bajos Ingresos | -0.60% | Asia-Pacífico, Oriente Medio y África, América del Sur y mercados de bajos ingresos a nivel global | Largo plazo (≥ 4 años) |
| Esterilidad, Residuos e Inestabilidad de Materias Primas para Consumibles de Uso Único | -0.40% | Global, con mayor relevancia en mercados dependientes de importaciones y regiones con estrictos requisitos de gestión de residuos médicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Consolas Premium y Contratos de Servicio
Las plataformas premium requieren un compromiso de capital considerable, especialmente cuando incluyen fluidica activa, compatibilidad con láser y funciones quirúrgicas digitales. Su costo continuo también incluye mantenimiento autorizado, componentes propietarios y servicio de piezas de mano. Una revisión de 2026 informó que la cirugía de cataratas asistida por láser de femtosegundo puede enfrentar desafíos de costo-efectividad en los sistemas de salud pública, aunque puede ofrecer ventajas en casos complejos. Los centros de cirugía ambulatoria independientes deben sopesar estos costos frente al valor clínico de las actualizaciones en casos estándar. El mercado de dispositivos de facoemulsificación ha respondido con acuerdos de acceso compartido y sistemas diseñados para una huella más pequeña. Un mayor rendimiento de procedimientos puede mejorar la economía de una consola, pero no elimina el obstáculo de capital inicial para cada proveedor.
Escasez de Cirujanos Oftálmicos Capacitados y Soporte Biomédico
El acceso al equipo no garantiza por sí solo que el tratamiento de cataratas pueda prestarse a escala. Una revisión de 2025 identificó la escasez de personal sanitario, la capacidad limitada de quirófanos y la escasez de equipos o consumibles como barreras persistentes en entornos de ingresos bajos y medios. La cobertura quirúrgica efectiva de cataratas sigue siendo limitada en muchos países, lo que demuestra que el acceso y los resultados visuales deben mejorar conjuntamente. Las zonas rurales se ven más gravemente afectadas, donde los cirujanos, el personal de apoyo capacitado, las capacidades de mantenimiento y la distribución de consumibles se concentran en las grandes ciudades. Las plataformas portátiles pueden reducir algunas necesidades de infraestructura, pero no pueden reemplazar la formación quirúrgica. El mercado de dispositivos de facoemulsificación depende del desarrollo de la fuerza laboral, así como de la adquisición de equipos en estos entornos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Consumibles Recurrentes Respaldan la Demanda Basada en ProcedimientosLos consumibles representaron el 52,45% de los ingresos en 2026, lo que les otorga la mayor participación del mercado de dispositivos de facoemulsificación dentro de la categoría de productos. Cada procedimiento de cataratas requiere productos como un cassette, tuberías, componentes de irrigación y aspiración, puntas, fundas y paquetes de procedimiento. El diseño específico de la plataforma vincula estas compras a la base de consolas instaladas y proporciona a los proveedores ventas recurrentes tras la colocación inicial del equipo. Este modelo ayuda a los centros a estandarizar los flujos de trabajo y a mantener configuraciones familiares para los equipos quirúrgicos. También incentiva a los fabricantes a proteger la compatibilidad, la fiabilidad del suministro y el soporte clínico en toda su base existente. La industria de dispositivos de facoemulsificación depende de esta demanda recurrente porque estabiliza los ingresos entre las grandes compras de equipos.
Los fabricantes también están actualizando los diseños desechables para reducir los residuos y mejorar el manejo. Johnson & Johnson Vision introdujo la Tecnología de Entrega SmartLOAD en octubre de 2026, combinando un insertador de titanio reutilizable con un cartucho precargado. La empresa declaró que las evaluaciones clínicas mostraron que el 93% de los cirujanos esperaban menos errores de carga y entre un 55% y un 75% menos de residuos de embalaje que los sistemas precargados de la competencia. Los equipos de adquisición europeos también operan bajo el Reglamento de Dispositivos Médicos de la UE, lo que aumenta el valor de la calidad documentada del producto y el cumplimiento normativo. Estos factores hacen que la reducción de residuos, la usabilidad y la esterilidad sean requisitos relevantes del producto. El mercado de dispositivos de facoemulsificación puede ver cómo las decisiones de compra consideran cada vez más el paquete completo del procedimiento en lugar de solo el costo unitario de los consumibles individuales.


Por Tecnología:
El Ultrasonido Sigue Siendo Establecido Mientras la Asistencia Láser se ExpandeLa facoemulsificación por ultrasonido representó el 82,43% de los ingresos en 2026 y sigue siendo la tecnología líder en el mercado de dispositivos de facoemulsificación. Cuenta con una historia clínica consolidada, amplio soporte de servicio y una base de costos más baja que las alternativas asistidas por láser. Una investigación comparativa publicada en 2025 encontró diferencias en el tiempo de ultrasonido y el rendimiento de la fluidica entre los principales sistemas de facoemulsificación utilizados en procedimientos rutinarios de cataratas[2]. Esto significa que el ultrasonido sigue siendo una categoría con una diferenciación significativa de plataformas en lugar de un segmento de equipos uniforme. En los Estados Unidos, la vía 510(k) de la Administración de Alimentos y Medicamentos es una ruta clave de autorización para sistemas y modificaciones, mientras que la norma IEC 60601-2-5 aborda los requisitos de seguridad del ultrasonido para los equipos. Estos factores de cumplimiento pueden extender los plazos de desarrollo y comercialización de productos.
Se prevé que la facoemulsificación asistida por láser de femtosegundo crezca a una CAGR del 8,54% hasta 2032, la tasa más alta en el segmento de tecnología. Un metaanálisis en red de 2026 encontró que las cinco plataformas láser evaluadas redujeron la energía disipada acumulada en comparación con la facoemulsificación convencional. El argumento clínico para este enfoque es más sólido para núcleos duros, cataratas blancas, cámaras anteriores poco profundas y cataratas polares posteriores. El costo y el acceso siguen siendo barreras para un uso más amplio en casos estándar. La intervención de la Comisión Federal de Comercio contra la propuesta de adquisición de LENSAR por parte de Alcon preservó la competencia separada entre los principales proveedores de cirugía de cataratas asistida por láser[3]. La industria de dispositivos de facoemulsificación continúa, por tanto, utilizando la diferenciación clínica y la integración de productos como principales herramientas competitivas.
Por Usuario Final:
Los Hospitales Mantienen el Liderazgo en Ingresos Mientras los Centros Ambulatorios CrecenLos hospitales representaron el 64,65% de los ingresos en 2026, la mayor participación entre los usuarios finales. Gestionan casos complejos de cataratas, programas de formación y procedimientos combinados de facoemulsificación-vitrectomía que pueden requerir sistemas de mayor capacidad. Sus ciclos de adquisición suelen ser formales y plurianuales, lo que puede hacer que la demanda de reemplazo sea predecible pero lenta. Los sistemas hospitalarios también pueden utilizar plataformas combinadas para trabajos de cataratas y retina, lo que respalda valores promedio de equipos más altos. Las clínicas oftálmicas ocupan una posición intermedia y a menudo prefieren sistemas independientes que respalden flujos de trabajo eficientes para cataratas. El mercado de dispositivos de facoemulsificación continúa dependiendo de los hospitales para las colocaciones premium y la capacidad de procedimientos complejos.
Se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 9,32% hasta 2032, la tasa más sólida en el segmento de usuarios finales. Su modelo otorga prioridad a los tiempos de configuración cortos, las necesidades de servicio simples y los resultados consistentes en altas cargas de casos diarios. MedPAC ha documentado el papel continuo de los centros de cirugía ambulatoria en la atención de procedimientos financiados por Medicare. La política de cobertura también respalda la tendencia porque la lista de procedimientos cubiertos se ha ampliado para el entorno ambulatorio. Los fabricantes están respondiendo con sistemas más pequeños y configuraciones más fáciles de integrar en los flujos de trabajo ambulatorios. El mercado de dispositivos de facoemulsificación puede beneficiarse de este cambio cuando los sistemas ofrecen capacidad suficiente sin el costo y la complejidad de las grandes consolas orientadas a hospitales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Procedimientos de Cataratas Lideran Mientras el Intercambio Refractivo de Cristalino AvanzaLa cirugía de cataratas representó el 84,65% de los ingresos en 2026 y sigue siendo la aplicación central del mercado de dispositivos de facoemulsificación. La carga de cataratas aumenta con la edad, lo que hace que la demanda de procedimientos sea más duradera que la demanda vinculada a la corrección visual electiva. La adopción de lentes intraoculares premium también está cambiando las expectativas en torno a los procedimientos de cataratas. Los cirujanos requieren cada vez más una fragmentación precisa, una fluidica estable y una planificación respaldada por datos para casos que involucran astigmatismo u opciones de lentes avanzadas. La facoemulsificación-vitrectomía combinada y la extracción secundaria de cristalino siguen siendo aplicaciones menores que requieren configuraciones especializadas. Esta amplitud de aplicaciones respalda la demanda tanto de sistemas dedicados a cataratas como de plataformas de doble función.
Se prevé que el intercambio refractivo de cristalino crezca a una CAGR del 8,65% hasta 2032. Atiende a pacientes que buscan reducir su dependencia de las gafas y puede utilizar lentes intraoculares avanzadas y herramientas de planificación detalladas. El crecimiento del procedimiento respalda sistemas que pueden ofrecer una fragmentación cuidadosa del cristalino e integrarse con sistemas de imagen o guía. También vincula la demanda de dispositivos más estrechamente a los flujos de trabajo quirúrgicos premium, donde las expectativas del paciente y las preferencias del cirujano influyen en las decisiones de compra. Bausch + Lomb describió las lentes intraoculares premium como un contribuyente importante al rendimiento quirúrgico en su presentación para inversores de 2025. El mercado de dispositivos de facoemulsificación puede, por tanto, ver un mayor interés en plataformas que respalden tanto la atención estándar de cataratas como los procedimientos enfocados en la refracción.
Análisis Geográfico
América del Norte
América del Norte representó el 41,32% de los ingresos en 2026, la mayor participación regional. La región cuenta con vías de reembolso establecidas, una gran base instalada de sistemas premium y una amplia capacidad de centros de cirugía ambulatoria. Los Estados Unidos siguen siendo importantes para los flujos de trabajo premium de cataratas y los centros ambulatorios de propiedad médica. La política de Medicare tiene un efecto directo en la economía de los centros y en las decisiones de reemplazo de equipos. MedPAC continúa haciendo seguimiento de los servicios de los centros de cirugía ambulatoria, lo que refleja su lugar dentro del programa Medicare. Alcon lanzó el Sistema de Cataratas UNITY en Canadá durante 2026 tras la aprobación de Health Canada para UNITY VCS en 2025. Estos lanzamientos muestran que la región sigue siendo un lugar clave para la adopción de plataformas quirúrgicas de alto rendimiento.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,43% hasta 2032, convirtiéndola en el segmento regional de más rápido crecimiento. La región tiene una alta carga de cataratas, particularmente en Asia del Sur, donde la prevalencia estandarizada por edad es alta entre los adultos de 60 años o más. El crecimiento depende de un acceso más amplio a cirujanos capacitados, quirófanos, servicios de mantenimiento y un suministro constante de consumibles. La capacidad de atención oftalmológica respaldada por el gobierno puede crear demanda de sistemas de nivel medio adecuados para entornos de alto volumen. La escasez de personal sanitario y las brechas de acceso rural siguen siendo restricciones materiales en varios países. Japón añade un perfil de demanda maduro, donde los datos de reclamaciones muestran una actividad sostenida de cirugía de cataratas a pesar de los cambios demográficos.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con una sólida cobertura de pagadores públicos y una densa red de hospitales y clínicas oftálmicas, lo que respalda la demanda de sistemas avanzados y consumibles. Los requisitos del Reglamento de Dispositivos Médicos de la UE pueden aumentar las exigencias de documentación y cumplimiento para los proveedores más pequeños. BVI Medical recibió el marcado CE bajo el reglamento para Virtuoso durante 2026. Zeiss también lanzó la configuración de cataratas DORC EVA NEXUS en mercados europeos seleccionados en 2026. Los entornos de Oriente Medio y África tienen grandes necesidades insatisfechas, donde la Organización Mundial de la Salud está apoyando redes regionales de hospitales oftálmicos para fortalecer la capacidad especializada. La demanda en América del Sur está determinada por las clínicas oftálmicas privadas y la gradual expansión de los procedimientos avanzados de cataratas en los principales centros urbanos. Estas regiones mixtas requieren diferentes enfoques de precios, servicio y formación en lugar de un único modelo comercial.
Panorama Competitivo
Concentración del Mercado
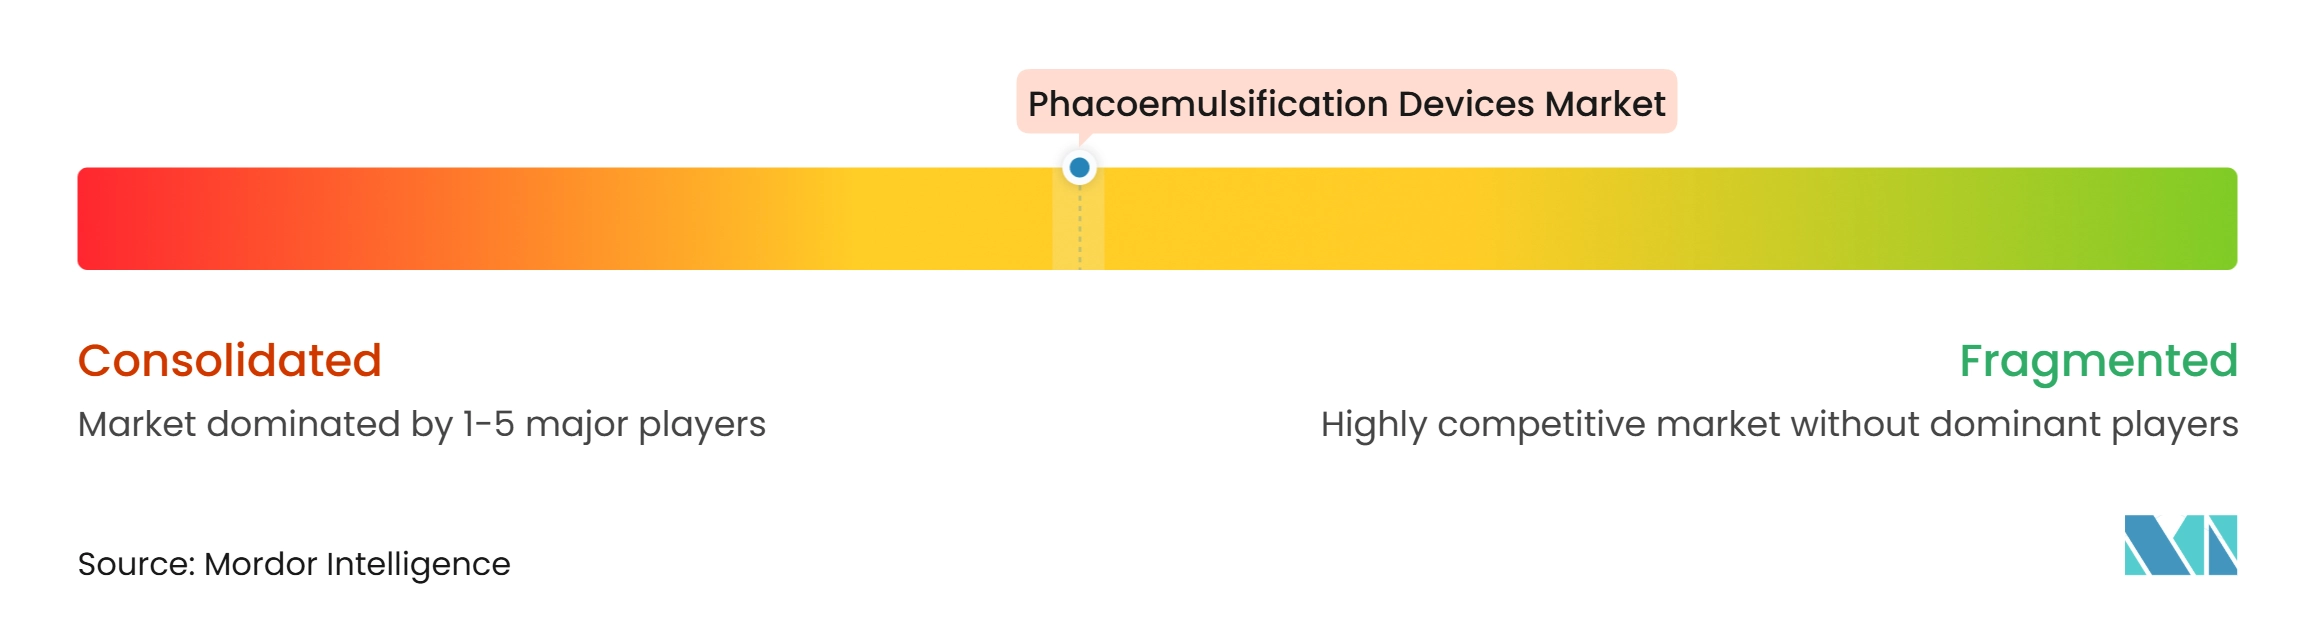
El mercado de dispositivos de facoemulsificación está moderadamente concentrado en sistemas premium, donde Alcon, Johnson & Johnson Vision, Bausch + Lomb y Carl Zeiss Meditec compiten con carteras de productos consolidadas. Los especialistas regionales también compiten en consumibles, accesorios y aplicaciones quirúrgicas específicas. Las empresas líderes se apoyan en bases instaladas, capacidad de servicio, evidencia clínica y diseño de productos específicos para cada procedimiento. Alcon reportó que sus ingresos por Equipos Quirúrgicos y Otros aumentaron un 27% interanual en el primer trimestre de 2026, respaldados por el lanzamiento de UNITY. La empresa había lanzado UNITY VCS y UNITY CS en 2025 con afirmaciones de menor energía y extracción más rápida. Estos lanzamientos de productos enfatizan que las mejoras de rendimiento son fundamentales para la competencia en el mercado de dispositivos de facoemulsificación.
Los reguladores también están influyendo en la estructura competitiva de la cirugía de cataratas asistida por láser. La Comisión Federal de Comercio se opuso a la propuesta de adquisición de LENSAR por parte de Alcon porque consideró que las empresas eran competidores líderes en el segmento de cirugía de cataratas asistida por láser de femtosegundo. Alcon y LENSAR rescindieron posteriormente su acuerdo de fusión en marzo de 2026. La decisión mantiene a LENSAR como empresa independiente y preserva una opción de plataforma adicional para los cirujanos. El lanzamiento europeo de Virtuoso por parte de BVI Medical añadió un sistema de facoemulsificación-vitrectomía de doble función al segmento premium. Zeiss siguió con su configuración de cataratas DORC EVA NEXUS, añadiendo otro sistema para colocaciones en hospitales y clínicas.
La competencia también se está orientando hacia plataformas que conectan la cirugía de cataratas con la imagen, la planificación de lentes y la gestión del flujo de trabajo basada en datos. Los sistemas portátiles o de menor capital siguen siendo relevantes donde los centros tienen infraestructura de mantenimiento limitada o menores volúmenes de procedimientos. Los centros ambulatorios necesitan sistemas que equilibren la huella, el costo de servicio y el rendimiento de procedimientos. Las empresas que combinan equipos de capital con consumibles pueden mantener relaciones comerciales más largas después de cada colocación. Es poco probable que el mercado de dispositivos de facoemulsificación sea controlado por un único proveedor porque los hospitales, los centros ambulatorios y los programas con menos recursos requieren diferentes configuraciones.
Líderes de la Industria de Dispositivos de Facoemulsificación
-
Alcon Inc.
-
Johnson & Johnson Vision
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
NIDEK Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Facoemulsificación Empresas cubiertas en este informe
- Alcon
- Appasamy Associates
- Bausch + Lomb Corporation
- Beaver-Visitec International, Inc.
- BVI Medical
- Carl Zeiss
- D.O.R.C. Dutch Ophthalmic Research Center
- GEUDER
- HOYA
- Johnson & Johnson
- LIGHTMED Corporation
- LUMed GmbH
- Medical Technical Products
- Nidek
- Optikon 2000 S.p.A.
- Oertli Instrumente AG
- Rayner
- SIFI S.p.A.
- Ziemer Group
Desarrollos recientes de la industria en Mercado de Dispositivos de Facoemulsificación
- Septiembre de 2026: BVI Medical lanzó comercialmente Virtuoso en los mercados europeos en el Congreso ESCRS 2026. La plataforma de doble función de facoemulsificación-vitrectomía incluye el Control de Fluidica Equality y el Optimizador de Energía de Detección de Carga Resolute.
- Agosto de 2026: Zeiss introdujo la configuración de Cataratas DORC EVA NEXUS en países europeos seleccionados. El sistema cuenta con configuraciones programables para facoemulsificación específica según el grado de catarata, aspiración y parámetros de irrigación.
- Marzo de 2026: Alcon y LENSAR rescindieron su acuerdo de fusión después de que la Comisión Federal de Comercio indicara que buscaría bloquear la transacción.
Alcance del Informe Global del Mercado de Dispositivos de Facoemulsificación
Según el alcance del informe, los dispositivos de facoemulsificación son instrumentos quirúrgicos que utilizan energía ultrasónica para fragmentar el cristalino opaco del ojo durante la cirugía de cataratas. Los fragmentos se aspiran suavemente, lo que permite implantar una lente intraocular artificial.
El mercado de dispositivos de facoemulsificación está segmentado por tipo de producto, tecnología, usuario final, aplicación y geografía. Por tipo de producto, el mercado está segmentado en consumibles de facoemulsificación y sistemas de facoemulsificación. El segmento de consumibles de facoemulsificación se subdivide a su vez en paquetes y cassettes de facoemulsificación, tuberías de irrigación y aspiración, puntas, fundas y accesorios de pieza de mano de facoemulsificación, y pedales y otros accesorios de procedimiento. El segmento de sistemas de facoemulsificación se subdivide a su vez en sistemas de facoemulsificación independientes, sistemas combinados de facoemulsificación-vitrectomía y sistemas de facoemulsificación portátiles. Por tecnología, el mercado está segmentado en facoemulsificación por ultrasonido, facoemulsificación asistida por láser de femtosegundo y otras tecnologías de facoemulsificación. Por usuario final, el mercado está segmentado en hospitales, clínicas oftálmicas, centros de cirugía ambulatoria y otros usuarios finales. Por aplicación, el mercado está segmentado en cirugía de cataratas, intercambio refractivo de cristalino, procedimientos de extracción secundaria de cristalino y procedimientos combinados de facoemulsificación-vitrectomía. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel global. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Consumibles de Facoemulsificación | Paquetes y Cassettes de Facoemulsificación |
| Tuberías de Irrigación y Aspiración | |
| Puntas, Fundas y Accesorios de Pieza de Mano de Facoemulsificación | |
| Pedales y Otros Accesorios de Procedimiento | |
| Sistemas de Facoemulsificación | Sistemas de Facoemulsificación Independientes |
| Sistemas Combinados de Facoemulsificación-Vitrectomía | |
| Sistemas de Facoemulsificación Portátiles |
| Facoemulsificación por Ultrasonido |
| Facoemulsificación Asistida por Láser de Femtosegundo |
| Otras Tecnologías de Facoemulsificación |
| Hospitales |
| Clínicas Oftálmicas |
| Centros de Cirugía Ambulatoria |
| Otros Usuarios Finales |
| Cirugía de Cataratas |
| Intercambio Refractivo de Cristalino |
| Procedimientos de Extracción Secundaria de Cristalino |
| Procedimientos Combinados de Facoemulsificación-Vitrectomía |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Consumibles de Facoemulsificación | Paquetes y Cassettes de Facoemulsificación |
| Tuberías de Irrigación y Aspiración | ||
| Puntas, Fundas y Accesorios de Pieza de Mano de Facoemulsificación | ||
| Pedales y Otros Accesorios de Procedimiento | ||
| Sistemas de Facoemulsificación | Sistemas de Facoemulsificación Independientes | |
| Sistemas Combinados de Facoemulsificación-Vitrectomía | ||
| Sistemas de Facoemulsificación Portátiles | ||
| Por Tecnología | Facoemulsificación por Ultrasonido | |
| Facoemulsificación Asistida por Láser de Femtosegundo | ||
| Otras Tecnologías de Facoemulsificación | ||
| Por Usuario Final | Hospitales | |
| Clínicas Oftálmicas | ||
| Centros de Cirugía Ambulatoria | ||
| Otros Usuarios Finales | ||
| Por Aplicación | Cirugía de Cataratas | |
| Intercambio Refractivo de Cristalino | ||
| Procedimientos de Extracción Secundaria de Cristalino | ||
| Procedimientos Combinados de Facoemulsificación-Vitrectomía | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los dispositivos de facoemulsificación?
Se prevé que el mercado de dispositivos de facoemulsificación crezca a una CAGR del 5,79% de 2027 a 2032, aumentando de 3,64 mil millones de USD a 4,82 mil millones de USD.
¿Qué categoría de producto lidera la demanda de dispositivos de facoemulsificación?
Los consumibles lideraron con el 52,45% de los ingresos en 2026 porque cada procedimiento requiere paquetes desechables compatibles, cassettes, tuberías, puntas y fundas.
¿Por qué son importantes los centros de cirugía ambulatoria para los proveedores de equipos de facoemulsificación?
Los centros de cirugía ambulatoria son el segmento de usuarios finales de más rápido crecimiento con una CAGR del 9,32% hasta 2032 y necesitan sistemas compactos y eficientes para un alto rendimiento de procedimientos.
¿Qué tecnología está creciendo más rápido en equipos para cirugía de cataratas?
Se prevé que la facoemulsificación asistida por láser de femtosegundo crezca a una CAGR del 8,54% hasta 2032, respaldada por su papel en casos complejos de cataratas.
¿Qué región tiene la mayor participación en los ingresos de dispositivos de facoemulsificación?
América del Norte representó el 41,32% de los ingresos en 2026, respaldada por sistemas de reembolso establecidos, instalaciones de equipos premium y capacidad de cirugía ambulatoria.
¿Qué limita una adopción más amplia de los sistemas avanzados de facoemulsificación?
Los altos costos de capital y servicio, junto con la escasez de cirujanos oftálmicos capacitados y soporte técnico, pueden ralentizar la adopción, particularmente en entornos con menos recursos.