
Taille et Part du Marché des Dispositifs de Phacoémulsification
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.64 Milliards de dollars |
| Taille du Marché (2032) | 4.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.79 % |
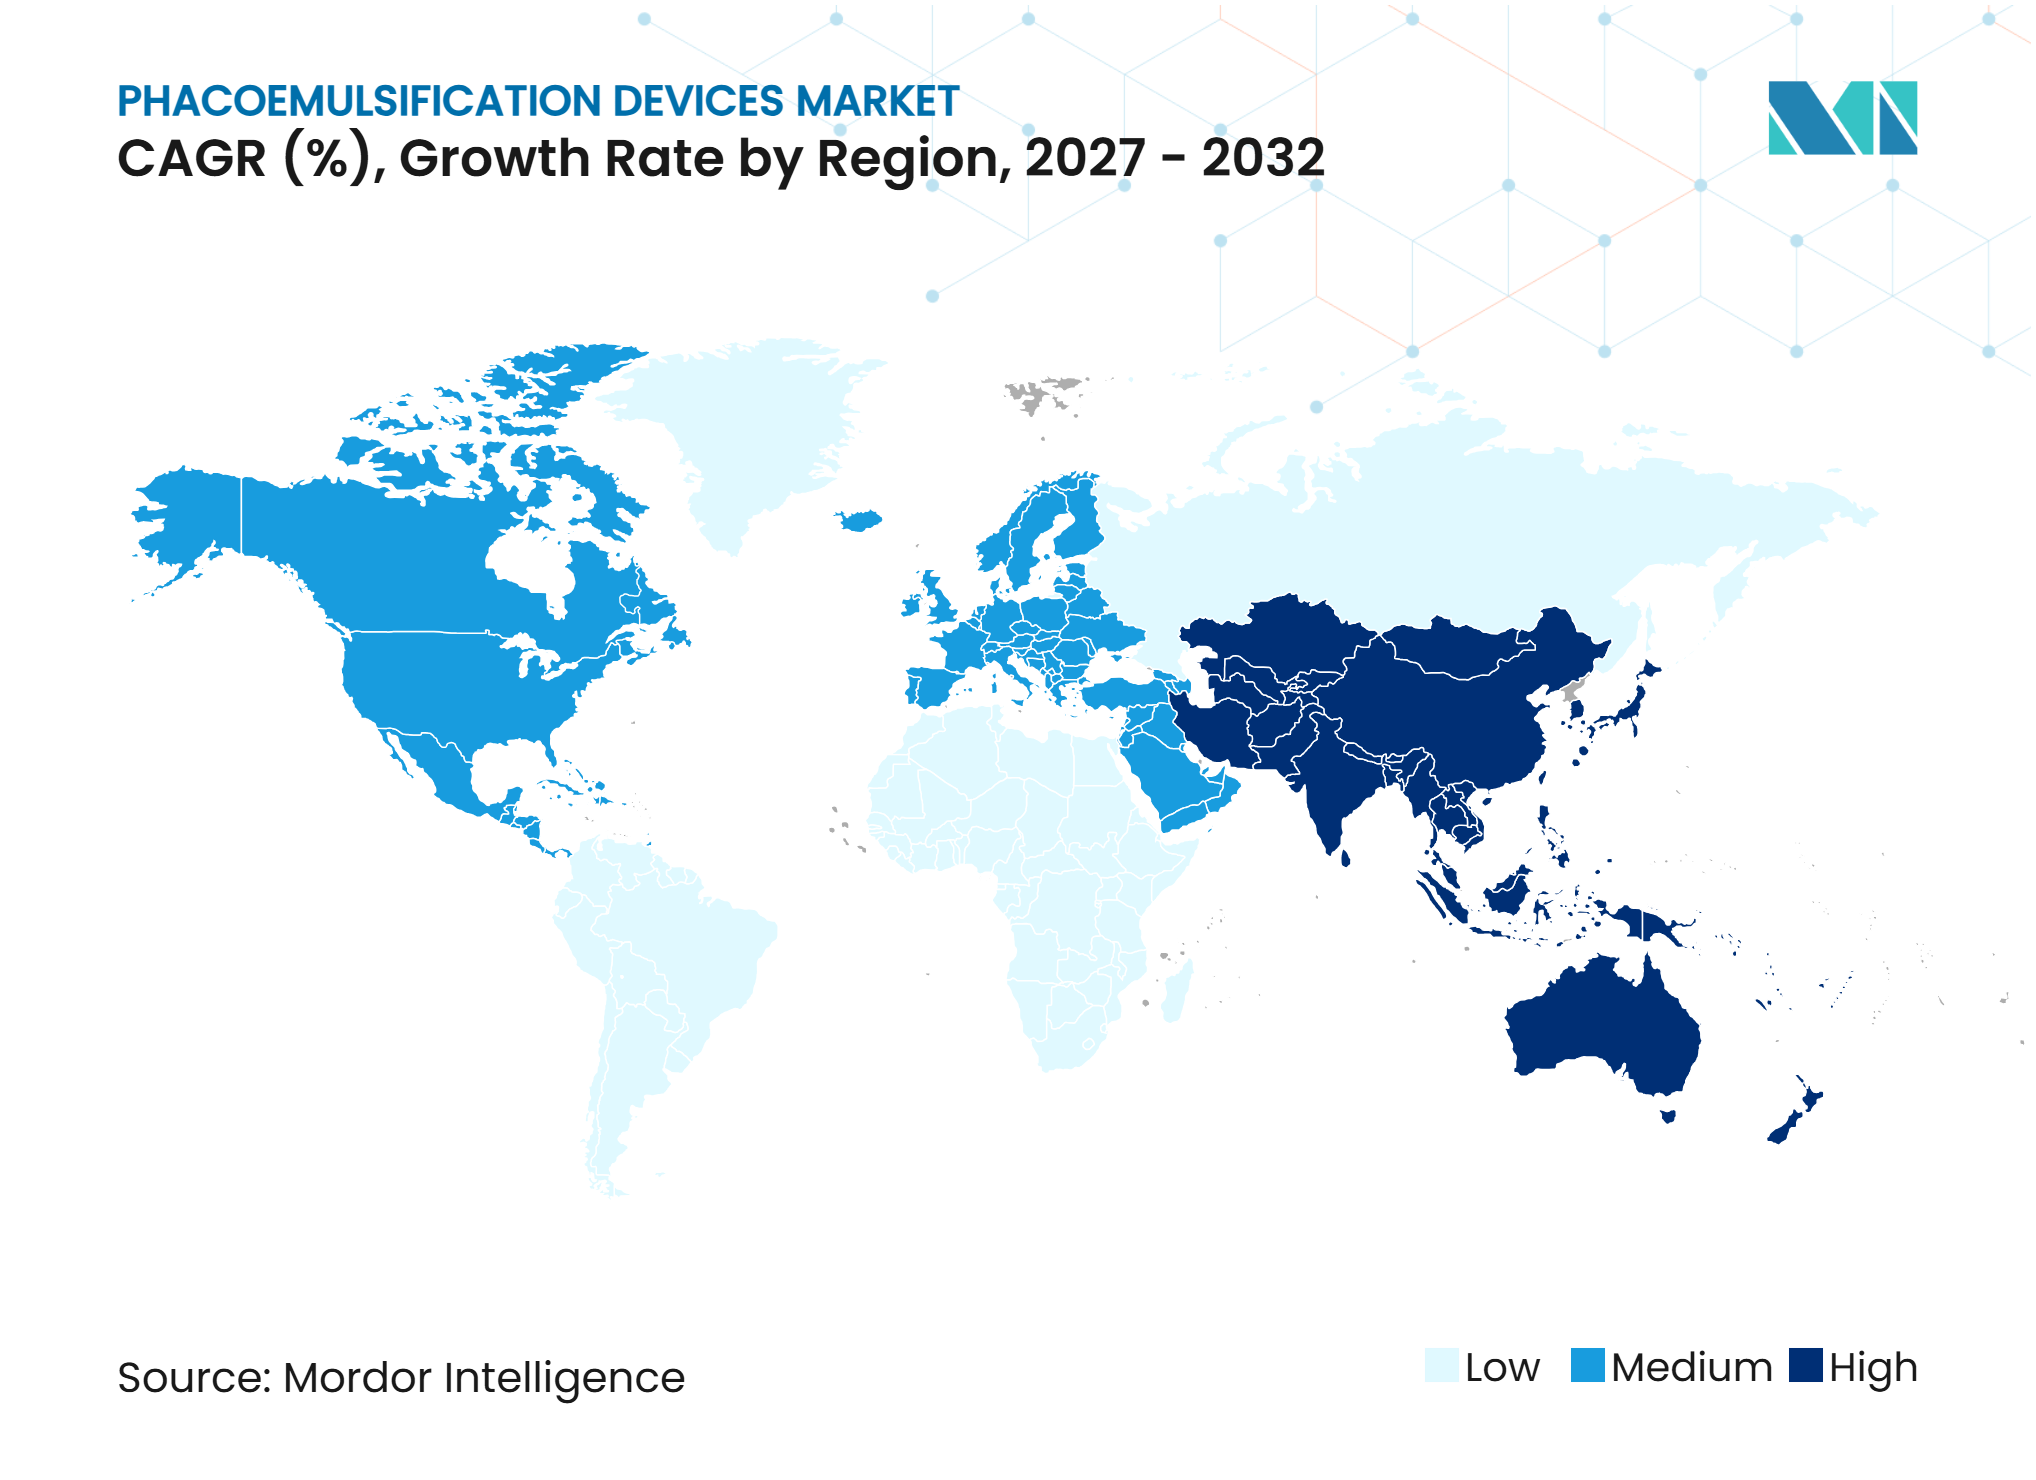
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs de Phacoémulsification par Mordor Intelligence
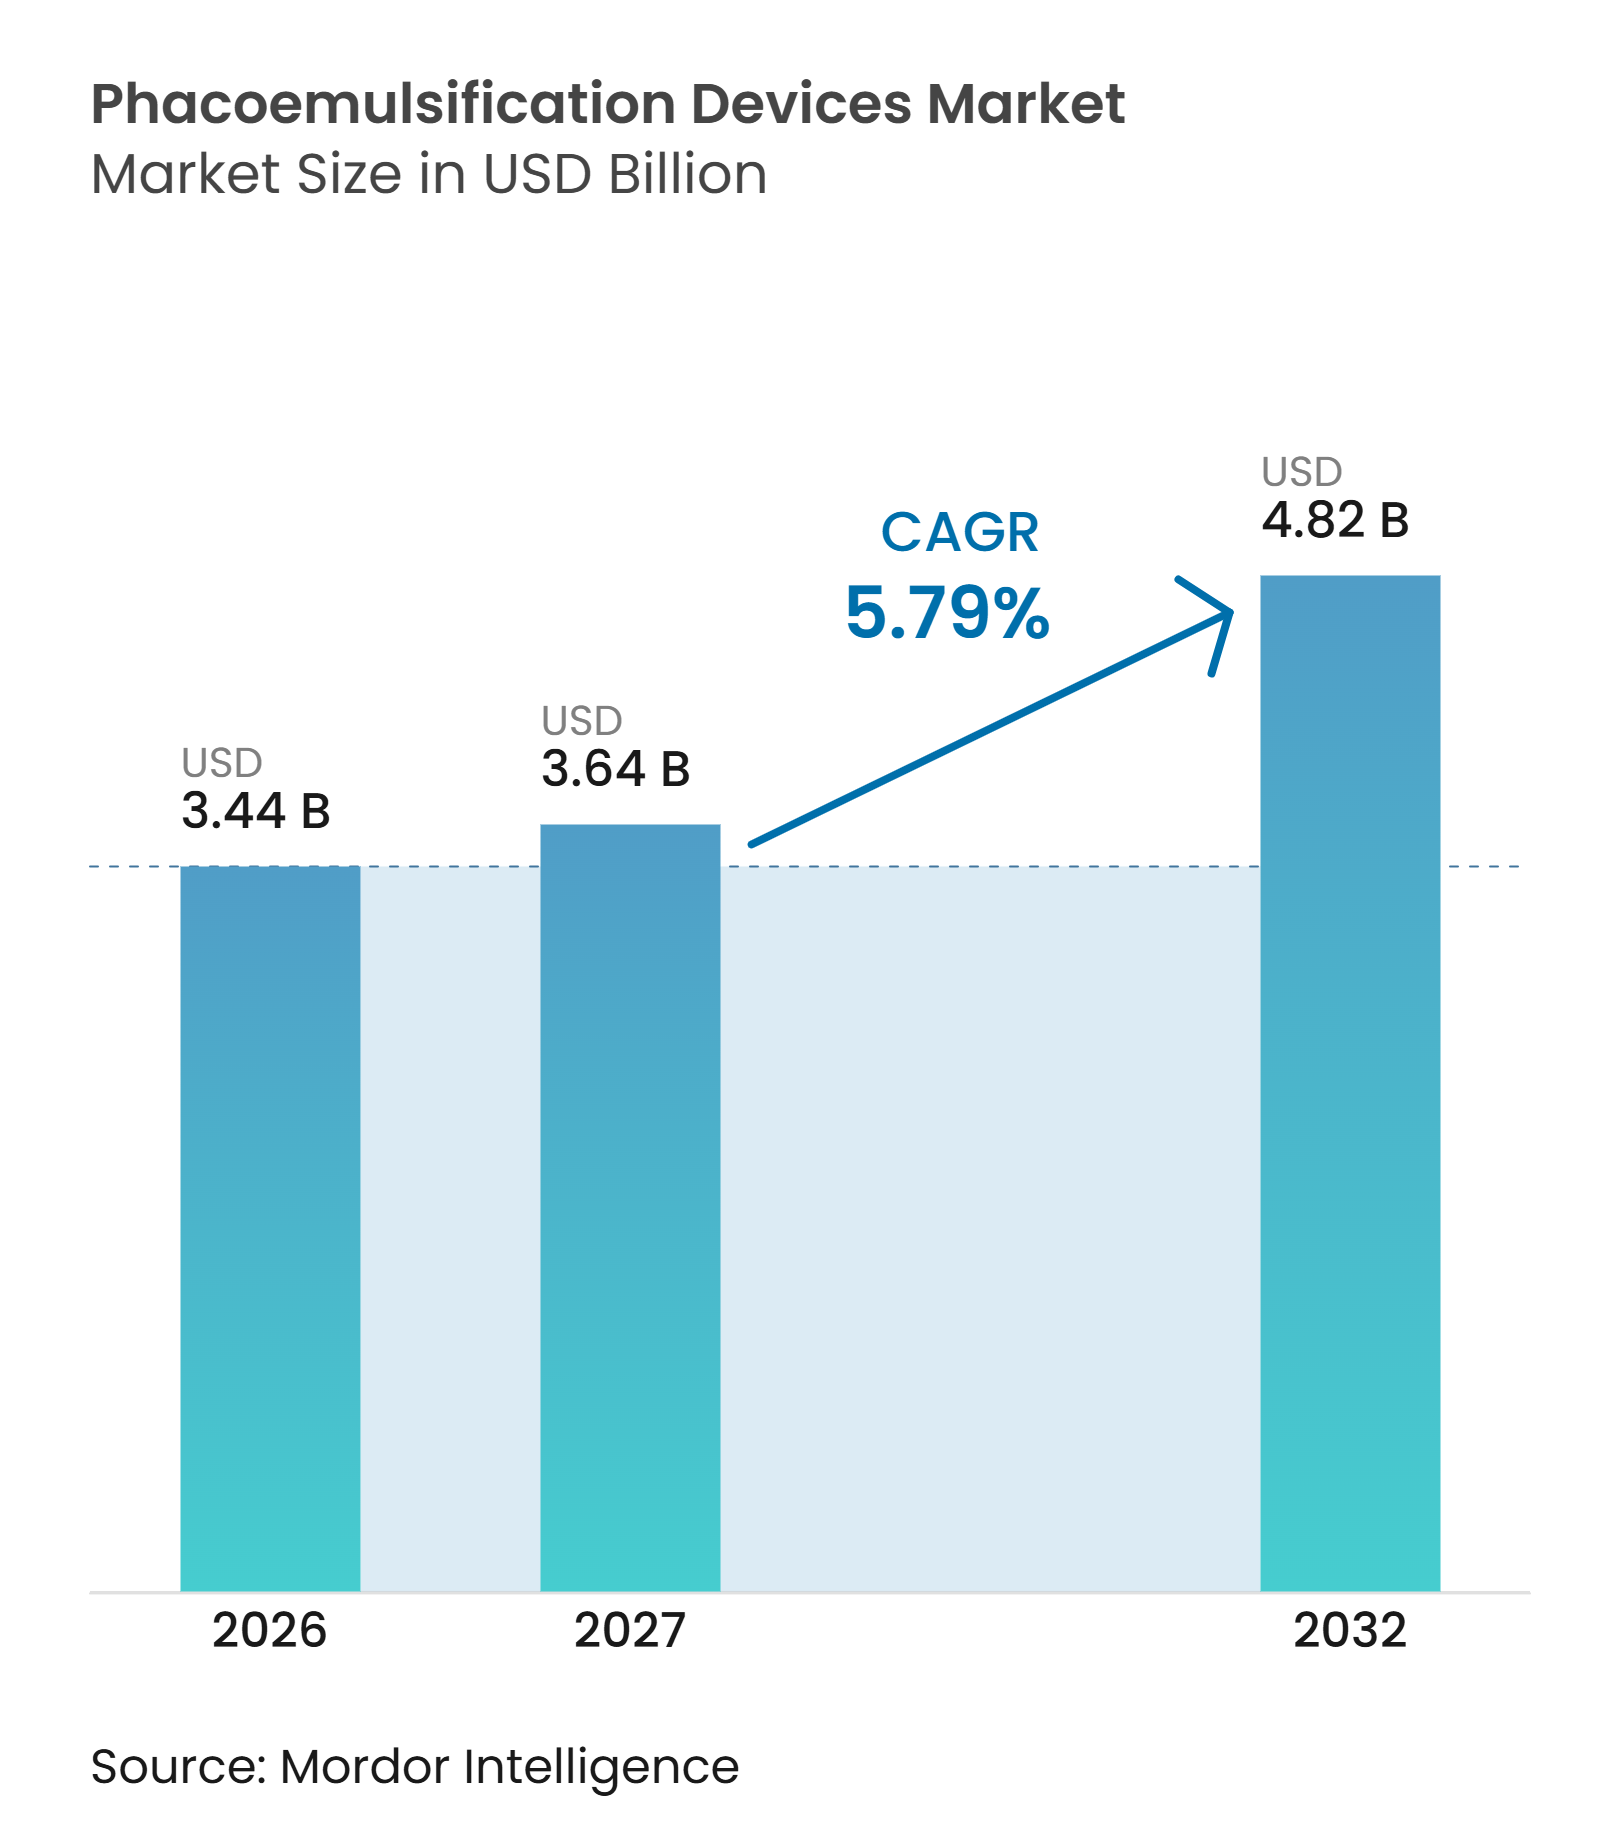
La taille du Marché des Dispositifs de Phacoémulsification devrait croître de 3,44 milliards USD en 2026 à 3,64 milliards USD en 2027 et atteindre 4,82 milliards USD d'ici 2032 à un CAGR de 5,79 % sur la période 2027-2032.
Le marché des dispositifs de phacoémulsification est soutenu par la charge croissante de la cataracte chez les personnes âgées, le vieillissement de la population étant le principal facteur de l'augmentation mondiale des cas de cataracte. La demande bénéficie également du rôle essentiel de la phacoémulsification dans les procédures de traitement de la cataracte et de la nécessité de produits à usage unique compatibles pour chaque intervention. La prestation de soins se déplace vers les centres de chirurgie ambulatoire, ce qui favorise les systèmes compacts permettant des volumes élevés de procédures quotidiennes. La concurrence entre produits repose de plus en plus sur une énergie ultrasonique réduite, une fluidique stable, l'intégration des flux de travail et la capacité à prendre en charge les procédures de cataracte et de vitreorétinopatologie sur une seule plateforme. Le marché des dispositifs de phacoémulsification est également confronté à des limites liées aux coûts des consoles, aux exigences de maintenance et aux pénuries de chirurgiens qualifiés et de support technique dans les environnements à ressources limitées.
Points Clés du Rapport
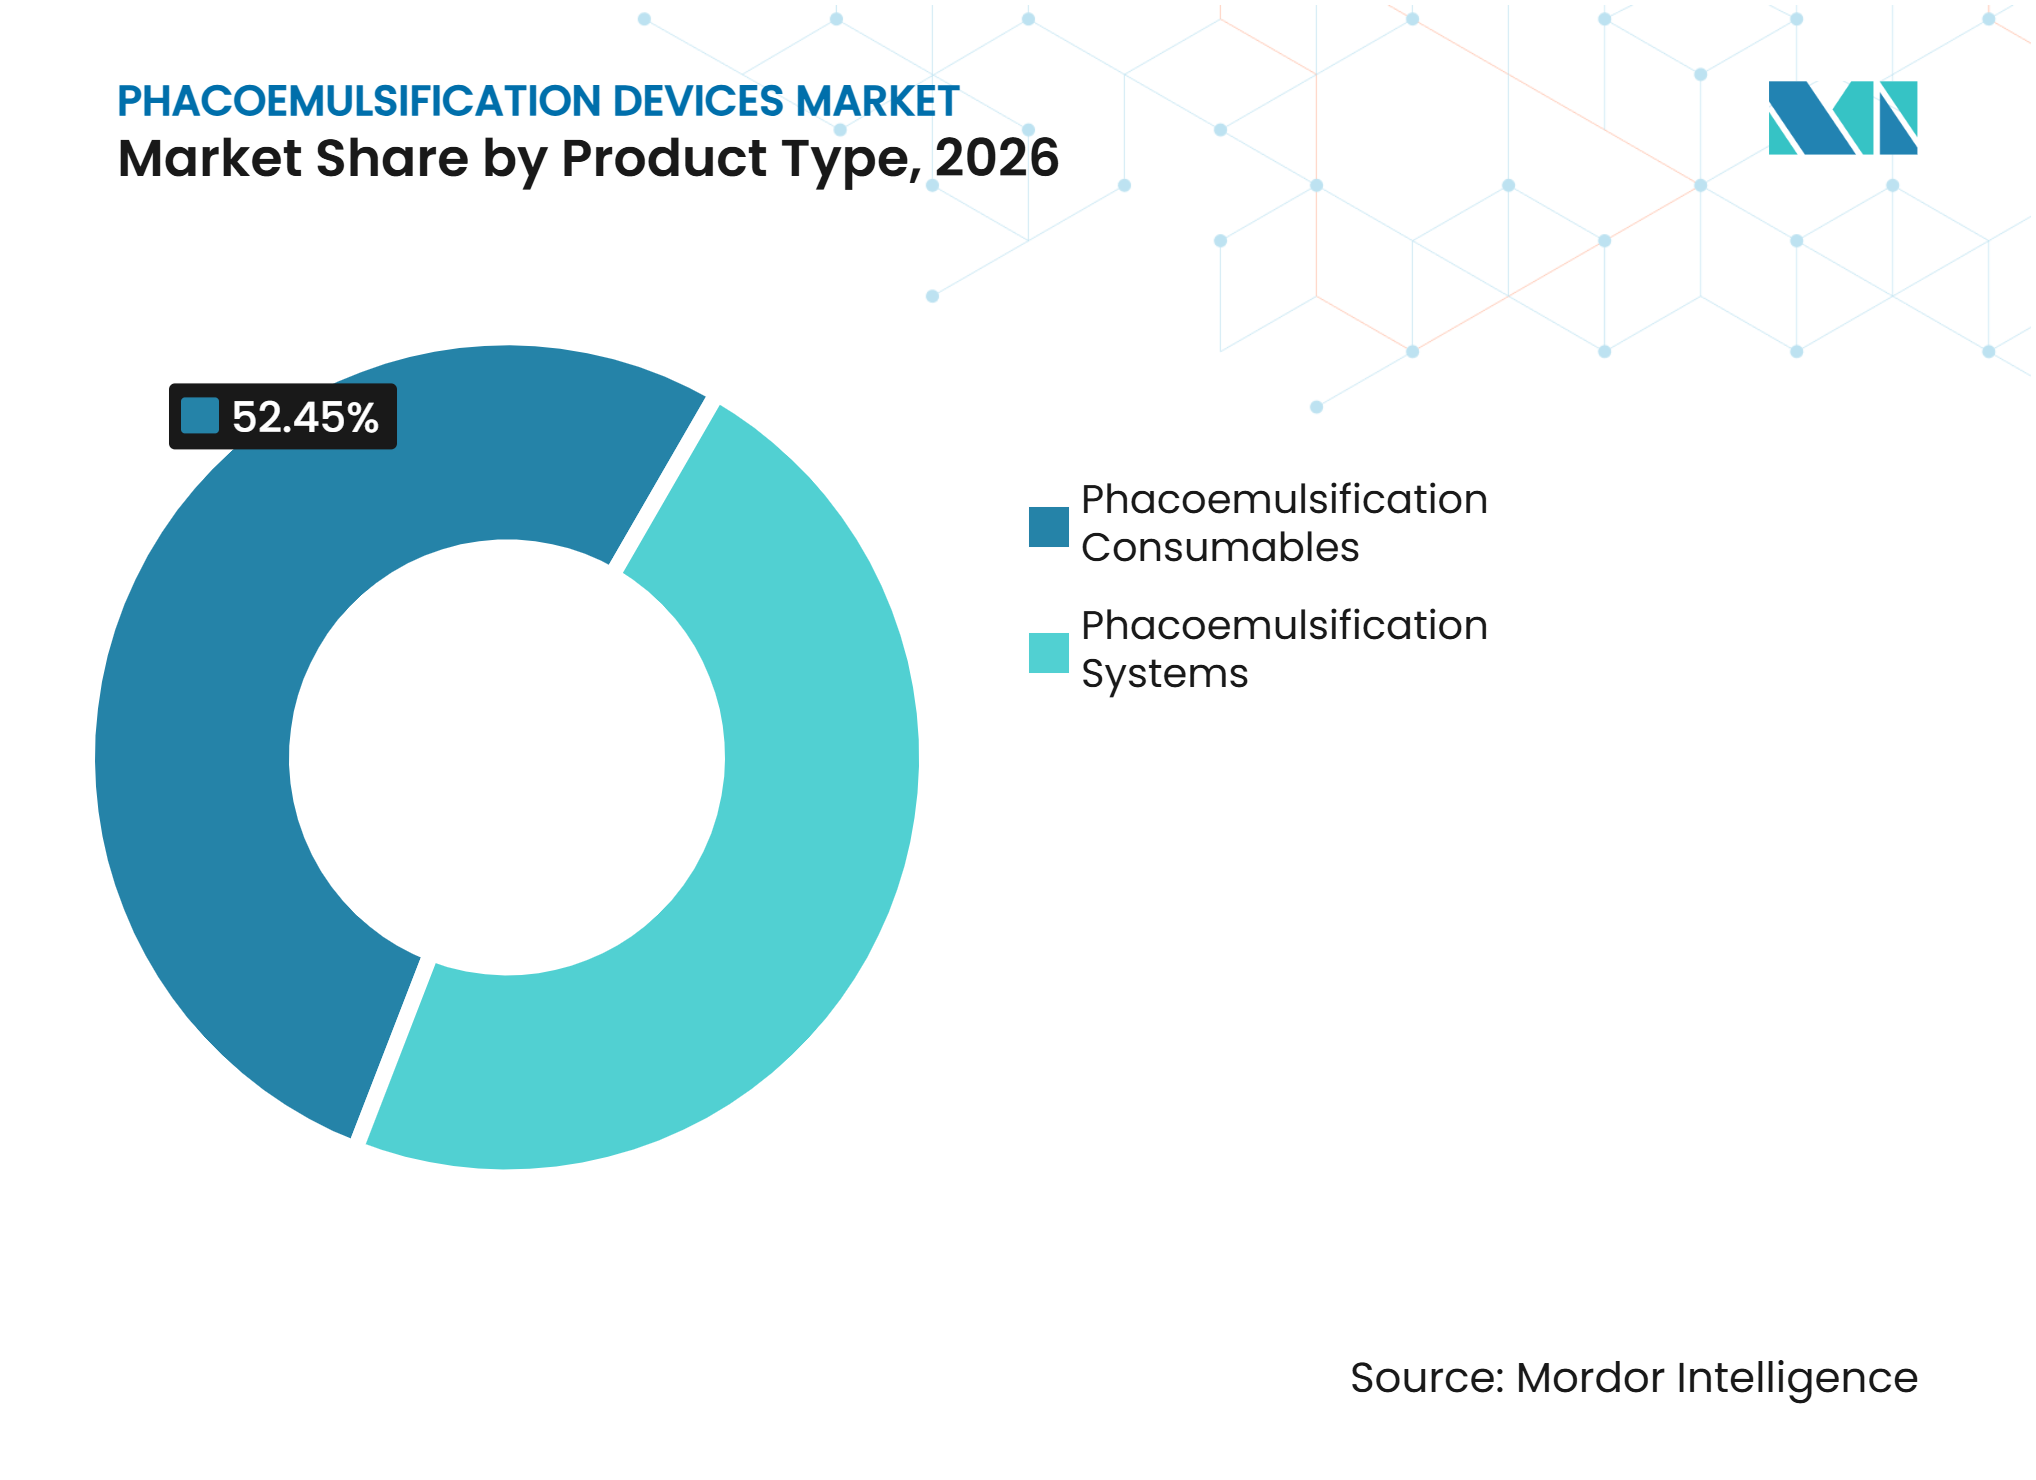
- Par type de produit, les consommables détenaient 52,45 % de la part du marché des dispositifs de phacoémulsification en 2026, tandis que les systèmes devraient croître à un CAGR de 7,54 % jusqu'en 2032.
- Par technologie, la phacoémulsification par ultrasons détenait 82,43 % du chiffre d'affaires en 2026, tandis que la phacoémulsification assistée par laser femtoseconde devrait croître à un CAGR de 8,54 % jusqu'en 2032.
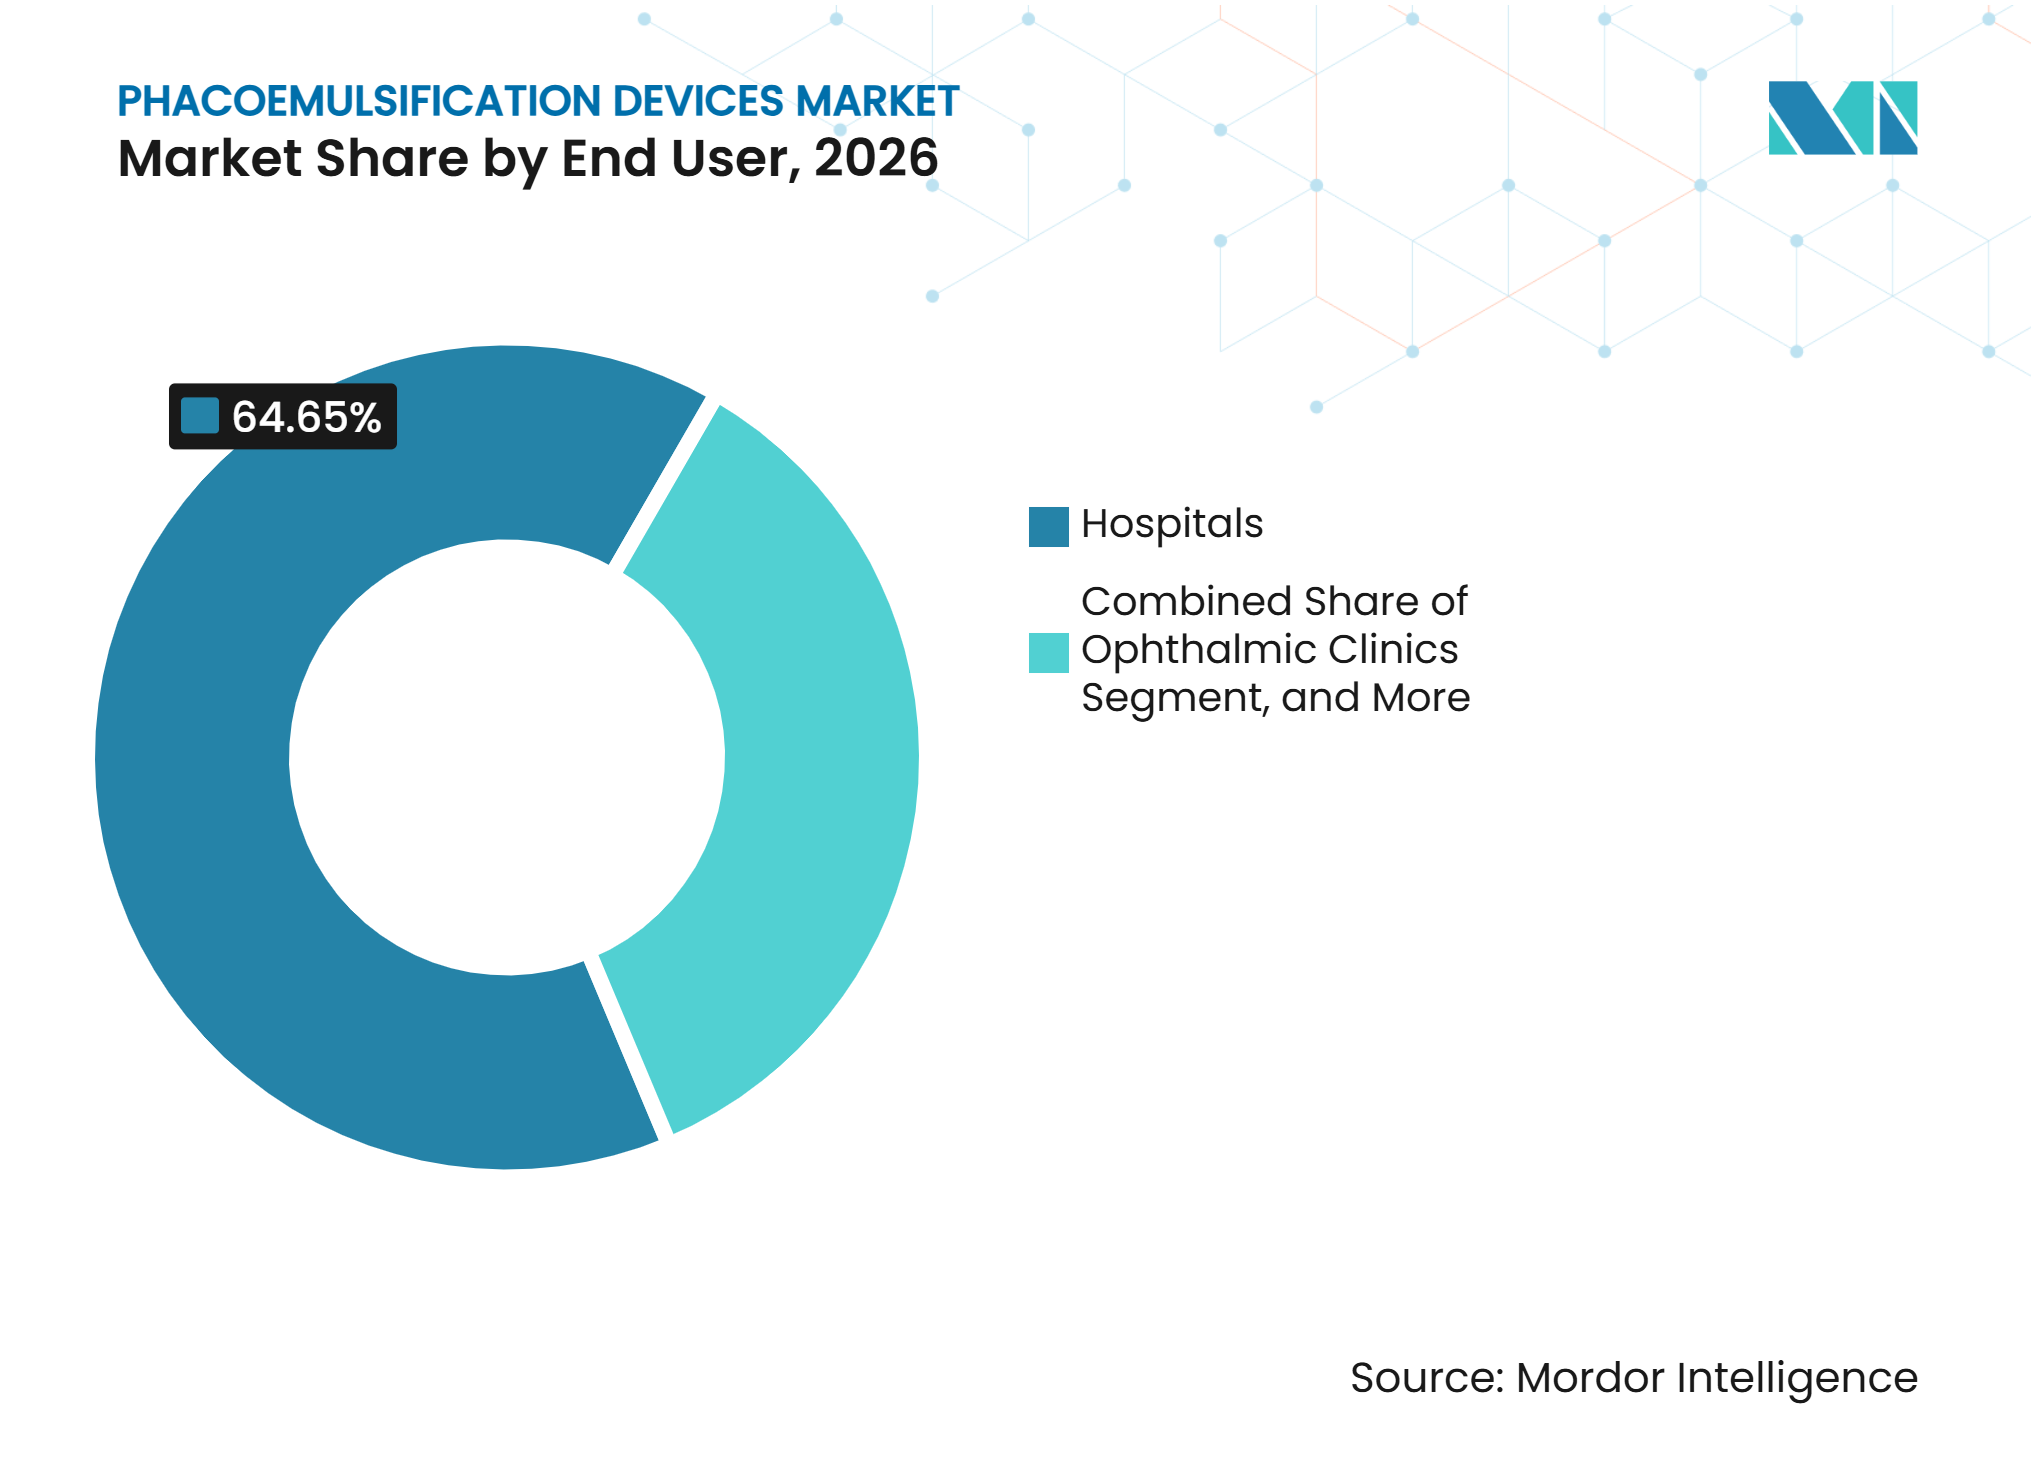
- Par utilisateur final, les hôpitaux détenaient 64,65 % du chiffre d'affaires en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 9,32 % jusqu'en 2032.
- Par application, la chirurgie de la cataracte détenait 84,65 % du chiffre d'affaires en 2026, tandis que l'échange de cristallin réfractif devrait croître à un CAGR de 8,65 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,32 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse du Volume de Chirurgies de la Cataracte liée au Vieillissement de la Population | +1.80% | Mondial, avec une forte pertinence en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande Récurrente de Consommables liée à la Base Installée | +1.20% | Mondial, avec les marchés matures stimulant le volume de procédures et les marchés émergents ajoutant des installations | Moyen terme (2-4 ans) |
| Migration des Cas Courants vers les Centres de Chirurgie Ambulatoire et les Cabinets | +0.80% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Innovation en Fluidique à Faible Énergie et en Plateformes de Phaco Intelligentes | +0.90% | Amérique du Nord, Europe occidentale, Japon, pays du Conseil de Coopération du Golfe et Corée du Sud | Court terme (≤ 2 ans) |
| Programmes Gouvernementaux et Philanthropiques d'Accès à la Chirurgie de la Cataracte dans les Marchés Mal Desservis | +0.70% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Verrouillage de la Compatibilité des Plateformes et Mises à Niveau du Cycle de Remplacement | +0.60% | Mondial, avec une pertinence plus forte sur les marchés à base installée établie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse du Volume de Chirurgies de la Cataracte liée au Vieillissement de la Population
Le marché des dispositifs de phacoémulsification bénéficie de la croissance soutenue de la population âgée et du besoin qui en résulte de traitement de la cataracte. La prévalence mondiale de la cataracte chez les personnes âgées de 60 ans et plus a atteint 7 748,5 cas pour 100 000 personnes en 2021. La croissance démographique a représenté 87,4 % de l'augmentation de la charge de la cataracte entre 1990 et 2021. Les données de remboursement japonaises ont montré que les volumes de chirurgies de la cataracte ont dépassé les niveaux de 2018 dans toutes les tranches d'âge entre les exercices fiscaux 2018 et 2022, même là où la population âgée de 65 à 74 ans a diminué. Ce schéma soutient la demande de systèmes et de fournitures jetables pour les procédures sur les marchés matures, tandis que les environnements à ressources limitées nécessitent des systèmes abordables et des chaînes d'approvisionnement fiables. Le marché des dispositifs de phacoémulsification dépend donc à la fois de l'accès aux procédures et de la capacité des prestataires à augmenter leur capacité chirurgicale.
Demande Récurrente de Consommables liée à la Base Installée
L'installation d'une console crée une demande continue de cassettes, tubulures, embouts, manchons et kits de procédure compatibles. Ces produits sont conçus pour la fluidique et la configuration de la pièce à main de la plateforme, ce qui limite la substitution directe en utilisation courante. Les consommables représentaient 52,45 % du chiffre d'affaires en 2026, reflétant cette exigence procédurale récurrente. Alcon a déclaré 769 millions USD de chiffre d'affaires en consommables chirurgicaux au premier trimestre 2026, avec une croissance de 8 % par rapport à l'année précédente. Le marché des dispositifs de phacoémulsification gagne en résilience car chaque système installé actif nécessite un nouvel ensemble de fournitures pour les procédures. Les fabricants ont également intérêt à soutenir les mises à niveau des consoles, car une mise à niveau peut prolonger leur relation de consommables compatibles avec l'établissement.
Migration des Cas Courants de Cataracte vers les Centres de Chirurgie Ambulatoire et les Cabinets
Les procédures courantes de cataracte sont de plus en plus réalisées en dehors des blocs opératoires hospitaliers, notamment aux États-Unis. Les centres de chirurgie ambulatoire valorisent les équipements compacts, une rotation fiable et des procédures pouvant être réalisées dans le cadre de plannings quotidiens à volume élevé. MedPAC a signalé une croissance continue des centres de chirurgie ambulatoire certifiés Medicare jusqu'en 2024, soulignant l'importance de la capacité ambulatoire pour les soins procéduraux[1]. Les Centres pour les Services Medicare et Medicaid ont élargi leur liste de procédures couvertes pour les centres de chirurgie ambulatoire en 2025, élargissant ainsi la gamme de cas ambulatoires. Le marché des dispositifs de phacoémulsification bénéficie lorsque les centres peuvent utiliser des systèmes pour davantage de procédures de cataracte et répartir les coûts de service sur des volumes de cas plus élevés. Ce transfert de soins accroît également la demande de flux de travail simples et de modèles de service adaptés aux centres indépendants appartenant à des médecins.
Innovation en Fluidique à Faible Énergie et en Plateformes de Phaco Intelligentes
Le développement des dispositifs est axé sur la réduction de l'énergie à l'intérieur de l'œil et l'amélioration du contrôle de l'irrigation et de l'aspiration. Alcon a lancé les systèmes UNITY en avril 2025 et a déclaré que UNITY 4D Phaco offre une ablation du noyau jusqu'à 2 fois plus rapide avec 41 % moins d'énergie que la plateforme CENTURION précédente. BVI Medical a lancé Virtuoso en Europe en septembre 2026 après avoir obtenu un marquage CE au titre du Règlement européen sur les dispositifs médicaux en avril 2026. Des recherches en laboratoire ont identifié des différences mesurables entre les systèmes de phaco en termes de volume de surge post-occlusion et de récupération de la pression intraoculaire. Ces résultats donnent aux chirurgiens une base pratique pour comparer les plateformes au-delà des spécifications générales des produits. Le marché des dispositifs de phacoémulsification voit par conséquent les décisions de remplacement être influencées par les performances cliniques, les exigences de flux de travail et le capital disponible.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés des Consoles Premium et des Contrats de Maintenance | -0.70% | Mondial, en particulier dans les pays à faible revenu et les centres de chirurgie ambulatoire nord-américains à budget contraint | Moyen terme (2-4 ans) |
| Pénurie de Chirurgiens Ophtalmiques Qualifiés et de Support Biomédical | -0.50% | Marchés émergents d'Asie-Pacifique, Afrique subsaharienne et Amérique du Sud | Long terme (≥ 4 ans) |
| Remboursement Inégal et Accès Chirurgical Limité dans les Marchés à Faible Revenu | -0.60% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et marchés à faible revenu à l'échelle mondiale | Long terme (≥ 4 ans) |
| Stérilité, Déchets et Volatilité des Matières Premières pour les Consommables à Usage Unique | -0.40% | Mondial, avec une pertinence plus forte dans les marchés dépendants des importations et les régions soumises à des exigences strictes en matière de déchets médicaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Consoles Premium et des Contrats de Maintenance
Les plateformes premium nécessitent un engagement en capital important, surtout lorsqu'elles incluent une fluidique active, une compatibilité laser et des fonctionnalités chirurgicales numériques. Leur coût continu comprend également la maintenance autorisée, les composants propriétaires et la maintenance des pièces à main. Une revue de 2026 a rapporté que la chirurgie de la cataracte assistée par laser femtoseconde peut faire face à des défis de rapport coût-efficacité dans les systèmes de santé publics, même si elle peut offrir des avantages dans les cas complexes. Les centres de chirurgie ambulatoire indépendants doivent peser ces coûts par rapport à la valeur clinique des mises à niveau dans les cas standard. Le marché des dispositifs de phacoémulsification a répondu par des arrangements d'accès partagé et des systèmes conçus pour un encombrement réduit. Un débit de procédures plus élevé peut améliorer l'économie d'une console, mais il ne supprime pas l'obstacle initial en capital pour chaque prestataire.
Pénurie de Chirurgiens Ophtalmiques Qualifiés et de Support Biomédical
L'accès aux équipements ne garantit pas en soi que le traitement de la cataracte peut être dispensé à grande échelle. Une revue de 2025 a identifié les pénuries de main-d'œuvre, la capacité limitée des blocs opératoires et les pénuries d'équipements ou de consommables comme des obstacles persistants dans les environnements à revenu faible et intermédiaire. La couverture chirurgicale efficace de la cataracte reste limitée dans de nombreux pays, ce qui montre que l'accès et les résultats visuels doivent s'améliorer conjointement. Les zones rurales sont plus sévèrement touchées, où les chirurgiens, le personnel de soutien qualifié, les capacités de maintenance et la distribution des consommables sont concentrés dans les grandes villes. Les plateformes portables peuvent réduire certains besoins en infrastructure, mais elles ne peuvent pas remplacer la formation chirurgicale. Le marché des dispositifs de phacoémulsification dépend du développement de la main-d'œuvre autant que de l'acquisition d'équipements dans ces environnements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Consommables Récurrents Soutiennent la Demande Basée sur les ProcéduresLes consommables détenaient 52,45 % du chiffre d'affaires en 2026, leur conférant la plus grande part du marché des dispositifs de phacoémulsification au sein de la catégorie de produits. Chaque procédure de cataracte nécessite des produits tels qu'une cassette, une tubulure, des composants d'irrigation et d'aspiration, des embouts, des manchons et des kits de procédure. La conception spécifique à la plateforme relie ces achats à la base de consoles installées et offre aux fournisseurs des ventes récurrentes après un placement initial d'équipement. Ce modèle aide les établissements à standardiser les flux de travail et à maintenir des paramètres familiers pour les équipes chirurgicales. Il encourage également les fabricants à protéger la compatibilité, la fiabilité de l'approvisionnement et le soutien clinique au sein de leur base existante. Le secteur des dispositifs de phacoémulsification s'appuie sur cette demande récurrente car elle stabilise les revenus entre les achats importants d'équipements.
Les fabricants mettent également à jour les conceptions jetables pour réduire les déchets et améliorer la manipulation. Johnson & Johnson Vision a introduit la technologie SmartLOAD Delivery en octobre 2026, associant un inserteur en titane réutilisable à une cartouche préchargée. La société a déclaré que les évaluations cliniques ont montré que 93 % des chirurgiens s'attendaient à moins d'erreurs de chargement et à 55-75 % moins de déchets d'emballage que les systèmes préchargés concurrents. Les équipes d'approvisionnement européennes opèrent également dans le cadre du Règlement européen sur les dispositifs médicaux, ce qui valorise la qualité documentée des produits et la conformité. Ces facteurs font de la réduction des déchets, de la facilité d'utilisation et de la stérilité des exigences pertinentes pour les produits. Le marché des dispositifs de phacoémulsification pourrait voir les décisions d'achat prendre de plus en plus en compte le kit de procédure complet plutôt que le seul coût unitaire des consommables individuels.


Par Technologie :
Les Ultrasons Restent Établis Tandis que l'Assistance Laser se DéveloppeLa phacoémulsification par ultrasons détenait 82,43 % du chiffre d'affaires en 2026 et reste la technologie dominante sur le marché des dispositifs de phacoémulsification. Elle bénéficie d'un historique clinique établi, d'un large soutien en matière de service et d'une base de coûts inférieure à celle des alternatives assistées par laser. Des recherches comparatives publiées en 2025 ont mis en évidence des différences en termes de temps d'ultrasons et de performances fluidiques parmi les principaux systèmes de phaco utilisés dans les procédures courantes de cataracte[2]. Cela signifie que les ultrasons restent une catégorie avec une différenciation significative entre plateformes plutôt qu'un segment d'équipement uniforme. Aux États-Unis, la voie 510(k) de la Food and Drug Administration est une voie d'autorisation clé pour les systèmes et les modifications, tandis que la norme IEC 60601-2-5 traite des exigences de sécurité des ultrasons pour les équipements. Ces facteurs de conformité peuvent prolonger les délais de développement et de commercialisation des produits.
La phacoémulsification assistée par laser femtoseconde devrait croître à un CAGR de 8,54 % jusqu'en 2032, le taux le plus élevé dans le segment technologique. Une méta-analyse en réseau de 2026 a constaté que les cinq plateformes laser évaluées réduisaient l'énergie cumulée dissipée par rapport à la phacoémulsification conventionnelle. L'argument clinique en faveur de cette approche est plus solide pour les noyaux durs, les cataractes blanches, les chambres antérieures peu profondes et les cataractes polaires postérieures. Le coût et l'accès restent des obstacles à une utilisation plus large dans les cas standard. L'intervention de la Commission fédérale du commerce contre l'acquisition proposée de LENSAR par Alcon a préservé une concurrence distincte entre les principaux fournisseurs de chirurgie de la cataracte assistée par laser[3]. Le secteur des dispositifs de phacoémulsification continue donc d'utiliser la différenciation clinique et l'intégration des produits comme principaux outils concurrentiels.
Par Utilisateur Final :
Les Hôpitaux Conservent le Leadership en Chiffre d'Affaires tandis que les Centres Ambulatoires se DéveloppentLes hôpitaux détenaient 64,65 % du chiffre d'affaires en 2026, la plus grande part parmi les utilisateurs finaux. Ils gèrent les cas complexes de cataracte, les programmes d'enseignement et les procédures combinées phaco-vitrectomie qui peuvent nécessiter des systèmes de plus haute capacité. Leurs cycles d'approvisionnement sont souvent formels et pluriannuels, ce qui peut rendre la demande de remplacement prévisible mais lente. Les systèmes hospitaliers peuvent également utiliser des plateformes combinées pour les interventions sur la cataracte et la rétine, soutenant des valeurs d'équipement moyennes plus élevées. Les cliniques ophtalmiques occupent une position intermédiaire et préfèrent souvent des systèmes autonomes qui soutiennent des flux de travail efficaces pour la cataracte. Le marché des dispositifs de phacoémulsification continue de dépendre des hôpitaux pour les placements premium et la capacité à réaliser des procédures complexes.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 9,32 % jusqu'en 2032, le taux le plus élevé dans le segment des utilisateurs finaux. Leur modèle accorde une prime aux temps de préparation courts, aux besoins de service simples et aux résultats cohérents sur des volumes de cas quotidiens élevés. MedPAC a documenté le rôle continu des centres de chirurgie ambulatoire dans les soins procéduraux financés par Medicare. La politique de couverture soutient également la tendance car la liste des procédures couvertes s'est élargie pour le cadre ambulatoire. Les fabricants répondent avec des systèmes plus petits et des configurations plus faciles à intégrer dans les flux de travail ambulatoires. Le marché des dispositifs de phacoémulsification peut bénéficier de ce transfert lorsque les systèmes offrent une capacité suffisante sans le coût et la complexité des grandes consoles axées sur les hôpitaux.


Par Application :
Les Procédures de Cataracte Dominent tandis que l'Échange de Cristallin Réfractif ProgresseLa chirurgie de la cataracte représentait 84,65 % du chiffre d'affaires en 2026 et reste l'application centrale du marché des dispositifs de phacoémulsification. La charge de la cataracte augmente avec l'âge, ce qui rend la demande de procédures plus durable que la demande liée à la correction de la vision élective. L'adoption de cristallins intraoculaires premium modifie également les attentes entourant les procédures de cataracte. Les chirurgiens exigent de plus en plus une fragmentation précise, une fluidique stable et une planification basée sur les données pour les cas impliquant l'astigmatisme ou des options de cristallins avancées. La phacovitrectomie combinée et l'ablation secondaire du cristallin restent des applications plus restreintes nécessitant des configurations spécialisées. Cette diversité d'applications soutient la demande à la fois pour les systèmes dédiés à la cataracte et pour les plateformes à double fonction.
L'échange de cristallin réfractif devrait croître à un CAGR de 8,65 % jusqu'en 2032. Il s'adresse aux patients cherchant à réduire leur dépendance aux lunettes et peut utiliser des cristallins intraoculaires avancés et des outils de planification détaillés. La croissance de la procédure soutient les systèmes capables d'assurer une fragmentation soigneuse du cristallin et de s'intégrer aux systèmes d'imagerie ou de guidage. Elle lie également la demande de dispositifs plus étroitement aux flux de travail chirurgicaux premium, où les attentes des patients et les préférences des chirurgiens influencent les achats. Bausch + Lomb a décrit les cristallins intraoculaires premium comme un contributeur important aux performances chirurgicales dans sa présentation aux investisseurs de 2025. Le marché des dispositifs de phacoémulsification pourrait donc voir un intérêt accru pour les plateformes qui soutiennent à la fois les soins standard de la cataracte et les procédures axées sur la réfraction.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 41,32 % du chiffre d'affaires en 2026, la plus grande part régionale. La région dispose de voies de remboursement établies, d'une grande base installée de systèmes premium et d'une vaste capacité de centres de chirurgie ambulatoire. Les États-Unis restent importants pour les flux de travail premium de la cataracte et les centres ambulatoires appartenant à des médecins. La politique Medicare a un effet direct sur l'économie des établissements et les décisions de remplacement des équipements. MedPAC continue de suivre les services des centres de chirurgie ambulatoire, reflétant leur place au sein du programme Medicare. Alcon a lancé le système UNITY Cataract au Canada en 2026 après l'approbation de Santé Canada pour UNITY VCS en 2025. Ces lancements montrent que la région reste un lieu clé pour l'adoption de plateformes chirurgicales haute performance.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide. La région supporte une charge élevée de cataracte, notamment en Asie du Sud, où la prévalence standardisée selon l'âge est élevée chez les adultes âgés de 60 ans et plus. La croissance dépend d'un accès plus large à des chirurgiens qualifiés, à des blocs opératoires, à des services de maintenance et à un approvisionnement régulier en consommables. La capacité de soins oculaires soutenue par les gouvernements peut créer une demande pour des systèmes de gamme intermédiaire adaptés aux environnements à volume élevé. Les pénuries de main-d'œuvre et les lacunes d'accès en milieu rural restent des contraintes importantes dans plusieurs pays. Le Japon ajoute un profil de demande mature, où les données de remboursement montrent une activité soutenue de chirurgie de la cataracte malgré les changements démographiques.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose d'une couverture solide par les payeurs publics et d'un réseau dense d'hôpitaux et de cliniques ophtalmiques, ce qui soutient la demande de systèmes avancés et de consommables. Les exigences du Règlement européen sur les dispositifs médicaux peuvent accroître les exigences en matière de documentation et de conformité pour les fournisseurs plus petits. BVI Medical a obtenu un marquage CE au titre du règlement pour Virtuoso en 2026. Zeiss a également lancé la configuration cataracte DORC EVA NEXUS dans certains marchés européens en 2026. Les environnements du Moyen-Orient et d'Afrique présentent d'importants besoins non satisfaits, où l'Organisation mondiale de la Santé soutient les réseaux régionaux d'hôpitaux ophtalmiques pour renforcer les capacités spécialisées. La demande en Amérique du Sud est façonnée par les cliniques ophtalmiques privées et la diffusion progressive des procédures avancées de cataracte dans les grands centres urbains. Ces régions mixtes nécessitent des approches différentes en matière de tarification, de service et de formation plutôt qu'un modèle commercial unique.
Paysage Concurrentiel
Concentration du Marché
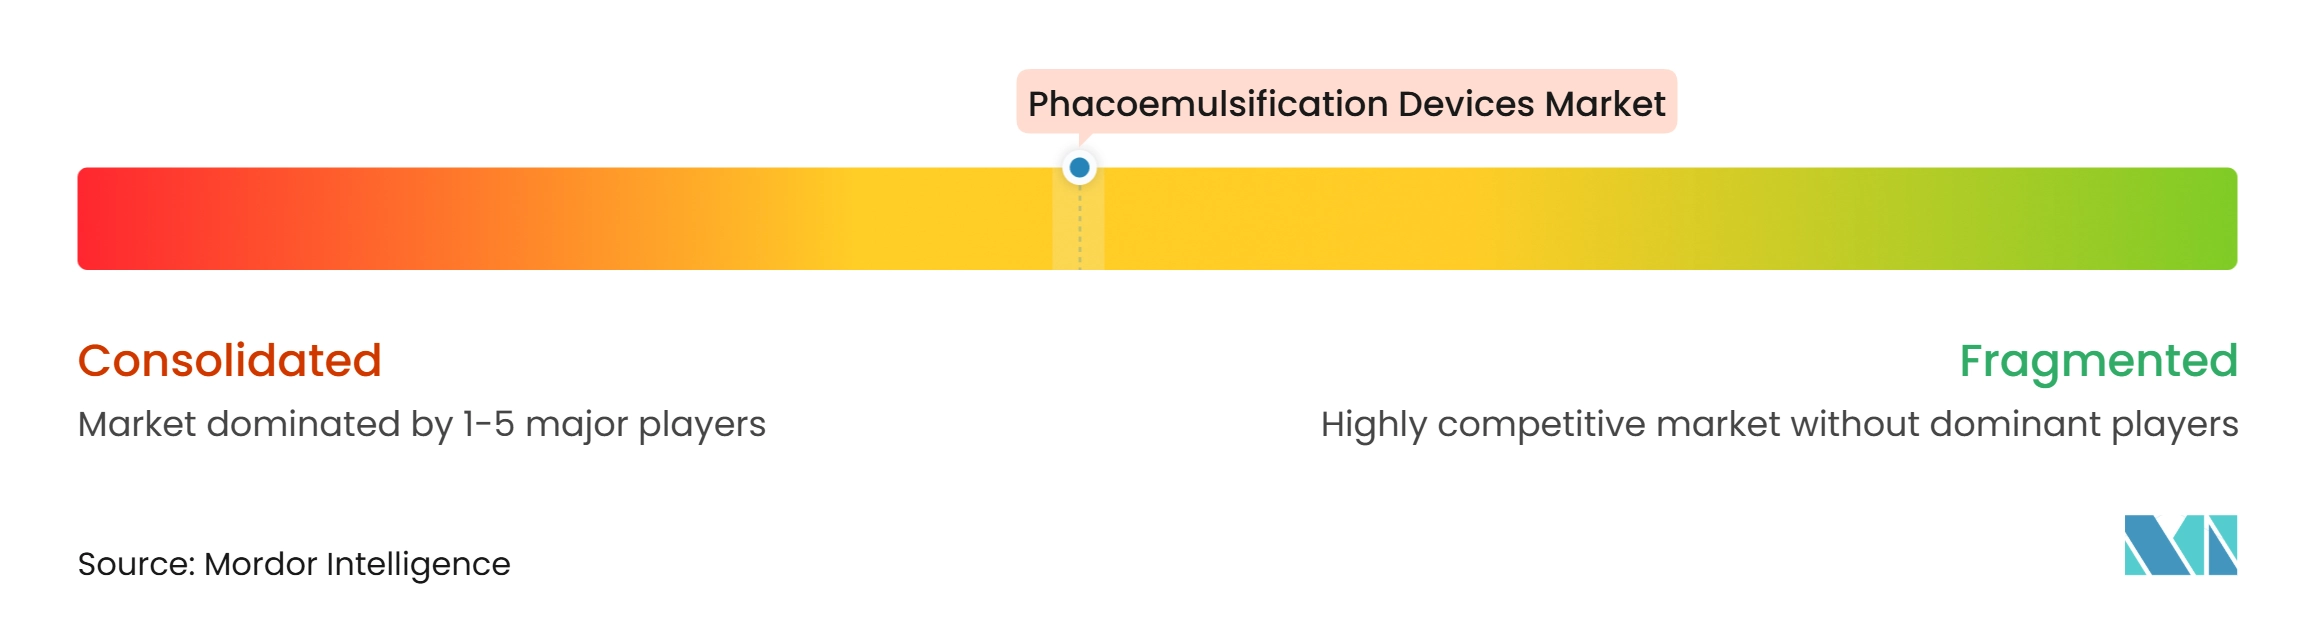
Le marché des dispositifs de phacoémulsification est modérément concentré dans les systèmes premium, où Alcon, Johnson & Johnson Vision, Bausch + Lomb et Carl Zeiss Meditec se font concurrence avec des portefeuilles de produits établis. Des spécialistes régionaux se font également concurrence dans les consommables, les accessoires et les applications chirurgicales ciblées. Les entreprises leaders s'appuient sur les bases installées, la capacité de service, les preuves cliniques et la conception de produits spécifiques aux procédures. Alcon a rapporté que son chiffre d'affaires en équipements chirurgicaux et autres a augmenté de 27 % d'une année sur l'autre au premier trimestre 2026, soutenu par le déploiement de UNITY. La société avait lancé UNITY VCS et UNITY CS en 2025 avec des arguments de moindre énergie et d'ablation plus rapide. Ces lancements de produits soulignent que les améliorations de performance sont au cœur de la concurrence sur le marché des dispositifs de phacoémulsification.
Les régulateurs influencent également la structure concurrentielle de la chirurgie de la cataracte assistée par laser. La Commission fédérale du commerce s'est opposée à l'acquisition proposée de LENSAR par Alcon car elle considérait les entreprises comme des concurrents majeurs dans le segment de la chirurgie de la cataracte assistée par laser femtoseconde. Alcon et LENSAR ont ensuite résilié leur accord de fusion en mars 2026. La décision maintient LENSAR indépendant et préserve un choix de plateforme supplémentaire pour les chirurgiens. Le lancement européen de Virtuoso par BVI Medical a ajouté un système phaco-vitrectomie à double fonction au segment premium. Zeiss a suivi avec sa configuration cataracte DORC EVA NEXUS, ajoutant un autre système pour les placements en hôpitaux et cliniques.
La concurrence se déplace également vers des plateformes qui connectent la chirurgie de la cataracte à l'imagerie, la planification du cristallin et la gestion des flux de travail basée sur les données. Les systèmes portables ou à faible capital restent pertinents là où les établissements ont une infrastructure de maintenance limitée ou des volumes de procédures plus faibles. Les centres ambulatoires ont besoin de systèmes qui équilibrent l'encombrement, le coût de service et le débit de procédures. Les entreprises qui associent les équipements d'investissement aux consommables peuvent soutenir des relations commerciales plus longues après chaque placement. Le marché des dispositifs de phacoémulsification est peu susceptible d'être contrôlé par un seul fournisseur car les hôpitaux, les centres ambulatoires et les programmes à ressources limitées nécessitent des configurations différentes.
Leaders du Secteur des Dispositifs de Phacoémulsification
-
Alcon Inc.
-
Johnson & Johnson Vision
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
NIDEK Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Phacoémulsification Entreprises couvertes dans ce rapport
- Alcon
- Appasamy Associates
- Bausch + Lomb Corporation
- Beaver-Visitec International, Inc.
- BVI Medical
- Carl Zeiss
- D.O.R.C. Dutch Ophthalmic Research Center
- GEUDER
- HOYA
- Johnson & Johnson
- LIGHTMED Corporation
- LUMed GmbH
- Medical Technical Products
- Nidek
- Optikon 2000 S.p.A.
- Oertli Instrumente AG
- Rayner
- SIFI S.p.A.
- Ziemer Group
Développements industriels récents dans Marché des Dispositifs de Phacoémulsification
- Septembre 2026 : BVI Medical a lancé commercialement Virtuoso sur les marchés européens lors du Congrès ESCRS 2026. La plateforme phaco-vitrectomie à double fonction comprend le Contrôle de Fluidique Equality et l'Optimiseur d'Énergie à Détection de Charge Resolute.
- Août 2026 : Zeiss a introduit la configuration Cataracte DORC EVA NEXUS dans certains pays européens. Le système dispose de paramètres programmables pour la phaco, l'aspiration et l'irrigation spécifiques au grade de la cataracte.
- Mars 2026 : Alcon et LENSAR ont résilié leur accord de fusion après que la Commission fédérale du commerce a indiqué qu'elle chercherait à bloquer la transaction.
Périmètre du Rapport sur le Marché Mondial des Dispositifs de Phacoémulsification
Selon le périmètre du rapport, les dispositifs de phacoémulsification sont des instruments chirurgicaux qui utilisent l'énergie ultrasonique pour fragmenter un cristallin oculaire opacifié lors d'une chirurgie de la cataracte. Les fragments sont ensuite délicatement aspirés, permettant l'implantation d'un cristallin intraoculaire artificiel.
Le marché des dispositifs de phacoémulsification est segmenté par type de produit, technologie, utilisateur final, application et géographie. Par type de produit, le marché est segmenté en consommables de phacoémulsification et en systèmes de phacoémulsification. Le segment des consommables de phacoémulsification est subdivisé en kits et cassettes de phaco, tubulures d'irrigation et d'aspiration, embouts de phaco, manchons et accessoires de pièce à main, et pédales et autres accessoires de procédure. Le segment des systèmes de phacoémulsification est subdivisé en systèmes de phacoémulsification autonomes, systèmes combinés phaco-vitrectomie et systèmes de phacoémulsification portables. Par technologie, le marché est segmenté en phacoémulsification par ultrasons, phacoémulsification assistée par laser femtoseconde et autres technologies de phacoémulsification. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques ophtalmiques, centres de chirurgie ambulatoire et autres utilisateurs finaux. Par application, le marché est segmenté en chirurgie de la cataracte, échange de cristallin réfractif, procédures d'ablation secondaire du cristallin et procédures combinées de phacovitrectomie. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Consommables de Phacoémulsification | Kits et Cassettes de Phaco |
| Tubulures d'Irrigation et d'Aspiration | |
| Embouts de Phaco, Manchons et Accessoires de Pièce à Main | |
| Pédales et Autres Accessoires de Procédure | |
| Systèmes de Phacoémulsification | Systèmes de Phacoémulsification Autonomes |
| Systèmes Combinés Phaco-Vitrectomie | |
| Systèmes de Phacoémulsification Portables |
| Phacoémulsification par Ultrasons |
| Phacoémulsification Assistée par Laser Femtoseconde |
| Autres Technologies de Phacoémulsification |
| Hôpitaux |
| Cliniques Ophtalmiques |
| Centres de Chirurgie Ambulatoire |
| Autres Utilisateurs Finaux |
| Chirurgie de la Cataracte |
| Échange de Cristallin Réfractif |
| Procédures d'Ablation Secondaire du Cristallin |
| Procédures Combinées de Phacovitrectomie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Consommables de Phacoémulsification | Kits et Cassettes de Phaco |
| Tubulures d'Irrigation et d'Aspiration | ||
| Embouts de Phaco, Manchons et Accessoires de Pièce à Main | ||
| Pédales et Autres Accessoires de Procédure | ||
| Systèmes de Phacoémulsification | Systèmes de Phacoémulsification Autonomes | |
| Systèmes Combinés Phaco-Vitrectomie | ||
| Systèmes de Phacoémulsification Portables | ||
| Par Technologie | Phacoémulsification par Ultrasons | |
| Phacoémulsification Assistée par Laser Femtoseconde | ||
| Autres Technologies de Phacoémulsification | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Ophtalmiques | ||
| Centres de Chirurgie Ambulatoire | ||
| Autres Utilisateurs Finaux | ||
| Par Application | Chirurgie de la Cataracte | |
| Échange de Cristallin Réfractif | ||
| Procédures d'Ablation Secondaire du Cristallin | ||
| Procédures Combinées de Phacovitrectomie | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les dispositifs de phacoémulsification ?
Le marché des dispositifs de phacoémulsification devrait croître à un CAGR de 5,79 % de 2027 à 2032, passant de 3,64 milliards USD à 4,82 milliards USD.
Quelle catégorie de produits domine la demande de dispositifs de phacoémulsification ?
Les consommables ont dominé avec 52,45 % du chiffre d'affaires en 2026 car chaque procédure nécessite des kits à usage unique compatibles, des cassettes, des tubulures, des embouts et des manchons.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour les fournisseurs d'équipements de phacoémulsification ?
Les centres de chirurgie ambulatoire sont le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 9,32 % jusqu'en 2032 et ont besoin de systèmes compacts et efficaces pour un débit élevé de procédures.
Quelle technologie connaît la croissance la plus rapide dans les équipements de chirurgie de la cataracte ?
La phacoémulsification assistée par laser femtoseconde devrait croître à un CAGR de 8,54 % jusqu'en 2032, soutenue par son rôle dans les cas complexes de cataracte.
Quelle région détient la plus grande part du chiffre d'affaires des dispositifs de phacoémulsification ?
L'Amérique du Nord détenait 41,32 % du chiffre d'affaires en 2026, soutenue par des systèmes de remboursement établis, des installations d'équipements premium et une capacité de chirurgie ambulatoire.
Qu'est-ce qui limite l'adoption plus large des systèmes avancés de phacoémulsification ?
Les coûts élevés en capital et en maintenance, associés aux pénuries de chirurgiens ophtalmiques qualifiés et de support technique, peuvent ralentir l'adoption, notamment dans les environnements à ressources limitées.