
水晶体超音波乳化吸引装置市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.64 十億米ドル |
| 市場規模 (2032) | 4.82 十億米ドル |
| 成長率 (2027 - 2032) | 5.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水晶体超音波乳化吸引装置市場分析
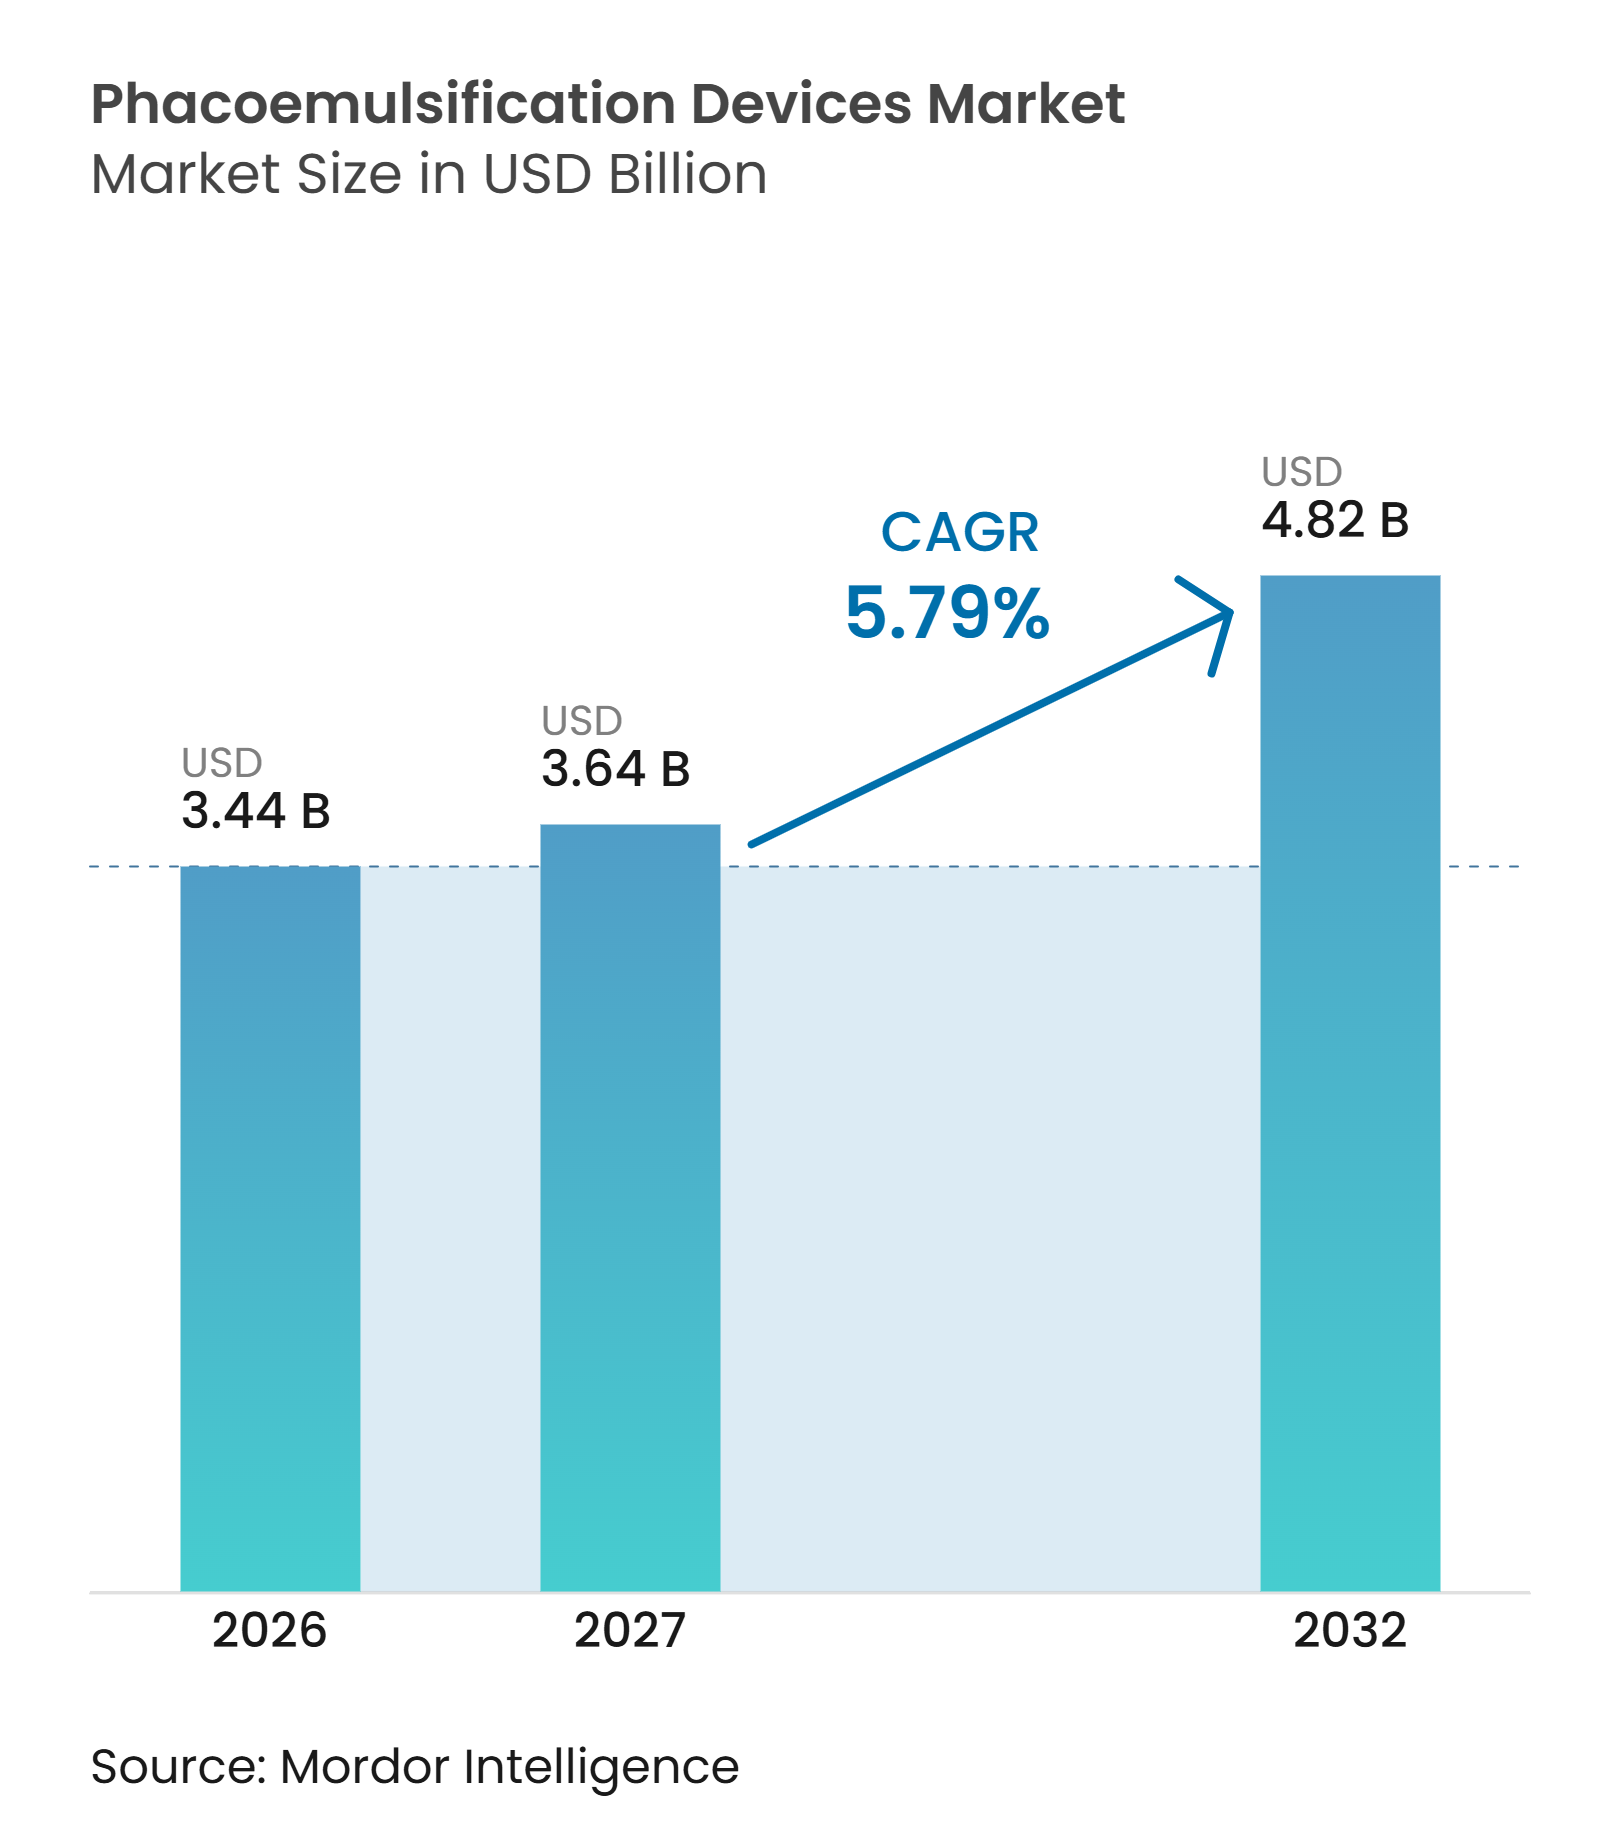
水晶体超音波乳化吸引装置市場規模は、2026年の3.44 ビリオン 米ドルから2027年には3.64 ビリオン 米ドルに成長し、2027年から2032年にかけて5.79%のCAGRで2032年までに4.82 ビリオン 米ドルに達すると予測されています。
水晶体超音波乳化吸引装置市場は、高齢者における白内障負担の増大によって支えられており、人口高齢化が世界的な白内障症例数増加の主な要因となっています。需要はまた、白内障手術における水晶体超音波乳化吸引術の不可欠な役割と、各手術に対応した単回使用製品の必要性からも恩恵を受けています。ケア提供は外来手術センターへと移行しており、これは1日あたりの高い手術件数に対応できるコンパクトなシステムを有利にしています。製品競争は、より低い超音波エネルギー、安定したフルイディクス、ワークフロー統合、および1つのプラットフォームで白内障と硝子体網膜手術の両方に対応できる能力に基づいてますます激化しています。水晶体超音波乳化吸引装置市場はまた、コンソールコスト、サービス要件、ならびにリソースの乏しい環境における訓練を受けた外科医および技術サポートの不足という制約にも直面しています。
主要レポートのポイント
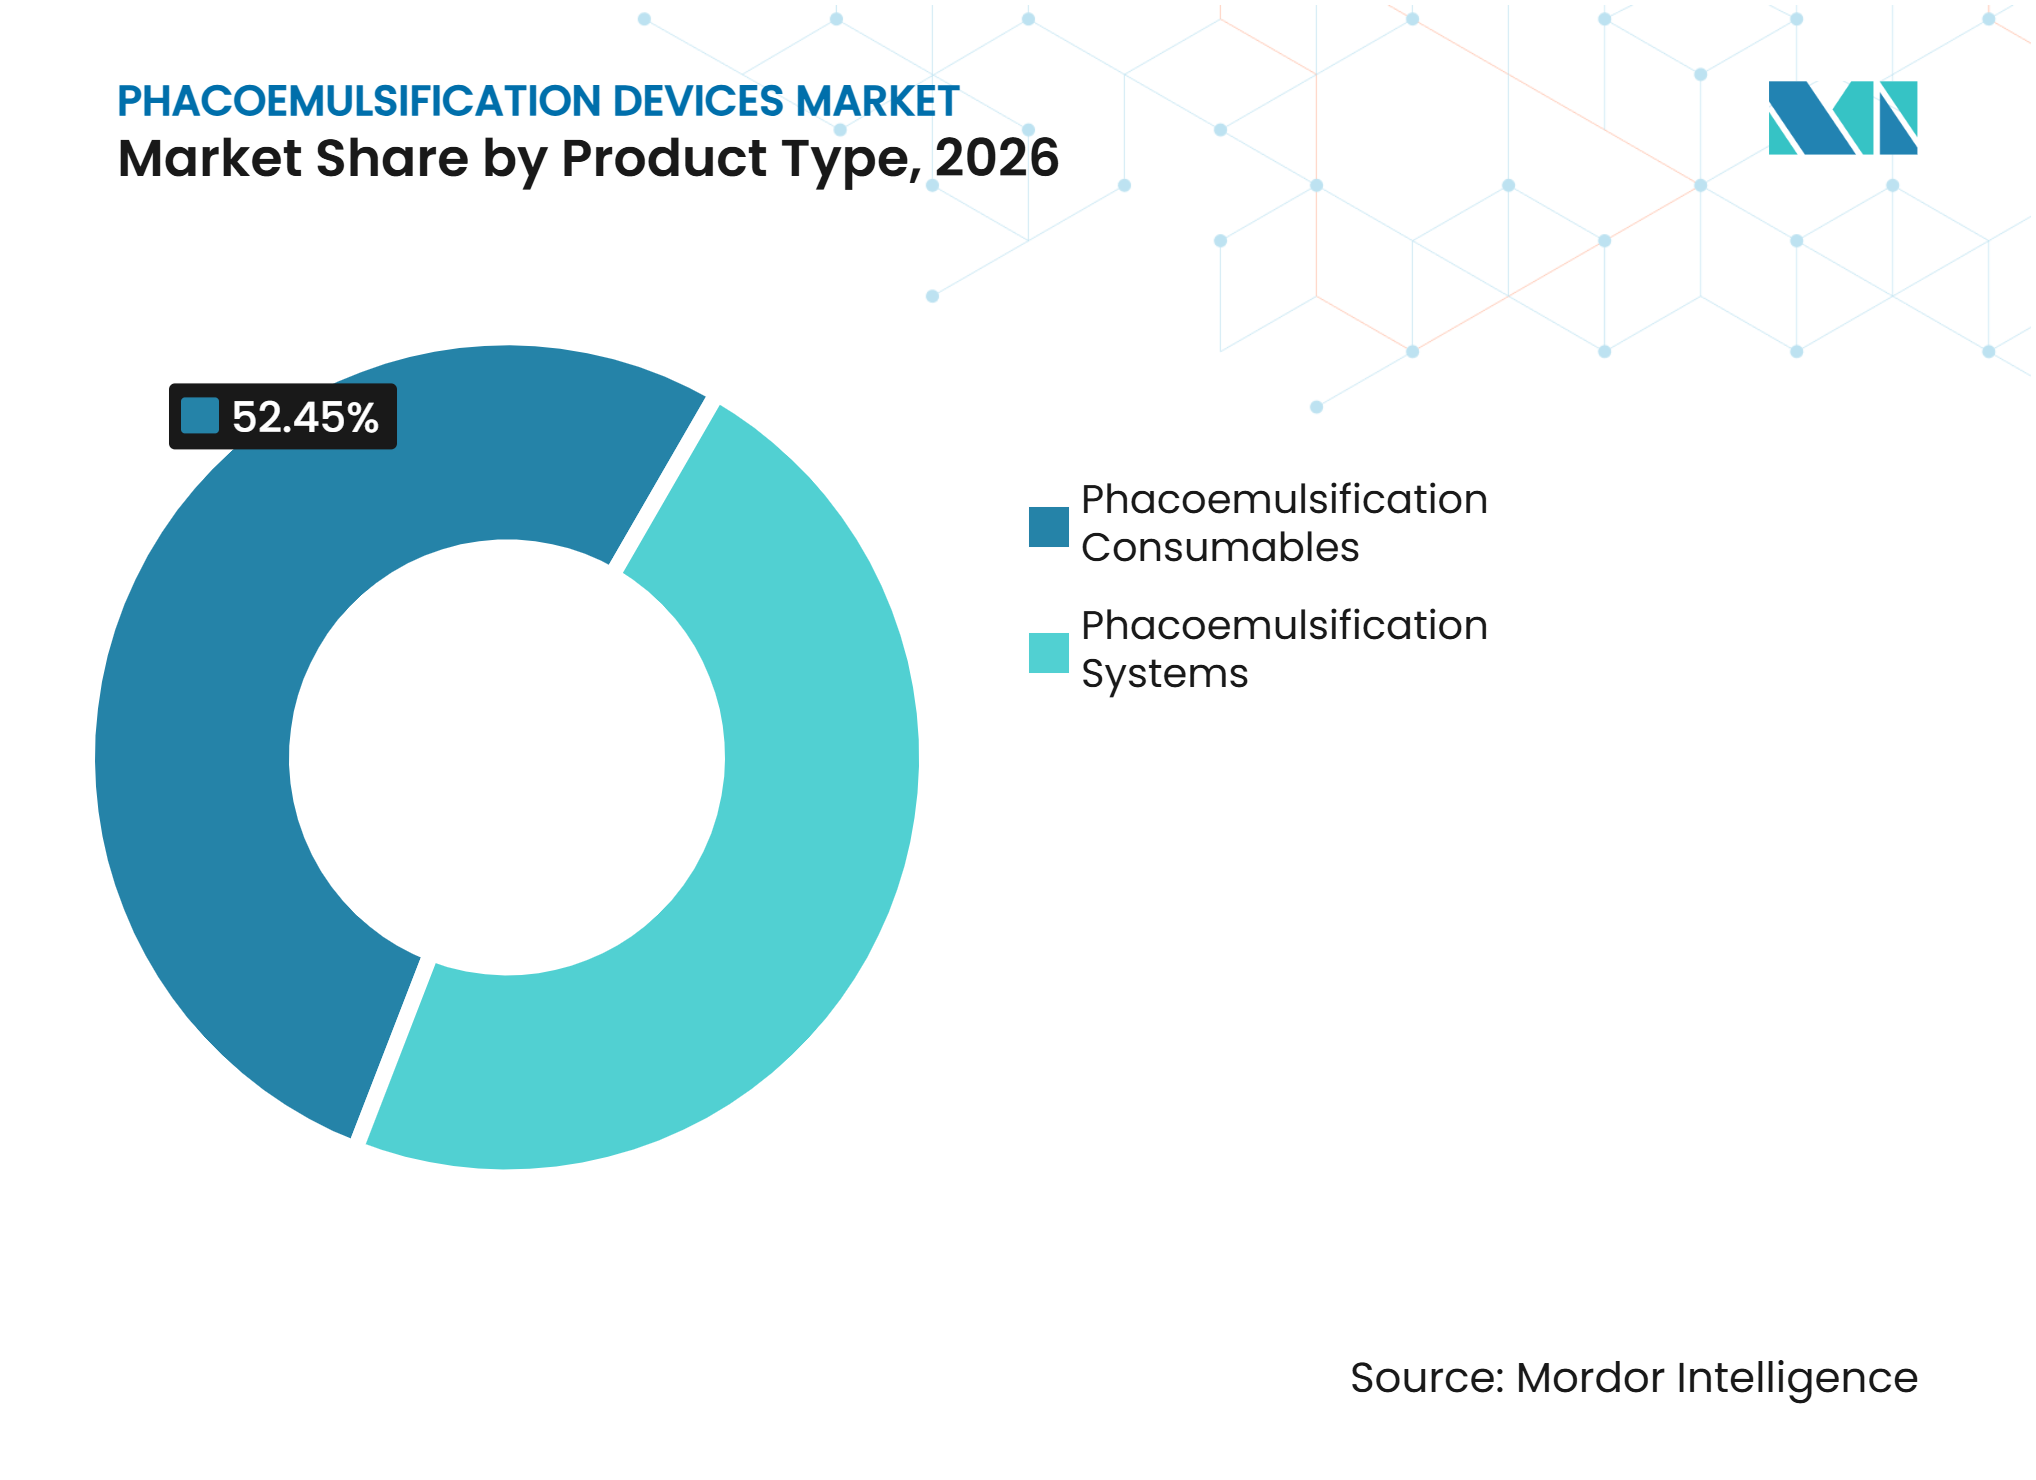
- 製品タイプ別では、消耗品が2026年の水晶体超音波乳化吸引装置市場シェアの52.45%を占め、システムは2032年までに7.54%のCAGRで成長すると予測されています。
- 技術別では、超音波水晶体乳化吸引術が2026年の収益の82.43%を占め、フェムト秒レーザー支援水晶体乳化吸引術は2032年までに8.54%のCAGRで成長すると予測されています。
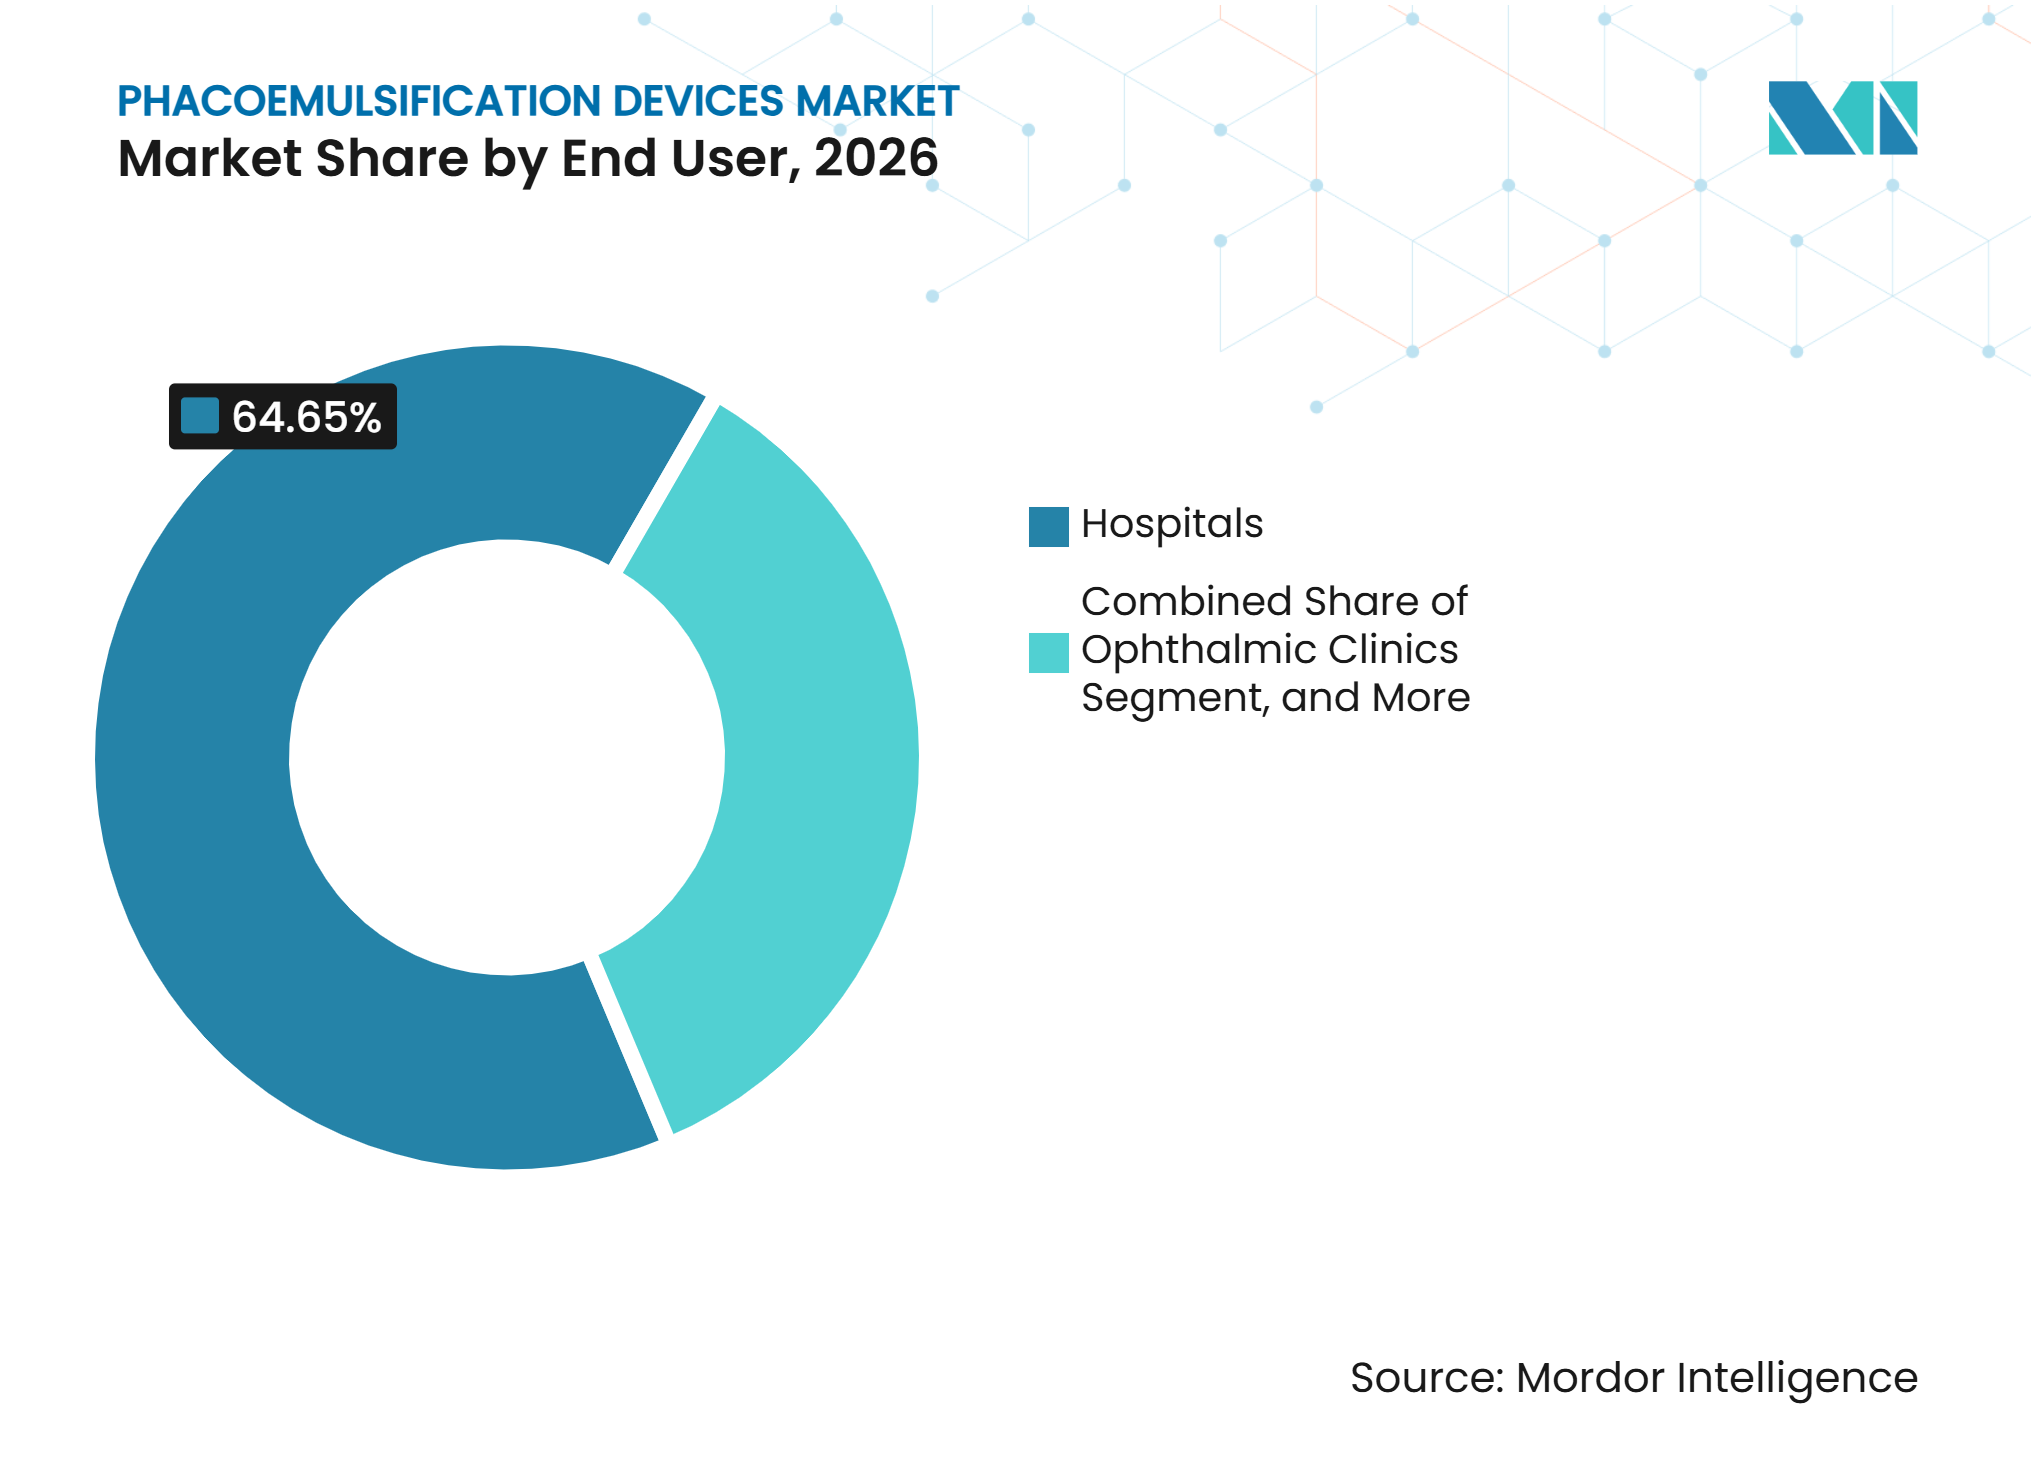
- エンドユーザー別では、病院が2026年の収益の64.65%を占め、外来手術センターは2032年までに9.32%のCAGRで成長すると予測されています。
- 用途別では、白内障手術が2026年の収益の84.65%を占め、屈折矯正水晶体交換術は2032年までに8.65%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の41.32%を占め、アジア太平洋は2032年までに6.43%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人口高齢化による白内障手術件数の増加 | +1.80% | アジア太平洋および北米に強い関連性を持つグローバル | 長期(4年以上) |
| 導入済みシステムに連動した消耗品の継続的需要 | +1.20% | 成熟市場が手術件数を牽引し、新興市場が導入を追加するグローバル | 中期(2〜4年) |
| 日常的な症例の外来・オフィスベース施設への移行 | +0.80% | 北米および欧州、アジア太平洋およびラテンアメリカへの波及あり | 中期(2〜4年) |
| 低エネルギーフルイディクスおよびインテリジェント水晶体乳化吸引プラットフォームのイノベーション | +0.90% | 北米、西欧、日本、湾岸協力会議諸国、および韓国 | 短期(2年以内) |
| 低サービス地域における政府および慈善団体による白内障アクセスプログラム | +0.70% | アジア太平洋、中東・アフリカ、および南米 | 中期(2〜4年) |
| プラットフォーム互換性によるロックインおよび交換サイクルのアップグレード | +0.60% | 確立された導入済みシステム市場においてより強い関連性を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
人口高齢化による白内障手術件数の増加
水晶体超音波乳化吸引装置市場は、高齢者人口の持続的な増加と、それに伴う白内障治療の必要性から恩恵を受けています。60歳以上の人々における世界の白内障有病率は、2021年に10万人あたり7,748.5件に達しました。人口増加は1990年から2021年の間の白内障負担増加の87.4%を占めました。日本の請求データによると、2018年度から2022年度にかけて、65歳から74歳の人口が減少した年齢層においても、白内障手術件数は全年齢層で2018年水準を上回りました。このパターンは、成熟市場におけるシステムおよび使い捨て手術用品の需要を支え、一方でリソースの乏しい環境では手頃なシステムと信頼性の高いサプライチェーンが必要とされます。水晶体超音波乳化吸引装置市場は、したがって手術へのアクセスと、プロバイダーが外科的キャパシティを追加する能力の両方に依存しています。
導入済みシステムに連動した消耗品の継続的需要
コンソールの導入は、対応するカセット、チューブ、チップ、スリーブ、および手術パックへの継続的な需要を生み出します。これらの製品はプラットフォームのフルイディクスおよびハンドピース構成に合わせて設計されており、日常的な使用における直接的な代替を制限しています。消耗品は2026年の収益の52.45%を占め、この継続的な手術要件を反映しています。Alconは2026年第1四半期に外科用消耗品収益として7億6,900万 ミリオン 米ドルを報告し、前年比8%の成長を示しました。水晶体超音波乳化吸引装置市場は、各稼働中のシステムが手術ごとに新しい消耗品セットを必要とするため、回復力を得ています。メーカーはまた、コンソールのアップグレーを支援するインセンティブを持っており、アップグレードによって施設との互換性のある消耗品関係を延長できるためです。
日常的な白内障症例の外来・オフィスベース施設への移行
日常的な白内障手術は、特に米国において、病院の手術室以外での提供が増加しています。外来手術センターは、コンパクトな機器、信頼性の高いターンアラウンド、および高件数の日常スケジュール内で完了できる手術を重視しています。MedPACは2024年を通じてメディケア認定外来手術センターの継続的な成長を報告しており、手術ケアにおける外来キャパシティの重要性を示しています[1]。メディケア・メディケイドサービスセンターは2025年に外来手術センターの対象手術リストを拡大し、外来症例ミックスを広げました。水晶体超音波乳化吸引装置市場は、センターがより多くの白内障手術にシステムを使用し、より高い症例件数にサービスコストを分散できる場合に恩恵を受けます。このケアシフトはまた、独立した医師所有センターに適したシンプルなワークフローとサービスモデルへの需要を高めています。
低エネルギーフルイディクスおよびインテリジェント水晶体乳化吸引プラットフォームのイノベーション
デバイス開発は、眼内エネルギーの低減と灌流・吸引の制御改善に焦点を当てています。Alconは2025年4月にUNITYシステムを発売し、UNITY 4D水晶体乳化吸引術が以前のCENTURIONプラットフォームと比較して41%少ないエネルギーで最大2倍速い核除去を提供すると述べました。BVI Medicalは2026年4月にEU医療機器規則に基づくCEマークを取得した後、2026年9月にVirtuosoを欧州で発売しました。ベンチ研究では、水晶体乳化吸引システム間で閉塞解除後のサージ量と眼内圧回復に測定可能な差異が確認されています。これらの結果は、外科医が一般的な製品仕様を超えてプラットフォームを比較するための実践的な根拠を提供します。水晶体超音波乳化吸引装置市場では、その結果として、臨床パフォーマンス、ワークフロー要件、および利用可能な資本によって交換決定が形成されるようになっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムコンソールおよびサービス契約コスト | -0.70% | 低所得国および予算制約のある北米の外来手術センターに特に影響するグローバル | 中期(2〜4年) |
| 訓練を受けた眼科外科医および生物医学的サポートの不足 | -0.50% | 新興アジア太平洋市場、サブサハラアフリカ、および南米 | 長期(4年以上) |
| 低所得市場における不均一な償還および外科的アクセス | -0.60% | アジア太平洋、中東・アフリカ、南米、および世界の低所得市場 | 長期(4年以上) |
| 単回使用消耗品の滅菌、廃棄物、および原材料の変動性 | -0.40% | 輸入依存市場および厳格な医療廃棄物要件を持つ地域に特に関連するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムコンソールおよびサービス契約コスト
プレミアムプラットフォームは、特にアクティブフルイディクス、レーザー互換性、およびデジタル外科機能を含む場合、相当な資本投資を必要とます。継続的なコストには、認定メンテナンス、専有部品、およびハンドピースサービスも含まれます。2026年のレビューでは、フェムト秒レーザー支援白内障手術が複雑な症例で利点を提供できるにもかかわらず、公衆衛生システムにおいてコスト効果の課題に直面する可能性があると報告されました。独立した外来手術センターは、標準的な症例におけるアップグレードの臨床的価値に対してこれらのコストを比較検討する必要があります。水晶体超音波乳化吸引装置市場は、共有アクセスの取り決めとより小さなフットプリント向けに設計されたシステムで対応しています。より高い手術スループットはコンソールの経済性を改善する可能性がありますが、すべてのプロバイダーにとっての初期資本ハードルを取り除くことはできません。
訓練を受けた眼科外科医および生物医学的サポートの不足
機器へのアクセスだけでは、白内障治療を大規模に提供できることを保証するものではありません。2025年のレビューでは、低・中所得環境における持続的な障壁として、労働力不足、限られた手術室キャパシティ、機器または消耗品の不足が特定されました。効果的な白内障手術カバレッジは多くの国で依然として限られており、アクセスと視覚的アウトカムが共に改善される必要があることを示しています。農村地域はより深刻な影響を受けており、外科医、訓練を受けたサポートスタッフ、メンテナンス能力、および消耗品の流通が大都市に集中しています。ポータブルプラットフォームはインフラ需要の一部を軽減できますが、外科的トレーニングの代替にはなりません。水晶体超音波乳化吸引装置市場は、これらの環境において機器調達と同様に労働力開発にも依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
継続的な消耗品が手術ベースの需要を支える消耗品は2026年の収益の52.45%を占め、製品カテゴリー内で最大の水晶体超音波乳化吸引装置市場シェアを持ちます。各白内障手術には、カセット、チューブ、灌流・吸引コンポーネント、チップ、スリーブ、および手術パックなどの製品が必要です。プラットフォーム固有の設計により、これらの購入は導入済みコンソールベースに結びつき、初期機器設置後にサプライヤーに継続的な売上をもたらします。このモデルは施設がワークフローを標準化し、外科チームに馴染みのある設定を維持するのに役立ちます。また、メーカーが既存のベース全体で互換性、供給信頼性、および臨床サポートを保護するよう促します。水晶体超音波乳化吸引装置産業は、この継続的な需要が大型機器購入の間の収益を安定させるため、これに依存しています。
メーカーはまた、廃棄物を削減し取り扱いを改善するために使い捨て設計を更新しています。Johnson & Johnson Visionは2026年10月にSmartLOAD配送技術を導入し、再利用可能なチタン製インサーターとプリロードカートリッジを組み合わせました。同社は、臨床評価により外科医の93%が競合するプリロードシステムと比較してローディングエラーの減少と55〜75%少ない包装廃棄物を期待したと述べました。欧州の調達チームもEU医療機器規則の下で運営されており、文書化された製品品質とコンプライアンスの価値を高めています。これらの要因により、廃棄物削減、使いやすさ、および滅菌が関連する製品要件となっています。水晶体超音波乳化吸引装置市場では、購買決定が個々の消耗品の単価けでなく、手術パック全体を考慮するようになる可能性があります。


技術別:
超音波が確立された地位を維持しながらレーザー支援が拡大超音波水晶体乳化吸引術は2026年の収益の82.43%を占め、水晶体超音波乳化吸引装置市場における主要技術であり続けています。確立された臨床実績、幅広いサービスサポート、およびレーザー支援代替品よりも低いコストベースを持っています。2025年に発表された比較研究では、日常的な白内障手術に使用される主要な水晶体乳化吸引システム間で超音波時間とフルイディクスパフォーマンスの差異が見られました[2]。これは超音波が均一な機器セグメントではなく、意味のあるプラットフォーム差別化を持つカテゴリーであり続けることを意味します。米国では、食品医薬品局の510(k)経路がシステムおよび改良の主要な認可ルートであり、IEC 60601-2-5は機器の超音波安全要件に対応しています。これらのコンプライアンス要因は、製品開発および商業化のタイムラインを延長する可能性があります。
フェムト秒レーザー支援水晶体乳化吸引術は、技術セグメントで最も高い成長率として2032年までに8.54%のCAGRで成長すると予測されています。2026年のネットワークメタ分析では、評価された5つのレーザープラットフォームが従来の水晶体乳化吸引術と比較して累積散逸エネルギーを低減したことが示されました。このアプローチの臨床的根拠は、硬い核、白色白内障、浅い前房、および後極白内障においてより強力です。コストとアクセスは、標準的な症例での広範な使用への障壁であり続けています。連邦取引委員会によるAlconのLENSAR買収提案への介入により、主要なレーザー支援白内障手術サプライヤー間の独立した競争が維持されました[3]。水晶体超音波乳化吸引装置産業は、したがって臨床的差別化と製品統合を主要な競争ツールとして使用し続けています。
エンドユーザー別:
外来センターの成長とともに病院が収益リーダーシップを維持病院は2026年の収益の64.65%を占め、エンドユーザーの中で最大のシェアを持ちます。複雑な白内障症例、教育プログラム、および高機能システムを必要とする可能性のある水晶体乳化吸引・硝子体切除術の複合手術を管理しています。調達サイクルは多くの場合正式かつ複数年にわたり、交換需要を予測可能にする一方で遅くなる可能性があります。病院システムはまた、白内障と網膜手術にわたって複合プットフォームを使用でき、より高い平均機器価値を支えています。眼科クリニックは中間的な位置を占め、効率的な白内障ワークフローをサポートするスタンドアロンシステムを好む傾向があります。水晶体超音波乳化吸引装置市場は、プレミアム設置と複雑な手術能力のために引き続き病院に依存しています。
外来手術センターは、エンドユーザーセグメントで最も強い成長率として2032年までに9.32%のCAGRで成長すると予測されています。そのモデルは、短いセットアップ時間、シンプルなサービスニーズ、および高い日常症例件数にわたる一貫した結果を重視します。MedPACはメディケアが資金提供する手術ケアにおける外来手術センターの継続的な役割を記録しています。対象手術リストが外来設定向けに拡大されたため、保険適用方針もこのトレンドを支えています。メーカーは外来ワークフローに適合しやすい小型システムと構成で対応しています。水晶体超音波乳化吸引装置市場は、システムが大型病院向けコンソールのコストと複雑さなしに十分な能力を提供する場合、このシフトから恩恵を受けることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
白内障手術が主導しながら屈折矯正水晶体交換術が進展白内障手術は2026年の収益の84.65%を占め、水晶体超音波乳化吸引装置市場の中心的な用途であり続けています。白内障負担は年齢とともに増加するため、手術需要は選択的視力矯正に結びついた需要よりも耐久性があります。プレミアム眼内レンズの採用も白内障手術を取り巻く期待を変えています。外科医は、乱視や高度なレンズオプションを含む症例に対して、正確な破砕、安定したフルイディクス、およびデータに基づいた計画をますます必要としています。複合水晶体乳化吸引・硝子体切除術および二次的水晶体除去は、特殊な構成を必要とするより小さな用途であり続けています。この幅広い用途は、専用白内障システムとデュアルファンクションプラットフォームの両方への需要を支えています。
屈折矯正水晶体交換術は2032年までに8.65%のCAGRで成長すると予測されています。眼鏡への依存度を下げることを求める患者に対応し、高度な眼内レンズと詳細な計画ツールを使用する場合があります。この手術の成長は、慎重な水晶体破砕を提供し、画像診断またはガイダンスシステムと統合できるシステムを支えています。また、患者の期待と外科医の好みが購買に影響するプレミアム外科ワークフローにデバイス需要をより密接に結びつけています。Bausch + Lombは2025年の投資家向けプレゼンテーションで、プレミアム眼内レンズを外科的パフォーマンスへの重要な貢献者として説明しました。水晶体超音波乳化吸引装置市場では、したがって標準的な白内障ケアと屈折矯正に焦点を当てた手術の両方をサポートするプラットフォームへの関心が高まる可能性があります。
地域分析
北米
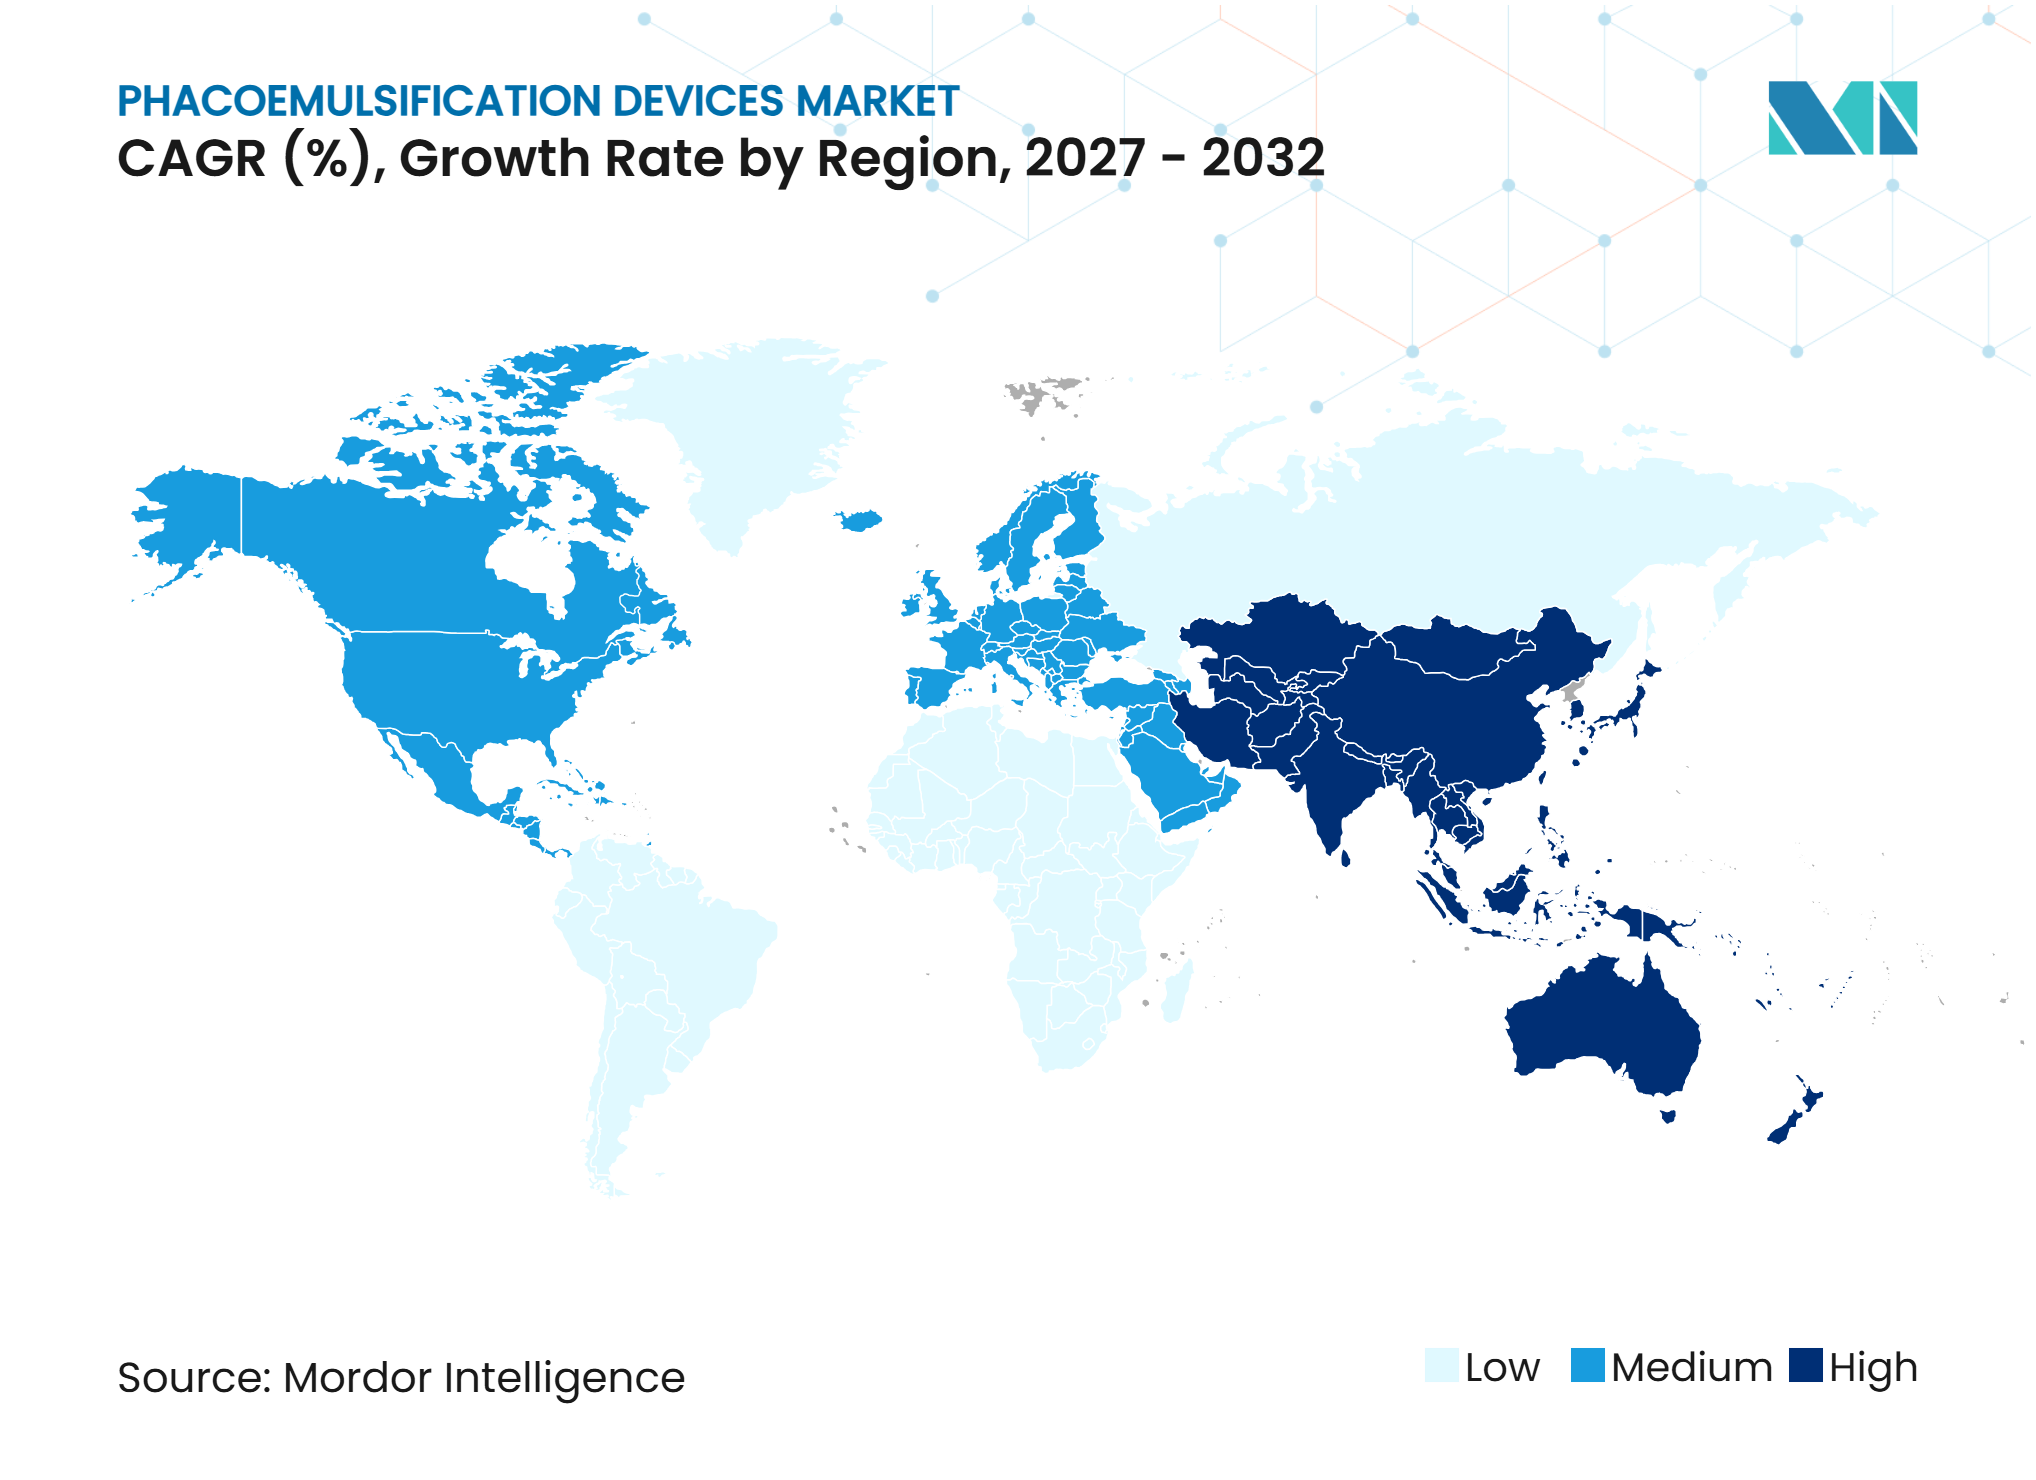
北米2026年の収益の41.32%を占め、最大の地域シェアを持ちます。この地域には確立された償還経路、プレミアムシステムの大規模な導入済みベース、および広範な外来手術センターキャパシティがあります。米国はプレミアム白内障ワークフローと医師所有の外来センターにとって引き続き重要です。メディケア政策は施設の経済性と機器交換決定に直接影響します。MedPACはメディケアプログラム内での位置を反映して外来手術センターサービスを継続的に追跡しています。Alconは2025年のUNITY VCSのHealth Canada承認に続き、2026年にカナダでUNITY白内障システムを発売しました。これらの発売は、この地域が高性能外科プラットフォームの採用における主要な場所であり続けることを示しています。
アジア太平洋
アジア太平洋は2032年までに6.43%のCAGRで成長すると予測されており、最も成長の速い地域セグメントとなっています。この地域は高い白内障負担を抱えており、特に南アジアでは60歳以上の成人における年齢標準化有病率が高くなっています。成長は、訓練を受けた外科医、手術室、メンテナンスサービス、および安定した消耗品供給へのより広いアクセスに依存しています。政府が支援する眼科ケアキャパシティは、高件数の環境に適した中間層システムへの需要を生み出す可能性があります。労働力不足と農村部のアクセスギャップは、複数の国にわたって重要な制約であり続けています。日本は成熟した需要プロファイルを加えており、請求データは人口動態の変化にもかかわらず持続的な白内障手術活動を示しています。
欧州、中東・アフリカ、および南米
欧州は強力な公的支払者カバレッジと眼科病院およびクリニックの密なネットワークを持ち、高度なシステムと消耗品への需要を支えています。EU医療機器規則の要件は、小規模サプライヤーの文書化とコンプライアンス要求を高める可能性があります。BVI Medicalは2026年にVirtuosoの規則に基づくCEマークを取得しました。Zeissはまた、2026年に一部の欧州市場でDORC EVA NEXUS白内障構成を発売しました。中東およびアフリカの環境には大きな未充足ニーズがあり、世界保健機関は専門的なキャパシティを強化するために地域の眼科病院ネットワークを支援しています。南米の需要は民間眼科クリニックと主要都市部における高度な白内障手術の段階的な普及によって形成されています。これらの混合地域は、単一の商業モデルではなく、異なる価格設定、サービス、およびトレーニングアプローチを必要としています。
競合環境
市場集中度
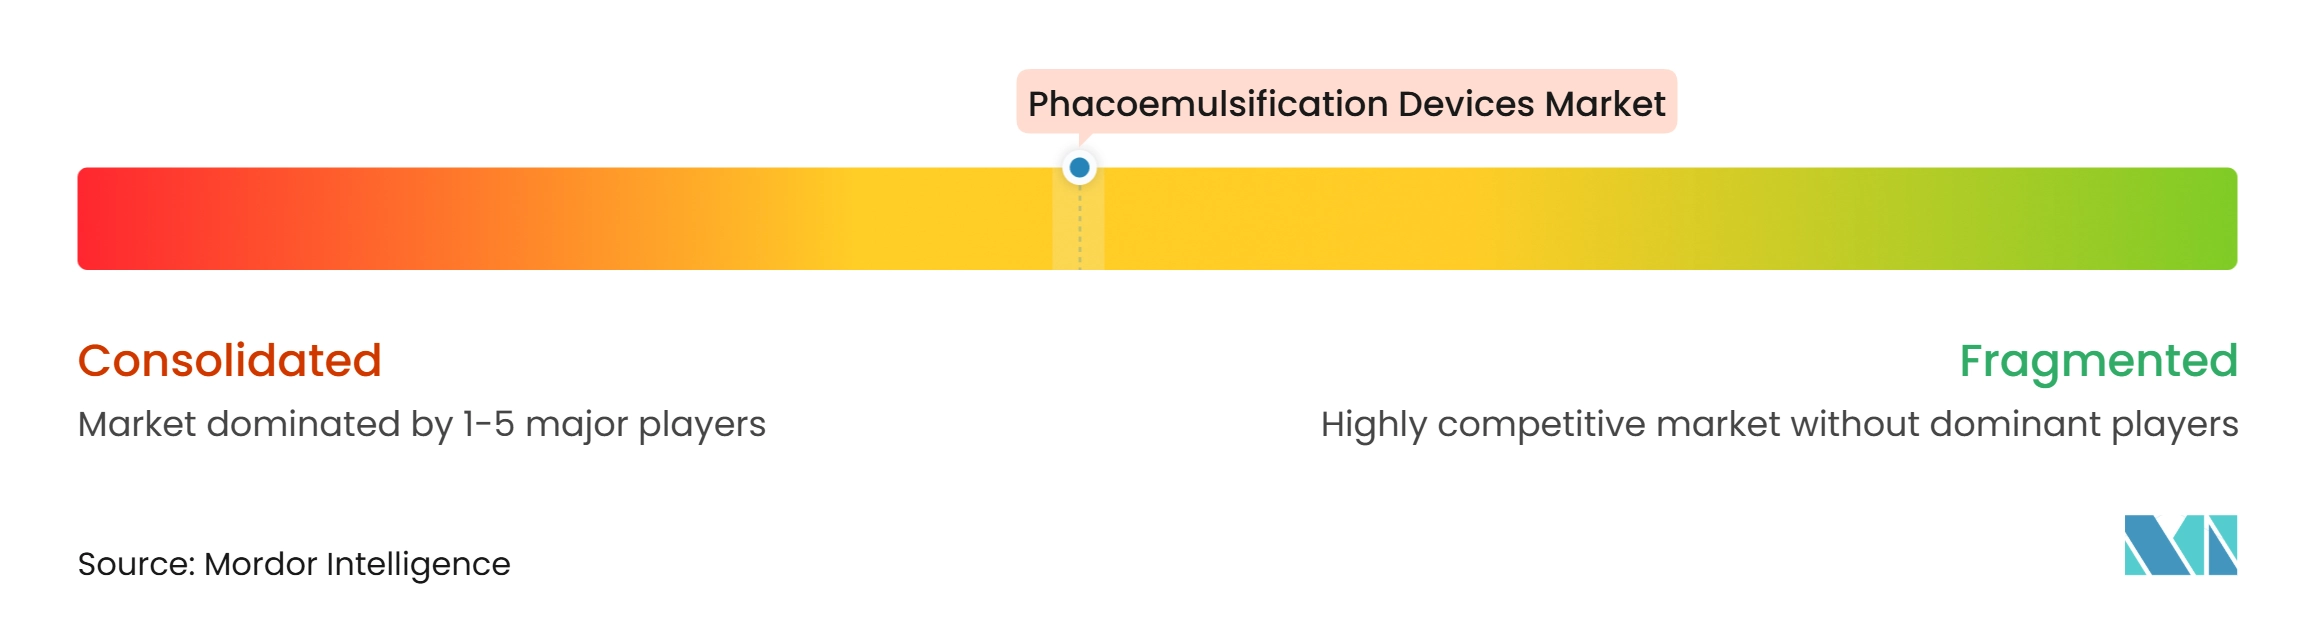
水晶体超音波乳化吸引装置市場は、Alcon、Johnson & Johnson Vision、Bausch + Lomb、およびCarl Zeiss Meditecが確立された製品ポートフォリオで競合するプレミアムシステムにおいて中程度に集中しています。地域の専門企業も消耗品、アクセサリー、および特定の外科用途で競合しています。主要企業は導入済みベース、サービス能力、臨床エビデンス、および手術固有の製品設計に依存しています。Alconは2026年第1四半期に外科機器およびその他の収益がUNITYの展開に支えられて前年比27%増加したと報告しました。同社は2025年に低エネルギーおよびより速い除去の主張とともにUNITY VCSおよびUNITY CSを発売していました。これらの製品発売は、パフォーマンス改善が水晶体超音波乳化吸引装置市場における競争の中心であることを強調しています。
規制当局もレーザー支援白内障手術の競争構造に影響を与えています。連邦取引委員会は、両社がフェムト秒レーザー支援白内障手術セグメントにおける主要な競合他社であると判断したため、AlconのLENSAR買収提案に反対しました。AlconとLENSARはその後、2026年3月に合併契約を終了しました。この決定によりLENSARは独立を維持し、外科医に追加のプラットフォーム選択肢が保たれました。BVI Medicalの欧州でのVirtuosoの発売により、プレミアムセグメントにデュアルファンクションの水晶体乳化吸引・硝子体切除システムが追加されました。Zeissはその後、病院およびクリニック設置向けの別のシステムとしてDORC EVA NEXUS白内障構成を発売しました。
競争はまた、白内障手術を画像診断、水晶体計画、およびデータ主導のワークフロー管理と接続するプラットフォームへと移行しています。ポータブルまたは低資本システムは、施設のメンテナンスインフラが限られているか手術件数が少ない場合に引き続き関連性があります。外来センターは、フットプリント、サービスコスト、および手術スループットのバランスをとるシステムを必要としています。資本機器と消耗品を組み合わせる企業は、各設置後により長い商業関係を支援できます。水晶体超音波乳化吸引装置市場は、病院、外来センター、および低リソースプログラムが異なる構成を必要とするため、単一のサプライヤーによって支配される可能性は低いです。
水晶体超音波乳化吸引装置産業のリーダー企業
-
Alcon Inc.
-
Johnson & Johnson Vision
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
NIDEK Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
水晶体超音波乳化吸引装置市場 このレポートでカバーされる企業
- Alcon
- Appasamy Associates
- Bausch + Lomb Corporation
- Beaver-Visitec International, Inc.
- BVI Medical
- Carl Zeiss
- D.O.R.C. Dutch Ophthalmic Research Center
- GEUDER
- HOYA
- Johnson & Johnson
- LIGHTMED Corporation
- LUMed GmbH
- Medical Technical Products
- Nidek
- Optikon 2000 S.p.A.
- Oertli Instrumente AG
- Rayner
- SIFI S.p.A.
- Ziemer Group
最近の産業開発事情 水晶体超音波乳化吸引装置市場
- 2026年9月:BVI MedicalはESCRS 2026コングレスにおいて欧州市場全体でVirtuosoを商業的に発売しました。デュアルファンクションの水晶体乳化吸引・硝子体切除プラットフォームには、EqualityフルイディクスコントロールおよびResolute負荷感知エネルギーオプティマイザーが含まれています。
- 2026年8月:Zeissは一部の欧州諸国でDORC EVA NEXUS白内障構成を導入しました。このシステムは白内障グレード固有の水晶体乳化吸引、吸引、および灌流パラメーターのプログラム可能な設定を備えています。
- 2026年3月:AlconとLENSARは、連邦取引委員会が取引を阻止しようとする意向を示した後、合併契約を終了しました。
世界の水晶体超音波乳化吸引装置市場レポートの調査範囲
レポートの調査範囲によると、水晶体超音波乳化吸引装置は白内障手術中に超音波エネルギーを使用して濁った眼のレンズを破砕する外科器具です。破砕された断片はその後穏やかに吸引され、人工眼内レンズの移植が可能になります。
水晶体超音波乳化吸引装置市場は、製品タイプ、技術、エンドユーザー、用途、および地域別にセグメント化されています。製品タイプ別では、市場は水晶体乳化吸引消耗品と水晶体乳化吸引システムにセグメント化されています。水晶体乳化吸引消耗品セグメントは、水晶体乳化吸引パックおよびカセット、灌流・吸引チューブ、水晶体乳化吸引チップ・スリーブ・ハンドピースアクセサリー、フットペダルおよびその他の手術アクセサリーにさらに二分されています。水晶体乳化吸引システムセグメントは、スタンドアロン水晶体乳化吸引システム、複合水晶体乳化吸引・硝子体切除システム、およびポータブル水晶体乳化吸引システムにさらに二分されています。技術別では、市場は超音波水晶体乳化吸引術、フェムト秒レーザー支援水晶体乳化吸引術、およびその他の水晶体乳化吸引技術にセグメント化されています。エンドユーザー別では、市場は病院、眼科クリニック、外来手術センター、およびその他のエンドユーザーにセグメント化されています。用途別では、市場は白内障手術、屈折矯正水晶体交換術、二次的水晶体除去手、および複合水晶体乳化吸引・硝子体切除手術にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 水晶体乳化吸引消耗品 | 水晶体乳化吸引パックおよびカセット |
| 灌流・吸引チューブ | |
| 水晶体乳化吸引チップ・スリーブ・ハンドピースアクセサリー | |
| フットペダルおよびその他の手術アクセサリー | |
| 水晶体乳化吸引システム | スタンドアロン水晶体乳化吸引システム |
| 複合水晶体乳化吸引・硝子体切除システム | |
| ポータブル水晶体乳化吸引システム |
| 超音波水晶体乳化吸引術 |
| フェムト秒レーザー支援水晶体乳化吸引術 |
| その他の水晶体乳化吸引技術 |
| 病院 |
| 眼科クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 白内障手術 |
| 屈折矯正水晶体交換術 |
| 二次的水晶体除去手術 |
| 複合水晶体乳化吸引・硝子体切除手術 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 水晶体乳化吸引消耗品 | 水晶体乳化吸引パックおよびカセット |
| 灌流・吸引チューブ | ||
| 水晶体乳化吸引チップ・スリーブ・ハンドピースアクセサリー | ||
| フットペダルおよびその他の手術アクセサリー | ||
| 水晶体乳化吸引システム | スタンドアロン水晶体乳化吸引システム | |
| 複合水晶体乳化吸引・硝子体切除システム | ||
| ポータブル水晶体乳化吸引システム | ||
| 技術別 | 超音波水晶体乳化吸引術 | |
| フェムト秒レーザー支援水晶体乳化吸引術 | ||
| その他の水晶体乳化吸引技術 | ||
| エンドユーザー別 | 病院 | |
| 眼科クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 用途別 | 白内障手術 | |
| 屈折矯正水晶体交換術 | ||
| 二次的水晶体除去手術 | ||
| 複合水晶体乳化吸引・硝子体切除手術 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
水晶体超音波乳化吸引装置の予測成長率はどのくらいですか?
水晶体超音波乳化吸引装置市場は2027年から2032年にかけて5.79%のCAGRで成長し、3.64 ビリオン 米ドルから4.82 ビリオン 米ドルに増加すると予測されています。
どの製品カテゴリーが水晶体超音波乳化吸引装置の需要をリードしていますか?
消耗品は2026年の収益の52.45%をリードしており、各手術に対応する単回使用パック、カセット、チューブ、チップ、およびスリーブが必要なためです。
なぜ外来手術センターは水晶体超音波乳化吸引装置サプライヤーにとって重要ですか?
外来手術センターは2032年までに9.32%のCAGRで最も成長の速いエンドユーザーセグメントであり、高い手術スループットのためにコンパクトで効率的なシステムを必要としています。
白内障手術機器において最も速く成長している技術はどれですか?
フェムト秒レーザー支援水晶体乳化吸引術は2032年までに8.54%のCAGRで成長すると予測されており、複雑な白内障症例における役割によって支えられています。
水晶体超音波乳化吸引装置収益の最大シェアを持つ地域はどこですか?
北米は2026年の収益の41.32%を占め、確立された償還システム、プレミアム機器の導入、および外来手術キャパシティによって支えられています。
高度な水晶体超音波乳化吸引システムのより広い採用を制限するものは何ですか?
高い資本およびサービスコストと、訓練を受けた眼科外科医および技術サポートの不足が、特にリソースの乏しい環境での採用を遅らせる可能性があります。