
Tamanho e Participação do Mercado de Implantes Ortopédicos Personalizados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
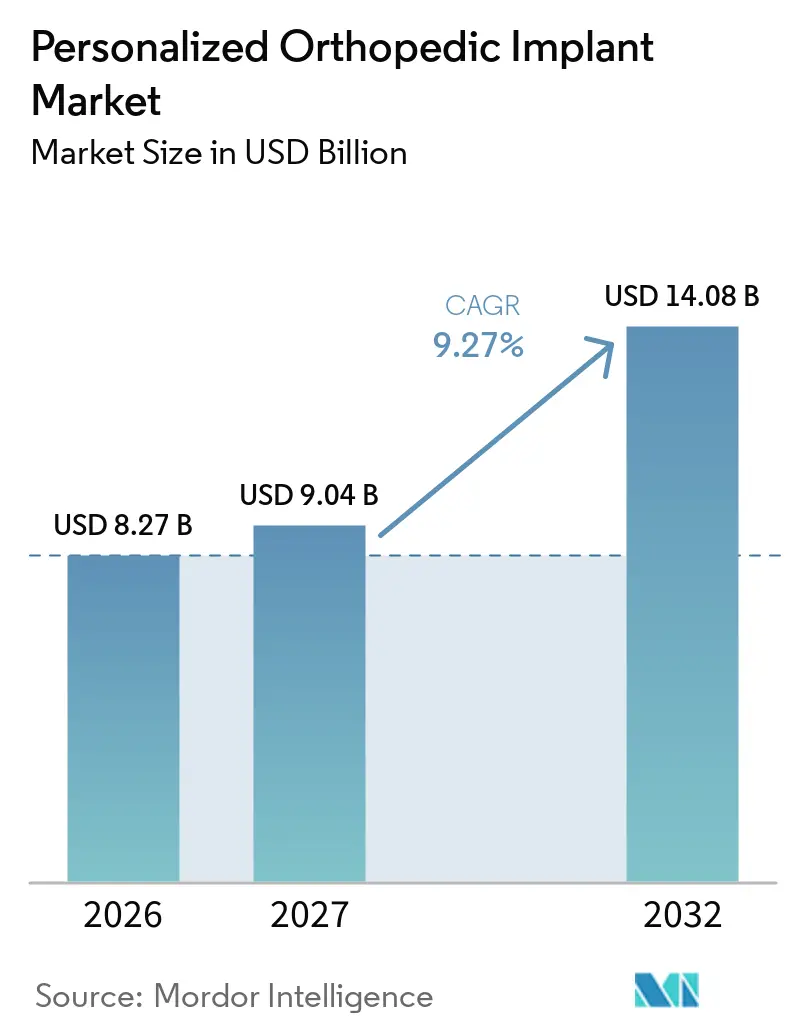
| Tamanho do Mercado (2027) | 9.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.27 % |
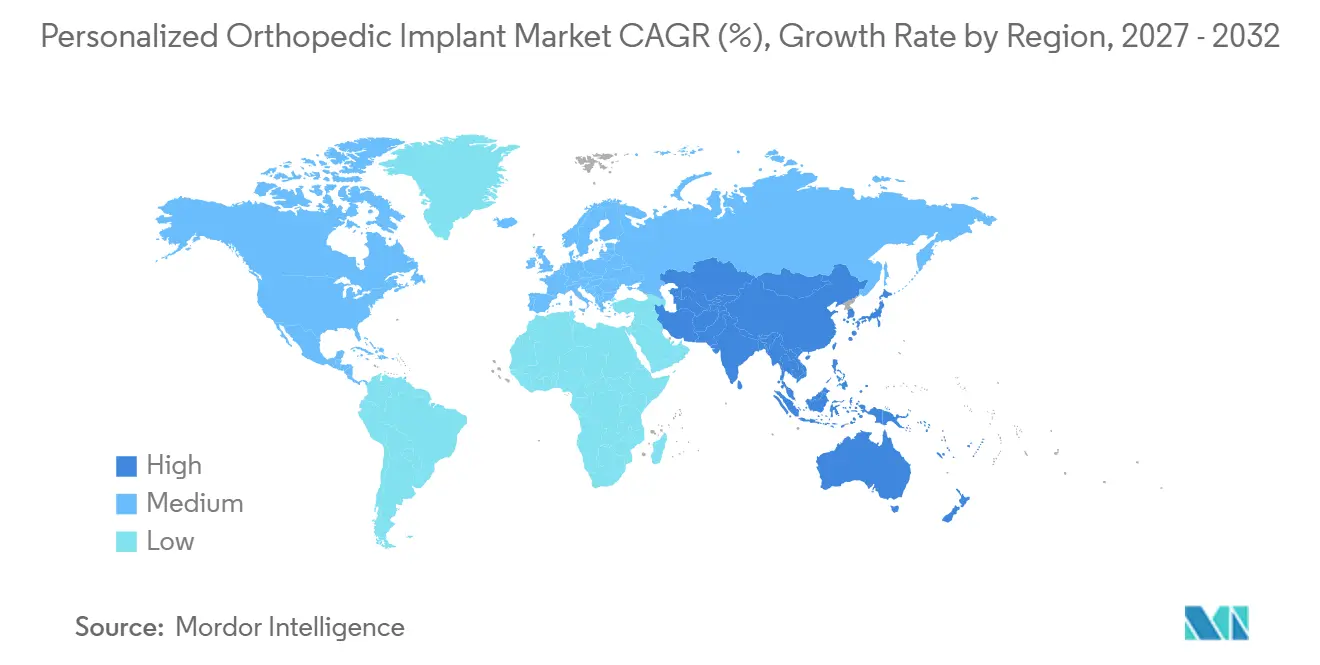
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
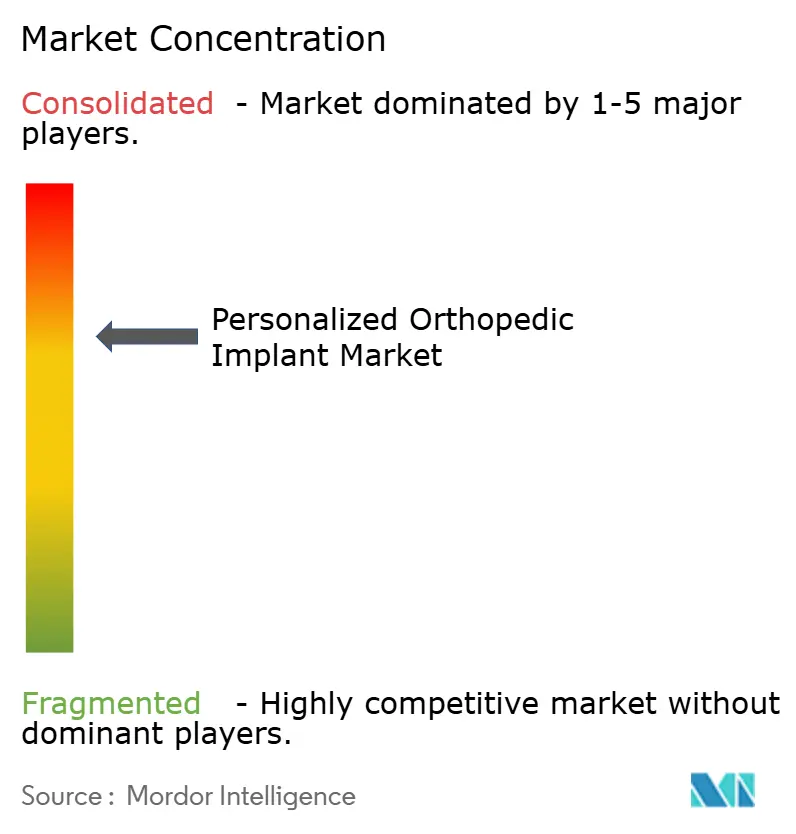
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implantes Ortopédicos Personalizados por Mordor Intelligence
Espera-se que o tamanho do Mercado de Implantes Ortopédicos Personalizados aumente de 8,27 bilhões de USD em 2026 para 9,04 bilhões de USD em 2027 e alcance 14,08 bilhões de USD até 2032, crescendo a um CAGR de 9,27% no período de 2027 a 2032.
Os designs adaptados ao paciente estão se tornando mais práticos porque o planejamento por tomografia computadorizada, a manufatura aditiva e as ferramentas de design automatizadas agora podem dar suporte a procedimentos ortopédicos complexos. O mercado de implantes ortopédicos personalizados é sustentado pelo crescente número de procedimentos de revisão, nos quais a perda óssea, infecção e anatomia alterada podem tornar os implantes padrão inadequados. Os fabricantes estão migrando de um fornecimento baseado em estoque para fluxos de trabalho digitais que criam dispositivos para um paciente e procedimento específicos. Essa mudança cria oportunidades para empresas que conseguem combinar evidências clínicas, produção regulamentada e planejamento cirúrgico confiável. Ela também eleva a importância das políticas de reembolso e do fornecimento seguro de materiais de grau médico.
Principais Conclusões do Relatório
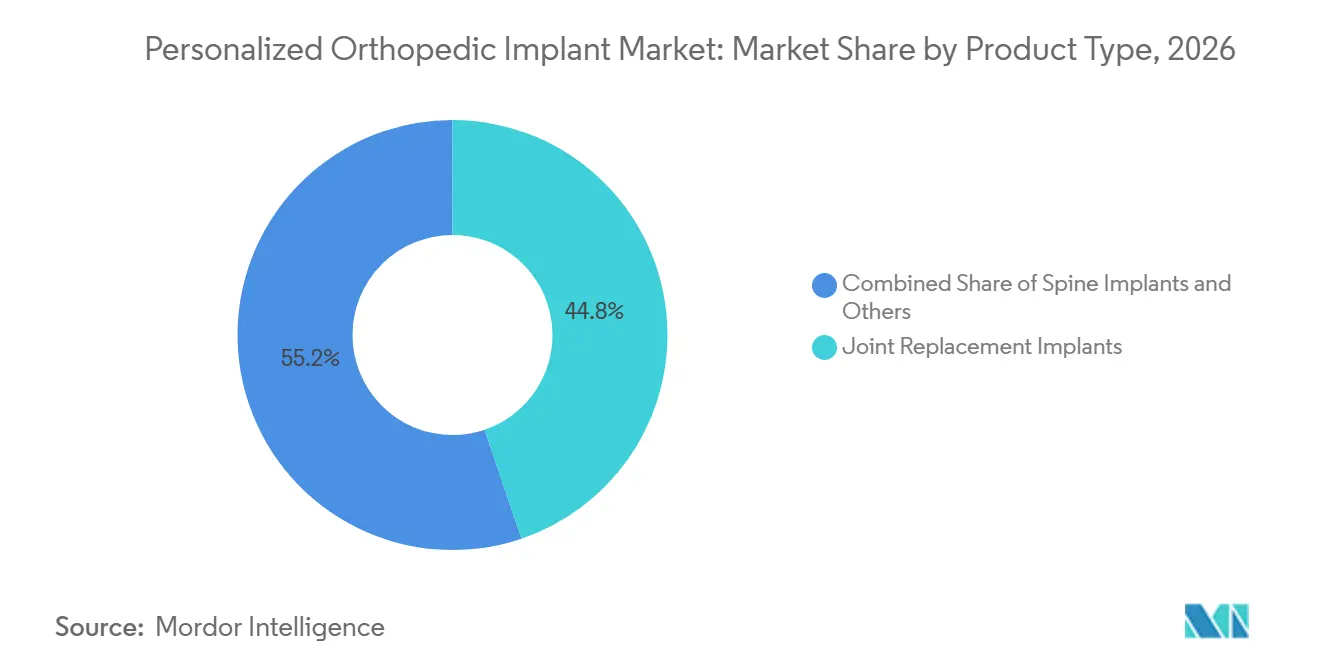
- Por tipo de produto, os implantes de substituição articular detinham 44,8% da participação do mercado de implantes ortopédicos personalizados em 2026, enquanto os implantes para tumores e salvamento de membros têm previsão de expansão a um CAGR de 11,8% até 2032.
- Por material, o titânio e as ligas de titânio detinham 48,6% da participação do mercado de implantes ortopédicos personalizados em 2026, enquanto PEEK e PEKK têm previsão de crescimento a um CAGR de 12,4% até 2032.
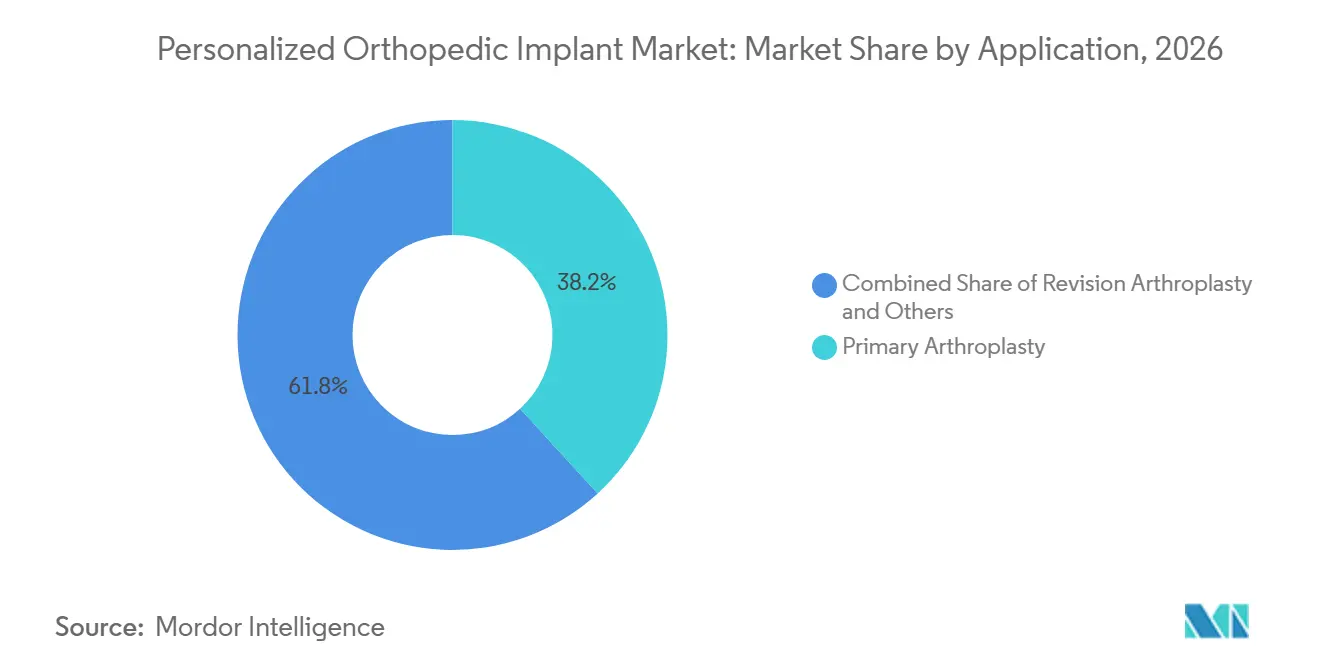
- Por aplicação, a artroplastia primária representou 38,2% do tamanho do mercado de implantes ortopédicos personalizados em 2026, enquanto a reconstrução de perda óssea complexa e deformidade tem previsão de crescimento a um CAGR de 11,9% até 2032.
- Por usuário final, os hospitais detinham 72,4% da participação de receita do tamanho do mercado de implantes ortopédicos personalizados em 2026, enquanto as clínicas especializadas em ortopedia têm previsão de expansão a um CAGR de 10,7% até 2032.
- Por geografia, a América do Norte detinha 41,9% da participação de receita do tamanho do mercado de implantes ortopédicos personalizados em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Carga de Doenças Ortopédicas Complexas e Procedimentos de Revisão | +2.3% | Global, com concentração na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Avanços em Imagens Médicas, Planejamento por Inteligência Artificial e Manufatura Aditiva | +1.9% | Global, com adoção antecipada na América do Norte e na Europa e rápida expansão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição para Cuidados Ortopédicos Minimamente Invasivos e Baseados em Valor | +1.5% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Demanda de Hospitais e Cirurgiões por Melhor Adaptação Anatômica e Precisão Cirúrgica | +1.0% | Global, com foco em centros ortopédicos de alto volume na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Design Automatizado por Inteligência Artificial e Fluxos de Trabalho de Manufatura Distribuída | +1.2% | América do Norte e Europa, com atividade emergente na China e na Índia | Longo prazo (≥ 4 anos) |
| Estruturas Porosas Específicas para o Paciente em Casos Difíceis de Estoque Ósseo e Fixação | +0.8% | Global, com maior demanda de curto prazo na América do Norte e na União Europeia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Doenças Ortopédicas Complexas e Procedimentos de Revisão
Os volumes de artroplastia de revisão são uma fonte direta de demanda para o mercado de implantes ortopédicos personalizados. Um estudo de 2025 projetou que a artroplastia total de revisão do joelho poderia atingir 227.515 procedimentos anuais até 2040, crescendo a 5,7% ao ano. Os casos de revisão frequentemente envolvem estoque ósseo comprometido, biomecânica alterada e cicatrizes de operações anteriores. Essas condições aumentam o valor clínico de um implante projetado em torno da anatomia remanescente. Uma revisão de registro de 2025 relatou que os procedimentos de revisão de quadril e joelho custam 76% mais do que os procedimentos primários, o que aumenta a pressão para evitar intervenções repetidas. O Registro Americano de Substituição Articular de 2025 também relatou que a infecção foi a causa de 52% dos casos de artroplastia total de revisão do joelho, em comparação com 31% em 2012.
Avanços em Imagens Médicas, Planejamento por Inteligência Artificial e Manufatura Aditiva
Os sistemas automatizados de imagem e design estão reduzindo o tempo necessário para desenvolver dispositivos personalizados. Um estudo de 2025 publicado na PLOS One descreveu um fluxo de trabalho automatizado que segmentou a anatomia do joelho, reconstruiu a geometria óssea e projetou um implante total de joelho específico para o paciente em 15 minutos. Ciclos de design mais curtos podem melhorar a consistência do planejamento e reduzir o custo adicional de produção associado à fabricação unitária. A manufatura aditiva de metais também suporta estruturas porosas que podem facilitar a fixação sem cimento. O mercado de implantes ortopédicos personalizados depende, portanto, cada vez mais de fluxos de trabalho digitais validados, em vez de esforço de design individual. Os requisitos do sistema de qualidade da FDA e a norma ISO 13485 continuam sendo importantes porque os fabricantes devem documentar o controle de processos, a rastreabilidade e a qualidade dos dispositivos[1].
Transição para Cuidados Ortopédicos Minimamente Invasivos e Baseados em Valor
A migração para o ambiente ambulatorial está mudando a forma como os prestadores de serviços ortopédicos avaliam o valor dos dispositivos personalizados. Os centros cirúrgicos ambulatoriais certificados pelo Medicare cresceram 2,5%, chegando a 6.308 unidades em 2023, e os volumes de artroplastia total do joelho em centros cirúrgicos ambulatoriais cresceram 33% naquele ano. Os procedimentos realizados fora dos hospitais exigem instrumentos previsíveis, fluxos de trabalho mais curtos na sala de cirurgia e preparação clara antes da cirurgia. Instrumentos específicos para o paciente e kits estéreis podem atender a essas necessidades quando o caminho clínico está bem definido. O mercado de implantes ortopédicos personalizados pode se beneficiar quando os prestadores conseguem demonstrar que os dispositivos personalizados reduzem a variação nos procedimentos sem criar um processo de aquisição oneroso. Os padrões de reembolso e de evidências ainda determinarão até que ponto essa mudança se estende aos casos complexos.
Design Automatizado por Inteligência Artificial e Fluxos de Trabalho de Manufatura Distribuída
As redes de manufatura digital podem conectar dados de imagem, design de implante, produção e preparação cirúrgica em um único fluxo de trabalho. A Carlsmed relatou que seu sistema aprevo utiliza imagens do paciente e software de planejamento para criar implantes intervertebrais de titânio personalizados com instrumentos específicos para o procedimento. O CMS concedeu autorização de Pagamento Adicional por Nova Tecnologia para procedimentos de fusão cervical Aprevo elegíveis, com pagamento adicional de até 21.125 USD com vigência a partir de outubro de 2025. Essa decisão fornece um ponto de referência para discussões de reembolso em outras categorias ortopédicas personalizadas. O setor de implantes ortopédicos personalizados exigirá forte segurança cibernética, rastreabilidade de dispositivos e supervisão da produção à medida que esses fluxos de trabalho conectados se expandem. A adoção clínica dependerá de os hospitais considerarem o serviço confiável tanto em casos rotineiros quanto em casos difíceis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Capital e de Validação de Processos | -1.2% | Global, com maior impacto sobre fabricantes de médio porte e de mercados emergentes | Longo prazo (≥ 4 anos) |
| Reembolso Fragmentado e Evidências Incertas de Custo-Resultado | -1.0% | Global, particularmente agudo na União Europeia, no Japão e em mercados de renda média | Médio prazo (2 a 4 anos) |
| Concentração do Fornecimento de Pó de Titânio e Cobalto-Cromo de Grau Médico | -0.7% | Global, com risco concentrado para fabricantes dependentes de esponja de grau aeroespacial proveniente da Rússia e da China | Longo prazo (≥ 4 anos) |
| Evidências Limitadas de Sobrevivência a Longo Prazo para Novas Geometrias Personalizadas | -0.5% | Global, com maior restrição em comitês conservadores de aquisição hospitalar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e de Validação de Processos
A produção de implantes médicos requer equipamentos qualificados, controles documentados de pó, validação de pós-processamento e medição das dimensões finais. Essas atividades são regulamentadas pelo Regulamento do Sistema de Gestão da Qualidade da FDA e pelos requisitos de gestão da qualidade da norma ISO 13485. Um sistema de fusão em leito de pó metálico adequado para titânio de grau médico pode custar mais de 1 milhão de USD antes de se considerar a infraestrutura de sala limpa e o trabalho regulatório. Os fabricantes também precisam manter a rastreabilidade desde a matéria-prima até o implante acabado. O Regulamento Europeu de Dispositivos Médicos acrescenta trabalho de conformidade onde a classificação de dispositivos personalizados produzidos industrialmente é incerta. Esses requisitos conferem vantagem aos fornecedores estabelecidos, pois eles podem distribuir os custos fixos de validação por volumes maiores de dispositivos.
Reembolso Fragmentado e Evidências Incertas de Custo-Resultado
Os pagadores frequentemente reembolsam dispositivos ortopédicos personalizados por meio de códigos desenvolvidos para implantes padrão. A lacuna resultante pode transferir o custo adicional do dispositivo para o hospital ou para o paciente. A autorização do CMS para o sistema cervical Aprevo da Carlsmed demonstra que um caminho de reembolso separado é possível, mas não se aplica automaticamente a procedimentos de substituição articular ou de extremidades. Os comitês de aquisição continuarão a exigir evidências comparativas sobre sobrevivência, complicações e custo total do tratamento. Isso favorece o uso inicial em casos de revisão, oncologia e deformidade, onde as opções padrão apresentam limitações claras. Pode limitar a adoção mais ampla em procedimentos eletivos até que dados de registro de longo prazo estejam disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Casos de Revisão e Oncologia Sustentam a Personalização PremiumOs implantes de substituição articular detinham 44,80% da receita em 2026, tornando-os o maior grupo de produtos no mercado de implantes ortopédicos personalizados. O volume de artroplastia total primária do joelho nos dados do Medicare aumentou de 603.704 procedimentos em 2013 para mais de 1,01 milhão em 2022, com projeção de atingir 2,79 milhões de procedimentos anuais até 2040. Essa base de procedimentos sustenta a demanda por soluções personalizadas para joelho, quadril e ombro. A adaptação ao paciente é especialmente relevante em casos com perda óssea, infecção ou anatomia modificada por cirurgia anterior. Os estoques padrão podem não fornecer o ajuste necessário nesses casos. Os implantes de coluna vertebral também continuam sendo uma categoria de produto importante porque os objetivos de alinhamento e a anatomia vertebral variam substancialmente entre os pacientes.
Os implantes para tumores e salvamento de membros têm previsão de crescimento a um CAGR de 11,80% até 2032. Esses dispositivos são utilizados após a ressecção de tumores, onde a reconstrução frequentemente deve substituir um defeito irregular enquanto restaura a função do membro. Uma série de casos de 2025 descreveu integração osso-prótese sem afrouxamento asséptico em um acompanhamento médio de 35 meses para reconstruções metatarsais personalizadas impressas em 3D. A categoria de produto também inclui implantes craniomaxilofaciais, de trauma e fixação, e de extremidades. Cada um desses grupos aborda anatomias onde pequenas diferenças podem afetar a fixação e o acesso cirúrgico. Sua adoção depende da experiência do cirurgião, da qualidade das imagens e da capacidade de fornecer um dispositivo validado dentro do prazo clínico. O mercado de implantes ortopédicos personalizados ganha valor nesses contextos porque um design padrão pode exigir maior ajuste intraoperatório.

Por Material:
O Titânio Mantém a Maior Posição enquanto o Uso de Polímeros se ExpandeO titânio e as ligas de titânio detinham 48,60% da receita por material em 2026. Sua posição reflete a biocompatibilidade estabelecida, um longo histórico de uso clínico e compatibilidade com a fusão em leito de pó. O processo pode criar superfícies de treliça porosa que suportam a fixação sem cimento. Uma meta-análise de 2025 constatou que as gaiolas de PEEK revestidas com titânio apresentaram taxas de fusão precoce mais altas aos 6 meses do que as gaiolas de PEEK não revestidas. O titânio, portanto, continua relevante tanto em implantes totalmente metálicos quanto em designs híbridos. O mercado de implantes ortopédicos personalizados também enfrenta risco de fornecimento de materiais porque a Comissão Europeia lista o titânio como matéria-prima crítica.
PEEK e PEKK têm previsão de crescimento a um CAGR de 12,40% até 2032, a maior taxa entre os grupos de materiais. Sua radiolucência e propriedades elásticas podem ser úteis onde o acompanhamento por imagem e a distribuição de tensões são importantes. A Invibio e a Maxx Orthopedics relataram os primeiros casos nos EUA em um estudo investigacional de um componente femoral total do joelho de PEEK-OPTIMA sem metal em 2025. Um ensaio randomizado de 2025 também relatou melhores pontuações funcionais para o grupo de joelho de PEEK do que para o grupo de cobalto-cromo-molibdênio aos 3 anos. As ligas de cobalto-cromo e o aço inoxidável continuam sendo necessários para usos de trauma e revisão de alta carga. Cerâmicas, outros polímeros e materiais biorreabsorvíveis desempenham papéis mais restritos em aplicações pediátricas, de revestimento e de reconstrução especializada[2].
Por Aplicação:
A Reconstrução Complexa Cresce Mais Rpido do que a Cirurgia Primária Baseada em VolumeA artroplastia primária representou 38,20% do tamanho do mercado de implantes ortopédicos personalizados em 2026. A categoria se beneficia do grande volume de procedimentos eletivos de quadril, joelho e ombro. A osteoartrite cria uma base clínica substancial para o planejamento de substituição articular. Os procedimentos primários também sustentam o investimento em software de imagem, sistemas de planejamento e capacidade de produção regulamentada. Componentes específicos para o paciente podem ser utilizados quando a anatomia, os objetivos de alinhamento ou a qualidade óssea criam uma necessidade além do dimensionamento padrão. Os casos de rotina ainda exigem evidências claras de que a personalização oferece um benefício prático. Isso torna a artroplastia primária uma base de volume, e não a única fonte de demanda premium.
A reconstrução de perda óssea complexa e deformidade tem previsão de crescimento a um CAGR de 11,90% até 2032. Inclui casos envolvendo grandes déficits ósseos, cavidades pós-ressecção tumoral e deformidade angular grave. Um estudo de 2025 sobre implantes específicos para o paciente e guias de perfuração impressos em 3D em osteotomias corretivas multiplanares relatou um erro mediano de ante-recurvação de 1,2°, em comparação com 43,8° usando métodos padrão guiados por 3D. A artroplastia de revisão, a oncologia ortopédica e o salvamento de membros, a fusão espinhal, as condições congênitas e pediátricas, a reconstrução de lesões esportivas e a reconstrução de trauma exigem, cada uma, diferentes caminhos de planejamento. Essas aplicações podem se beneficiar de um dispositivo projetado em torno do defeito, em vez de em torno das dimensões de estoque padrão. As evidências desses procedimentos podem influenciar uma adoção mais ampla porque fornecem exemplos claros de personalização resolvendo um problema cirúrgico de outra forma difícil.
Por Usuário Final:
Clínicas Especializadas Ganham Volume à Medida que os Procedimentos se Expandem para Além dos HospitaisOs hospitais detinham 72,40% da receita em 2026. Sua participação reflete a concentração de casos complexos de artroplastia, oncologia e revisão em ambientes terciários de internação. Os hospitais podem manter a documentação, o acesso a imagens e a revisão multidisciplinar exigidos por muitos fluxos de trabalho personalizados. Eles também gerenciam complicações e pacientes com maior complexidade clínica. O mercado de implantes ortopédicos personalizados permanece vinculado à aquisição hospitalar porque muitos casos adaptados ao paciente exigem planejamento pré-operatório coordenado. O uso hospitalar continuará sendo particularmente importante para a ressecção de tumores e a reconstrução extensiva. Essas instalações também estão mais bem posicionadas para atender aos requisitos de rastreabilidade e qualidade dos dispositivos.
As clínicas especializadas em ortopedia têm previsão de crescimento a um CAGR de 10,70% até 2032. O crescimento dos centros cirúrgicos ambulatoriais está expandindo o ambiente para procedimentos articulares selecionados. O MedPAC relatou que a artroplastia total do joelho em centros cirúrgicos ambulatoriais cresceu 33% em 2023. Kits estéreis compactos e pré-navegados podem ajudar as clínicas a trabalhar com implantes personalizados sem duplicar uma infraestrutura de manufatura de nível hospitalar. A Zimmer Biomet apresentou o ZBX como uma oferta voltada para centros cirúrgicos ambulatoriais no AAOS 2025. As clínicas especializadas ainda precisarão de suporte do fornecedor para imagens, aprovação de casos, prazo de entrega e documentação pós-mercado. Seu crescimento está, portanto, vinculado a modelos de serviço que simplificam o caminho do exame de imagem à cirurgia.
Análise Geográfica
América do Norte
A América do Norte detinha 41,90% da receita em 2026. O mercado de implantes ortopédicos personalizados na região combina altos volumes de procedimentos com caminhos regulatórios estabelecidos da FDA para dispositivos médicos fabricados por manufatura aditiva. Hospitais e centros de cirurgia ambulatorial também têm acesso substancial a sistemas robóticos e ferramentas de planejamento digital. A Carlsmed recebeu autorização de Pagamento Adicional por Nova Tecnologia do CMS para procedimentos cervicais aprevo elegíveis, proporcionando até 21.125 USD em reembolso adicional a partir de outubro de 2025. A decisão fornece aos prestadores uma referência de pagamento definida para um dispositivo de coluna vertebral específico para o paciente. Os controles do sistema de qualidade da FDA e a certificação ISO 13485 moldam a forma como os fabricantes validam fluxos de trabalho e mantêm registros de dispositivos. O Canadá e o México podem se beneficiar da modernização hospitalar e dos vínculos clínicos entre suas práticas ortopédicas e os protocolos de tratamento dos EUA[3].
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,20% até 2032. O mercado de implantes ortopédicos personalizados na região é sustentado por uma alta base de procedimentos. A IQVIA relatou que a Ásia representou 43% do volume global de procedimentos ortopédicos em 2025. O envelhecimento das populações, o maior acesso à cirurgia e o desenvolvimento de hospitais urbanos sustentam as perspectivas regionais. A China é central para a manufatura regional e a demanda por dispositivos personalizados. A Xi'an Sailong relatou que um corpo vertebral de liga de titânio impresso em 3D desenvolvido com a Wuhan Mindray Orthopedic recebeu registro de Classe III da Administração Nacional de Produtos Médicos em 2025. A modernização regulatória e a capacidade de produção local podem reduzir os prazos de entrega para implantes adaptados ao paciente. O Japão e a Coreia do Sul acrescentam demanda estável por meio de redes hospitalares maduras e sistemas de qualidade alinhados com padrões internacionais.
Europa, Oriente Médio e África, e América do Sul
A Europa mantém uma posição estável por meio da Alemanha, França, Reino Unido, Itália e Espanha. A 3D Systems e o Hospital Universitário da Basileia anunciaram um implante facial de PEEK impresso em 3D no ponto de atendimento em conformidade com o Regulamento de Dispositivos Médicos em 2025, indicando como a produção descentralizada regulamentada pode se desenvolver na região. O Regulamento Europeu de Dispositivos Médicos continua sendo um fator-chave de conformidade, especialmente para dispositivos produzidos industrialmente descritos como feitos sob medida. A Universidade RWTH Aachen está desenvolvendo implantes biorreabsorvíveis de liga de zinco-magnésio específicos para o paciente, que poderiam apoiar futuras aplicações pediátricas e de defeitos ósseos críticos. O Oriente Médio e a África estão emergindo por meio de investimentos em saúde nos países do GCC, especialmente em serviços hospitalares avançados. A América do Sul está ganhando relevância por meio de centros ortopédicos no Brasil e na Argentina, embora a fragmentação do reembolso limite o acesso mais amplo. O tamanho do mercado de implantes ortopédicos personalizados nessas regiões mistas dependerá de se a produção local, a clareza regulatória e a política de cobertura avançarem juntas.
Cenário Competitivo
O mercado de implantes ortopédicos personalizados é moderadamente concentrado entre os principais fabricantes ortopédicos, enquanto empresas especializadas competem em nichos clínicos definidos. Stryker, Zimmer Biomet e Johnson & Johnson MedTech possuem portfólios estabelecidos, relacionamentos com cirurgiões e capacidade de distribuição. Suas tecnologias de robótica, plataformas de planejamento e implantes porosos lhes conferem uma base sólida para incorporar recursos personalizados. A Zimmer Biomet anunciou planos de adquirir a Monogram Orthopaedics em 2025 por um valor patrimonial de 177 milhões de USD, ampliando seu acesso a capacidades de implantes personalizados integradas à robótica. Esse movimento indica que os grandes fabricantes veem o design adaptado ao paciente como uma capacidade que pode ser adquirida, além de desenvolvida internamente. O mercado de implantes ortopédicos personalizados também inclui empresas focadas em procedimentos personalizados de coluna vertebral, tumor e reconstrução complexa.
Os grandes fabricantes estão incorporando ferramentas adaptadas ao paciente em linhas de produtos convencionais. A Zimmer Biomet destacou o Persona OsseoTi Keel Tibia, um componente sem cimento com uma bandeja porosa impressa em 3D, ao lado de sua oferta ZBX voltada para centros cirúrgicos ambulatoriais. A Carlsmed lançou comercialmente sua plataforma aprevo para cirurgias de fusão cervical em dezembro de 2025, expandindo sua plataforma de coluna vertebral personalizada para além dos procedimentos lombares. Essas ações mostram a competição avançando em design de implantes, software de planejamento, instrumentos e suporte ao reembolso. O mercado de implantes ortopédicos personalizados recompensa cada vez mais os caminhos de serviço integrados. As empresas que conseguem reduzir o atrito no planejamento podem ter vantagem em ambientes ambulatoriais e hospitalares. Os controles da FDA, a certificação ISO 13485 e a avaliação de biocompatibilidade ISO 10993 continuam sendo barreiras significativas para participantes menos estabelecidos.
As empresas especializadas podem competir onde velocidade, design de fixação ou controle de infecção importam mais do que escala de aquisição ampla. A Onkos Surgical foca em revisão complexa e reconstrução tumoral, enquanto a restor3d e a Carlsmed focam em caminhos ortopédicos e de coluna vertebral adaptados ao paciente. A Materialise também desenvolveu guias e implantes específicos para o paciente, ilustrando o papel da expertise em produção orientada por software neste campo. As empresas devem continuar demonstrando desempenho clínico porque os comitês de aquisição atribuem alto valor à sobrevivência e aos resultados de revisão. Elas também devem gerenciar a qualidade do pó, a validação da manufatura e a confiabilidade da entrega como parte da oferta clínica. O mercado de implantes ortopédicos personalizados favorece empresas que conseguem conectar evidências cirúrgicas com operações regulamentadas.
Líderes do Setor de Implantes Ortopédicos Personalizados
-
Conformis Inc.
-
Zimmer Biomet Holdings Inc.
-
Johnson & Johnson MedTech (DePuy Synthes)
-
Medacta International SA
-
restor3d Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Implantes Ortopédicos Personalizados Empresas cobertas neste relatório
- 3D Systems
- Additive Orthopaedics LLC
- ALLUMIN8 Inc.
- Axial3D
- Carlsmed Inc.
- Conformis Inc.
- Enovis Corporation
- Exactech
- Globus Medical
- Johnson & Johnson MedTech (DePuy Synthes)
- LimaCorporate SpA
- Materialise
- Maxx Orthopedics Inc.
- Medacta International SA
- MedCAD Inc.
- Medtronic
- Monogram Orthopaedics Inc.
- Onkos Surgical Inc.
- Oxford Performance Materials Inc.
- Pixee Medical
- restor3d Inc.
- Smith+Nephew PLC
- Stryker
- Tangible Solutions Inc.
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Implantes Ortopédicos Personalizados
- Setembro de 2026: a restor3d, um participante-chave em soluções ortopédicas personalizadas impressas em 3D, anunciou o lançamento do MyFit by restor3d Digital Suite. Esse novo ecossistema de engajamento do paciente foi projetado para dar aos pacientes maior visibilidade em sua jornada ortopédica personalizada, ao mesmo tempo em que facilita a conectividade contínua entre pacientes, cirurgiões e resultados clínicos de longo prazo.
- Dezembro de 2025: a Carlsmed Inc. lançou comercialmente sua Plataforma de Tecnologia Aprevo para cirurgias de fusão cervical na 53ª Reunião Anual da Sociedade de Pesquisa da Coluna Cervical, expandindo das indicações lombares para as cervicais. O sistema intervertebral cervical específico para o paciente, impresso em 3D e planejado por inteligência artificial, baseia-se em uma plataforma lombar que demonstrou taxas mais baixas de complicações e revisões do que os implantes de estoque padrão. Os dados clínicos iniciais apresentados na CSRS mostraram integração eficiente do fluxo de trabalho e melhora do alinhamento sagital e coronal em relação aos implantes de estoque.
Escopo do Relatório Global do Mercado de Implantes Ortopédicos Personalizados
De acordo com o escopo do relatório, os implantes ortopédicos personalizados são dispositivos implantáveis específicos para o paciente, projetados com base nos dados anatômicos, biomecânicos e clínicos individuais do paciente para otimizar o ajuste, a funcionalidade e os resultados cirúrgicos. Esses implantes são tipicamente desenvolvidos utilizando tecnologias avançadas de imagem, design assistido por computador (CAD), ferramentas de planejamento orientadas por inteligência artificial e técnicas de manufatura aditiva (impressão 3D).
O mercado de implantes ortopédicos personalizados é segmentado por tipo de produto em implantes de substituição articular, implantes de coluna vertebral, implantes de trauma e fixação, implantes de extremidades, implantes para tumores e salvamento de membros, e implantes craniomaxilofaciais; por material em titânio e ligas de titânio, ligas de cobalto-cromo, aço inoxidável, PEEK e PEKK, cerâmicas, materiais poliméricos e compósitos, materiais biorreabsorvíveis e outros; por aplicação em artroplastia primária, artroplastia de revisão, reconstrução de perda óssea complexa e deformidade, reconstrução de trauma e fratura, oncologia ortopédica e salvamento de membros, condições ortopédicas congênitas e pediátricas, reconstrução de lesões esportivas, cirurgia de fusão espinhal e preservação do movimento, e outras aplicações; por usuário final em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas em ortopedia e outros usuários finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Implantes de Substituição Articular | Implantes de Quadril |
| Implantes de Joelho | |
| Implantes de Ombro | |
| Implantes de Tornozelo | |
| Implantes da Articulação Temporomandibular | |
| Implantes de Coluna Vertebral | |
| Implantes de Trauma e Fixação | Placas |
| Parafusos | |
| Hastes | |
| Guias Específicos para o Paciente e Instrumentos de Corte | |
| Implantes de Extremidades | Implantes de Pé e Tornozelo |
| Implantes de Mão e Punho | |
| Implantes de Dígitos | |
| Implantes para Tumores e Salvamento de Membros | |
| Implantes Craniomaxilofaciais |
| Titânio e Ligas de Titânio |
| Ligas de Cobalto-Cromo |
| Aço Inoxidável |
| PEEK e PEKK |
| Cerâmicas |
| Materiais Poliméricos e Compósitos |
| Materiais Biorreabsorvíveis |
| Outros |
| Artroplastia Primária |
| Artroplastia de Revisão |
| Reconstrução de Perda Óssea Complexa e Deformidade |
| Reconstrução de Trauma e Fratura |
| Oncologia Ortopédica e Salvamento de Membros |
| Condições Ortopédicas Congênitas e Pediátricas |
| Reconstrução de Lesões Esportivas |
| Cirurgia de Fusão Espinhal e Preservação do Movimento |
| Outros |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas em Ortopedia |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Implantes de Substituição Articular | Implantes de Quadril |
| Implantes de Joelho | ||
| Implantes de Ombro | ||
| Implantes de Tornozelo | ||
| Implantes da Articulação Temporomandibular | ||
| Implantes de Coluna Vertebral | ||
| Implantes de Trauma e Fixação | Placas | |
| Parafusos | ||
| Hastes | ||
| Guias Específicos para o Paciente e Instrumentos de Corte | ||
| Implantes de Extremidades | Implantes de Pé e Tornozelo | |
| Implantes de Mão e Punho | ||
| Implantes de Dígitos | ||
| Implantes para Tumores e Salvamento de Membros | ||
| Implantes Craniomaxilofaciais | ||
| Por Material | Titânio e Ligas de Titânio | |
| Ligas de Cobalto-Cromo | ||
| Aço Inoxidável | ||
| PEEK e PEKK | ||
| Cerâmicas | ||
| Materiais Poliméricos e Compósitos | ||
| Materiais Biorreabsorvíveis | ||
| Outros | ||
| Por Aplicação | Artroplastia Primária | |
| Artroplastia de Revisão | ||
| Reconstrução de Perda Óssea Complexa e Deformidade | ||
| Reconstrução de Trauma e Fratura | ||
| Oncologia Ortopédica e Salvamento de Membros | ||
| Condições Ortopédicas Congênitas e Pediátricas | ||
| Reconstrução de Lesões Esportivas | ||
| Cirurgia de Fusão Espinhal e Preservação do Movimento | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas em Ortopedia | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por implantes ortopédicos personalizados?
Os procedimentos de revisão, a perda óssea complexa, as falhas relacionadas a infecções e o uso mais amplo do planejamento digital estão sustentando a demanda por dispositivos adaptados ao paciente.
Qual é o tamanho do mercado de implantes ortopédicos personalizados?
O mercado de implantes ortopédicos personalizados é avaliado em 8,27 bilhões de USD em 2026 e tem projeção de atingir 14,08 bilhões de USD até 2032 a um CAGR de 9,30%.
Qual categoria de produto detém a maior participação de receita?
Os implantes de substituição articular detêm 44,80% da receita em 2026, sustentados pela grande base de procedimentos primários de quadril, joelho e ombro.
Qual material está crescendo mais rapidamente para dispositivos ortopédicos personalizados?
PEEK e PEKK têm previsão de crescimento a um CAGR de 12,40% até 2032, sustentados pela radiolucência e pelas propriedades do material relevantes para a reconstrução ortopédica.
Por que os hospitais continuam sendo os principais usuários finais?
Os hospitais detêm 72,40% da receita porque gerenciam muitos procedimentos complexos de revisão, oncologia e reconstrução em regime de internação.
Qual região está crescendo mais rapidamente para dispositivos ortopédicos personalizados?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 10,20% até 2032, sustentada pelo volume de procedimentos, pelo envelhecimento das populações, pelo acesso à cirurgia e pelo desenvolvimento da manufatura.