
Taille et Part du Marché des Implants Orthopédiques Personnalisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.04 Milliards de dollars |
| Taille du Marché (2032) | 14.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.27 % |
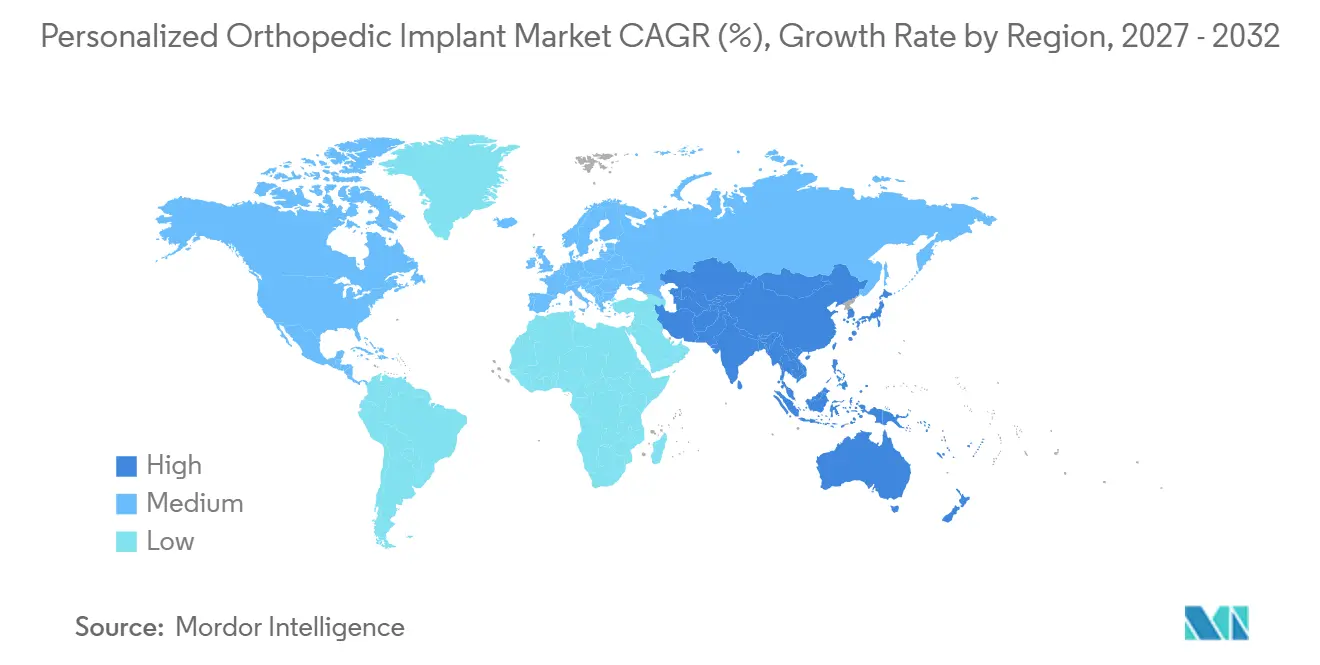
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
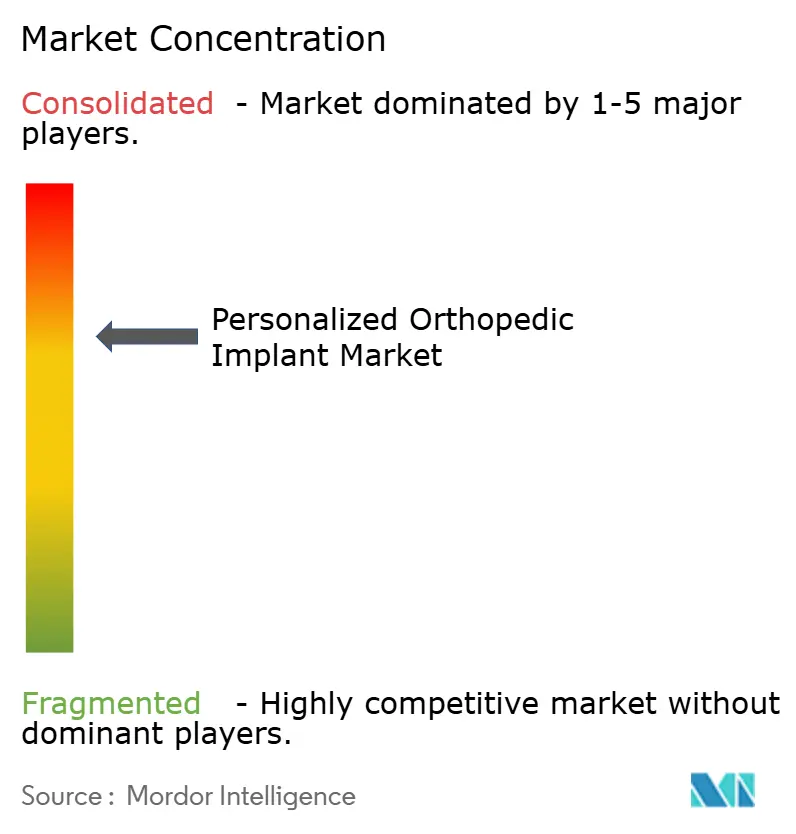
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Implants Orthopédiques Personnalisés par Mordor Intelligence
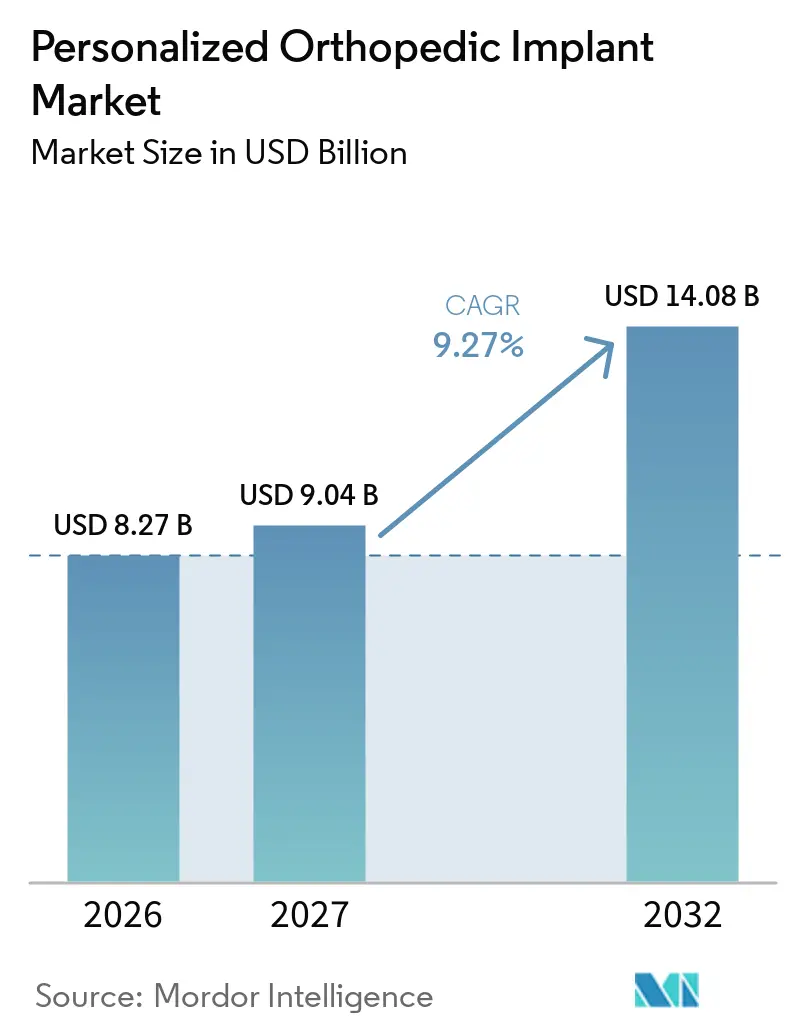
La taille du Marché des Implants Orthopédiques Personnalisés devrait augmenter de 8,27 milliards USD en 2026 à 9,04 milliards USD en 2027 et atteindre 14,08 milliards USD d'ici 2032, avec un CAGR de 9,27 % sur la période 2027-2032.
Les conceptions adaptées au patient deviennent de plus en plus pratiques grâce à la planification par tomodensitométrie, à la fabrication additive et aux outils de conception automatisés qui peuvent désormais prendre en charge des procédures orthopédiques complexes. Le marché des implants orthopédiques personnalisés est soutenu par le nombre croissant de procédures de révision, où la perte osseuse, l'infection et l'anatomie modifiée peuvent rendre les implants standard inadaptés. Les fabricants passent d'un approvisionnement basé sur les stocks à des flux de travail numériques qui créent des dispositifs pour un patient et une procédure définis. Ce changement crée des opportunités pour les entreprises capables de combiner des preuves cliniques, une production réglementée et une planification chirurgicale fiable. Il renforce également l'importance des politiques de remboursement et des approvisionnements sécurisés en matériaux de qualité médicale.
Principaux Enseignements du Rapport
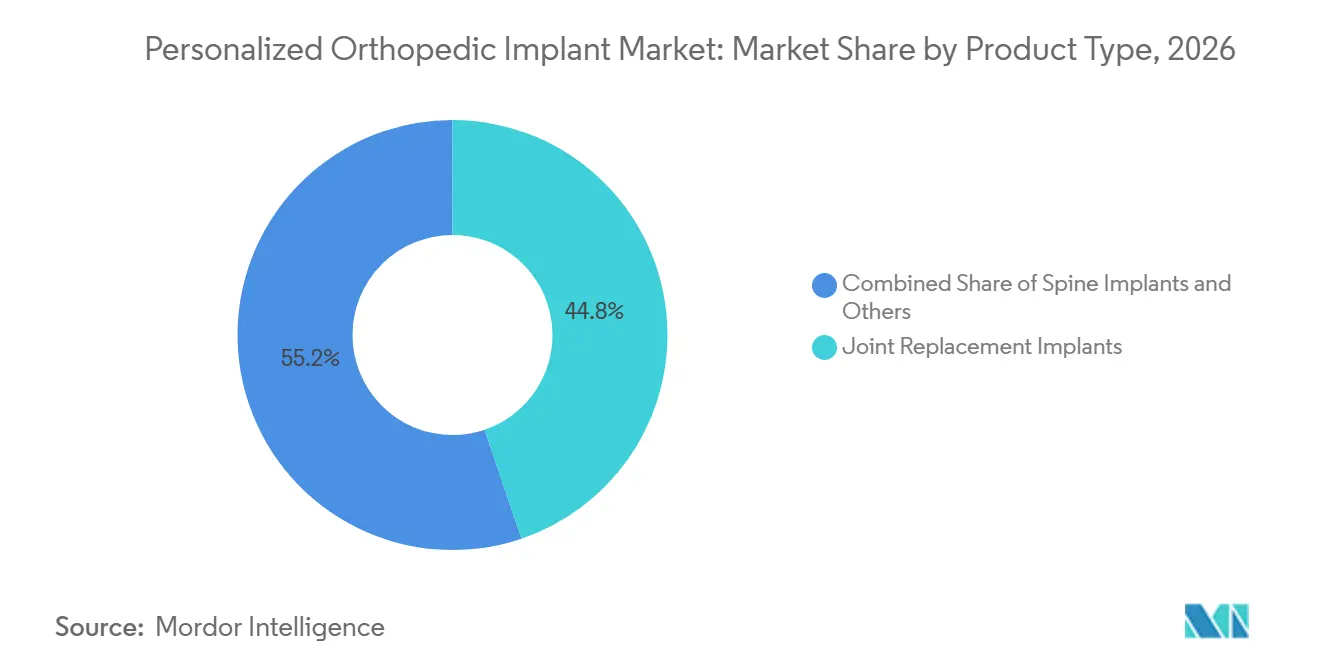
- Par type de produit, les implants de remplacement articulaire détenaient 44,8 % de la part du marché des implants orthopédiques personnalisés en 2026, tandis que les implants tumoraux et de préservation des membres sont prévus pour se développer à un CAGR de 11,8 % jusqu'en 2032.
- Par matériau, le titane et les alliages de titane détenaient 48,6 % de la part du marché des implants orthopédiques personnalisés en 2026, tandis que le PEEK et le PEKK sont prévus pour croître à un CAGR de 12,4 % jusqu'en 2032.
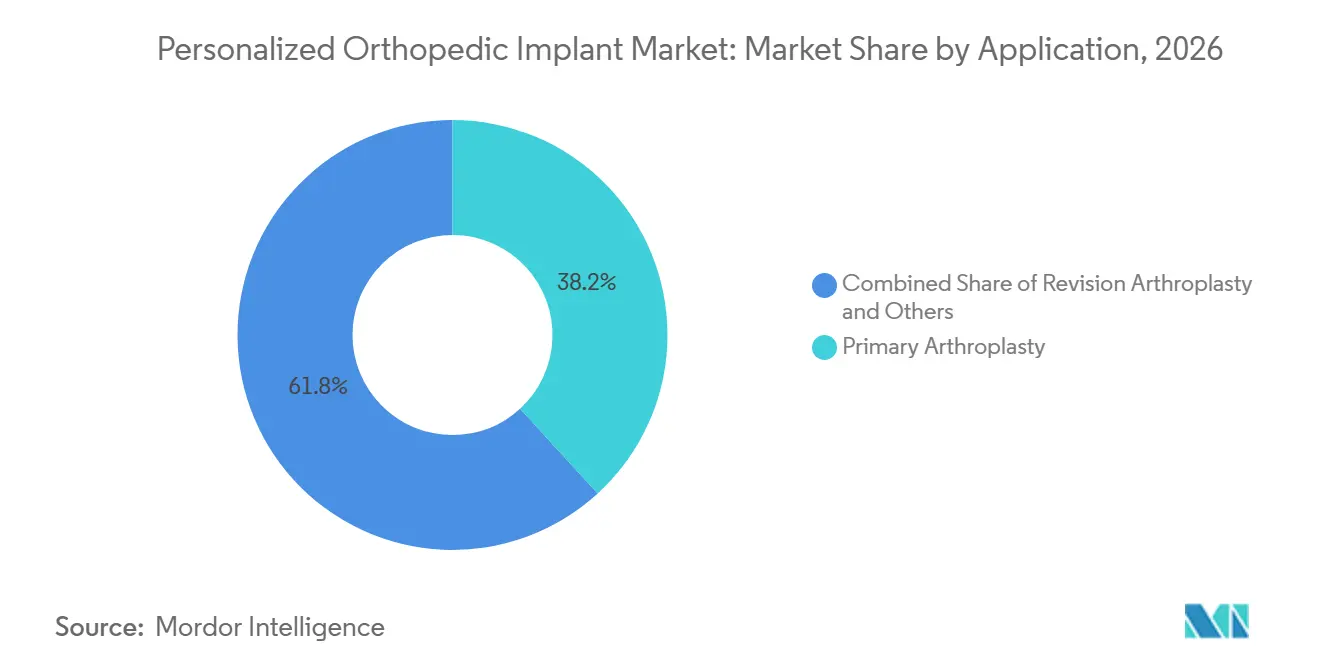
- Par application, l'arthroplastie primaire représentait 38,2 % de la taille du marché des implants orthopédiques personnalisés en 2026, tandis que la reconstruction complexe des pertes osseuses et des déformités est prévue pour croître à un CAGR de 11,9 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 72,4 % de la part des revenus de la taille du marché des implants orthopédiques personnalisés en 2026, tandis que les cliniques spécialisées en orthopédie sont prévues pour se développer à un CAGR de 10,7 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 41,9 % de la taille du marché des implants orthopédiques personnalisés en 2026, tandis que l'Asie-Pacifique est prévue pour croître à un CAGR de 10,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fardeau Croissant des Maladies Orthopédiques Complexes et des Procédures de Révision | +2.3% | Mondial, avec une concentration en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Avancées en Imagerie Médicale, Planification par Intelligence Artificielle et Fabrication Additive | +1.9% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe et une montée en puissance rapide en Asie-Pacifique | Long terme (≥ 4 ans) |
| Évolution vers des Soins Orthopédiques Moins Invasifs et Basés sur la Valeur | +1.5% | Amérique du Nord et Union Européenne, avec des retombées en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande des Hôpitaux et des Chirurgiens pour une Meilleure Adaptation Anatomique et une Précision Chirurgicale Accrue | +1.0% | Mondial, axé sur les centres orthopédiques à fort volume en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conception Automatisée par Intelligence Artificielle et Flux de Travail de Fabrication Distribués | +1.2% | Amérique du Nord et Europe, avec une activité émergente en Chine et en Inde | Long terme (≥ 4 ans) |
| Structures Poreuses Spécifiques au Patient pour les Cas Difficiles de Capital Osseux et de Fixation | +0.8% | Mondial, avec la demande à court terme la plus forte en Amérique du Nord et dans l'Union Européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fardeau Croissant des Maladies Orthopédiques Complexes et des Procédures de Révision
Les volumes d'arthroplastie de révision constituent une source directe de demande pour le marché des implants orthopédiques personnalisés. Une étude de 2025 a projeté que la révision de l'arthroplastie totale du genou pourrait atteindre 227 515 procédures annuelles d'ici 2040, augmentant à un rythme de 5,7 % par an. Les cas de révision impliquent souvent un capital osseux altéré, une biomécanique modifiée et des cicatrices résultant d'opérations antérieures. Ces conditions augmentent la valeur clinique d'un implant conçu autour de l'anatomie résiduelle. Un examen de registre de 2025 a rapporté que les procédures de révision de la hanche et du genou coûtent 76 % de plus que les procédures primaires, ce qui accroît la pression pour éviter les réinterventions. Le Registre Américain des Remplacements Articulaires de 2025 a également signalé que l'infection était la cause de 52 % des cas de révision d'arthroplastie totale du genou, contre 31 % en 2012.
Avancées en Imagerie Médicale, Planification par Intelligence Artificielle et Fabrication Additive
Les systèmes automatisés d'imagerie et de conception réduisent le temps nécessaire au développement de dispositifs personnalisés. Une étude PLOS One de 2025 a décrit un flux de travail automatisé qui segmentait l'anatomie du genou, reconstruisait la géométrie osseuse et concevait un implant total du genou spécifique au patient en 15 minutes. Des cycles de conception plus courts peuvent améliorer la cohérence de la planification et réduire la prime de production associée à la fabrication à l'unité. La fabrication additive métallique prend également en charge des structures poreuses pouvant faciliter la fixation sans ciment. Le marché des implants orthopédiques personnalisés dépend donc de plus en plus de flux de travail numériques validés plutôt que du seul effort de conception individuel. Les exigences du système qualité de la FDA et la norme ISO 13485 restent importantes car les fabricants doivent documenter le contrôle des processus, la traçabilité et la qualité des dispositifs[1].
Évolution vers des Soins Orthopédiques Moins Invasifs et Basés sur la Valeur
La migration vers les soins ambulatoires modifie la façon dont les prestataires orthopédiques évaluent la valeur des dispositifs personnalisés. Les centres de chirurgie ambulatoire certifiés Medicare ont augmenté de 2,5 % pour atteindre 6 308 établissements en 2023, et les volumes d'arthroplastie totale du genou dans les centres de chirurgie ambulatoire ont augmenté de 33 % au cours de cette année. Les procédures réalisées en dehors des hôpitaux nécessitent des instruments prévisibles, des flux de travail en salle d'opération plus courts et une préparation claire avant la chirurgie. Les instruments spécifiques au patient et les kits stériles peuvent répondre à ces besoins lorsque le parcours clinique est bien défini. Le marché des implants orthopédiques personnalisés peut en bénéficier lorsque les prestataires peuvent démontrer que les dispositifs sur mesure réduisent la variabilité procédurale sans créer un processus d'achat contraignant. Les normes de remboursement et de preuve détermineront encore jusqu'où cette évolution s'étend aux cas complexes.
Conception Automatisée par Intelligence Artificielle et Flux de Travail de Fabrication Distribués
Les réseaux de fabrication numérique peuvent relier les données d'imagerie, la conception d'implants, la production et la préparation chirurgicale dans un flux de travail unique. Carlsmed a rapporté que son système aprevo utilise l'imagerie du patient et un logiciel de planification pour créer des implants intervertébraux en titane personnalisés avec des instruments spécifiques à la procédure. Le Centre des Services Medicare et Medicaid a accordé l'autorisation de Paiement Supplémentaire pour Nouvelle Technologie pour les procédures de fusion cervicale Aprevo éligibles, avec un paiement supplémentaire pouvant atteindre 21 125 USD à compter d'octobre 2025. Cette décision fournit un point de référence pour les discussions sur le remboursement dans d'autres catégories d'orthopédie personnalisée. Le secteur des implants orthopédiques personnalisés nécessitera une cybersécurité robuste, une traçabilité des dispositifs et une surveillance de la production à mesure que ces flux de travail connectés se développent. L'adoption clinique dépendra de la capacité des hôpitaux à considérer le service comme fiable pour les cas courants et difficiles.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Investissement et de Validation des Processus | -1.2% | Mondial, avec le plus grand impact sur les fabricants des marchés intermédiaires et émergents | Long terme (≥ 4 ans) |
| Remboursement Fragmenté et Preuves Incertaines sur le Rapport Coût-Résultat | -1.0% | Mondial, particulièrement aigu dans l'Union Européenne, au Japon et sur les marchés à revenus intermédiaires | Moyen terme (2-4 ans) |
| Concentration de l'Approvisionnement en Poudre de Titane et de Cobalt-Chrome de Qualité Médicale | -0.7% | Mondial, avec un risque concentré pour les fabricants dépendant d'éponges de qualité aérospatiale provenant de Russie et de Chine | Long terme (≥ 4 ans) |
| Preuves Limitées sur la Survie à Long Terme des Nouvelles Géométries Personnalisées | -0.5% | Mondial, avec la contrainte la plus forte sur les comités d'achat hospitaliers conservateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Investissement et de Validation des Processus
La production d'implants médicaux nécessite des équipements qualifiés, des contrôles documentés des poudres, une validation du post-traitement et la mesure des dimensions finales. Ces activités sont réglementées par le Règlement du Système de Management de la Qualité de la FDA et les exigences de management de la qualité ISO 13485. Un système de fusion sur lit de poudre métallique adapté au titane de qualité médicale peut coûter plus d'un million USD avant même de prendre en compte l'infrastructure de salle blanche et les travaux réglementaires. Les fabricants doivent également maintenir la traçabilité depuis la matière première jusqu'à l'implant fini. Le Règlement Européen sur les Dispositifs Médicaux ajoute des travaux de conformité lorsque la classification des dispositifs personnalisés produits industriellement est incertaine. Ces exigences confèrent un avantage aux fournisseurs établis car ils peuvent répartir les coûts fixes de validation sur des volumes de dispositifs plus importants.
Remboursement Fragmenté et Preuves Incertaines sur le Rapport Coût-Résultat
Les payeurs remboursent souvent les dispositifs orthopédiques personnalisés via des codes développés pour les implants standard. L'écart qui en résulte peut transférer la prime du dispositif à un hôpital ou au patient. L'autorisation du Centre des Services Medicare et Medicaid pour le système cervical Aprevo de Carlsmed montre qu'une voie de remboursement distincte est possible, mais elle ne s'applique pas automatiquement aux procédures de remplacement articulaire ou des extrémités. Les comités d'achat continueront d'exiger des preuves comparatives sur la survie, les complications et le coût total du traitement. Cela favorise une utilisation initiale dans les cas de révision, d'oncologie et de déformité où les options standard présentent des limites évidentes. Cela peut limiter une adoption plus large dans les procédures électives jusqu'à ce que des données de registre à plus long terme soient disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Cas de Révision et d'Oncologie Soutiennent la Personnalisation PremiumLes implants de remplacement articulaire représentaient 44,80 % des revenus en 2026, ce qui en fait le plus grand groupe de produits sur le marché des implants orthopédiques personnalisés. Le volume d'arthroplastie totale primaire du genou dans les données Medicare est passé de 603 704 procédures en 2013 à plus de 1,01 million en 2022, et devrait atteindre 2,79 millions de procédures annuelles d'ici 2040. Cette base de procédures soutient la demande de solutions personnalisées pour le genou, la hanche et l'épaule. L'adaptation au patient est particulièrement pertinente dans les cas de perte osseuse, d'infection ou d'anatomie modifiée par une chirurgie antérieure. Les stocks standard peuvent ne pas fournir l'ajustement requis dans ces cas. Les implants rachidiens restent également une catégorie de produits importante car les objectifs d'alignement et l'anatomie vertébrale varient considérablement d'un patient à l'autre.
Les implants tumoraux et de préservation des membres sont prévus pour croître à un CAGR de 11,80 % jusqu'en 2032. Ces dispositifs sont utilisés après une résection tumorale, où la reconstruction doit souvent combler un défect irrégulier tout en restaurant la fonction du membre. Une série de cas de 2025 a décrit une intégration os-prothèse sans descellement aseptique à un suivi moyen de 35 mois pour des reconstructions métatarsiennes personnalisées imprimées en 3D. La catégorie de produits comprend également les implants cranio-maxillo-faciaux, les implants de traumatologie et de fixation, et les implants des extrémités. Chacun de ces groupes traite une anatomie où de petites différences peuvent affecter la fixation et l'accès chirurgical. Leur adoption dépend de l'expérience du chirurgien, de la qualité de l'imagerie et de la capacité à fournir un dispositif validé dans les délais cliniques. Le marché des implants orthopédiques personnalisés gagne en valeur dans ces contextes car une conception standard peut nécessiter un ajustement peropératoire plus important.

Par Matériau :
Le Titane Conserve la Position la Plus Large Tandis que l'Utilisation des Polymères se DéveloppeLe titane et les alliages de titane représentaient 48,60 % des revenus par matériau en 2026. Leur position reflète une biocompatibilité établie, un long historique d'utilisation clinique et une compatibilité avec la fusion sur lit de poudre. Le procédé peut créer des surfaces en treillis poreux qui favorisent la fixation sans ciment. Une méta-analyse de 2025 a révélé que les cages PEEK revêtues de titane présentaient des taux de fusion précoce plus élevés à 6 mois que les cages PEEK non revêtues. Le titane reste donc pertinent dans les implants entièrement métalliques et les conceptions hybrides. Le marché des implants orthopédiques personnalisés est également confronté à un risque d'approvisionnement en matériaux car la Commission Européenne classe le titane comme matière première critique.
Le PEEK et le PEKK sont prévus pour croître à un CAGR de 12,40 % jusqu'en 2032, le taux le plus élevé parmi les groupes de matériaux. Leur radiotransparence et leurs propriétés élastiques peuvent être utiles lorsque le suivi par imagerie et la distribution des contraintes sont importants. Invibio et Maxx Orthopedics ont rapporté les premiers cas américains dans une étude d'investigation d'un composant fémoral de prothèse totale du genou en PEEK-OPTIMA sans métal en 2025. Un essai randomisé de 2025 a également rapporté de meilleurs scores fonctionnels pour un groupe genou PEEK que pour un groupe cobalt-chrome-molybdène à 3 ans. Les alliages cobalt-chrome et l'acier inoxydable restent nécessaires pour les utilisations en traumatologie à forte charge et en révision. Les céramiques, les autres polymères et les matériaux biorésorbables jouent des rôles plus restreints dans les applications pédiatriques, de revêtement et de reconstruction spécialisée[2].
Par Application :
La Reconstruction Complexe Croît Plus Vite que la Chirurgie Primaire Basée sur le VolumeL'arthroplastie primaire représentait 38,20 % de la taille du marché des implants orthopédiques personnalisés en 2026. La catégorie bénéficie du grand volume de procédures électives de la hanche, du genou et de l'épaule. L'arthrose crée une base clinique substantielle pour la planification du remplacement articulaire. Les procédures primaires soutiennent également les investissements dans les logiciels d'imagerie, les systèmes de planification et les capacités de production réglementées. Des composants spécifiques au patient peuvent être utilisés lorsque l'anatomie, les objectifs d'alignement ou la qualité osseuse créent un besoin au-delà du dimensionnement standard. Les cas courants nécessitent encore des preuves claires que la personnalisation apporte un bénéfice pratique. Cela fait de l'arthroplastie primaire une base de volume plutôt que la seule source de demande premium.
La reconstruction complexe des pertes osseuses et des déformités est prévue pour croître à un CAGR de 11,90 % jusqu'en 2032. Elle comprend les cas impliquant des déficits osseux majeurs, des vides post-résection tumorale et des déformités angulaires sévères. Une étude de 2025 sur les implants spécifiques au patient et les guides de perçage imprimés en 3D dans les ostéotomies correctives multiplanaires a rapporté une erreur médiane d'ante-récurvation de 1,2°, contre 43,8° avec les méthodes standard guidées en 3D. La révision d'arthroplastie, l'oncologie orthopédique et la préservation des membres, la fusion vertébrale, les affections congénitales et pédiatriques, la reconstruction des blessures sportives et la reconstruction traumatologique nécessitent chacune des voies de planification différentes. Ces applications peuvent bénéficier d'un dispositif conçu autour du défect plutôt qu'autour des dimensions d'un stock standard. Les preuves issues de ces procédures peuvent influencer une adoption plus large car elles fournissent des exemples clairs de personnalisation résolvant un problème chirurgical autrement difficile.
Par Utilisateur Final :
Les Cliniques Spécialisées Gagnent en Volume à Mesure que les Procédures se Déplacent au-delà des HôpitauxLes hôpitaux détenaient 72,40 % des revenus en 2026. Leur part reflète la concentration des cas complexes d'arthroplastie, d'oncologie et de révision dans les établissements tertiaires avec hospitalisation. Les hôpitaux peuvent maintenir la documentation, l'accès à l'imagerie et la révision multidisciplinaire requis pour de nombreux flux de travail personnalisés. Ils gèrent également les complications et les patients présentant une acuité clinique plus élevée. Le marché des implants orthopédiques personnalisés reste lié aux achats hospitaliers car de nombreux cas adaptés au patient nécessitent une planification préopératoire coordonnée. L'utilisation hospitalière restera particulièrement importante pour la résection tumorale et la reconstruction étendue. Ces établissements sont également mieux positionnés pour répondre aux exigences de traçabilité des dispositifs et de qualité.
Les cliniques spécialisées en orthopédie sont prévues pour croître à un CAGR de 10,70 % jusqu'en 2032. L'essor des centres de chirurgie ambulatoire élargit le cadre pour certaines procédures articulaires. Le Comité Consultatif sur les Paiements Medicare a rapporté que l'arthroplastie totale du genou dans les centres de chirurgie ambulatoire a augmenté de 33 % en 2023. Des kits stériles compacts et pré-navigués peuvent aider les cliniques à travailler avec des implants personnalisés sans dupliquer une infrastructure de fabrication de niveau hospitalier. Zimmer Biomet a présenté ZBX comme une offre axée sur les centres de chirurgie ambulatoire lors de l'AAOS 2025. Les cliniques spécialisées auront encore besoin du soutien des fournisseurs pour l'imagerie, l'approbation des cas, les délais de livraison et la documentation post-commercialisation. Leur croissance est donc liée à des modèles de service qui simplifient le parcours de la numérisation à la chirurgie.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 41,90 % des revenus en 2026. Le marché des implants orthopédiques personnalisés dans la région combine des volumes de procédures élevés avec des voies réglementaires FDA établies pour les dispositifs médicaux fabriqués par fabrication additive. Les hôpitaux et les centres de chirurgie ambulatoire ont également un accès substantiel aux systèmes robotiques et aux outils de planification numérique. Carlsmed a reçu l'autorisation de Paiement Supplémentaire pour Nouvelle Technologie du Centre des Services Medicare et Medicaid pour les procédures cervicales aprevo éligibles, offrant jusqu'à 21 125 USD de remboursement supplémentaire à compter d'octobre 2025. Cette décision donne aux prestataires une référence de paiement définie pour un dispositif rachidien spécifique au patient. Les contrôles du système qualité de la FDA et la certification ISO 13485 définissent la manière dont les fabricants valident les flux de travail et maintiennent les dossiers des dispositifs. Le Canada et le Mexique peuvent bénéficier de la modernisation hospitalière et des liens cliniques entre leurs pratiques orthopédiques et les protocoles de traitement américains[3].
Asie-Pacifique
L'Asie-Pacifique est prévue pour croître à un CAGR de 10,20 % jusqu'en 2032. Le marché des implants orthopédiques personnalisés dans la région est soutenu par une base de procédures élevée. IQVIA a rapporté que l'Asie représentait 43 % du volume mondial des procédures orthopédiques en 2025. Le vieillissement des populations, un accès plus large à la chirurgie et le développement des hôpitaux urbains soutiennent les perspectives régionales. La Chine est au cœur de la fabrication régionale et de la demande de dispositifs personnalisés. Xi'an Sailong a rapporté qu'un corps vertébral en alliage de titane imprimé en 3D développé avec Wuhan Mindray Orthopedic a reçu l'enregistrement de classe III de l'Administration Nationale des Produits Médicaux en 2025. La modernisation réglementaire et la capacité de production locale peuvent réduire les délais de livraison pour les implants adaptés au patient. Le Japon et la Corée du Sud ajoutent une demande stable grâce à des réseaux hospitaliers matures et des systèmes qualité alignés sur les normes internationales.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe occupe une position stable grâce à l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne. 3D Systems et l'Hôpital Universitaire de Bâle ont annoncé un implant facial PEEK imprimé en 3D au point de soins conforme au Règlement sur les Dispositifs Médicaux en 2025, illustrant comment une production décentralisée réglementée peut se développer dans la région. Le Règlement Européen sur les Dispositifs Médicaux reste un facteur de conformité clé, en particulier pour les dispositifs produits industriellement décrits comme sur mesure. L'Université RWTH d'Aix-la-Chapelle développe des implants biorésorbables en alliage zinc-magnésium spécifiques au patient, qui pourraient soutenir de futures applications pédiatriques et de défects osseux critiques. Le Moyen-Orient et l'Afrique émergent grâce aux investissements dans les soins de santé dans les pays du GCC, notamment dans les services hospitaliers avancés. L'Amérique du Sud gagne en pertinence grâce aux centres orthopédiques au Brésil et en Argentine, bien que la fragmentation du remboursement limite un accès plus large. La taille du marché des implants orthopédiques personnalisés dans ces régions mixtes dépendra de la progression conjointe de la production locale, de la clarté réglementaire et de la politique de couverture.
Paysage Concurrentiel
Le marché des implants orthopédiques personnalisés est modérément concentré parmi les grands fabricants orthopédiques, tandis que des entreprises spécialisées se font concurrence dans des niches cliniques définies. Stryker, Zimmer Biomet et Johnson & Johnson MedTech disposent de portefeuilles établis, de relations avec les chirurgiens et d'une capacité de distribution. Leurs technologies de robotique, de plateformes de planification et d'implants poreux leur confèrent une base solide pour intégrer des fonctionnalités personnalisées. Zimmer Biomet a annoncé son intention d'acquérir Monogram Orthopaedics en 2025 pour une valeur en actions de 177 millions USD, élargissant son accès aux capacités d'implants personnalisés intégrés à la robotique. Cette démarche indique que les grands fabricants considèrent la conception adaptée au patient comme une capacité pouvant être acquise aussi bien que développée en interne. Le marché des implants orthopédiques personnalisés comprend également des entreprises axées sur la colonne vertébrale personnalisée, les tumeurs et les procédures de reconstruction complexe.
Les grands fabricants intègrent des outils adaptés au patient dans leurs gammes de produits grand public. Zimmer Biomet a mis en avant la Persona OsseoTi Keel Tibia, un composant sans ciment avec un plateau poreux imprimé en 3D, aux côtés de son offre ZBX axée sur les centres de chirurgie ambulatoire. Carlsmed a lancé commercialement sa plateforme aprevo pour les chirurgies de fusion cervicale en décembre 2025, étendant sa plateforme rachidienne personnalisée au-delà des procédures lombaires. Ces actions montrent que la concurrence se déplace vers la conception d'implants, les logiciels de planification, les instruments et le soutien au remboursement. Le marché des implants orthopédiques personnalisés récompense de plus en plus les parcours de service intégrés. Les entreprises capables de réduire les frictions de planification peuvent avoir un avantage dans les contextes ambulatoires et hospitaliers. Les contrôles de la FDA, la certification ISO 13485 et l'évaluation de la biocompatibilité ISO 10993 restent des barrières significatives pour les entrants moins établis.
Les entreprises spécialisées peuvent se faire concurrence là où la rapidité, la conception de la fixation ou le contrôle des infections importent plus que l'échelle d'achat globale. Onkos Surgical se concentre sur la révision complexe et la reconstruction tumorale, tandis que restor3d et Carlsmed se concentrent sur les parcours orthopédiques et rachidiens adaptés au patient. Materialise a également développé des guides et des implants spécifiques au patient, illustrant le rôle de l'expertise en production guidée par logiciel dans ce domaine. Les entreprises doivent continuer à démontrer leurs performances cliniques car les comités d'achat accordent une grande valeur aux résultats de survie et de révision. Elles doivent également gérer la qualité des poudres, la validation de la fabrication et la fiabilité des livraisons dans le cadre de l'offre clinique. Le marché des implants orthopédiques personnalisés favorise les entreprises capables de relier les preuves chirurgicales à des opérations réglementées.
Leaders du Secteur des Implants Orthopédiques Personnalisés
-
Conformis Inc.
-
Zimmer Biomet Holdings Inc.
-
Johnson & Johnson MedTech (DePuy Synthes)
-
Medacta International SA
-
restor3d Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Implants Orthopédiques Personnalisés Entreprises couvertes dans ce rapport
- 3D Systems
- Additive Orthopaedics LLC
- ALLUMIN8 Inc.
- Axial3D
- Carlsmed Inc.
- Conformis Inc.
- Enovis Corporation
- Exactech
- Globus Medical
- Johnson & Johnson MedTech (DePuy Synthes)
- LimaCorporate SpA
- Materialise
- Maxx Orthopedics Inc.
- Medacta International SA
- MedCAD Inc.
- Medtronic
- Monogram Orthopaedics Inc.
- Onkos Surgical Inc.
- Oxford Performance Materials Inc.
- Pixee Medical
- restor3d Inc.
- Smith+Nephew PLC
- Stryker
- Tangible Solutions Inc.
- Zimmer Biomet
Développements industriels récents dans Marché des Implants Orthopédiques Personnalisés
- Septembre 2026 : restor3d, acteur clé des solutions orthopédiques personnalisées imprimées en 3D, a annoncé le lancement de la Suite Numérique MyFit by restor3d. Ce nouvel écosystème d'engagement des patients est conçu pour offrir aux patients une meilleure visibilité sur leur parcours orthopédique personnalisé tout en facilitant une connectivité fluide entre les patients, les chirurgiens et les résultats cliniques à long terme.
- Décembre 2025 : Carlsmed Inc. a lancé commercialement sa Plateforme Technologique Aprevo pour les chirurgies de fusion cervicale lors de la 53e Réunion Annuelle de la Société de Recherche sur la Colonne Cervicale, étendant ses indications des procédures lombaires aux procédures cervicales. Le système intervertébral cervical spécifique au patient, imprimé en 3D et planifié par intelligence artificielle, s'appuie sur une plateforme lombaire qui a démontré des taux de complications et de révisions inférieurs à ceux des implants standard en stock. Les données cliniques préliminaires présentées lors de la réunion ont montré une intégration efficace dans le flux de travail et un meilleur alignement sagittal et coronal par rapport aux implants en stock.
Périmètre du Rapport sur le Marché Mondial des Implants Orthopédiques Personnalisés
Selon le périmètre du rapport, les implants orthopédiques personnalisés sont des dispositifs implantables spécifiques au patient conçus à partir des données anatomiques, biomécaniques et cliniques individuelles d'un patient afin d'optimiser l'ajustement, la fonctionnalité et les résultats chirurgicaux. Ces implants sont généralement développés à l'aide de technologies d'imagerie avancées, de la conception assistée par ordinateur (CAO), d'outils de planification basés sur l'intelligence artificielle et de techniques de fabrication additive (impression 3D).
Le marché des implants orthopédiques personnalisés est segmenté par type de produit en implants de remplacement articulaire, implants rachidiens, implants de traumatologie et de fixation, implants des extrémités, implants tumoraux et de préservation des membres, et implants cranio-maxillo-faciaux ; par matériau en titane et alliages de titane, alliages cobalt-chrome, acier inoxydable, PEEK et PEKK, céramiques, matériaux polymères et composites, matériaux biorésorbables et autres ; par application en arthroplastie primaire, arthroplastie de révision, reconstruction complexe des pertes osseuses et des déformités, reconstruction traumatologique et des fractures, oncologie orthopédique et préservation des membres, affections orthopédiques congénitales et pédiatriques, reconstruction des blessures sportives, chirurgie de fusion vertébrale et de préservation du mouvement, et autres applications ; par utilisateur final en hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées en orthopédie et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Implants de Remplacement Articulaire | Implants de Hanche |
| Implants de Genou | |
| Implants d'Épaule | |
| Implants de Cheville | |
| Implants de l'Articulation Temporo-Mandibulaire | |
| Implants Rachidiens | |
| Implants de Traumatologie et de Fixation | Plaques |
| Vis | |
| Clous | |
| Guides Spécifiques au Patient et Instruments de Coupe | |
| Implants des Extrémités | Implants du Pied et de la Cheville |
| Implants de la Main et du Poignet | |
| Implants des Doigts | |
| Implants Tumoraux et de Préservation des Membres | |
| Implants Cranio-Maxillo-Faciaux |
| Titane et Alliages de Titane |
| Alliages Cobalt-Chrome |
| Acier Inoxydable |
| PEEK et PEKK |
| Céramiques |
| Matériaux Polymères et Composites |
| Matériaux Biorésorbables |
| Autres |
| Arthroplastie Primaire |
| Arthroplastie de Révision |
| Reconstruction Complexe des Pertes Osseuses et des Déformités |
| Reconstruction Traumatologique et des Fractures |
| Oncologie Orthopédique et Préservation des Membres |
| Affections Orthopédiques Congénitales et Pédiatriques |
| Reconstruction des Blessures Sportives |
| Chirurgie de Fusion Vertébrale et de Préservation du Mouvement |
| Autres |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Cliniques Spécialisées en Orthopédie |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Implants de Remplacement Articulaire | Implants de Hanche |
| Implants de Genou | ||
| Implants d'Épaule | ||
| Implants de Cheville | ||
| Implants de l'Articulation Temporo-Mandibulaire | ||
| Implants Rachidiens | ||
| Implants de Traumatologie et de Fixation | Plaques | |
| Vis | ||
| Clous | ||
| Guides Spécifiques au Patient et Instruments de Coupe | ||
| Implants des Extrémités | Implants du Pied et de la Cheville | |
| Implants de la Main et du Poignet | ||
| Implants des Doigts | ||
| Implants Tumoraux et de Préservation des Membres | ||
| Implants Cranio-Maxillo-Faciaux | ||
| Par Matériau | Titane et Alliages de Titane | |
| Alliages Cobalt-Chrome | ||
| Acier Inoxydable | ||
| PEEK et PEKK | ||
| Céramiques | ||
| Matériaux Polymères et Composites | ||
| Matériaux Biorésorbables | ||
| Autres | ||
| Par Application | Arthroplastie Primaire | |
| Arthroplastie de Révision | ||
| Reconstruction Complexe des Pertes Osseuses et des Déformités | ||
| Reconstruction Traumatologique et des Fractures | ||
| Oncologie Orthopédique et Préservation des Membres | ||
| Affections Orthopédiques Congénitales et Pédiatriques | ||
| Reconstruction des Blessures Sportives | ||
| Chirurgie de Fusion Vertébrale et de Préservation du Mouvement | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Spécialisées en Orthopédie | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande d'implants orthopédiques personnalisés ?
Les procédures de révision, les pertes osseuses complexes, les échecs liés aux infections et l'utilisation plus large de la planification numérique soutiennent la demande de dispositifs adaptés au patient.
Quelle est la taille du marché des implants orthopédiques personnalisés ?
Le marché des implants orthopédiques personnalisés est évalué à 8,27 milliards USD en 2026 et devrait atteindre 14,08 milliards USD d'ici 2032 avec un CAGR de 9,30 %.
Quelle catégorie de produits détient la plus grande part des revenus ?
Les implants de remplacement articulaire détiennent 44,80 % des revenus en 2026, soutenus par la large base de procédures primaires de la hanche, du genou et de l'épaule.
Quel matériau connaît la croissance la plus rapide pour les dispositifs orthopédiques personnalisés ?
Le PEEK et le PEKK sont prévus pour croître à un CAGR de 12,40 % jusqu'en 2032, soutenus par la radiotransparence et les propriétés des matériaux pertinentes pour la reconstruction orthopédique.
Pourquoi les hôpitaux restent-ils les principaux utilisateurs finaux ?
Les hôpitaux détiennent 72,40 % des revenus car ils gèrent de nombreuses procédures complexes de révision, d'oncologie et de reconstruction en hospitalisation.
Quelle région connaît la croissance la plus rapide pour les dispositifs orthopédiques personnalisés ?
L'Asie-Pacifique est prévue pour se développer à un CAGR de 10,20 % jusqu'en 2032, soutenue par le volume des procédures, le vieillissement des populations, l'accès à la chirurgie et le développement de la fabrication.