
Marktgröße und Marktanteil für personalisierte orthopädische Implantate
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.04 Milliarden US-Dollar |
| Marktgröße (2032) | 14.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.27 % |
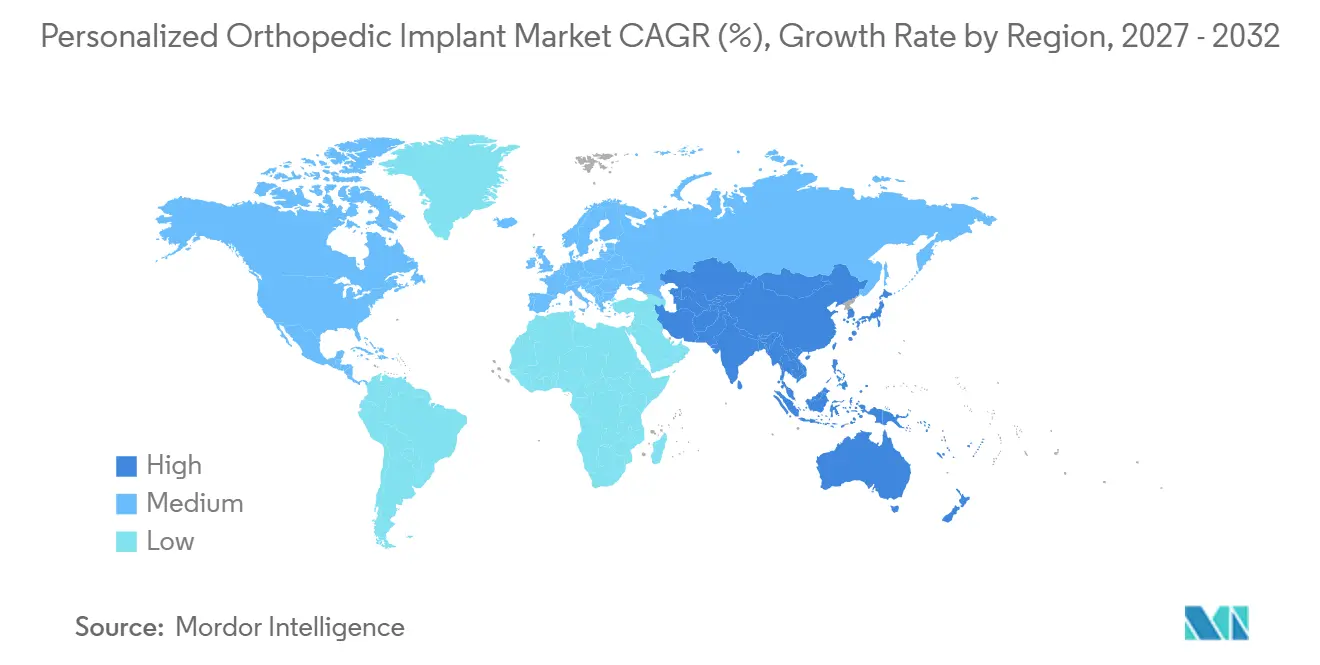
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
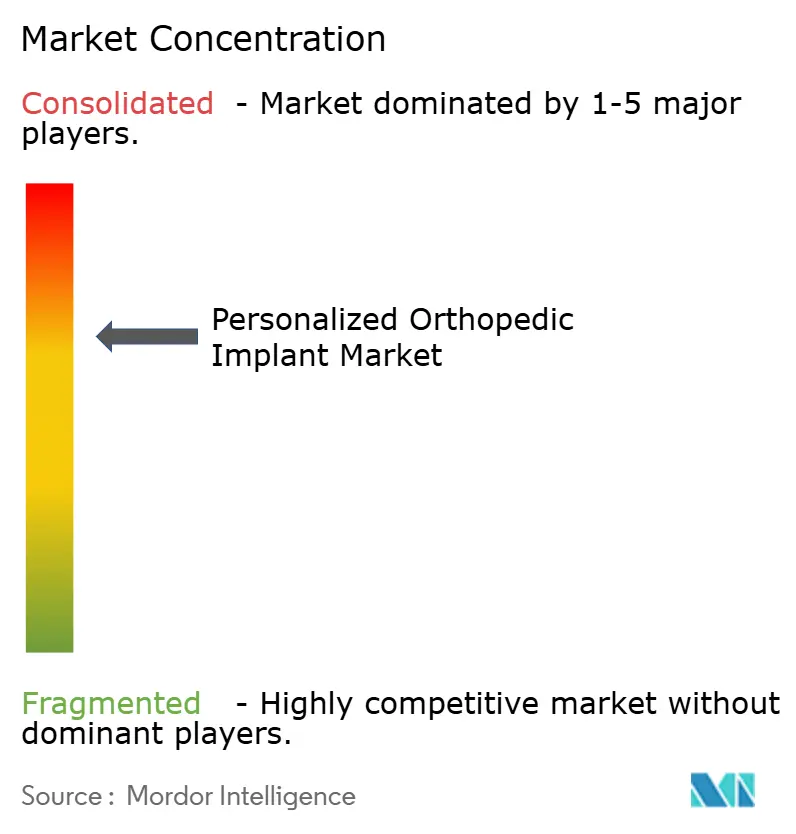
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für personalisierte orthopädische Implantate von Mordor Intelligence
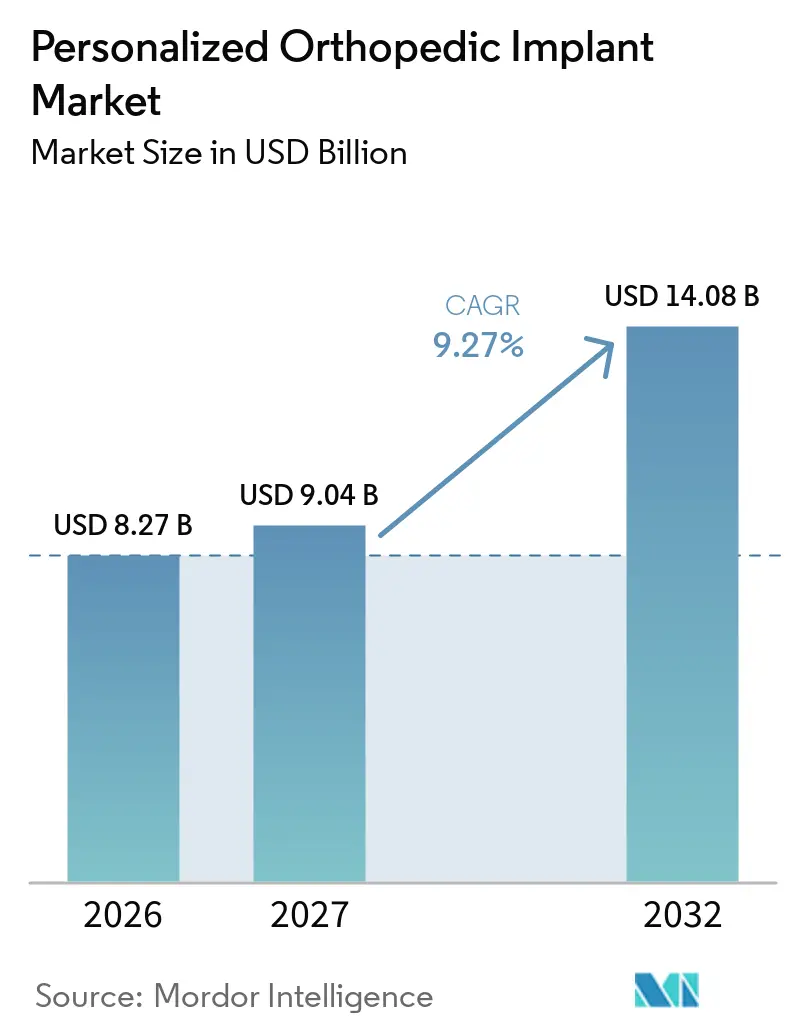
Die Marktgröße für personalisierte orthopädische Implantate wird voraussichtlich von 8,27 Milliarden USD im Jahr 2026 auf 9,04 Milliarden USD im Jahr 2027 steigen und bis 2032 14,08 Milliarden USD erreichen, mit einer CAGR von 9,27 % über den Zeitraum 2027–2032.
Patientenspezifische Designs werden zunehmend praxistauglich, da Computertomografie-Planung, additive Fertigung und automatisierte Designwerkzeuge nun komplexe orthopädische Eingriffe unterstützen können. Der Markt für personalisierte orthopädische Implantate wird durch die wachsende Zahl von Revisionseingriffen gestützt, bei denen Knochenverlust, Infektionen und veränderte Anatomie Standardimplantate ungeeignet machen können. Hersteller verlagern sich von lagergestützter Versorgung hin zu digitalen Workflows, die Geräte für einen definierten Patienten und Eingriff erstellen. Dieser Wandel schafft Chancen für Unternehmen, die klinische Evidenz, regulierte Produktion und zuverlässige chirurgische Planung kombinieren können. Er erhöht auch die Bedeutung von Erstattungsrichtlinien und sicherer Versorgung mit medizinischen Materialien.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Gelenkersatzimplantate im Jahr 2026 einen Marktanteil von 44,8 % am Markt für personalisierte orthopädische Implantate, während Tumor- und Gliedmaßenerhaltungsimplantate bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Material hielten Titan und Titanlegierungen im Jahr 2026 einen Marktanteil von 48,6 % am Markt für personalisierte orthopädische Implantate, während PEEK und PEKK bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 38,2 % der Marktgröße für personalisierte orthopädische Implantate auf die primäre Arthroplastik, während die komplexe Knochenverlustkompensation und Deformitätsrekonstruktion bis 2032 voraussichtlich mit einer CAGR von 11,9 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 72,4 % an der Marktgröße für personalisierte orthopädische Implantate, während orthopädische Fachkliniken bis 2032 voraussichtlich mit einer CAGR von 10,7 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,9 % an der Marktgröße für personalisierte orthopädische Implantate, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch komplexe orthopädische Erkrankungen und Revisionseingriffe | +2.3% | Global, mit Schwerpunkt in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Fortschritte in der medizinischen Bildgebung, der KI-gestützten Planung und der additiven Fertigung | +1.9% | Global, mit früher Einführung in Nordamerika und Europa und rascher Skalierung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu minimalinvasiver und wertbasierter orthopädischer Versorgung | +1.5% | Nordamerika und die EU, mit Ausstrahlungseffekten auf Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage von Krankenhäusern und Chirurgen nach besserem anatomischen Sitz und chirurgischer Präzision | +1.0% | Global, mit Schwerpunkt auf hochvolumigen orthopädischen Zentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-automatisierte Design- und verteilte Fertigungs-Workflows | +1.2% | Nordamerika und Europa, mit aufkommender Aktivität in China und Indien | Langfristig (≥ 4 Jahre) |
| Patientenspezifische poröse Strukturen für schwierige Knochensubstanz- und Fixierungsfälle | +0.8% | Global, mit der stärksten kurzfristigen Nachfrage in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch komplexe orthopädische Erkrankungen und Revisionseingriffe
Revisionsarthroplastik-Volumina sind eine direkte Nachfragequelle für den Markt für personalisierte orthopädische Implantate. Eine Studie aus dem Jahr 2025 prognostizierte, dass die Revisionsgesamtkniearthroplastik bis 2040 jährlich 227.515 Eingriffe erreichen könnte, mit einem jährlichen Anstieg von 5,7 %. Revisionsfälle beinhalten häufig beeinträchtigte Knochensubstanz, veränderte Biomechanik und Vernarbungen aus früheren Operationen. Diese Bedingungen erhöhen den klinischen Wert eines Implantats, das auf die verbleibende Anatomie ausgelegt ist. Eine Registerstudie aus dem Jahr 2025 berichtete, dass Revisionshüft- und Knieeingriffe 76 % mehr kosten als Primäreingriffe, was den Druck erhöht, Wiederholungseingriffe zu vermeiden. Das American Joint Replacement Registry 2025 berichtete außerdem, dass Infektionen die Ursache von 52 % der Revisionsgesamtkniearthroplastik-Fälle waren, verglichen mit 31 % im Jahr 2012.
Fortschritte in der medizinischen Bildgebung, der KI-gestützten Planung und der additiven Fertigung
Automatisierte Bildgebungs- und Designsysteme reduzieren die Zeit, die für die Entwicklung individueller Geräte benötigt wird. Eine PLOS-One-Studie aus dem Jahr 2025 beschrieb einen automatisierten Workflow, der die Knieanatomie segmentierte, die Knochengeometrie rekonstruierte und ein patientenspezifisches Gesamtknieimplantat in 15 Minuten entwarf. Kürzere Designzyklen können die Planungskonsistenz verbessern und den Produktionsaufschlag für Einzelanfertigungen reduzieren. Die additive Metallherstellung unterstützt auch poröse Strukturen, die eine zementfreie Fixierung ermöglichen können. Der Markt für personalisierte orthopädische Implantate hängt daher zunehmend von validierten digitalen Workflows ab und nicht mehr allein von individuellem Designaufwand. Die Qualitätssystemanforderungen der FDA und ISO 13485 bleiben wichtig, da Hersteller Prozesskontrolle, Rückverfolgbarkeit und Gerätequalität dokumentieren müssen[1].
Verlagerung hin zu minimalinvasiver und wertbasierter orthopädischer Versorgung
Die Verlagerung in den ambulanten Bereich verändert, wie orthopädische Leistungserbringer den Wert personalisierter Geräte beurteilen. Medicare-zertifizierte ambulante Operationszentren stiegen 2023 um 2,5 % auf 6.308 Einrichtungen, und die Volumina der Gesamtkniearthroplastik in ambulanten Operationszentren wuchsen in diesem Jahr um 33 %. Außerhalb von Krankenhäusern durchgeführte Eingriffe erfordern vorhersehbare Instrumente, kürzere Operationssaal-Workflows und eine klare Vorbereitung vor der Operation. Patientenspezifische Instrumente und sterile Kits können diese Anforderungen erfüllen, wenn der klinische Pfad klar definiert ist. Der Markt für personalisierte orthopädische Implantate kann davon profitieren, wenn Leistungserbringer nachweisen können, dass maßgeschneiderte Geräte die Verfahrensvariabilität reduzieren, ohne einen aufwändigen Beschaffungsprozess zu schaffen. Erstattungs- und Evidenzstandards werden weiterhin bestimmen, wie weit sich diese Verlagerung auf komplexe Fälle ausdehnt.
KI-automatisierte Design- und verteilte Fertigungs-Workflows
Digitale Fertigungsnetzwerke können Bildgebungsdaten, Implantatdesign, Produktion und chirurgische Vorbereitung in einem einzigen Workflow verknüpfen. Carlsmed berichtete, dass sein aprevo-System Patientenbildgebung und Planungssoftware nutzt, um personalisierte Titan-Wirbelkörperimplantate mit eingriffsspezifischen Instrumenten zu erstellen. CMS gewährte eine New Technology Add-On Payment-Genehmigung für geeignete Aprevo-Zervikalfusionseingriffe mit einer zusätzlichen Zahlung von bis zu 21.125 USD, gültig ab Oktober 2025. Diese Entscheidung bietet einen Referenzpunkt für Erstattungsdiskussionen in anderen personalisierten orthopädischen Kategorien. Die Branche für personalisierte orthopädische Implantate wird starke Cybersicherheit, Geräteverfolgbarkeit und Produktionsüberwachung erfordern, wenn sich diese vernetzten Workflows ausweiten. Die klinische Einführung wird davon abhängen, ob Krankenhäuser den Service als zuverlässig für Routine- und schwierige Fälle betrachten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Prozessvalidierungskosten | -1.2% | Global, mit der größten Auswirkung auf mittelständische Hersteller und Hersteller in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Fragmentierte Erstattung und unsichere Kosten-Ergebnis-Evidenz | -1.0% | Global, besonders ausgeprägt in der EU, Japan und Märkten mit mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Konzentration der Versorgung mit medizinischem Titan- und Kobalt-Chrom-Pulver | -0.7% | Global, mit konzentriertem Risiko für Hersteller, die auf russische und chinesische Luft- und Raumfahrtqualitätsschwämme angewiesen sind | Langfristig (≥ 4 Jahre) |
| Begrenzte Langzeit-Überlebensdaten für neue personalisierte Geometrien | -0.5% | Global, mit der stärksten Einschränkung bei konservativen Krankenhausbeschaffungsausschüssen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Prozessvalidierungskosten
Die Herstellung medizinischer Implantate erfordert qualifizierte Ausrüstung, dokumentierte Pulverkontrollen, Nachbearbeitungsvalidierung und Messung der Endabmessungen. Diese Tätigkeiten werden durch die FDA-Qualitätsmanagementsystemverordnung und die ISO-13485-Qualitätsmanagementanforderungen reguliert. Ein für medizinisches Titan geeignetes Metallpulverbettfusionssystem kann mehr als 1 Million USD kosten, bevor Reinrauminfrastruktur und regulatorische Arbeiten berücksichtigt werden. Hersteller müssen außerdem die Rückverfolgbarkeit vom Rohmaterial bis zum fertigen Implantat sicherstellen. Die Europäische Medizinprodukteverordnung fügt Compliance-Aufwand hinzu, wenn die Klassifizierung industriell hergestellter kundenspezifischer Geräte unklar ist. Diese Anforderungen verschaffen etablierten Lieferanten einen Vorteil, da sie feste Validierungskosten auf größere Gerätevolumina verteilen können.
Fragmentierte Erstattung und unsichere Kosten-Ergebnis-Evidenz
Kostenträger erstatten personalisierte orthopädische Geräte häufig über Codes, die für Standardimplantate entwickelt wurden. Die daraus resultierende Lücke kann den Geräteaufschlag auf ein Krankenhaus oder den Patienten übertragen. Die CMS-Genehmigung für das zervikale Aprevo-System von Carlsmed zeigt, dass ein separater Erstattungsweg möglich ist, gilt jedoch nicht automatisch für Gelenkersatz- oder Extremitäteneingriffe. Beschaffungsausschüsse werden weiterhin vergleichende Evidenz zu Überlebensraten, Komplikationen und Gesamtbehandlungskosten fordern. Dies begünstigt den anfänglichen Einsatz bei Revisions-, Onkologie- und Deformitätsfällen, bei denen Standardoptionen klare Einschränkungen aufweisen. Es kann die breitere Einführung bei elektiven Eingriffen einschränken, bis längerfristige Registerdaten verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
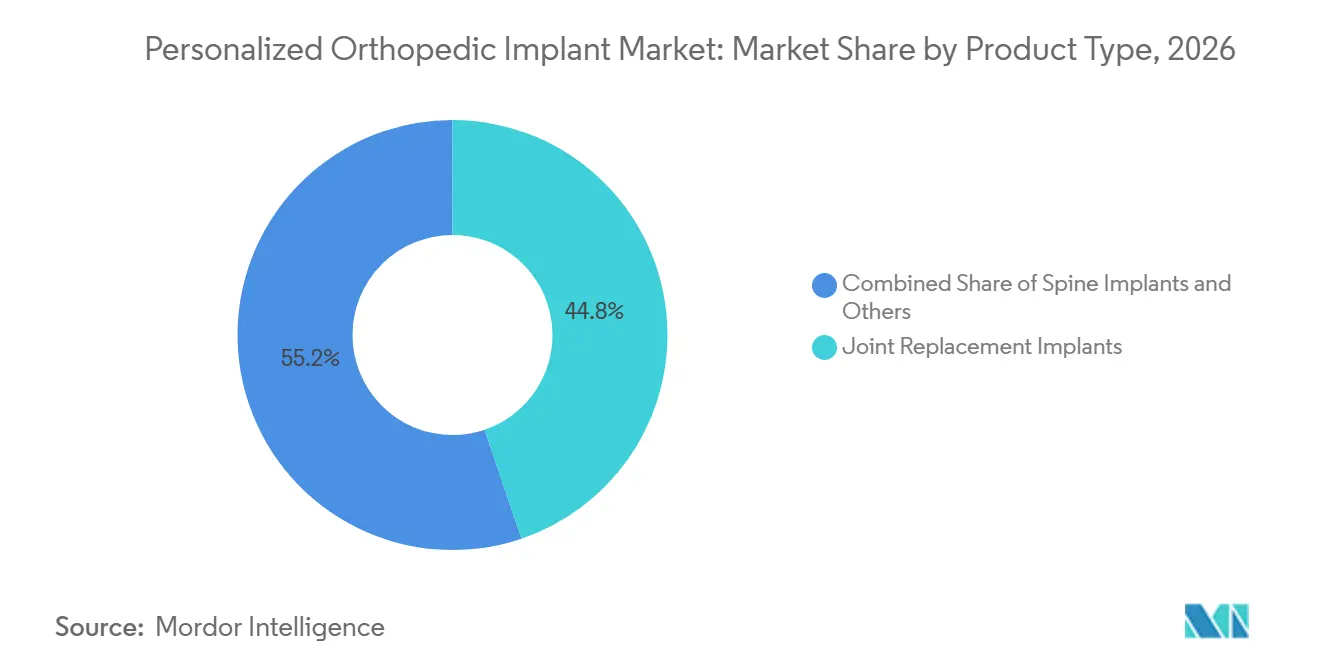
Revisions- und Onkologiefälle unterstützen Premium-PersonalisierungGelenkersatzimplantate hielten im Jahr 2026 44,80 % des Umsatzes und waren damit die größte Produktgruppe im Markt für personalisierte orthopädische Implantate. Das Volumen der primären Gesamtkniearthroplastik in Medicare-Daten stieg von 603.704 Eingriffen im Jahr 2013 auf mehr als 1,01 Millionen im Jahr 2022 und wurde bis 2040 auf 2,79 Millionen jährliche Eingriffe prognostiziert. Diese Eingriffsbasis unterstützt die Nachfrage nach individuellen Knie-, Hüft- und Schulterlösungen. Die Patientenanpassung ist besonders relevant bei Fällen mit Knochenverlust, Infektionen oder durch frühere Operationen veränderter Anatomie. Standardlager können in diesen Fällen möglicherweise nicht den erforderlichen Sitz bieten. Wirbelsäulenimplantate bleiben ebenfalls eine wichtige Produktkategorie, da Ausrichtungsziele und Wirbelkörperanatomie zwischen Patienten erheblich variieren.
Tumor- und Gliedmaßenerhaltungsimplantate werden bis 2032 voraussichtlich mit einer CAGR von 11,80 % wachsen. Diese Geräte werden nach Tumorresektionen eingesetzt, bei denen die Rekonstruktion häufig einen unregelmäßigen Defekt ersetzen und gleichzeitig die Gliedmaßenfunktion wiederherstellen muss. Eine Fallserie aus dem Jahr 2025 beschrieb eine Knochen-Prothesen-Integration ohne aseptische Lockerung bei einem mittleren Follow-up von 35 Monaten für individuell angefertigte 3D-gedruckte Mittelfußknochenrekonstruktionen. Die Produktkategorie umfasst auch kranio-maxillofaziale, Trauma- und Fixierungs- sowie Extremitätenimplantate. Jede dieser Gruppen befasst sich mit Anatomie, bei der kleine Unterschiede die Fixierung und den chirurgischen Zugang beeinflussen können. Ihre Einführung hängt von der Erfahrung des Chirurgen, der Bildgebungsqualität und der Fähigkeit ab, ein validiertes Gerät innerhalb des klinischen Zeitrahmens bereitzustellen. Der Markt für personalisierte orthopädische Implantate gewinnt in diesen Bereichen an Wert, da ein Standarddesign eine größere intraoperative Anpassung erfordern kann.

Nach Material:
Titan behält die größte Position, während der Einsatz von Polymeren zunimmtTitan und Titanlegierungen hielten im Jahr 2026 48,60 % des Materialumsatzes. Ihre Position spiegelt die etablierte Biokompatibilität, eine lange klinische Anwendungsgeschichte und die Kompatibilität mit der Pulverbettfusion wider. Das Verfahren kann poröse Gitteroberflächen erzeugen, die eine zementfreie Fixierung unterstützen. Eine Meta-Analyse aus dem Jahr 2025 ergab, dass titanbeschichtete PEEK-Käfige nach 6 Monaten höhere frühe Fusionsraten aufwiesen als unbeschichtete PEEK-Käfige. Titan bleibt daher sowohl bei vollständig metallischen Implantaten als auch bei Hybriddesigns relevant. Der Markt für personalisierte orthopädische Implantate ist auch mit Materialversorgungsrisiken konfrontiert, da die Europäische Kommission Titan als kritischen Rohstoff eingestuft hat.
PEEK und PEKK werden bis 2032 voraussichtlich mit einer CAGR von 12,40 % wachsen, der höchsten Rate unter den Materialgruppen. Ihre Röntgentransparenz und elastischen Eigenschaften können dort nützlich sein, wo bildgebende Nachsorge und Spannungsverteilung wichtig sind. Invibio und Maxx Orthopedics berichteten 2025 von den ersten US-amerikanischen Fällen in einer Untersuchungsstudie einer metallfreien PEEK-OPTIMA-Femurkomponente für die Gesamtkniearthroplastik. Eine randomisierte Studie aus dem Jahr 2025 berichtete außerdem von besseren Funktionswerten für eine PEEK-Kniegruppe als für eine Kobalt-Chrom-Molybdän-Gruppe nach 3 Jahren. Kobalt-Chrom-Legierungen und Edelstahl bleiben für hochbelastete Trauma- und Revisionsanwendungen notwendig. Keramiken, andere Polymere und bioresorbierbare Materialien dienen engeren Rollen in pädiatrischen, Beschichtungs- und spezialisierten Rekonstruktionsanwendungen[2].
Nach Anwendung:
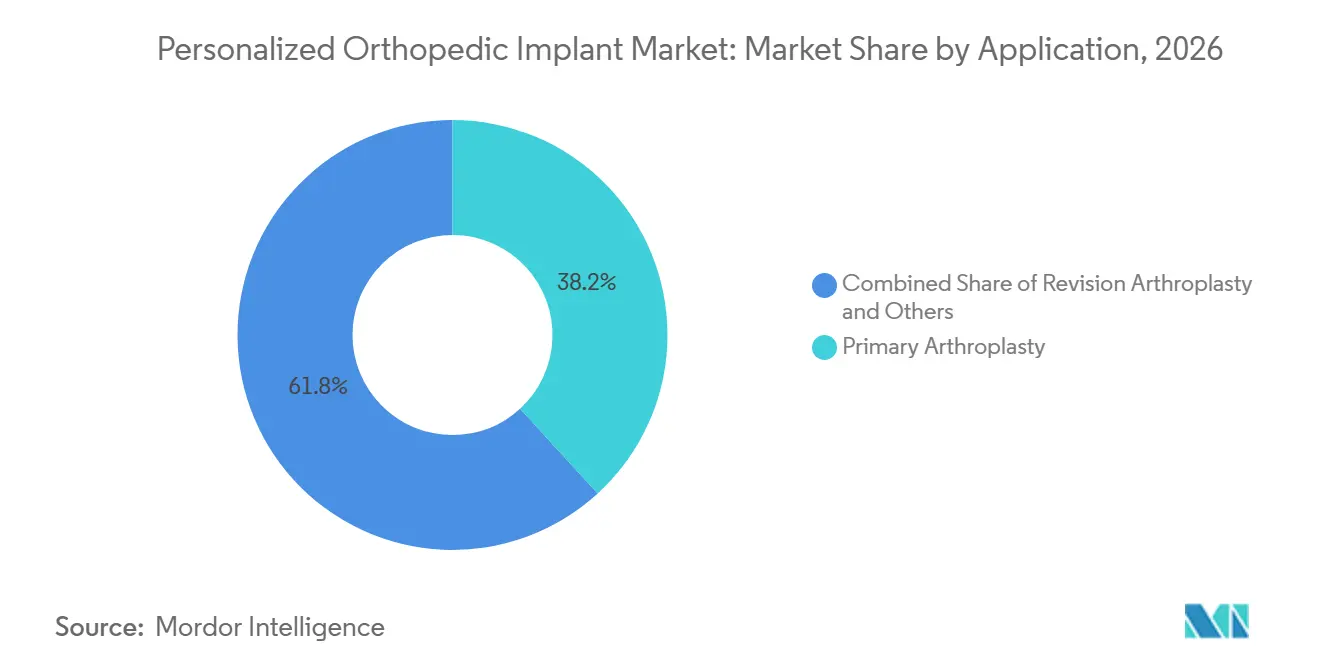
Komplexe Rekonstruktion wächst schneller als volumenbasierte PrimärchirurgieDie primäre Arthroplastik entfiel im Jahr 2026 auf 38,20 % der Marktgröße für personalisierte orthopädische Implantate. Die Kategorie profitiert vom großen Volumen elektiver Hüft-, Knie- und Schultereingriffe. Arthrose schafft eine erhebliche klinische Basis für die Gelenkersatzplanung. Primäreingriffe unterstützen auch Investitionen in Bildgebungssoftware, Planungssysteme und regulierte Produktionskapazitäten. Patientenspezifische Komponenten können eingesetzt werden, wenn Anatomie, Ausrichtungsziele oder Knochenqualität einen Bedarf über die Standardgröße hinaus schaffen. Routinefälle erfordern weiterhin klare Evidenz, dass die Individualisierung einen praktischen Nutzen bietet. Dies macht die primäre Arthroplastik zu einer Volumenbasis und nicht zur alleinigen Quelle der Premium-Nachfrage.
Die komplexe Knochenverlustkompensation und Deformitätsrekonstruktion wird bis 2032 voraussichtlich mit einer CAGR von 11,90 % wachsen. Sie umfasst Fälle mit erheblichen Knochendefiziten, posttumoralen Resektionshohlräumen und schwerer Winkeldeformität. Eine Studie aus dem Jahr 2025 über patientenspezifische Implantate und 3D-gedruckte Bohrführungen bei multiplanaren Korrekturosteotomien berichtete von einem medianen Ante-Rekurvationsfehler von 1,2°, verglichen mit 43,8° bei Standard-3D-geführten Methoden. Revisionsarthroplastik, orthopädische Onkologie und Gliedmaßenerhalt, Wirbelsäulenfusion, angeborene und pädiatrische Erkrankungen, Sportverletzungsrekonstruktion und Traumarekonstruktion erfordern jeweils unterschiedliche Planungswege. Diese Anwendungen können von einem Gerät profitieren, das um den Defekt herum und nicht um Standardlagermaße herum konzipiert ist. Evidenz aus diesen Eingriffen kann die breitere Einführung beeinflussen, da sie klare Beispiele dafür liefern, dass die Personalisierung ein anderweitig schwieriges chirurgisches Problem löst.
Nach Endnutzer:
Fachkliniken gewinnen Volumen, da Eingriffe über Krankenhäuser hinausgehenKrankenhäuser hielten im Jahr 2026 72,40 % des Umsatzes. Ihr Anteil spiegelt die Konzentration komplexer Arthroplastik-, Onkologie- und Revisionsfälle in tertiären stationären Einrichtungen wider. Krankenhäuser können die Dokumentation, den Bildgebungszugang und die multidisziplinäre Überprüfung aufrechterhalten, die für viele personalisierte Workflows erforderlich sind. Sie verwalten auch Komplikationen und Patienten mit höherer klinischer Schwere. Der Markt für personalisierte orthopädische Implantate bleibt mit der Krankenhausbeschaffung verbunden, da viele patientenangepasste Fälle eine koordinierte präoperative Planung erfordern. Der Krankenhauseinsatz wird besonders wichtig für Tumorresektionen und umfangreiche Rekonstruktionen bleiben. Diese Einrichtungen sind auch besser positioniert, um Anforderungen an Geräteverfolgbarkeit und Qualität zu erfüllen.
Orthopädische Fachkliniken werden bis 2032 voraussichtlich mit einer CAGR von 10,70 % wachsen. Der Aufstieg ambulanter Operationszentren erweitert den Rahmen für ausgewählte Gelenkeingriffe. MedPAC berichtete, dass die Gesamtkniearthroplastik in ambulanten Operationszentren im Jahr 2023 um 33 % wuchs. Kompakte, vornavigierte sterile Kits können Kliniken helfen, mit personalisierten Implantaten zu arbeiten, ohne eine krankenhausähnliche Fertigungsinfrastruktur zu duplizieren. Zimmer Biomet stellte ZBX als ein auf ambulante Operationszentren ausgerichtetes Angebot auf dem AAOS 2025 vor. Fachkliniken werden weiterhin Lieferantenunterstützung für Bildgebung, Fallgenehmigung, Lieferzeitplanung und Nachmarktdokumentation benötigen. Ihr Wachstum ist daher an Servicemodelle gebunden, die den Weg vom Scan zur Operation vereinfachen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 41,90 % des Umsatzes. Der Markt für personalisierte orthopädische Implantate in der Region kombiniert hohe Eingriffvolumina mit etablierten FDA-Zulassungswegen für additiv gefertigte Medizinprodukte. Krankenhäuser und ambulante Operationszentren haben auch erheblichen Zugang zu Robotersystemen und digitalen Planungswerkzeugen. Carlsmed erhielt eine CMS New Technology Add-On Payment-Genehmigung für geeignete zervikale Aprevo-Eingriffe mit einer zusätzlichen Erstattung von bis zu 21.125 USD ab Oktober 2025. Die Entscheidung gibt Leistungserbringern eine definierte Zahlungsreferenz für ein patientenspezifisches Wirbelsäulengerät. FDA-Qualitätssystemkontrollen und ISO-13485-Zertifizierung prägen, wie Hersteller Workflows validieren und Geräteaufzeichnungen führen. Kanada und Mexiko können von der Krankenhausmodernisierung und den klinischen Verbindungen zwischen ihren orthopädischen Praktiken und US-amerikanischen Behandlungsprotokollen profitieren[3].
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,20 % wachsen. Der Markt für personalisierte orthopädische Implantate in der Region wird durch eine hohe Eingriffsbasis unterstützt. IQVIA berichtete, dass Asien im Jahr 2025 43 % des globalen orthopädischen Eingriffvolumens ausmachte. Alternde Bevölkerungen, breiterer Zugang zu chirurgischen Eingriffen und die Entwicklung städtischer Krankenhäuser unterstützen den regionalen Ausblick. China ist zentral für die regionale Fertigung und Nachfrage nach personalisierten Geräten. Xi'an Sailong berichtete, dass ein 3D-gedruckter Titanlegierungs-Wirbelkörper, der mit Wuhan Mindray Orthopedic entwickelt wurde, im Jahr 2025 die Klasse-III-Registrierung der Nationalen Medizinprodukteadministration erhielt. Regulatorische Modernisierung und lokale Produktionskapazitäten können die Vorlaufzeiten für patientenangepasste Implantate reduzieren. Japan und Südkorea fügen durch ausgereifte Krankenhausnetzwerke und mit internationalen Standards abgestimmte Qualitätssysteme eine stabile Nachfrage hinzu.
Europa, Naher Osten und Afrika sowie Südamerika
Europa hält durch Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien eine stabile Position. 3D Systems und das Universitätsspital Basel kündigten 2025 ein MDR-konformes Point-of-Care-3D-gedrucktes PEEK-Gesichtsimplantat an, was zeigt, wie regulierte dezentralisierte Produktion in der Region entwickelt werden kann. Die Europäische Medizinprodukteverordnung bleibt ein wichtiger Compliance-Faktor, insbesondere für industriell hergestellte Geräte, die als kundenspezifisch angefertigt beschrieben werden. Die RWTH Aachen entwickelt patientenspezifische bioresorbierbare Zink-Magnesium-Legierungsimplantate, die zukünftige pädiatrische und kritische Knochendefektanwendungen unterstützen könnten. Der Nahe Osten und Afrika entwickeln sich durch Gesundheitsinvestitionen in GCC-Ländern, insbesondere in fortschrittlichen Krankenhausdienstleistungen. Südamerika gewinnt durch orthopädische Zentren in Brasilien und Argentinien an Relevanz, obwohl die Erstattungsfragmentierung den breiteren Zugang einschränkt. Die Marktgröße für personalisierte orthopädische Implantate in diesen gemischten Regionen wird davon abhängen, ob lokale Produktion, regulatorische Klarheit und Deckungsrichtlinien gemeinsam voranschreiten.
Wettbewerbslandschaft
Der Markt für personalisierte orthopädische Implantate ist mäßig unter den großen orthopädischen Herstellern konzentriert, während spezialisierte Unternehmen in definierten klinischen Nischen konkurrieren. Stryker, Zimmer Biomet und Johnson & Johnson MedTech verfügen über etablierte Portfolios, Chirurgenbeziehungen und Vertriebskapazitäten. Ihre Robotik-, Planungsplattformen und porösen Implantat-Technologien geben ihnen eine starke Basis für die Integration personalisierter Merkmale. Zimmer Biomet kündigte 2025 Pläne zur Übernahme von Monogram Orthopaedics für einen Eigenkapitalwert von 177 Millionen USD an und erweitert damit seinen Zugang zu robotikintegrierten personalisierten Implantatfähigkeiten. Dieser Schritt zeigt, dass große Hersteller patientenangepasstes Design als eine Fähigkeit betrachten, die sowohl erworben als auch intern entwickelt werden kann. Der Markt für personalisierte orthopädische Implantate umfasst auch Unternehmen, die sich auf personalisierte Wirbelsäulen-, Tumor- und komplexe Rekonstruktionseingriffe konzentrieren.
Große Hersteller integrieren patientenangepasste Werkzeuge in ihre Hauptproduktlinien. Zimmer Biomet hob die Persona OsseoTi Keel Tibia hervor, eine zementfreie Komponente mit einem 3D-gedruckten porösen Tablett, zusammen mit seinem auf ambulante Operationszentren ausgerichteten ZBX-Angebot. Carlsmed brachte seine aprevo-Plattform für Zervikalfusionsoperationen im Dezember 2025 kommerziell auf den Markt und erweiterte damit seine personalisierte Wirbelsäulenplattform über lumbale Eingriffe hinaus. Diese Maßnahmen zeigen, dass der Wettbewerb sich über Implantatdesign, Planungssoftware, Instrumente und Erstattungsunterstützung erstreckt. Der Markt für personalisierte orthopädische Implantate belohnt zunehmend integrierte Servicewege. Unternehmen, die Planungsreibung reduzieren können, haben möglicherweise einen Vorteil in ambulanten und stationären Einrichtungen. FDA-Kontrollen, ISO-13485-Zertifizierung und ISO-10993-Biokompatibilitätsbewertung bleiben bedeutende Eintrittsbarrieren für weniger etablierte Marktteilnehmer.
Spezialisierte Unternehmen können dort konkurrieren, wo Geschwindigkeit, Fixierungsdesign oder Infektionskontrolle wichtiger sind als breite Einkaufsskala. Onkos Surgical konzentriert sich auf komplexe Revisions- und Tumorrekonstruktionen, während restor3d und Carlsmed sich auf patientenangepasste orthopädische und Wirbelsäulenwege konzentrieren. Materialise hat auch patientenspezifische Führungen und Implantate entwickelt und veranschaulicht damit die Rolle softwaregeführter Produktionskompetenz in diesem Bereich. Unternehmen müssen weiterhin klinische Leistung nachweisen, da Beschaffungsausschüsse Überlebensraten und Revisionsergebnisse hoch bewerten. Sie müssen auch Pulverqualität, Fertigungsvalidierung und Lieferzuverlässigkeit als Teil des klinischen Angebots verwalten. Der Markt für personalisierte orthopädische Implantate begünstigt Unternehmen, die chirurgische Evidenz mit regulierten Betriebsabläufen verbinden können.
Marktführer im Bereich personalisierte orthopädische Implantate
-
Conformis Inc.
-
Zimmer Biomet Holdings Inc.
-
Johnson & Johnson MedTech (DePuy Synthes)
-
Medacta International SA
-
restor3d Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für personalisierte orthopädische Implantate Unternehmen in diesem Bericht
- 3D Systems
- Additive Orthopaedics LLC
- ALLUMIN8 Inc.
- Axial3D
- Carlsmed Inc.
- Conformis Inc.
- Enovis Corporation
- Exactech
- Globus Medical
- Johnson & Johnson MedTech (DePuy Synthes)
- LimaCorporate SpA
- Materialise
- Maxx Orthopedics Inc.
- Medacta International SA
- MedCAD Inc.
- Medtronic
- Monogram Orthopaedics Inc.
- Onkos Surgical Inc.
- Oxford Performance Materials Inc.
- Pixee Medical
- restor3d Inc.
- Smith+Nephew PLC
- Stryker
- Tangible Solutions Inc.
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Markt für personalisierte orthopädische Implantate
- September 2026: restor3d, ein wichtiger Akteur im Bereich personalisierter 3D-gedruckter orthopädischer Lösungen, gab die Einführung der MyFit by restor3d Digital Suite bekannt. Dieses neue Patienteneinbindungs-Ökosystem soll Patienten eine bessere Transparenz über ihre personalisierte orthopädische Behandlung geben und gleichzeitig eine nahtlose Vernetzung zwischen Patienten, Chirurgen und langfristigen klinischen Ergebnissen ermöglichen.
- Dezember 2025: Carlsmed Inc. brachte seine Aprevo Technology Platform für Zervikalfusionsoperationen auf dem 53. Jahrestreffen der Cervical Spine Research Society kommerziell auf den Markt und erweiterte damit die Indikationen von lumbal auf zervikal. Das 3D-gedruckte, KI-geplante patientenspezifische zervikale Wirbelkörpersystem baut auf einer lumbalen Plattform auf, die im Vergleich zu Standard-Lagerimplantaten niedrigere Komplikations- und Revisionsraten gezeigt hat. Frühe klinische Daten, die auf dem CSRS präsentiert wurden, zeigten eine effiziente Workflow-Integration und eine verbesserte sagittale und koronale Ausrichtung im Vergleich zu Lagerimplantaten.
Berichtsumfang des globalen Marktes für personalisierte orthopädische Implantate
Gemäß dem Berichtsumfang sind personalisierte orthopädische Implantate patientenspezifische implantierbare Geräte, die unter Verwendung der anatomischen, biomechanischen und klinischen Daten eines einzelnen Patienten entwickelt werden, um Sitz, Funktionalität und chirurgische Ergebnisse zu optimieren. Diese Implantate werden typischerweise unter Verwendung fortschrittlicher Bildgebungstechnologien, computergestütztem Design (CAD), KI-gestützten Planungswerkzeugen und additiver Fertigung (3D-Druck) entwickelt.
Der Markt für personalisierte orthopädische Implantate ist nach Produkttyp segmentiert in Gelenkersatzimplantate, Wirbelsäulenimplantate, Trauma- und Fixierungsimplantate, Extremitätenimplantate, Tumor- und Gliedmaßenerhaltungsimplantate sowie kranio-maxillofaziale Implantate; nach Material in Titan und Titanlegierungen, Kobalt-Chrom-Legierungen, Edelstahl, PEEK und PEKK, Keramiken, Polymer- und Verbundwerkstoffe, bioresorbierbare Materialien und Sonstige; nach Anwendung in primäre Arthroplastik, Revisionsarthroplastik, komplexe Knochenverlustkompensation und Deformitätsrekonstruktion, Trauma- und Frakturrekonstruktion, orthopädische Onkologie und Gliedmaßenerhalt, angeborene und pädiatrische orthopädische Erkrankungen, Sportverletzungsrekonstruktion, Wirbelsäulenfusion und bewegungserhaltende Chirurgie sowie sonstige Anwendungen; nach Endnutzer in Krankenhäuser, ambulante Operationszentren, orthopädische Fachkliniken und sonstige Endnutzer; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Gelenkersatzimplantate | Hüftimplantate |
| Knieimplantate | |
| Schulterimplantate | |
| Sprunggelenkimplantate | |
| Kiefergelenksimplantate | |
| Wirbelsäulenimplantate | |
| Trauma- und Fixierungsimplantate | Platten |
| Schrauben | |
| Nägel | |
| Patientenspezifische Führungen und Schneidinstrumente | |
| Extremitätenimplantate | Fuß- und Sprunggelenkimplantate |
| Hand- und Handgelenkimplantate | |
| Fingerimplantate | |
| Tumor- und Gliedmaßenerhaltungsimplantate | |
| Kranio-maxillofaziale Implantate |
| Titan und Titanlegierungen |
| Kobalt-Chrom-Legierungen |
| Edelstahl |
| PEEK und PEKK |
| Keramiken |
| Polymer- und Verbundwerkstoffe |
| Bioresorbierbare Materialien |
| Sonstige |
| Primäre Arthroplastik |
| Revisionsarthroplastik |
| Komplexe Knochenverlustkompensation und Deformitätsrekonstruktion |
| Trauma- und Frakturrekonstruktion |
| Orthopädische Onkologie und Gliedmaßenerhalt |
| Angeborene und pädiatrische orthopädische Erkrankungen |
| Sportverletzungsrekonstruktion |
| Wirbelsäulenfusion und bewegungserhaltende Chirurgie |
| Sonstige |
| Krankenhäuser |
| Ambulante Operationszentren |
| Orthopädische Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Gelenkersatzimplantate | Hüftimplantate |
| Knieimplantate | ||
| Schulterimplantate | ||
| Sprunggelenkimplantate | ||
| Kiefergelenksimplantate | ||
| Wirbelsäulenimplantate | ||
| Trauma- und Fixierungsimplantate | Platten | |
| Schrauben | ||
| Nägel | ||
| Patientenspezifische Führungen und Schneidinstrumente | ||
| Extremitätenimplantate | Fuß- und Sprunggelenkimplantate | |
| Hand- und Handgelenkimplantate | ||
| Fingerimplantate | ||
| Tumor- und Gliedmaßenerhaltungsimplantate | ||
| Kranio-maxillofaziale Implantate | ||
| Nach Material | Titan und Titanlegierungen | |
| Kobalt-Chrom-Legierungen | ||
| Edelstahl | ||
| PEEK und PEKK | ||
| Keramiken | ||
| Polymer- und Verbundwerkstoffe | ||
| Bioresorbierbare Materialien | ||
| Sonstige | ||
| Nach Anwendung | Primäre Arthroplastik | |
| Revisionsarthroplastik | ||
| Komplexe Knochenverlustkompensation und Deformitätsrekonstruktion | ||
| Trauma- und Frakturrekonstruktion | ||
| Orthopädische Onkologie und Gliedmaßenerhalt | ||
| Angeborene und pädiatrische orthopädische Erkrankungen | ||
| Sportverletzungsrekonstruktion | ||
| Wirbelsäulenfusion und bewegungserhaltende Chirurgie | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Orthopädische Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach personalisierten orthopädischen Implantaten an?
Revisionseingriffe, komplexer Knochenverlust, infektionsbedingte Versagen und der breitere Einsatz digitaler Planung unterstützen die Nachfrage nach patientenangepassten Geräten.
Wie groß ist der Markt für personalisierte orthopädische Implantate?
Der Markt für personalisierte orthopädische Implantate wird im Jahr 2026 auf 8,27 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 9,30 % 14,08 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Umsatzanteil?
Gelenkersatzimplantate halten im Jahr 2026 44,80 % des Umsatzes, unterstützt durch die große Basis primärer Hüft-, Knie- und Schultereingriffe.
Welches Material wächst am schnellsten bei individualisierten orthopädischen Geräten?
PEEK und PEKK werden bis 2032 voraussichtlich mit einer CAGR von 12,40 % wachsen, unterstützt durch Röntgentransparenz und Materialeigenschaften, die für die orthopädische Rekonstruktion relevant sind.
Warum bleiben Krankenhäuser die führenden Endnutzer?
Krankenhäuser halten 72,40 % des Umsatzes, da sie viele komplexe Revisions-, Onkologie- und stationäre Rekonstruktionseingriffe durchführen.
Welche Region wächst am schnellsten bei personalisierten orthopädischen Geräten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,20 % wachsen, unterstützt durch Eingriffvolumina, alternde Bevölkerungen, Zugang zu chirurgischen Eingriffen und Fertigungsentwicklung.