
パーソナライズド整形外科用インプラント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.04 十億米ドル |
| 市場規模 (2032) | 14.08 十億米ドル |
| 成長率 (2027 - 2032) | 9.27 % |
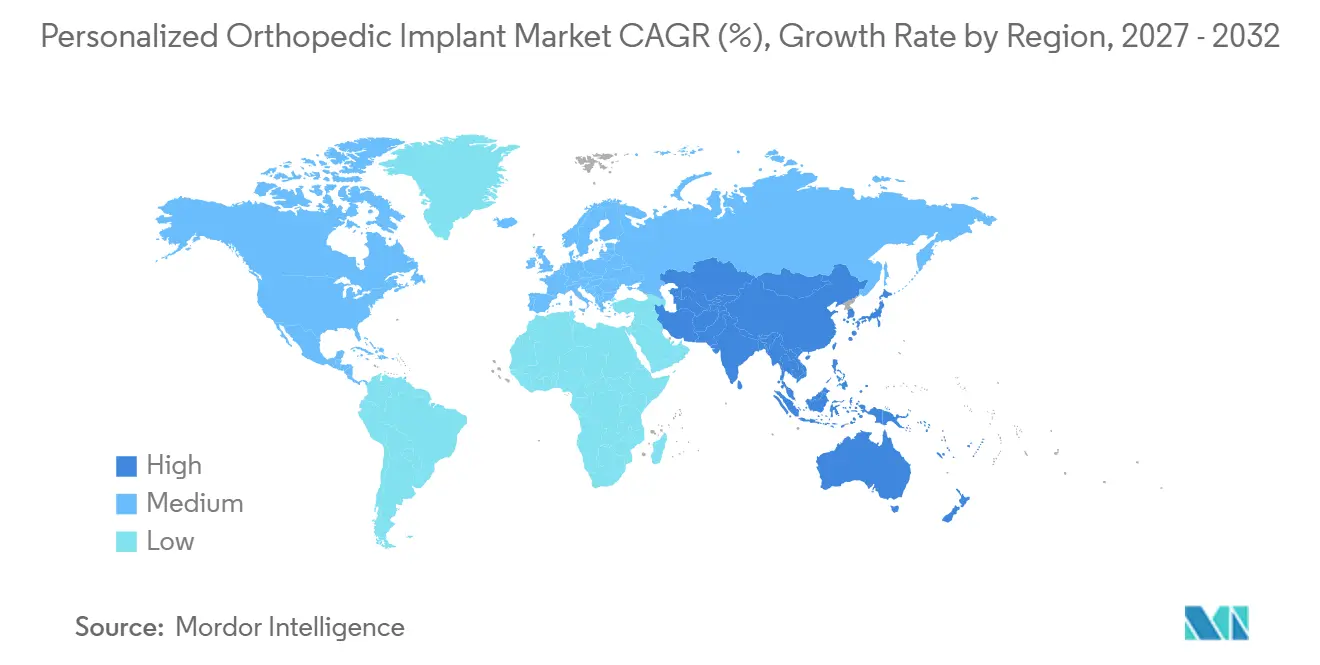
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
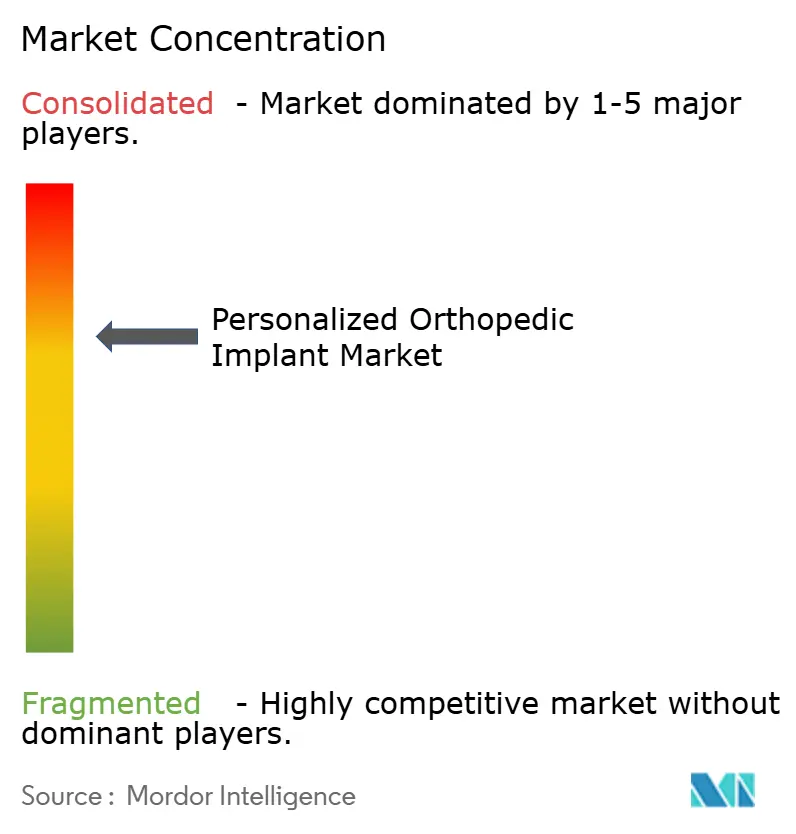
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーソナライズド整形外科用インプラント市場分析
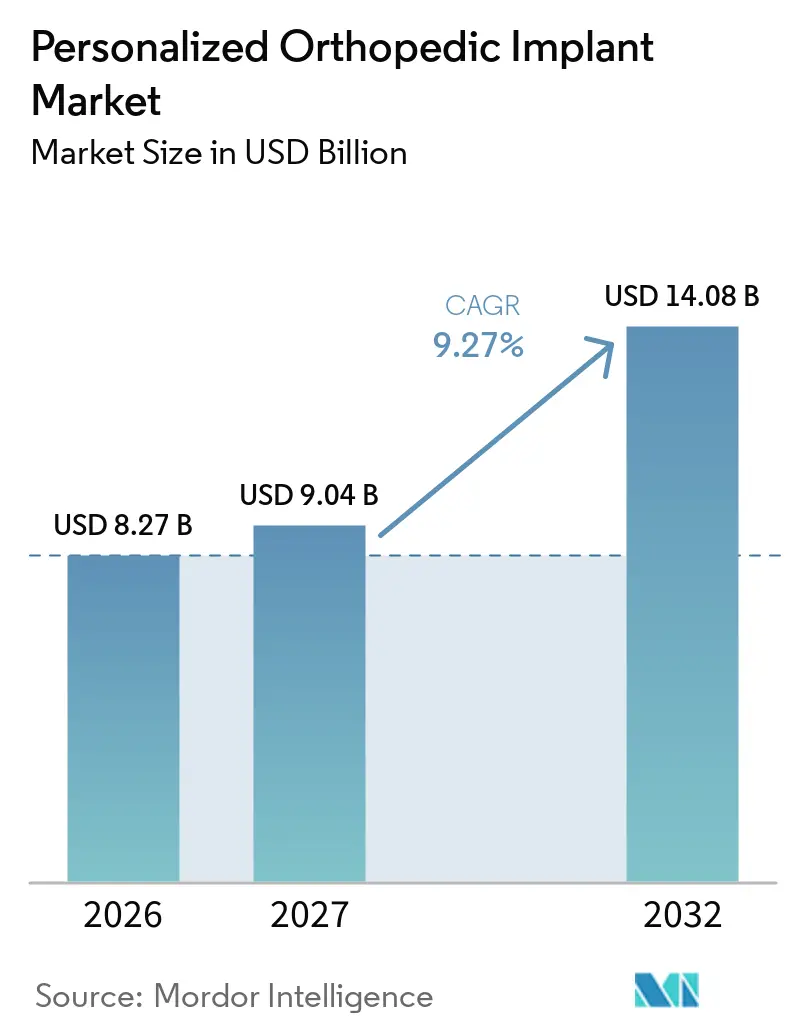
パーソナライズド整形外科用インプラント市場規模は、2026年の8.27 ビリオン 米ドルから2027年には9.04 ビリオン 米ドルに増加し、2032年には14.08 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて9.27%のCAGRで成長します。
コンピュータ断層撮影計画、積層造形、および自動設計ツールが複雑な整形外科手術に対応できるようになったことで、患者適合型設計の実用性が高まっています。パーソナライズド整形外科用インプラント市場は、骨欠損、感染、解剖学的変化により標準インプラントが適さない場合が多い再置換手術件数の増加に支えられています。メーカーは在庫主導型のサプライから、特定の患者および手術に合わせたデバイスを作成するデジタルワークフローへと移行しています。この変化は、臨床エビデンス、規制に準拠した生産、信頼性の高い外科計画を組み合わせることができる企業に機会をもたらします。また、償還政策や医療グレード材料の安定供給の重要性も高まっています。
レポートの主要ポイント
- 製品タイプ別では、関節置換インプラントが2026年のパーソナライズド整形外科用インプラント市場シェアの44.8%を占め、腫瘍・四肢温存インプラントは2032年にかけて11.8%のCAGRで拡大すると予測されています。
- 材料別では、チタンおよびチタン合金が2026年の材料別市場シェアの48.6%を占め、PEEKおよびPEKKは2032年にかけて12.4%のCAGRで成長すると予測されています。
- 用途別では、初回関節形成術が2026年のパーソナライズド整形外科用インプラント市場規模の38.2%を占め、複雑な骨欠損および変形再建は2032年にかけて11.9%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年のパーソナライズド整形外科用インプラント市場規模の72.4%の収益シェアを占め、整形外科専門クリニックは2032年にかけて10.7%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のパーソナライズド整形外科用インプラント市場規模の41.9%の収益シェアを占め、アジア太平洋は2032年にかけて10.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な整形外科疾患および再置換手術の負担増大 | +2.3% | 北米および西欧に集中したグローバル規模 | 中期(2〜4年) |
| 医療画像診断、AI計画、および積層造形技術の進歩 | +1.9% | 北米・欧州での早期導入とアジア太平洋での急速な普及を伴うグローバル規模 | 長期(4年以上) |
| 低侵襲かつ価値基盤型整形外科ケアへのシフト | +1.5% | 北米およびEU、アジア太平洋・南米への波及 | 中期(2〜4年) |
| より優れた解剖学的適合性と外科的精度に対する病院および外科医の需要 | +1.0% | 北米・欧州の高件数整形外科センターに集中したグローバル規模 | 短期(2年以内) |
| AI自動設計および分散型製造ワークフロー | +1.2% | 北米・欧州、中国・インドでの新興活動 | 長期(4年以上) |
| 困難な骨量および固定症例向けの患者特異的多孔質構造 | +0.8% | 北米およびEUで近期需要が最も強いグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な整形外科疾患および再置換手術の負担増大
再置換関節形成術の件数は、パーソナライズド整形外科用インプラント市場における直接的な需要源です。2025年の研究では、再置換全人工膝関節置換術が2040年までに年間22万7,515件に達し、年率5.7%で増加すると予測されています。再置換症例では、骨量の低下、生体力学的変化、および過去の手術による瘢痕化が伴うことが多く、残存解剖学に合わせて設計されたインプラントの臨床的価値を高めます。2025年のレジストリレビューでは、股関節および膝関節の再置換手術のコストが初回手術より76%高いことが報告されており、再手術を回避するための圧力が高まっています。また、2025年の米国関節置換レジストリでは、再置換全人工膝関節置換術の原因として感染が52%を占め、2012年の31%から増加したことが報告されています。
医療画像診断、AI計画、および積層造形技術の進歩
自動化された画像診断・設計システムにより、カスタマイズデバイスの開発に要する時間が短縮されています。2025年のPLOS Oneの研究では、膝関節の解剖学的構造をセグメント化し、骨形状を再構築し、患者特異的全人工膝関節インプラントを15分で設計する自動化ワークフローが紹介されました。設計サイクルの短縮により、計画の一貫性が向上し、個別製造に伴う生産コストのプレミアムを低減できます。金属積層造形はまた、セメントレス固定を促進できる多孔質構造にも対応しています。パーソナライズド整形外科用インプラント市場は、個別の設計作業だけでなく、検証済みのデジタルワークフローへの依存度を高めています。メーカーはプロセス管理、トレーサビリティ、デバイス品質を文書化する必要があるため、FDA品質システム要件およびISO 13485は引き続き重要です[1]。
低侵襲かつ価値基盤型整形外科ケアへのシフト
外来移行により、整形外科プロバイダーがパーソナライズドデバイスの価値を評価する方法が変化しています。メディケア認定外来手術センターは2023年に2.5%増加して6,308施設となり、外来手術センターにおける全人工膝関節置換術の件数は同年に33%増加しました。病院外で実施される手術には、予測可能な器具、短い手術室ワークフロー、および手術前の明確な準備が必要です。患者特異的器具および滅菌済みキットは、臨床経路が明確に定義されている場合にこれらのニーズを支援できます。パーソナライズド整形外科用インプラント市場は、プロバイダーがカスタマイズデバイスによって手術のばらつきを低減しつつ、煩雑な購買プロセスを生じさせないことを示せる場合に恩恵を受ける可能性があります。償還基準およびエビデンス基準が、このフトが複雑な症例にどこまで及ぶかを引き続き決定します。
AI自動設計および分散型製造ワークフロー
デジタル製造ネットワークは、画像診断データ、インプラント設計、生産、および外科的準備を単一のワークフローで連携させることができます。Carlsmedは、そのaprevoシステムが患者の画像診断と計画ソフトウェアを使用して、手術特異的器具を備えたパーソナライズドチタン椎体間インプラントを作成すると報告しました。CMSは、適格なAprevo頸椎固定手術に対して新技術追加支払い(New Technology Add-On Payment)の承認を付与し、2025年10月より最大2万1,125米ドルの追加支払いを提供します。この決定は、他のパーソナライズド整形外科カテゴリーにおける償還議論の参照点となります。パーソナライズド整形外科用インプラント産業は、これらの接続されたワークフローが拡大するにつれて、強固なサイバーセキュリティ、デバイストレーサビリティ、および生産監視が必要となります。臨床導入は、病院がそのサービスを日常的および困難な症例全体にわたって信頼できると判断するかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよびプロセス検証コスト | -1.2% | 中堅市場および新興市場のメーカーへの影響が最も大きいグローバル規模 | 長期(4年以上) |
| 断片化した償還体制とコスト・アウトカムエビデンスの不確実性 | -1.0% | EU、日本、および中所得市場で特に深刻なグローバル規模 | 中期(2〜4年) |
| 医療グレードチタンおよびコバルトクロム粉末の供給集中 | -0.7% | ロシアおよび中国産航空宇宙グレードスポンジに依存するメーカーにリスクが集中したグローバル規模 | 長期(4年以上) |
| 新しいパーソナライズドジオメトリに関する長期生存率エビデンスの不足 | -0.5% | 保守的な病院調達委員会への制約が最も強いグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよびプロセス検証コスト
医療用インプラントの生産には、認定された設備、文書化された粉末管理、後処理検証、および最終寸法の測定が必要です。これらの活動は、FDA品質マネジメントシステム規制およびISO 13485品質マネジメント要件のもとで規制されています。医療グレードチタンに適した金属粉末床溶融結合システムは、クリーンルームインフラおよび規制対応作業を考慮する前の段階で100万米ドル以上のコストがかかる場合があります。メーカーはまた、原材料から完成インプラントまでのトレーサビリティを維持する必要があります。欧州医療機器規則(MDR)は、工業的に生産されたカスタムデバイスの分類が不明確な場合に、コンプライアンス作業を追加します。これらの要件は、固定された検証コストをより多くのデバイス数量に分散できる確立されたサプライヤーに優位性をもたらします。
断片化した償還体制とコスト・アウトカムエビデンスの不確実性
支払者は多くの場合、標準インプラント向けに開発されたコードを通じてパーソナライズド整形外科デバイスを償還します。その結果生じるギャップにより、デバイスのプレミアムが病院または患者に転嫁される可能性があります。CarlsmedのAprevo頸椎システムに対するCMS承認は、独立した償還経路が可能であることを示していますが、関節置換や四肢手術に自動的に適用されるわけではありまん。調達委員会は、生存率、合併症、および総治療コストに関する比較エビデンスを引き続き要求します。これにより、標準的な選択肢に明確な限界がある再置換、腫瘍学、および変形症例での初期使用が優先されます。長期的なレジストリデータが利用可能になるまで、待機的手術への広範な普及は制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
再置換および腫瘍症例がプレミアムパーソナライゼーションを支援関節置換インプラントは2026年の収益の44.80%を占め、パーソナライズド整形外科用インプラント市場で最大の製品グループとなっています。メディケアデータにおける初回全人工膝関節置換術の件数は、2013年の60万3,704件から2022年には101万件超に増加し、2040年までに年間279万件に達すると予測されていました。この手術件数の基盤は、カスタマイズされた膝、股関節、および肩関節ソリューションへの需要を支えています。患者適合は、骨欠損、感染、または過去の手術によって変化した解剖学的構造を伴う症例において特に重要です。これらの症例では、標準的な在庫品が必要な適合性を提供できない場合があります。脊椎インプラントも重要な製品カテゴリーであり続けています。これは、アライメント目標と椎骨の解剖学的構造が患者間で大きく異なるためです。
腫瘍・四肢温存インプラントは2032年にかけて11.80%のCAGRで成長すると予測されています。これらのデバイスは腫瘍切除後に使用され、再建では不規則な欠損を置換しながら四肢機能を回復させる必要があることが多いです。2025年の症例シリーズでは、カスタマイズされた3Dプリント中足骨再建において、平均35ヶ月の追跡調査で無菌性弛緩なしに骨・補綴物の統合が達成されたことが報告されました。この製品カテゴリーには、頭蓋顎顔面、外傷・固定、および四肢インプラントも含まれます。これらの各グループは、小さな差異が固定および外科的アクセスに影響を与える可能性がある解剖学的構造に対応しています。その普及は、外科医の経験、画像診断の質、および臨床タイムライン内で検証済みデバイスを提供する能力に依存します。パーソナライズド整形外科用インプラント市場は、標準設計ではより多くの術中調整が必要となるこれらの場面で価値を発揮します。
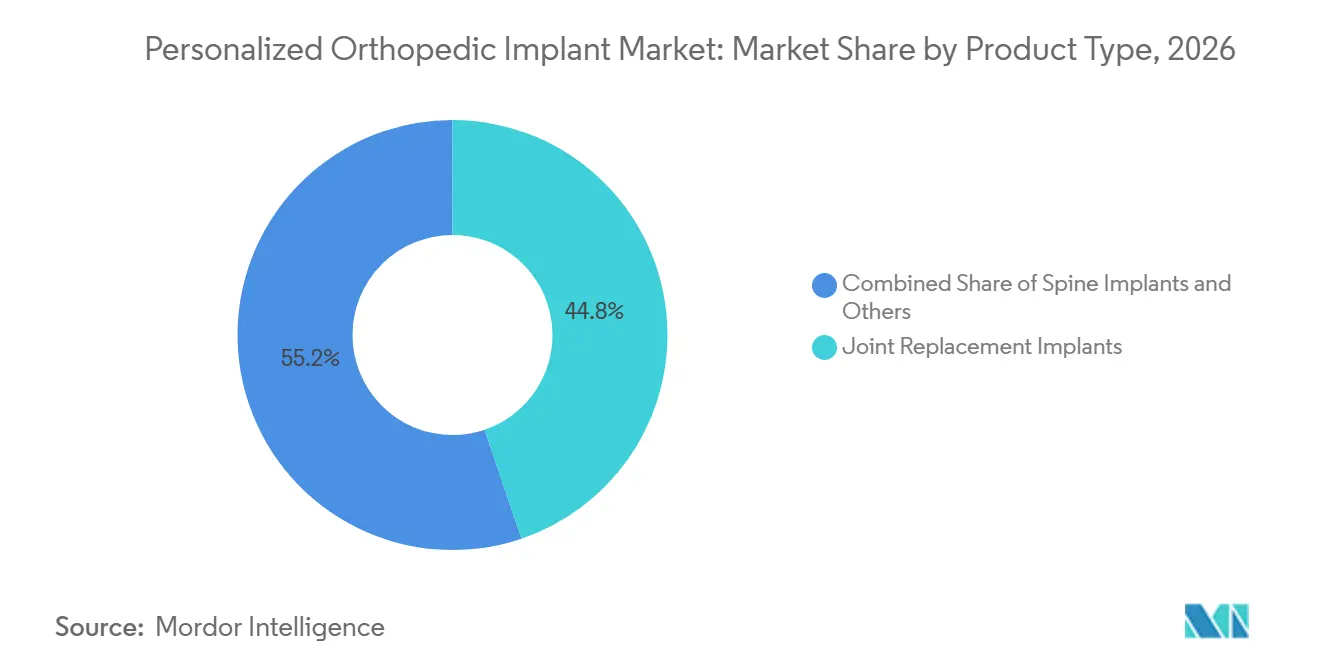
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
材料別:
チタンが最大シェアを維持しながらポリマー使用が拡大チタンおよびチタン合金は2026年の材料別収益の48.60%を占めました。その地位は、確立された生体適合性、長い臨床使用実績、および粉末床溶融結合との適合性を反映しています。このプロセスにより、セメントレス固定を支援する多孔質ラティス表面を作成できます。2025年のメタ分析では、チタンコーティングPEEKケージが非コーティングPEEKケージよりも6ヶ月時点で早期癒合率が高いことが示されました。チタンは完全金属インプラントおよびハイブリッド設計の両方において引き続き重要です。パーソナライズド整形外科用インプラント市場は、欧州委員会がチタンを重要原材料として指定していることから、材料調達リスクにも直面しています。
PEEKおよびPEKKは2032年にかけて12.40%のCAGRで成長すると予測されており、材料グループの中で最も高い成長率です。その放射線透過性と弾性特性は、画像診断によるフォローアップと応力分布が重要な場合に有用です。InvibioとMaxx Orthopedicsは2025年に、金属フリーPEEK-OPTIMA大腿骨全人工膝関節コンポーネントの治験研究における米国初の症例を報告しました。また、2025年のランダム化試験では、3年時点でPEEK膝関節グループがコバルトクロムモリブデングループよりも優れた機能スコアを示したことが報告されました。コバルトクロム合金およびステンレス鋼は、高負荷の外傷および再置換用途において引き続き必要です。セラミックス、その他のポリマー、および生体吸収性材料は、小児、コーティング、および特殊再建用途においてより限定的な役割を担っています[2]。
用途別:
複雑な再建が件数ベースの初回手術より速く成長初回関節形成術は2026年のパーソナライズド整形外科用インプラント市場規模の38.20%を占めました。このカテゴリーは、待機的股関節、膝関節、および肩関節手術の大きな件数から恩恵を受けています。変形性関節症は、関節置換計画のための実質的な臨床基盤を形成しています。初回手術はまた、画像診断ソフトウェア、計画システム、および規制に準拠した生産能力への投資を支援します。解剖学的構造、アライメント目標、または骨質が標準サイズを超えるニーズを生じさせる場合に、患者特異的コンポーネントを使用できます。日常的な症例では、カスタマイズが実際的な利益をもたらすという明確なエビデンスが依然として必要です。これにより、初回関節形成術はプレミアム需要の唯一の源泉ではなく、件数の基盤となっています。
複雑な骨欠損および変形再建は2032年にかけて11.90%のCAGRで成長すると予測されています。これには、大きな骨欠損、腫瘍切除後の空洞、および重度の角度変形を伴う症例が含まれます。2025年の多平面矯正骨切り術における患者特異的インプラントおよび3Dプリント穿孔ガイドの研究では、標準的な3Dガイド法の43.8°と比較して、中央値の前弯誤差が1.2°であったことが報告されました。再置換関節形成術、整形外科的腫瘍学および四肢温存、脊椎固定、先天性および小児疾患、スポーツ傷害再建、および外傷再建はそれぞれ異なる計画経路を必要とします。これらの用途は、標準的な在庫寸法ではなく欠損に合わせて設計されたデバイスから恩恵を受けることができます。これらの手術からのエビデンスは、パーソナライゼーションが困難な外科的問題を解決する明確な例を提供するため、より広範な普及に影響を与える可能性があります。
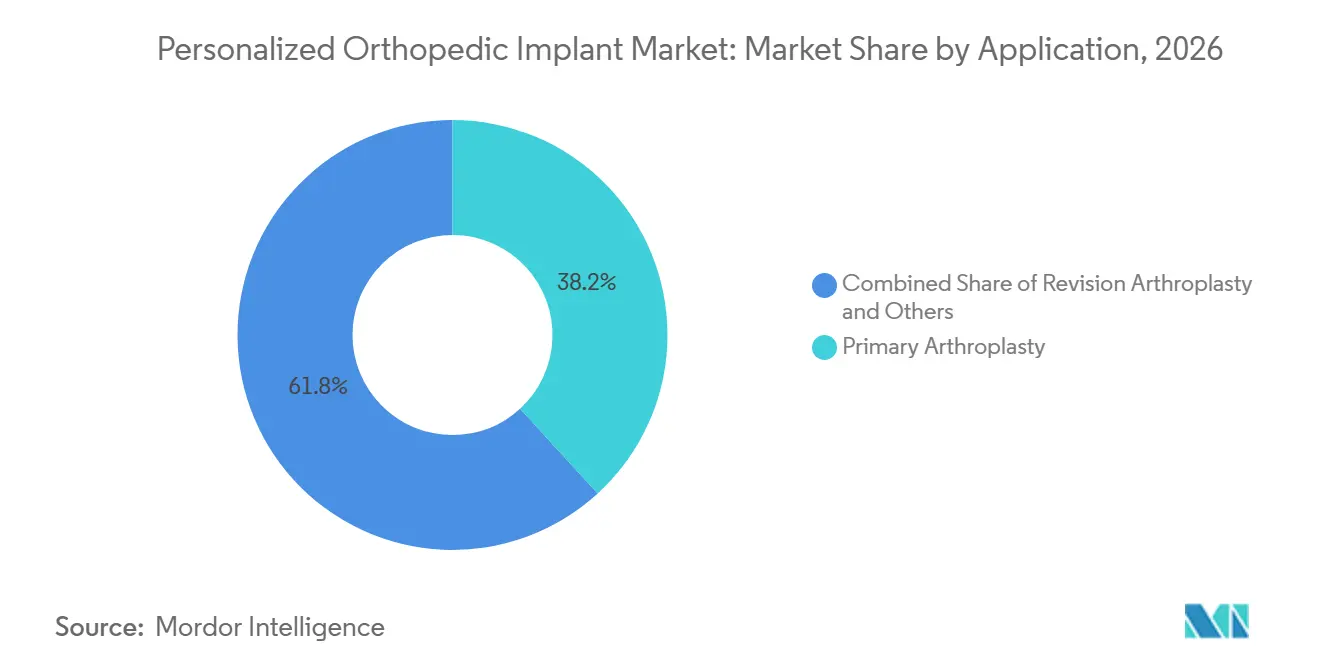
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
手術が病院外へ移行するにつれて専門クリニックが件数を獲得病院は2026年の収益の72.40%を占めました。そのシェアは、三次入院施設における複雑な関節形成術、腫瘍学、および再置換症例の集中を反映しています。病院は、多くのパーソナライズドワークフローに必要な文書管理、画像診断アクセス、および多職種レビューを維持できます。また、合併症や臨床的重症度の高い患者も管理します。パーソナライズド整形外科用インプラント市場は、患者適合症例の多くが術前計画の調整を必要とするため、病院の調達と結びついています。腫瘍切除および広範な再建においては、病院での使用が特に重要であり続けます。これらの施設はまた、デバイストレーサビリティおよび品質要件を満たすためにより適した立場にあります。
整形外科専門クリニックは2032年にかけて10.70%のCAGRで成長すると予測されています。外来手術センターの増加により、選択的関節手術の実施場所が拡大しています。MedPACは、外来手術センターにおける全人工膝関節置換術が2023年に33%増加したと報告しました。コンパクトで事前ナビゲーション済みの滅菌済みキットにより、クリニックは病院レベルの製造インフラを複製することなくパーソナライズドインプラントを使用できます。Zimmer BiometはAAOS 2025において、外来手術センター向けのZBXを発表しました。専門クリニックは、画像診断、症例承認、納品タイミング、および市販後文書管理のためのサプライヤーサポートを引き続き必要とします。その成長は、スキャンから手術までの経路を簡素化するサービスモデルに結びついています。
地域分析
北米
北米は2026年の収益の41.90%を占めました。この地域のパーソナライズド整形外科用インプラント市場は、高い手術件数と積層造形医療機器に対する確立されたFDA経路を組み合わせています。病院および外来手術センターはまた、ロボットシステムおよびデジタル計画ツールへの実質的なアクセスを有しています。Carlsmedは、適格な頸椎aprevo手術に対してCMS新技術追加支払い承認を受け、2025年10月より最大2万1,125米ドルの追加償還を提供します。この決定により、プロバイダーは患者特異的脊椎デバイスに対する明確な支払い参照点を得ました。FDA品質システム管理およびISO 13485認証は、メーカーがワークフローを検証しデバイス記録を維持する方法を形成しています。カナダおよびメキシコは、病院の近代化と整形外科診療と米国の治療プロトコルとの臨床的連携から恩恵を受けることができます[3]。
アジア太平洋
アジア太平洋は2032年にかけて10.20%のCAGRで成長すると予測されています。この地域のパーソナライズド整形外科用インプラント市場は、高い手術件数基盤に支えられています。IQVIAは、アジアが2025年のグローバル整形外科手術件数の43%を占めたと報告しました。高齢化人口、手術へのアクセス拡大、および都市部の病院開発が地域の見通しを支えています。中国は地域の製造およびパーソナライズドデバイスへの需要の中心です。西安賽隆(Xi'an Sailong)は、武漢迈瑞整形外科(Wuhan Mindray Orthopedic)と共同開発した3Dプリントチタン合金椎体が2025年に国家薬品監督管理局(NMPA)クラスIII登録を取得したと報告しました。規制の近代化と現地生産能力により、患者適合インプラントのリードタイムを短縮できます。日本と韓国は、国際標準に準拠した品質システムを持つ成熟した病院ネットワークを通じて安定した需要を加えています。
欧州、中東・アフリカ、および南米
欧州はドイツ、フランス、英国、イタリア、スペインを通じて安定した地位を維持しています。3D SystemsとバーゼルUniversity Hospital(大学病院)は2025年にMDR準拠のポイントオブケア3DプリントPEEK顔面インプラントを発表し、規制に準拠した分散型生産が地域でどのように発展できるかを示しました。欧州医療機器規則(MDR)は、特に工業的に生産されたカスタムメイドとして記述されるデバイスにとって、引き続き重要なコンプライアンス要因です。アーヘン工科大学(RWTH Aachen University)は患者特異的生体吸収性亜鉛マグネシウム合金インプラントを開発中であり、将来の小児および重篤な骨欠損用途を支援できる可能性があります。中東・アフリカは、特に高度な病院サービスにおいて、GCC諸国の医療投資を通じて台頭しています。南米はブラジルおよびアルゼンチンの整形外科センターを通じて関連性を高めていますが、償還の断片化が広範なアクセスを制限しています。これらの混合地域におけるパーソナライズド整形外科用インプラント市場規模は、現地生産、規制の明確化、および保険適用政策が連携して進展するかどうかにかかっています。
競合ランドスケープ
パーソナライズド整形外科用インプラント市場は主要な整形外科メーカーの間で適度に集中しており、専門企業が特定の臨床ニッチで競合しています。Stryker、Zimmer Biomet、およびJohnson & Johnson MedTechは、確立されたポートフォリオ、外科医との関係、および流通能力を有しています。そのロボティクス、計画プラットフォーム、および多孔質インプラント技術は、パーソナライズド機能を組み込むための強固な基盤を提供します。Zimmer Biometは2025年にMonogram Orthopaedicsを株式価値1億7,700万米ドルで買収する計画を発表し、ロボティクス統合型パーソナライズドインプラト能力へのアクセスを拡大しました。この動きは、大手メーカーが患者適合設計を内部開発だけでなく買収によっても獲得できる能力として捉えていることを示しています。パーソナライズド整形外科用インプラント市場には、パーソナライズド脊椎、腫瘍、および複雑な再建手術に特化した企業も含まれています。
大手メーカーは患者適合ツールを主流製品ラインに組み込んでいます。Zimmer Biometは、外来手術センター向けのZBXとともに、3Dプリント多孔質トレイを備えたセメントレスコンポーネントであるPersona OsseoTi Keel Tibiaを強調しました。Carlsmedは2025年12月に頸椎固定手術向けのaprevoプラットフォームを商業的に発売し、腰椎手術を超えてパーソナライズド脊椎プラットフォームを拡大しました。これらの動きは、インプラント設計、計画ソフトウェア、器具、および償還サポートにわたって競争が進んでいることを示しています。パーソナライズド整形外科用インプラント市場は、統合されたサービス経路をますます重視しています。計画の摩擦を低減できる企業は、外来および病院環境において優位性を持つ可能性があります。FDA管理、ISO 13485認証、およびISO 10993生体適合性評価は、確立されていない参入者にとって依然として重要な参入障壁です。
専門企業は、速度、固定設計、または感染管理が広範な購買規模よりも重要な場面で競合できます。Onkos Surgicalは複雑な再置換および腫瘍再建に特化し、restor3dおよびCarlsmedは患者適合整形外科および脊椎経路に特化しています。Materialiseはまた、患者特異的ガイドおよびインプラントを開発しており、この分野におけるソフトウェア主導の生産専門知識の役割を示しています。調達委員会は生存率および再置換アウトカムを高く評価するため、企業は臨床パフォーマンスを継続的に示す必要があります。また、臨床提供の一部として粉末品質、製造検証、および納品信頼性を管理する必要があります。パーソナライズド整形外科用インプラント市場は、外科的エビデンスと規制に準拠した業務を結びつけることができる企業を優遇します。
パーソナライズド整形外科用インプラント産業のリーダー企業
-
Conformis Inc.
-
Zimmer Biomet Holdings Inc.
-
Johnson & Johnson MedTech (DePuy Synthes)
-
Medacta International SA
-
restor3d Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
パーソナライズド整形外用インプラント市場 このレポートでカバーされる企業
- 3D Systems
- Additive Orthopaedics LLC
- ALLUMIN8 Inc.
- Axial3D
- Carlsmed Inc.
- Conformis Inc.
- Enovis Corporation
- Exactech
- Globus Medical
- Johnson & Johnson MedTech (DePuy Synthes)
- LimaCorporate SpA
- Materialise
- Maxx Orthopedics Inc.
- Medacta International SA
- MedCAD Inc.
- Medtronic
- Monogram Orthopaedics Inc.
- Onkos Surgical Inc.
- Oxford Performance Materials Inc.
- Pixee Medical
- restor3d Inc.
- Smith+Nephew PLC
- Stryker
- Tangible Solutions Inc.
- Zimmer Biomet
最近の産業開発事情 パーソナライズド整形外用インプラント市場
- 2026年9月:パーソナライズド3Dプリント整形外科ソリューションの主要プレーヤーであるrestor3dは、MyFit by restor3d デジタルスイートの発売を発表しました。この新しい患者エンゲージメントエコシステムは、患者がパーソナライズド整形外科の経過をより詳細に把握できるようにするとともに、患者、外科医、および長期的な臨床アウトカム間のシームレスな連携を促進するよう設計されています。
- 2025年12月:Carlsmed Inc.は、頸椎脊椎研究学会第53回年次総会において、頸椎固定手術向けのAprevoテクノロジープラットフォームを商業的に発売し、腰椎から頸椎の適応症へと拡大しました。3Dプリントおよび人工知能計画による患者特異的頸椎椎体間システムは、標準的なストックインプラントよりも低い合併症率および再置換率を示した腰椎プラットフォームを基盤としています。CSRSで発表された初期臨床データは、効率的なワークフロー統合と、ストックインプラントと比較した矢状面および冠状面アライメントの改善を示しました。
グローバルパーソナライズド整形外科用インプラント市場レポートの調査範囲
本レポートの調査範囲として、パーソナライズド整形外科用インプラントとは、適合性、機能性、および外科的アウトカムを最適化するために、個々の患者の解剖学的、生体力学的、および臨床データを使用して設計された患者特異的埋め込み型デバイスです。これらのインプラントは通常、高度な画像診断技術、コンピュータ支援設計(CAD)、人工知能駆動型計画ツール、および積層造形(3Dプリント)技術を使用して開発されます。
パーソナライズド整形外科用インプラント市場は、製品タイプ別に関節置換インプラント、脊椎インプラント、外傷・固定インプラント、四肢インプラント、腫瘍・四肢温存インプラント、および頭蓋顎顔面インプラントに、材料別にチタンおよびチタン合金、コバルトクロム合金、ステンレス鋼、PEEKおよびPEKK、セラミックス、ポリマーおよび複合材料、生体吸収性材料、およびその他に、用途別に初回関節形成術、再置換関節形成術、複雑な骨欠損および変形再建、外傷骨折再建、整形外科的腫瘍学および四肢温存、先天性および小児整形外科疾患、スポーツ傷害再建、脊椎固定および運動温存手術、およびその他の用途に、エンドユーザー別に病院、外来手術センター、整形外科専門クリニック、およびその他のエンドユーザーに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| 関節置換インプラント | 股関節インプラント |
| 膝関節インプラント | |
| 肩関節インプラント | |
| 足関節インプラント | |
| 顎関節インプラント | |
| 脊椎インプラント | |
| 外傷・固定インプラント | プレート |
| スクリュー | |
| 髄内釘 | |
| 患者特異的ガイドおよび切削器具 | |
| 四肢インプラント | 足・足関節インプラント |
| 手・手関節インプラント | |
| 指インプラント | |
| 腫瘍・四肢温存インプラント | |
| 頭蓋顎顔面インプラント |
| チタンおよびチタン合金 |
| コバルトクロム合金 |
| ステンレス鋼 |
| PEEKおよびPEKK |
| セラミックス |
| ポリマーおよび複合材料 |
| 生体吸収性材料 |
| その他 |
| 初回関節形成術 |
| 再置換関節形成術 |
| 複雑な骨欠損および変形再建 |
| 外傷・骨折再建 |
| 整形外科的腫瘍学および四肢温存 |
| 先天性および小児整形外科疾患 |
| スポーツ傷害再建 |
| 脊椎固定および運動温存手術 |
| その他 |
| 病院 |
| 外来手術センター |
| 整形外科専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 関節置換インプラント | 股関節インプラント |
| 膝関節インプラント | ||
| 肩関節インプラント | ||
| 足関節インプラント | ||
| 顎関節インプラント | ||
| 脊椎インプラント | ||
| 外傷・固定インプラント | プレート | |
| スクリュー | ||
| 髄内釘 | ||
| 患者特異的ガイドおよび切削器具 | ||
| 四肢インプラント | 足・足関節インプラント | |
| 手・手関節インプラント | ||
| 指インプラント | ||
| 腫瘍・四肢温存インプラント | ||
| 頭蓋顎顔面インプラント | ||
| 材料別 | チタンおよびチタン合金 | |
| コバルトクロム合金 | ||
| ステンレス鋼 | ||
| PEEKおよびPEKK | ||
| セラミックス | ||
| ポリマーおよび複合材料 | ||
| 生体吸収性材料 | ||
| その他 | ||
| 用途別 | 初回関節形成術 | |
| 再置換関節形成術 | ||
| 複雑な骨欠損および変形再建 | ||
| 外傷・骨折再建 | ||
| 整形外科的腫瘍学および四肢温存 | ||
| 先天性および小児整形外科疾患 | ||
| スポーツ傷害再建 | ||
| 脊椎固定および運動温存手術 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 整形外科専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
パーソナライズド整形外科用インプラントへの需要を促進しているものは何ですか?
再置換手術、複雑な骨欠損、感染関連の失敗、およびデジタル計画の広範な使用が、患者適合デバイスへの需要を支えています。
パーソナライズド整形外科用インプラント市場の規模はどのくらいですか?
パーソナライズド整形外科用インプラント市場は2026年に8.27 ビリオン 米ドルと評価されており、9.30%のCAGRで2032年までに14.08 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ製品カテゴリーはどれですか?
関節置換インプラントは2026年の収益の44.80%を占めており、初回股関節、膝関節、および肩関節手術の大きな件数基盤に支えられています。
カスタマイズされた整形外科デバイスで最も速く成長している材料はどれですか?
PEEKおよびPEKKは2032年にかけて12.40%のCAGRで成長すると予測されており、整形外科再建に関連する放射線透過性と材料特性に支えられています。
病院が主要なエンドユーザーであり続ける理由は何ですか?
病院は収益の72.40%を占めており、多くの複雑な再置換、腫瘍学、および入院再建手術を管理しているためです。
パーソナライズド整形外科デバイスで最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけて10.20%のCAGRで拡大すると予測されており、手術件数、高齢化人口、手術へのアクセス、および製造開発に支えられています。