
Tamaño y Participación del Mercado de Implantes Ortopédicos Personalizados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.27 % |
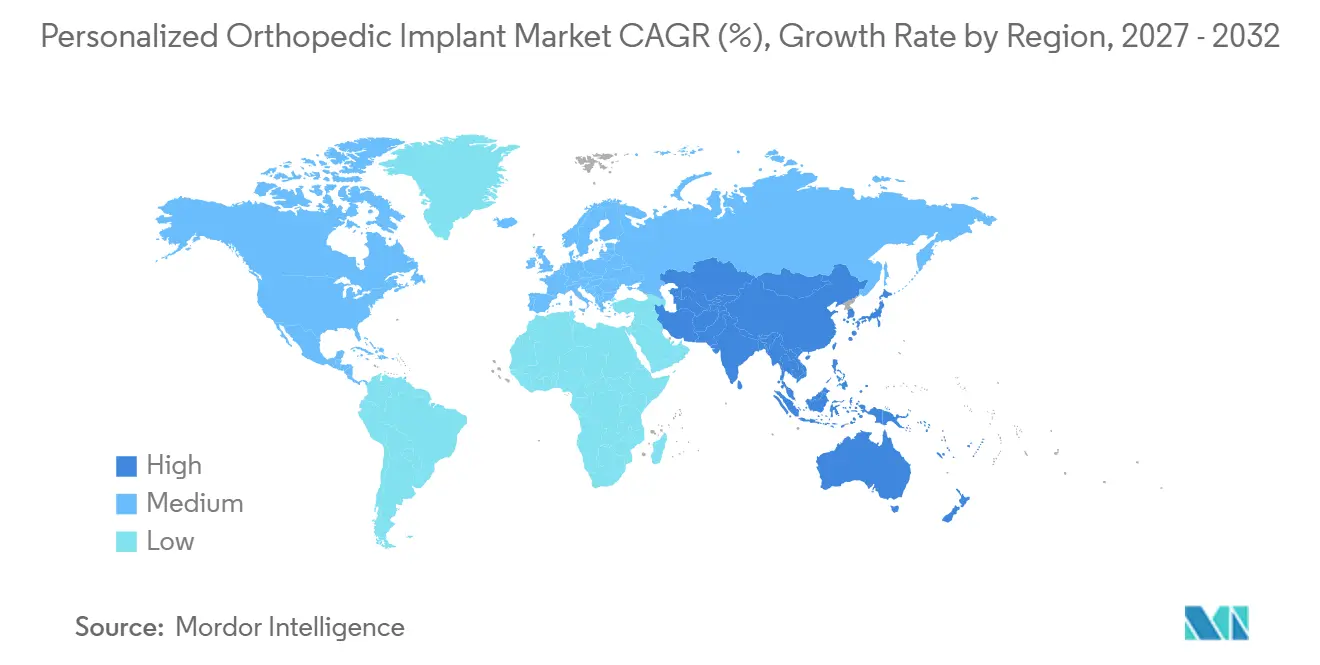
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
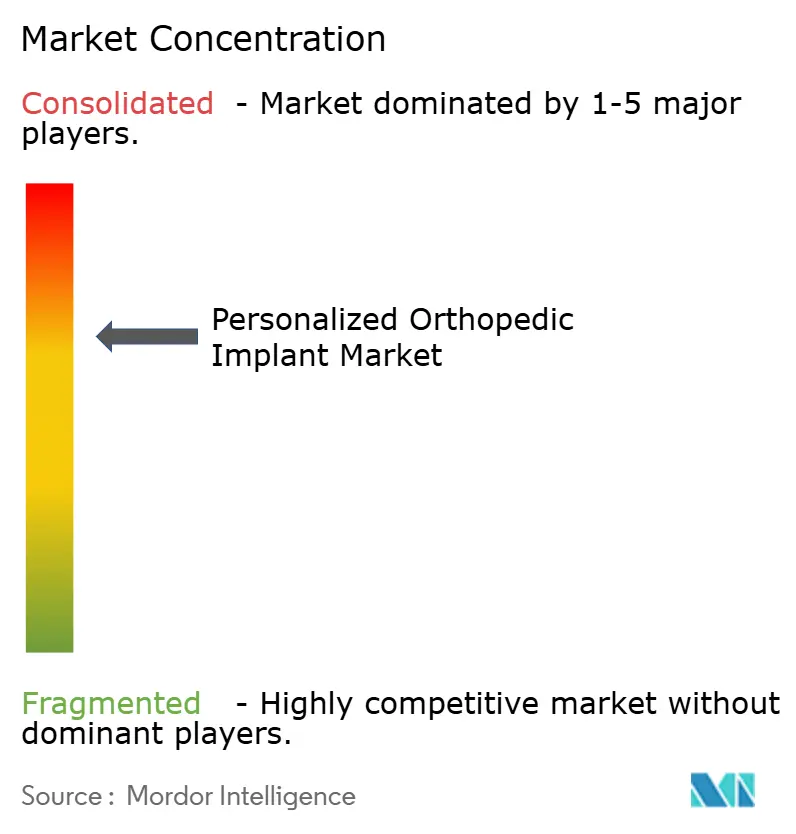
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implantes Ortopédicos Personalizados por Mordor Intelligence
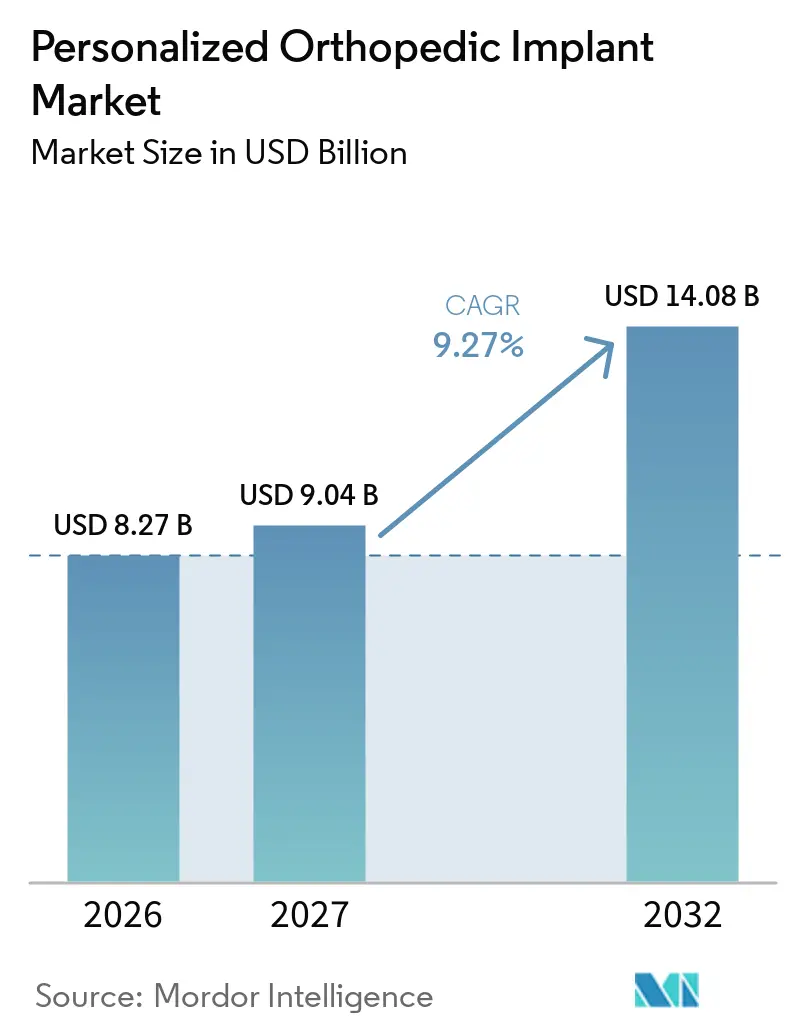
Se espera que el tamaño del Mercado de Implantes Ortopédicos Personalizados aumente de 8,27 mil millones de USD en 2026 a 9,04 mil millones de USD en 2027 y alcance los 14,08 mil millones de USD para 2032, creciendo a una CAGR del 9,27% durante el período 2027-2032.
Los diseños adaptados al paciente se están volviendo más prácticos gracias a que la planificación por tomografía computarizada, la fabricación aditiva y las herramientas de diseño automatizado pueden ahora respaldar procedimientos ortopédicos complejos. El mercado de implantes ortopédicos personalizados está impulsado por el creciente número de procedimientos de revisión, en los que la pérdida ósea, la infección y la anatomía alterada pueden hacer que los implantes estándar sean inadecuados. Los fabricantes están pasando de un suministro basado en inventario a flujos de trabajo digitales que crean dispositivos para un paciente y procedimiento definidos. Este cambio crea oportunidades para las empresas que pueden combinar evidencia clínica, producción regulada y planificación quirúrgica confiable. También aumenta la importancia de las políticas de reembolso y el suministro seguro de materiales de grado médico.
Conclusiones Clave del Informe
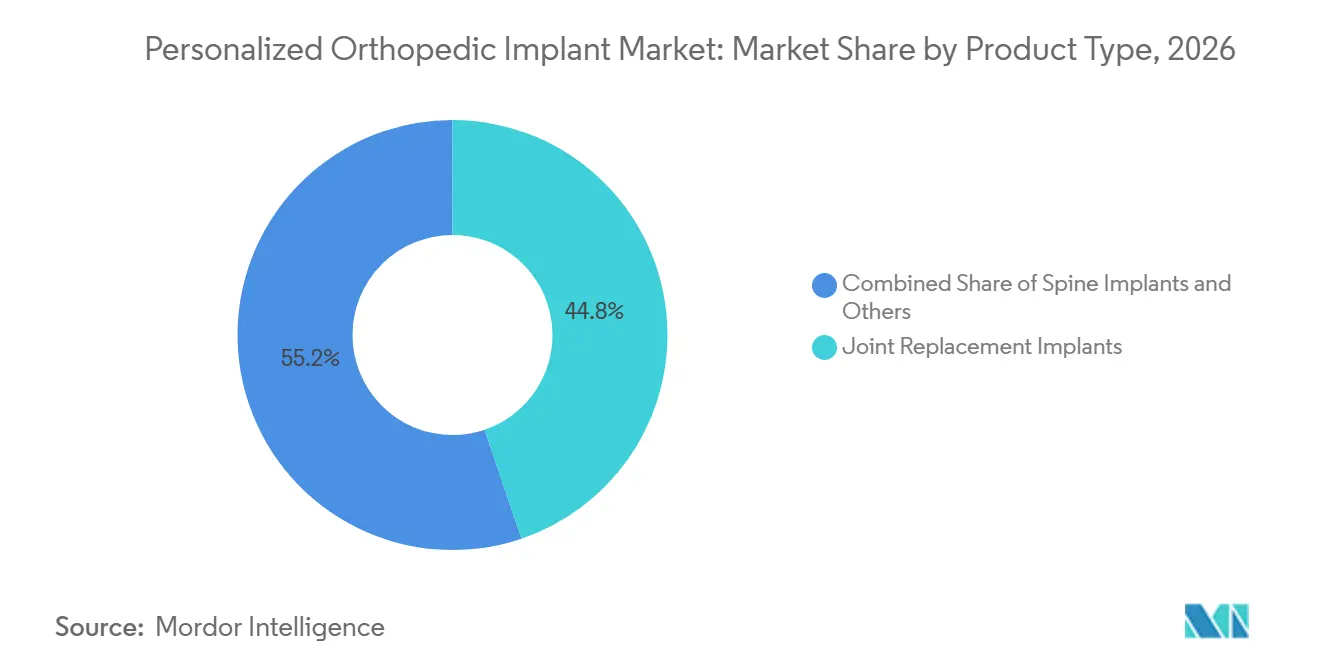
- Por tipo de producto, los implantes de reemplazo articular representaron el 44,8% de la participación del mercado de implantes ortopédicos personalizados en 2026, mientras que se prevé que los implantes para tumores y salvamento de extremidades se expandan a una CAGR del 11,8% hasta 2032.
- Por material, el titanio y las aleaciones de titanio representaron el 48,6% de la participación del mercado de implantes ortopédicos personalizados en 2026, mientras que se prevé que el PEEK y el PEKK crezcan a una CAGR del 12,4% hasta 2032.
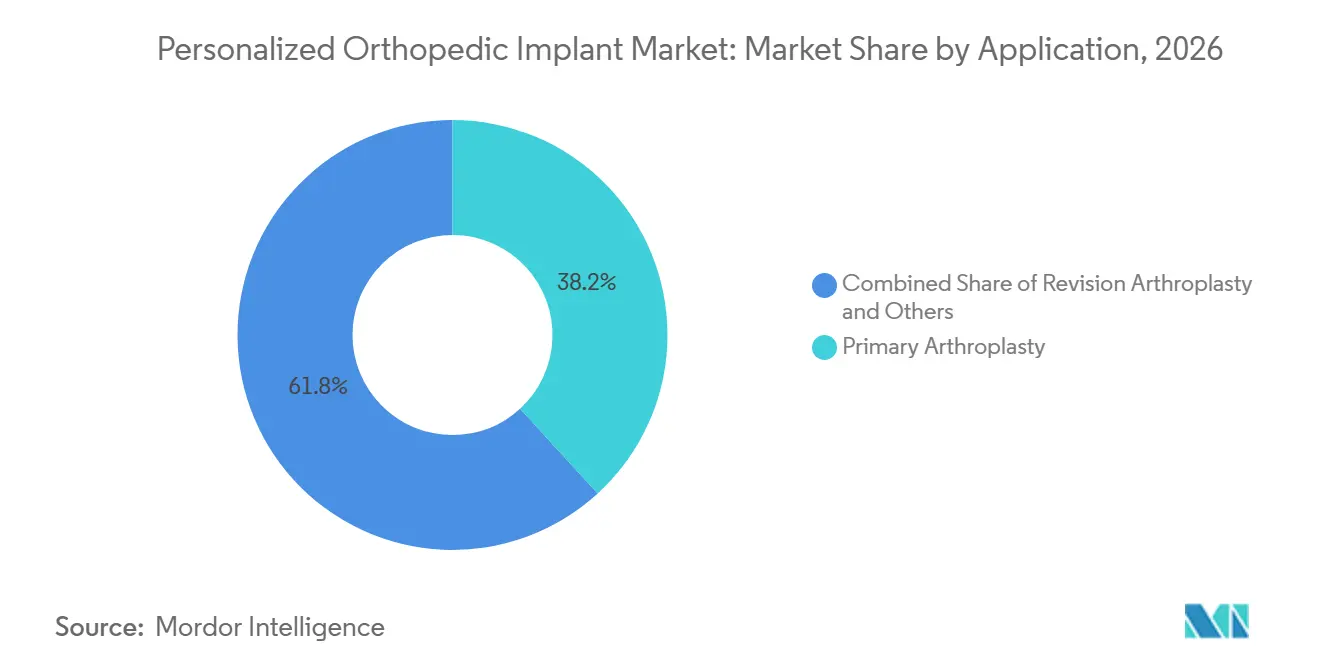
- Por aplicación, la artroplastia primaria representó el 38,2% del tamaño del mercado de implantes ortopédicos personalizados en 2026, mientras que se prevé que la reconstrucción compleja por pérdida ósea y deformidad crezca a una CAGR del 11,9% hasta 2032.
- Por usuario final, los hospitales representaron el 72,4% de la participación en ingresos del tamaño del mercado de implantes ortopédicos personalizados en 2026, mientras que se prevé que las clínicas especializadas en ortopedia se expandan a una CAGR del 10,7% hasta 2032.
- Por geografía, América del Norte representó el 41,9% de la participación en ingresos del tamaño del mercado de implantes ortopédicos personalizados en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Ortopédicas Complejas y Procedimientos de Revisión | +2.3% | Global, con concentración en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Avances en Imagen Médica, Planificación con Inteligencia Artificial y Fabricación Aditiva | +1.9% | Global, con adopción temprana en América del Norte y Europa y rápida expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Transición hacia la Atención Ortopédica Mínimamente Invasiva y Basada en Valor | +1.5% | América del Norte y la Unión Europea, con extensión a Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Hospitales y Cirujanos por Mejor Ajuste Anatómico y Precisión Quirúrgica | +1.0% | Global, con enfoque en centros ortopédicos de alto volumen en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Diseño Automatizado con Inteligencia Artificial y Flujos de Trabajo de Fabricación Distribuida | +1.2% | América del Norte y Europa, con actividad emergente en China e India | Largo plazo (≥ 4 años) |
| Estructuras Porosas Específicas para el Paciente en Casos Difíciles de Reserva Ósea y Fijación | +0.8% | Global, con la mayor demanda a corto plazo en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Ortopédicas Complejas y Procedimientos de Revisión
Los volúmenes de artroplastia de revisión son una fuente directa de demanda para el mercado de implantes ortopédicos personalizados. Un estudio de 2025 proyectó que la artroplastia total de rodilla de revisión podría alcanzar 227.515 procedimientos anuales para 2040, con un incremento del 5,7% anual. Los casos de revisión suelen implicar reserva ósea deteriorada, biomecánica alterada y cicatrices de operaciones previas. Estas condiciones aumentan el valor clínico de un implante diseñado en torno a la anatomía remanente. Una revisión de registros de 2025 informó que los procedimientos de revisión de cadera y rodilla cuestan un 76% más que los procedimientos primarios, lo que aumenta la presión para evitar intervenciones repetidas. El Registro Americano de Reemplazo Articular de 2025 también informó que la infección fue la causa del 52% de los casos de artroplastia total de rodilla de revisión, en comparación con el 31% en 2012.
Avances en Imagen Médica, Planificación con Inteligencia Artificial y Fabricación Aditiva
Los sistemas automatizados de imagen y diseño están reduciendo el tiempo necesario para desarrollar dispositivos personalizados. Un estudio de 2025 publicado en PLOS One describió un flujo de trabajo automatizado que segmentó la anatomía de la rodilla, reconstruyó la geometría ósea y diseñó un implante total de rodilla específico para el paciente en 15 minutos. Los ciclos de diseño más cortos pueden mejorar la consistencia de la planificación y reducir la prima de producción asociada a la fabricación unitaria. La fabricación aditiva de metales también permite estructuras porosas que pueden facilitar la fijación sin cemento. El mercado de implantes ortopédicos personalizados depende, por tanto, cada vez más de flujos de trabajo digitales validados en lugar de únicamente del esfuerzo de diseño individual. Los requisitos del sistema de calidad de la FDA y la norma ISO 13485 siguen siendo importantes porque los fabricantes deben documentar el control de procesos, la trazabilidad y la calidad del dispositivo[1].
Transición hacia la Atención Ortopédica Mínimamente Invasiva y Basada en Valor
La migración hacia procedimientos ambulatorios está cambiando la forma en que los proveedores ortopédicos evalúan el valor de los dispositivos personalizados. Los centros de cirugía ambulatoria certificados por Medicare aumentaron un 2,5% hasta alcanzar 6.308 instalaciones en 2023, y los volúmenes de artroplastia total de rodilla en centros de cirugía ambulatoria crecieron un 33% ese año. Los procedimientos realizados fuera de los hospitales requieren instrumentos predecibles, flujos de trabajo más cortos en el quirófano y una preparación clara antes de la cirugía. Los instrumentos específicos para el paciente y los kits estériles pueden satisfacer estas necesidades cuando la vía clínica está bien definida. El mercado de implantes ortopédicos personalizados puede beneficiarse cuando los proveedores pueden demostrar que los dispositivos a medida reducen la variación en los procedimientos sin crear un proceso de adquisición oneroso. Los estándares de reembolso y evidencia seguirán determinando hasta qué punto esta transición se extiende a los casos complejos.
Diseño Automatizado con Inteligencia Artificial y Flujos de Trabajo de Fabricación Distribuida
Las redes de fabricación digital pueden vincular los datos de imagen, el diseño del implante, la producción y la preparación quirúrgica en un único flujo de trabajo. Carlsmed informó que su sistema aprevo utiliza software de imagen y planificación del paciente para crear implantes intervertebrales de titanio personalizados con instrumentos específicos para el procedimiento. El CMS otorgó autorización de Pago Adicional por Nueva Tecnología para los procedimientos de fusión cervical Aprevo elegibles, con un pago adicional de hasta 21.125 USD efectivo a partir de octubre de 2025. Esta decisión proporciona un punto de referencia para las discusiones sobre reembolso en otras categorías de implantes ortopédicos personalizados. La industria de implantes ortopédicos personalizados requerirá una sólida ciberseguridad, trazabilidad de dispositivos y supervisión de la producción a medida que estos flujos de trabajo conectados se expandan. La adopción clínica dependerá de si los hospitales consideran el servicio como confiable tanto en casos rutinarios como en casos difíciles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Validación de Procesos | -1.2% | Global, con el mayor efecto en los fabricantes de mercados intermedios y emergentes | Largo plazo (≥ 4 años) |
| Reembolso Fragmentado y Evidencia Incierta sobre Costo-Resultado | -1.0% | Global, particularmente agudo en la Unión Europea, Japón y mercados de ingresos medios | Mediano plazo (2-4 años) |
| Concentración del Suministro de Polvo de Titanio y Cobalto-Cromo de Grado Médico | -0.7% | Global, con riesgo concentrado para los fabricantes que dependen de esponja de grado aeroespacial procedente de Rusia y China | Largo plazo (≥ 4 años) |
| Evidencia Limitada de Supervivencia a Largo Plazo para Nuevas Geometrías Personalizadas | -0.5% | Global, con la mayor restricción en los comités conservadores de adquisición hospitalaria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Validación de Procesos
La producción de implantes médicos requiere equipos calificados, controles documentados de polvo, validación del postprocesamiento y medición de las dimensiones finales. Estas actividades están reguladas bajo el Reglamento del Sistema de Gestión de Calidad de la FDA y los requisitos de gestión de calidad de la norma ISO 13485. Un sistema de fusión en lecho de polvo metálico adecuado para titanio de grado médico puede costar más de 1 millón de USD antes de considerar la infraestructura de sala limpia y el trabajo regulatorio. Los fabricantes también deben mantener la trazabilidad desde la materia prima hasta el implante terminado. El Reglamento Europeo de Dispositivos Médicos añade trabajo de cumplimiento donde la clasificación de los dispositivos personalizados producidos industrialmente es incierta. Estos requisitos otorgan ventaja a los proveedores establecidos porque pueden distribuir los costos fijos de validación entre mayores volúmenes de dispositivos.
Reembolso Fragmentado y Evidencia Incierta sobre Costo-Resultado
Los pagadores suelen reembolsar los dispositivos ortopédicos personalizados mediante códigos desarrollados para implantes estándar. La brecha resultante puede transferir la prima del dispositivo al hospital o al paciente. La autorización del CMS para el sistema cervical Aprevo de Carlsmed demuestra que es posible una vía de reembolso separada, pero no se aplica automáticamente a los procedimientos de reemplazo articular o de extremidades. Los comités de adquisición seguirán requiriendo evidencia comparativa sobre supervivencia, complicaciones y costo total del tratamiento. Esto favorece el uso inicial en casos de revisión, oncología y deformidad, donde las opciones estándar tienen limitaciones claras. Puede limitar una adopción más amplia en procedimientos electivos hasta que se disponga de datos de registros a más largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Casos de Revisión y Oncología Respaldan la Personalización PremiumLos implantes de reemplazo articular representaron el 44,80% de los ingresos en 2026, convirtiéndolos en el grupo de productos más grande del mercado de implantes ortopédicos personalizados. El volumen de artroplastia total de rodilla primaria en los datos de Medicare aumentó de 603.704 procedimientos en 2013 a más de 1,01 millones en 2022, y se proyectó que alcanzaría 2,79 millones de procedimientos anuales para 2040. Esta base de procedimientos respalda la demanda de soluciones personalizadas de rodilla, cadera y hombro. La adaptación al paciente es especialmente relevante en casos con pérdida ósea, infección o anatomía modificada por cirugías previas. Los inventarios estándar pueden no proporcionar el ajuste requerido en estos casos. Los implantes de columna vertebral también siguen siendo una categoría de producto importante porque los objetivos de alineación y la anatomía vertebral varían sustancialmente entre pacientes.
Se prevé que los implantes para tumores y salvamento de extremidades crezcan a una CAGR del 11,80% hasta 2032. Estos dispositivos se utilizan tras la resección tumoral, donde la reconstrucción a menudo debe reemplazar un defecto irregular mientras restaura la función de la extremidad. Una serie de casos de 2025 describió la integración hueso-prótesis sin aflojamiento aséptico en un seguimiento medio de 35 meses para reconstrucciones metatarsales personalizadas impresas en 3D. La categoría de productos también incluye implantes craneomaxilofaciales, de traumatología y fijación, y de extremidades. Cada uno de estos grupos aborda anatomías donde pequeñas diferencias pueden afectar la fijación y el acceso quirúrgico. Su adopción depende de la experiencia del cirujano, la calidad de la imagen y la capacidad de proporcionar un dispositivo validado dentro del plazo clínico. El mercado de implantes ortopédicos personalizados gana valor en estos entornos porque un diseño estándar puede requerir un mayor ajuste intraoperatorio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Titanio Mantiene la Mayor Posición mientras el Uso de Polímeros se ExpandeEl titanio y las aleaciones de titanio representaron el 48,60% de los ingresos por materiales en 2026. Su posición refleja una biocompatibilidad establecida, un largo historial de uso clínico y compatibilidad con la fusión en lecho de polvo. El proceso puede crear superficies de celosía porosa que favorecen la fijación sin cemento. Un metaanálisis de 2025 encontró que las jaulas de PEEK recubiertas de titanio tenían tasas de fusión temprana más altas a los 6 meses que las jaulas de PEEK sin recubrimiento. El titanio sigue siendo relevante tanto en implantes totalmente metálicos como en diseños híbridos. El mercado de implantes ortopédicos personalizados también enfrenta riesgo en el abastecimiento de materiales porque la Comisión Europea clasifica el titanio como materia prima crítica.
Se prevé que el PEEK y el PEKK crezcan a una CAGR del 12,40% hasta 2032, la tasa más alta entre los grupos de materiales. Su radiolucidez y propiedades elásticas pueden ser útiles cuando el seguimiento por imagen y la distribución de tensiones son importantes. Invibio y Maxx Orthopedics informaron los primeros casos en Estados Unidos en un estudio de investigación de un componente femoral total de rodilla de PEEK-OPTIMA sin metal en 2025. Un ensayo aleatorizado de 2025 también informó mejores puntuaciones funcionales para el grupo de rodilla de PEEK que para el grupo de cobalto-cromo-molibdeno a los 3 años. Las aleaciones de cobalto-cromo y el acero inoxidable siguen siendo necesarios para usos de traumatología y revisión de alta carga. Las cerámicas, otros polímeros y los materiales biorreabsorbibles desempeñan funciones más específicas en aplicaciones pediátricas, de recubrimiento y de reconstrucción especializada[2].
Por Aplicación:
La Reconstrucción Compleja Crece Más Rápido que la Cirugía Primaria Basada en VolumenLa artroplastia primaria representó el 38,20% del tamaño del mercado de implantes ortopédicos personalizados en 2026. La categoría se beneficia del gran volumen de procedimientos electivos de cadera, rodilla y hombro. La osteoartritis crea una base clínica sustancial para la planificación del reemplazo articular. Los procedimientos primarios también respaldan la inversión en software de imagen, sistemas de planificación y capacidad de producción regulada. Los componentes específicos para el paciente pueden utilizarse cuando la anatomía, los objetivos de alineación o la calidad ósea crean una necesidad más allá del dimensionamiento estándar. Los casos rutinarios aún requieren evidencia clara de que la personalización proporciona un beneficio práctico. Esto convierte a la artroplastia primaria en una base de volumen más que en la única fuente de demanda premium.
Se prevé que la reconstrucción compleja por pérdida ósea y deformidad crezca a una CAGR del 11,90% hasta 2032. Incluye casos con grandes déficits óseos, cavidades post-resección tumoral y deformidad angular grave. Un estudio de 2025 sobre implantes específicos para el paciente y guías de perforación impresas en 3D en osteotomías correctivas multiplanares informó un error medio de ante-recurvación de 1,2°, en comparación con 43,8° utilizando métodos estándar guiados en 3D. La artroplastia de revisión, la oncología ortopédica y el salvamento de extremidades, la fusión espinal, las afecciones congénitas y pediátricas, la reconstrucción de lesiones deportivas y la reconstrucción traumatológica requieren cada una vías de planificación diferentes. Estas aplicaciones pueden beneficiarse de un dispositivo diseñado en torno al defecto en lugar de en torno a las dimensiones del inventario estándar. La evidencia de estos procedimientos puede influir en una adopción más amplia porque proporcionan ejemplos claros de cómo la personalización resuelve un problema quirúrgico de otro modo difícil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Clínicas Especializadas Ganan Volumen a Medida que los Procedimientos se Extienden Más Allá de los HospitalesLos hospitales representaron el 72,40% de los ingresos en 2026. Su participación refleja la concentración de casos complejos de artroplastia, oncología y revisión en entornos de hospitalización terciaria. Los hospitales pueden mantener la documentación, el acceso a imagen y la revisión multidisciplinaria requeridos para muchos flujos de trabajo personalizados. También gestionan complicaciones y pacientes con mayor complejidad clínica. El mercado de implantes ortopédicos personalizados sigue vinculado a la adquisición hospitalaria porque muchos casos adaptados al paciente requieren una planificación preoperatoria coordinada. El uso hospitalario seguirá siendo especialmente importante para la resección tumoral y la reconstrucción extensa. Estas instalaciones también están mejor posicionadas para cumplir con los requisitos de trazabilidad de dispositivos y calidad.
Se prevé que las clínicas especializadas en ortopedia crezcan a una CAGR del 10,70% hasta 2032. El auge de los centros de cirugía ambulatoria está ampliando el entorno para determinados procedimientos articulares. MedPAC informó que la artroplastia total de rodilla en centros de cirugía ambulatoria creció un 33% en 2023. Los kits estériles compactos y prenaviados pueden ayudar a las clínicas a trabajar con implantes personalizados sin duplicar una infraestructura de fabricación a nivel hospitalario. Zimmer Biomet presentó ZBX como una oferta orientada a centros de cirugía ambulatoria en la reunión anual de la Academia Americana de Cirujanos Ortopédicos de 2025. Las clínicas especializadas seguirán necesitando apoyo del proveedor para imagen, aprobación de casos, plazos de entrega y documentación poscomercialización. Su crecimiento está, por tanto, vinculado a modelos de servicio que simplifican el camino desde el escáner hasta la cirugía.
Análisis Geográfico
América del Norte
América del Norte representó el 41,90% de los ingresos en 2026. El mercado de implantes ortopédicos personalizados en la región combina altos volúmenes de procedimientos con vías establecidas de la FDA para dispositivos médicos fabricados de forma aditiva. Los hospitales y los centros de cirugía ambulatoria también tienen un acceso sustancial a sistemas robóticos y herramientas de planificación digital. Carlsmed recibió autorización de Pago Adicional por Nueva Tecnología del CMS para los procedimientos cervicales aprevo elegibles, proporcionando hasta 21.125 USD en reembolso adicional a partir de octubre de 2025. La decisión ofrece a los proveedores una referencia de pago definida para un dispositivo de columna vertebral específico para el paciente. Los controles del sistema de calidad de la FDA y la certificación ISO 13485 determinan cómo los fabricantes validan los flujos de trabajo y mantienen los registros de dispositivos. Canadá y México pueden beneficiarse de la modernización hospitalaria y de los vínculos clínicos entre sus prácticas ortopédicas y los protocolos de tratamiento de Estados Unidos[3].
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 10,20% hasta 2032. El mercado de implantes ortopédicos personalizados en la región está respaldado por una alta base de procedimientos. IQVIA informó que Asia representó el 43% del volumen global de procedimientos ortopédicos en 2025. El envejecimiento de la población, el mayor acceso a la cirugía y el desarrollo de hospitales urbanos respaldan las perspectivas regionales. China es central en la fabricación regional y la demanda de dispositivos personalizados. Xi'an Sailong informó que un cuerpo vertebral de aleación de titanio impreso en 3D desarrollado con Wuhan Mindray Orthopedic recibió el registro de Clase III de la Administración Nacional de Productos Médicos en 2025. La modernización regulatoria y la capacidad de producción local pueden reducir los plazos de entrega para implantes adaptados al paciente. Japón y Corea del Sur añaden una demanda estable a través de redes hospitalarias maduras y sistemas de calidad alineados con los estándares internacionales.
Europa, Oriente Medio y África, y América del Sur
Europa mantiene una posición estable a través de Alemania, Francia, el Reino Unido, Italia y España. 3D Systems y el Hospital Universitario de Basilea anunciaron un implante facial de PEEK impreso en 3D en el punto de atención conforme con el Reglamento de Dispositivos Médicos en 2025, lo que indica cómo puede desarrollarse la producción descentralizada regulada en la región. El Reglamento Europeo de Dispositivos Médicos sigue siendo un factor clave de cumplimiento, especialmente para los dispositivos producidos industrialmente descritos como fabricados a medida. La Universidad RWTH de Aquisgrán está desarrollando implantes biorreabsorbibles de aleación de zinc-magnesio específicos para el paciente, que podrían respaldar futuras aplicaciones pediátricas y de defectos óseos críticos. Oriente Medio y África está emergiendo a través de la inversión en atención médica en los países del GCC, especialmente en servicios hospitalarios avanzados. América del Sur está ganando relevancia a través de centros ortopédicos en Brasil y Argentina, aunque la fragmentación del reembolso limita un acceso más amplio. El tamaño del mercado de implantes ortopédicos personalizados en estas regiones mixtas dependerá de si la producción local, la claridad regulatoria y la política de cobertura avanzan conjuntamente.
Panorama Competitivo
El mercado de implantes ortopédicos personalizados está moderadamente concentrado entre los principales fabricantes ortopédicos, mientras que las empresas especializadas compiten en nichos clínicos definidos. Stryker, Zimmer Biomet y Johnson & Johnson MedTech tienen carteras establecidas, relaciones con cirujanos y capacidad de distribución. Sus plataformas de robótica y planificación, así como sus tecnologías de implantes porosos, les proporcionan una base sólida para incorporar características personalizadas. Zimmer Biomet anunció planes para adquirir Monogram Orthopaedics en 2025 por un valor de capital de 177 millones de USD, ampliando su acceso a capacidades de implantes personalizados integradas con robótica. Este movimiento indica que los grandes fabricantes consideran el diseño adaptado al paciente como una capacidad que puede adquirirse además de desarrollarse internamente. El mercado de implantes ortopédicos personalizados también incluye empresas centradas en procedimientos personalizados de columna vertebral, tumores y reconstrucción compleja.
Los grandes fabricantes están integrando herramientas adaptadas al paciente en sus líneas de productos principales. Zimmer Biomet destacó la Persona OsseoTi Keel Tibia, un componente sin cemento con una bandeja porosa impresa en 3D, junto con su oferta ZBX orientada a centros de cirugía ambulatoria. Carlsmed lanzó comercialmente su plataforma aprevo para cirugías de fusión cervical en diciembre de 2025, extendiendo su plataforma de columna vertebral personalizada más allá de los procedimientos lumbares. Estas acciones muestran que la competencia se desplaza hacia el diseño de implantes, el software de planificación, los instrumentos y el apoyo al reembolso. El mercado de implantes ortopédicos personalizados recompensa cada vez más las vías de servicio integradas. Las empresas que puedan reducir la fricción en la planificación pueden tener ventaja tanto en entornos ambulatorios como hospitalarios. Los controles de la FDA, la certificación ISO 13485 y la evaluación de biocompatibilidad ISO 10993 siguen siendo barreras significativas para los participantes menos establecidos.
Las empresas especializadas pueden competir donde la velocidad, el diseño de fijación o el control de infecciones importan más que la escala de compras amplia. Onkos Surgical se centra en la revisión compleja y la reconstrucción tumoral, mientras que restor3d y Carlsmed se centran en vías ortopédicas y de columna vertebral adaptadas al paciente. Materialise también ha desarrollado guías e implantes específicos para el paciente, lo que ilustra el papel de la experiencia en producción liderada por software en este campo. Las empresas deben continuar demostrando rendimiento clínico porque los comités de adquisición otorgan gran valor a los resultados de supervivencia y revisión. También deben gestionar la calidad del polvo, la validación de la fabricación y la fiabilidad de la entrega como parte de la oferta clínica. El mercado de implantes ortopédicos personalizados favorece a las empresas que pueden conectar la evidencia quirúrgica con operaciones reguladas.
Líderes de la Industria de Implantes Ortopédicos Personalizados
-
Conformis Inc.
-
Zimmer Biomet Holdings Inc.
-
Johnson & Johnson MedTech (DePuy Synthes)
-
Medacta International SA
-
restor3d Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Implantes Ortopédicos Personalizados Empresas cubiertas en este informe
- 3D Systems
- Additive Orthopaedics LLC
- ALLUMIN8 Inc.
- Axial3D
- Carlsmed Inc.
- Conformis Inc.
- Enovis Corporation
- Exactech
- Globus Medical
- Johnson & Johnson MedTech (DePuy Synthes)
- LimaCorporate SpA
- Materialise
- Maxx Orthopedics Inc.
- Medacta International SA
- MedCAD Inc.
- Medtronic
- Monogram Orthopaedics Inc.
- Onkos Surgical Inc.
- Oxford Performance Materials Inc.
- Pixee Medical
- restor3d Inc.
- Smith+Nephew PLC
- Stryker
- Tangible Solutions Inc.
- Zimmer Biomet
Desarrollos recientes de la industria en Mercado de Implantes Ortopédicos Personalizados
- Septiembre de 2026: restor3d, un actor clave en soluciones ortopédicas personalizadas impresas en 3D, anunció el lanzamiento de MyFit by restor3d Digital Suite. Este nuevo ecosistema de participación del paciente está diseñado para brindar a los pacientes mayor visibilidad en su proceso ortopédico personalizado, facilitando al mismo tiempo una conectividad fluida entre pacientes, cirujanos y resultados clínicos a largo plazo.
- Diciembre de 2025: Carlsmed Inc. lanzó comercialmente su Plataforma Tecnológica Aprevo para cirugías de fusión cervical en la 53.ª Reunión Anual de la Sociedad de Investigación de la Columna Cervical, expandiéndose desde indicaciones lumbares a cervicales. El sistema intervertebral cervical específico para el paciente, impreso en 3D y planificado con inteligencia artificial, se basa en una plataforma lumbar que ha demostrado tasas más bajas de complicaciones y revisiones que los implantes estándar de inventario. Los datos clínicos preliminares presentados en la reunión de la Sociedad de Investigación de la Columna Cervical mostraron una integración eficiente del flujo de trabajo y una mejor alineación sagital y coronal en comparación con los implantes de inventario.
Alcance del Informe Global del Mercado de Implantes Ortopédicos Personalizados
Según el alcance del informe, los implantes ortopédicos personalizados son dispositivos implantables específicos para el paciente diseñados utilizando los datos anatómicos, biomecánicos y clínicos individuales del paciente para optimizar el ajuste, la funcionalidad y los resultados quirúrgicos. Estos implantes se desarrollan típicamente utilizando tecnologías avanzadas de imagen, diseño asistido por computadora (CAD), herramientas de planificación impulsadas por inteligencia artificial y técnicas de fabricación aditiva (impresión 3D).
El mercado de implantes ortopédicos personalizados está segmentado por tipo de producto en implantes de reemplazo articular, implantes de columna vertebral, implantes de traumatología y fijación, implantes de extremidades, implantes para tumores y salvamento de extremidades, e implantes craneomaxilofaciales; por material en titanio y aleaciones de titanio, aleaciones de cobalto-cromo, acero inoxidable, PEEK y PEKK, cerámicas, materiales poliméricos y compuestos, materiales biorreabsorbibles y otros; por aplicación en artroplastia primaria, artroplastia de revisión, reconstrucción compleja por pérdida ósea y deformidad, reconstrucción traumatológica y de fracturas, oncología ortopédica y salvamento de extremidades, afecciones ortopédicas congénitas y pediátricas, reconstrucción de lesiones deportivas, cirugía de fusión espinal y preservación del movimiento, y otras aplicaciones; por usuario final en hospitales, centros de cirugía ambulatoria, clínicas especializadas en ortopedia y otros usuarios finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Implantes de Reemplazo Articular | Implantes de Cadera |
| Implantes de Rodilla | |
| Implantes de Hombro | |
| Implantes de Tobillo | |
| Implantes de Articulación Temporomandibular | |
| Implantes de Columna Vertebral | |
| Implantes de Traumatología y Fijación | Placas |
| Tornillos | |
| Clavos | |
| Guías Específicas para el Paciente e Instrumentos de Corte | |
| Implantes de Extremidades | Implantes de Pie y Tobillo |
| Implantes de Mano y Muñeca | |
| Implantes de Dedos | |
| Implantes para Tumores y Salvamento de Extremidades | |
| Implantes Craneomaxilofaciales |
| Titanio y Aleaciones de Titanio |
| Aleaciones de Cobalto-Cromo |
| Acero Inoxidable |
| PEEK y PEKK |
| Cerámicas |
| Materiales Poliméricos y Compuestos |
| Materiales Biorreabsorbibles |
| Otros |
| Artroplastia Primaria |
| Artroplastia de Revisión |
| Reconstrucción Compleja por Pérdida Ósea y Deformidad |
| Reconstrucción Traumatológica y de Fracturas |
| Oncología Ortopédica y Salvamento de Extremidades |
| Afecciones Ortopédicas Congénitas y Pediátricas |
| Reconstrucción de Lesiones Deportivas |
| Cirugía de Fusión Espinal y Preservación del Movimiento |
| Otros |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas en Ortopedia |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Implantes de Reemplazo Articular | Implantes de Cadera |
| Implantes de Rodilla | ||
| Implantes de Hombro | ||
| Implantes de Tobillo | ||
| Implantes de Articulación Temporomandibular | ||
| Implantes de Columna Vertebral | ||
| Implantes de Traumatología y Fijación | Placas | |
| Tornillos | ||
| Clavos | ||
| Guías Específicas para el Paciente e Instrumentos de Corte | ||
| Implantes de Extremidades | Implantes de Pie y Tobillo | |
| Implantes de Mano y Muñeca | ||
| Implantes de Dedos | ||
| Implantes para Tumores y Salvamento de Extremidades | ||
| Implantes Craneomaxilofaciales | ||
| Por Material | Titanio y Aleaciones de Titanio | |
| Aleaciones de Cobalto-Cromo | ||
| Acero Inoxidable | ||
| PEEK y PEKK | ||
| Cerámicas | ||
| Materiales Poliméricos y Compuestos | ||
| Materiales Biorreabsorbibles | ||
| Otros | ||
| Por Aplicación | Artroplastia Primaria | |
| Artroplastia de Revisión | ||
| Reconstrucción Compleja por Pérdida Ósea y Deformidad | ||
| Reconstrucción Traumatológica y de Fracturas | ||
| Oncología Ortopédica y Salvamento de Extremidades | ||
| Afecciones Ortopédicas Congénitas y Pediátricas | ||
| Reconstrucción de Lesiones Deportivas | ||
| Cirugía de Fusión Espinal y Preservación del Movimiento | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas en Ortopedia | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de implantes ortopédicos personalizados?
Los procedimientos de revisión, la pérdida ósea compleja, los fallos relacionados con infecciones y el uso más amplio de la planificación digital están respaldando la demanda de dispositivos adaptados al paciente.
¿Cuál es el tamaño del mercado de implantes ortopédicos personalizados?
El mercado de implantes ortopédicos personalizados está valorado en 8,27 mil millones de USD en 2026 y se proyecta que alcance los 14,08 mil millones de USD para 2032 a una CAGR del 9,30%.
¿Qué categoría de producto tiene la mayor participación en ingresos?
Los implantes de reemplazo articular representan el 44,80% de los ingresos en 2026, respaldados por la gran base de procedimientos primarios de cadera, rodilla y hombro.
¿Qué material está creciendo más rápido para los dispositivos ortopédicos personalizados?
Se prevé que el PEEK y el PEKK crezcan a una CAGR del 12,40% hasta 2032, respaldados por la radiolucidez y las propiedades del material relevantes para la reconstrucción ortopédica.
¿Por qué los hospitales siguen siendo los principales usuarios finales?
Los hospitales representan el 72,40% de los ingresos porque gestionan muchos procedimientos complejos de revisión, oncología y reconstrucción en hospitalización.
¿Qué región está creciendo más rápido en dispositivos ortopédicos personalizados?
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,20% hasta 2032, respaldada por el volumen de procedimientos, el envejecimiento de la población, el acceso a la cirugía y el desarrollo de la fabricación.