
Tamanho e Participação do Mercado de Empréstimo Pessoal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.10 Trilhões de dólares |
| Tamanho do Mercado (2032) | 2.9 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.70 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
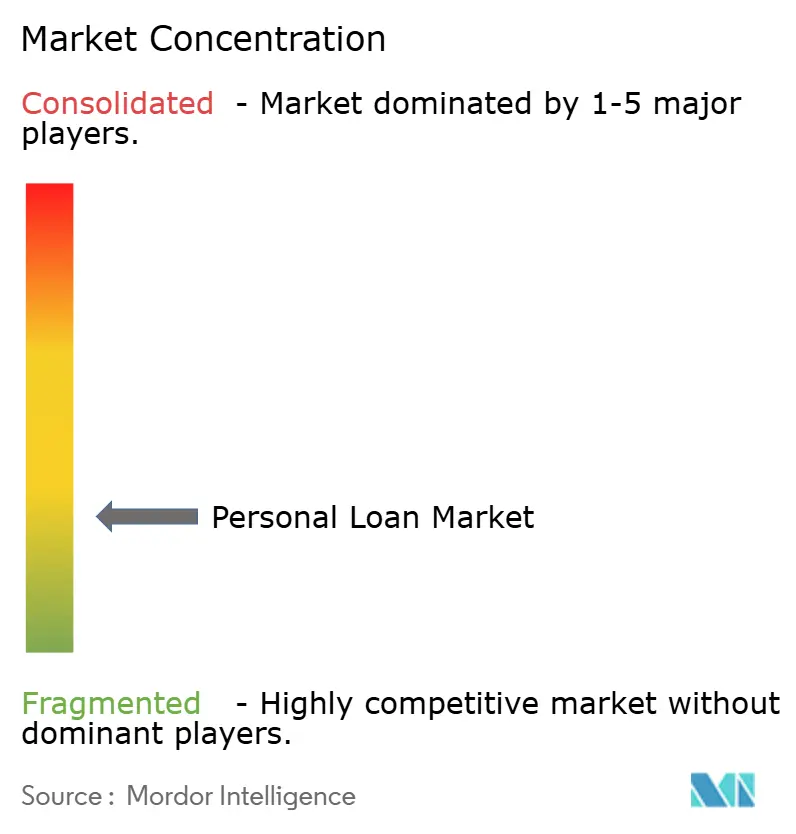
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimo Pessoal por Mordor Intelligence
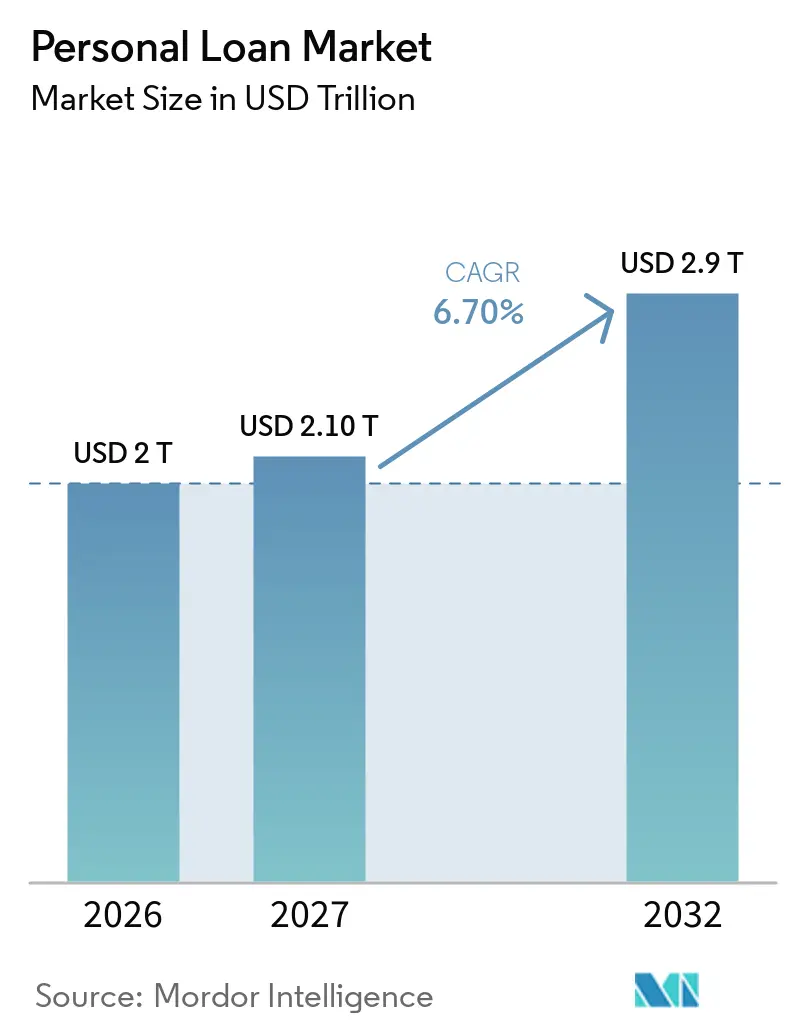
Espera-se que o tamanho do Mercado de Empréstimo Pessoal cresça de 2 trilhões de USD em 2026 para 2,10 trilhões de USD em 2027, com previsão de atingir 2,9 trilhões de USD até 2032, a um CAGR de 6,70% no período de 2027 a 2032.
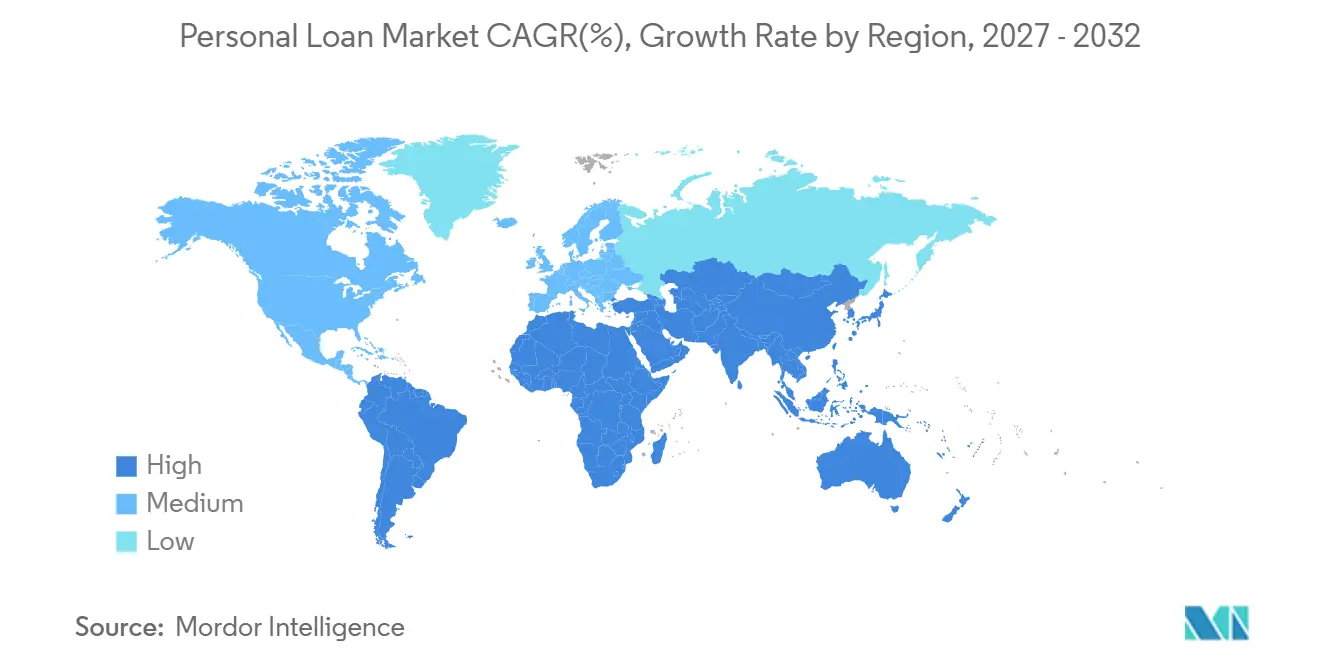
A originação digital, a consolidação de dívidas e a subscrição com suporte de inteligência artificial estão transformando a forma como os credores captam, avaliam e atendem os tomadores. O mercado de empréstimo pessoal é cada vez mais moldado por tomadores que buscam alternativas de taxa fixa ao crédito rotativo e por credores capazes de tomar decisões mais rápidas e melhor documentadas. Essa mudança também eleva a importância do acesso a financiamento, dos controles contra fraudes e das práticas de concessão responsável de crédito. A América do Norte permanece como o maior mercado regional, enquanto a Ásia-Pacífico apresenta o crescimento projetado mais rápido à medida que a capacidade de crédito digital se expande na Índia e no Sudeste Asiático.
Principais Conclusões do Relatório
- Por tipo de empréstimo, os empréstimos pessoais sem garantia capturaram 60,2% da participação do mercado de empréstimo pessoal em 2026 e têm projeção de crescimento a um CAGR de 6,8% até 2032.
- Por finalidade do empréstimo, a consolidação de dívidas representou 34,5% da participação do mercado de empréstimo pessoal em 2026, enquanto as despesas emergenciais têm projeção de crescimento a um CAGR de 9,7% até 2032.
- Por prazo do empréstimo, os empréstimos de médio prazo detinham 48,1% da participação do mercado de empréstimo pessoal em 2026, enquanto os empréstimos de curto prazo têm projeção de crescimento a um CAGR de 8,1% até 2032.
- Por nível de crédito do tomador, os tomadores super-prime e prime capturaram 54,9% da participação do mercado de empréstimo pessoal em 2026 e têm projeção de crescimento a um CAGR de 9,3% até 2032.
- Por instituição credora, os bancos detinham 52,4% da participação do mercado de empréstimo pessoal em 2026, enquanto os credores especializados e fintech têm projeção de crescimento a um CAGR de 10,8% até 2032.
- Por geografia, a América do Norte representou 40,2% da participação do mercado de empréstimo pessoal em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Originação Digital de Empréstimos Pessoais e Desembolso Instantâneo | +1.5% | Global, liderado pela América do Norte, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Demanda por Consolidação de Dívidas e Refinanciamento de Crédito de Alto Custo | +1.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Subscrição de Crédito Baseada em Inteligência Artificial e Avaliação de Tomadores com Histórico Limitado | +1.2% | Global | Médio prazo (2-4 anos) |
| Crescente Demanda por Crédito ao Consumidor Sem Garantia e Financiamento Flexível | +1.0% | América do Norte, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crédito Vinculado à Folha de Pagamento e Empréstimos Pessoais Baseados em Renda Verificada | +0.7% | América do Norte, Reino Unido, Brasil | Médio prazo (2-4 anos) |
| Empréstimos Pessoais Incorporados em Plataformas Digitais e Ecossistemas Financeiros | +0.8% | Global, com ganhos iniciais na América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Originação Digital de Empréstimos Pessoais e Desembolso Instantâneo
A originação digital tornou-se um requisito operacional central para os credores que competem no mercado de empréstimo pessoal. As empresas financeiras não bancárias fintech na Índia sancionaram 13,2 crore de empréstimos pessoais no valor de INR 2,15 lakh crore (25,7 bilhões de USD) no ano fiscal de 2026, com os credores digitais respondendo por 77% das originações de empréstimos pessoais, de acordo com a Associação Fintech para o Empoderamento do Consumidor[1]. O valor dos empréstimos pessoais digitais sancionados na Índia cresceu 53% em relação ao ano anterior no terceiro trimestre do ano fiscal de 2026. A Upstart processou 456.000 transações de empréstimos no quarto trimestre de 2025, sendo mais de 90% totalmente automatizadas. O processamento mais rápido reduz o valor do acesso a agências e torna a variedade de produtos e a qualidade do serviço mais importantes na seleção do credor. Os credores também devem manter uma comunicação clara com os tomadores à medida que os processos de aprovação e financiamento se tornam mais ágeis. A Experian expandiu seu produto de decisão por inteligência artificial, Experian Activate, para uma rede que atende mais de 80 milhões de membros em 2026, demonstrando como dados e distribuição podem fortalecer o alcance dos credores.
Demanda por Consolidação de Dívidas e Refinanciamento de Crédito de Alto Custo
A consolidação de dívidas continua sendo um importante fator de demanda para o mercado de empréstimo pessoal dos Estados Unidos, à medida que os tomadores buscam opções de pagamento estruturado e potencialmente custos de captação mais baixos ao substituir saldos de cartões de crédito com juros elevados. A Money Management International (MMI) inscreveu quase 15.000 novos clientes em planos de gestão de dívidas durante o primeiro semestre de 2026, o maior total acumulado no ano em seus registros que remontam a 2017, com a dívida sem garantia média se aproximando de 40.000 USD[2]. A TransUnion revisou sua previsão de crescimento para novas originações de empréstimos pessoais sem garantia em 2026, de 5,7% para 11,2% em fevereiro, refletindo a continuidade da atividade de crédito e a demanda por crédito pessoal. Dados mais recentes da MMI mostraram que 48% de seus novos clientes tinham um empréstimo pessoal sem garantia existente no terceiro trimestre de 2026, com saldo médio de empréstimo pessoal de 19.300 USD. Essas tendências destacam a importância de ferramentas de gestão de pagamentos, termos de empréstimo transparentes e subscrição responsável no apoio a tomadores que utilizam empréstimos pessoais para consolidar dívidas.
Subscrição de Crédito Baseada em Inteligência Artificial e Avaliação de Tomadores com Histórico Limitado
A subscrição com suporte de inteligência artificial está ampliando a capacidade dos credores de avaliar tomadores usando informações além das pontuações de crédito convencionais. A Upstart relatou que seu modelo de subscrição de empréstimos pessoais utilizava mais de 2.500 variáveis e foi treinado em quase 104 milhões de eventos de pagamento até dezembro de 2025[3]. No primeiro trimestre de 2026, os tomadores super-prime representaram 33% das originações de empréstimos pessoais da Upstart, em comparação com 27% no quarto trimestre de 2025. Na Índia, as sanções de empréstimos digitais atingiram INR 2,2 trilhões (26,3 bilhões de USD) no ano fiscal de 2026, ante INR 0,15 trilhão (1,8 bilhão de USD) cinco anos antes, refletindo a expansão do crédito digital. À medida que a subscrição algorítmica se expande, os credores devem manter decisões de crédito transparentes, salvaguardas de concessão justa de crédito e documentação confiável. Nos Estados Unidos, os credores devem fornecer razões específicas para decisões de crédito adversas, mesmo quando algoritmos complexos informam o processo de tomada de decisão. A vantagem competitiva dependerá da combinação de avaliação eficaz de risco com práticas responsáveis de concessão de crédito e governança consistente de modelos.
Crescente Demanda por Crédito ao Consumidor Sem Garantia e Financiamento Flexível
A crescente demanda por crédito sem garantia está sustentando o mercado de empréstimo pessoal dos Estados Unidos em uma ampla gama de perfis de tomadores. Os saldos de empréstimos pessoais sem garantia atingiram 277 bilhões de USD em 32,6 milhões de contas no primeiro trimestre de 2026, com 26,4 milhões de consumidores carregando saldos[4]. No terceiro trimestre de 2025, as originações de empréstimos pessoais sem garantia aumentaram 32,5% em relação ao ano anterior entre os tomadores subprime e 21,5% entre os tomadores near-prime e super-prime, destacando a demanda em diferentes segmentos de risco de crédito. A Experian relatou que o saldo médio de empréstimo pessoal atingiu 19.333 USD em setembro de 2025, enquanto 38% dos consumidores dos Estados Unidos tinham um empréstimo pessoal em seus relatórios de crédito. A SoFi introduziu períodos de pagamento apenas de juros para empréstimos pessoais elegíveis no terceiro trimestre de 2025, proporcionando aos tomadores pagamentos mínimos mais baixos durante os seis meses iniciais antes de os pagamentos aumentarem para incluir principal e juros.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Inadimplência e Superendividamento dos Tomadores | -1.2% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Altos Custos de Captação e Pressão sobre as Margens de Crédito Ajustadas ao Risco | -0.9% | Global, pronunciado em credores não bancários | Curto prazo (≤ 2 anos) |
| Fraude de Crédito, Identidades Sintéticas e Risco de Inadimplência de Primeira Parte | -0.7% | Global | Médio prazo (2-4 anos) |
| Restrições de Concessão Responsável de Crédito, Acessibilidade e Viés Algorítmico | -0.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Inadimplência e Superendividamento dos Tomadores
O risco de inadimplência permanece como uma restrição material ao mercado de empréstimo pessoal dos Estados Unidos, pois o aumento do estresse de pagamento pode elevar as perdas de crédito e levar os credores a endurecer os padrões de subscrição. A TransUnion relatou que a taxa de inadimplência de 60 ou mais dias em atraso no nível do tomador para empréstimos pessoais sem garantia aumentou para 3,98% no primeiro trimestre de 2026, em comparação com 3,49% um ano antes[4]. A Equifax relatou que a dívida do consumidor dos Estados Unidos atingiu 18,19 trilhões de USD em março de 2026, enquanto a taxa de inadimplência de 90 ou mais dias em atraso para empréstimos estudantis subiu para 17,01%. Separadamente, o Banco Federal de Reserva de Nova York relatou que 4,7% da dívida doméstica em aberto estava inadimplente em algum grau no segundo trimestre de 2026. Esses indicadores reforçam a importância de avaliar a estabilidade de renda, as obrigações de dívida existentes e a capacidade de pagamento para gerenciar o risco de crédito à medida que o crédito pessoal se expande.
Altos Custos de Captação e Pressão sobre as Margens de Crédito Ajustadas ao Risco
As condições de captação permanecem como uma restrição para os participantes não bancários no mercado de empréstimo pessoal dos Estados Unidos, pois os custos de captação e o acesso a financiamento estável influenciam a economia do crédito. O Banco Federal de Reserva de St. Louis relatou que as margens líquidas de juros dos bancos caíram de 3,30% no quarto trimestre de 2025 para 3,22% no primeiro trimestre de 2026, enquanto os rendimentos de empréstimos caíram de 6,75% para 6,51%. Em julho de 2026, o Escritório do Controlador da Moeda concedeu aprovação condicional para a Upstart estabelecer o Upstart Bank, N.A., o que poderia permitir à empresa aceitar depósitos segurados, sujeito a aprovações regulatórias adicionais e ao cumprimento das condições pendentes. Os custos de captação e o acesso ao capital permanecerão, portanto, fatores importantes na capacidade dos credores de precificar empréstimos pessoais de forma competitiva, mantendo retornos sustentáveis ajustados ao risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Empréstimo, o Crédito Sem Garantia se Expande Enquanto os Produtos com Garantia Atendem Tomadores de Nicho
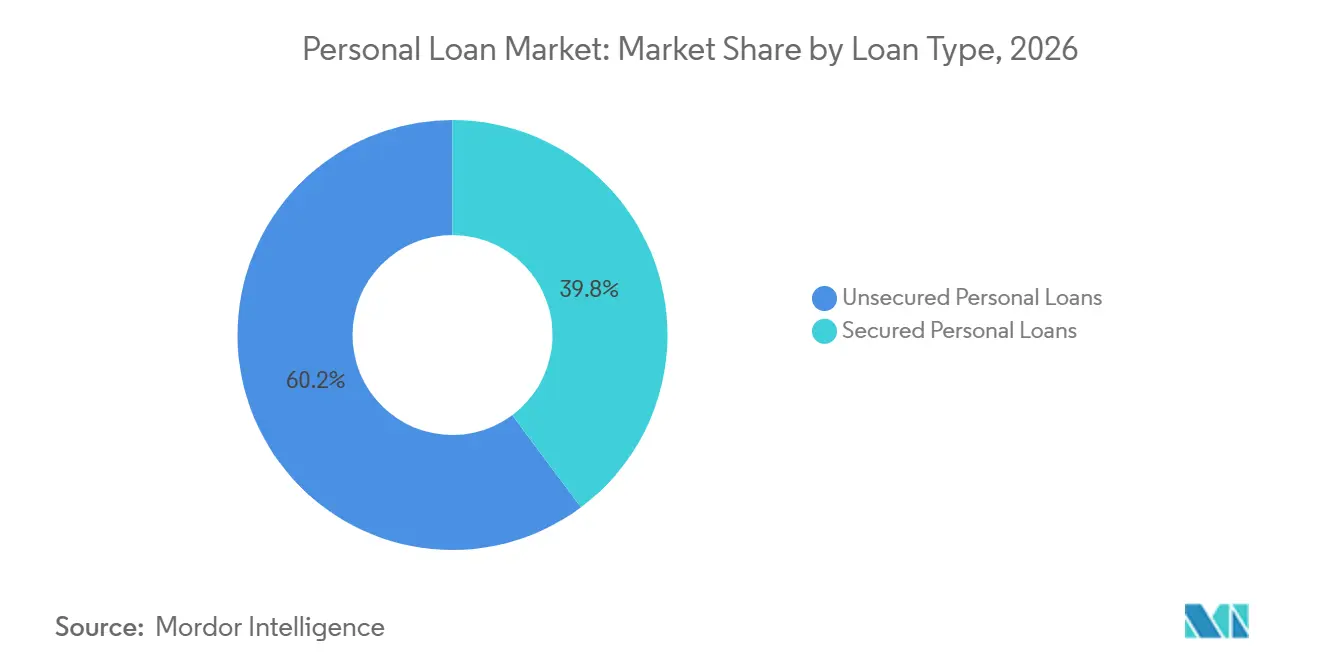
Os empréstimos pessoais sem garantia capturaram 60,2% da participação do mercado de empréstimo pessoal em 2026 e têm projeção de crescimento a um CAGR de 6,8% até 2032. A escala do crédito sem garantia reflete a demanda por crédito que não exige veículo, imóvel ou outro ativo como garantia. A TransUnion relatou que os credores fintech detinham mais da metade dos saldos de empréstimos pessoais sem garantia em aberto nos Estados Unidos no terceiro trimestre de 2025, em comparação com 21% para os bancos.
A emissão de títulos lastreados em ativos de empréstimos ao consumidor sem garantia aumentou 54% em 2025, indicando maior demanda institucional por essa classe de ativos. Os produtos com garantia permanecem relevantes para tomadores que podem oferecer ativos para apoiar suas solicitações ou potencialmente obter condições mais favoráveis. A OneMain Financial oferece empréstimos pessoais garantidos por automóveis e outros bens com título, além de produtos sem garantia. Em 31 de dezembro de 2025, 53% de seus recebíveis de empréstimos pessoais eram garantidos por bens com título, em comparação com 50% no final de 2024. Os produtos com e sem garantia, portanto, atendem a diferentes necessidades dos tomadores, com a escolha dependendo da solvabilidade, precificação, disponibilidade de garantias e capacidade de pagamento.
Por Finalidade do Empréstimo, a Consolidação Ancora a Demanda Enquanto o Crédito de Emergência Cresce Mais Rapidamente
A consolidação de dívidas detinha 34,5% do tamanho do mercado de empréstimo pessoal em 2026. A categoria é sustentada por tomadores que buscam substituir saldos rotativos de maior custo por pagamentos estruturados. A Money Management International inscreveu quase 15.000 novos clientes em planos de gestão de dívidas durante o primeiro semestre de 2026, com a dívida sem garantia média se aproximando de 40.000 USD. Os empréstimos pessoais podem ajudar tomadores elegíveis a consolidar dívidas quando o novo empréstimo oferece um custo total de captação mais baixo e um cronograma de pagamento adequado. O mercado, portanto, permanece estreitamente ligado às necessidades de gestão de dívida doméstica.
As despesas emergenciais têm projeção de crescimento a um CAGR de 9,7% até 2032. O relatório de fevereiro de 2026 da Experian constatou que 42% dos consumidores pesquisados eram mais propensos a usar um empréstimo pessoal em 2026 por causa das condições econômicas, refletindo tanto as necessidades de financiamento antecipadas quanto o apelo de taxas de captação mais baixas. O relatório também identificou despesas emergenciais e melhoria residencial entre as finalidades citadas pelos consumidores ao considerar empréstimos pessoais. Despesas médicas e essenciais podem criar demanda adicional, especialmente quando as famílias não dispõem de poupança líquida suficiente. Os credores precisam avaliar cuidadosamente a acessibilidade e as obrigações de dívida existentes, pois a tomada repetida de empréstimos pode aumentar a pressão de pagamento.
Por Prazo do Empréstimo, os Empréstimos de Médio Prazo Mantêm Escala Enquanto o Crédito de Curto Prazo se Expande
Os empréstimos de médio prazo com prazos de mais de 2 a 4 anos detinham uma participação de 48,1% em 2026. Esses prazos podem atender às necessidades de consolidação de dívidas e melhoria residencial ao distribuir os pagamentos ao longo de vários anos. Eles também podem acomodar valores de empréstimo maiores do que os produtos de curta duração, embora períodos de pagamento mais longos possam aumentar os custos totais de juros. O tamanho do mercado de empréstimo pessoal para esse grupo de prazo é sustentado por tomadores que buscam pagamentos previsíveis e alternativas ao crédito rotativo. Os credores utilizam a duração do empréstimo para equilibrar a acessibilidade mensal, os custos totais de captação e o risco de crédito.
Os empréstimos de curto prazo de até 2 anos têm projeção de crescimento a um CAGR de 8,1% até 2032. Na Índia, os volumes de empréstimos pessoais digitais atingiram 35 milhões no terceiro trimestre do ano fiscal de 2026, ante 32 milhões um ano antes, enquanto seu valor subiu 52,86% para INR 56.892 crore (6,85 bilhões de USD). Esses números indicam a expansão do crédito pessoal digital. Prazos mais curtos podem atender a necessidades emergenciais menores, enquanto empréstimos mais longos permanecem relevantes para saldos de consolidação maiores. Os tomadores se beneficiam quando os cronogramas de pagamento refletem seus padrões de renda e capacidade de pagamento.
Por Nível de Crédito do Tomador, os Grupos Prime Lideram Enquanto a Tecnologia Amplia o Acesso
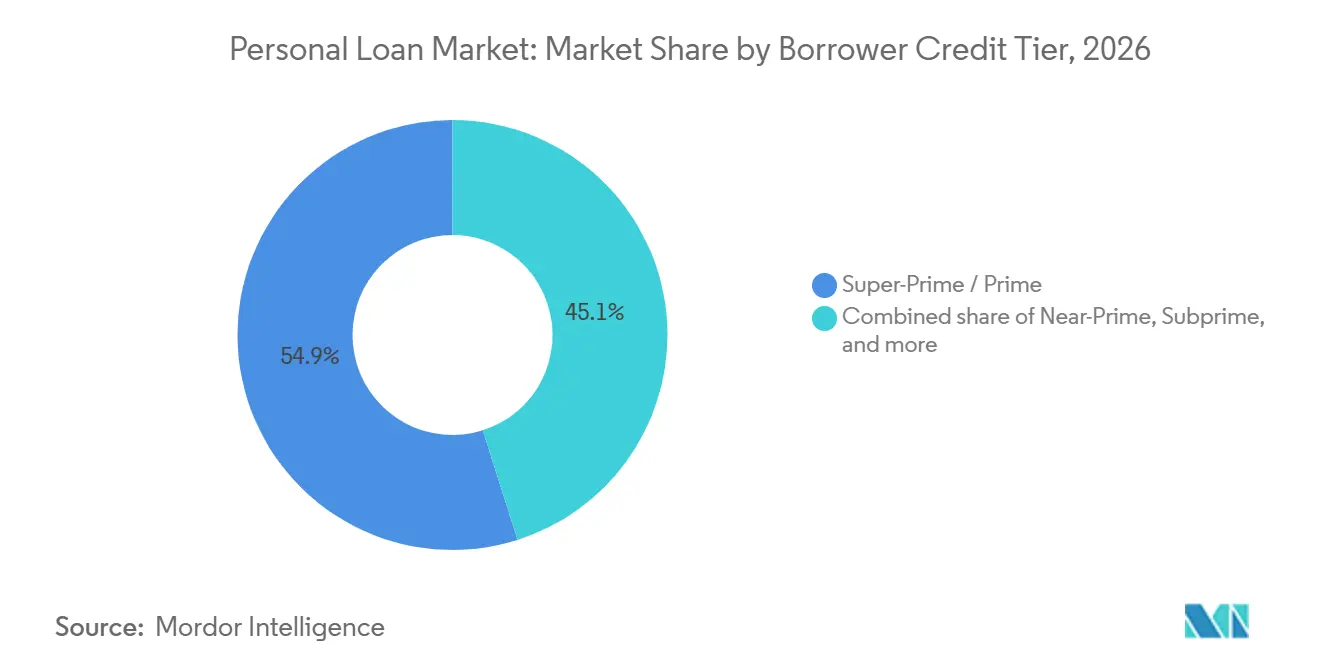
Os tomadores super-prime e prime capturaram 54,9% da participação do mercado de empréstimo pessoal em 2026 e têm projeção de crescimento a um CAGR de 9,3% até 2032. Esses tomadores geralmente apresentam menor risco de crédito esperado, tornando-os atraentes para credores que buscam desempenho previsível de carteira. A SoFi oferece empréstimos pessoais a tomadores elegíveis, com aprovação e precificação determinadas pela solvabilidade, renda e outros fatores de subscrição. Os credores podem expandir seletivamente para níveis de crédito adjacentes, mantendo padrões de acessibilidade e subscrição disciplinada.
Os tomadores near-prime e subprime também contribuem para a atividade do mercado. A TransUnion relatou que as originações de empréstimos pessoais sem garantia no terceiro trimestre de 2025 aumentaram em relação ao ano anterior em todos os níveis de risco, com crescimento particularmente forte entre os tomadores subprime. Dados alternativos e subscrição habilitada por tecnologia podem ajudar os credores a avaliar candidatos com histórico de crédito tradicional limitado. A Oportun e outros credores especializados atendem tomadores que podem ter menos opções de financiamento, embora a precificação e os termos dos empréstimos variem por produto e perfil de crédito. Expandir o acesso de forma sustentável exige que os credores equilibrem as taxas de aprovação com o risco de inadimplência e os custos totais de captação.
Por Instituição Credora, os Bancos Mantêm Escala Enquanto os Credores Fintech Ganham Originações
Os bancos detinham uma participação de 52,4% em 2026, sustentados pelo financiamento via depósitos, relacionamentos estabelecidos com clientes e redes de distribuição existentes. Sua posição é particularmente relevante para clientes que buscam crédito pessoal por meio de um relacionamento bancário existente. O Wells Fargo oferece empréstimos pessoais a clientes elegíveis, enquanto a disponibilidade, os limites de empréstimo e a precificação dependem dos critérios atuais do credor.
Os credores especializados e fintech têm projeção de crescimento a um CAGR de 10,8% até 2032. A TransUnion relatou que os credores fintech responderam por mais de 40% das novas originações de empréstimos pessoais sem garantia no terceiro trimestre de 2025 e detinham mais da metade dos saldos em aberto. Os credores digitais competem por meio de solicitações online, subscrição automatizada e distribuição direcionada, enquanto as cooperativas de crédito continuam a atender membros por meio de relacionamentos comunitários e com empregadores estabelecidos. Em julho de 2026, a Upstart recebeu aprovação condicional do Escritório do Controlador da Moeda para estabelecer o Upstart Bank. A competição continuará a depender do acesso a financiamento, desempenho de subscrição, eficiência de distribuição e qualidade de atendimento.
Análise Geográfica
A América do Norte representou uma participação de 40,2% em 2026. Os saldos de empréstimos pessoais sem garantia dos Estados Unidos atingiram 281 bilhões de USD no segundo trimestre de 2026, aumentando 9,6% em relação ao ano anterior. As originações de empréstimos pessoais sem garantia atingiram um recorde de 7,2 milhões no terceiro trimestre de 2025, marcando o segundo máximo trimestral consecutivo. Os credores fintech responderam por 42% das originações, ante aproximadamente um terço um ano antes. Os empréstimos pessoais continuaram a servir como opção de financiamento para consolidação de dívidas e refinanciamento, inclusive para consumidores que buscam gerenciar dívidas rotativas.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,9% de 2027 a 2032. Na Índia, as empresas financeiras não bancárias digitais sancionaram 13,2 crore de empréstimos pessoais no valor de INR 2,15 lakh crore (25,8 bilhões de USD) no ano fiscal de 2026, representando 77% do volume de empréstimos pessoais, mas 19% do valor total sancionado. Na Europa, a Diretiva de Crédito ao Consumidor (UE) 2023/2225 está programada para entrar em vigor em 20 de novembro de 2026, fortalecendo a proteção ao consumidor, as avaliações de solvabilidade e os requisitos de divulgação para contratos de crédito cobertos, incluindo certos produtos de curto prazo e compre agora, pague depois.
Na América do Sul, o Nubank começou a oferecer o Crédito do Trabalhador do Brasil, empréstimo consignado do setor privado, em 1º de abril de 2025. Funcionários elegíveis do setor formal podem iniciar o processo pela plataforma CTPS Digital e concluir o processo de empréstimo pelo aplicativo do Nubank. O programa abriu um canal de crédito consignado digital para uma base potencial de 47 milhões de trabalhadores formalmente empregados. O Oriente Médio e a África estão desenvolvendo serviços financeiros digitais e canais de crédito ao consumidor, mas as afirmações originais sobre licenciamento fintech e expansão do acesso formal ao crédito nos Emirados Árabes Unidos e na Arábia Saudita requerem evidências adicionais específicas por país.
Cenário Competitivo
O mercado de empréstimo pessoal dos Estados Unidos é fragmentado, com concorrência entre grandes bancos, cooperativas de crédito, plataformas fintech e credores não bancários. A SoFi relatou originações totais de empréstimos de 14,8 bilhões de USD no segundo trimestre de 2026, incluindo originações recordes de empréstimos pessoais de 10,7 bilhões de USD, alta de 54% em relação ao ano anterior. Durante o segundo trimestre, a SoFi adquiriu a Peach Finance, uma plataforma de gestão e atendimento de empréstimos, e a Composer Securities, uma plataforma de investimentos, expandindo suas capacidades tecnológicas em serviços financeiros.
A Upstart anunciou um acordo de fluxo antecipado plurianual com a Castlelake em julho de 2026, pelo qual os fundos geridos pela Castlelake concordaram em adquirir até 4 bilhões de USD em empréstimos ao consumidor originados pela plataforma da Upstart ao longo de um período de até 24 meses. O acordo expandiu os relacionamentos de financiamento institucional da Upstart e apoiou seu modelo de crédito marketplace. Em julho de 2026, a Upstart também recebeu aprovação condicional do Escritório do Controlador da Moeda para estabelecer o Upstart Bank, sujeito às etapas regulatórias restantes. A Equifax introduziu seu produto de Risco de Identidade Sintética em janeiro de 2026, utilizando inteligência artificial e aprendizado de máquina para ajudar os credores a detectar identidades potencialmente fraudulentas. A verificação robusta de identidade e a detecção de fraudes são capacidades competitivas cada vez mais importantes à medida que os credores buscam gerenciar perdas de crédito enquanto mantêm processos de solicitação eficientes.
Oportunidades competitivas permanecem entre tomadores com histórico limitado e emprego estável, trabalhadores da economia gig com fluxos de caixa verificáveis e consumidores near-prime cujos perfis de crédito podem não ser totalmente representados pelos modelos de pontuação convencionais. Bancos, fintechs, cooperativas de crédito e credores especializados competem diferenciando seus modelos de subscrição, termos de empréstimo, experiência do cliente, arranjos de financiamento e capacidades de atendimento. As integrações com folha de pagamento podem ajudar os credores a verificar renda e distribuir empréstimos, enquanto as parcerias de crédito incorporado podem conectar tomadores ao crédito por meio de plataformas que já utilizam.
Líderes do Setor de Empréstimo Pessoal
-
SoFi Technologies, Inc.
-
JPMorgan Chase
-
Wells Fargo
-
LendingClub Corporation
-
Upstart Network, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Empréstimo Pessoal Empresas cobertas neste relatório
- SoFi Technologies, Inc.
- Happen Bank (formerly LendingClub)
- Upstart Network, Inc.
- Prosper Marketplace, Inc.
- Avant, LLC
- OneMain Financial
- Wells Fargo
- JPMorgan Chase
- Citigroup
- Capital One Financial Corporation
- American Express
- Barclays
- HSBC Holdings
- Deutsche Bank
- Santander Group
- DBS Bank
- WeBank
- Bank of America
- Truist Financial Corporation
- Upgrade, Inc.
Desenvolvimentos industriais recentes em Mercado de Empréstimo Pessoal
- Julho de 2026: A Upstart recebeu aprovação condicional do Escritório do Controlador da Moeda para estabelecer o Upstart Bank, possibilitando originações financiadas por depósitos a um custo de captação materialmente mais baixo. No mesmo mês, a Upstart garantiu um acordo de fluxo antecipado plurianual de 4 bilhões de USD com a Castlelake.
- Julho de 2026: A SoFi Technologies adquiriu a Composer, uma startup de investimentos com tecnologia de inteligência artificial sediada em Toronto, por termos não divulgados. As originações de empréstimos pessoais da SoFi no segundo trimestre de 2026 atingiram um recorde de 10,7 bilhões de USD, alta de 69% em relação ao ano anterior.
- Julho de 2026: A ClearScore firmou parceria com a Stream para integrar a tecnologia automatizada de consolidação de dívidas, Clearer, à infraestrutura de crédito vinculado à folha de pagamento, possibilitando o pagamento de empréstimos pessoais por meio da folha de pagamento para 3 milhões de trabalhadores do Reino Unido.
- Maio de 2026: A SoFi Technologies adquiriu a Peach Finance, uma startup de infraestrutura de crédito especializada em software de atendimento de empréstimos, para modernizar sua plataforma de gestão de empréstimos e reduzir a dependência de terceiros.
Escopo do Relatório Global do Mercado de Empréstimo Pessoal
Visão geral da segmentação
| Empréstimos Pessoais com Garantia |
| Empréstimos Pessoais Sem Garantia |
| Consolidação de Dívidas |
| Melhoria Residencial |
| Despesas Médicas |
| Despesas com Educação |
| Despesas Emergenciais |
| Outras Finalidades |
| Empréstimos de Curto Prazo (Até 2 Anos) |
| Empréstimos de Médio Prazo (Mais de 2 a 4 Anos) |
| Empréstimos de Longo Prazo (Mais de 4 Anos) |
| Super-Prime / Prime |
| Near-Prime |
| Subprime |
| Subprime Profundo |
| Tomadores com Histórico Limitado ou Sem Histórico de Crédito |
| Bancos |
| Cooperativas de Crédito e Credores Cooperativos |
| Empresas Financeiras ao Consumidor Não Bancárias |
| Credores Especializados / Fintech e Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Empréstimo | Empréstimos Pessoais com Garantia | |
| Empréstimos Pessoais Sem Garantia | ||
| Por Finalidade do Empréstimo | Consolidação de Dívidas | |
| Melhoria Residencial | ||
| Despesas Médicas | ||
| Despesas com Educação | ||
| Despesas Emergenciais | ||
| Outras Finalidades | ||
| Por Prazo do Empréstimo | Empréstimos de Curto Prazo (Até 2 Anos) | |
| Empréstimos de Médio Prazo (Mais de 2 a 4 Anos) | ||
| Empréstimos de Longo Prazo (Mais de 4 Anos) | ||
| Por Nível de Crédito do Tomador | Super-Prime / Prime | |
| Near-Prime | ||
| Subprime | ||
| Subprime Profundo | ||
| Tomadores com Histórico Limitado ou Sem Histórico de Crédito | ||
| Por Instituição Credora | Bancos | |
| Cooperativas de Crédito e Credores Cooperativos | ||
| Empresas Financeiras ao Consumidor Não Bancárias | ||
| Credores Especializados / Fintech e Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de empréstimo pessoal até 2032?
O mercado de empréstimo pessoal tem projeção de atingir 2,9 trilhões de USD até 2032, crescendo a um CAGR de 6,7% a partir de 2027.
Qual tipo de empréstimo tem a maior participação no crédito pessoal?
Os empréstimos pessoais sem garantia detinham uma participação de 60,2% em 2026 e têm projeção de crescimento a um CAGR de 6,8% até 2032.
Por que os tomadores usam empréstimos pessoais para consolidação de dívidas?
A consolidação de dívidas detinha uma participação de 34,5% em 2026, sustentada pela diferença entre as taxas de empréstimos pessoais e as taxas de cartões de crédito. Os tomadores podem substituir saldos rotativos por pagamentos fixos e um cronograma de pagamento definido.
Quais grupos de tomadores estão se expandindo mais rapidamente no crédito pessoal?
Os tomadores super-prime e prime têm projeção de crescimento a um CAGR de 9,3%. A subscrição baseada em tecnologia também pode ampliar o acesso para tomadores com renda verificada, mas histórico de crédito tradicional limitado.
Qual região está crescendo mais rapidamente no crédito pessoal?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,9% até 2032. O crescimento é sustentado pela atividade de crédito digital na Índia e no Sudeste Asiático, juntamente com o acesso mais amplo ao crédito ao consumidor formal.
Como os credores estão reduzindo o risco de fraude no crédito pessoal?
Os credores estão adotando ferramentas de verificação de identidade e aprendizado de máquina na originação para lidar com os riscos de identidade sintética e fraude de primeira parte. Esses controles ajudam a preservar a velocidade de aprovação enquanto limitam as perdas de crédito evitáveis.