
Tamaño y Participación del Mercado de Préstamos Personales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.10 Billones de dólares |
| Tamaño del Mercado (2032) | 2.9 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.70 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
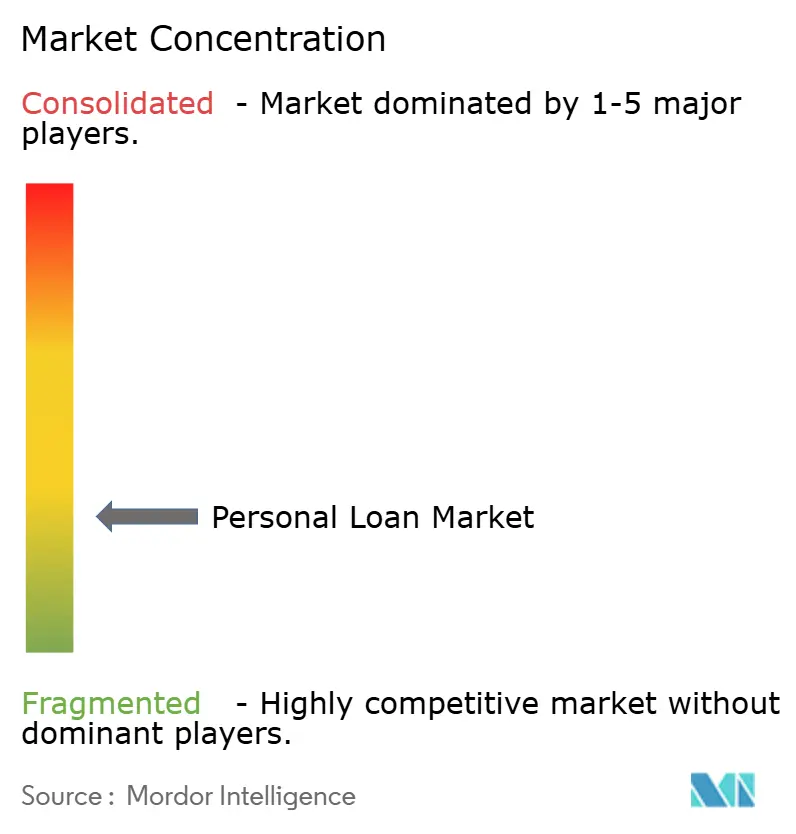
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos Personales por Mordor Intelligence
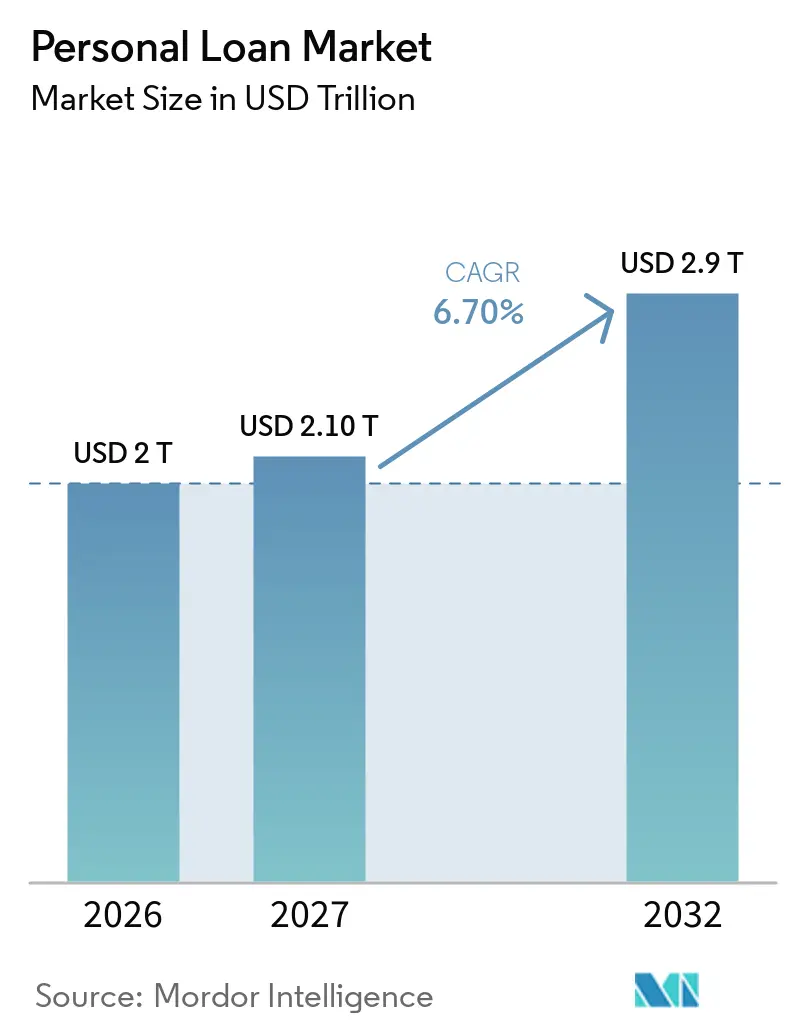
Se espera que el tamaño del Mercado de Préstamos Personales crezca de 2 billones de USD en 2026 a 2,10 billones de USD en 2027 y se prevé que alcance los 2,9 billones de USD para 2032 a una CAGR del 6,70% durante 2027-2032.
La originación digital, la consolidación de deudas y la suscripción de crédito asistida por inteligencia artificial están cambiando la forma en que los prestamistas adquieren, evalúan y atienden a los prestatarios. El mercado de préstamos personales está cada vez más moldeado por prestatarios que buscan alternativas de tasa fija al crédito rotativo y por prestamistas que pueden tomar decisiones más rápidas y mejor documentadas. Este cambio también aumenta la importancia del acceso a financiamiento, los controles contra el fraude y las prácticas de préstamo responsable. América del Norte sigue siendo el mayor mercado regional, mientras que Asia-Pacífico tiene el crecimiento proyectado más rápido a medida que la capacidad de préstamo digital se expande en India y el Sudeste Asiático.
Conclusiones Clave del Informe
- Por tipo de préstamo, los préstamos personales sin garantía capturaron el 60,2% de la participación del mercado de préstamos personales en 2026 y se proyecta que crezcan a una CAGR del 6,8% hasta 2032.
- Por propósito del préstamo, la consolidación de deudas representó el 34,5% de la participación del mercado de préstamos personales en 2026, mientras que se proyecta que los gastos de emergencia crezcan a una CAGR del 9,7% hasta 2032.
- Por plazo del préstamo, los préstamos a mediano plazo mantuvieron el 48,1% de la participación del mercado de préstamos personales en 2026, mientras que se proyecta que los préstamos a corto plazo crezcan a una CAGR del 8,1% hasta 2032.
- Por nivel crediticio del prestatario, los prestatarios súper prime y prime capturaron el 54,9% de la participación del mercado de préstamos personales en 2026 y se proyecta que crezcan a una CAGR del 9,3% hasta 2032.
- Por institución prestamista, los bancos mantuvieron el 52,4% de la participación del mercado de préstamos personales en 2026, mientras que se proyecta que los prestamistas especializados y fintech crezcan a una CAGR del 10,8% hasta 2032.
- Por geografía, América del Norte representó el 40,2% de la participación del mercado de préstamos personales en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal |
|---|---|---|---|
| Originación Digital de Préstamos Personales y Desembolso Instantáneo | +1.5% | Global, liderado por América del Norte, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda de Consolidación de Deudas y Refinanciamiento de Crédito de Alto Costo | +1.4% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Suscripción de Crédito Impulsada por Inteligencia Artificial y Evaluación de Prestatarios con Historial Crediticio Limitado | +1.2% | Global | Mediano plazo (2-4 años) |
| Creciente Demanda de Crédito al Consumidor Sin Garantía y Financiamiento Flexible | +1.0% | América del Norte, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Préstamos Vinculados a Nómina y Préstamos Personales Basados en Ingresos Verificados | +0.7% | América del Norte, Reino Unido, Brasil | Mediano plazo (2-4 años) |
| Préstamos Personales Integrados a Través de Plataformas Digitales y Ecosistemas Financieros | +0.8% | Global, con ganancias tempranas en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Originación Digital de Préstamos Personales y Desembolso Instantáneo
La originación digital se ha convertido en un requisito operativo fundamental para los prestamistas que compiten en el mercado de préstamos personales. Las empresas financieras no bancarias fintech en India sancionaron 13,2 crore de préstamos personales por valor de INR 2,15 lakh crore (25.700 millones de USD) en el año fiscal 2026, con prestamistas digitales que representaron el 77% de las originaciones de préstamos personales, según la Asociación fintech para el Empoderamiento del Consumidor[1]. El valor de las sanciones de préstamos personales digitales en India creció un 53% interanual en el tercer trimestre del año fiscal 2026. Upstart procesó 456.000 transacciones de préstamos en el cuarto trimestre de 2025, y más del 90% fueron completamente automatizadas. Un procesamiento más rápido reduce el valor del acceso a sucursales y hace que la gama de productos y la calidad del servicio sean más importantes en la selección de prestamistas. Los prestamistas también deben mantener una comunicación clara con los prestatarios a medida que los procesos de aprobación y financiamiento se vuelven más rápidos. Experian amplió su producto de toma de decisiones con inteligencia artificial, Experian Activate, a una red que atiende a más de 80 millones de miembros en 2026, mostrando cómo los datos y la distribución pueden fortalecer el alcance de los prestamistas.
Demanda de Consolidación de Deudas y Refinanciamiento de Crédito de Alto Costo
La consolidación de deudas sigue siendo un importante impulsor de la demanda para el mercado de préstamos personales de los Estados Unidos, ya que los prestatarios buscan opciones de pago estructurado y costos de endeudamiento potencialmente más bajos al reemplazar saldos de tarjetas de crédito de alto interés. Money Management International (MMI) inscribió a casi 15.000 nuevos clientes en planes de gestión de deudas durante el primer semestre de 2026, el total más alto desde el inicio del año en sus registros que se remontan a 2017, con una deuda sin garantía promedio que se acercaba a los 40.000 USD[2]. TransUnion revisó su pronóstico de crecimiento para las nuevas originaciones de préstamos personales sin garantía en 2026 del 5,7% al 11,2% en febrero, reflejando la continua actividad crediticia y la demanda de crédito personal. Datos más recientes de MMI mostraron que el 48% de sus nuevos clientes tenía un préstamo personal sin garantía existente en el tercer trimestre de 2026, con un saldo promedio de préstamo personal de 19.300 USD. Estas tendencias destacan la importancia de las herramientas de gestión de pagos, los términos de préstamo transparentes y la suscripción responsable para apoyar a los prestatarios que utilizan préstamos personales para consolidar deudas.
Suscripción de Crédito Impulsada por Inteligencia Artificial y Evaluación de Prestatarios con Historial Crediticio Limitado
La suscripción de crédito asistida por inteligencia artificial está ampliando la capacidad de los prestamistas para evaluar a los prestatarios utilizando información más allá de las puntuaciones crediticias convencionales. Upstart informó que su modelo de suscripción de préstamos personales utilizó más de 2.500 variables y fue entrenado con casi 104 millones de eventos de pago a diciembre de 2025[3]. En el primer trimestre de 2026, los prestatarios súper prime representaron el 33% de las originaciones de préstamos personales de Upstart, en comparación con el 27% en el cuarto trimestre de 2025. En India, las sanciones de préstamos digitales alcanzaron INR 2,2 billones (26.300 millones de USD) en el año fiscal 2026, frente a INR 0,15 billones (1.800 millones de USD) cinco años antes, lo que refleja la expansión del préstamo digital. A medida que la suscripción algorítmica se expande, los prestamistas deben mantener decisiones crediticias transparentes, salvaguardas de préstamo justo y documentación confiable. En los Estados Unidos, los prestamistas deben proporcionar razones específicas para las decisiones crediticias adversas, incluso cuando algoritmos complejos informan el proceso de toma de decisiones. La ventaja competitiva dependerá de combinar una evaluación eficaz del riesgo con prácticas de préstamo responsable y una gobernanza de modelos consistente.
Creciente Demanda de Crédito al Consumidor Sin Garantía y Financiamiento Flexible
La creciente demanda de crédito sin garantía está apoyando el mercado de préstamos personales de los Estados Unidos en una amplia gama de perfiles de prestatarios. Los saldos de préstamos personales sin garantía alcanzaron los 277.000 millones de USD en 32,6 millones de cuentas en el primer trimestre de 2026, con 26,4 millones de consumidores con saldos[4]. En el tercer trimestre de 2025, las originaciones de préstamos personales sin garantía aumentaron un 32,5% interanual entre los prestatarios subprime y un 21,5% tanto entre los prestatarios near-prime como entre los súper prime, destacando la demanda en diferentes segmentos de riesgo crediticio. Experian informó que el saldo promedio de préstamos personales alcanzó los 19.333 USD en septiembre de 2025, mientras que el 38% de los consumidores de los Estados Unidos tenía un préstamo personal en sus informes crediticios. SoFi introdujo períodos de pago solo de intereses para préstamos personales elegibles en el tercer trimestre de 2025, proporcionando a los prestatarios pagos requeridos más bajos durante los primeros seis meses antes de que los pagos aumenten para incluir capital e intereses.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal |
|---|---|---|---|
| Aumento de Morosidades y Sobreendeudamiento de Prestatarios | -1.2% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Financiamiento y Presión sobre los Márgenes de Préstamo Ajustados al Riesgo | -0.9% | Global, pronunciado en prestamistas no bancarios | Corto plazo (≤ 2 años) |
| Fraude Crediticio, Identidades Sintéticas y Riesgo de Incumplimiento de Primera Parte | -0.7% | Global | Mediano plazo (2-4 años) |
| Restricciones de Préstamo Responsable, Asequibilidad y Sesgo Algorítmico | -0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Morosidades y Sobreendeudamiento de Prestatarios
El riesgo de morosidad sigue siendo una restricción material en el mercado de préstamos personales de los Estados Unidos, ya que el aumento del estrés en los pagos puede incrementar las pérdidas crediticias y llevar a los prestamistas a endurecer los estándares de suscripción. TransUnion informó que la tasa de morosidad a nivel de prestatario con más de 60 días de atraso para préstamos personales sin garantía aumentó al 3,98% en el primer trimestre de 2026, en comparación con el 3,49% un año antes[4]. Equifax informó que la deuda del consumidor de los Estados Unidos alcanzó los 18,19 billones de USD en marzo de 2026, mientras que la tasa de morosidad con más de 90 días de atraso para préstamos estudiantiles aumentó al 17,01%. Por separado, el Banco de la Reserva Federal de Nueva York informó que el 4,7% de la deuda de los hogares pendiente tenía algún grado de morosidad en el segundo trimestre de 2026. Estos indicadores refuerzan la importancia de evaluar la estabilidad de los ingresos, las obligaciones de deuda existentes y la capacidad de pago para gestionar el riesgo crediticio a medida que se expande el préstamo personal.
Altos Costos de Financiamiento y Presión sobre los Márgenes de Préstamo Ajustados al Riesgo
Las condiciones de financiamiento siguen siendo una restricción para los participantes no bancarios en el mercado de préstamos personales de los Estados Unidos, ya que los costos de endeudamiento y el acceso a financiamiento estable influyen en la economía del préstamo. El Banco de la Reserva Federal de San Luis informó que los márgenes de interés neto de los bancos disminuyeron del 3,30% en el cuarto trimestre de 2025 al 3,22% en el primer trimestre de 2026, mientras que los rendimientos de los préstamos cayeron del 6,75% al 6,51%. En julio de 2026, la Oficina del Contralor de la Moneda otorgó aprobación condicional a Upstart para establecer Upstart Bank, N.A., lo que podría permitir a la empresa aceptar depósitos asegurados, sujeto a aprobaciones regulatorias adicionales y al cumplimiento de las condiciones pendientes. Los costos de financiamiento y el acceso al capital seguirán siendo, por tanto, factores importantes en la capacidad de los prestamistas para fijar precios competitivos en los préstamos personales mientras mantienen rendimientos sostenibles ajustados al riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Préstamo, el Crédito Sin Garantía se Expande Mientras los Productos con Garantía Sirven a Prestatarios de Nicho
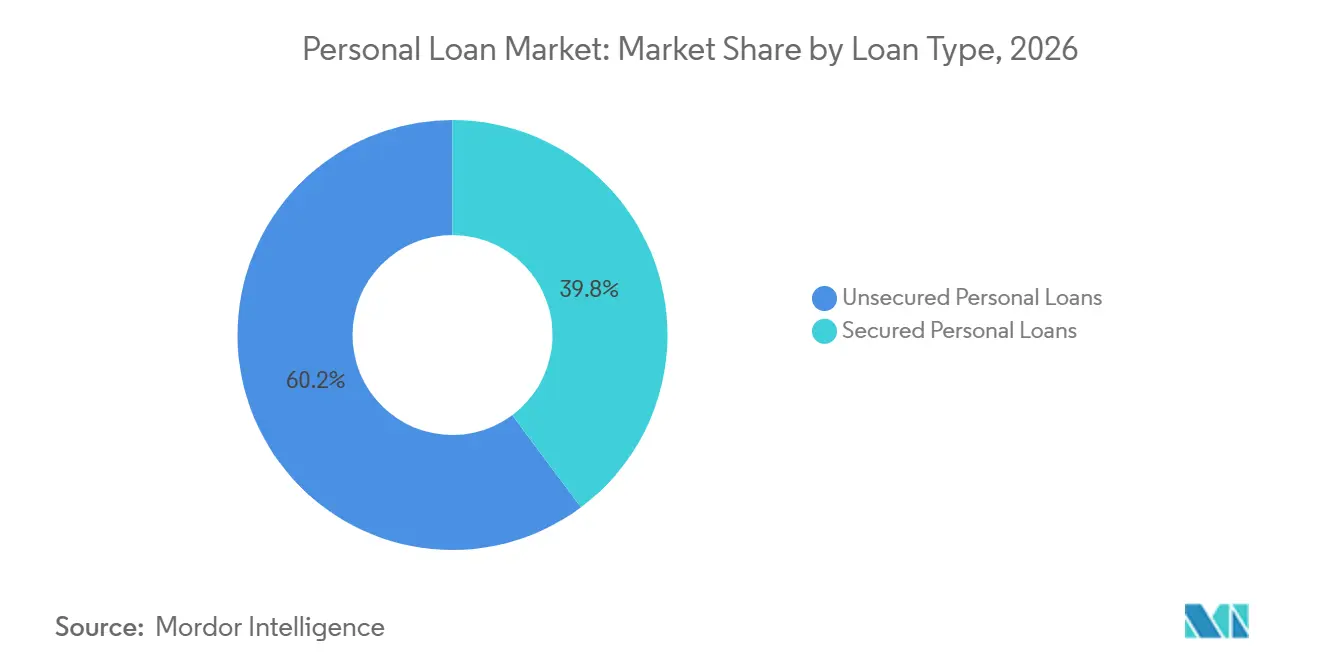
Los préstamos personales sin garantía capturaron el 60,2% de la participación del mercado de préstamos personales en 2026 y se proyecta que crezcan a una CAGR del 6,8% hasta 2032. La escala del préstamo sin garantía refleja la demanda de crédito que no requiere un vehículo, propiedad u otro activo como garantía. TransUnion informó que los prestamistas fintech tenían más de la mitad de los saldos de préstamos personales sin garantía pendientes en los Estados Unidos en el tercer trimestre de 2025, en comparación con el 21% para los bancos.
La emisión de valores respaldados por activos de préstamos al consumidor sin garantía aumentó un 54% en 2025, lo que indica una mayor demanda institucional por esta clase de activos. Los productos con garantía siguen siendo relevantes para los prestatarios que pueden pignorar activos para respaldar sus solicitudes o potencialmente obtener condiciones más favorables. OneMain Financial ofrece préstamos personales garantizados por automóviles y otras propiedades con título, junto con productos sin garantía. Al 31 de diciembre de 2025, el 53% de sus cuentas por cobrar de préstamos personales estaban garantizadas por propiedades con título, en comparación con el 50% a finales de 2024. Los productos con y sin garantía sirven, por tanto, a diferentes necesidades de los prestatarios, dependiendo la elección de la solvencia crediticia, el precio, la disponibilidad de garantías y la capacidad de pago.
Por Propósito del Préstamo, la Consolidación Ancla la Demanda Mientras el Crédito de Emergencia Crece Más Rápido
La consolidación de deudas mantuvo el 34,5% del tamaño del mercado de préstamos personales en 2026. La categoría está respaldada por prestatarios que buscan reemplazar saldos rotativos de mayor costo con pagos estructurados. Money Management International inscribió a casi 15.000 nuevos clientes en planes de gestión de deudas durante el primer semestre de 2026, con una deuda sin garantía promedio que se acercaba a los 40.000 USD. Los préstamos personales pueden ayudar a los prestatarios elegibles a consolidar deudas cuando el nuevo préstamo ofrece un costo de endeudamiento total más bajo y un calendario de pagos adecuado. El mercado, por tanto, sigue estrechamente vinculado a las necesidades de gestión de deuda de los hogares.
Se proyecta que los gastos de emergencia crezcan a una CAGR del 9,7% hasta 2032. El informe de febrero de 2026 de Experian encontró que el 42% de los consumidores encuestados era más propenso a utilizar un préstamo personal en 2026 debido a las condiciones económicas, lo que refleja tanto las necesidades de financiamiento anticipadas como el atractivo de tasas de endeudamiento más bajas. El informe también identificó los gastos de emergencia y las mejoras del hogar entre los propósitos que los consumidores citaron al considerar préstamos personales. Los gastos médicos y esenciales pueden crear demanda adicional, particularmente cuando los hogares carecen de ahorros líquidos suficientes. Los prestamistas deben evaluar cuidadosamente la asequibilidad y las obligaciones de deuda existentes, ya que el endeudamiento repetido puede aumentar la presión de pago.
Por Plazo del Préstamo, los Préstamos a Mediano Plazo Mantienen Escala Mientras el Crédito a Corto Plazo se Expande
Los préstamos a mediano plazo con plazos de más de 2 a 4 años mantuvieron una participación del 48,1% en 2026. Estos plazos pueden adaptarse a las necesidades de consolidación de deudas y mejoras del hogar al distribuir los pagos a lo largo de varios años. También pueden acomodar montos de préstamo más grandes que los productos de corta duración, aunque los períodos de pago más largos pueden aumentar los costos totales de intereses. El tamaño del mercado de préstamos personales para este grupo de plazo está respaldado por prestatarios que buscan pagos predecibles y alternativas al crédito rotativo. Los prestamistas utilizan la duración del préstamo para equilibrar la asequibilidad mensual, los costos totales de endeudamiento y el riesgo crediticio.
Se proyecta que los préstamos a corto plazo de hasta 2 años crezcan a una CAGR del 8,1% hasta 2032. En India, los volúmenes de préstamos personales digitales alcanzaron los 35 millones en el tercer trimestre del año fiscal 2026, frente a los 32 millones un año antes, mientras que su valor aumentó un 52,86% hasta INR 56.892 crore (6.850 millones de USD). Estas cifras indican una expansión del préstamo personal digital. Los plazos más cortos pueden adaptarse a necesidades de emergencia menores, mientras que los préstamos más largos siguen siendo relevantes para saldos de consolidación más grandes. Los prestatarios se benefician cuando los calendarios de pago reflejan sus patrones de ingresos y su capacidad de pago.
Por Nivel Crediticio del Prestatario, los Segmentos Prime Lideran Mientras la Tecnología Amplía el Acceso
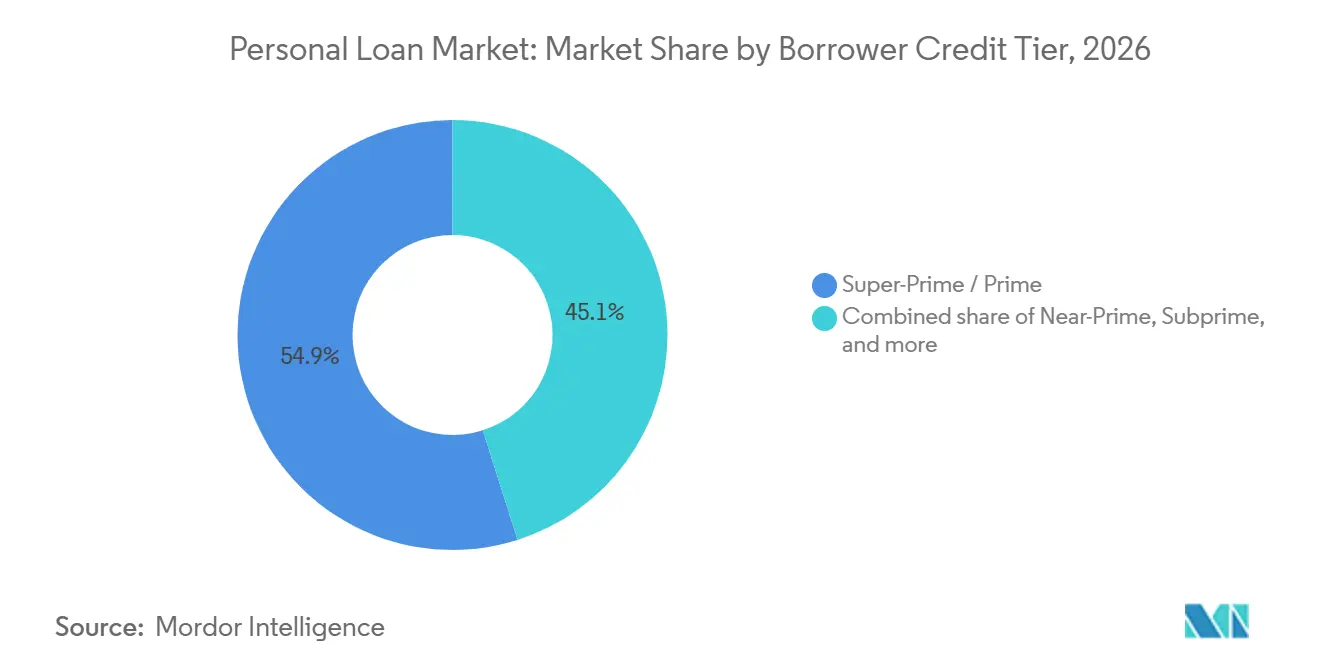
Los prestatarios súper prime y prime capturaron el 54,9% de la participación del mercado de préstamos personales en 2026 y se proyecta que crezcan a una CAGR del 9,3% hasta 2032. Estos prestatarios generalmente presentan un menor riesgo crediticio esperado, lo que los hace atractivos para los prestamistas que buscan un rendimiento de cartera predecible. SoFi ofrece préstamos personales a prestatarios elegibles, con la aprobación y el precio determinados por la solvencia crediticia, los ingresos y otros factores de suscripción. Los prestamistas pueden expandirse selectivamente hacia niveles crediticios adyacentes mientras mantienen estándares de asequibilidad y una suscripción disciplinada.
Los prestatarios near-prime y subprime también contribuyen a la actividad del mercado. TransUnion informó que las originaciones de préstamos personales sin garantía en el tercer trimestre de 2025 aumentaron interanualmente en todos los niveles de riesgo, con un crecimiento particularmente fuerte entre los prestatarios subprime. Los datos alternativos y la suscripción habilitada por tecnología pueden ayudar a los prestamistas a evaluar a los solicitantes que tienen historiales crediticios tradicionales limitados. Oportun y otros prestamistas especializados atienden a prestatarios que pueden tener menos opciones de financiamiento, aunque el precio y los términos del préstamo varían según el producto y el perfil crediticio. Ampliar el acceso de manera sostenible requiere que los prestamistas equilibren las tasas de aprobación con el riesgo de incumplimiento y los costos totales de endeudamiento.
Por Institución Prestamista, los Bancos Mantienen Escala Mientras los Prestamistas fintech Ganan Originaciones
Los bancos mantuvieron una participación del 52,4% en 2026, respaldados por el financiamiento de depósitos, las relaciones establecidas con los clientes y las redes de distribución existentes. Su posición es particularmente relevante para los clientes que buscan crédito personal a través de una relación bancaria existente. Wells Fargo ofrece préstamos personales a clientes elegibles, mientras que la disponibilidad, los límites de préstamo y el precio dependen de los criterios actuales del prestamista.
Se proyecta que los prestamistas especializados y fintech crezcan a una CAGR del 10,8% hasta 2032. TransUnion informó que los prestamistas fintech representaron más del 40% de las nuevas originaciones de préstamos personales sin garantía en el tercer trimestre de 2025 y tenían más de la mitad de los saldos pendientes. Los prestamistas digitales compiten a través de solicitudes en línea, suscripción automatizada y distribución dirigida, mientras que las cooperativas de crédito continúan atendiendo a los miembros a través de relaciones comunitarias y de empleadores establecidas. En julio de 2026, Upstart recibió aprobación condicional de la Oficina del Contralor de la Moneda para establecer Upstart Bank. La competencia seguirá dependiendo del acceso al financiamiento, el rendimiento de la suscripción, la eficiencia de la distribución y la calidad del servicio.
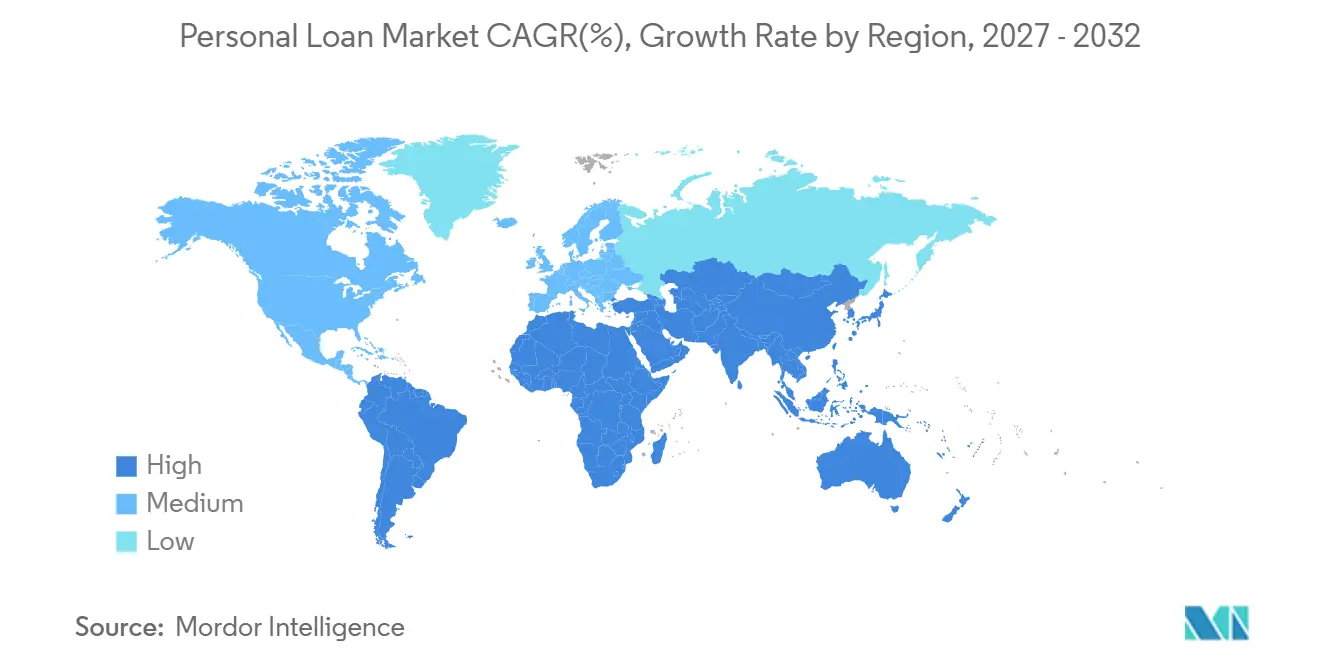
Análisis Geográfico
América del Norte representó una participación del 40,2% en 2026. Los saldos de préstamos personales sin garantía de los Estados Unidos alcanzaron los 281.000 millones de USD en el segundo trimestre de 2026, aumentando un 9,6% interanual. Las originaciones de préstamos personales sin garantía alcanzaron un récord de 7,2 millones en el tercer trimestre de 2025, marcando el segundo máximo trimestral consecutivo. Los prestamistas fintech representaron el 42% de las originaciones, frente a aproximadamente un tercio un año antes. Los préstamos personales continuaron sirviendo como opción de financiamiento para la consolidación de deudas y el refinanciamiento, incluso para los consumidores que buscan gestionar la deuda rotativa.
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,9% de 2027 a 2032. En India, las empresas financieras no bancarias de primera línea digital sancionaron 13,2 crore de préstamos personales por valor de INR 2,15 lakh crore (25.800 millones de USD) en el año fiscal 2026, lo que representa el 77% del volumen de préstamos personales pero el 19% del valor total sancionado. En Europa, la Directiva de Crédito al Consumidor (UE) 2023/2225 está programada para aplicarse a partir del 20 de noviembre de 2026, fortaleciendo la protección al consumidor, las evaluaciones de solvencia crediticia y los requisitos de divulgación para los contratos de crédito cubiertos, incluidos ciertos productos a corto plazo y de compra ahora, paga después.
En América del Sur, Nubank comenzó a ofrecer el préstamo de nómina del sector privado Crédito do Trabalhador de Brasil el 1 de abril de 2025. Los empleados del sector formal elegibles pueden iniciar el proceso a través de la plataforma CTPS Digital y completar el proceso del préstamo a través de la aplicación de Nubank. El programa abrió un canal de préstamo de nómina digital para una base potencial de 47 millones de trabajadores empleados formalmente. Oriente Medio y África están desarrollando servicios financieros digitales y canales de préstamo al consumidor, pero las afirmaciones originales sobre la concesión de licencias fintech y la expansión del acceso al crédito formal en los Emiratos Árabes Unidos y Arabia Saudita requieren evidencia adicional específica de cada país.
Panorama Competitivo
El mercado de préstamos personales de los Estados Unidos está fragmentado, con competencia entre grandes bancos, cooperativas de crédito, plataformas fintech y prestamistas no bancarios. SoFi informó originaciones totales de préstamos de 14.800 millones de USD en el segundo trimestre de 2026, incluidas originaciones récord de préstamos personales de 10.700 millones de USD, un aumento del 54% interanual. Durante el segundo trimestre, SoFi adquirió Peach Finance, una plataforma de gestión y servicio de préstamos, y Composer Securities, una plataforma de inversión, ampliando sus capacidades tecnológicas en los servicios financieros.
Upstart anunció un acuerdo de flujo continuo a varios años con Castlelake en julio de 2026, en virtud del cual los fondos gestionados por Castlelake acordaron comprar hasta 4.000 millones de USD en préstamos al consumidor originados a través de la plataforma de Upstart durante un período de hasta 24 meses. El acuerdo amplió las relaciones de financiamiento institucional de Upstart y respaldó su modelo de préstamo en el mercado. En julio de 2026, Upstart también recibió aprobación condicional de la Oficina del Contralor de la Moneda para establecer Upstart Bank, sujeto a los pasos regulatorios restantes. Equifax introdujo su producto de Riesgo de Identidad Sintética en enero de 2026, utilizando inteligencia artificial y aprendizaje automático para ayudar a los prestamistas a detectar identidades potencialmente fraudulentas. La verificación sólida de identidad y la detección de fraude son capacidades competitivas cada vez más importantes a medida que los prestamistas buscan gestionar las pérdidas crediticias mientras mantienen procesos de solicitud eficientes.
Las oportunidades competitivas siguen existiendo entre los prestatarios con historial crediticio limitado pero empleo estable, los trabajadores de la economía colaborativa con flujos de caja verificables y los consumidores near-prime cuyos perfiles crediticios pueden no estar completamente representados por los modelos de puntuación convencionales. Los bancos, las empresas fintech, las cooperativas de crédito y los prestamistas especializados compiten diferenciando sus modelos de suscripción, los términos de los préstamos, la experiencia del cliente, los acuerdos de financiamiento y las capacidades de servicio. Las integraciones de nómina pueden ayudar a los prestamistas a verificar los ingresos y distribuir préstamos, mientras que las asociaciones de préstamo integrado pueden conectar a los prestatarios con crédito a través de plataformas que ya utilizan.
Líderes de la Industria de Préstamos Personales
-
SoFi Technologies, Inc.
-
JPMorgan Chase
-
Wells Fargo
-
LendingClub Corporation
-
Upstart Network, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Préstamos Personales Empresas cubiertas en este informe
- SoFi Technologies, Inc.
- Happen Bank (formerly LendingClub)
- Upstart Network, Inc.
- Prosper Marketplace, Inc.
- Avant, LLC
- OneMain Financial
- Wells Fargo
- JPMorgan Chase
- Citigroup
- Capital One Financial Corporation
- American Express
- Barclays
- HSBC Holdings
- Deutsche Bank
- Santander Group
- DBS Bank
- WeBank
- Bank of America
- Truist Financial Corporation
- Upgrade, Inc.
Desarrollos recientes de la industria en Mercado de Préstamos Personales
- Julio de 2026: Upstart recibió aprobación condicional de la Oficina del Contralor de la Moneda para establecer Upstart Bank, lo que permite originaciones financiadas con depósitos a un costo de fondos materialmente más bajo. En el mismo mes, Upstart aseguró un acuerdo de flujo continuo a varios años por 4.000 millones de USD con Castlelake.
- Julio de 2026: SoFi Technologies adquirió Composer, una empresa emergente de inversión impulsada por inteligencia artificial con sede en Toronto, por términos no divulgados. Las originaciones de préstamos personales de SoFi en el segundo trimestre de 2026 alcanzaron un récord de 10.700 millones de USD, un aumento del 69% interanual.
- Julio de 2026: ClearScore se asoció con Stream para integrar la tecnología automatizada de consolidación de deudas, Clearer, en la infraestructura de préstamos vinculados a nómina, permitiendo el pago de préstamos personales a través de la nómina para 3 millones de trabajadores del Reino Unido.
- Mayo de 2026: SoFi Technologies adquirió Peach Finance, una empresa emergente de infraestructura de préstamos especializada en software de servicio de préstamos, para actualizar su plataforma de gestión de préstamos y reducir la dependencia de terceros.
Alcance del Informe Global del Mercado de Préstamos Personales
Resumen de la segmentación
| Préstamos Personales con Garantía |
| Préstamos Personales Sin Garantía |
| Consolidación de Deudas |
| Mejoras del Hogar |
| Gastos Médicos |
| Gastos de Educación |
| Gastos de Emergencia |
| Otros Propósitos |
| Préstamos a Corto Plazo (Hasta 2 Años) |
| Préstamos a Mediano Plazo (Más de 2 a 4 Años) |
| Préstamos a Largo Plazo (Más de 4 Años) |
| Súper Prime / Prime |
| Near-Prime |
| Subprime |
| Subprime Profundo |
| Prestatarios con Historial Crediticio Limitado o Sin Historial |
| Bancos |
| Cooperativas de Crédito y Prestamistas Cooperativos |
| Empresas de Financiamiento al Consumidor No Bancarias |
| Prestamistas Especializados / fintech y Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Préstamo | Préstamos Personales con Garantía | |
| Préstamos Personales Sin Garantía | ||
| Por Propósito del Préstamo | Consolidación de Deudas | |
| Mejoras del Hogar | ||
| Gastos Médicos | ||
| Gastos de Educación | ||
| Gastos de Emergencia | ||
| Otros Propósitos | ||
| Por Plazo del Préstamo | Préstamos a Corto Plazo (Hasta 2 Años) | |
| Préstamos a Mediano Plazo (Más de 2 a 4 Años) | ||
| Préstamos a Largo Plazo (Más de 4 Años) | ||
| Por Nivel Crediticio del Prestatario | Súper Prime / Prime | |
| Near-Prime | ||
| Subprime | ||
| Subprime Profundo | ||
| Prestatarios con Historial Crediticio Limitado o Sin Historial | ||
| Por Institución Prestamista | Bancos | |
| Cooperativas de Crédito y Prestamistas Cooperativos | ||
| Empresas de Financiamiento al Consumidor No Bancarias | ||
| Prestamistas Especializados / fintech y Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de préstamos personales para 2032?
Se proyecta que el mercado de préstamos personales alcance los 2,9 billones de USD para 2032, creciendo a una CAGR del 6,7% desde 2027.
¿Qué tipo de préstamo tiene la mayor participación en el préstamo personal?
Los préstamos personales sin garantía mantuvieron una participación del 60,2% en 2026 y se proyecta que crezcan a una CAGR del 6,8% hasta 2032.
¿Por qué los prestatarios utilizan préstamos personales para la consolidación de deudas?
La consolidación de deudas mantuvo una participación del 34,5% en 2026, respaldada por la brecha entre las tasas de préstamos personales y las tasas de tarjetas de crédito. Los prestatarios pueden reemplazar los saldos rotativos con pagos fijos y un calendario de pago definido.
¿Qué grupos de prestatarios se están expandiendo más rápido en el préstamo personal?
Se proyecta que los prestatarios súper prime y prime crezcan a una CAGR del 9,3%. La suscripción liderada por tecnología también puede ampliar el acceso para los prestatarios que tienen ingresos verificados pero historial crediticio tradicional limitado.
¿Qué región está creciendo más rápido en el préstamo personal?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2032. El crecimiento está respaldado por la actividad de préstamo digital en India y el Sudeste Asiático, junto con un acceso más amplio al crédito al consumidor formal.
¿Cómo están reduciendo los prestamistas el riesgo de fraude en el préstamo personal?
Los prestamistas están adoptando herramientas de verificación de identidad y aprendizaje automático en la originación para abordar los riesgos de identidad sintética y fraude de primera parte. Estos controles ayudan a proteger la velocidad de aprobación mientras limitan las pérdidas crediticias evitables.