
Taille et part du marché des prêts personnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.10 Trillions de dollars américains |
| Taille du Marché (2032) | 2.9 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
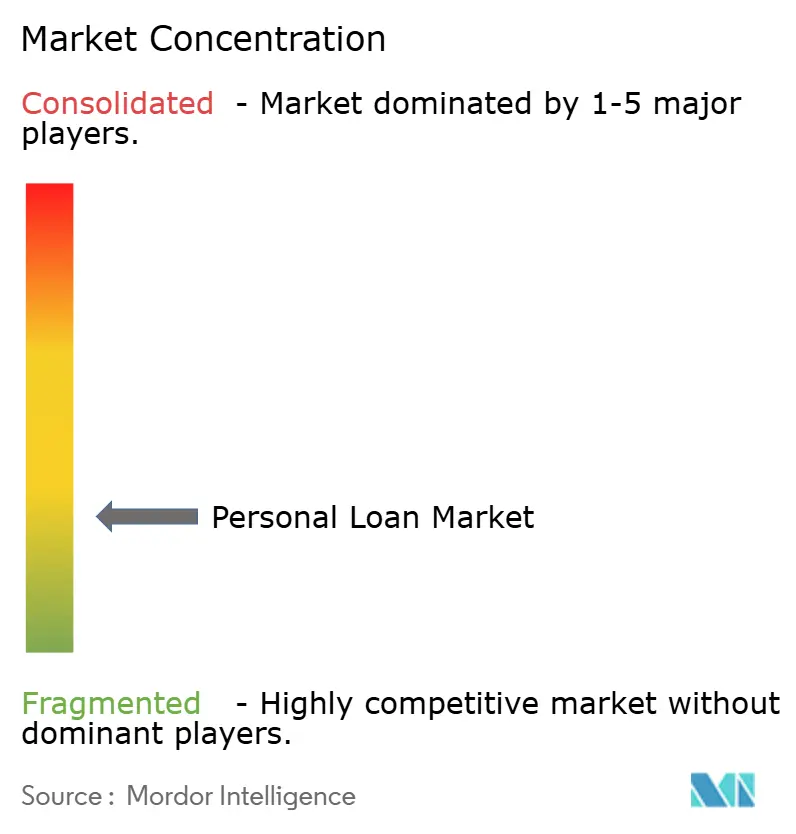
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts personnels par Mordor Intelligence
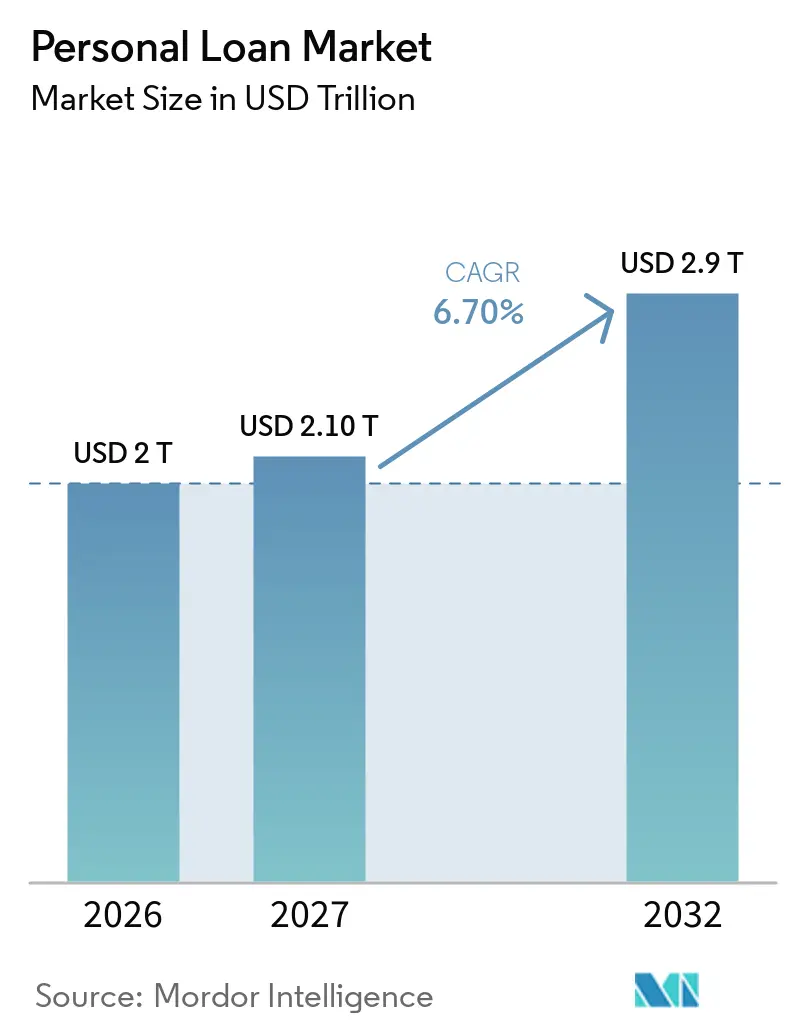
La taille du marché des prêts personnels devrait passer de 2 000 milliards USD en 2026 à 2 100 milliards USD en 2027 et atteindre 2 900 milliards USD d'ici 2032, à un CAGR de 6,70 % sur la période 2027-2032.
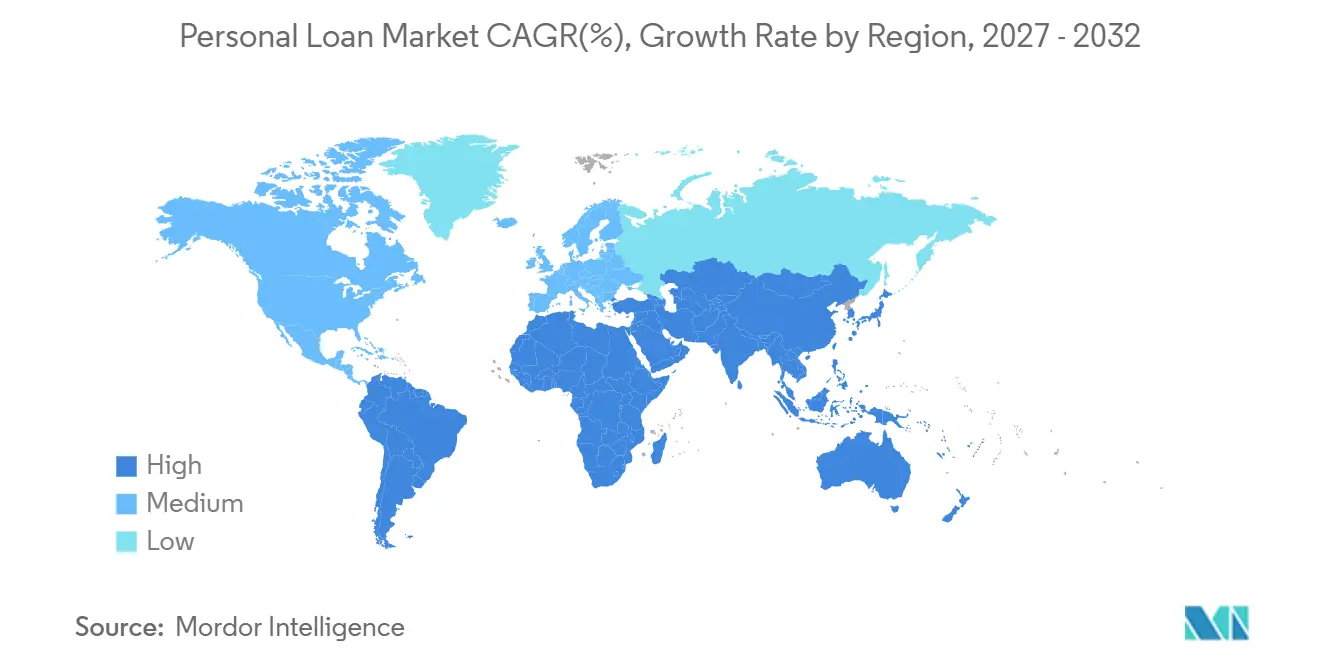
L'octroi numérique, la consolidation de dettes et la souscription assistée par intelligence artificielle transforment la manière dont les prêteurs acquièrent, évaluent et servent les emprunteurs. Le marché des prêts personnels est de plus en plus façonné par des emprunteurs qui recherchent des alternatives à taux fixe au crédit renouvelable et par des prêteurs capables de prendre des décisions plus rapides et mieux documentées. Cette évolution accroît également l'importance de l'accès au financement, des contrôles anti-fraude et des pratiques de prêt responsable. L'Amérique du Nord reste le plus grand marché régional, tandis que l'Asie-Pacifique affiche la croissance projetée la plus rapide, à mesure que la capacité de prêt numérique se développe en Inde et en Asie du Sud-Est.
Points clés du rapport
- Par type de prêt, les prêts personnels non garantis ont capté 60,2 % de la part du marché des prêts personnels en 2026 et devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par objet du prêt, la consolidation de dettes représentait 34,5 % de la part du marché des prêts personnels en 2026, tandis que les dépenses d'urgence devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par durée du prêt, les prêts à moyen terme détenaient 48,1 % de la part du marché des prêts personnels en 2026, tandis que les prêts à court terme devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par niveau de crédit de l'emprunteur, les emprunteurs super-prime et prime ont capté 54,9 % de la part du marché des prêts personnels en 2026 et devraient croître à un CAGR de 9,3 % jusqu'en 2032.
- Par établissement prêteur, les banques détenaient 52,4 % de la part du marché des prêts personnels en 2026, tandis que les prêteurs spécialisés et fintech devraient croître à un CAGR de 10,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 40,2 % de la part du marché des prêts personnels en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Octroi de prêts personnels en mode numérique et décaissement instantané | +1.5% | Mondial, porté par l'Amérique du Nord, l'Inde, l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Demande de consolidation de dettes et de refinancement de crédits à coût élevé | +1.4% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Souscription de crédit pilotée par l'IA et évaluation des emprunteurs à historique de crédit limité | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante de crédit à la consommation non garanti et de financement flexible | +1.0% | Amérique du Nord, cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prêts adossés à la paie et prêts personnels basés sur un revenu vérifié | +0.7% | Amérique du Nord, Royaume-Uni, Brésil | Moyen terme (2-4 ans) |
| Prêts personnels intégrés via des plateformes numériques et des écosystèmes financiers | +0.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Octroi de prêts personnels en mode numérique et décaissement instantané
L'octroi numérique est devenu une exigence opérationnelle fondamentale pour les prêteurs en concurrence sur le marché des prêts personnels. Les sociétés financières non bancaires fintech en Inde ont accordé 13,2 crore de prêts personnels d'une valeur de INR 2,15 lakh crore (25,7 milliards USD) au cours de l'exercice fiscal 2026, les prêteurs numériques représentant 77 % des octrois de prêts personnels, selon la Fintech Association for Consumer Empowerment[1]. La valeur des prêts personnels numériques accordés en Inde a augmenté de 53 % en glissement annuel au troisième trimestre de l'exercice fiscal 2026. Upstart a traité 456 000 transactions de prêts au quatrième trimestre 2025, dont plus de 90 % étaient entièrement automatisées. Un traitement plus rapide réduit la valeur de l'accès aux agences et rend la gamme de produits et la qualité de service plus importantes dans le choix du prêteur. Les prêteurs doivent également maintenir une communication claire avec les emprunteurs à mesure que les processus d'approbation et de financement s'accélèrent. Experian a étendu son produit de décision par IA, Experian Activate, à un réseau desservant plus de 80 millions de membres en 2026, illustrant comment les données et la distribution peuvent renforcer la portée des prêteurs.
Demande de consolidation de dettes et de refinancement de crédits à coût élevé
La consolidation de dettes reste un moteur de demande important pour le marché des prêts personnels aux États-Unis, les emprunteurs recherchant des options de remboursement structurées et des coûts d'emprunt potentiellement plus faibles lorsqu'ils remplacent des soldes de cartes de crédit à taux élevé. Money Management International (MMI) a inscrit près de 15 000 nouveaux clients dans des plans de gestion de dettes au cours du premier semestre 2026, le total le plus élevé depuis le début de l'année dans ses archives remontant à 2017, avec une dette non garantie moyenne approchant 40 000 USD[2]. TransUnion a révisé sa prévision de croissance des nouvelles originations de prêts personnels non garantis en 2026, la portant de 5,7 % à 11,2 % en février, reflétant la poursuite de l'activité de prêt et la demande de crédit personnel. Des données MMI plus récentes ont montré que 48 % de ses nouveaux clients avaient un prêt personnel non garanti existant au troisième trimestre 2026, avec un solde moyen de prêt personnel de 19 300 USD. Ces tendances soulignent l'importance des outils de gestion du remboursement, des conditions de prêt transparentes et d'une souscription responsable pour soutenir les emprunteurs qui utilisent des prêts personnels pour consolider leurs dettes.
Souscription de crédit pilotée par l'IA et évaluation des emprunteurs à historique de crédit limité
La souscription assistée par l'IA élargit la capacité des prêteurs à évaluer les emprunteurs en utilisant des informations au-delà des scores de crédit conventionnels. Upstart a indiqué que son modèle de souscription de prêts personnels utilisait plus de 2 500 variables et avait été entraîné sur près de 104 millions d'événements de remboursement à décembre 2025[3]. Au premier trimestre 2026, les emprunteurs super-prime représentaient 33 % des originations de prêts personnels d'Upstart, contre 27 % au quatrième trimestre 2025. En Inde, les accords de prêts numériques ont atteint INR 2,2 billions (26,3 milliards USD) au cours de l'exercice fiscal 2026, contre INR 0,15 billion (1,8 milliard USD) cinq ans plus tôt, reflétant l'expansion du prêt numérique. À mesure que la souscription algorithmique se développe, les prêteurs doivent maintenir des décisions de crédit transparentes, des garanties de prêt équitable et une documentation fiable. Aux États-Unis, les prêteurs doivent fournir des raisons spécifiques pour les décisions de crédit défavorables, même lorsque des algorithmes complexes éclairent le processus de décision. L'avantage concurrentiel dépendra de la combinaison d'une évaluation efficace des risques avec des pratiques de prêt responsable et une gouvernance cohérente des modèles.
Demande croissante de crédit à la consommation non garanti et de financement flexible
La demande croissante de crédit non garanti soutient le marché des prêts personnels aux États-Unis pour un large éventail de profils d'emprunteurs. Les soldes de prêts personnels non garantis ont atteint 277 milliards USD sur 32,6 millions de comptes au premier trimestre 2026, avec 26,4 millions de consommateurs portant des soldes[4]. Au troisième trimestre 2025, les originations de prêts personnels non garantis ont augmenté de 32,5 % en glissement annuel parmi les emprunteurs subprime et de 21,5 % parmi les emprunteurs near-prime et super-prime, soulignant la demande dans différents segments de risque de crédit. Experian a indiqué que le solde moyen des prêts personnels avait atteint 19 333 USD en septembre 2025, tandis que 38 % des consommateurs américains avaient un prêt personnel dans leurs rapports de crédit. SoFi a introduit des périodes de remboursement avec intérêts uniquement pour les prêts personnels éligibles au troisième trimestre 2025, offrant aux emprunteurs des paiements requis plus faibles pendant les six premiers mois avant que les paiements n'augmentent pour inclure le principal et les intérêts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des impayés et surendettement des emprunteurs | -1.2% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Coûts de financement élevés et pression sur les marges de prêt ajustées au risque | -0.9% | Mondial, prononcé chez les prêteurs non bancaires | Court terme (≤ 2 ans) |
| Fraude au crédit, identités synthétiques et risque de défaut de première partie | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Contraintes liées au prêt responsable, à l'accessibilité financière et aux biais algorithmiques | -0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des impayés et surendettement des emprunteurs
Le risque d'impayés reste un frein matériel sur le marché des prêts personnels aux États-Unis, car la hausse du stress de remboursement peut augmenter les pertes sur créances et inciter les prêteurs à durcir les normes de souscription. TransUnion a indiqué que le taux de défaillance au niveau de l'emprunteur à 60 jours ou plus de retard pour les prêts personnels non garantis a augmenté à 3,98 % au premier trimestre 2026, contre 3,49 % un an plus tôt[4]. Equifax a indiqué que la dette des consommateurs américains avait atteint 18 190 milliards USD en mars 2026, tandis que le taux de retard de 90 jours ou plus pour les prêts étudiants s'élevait à 17,01 %. Par ailleurs, la Banque fédérale de réserve de New York a indiqué que 4,7 % de l'encours de la dette des ménages était en souffrance à un certain degré au deuxième trimestre 2026. Ces indicateurs renforcent l'importance d'évaluer la stabilité des revenus, les obligations de dette existantes et la capacité de remboursement pour gérer le risque de crédit à mesure que le prêt personnel se développe.
Coûts de financement élevés et pression sur les marges de prêt ajustées au risque
Les conditions de financement restent une contrainte pour les acteurs non bancaires du marché des prêts personnels aux États-Unis, car les coûts d'emprunt et l'accès à un financement stable influencent l'économie du prêt. La Banque fédérale de réserve de Saint-Louis a indiqué que les marges nettes d'intérêt des banques ont diminué de 3,30 % au quatrième trimestre 2025 à 3,22 % au premier trimestre 2026, tandis que les rendements des prêts sont passés de 6,75 % à 6,51 %. En juillet 2026, le Bureau du contrôleur de la monnaie a accordé une approbation conditionnelle à Upstart pour établir Upstart Bank, N.A., ce qui pourrait permettre à la société d'accepter des dépôts assurés, sous réserve d'approbations réglementaires supplémentaires et de la satisfaction des conditions en suspens. Les coûts de financement et l'accès aux capitaux resteront donc des facteurs importants dans la capacité des prêteurs à tarifer les prêts personnels de manière compétitive tout en maintenant des rendements ajustés au risque durables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de prêt, le crédit non garanti se développe tandis que les produits garantis servent des emprunteurs de niche
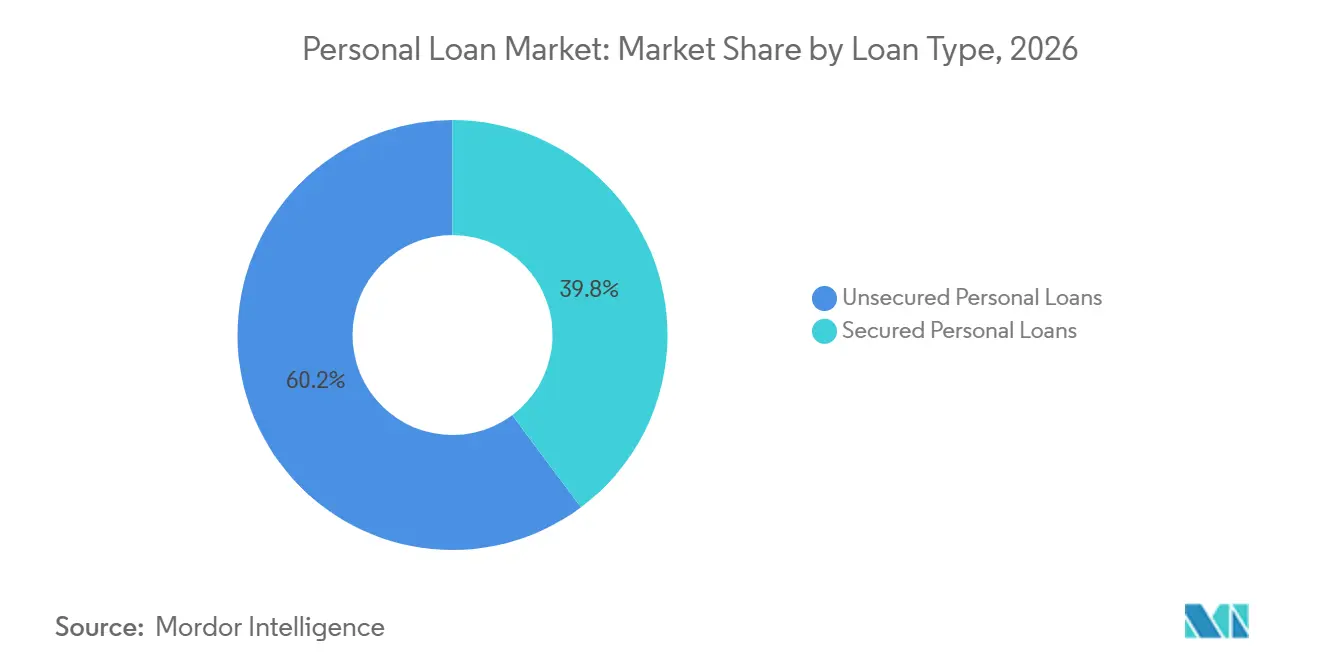
Les prêts personnels non garantis ont capté 60,2 % de la part du marché des prêts personnels en 2026 et devraient croître à un CAGR de 6,8 % jusqu'en 2032. L'ampleur du prêt non garanti reflète la demande de crédit ne nécessitant pas de véhicule, de bien immobilier ou d'autre actif en garantie. TransUnion a indiqué que les prêteurs fintech détenaient plus de la moitié des soldes de prêts personnels non garantis américains en cours au troisième trimestre 2025, contre 21 % pour les banques.
L'émission de titres adossés à des actifs de prêts à la consommation non garantis a augmenté de 54 % en 2025, indiquant une demande institutionnelle plus forte pour cette classe d'actifs. Les produits garantis restent pertinents pour les emprunteurs qui peuvent nantir des actifs pour soutenir leurs demandes ou potentiellement obtenir des conditions plus favorables. OneMain Financial propose des prêts personnels garantis par des automobiles et d'autres biens titrés, ainsi que des produits non garantis. Au 31 décembre 2025, 53 % de ses créances sur prêts personnels étaient garanties par des biens titrés, contre 50 % à fin 2024. Les produits garantis et non garantis répondent donc à des besoins différents des emprunteurs, le choix dépendant de la solvabilité, de la tarification, de la disponibilité des garanties et de la capacité de remboursement.
Par objet du prêt, la consolidation ancre la demande tandis que le crédit d'urgence croît plus rapidement
La consolidation de dettes représentait 34,5 % de la taille du marché des prêts personnels en 2026. Cette catégorie est soutenue par des emprunteurs cherchant à remplacer des soldes renouvelables à coût élevé par des remboursements structurés. Money Management International a inscrit près de 15 000 nouveaux clients dans des plans de gestion de dettes au cours du premier semestre 2026, avec une dette non garantie moyenne approchant 40 000 USD. Les prêts personnels peuvent aider les emprunteurs éligibles à consolider leurs dettes lorsque le nouveau prêt offre un coût d'emprunt global inférieur et un calendrier de remboursement adapté. Le marché reste donc étroitement lié aux besoins de gestion de la dette des ménages.
Les dépenses d'urgence devraient croître à un CAGR de 9,7 % jusqu'en 2032. Le rapport d'Experian de février 2026 a révélé que 42 % des consommateurs interrogés étaient plus susceptibles d'utiliser un prêt personnel en 2026 en raison des conditions économiques, reflétant à la fois les besoins de financement anticipés et l'attrait de taux d'emprunt plus bas. Le rapport a également identifié les dépenses d'urgence et l'amélioration de l'habitat parmi les objectifs cités par les consommateurs lorsqu'ils envisagent des prêts personnels. Les dépenses médicales et essentielles peuvent créer une demande supplémentaire, notamment lorsque les ménages manquent d'épargne liquide suffisante. Les prêteurs doivent évaluer soigneusement l'accessibilité financière et les obligations de dette existantes, car les emprunts répétés peuvent accroître la pression de remboursement.
Par durée du prêt, les prêts à moyen terme maintiennent leur échelle tandis que le crédit à court terme se développe
Les prêts à moyen terme d'une durée de plus de 2 à 4 ans détenaient une part de 48,1 % en 2026. Ces durées peuvent convenir aux besoins de consolidation de dettes et d'amélioration de l'habitat en étalant les remboursements sur plusieurs années. Ils peuvent également accommoder des montants de prêt plus importants que les produits à courte durée, bien que des périodes de remboursement plus longues puissent augmenter le coût total des intérêts. La taille du marché des prêts personnels pour ce groupe de durée est soutenue par des emprunteurs recherchant des paiements prévisibles et des alternatives au crédit renouvelable. Les prêteurs utilisent la durée du prêt pour équilibrer l'accessibilité mensuelle, le coût total d'emprunt et le risque de crédit.
Les prêts à court terme d'une durée maximale de 2 ans devraient croître à un CAGR de 8,1 % jusqu'en 2032. En Inde, les volumes de prêts personnels numériques ont atteint 35 millions au troisième trimestre de l'exercice fiscal 2026, contre 32 millions un an plus tôt, tandis que leur valeur a augmenté de 52,86 % pour atteindre INR 56 892 crore (6,85 milliards USD). Ces chiffres indiquent une expansion du prêt personnel numérique. Les durées plus courtes peuvent convenir aux besoins d'urgence de moindre importance, tandis que les prêts plus longs restent pertinents pour les soldes de consolidation plus importants. Les emprunteurs bénéficient lorsque les calendriers de remboursement reflètent leurs habitudes de revenus et leur capacité à rembourser.
Par niveau de crédit de l'emprunteur, les cohortes prime mènent tandis que la technologie élargit l'accès
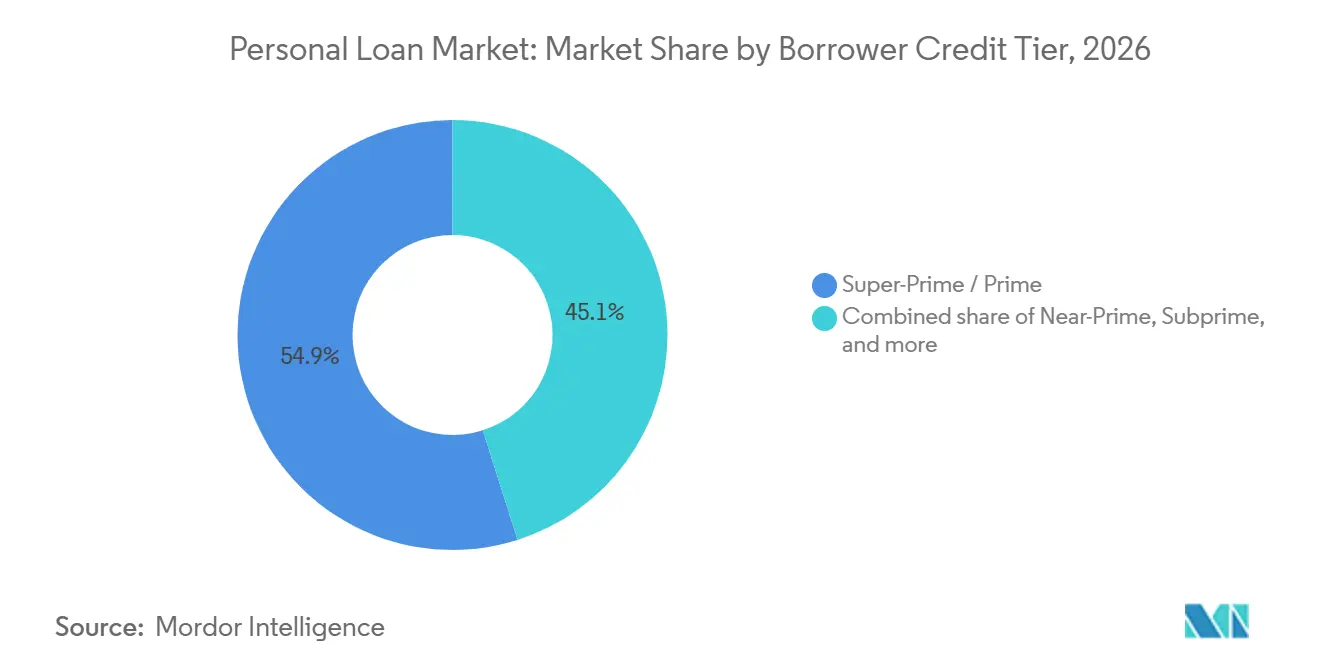
Les emprunteurs super-prime et prime ont capté 54,9 % de la part du marché des prêts personnels en 2026 et devraient croître à un CAGR de 9,3 % jusqu'en 2032. Ces emprunteurs présentent généralement un risque de crédit attendu plus faible, ce qui les rend attractifs pour les prêteurs recherchant une performance de portefeuille prévisible. SoFi propose des prêts personnels aux emprunteurs éligibles, avec l'approbation et la tarification déterminées par la solvabilité, les revenus et d'autres facteurs de souscription. Les prêteurs peuvent s'étendre sélectivement vers des niveaux de crédit adjacents tout en maintenant des normes d'accessibilité financière et une souscription disciplinée.
Les emprunteurs near-prime et subprime contribuent également à l'activité du marché. TransUnion a indiqué que les originations de prêts personnels non garantis au troisième trimestre 2025 ont augmenté en glissement annuel dans tous les niveaux de risque, avec une croissance particulièrement forte parmi les emprunteurs subprime. Les données alternatives et la souscription assistée par la technologie peuvent aider les prêteurs à évaluer les candidats qui ont des historiques de crédit traditionnels limités. Oportun et d'autres prêteurs spécialisés servent des emprunteurs qui peuvent avoir moins d'options de financement, bien que la tarification et les conditions des prêts varient selon le produit et le profil de crédit. Élargir l'accès de manière durable exige que les prêteurs équilibrent les taux d'approbation par rapport au risque de défaut et au coût total d'emprunt.
Par établissement prêteur, les banques maintiennent leur échelle tandis que les prêteurs fintech gagnent des originations
Les banques détenaient une part de 52,4 % en 2026, soutenues par le financement par dépôts, les relations clients établies et les réseaux de distribution existants. Leur position est particulièrement pertinente pour les clients recherchant un crédit personnel dans le cadre d'une relation bancaire existante. Wells Fargo propose des prêts personnels aux clients éligibles, tandis que la disponibilité, les plafonds de prêt et la tarification dépendent des critères actuels du prêteur.
Les prêteurs spécialisés et fintech devraient croître à un CAGR de 10,8 % jusqu'en 2032. TransUnion a indiqué que les prêteurs fintech représentaient plus de 40 % des nouvelles originations de prêts personnels non garantis au troisième trimestre 2025 et détenaient plus de la moitié des soldes en cours. Les prêteurs numériques se différencient par des demandes en ligne, une souscription automatisée et une distribution ciblée, tandis que les coopératives de crédit continuent de servir leurs membres via des relations communautaires et employeurs établies. En juillet 2026, Upstart a reçu une approbation conditionnelle du Bureau du contrôleur de la monnaie pour établir Upstart Bank. La concurrence continuera de dépendre de l'accès au financement, de la performance de souscription, de l'efficacité de la distribution et de la qualité du service.
Analyse géographique
L'Amérique du Nord représentait une part de 40,2 % en 2026. Les soldes de prêts personnels non garantis aux États-Unis ont atteint 281 milliards USD au deuxième trimestre 2026, en hausse de 9,6 % en glissement annuel. Les originations de prêts personnels non garantis ont atteint un record de 7,2 millions au troisième trimestre 2025, marquant le deuxième plus haut trimestriel consécutif. Les prêteurs fintech représentaient 42 % des originations, contre environ un tiers un an plus tôt. Les prêts personnels ont continué de servir d'option de financement pour la consolidation de dettes et le refinancement, notamment pour les consommateurs cherchant à gérer leurs dettes renouvelables.
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % de 2027 à 2032. En Inde, les sociétés financières non bancaires axées sur le numérique ont accordé 13,2 crore de prêts personnels d'une valeur de INR 2,15 lakh crore (25,8 milliards USD) au cours de l'exercice fiscal 2026, représentant 77 % du volume des prêts personnels mais 19 % de la valeur totale accordée. En Europe, la directive sur le crédit aux consommateurs (UE) 2023/2225 est prévue pour s'appliquer à partir du 20 novembre 2026, renforçant la protection des consommateurs, les évaluations de solvabilité et les exigences de divulgation pour les contrats de crédit couverts, y compris certains produits à court terme et d'achat immédiat avec paiement différé.
En Amérique du Sud, Nubank a commencé à proposer le prêt sur salaire du secteur privé brésilien Crédito do Trabalhador le 1er avril 2025. Les employés du secteur formel éligibles peuvent initier le processus via la plateforme CTPS Digital et compléter le processus de prêt via l'application de Nubank. Le programme a ouvert un canal de prêt sur salaire numérique pour une base potentielle de 47 millions de travailleurs formellement employés. Le Moyen-Orient et l'Afrique développent des services financiers numériques et des canaux de prêt à la consommation, mais les affirmations initiales concernant les licences fintech et l'expansion de l'accès au crédit formel aux Émirats arabes unis et en Arabie saoudite nécessitent des preuves supplémentaires spécifiques à chaque pays.
Paysage concurrentiel
Le marché des prêts personnels aux États-Unis est fragmenté, avec une concurrence entre les grandes banques, les coopératives de crédit, les plateformes fintech et les prêteurs non bancaires. SoFi a déclaré des originations totales de prêts de 14,8 milliards USD au deuxième trimestre 2026, dont des originations record de prêts personnels de 10,7 milliards USD, en hausse de 54 % en glissement annuel. Au cours du deuxième trimestre, SoFi a acquis Peach Finance, une plateforme de gestion et de service de prêts, et Composer Securities, une plateforme d'investissement, élargissant ses capacités technologiques dans les services financiers.
Upstart a annoncé un accord de flux continu pluriannuel avec Castlelake en juillet 2026, en vertu duquel les fonds gérés par Castlelake ont accepté d'acheter jusqu'à 4 milliards USD de prêts à la consommation originés via la plateforme d'Upstart sur une période allant jusqu'à 24 mois. L'accord a élargi les relations de financement institutionnel d'Upstart et soutenu son modèle de prêt de marché. En juillet 2026, Upstart a également reçu une approbation conditionnelle du Bureau du contrôleur de la monnaie pour établir Upstart Bank, sous réserve des étapes réglementaires restantes. Equifax a introduit son produit Synthetic Identity Risk en janvier 2026, utilisant l'intelligence artificielle et l'apprentissage automatique pour aider les prêteurs à détecter les identités potentiellement frauduleuses. Une vérification d'identité solide et une détection de fraude efficace sont des capacités concurrentielles de plus en plus importantes à mesure que les prêteurs cherchent à gérer les pertes sur créances tout en maintenant des processus de demande efficaces.
Des opportunités concurrentielles subsistent parmi les emprunteurs à historique de crédit limité avec un emploi stable, les travailleurs de l'économie à la demande avec des flux de trésorerie vérifiables, et les consommateurs near-prime dont les profils de crédit peuvent ne pas être pleinement représentés par les modèles de notation conventionnels. Les banques, les fintechs, les coopératives de crédit et les prêteurs spécialisés se différencient par leurs modèles de souscription, les conditions de prêt, l'expérience client, les arrangements de financement et les capacités de service. Les intégrations de paie peuvent aider les prêteurs à vérifier les revenus et à distribuer les prêts, tandis que les partenariats de prêt intégré peuvent connecter les emprunteurs au crédit via des plateformes qu'ils utilisent déjà.
Leaders du secteur des prêts personnels
-
SoFi Technologies, Inc.
-
JPMorgan Chase
-
Wells Fargo
-
LendingClub Corporation
-
Upstart Network, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des prêts personnels Entreprises couvertes dans ce rapport
- SoFi Technologies, Inc.
- Happen Bank (formerly LendingClub)
- Upstart Network, Inc.
- Prosper Marketplace, Inc.
- Avant, LLC
- OneMain Financial
- Wells Fargo
- JPMorgan Chase
- Citigroup
- Capital One Financial Corporation
- American Express
- Barclays
- HSBC Holdings
- Deutsche Bank
- Santander Group
- DBS Bank
- WeBank
- Bank of America
- Truist Financial Corporation
- Upgrade, Inc.
Développements industriels récents dans Marché des prêts personnels
- Juillet 2026 : Upstart a reçu l'approbation conditionnelle du Bureau du contrôleur de la monnaie pour établir Upstart Bank, permettant des originations financées par dépôts à un coût de financement sensiblement inférieur. Au cours du même mois, Upstart a sécurisé un accord de flux continu pluriannuel de 4 milliards USD avec Castlelake.
- Juillet 2026 : SoFi Technologies a acquis Composer, une startup d'investissement alimentée par l'IA basée à Toronto, pour des conditions non divulguées. Les originations de prêts personnels de SoFi au deuxième trimestre 2026 ont atteint un record de 10,7 milliards USD, en hausse de 69 % en glissement annuel.
- Juillet 2026 : ClearScore s'est associé à Stream pour intégrer la technologie automatisée de consolidation de dettes, Clearer, dans l'infrastructure de prêt adossé à la paie, permettant le remboursement de prêts personnels via la paie pour 3 millions de travailleurs au Royaume-Uni.
- Mai 2026 : SoFi Technologies a acquis Peach Finance, une startup d'infrastructure de prêt spécialisée dans les logiciels de service de prêts, pour moderniser sa plateforme de gestion de prêts et réduire la dépendance aux tiers.
Portée du rapport mondial sur le marché des prêts personnels
Aperçu de la segmentation
| Prêts personnels garantis |
| Prêts personnels non garantis |
| Consolidation de dettes |
| Amélioration de l'habitat |
| Dépenses médicales |
| Dépenses d'éducation |
| Dépenses d'urgence |
| Autres objectifs |
| Prêts à court terme (jusqu'à 2 ans) |
| Prêts à moyen terme (plus de 2 à 4 ans) |
| Prêts à long terme (plus de 4 ans) |
| Super-prime / Prime |
| Near-prime |
| Subprime |
| Subprime profond |
| Emprunteurs à historique de crédit limité ou inexistant |
| Banques |
| Coopératives de crédit et prêteurs coopératifs |
| Sociétés de financement à la consommation non bancaires |
| Prêteurs spécialisés / fintech et autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de prêt | Prêts personnels garantis | |
| Prêts personnels non garantis | ||
| Par objet du prêt | Consolidation de dettes | |
| Amélioration de l'habitat | ||
| Dépenses médicales | ||
| Dépenses d'éducation | ||
| Dépenses d'urgence | ||
| Autres objectifs | ||
| Par durée du prêt | Prêts à court terme (jusqu'à 2 ans) | |
| Prêts à moyen terme (plus de 2 à 4 ans) | ||
| Prêts à long terme (plus de 4 ans) | ||
| Par niveau de crédit de l'emprunteur | Super-prime / Prime | |
| Near-prime | ||
| Subprime | ||
| Subprime profond | ||
| Emprunteurs à historique de crédit limité ou inexistant | ||
| Par établissement prêteur | Banques | |
| Coopératives de crédit et prêteurs coopératifs | ||
| Sociétés de financement à la consommation non bancaires | ||
| Prêteurs spécialisés / fintech et autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des prêts personnels d'ici 2032 ?
Le marché des prêts personnels devrait atteindre 2 900 milliards USD d'ici 2032, avec un CAGR de 6,7 % à partir de 2027.
Quel type de prêt détient la plus grande part dans le prêt personnel ?
Les prêts personnels non garantis détenaient une part de 60,2 % en 2026 et devraient croître à un CAGR de 6,8 % jusqu'en 2032.
Pourquoi les emprunteurs utilisent-ils des prêts personnels pour la consolidation de dettes ?
La consolidation de dettes détenait une part de 34,5 % en 2026, soutenue par l'écart entre les taux des prêts personnels et les taux des cartes de crédit. Les emprunteurs peuvent remplacer les soldes renouvelables par des paiements fixes et un calendrier de remboursement défini.
Quels groupes d'emprunteurs se développent le plus rapidement dans le prêt personnel ?
Les emprunteurs super-prime et prime devraient croître à un CAGR de 9,3 %. La souscription pilotée par la technologie peut également élargir l'accès aux emprunteurs qui ont un revenu vérifié mais un historique de crédit traditionnel limité.
Quelle région connaît la croissance la plus rapide pour le prêt personnel ?
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2032. La croissance est soutenue par l'activité de prêt numérique en Inde et en Asie du Sud-Est, ainsi que par un accès plus large au crédit à la consommation formel.
Comment les prêteurs réduisent-ils le risque de fraude dans le prêt personnel ?
Les prêteurs adoptent des outils de vérification d'identité et d'apprentissage automatique lors de l'origination pour faire face aux risques de fraude liée aux identités synthétiques et aux défauts de première partie. Ces contrôles contribuent à préserver la rapidité d'approbation tout en limitant les pertes sur créances évitables.