
Marktgröße und Marktanteile im Bereich Privatkredite
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.10 Billionen US-Dollar |
| Marktgröße (2032) | 2.9 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.70 % |
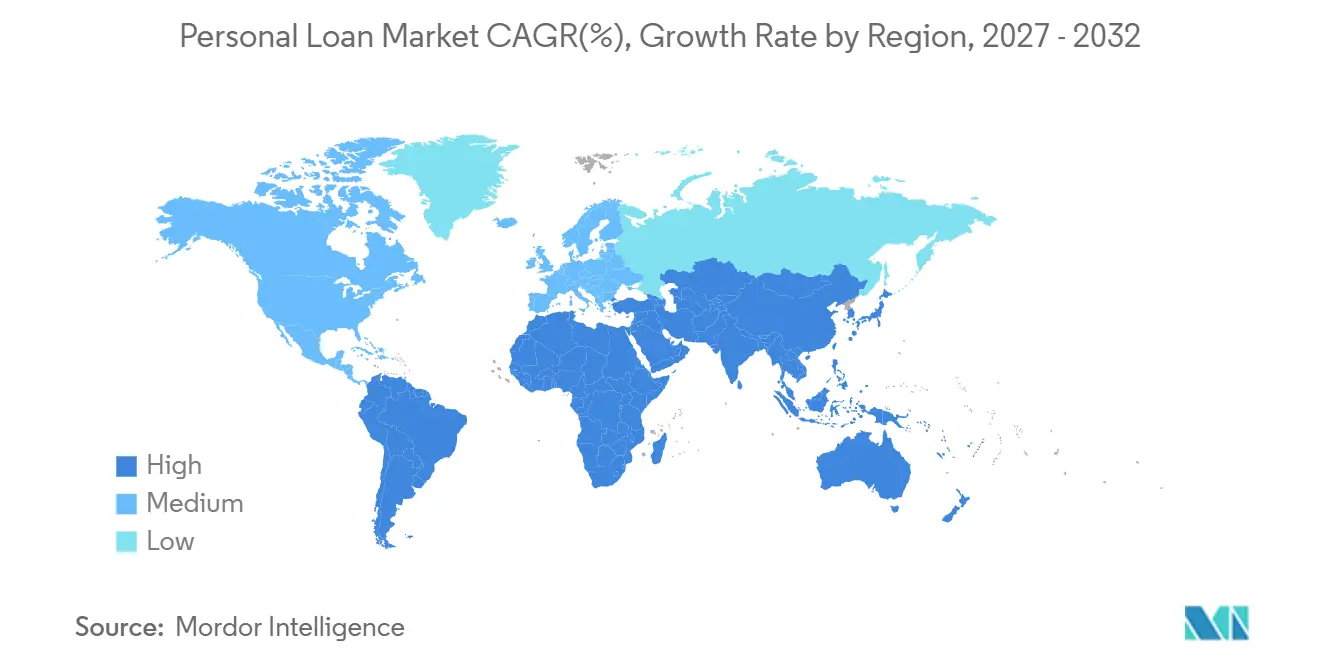
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
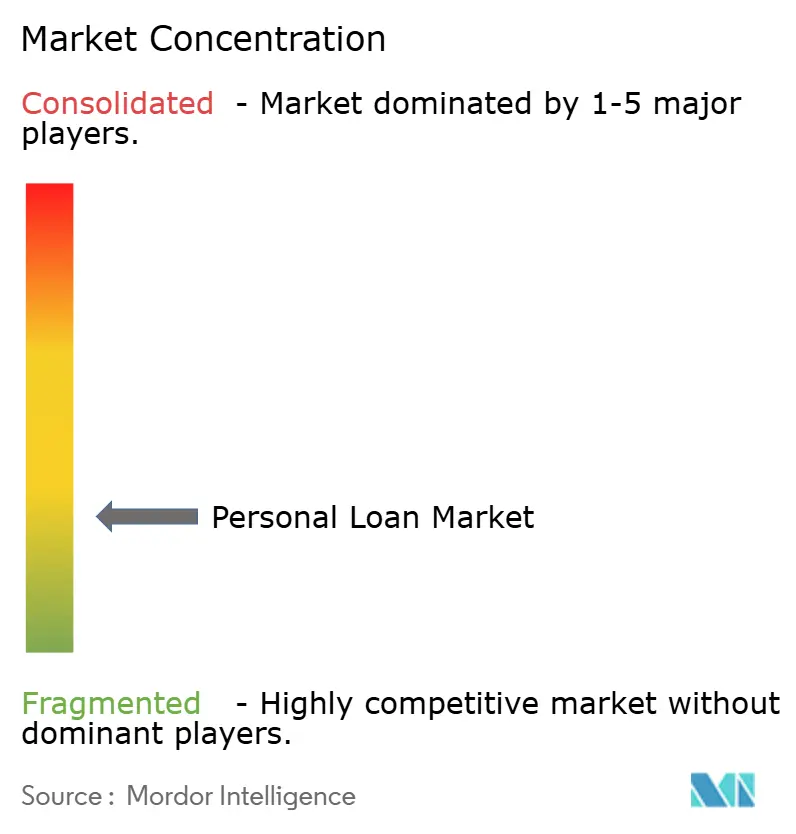
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Privatkredite von Mordor Intelligence
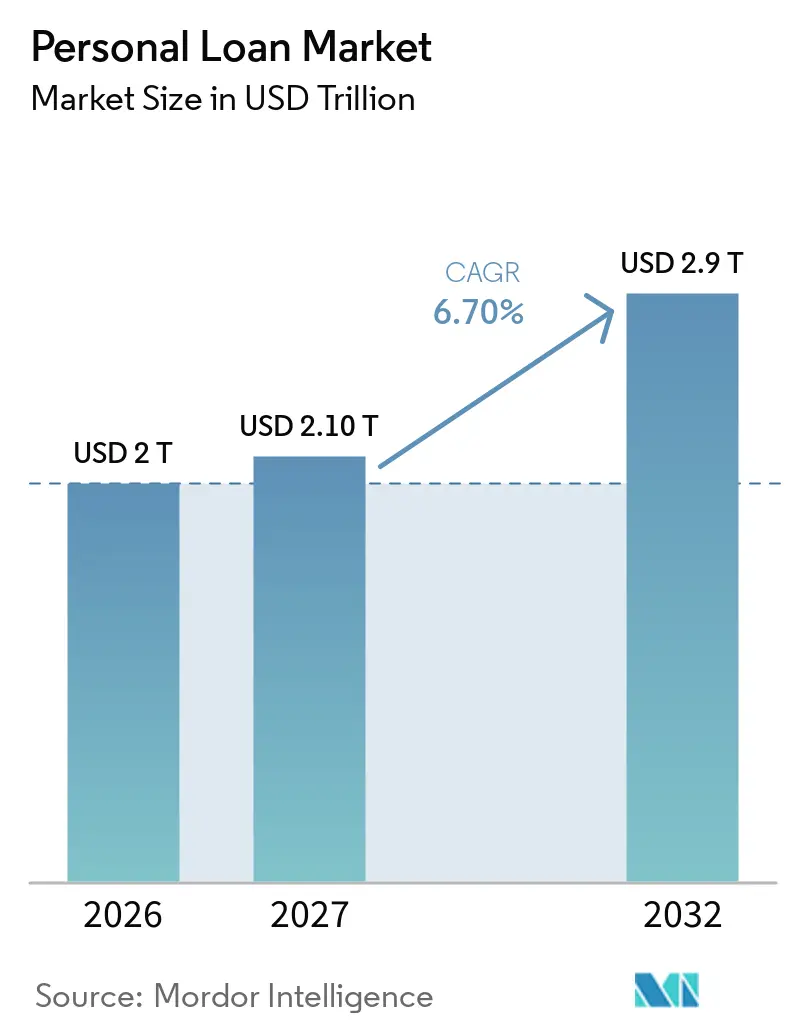
Die Marktgröße für Privatkredite soll von 2 Billionen USD im Jahr 2026 auf 2,10 Billionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 2,9 Billionen USD bei einer CAGR von 6,70 % über den Zeitraum 2027–2032 erreichen.
Digitale Kreditvergabe, Schuldenkonsolidierung und KI-gestützte Kreditprüfung verändern die Art und Weise, wie Kreditgeber Kreditnehmer gewinnen, bewerten und betreuen. Der Markt für Privatkredite wird zunehmend von Kreditnehmern geprägt, die festverzinsliche Alternativen zu revolvierenden Krediten suchen, sowie von Kreditgebern, die schnellere und besser dokumentierte Entscheidungen treffen können. Dieser Wandel erhöht auch die Bedeutung von Finanzierungszugang, Betrugsprävention und verantwortungsvoller Kreditvergabe. Nordamerika bleibt der größte regionale Markt, während der asiatisch-pazifische Raum das schnellste prognostizierte Wachstum verzeichnet, da die digitale Kreditvergabekapazität in Indien und Südostasien zunimmt.
Wichtigste Erkenntnisse des Berichts
- Nach Kreditart entfielen im Jahr 2026 60,2 % des Marktanteils für Privatkredite auf unbesicherte Privatkredite, die bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Kreditzweck entfiel im Jahr 2026 ein Anteil von 34,5 % des Marktes für Privatkredite auf die Schuldenkonsolidierung, während Notfallausgaben bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Kreditlaufzeit hielten mittelfristige Kredite im Jahr 2026 einen Anteil von 48,1 % am Markt für Privatkredite, während kurzfristige Kredite bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Bonitätsstufe des Kreditnehmers entfielen im Jahr 2026 54,9 % des Marktanteils für Privatkredite auf Super-Prime- und Prime-Kreditnehmer, die bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
- Nach Kreditinstitut hielten Banken im Jahr 2026 einen Anteil von 52,4 % am Markt für Privatkredite, während Spezial- und fintech-Kreditgeber bis 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 40,2 % des Marktes für Privatkredite auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Kreditvergabe bei Privatkrediten und sofortige Auszahlung | +1.5% | Global, angeführt von Nordamerika, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Schuldenkonsolidierung und Refinanzierung hochverzinslicher Kredite | +1.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Kreditprüfung und Bewertung von Kreditnehmern mit dünner Kreditakte | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach unbesicherten Verbraucherkrediten und flexibler Finanzierung | +1.0% | Nordamerika, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Gehaltsgebundene Kreditvergabe und einkommensverifizierte Privatkredite | +0.7% | Nordamerika, Vereinigtes Königreich, Brasilien | Mittelfristig (2–4 Jahre) |
| Eingebettete Privatkredite über digitale Plattformen und Finanz-Ökosysteme | +0.8% | Global, mit frühen Gewinnen in Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Kreditvergabe bei Privatkrediten und sofortige Auszahlung
Die digitale Kreditvergabe ist zu einer zentralen betrieblichen Anforderung für Kreditgeber geworden, die im Markt für Privatkredite konkurrieren. Fintech-Nichtbanken-Finanzunternehmen in Indien bewilligten im Geschäftsjahr 2026 13,2 Crore Privatkredite im Wert von INR 2,15 Lakh Crore (25,7 Milliarden USD), wobei digitale Kreditgeber laut der Fintech Association for Consumer Empowerment 77 % der Privatkredit-Vergaben ausmachten[1]. Der digitale Privatkredit-Bewilligungswert in Indien stieg im dritten Quartal des Geschäftsjahres 2026 um 53 % im Jahresvergleich. Upstart verarbeitete im vierten Quartal 2025 456.000 Kredittransaktionen, von denen mehr als 90 % vollständig automatisiert waren. Eine schnellere Bearbeitung mindert den Wert des Filialzugangs und macht Produktpalette und Servicequalität bei der Kreditgeberwahl wichtiger. Kreditgeber müssen auch eine klare Kommunikation mit den Kreditnehmern sicherstellen, da Genehmigungs- und Auszahlungsprozesse schneller werden. Experian erweiterte sein KI-Entscheidungsprodukt Experian Activate im Jahr 2026 auf ein Netzwerk mit mehr als 80 Millionen Mitgliedern und zeigte damit, wie Daten und Vertrieb die Reichweite von Kreditgebern stärken können.
Nachfrage nach Schuldenkonsolidierung und Refinanzierung hochverzinslicher Kredite
Die Schuldenkonsolidierung bleibt ein wichtiger Nachfragetreiber für den US-amerikanischen Markt für Privatkredite, da Kreditnehmer strukturierte Rückzahlungsoptionen und potenziell niedrigere Kreditkosten beim Ablösen hochverzinslicher Kreditkartensalden suchen. Money Management International (MMI) nahm in der ersten Jahreshälfte 2026 fast 15.000 neue Kunden in Schuldenmanagementpläne auf – der höchste Jahreswert seit Beginn der Aufzeichnungen im Jahr 2017 –, wobei die durchschnittlichen unbesicherten Schulden sich 40.000 USD näherten[2]. TransUnion revidierte seine Prognose für das Wachstum neuer unbesicherter Privatkredit-Vergaben im Jahr 2026 im Februar von 5,7 % auf 11,2 %, was auf anhaltende Kreditaktivität und Nachfrage nach Privatkrediten hindeutet. Aktuellere MMI-Daten zeigten, dass 48 % der neuen Kunden im dritten Quartal 2026 bereits einen unbesicherten Privatkredit hatten, mit einem durchschnittlichen Privatkredit-Saldo von 19.300 USD. Diese Trends unterstreichen die Bedeutung von Rückzahlungsmanagement-Tools, transparenten Kreditbedingungen und verantwortungsvoller Kreditprüfung zur Unterstützung von Kreditnehmern, die Privatkredite zur Schuldenkonsolidierung nutzen.
KI-gestützte Kreditprüfung und Bewertung von Kreditnehmern mit dünner Kreditakte
KI-gestützte Kreditprüfung erweitert die Fähigkeit von Kreditgebern, Kreditnehmer anhand von Informationen jenseits herkömmlicher Kredit-Scores zu bewerten. Upstart berichtete, dass sein Kreditprüfungsmodell für Privatkredite mehr als 2.500 Variablen verwendete und bis Dezember 2025 auf fast 104 Millionen Rückzahlungsereignissen trainiert worden war[3]. Im ersten Quartal 2026 machten Super-Prime-Kreditnehmer 33 % der Privatkredit-Vergaben von Upstart aus, verglichen mit 27 % im vierten Quartal 2025. In Indien erreichten digitale Kreditbewilligungen im Geschäftsjahr 2026 INR 2,2 Billionen (26,3 Milliarden USD), gegenüber INR 0,15 Billionen (1,8 Milliarden USD) fünf Jahre zuvor, was die Ausweitung der digitalen Kreditvergabe widerspiegelt. Mit der Ausweitung algorithmischer Kreditprüfung müssen Kreditgeber transparente Kreditentscheidungen, Schutzmaßnahmen für eine faire Kreditvergabe und eine zuverlässige Dokumentation gewährleisten. In den Vereinigten Staaten müssen Kreditgeber spezifische Gründe für negative Kreditentscheidungen angeben, auch wenn komplexe Algorithmen den Entscheidungsprozess beeinflussen. Wettbewerbsvorteile werden davon abhängen, effektive Risikobewertung mit verantwortungsvoller Kreditvergabe und konsistenter Modell-Governance zu verbinden.
Steigende Nachfrage nach unbesicherten Verbraucherkrediten und flexibler Finanzierung
Die steigende Nachfrage nach unbesicherten Krediten stützt den US-amerikanischen Markt für Privatkredite über ein breites Spektrum von Kreditnehmerprofilen hinweg. Die Salden unbesicherter Privatkredite erreichten im ersten Quartal 2026 277 Milliarden USD auf 32,6 Millionen Konten, wobei 26,4 Millionen Verbraucher Salden hielten[4]. Im dritten Quartal 2025 stiegen die Vergaben unbesicherter Privatkredite im Jahresvergleich um 32,5 % bei Subprime-Kreditnehmern und um 21,5 % sowohl bei Near-Prime- als auch bei Super-Prime-Kreditnehmern, was die Nachfrage über verschiedene Kreditrisikosegmente hinweg verdeutlicht. Experian berichtete, dass der durchschnittliche Privatkredit-Saldo im September 2025 19.333 USD erreichte, während 38 % der US-amerikanischen Verbraucher einen Privatkredit in ihrer Kreditakte hatten. SoFi führte im dritten Quartal 2025 zinszahlungsfreie Tilgungsphasen für berechtigte Privatkredite ein, die Kreditnehmern in den ersten sechs Monaten niedrigere Mindestzahlungen ermöglichen, bevor die Zahlungen auf Kapital und Zinsen ansteigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zahlungsrückstände und Überschuldung der Kreditnehmer | -1.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Finanzierungskosten und Druck auf risikoadjustierte Kreditmargen | -0.9% | Global, ausgeprägt bei Nichtbanken-Kreditgebern | Kurzfristig (≤ 2 Jahre) |
| Kreditbetrug, synthetische Identitäten und Erstpartei-Ausfallrisiko | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Verantwortungsvolle Kreditvergabe, Erschwinglichkeit und Einschränkungen durch algorithmische Verzerrungen | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zahlungsrückstände und Überschuldung der Kreditnehmer
Das Ausfallrisiko bleibt ein wesentliches Hemmnis für den US-amerikanischen Markt für Privatkredite, da steigender Rückzahlungsdruck die Kreditverluste erhöhen und Kreditgeber dazu veranlassen kann, die Kreditvergabestandards zu verschärfen. TransUnion berichtete, dass die kreditnehmerbezogene Ausfallquote für unbesicherte Privatkredite mit mehr als 60 Tagen Zahlungsverzug im ersten Quartal 2026 auf 3,98 % stieg, verglichen mit 3,49 % ein Jahr zuvor[4]. Equifax berichtete, dass die US-amerikanischen Verbraucherschulden im März 2026 18,19 Billionen USD erreichten, während die Quote der Studentendarlehen mit mehr als 90 Tagen Zahlungsverzug auf 17,01 % stieg. Separat berichtete die Federal Reserve Bank of New York, dass 4,7 % der ausstehenden Haushaltsverschuldung im zweiten Quartal 2026 in irgendeiner Form in Verzug waren. Diese Indikatoren unterstreichen die Bedeutung der Bewertung von Einkommensstabilität, bestehenden Schuldenverpflichtungen und Rückzahlungskapazität zur Steuerung des Kreditrisikos bei der Ausweitung der Privatkredit-Vergabe.
Hohe Finanzierungskosten und Druck auf risikoadjustierte Kreditmargen
Die Finanzierungsbedingungen bleiben eine Einschränkung für Nichtbanken-Teilnehmer im US-amerikanischen Markt für Privatkredite, da Kreditkosten und der Zugang zu stabiler Finanzierung die Kreditwirtschaft beeinflussen. Die Federal Reserve Bank of St. Louis berichtete, dass die Nettozinsmargen der Banken vom vierten Quartal 2025 (3,30 %) auf das erste Quartal 2026 (3,22 %) sanken, während die Kreditzinsen von 6,75 % auf 6,51 % fielen. Im Juli 2026 erteilte das Office of the Comptroller of the Currency Upstart eine bedingte Genehmigung zur Gründung der Upstart Bank, N.A., was dem Unternehmen die Annahme versicherter Einlagen ermöglichen könnte, vorbehaltlich weiterer behördlicher Genehmigungen und der Erfüllung ausstehender Bedingungen. Finanzierungskosten und der Zugang zu Kapital werden daher weiterhin wichtige Faktoren für die Fähigkeit der Kreditgeber sein, Privatkredite wettbewerbsfähig zu bepreisen und dabei nachhaltige risikoadjustierte Renditen zu erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kreditart:
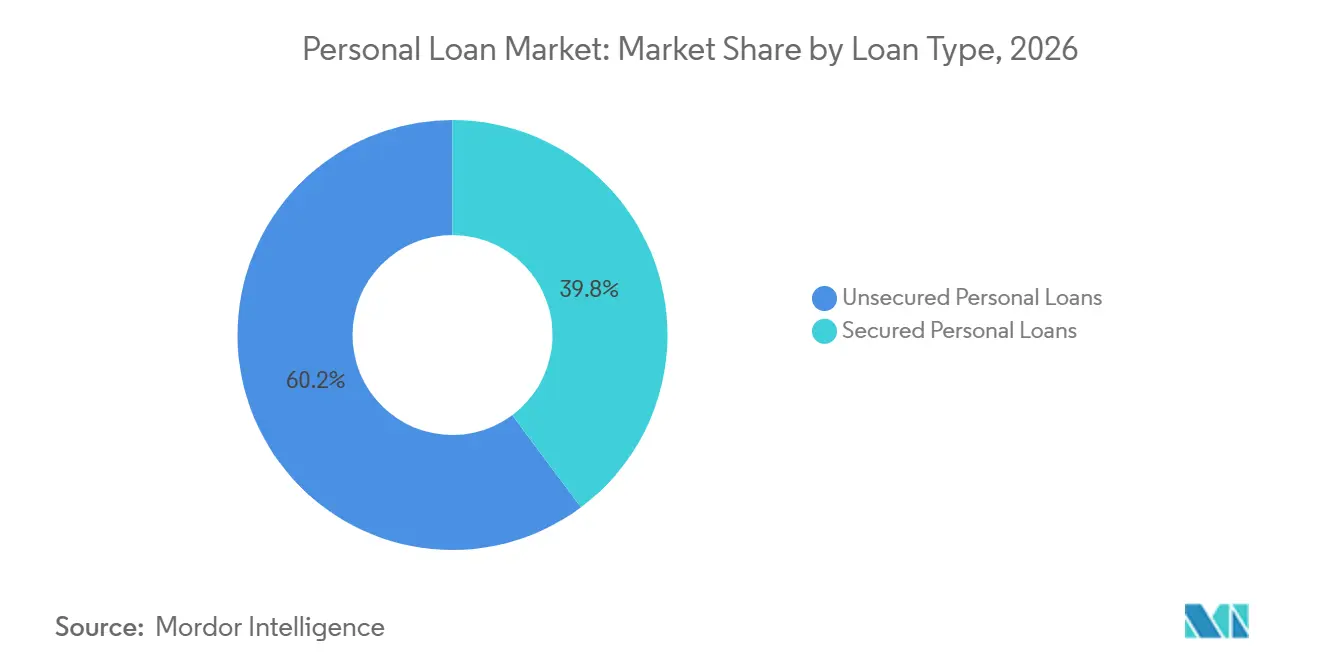
Unbesicherter Kredit wächst, während besicherte Produkte Nischenkreditnehmer bedienenUnbesicherte Privatkredite entfielen im Jahr 2026 auf 60,2 % des Marktanteils für Privatkredite und sollen bis 2032 mit einer CAGR von 6,8 % wachsen. Das Ausmaß der unbesicherten Kreditvergabe spiegelt die Nachfrage nach Krediten wider, die kein Fahrzeug, keine Immobilie oder andere Vermögenswerte als Sicherheit erfordern. TransUnion berichtete, dass fintech-Kreditgeber im dritten Quartal 2025 mehr als die Hälfte der ausstehenden unbesicherten Privatkredit-Salden in den USA hielten, verglichen mit 21 % bei Banken.
Die Emission von forderungsbesicherten Wertpapieren auf unbesicherte Verbraucherkredite stieg 2025 um 54 %, was auf eine stärkere institutionelle Nachfrage nach dieser Anlageklasse hindeutet. Besicherte Produkte bleiben für Kreditnehmer relevant, die Vermögenswerte zur Unterstützung ihrer Anträge verpfänden können oder potenziell günstigere Konditionen erhalten möchten. OneMain Financial bietet neben unbesicherten Produkten auch durch Kraftfahrzeuge und andere titulierte Vermögenswerte besicherte Privatkredite an. Zum 31. Dezember 2025 waren 53 % seiner Privatkredit-Forderungen durch tituliertes Eigentum besichert, verglichen mit 50 % Ende 2024. Besicherte und unbesicherte Produkte bedienen daher unterschiedliche Kreditnehmerbedürfnisse, wobei die Wahl von Kreditwürdigkeit, Preisgestaltung, Sicherheitenverfügbarkeit und Rückzahlungskapazität abhängt.
Nach Kreditzweck:
Konsolidierung verankert die Nachfrage, während Notfallkredite schneller wachsenDie Schuldenkonsolidierung hielt im Jahr 2026 einen Anteil von 34,5 % an der Marktgröße für Privatkredite. Die Kategorie wird von Kreditnehmern gestützt, die hochverzinsliche revolvierende Salden durch strukturierte Rückzahlungen ersetzen möchten. Money Management International nahm in der ersten Jahreshälfte 2026 fast 15.000 neue Kunden in Schuldenmanagementpläne auf, wobei die durchschnittlichen unbesicherten Schulden sich 40.000 USD näherten. Privatkredite können berechtigten Kreditnehmern helfen, Schulden zu konsolidieren, wenn der neue Kredit niedrigere Gesamtkosten und einen geeigneten Rückzahlungsplan bietet. Der Markt bleibt daher eng mit dem Schuldenmanagementbedarf der Haushalte verknüpft.
Notfallausgaben sollen bis 2032 mit einer CAGR von 9,7 % wachsen. Der Bericht von Experian vom Februar 2026 ergab, dass 42 % der befragten Verbraucher aufgrund der wirtschaftlichen Lage im Jahr 2026 eher einen Privatkredit in Anspruch nehmen würden, was sowohl den erwarteten Finanzierungsbedarf als auch den Reiz niedrigerer Kreditzinsen widerspiegelt. Der Bericht nannte auch Notfallausgaben und Heimwerker als Zwecke, die Verbraucher bei der Erwägung von Privatkrediten angaben. Medizinische und wesentliche Ausgaben können zusätzliche Nachfrage erzeugen, insbesondere wenn Haushalten nicht ausreichend liquide Ersparnisse zur Verfügung stehen. Kreditgeber müssen die Erschwinglichkeit und bestehende Schuldenverpflichtungen sorgfältig prüfen, da wiederholte Kreditaufnahmen den Rückzahlungsdruck erhöhen können.
Nach Kreditlaufzeit:
Mittelfristige Kredite halten das Volumen, während kurzfristige Kredite wachsenMittelfristige Kredite mit Laufzeiten von mehr als 2 bis 4 Jahren hielten im Jahr 2026 einen Anteil von 48,1 %. Diese Laufzeiten können dem Bedarf an Schuldenkonsolidierung und Heimwerker gerecht werden, indem Rückzahlungen über mehrere Jahre verteilt werden. Sie können auch größere Kreditbeträge als kurzfristige Produkte ermöglichen, obwohl längere Rückzahlungszeiträume die Gesamtzinskosten erhöhen können. Die Marktgröße für Privatkredite in dieser Laufzeitgruppe wird von Kreditnehmern gestützt, die planbare Zahlungen und Alternativen zu revolvierenden Krediten suchen. Kreditgeber nutzen die Kreditlaufzeit, um monatliche Erschwinglichkeit, Gesamtkreditkosten und Kreditrisiko in Einklang zu bringen.
Kurzfristige Kredite mit einer Laufzeit von bis zu 2 Jahren sollen bis 2032 mit einer CAGR von 8,1 % wachsen. In Indien erreichten die digitalen Privatkredit-Volumina im dritten Quartal des Geschäftsjahres 2026 35 Millionen, gegenüber 32 Millionen ein Jahr zuvor, während ihr Wert um 52,86 % auf INR 56.892 Crore (6,85 Milliarden USD) stieg. Diese Zahlen deuten auf eine Ausweitung der digitalen Privatkredit-Vergabe hin. Kürzere Laufzeiten können kleineren Notfallbedürfnissen entsprechen, während längere Kredite für größere Konsolidierungssalden relevant bleiben. Kreditnehmer profitieren, wenn Rückzahlungspläne ihre Einkommensmuster und Rückzahlungskapazität widerspiegeln.
Nach Bonitätsstufe des Kreditnehmers:
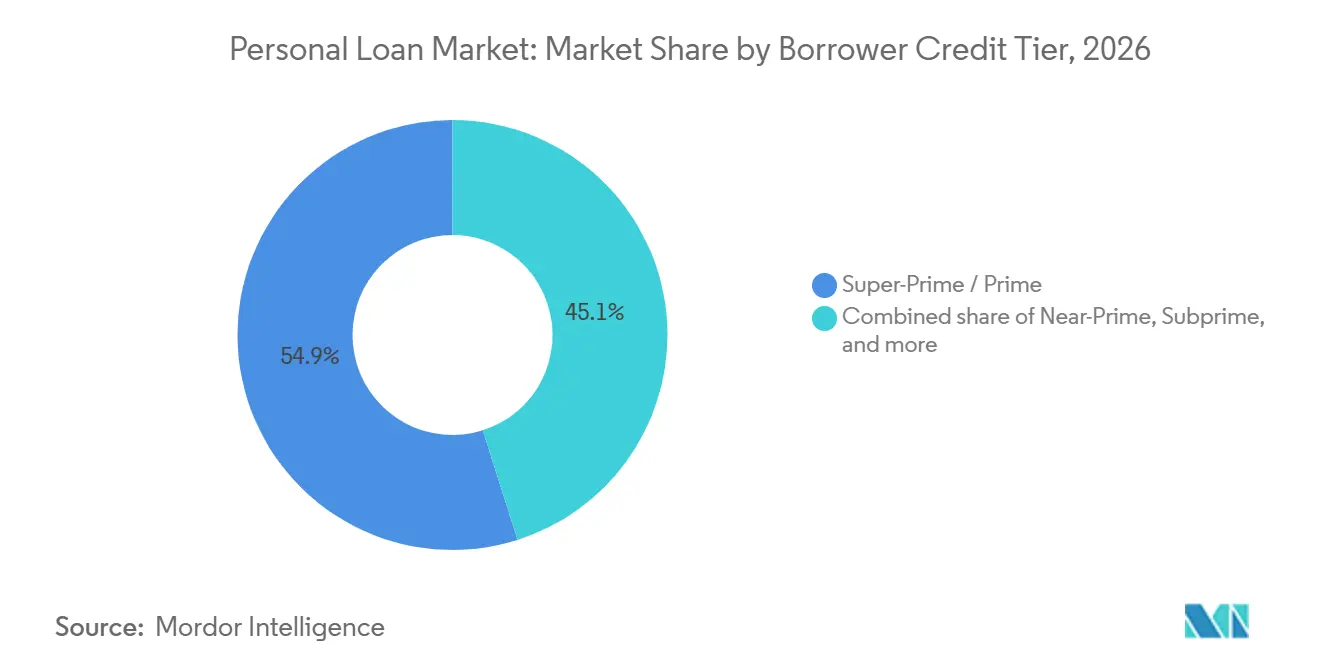
Prime-Segmente führen, während Technologie den Zugang erweitertSuper-Prime- und Prime-Kreditnehmer entfielen im Jahr 2026 auf 54,9 % des Marktanteils für Privatkredite und sollen bis 2032 mit einer CAGR von 9,3 % wachsen. Diese Kreditnehmer weisen im Allgemeinen ein geringeres erwartetes Kreditrisiko auf, was sie für Kreditgeber attraktiv macht, die eine planbare Portfolioperformance anstreben. SoFi bietet berechtigten Kreditnehmern Privatkredite an, wobei Genehmigung und Preisgestaltung von Kreditwürdigkeit, Einkommen und anderen Kreditprüfungsfaktoren abhängen. Kreditgeber können selektiv in angrenzende Bonitätsstufen expandieren und dabei Erschwinglichkeitsstandards und eine disziplinierte Kreditprüfung aufrechterhalten.
Near-Prime- und Subprime-Kreditnehmer tragen ebenfalls zur Marktaktivität bei. TransUnion berichtete, dass die Vergaben unbesicherter Privatkredite im dritten Quartal 2025 über alle Risikostufen hinweg im Jahresvergleich stiegen, mit besonders starkem Wachstum bei Subprime-Kreditnehmern. Alternative Daten und technologiegestützte Kreditprüfung können Kreditgebern helfen, Antragsteller mit begrenzter traditioneller Kredithistorie zu bewerten. Oportun und andere Spezialisten bedienen Kreditnehmer, die möglicherweise weniger Finanzierungsoptionen haben, obwohl Kreditpreisgestaltung und -konditionen je nach Produkt und Kreditprofil variieren. Eine nachhaltige Ausweitung des Zugangs erfordert von Kreditgebern, Genehmigungsquoten gegen Ausfallrisiko und Gesamtkreditkosten abzuwägen.
Nach Kreditinstitut:
Banken behalten das Volumen, während fintech-Kreditgeber bei der Vergabe zulegenBanken hielten im Jahr 2026 einen Anteil von 52,4 %, gestützt durch Einlagenfinanzierung, etablierte Kundenbeziehungen und bestehende Vertriebsnetze. Ihre Position ist besonders relevant für Kunden, die Privatkredite über eine bestehende Bankbeziehung suchen. Wells Fargo bietet berechtigten Kunden Privatkredite an, wobei Verfügbarkeit, Kreditlimits und Preisgestaltung von den aktuellen Kriterien des Kreditgebers abhängen.
Spezial- und fintech-Kreditgeber sollen bis 2032 mit einer CAGR von 10,8 % wachsen. TransUnion berichtete, dass fintech-Kreditgeber im dritten Quartal 2025 mehr als 40 % der neuen unbesicherten Privatkredit-Vergaben ausmachten und mehr als die Hälfte der ausstehenden Salden hielten. Digitale Kreditgeber konkurrieren durch Online-Anträge, automatisierte Kreditprüfung und gezielten Vertrieb, während Kreditgenossenschaften ihre Mitglieder weiterhin über etablierte Gemeinschafts- und Arbeitgeberbeziehungen bedienen. Im Juli 2026 erhielt Upstart vom Office of the Comptroller of the Currency eine bedingte Genehmigung zur Gründung der Upstart Bank. Der Wettbewerb wird weiterhin von Finanzierungszugang, Kreditprüfungsleistung, Vertriebseffizienz und Servicequalität abhängen.
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 40,2 %. Die Salden unbesicherter Privatkredite in den USA erreichten im zweiten Quartal 2026 281 Milliarden USD, ein Anstieg von 9,6 % im Jahresvergleich. Die Vergaben unbesicherter Privatkredite erreichten im dritten Quartal 2025 mit 7,2 Millionen einen Rekordwert und markierten das zweite aufeinanderfolgende Quartalshoch. fintech-Kreditgeber machten 42 % der Vergaben aus, gegenüber etwa einem Drittel ein Jahr zuvor. Privatkredite dienten weiterhin als Finanzierungsoption für Schuldenkonsolidierung und Refinanzierung, auch für Verbraucher, die revolvierende Schulden verwalten möchten.
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 8,9 % wachsen. In Indien bewilligten digitale Nichtbanken-Finanzunternehmen im Geschäftsjahr 2026 13,2 Crore Privatkredite im Wert von INR 2,15 Lakh Crore (25,8 Milliarden USD), was 77 % des Privatkredit-Volumens, aber 19 % des gesamten bewilligten Wertes entspricht. In Europa soll die Verbraucherkreditrichtlinie (EU) 2023/2225 ab dem 20. November 2026 gelten und den Verbraucherschutz, die Kreditwürdigkeitsprüfungen und die Offenlegungspflichten für gedeckte Kreditverträge, einschließlich bestimmter kurzfristiger Produkte und „Jetzt kaufen, später zahlen”-Produkte, stärken.
In Südamerika begann Nubank am 1. April 2025 mit dem Angebot des brasilianischen Crédito do Trabalhador, einem privaten Gehaltskredit. Berechtigte Arbeitnehmer des formellen Sektors können den Prozess über die CTPS Digital-Plattform einleiten und den Kreditprozess über die Nubank-Anwendung abschließen. Das Programm eröffnete einen digitalen Gehaltskredit-Kanal für eine potenzielle Basis von 47 Millionen formal beschäftigten Arbeitnehmern. Der Nahe Osten und Afrika entwickeln digitale Finanzdienstleistungen und Verbraucherkreditkanäle, aber die ursprünglichen Behauptungen über fintech-Lizenzen und die Ausweitung des formellen Kreditzugangs in den Vereinigten Arabischen Emiraten und Saudi-Arabien erfordern zusätzliche länderspezifische Belege.
Wettbewerbslandschaft
Der US-amerikanische Markt für Privatkredite ist fragmentiert, mit Wettbewerb zwischen großen Banken, Kreditgenossenschaften, fintech-Plattformen und Nichtbanken-Kreditgebern. SoFi berichtete im zweiten Quartal 2026 über gesamte Kreditvergaben von 14,8 Milliarden USD, darunter rekordhohe Privatkredit-Vergaben von 10,7 Milliarden USD, ein Anstieg von 54 % im Jahresvergleich. Im zweiten Quartal erwarb SoFi Peach Finance, eine Plattform für Kreditmanagement und -service, sowie Composer Securities, eine Investitionsplattform, und erweiterte damit seine Technologiefähigkeiten im Bereich Finanzdienstleistungen.
Upstart gab im Juli 2026 eine mehrjährige Forward-Flow-Vereinbarung mit Castlelake bekannt, im Rahmen derer von Castlelake verwaltete Fonds vereinbarten, über einen Zeitraum von bis zu 24 Monaten Verbraucherkredite im Wert von bis zu 4 Milliarden USD zu erwerben, die über die Plattform von Upstart vergeben wurden. Die Vereinbarung erweiterte die institutionellen Finanzierungsbeziehungen von Upstart und stützte sein Marktplatz-Kreditmodell. Im Juli 2026 erhielt Upstart außerdem vom Office of the Comptroller of the Currency eine bedingte Genehmigung zur Gründung der Upstart Bank, vorbehaltlich weiterer behördlicher Schritte. Equifax führte im Januar 2026 sein Produkt Synthetic Identity Risk ein, das künstliche Intelligenz und maschinelles Lernen einsetzt, um Kreditgebern bei der Erkennung potenziell betrügerischer Identitäten zu helfen. Starke Identitätsverifizierung und Betrugserkennung sind zunehmend wichtige Wettbewerbsfähigkeiten, da Kreditgeber Kreditverluste begrenzen und gleichzeitig effiziente Antragsprozesse aufrechterhalten möchten.
Wettbewerbschancen bestehen weiterhin bei Kreditnehmern mit dünner Kreditakte und stabilem Beschäftigungsverhältnis, Gig-Economy-Arbeitnehmern mit nachweisbaren Cashflows und Near-Prime-Verbrauchern, deren Kreditprofile durch herkömmliche Scoring-Modelle möglicherweise nicht vollständig abgebildet werden. Banken, fintech-Unternehmen, Kreditgenossenschaften und Spezialisten konkurrieren durch Differenzierung ihrer Kreditprüfungsmodelle, Kreditkonditionen, Kundenerfahrung, Finanzierungsvereinbarungen und Servicekapazitäten. Gehaltsintegrationen können Kreditgebern helfen, Einkommen zu verifizieren und Kredite zu vergeben, während eingebettete Kreditpartnerschaften Kreditnehmer über bereits genutzte Plattformen mit Krediten verbinden können.
Marktführer im Bereich Privatkredite
-
SoFi Technologies, Inc.
-
JPMorgan Chase
-
Wells Fargo
-
LendingClub Corporation
-
Upstart Network, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Privatkredite Unternehmen in diesem Bericht
- SoFi Technologies, Inc.
- Happen Bank (formerly LendingClub)
- Upstart Network, Inc.
- Prosper Marketplace, Inc.
- Avant, LLC
- OneMain Financial
- Wells Fargo
- JPMorgan Chase
- Citigroup
- Capital One Financial Corporation
- American Express
- Barclays
- HSBC Holdings
- Deutsche Bank
- Santander Group
- DBS Bank
- WeBank
- Bank of America
- Truist Financial Corporation
- Upgrade, Inc.
Neueste Industrielle Entwicklungen in Markt für Privatkredite
- Juli 2026: Upstart erhielt die bedingte OCC-Genehmigung zur Gründung der Upstart Bank, was einlagenfinanzierte Vergaben zu wesentlich niedrigeren Finanzierungskosten ermöglichen würde. Im selben Monat sicherte sich Upstart eine mehrjährige Forward-Flow-Vereinbarung über 4 Milliarden USD mit Castlelake.
- Juli 2026: SoFi Technologies erwarb Composer, ein in Toronto ansässiges KI-gestütztes Investitions-Startup, zu nicht genannten Konditionen. Die Privatkredit-Vergaben von SoFi im zweiten Quartal 2026 erreichten mit 10,7 Milliarden USD einen Rekordwert, ein Anstieg von 69 % im Jahresvergleich.
- Juli 2026: ClearScore ging eine Partnerschaft mit Stream ein, um die automatisierte Schuldenkonsolidierungstechnologie Clearer in die gehaltsgebundene Kreditinfrastruktur zu integrieren und die Rückzahlung von Privatkrediten über die Gehaltsabrechnung für 3 Millionen Arbeitnehmer im Vereinigten Königreich zu ermöglichen.
- Mai 2026: SoFi Technologies erwarb Peach Finance, ein auf Kreditservicing-Software spezialisiertes Kreditinfrastruktur-Startup, um seine Kreditmanagementplattform zu modernisieren und die Abhängigkeit von Drittanbietern zu reduzieren.
Umfang des globalen Berichts zum Markt für Privatkredite
Segmentierungsübersicht
| Besicherte Privatkredite |
| Unbesicherte Privatkredite |
| Schuldenkonsolidierung |
| Heimwerker |
| Medizinische Ausgaben |
| Bildungsausgaben |
| Notfallausgaben |
| Sonstige Zwecke |
| Kurzfristige Kredite (bis zu 2 Jahre) |
| Mittelfristige Kredite (mehr als 2 bis 4 Jahre) |
| Langfristige Kredite (mehr als 4 Jahre) |
| Super-Prime / Prime |
| Near-Prime |
| Subprime |
| Deep Subprime |
| Kreditnehmer mit dünner oder keiner Kreditakte |
| Banken |
| Kreditgenossenschaften und Genossenschaftliche Kreditgeber |
| Nichtbanken-Verbraucherfinanzierungsunternehmen |
| Spezial- und fintech-Kreditgeber und weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kreditart | Besicherte Privatkredite | |
| Unbesicherte Privatkredite | ||
| Nach Kreditzweck | Schuldenkonsolidierung | |
| Heimwerker | ||
| Medizinische Ausgaben | ||
| Bildungsausgaben | ||
| Notfallausgaben | ||
| Sonstige Zwecke | ||
| Nach Kreditlaufzeit | Kurzfristige Kredite (bis zu 2 Jahre) | |
| Mittelfristige Kredite (mehr als 2 bis 4 Jahre) | ||
| Langfristige Kredite (mehr als 4 Jahre) | ||
| Nach Bonitätsstufe des Kreditnehmers | Super-Prime / Prime | |
| Near-Prime | ||
| Subprime | ||
| Deep Subprime | ||
| Kreditnehmer mit dünner oder keiner Kreditakte | ||
| Nach Kreditinstitut | Banken | |
| Kreditgenossenschaften und Genossenschaftliche Kreditgeber | ||
| Nichtbanken-Verbraucherfinanzierungsunternehmen | ||
| Spezial- und fintech-Kreditgeber und weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Privatkredit-Sektor bis 2032 erreichen?
Der Markt für Privatkredite soll bis 2032 einen Wert von 2,9 Billionen USD erreichen und von 2027 an mit einer CAGR von 6,7 % wachsen.
Welche Kreditart hat den größten Anteil bei Privatkrediten?
Unbesicherte Privatkredite hielten im Jahr 2026 einen Anteil von 60,2 % und sollen bis 2032 mit einer CAGR von 6,8 % wachsen.
Warum nutzen Kreditnehmer Privatkredite zur Schuldenkonsolidierung?
Die Schuldenkonsolidierung hielt im Jahr 2026 einen Anteil von 34,5 %, gestützt durch die Differenz zwischen Privatkredit- und Kreditkartenzinsen. Kreditnehmer können revolvierende Salden durch feste Zahlungen und einen definierten Rückzahlungsplan ersetzen.
Welche Kreditnehmergruppen wachsen bei Privatkrediten am schnellsten?
Super-Prime- und Prime-Kreditnehmer sollen mit einer CAGR von 9,3 % wachsen. Technologiegestützte Kreditprüfung kann auch den Zugang für Kreditnehmer erweitern, die über ein nachgewiesenes Einkommen, aber eine begrenzte traditionelle Kredithistorie verfügen.
Welche Region wächst bei Privatkrediten am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 8,9 % wachsen. Das Wachstum wird durch digitale Kreditaktivitäten in Indien und Südostasien sowie einen breiteren Zugang zu formalem Verbraucherkredit gestützt.
Wie reduzieren Kreditgeber das Betrugsrisiko bei Privatkrediten?
Kreditgeber setzen bei der Kreditvergabe Identitätsverifizierungs- und Machine-Learning-Tools ein, um synthetischen Identitäts- und Erstpartei-Betrugsrisiken zu begegnen. Diese Kontrollen helfen, die Genehmigungsgeschwindigkeit zu wahren und gleichzeitig vermeidbare Kreditverluste zu begrenzen.