
パーソナルローン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.10 兆米ドル |
| 市場規模 (2032) | 2.9 兆米ドル |
| 成長率 (2027 - 2032) | 6.70 % |
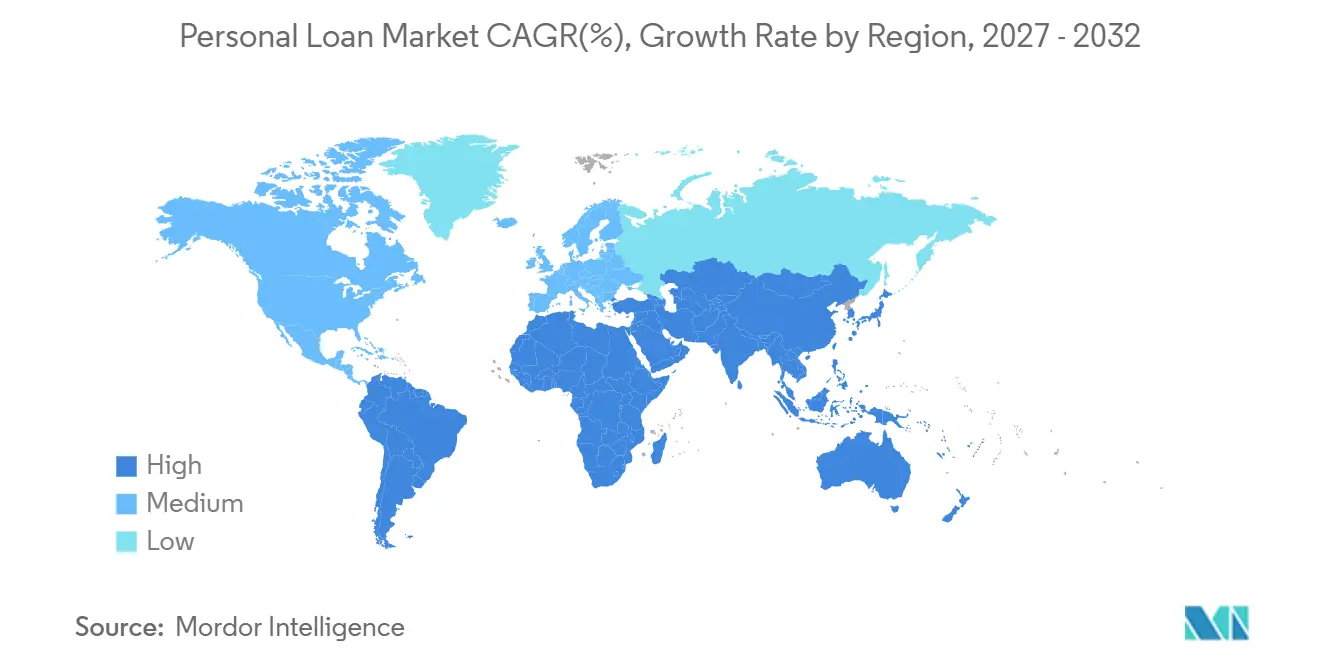
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
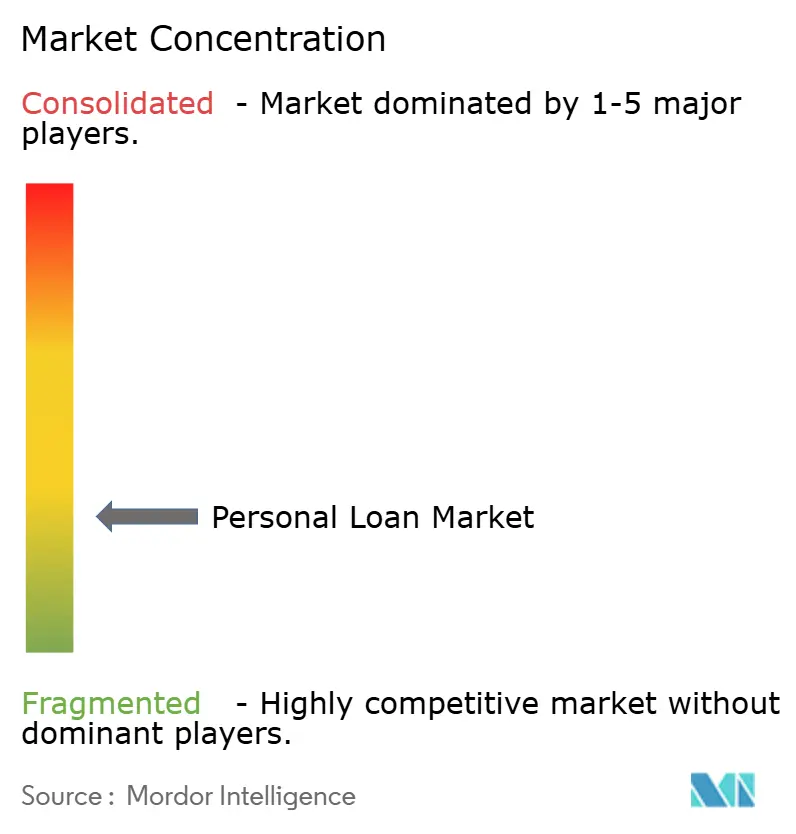
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーソナルローン市場分析
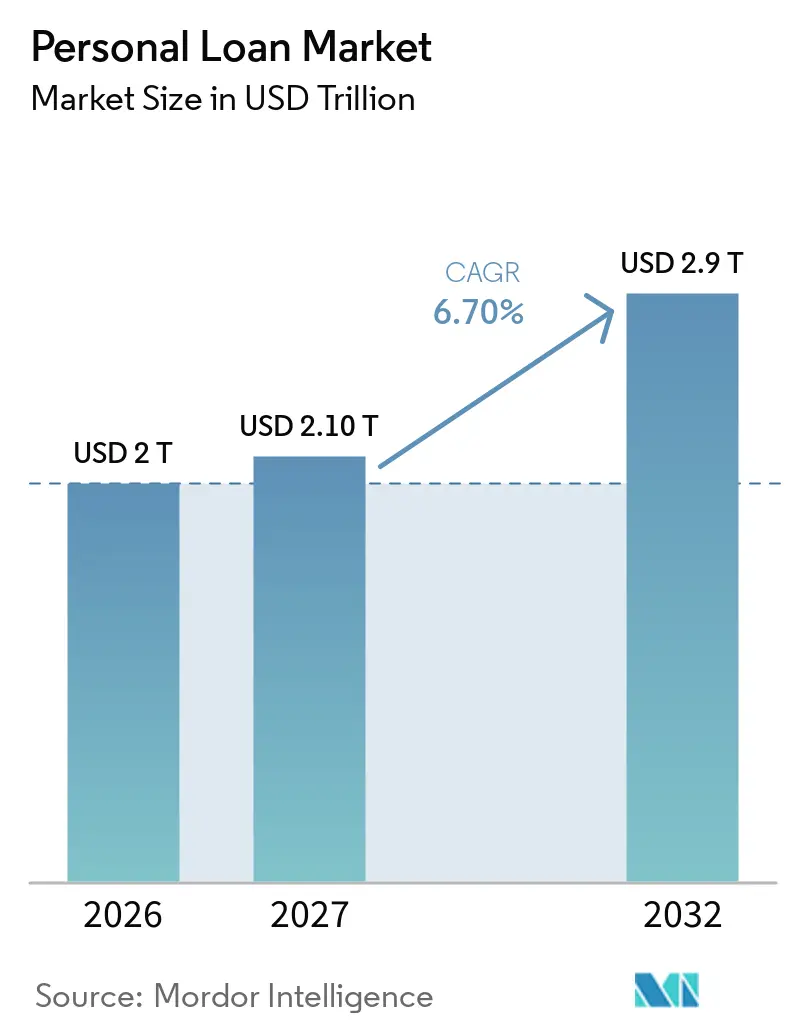
パーソナルローン市場規模は、2026年の2兆米ドルから2027年には2.10兆米ドルに成長し、2027年から2032年にかけて6.70%のCAGRで2032年までに2.9兆米ドルに達すると予測されています。
デジタル組成、債務整理、およびAI支援アンダーライティングが、貸し手による借り手の獲得・審査・サービス提供の方法を変えています。パーソナルローン市場は、リボルビング信用に対する固定金利の代替手段を求める借り手と、より迅速かつ適切に文書化された意思決定を行える貸し手によって、ますます形成されています。この変化は、資金調達へのアクセス、不正防止管理、および責任ある貸付慣行の重要性も高めています。北米は依然として最大の地域市場であり、インドおよび東南アジアでデジタル貸付能力が拡大するにつれて、アジア太平洋地域が最も速い成長予測を示しています。
主要レポートのポイント
- ローンタイプ別では、無担保パーソナルローンが2026年のパーソナルローン市場シェアの60.2%を占め、2032年まで6.8%のCAGRで成長すると予測されています。
- ローン目的別では、債務整理が2026年のパーソナルローン市場シェアの34.5%を占め、緊急費用は2032年まで9.7%のCAGRで成長すると予測されています。
- ローン期間別では、中期ローンが2026年のパーソナルローン市場シェアの48.1%を保持し、短期ローンは2032年まで8.1%のCAGRで成長すると予測されています。
- 借り手信用ティア別では、スーパープライムおよびプライム借り手が2026年のパーソナルローン市場シェアの54.9%を占め、2032年まで9.3%のCAGRで成長すると予測されています。
- 貸付機関別では、銀行が2026年のパーソナルローン市場シェアの52.4%を保持し、専門・fintech貸し手は2032年まで10.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のパーソナルローン市場シェアの40.2%を占め、アジア太平洋地域は2032年まで8.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| デジタルファーストの パーソナルローン組成と即時融資実行 | +1.5% | グローバル、 北米・インド・東南アジアが主導 | 短期 (≤2年) |
| 債務整理と 高コスト信用の借り換え需要 | +1.4% | 北米、 欧州 | 短期 (≤2年) |
| AIによる 信用アンダーライティングと薄いファイルの借り手評価 | +1.2% | グローバル | 中期 (2〜4年) |
| 無担保消費者信用と 柔軟な資金調達への需要増加 | +1.0% | 北米、 アジア太平洋コア | 中期 (2〜4年) |
| 給与連動型 貸付と収入確認済みパーソナルローン | +0.7% | 北米、 英国、ブラジル | 中期 (2〜4年) |
| デジタルプラットフォームと 金融エコシステムを通じた組み込み型パーソナルローン | +0.8% | グローバル、 北米・欧州・アジア太平洋での早期成果 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
デジタルファーストのパーソナルローン組成と即時融資実行
デジタル組成は、パーソナルローン市場で競争する貸し手にとって、中核的な業務要件となっています。インドのfintech系ノンバンク金融会社は、消費者エンパワーメントのためのfintech協会によると、2026年度に1億3,200万件のパーソナルローンを2兆1,500億インドルピー(257億米ドル)相当承認し、デジタル貸し手がパーソナルローン組成の77%を占めました[1]。インドにおけるデジタルパーソナルローン承認額は、2026年度第3四半期に前年比53%増加しました。Upstartは2025年第4四半期に456,000件のローン取引を処理し、90%以上が完全自動化されていました。処理の迅速化により、支店へのアクセスの価値が低下し、貸し手選択において商品の幅とサービス品質がより重要になっています。承認・融資プロセスが迅速化するにつれて、貸し手は借り手への明確なコミュニケーションも維持しなければなりません。Experianは2026年に、8,000万人以上の会員にサービスを提供するネットワークに対して、AIによる意思決定製品「Experian Activate」を拡大し、データと流通が貸し手のリーチを強化できることを示しました。
債務整理と高コスト信用の借り換え需要
債務整理は、借り手が高金利のクレジットカード残高を置き換える際に、構造化された返済オプションと潜在的に低い借入コストを求めることから、米国パーソナルローン市場における重要な需要ドライバーであり続けています。Money Management International(MMI)は、2017年まで遡る記録の中で最高の年初来合計となる約15,000人の新規クライアントを2026年上半期に債務管理プランに登録し、無担保債務の平均は40,000米ドルに近づいています[2]。TransUnionは、2026年における新規無担保パーソナルローン組成の成長予測を2月に5.7%から11.2%に修正し、継続的な貸付活動と個人信用への需要を反映しました。より最近のMMIデータによると、2026年第3四半期において新規クライアントの48%が既存の無担保パーソナルローンを保有しており、パーソナルローン残高の平均は19,300米ドルでした。これらのトレンドは、債務整理のためにパーソナルローンを利用する借り手を支援するうえで、返済管理ツール、透明なローン条件、および責任あるアンダーライティングの重要性を浮き彫りにしています。
AIによる信用アンダーライティングと薄いファイルの借り手評価
AI支援アンダーライティングは、従来の信用スコアを超えた情報を用いて借り手を評価する貸し手の能力を拡大しています。Upstartは、2025年12月時点でパーソナルローンのアンダーライティングモデルが2,500以上の変数を使用し、約1億400万件の返済イベントで訓練されたと報告しました[3]。2026年第1四半期には、スーパープライム借り手がUpstartのパーソナルローン組成の33%を占め、2025年第4四半期の27%から増加しました。インドでは、デジタルローン承認額が2026年度に2兆2,000億インドルピー(263億米ドル)に達し、5年前の1,500億インドルピー(18億米ドル)から増加し、デジタル貸付の拡大を反映しています。アルゴリズムによるアンダーライティングが拡大するにつれて、貸し手は透明な信用判断、公正な貸付保護措置、および信頼性の高い文書化を維持しなければなりません。米国では、複雑なアルゴリズムが意思決定プロセスに関与する場合でも、貸し手は不利な信用判断に対して具体的な理由を提供しなければなりません。競争優位性は、効果的なリスク評価と責任ある貸付慣行および一貫したモデルガバナンスを組み合わせることにかかっています。
無担保消費者信用と柔軟な資金調達への需要増加
無担保信用への需要の高まりが、幅広い借り手プロファイルにわたって米国パーソナルローン市場を支えています。無担保パーソナルローン残高は2026年第1四半期に3,260万口座で2,770億米ドルに達し、2,640万人の消費者が残高を保有していました[4]。2025年第3四半期には、無担保パーソナルローン組成がサブプライム借り手で前年比32.5%増加し、ニアプライムおよびスーパープライム借り手の両方で21.5%増加し、異なる信用リスクセグメントにわたる需要を浮き彫りにしました。Experianは、2025年9月時点でパーソナルローンの平均残高が19,333米ドルに達し、米国消費者の38%が信用報告書にパーソナルローンを保有していると報告しました。SoFiは2025年第3四半期に、適格なパーソナルローンに対して利息のみの返済期間を導入し、最初の6ヶ月間は元金と利息を含む支払いに増加する前に、借り手に低い必要支払額を提供しました。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 延滞の増加と 借り手の過剰債務 | -1.2% | 北米、 欧州 | 短期 (≤2年) |
| 高い資金調達コストと リスク調整後貸付マージンへの圧力 | -0.9% | グローバル、 ノンバンク貸し手で顕著 | 短期 (≤2年) |
| 信用詐欺、 合成ID、および第一者デフォルトリスク | -0.7% | グローバル | 中期 (2〜4年) |
| 責任ある貸付、 返済能力、およびアルゴリズムバイアスの制約 | -0.5% | 北米、 欧州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
延滞の増加と借り手の過剰債務
延滞リスクは、返済ストレスの上昇が信用損失を増加させ、貸し手がアンダーライティング基準を厳格化する可能性があることから、米国パーソナルローン市場における重大な抑制要因であり続けています。TransUnionは、無担保パーソナルローンの借り手レベルでの60日以上延滞率が2026年第1四半期に3.98%に上昇し、1年前の3.49%から増加したと報告しました[4]。Equifaxは、米国消費者債務が2026年3月に18兆1,900億米ドルに達し、学生ローンの90日以上延滞率が17.01%に上昇したと報告しました。別途、ニューヨーク連邦準備銀行は、2026年第2四半期に未払い家計債務の4.7%が何らかの程度で延滞していると報告しました。これらの指標は、個人貸付が拡大するにつれて信用リスクを管理するために、収入の安定性、既存の債務義務、および返済能力を評価することの重要性を強調しています。
高い資金調達コストとリスク調整後貸付マージンへの圧力
資金調達条件は、借入コストと安定した資金調達へのアクセスが貸付経済に影響を与えることから、米国パーソナルローン市場のノンバンク参加者にとって制約であり続けています。セントルイス連邦準備銀行は、銀行の純利鞘が2025年第4四半期の3.30%から2026年第1四半期の3.22%に低下し、ローン利回りが6.75%から6.51%に低下したと報告しました。2026年7月、通貨監督庁はUpstartに対してUpstart Bank, N.A.の設立に条件付き承認を付与し、これにより同社は追加の規制承認および未解決条件の充足を条件として、保険付き預金を受け入れることができる可能性があります。したがって、資金調達コストと資本へのアクセスは、貸し手が持続可能なリスク調整後リターンを維持しながら競争力のある価格でパーソナルローンを提供する能力において、引き続き重要な要素となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローンタイプ別:
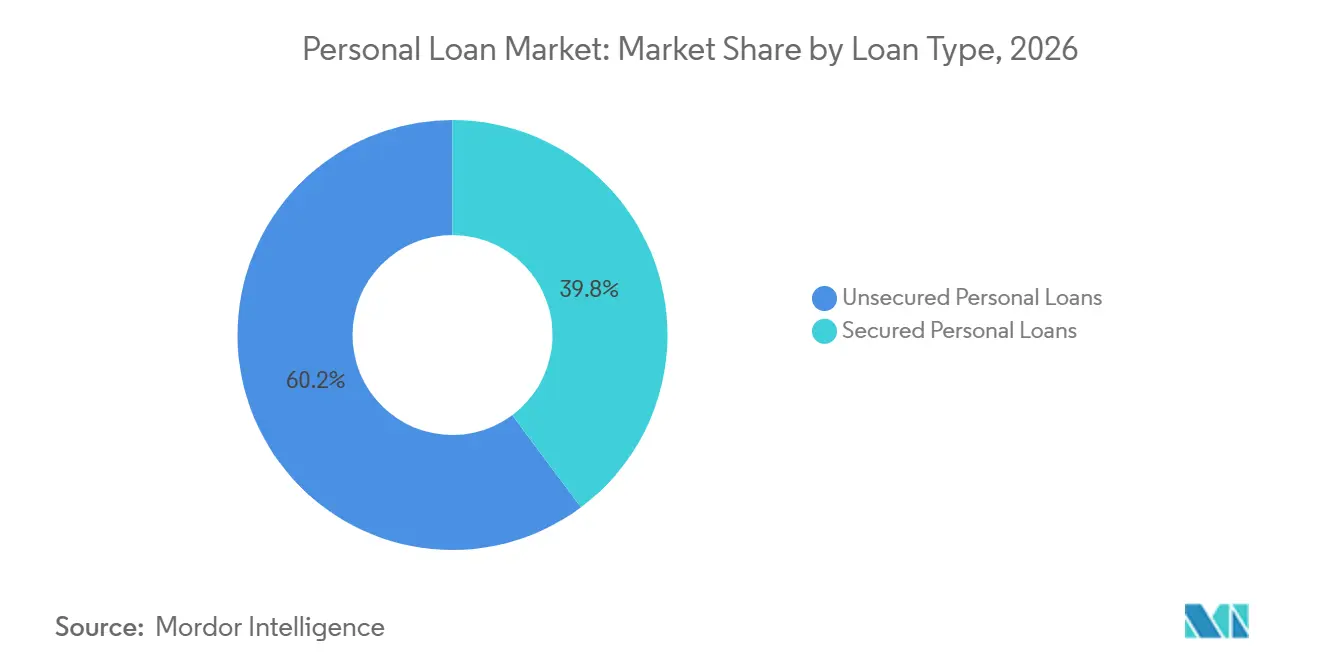
無担保信用が拡大し、担保付き商品はニッチな借り手にサービスを提供無担保パーソナルローンは2026年のパーソナルローン市場シェアの60.2%を占め、2032年まで6.8%のCAGRで成長すると予測されています。無担保貸付の規模は、車両、不動産、またはその他の資産を担保として必要としない信用への需要を反映しています。TransUnionは、2025年第3四半期にfintech貸し手が米国の無担保パーソナルローン残高の半分以上を保有し、銀行の21%と比較されると報告しました。
無担保消費者ローンの資産担保証券発行は2025年に54%増加し、この資産クラスへの機関投資家需要の強化を示しています。担保付き商品は、申請を支援するために資産を差し入れることができる借り手、または潜在的により有利な条件を得られる借り手にとって引き続き関連性があります。OneMain Financialは、無担保商品と並んで、自動車およびその他の権原付き財産を担保とするパーソナルローンを提供しています。2025年12月31日時点で、パーソナルローン債権の53%が権原付き財産によって担保されており、2024年末の50%から増加しました。したがって、担保付きおよび無担保商品は異なる借り手ニーズに対応しており、選択は信用力、価格設定、担保の利用可能性、および返済能力によって異なります。
ローン目的別:
整理統合が需要を支え、緊急信用がより速く成長債務整理は2026年のパーソナルローン市場規模の34.5%を占めました。このカテゴリーは、高コストのリボルビング残高を構造化された返済に置き換えようとする借り手によって支えられています。Money Management Internationalは、2026年上半期に約15,000人の新規クライアントを債務管理プランに登録し、無担保債務の平均は40,000米ドルに近づいています。パーソナルローンは、新しいローンが全体的に低い借入コストと適切な返済スケジュールを提供する場合に、適格な借り手が債務を整理するのに役立ちます。したがって、市場は家計の債務管理ニーズと密接に結びついています。
緊急費用は2032年まで9.7%のCAGRで成長すると予測されています。Experianの2026年2月レポートは、調査対象消費者の42%が経済状況のために2026年にパーソナルローンを使用する可能性が高いと回答し、予想される資金調達ニーズと低い借入金利の魅力の両方を反映していることを明らかにしました。同レポートはまた、消費者がパーソナルローンを検討する際に挙げた目的として、緊急費用と住宅改善を特定しました。医療費および必需品費用は、特に家計に十分な流動性貯蓄がない場合に、追加の需要を生み出す可能性があります。繰り返しの借入が返済圧力を高める可能性があるため、貸し手は返済能力と既存の債務義務を慎重に評価する必要があります。
ローン期間別:
中期ローンが規模を維持し、短期信用が拡大2年超から4年の期間を持つ中期ローンは2026年に48.1%のシェアを保持しました。これらの期間は、数年にわたって返済を分散させることで、債務整理および住宅改善ニーズに適している可能性があります。また、短期商品よりも大きなローン金額に対応できる場合もありますが、返済期間が長くなると総利息コストが増加する可能性があります。この期間グループのパーソナルローン市場規模は、予測可能な支払いとリボルビング信用の代替手段を求める借り手によって支えられています。貸し手はローン期間を使用して、月次の返済能力、総借入コスト、および信用リスクのバランスを取ります。
2年以内の短期ローンは2032年まで8.1%のCAGRで成長すると予測されています。インドでは、デジタルパーソナルローン件数が2026年度第3四半期に3,500万件に達し、1年前の3,200万件から増加し、その価値は52.86%増加して5兆6,892億インドルピー(68億5,000万米ドル)となりました。これらの数字はデジタル個人貸付の拡大を示しています。短期ローンは小規模な緊急ニーズに適している可能性があり、長期ローンはより大きな整理統合残高に引き続き関連性があります。返済スケジュールが借り手の収入パターンと返済能力を反映している場合、借り手は恩恵を受けます。
借り手信用ティア別:
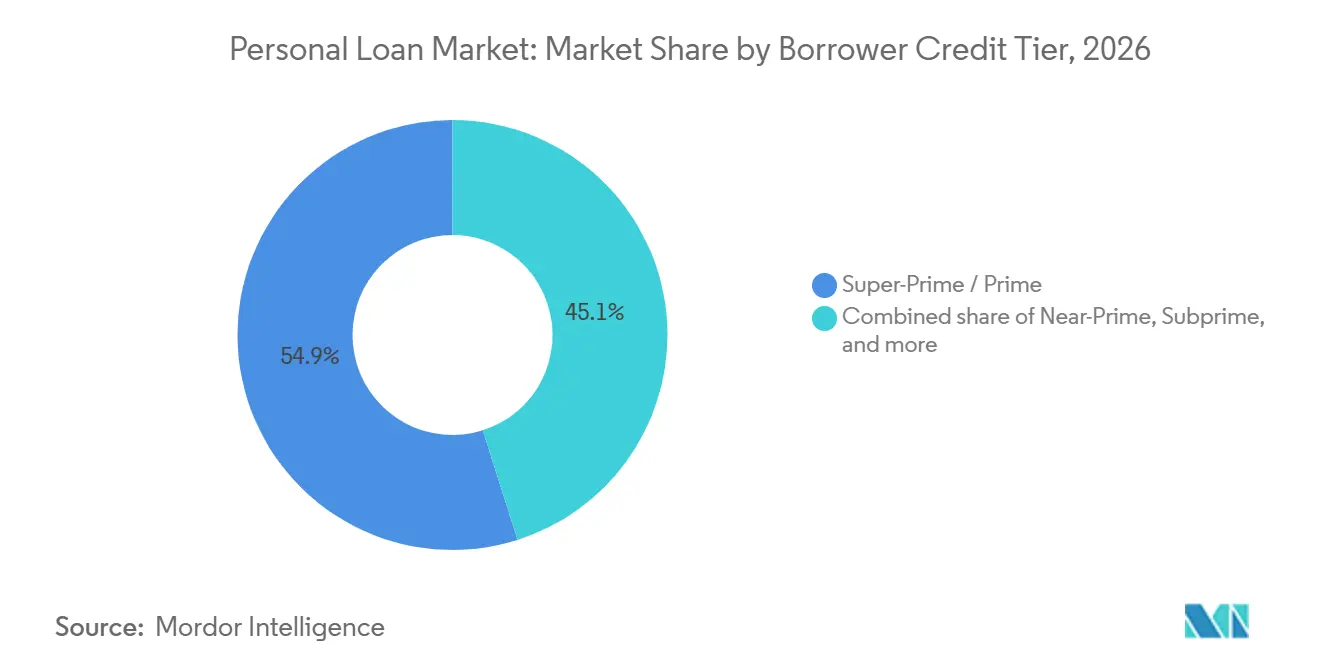
プライムコホートが主導し、テクノロジーがアクセスを拡大スーパープライムおよびプライム借り手は2026年のパーソナルローン市場シェアの54.9%を占め、2032年まで9.3%のCAGRで成長すると予測されています。これらの借り手は一般的に予想信用リスクが低く、予測可能なポートフォリオパフォーマンスを求める貸し手にとって魅力的です。SoFiは適格な借り手にパーソナルローンを提供しており、承認と価格設定は信用力、収入、およびその他のアンダーライティング要素によって決定されます。貸し手は、返済能力基準と規律あるアンダーライティングを維持しながら、隣接する信用ティアへ選択的に拡大することができます。
ニアプライムおよびサブプライム借り手も市場活動に貢献しています。TransUnionは、2025年第3四半期の無担保パーソナルローン組成がリスクティア全体で前年比増加し、特にサブプライム借り手の間で強い成長が見られたと報告しました。代替データとテクノロジーを活用したアンダーライティングは、従来の信用履歴が限られている申請者を評価する貸し手の能力を高める可能性があります。Oportunおよびその他の専門貸し手は、資金調達オプションが少ない可能性のある借り手にサービスを提供していますが、ローンの価格設定と条件は商品と信用プロファイルによって異なります。持続可能な形でアクセスを拡大するには、貸し手が承認率をデフォルトリスクおよび総借入コストに対してバランスさせる必要があります。
貸付機関別:
銀行が規模を維持し、fintech貸し手が組成を拡大銀行は2026年に52.4%のシェアを保持し、預金資金調達、確立された顧客関係、および既存の流通ネットワークによって支えられています。その地位は、既存の銀行関係を通じて個人信用を求める顧客にとって特に関連性があります。Wells Fargoは適格な顧客にパーソナルローンを提供していますが、利用可能性、ローン限度額、および価格設定は貸し手の現在の基準によって異なります。
専門・fintech貸し手は2032年まで10.8%のCAGRで成長すると予測されています。TransUnionは、2025年第3四半期にfintech貸し手が新規無担保パーソナルローン組成の40%以上を占め、残高の半分以上を保有していたと報告しました。デジタル貸し手はオンライン申請、自動アンダーライティング、およびターゲットを絞った流通を通じて競争し、信用組合は確立されたコミュニティおよび雇用主関係を通じて会員にサービスを提供し続けています。2026年7月、Upstartは通貨監督庁からUpstart Bankの設立に関する条件付き承認を受けました。競争は引き続き、資金調達へのアクセス、アンダーライティングパフォーマンス、流通効率、およびサービス品質に依存します。
地域分析
北米は2026年に40.2%のシェアを占めました。米国の無担保パーソナルローン残高は2026年第2四半期に2,810億米ドルに達し、前年比9.6%増加しました。無担保パーソナルローン組成は2025年第3四半期に720万件という記録的水準に達し、2四半期連続の四半期最高を記録しました。fintech貸し手が組成の42%を占め、1年前の約3分の1から増加しました。パーソナルローンは、リボルビング債務の管理を求める消費者を含む、債務整理および借り換えの資金調達オプションとして引き続き機能しました。
アジア太平洋地域は2027年から2032年にかけて8.9%のCAGRで成長すると予測されています。インドでは、デジタルファーストのノンバンク金融会社が2026年度に1億3,200万件のパーソナルローンを2兆1,500億インドルピー(258億米ドル)相当承認し、パーソナルローン件数の77%を占めましたが、承認総額の19%にとどまりました。欧州では、消費者信用指令(EU)2023/2225が2026年11月20日から適用される予定であり、特定の短期および後払い商品を含む対象信用契約に対する消費者保護、信用力評価、および開示要件を強化します。
南米では、Nubankが2025年4月1日にブラジルのCrédito do Trabalhador民間部門給与ローンの提供を開始しました。適格な正規雇用者はCTPS Digitalプラットフォームを通じてプロセスを開始し、Nubankのアプリケーションを通じてローンプロセスを完了することができます。このプログラムは、4,700万人の正規雇用労働者の潜在的な基盤に対してデジタル給与貸付チャネルを開きました。中東およびアフリカはデジタル金融サービスと消費者貸付チャネルを発展させていますが、アラブ首長国連邦およびサウジアラビアにおけるfintechライセンスと正式な信用アクセスの拡大に関する当初の主張には、追加の国別証拠が必要です。
競争環境
米国パーソナルローン市場は断片化しており、大手銀行、信用組合、fintechプラットフォーム、およびノンバンク貸し手の間で競争が行われています。SoFiは2026年第2四半期に、記録的なパーソナルローン組成107億米ドル(前年比54%増)を含む総ローン組成148億米ドルを報告しました。第2四半期中、SoFiはローン管理・サービシングプラットフォームのPeach Financeと投資プラットフォームのComposer Securitiesを買収し、金融サービス全体にわたるテクノロジー能力を拡大しました。
Upstartは2026年7月、Castlelakeとの複数年にわたるフォワードフロー契約を発表し、Castlelakeが管理するファンドが最長24ヶ月の期間にわたってUpstartのプラットフォームを通じて組成された最大40億米ドルの消費者ローンを購入することに合意しました。この契約はUpstartの機関投資家資金調達関係を拡大し、マーケットプレイス貸付モデルを支援しました。2026年7月、Upstartはまた残りの規制手続きを条件として、通貨監督庁からUpstart Bankの設立に関する条件付き承認を受けました。Equifaxは2026年1月に合成ID(Synthetic Identity)リスク製品を導入し、人工知能と機械学習を使用して貸し手が潜在的に不正な身元を検出するのを支援しました。強力な本人確認と不正検出は、貸し手が効率的な申請プロセスを維持しながら信用損失を管理しようとするにつれて、ますます重要な競争能力となっています。
競争機会は、安定した雇用を持つ薄いファイルの借り手、検証可能なキャッシュフローを持つギグエコノミー労働者、および従来のスコアリングモデルでは信用プロファイルが十分に表現されていない可能性のあるニアプライム消費者の間に残っています。銀行、fintech、信用組合、および専門貸し手は、アンダーライティングモデル、ローン条件、顧客体験、資金調達手配、およびサービス能力を差別化することで競争しています。給与統合は貸し手が収入を確認してローンを配布するのに役立ち、組み込み型貸付パートナーシップは借り手がすでに使用しているプラットフォームを通じて信用と結びつけることができます。
パーソナルローン業界リーダー
-
SoFi Technologies, Inc.
-
JPMorgan Chase
-
Wells Fargo
-
LendingClub Corporation
-
Upstart Network, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
パーソナルローン市場 このレポートでカバーされる企業
- SoFi Technologies, Inc.
- Happen Bank (formerly LendingClub)
- Upstart Network, Inc.
- Prosper Marketplace, Inc.
- Avant, LLC
- OneMain Financial
- Wells Fargo
- JPMorgan Chase
- Citigroup
- Capital One Financial Corporation
- American Express
- Barclays
- HSBC Holdings
- Deutsche Bank
- Santander Group
- DBS Bank
- WeBank
- Bank of America
- Truist Financial Corporation
- Upgrade, Inc.
最近の産業開発事情 パーソナルローン市場
- 2026年7月:Upstartは通貨監督庁からUpstart Bankの設立に関する条件付きOCC承認を受け、大幅に低い資金調達コストで預金資金による組成が可能になりました。同月、Upstartは複数年にわたる40億米ドルのフォワードフロー契約をCastlelakeと締結しました。
- 2026年7月:SoFi Technologiesは、トロントを拠点とするAI搭載投資スタートアップのComposerを非公開の条件で買収しました。SoFiの2026年第2四半期のパーソナルローン組成は107億米ドルという記録的水準に達し、前年比69%増となりました。
- 2026年7月:ClearScoreはStreamと提携し、自動化された債務整理テクノロジー「Clearer」を給与連動型貸付インフラに統合し、英国の300万人の労働者が給与を通じてパーソナルローンを返済できるようにしました。
- 2026年5月:SoFi Technologiesは、ローンサービシングソフトウェアを専門とする貸付インフラスタートアップのPeach Financeを買収し、ローン管理プラットフォームをアップグレードしてサードパーティへの依存を削減しました。
グローバルパーソナルローン市場レポートの範囲
セグメンテーション概要
| 担保付きパーソナルローン |
| 無担保パーソナルローン |
| 債務整理 |
| 住宅改善 |
| 医療費 |
| 教育費 |
| 緊急費用 |
| その他の目的 |
| 短期ローン(2年以内) |
| 中期ローン(2年超から4年) |
| 長期ローン(4年超) |
| スーパープライム/プライム |
| ニアプライム |
| サブプライム |
| ディープサブプライム |
| 薄いファイルおよびファイルなしの借り手 |
| 銀行 |
| 信用組合および協同組合型貸し手 |
| ノンバンク消費者金融会社 |
| 専門・fintech貸し手およびその他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| ローンタイプ別 | 担保付きパーソナルローン | |
| 無担保パーソナルローン | ||
| ローン目的別 | 債務整理 | |
| 住宅改善 | ||
| 医療費 | ||
| 教育費 | ||
| 緊急費用 | ||
| その他の目的 | ||
| ローン期間別 | 短期ローン(2年以内) | |
| 中期ローン(2年超から4年) | ||
| 長期ローン(4年超) | ||
| 借り手信用ティア別 | スーパープライム/プライム | |
| ニアプライム | ||
| サブプライム | ||
| ディープサブプライム | ||
| 薄いファイルおよびファイルなしの借り手 | ||
| 貸付機関別 | 銀行 | |
| 信用組合および協同組合型貸し手 | ||
| ノンバンク消費者金融会社 | ||
| 専門・fintech貸し手およびその他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのパーソナルローンセクターの予測値は?
パーソナルローン市場は2032年までに2.9兆米ドルに達し、2027年から6.7%のCAGRで成長すると予測されています。
個人貸付において最大のシェアを持つローンタイプは?
無担保パーソナルローンは2026年に60.2%のシェアを保持し、2032年まで6.8%のCAGRで成長すると予測されています。
借り手はなぜ債務整理のためにパーソナルローンを使用するのか?
債務整理は2026年に34.5%のシェアを占め、パーソナルローン金利とクレジットカード金利の差によって支えられています。借り手はリボルビング残高を固定支払いと明確な返済スケジュールに置き換えることができます。
個人貸付において最も速く拡大している借り手グループは?
スーパープライムおよびプライム借り手は9.3%のCAGRで成長すると予測されています。テクノロジー主導のアンダーライティングは、収入が確認されているが従来の信用履歴が限られている借り手へのアクセスも拡大できます。
個人貸付において最も速く成長している地域は?
アジア太平洋地域は2032年まで8.9%のCAGRで成長すると予測されています。成長は、インドおよび東南アジアにおけるデジタル貸付活動と、正式な消費者信用へのより広いアクセスによって支えられています。
貸し手はどのように個人貸付における不正リスクを軽減しているか?
貸し手は、合成IDおよび第一者詐欺リスクに対処するために、組成時に本人確認と機械学習ツールを採用しています。これらの管理は、回避可能な信用損失を制限しながら承認速度を保護するのに役立ちます。