
Tamanho e Participação do Mercado de Financiamento de Pensões
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 76.60 Trilhões de dólares |
| Tamanho do Mercado (2031) | 103.5 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
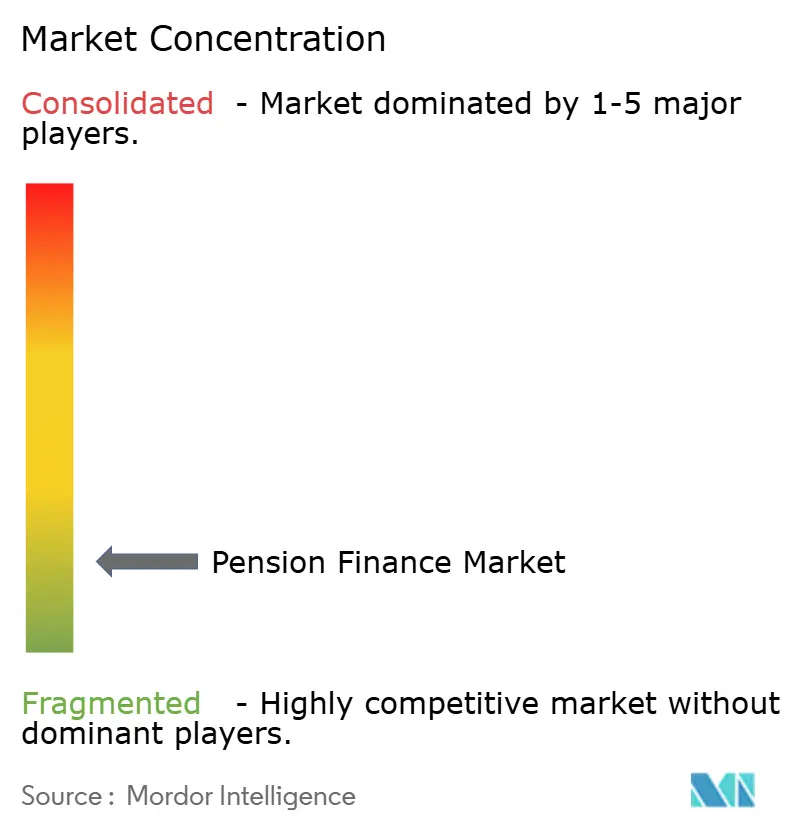
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento de Pensões por Mordor Intelligence
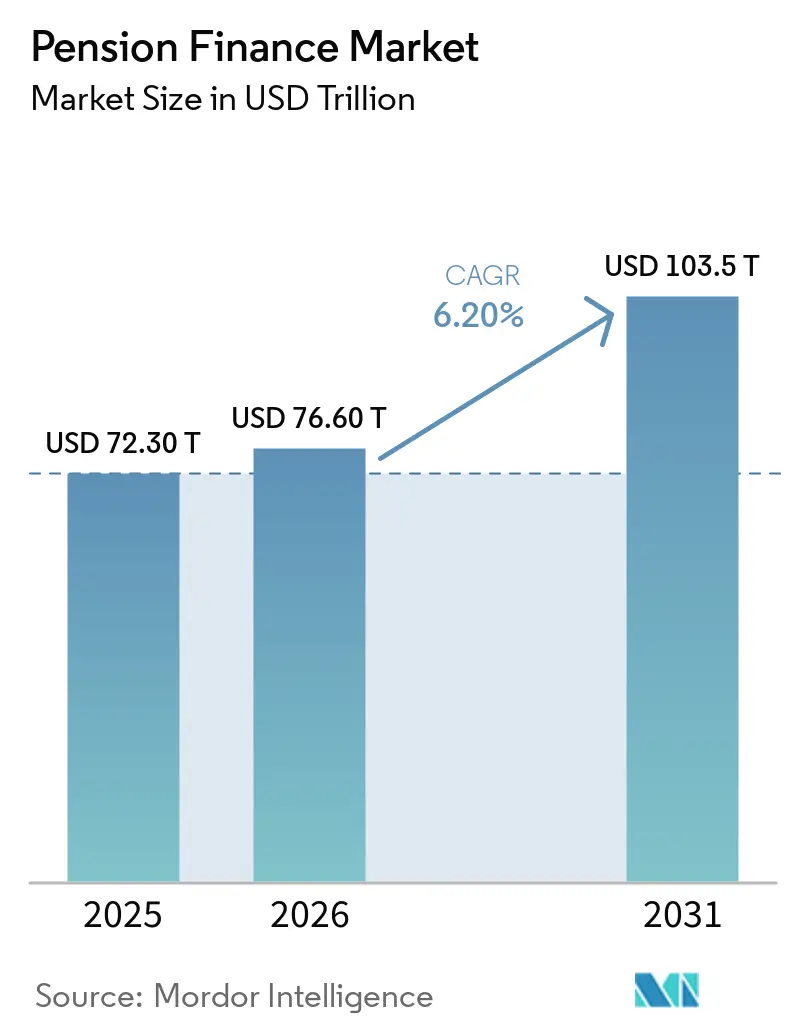
O tamanho do Mercado de Financiamento de Pensões foi avaliado em 72,30 trilhões de USD em 2025 e estima-se que cresça de 76,60 trilhões de USD em 2026 para atingir 103,5 trilhões de USD até 2031, a um CAGR de 6,20% durante o período de previsão (2026-2031).
O envelhecimento populacional, a participação obrigatória mais ampla e o maior uso de ativos privados sustentam o mercado de financiamento de pensões nas principais economias. Os planos de contribuição definida estão alterando o perfil de demanda, passando da gestão de passivos liderada pelo patrocinador para a acumulação de poupanças, planejamento de renda, administração e consultoria de investimentos. Essa mudança favorece os prestadores que conseguem combinar gestão de investimentos, manutenção de registros e capacidades de renda na aposentadoria. O mercado de financiamento de pensões também enfrenta pressão decorrente de mudanças nas taxas de juros, volatilidade do financiamento e o risco de que os aposentados sobrevivam às suas poupanças. A concorrência é, portanto, cada vez mais moldada pela escala, capacidade de investimento, tecnologia e pela capacidade de apoiar a renda na aposentadoria.
Principais Conclusões do Relatório
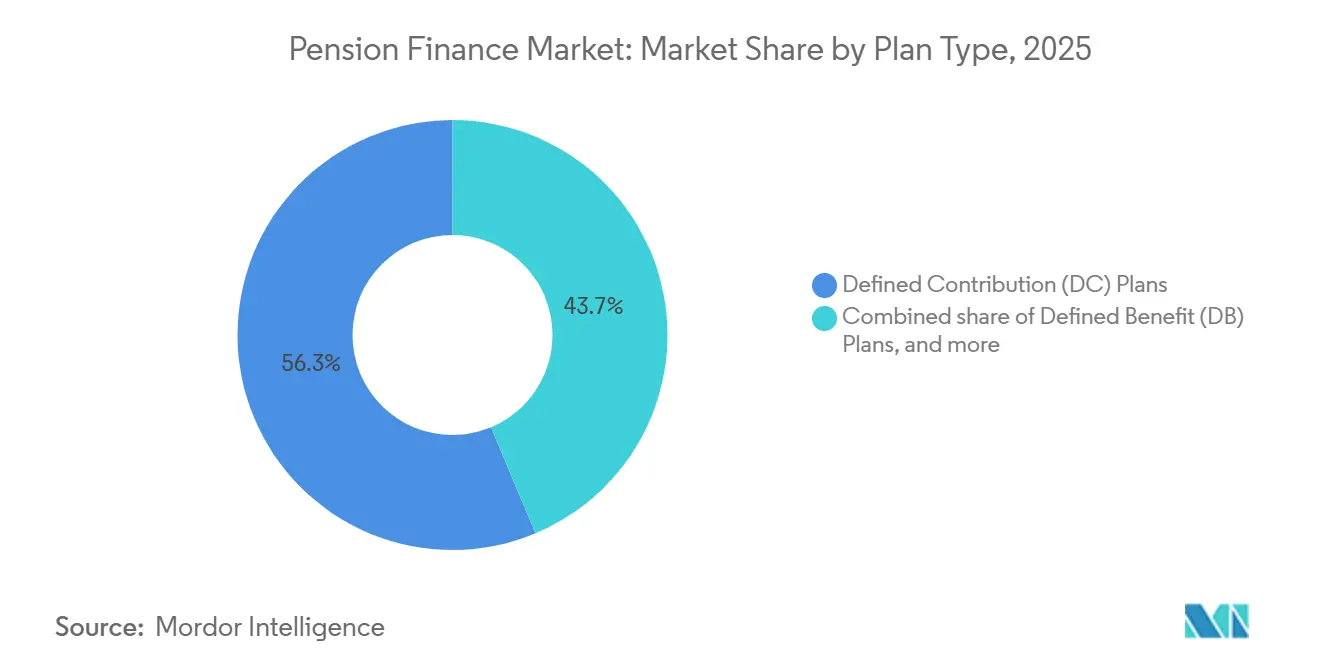
- Por tipo de plano, os planos de contribuição definida capturaram 56,3% da participação do mercado de financiamento de pensões em 2025 e estão projetados para crescer a um CAGR de 7,1% até 2031.
- Por tipo de acesso, os planos ocupacionais responderam por 62,1% do tamanho do mercado de financiamento de pensões em 2025, enquanto os planos pessoais têm previsão de crescer a um CAGR de 6,9% até 2031.
- Por alocação de ativos, as ações capturaram 42,6% do tamanho do mercado de financiamento de pensões em 2025, enquanto o capital privado e outras alternativas estão projetados para crescer a um CAGR de 7,7% até 2031.
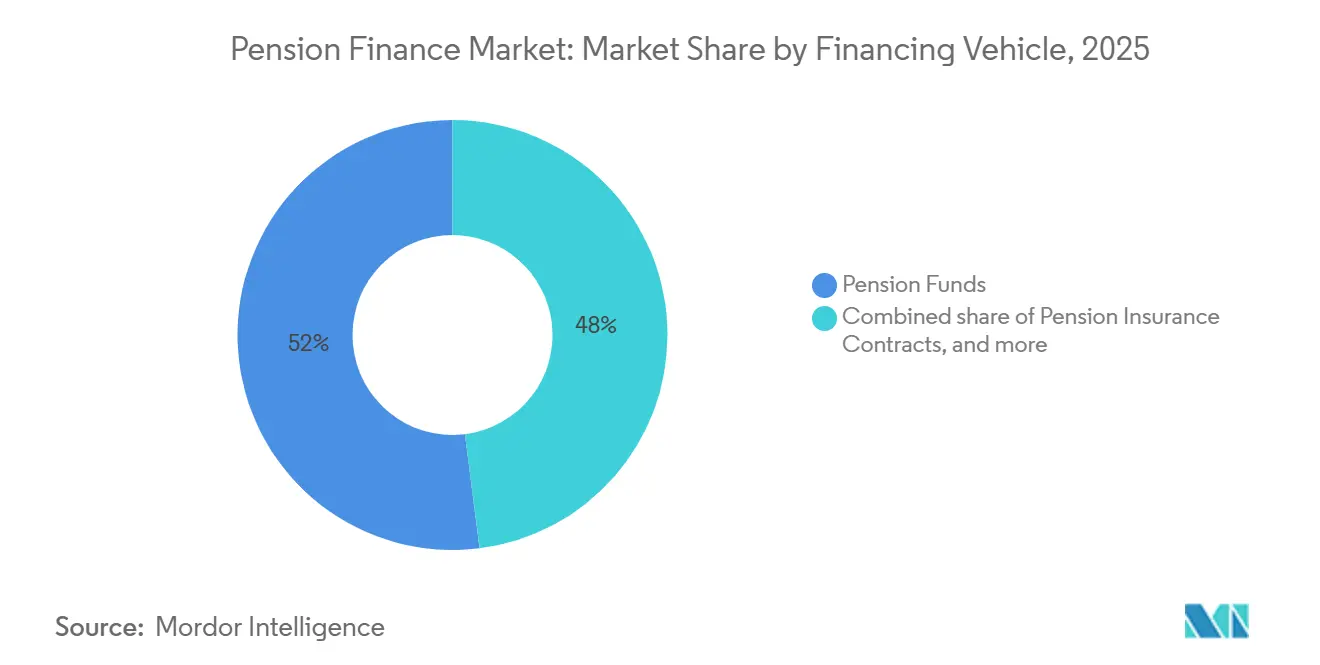
- Por veículo de financiamento, os fundos de pensão detinham 62,2% do tamanho do mercado de financiamento de pensões em 2025, enquanto os produtos geridos por bancos e por gestoras de investimentos têm previsão de crescer a um CAGR de 7,4% até 2031.
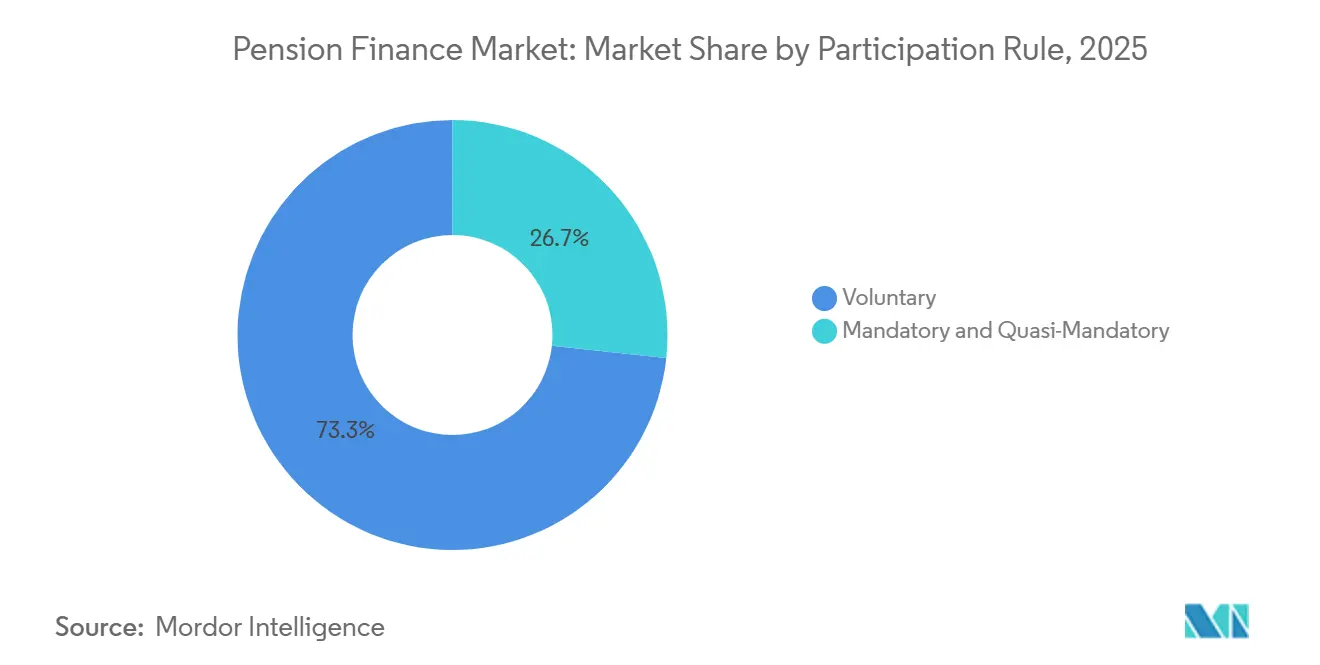
- Por regra de participação, os esquemas voluntários responderam por 73,3% da participação do mercado de financiamento de pensões em 2025, enquanto os esquemas obrigatórios e quase obrigatórios estão projetados para crescer a um CAGR de 8,0% até 2031.
- Por setor do trabalhador e do patrocinador, os trabalhadores do setor privado capturaram 69,7% da participação do mercado de financiamento de pensões em 2025 e estão projetados para crescer a um CAGR de 6,7% até 2031.
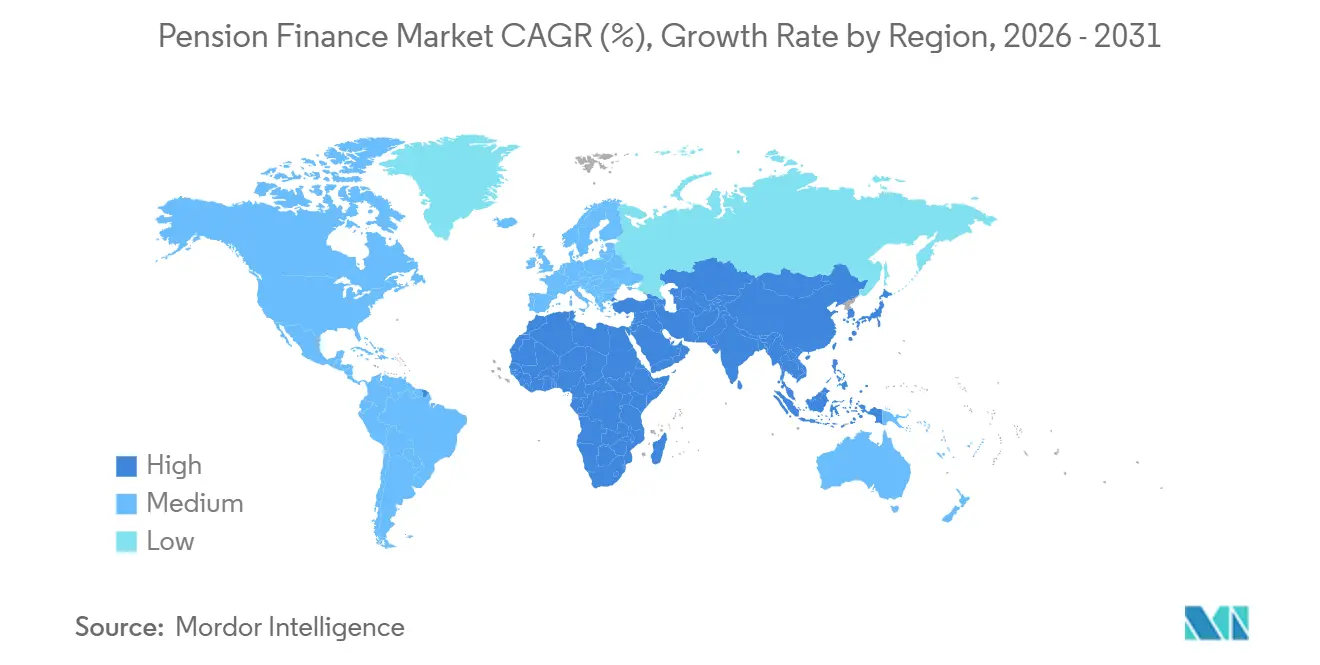
- Por geografia, a América do Norte capturou 67,2% do mercado de financiamento de pensões em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento populacional e períodos de aposentadoria mais longos | +1.5% | Global, com maior pressão no Japão, Europa Ocidental, Coreia do Sul e China | Longo prazo (≥ 4 anos) |
| Transição de planos de benefício definido para planos de contribuição definida | +1.2% | Global, particularmente no Reino Unido, nos Países Baixos e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Contribuições obrigatórias e expansão da adesão automática | +1.0% | União Europeia, Türkiye e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ativos alternativos e alocações em infraestrutura | +0.9% | Global, liderado pela América do Norte e Europa, e em expansão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Renda na aposentadoria e demanda por soluções de desacumulação | +0.7% | Global, com ênfase nos Estados Unidos, Austrália, Reino Unido e Canadá | Médio prazo (2-4 anos) |
| Digitalização da administração previdenciária e da gestão de investimentos | +0.5% | Global, com adoção acelerada nos Estados Unidos, Coreia do Sul, Austrália e Norte da Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Períodos de Aposentadoria Mais Longos
O envelhecimento populacional está ampliando os passivos previdenciários ao mesmo tempo em que aumenta o número de pessoas que necessitam de poupança para a aposentadoria. Estima-se que China, Indonésia, Tailândia e Vietnã terão 485 milhões de pessoas com mais de 65 anos até 2050. A HelpAge International informou que 1 em cada 4 pessoas na região da Ásia-Pacífico terá mais de 60 anos até 2050[1]. Os governos estão respondendo com a expansão dos sistemas de aposentadoria financiados e a reavaliação dos arranjos de pensão social. A maior expectativa de vida também pode expor lacunas nas premissas de mortalidade e nas reservas que sustentam os compromissos previdenciários. Essas condições sustentam o mercado de financiamento de pensões, pois os ativos de aposentadoria podem precisar crescer mais rapidamente do que as metas de taxa de reposição isoladamente sugerem.
Transição de Planos de Benefício Definido para Planos de Contribuição Definida
A migração dos planos de benefício definido para os planos de contribuição definida transfere mais risco de aposentadoria dos patrocinadores para os indivíduos. Os ativos de contribuição definida ocupacional cresceram 11,4% em 2024, em comparação com um crescimento de 4% nos ativos de benefício definido ocupacional[2]. Os planos de benefício definido responderam por 31,9% do total de ativos previdenciários em 2024. Os Países Baixos exigem que os planos de benefício definido façam a transição para estruturas de contribuição definida até 2028, fornecendo um exemplo regulatório para outros sistemas europeus. O quadro de Valor pelo Dinheiro do Reino Unido também aumenta a pressão sobre os menores prestadores de contribuição definida para demonstrar desempenho e escala. Essa transição amplia as oportunidades no mercado de financiamento de pensões para gestores de ativos, administradores de registros, consultores e plataformas digitais.
Contribuições Obrigatórias e Expansão da Adesão Automática
A participação obrigatória transforma a poupança para a aposentadoria de uma escolha individual em um fluxo regular de contribuições. A Irlanda lançou o MyFutureFund em janeiro de 2026, criando 760.000 novos poupadores previdenciários por meio de seu sistema de adesão automática. As contribuições mínimas iniciais estão fixadas em 3,5% dos rendimentos qualificados. A Alemanha ampliou o acesso à pensão ocupacional para trabalhadores de baixa renda e pequenas empresas por meio de sua segunda legislação de fortalecimento da pensão empresarial[3]. A Türkiye também publicou planos para migrar de uma estrutura de adesão automática voluntária para um modelo de segundo pilar obrigatório para grandes empregadores do setor privado. Os influxos resultantes podem favorecer os prestadores de fundos padrão de baixo custo, especialmente quando a escala e os limites de taxas fazem parte do desenho do sistema.
Ativos Alternativos e Alocações em Infraestrutura
Os fundos de pensão estão aumentando as alocações em capital privado, crédito privado, ativos reais e infraestrutura para buscar retornos e diversificação. A CalPERS comprometeu mais de 14 bilhões de USD em capital privado, crédito e ativos reais em atividades realizadas no final de 2025. Seu programa de infraestrutura gerou um retorno de 8,9% durante o período. O American Investment Council informou que 89% dos fundos de pensão públicos dos Estados Unidos detinham alocações em capital privado em 2025, com uma alocação média ponderada pelo valor de 14%[4]. O Fundo de Investimento em Pensão do Governo do Japão iniciou o desenvolvimento de um sistema de informações sobre ativos alternativos em 2025 como parte de seu plano de médio prazo. O mercado de financiamento de pensões ganha oportunidades em gestão de investimentos e serviços de informação à medida que essas participações exigem captação especializada, avaliação e supervisão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas no financiamento de pensões e volatilidade do mercado de passivos | -0.8% | Principalmente nos Estados Unidos e no Reino Unido, com risco de contágio para a Europa continental | Curto prazo (≤ 2 anos) |
| Baixos retornos de investimento e incerteza sobre as taxas de juros | -0.9% | Global, especialmente em sistemas europeus com grande peso de benefício definido e planos públicos subfinanciados | Médio prazo (2-4 anos) |
| Opções domésticas de investimento limitadas para grandes carteiras | -0.5% | Mercados menores da OCDE e não pertencentes à OCDE com profundidade limitada nos mercados de capitais | Longo prazo (≥ 4 anos) |
| Risco de longevidade, desacumulação e sustentabilidade da renda na aposentadoria | -0.6% | Sistemas globais de contribuição definida, incluindo os Estados Unidos, Austrália, Reino Unido, Canadá e mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas no Financiamento de Pensões e Volatilidade do Mercado de Passivos
Melhorias no status de financiamento podem levar os patrocinadores a reduzir o risco, o que pode limitar o crescimento dos ativos dos planos de benefício definido. A Milliman estimou que a taxa de desconto média dos Estados Unidos caiu 12 pontos-base em 2025, aumentando os passivos previdenciários em 7% em termos econômicos. O índice médio de financiamento dos 200 maiores planos corporativos dos Estados Unidos atingiu 107,7% em 31 de dezembro de 2025 e 112,8% em agosto de 2026. Os patrocinadores que respondem a superávits frequentemente seguem estratégias de investimento orientadas a passivos e reduzem a exposição a ações. O quadro da Pension Benefit Guaranty Corporation nos Estados Unidos e os requisitos de supervisão no Reino Unido reforçam práticas cuidadosas de financiamento e redução de riscos. Um declínio sustentado nas taxas sem retornos de ativos compensatórios poderia reduzir os superávits de financiamento e restringir o mercado de financiamento de pensões.
Baixos Retornos de Investimento e Incerteza sobre as Taxas de Juros
A incerteza sobre as taxas de juros afeta tanto os passivos previdenciários quanto o retorno esperado dos ativos de renda fixa. As taxas de desconto de passivos dos Estados Unidos permaneceram acima de 5% ao longo de 2025, dentro de uma faixa de 35 pontos-base. Condições estáveis de mensuração ainda podem ocultar sensibilidade em carteiras de longa duração quando as taxas se movem. Rebaixamentos de títulos corporativos também podem enfraquecer o retorno dos ativos utilizados para cobrir obrigações previdenciárias. Sistemas previdenciários menores podem ter mercados domésticos de títulos limitados e precisam diversificar no exterior, o que acrescenta exposição cambial e complexidade regulatória. Os planos de benefício definido no Japão e na Europa continental podem permanecer sob pressão quando os rendimentos soberanos domésticos ficam abaixo dos retornos assumidos nos modelos de financiamento dos planos. Essas restrições podem desacelerar o mercado de financiamento de pensões ao tornar mais difícil o alcance das metas de retorno de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plano:
Planos de Contribuição Definida Lideram a Mudança EstruturalOs planos de contribuição definida detinham 56,3% do mercado de financiamento de pensões em 2025 e têm previsão de expandir a um CAGR de 7,1% até 2031. Os ativos de contribuição definida ocupacional cresceram 11,4% em 2024, enquanto os ativos de benefício definido ocupacional cresceram 4%. Os planos de benefício definido permanecem importantes onde os sistemas legados são grandes. O Canadá reteve 57,4% dos ativos em arranjos de benefício definido, e os Países Baixos retiveram 97,5%. Os Países Baixos estão migrando todos os planos de benefício definido para estruturas de contribuição definida até 2028. Os arranjos híbridos e mistos continuam relevantes para patrocinadores que buscam contribuições previsíveis aliadas a algumas características de garantia de renda.
Os esquemas de contribuição definida coletiva fornecem um exemplo dessa abordagem híbrida, incluindo o primeiro esquema desse tipo aberto no Reino Unido em 2024. Os requisitos de Valor pelo Dinheiro do Reino Unido favorecem fundos multiempregadores maiores e plataformas de prestadores. Isso pode aumentar a consolidação entre os menores prestadores de planos. As principais organizações de contribuição definida identificaram a renda na aposentadoria como seu principal desafio para a próxima década. As anuidades de renda diferida dentro de fundos com data-alvo podem melhorar a segurança de consumo no final da vida para membros com maior longevidade. O setor de financiamento de pensões está, portanto, desenvolvendo capacidades tanto de acumulação quanto de desacumulação.
Por Alocação de Ativos:
Ações Lideram Enquanto as Alternativas se ExpandemAs ações detinham 42,6% do mercado de financiamento de pensões em 2025. Essa alocação sustenta os objetivos de retorno de longo prazo, especialmente em sistemas de contribuição definida onde os membros assumem mais risco de investimento. A alocação média em ações dos fundos de pensão atingiu um pico em 2026. A exposição a ações é maior em vários sistemas, incluindo os padrões de ciclo de vida australianos e muitos planos públicos dos Estados Unidos. Letras e títulos continuam sendo centrais para o casamento de passivos em arranjos de benefício definido e para a preservação de capital para membros mais velhos de contribuição definida. Caixa, depósitos, imóveis e outros ativos equilibram as necessidades de liquidez, retorno e gestão da inflação.
O capital privado e outras alternativas estão projetados para crescer a um CAGR de 7,7% até 2031. A CalPERS aumentou seu valor patrimonial líquido em infraestrutura em 4,6 bilhões de USD em 2025 e comprometeu 1 bilhão de USD cada em infraestrutura tradicional e digital em um trimestre. A infraestrutura atraiu novo interesse em razão do capital necessário para centros de dados e ativos de transição energética. O capital privado e a infraestrutura também foram identificados como fontes de retorno esperado mais elevado em vários cenários macroeconômicos. A implementação da AIFMD II na França em abril de 2026 cria outro caminho regulamentado para a atividade de crédito privado. Esses investimentos exigem due diligence robusta, planejamento de liquidez e gestão de informações.
Por Veículo de Financiamento:
Fundos de Pensão Permanecem o Veículo PrincipalOs fundos de pensão capturaram 62,2% do mercado de financiamento de pensões em 2025. Eles se beneficiam do tratamento fiscal, do reconhecimento regulatório e de mandatos de investimento alinhados com horizontes de aposentadoria longos. Os contratos de seguro de pensão são o segundo maior veículo de financiamento. O mercado de transferência de risco previdenciário dos Estados Unidos registrou 48,7 bilhões de USD em prêmios em 697 transações em 2025. As transações de buy-in responderam por 17,5 bilhões de USD, um aumento de 372% em relação a 2024. Os arranjos de reserva contábil continuam relevantes na Alemanha e no Japão, mas enfrentam pressão para a transição para estruturas financiadas.
Os produtos de aposentadoria geridos por bancos e por gestoras de investimentos têm previsão de crescer a um CAGR de 7,4% até 2031. Sua expansão reflete rolagens de aposentadoria, alternativas de superannuation no varejo e ofertas no local de trabalho de grandes bancos. JPMorgan Asset Management e Goldman Sachs estão entre as empresas que expandem capacidades de aposentadoria ao lado de serviços de fundos de pensão. Os produtos administrados por bancos podem estar sujeitos tanto a regulamentações bancárias quanto a regulamentações de valores mobiliários, conferindo vantagem a grandes instituições diversificadas. Os ativos de transferência de risco previdenciário de prêmio único em contratos de buy-out e buy-in atingiram 339,8 bilhões de USD no segundo trimestre de 2026. Esse total foi 9% superior ao do segundo trimestre de 2025.
Por Tipo de Acesso:
Planos Ocupacionais Detêm a Maior Base de AtivosOs planos ocupacionais responderam por 62,1% do mercado de financiamento de pensões em 2025. Sua posição reflete as contribuições patrocinadas pelo empregador e a infraestrutura de planos estabelecida nas economias da OCDE. Os sistemas ocupacionais obrigatórios são particularmente importantes na Austrália, nos Países Baixos e na Suíça. Os ativos previdenciários superaram 100% do produto interno bruto na Dinamarca, com 206,4%, na Islândia, com 191,3%, e na Suíça, com 166,9%, em 2024. Os prestadores ocupacionais enfrentam requisitos de governança mais rigorosos sob a revisão proposta do quadro IORP II da União Europeia.
Os planos pessoais estão projetados para crescer a um CAGR de 6,9% até 2031. O crescimento está ligado às lacunas de cobertura entre trabalhadores autônomos, em tempo parcial e da economia gig que podem não ter planos patrocinados pelo empregador. Os ativos de pensão pessoal nos mercados cobertos da Ásia-Pacífico totalizaram 40 bilhões de USD no final de 2025, em comparação com ativos de aposentadoria regionais de 1,7 trilhão de USD. O MyFutureFund da Irlanda combina poupança pessoal com contribuições do empregador e pode moldar designs semelhantes em mercados com cobertura desigual no local de trabalho. O Fundo Central de Previdência de Singapura detinha 514 bilhões de USD, demonstrando como a poupança obrigatória pode coexistir com opções de investimento pessoal. Esses modelos ampliam o acesso ao mesmo tempo em que exigem comunicação clara e escolhas de investimento adequadas.
Por Regra de Participação:
Planos Voluntários Lideram, mas os Mandatos Crescem Mais RápidoOs esquemas voluntários estão projetados para representar 73,3% do mercado de financiamento de pensões em 2025. Sua grande base de ativos reflete a longa história de poupança voluntária para a aposentadoria nas economias desenvolvidas. Os esquemas obrigatórios e quase obrigatórios estão projetados para crescer a um CAGR de 8,0% até 2031. O novo esquema de adesão automática da Irlanda adicionará 800.000 poupadores previdenciários. A abordagem de segundo pilar planejada pela Türkiye e as disposições ocupacionais expandidas da Alemanha também ampliarão a participação. Os mandatos podem aumentar os volumes de poupança, mas frequentemente aplicam regras rígidas a fundos padrão e encargos.
O Roteiro de Pensões no Local de Trabalho do Reino Unido de 2026 exigirá que os esquemas de contribuição definida multiempregadores com adesão automática detenham pelo menos 25 bilhões de GBP (32,5 bilhões de USD) em um único arranjo padrão principal. Essa política utilizará requisitos de escala para remodelar o sistema de adesão automática. O sistema de superannuation da Austrália registrou uma taxa de crescimento anualizada de 10 anos de 6,6%, enquanto os ativos de contribuição definida representam 90% do total de ativos previdenciários. Espera-se que os ativos de contribuição definida do Reino Unido superem os ativos de benefício definido no final da década de 2020. O mercado de financiamento de pensões está se tornando cada vez mais dependente do desenho das políticas, das escolhas de investimento padrão e de uma administração eficiente. A escala pode reduzir custos, mas também pode estreitar o leque de prestadores que recebem contribuições.
Por Setor do Trabalhador e do Patrocinador:
Trabalhadores do Setor Privado Impulsionam o VolumeOs trabalhadores do setor privado detinham 69,7% do mercado de financiamento de pensões em 2025 e estão projetados para crescer a um CAGR de 6,7% até 2031. Essa posição reflete a ampla base global de emprego privado e a maior oferta de planos de aposentadoria entre empresas menores. Um estudo da Fidelity de 2026 com mais de 1.300 patrocinadores de planos constatou que quase 70% afirmaram que seu plano estava atingindo seus objetivos. O estudo também constatou que 41% preferiam consultores com total discricionariedade sobre as decisões do menu de investimentos. Isso aponta para um maior uso de suporte de investimento terceirizado. Os sistemas do setor público permanecem substanciais, mas enfrentam pressão fiscal, especialmente onde as promessas de benefícios são generosas e as populações estão envelhecendo.
Os modelos de diretor de investimentos terceirizado estão concentrando as decisões de investimento entre prestadores especializados. A BlackRock informou que 39% dos planos de benefício definido dos Estados Unidos utilizavam um modelo de diretor de investimentos terceirizado em 2026, ante 29% em 2020. Os planos do setor privado também são um ambiente fundamental para o desenvolvimento de produtos de renda na aposentadoria. As preocupações com a responsabilidade do empregador e a complexidade da integração de produtos continuam sendo barreiras à adoção de anuidades em planos de contribuição definida. A BlackRock anunciou o LifePath Solutions em setembro de 2026, combinando ações públicas, títulos, ativos privados e anuidades em estruturas de fundos com data-alvo personalizáveis para planos 401(k). Esses produtos mostram como os prestadores estão tentando atender às necessidades de renda dentro dos planos de poupança no local de trabalho.
Análise Geográfica
Mercado de Financiamento de Pensões da América do Norte
A América do Norte deteve 67,2% da participação no mercado de financiamento de pensões em 2025. Os Estados Unidos gerenciaram 44,8 trilhões de USD por meio de provedores de pensões no final de 2024, representando 71% do total da OCDE e 153,3% do produto interno bruto. O Canadá tornou-se o segundo maior mercado global de pensões em 2025, após um crescimento de 12% ano a ano. Os planos de benefício definido corporativos dos Estados Unidos iniciaram 2026 com índices de financiamento próximos a 108%. O CalPERS comprometeu mais de 14 bilhões de USD com mercados privados no final de 2025. A orientação do Departamento do Trabalho de janeiro de 2026 sobre transferência de risco de pensões está mudando a forma como os patrocinadores norte-americanos avaliam as decisões de compra de anuidades.
Mercado de Financiamento de Pensões da Ásia-Pacífico
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,2% até 2031. O Japão e a Austrália estavam entre os cinco maiores mercados globais de pensões em 2025, enquanto a Coreia do Sul ocupava o oitavo lugar e a China o nono. Os ativos de aposentadoria da Ásia-Pacífico cresceram 9%, atingindo 1,7 trilhões de USD em 2025, e espera-se que alcancem 2,5 trilhões de USD até 2029. O envelhecimento populacional fortalece o argumento em favor de uma cobertura financiada mais ampla na China. A Índia introduziu o Fundo de Ciclo de Vida Equilibrado no âmbito do Sistema Nacional de Pensões em outubro de 2024 para mais de 70 milhões de subscritores. A Ásia-Pacífico representou 45,5% dos 300 maiores fundos de pensões em 2025, em comparação com 22,5% anteriormente.
Mercado de Financiamento de Pensões da EMEA e da América do Sul
A Europa, a América do Sul, o Oriente Médio e a África apresentam condições distintas no mercado de financiamento de pensões. Os estados do Conselho de Cooperação do Golfo estão formalizando sistemas ocupacionais como parte dos esforços de diversificação econômica. A cobertura formal de pensões na África Subsaariana permanece limitada pelo baixo nível de emprego formal e pela superficialidade dos mercados de capitais.
Cenário Competitivo
O mercado de financiamento de pensões é fragmentado em gestão de ativos e administração. A BlackRock gerenciava 15,3 trilhões de USD em ativos em meados de 2026, a Vanguard gerenciava 12 trilhões de USD e a Fidelity gerenciava 6,8 trilhões de USD. Essas empresas influenciam os fluxos previdenciários por meio de estratégias de índice, manutenção de registros e fundos com data-alvo. A State Street gerenciava 27 bilhões de USD em ativos de índice de pensão da cidade de Nova York, que foram objeto de uma relicitação competitiva em junho de 2026. No mercado de transferência de risco previdenciário dos Estados Unidos, 22 seguradoras ativas competiram por 48,7 bilhões de USD em prêmios em 2025, e 9 seguradoras cada uma superou 2 bilhões de USD. A Legal & General detinha uma carteira global de anuidades de transferência de risco previdenciário de 73 bilhões de GBP (94,9 bilhões de USD) em meados de 2026.
A escala em subscrição e originação de ativos continua sendo importante para os prestadores de transferência de risco previdenciário. A carteira de anuidades de transferência de risco previdenciário de 73 bilhões de GBP (94,9 bilhões de USD) da Legal & General em meados de 2026 demonstra a importância da capacidade de seguro e das capacidades de originação de ativos. A BlackRock concluiu sua aquisição da HPS Investment Partners por 12 bilhões de USD em julho de 2025. A aquisição adicionou 148 bilhões de USD em ativos de crédito e expandiu a oferta de crédito privado da BlackRock para clientes previdenciários. A Vanguard anunciou a aquisição da Altruist por 4 bilhões de USD em agosto de 2026. A transação amplia o acesso da Vanguard a consultores financeiros independentes e tecnologia de gestão de patrimônio. Esses movimentos mostram que as empresas estão adicionando capacidades de mercado privado, consultoria, custódia e distribuição em torno dos produtos de investimento principais.
A tecnologia também está se tornando uma importante fonte de diferenciação no mercado de financiamento de pensões. O Serviço Nacional de Pensões da Coreia do Sul fez parceria com a LG AI Research em 2026 para desenvolver ferramentas de câmbio para gestão de fundos. A Aware Super da Austrália concluiu o Projeto Odin em junho de 2026, atualizando sua plataforma de investimentos com ferramentas de informação e análise. As oportunidades remanescentes centram-se em produtos de renda na aposentadoria, planos portáteis para trabalhadores sem cobertura estável do empregador e veículos de investimento que possam aceitar capital previdenciário sem criar restrições de liquidez ingerenciáveis.
Líderes do Setor de Financiamento de Pensões
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Corporation
-
JPMorgan Chase & Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Financiamento de Pensões Empresas cobertas neste relatório
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Corporation
- JPMorgan Chase & Co.
- Legal & General Group plc
- Allianz SE
- Prudential Financial, Inc.
- AXA Group
- UBS Group AG
- Goldman Sachs Group, Inc.
- The Bank of New York Mellon Corporation
- Northern Trust Corporation
- Capital Group
- Aon plc
- Mercer LLC
- WTW
- T. Rowe Price Group, Inc.
- Principal Financial Group, Inc.
- Manulife Financial Corporation
Desenvolvimentos industriais recentes em Mercado de Financiamento de Pensões
- Setembro de 2026: A Legal & General concluiu um buy-in de 1,65 bilhão de GBP (2,1 bilhões de USD) com o Wood Pension Plan, garantindo benefícios para 16.400 membros na maior transação de anuidade em bloco anunciada em 2026 até o momento, com a experiência dos membros citada como o principal critério de seleção da seguradora pelo conselho de administradores. Isso sinaliza uma mudança nos critérios de aquisição de transferência de risco previdenciário no Reino Unido, da otimização pura de preços para a qualidade do serviço e métricas de resultados para os membros.
- Agosto de 2026: A Vanguard anunciou a aquisição da Altruist, uma plataforma de tecnologia de gestão de patrimônio e custódia focada em inteligência artificial para consultores financeiros independentes, em um negócio avaliado em 4 bilhões de USD. A transação expande materialmente o alcance de distribuição da Vanguard no canal de consultores de investimentos registrados independentes.
- Agosto de 2026: A Shinhan Investment Corp. lançou o Shinhan SOL Robo Pension, um serviço de investimento automatizado baseado em inteligência artificial para clientes de pensão de aposentadoria individual que suporta alocação em fundos negociados em bolsa, seleção de ações e rebalanceamento.
- Julho de 2026: A subsidiária integral da M&G, Prudential Assurance, concluiu uma transação BPA Plus de 100 milhões de GBP (130 milhões de USD) com o esquema de pensão da Miller Insurance, garantindo 550 membros. O BPA Plus combina a segurança de anuidade com potenciais bônus decorrentes de desempenho superior de investimentos futuros.
Escopo do Relatório Global do Mercado de Financiamento de Pensões
Visão geral da segmentação
| Planos de Contribuição Definida (CD) |
| Planos de Benefício Definido (BD) |
| Planos Híbridos e Mistos |
| Planos de Pensão Ocupacional |
| Planos de Pensão Pessoal |
| Ações |
| Letras e Títulos |
| Caixa e Depósitos |
| Imóveis |
| Capital Privado e Outras Alternativas |
| Outros Investimentos |
| Fundos de Pensão |
| Contratos de Seguro de Pensão |
| Produtos de Aposentadoria Geridos por Bancos e Gestoras de Investimentos |
| Arranjos de Reserva Contábil |
| Obrigatório e Quase Obrigatório |
| Voluntário |
| Trabalhadores do Setor Privado |
| Trabalhadores do Setor Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Plano | Planos de Contribuição Definida (CD) | |
| Planos de Benefício Definido (BD) | ||
| Planos Híbridos e Mistos | ||
| Por Tipo de Acesso | Planos de Pensão Ocupacional | |
| Planos de Pensão Pessoal | ||
| Por Alocação de Ativos | Ações | |
| Letras e Títulos | ||
| Caixa e Depósitos | ||
| Imóveis | ||
| Capital Privado e Outras Alternativas | ||
| Outros Investimentos | ||
| Por Veículo de Financiamento | Fundos de Pensão | |
| Contratos de Seguro de Pensão | ||
| Produtos de Aposentadoria Geridos por Bancos e Gestoras de Investimentos | ||
| Arranjos de Reserva Contábil | ||
| Por Regra de Participação | Obrigatório e Quase Obrigatório | |
| Voluntário | ||
| Por Setor do Trabalhador / Patrocinador | Trabalhadores do Setor Privado | |
| Trabalhadores do Setor Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do financiamento de pensões até 2031?
O mercado de financiamento de pensões tem previsão de atingir 103,5 trilhões de USD até 2031, crescendo a um CAGR de 6,2% a partir de 2026.
Qual estrutura de plano de pensão está crescendo mais rapidamente?
Os planos de contribuição definida são o tipo de plano de crescimento mais rápido, com um CAGR projetado de 7,1% até 2031.
Por que as contribuições obrigatórias para a aposentadoria estão se expandindo?
Os governos estão utilizando a adesão automática e uma cobertura ocupacional mais ampla para aumentar a poupança para a aposentadoria, incluindo o programa MyFutureFund da Irlanda.
Quais investimentos estão ganhando importância nas carteiras previdenciárias?
O capital privado e outras alternativas estão projetados para crescer a um CAGR de 7,7% até 2031, sustentados pelas necessidades de retorno e diversificação.
Qual região possui a maior base de ativos de aposentadoria?
A América do Norte detinha 67,2% do mercado global de financiamento de pensões em 2025.
O que está afetando a atividade de transferência de risco previdenciário?
A melhoria do financiamento de benefício definido e a capacidade das seguradoras estão sustentando a atividade de buy-in e buy-out, incluindo 48,7 bilhões de USD em prêmios dos Estados Unidos em 2025.