
Marktgröße und Marktanteil der Pensionsfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 76.60 Billionen US-Dollar |
| Marktgröße (2031) | 103.5 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Pensionsfinanzierung von Mordor Intelligence
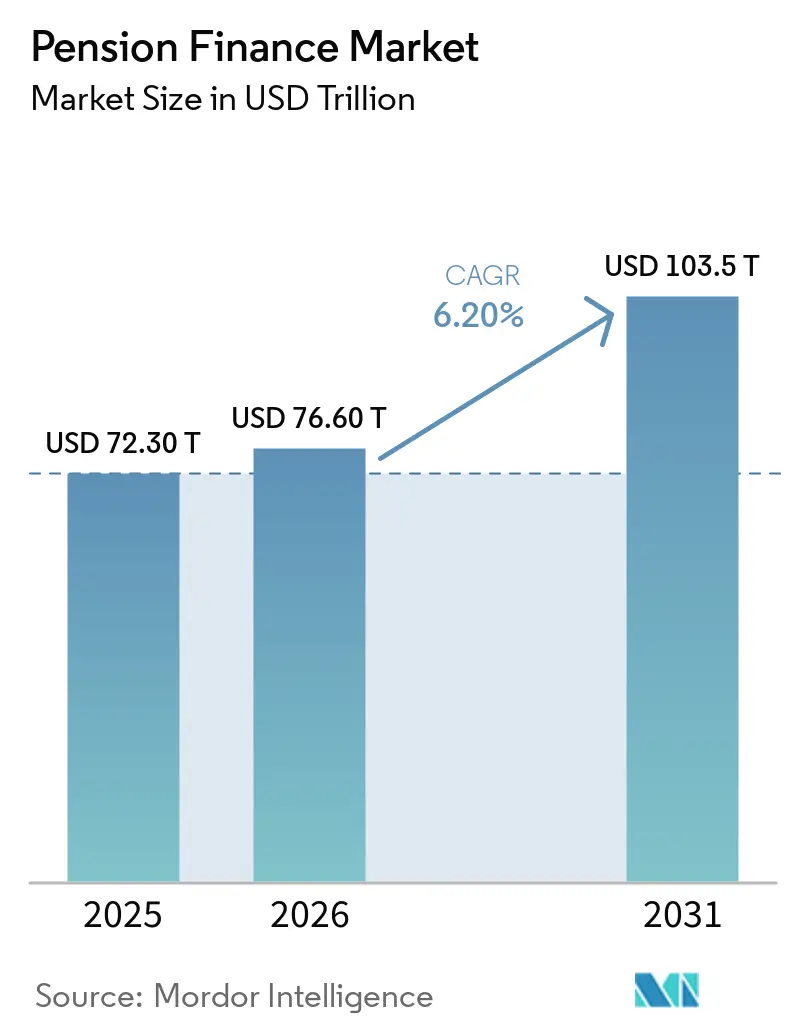
Die Marktgröße der Pensionsfinanzierung wurde im Jahr 2025 auf 72,30 Billionen USD geschätzt und wird voraussichtlich von 76,60 Billionen USD im Jahr 2026 auf 103,5 Billionen USD bis 2031 wachsen, bei einer CAGR von 6,20 % während des Prognosezeitraums (2026–2031).
Die Bevölkerungsalterung, eine breitere Pflichtbeteiligung und der verstärkte Einsatz privater Vermögenswerte stützen den Markt für Pensionsfinanzierung in den wichtigsten Volkswirtschaften. Beitragsorientierte Pläne verändern das Nachfrageprofil von der trägerseitigen Verbindlichkeitsverwaltung hin zu Sparansammlung, Einkommensplanung, Verwaltung und Anlageberatung. Dieser Wandel begünstigt Anbieter, die Investmentmanagement, Kontoführung und Alterseinkommensleistungen kombinieren können. Der Markt für Pensionsfinanzierung steht zudem unter Druck durch Zinsänderungen, Finanzierungsvolatilität und das Risiko, dass Rentner ihre Ersparnisse überleben. Der Wettbewerb wird daher zunehmend durch Größe, Anlagekompetenz, Technologie und die Fähigkeit geprägt, Alterseinkommen zu unterstützen.
Wichtigste Erkenntnisse des Berichts
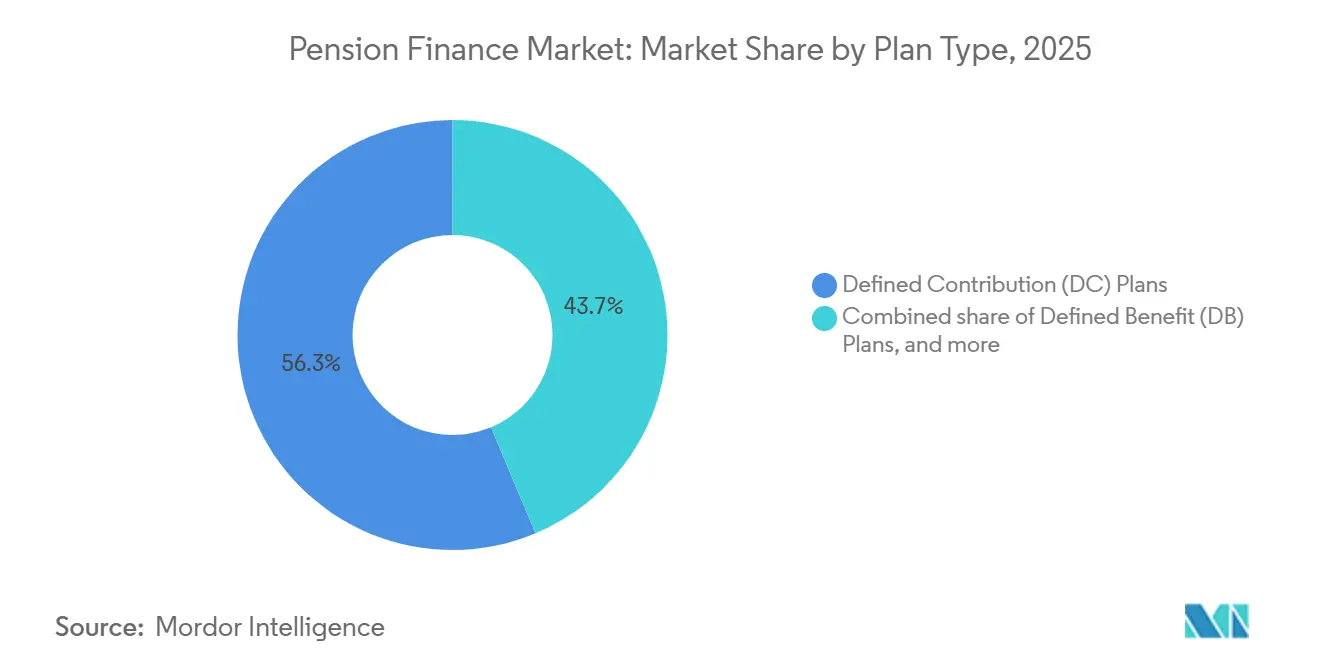
- Nach Plantyp entfielen auf beitragsorientierte Pläne 56,3 % des Marktanteils der Pensionsfinanzierung im Jahr 2025, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 7,1 % wachsen.
- Nach Zugangstyp entfielen auf betriebliche Pläne 62,1 % der Marktgröße der Pensionsfinanzierung im Jahr 2025, während persönliche Pläne voraussichtlich bis 2031 mit einer CAGR von 6,9 % wachsen werden.
- Nach Vermögensallokation entfielen auf Aktien 42,6 % der Marktgröße der Pensionsfinanzierung im Jahr 2025, während Private Equity und andere Alternativen voraussichtlich bis 2031 mit einer CAGR von 7,7 % wachsen werden.
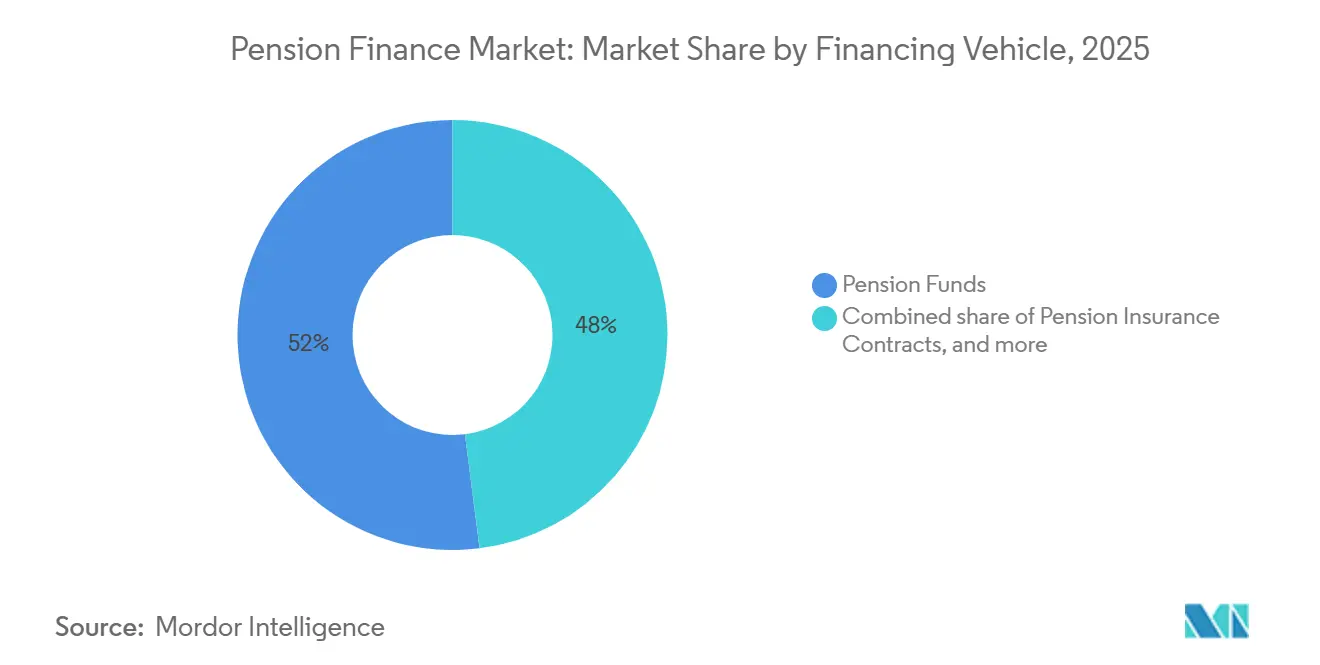
- Nach Finanzierungsvehikel hielten Pensionsfonds 62,2 % der Marktgröße der Pensionsfinanzierung im Jahr 2025, während bank- und investmentverwaltete Produkte voraussichtlich bis 2031 mit einer CAGR von 7,4 % wachsen werden.
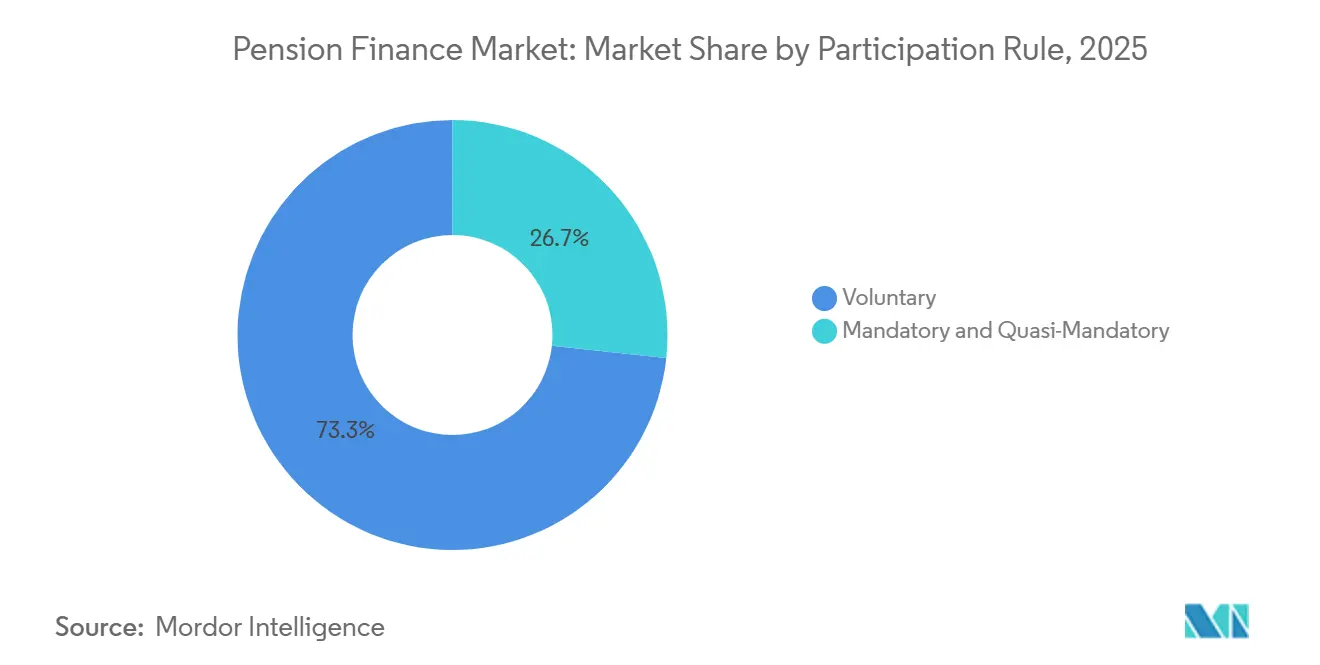
- Nach Teilnahmeregel entfielen auf freiwillige Systeme 73,3 % des Marktanteils der Pensionsfinanzierung im Jahr 2025, während obligatorische und quasi-obligatorische Systeme voraussichtlich bis 2031 mit einer CAGR von 8,0 % wachsen werden.
- Nach Arbeitnehmer- und Trägersektor entfielen auf Arbeitnehmer im Privatsektor 69,7 % des Marktanteils der Pensionsfinanzierung im Jahr 2025, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 6,7 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika 67,2 % des Marktes für Pensionsfinanzierung im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerungen und längere Rentenlaufzeiten | +1.5% | Global, mit stärkerem Druck in Japan, Westeuropa, Südkorea und China | Langfristig (≥ 4 Jahre) |
| Wechsel von leistungsorientierten zu beitragsorientierten Plänen | +1.2% | Global, insbesondere das Vereinigte Königreich, die Niederlande und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Obligatorische Beiträge und Ausweitung der automatischen Einschreibung | +1.0% | Europäische Union, Türkei und aufstrebende asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Alternative Vermögenswerte und Infrastrukturallokationen | +0.9% | Global, angeführt von Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Alterseinkommen und Entsparung | +0.7% | Global, mit Schwerpunkt auf den Vereinigten Staaten, Australien, dem Vereinigten Königreich und Kanada | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Pensionsverwaltung und des Investmentmanagements | +0.5% | Global, mit rascher Einführung in den Vereinigten Staaten, Südkorea, Australien und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerungen und längere Rentenlaufzeiten
Die Bevölkerungsalterung verlängert Pensionsverpflichtungen und erhöht gleichzeitig die Zahl der Menschen, die Altersvorsorge benötigen. China, Indonesien, Thailand und Vietnam werden bis 2050 voraussichtlich 485 Millionen Menschen über 65 Jahre haben. HelpAge International berichtete, dass bis 2050 jeder vierte Mensch im asiatisch-pazifischen Raum über 60 Jahre alt sein wird[1]. Regierungen reagieren darauf, indem sie kapitalgedeckte Rentensysteme ausbauen und soziale Rentenarrangements neu bewerten. Eine längere Lebenserwartung kann auch Lücken in den Sterblichkeitsannahmen und in den Rücklagen aufdecken, die Pensionsverpflichtungen unterstützen. Diese Bedingungen stützen den Markt für Pensionsfinanzierung, da Rentenaktiva möglicherweise schneller wachsen müssen, als es allein die Ersatzquotenziele nahelegen würden.
Wechsel von leistungsorientierten zu beitragsorientierten Pensionsplänen
Der Wechsel von leistungsorientierten Plänen zu beitragsorientierten Plänen verlagert mehr Altersvorsorgerisiko von den Trägern auf die Einzelpersonen. Die Vermögenswerte betrieblicher beitragsorientierter Pläne wuchsen im Jahr 2024 um 11,4 %, verglichen mit einem Wachstum von 4 % bei den Vermögenswerten betrieblicher leistungsorientierter Pläne[2]. Leistungsorientierte Pläne machten im Jahr 2024 31,9 % der gesamten Pensionsvermögen aus. Die Niederlande verlangen, dass leistungsorientierte Pläne bis 2028 auf beitragsorientierte Strukturen umgestellt werden, was ein regulatorisches Beispiel für andere europäische Systeme darstellt. Das britische Rahmenwerk „Value for Money” erhöht auch den Druck auf kleinere beitragsorientierte Anbieter, Leistung und Größe nachzuweisen. Dieser Übergang erweitert die Chancen im Markt für Pensionsfinanzierung für Vermögensverwalter, Kontoführer, Berater und digitale Plattformen.
Obligatorische Beiträge und Ausweitung der automatischen Einschreibung
Die Pflichtbeteiligung verwandelt die Altersvorsorge von einer individuellen Entscheidung in einen regelmäßigen Beitragsfluss. Irland startete MyFutureFund im Januar 2026 und schuf durch sein System der automatischen Einschreibung 760.000 neue Pensionssparer. Die anfänglichen Mindestbeiträge sind auf 3,5 % des anrechenbaren Einkommens festgesetzt. Deutschland erweiterte den Zugang zur betrieblichen Altersvorsorge für Geringverdiener und kleine Unternehmen durch sein zweites Betriebsrentenstärkungsgesetz[3]. Die Türkei veröffentlichte ebenfalls Pläne, von einer freiwilligen automatischen Einschreibungsstruktur zu einem obligatorischen zweiten Säulenmodell für große privatwirtschaftliche Arbeitgeber überzugehen. Die daraus resultierenden Zuflüsse können kostengünstige Standardfondsanbieter begünstigen, insbesondere wenn Größe und Gebührengrenzen Teil des Systemdesigns sind.
Alternative Vermögenswerte und Infrastrukturallokationen
Pensionsfonds erhöhen ihre Allokationen in Private Equity, Private Credit, Sachwerte und Infrastruktur, um Renditen und Diversifikation zu erzielen. CalPERS verpflichtete sich Ende 2025 zu mehr als 14,00 Milliarden USD in Private Equity, Credit und Sachwerten. Sein Infrastrukturprogramm erzielte in diesem Zeitraum eine Rendite von 8,9 %. Der American Investment Council berichtete, dass 89 % der öffentlichen Pensionsfonds der Vereinigten Staaten im Jahr 2025 Private-Equity-Allokationen hielten, mit einer dollargewichteten Durchschnittsallokation von 14 %[4]. Der japanische Government Pension Investment Fund begann 2025 im Rahmen seines mittelfristigen Plans mit der Entwicklung eines Informationssystems für alternative Vermögenswerte. Der Markt für Pensionsfinanzierung gewinnt Investmentmanagement- und Informationsdienstleistungsmöglichkeiten, da diese Bestände spezialisierte Beschaffung, Bewertung und Überwachung erfordern.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pensionsfinanzierungslücken und Verbindlichkeitsmarktvolatilität | -0.8% | Vorwiegend die Vereinigten Staaten und das Vereinigte Königreich, mit Übertragungsrisiko auf Kontinentaleuropa | Kurzfristig (≤ 2 Jahre) |
| Niedrige Anlagerenditen und Zinsunsicherheit | -0.9% | Global, insbesondere leistungsorientierte europäische Systeme und unterfinanzierte öffentliche Pläne | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Anlagemöglichkeiten für große Portfolios | -0.5% | Kleinere OECD- und Nicht-OECD-Märkte mit begrenzter Kapitalmarkttiefe | Langfristig (≥ 4 Jahre) |
| Langlebigkeits-, Entsparungs- und Nachhaltigkeitsrisiko des Alterseinkommens | -0.6% | Globale beitragsorientierte Systeme, einschließlich der Vereinigten Staaten, Australiens, des Vereinigten Königreichs, Kanadas und aufstrebender asiatisch-pazifischer Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pensionsfinanzierungslücken und Verbindlichkeitsmarktvolatilität
Verbesserungen des Deckungsgrades können Träger dazu veranlassen, das Risiko zu reduzieren, was das Vermögenswachstum leistungsorientierter Pläne begrenzen kann. Milliman schätzte, dass der durchschnittliche US-amerikanische Diskontierungssatz im Jahr 2025 um 12 Basispunkte fiel, was die Pensionsverpflichtungen auf wirtschaftlicher Basis um 7 % erhöhte. Die durchschnittliche Deckungsquote der 200 größten US-amerikanischen Unternehmenspläne erreichte am 31. Dezember 2025 107,7 % und im August 2026 112,8 %. Träger, die auf Überschüsse reagieren, verfolgen häufig verbindlichkeitsorientierte Anlagestrategien und reduzieren das Aktienengagement. Das Rahmenwerk der Pension Benefit Guaranty Corporation in den Vereinigten Staaten und die Aufsichtsanforderungen im Vereinigten Königreich stärken sorgfältige Finanzierungs- und Risikoreduzierungspraktiken. Ein anhaltender Rückgang der Zinsen ohne ausgleichende Vermögensrenditen könnte Finanzierungsüberschüsse verringern und den Markt für Pensionsfinanzierung einschränken.
Niedrige Anlagerenditen und Zinsunsicherheit
Die Zinsunsicherheit beeinflusst sowohl Pensionsverpflichtungen als auch die erwartete Rendite festverzinslicher Vermögenswerte. Die US-amerikanischen Verbindlichkeitsdiskontierungssätze blieben im Jahr 2025 innerhalb einer Bandbreite von 35 Basispunkten über 5 %. Stabile Messbedingungen können dennoch die Sensitivität in langfristigen Portfolios verbergen, wenn sich die Zinsen bewegen. Herabstufungen von Unternehmensanleihen können auch die Rendite von Vermögenswerten schwächen, die zur Absicherung von Pensionsverpflichtungen eingesetzt werden. Kleinere Pensionssysteme verfügen möglicherweise über begrenzte inländische Anleihemärkte und müssen im Ausland diversifizieren, was Fremdwährungsrisiken und regulatorische Komplexität hinzufügt. Leistungsorientierte Pläne in Japan und Kontinentaleuropa können unter Druck bleiben, wenn die inländischen Staatsanleiherenditen unter den in den Planfinanzierungsmodellen angenommenen Renditen bleiben. Diese Einschränkungen können den Markt für Pensionsfinanzierung verlangsamen, indem sie langfristige Renditeziele schwerer erreichbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plantyp:
Beitragsorientierte Pläne führen den Strukturwandel anBeitragsorientierte Pläne hielten im Jahr 2025 56,3 % des Marktes für Pensionsfinanzierung und werden voraussichtlich bis 2031 mit einer CAGR von 7,1 % wachsen. Die Vermögenswerte betrieblicher beitragsorientierter Pläne wuchsen im Jahr 2024 um 11,4 %, während die Vermögenswerte betrieblicher leistungsorientierter Pläne um 4 % wuchsen. Leistungsorientierte Pläne bleiben dort wichtig, wo Altsysteme groß sind. Kanada behielt 57,4 % der Vermögenswerte in leistungsorientierten Arrangements, und die Niederlande behielten 97,5 %. Die Niederlande stellen bis 2028 alle leistungsorientierten Pläne auf beitragsorientierte Strukturen um. Hybride und gemischte Arrangements bleiben für Träger relevant, die vorhersehbare Beiträge neben einigen Einkommensgarantiemerkmalen anstreben.
Kollektive beitragsorientierte Systeme bieten ein Beispiel für diesen hybriden Ansatz, einschließlich des ersten solchen Systems, das 2024 im Vereinigten Königreich eröffnet wurde. Die britischen Anforderungen an „Value for Money” begünstigen größere arbeitgeberübergreifende Trusts und Anbieterplattformen. Dies kann zu einer Konsolidierung unter kleineren Plananbietern führen. Führende beitragsorientierte Organisationen identifizierten das Alterseinkommen als ihre größte Herausforderung für das nächste Jahrzehnt. Aufgeschobene Einkommensrenten innerhalb von Zieldatumsfonds können die Konsumabsicherung im späten Leben für länger lebende Mitglieder verbessern. Die Pensionsfinanzierungsbranche entwickelt daher sowohl Anspar- als auch Entsparungskapazitäten.
Nach Vermögensallokation:
Aktien führen, während Alternativen expandierenAktien hielten im Jahr 2025 42,6 % des Marktes für Pensionsfinanzierung. Diese Allokation unterstützt langfristige Renditeziele, insbesondere in beitragsorientierten Systemen, in denen die Mitglieder mehr Anlagerisiko tragen. Die durchschnittliche Aktienallokation von Pensionsfonds erreichte 2026 einen Höchststand. Das Aktienengagement ist in mehreren Systemen höher, darunter australische Lifecycle-Standardprodukte und viele öffentliche US-amerikanische Pläne. Schatzwechsel und Anleihen bleiben zentral für die Verbindlichkeitsabsicherung in leistungsorientierten Arrangements und für den Kapitalerhalt älterer beitragsorientierter Mitglieder. Bargeld, Einlagen, Immobilien und andere Vermögenswerte gleichen Liquiditäts-, Rendite- und Inflationsmanagementbedürfnisse aus.
Private Equity und andere Alternativen werden voraussichtlich bis 2031 mit einer CAGR von 7,7 % wachsen. CalPERS erhöhte seinen Nettoinventarwert in der Infrastruktur im Jahr 2025 um 4,60 Milliarden USD und verpflichtete sich in einem Quartal jeweils 1,00 Milliarde USD für traditionelle und digitale Infrastruktur. Infrastruktur hat neues Interesse geweckt, da Kapital für Rechenzentren und Energiewende-Assets benötigt wird. Private Equity und Infrastruktur wurden auch als stärkere Quellen erwarteter Renditen in verschiedenen makroökonomischen Szenarien identifiziert. Die Umsetzung der AIFMD II in Frankreich im April 2026 schafft einen weiteren regulierten Weg für Private-Credit-Aktivitäten. Diese Investitionen erfordern eine solide Due Diligence, Liquiditätsplanung und Informationsmanagement.
Nach Finanzierungsvehikel:
Pensionsfonds bleiben das KernvehikelPensionsfonds hielten im Jahr 2025 62,2 % des Marktes für Pensionsfinanzierung. Sie profitieren von steuerlicher Behandlung, regulatorischer Anerkennung und Anlageaufträgen, die auf lange Rentenlaufzeiten ausgerichtet sind. Pensionsversicherungsverträge sind das zweitgrößte Finanzierungsvehikel. Der US-amerikanische Markt für Pensionsrisikoübertragung verzeichnete im Jahr 2025 Prämien von 48,70 Milliarden USD in 697 Transaktionen. Buy-in-Transaktionen machten 17,50 Milliarden USD aus, ein Anstieg von 372 % gegenüber 2024. Buchwertreservierungsarrangements bleiben in Deutschland und Japan relevant, stehen aber unter Druck, auf kapitalgedeckte Strukturen umzustellen.
Bank- und investmentverwaltete Altersvorsorgeprodukte werden voraussichtlich bis 2031 mit einer CAGR von 7,4 % wachsen. Ihre Expansion spiegelt Rentenübertragungen, Alternativen zur Einzelhandels-Superannuation und Arbeitsplatzangebote großer Banken wider. JPMorgan Asset Management und Goldman Sachs gehören zu den Unternehmen, die Altersvorsorgekapazitäten neben Pensionsfondsdienstleistungen ausbauen. Bankverwaltete Produkte können sowohl Bank- als auch Wertpapiervorschriften unterliegen, was großen, diversifizierten Instituten einen Vorteil verschafft. Die Vermögenswerte aus Pensionsrisikoübertragungen über Buy-out- und Buy-in-Verträge erreichten im zweiten Quartal 2026 339,80 Milliarden USD. Dieser Gesamtwert war 9 % höher als im zweiten Quartal 2025.
Nach Zugangstyp:
Betriebliche Pläne halten die größte VermögensbasisBetriebliche Pläne machten im Jahr 2025 62,1 % des Marktes für Pensionsfinanzierung aus. Ihre Position spiegelt arbeitgeberfinanzierte Beiträge und eine etablierte Planinfrastruktur in den OECD-Volkswirtschaften wider. Obligatorische betriebliche Systeme sind besonders wichtig in Australien, den Niederlanden und der Schweiz. Die Pensionsvermögen überstiegen 2024 in Dänemark mit 206,4 %, Island mit 191,3 % und der Schweiz mit 166,9 % 100 % des Bruttoinlandsprodukts. Betriebliche Anbieter sehen sich stärkeren Governance-Anforderungen im Rahmen der vorgeschlagenen Überprüfung des IORP-II-Rahmens der Europäischen Union gegenüber.
Persönliche Pläne werden voraussichtlich bis 2031 mit einer CAGR von 6,9 % wachsen. Das Wachstum ist mit Versorgungslücken bei Selbstständigen, Teilzeitbeschäftigten und Gig-Arbeitern verbunden, die möglicherweise keine arbeitgeberfinanzierten Pläne haben. Die Vermögenswerte persönlicher Pensionspläne in den erfassten asiatisch-pazifischen Märkten beliefen sich Ende 2025 auf 40,00 Milliarden USD, verglichen mit regionalen Rentenaktiva von 1,70 Billionen USD. Irlands MyFutureFund kombiniert persönliche Ersparnisse mit Arbeitgeberbeiträgen und könnte ähnliche Designs in Märkten mit ungleichmäßiger betrieblicher Abdeckung prägen. Der Central Provident Fund Singapurs hielt 514,00 Milliarden USD und zeigt, wie obligatorisches Sparen mit persönlichen Anlageoptionen koexistieren kann. Diese Modelle erweitern den Zugang, erfordern aber klare Kommunikation und geeignete Anlageentscheidungen.
Nach Teilnahmeregel:
Freiwillige Pläne führen, aber Pflichtregelungen wachsen schnellerFreiwillige Systeme werden voraussichtlich im Jahr 2025 73,3 % des Marktes für Pensionsfinanzierung ausmachen. Ihre große Vermögensbasis spiegelt die lange Geschichte des freiwilligen Alterssparens in entwickelten Volkswirtschaften wider. Obligatorische und quasi-obligatorische Systeme werden voraussichtlich bis 2031 mit einer CAGR von 8,0 % wachsen. Irlands neues System der automatischen Einschreibung wird 800.000 Pensionssparer hinzufügen. Der geplante zweite Säulenansatz der Türkei und die erweiterten betrieblichen Regelungen Deutschlands werden die Beteiligung ebenfalls ausweiten. Pflichtregelungen können das Sparvolumen erhöhen, gelten aber häufig strenge Regeln für Standardfonds und Gebühren.
Der britische Workplace Pensions Roadmap 2026 wird verlangen, dass beitragsorientierte arbeitgeberübergreifende Systeme der automatischen Einschreibung mindestens 25,00 Milliarden GBP (32,50 Milliarden USD) in einer Hauptstandardanlage halten. Diese Politik wird Größenanforderungen nutzen, um das System der automatischen Einschreibung umzugestalten. Das australische Superannuation-System hat eine annualisierte 10-Jahres-Wachstumsrate von 6,6 % verzeichnet, während beitragsorientierte Vermögenswerte 90 % der gesamten Pensionsvermögen ausmachen. Es wird erwartet, dass britische beitragsorientierte Vermögenswerte in den späten 2020er Jahren leistungsorientierte Vermögenswerte übertreffen werden. Der Markt für Pensionsfinanzierung wird zunehmend abhängig von Politikgestaltung, Standard-Anlageentscheidungen und effizienter Verwaltung. Größe kann Kosten senken, kann aber auch die Bandbreite der Anbieter einschränken, die Beiträge erhalten.
Nach Arbeitnehmer- und Trägersektor:
Arbeitnehmer im Privatsektor treiben das VolumenArbeitnehmer im Privatsektor hielten im Jahr 2025 69,7 % des Marktes für Pensionsfinanzierung und werden voraussichtlich bis 2031 mit einer CAGR von 6,7 % wachsen. Diese Position spiegelt die breite globale Basis privater Beschäftigung und eine breitere Altersvorsorgeplanversorgung bei kleineren Unternehmen wider. Eine Fidelity-Studie aus dem Jahr 2026 mit mehr als 1.300 Planträgern ergab, dass fast 70 % sagten, ihr Plan erfülle seine Ziele. Die Studie ergab auch, dass 41 % Berater mit vollem Ermessen über Anlageentscheidungen bevorzugten. Dies deutet auf eine stärkere Nutzung ausgelagerter Anlageunterstützung hin. Systeme des öffentlichen Sektors bleiben substanziell, stehen aber unter fiskalischem Druck, insbesondere dort, wo Leistungsversprechen großzügig sind und die Bevölkerungen altern.
Ausgelagerte Chief-Investment-Officer-Modelle konzentrieren Anlageentscheidungen bei spezialisierten Anbietern. BlackRock berichtete, dass 39 % der US-amerikanischen leistungsorientierten Pläne im Jahr 2026 ein ausgelagertes Chief-Investment-Officer-Modell nutzten, gegenüber 29 % im Jahr 2020. Privatwirtschaftliche Pläne sind auch ein wichtiges Umfeld für die Entwicklung von Alterseinkommensprodukten. Arbeitgeberhaftungsbedenken und die Komplexität der Produktintegration bleiben Hindernisse für die Rentenannahme in beitragsorientierten Plänen. BlackRock kündigte LifePath Solutions im September 2026 an, das öffentliche Aktien, Anleihen, private Vermögenswerte und Renten in anpassbaren Zieldatumsfondstrukturen für 401(k)-Pläne kombiniert. Diese Produkte zeigen, wie Anbieter versuchen, Einkommensbedürfnisse innerhalb betrieblicher Sparpläne zu adressieren.
Geografische Analyse
Markt für Pensionsfinanzierung in Nordamerika
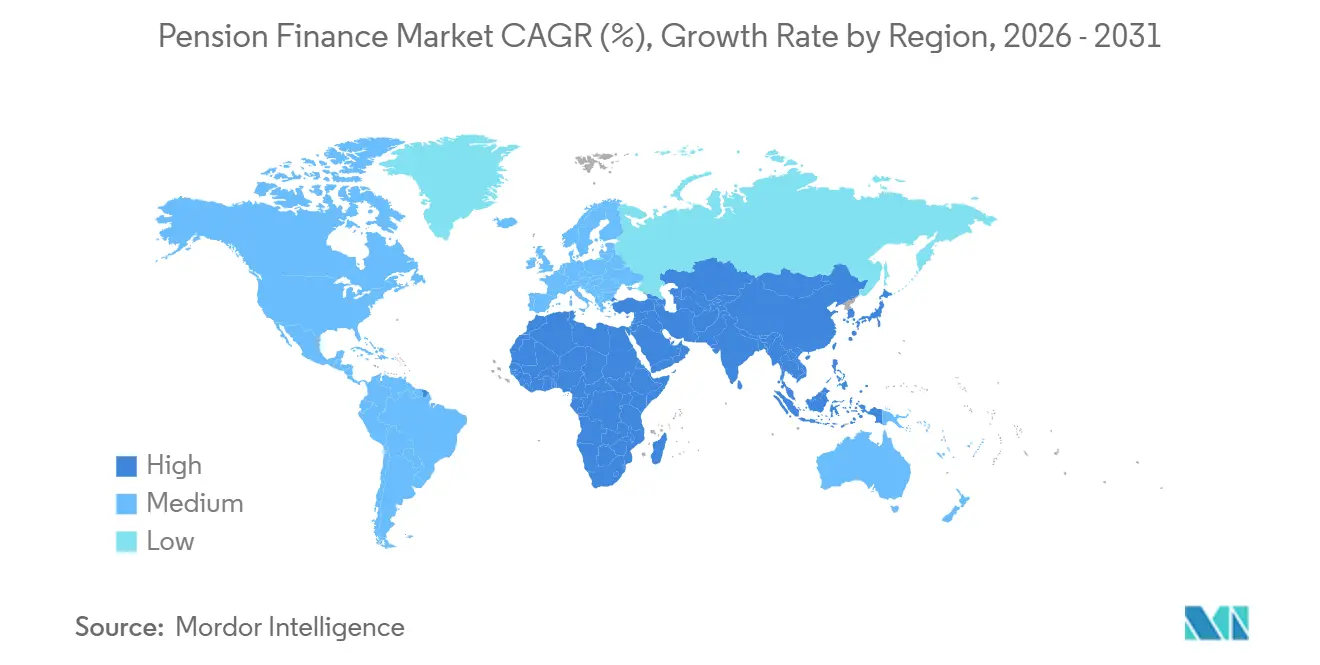
Nordamerika hielt im Jahr 2025 einen Anteil von 67,2 % am Markt für Pensionsfinanzierung. Die Vereinigten Staaten verwalteten Ende 2024 über Pensionsanbieter ein Vermögen von 44,8 Billionen USD, was 71 % des OECD-Gesamtvolumens und 153,3 % des Bruttoinlandsprodukts entspricht. Kanada wurde 2025 nach einem Jahreswachstum von 12 % zum zweitgrößten globalen Pensionsmarkt. Die leistungsorientierten Unternehmenspensionspläne der Vereinigten Staaten gingen mit Deckungsgraden von rund 108 % in das Jahr 2026. CalPERS verpflichtete sich Ende 2025 zu Investitionen von mehr als 14 Milliarden USD in private Märkte. Die Leitlinien des Arbeitsministeriums vom Januar 2026 zur Übertragung von Pensionsrisiken verändern die Art und Weise, wie Sponsoren in den Vereinigten Staaten Rentenversicherungsübernahmen bewerten.
Markt für Pensionsfinanzierung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen. Japan und Australien gehörten 2025 zu den fünf größten globalen Pensionsmärkten, während Südkorea den achten und China den neunten Platz belegte. Das Altersvorsorgevermögen im asiatisch-pazifischen Raum wuchs 2025 um 9 % auf 1,7 Milliarden USD und soll bis 2029 2,5 Milliarden USD erreichen. Die Bevölkerungsalterung stärkt die Argumente für eine breitere kapitalgedeckte Absicherung in China. Indien führte im Oktober 2024 den Balanced Life Cycle Fund innerhalb des National Pension System für mehr als 70 Millionen Versicherte ein. Der asiatisch-pazifische Raum repräsentierte 2025 45,5 % der 300 größten Pensionsfonds, verglichen mit zuvor 22,5 %.
Markt für Pensionsfinanzierung in EMEA und Südamerika
Europa, Südamerika, der Nahe Osten und Afrika weisen im Markt für Pensionsfinanzierung unterschiedliche Rahmenbedingungen auf. Die Staaten des Golf-Kooperationsrats formalisieren betriebliche Systeme im Rahmen ihrer wirtschaftlichen Diversifizierungsbemühungen. Die formelle Rentenabsicherung in Subsahara-Afrika bleibt durch geringe formelle Beschäftigung und unterentwickelte Kapitalmärkte begrenzt.
Wettbewerbslandschaft
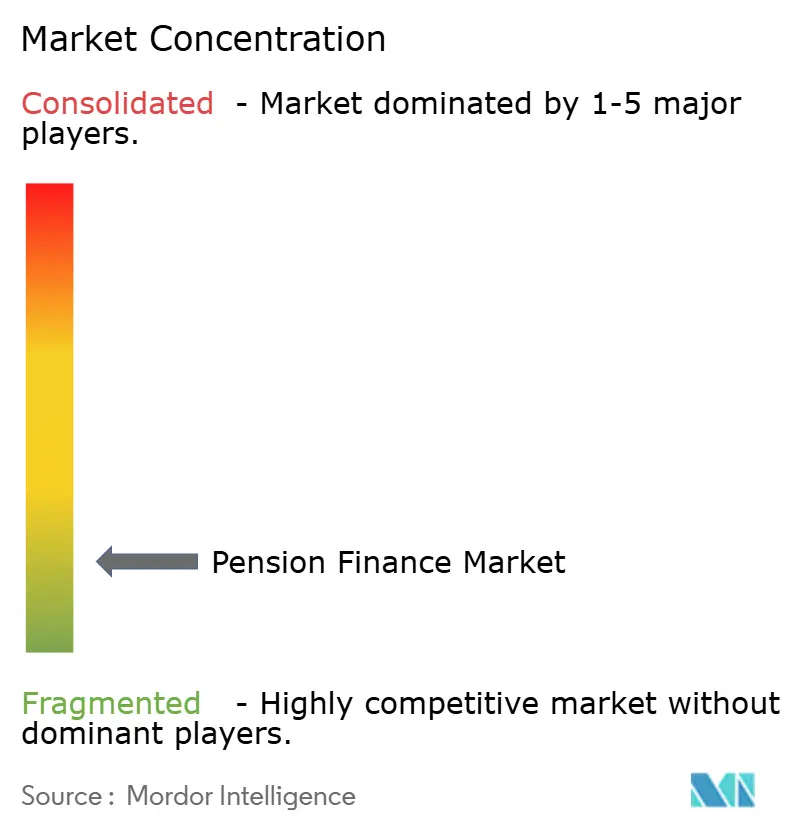
Der Markt für Pensionsfinanzierung ist im Bereich Vermögensverwaltung und -administration fragmentiert. BlackRock verwaltete Mitte 2026 15,30 Billionen USD an Vermögenswerten, Vanguard verwaltete 12,00 Billionen USD und Fidelity verwaltete 6,80 Billionen USD. Diese Unternehmen beeinflussen Pensionsströme durch Indexstrategien, Kontoführung und Zieldatumsfonds. State Street verwaltete 27,00 Milliarden USD an Indexvermögen der New Yorker Stadtpensionen, die im Juni 2026 einem Wettbewerbsangebot unterzogen wurden. Im US-amerikanischen Markt für Pensionsrisikoübertragung konkurrierten 22 aktive Versicherer im Jahr 2025 um Prämien von 48,70 Milliarden USD, und 9 Versicherer überschritten jeweils 2,00 Milliarden USD. Legal & General hielt Mitte 2026 ein globales Rentenportfolio für Pensionsrisikoübertragungen von 73,00 Milliarden GBP (94,90 Milliarden USD).
Größe im Underwriting und in der Vermögensherkunft bleibt wichtig für Anbieter von Pensionsrisikoübertragungen. Das Rentenportfolio für Pensionsrisikoübertragungen von Legal & General von 73,00 Milliarden GBP (94,90 Milliarden USD) Mitte 2026 zeigt die Bedeutung von Versicherungskapazität und Vermögensherkunftsfähigkeiten. BlackRock schloss im Juli 2025 die Übernahme von HPS Investment Partners für 12,00 Milliarden USD ab. Die Übernahme fügte 148,00 Milliarden USD an Kreditvermögen hinzu und erweiterte BlackRocks Private-Credit-Angebot für Pensionskunden. Vanguard kündigte im August 2026 die Übernahme von Altruist für 4,00 Milliarden USD an. Die Transaktion erweitert Vanguards Zugang zu unabhängigen Finanzberatern und Vermögenstechnologie. Diese Schritte zeigen, dass Unternehmen Private-Market-, Beratungs-, Verwahrungs- und Vertriebskapazitäten rund um Kernanlageprodukte aufbauen.
Technologie wird auch zu einer wichtigen Differenzierungsquelle im Markt für Pensionsfinanzierung. Der National Pension Service Südkoreas kooperierte 2026 mit LG AI Research, um Devisenwerkzeuge für das Fondsmanagement zu entwickeln. Australiens Aware Super schloss Project Odin im Juni 2026 ab und aktualisierte seine Anlageplattform mit Informations- und Analysetools. Verbleibende Chancen konzentrieren sich auf Alterseinkommensprodukte, portable Pläne für Arbeitnehmer ohne stabile Arbeitgeberabdeckung und Anlagevehikel, die Pensionskapital aufnehmen können, ohne unhandhabbare Liquiditätsbeschränkungen zu schaffen.
Branchenführer der Pensionsfinanzierung
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Corporation
-
JPMorgan Chase & Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pensionsfinanzierung Unternehmen in diesem Bericht
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Corporation
- JPMorgan Chase & Co.
- Legal & General Group plc
- Allianz SE
- Prudential Financial, Inc.
- AXA Group
- UBS Group AG
- Goldman Sachs Group, Inc.
- The Bank of New York Mellon Corporation
- Northern Trust Corporation
- Capital Group
- Aon plc
- Mercer LLC
- WTW
- T. Rowe Price Group, Inc.
- Principal Financial Group, Inc.
- Manulife Financial Corporation
Neueste Industrielle Entwicklungen in Markt für Pensionsfinanzierung
- September 2026: Legal & General schloss einen Buy-in in Höhe von 1,65 Milliarden GBP (2,10 Milliarden USD) mit dem Wood Pension Plan ab und sicherte Leistungen für 16.400 Mitglieder in der bisher größten im Jahr 2026 angekündigten Massenrentenversicherungstransaktion, wobei die Mitgliedererfahrung vom Treuhändervorstand als das wichtigste Versicherungsauswahlkriterium genannt wurde. Dies signalisiert einen Wandel in den Beschaffungskriterien für Pensionsrisikoübertragungen im Vereinigten Königreich von reiner Preisoptimierung hin zu Servicequalität und mitgliederorientierten Ergebniskennzahlen.
- August 2026: Vanguard kündigte die Übernahme von Altruist an, einer auf künstliche Intelligenz ausgerichteten Vermögenstechnologie- und Verwahrerplattform für unabhängige Finanzberater, in einem Geschäft im Wert von 4,00 Milliarden USD. Die Transaktion erweitert Vanguards Vertriebsreichweite erheblich in den Kanal der unabhängigen registrierten Anlageberater.
- August 2026: Shinhan Investment Corp. startete Shinhan SOL Robo Pension, einen auf künstlicher Intelligenz basierenden automatisierten Anlageservice für individuelle Rentenversicherungskunden, der die Allokation von börsengehandelten Fonds, die Aktienauswahl und das Rebalancing unterstützt.
- Juli 2026: M&Gs hundertprozentige Tochtergesellschaft Prudential Assurance schloss eine BPA-Plus-Transaktion in Höhe von 100,00 Millionen GBP (130,00 Millionen USD) mit dem Pensionsplan von Miller Insurance ab und sicherte 550 Mitglieder. BPA Plus kombiniert Rentensicherheit mit potenziellen Boni aus zukünftiger Anlageüberperformance.
Berichtsumfang des globalen Marktes für Pensionsfinanzierung
Segmentierungsübersicht
| Beitragsorientierte Pläne (DC) |
| Leistungsorientierte Pläne (DB) |
| Hybride und gemischte Pläne |
| Betriebliche Pensionspläne |
| Persönliche Pensionspläne |
| Aktien |
| Schatzwechsel und Anleihen |
| Bargeld und Einlagen |
| Immobilien |
| Private Equity und andere Alternativen |
| Sonstige Investitionen |
| Pensionsfonds |
| Pensionsversicherungsverträge |
| Bank- und investmentverwaltete Altersvorsorgeprodukte |
| Buchwertreservierungsarrangements |
| Obligatorisch und quasi-obligatorisch |
| Freiwillig |
| Arbeitnehmer im Privatsektor |
| Arbeitnehmer im öffentlichen Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Plantyp | Beitragsorientierte Pläne (DC) | |
| Leistungsorientierte Pläne (DB) | ||
| Hybride und gemischte Pläne | ||
| Nach Zugangstyp | Betriebliche Pensionspläne | |
| Persönliche Pensionspläne | ||
| Nach Vermögensallokation | Aktien | |
| Schatzwechsel und Anleihen | ||
| Bargeld und Einlagen | ||
| Immobilien | ||
| Private Equity und andere Alternativen | ||
| Sonstige Investitionen | ||
| Nach Finanzierungsvehikel | Pensionsfonds | |
| Pensionsversicherungsverträge | ||
| Bank- und investmentverwaltete Altersvorsorgeprodukte | ||
| Buchwertreservierungsarrangements | ||
| Nach Teilnahmeregel | Obligatorisch und quasi-obligatorisch | |
| Freiwillig | ||
| Nach Arbeitnehmer-/Trägersektor | Arbeitnehmer im Privatsektor | |
| Arbeitnehmer im öffentlichen Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Pensionsfinanzierung bis 2031 erreichen?
Der Markt für Pensionsfinanzierung wird voraussichtlich bis 2031 103,5 Billionen USD erreichen und von 2026 an mit einer CAGR von 6,2 % wachsen.
Welche Pensionsplanstruktur wächst am schnellsten?
Beitragsorientierte Pläne sind der am schnellsten wachsende Plantyp mit einer prognostizierten CAGR von 7,1 % bis 2031.
Warum werden obligatorische Rentenbeiträge ausgeweitet?
Regierungen nutzen die automatische Einschreibung und eine breitere betriebliche Abdeckung, um das Altersvorsorgen zu erhöhen, einschließlich des irischen MyFutureFund-Programms.
Welche Investitionen gewinnen in Pensionsportfolios an Bedeutung?
Private Equity und andere Alternativen werden voraussichtlich bis 2031 mit einer CAGR von 7,7 % wachsen, unterstützt durch Rendite- und Diversifikationsbedürfnisse.
Welche Region hat die größte Rentenaktivabasis?
Nordamerika hielt im Jahr 2025 67,2 % des globalen Marktes für Pensionsfinanzierung.
Was beeinflusst die Aktivität bei der Pensionsrisikoübertragung?
Verbesserte leistungsorientierte Finanzierung und Versicherungskapazität unterstützen Buy-in- und Buy-out-Aktivitäten, einschließlich 48,70 Milliarden USD an US-amerikanischen Prämien im Jahr 2025.