
Tamaño y Participación del Mercado de Finanzas de Pensiones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 76.60 Billones de dólares |
| Tamaño del Mercado (2031) | 103.5 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas de Pensiones por Mordor Intelligence
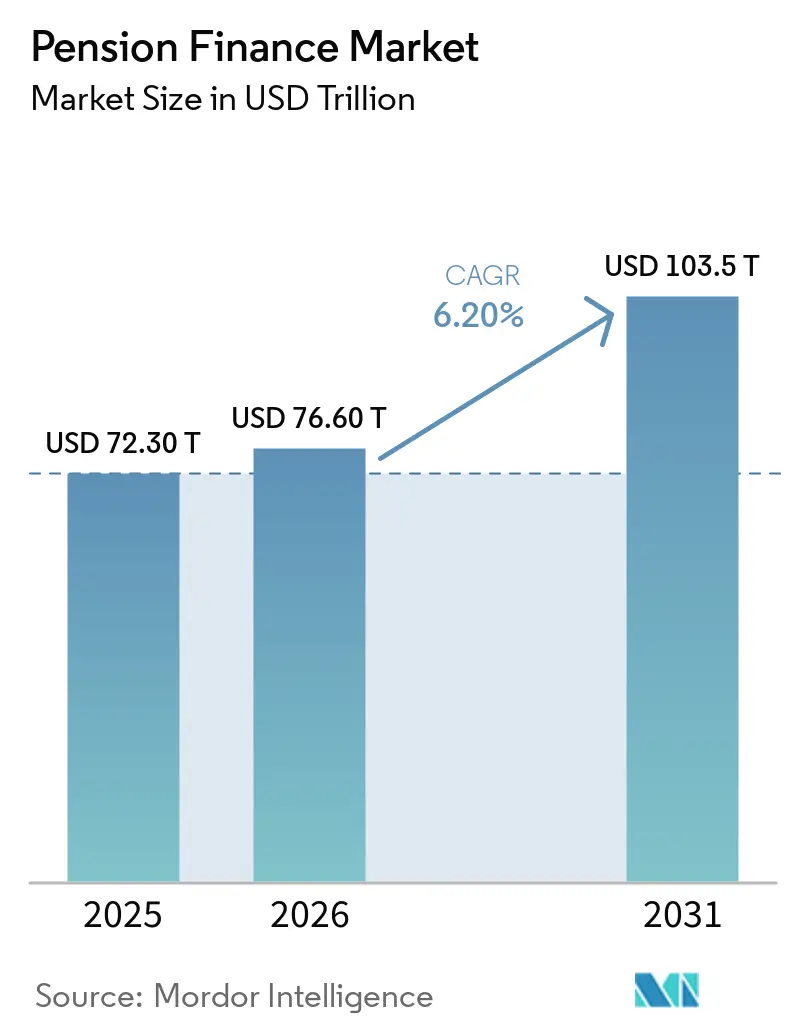
El tamaño del Mercado de Finanzas de Pensiones fue valorado en 72,30 billones de USD en 2025 y se estima que crecerá desde 76,60 billones de USD en 2026 hasta alcanzar los 103,5 billones de USD en 2031, a una CAGR del 6,20% durante el período de pronóstico (2026-2031).
El envejecimiento de la población, una participación obligatoria más amplia y un mayor uso de activos privados respaldan el mercado de finanzas de pensiones en las principales economías. Los planes de contribución definida están cambiando el perfil de la demanda, alejándose de la gestión de pasivos liderada por el patrocinador hacia la acumulación de ahorros, la planificación de ingresos, la administración y el asesoramiento en inversiones. Este cambio favorece a los proveedores que pueden combinar la gestión de inversiones, el mantenimiento de registros y las capacidades de ingresos para la jubilación. El mercado de finanzas de pensiones también enfrenta presión por los cambios en las tasas de interés, la volatilidad del financiamiento y el riesgo de que los jubilados sobrevivan a sus ahorros. La competencia, por tanto, está cada vez más determinada por la escala, la capacidad de inversión, la tecnología y la capacidad de apoyar los ingresos en la jubilación.
Conclusiones Clave del Informe
- Por tipo de plan, los planes de contribución definida captaron el 56,3% de la participación del mercado de finanzas de pensiones en 2025 y se proyecta que crezcan a una CAGR del 7,1% hasta 2031.
- Por tipo de acceso, los planes ocupacionales representaron el 62,1% del tamaño del mercado de finanzas de pensiones en 2025, mientras que se prevé que los planes personales crezcan a una CAGR del 6,9% hasta 2031.
- Por asignación de activos, las acciones captaron el 42,6% del tamaño del mercado de finanzas de pensiones en 2025, mientras que se proyecta que el capital privado y otras alternativas crezcan a una CAGR del 7,7% hasta 2031.
- Por vehículo de financiación, los fondos de pensiones mantuvieron el 62,2% del tamaño del mercado de finanzas de pensiones en 2025, mientras que se prevé que los productos gestionados por bancos e inversiones crezcan a una CAGR del 7,4% hasta 2031.
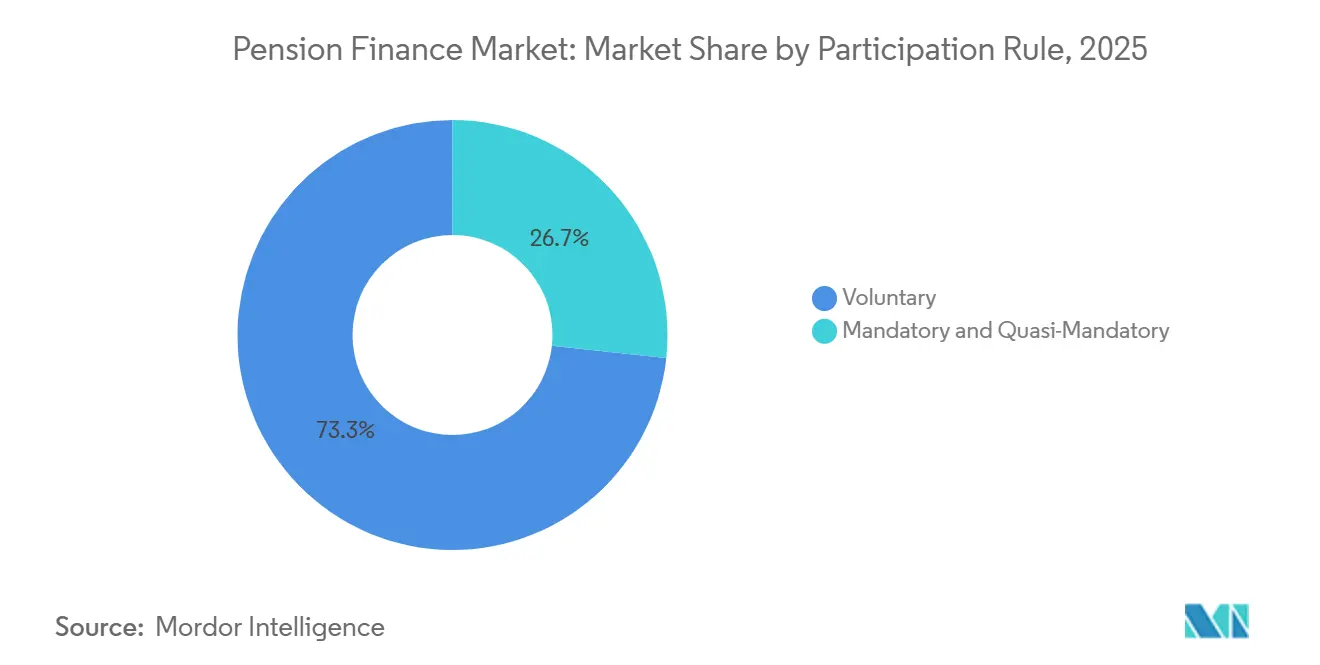
- Por regla de participación, los esquemas voluntarios representaron el 73,3% de la participación del mercado de finanzas de pensiones en 2025, mientras que se proyecta que los esquemas obligatorios y cuasi obligatorios crezcan a una CAGR del 8,0% hasta 2031.
- Por sector del trabajador y del patrocinador, los trabajadores del sector privado captaron el 69,7% de la participación del mercado de finanzas de pensiones en 2025 y se proyecta que crezcan a una CAGR del 6,7% hasta 2031.
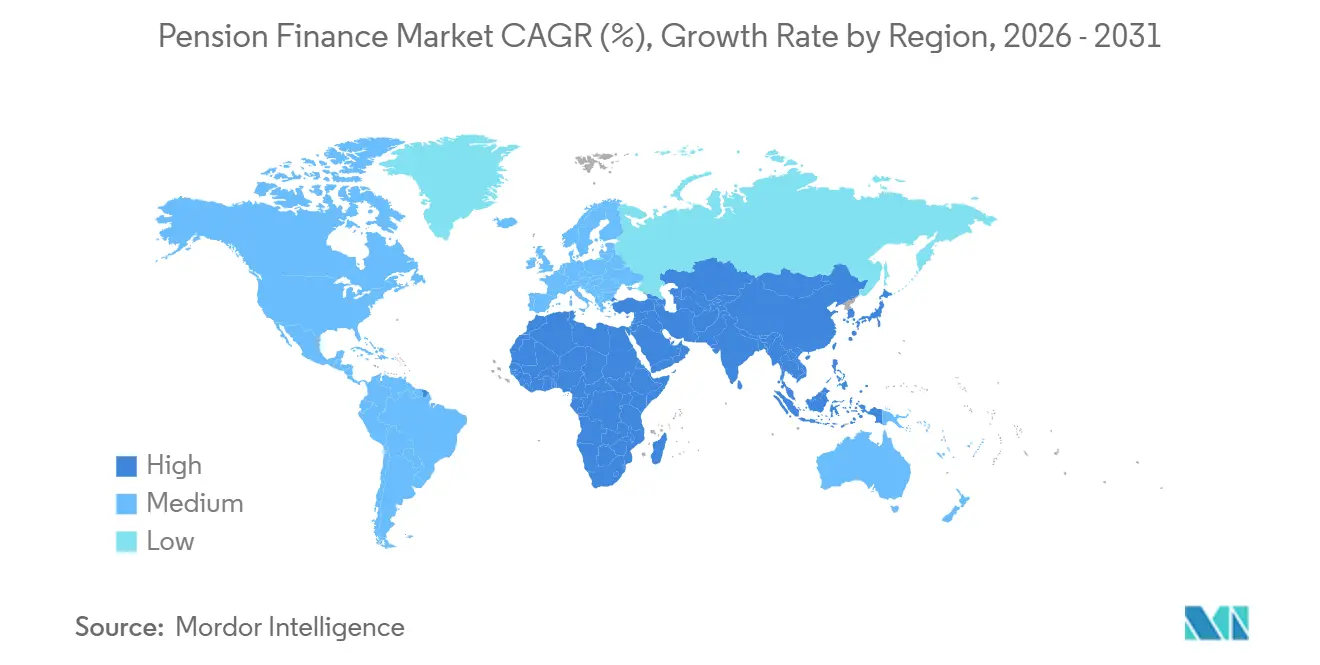
- Por geografía, América del Norte captó el 67,2% del mercado de finanzas de pensiones en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Envejecimiento de la población y períodos de jubilación más prolongados | +1.5% | Global, con mayor presión en Japón, Europa Occidental, Corea del Sur y China | Largo plazo (≥ 4 años) |
| Transición de planes de beneficio definido a planes de contribución definida | +1.2% | Global, particularmente el Reino Unido, los Países Bajos y Asia-Pacífico | Mediano plazo (2-4 años) |
| Contribuciones obligatorias y expansión de la inscripción automática | +1.0% | Unión Europea, Türkiye y mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Activos alternativos y asignaciones a infraestructura | +0.9% | Global, liderado por América del Norte y Europa, y en expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ingresos de jubilación y demanda de desacumulación | +0.7% | Global, con énfasis en los Estados Unidos, Australia, el Reino Unido y Canadá | Mediano plazo (2-4 años) |
| Digitalización de la administración de pensiones y la gestión de inversiones | +0.5% | Global, con rápida adopción en los Estados Unidos, Corea del Sur, Australia y el norte de Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Períodos de Jubilación más Prolongados
El envejecimiento de la población está extendiendo los pasivos de pensiones al tiempo que aumenta el número de personas que necesitan ahorros para la jubilación. Se proyecta que China, Indonesia, Tailandia y Vietnam tendrán 485 millones de personas mayores de 65 años para 2050. HelpAge International informó que 1 de cada 4 personas en la región de Asia-Pacífico tendrá más de 60 años para 2050[1]. Los gobiernos están respondiendo ampliando los sistemas de jubilación financiados y reevaluando los acuerdos de pensiones sociales. Una mayor esperanza de vida también puede exponer brechas en los supuestos de mortalidad y en las reservas que respaldan los compromisos de pensiones. Estas condiciones respaldan el mercado de finanzas de pensiones porque los activos de jubilación pueden necesitar crecer más rápido de lo que sugieren únicamente los objetivos de tasa de reemplazo.
Transición de Planes de Beneficio Definido a Planes de Contribución Definida
El paso de los planes de beneficio definido a los planes de contribución definida transfiere más riesgo de jubilación de los patrocinadores a los individuos. Los activos de contribución definida ocupacional crecieron un 11,4% en 2024, en comparación con un crecimiento del 4% en los activos de beneficio definido ocupacional[2]. Los planes de beneficio definido representaron el 31,9% del total de activos de pensiones en 2024. Los Países Bajos exigen que los planes de beneficio definido hagan la transición a estructuras de contribución definida para 2028, proporcionando un ejemplo regulatorio para otros sistemas europeos. El marco de Valor por Dinero del Reino Unido también aumenta la presión sobre los proveedores más pequeños de contribución definida para demostrar rendimiento y escala. Esta transición amplía las oportunidades en el mercado de finanzas de pensiones para gestores de activos, administradores de registros, asesores y plataformas digitales.
Contribuciones Obligatorias y Expansión de la Inscripción Automática
La participación obligatoria convierte el ahorro para la jubilación de una elección individual en un flujo regular de contribuciones. Irlanda lanzó MyFutureFund en enero de 2026, creando 760.000 nuevos ahorradores de pensiones a través de su sistema de inscripción automática. Las contribuciones mínimas iniciales se fijan en el 3,5% de los ingresos calificados. Alemania amplió el acceso a las pensiones ocupacionales para trabajadores de bajos ingresos y pequeñas empresas a través de su segunda legislación de fortalecimiento de pensiones empresariales[3]. Türkiye también publicó planes para pasar de una estructura de inscripción automática voluntaria hacia un modelo de segundo pilar obligatorio para los grandes empleadores del sector privado. Los flujos resultantes pueden favorecer a los proveedores de fondos predeterminados de bajo costo, especialmente cuando la escala y los límites de comisiones forman parte del diseño del sistema.
Activos Alternativos y Asignaciones a Infraestructura
Los fondos de pensiones están aumentando las asignaciones a capital privado, crédito privado, activos reales e infraestructura para buscar rendimientos y diversificación. CalPERS comprometió más de 14.000 millones de USD en capital privado, crédito y activos reales en la actividad de finales de 2025. Su programa de infraestructura generó un rendimiento del 8,9% durante el período. El Consejo Americano de Inversiones informó que el 89% de los fondos de pensiones públicos de los Estados Unidos tenían asignaciones de capital privado en 2025, con una asignación promedio ponderada por dólares del 14%[4]. El Fondo de Inversión de Pensiones del Gobierno de Japón comenzó a desarrollar un sistema de información de activos alternativos en 2025 como parte de su plan a mediano plazo. El mercado de finanzas de pensiones obtiene oportunidades de gestión de inversiones y servicios de información a medida que estas participaciones requieren obtención especializada, valoración y supervisión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Brechas de financiamiento de pensiones y volatilidad del mercado de pasivos | -0.8% | Principalmente los Estados Unidos y el Reino Unido, con riesgo de contagio a Europa continental | Corto plazo (≤ 2 años) |
| Bajos rendimientos de inversión e incertidumbre en las tasas de interés | -0.9% | Global, especialmente los sistemas europeos con alto peso de beneficio definido y los planes públicos con financiamiento insuficiente | Mediano plazo (2-4 años) |
| Opciones de inversión doméstica limitadas para grandes carteras | -0.5% | Mercados de la OCDE y no pertenecientes a la OCDE más pequeños con profundidad limitada en los mercados de capitales | Largo plazo (≥ 4 años) |
| Riesgo de longevidad, desacumulación y sostenibilidad de los ingresos de jubilación | -0.6% | Sistemas globales de contribución definida, incluidos los Estados Unidos, Australia, el Reino Unido, Canadá y los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Financiamiento de Pensiones y Volatilidad del Mercado de Pasivos
Las mejoras en el estado de financiamiento pueden llevar a los patrocinadores a reducir el riesgo, lo que puede limitar el crecimiento de activos de los planes de beneficio definido. Milliman estimó que la tasa de descuento promedio de los Estados Unidos cayó 12 puntos básicos en 2025, aumentando los pasivos de pensiones en un 7% sobre una base económica. La ratio de financiamiento promedio de los 200 mayores planes corporativos de los Estados Unidos alcanzó el 107,7% al 31 de diciembre de 2025 y el 112,8% en agosto de 2026. Los patrocinadores que responden a los superávits a menudo siguen estrategias de inversión impulsadas por pasivos y reducen la exposición a acciones. El marco de la Corporación de Garantía de Beneficios de Pensiones en los Estados Unidos y los requisitos de supervisión en el Reino Unido refuerzan las prácticas cuidadosas de financiamiento y reducción de riesgos. Una caída sostenida de las tasas sin rendimientos de activos compensatorios podría reducir los superávits de financiamiento y restringir el mercado de finanzas de pensiones.
Bajos Rendimientos de Inversión e Incertidumbre en las Tasas de Interés
La incertidumbre en las tasas de interés afecta tanto a los pasivos de pensiones como al rendimiento esperado de los activos de renta fija. Las tasas de descuento de pasivos de los Estados Unidos se mantuvieron por encima del 5% durante 2025 dentro de un rango de 35 puntos básicos. Las condiciones de medición estables aún pueden ocultar sensibilidad en carteras de larga duración cuando las tasas se mueven. Las rebajas de calificación de bonos corporativos también pueden debilitar el rendimiento de los activos utilizados para cubrir las obligaciones de pensiones. Los sistemas de pensiones más pequeños pueden tener mercados de bonos domésticos limitados y deben diversificarse en el extranjero, lo que añade exposición al tipo de cambio y complejidad regulatoria. Los planes de beneficio definido en Japón y Europa continental pueden permanecer bajo presión cuando los rendimientos soberanos domésticos se mantienen por debajo de los rendimientos asumidos en los modelos de financiamiento de los planes. Estas restricciones pueden ralentizar el mercado de finanzas de pensiones al hacer que los objetivos de rendimiento a largo plazo sean más difíciles de alcanzar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plan:
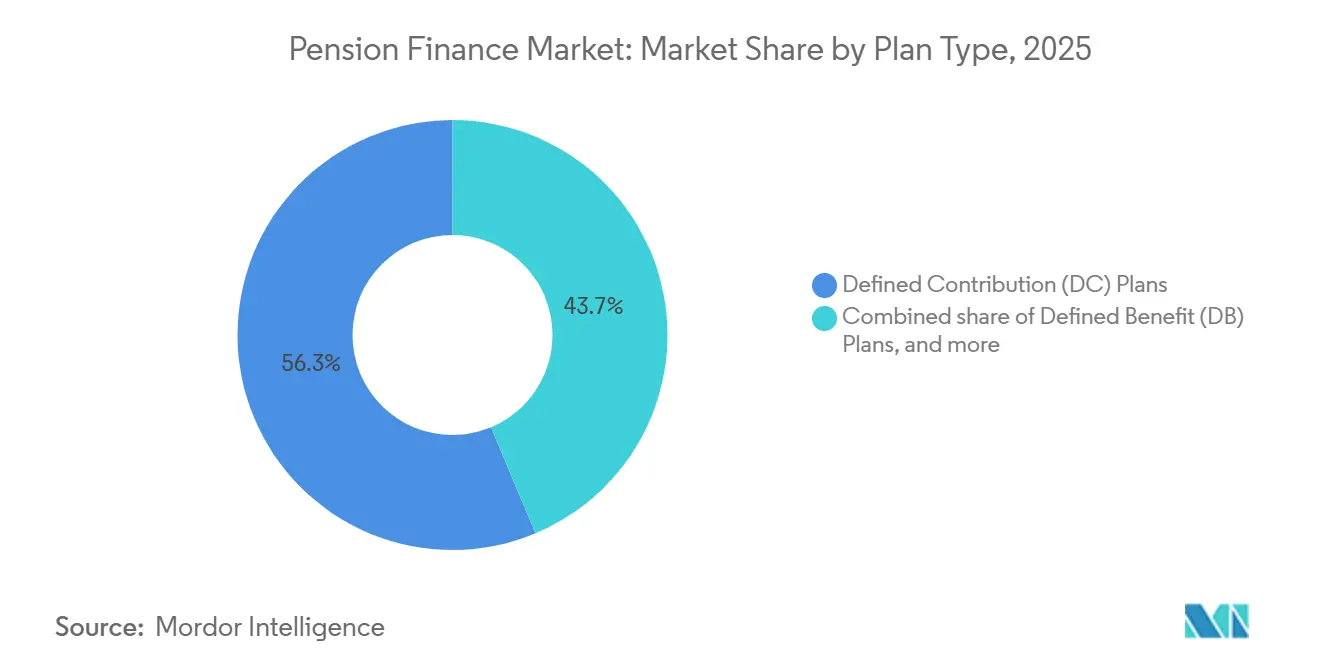
Los Planes de Contribución Definida Lideran el Cambio EstructuralLos planes de contribución definida mantuvieron el 56,3% del mercado de finanzas de pensiones en 2025 y se prevé que se expandan a una CAGR del 7,1% hasta 2031. Los activos de contribución definida ocupacional crecieron un 11,4% en 2024, mientras que los activos de beneficio definido ocupacional crecieron un 4%. Los planes de beneficio definido siguen siendo importantes donde los sistemas heredados son grandes. Canadá retuvo el 57,4% de los activos en acuerdos de beneficio definido, y los Países Bajos retuvieron el 97,5%. Los Países Bajos están trasladando todos los planes de beneficio definido hacia estructuras de contribución definida para 2028. Los acuerdos híbridos y mixtos siguen siendo relevantes para los patrocinadores que buscan contribuciones predecibles junto con algunas características de garantía de ingresos.
Los esquemas de contribución definida colectiva proporcionan un ejemplo de este enfoque híbrido, incluido el primer esquema de este tipo abierto en el Reino Unido en 2024. Los requisitos de Valor por Dinero del Reino Unido favorecen a los fondos de empleadores múltiples más grandes y a las plataformas de proveedores. Esto puede aumentar la consolidación entre los proveedores de planes más pequeños. Las principales organizaciones de contribución definida identificaron los ingresos de jubilación como su principal desafío para la próxima década. Las rentas vitalicias de ingresos diferidos dentro de los fondos con fecha objetivo pueden mejorar la seguridad del consumo en la última etapa de la vida para los miembros de mayor longevidad. La industria de finanzas de pensiones está, por tanto, desarrollando tanto capacidades de acumulación como de desacumulación.
Por Asignación de Activos:
Las Acciones Lideran Mientras las Alternativas se ExpandenLas acciones mantuvieron el 42,6% del mercado de finanzas de pensiones en 2025. Esta asignación respalda los objetivos de rendimiento a largo plazo, especialmente en los sistemas de contribución definida donde los miembros asumen más riesgo de inversión. La asignación promedio de acciones de los fondos de pensiones alcanzó un máximo en 2026. La exposición a acciones es mayor en varios sistemas, incluidos los valores predeterminados del ciclo de vida australiano y muchos planes públicos de los Estados Unidos. Las letras y los bonos siguen siendo fundamentales para la cobertura de pasivos en los acuerdos de beneficio definido y la preservación del capital para los miembros de mayor edad en contribución definida. El efectivo, los depósitos, los bienes raíces y otros activos equilibran las necesidades de liquidez, rendimiento y gestión de la inflación.
Se proyecta que el capital privado y otras alternativas crezcan a una CAGR del 7,7% hasta 2031. CalPERS aumentó su valor neto de activos en infraestructura en 4.600 millones de USD en 2025 y comprometió 1.000 millones de USD cada uno en infraestructura tradicional y digital en un trimestre. La infraestructura ha atraído nuevo interés debido al capital necesario para los centros de datos y los activos de transición energética. El capital privado y la infraestructura también han sido identificados como fuentes de mayor rendimiento esperado en varios escenarios macroeconómicos. La implementación de AIFMD II de Francia en abril de 2026 crea otro camino regulado para la actividad de crédito privado. Estas inversiones requieren una sólida diligencia debida, planificación de liquidez y gestión de la información.
Por Vehículo de Financiación:
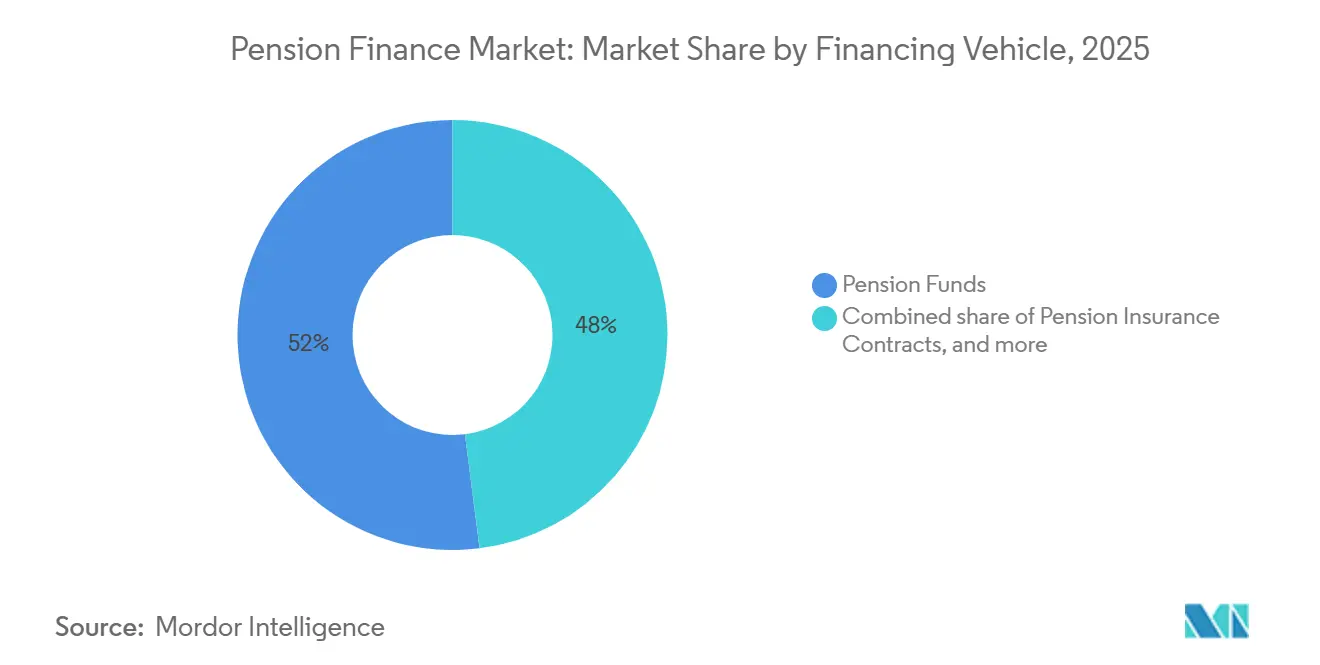
Los Fondos de Pensiones Siguen Siendo el Vehículo PrincipalLos fondos de pensiones captaron el 62,2% del mercado de finanzas de pensiones en 2025. Se benefician del tratamiento fiscal, el reconocimiento regulatorio y los mandatos de inversión alineados con horizontes de jubilación prolongados. Los contratos de seguro de pensiones son el segundo vehículo de financiación más grande. El mercado de transferencia de riesgo de pensiones de los Estados Unidos registró 48.700 millones de USD en primas en 697 transacciones en 2025. Las transacciones de compra parcial representaron 17.500 millones de USD, un aumento del 372% respecto a 2024. Los acuerdos de reserva contable siguen siendo relevantes en Alemania y Japón, pero enfrentan presión para hacer la transición hacia estructuras financiadas.
Se prevé que los productos de jubilación gestionados por bancos e inversiones crezcan a una CAGR del 7,4% hasta 2031. Su expansión refleja las transferencias de jubilación, las alternativas de superannuation minorista y las ofertas en el lugar de trabajo de los grandes bancos. JPMorgan Asset Management y Goldman Sachs se encuentran entre las empresas que amplían las capacidades de jubilación junto con los servicios de fondos de pensiones. Los productos administrados por bancos pueden estar sujetos tanto a regulaciones bancarias como de valores, lo que otorga ventaja a las instituciones grandes y diversificadas. Los activos de transferencia de riesgo de pensiones de prima única en contratos de compra total y compra parcial alcanzaron 339.800 millones de USD en el segundo trimestre de 2026. Este total fue un 9% superior al del segundo trimestre de 2025.
Por Tipo de Acceso:
Los Planes Ocupacionales Tienen la Mayor Base de ActivosLos planes ocupacionales representaron el 62,1% del mercado de finanzas de pensiones en 2025. Su posición refleja las contribuciones patrocinadas por el empleador y la infraestructura de planes establecida en las economías de la OCDE. Los sistemas ocupacionales obligatorios son particularmente importantes en Australia, los Países Bajos y Suiza. Los activos de pensiones superaron el 100% del producto interno bruto en Dinamarca con el 206,4%, Islandia con el 191,3% y Suiza con el 166,9% en 2024. Los proveedores ocupacionales enfrentan requisitos de gobernanza más estrictos bajo la revisión propuesta del marco IORP II de la Unión Europea.
Se proyecta que los planes personales crezcan a una CAGR del 6,9% hasta 2031. El crecimiento está vinculado a las brechas de cobertura entre los trabajadores autónomos, a tiempo parcial y de la economía colaborativa que pueden no tener planes patrocinados por el empleador. Los activos de pensiones personales en los mercados cubiertos de Asia-Pacífico se situaron en 40.000 millones de USD a finales de 2025, en comparación con los activos de jubilación regionales de 1,7 billones de USD. MyFutureFund de Irlanda combina ahorros personales con contribuciones del empleador y puede dar forma a diseños similares en mercados con cobertura laboral desigual. El Fondo Central de Previsión de Singapur mantuvo 514.000 millones de USD, demostrando cómo el ahorro obligatorio puede coexistir con opciones de inversión personal. Estos modelos amplían el acceso al tiempo que requieren una comunicación clara y opciones de inversión apropiadas.
Por Regla de Participación:
Los Planes Voluntarios Lideran pero los Mandatos Crecen más RápidoSe proyecta que los esquemas voluntarios representen el 73,3% del mercado de finanzas de pensiones en 2025. Su gran base de activos refleja la larga historia del ahorro voluntario para la jubilación en las economías desarrolladas. Se proyecta que los esquemas obligatorios y cuasi obligatorios crezcan a una CAGR del 8,0% hasta 2031. El nuevo esquema de inscripción automática de Irlanda añadirá 800.000 ahorradores de pensiones. El enfoque de segundo pilar planificado de Türkiye y las disposiciones ocupacionales ampliadas de Alemania también extenderán la participación. Los mandatos pueden aumentar los volúmenes de ahorro, pero a menudo aplican reglas estrictas a los fondos predeterminados y a las comisiones.
La Hoja de Ruta de Pensiones en el Lugar de Trabajo del Reino Unido de 2026 requerirá que los esquemas de inscripción automática de contribución definida de empleadores múltiples mantengan al menos 25.000 millones de GBP (32.500 millones de USD) en un acuerdo predeterminado principal. Esta política utilizará requisitos de escala para remodelar el sistema de inscripción automática. El sistema de superannuation de Australia ha registrado una tasa de crecimiento anualizada a 10 años del 6,6%, mientras que los activos de contribución definida representan el 90% del total de activos de pensiones. Se espera que los activos de contribución definida del Reino Unido superen a los activos de beneficio definido a finales de la década de 2020. El mercado de finanzas de pensiones se está volviendo cada vez más dependiente del diseño de políticas, las opciones de inversión predeterminadas y la administración eficiente. La escala puede reducir los costos, pero también puede reducir el rango de proveedores que reciben contribuciones.
Por Sector del Trabajador y del Patrocinador:
Los Trabajadores del Sector Privado Impulsan el VolumenLos trabajadores del sector privado mantuvieron el 69,7% del mercado de finanzas de pensiones en 2025 y se proyecta que crezcan a una CAGR del 6,7% hasta 2031. Esta posición refleja la amplia base global de empleo privado y una mayor provisión de planes de jubilación entre las empresas más pequeñas. Un estudio de Fidelity de 2026 con más de 1.300 patrocinadores de planes encontró que casi el 70% dijo que su plan estaba cumpliendo sus objetivos. El estudio también encontró que el 41% prefería asesores con plena discreción sobre las decisiones del menú de inversiones. Esto apunta a un mayor uso del apoyo de inversión externalizado. Los sistemas del sector público siguen siendo sustanciales, pero enfrentan presión fiscal, especialmente donde las promesas de beneficios son generosas y las poblaciones están envejeciendo.
Los modelos de director de inversiones externalizado están concentrando las decisiones de inversión entre proveedores especializados. BlackRock informó que el 39% de los planes de beneficio definido de los Estados Unidos utilizaron un modelo de director de inversiones externalizado en 2026, frente al 29% en 2020. Los planes del sector privado también son un entorno clave para el desarrollo de productos de ingresos de jubilación. Las preocupaciones de responsabilidad del empleador y la complejidad de la integración de productos siguen siendo barreras para la adopción de rentas vitalicias en los planes de contribución definida. BlackRock anunció LifePath Solutions en septiembre de 2026, combinando acciones públicas, bonos, activos privados y rentas vitalicias en estructuras de fondos con fecha objetivo personalizables para planes 401(k). Estos productos muestran cómo los proveedores están tratando de abordar las necesidades de ingresos dentro de los planes de ahorro en el lugar de trabajo.
Análisis Geográfico
Mercado de Finanzas de Pensiones de América del Norte
América del Norte concentró el 67,2% de la cuota del mercado de finanzas de pensiones en 2025. Estados Unidos gestionó 44,8 billones de USD a través de proveedores de pensiones a finales de 2024, lo que representa el 71% del total de la OCDE y el 153,3% del producto interior bruto. Canadá se convirtió en el segundo mayor mercado de pensiones a nivel mundial en 2025 tras registrar un crecimiento interanual del 12%. Los planes de beneficio definido corporativos de Estados Unidos iniciaron 2026 con ratios de financiación cercanos al 108%. CalPERS comprometió más de 14 mil millones de USD en mercados privados a finales de 2025. La orientación del Departamento de Trabajo de enero de 2026 sobre transferencia de riesgo de pensiones está modificando la forma en que los patrocinadores estadounidenses evalúan las decisiones de compra de rentas vitalicias.
Mercado de Finanzas de Pensiones de Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,2% hasta 2031. Japón y Australia se encontraban entre los cinco mayores mercados de pensiones a nivel mundial en 2025, mientras que Corea del Sur ocupaba el octavo lugar y China el noveno. Los activos de jubilación de Asia-Pacífico crecieron un 9% hasta alcanzar 1,7 billones de USD en 2025 y se espera que lleguen a 2,5 billones de USD en 2029. El envejecimiento de la población refuerza los argumentos a favor de una cobertura financiada más amplia en China. India introdujo el Fondo del Ciclo de Vida Equilibrado dentro del Sistema Nacional de Pensiones en octubre de 2024 para más de 70 millones de suscriptores. Asia-Pacífico representó el 45,5% de los 300 mayores fondos de pensiones en 2025, frente al 22,5% anterior.
Mercado de Finanzas de Pensiones de EMEA y América del Sur
Europa, América del Sur, Oriente Medio y África presentan condiciones diferenciadas en el mercado de finanzas de pensiones. Los estados del Consejo de Cooperación del Golfo están formalizando sistemas ocupacionales como parte de sus esfuerzos de diversificación económica. La cobertura formal de pensiones en el África Subsahariana sigue siendo limitada debido al bajo nivel de empleo formal y a la escasa profundidad de los mercados de capitales.
Panorama Competitivo
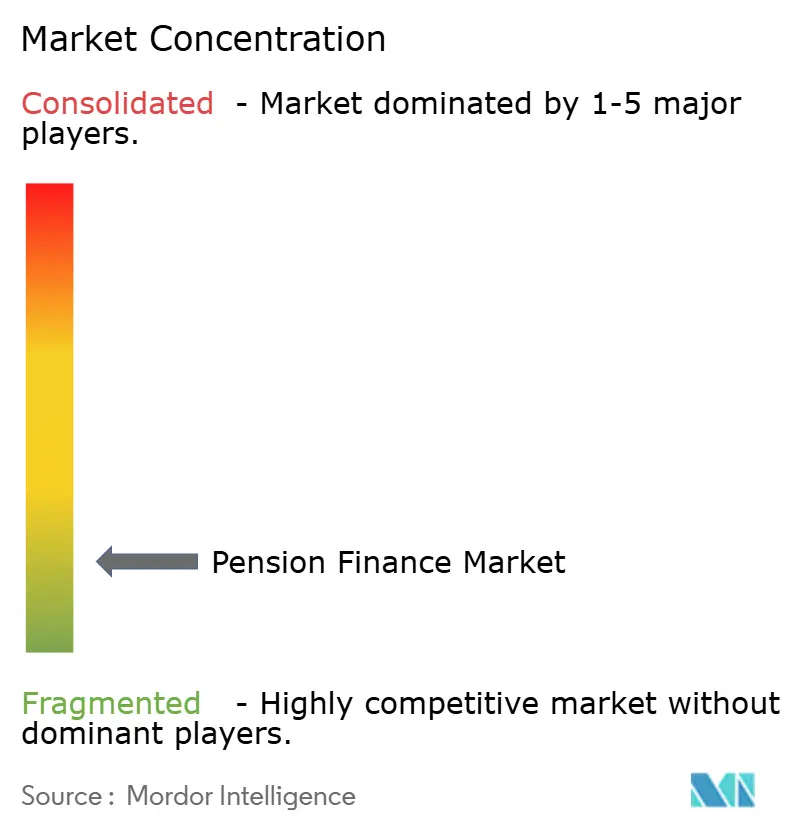
El mercado de finanzas de pensiones está fragmentado en gestión de activos y administración. BlackRock gestionó 15,3 billones de USD en activos a mediados de 2026, Vanguard gestionó 12 billones de USD y Fidelity gestionó 6,8 billones de USD. Estas empresas influyen en los flujos de pensiones a través de estrategias de índices, mantenimiento de registros y fondos con fecha objetivo. State Street gestionó 27.000 millones de USD de activos de índice de pensiones de la ciudad de Nueva York, que fueron objeto de una nueva licitación competitiva en junio de 2026. En el mercado de transferencia de riesgo de pensiones de los Estados Unidos, 22 aseguradoras activas compitieron por 48.700 millones de USD en primas en 2025, y 9 aseguradoras superaron cada una los 2.000 millones de USD. Legal & General mantuvo una cartera global de rentas vitalicias de transferencia de riesgo de pensiones de 73.000 millones de GBP (94.900 millones de USD) a mediados de 2026.
La escala en la suscripción y la originación de activos sigue siendo importante para los proveedores de transferencia de riesgo de pensiones. La cartera de rentas vitalicias de transferencia de riesgo de pensiones de 73.000 millones de GBP (94.900 millones de USD) de Legal & General a mediados de 2026 demuestra la importancia de la capacidad aseguradora y las capacidades de originación de activos. BlackRock completó su adquisición de HPS Investment Partners por 12.000 millones de USD en julio de 2025. La adquisición añadió 148.000 millones de USD en activos de crédito y amplió la oferta de crédito privado de BlackRock para clientes de pensiones. Vanguard anunció la adquisición de Altruist por 4.000 millones de USD en agosto de 2026. La transacción amplía el acceso de Vanguard a los asesores financieros independientes y la tecnología de gestión patrimonial. Estos movimientos muestran que las empresas están añadiendo capacidades de mercado privado, asesoramiento, custodia y distribución en torno a los productos de inversión principales.
La tecnología también se está convirtiendo en una fuente importante de diferenciación en el mercado de finanzas de pensiones. El Servicio Nacional de Pensiones de Corea del Sur se asoció con LG AI Research en 2026 para desarrollar herramientas de divisas para la gestión de fondos. Aware Super de Australia completó el Proyecto Odin en junio de 2026, actualizando su plataforma de inversión con herramientas de información y análisis. Las oportunidades restantes se centran en los productos de ingresos de jubilación, los planes portátiles para trabajadores sin cobertura estable del empleador y los vehículos de inversión que pueden aceptar capital de pensiones sin crear restricciones de liquidez inmanejables.
Líderes de la Industria de Finanzas de Pensiones
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Corporation
-
JPMorgan Chase & Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas de Pensiones Empresas cubiertas en este informe
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Corporation
- JPMorgan Chase & Co.
- Legal & General Group plc
- Allianz SE
- Prudential Financial, Inc.
- AXA Group
- UBS Group AG
- Goldman Sachs Group, Inc.
- The Bank of New York Mellon Corporation
- Northern Trust Corporation
- Capital Group
- Aon plc
- Mercer LLC
- WTW
- T. Rowe Price Group, Inc.
- Principal Financial Group, Inc.
- Manulife Financial Corporation
Desarrollos recientes de la industria en Mercado de Finanzas de Pensiones
- Septiembre de 2026: Legal & General completó una compra parcial de 1.650 millones de GBP (2.100 millones de USD) con el Plan de Pensiones de Wood, asegurando los beneficios de 16.400 miembros en la mayor transacción de renta vitalicia colectiva anunciada en 2026 hasta la fecha, con la experiencia del miembro citada como el criterio principal de selección del asegurador por parte del consejo de fideicomisarios. Esto señala un cambio en los criterios de adquisición de transferencia de riesgo de pensiones del Reino Unido, desde la optimización pura del precio hacia la calidad del servicio y las métricas de resultados para los miembros.
- Agosto de 2026: Vanguard anunció la adquisición de Altruist, una plataforma de tecnología de gestión patrimonial y custodia centrada en la inteligencia artificial para asesores financieros independientes, en un acuerdo valorado en 4.000 millones de USD. La transacción amplía materialmente el alcance de distribución de Vanguard en el canal de asesores de inversión registrados independientes.
- Agosto de 2026: Shinhan Investment Corp. lanzó Shinhan SOL Robo Pension, un servicio de inversión automatizado basado en inteligencia artificial para clientes de pensiones de jubilación individuales que admite la asignación de fondos cotizados en bolsa, la selección de acciones y el reequilibrio.
- Julio de 2026: La filial de propiedad total de M&G, Prudential Assurance, completó una transacción BPA Plus de 100 millones de GBP (130 millones de USD) con el plan de pensiones de Miller Insurance, asegurando a 550 miembros. BPA Plus combina la seguridad de la renta vitalicia con posibles bonificaciones derivadas del rendimiento superior de las inversiones futuras.
Alcance del Informe Global del Mercado de Finanzas de Pensiones
Resumen de la segmentación
| Planes de Contribución Definida (CD) |
| Planes de Beneficio Definido (BD) |
| Planes Híbridos y Mixtos |
| Planes de Pensiones Ocupacionales |
| Planes de Pensiones Personales |
| Acciones |
| Letras y Bonos |
| Efectivo y Depósitos |
| Bienes Raíces |
| Capital Privado y Otras Alternativas |
| Otras Inversiones |
| Fondos de Pensiones |
| Contratos de Seguro de Pensiones |
| Productos de Jubilación Gestionados por Bancos e Inversiones |
| Acuerdos de Reserva Contable |
| Obligatorio y Cuasi Obligatorio |
| Voluntario |
| Trabajadores del Sector Privado |
| Trabajadores del Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Plan | Planes de Contribución Definida (CD) | |
| Planes de Beneficio Definido (BD) | ||
| Planes Híbridos y Mixtos | ||
| Por Tipo de Acceso | Planes de Pensiones Ocupacionales | |
| Planes de Pensiones Personales | ||
| Por Asignación de Activos | Acciones | |
| Letras y Bonos | ||
| Efectivo y Depósitos | ||
| Bienes Raíces | ||
| Capital Privado y Otras Alternativas | ||
| Otras Inversiones | ||
| Por Vehículo de Financiación | Fondos de Pensiones | |
| Contratos de Seguro de Pensiones | ||
| Productos de Jubilación Gestionados por Bancos e Inversiones | ||
| Acuerdos de Reserva Contable | ||
| Por Regla de Participación | Obligatorio y Cuasi Obligatorio | |
| Voluntario | ||
| Por Sector del Trabajador / Patrocinador | Trabajadores del Sector Privado | |
| Trabajadores del Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las finanzas de pensiones para 2031?
Se prevé que el mercado de finanzas de pensiones alcance los 103,5 billones de USD para 2031, creciendo a una CAGR del 6,2% desde 2026.
¿Qué estructura de plan de pensiones está creciendo más rápido?
Los planes de contribución definida son el tipo de plan de más rápido crecimiento, con una CAGR proyectada del 7,1% hasta 2031.
¿Por qué se están expandiendo las contribuciones obligatorias a la jubilación?
Los gobiernos están utilizando la inscripción automática y una cobertura ocupacional más amplia para aumentar el ahorro para la jubilación, incluido el programa MyFutureFund de Irlanda.
¿Qué inversiones están ganando importancia en las carteras de pensiones?
Se proyecta que el capital privado y otras alternativas crezcan a una CAGR del 7,7% hasta 2031, respaldadas por necesidades de rendimiento y diversificación.
¿Qué región tiene la mayor base de activos de jubilación?
América del Norte mantuvo el 67,2% del mercado global de finanzas de pensiones en 2025.
¿Qué está afectando a la actividad de transferencia de riesgo de pensiones?
La mejora del financiamiento de beneficio definido y la capacidad aseguradora están respaldando la actividad de compra parcial y compra total, incluidos 48.700 millones de USD de primas de los Estados Unidos en 2025.