
Taille et part du marché de la finance des retraites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 76.60 Trillions de dollars américains |
| Taille du Marché (2031) | 103.5 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la finance des retraites par Mordor Intelligence
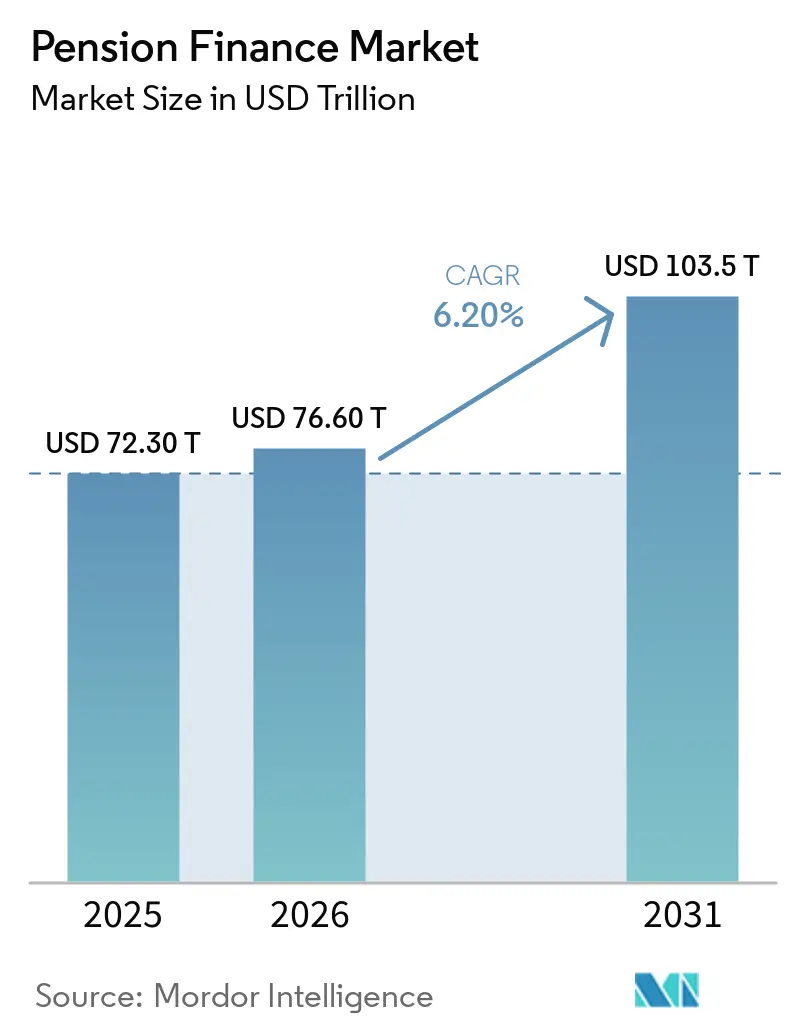
La taille du marché de la finance des retraites était évaluée à 72,30 billions USD en 2025 et devrait croître de 76,60 billions USD en 2026 pour atteindre 103,5 billions USD d'ici 2031, à un CAGR de 6,20 % durant la période de prévision (2026-2031).
Le vieillissement de la population, l'élargissement de la participation obligatoire et le recours accru aux actifs privés soutiennent le marché de la finance des retraites dans les grandes économies. Les régimes à cotisations définies font évoluer le profil de la demande, passant de la gestion des passifs pilotée par les employeurs vers l'accumulation d'épargne, la planification des revenus, l'administration et le conseil en investissement. Cette transition favorise les prestataires capables de combiner gestion des investissements, tenue des registres et capacités de revenu de retraite. Le marché de la finance des retraites est également soumis à des pressions liées aux variations des taux d'intérêt, à la volatilité du financement et au risque que les retraités survivent à leur épargne. La concurrence est donc de plus en plus déterminée par la taille, la capacité d'investissement, la technologie et la capacité à soutenir le revenu de retraite.
Points clés du rapport
- Par type de régime, les régimes à cotisations définies ont capté 56,3 % de la part du marché de la finance des retraites en 2025 et devraient croître à un CAGR de 7,1 % jusqu'en 2031.
- Par type d'accès, les régimes professionnels représentaient 62,1 % de la taille du marché de la finance des retraites en 2025, tandis que les régimes personnels devraient croître à un CAGR de 6,9 % jusqu'en 2031.
- Par allocation d'actifs, les actions ont capté 42,6 % de la taille du marché de la finance des retraites en 2025, tandis que le capital-investissement et les autres actifs alternatifs devraient croître à un CAGR de 7,7 % jusqu'en 2031.
- Par véhicule de financement, les fonds de pension détenaient 62,2 % de la taille du marché de la finance des retraites en 2025, tandis que les produits gérés par les banques et les gestionnaires d'investissement devraient croître à un CAGR de 7,4 % jusqu'en 2031.
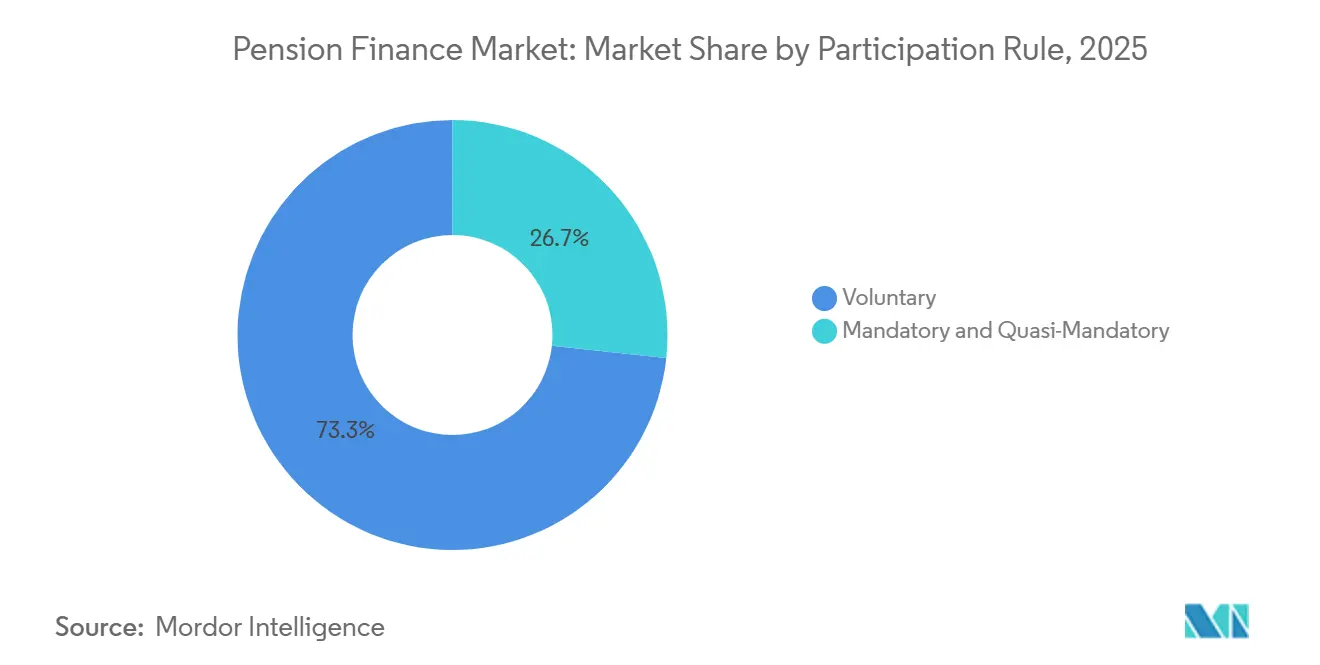
- Par règle de participation, les régimes volontaires représentaient 73,3 % de la part du marché de la finance des retraites en 2025, tandis que les régimes obligatoires et quasi-obligatoires devraient croître à un CAGR de 8,0 % jusqu'en 2031.
- Par secteur travailleur et employeur, les travailleurs du secteur privé ont capté 69,7 % de la part du marché de la finance des retraites en 2025 et devraient croître à un CAGR de 6,7 % jusqu'en 2031.
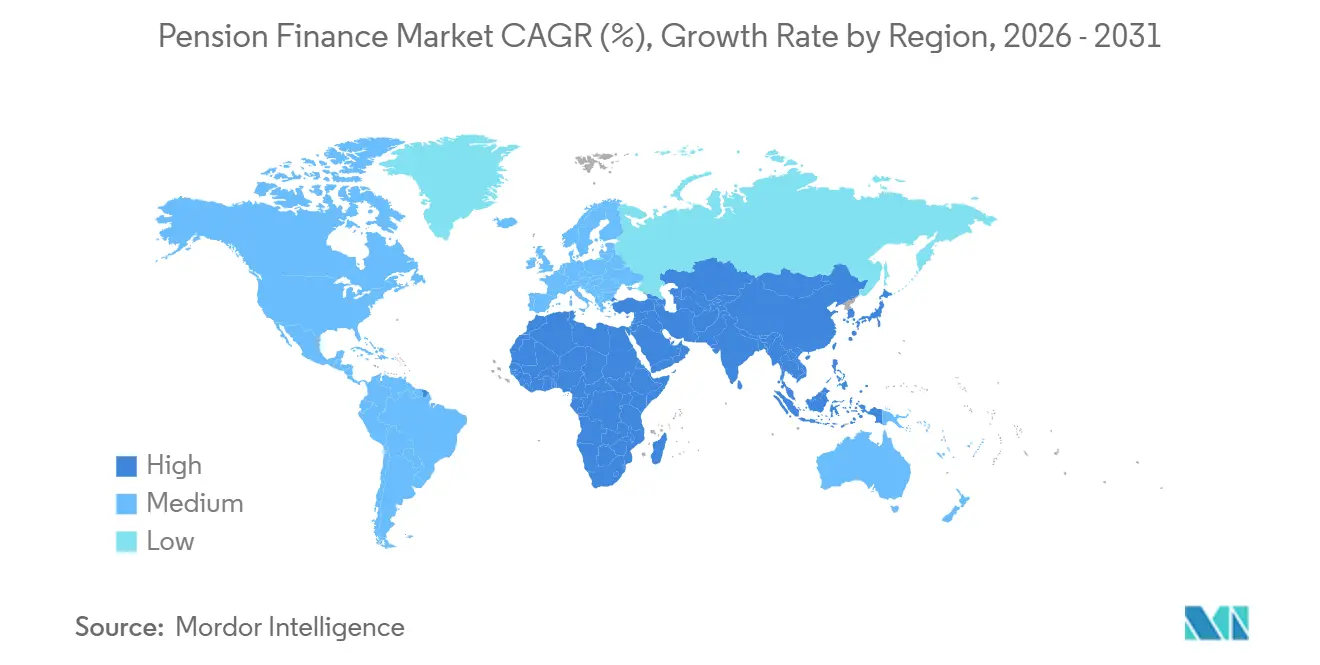
- Par géographie, l'Amérique du Nord a capté 67,2 % du marché de la finance des retraites en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement des populations et allongement des périodes de retraite | +1.5% | Mondial, avec une pression plus forte au Japon, en Europe occidentale, en Corée du Sud et en Chine | Long terme (≥ 4 ans) |
| Passage des régimes à prestations définies aux régimes à cotisations définies | +1.2% | Mondial, en particulier au Royaume-Uni, aux Pays-Bas et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Cotisations obligatoires et extension de l'affiliation automatique | +1.0% | Union européenne, Türkiye et marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Actifs alternatifs et allocations en infrastructures | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe, et en expansion en Asie-Pacifique | Long terme (≥ 4 ans) |
| Revenu de retraite et demande de solutions de décumulation | +0.7% | Mondial, avec un accent sur les États-Unis, l'Australie, le Royaume-Uni et le Canada | Moyen terme (2-4 ans) |
| Numérisation de l'administration des retraites et de la gestion des investissements | +0.5% | Mondial, avec une adoption rapide aux États-Unis, en Corée du Sud, en Australie et en Europe du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des populations et allongement des périodes de retraite
Le vieillissement de la population allonge les engagements de retraite tout en augmentant le nombre de personnes ayant besoin d'une épargne-retraite. La Chine, l'Indonésie, la Thaïlande et le Vietnam devraient compter 485 millions de personnes âgées de plus de 65 ans d'ici 2050. HelpAge International a rapporté qu'une personne sur 4 dans la région Asie-Pacifique aura plus de 60 ans d'ici 2050[1]. Les gouvernements réagissent en élargissant les systèmes de retraite par capitalisation et en réévaluant les dispositifs de pension sociale. L'allongement de l'espérance de vie peut également révéler des lacunes dans les hypothèses de mortalité et dans les réserves soutenant les engagements de retraite. Ces conditions soutiennent le marché de la finance des retraites, car les actifs de retraite peuvent devoir croître plus vite que ne le suggèrent seuls les objectifs de taux de remplacement.
Passage des régimes à prestations définies aux régimes à cotisations définies
Le passage des régimes à prestations définies aux régimes à cotisations définies transfère davantage de risque de retraite des employeurs aux individus. Les actifs des régimes professionnels à cotisations définies ont augmenté de 11,4 % en 2024, contre une croissance de 4 % pour les actifs des régimes professionnels à prestations définies[2]. Les régimes à prestations définies représentaient 31,9 % du total des actifs de retraite en 2024. Les Pays-Bas exigent que les régimes à prestations définies transitent vers des structures à cotisations définies d'ici 2028, offrant un exemple réglementaire pour d'autres systèmes européens. Le cadre britannique de la valeur pour l'argent accroît également la pression sur les petits prestataires de régimes à cotisations définies pour qu'ils démontrent leur performance et leur taille. Cette transition élargit les opportunités sur le marché de la finance des retraites pour les gestionnaires d'actifs, les teneurs de registres, les conseillers et les plateformes numériques.
Cotisations obligatoires et extension de l'affiliation automatique
La participation obligatoire transforme l'épargne-retraite d'un choix individuel en un flux régulier de cotisations. L'Irlande a lancé MyFutureFund en janvier 2026, créant 760 000 nouveaux épargnants-retraite grâce à son système d'affiliation automatique. Les cotisations minimales initiales sont fixées à 3,5 % des revenus éligibles. L'Allemagne a élargi l'accès aux retraites professionnelles pour les travailleurs à faibles revenus et les petites entreprises grâce à sa deuxième loi de renforcement des retraites d'entreprise[3]. La Türkiye a également publié des plans visant à passer d'une structure d'affiliation automatique volontaire à un modèle de deuxième pilier obligatoire pour les grands employeurs du secteur privé. Les flux entrants qui en résultent peuvent favoriser les prestataires de fonds par défaut à faible coût, notamment lorsque la taille et les plafonds de frais font partie de la conception du système.
Actifs alternatifs et allocations en infrastructures
Les fonds de pension augmentent leurs allocations en capital-investissement, crédit privé, actifs réels et infrastructures pour rechercher des rendements et une diversification. CalPERS a engagé plus de 14 milliards USD en capital-investissement, crédit et actifs réels lors de son activité de fin 2025. Son programme d'infrastructures a généré un rendement de 8,9 % durant la période. L'American Investment Council a rapporté que 89 % des fonds de pension publics américains détenaient des allocations en capital-investissement en 2025, avec une allocation moyenne pondérée par les montants de 14 %[4]. Le Fonds d'investissement des retraites du gouvernement japonais a commencé à développer un système d'information sur les actifs alternatifs en 2025 dans le cadre de son plan à moyen terme. Le marché de la finance des retraites bénéficie d'opportunités en gestion des investissements et en services d'information, ces participations nécessitant une recherche, une valorisation et une supervision spécialisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déficits de financement des retraites et volatilité du marché des passifs | -0.8% | Principalement les États-Unis et le Royaume-Uni, avec un risque de contagion vers l'Europe continentale | Court terme (≤ 2 ans) |
| Faibles rendements des investissements et incertitude sur les taux d'intérêt | -0.9% | Mondial, en particulier les systèmes européens à forte composante de prestations définies et les régimes publics sous-financés | Moyen terme (2-4 ans) |
| Options d'investissement domestiques limitées pour les grands portefeuilles | -0.5% | Marchés OCDE et non-OCDE de taille réduite avec une profondeur limitée des marchés de capitaux | Long terme (≥ 4 ans) |
| Risque de longévité, de décumulation et de durabilité du revenu de retraite | -0.6% | Systèmes mondiaux à cotisations définies, notamment aux États-Unis, en Australie, au Royaume-Uni, au Canada et sur les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déficits de financement des retraites et volatilité du marché des passifs
Les améliorations du niveau de financement peuvent inciter les employeurs à réduire le risque, ce qui peut limiter la croissance des actifs des régimes à prestations définies. Milliman a estimé que le taux d'actualisation moyen aux États-Unis a baissé de 12 points de base en 2025, augmentant les passifs de retraite de 7 % sur une base économique. Le ratio de financement moyen des 200 plus grands régimes d'entreprise américains a atteint 107,7 % au 31 décembre 2025, et 112,8 % en août 2026. Les employeurs réagissant aux excédents suivent souvent des stratégies d'investissement adossées aux passifs et réduisent leur exposition aux actions. Le cadre de la Pension Benefit Guaranty Corporation aux États-Unis et les exigences prudentielles au Royaume-Uni renforcent les pratiques prudentes de financement et de réduction des risques. Une baisse prolongée des taux sans compensation par les rendements des actifs pourrait réduire les excédents de financement et contraindre le marché de la finance des retraites.
Faibles rendements des investissements et incertitude sur les taux d'intérêt
L'incertitude sur les taux d'intérêt affecte à la fois les passifs de retraite et le rendement attendu des actifs à revenu fixe. Les taux d'actualisation des passifs américains sont restés au-dessus de 5 % tout au long de 2025 dans une fourchette de 35 points de base. Des conditions de mesure stables peuvent néanmoins dissimuler une sensibilité dans les portefeuilles à longue duration lorsque les taux évoluent. Les dégradations d'obligations d'entreprises peuvent également affaiblir le rendement des actifs utilisés pour couvrir les engagements de retraite. Les systèmes de retraite de plus petite taille peuvent disposer de marchés obligataires domestiques limités et doivent se diversifier à l'étranger, ce qui ajoute une exposition aux changes et une complexité réglementaire. Les régimes à prestations définies au Japon et en Europe continentale peuvent rester sous pression lorsque les rendements souverains domestiques restent inférieurs aux rendements supposés dans les modèles de financement des régimes. Ces contraintes peuvent ralentir le marché de la finance des retraites en rendant plus difficile l'atteinte des objectifs de rendement à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de régime :
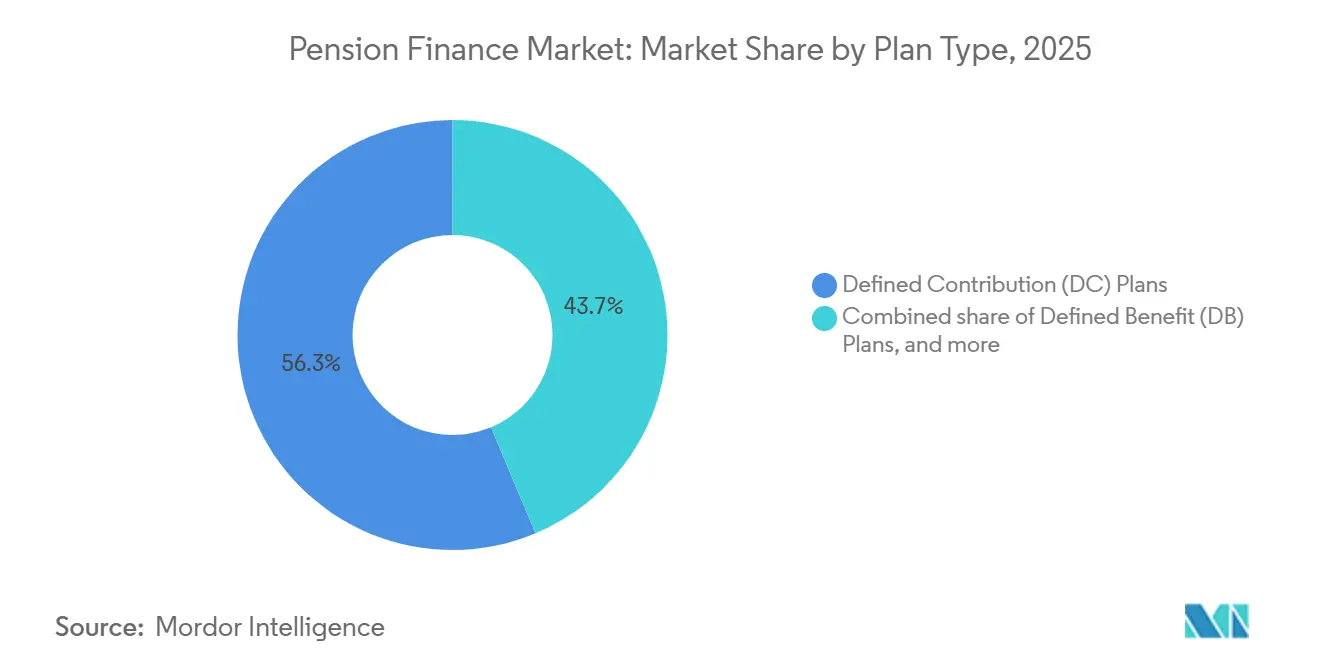
les régimes à cotisations définies mènent le changement structurelLes régimes à cotisations définies détenaient 56,3 % du marché de la finance des retraites en 2025 et devraient se développer à un CAGR de 7,1 % jusqu'en 2031. Les actifs des régimes professionnels à cotisations définies ont augmenté de 11,4 % en 2024, tandis que les actifs des régimes professionnels à prestations définies ont augmenté de 4 %. Les régimes à prestations définies restent importants là où les systèmes hérités sont importants. Le Canada a conservé 57,4 % de ses actifs dans des dispositifs à prestations définies, et les Pays-Bas 97,5 %. Les Pays-Bas font évoluer tous leurs régimes à prestations définies vers des structures à cotisations définies d'ici 2028. Les dispositifs hybrides et mixtes restent pertinents pour les employeurs recherchant des cotisations prévisibles associées à certaines garanties de revenu.
Les régimes à cotisations définies collectifs constituent un exemple de cette approche hybride, notamment le premier régime de ce type ouvert au Royaume-Uni en 2024. Les exigences britanniques en matière de valeur pour l'argent favorisent les grandes fiducies multi-employeurs et les plateformes de prestataires. Cela pourrait accroître la consolidation parmi les petits prestataires de régimes. Les principales organisations à cotisations définies ont identifié le revenu de retraite comme leur principal défi pour la prochaine décennie. Les rentes à revenu différé intégrées dans les fonds à date cible peuvent améliorer la sécurité de consommation en fin de vie pour les membres vivant plus longtemps. Le secteur de la finance des retraites développe donc à la fois des capacités d'accumulation et de décumulation.
Par allocation d'actifs :
les actions dominent tandis que les actifs alternatifs se développentLes actions détenaient 42,6 % du marché de la finance des retraites en 2025. Cette allocation soutient les objectifs de rendement à long terme, notamment dans les systèmes à cotisations définies où les membres supportent davantage le risque d'investissement. L'allocation moyenne en actions des fonds de pension a atteint un niveau record en 2026. L'exposition aux actions est plus élevée dans plusieurs systèmes, notamment les fonds par défaut à cycle de vie australiens et de nombreux régimes publics américains. Les bons du Trésor et les obligations restent essentiels pour l'adossement aux passifs dans les régimes à prestations définies et pour la préservation du capital pour les membres plus âgés des régimes à cotisations définies. La trésorerie, les dépôts, l'immobilier et les autres actifs équilibrent les besoins de liquidité, de rendement et de gestion de l'inflation.
Le capital-investissement et les autres actifs alternatifs devraient croître à un CAGR de 7,7 % jusqu'en 2031. CalPERS a augmenté sa valeur nette d'actifs en infrastructures de 4,6 milliards USD en 2025 et a engagé 1 milliard USD chacun dans les infrastructures traditionnelles et numériques en un trimestre. Les infrastructures suscitent un nouvel intérêt en raison des capitaux nécessaires aux centres de données et aux actifs de transition énergétique. Le capital-investissement et les infrastructures ont également été identifiés comme des sources de rendement attendu plus élevé dans plusieurs scénarios macroéconomiques. La mise en œuvre de la directive AIFMD II en France en avril 2026 crée une autre voie réglementée pour l'activité de crédit privé. Ces investissements nécessitent une diligence raisonnable rigoureuse, une planification de la liquidité et une gestion de l'information.
Par véhicule de financement :
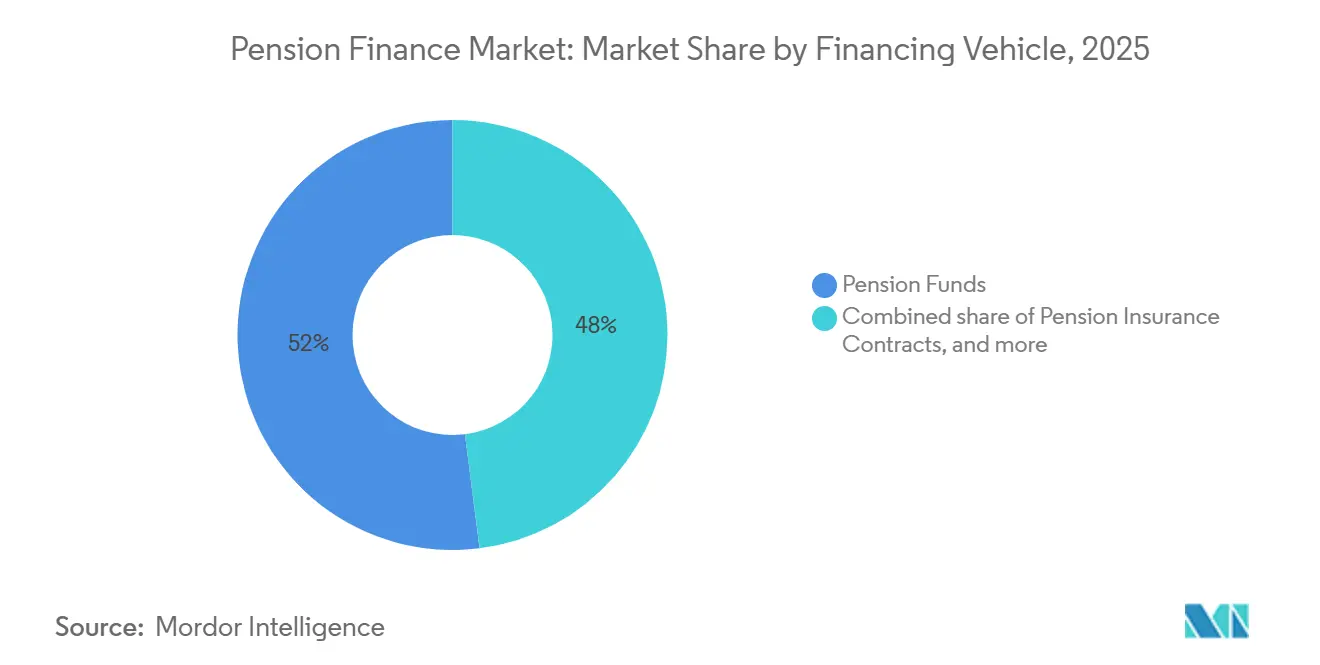
les fonds de pension restent le véhicule principalLes fonds de pension ont capté 62,2 % du marché de la finance des retraites en 2025. Ils bénéficient d'un traitement fiscal favorable, d'une reconnaissance réglementaire et de mandats d'investissement alignés sur les horizons de retraite à long terme. Les contrats d'assurance retraite constituent le deuxième véhicule de financement en importance. Le marché américain du transfert de risque de retraite a enregistré 48,7 milliards USD de primes sur 697 transactions en 2025. Les transactions de rachat partiel ont représenté 17,5 milliards USD, soit une augmentation de 372 % par rapport à 2024. Les dispositifs de réserves comptables restent pertinents en Allemagne et au Japon, mais sont soumis à des pressions pour évoluer vers des structures par capitalisation.
Les produits de retraite gérés par les banques et les gestionnaires d'investissement devraient croître à un CAGR de 7,4 % jusqu'en 2031. Leur expansion reflète les transferts de retraite, les alternatives de superannuation au détail et les offres en milieu de travail des grandes banques. JPMorgan Asset Management et Goldman Sachs figurent parmi les entreprises qui développent leurs capacités de retraite parallèlement aux services de fonds de pension. Les produits administrés par les banques peuvent être soumis à la fois à la réglementation bancaire et à la réglementation des valeurs mobilières, ce qui confère un avantage aux grandes institutions diversifiées. Les actifs de transfert de risque de retraite à prime unique dans le cadre des contrats de rachat total et partiel ont atteint 339,8 milliards USD au deuxième trimestre 2026. Ce total était supérieur de 9 % à celui du deuxième trimestre 2025.
Par type d'accès :
les régimes professionnels détiennent la plus grande base d'actifsLes régimes professionnels représentaient 62,1 % du marché de la finance des retraites en 2025. Leur position reflète les cotisations patronales et l'infrastructure établie des régimes dans les économies de l'OCDE. Les systèmes professionnels obligatoires sont particulièrement importants en Australie, aux Pays-Bas et en Suisse. Les actifs de retraite dépassaient 100 % du produit intérieur brut au Danemark avec 206,4 %, en Islande avec 191,3 % et en Suisse avec 166,9 % en 2024. Les prestataires professionnels font face à des exigences de gouvernance plus strictes dans le cadre de la révision proposée du cadre IORP II de l'Union européenne.
Les régimes personnels devraient croître à un CAGR de 6,9 % jusqu'en 2031. Cette croissance est liée aux lacunes de couverture parmi les travailleurs indépendants, à temps partiel et de l'économie des plateformes qui peuvent ne pas bénéficier de régimes patronaux. Les actifs de retraite personnels sur les marchés couverts d'Asie-Pacifique s'élevaient à 40 milliards USD fin 2025, contre des actifs de retraite régionaux de 1,7 billion USD. Le programme MyFutureFund irlandais combine l'épargne personnelle avec les cotisations patronales et pourrait inspirer des conceptions similaires sur des marchés où la couverture en milieu de travail est inégale. Le Fonds central de prévoyance de Singapour détenait 514 milliards USD, démontrant comment l'épargne obligatoire peut coexister avec des options d'investissement personnelles. Ces modèles élargissent l'accès tout en nécessitant une communication claire et des choix d'investissement appropriés.
Par règle de participation :
les régimes volontaires dominent mais les régimes obligatoires croissent plus viteLes régimes volontaires devraient représenter 73,3 % du marché de la finance des retraites en 2025. Leur importante base d'actifs reflète la longue histoire de l'épargne-retraite volontaire dans les économies développées. Les régimes obligatoires et quasi-obligatoires devraient croître à un CAGR de 8,0 % jusqu'en 2031. Le nouveau régime d'affiliation automatique irlandais ajoutera 800 000 épargnants-retraite. L'approche de deuxième pilier prévue par la Türkiye et les dispositions professionnelles élargies de l'Allemagne étendront également la participation. Les régimes obligatoires peuvent augmenter les volumes d'épargne, mais appliquent souvent des règles strictes aux fonds par défaut et aux frais.
La feuille de route britannique sur les retraites professionnelles de 2026 exigera que les régimes d'affiliation automatique multi-employeurs à cotisations définies détiennent au moins 25 milliards GBP (32,5 milliards USD) dans un dispositif par défaut principal. Cette politique utilisera des exigences de taille pour remodeler le système d'affiliation automatique. Le système de superannuation australien a enregistré un taux de croissance annualisé sur 10 ans de 6,6 %, tandis que les actifs à cotisations définies représentent 90 % du total des actifs de retraite. Les actifs à cotisations définies du Royaume-Uni devraient dépasser les actifs à prestations définies à la fin des années 2020. Le marché de la finance des retraites devient de plus en plus dépendant de la conception des politiques, des choix d'investissement par défaut et d'une administration efficace. La taille peut réduire les coûts, mais peut également réduire l'éventail des prestataires recevant des cotisations.
Par secteur travailleur et employeur :
les travailleurs du secteur privé tirent les volumesLes travailleurs du secteur privé détenaient 69,7 % du marché de la finance des retraites en 2025 et devraient croître à un CAGR de 6,7 % jusqu'en 2031. Cette position reflète la large base mondiale d'emploi privé et une couverture plus large des régimes de retraite parmi les petites entreprises. Une étude Fidelity de 2026 portant sur plus de 1 300 employeurs-sponsors a révélé que près de 70 % d'entre eux estimaient que leur régime atteignait ses objectifs. L'étude a également révélé que 41 % préféraient des conseillers disposant d'une pleine discrétion sur les décisions relatives au menu d'investissement. Cela indique un recours accru au soutien externalisé en matière d'investissement. Les systèmes du secteur public restent importants, mais font face à des pressions budgétaires, notamment là où les promesses de prestations sont généreuses et où les populations vieillissent.
Les modèles de directeur des investissements externalisé concentrent les décisions d'investissement parmi des prestataires spécialisés. BlackRock a rapporté que 39 % des régimes à prestations définies américains utilisaient un modèle de directeur des investissements externalisé en 2026, contre 29 % en 2020. Les régimes du secteur privé constituent également un cadre clé pour le développement de produits de revenu de retraite. Les préoccupations des employeurs en matière de responsabilité et la complexité de l'intégration des produits restent des obstacles à l'adoption des rentes dans les régimes à cotisations définies. BlackRock a annoncé LifePath Solutions en septembre 2026, combinant actions cotées, obligations, actifs privés et rentes dans des structures de fonds à date cible personnalisables pour les régimes 401(k). Ces produits montrent comment les prestataires cherchent à répondre aux besoins de revenu dans le cadre des plans d'épargne en milieu de travail.
Analyse géographique
Marché de la Finance des Retraites en Amérique du Nord
L'Amérique du Nord détenait 67,2% de la part de marché de la finance des retraites en 2025. Les États-Unis géraient 44,8 trillions USD par l'intermédiaire de prestataires de retraite à la fin de 2024, représentant 71% du total de l'OCDE et 153,3% du produit intérieur brut. Le Canada est devenu le deuxième marché mondial des retraites en 2025 après une croissance annuelle de 12%. Les régimes à prestations définies des entreprises américaines ont entamé 2026 avec des ratios de financement proches de 108%. CalPERS s'est engagé à investir plus de 14 milliards USD sur les marchés privés fin 2025. Les orientations du Département du Travail de janvier 2026 sur le transfert du risque de retraite modifient la manière dont les sponsors américains évaluent les décisions de rachat de rentes.
Marché de la Finance des Retraites en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,2% jusqu'en 2031. Le Japon et l'Australie figuraient parmi les cinq plus grands marchés mondiaux des retraites en 2025, tandis que la Corée du Sud se classait huitième et la Chine neuvième. Les actifs de retraite en Asie-Pacifique ont augmenté de 9% pour atteindre 1,7 milliards USD en 2025 et devraient atteindre 2,5 milliards USD d'ici 2029. Le vieillissement de la population renforce les arguments en faveur d'une couverture financée plus large en Chine. L'Inde a introduit le Fonds du Cycle de Vie Équilibré au sein du Système National de Retraite en octobre 2024 pour plus de 70 millions d'abonnés. L'Asie-Pacifique représentait 45,5% des 300 plus grands fonds de retraite en 2025, contre 22,5% précédemment.
Marché de la Finance des Retraites en EMEA et en Amérique du Sud
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des conditions distinctes sur le marché de la finance des retraites. Les États du Conseil de Coopération du Golfe formalisent des systèmes professionnels dans le cadre de leurs efforts de diversification économique. La couverture formelle des retraites en Afrique subsaharienne reste limitée par le faible niveau d'emploi formel et la faiblesse des marchés de capitaux.
Paysage concurrentiel
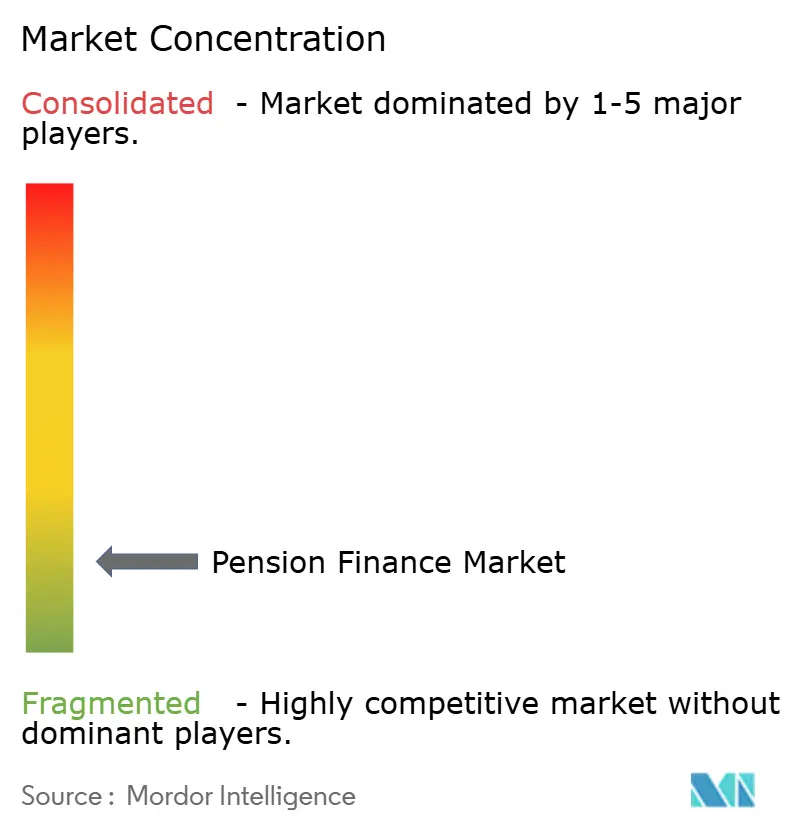
Le marché de la finance des retraites est fragmenté dans la gestion d'actifs et l'administration. BlackRock gérait 15,3 billions USD d'actifs à mi-2026, Vanguard gérait 12 billions USD et Fidelity gérait 6,8 billions USD. Ces entreprises influencent les flux de retraite via les stratégies indicielles, la tenue des registres et les fonds à date cible. State Street gérait 27 milliards USD d'actifs indiciels de retraite de la ville de New York, qui ont fait l'objet d'un appel d'offres concurrentiel en juin 2026. Sur le marché américain du transfert de risque de retraite, 22 assureurs actifs se sont disputé 48,7 milliards USD de primes en 2025, et 9 assureurs ont chacun dépassé 2 milliards USD. Legal & General détenait un portefeuille mondial de rentes de transfert de risque de retraite de 73 milliards GBP (94,9 milliards USD) à mi-2026.
La taille dans la souscription et l'origination d'actifs reste importante pour les prestataires de transfert de risque de retraite. Le portefeuille de rentes de transfert de risque de retraite de 73 milliards GBP (94,9 milliards USD) de Legal & General à mi-2026 démontre l'importance de la capacité d'assurance et des capacités d'origination d'actifs. BlackRock a finalisé l'acquisition de HPS Investment Partners pour 12 milliards USD en juillet 2025. L'acquisition a ajouté 148 milliards USD d'actifs de crédit et a élargi l'offre de crédit privé de BlackRock pour les clients de retraite. Vanguard a annoncé l'acquisition d'Altruist pour 4 milliards USD en août 2026. La transaction élargit l'accès de Vanguard aux conseillers financiers indépendants et à la technologie patrimoniale. Ces mouvements montrent que les entreprises ajoutent des capacités de marché privé, de conseil, de conservation et de distribution autour des produits d'investissement de base.
La technologie devient également une source importante de différenciation sur le marché de la finance des retraites. Le Service national de retraite de Corée du Sud s'est associé à LG AI Research en 2026 pour développer des outils de change pour la gestion de fonds. Aware Super en Australie a achevé le Projet Odin en juin 2026, améliorant sa plateforme d'investissement avec des outils d'information et d'analyse. Les opportunités restantes se concentrent sur les produits de revenu de retraite, les régimes portables pour les travailleurs sans couverture patronale stable, et les véhicules d'investissement capables d'accueillir des capitaux de retraite sans créer de contraintes de liquidité ingérables.
Leaders du secteur de la finance des retraites
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Corporation
-
JPMorgan Chase & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Finance des Retraites Entreprises couvertes dans ce rapport
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Corporation
- JPMorgan Chase & Co.
- Legal & General Group plc
- Allianz SE
- Prudential Financial, Inc.
- AXA Group
- UBS Group AG
- Goldman Sachs Group, Inc.
- The Bank of New York Mellon Corporation
- Northern Trust Corporation
- Capital Group
- Aon plc
- Mercer LLC
- WTW
- T. Rowe Price Group, Inc.
- Principal Financial Group, Inc.
- Manulife Financial Corporation
Développements industriels récents dans Marché de la Finance des Retraites
- Septembre 2026 : Legal & General a finalisé un rachat partiel de 1,65 milliard GBP (2,1 milliards USD) avec le régime de retraite Wood Pension Plan, sécurisant les prestations de 16 400 membres dans la plus grande transaction de rente collective annoncée en 2026 à ce jour, l'expérience des membres étant citée comme le principal critère de sélection de l'assureur par le conseil des fiduciaires. Cela signale un changement dans les critères d'achat du transfert de risque de retraite au Royaume-Uni, passant de la pure optimisation des prix vers la qualité de service et les indicateurs de résultats pour les membres.
- Août 2026 : Vanguard a annoncé l'acquisition d'Altruist, une plateforme de technologie patrimoniale et de conservation axée sur l'intelligence artificielle destinée aux conseillers financiers indépendants, dans le cadre d'une transaction évaluée à 4 milliards USD. La transaction élargit considérablement la portée de distribution de Vanguard dans le canal des conseillers en investissement indépendants enregistrés.
- Août 2026 : Shinhan Investment Corp. a lancé Shinhan SOL Robo Pension, un service d'investissement automatisé basé sur l'intelligence artificielle pour les clients de retraite individuelle qui prend en charge l'allocation de fonds négociés en bourse, la sélection d'actions et le rééquilibrage.
- Juillet 2026 : La filiale en propriété exclusive de M&G, Prudential Assurance, a finalisé une transaction BPA Plus de 100 millions GBP (130 millions USD) avec le régime de retraite de Miller Insurance, sécurisant 550 membres. BPA Plus combine la sécurité d'une rente avec des bonus potentiels issus de la surperformance future des investissements.
Périmètre du rapport mondial sur le marché de la finance des retraites
Aperçu de la segmentation
| Régimes à cotisations définies (CD) |
| Régimes à prestations définies (PD) |
| Régimes hybrides et mixtes |
| Régimes de retraite professionnels |
| Régimes de retraite personnels |
| Actions |
| Bons du Trésor et obligations |
| Trésorerie et dépôts |
| Immobilier |
| Capital-investissement et autres actifs alternatifs |
| Autres investissements |
| Fonds de pension |
| Contrats d'assurance retraite |
| Produits de retraite gérés par les banques et les gestionnaires d'investissement |
| Dispositifs de réserves comptables |
| Obligatoire et quasi-obligatoire |
| Volontaire |
| Travailleurs du secteur privé |
| Travailleurs du secteur public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de régime | Régimes à cotisations définies (CD) | |
| Régimes à prestations définies (PD) | ||
| Régimes hybrides et mixtes | ||
| Par type d'accès | Régimes de retraite professionnels | |
| Régimes de retraite personnels | ||
| Par allocation d'actifs | Actions | |
| Bons du Trésor et obligations | ||
| Trésorerie et dépôts | ||
| Immobilier | ||
| Capital-investissement et autres actifs alternatifs | ||
| Autres investissements | ||
| Par véhicule de financement | Fonds de pension | |
| Contrats d'assurance retraite | ||
| Produits de retraite gérés par les banques et les gestionnaires d'investissement | ||
| Dispositifs de réserves comptables | ||
| Par règle de participation | Obligatoire et quasi-obligatoire | |
| Volontaire | ||
| Par secteur travailleur / employeur | Travailleurs du secteur privé | |
| Travailleurs du secteur public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la finance des retraites d'ici 2031 ?
Le marché de la finance des retraites devrait atteindre 103,5 billions USD d'ici 2031, avec une croissance à un CAGR de 6,2 % à partir de 2026.
Quelle structure de régime de retraite connaît la croissance la plus rapide ?
Les régimes à cotisations définies sont le type de régime à la croissance la plus rapide, avec un CAGR projeté de 7,1 % jusqu'en 2031.
Pourquoi les cotisations de retraite obligatoires se développent-elles ?
Les gouvernements utilisent l'affiliation automatique et une couverture professionnelle plus large pour augmenter l'épargne-retraite, notamment le programme MyFutureFund irlandais.
Quels investissements gagnent en importance dans les portefeuilles de retraite ?
Le capital-investissement et les autres actifs alternatifs devraient croître à un CAGR de 7,7 % jusqu'en 2031, soutenus par les besoins de rendement et de diversification.
Quelle région dispose de la plus grande base d'actifs de retraite ?
L'Amérique du Nord détenait 67,2 % du marché mondial de la finance des retraites en 2025.
Qu'est-ce qui affecte l'activité de transfert de risque de retraite ?
L'amélioration du financement des régimes à prestations définies et la capacité des assureurs soutiennent l'activité de rachat partiel et total, notamment 48,7 milliards USD de primes américaines en 2025.