
年金ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 76.60 兆米ドル |
| 市場規模 (2031) | 103.5 兆米ドル |
| 成長率 (2026 - 2031) | 6.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる年金ファイナンス市場分析
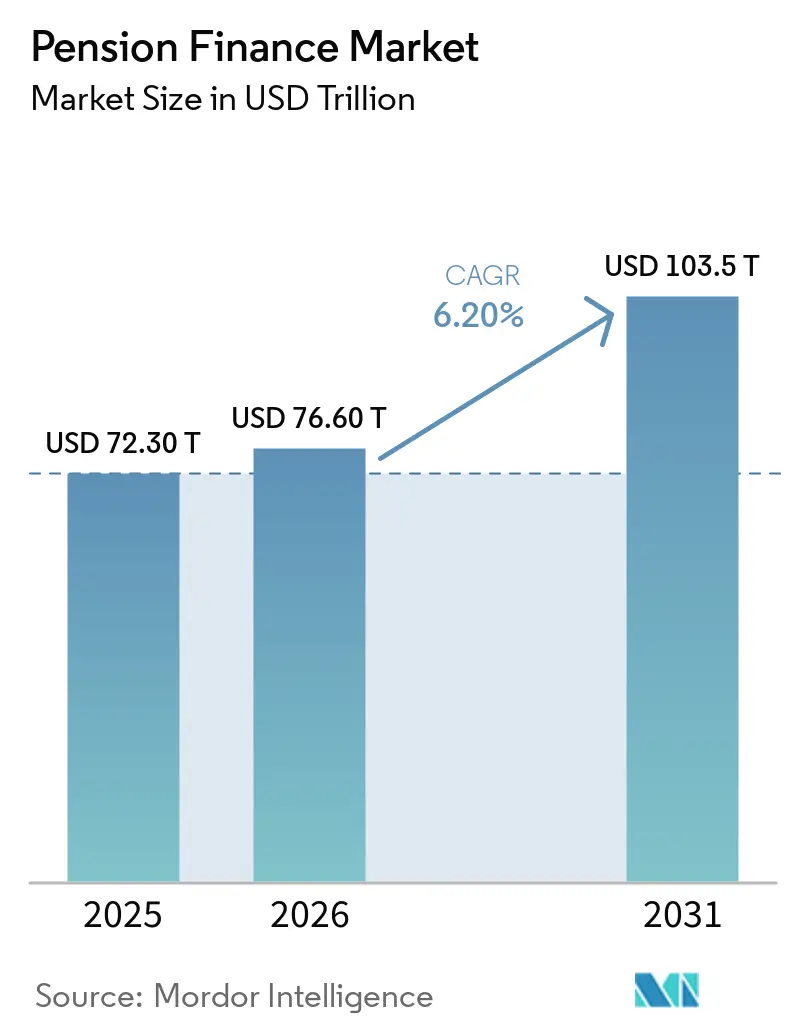
年金ファイナンス市場規模は2025年に72.30 トリリオン 米ドルと評価され、2026年の76.60 トリリオン 米ドルから2031年には103.5 トリリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは6.20%です。
人口高齢化、強制加入の拡大、プライベートアセットの活用拡大が、主要経済圏における年金ファイナンス市場を支えています。確定拠出プランは、スポンサー主導の負債管理から貯蓄積立、収入計画、管理、投資アドバイスへと需要プロファイルを変化させています。この転換は、投資運用、記録管理、退職収入機能を組み合わせることができるプロバイダーに有利に働きます。年金ファイナンス市場はまた、金利変動、資金調達の変動性、退職者が貯蓄を使い果たすリスクからの圧力にも直面しています。したがって、競争はスケール、投資能力、テクノロジー、退職収入を支援する能力によってますます形成されています。
主要レポートのポイント
- プランタイプ別では、確定拠出プランが2025年の年金ファイナンス市場シェアの56.3%を占め、2031年までCAGR 7.1%で成長する見込みです。
- アクセスタイプ別では、職域プランが2025年の年金ファイナンス市場規模の62.1%を占め、個人年金プランは2031年までCAGR 6.9%で成長すると予測されています。
- 資産配分別では、株式が2025の年金ファイナンス市場規模の42.6%を占め、プライベートエクイティおよびその他のオルタナティブ資産は2031年までCAGR 7.7%で成長する見込みです。
- 資金調達手段別では、年金基金が2025年の年金ファイナンス市場規模の62.2%を占め、銀行・投資運用型商品は2031年までCAGR 7.4%で成長すると予測されています。
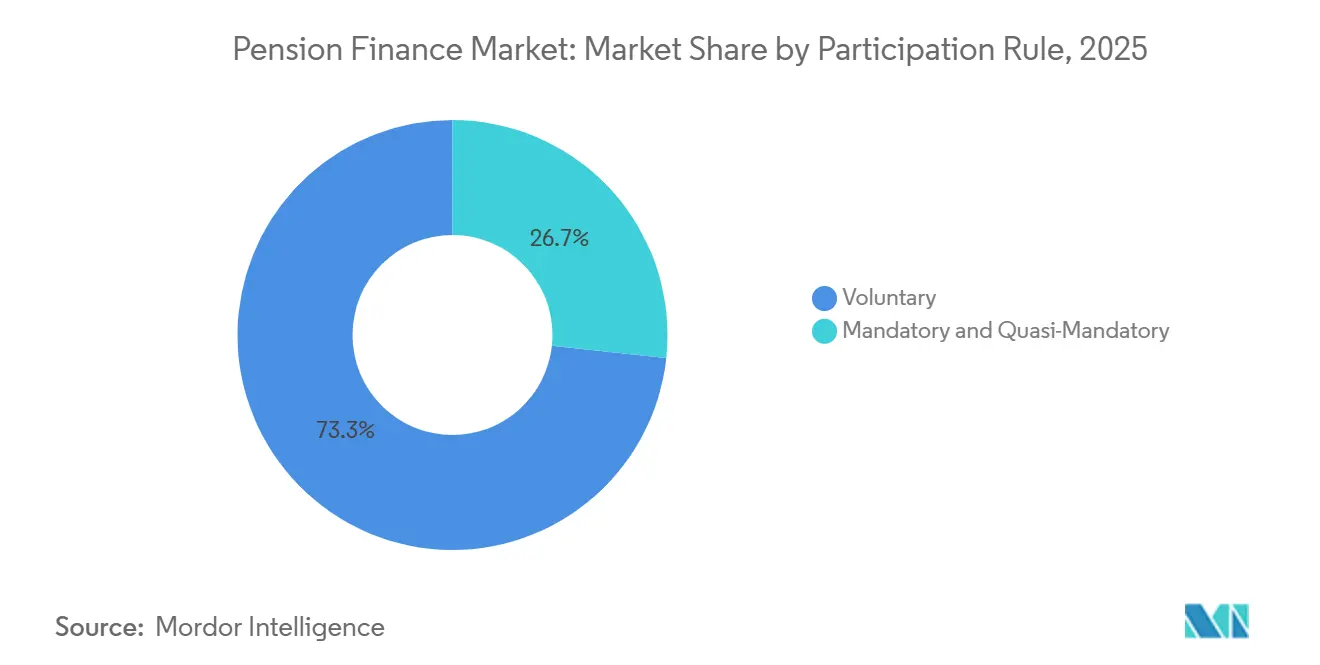
- 参加規則別では、任意制度が2025年の年金ファイナンス市場シェアの73.3%を占め、強制・準強制制度は2031年までCAGR 8.0%で成長する見込みです。
- 労働者・スポンサーセクター別では、民間部門労働者が2025年の年金ファイナンス市場シェアの69.7%を占め、2031年までCAGR 6.7%で成長する見込みです。
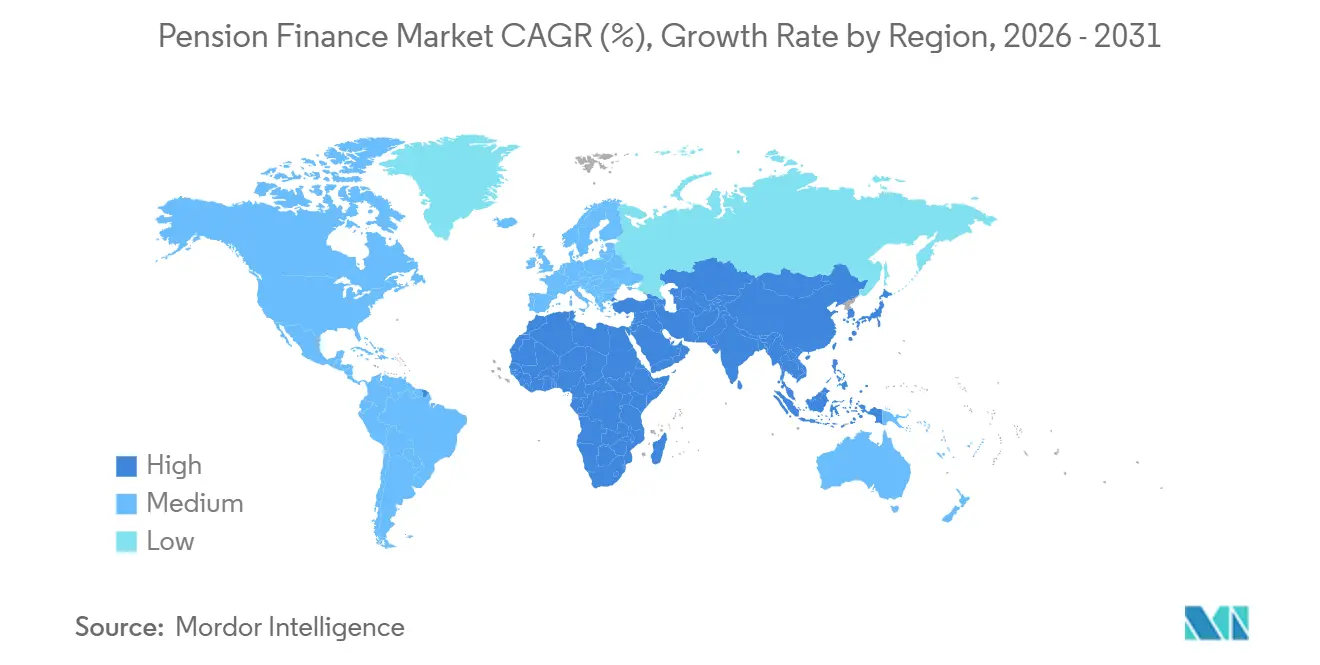
- 地域別では、北米が2025年の年金ファイナンス市場の67.2%を占め、アジア太平洋地域は2031年までCAGR 8.2%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化 人口と長期化する退職期間 | +1.5% | 日本、西欧、韓国、中国で特に強い圧力を伴うグローバル | 長期 (4年以上) |
| 確定給付から確定拠出プランへの移行 | +1.2% | グローバル、 特に英国、オランダ、アジア太平洋地域 | 中期 (2〜4年) |
| 強制拠出と自動加入の拡大 | +1.0% | 欧州連合、 トルコ、新興アジア太平洋市場 | 短期 (2年以内) |
| オルタナティブ資産と インフラへの配分 | +0.9% | グローバル、 北米と欧州が主導し、アジア太平洋地域でも拡大 | 長期 (4年以上) |
| 退職収入と 資産取り崩し需要 | +0.7% | グローバル、 米国、オーストラリア、英国、カナダを重視 | 中期 (2〜4年) |
| 年金管理と 投資運用のデジタル化 | +0.5% | グローバル、 米国、韓国、オーストラリア、北欧での急速な普及 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口と長期化する退職期間
人口高齢化は年金負債を拡大させると同時に、退職貯蓄を必要とする人々の数を増させています。中国、インドネシア、タイ、ベトナムでは、2050年までに65歳以上の人口が4億8,500万人に達すると予測されています。HelpAge Internationalは、アジア太平洋地域では2050年までに4人に1人が60歳以上になると報告しています[1]。各国政府は、積立型退職制度の拡充と社会年金制度の見直しで対応しています。平均余命の延長は、死亡率の前提や年金債務を支える準備金のギャップを露呈させる可能性もあります。こうした状況は、退職資産が代替率目標だけが示唆する以上に速く成長する必要があるため、年金ファイナンス市場を支えています。
確定給付から確定拠出年金プランへの移行
確定給付プランから確定拠出プランへの移行は、退職リスクをスポンサーから個人へと移転させます。職域確定拠出資産は2024年に11.4%成長し、職域確定給付資産の4%成長を上回りました[2]。確定給付プランは2024年の年金資産総額の31.9%を占めました。オランダは確定給付プランを2028年までに確定拠出構造へ移行することを義務付けており、他の欧州制度に対する規制上の先例を提供しています。英国のバリュー・フォー・マネー・フレームワークも、小規模な確定拠出プロバイダーに対してパフォーマンスとスケールの実証を求める圧力を高めています。この移行は、資産運用会社、記録管理会社、アドバイザー、デジタルプラットフォームに対して年金ファイナンス市場における機会を拡大させます。
強制拠出と自動加入の拡大
強制参加は、退職貯蓄を個人の選択から定期的な拠出フローへと転換させます。アイルランドは2026年1月にMyFutureFundを開始し、自動加入制度を通じて76万人の新たな年金加入者を創出しました。最低拠出率の初期設定は適格収入の3.5%です。ドイツは第2次企業年金強化法を通じて、低所得労働者と中小企業への職域年金アクセスを拡大しました[3]。トルコも、大規模民間部門雇用主向けに任意の自動加入構造から強制的な第2の柱モデルへの移行計画を公表しました。こうした資金流入は、特にスケールと手数料上限が制度設計の一部である場合、低コストのデフォルトファンドプロバイダーに有利に働く可能性があります。
オルタナティブ資産とインフラへの配分
年金基金はリターンと分散投資を追求するため、プライベートエクイティ、プライベートクレジット、実物資産、インフラへの配分を増やしています。カリフォルニア州公務員退職年金基金(CalPERS)は2025年後半の活動において、プライベートエクイティ、クレジット、実物資産に140億米ドル超をコミットしました。同基金のインフラプログラムはその期間に8.9%のリターンを生み出しました。米国投資評議会は、2025年に米国公的年金基金の89%がプライベートエクイティへの配分を保有し、ドル加重平均配分は14%であったと報告しました[4]。日本の年金積立金管理運用独立行政法人(GPIF)は、中期計画の一環として2025年にオルタナティブ資産情報システムの開発を開始しました。これらの保有資産には専門的なソーシング、評価、監督が必要なため、年金ファイナンス市場は投資運用および情報サービスの機会を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 年金 資金調達ギャップと負債市場の変動性 | -0.8% | 主に米国と英国、欧州大陸への波及リスクあり | 短期 (2年以) |
| 低投資リターンと 金利の不確実性 | -0.9% | グローバル、 特に確定給付型が多い欧州制度および資金不足の公的プラン | 中期 (2〜4年) |
| 大規模ポートフォリオに対する 国内投資オプションの限界 | -0.5% | 資本市場の深度が限られる 小規模OECD・非OECD市場 | 長期 (4年以上) |
| 長寿リスク、 資産取り崩し、退職収入の持続可能性リスク | -0.6% | グローバルな確定拠出制度(米国、オーストラリア、英国、カナダ、新興アジア太平洋市場を含む) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
年金資金調達ギャップと負債市場の変動性
積立状況の改善はスポンサーにリスク削減を促し、確定給付プランの資産成長を制限する可能性があります。ミリマンは、2025年の米国平均割引率が12ベーシスポイント低下し、経済的ベースで年金負債が7%増加したと推定しました。米国上位200社の企業プランの平均積立比率は2025年12月31日時点で107.7%、2026年8月時点で112.8%に達しました。余剰に対応するスポンサーは、しばしば負債主導型投資の方針をとり、株式エクスポージャーを低下させます。米国の年金給付保証公社のフレームワークおよび英国の監督要件は、慎重な資金調達とリスク低減の実践を強化しています。資産リターンによる相殺なしに金利が持続的に低下した場合、資金調達余剰が減少し、年金ファイナンス市場を制約する可能性があります。
低投資リターンと金利の不確実性
金利の不確実性は、年金負債と固定収入資産の期待リターンの両方に影響を与えます。米国の負債割引率は2025年を通じて35ベーシスポイントの範囲内で5%を上回る水準を維持しました。安定した測定環境でも、金利が動いた際の長期デュレーションポートフォリオの感応度を隠す可能性があります。社債の格下げは、年金債務のヘッジに使用される資産のリターンを弱める可能性もあります。小規模な年金制度は国内債券市場が限られており、海外に分散投資する必要があり、外国為替エクスポージャーと規制上の複雑さが加わります。日本と欧州大陸の確定給付プランは、国内国債利回りがプランの資金調達モデルで想定されるリターンを下回る場合、引き続き圧力にさらされる可能性があります。これらの制約は、長期リターン目標の達成を困難にすることで年金ファイナンス市場の成長を鈍化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プランタイプ別:
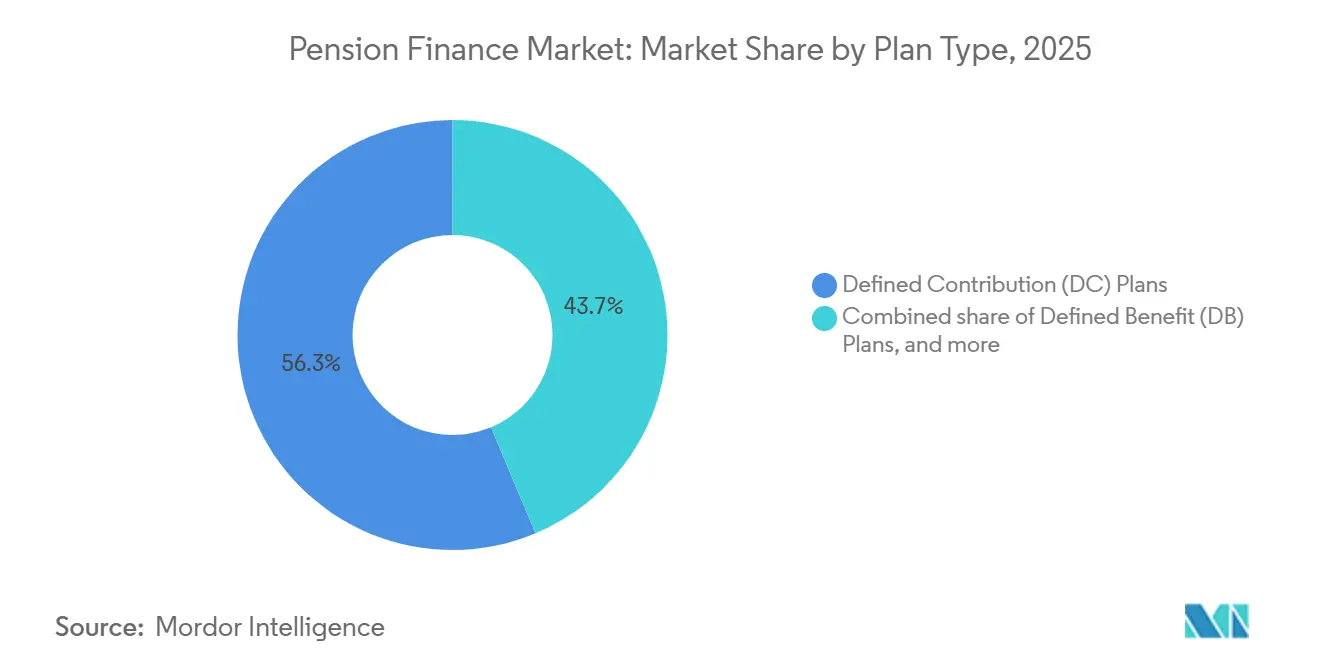
確定拠出プランが構造変化を主導確定拠出プランは2025年の年金ファイナンス市場の56.3%を占め、2031年までCAGR 7.1%で拡大すると予測されています。職域確定拠出資産は2024年に11.4%成長し、職域確定給付資産は4%成長しました。確定給付プランは、レガシー制度が大規模な地域では引き続き重要です。カナダは資産の57.4%を確定給付制度で保有し、オランダは97.5%を保有しています。オランダはすべての確定給付プランを2028年までに確定拠出構造へ移行させます。ハイブリッドおよび混合制度は、予測可能な拠出と一部の収入保証機能を求めるスポンサーにとって引き続き関連性があります。
集団確定拠出制度はこのハイブリッドアプローチの一例であり、2024年に英国で初めてそのような制度が開設されました。英国のバリュー・フォー・マネー要件は、大規模なマルチエンプロイヤートラストとプロバイダープラットフォームを優遇します。これにより、小規模プランプバイダー間の統合が進む可能性があります。主要な確定拠出組織は、退職収入を今後10年間の主要課題として特定しました。ターゲットデートファンド内の繰延収入年金は、長寿の加入者の晩年の消費保障を改善できます。したがって、年金ファイナンス産業は積立と資産取り崩しの両方の機能を開発しています。
資産配分別:
株式が主導しオルタナティブが拡大株式は2025年の年金ファイナンス市場の42.6%を占めました。この配分は、特に加入者がより多くの投資リスクを負う確定拠出制度において、長期リターン目標を支えます。平均年金基金の株式配分は2026年に高水準に達しました。オーストラリアのライフサイクルデフォルトや多くの米国公的プランなど、いくつかの制度では株式エクスポージャーがより高くなっています。短期証券・債券は、確定給付制度における負債マッチングと、高齢の確定拠出加入者の資本保全において引き続き中心的な役割を果たします。現金、預金、不動産、その他の資産は流動性、リターン、インフレ管理のニーズのバランスをとります。
プライベートエクイティおよびその他のオルタナティブ資産は2031年までCAGR 7.7%で成長すると予測されています。CalPERSは2025年にインフラの純資産価値を46億米ドル増加させ、1四半期に伝統的インフラとデジタルインフラにそれぞれ10億米ドルをコミットしました。インフラはデータセンターとエネルギー転換資産に必要な資本のために新たな関心を集めています。プライベートエクイティとインフラは、複数のマクロ経済シナリオにわたってより高い期待リターン源としても特定されています。フランスのAIFMD II実施(2026年4月)は、プライベートクレジット活動のための別の規制された経路を創出します。これらの投資には、堅牢なデューデリジェンス、流動性計画、情報管理が必要です。
資金調達手段別:
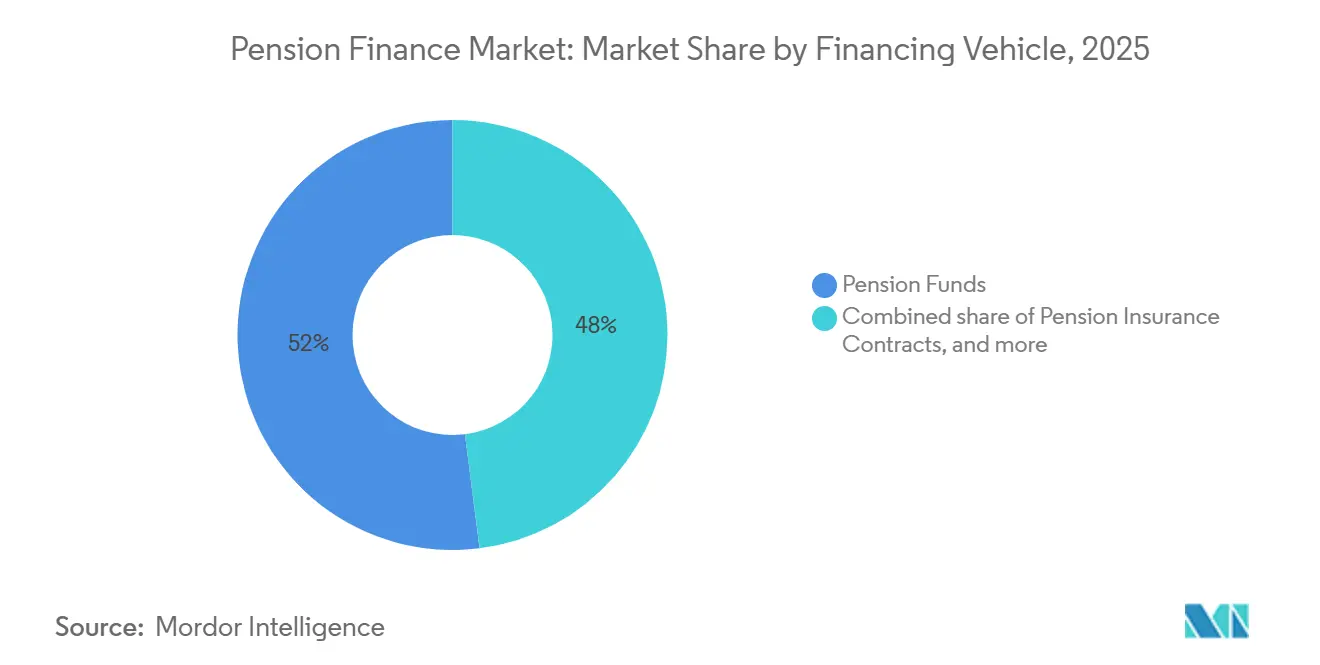
年金基金が中核的手段として維持年金基金は2025年の年金ファイナンス市場の62.2%を占めました。年金基金は税制上の優遇措置、規制上の認知、長い退職期間に合わせた投資マンデートから恩恵を受けています。年金保険契約は第2位の資金調達手段です。米国の年金リスク移転市場は2025年に697件の取引で487億米ドルのプレミアムを記録しました。バイイン取引は175億米ドルを占め、2024年比372%増となりました。帳簿準備金制度はドイツと日本では引き続き関連性がありますが、積立構造への移行圧力に直面しています。
銀行・投資運用型退職商品は2031年までCAGR 7.4%で成長すると予測されています。その拡大は、退職金ロールオーバー、個人向けスーパーアニュエーションの代替商品、大手銀行の職場向け商品を反映しています。JPMorgan Asset ManagementとGoldman Sachsは、年金基金サービスと並行して退職機能を拡大している企業の一つです。銀行が管理する商品は銀行規制と証券規制の両方の対象となる可能性があり、大規模で多角化した機関に優位性をもたらします。バイアウトおよびバイイン契約にわたる一時払い年金リスク移転資産は2026年第2四半期に3,398億米ドルに達しました。この合計は2025年第2四半期比9%増でした。
アクセスタイプ別:
職域プランが最大の資産基盤を保有職域プランは2025年の年金ファイナンス市場の62.1%を占めました。その地位は、OECD経済圏全体における雇用主拠出型拠出と確立されたプランインフラを反映しています。強制的な職域制度は、オーストラリア、オランダ、スイスで特に重要です。年金資産は2024年にデンマークで国内総生産の206.4%、アイスランドで191.3%、スイスで166.9%を超えました。職域プロバイダーは、欧州連合のIORPIIフレームワークの見直し案の下でより強力なガバナンス要件に直面しています。
個人年金プランは2031年までCAGR 6.9%で成長すると予測されています。成長は、雇主スポンサードプランを持たない可能性のある自営業者、パートタイム労働者、ギグワーカーのカバレッジギャップに関連しています。対象アジア太平洋市場の個人年金資産は2025年末時点で400億米ドルであり、地域の退職資産1.7 トリリオン 米ドルと比較されます。アイルランドのMyFutureFundは個人貯蓄と雇用主拠出を組み合わせており、職場カバレッジが不均一な市場で同様の設計を形成する可能性があります。シンガポールの中央積立基金(CPF)は5,140億米ドルを保有しており、強制貯蓄が個人投資オプションと共存できることを示しています。これらのモデルはアクセスを広げる一方で、明確なコミュニケーションと適切な投資選択を必要とします。
参加規則別:
任意プランが主導するが強制制度がより速く成長任意制度は2025年の年金ファイナンス市場の73.3%を占めると予測されています。その大きな資産基盤は、先進国経済における任意退職貯蓄の長い歴史を反映しています。強制・準強制制度は2031年までCAGR 8.0%で成長すると予測されていますアイルランドの新しい自動加入制度は80万人の年金加入者を追加します。トルコの計画された第2の柱アプローチとドイツの拡大された職域規定も参加を拡大します。強制制度は貯蓄量を増加させる可能性がありますが、デフォルトファンドと手数料に厳格なルールを適用することが多いです。
英国の2026年職域年金ロードマップは、確定拠出型マルチエンプロイヤー自動加入制度に対して、1つの主要なデフォルト制度に少なくとも250億ポンド(325億米ドル)を保有することを義務付けます。この政策はスケール要件を使用して自動加入制度を再形成します。オーストラリアのスーパーアニュエーション制度は10年間の年率成長率6.6%を記録し、確定拠出資産は年金資産総額の90%を占めています。英国の確定拠出資産は2020年代後半に確定給付資産を上回ると予想されています。年金ファイナンス市場は、政策設計、デフォルト投資選択、効率的な管理にますます依存するようになっています。スケールはコストを下げる可能性がありますが、拠出を受け取るプロバイダーの範囲を狭める可能性もあります。
労働者・スポンサーセクター別:
民間部門労働者が量を牽引民間部門労働者は2025年の年金ファイナンス市場の69.7%を占め、2031年までCAGR 6.7%で成長すると予測されています。この地位は、民間雇用の広いグローバル基盤と中小企業における退職プラン提供の拡大を反映しています。2026年のFidelityによる1,300社以上のプランスポンサーを対象とした調査では、約70%がプランが目標を達成していると回答しました。同調査では、41%が投資メニュー決定に対して完全な裁量権を持つアドバイザーを好むことも判明しました。これはアウトソーシングされた投資サポートの活用増加を示しています。公共部門制度は依然として相当規模ですが、特に給付約束が手厚く人口が高齢化している場合、財政的圧力に直面しています。
アウトソーシングされた最高投資責任者モデルは、投資決定を専門プロバイダーに集中させています。BlackRockは、2026年に米国確定給付プランの39%がアウトソーシングされた最高投資責任者モデルを使用しており、2020年の29%から増加したと報告しました。民間部門プランは退職収入商品開発の主要な場でもあります。雇用主の責任懸念と商品統合の複雑さは、確定拠出プランにおける年金採用の障壁として残っています。BlackRockは2026年9月にLifePath Solutionsを発表し、401(k)プラン向けのカスタマイズ可能なターゲットデートファンド構造に公開株式、債券、プライベート資産、年金を組み合わせました。これらの商品は、プロバイダーが職場貯蓄プラン内で収入ニーズに対応しようとしていることを示しています。
地域分析
北米年金ファイナンス市場
北米は2025年の年金ファイナンス市場シェアの67.2%を占めた。米国は2024年末時点で年金プロバイダーを通じて44.8 トリリオン 米ドルを運用しており、OECDの合計の71%、国内総生産の153.3%に相当する。カナダは前年比12%の成長を経て、2025年に世界第2位の年金市場なった。米国の企業確定給付型年金制度は、積立比率が108%近辺で2026年を迎えた。CalPERSは2025年後半にプライベート市場へ14 ビリオン 米ドル超のコミットメントを行った。労働省の2026年1月付け年金リスク移転に関するガイダンスは、米国のスポンサーが年金買取決定を評価する方法を変えつつある。
アジア太平洋年金ファイナンス市場
アジア太平洋地域は2031年までに8.2%のCAGRで成長すると予測されている。日本とオーストラリアは2025年に世界の年金市場上位5か国に入り、韓国は8位、中国は9位にランクされた。アジア太平洋地域の退職資産は2025年に9%増加して1.7 トリリオン 米ドルに達し、2029年までに2.5 トリリオン 米ドルに達すると見込まれている。人口高齢化は中国における積立型カバレッジの拡大の必要性を高めている。インドは2024年10月に国民年金制度内にバランスド・ライフサイクル・ファンドを導入し、7,000万人超の加入者を対象としている。アジア太平洋地域は2025年に上位300の年金基金の45.5%を占め、以前の22.5%から増加した。
EMEA・南米年金ファイナンス市場
欧州、南米、中東、アフリカは年金ファイナンス市場においてそれぞれ異なる状況を有している。湾岸協力会議加盟国は、経済多角化の取り組みの一環として職域年金制度の整備を進めている。サブサハラアフリカにおける正規の年金カバレッジは、低い正規雇用率と浅い資本市場によって依然として限定的である。
競合環境
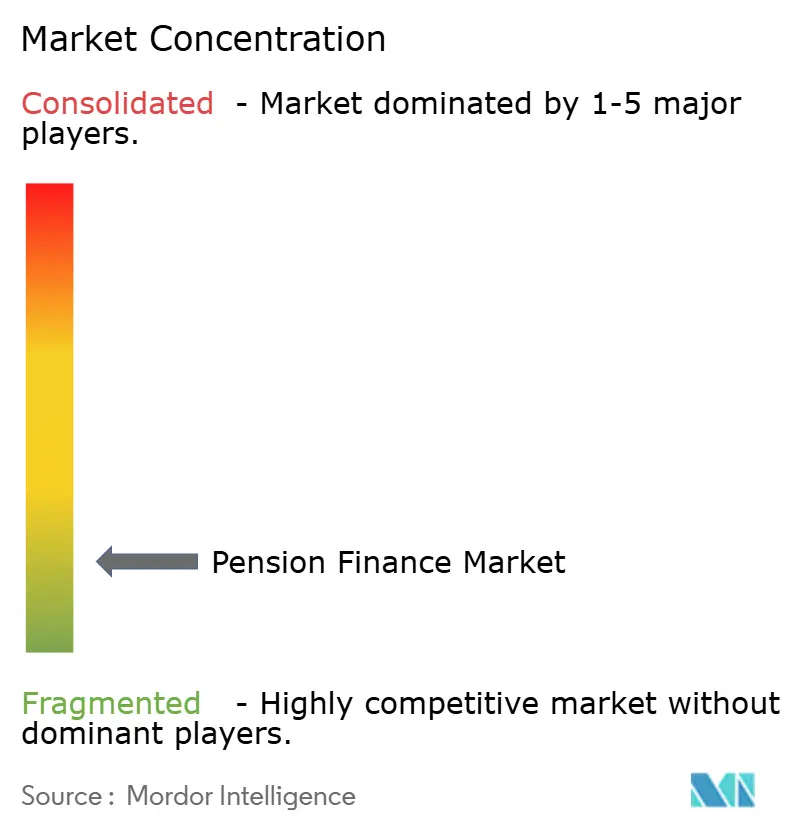
年金ファイナンス市場は資産運用と管理において分散しています。BlackRockは2026年半ばに15.3 トリリオン 米ドルの資産を運用し、Vanguardは12 トリリオン 米ドル、Fidelityは6.8 トリリオン 米ドルを運用しました。これらの企業はインデックス戦略、記録管理、ターゲットデートファンドを通じて年金フローに影響を与えています。State Streetは270億米ドルのニューヨーク市年金インデックス資産を運用しており、2026年6月に競争的な再入札の対象となりました。米国の年金リスク移転市場では、22社の現役保険会社が2025年に487億米ドルのプレミアムを競い合い、9社がそれぞれ20億米ドルを超えました。Legal & Generalは2026年半ばに730億ポンド(949億米ドル)のグローバル年金リスク移転年金ポートフォリオを保有していました。
引受と資産組成におけるスケールは、年金リスク移転プロバイダーにとって引き続き重要です。Legal & Generalの2026年半ばの730億ポンド(949億米ドル)の年金リスク移転年金ポートフォリオは、保険能力と資産組成能力の重要性を示しています。BlackRockは2025年7月にHPS Investment Partnersの買収を120億米ドルで完了しました。この買収により1,480億米ドルのクレジット資産が加わり、年金クライアント向けのBlackRockのプライベートクレジット提供が拡大しました。Vanguardは2026年8月にAltruistの買収を40億米ドルで発表しました。この取引はVanguardの独立系ファイナンシャルアドバイザーとウェルステクノロジーへのアクセスを拡大します。これらの動きは、企業がコア投資商品を中心にプライベート市場、アドバイザリー、カストディ、流通機能を追加していることを示しています。
テクノロジーも年金ファイナンス市場における差別化の重要な源泉となっています。韓国の国民年金公団は2026年にLG AI研究所と提携し、ファンド管理のための外国為替ツールを開発しました。オーストラリアのAware SuperはProject Odinを2026年6月に完了し、情報・分析ツールで投資プラットフォームをアップグレードしました。残る機会は、退職収入商品、安定した雇用主カバレッジのない労働者向けのポータブルプラン、管理不能な流動性制約を生じさせることなく年金資本を受け入れられる投資手段に集中しています。
年金ファイナンス産業リーダー
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Corporation
-
JPMorgan Chase & Co.
- 注:主要企業の掲載順は順位を示すものではありません。
年金ファイナンス市場 このレポートでカバーされる企業
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Corporation
- JPMorgan Chase & Co.
- Legal & General Group plc
- Allianz SE
- Prudential Financial, Inc.
- AXA Group
- UBS Group AG
- Goldman Sachs Group, Inc.
- The Bank of New York Mellon Corporation
- Northern Trust Corporation
- Capital Group
- Aon plc
- Mercer LLC
- WTW
- T. Rowe Price Group, Inc.
- Principal Financial Group, Inc.
- Manulife Financial Corporation
最近の産業開発事情 年金ファイナンス市場
- 2026年9月:Legal & Generalは、Wood Pension Planとの16億5,000万ポンド(21億米ドル)のバイインを完了し、16,400人の加入者の給付を確保しました。これは2026年に発表された最大のバルク年金取引であり、受託者委員が保険会社選定の主要基準として加入者体験を挙げました。これは英国の年金リスク移転調達基準が純粋な価格最適化からサービス品質と加入者成果指標へとシフトしていることを示しています。
- 2026年8月:Vanguardは、独立系ファイナンシャルアドバイザー向けの人工知能を活用したウェルステクノロジーおよびカストディプラットフォームであるAltruistの買収を40億米ドルで発表しました。この取引はVanguardの独立系登録投資アドバイザーチャネルへの流通リーチを大幅に拡大します。
- 2026年8月:新韓投資証券は、個人退職年金顧客向けの人工知能ベースの自動投資サービスであるShinhan SOL Robo Pensionを開始しました。このサービスは上場投資信託の配分、銘柄選択、リバランスをサポートします。
- 2026年7月:M&Gの完全子会社であるPrudential Assuranceは、Miller Insuranceの年金制度との1億ポンド(1億3,000万米ドル)のBPA Plus取引を完了し、550人の加入者を確保しました。BPA Plusは年金の安全性と将来の投資超過収益からの潜在的なボーナスを組み合わせています。
グローバル年金ファイナンス市場レポートの調査範囲
セグメンテーション概要
| 確定拠出(DC)プラン |
| 確定給付(DB)プラン |
| ハイブリッドおよび混合プラン |
| 職域年金プラン |
| 個人年金プラン |
| 株式 |
| 短期証券・債券 |
| 現金・預金 |
| 不動産 |
| プライベートエクイティおよびその他のオルタナティブ資産 |
| その他の投資 |
| 年金基金 |
| 年金保険契約 |
| 銀行・投資運用型退職商品 |
| 帳簿準備金制度 |
| 強制・準強制 |
| 任意 |
| 民間部門労働者 |
| 共部門労働者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| プランタイプ別 | 確定拠出(DC)プラン | |
| 確定給付(DB)プラン | ||
| ハイブリッドおよび混合プラン | ||
| アクセスタイプ別 | 職域年金プラン | |
| 個人年金プラン | ||
| 資産配分別 | 株式 | |
| 短期証券・債券 | ||
| 現金・預金 | ||
| 不動産 | ||
| プライベートエクイティおよびその他のオルタナティブ資産 | ||
| その他の投資 | ||
| 資金調達手段別 | 年金基金 | |
| 年金保険契約 | ||
| 銀行・投資運用型退職商品 | ||
| 帳簿準備金制度 | ||
| 参加規則別 | 強制・準強制 | |
| 任意 | ||
| 労働者・スポンサーセクター別 | 民間部門労働者 | |
| 共部門労働者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年の年金ファイナンスの予測値はいくらですか?
年金ファイナンス市場は2031年までに103.5 トリリオン 米ドルに達し、2026年からCAGR 6.2%で成長すると予測されています。
最も速く成長している年金プラン構造はどれですか?
確定拠出プランは最も速く成長しているプランタイプであり、2031年までCAGR 7.1%が予測されています。
なぜ強制退職拠出が拡大しているのですか?
各国政府は自動加入と職域カバレッジの拡大を通じて退職貯蓄を増加させており、アイルランドのMyFutureFundプログラムもその一例です。
年金ポートフォリオでどの投資が重要性を増していますか?
プライベートエクイティおよびその他のオルタナティブ資産は、リターンと分散投資のニーズに支えられ、2031年までCAGR 7.7%で成長すると予測されています。
最大の退職資産基盤を持つ地域はどこですか?
北米は2025年のグローバル年金ファイナンス市場の67.2%を占めました。
年金リスク移転活動に影響を与えているものは何ですか?
確定給付の資金調達改善と保険会社の引受能力が、2025年の米国プレミアム487億米ドルを含むバイインおよびバイアウト活動を支えています。