
Tamanho e Participação do Mercado de Ultrassom Pediátrico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
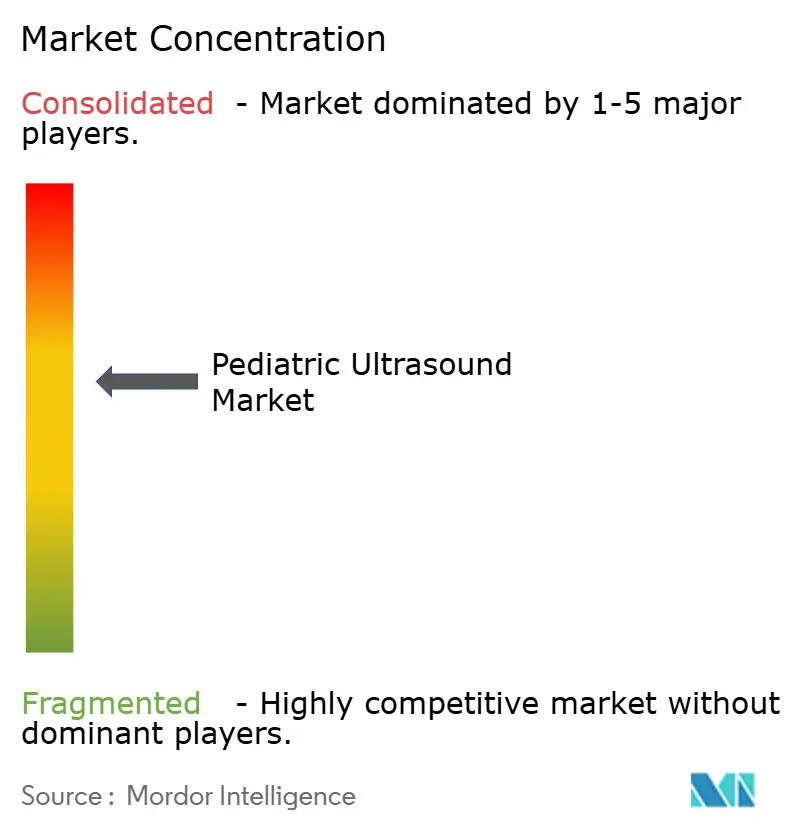
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ultrassom Pediátrico por Mordor Intelligence
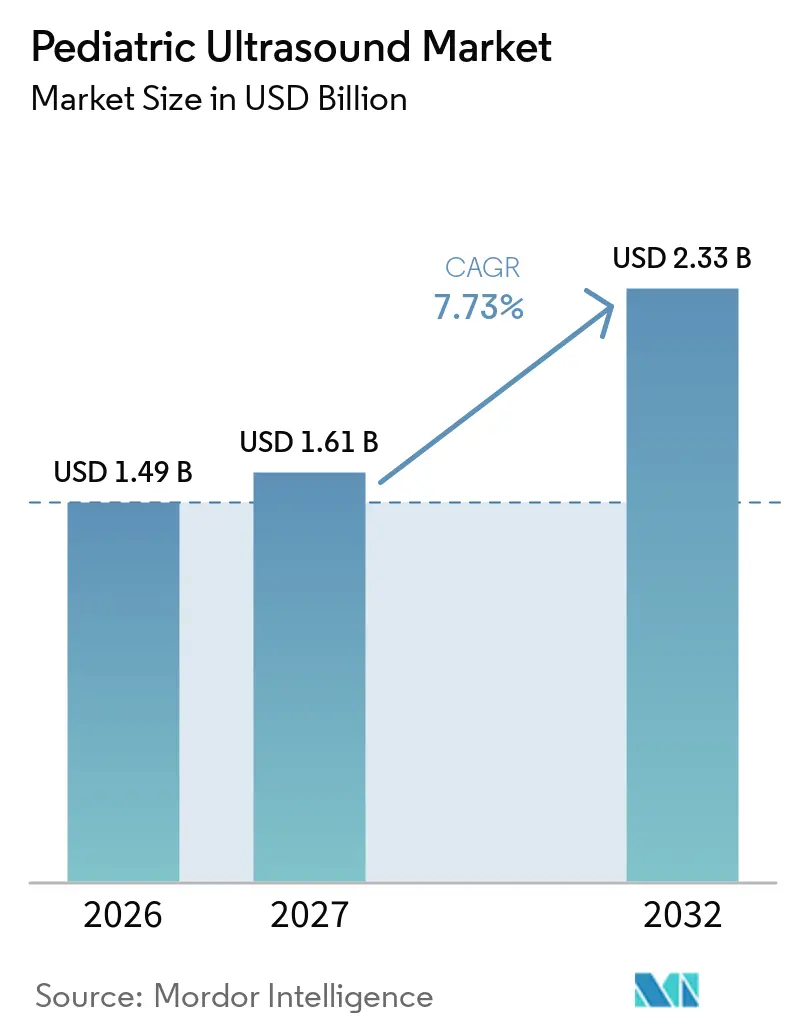
Espera-se que o tamanho do Mercado de Ultrassom Pediátrico aumente de 1,49 bilhões de USD em 2026 para 1,61 bilhões de USD em 2027 e atinja 2,33 bilhões de USD até 2032, crescendo a um CAGR de 7,73% no período de 2027 a 2032.
O mercado de ultrassom pediátrico está se beneficiando dos esforços hospitalares para limitar a radiação ionizante em crianças, especialmente em vias de emergência, abdominal e monitoramento repetido. Evidências da Irlanda mostraram que a utilização de ultrassom aumentou 16,5% entre 2019 e 2023, o que apoia uma mudança mais ampla em direção ao uso do ultrassom para necessidades adequadas de imagem pediátrica. O mercado de ultrassom pediátrico também tem espaço para crescer em hospitais gerais, onde a dor abdominal pediátrica ainda tem maior probabilidade de ser avaliada por tomografia computadorizada do que em hospitais infantis dedicados. O desenvolvimento de produtos está se voltando para o acesso à beira do leito, suporte ao fluxo de trabalho clínico e desempenho específico para pediatria, em vez de apenas maior resolução de imagem. Os fornecedores estabelecidos mantêm vantagens em relacionamentos clínicos, portfólios de sondas e software empresarial, enquanto fornecedores menores se concentram em plataformas portáteis de mão e ferramentas de fluxo de trabalho.
Principais Conclusões do Relatório
- Por portabilidade, os sistemas estacionários detinham 51,80% da participação do mercado de ultrassom pediátrico em 2026, enquanto os sistemas portáteis de mão e de bolso têm projeção de crescimento a um CAGR de 11,20% até 2032.
- Por tecnologia, o ultrassom 2D representou 56,40% do tamanho do mercado de ultrassom pediátrico em 2026, enquanto o ultrassom com contraste tem previsão de expansão a um CAGR de 12,40% até 2032.
- Por aplicação, a cardiologia detinha 24,70% da participação do mercado de ultrassom pediátrico em 2026, enquanto a imagem pulmonar neonatal e pediátrica tem projeção de crescimento a um CAGR de 11,7% até 2032.
- Por usuário final, os hospitais infantis representaram 38,90% do tamanho do mercado de ultrassom pediátrico em 2026, enquanto as unidades de terapia intensiva neonatal têm previsão de crescimento a um CAGR de 10,8% até 2032.
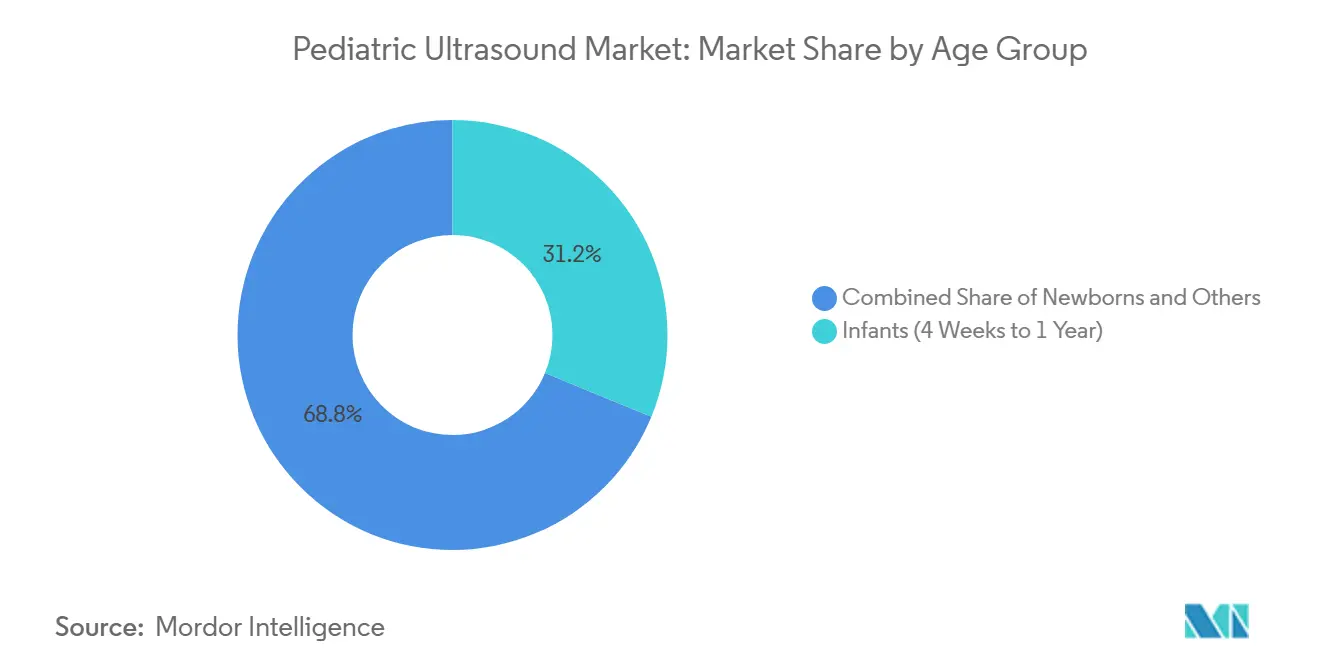
- Por faixa etária, os lactentes detinham uma participação de 31,20% em 2026, enquanto a imagem de recém-nascidos tem projeção de expansão a um CAGR de 10,30% até 2032.
- Por geografia, a América do Norte detinha 41,6% do tamanho do mercado de ultrassom pediátrico em 2026, enquanto a Ásia-Pacífico tem projeção de avanço a um CAGR de 9,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Imagens Pediátricas sem Radiação | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Expansão do Ultrassom Pediátrico e Neonatal no Ponto de Atendimento | +1.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento na Adoção de Ultrassom Portátil de Mão e Portátil | +1.6% | Global, com ênfase na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Crescente Necessidade de Diagnóstico Precoce de Condições Congênitas e Crônicas | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Aquisição e Medição Assistidas por IA Específicas para Pediatria | +0.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mentoria Remota e Tele-Ultrassom em Ambientes com Recursos Limitados | +0.5% | Oriente Médio e África, Ásia do Sul e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Imagens Pediátricas sem Radiação
O mercado de ultrassom pediátrico se beneficia da crescente preferência por evitar radiação quando crianças precisam de imagens diagnósticas. Uma simulação de 2025 constatou que alinhar a prática de hospitais não pediátricos com a de hospitais infantis dedicados para dor abdominal poderia reduzir o uso de tomografia computadorizada em 50%, os custos em 19,4% e a exposição à radiação em 52,1%. Essa constatação torna a capacidade de ultrassom uma questão clínica e operacional para hospitais que atendem crianças, mas não operam programas especializados de imagem pediátrica. Em 2026, o Oklahoma Children's OU Health introduziu a urossonografia miccional com contraste para refluxo vesicoureteral por meio de um programa desenvolvido com a Siemens Healthineers, ampliando uma opção sem radiação para o diagnóstico urinário pediátrico. O ultrassom pode ser particularmente útil em crianças porque o menor tamanho corporal pode favorecer a aquisição de imagens sem expor os pacientes à radiação ionizante. O mercado de ultrassom pediátrico, portanto, se beneficia quando os hospitais formalizam vias de ultrassom em primeiro lugar para condições que podem ser avaliadas com segurança sem tomografia computadorizada[1].
Expansão do Ultrassom Pediátrico e Neonatal no Ponto de Atendimento
A imagem à beira do leito em terapia intensiva neonatal e pediátrica está ampliando o papel clínico do ultrassom além do departamento de radiologia. Uma revisão de 2025 relatou sensibilidade do POCUS torácico pediátrico de 87% a 100% para pneumotórax clinicamente significativo e especificidade próxima de 100%, apoiando seu uso na avaliação clínica urgente. Uma pesquisa nacional com 99 programas neonatais-perinatais dos EUA encontrou POCUS diagnóstico em 71% dos locais, embora menos de 45% tivessem elementos essenciais como arquivamento de imagens, credenciamento e garantia de qualidade implementados. O mercado de ultrassom pediátrico pode se beneficiar à medida que os hospitais adquirem equipamentos, ferramentas de arquivamento e serviços de treinamento em conjunto, em vez de como compras isoladas de hardware. O UC Davis Children's Hospital lançou um programa de POCUS em UTI neonatal em novembro de 2025 com treinamento estruturado e credenciamento supervisionado, demonstrando como a implementação pode ser vinculada à governança. A aquisição assistida por IA e a revisão remota podem ajudar programas menores a ampliar o acesso, mas não eliminam a necessidade de supervisão clínica.
Crescimento na Adoção de Ultrassom Portátil de Mão e Portátil
O ultrassom portátil de mão está levando a imagem pediátrica a ambientes onde um sistema de carrinho fixo é difícil de implantar. Esses dispositivos podem apoiar a avaliação à beira do leito em UTIs neonatais, departamentos de emergência pediátrica, clínicas ambulatoriais e instalações com infraestrutura de imagem limitada. Uma comparação de 2025 entre 6 sistemas portáteis de mão constatou que especialistas em POCUS pediátrico valorizavam a qualidade da imagem e a facilidade de uso, mas nenhum dispositivo apresentou desempenho claramente superior em todas as aplicações pediátricas. O mesmo estudo identificou o tamanho da sonda e a ergonomia voltados para adultos como uma limitação persistente para a imagem de crianças. O mercado de ultrassom pediátrico apresenta uma lacuna de produto para sistemas portáteis de mão projetados em torno da anatomia pediátrica, janelas acústicas pequenas e necessidades de fluxo de trabalho. Os requisitos de autorização da FDA e os padrões de saída acústica da IEC 60601-2-37 continuam sendo fatores de conformidade importantes para fornecedores que desenvolvem novos designs de sondas.
Crescente Necessidade de Diagnóstico Precoce de Condições Congênitas e Crônicas
A cardiopatia congênita cria uma demanda de imagem sustentada desde o rastreamento pré-natal até os cuidados neonatais e o acompanhamento de longo prazo. Um estudo de 2025 abrangendo 74.839 gestações relatou uma taxa de detecção de cardiopatia congênita de 70,5% usando uma estratégia padronizada de ultrassom no primeiro trimestre. A identificação precoce pode apoiar o planejamento do parto e reduzir intervenções de emergência evitáveis após o nascimento. O mercado de ultrassom pediátrico também atende ao monitoramento de doenças crônicas, onde a imagem repetida pode reduzir a dependência de procedimentos invasivos. Na doença inflamatória intestinal pediátrica, o ultrassom intestinal assistido por IA alcançou sensibilidade de 90,3% e especificidade de 93,7% na distinção entre espessura normal e anormal da parede intestinal em um estudo de 2025. Esses usos apoiam a demanda por protocolos de varredura estruturados, armazenamento longitudinal de imagens e suporte à decisão que podem ser usados repetidamente ao longo do cuidado.
Análise de Impacto das Restrições*
| Escassez de Especialistas em Ultrassom Pediátrico | -1.5% | Global, mais aguda no Oriente Médio e África e na América do Sul | Médio prazo (2 a 4 anos) |
|---|---|---|---|
| Estruturas Inconsistentes de Credenciamento, Garantia de Qualidade e Faturamento | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Dados de Validação Pediátrica Limitados para Dispositivos de IA e Portáteis de Mão | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Limitações de Ergonomia de Sondas e Fluxo de Trabalho Específicas para Pediatria | -0.5% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas em Ultrassom Pediátrico
A disponibilidade de equipamentos não garante que as crianças possam receber exames de ultrassom de alta qualidade. Uma pesquisa de 2025 com 210 pediatras na Polônia constatou que 21,9% usavam POCUS com frequência, 64,8% avaliaram sua competência como baixa ou muito baixa, e 71,4% identificaram o treinamento formal inadequado como a principal barreira de implementação. Um consenso de especialistas de 2025 separado sobre ultrassom pulmonar pediátrico identificou a expertise limitada do corpo docente como um obstáculo principal para programas de treinamento sustentáveis. O mercado de ultrassom pediátrico é limitado porque sonografistas treinados e docentes de POCUS pediátrico estão concentrados em centros terciários. Hospitais gerais podem possuir sistemas de ultrassom, mas ainda carecem de profissionais familiarizados com anatomia pediátrica, patologia e interpretação de imagens. A mentoria remota pode melhorar o alcance, embora funcione melhor quando combinada com supervisão local, protocolos aprovados e competência documentada.
Estruturas Inconsistentes de Credenciamento, Garantia de Qualidade e Faturamento
Os programas de POCUS pediátrico podem enfrentar dificuldades quando os processos de credenciamento, arquivamento de imagens, garantia de qualidade e faturamento não estão conectados. Uma análise de 2025 constatou que 70% das instituições pesquisadas haviam finalizado políticas de credenciamento de POCUS, enquanto apenas 1 terço conseguia confirmar que mais de 75% dos exames eram realizados por clínicos credenciados. Orientações separadas de grupos pediátricos e de cuidados intensivos podem deixar os hospitais incertos sobre como criar uma governança consistente entre as especialidades. O mercado de ultrassom pediátrico é afetado porque os administradores podem adiar novas aquisições quando os processos de supervisão do programa e de reembolso estão incompletos. A validação pediátrica limitada para ferramentas de IA acrescenta outra preocupação, uma vez que muitos algoritmos foram originalmente desenvolvidos com dados de adultos. A falta de ergonomia de sondas específica para pediatria também limita a qualidade do fluxo de trabalho e pode retardar a adoção mesmo após um sistema ter recebido autorização regulatória.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Portabilidade:
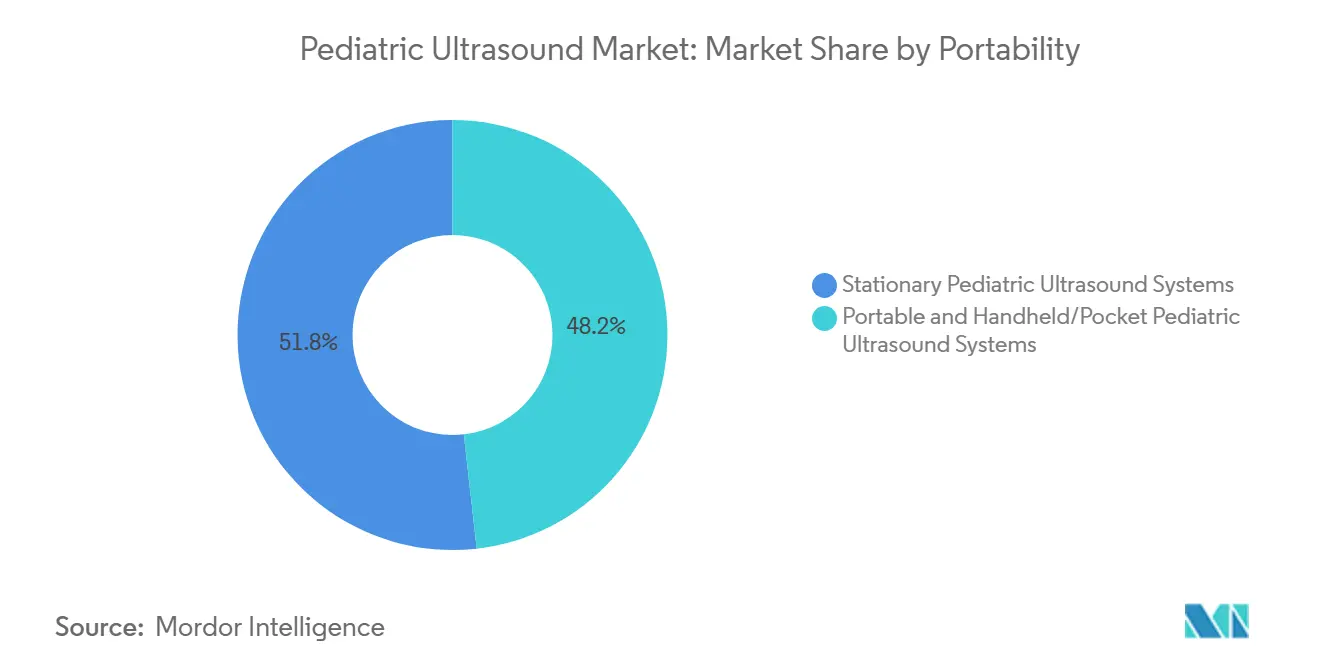
Sistemas Portáteis de Mão Ampliam o Alcance da Imagem PediátricaOs sistemas estacionários detinham 51,80% do mercado de ultrassom pediátrico em 2026 porque hospitais infantis e centros acadêmicos precisam de amplas bibliotecas de transdutores, capacidades cardíacas avançadas e integração empresarial de imagens. Esses sistemas continuam sendo centrais para exames abdominais, cardíacos, cranianos e especializados de alto volume. Sua base instalada reflete a necessidade de fluxo de trabalho confiável em departamentos de imagem que realizam muitos exames programados e complexos diariamente. As plataformas estacionárias também suportam imagens 3D e 4D avançadas, estudos Doppler e integração DICOM padronizada. Sua participação de segmento é protegida por ciclos de substituição e relacionamentos clínicos de longa data. Os hospitais frequentemente preferem um ambiente de fornecedor consistente quando vários departamentos precisam compartilhar imagens, relatórios, acordos de serviço e recursos de treinamento. Isso não significa que os sistemas fixos possam atender a todos os ambientes de cuidado. Significa que seu papel é mais forte onde amplitude, volume e exames detalhados são mais importantes.
Os sistemas portáteis de mão e de bolso têm expectativa de crescimento a um CAGR de 11,20% até 2032, tornando-os a categoria de portabilidade de crescimento mais rápido. Seu apelo vem do acesso rápido à beira do leito em UTIs neonatais, departamentos de emergência e locais de atendimento menores, onde transportar uma criança para imagem pode adicionar risco ou atraso. A demanda por esses dispositivos é apoiada pelo movimento mais amplo em direção à imagem no ponto de atendimento, em vez de pela substituição direta de todos os sistemas em carrinho. Uma comparação de 6 dispositivos não encontrou nenhuma plataforma portátil de mão claramente superior em aplicações pediátricas, o que deixa espaço para melhoria de produtos. Fornecedores que melhoram o dimensionamento de sondas, design de interface, predefinições pediátricas e orientação de imagem podem ter uma oportunidade mais clara em ambientes comunitários e de cuidados intensivos. Os sistemas de carrinho portáteis ocupam o meio-termo entre sistemas estacionários completos e ferramentas portáteis de mão. Eles podem se adequar a enfermarias pediátricas e instalações ambulatoriais que precisam de mais capacidade do que um dispositivo de bolso, mas menos infraestrutura do que uma sala de imagem dedicada.
Por Tecnologia:
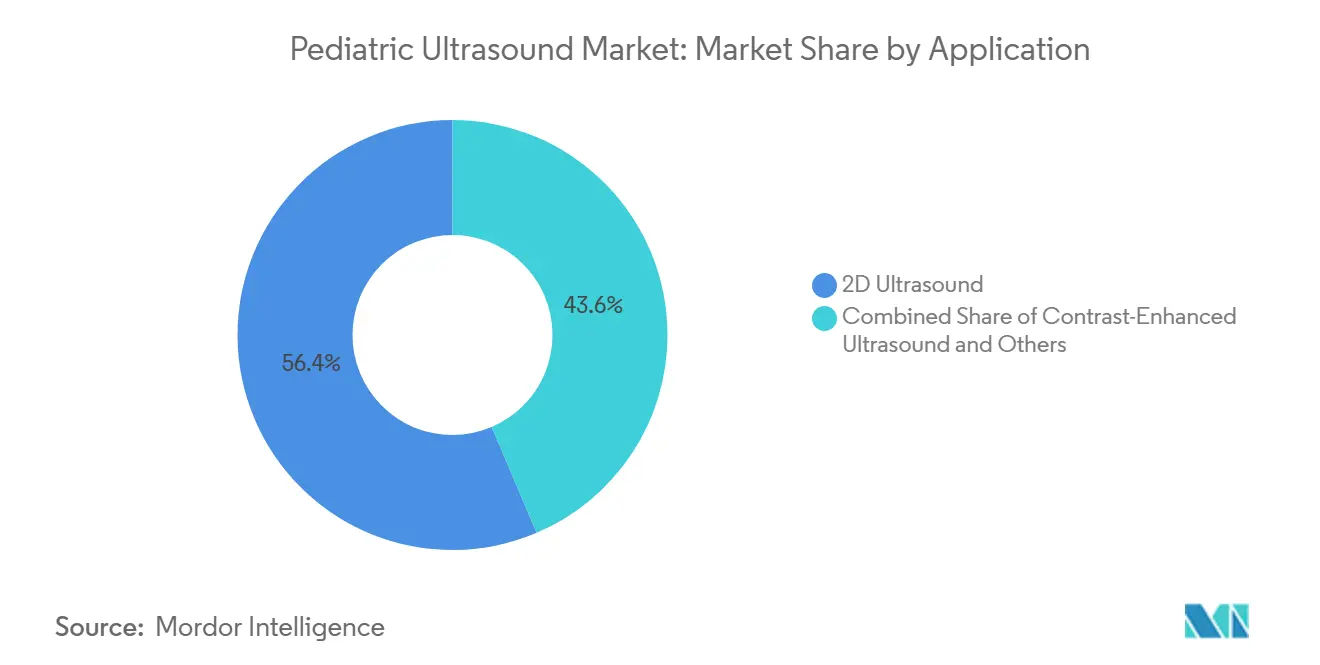
O CEUS Constrói um Papel Maior na Imagem de Precisão PediátricaO ultrassom 2D representou 56,40% do mercado de ultrassom pediátrico em 2026 porque é familiar para radiologistas, neonatologistas, cardiologistas e clínicos de emergência. Continua sendo a tecnologia base para muitos exames pediátricos, incluindo avaliação abdominal, imagem craniana, avaliação cardíaca e orientação para procedimentos. Seu valor repousa em protocolos estabelecidos e na capacidade de cobrir uma ampla gama de anatomia sem radiação. O Doppler também continua sendo importante para avaliação hemodinâmica, fluxo vascular, shunts cardíacos e circulação neonatal. A posição de liderança do segmento reflete a importância contínua de imagens confiáveis e amplamente compreendidas, em vez de uma falta de demanda por ferramentas mais novas. A elastografia apoia o monitoramento da fibrose hepática, enquanto as imagens 3D e 4D podem ajudar na caracterização cardíaca congênita complexa e no planejamento cirúrgico. Essas tecnologias atendem a requisitos clínicos específicos, mas não substituem o 2D como base diária do ultrassom pediátrico.
O ultrassom com contraste tem previsão de crescimento a um CAGR de 12,40% até 2032, tornando-o a categoria de tecnologia de crescimento mais rápido. Em maio de 2025, a GE HealthCare anunciou a aprovação da FDA de uma indicação pediátrica para o Optison em ecocardiografia com contraste. Essa aprovação adiciona suporte clínico para imagem com contraste em casos cardíacos pediátricos apropriados. Uma revisão de Radiologia de 2025 descreveu o uso de CEUS em crianças para lesões hepáticas, refluxo vesicoureteral, imagem cerebral neonatal, pneumonia complicada e trauma abdominal contuso. A demanda por CEUS pode se expandir quando os hospitais constroem protocolos clínicos, treinam equipes e estabelecem indicações claras de uso. É particularmente relevante onde a tomografia computadorizada poderia ser considerada e a prevenção de radiação é importante. A adoção da tecnologia ainda dependerá da governança clínica local, da disponibilidade do agente de contraste e da confiança do médico nas evidências[2].
Por Aplicação:
A Cardiologia Sustenta o Volume Enquanto a Imagem Pulmonar Ganha ImpulsoA cardiologia detinha 24,70% do mercado de ultrassom pediátrico em 2026, refletindo o papel da ecocardiografia no rastreamento pré-natal, diagnóstico pós-natal, orientação de cateterismo e acompanhamento após cirurgia cardíaca. A cardiopatia congênita cria uma necessidade recorrente de imagem, em vez de um único evento diagnóstico. A cardiologia pediátrica também requer avaliação detalhada de anatomia, função ventricular, fluxo sanguíneo e shunts. Isso apoia a demanda por sondas premium, capacidades Doppler, predefinições pediátricas e operadores experientes. A posição da cardiologia é fortalecida pela natureza especializada dos exames e pelas consequências do diagnóstico tardio. A detecção precoce baseada em ultrassom pode ajudar os clínicos a preparar planos de parto e encaminhar famílias para centros de atendimento adequados. A imagem cardíaca, portanto, continua sendo uma fonte central de demanda por sistemas de alta especificação em hospitais infantis e clínicas especializadas.
A imagem pulmonar neonatal e pediátrica tem projeção de crescimento a um CAGR de 11,70% até 2032. Uma revisão de 2025 relatou forte desempenho diagnóstico para POCUS torácico em pneumotórax pediátrico clinicamente significativo e destacou seu papel à beira do leito em cuidados intensivos. Exames pulmonares seriados podem reduzir a necessidade de mover lactentes instáveis para imagem e permitir que os clínicos avaliem mudanças durante o tratamento. A imagem abdominal e gastrointestinal continua a cobrir condições como intussuscepção e doença inflamatória intestinal. O ultrassom intestinal assistido por IA pode melhorar o monitoramento repetido para doença inflamatória intestinal pediátrica, com base no desempenho relatado em um estudo de 2025. A imagem craniana mantém um lugar estável em UTIs neonatais, enquanto os usos musculoesqueléticos, de emergência, vasculares, renais e urológicos abordam vias de cuidado distintas. O programa ceVUS do Oklahoma Children's também mostra como as aplicações renais e urinárias podem se expandir quando as instituições clínicas apoiam alternativas sem radiação.
Por Usuário Final:
Hospitais Infantis Mantêm Escala Enquanto as UTIs Neonatais Adicionam DemandaOs hospitais infantis representaram 38,9% do mercado de ultrassom pediátrico em 2026. Essas instituições gerenciam casos cardíacos, neonatais, abdominais, neurológicos e cirúrgicos complexos que requerem sondas especializadas e equipe treinada. Suas decisões de compra frequentemente incluem sistemas, contratos de serviço, suporte educacional, armazenamento de imagens e integração com ambientes de imagem empresarial mais amplos. Eles também apoiam pesquisas clínicas e protocolos padronizados que podem influenciar a adoção em outros hospitais. O mercado de ultrassom pediátrico é, portanto, moldado por suas decisões de substituição e por sua capacidade de testar novas tecnologias pediátricas. As instalações dedicadas têm maior probabilidade do que os hospitais gerais de operar vias de ultrassom em primeiro lugar para crianças com condições adequadas. Seu papel no treinamento também pode estender o impacto de uma nova plataforma além de um único local hospitalar.
As UTIs neonatais têm previsão de crescimento a um CAGR de 10,8% até 2032, à medida que a imagem à beira do leito se torna mais integrada ao cuidado neonatal. O POCUS pode apoiar a avaliação pulmonar, avaliação hemodinâmica rápida, avaliação abdominal e renal, imagem craniana e orientação para acesso vascular e toracocentese. A demanda nas UTIs neonatais está ligada à necessidade clínica de limitar o transporte e a exposição à radiação de lactentes frágeis. O crescimento do programa depende de educação, arquivamento de imagens, processos de revisão e credenciamento tanto quanto do acesso ao dispositivo. Os hospitais gerais continuam sendo uma oportunidade importante porque suas vias de imagem pediátrica podem ser menos especializadas. A pesquisa do Congresso Cirúrgico Acadêmico constatou que hospitais não pediátricos usavam imagem apenas por tomografia computadorizada para dor abdominal pediátrica a uma taxa quase 4 vezes maior do que instalações infantis dedicadas. Clínicas pediátricas especializadas e centros de imagem também criam demanda por meio de acompanhamento ambulatorial de cardiologia, rastreamento de quadril e monitoramento renal.
Por Faixa Etária:
Lactentes Geram Volume Enquanto Recém-Nascidos Criam Crescimento Mais RápidoOs lactentes detinham 31,20% do mercado de ultrassom pediátrico em 2026. Essa faixa etária tem uma alta concentração de condições indicadas para ultrassom, incluindo displasia do desenvolvimento do quadril, estenose pilórica, monitoramento craniano e acompanhamento cardíaco. A necessidade de imagem repetida em algumas condições apoia o uso em hospitais e clínicas ambulatoriais. Os prestadores pediátricos também dependem do ultrassom porque pode ser realizado sem radiação e adaptado à anatomia pequena. A demanda de lactentes é apoiada tanto pelo rastreamento de rotina quanto pelo cuidado diagnóstico agudo. O rastreamento de displasia do desenvolvimento do quadril assistido por IA é um exemplo de como o software pode melhorar a consistência e reduzir encaminhamentos desnecessários. Uma meta-análise de 2025 relatou uma AUC diagnóstica agrupada de 0,937 em 5 estudos de validação para ultrassom assistido por IA nessa área. A escala do segmento depende das vias clínicas de rotina que já estão estabelecidas no início da vida.
A imagem de recém-nascidos tem projeção de expansão a um CAGR de 10,30% até 2032. A adoção em UTIs neonatais, rastreamento de cardiopatia congênita, imagem craniana e avaliação pulmonar à beira do leito são os principais impulsionadores desse crescimento. Um estudo de 2025 relatou a viabilidade de um protocolo de rastreamento por ultrassom RAPID de 30 segundos em 914 neonatos em ambientes de UTI neonatal e berçário de bebês saudáveis. O mercado de ultrassom pediátrico pode se beneficiar quando tais protocolos são combinados com treinamento e controles de qualidade clínica. Crianças pequenas e em idade pré-escolar continuam sendo difíceis de examinar porque o movimento e a cooperação limitada podem reduzir a qualidade da imagem. Isso torna a orientação de aquisição, fluxos de trabalho mais rápidos e o manuseio de sondas específicas para pediatria prioridades relevantes de produto. Crianças em idade escolar e adolescentes adicionam demanda por meio de imagem musculoesquelética relacionada a esportes, vigilância de câncer, acompanhamento de doenças crônicas e orientação de procedimentos.

Análise Geográfica
América do Norte: A Infraestrutura Institucional Apoia a Adoção Ampla
A América do Norte detinha uma participação de 41,60% em 2026. A região se beneficia de uma grande rede de hospitais infantis, serviços pediátricos especializados e requisitos de cobertura para crianças inscritas no Medicaid por meio do Rastreamento, Diagnóstico e Tratamento Periódico e Precoce. Essas condições apoiam a aquisição de sistemas de imagem de alta especificação e plataformas à beira do leito. A demanda regional também reflete a ênfase na prevenção de radiação e em vias de imagem padronizadas. Em janeiro de 2026, o Oklahoma Children's OU Health realizou seu primeiro procedimento de urossonografia miccional com contraste sob um programa expandido desenvolvido com a Siemens Healthineers. Isso ilustra como prestadores e fornecedores podem estender conjuntamente uma via diagnóstica sem radiação. Treinamento, arquivamento, credenciamento e garantia de qualidade continuam sendo fatores de conformidade importantes à medida que os programas de POCUS escalam. Hospitais que alinham esses componentes estão melhor posicionados para apoiar o uso consistente em serviços pediátricos de emergência, cuidados intensivos e ambulatoriais.
Ásia-Pacífico: Crescimento de Volume Encontra Desenvolvimento Local de IA
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,80% até 2032, a taxa regional mais rápida no mercado de ultrassom pediátrico. O aumento das populações pediátricas, a expansão de hospitais terciários e o crescimento da capacidade de aquisição na China, Índia e Japão apoiam a demanda. O Centro Médico Infantil de Shenzhen apresentou um estudo multicêntrico sobre diagnóstico de displasia do desenvolvimento do quadril assistido por IA no Congresso Mundial WFUMB 2025, com evidências de 23 centros médicos chineses. Esse tipo de geração de evidências pode ajudar os prestadores locais a avaliar se as ferramentas de IA funcionam em ambientes clínicos diversos. O Japão fornece um exemplo de acesso ao mercado moldado pela aprovação regulatória, pois o Butterfly iQ3 recebeu certificação de dispositivo médico de Classe II japonesa em 2025. Índia, Coreia do Sul, Austrália, Vietnã, Indonésia e Tailândia adicionam demanda por meio de diferentes combinações de investimento público, expansão de cuidados privados, capacidade de cardiologia pediátrica e necessidades de saúde materno-infantil. O crescimento da região dependerá de treinamento local, reembolso, acessibilidade de dispositivos e da capacidade de tornar o ultrassom portátil útil fora dos principais hospitais urbanos[3].
Europa, Oriente Médio e África, e América do Sul: Diferentes Caminhos para a Adoção
A Europa influencia a prática de ultrassom pediátrico por meio de diretrizes clínicas, padrões de governança e educação profissional. A Associação para Cardiologia Pediátrica e Congênita Europeia e a Associação Europeia de Imagem Cardiovascular publicaram orientações de 2025 sobre a organização e governança dos serviços de ecocardiografia pediátrica e congênita. A Associação para Cardiologia Pediátrica e Congênita Europeia também documentou diferenças nos recursos de imagem cardíaca pediátrica em toda a Europa, o que pode afetar o acesso a exames avançados. No Oriente Médio e África, o investimento nacional em saúde e a expansão dos serviços materno-infantis podem apoiar a demanda, mas a escassez de operadores treinados pode limitar a adoção além dos principais hospitais. A África do Sul continua sendo um ponto de entrada para fornecedores multinacionais que atendem partes da África Subsaariana. A América do Sul, particularmente o Brasil, tem demanda de hospitais privados e modernização do sistema público, embora o acesso à imagem e o treinamento especializado sejam desiguais. Nessas geografias mistas, mentoria remota, protocolos compartilhados e plataformas portáteis podem ampliar o acesso se forem apoiados por credenciamento local e garantia de qualidade.
Cenário Competitivo
O mercado de ultrassom pediátrico é moderadamente concentrado, com GE HealthCare, Koninklijke Philips e Siemens Healthineers detendo bases instaladas substanciais em hospitais infantis, centros acadêmicos e programas de imagem cardíaca. Essas empresas se beneficiam de amplos portfólios de produtos, opções de sondas pediátricas, software empresarial e relacionamentos clínicos estabelecidos. Seus sistemas instalados estão profundamente integrados em fluxos de trabalho que incluem acordos de serviço, arquivos de imagens, relatórios e educação de clínicos. Isso torna as decisões de compra mais complexas do que uma comparação de especificações de hardware. O mercado de ultrassom pediátrico também inclui fornecedores portáteis e focados em IA, como Butterfly Network, EchoNous, Clarius Mobile Health e outros fornecedores especializados. Sua oportunidade é mais forte onde os hospitais desejam acesso à beira do leito de menor custo, aquisição rápida e suporte de fluxo de trabalho orientado por software. A concorrência se concentra cada vez mais em quão bem um fornecedor ajuda uma instalação a operar um programa de imagem completo, em vez de apenas no desempenho de um scanner individual.
A GE HealthCare fortaleceu sua posição em ecocardiografia com contraste pediátrico quando o Optison recebeu aprovação da FDA para uma indicação pediátrica em maio de 2025. Em agosto de 2025, a empresa também introduziu o Vivid Pioneer após receber a Marcação CE e a autorização FDA 510(k), com sondas destinadas a imagear pacientes em faixas anatômicas de pediátrico a adulto. A Butterfly Network lançou o Compass AI em novembro de 2025 para apoiar o gerenciamento de programas de POCUS por meio de funções de fluxo de trabalho e governança. Esses movimentos mostram diferentes abordagens competitivas, com uma focada em imagem cardíaca e validação regulatória e a outra em operações de programa. A inovação de produtos ainda precisa atender aos requisitos clínicos de anatomia pediátrica e confiança do operador. Fornecedores que podem combinar equipamentos com evidências, educação, documentação e controle de qualidade podem formar relacionamentos com clientes mais duradouros.
Uma grande oportunidade permanece na ergonomia de sondas portáteis de mão específicas para pediatria. A comparação de 6 dispositivos de 2025 constatou que nenhuma plataforma era claramente superior em aplicações de POCUS pediátrico. Isso deixa fornecedores estabelecidos e emergentes com uma oportunidade de melhorar o tamanho do transdutor, suporte ao posicionamento do paciente, predefinições pediátricas e orientação de aquisição. A certificação ISO 13485, os requisitos de autorização FDA 510(k), as obrigações de Marcação CE e os padrões de saída acústica continuam sendo barreiras de entrada significativas. Esses fatores de conformidade favorecem fornecedores que podem financiar validação clínica e manter sistemas de qualidade. O mercado de ultrassom pediátrico também pode ver uma concorrência mais forte em tele-ultrassom e mentoria remota, onde plataformas conectadas podem apoiar a revisão de imagens e o treinamento em locais com poucos especialistas.
Líderes do Setor de Ultrassom Pediátrico
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Siemens Healthineers AG
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ultrassom Pediátrico Empresas cobertas neste relatório
- Agfa-Gevaert
- Analogic
- Butterfly Network Inc.
- Canon
- CHISON Medical Technologies Co. Ltd
- Clarius Mobile Health Corp.
- EchoNous Inc.
- EDAN Instruments Inc.
- Esaote
- FUJIFILM
- GE HealthCare Technologies Inc.
- Konica Minolta
- Koninklijke Philips
- Mindray
- Samsung Group
- Shenzhen SonoScape Medical Corp.
- Siemens Healthineers
- SonoStar Technologies Co. Ltd
- United Imaging Healthcare
- VINNO Technology (Suzhou) Co. Ltd.
Desenvolvimentos industriais recentes em Mercado de Ultrassom Pediátrico
- Janeiro de 2026: O Oklahoma Children's OU Health realizou seu primeiro procedimento de urossonografia miccional com contraste sob um programa expandido de CEUS desenvolvido por meio de uma parceria estratégica com a Siemens Healthineers, marcando um marco no compromisso da instituição com o diagnóstico urinário pediátrico sem radiação.
- Novembro de 2025: A Mindray apresentou o sistema de ultrassom de radiologia ultra-premium Resona A20 na RSNA 2025, com automação inteligente e capacidades avançadas de imagem diagnóstica.
Escopo do Relatório Global do Mercado de Ultrassom Pediátrico
De acordo com o escopo do relatório, o ultrassom pediátrico refere-se ao uso de tecnologias de imagem por ultrassom especificamente projetadas e otimizadas para lactentes, crianças e adolescentes para diagnosticar, monitorar e orientar o tratamento de uma ampla gama de condições médicas. O ultrassom pediátrico fornece uma modalidade de imagem não invasiva, sem radiação e em tempo real para avaliar sistemas de órgãos, estruturas cardiovasculares, anatomia musculoesquelética, condições neurológicas e necessidades de cuidados de emergência em pacientes pediátricos.
O mercado de ultrassom pediátrico é segmentado por portabilidade em sistemas estacionários de ultrassom pediátrico, sistemas portáteis de ultrassom pediátrico e sistemas portáteis de mão/bolso de ultrassom pediátrico; por tecnologia em ultrassom 2D, ultrassom 3D e 4D, ultrassom Doppler, ultrassom com contraste, elastografia e ultrassom focado de alta intensidade; por aplicação em cardiologia pediátrica, imagem pulmonar neonatal e pediátrica, imagem abdominal e gastrointestinal, imagem craniana e neurossonografia, imagem musculoesquelética e ortopédica, imagem de emergência e trauma pediátrico, acesso vascular e orientação de procedimentos, imagem renal, vesical e urológica e outras aplicações; por usuário final em hospitais infantis, hospitais gerais, unidades de terapia intensiva neonatal, unidades de terapia intensiva pediátrica, departamentos de emergência pediátrica, centros de imagem diagnóstica, clínicas pediátricas especializadas e outros usuários finais; por faixa etária em recém-nascidos (nascimento a 4 semanas), lactentes (4 semanas a 1 ano), crianças pequenas (1 a 3 anos), crianças em idade pré-escolar (4 a 6 anos), crianças em idade escolar (6 a 13 anos) e adolescentes (13 a 19 anos); e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também cobre os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Sistemas Estacionários de Ultrassom Pediátrico |
| Sistemas Portáteis de Ultrassom Pediátrico |
| Sistemas Portáteis de Mão/Bolso de Ultrassom Pediátrico |
| Ultrassom 2D |
| Ultrassom 3D e 4D |
| Ultrassom Doppler |
| Ultrassom com Contraste |
| Elastografia |
| Ultrassom Focado de Alta Intensidade |
| Cardiologia Pediátrica |
| Imagem Pulmonar Neonatal e Pediátrica |
| Imagem Abdominal e Gastrointestinal |
| Imagem Craniana e Neurossonografia |
| Imagem Musculoesquelética e Ortopédica |
| Imagem de Emergência e Trauma Pediátrico |
| Acesso Vascular e Orientação de Procedimentos |
| Imagem Renal, Vesical e Urológica |
| Outras Aplicações |
| Hospitais Infantis |
| Hospitais Gerais |
| Unidades de Terapia Intensiva Neonatal |
| Unidades de Terapia Intensiva Pediátrica |
| Departamentos de Emergência Pediátrica |
| Centros de Imagem Diagnóstica |
| Clínicas Pediátricas Especializadas |
| Outros |
| Recém-Nascidos, Nascimento a 4 Semanas |
| Lactentes, 4 Semanas a 1 Ano |
| Crianças Pequenas, 1 a 3 Anos |
| Crianças em Idade Pré-Escolar, 4 a 6 Anos |
| Crianças em Idade Escolar, 6 a 13 Anos |
| Adolescentes, 13 a 19 Anos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Portabilidade | Sistemas Estacionários de Ultrassom Pediátrico | |
| Sistemas Portáteis de Ultrassom Pediátrico | ||
| Sistemas Portáteis de Mão/Bolso de Ultrassom Pediátrico | ||
| Por Tecnologia | Ultrassom 2D | |
| Ultrassom 3D e 4D | ||
| Ultrassom Doppler | ||
| Ultrassom com Contraste | ||
| Elastografia | ||
| Ultrassom Focado de Alta Intensidade | ||
| Por Aplicação | Cardiologia Pediátrica | |
| Imagem Pulmonar Neonatal e Pediátrica | ||
| Imagem Abdominal e Gastrointestinal | ||
| Imagem Craniana e Neurossonografia | ||
| Imagem Musculoesquelética e Ortopédica | ||
| Imagem de Emergência e Trauma Pediátrico | ||
| Acesso Vascular e Orientação de Procedimentos | ||
| Imagem Renal, Vesical e Urológica | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais Infantis | |
| Hospitais Gerais | ||
| Unidades de Terapia Intensiva Neonatal | ||
| Unidades de Terapia Intensiva Pediátrica | ||
| Departamentos de Emergência Pediátrica | ||
| Centros de Imagem Diagnóstica | ||
| Clínicas Pediátricas Especializadas | ||
| Outros | ||
| Por Faixa Etária | Recém-Nascidos, Nascimento a 4 Semanas | |
| Lactentes, 4 Semanas a 1 Ano | ||
| Crianças Pequenas, 1 a 3 Anos | ||
| Crianças em Idade Pré-Escolar, 4 a 6 Anos | ||
| Crianças em Idade Escolar, 6 a 13 Anos | ||
| Adolescentes, 13 a 19 Anos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de ultrassom pediátrico até 2032?
O mercado de ultrassom pediátrico tem projeção de atingir 2,33 bilhões de USD até 2032, expandindo-se de 1,49 bilhões de USD em 2026 a um CAGR de 7,73% de 2027 a 2032.
Por que o ultrassom é usado com mais frequência nos cuidados pediátricos?
O ultrassom ajuda os clínicos a evitar a radiação ionizante. Uma simulação de 2025 constatou que alinhar as práticas de imagem de hospitais gerais com as de hospitais infantis poderia reduzir o uso de tomografia computadorizada para dor abdominal pediátrica em 50%.
Qual categoria de produto de ultrassom pediátrico está crescendo mais rapidamente?
Os sistemas portáteis de mão e de bolso têm previsão de crescimento a um CAGR de 11,20% até 2032 porque apoiam a imagem no ponto de atendimento em UTIs neonatais, departamentos de emergência e ambientes de atendimento menores.
Qual tecnologia tem expectativa de crescimento mais rápido em ultrassom pediátrico?
O ultrassom com contraste tem projeção de crescimento a um CAGR de 12,40% até 2032. Seu uso é apoiado pela expansão das aplicações clínicas e pela indicação pediátrica da FDA de 2025 da GE HealthCare para o Optison.
Qual região tem as perspectivas de crescimento mais fortes para o ultrassom pediátrico?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,80% até 2032, apoiada pela expansão da capacidade de cuidados terciários, desenvolvimento local de IA e crescente demanda na China, Índia e Japão.
O que limita a adoção mais ampla do POCUS pediátrico?
As principais restrições são a escassez de profissionais treinados, credenciamento e garantia de qualidade incompletos, validação pediátrica limitada de ferramentas de IA e designs de sondas portáteis de mão não otimizados para crianças.