
Marktgröße und Marktanteil der pädiatrischen Ultraschalldiagnostik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.61 Milliarden US-Dollar |
| Marktgröße (2032) | 2.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
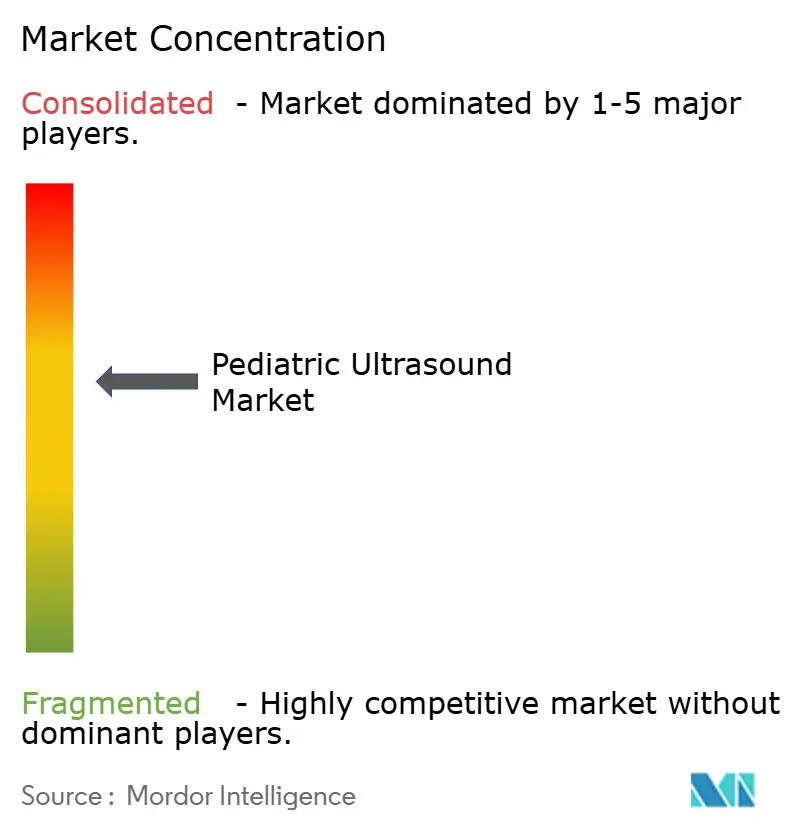
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der pädiatrischen Ultraschalldiagnostik von Mordor Intelligence
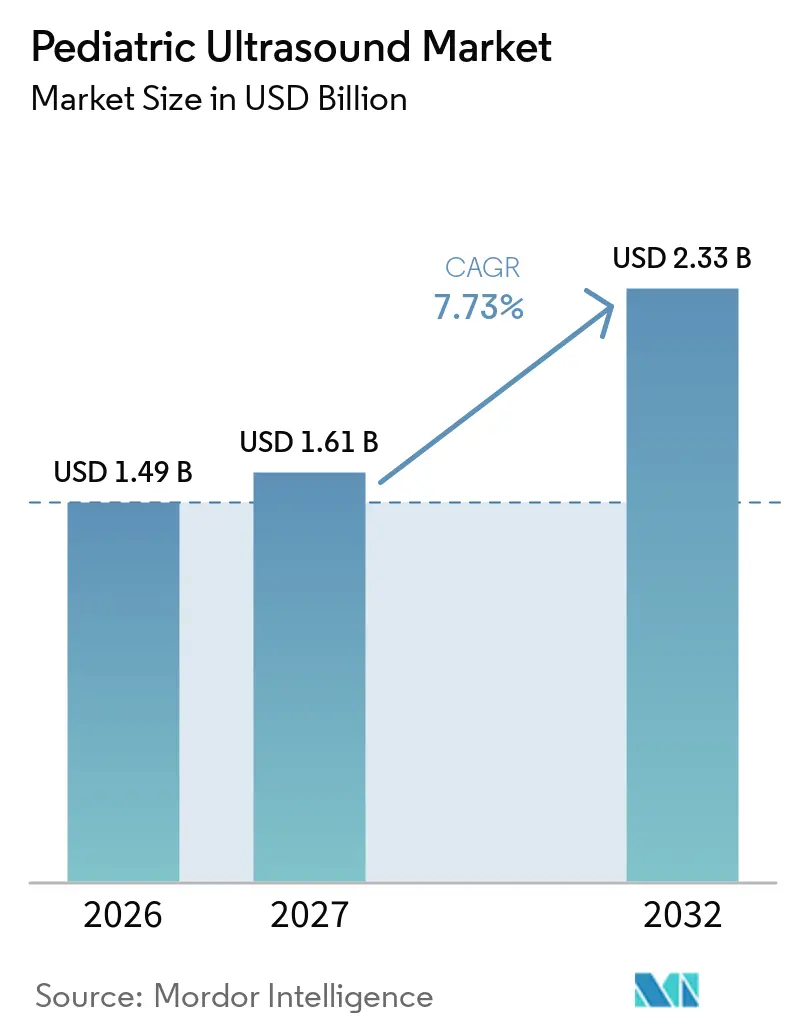
Die Marktgröße der pädiatrischen Ultraschalldiagnostik wird voraussichtlich von 1,49 Milliarden USD im Jahr 2026 auf 1,61 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,33 Milliarden USD erreichen, was einem CAGR von 7,73 % im Zeitraum 2027–2032 entspricht.
Der Markt für pädiatrische Ultraschalldiagnostik profitiert von den Bemühungen der Krankenhäuser, ionisierende Strahlung bei Kindern zu reduzieren, insbesondere in der Notaufnahme, bei abdominalen Untersuchungen und bei Verlaufskontrollen. Belege aus Irland zeigen, dass die Nutzung von Ultraschall zwischen 2019 und 2023 um 16,5 % gestiegen ist, was einen breiteren Wandel hin zur Verwendung von Ultraschall für geeignete pädiatrische Bildgebungsanforderungen unterstützt. Der Markt für pädiatrische Ultraschalldiagnostik hat auch in allgemeinen Krankenhäusern Wachstumspotenzial, wo pädiatrische Bauchschmerzen nach wie vor häufiger mittels CT untersucht werden als in spezialisierten Kinderkrankenhäusern. Die Produktentwicklung bewegt sich in Richtung Bettzugang, Unterstützung klinischer Arbeitsabläufe und pädiatrisch-spezifischer Leistung, anstatt nur auf eine höhere Bildauflösung zu setzen. Etablierte Anbieter behalten Vorteile bei klinischen Beziehungen, Sondensortimenten und Unternehmenssoftware, während kleinere Anbieter sich auf Handheld-Plattformen und Workflow-Tools konzentrieren.
Wichtigste Erkenntnisse des Berichts
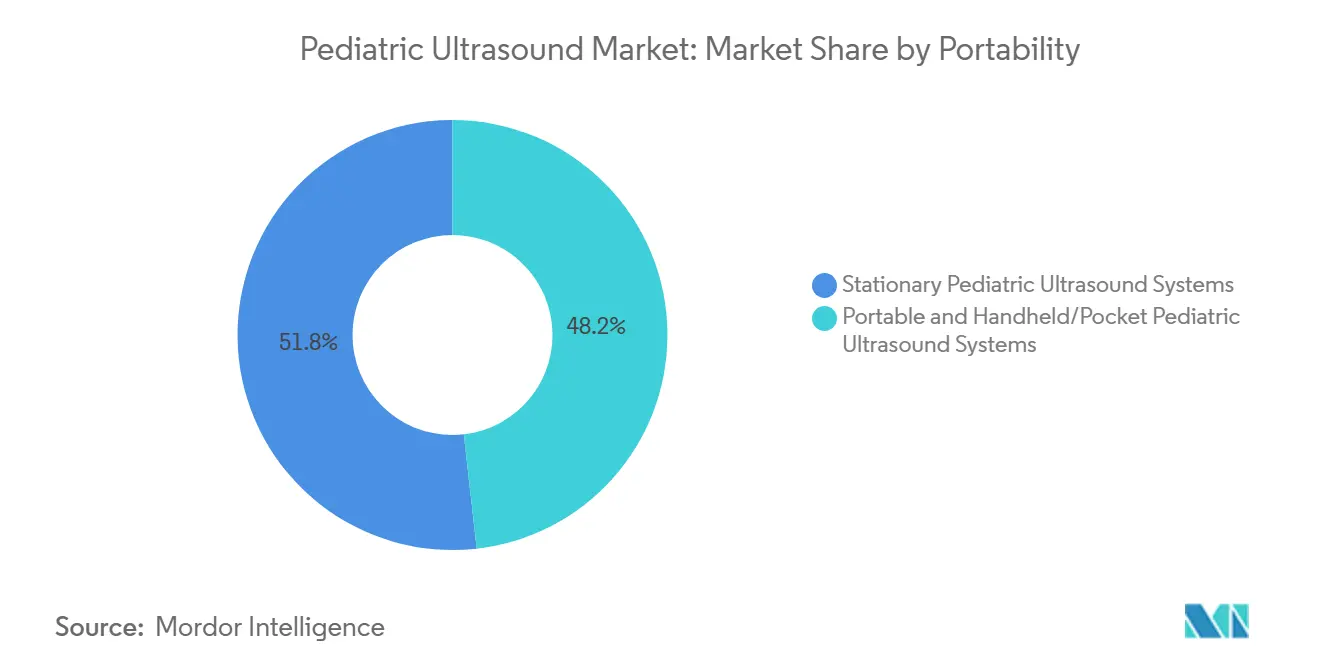
- Nach Tragbarkeit hielten stationäre Systeme im Jahr 2026 einen Marktanteil von 51,80 % am Markt für pädiatrische Ultraschalldiagnostik, während Handheld- und Taschengeräte bis 2032 voraussichtlich mit einer CAGR von 11,20 % wachsen werden.
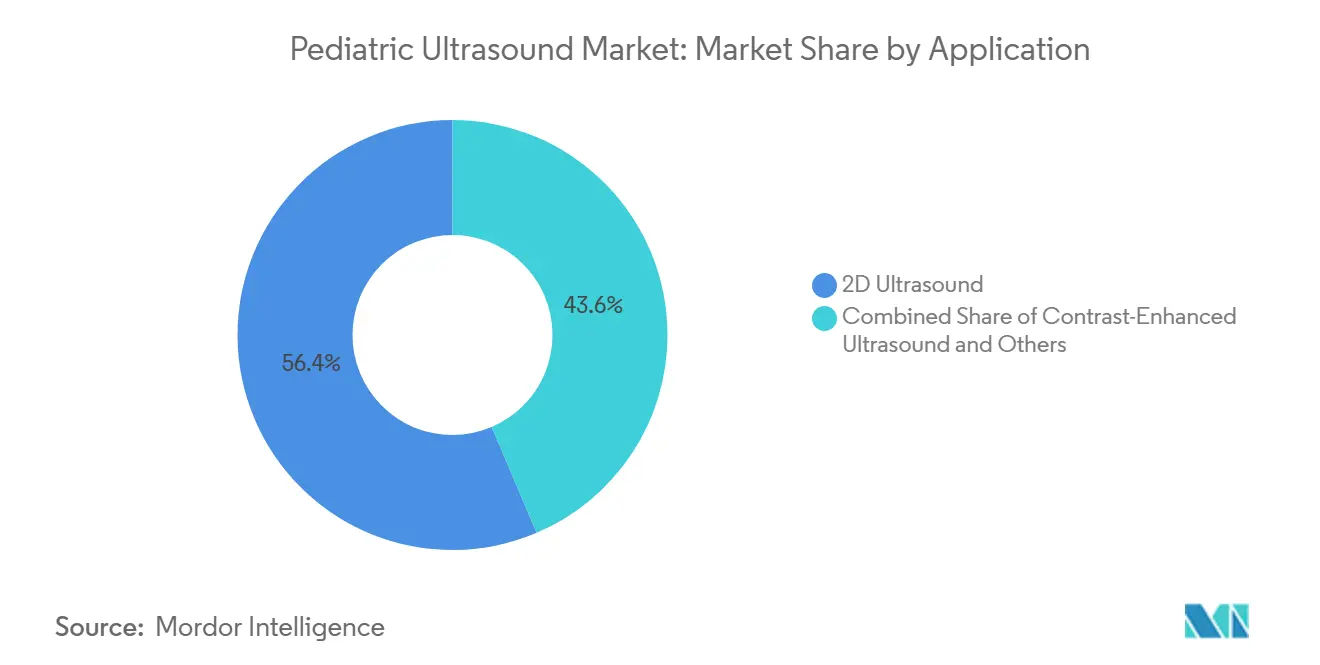
- Nach Technologie entfiel im Jahr 2026 ein Anteil von 56,40 % der Marktgröße der pädiatrischen Ultraschalldiagnostik auf den 2D-Ultraschall, während der kontrastmittelverstärkte Ultraschall bis 2032 voraussichtlich mit einer CAGR von 12,40 % wachsen wird.
- Nach Anwendung hielt die Kardiologie im Jahr 2026 einen Marktanteil von 24,70 % am Markt für pädiatrische Ultraschalldiagnostik, während die neonatale und pädiatrische Lungenbildgebung bis 2032 voraussichtlich mit einer CAGR von 11,7 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 38,90 % der Marktgröße der pädiatrischen Ultraschalldiagnostik auf Kinderkrankenhäuser, während Neonatale Intensivstationen bis 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
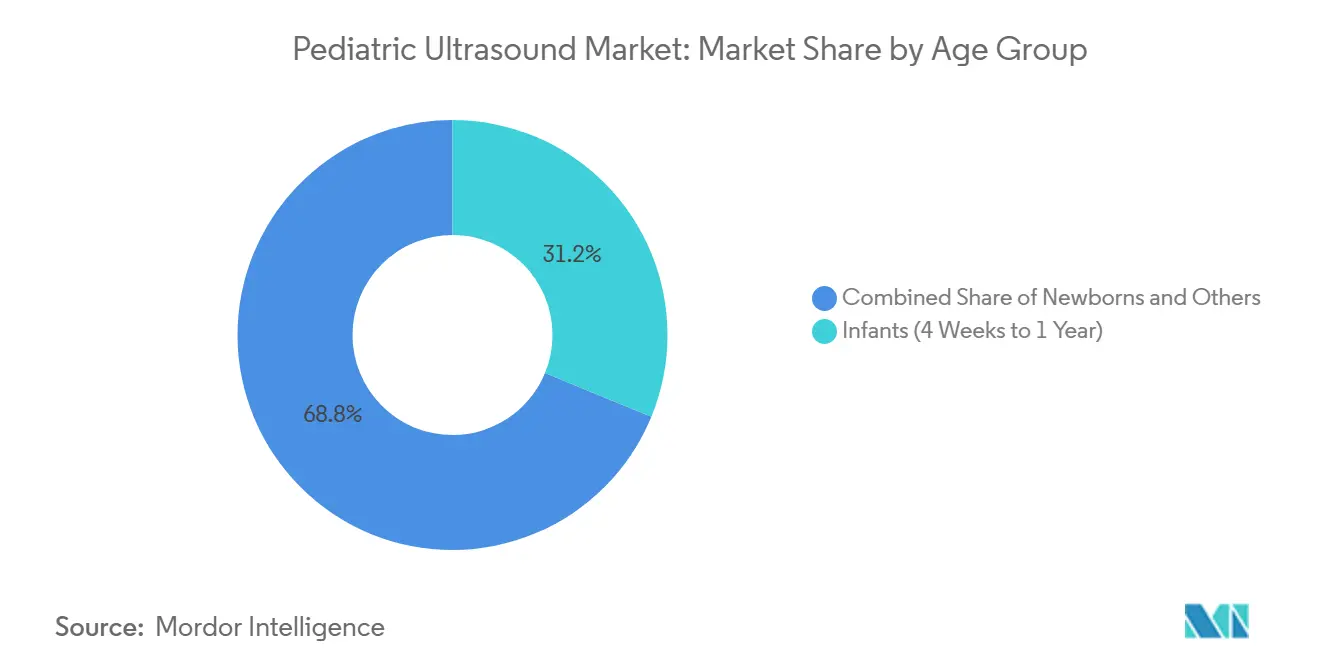
- Nach Altersgruppe hielten Säuglinge im Jahr 2026 einen Anteil von 31,20 %, während die Neugeborenenbildgebung bis 2032 voraussichtlich mit einer CAGR von 10,30 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,6 % an der Marktgröße der pädiatrischen Ultraschalldiagnostik, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | Auswirkung auf die CAGR-Prognose (~) in % | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach strahlenfreier pädiatrischer Bildgebung | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des neonatalen und pädiatrischen Point-of-Care-Ultraschalls | +1.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum bei der Einführung von Handheld- und tragbaren Ultraschallgeräten | +1.6% | Global, mit Schwerpunkt auf Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigender Bedarf an Frühdiagnose angeborener und chronischer Erkrankungen | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| KI-gestützte pädiatrisch-spezifische Bildakquisition und Messung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fernbetreuung und Tele-Ultraschall in unterversorgten Regionen | +0.5% | Naher Osten und Afrika, Südasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach strahlenfreier pädiatrischer Bildgebung
Der Markt für pädiatrische Ultraschalldiagnostik profitiert von der wachsenden Präferenz, Strahlung zu vermeiden, wenn Kinder diagnostische Bildgebung benötigen. Eine Simulation aus dem Jahr 2025 ergab, dass eine Angleichung der Praxis nicht-pädiatrischer Krankenhäuser an die Praxis spezialisierter Kinderkrankenhäuser bei Bauchschmerzen den CT-Einsatz um 50 %, die Kosten um 19,4 % und die Strahlenbelastung um 52,1 % reduzieren könnte. Dieser Befund macht die Ultraschallkapazität zu einem klinischen und betrieblichen Thema für Krankenhäuser, die Kinder behandeln, aber keine spezialisierten pädiatrischen Bildgebungsprogramme betreiben. Im Jahr 2026 führte Oklahoma Children's OU Health den kontrastmittelverstärkten Miktionsurosonographie-Eingriff für den vesikoureteralen Reflux im Rahmen eines mit Siemens Healthineers entwickelten Programms ein und erweiterte damit eine strahlenfreie Option für die pädiatrische Harnwegsdiagnostik. Ultraschall kann bei Kindern besonders nützlich sein, da die geringere Körpergröße die Bildakquisition ermöglichen kann, ohne die Patienten ionisierender Strahlung auszusetzen. Der Markt für pädiatrische Ultraschalldiagnostik gewinnt daher, wenn Krankenhäuser Ultraschall-First-Pfade für Erkrankungen formalisieren, die sicher ohne CT bewertet werden können[1].
Ausweitung des neonatalen und pädiatrischen Point-of-Care-Ultraschalls
Die Bettseitenbildgebung in neonatalen und pädiatrischen Intensivstationen erweitert die klinische Rolle des Ultraschalls über die Radiologieabteilung hinaus. Eine Übersichtsarbeit aus dem Jahr 2025 berichtete für den pädiatrischen thorakalen POCUS eine Sensitivität von 87 % bis 100 % für klinisch signifikante Pneumothoraces und eine Spezifität von nahezu 100 %, was seinen Einsatz bei der dringlichen klinischen Beurteilung unterstützt. Eine nationale Umfrage unter 99 US-amerikanischen neonatal-perinatalen Programmen ergab, dass diagnostischer POCUS an 71 % der Standorte eingesetzt wird, obwohl weniger als 45 % über wesentliche Elemente wie Bildarchivierung, Zertifizierung und Qualitätssicherung verfügten. Der Markt für pädiatrische Ultraschalldiagnostik kann davon profitieren, wenn Krankenhäuser Geräte, Archivierungstools und Schulungsleistungen gemeinsam beschaffen, anstatt isolierte Hardware-Käufe zu tätigen. Das UC Davis Children's Hospital startete im November 2025 ein NICU-POCUS-Programm mit strukturierter Ausbildung und begleiteter Zertifizierung und zeigte damit, wie die Implementierung mit der Governance verknüpft werden kann. KI-gestützte Bildakquisition und Fernüberprüfung können kleineren Programmen helfen, den Zugang zu erweitern, ersetzen jedoch nicht die Notwendigkeit klinischer Aufsicht.
Wachstum bei der Einführung von Handheld- und tragbaren Ultraschallgeräten
Handheld-Ultraschall bringt die pädiatrische Bildgebung in Umgebungen, in denen ein stationäres Gerät schwer einzusetzen ist. Diese Geräte können die Bettseitenbeurteilung in NICUs, pädiatrischen Notaufnahmen, ambulanten Kliniken und Einrichtungen mit begrenzter Bildgebungsinfrastruktur unterstützen. Ein Vergleich von 6 Handheld-Systemen aus dem Jahr 2025 ergab, dass pädiatrische POCUS-Experten Bildqualität und Benutzerfreundlichkeit schätzten, aber kein Gerät bei jeder pädiatrischen Anwendung klar überlegen war. Dieselbe Studie identifizierte auf Erwachsene ausgerichtete Sondengröße und Ergonomie als anhaltende Einschränkung bei der Bildgebung von Kindern. Der Markt für pädiatrische Ultraschalldiagnostik weist eine Produktlücke bei Handheld-Systemen auf, die auf pädiatrische Anatomie, kleine akustische Fenster und Workflow-Anforderungen ausgelegt sind. Die FDA-Zulassungsanforderungen und die akustischen Ausgangsstandards gemäß IEC 60601-2-37 bleiben wichtige Compliance-Faktoren für Anbieter, die neue Sondendesigns entwickeln.
Steigender Bedarf an Frühdiagnose angeborener und chronischer Erkrankungen
Angeborene Herzerkrankungen erzeugen einen anhaltenden Bildgebungsbedarf vom pränatalen Screening über die Neugeborenenversorgung bis hin zur Langzeitnachsorge. Eine Studie aus dem Jahr 2025, die 74.839 Schwangerschaften umfasste, berichtete eine Erkennungsrate angeborener Herzerkrankungen von 70,5 % unter Verwendung einer standardisierten Ultraschallstrategie im ersten Trimester. Eine frühere Identifizierung kann die Geburtsplanung unterstützen und vermeidbare Notfalleingriffe nach der Geburt reduzieren. Der Markt für pädiatrische Ultraschalldiagnostik bedient auch die Überwachung chronischer Erkrankungen, bei der wiederholte Bildgebung die Abhängigkeit von invasiven Verfahren verringern kann. Bei pädiatrischen entzündlichen Darmerkrankungen erzielte der KI-gestützte intestinale Ultraschall in einer Studie aus dem Jahr 2025 eine Sensitivität von 90,3 % und eine Spezifität von 93,7 % bei der Unterscheidung zwischen normaler und abnormaler Darmwanddicke. Diese Anwendungen unterstützen die Nachfrage nach strukturierten Scan-Protokollen, longitudinaler Bildspeicherung und Entscheidungsunterstützung, die wiederholt im Verlauf der Versorgung eingesetzt werden können.
Analyse der Auswirkungen von Hemmnissen*
| Mangel an Fachkompetenz in der pädiatrischen Ultraschalldiagnostik | -1.5% | Global, am stärksten ausgeprägt in Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
|---|---|---|---|
| Inkonsistente Zertifizierungs-, Qualitätssicherungs- und Abrechnungsrahmen | -0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte pädiatrische Validierungsdaten für KI- und Handheld-Geräte | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Pädiatrisch-spezifische Sondenergonomie und Workflow-Einschränkungen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Fachkompetenz in der pädiatrischen Ultraschalldiagnostik
Die Verfügbarkeit von Geräten stellt nicht sicher, dass Kinder qualitativ hochwertige Ultraschalluntersuchungen erhalten können. Eine Umfrage aus dem Jahr 2025 unter 210 Kinderärzten in Polen ergab, dass 21,9 % POCUS häufig einsetzten, 64,8 % ihre Kompetenz als gering oder sehr gering einschätzten und 71,4 % eine unzureichende formale Ausbildung als Hauptimplementierungshindernis identifizierten. Ein separater Expertenkonsens aus dem Jahr 2025 zum pädiatrischen Lungenultraschall identifizierte begrenzte Lehrexpertise als führendes Hindernis für nachhaltige Ausbildungsprogramme. Der Markt für pädiatrische Ultraschalldiagnostik ist eingeschränkt, weil ausgebildete Sonographen und pädiatrische POCUS-Lehrende in tertiären Zentren konzentriert sind. Allgemeine Krankenhäuser können Ultraschallsysteme besitzen, aber dennoch Personal fehlen, das mit pädiatrischer Anatomie, Pathologie und Bildinterpretation vertraut ist. Fernbetreuung kann die Reichweite verbessern, funktioniert jedoch am besten, wenn sie mit lokaler Aufsicht, genehmigten Protokollen und dokumentierter Kompetenz kombiniert wird.
Inkonsistente Zertifizierungs-, Qualitätssicherungs- und Abrechnungsrahmen
Pädiatrische POCUS-Programme können Schwierigkeiten haben, wenn Zertifizierung, Bildarchivierung, Qualitätssicherung und Abrechnungsprozesse nicht miteinander verbunden sind. Eine Analyse aus dem Jahr 2025 ergab, dass 70 % der befragten Einrichtungen POCUS-Zertifizierungsrichtlinien abgeschlossen hatten, während nur ein Drittel bestätigen konnte, dass mehr als 75 % der Untersuchungen von zertifizierten Klinikern durchgeführt wurden. Separate Leitlinien von pädiatrischen und intensivmedizinischen Gruppen können Krankenhäuser im Unklaren darüber lassen, wie eine konsistente Governance über Fachgebiete hinweg geschaffen werden kann. Der Markt für pädiatrische Ultraschalldiagnostik ist betroffen, weil Administratoren neue Anschaffungen möglicherweise verzögern, wenn Programmaufsicht und Erstattungsprozesse unvollständig sind. Begrenzte pädiatrische Validierung für KI-Tools stellt ein weiteres Problem dar, da viele Algorithmen ursprünglich mit Erwachsenendaten entwickelt wurden. Der Mangel an pädiatrisch-spezifischer Sondenergonomie schränkt auch die Workflow-Qualität ein und kann die Einführung verlangsamen, selbst nachdem ein System die regulatorische Zulassung erhalten hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tragbarkeit:
Handheld-Systeme erweitern die Reichweite der pädiatrischen BildgebungStationäre Systeme hielten im Jahr 2026 einen Anteil von 51,80 % am Markt für pädiatrische Ultraschalldiagnostik, da Kinderkrankenhäuser und akademische Zentren umfangreiche Schallkopfbibliotheken, erweiterte Herzfunktionen und eine unternehmensweite Bildintegration benötigen. Diese Systeme bleiben zentral für hochvolumige abdominale, kardiale, kraniale und Spezialuntersuchungen. Ihre installierte Basis spiegelt den Bedarf an zuverlässigen Arbeitsabläufen in Bildgebungsabteilungen wider, die täglich viele geplante und komplexe Untersuchungen durchführen. Stationäre Plattformen unterstützen auch die erweiterte 3D- und 4D-Bildgebung, Doppler-Studien und die standardisierte DICOM-Integration. Ihr Segmentanteil ist durch Ersatzzyklen und langjährige klinische Beziehungen geschützt. Krankenhäuser bevorzugen oft eine konsistente Anbieterumgebung, wenn mehrere Abteilungen Bilder, Berichte, Servicevereinbarungen und Schulungsressourcen teilen müssen. Dies bedeutet nicht, dass stationäre Systeme jede Versorgungsumgebung bedienen können. Es bedeutet, dass ihre Rolle am stärksten ist, wo Breite, Durchsatz und detaillierte Untersuchungen am wichtigsten sind.
Handheld- und Taschengeräte werden bis 2032 voraussichtlich mit einer CAGR von 11,20 % wachsen, was sie zur am schnellsten wachsenden Tragbarkeitskategorie macht. Ihre Attraktivität ergibt sich aus dem schnellen Bettseitenzugang in NICUs, Notaufnahmen und kleineren Versorgungsstandorten, wo der Transport eines Kindes zur Bildgebung ein Risiko oder eine Verzögerung darstellen kann. Die Nachfrage nach diesen Geräten wird durch den allgemeinen Trend zur Point-of-Care-Bildgebung unterstützt und nicht durch den direkten Ersatz aller wagenbasierten Systeme. Ein Vergleich von 6 Geräten ergab keine einzelne Handheld-Plattform, die bei pädiatrischen Anwendungen klar überlegen war, was Raum für Produktverbesserungen lässt. Anbieter, die Sondengröße, Schnittstellendesign, pädiatrische Voreinstellungen und Bildführung verbessern, haben möglicherweise eine klarere Chance in der Gemeinschafts- und Intensivversorgung. Tragbare Wagen-Systeme nehmen die Mittelposition zwischen vollständig stationären Systemen und Handheld-Tools ein. Sie können in pädiatrische Stationen und ambulante Einrichtungen passen, die mehr Leistung als ein Taschengerät, aber weniger Infrastruktur als ein dedizierter Bildgebungsraum benötigen.
Nach Technologie:
CEUS baut eine größere Rolle in der pädiatrischen Präzisionsbildgebung aufDer 2D-Ultraschall entfiel im Jahr 2026 auf 56,40 % des Marktes für pädiatrische Ultraschalldiagnostik, da er Radiologen, Neonatologen, Kardiologen und Notfallklinikern vertraut ist. Er bleibt die Basistechnologie für viele pädiatrische Untersuchungen, einschließlich abdominaler Beurteilung, kranialer Bildgebung, kardialer Beurteilung und Verfahrensführung. Sein Wert beruht auf etablierten Protokollen und der Fähigkeit, ein breites Spektrum an Anatomie ohne Strahlung abzudecken. Doppler bleibt ebenfalls wichtig für die hämodynamische Beurteilung, den Gefäßfluss, kardiale Shunts und den neonatalen Kreislauf. Die führende Position des Segments spiegelt die anhaltende Bedeutung zuverlässiger, weithin verstandener Bildgebung wider und nicht einen Mangel an Nachfrage nach neueren Tools. Elastographie unterstützt die Überwachung der Leberfibrose, während die 3D- und 4D-Bildgebung bei der Charakterisierung komplexer angeborener Herzerkrankungen und der Operationsplanung helfen kann. Diese Technologien dienen spezifischen klinischen Anforderungen, verdrängen jedoch nicht den 2D-Ultraschall als tägliche Grundlage der pädiatrischen Ultraschalldiagnostik.
Der kontrastmittelverstärkte Ultraschall wird bis 2032 voraussichtlich mit einer CAGR von 12,40 % wachsen und ist damit die am schnellsten wachsende Technologiekategorie. Im Mai 2025 gab GE HealthCare die FDA-Zulassung einer pädiatrischen Indikation für Optison in der kontrastmittelverstärkten Echokardiographie bekannt. Diese Zulassung bietet klinische Unterstützung für die kontrastmittelverstärkte Bildgebung in geeigneten pädiatrischen Herzfällen. Eine Übersichtsarbeit in Radiology aus dem Jahr 2025 beschrieb den CEUS-Einsatz bei Kindern für Leberläsionen, vesikoureteralen Reflux, neonatale Hirnbildgebung, komplizierte Pneumonie und stumpfes Bauchtrauma. Die CEUS-Nachfrage kann zunehmen, wenn Krankenhäuser klinische Protokolle aufbauen, Personal schulen und klare Indikationen für den Einsatz festlegen. Es ist besonders relevant, wenn andernfalls CT in Betracht gezogen werden könnte und die Vermeidung von Strahlung wichtig ist. Die Technologieeinführung wird weiterhin von der lokalen klinischen Governance, der Verfügbarkeit von Kontrastmitteln und dem Vertrauen der Ärzte in die Evidenz abhängen[2].
Nach Anwendung:
Kardiologie unterstützt das Volumen, während die Lungenbildgebung an Dynamik gewinntDie Kardiologie hielt im Jahr 2026 einen Anteil von 24,70 % am Markt für pädiatrische Ultraschalldiagnostik, was die Rolle der Echokardiographie beim pränatalen Screening, der postnatalen Diagnose, der Katheterisierungsführung und der Nachsorge nach Herzoperationen widerspiegelt. Angeborene Herzerkrankungen erzeugen einen wiederkehrenden Bildgebungsbedarf und nicht nur ein einzelnes diagnostisches Ereignis. Die pädiatrische Kardiologie erfordert auch eine detaillierte Beurteilung von Anatomie, Ventrikelfunktion, Blutfluss und Shunts. Dies unterstützt die Nachfrage nach Premium-Sonden, Doppler-Funktionen, pädiatrischen Voreinstellungen und erfahrenen Bedienern. Die Position der Kardiologie wird durch den spezialisierten Charakter der Untersuchungen und durch die Folgen einer verzögerten Diagnose gestärkt. Eine frühe ultraschallbasierte Erkennung kann Klinikern helfen, Geburtspläne vorzubereiten und Familien an geeignete Versorgungszentren zu verweisen. Die kardiale Bildgebung bleibt daher eine zentrale Nachfragequelle für hochwertige Systeme in Kinderkrankenhäusern und Fachkliniken.
Die neonatale und pädiatrische Lungenbildgebung wird bis 2032 voraussichtlich mit einer CAGR von 11,70 % wachsen. Eine Übersichtsarbeit aus dem Jahr 2025 berichtete eine starke diagnostische Leistung für den thorakalen POCUS bei klinisch signifikantem pädiatrischem Pneumothorax und hob seine Bettseitenrolle in der Intensivmedizin hervor. Serielle Lungenuntersuchungen können den Bedarf reduzieren, instabile Säuglinge zur Bildgebung zu transportieren, und ermöglichen es Klinikern, Veränderungen während der Behandlung zu beurteilen. Die abdominale und gastrointestinale Bildgebung deckt weiterhin Erkrankungen wie Invagination und entzündliche Darmerkrankungen ab. KI-gestützter intestinaler Ultraschall kann die Verlaufsüberwachung bei pädiatrischen entzündlichen Darmerkrankungen verbessern, basierend auf der in einer Studie aus dem Jahr 2025 berichteten Leistung. Die kraniale Bildgebung behält einen stabilen Platz in NICUs, während muskuloskelettale, notfallmedizinische, vaskuläre, renale und urologische Anwendungen jeweils unterschiedliche Versorgungspfade abdecken. Das ceVUS-Programm von Oklahoma Children's zeigt auch, wie renale und urologische Anwendungen erweitert werden können, wenn klinische Einrichtungen strahlenfreie Alternativen unterstützen.
Nach Endnutzer:
Kinderkrankenhäuser behalten ihre Größe, während NICUs Nachfrage hinzufügenKinderkrankenhäuser entfielen im Jahr 2026 auf 38,9 % des Marktes für pädiatrische Ultraschalldiagnostik. Diese Einrichtungen behandeln komplexe kardiale, neonatale, abdominale, neurologische und chirurgische Fälle, die spezialisierte Sonden und geschultes Personal erfordern. Ihre Kaufentscheidungen umfassen häufig Systeme, Serviceverträge, Bildungsunterstützung, Bildspeicherung und Integration in breitere unternehmensweite Bildgebungsumgebungen. Sie unterstützen auch klinische Forschung und standardisierte Protokolle, die die Einführung in anderen Krankenhäusern beeinflussen können. Der Markt für pädiatrische Ultraschalldiagnostik wird daher durch ihre Ersatzentscheidungen und durch ihre Fähigkeit geprägt, neue pädiatrische Technologien zu testen. Spezialisierte Einrichtungen betreiben mit größerer Wahrscheinlichkeit als allgemeine Krankenhäuser Ultraschall-First-Pfade für Kinder mit geeigneten Erkrankungen. Ihre Rolle in der Ausbildung kann auch die Auswirkungen einer neuen Plattform über einen einzelnen Krankenhausstandort hinaus erweitern.
NICUs werden bis 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen, da die Bettseitenbildgebung stärker in die Neugeborenenversorgung integriert wird. POCUS kann die Lungenbeurteilung, die schnelle hämodynamische Beurteilung, die abdominale und renale Beurteilung, die kraniale Bildgebung sowie die Führung für den Gefäßzugang und die Thorakozentese unterstützen. Die Nachfrage in NICUs ist mit dem klinischen Bedarf verbunden, Transport und Strahlenbelastung für fragile Säuglinge zu begrenzen. Das Programmwachstum hängt ebenso sehr von Ausbildung, Bildarchivierung, Überprüfungsprozessen und Zertifizierung ab wie vom Gerätezugang. Allgemeine Krankenhäuser bleiben eine wichtige Chance, da ihre pädiatrischen Bildgebungspfade möglicherweise weniger spezialisiert sind. Forschungen des Academic Surgical Congress ergaben, dass nicht-pädiatrische Krankenhäuser CT-only-Bildgebung bei pädiatrischen Bauchschmerzen mit einer Rate einsetzten, die fast 4-mal höher war als bei spezialisierten Kinderkrankenhäusern. Spezialisierte pädiatrische Kliniken und Bildgebungszentren schaffen auch Nachfrage durch ambulante kardiologische Nachsorge, Hüftscreening und Nierenüberwachung.
Nach Altersgruppe:
Säuglinge generieren Volumen, während Neugeborene schnelleres Wachstum erzeugenSäuglinge hielten im Jahr 2026 einen Anteil von 31,20 % am Markt für pädiatrische Ultraschalldiagnostik. Diese Altersgruppe weist eine hohe Konzentration von ultraschallindikationspflichtigen Erkrankungen auf, darunter Entwicklungsdysplasie der Hüfte, Pylorusstenose, kraniale Überwachung und kardiale Nachsorge. Der Bedarf an wiederholter Bildgebung bei einigen Erkrankungen unterstützt den Einsatz in Krankenhäusern und ambulanten Kliniken. Pädiatrische Anbieter verlassen sich auch auf Ultraschall, weil er ohne Strahlung durchgeführt und an kleine Anatomie angepasst werden kann. Die Säuglingsnachfrage wird sowohl durch routinemäßiges Screening als auch durch akute diagnostische Versorgung unterstützt. KI-gestütztes Screening auf Entwicklungsdysplasie der Hüfte ist ein Beispiel dafür, wie Software die Konsistenz verbessern und unnötige Überweisungen reduzieren kann. Eine Meta-Analyse aus dem Jahr 2025 berichtete eine gepoolte diagnostische AUC von 0,937 über 5 Validierungsstudien für KI-gestützten Ultraschall in diesem Bereich. Das Volumen des Segments hängt von den routinemäßigen klinischen Pfaden ab, die bereits im frühen Leben etabliert sind.
Die Neugeborenenbildgebung wird bis 2032 voraussichtlich mit einer CAGR von 10,30 % wachsen. NICU-Einführung, Screening auf angeborene Herzerkrankungen, kraniale Bildgebung und Bettseitenlungenbeurteilung sind zentrale Treiber dieses Wachstums. Eine Studie aus dem Jahr 2025 berichtete die Machbarkeit eines 30-sekündigen RAPID-Ultraschall-Screening-Protokolls bei 914 Neugeborenen in NICU- und Neugeborenenstation-Umgebungen. Der Markt für pädiatrische Ultraschalldiagnostik kann davon profitieren, wenn solche Protokolle mit Ausbildung und klinischen Qualitätskontrollen kombiniert werden. Kleinkinder und Vorschulkinder bleiben schwierig zu untersuchen, da Bewegung und begrenzte Kooperation die Bildqualität verringern können. Dies macht Bildakquisitionsführung, schnellere Arbeitsabläufe und pädiatrisch-spezifische Sondenhandhabung zu relevanten Produktprioritäten. Schulkinder und Jugendliche schaffen Nachfrage durch sportbezogene muskuloskelettale Bildgebung, Krebsüberwachung, Verlaufsüberwachung chronischer Erkrankungen und Verfahrensführung.

Geografische Analyse
Nordamerika: Institutionelle Infrastruktur unterstützt eine breite Einführung
Nordamerika hielt im Jahr 2026 einen Anteil von 41,60 %. Die Region profitiert von einem großen Netzwerk von Kinderkrankenhäusern, spezialisierten pädiatrischen Diensten und Deckungsanforderungen für Medicaid-eingeschriebene Kinder durch das Programm für frühzeitiges und regelmäßiges Screening, Diagnose und Behandlung. Diese Bedingungen unterstützen die Beschaffung sowohl hochspezifizierter Bildgebungssysteme als auch von Bettseitenplattformen. Die regionale Nachfrage spiegelt auch den Schwerpunkt auf Strahlungsvermeidung und standardisierte Bildgebungspfade wider. Im Januar 2026 führte Oklahoma Children's OU Health seinen ersten ceVUS-Eingriff im Rahmen eines erweiterten Programms durch, das mit Siemens Healthineers entwickelt wurde. Dies veranschaulicht, wie Anbieter und Lieferanten gemeinsam einen strahlenfreien Diagnosepfad erweitern können. Ausbildung, Archivierung, Zertifizierung und Qualitätssicherung bleiben wichtige Compliance-Faktoren, wenn POCUS-Programme skalieren. Krankenhäuser, die diese Komponenten aufeinander abstimmen, sind besser positioniert, um einen konsistenten Einsatz in der pädiatrischen Notaufnahme, Intensivmedizin und ambulanten Versorgung zu unterstützen.
Asien-Pazifik: Volumenwachstum trifft auf lokale KI-Entwicklung
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 9,80 % wachsen, der schnellsten regionalen Rate im Markt für pädiatrische Ultraschalldiagnostik. Wachsende pädiatrische Bevölkerungen, expandierende tertiäre Krankenhäuser und wachsende Beschaffungskapazitäten in China, Indien und Japan unterstützen die Nachfrage. Das Shenzhen Children's Medical Center präsentierte auf dem WFUMB 2025 World Congress eine multizentrische Studie zur KI-gestützten Diagnose der Entwicklungsdysplasie der Hüfte, die Belege aus 23 chinesischen medizinischen Zentren zog. Diese Art der Evidenzgenerierung kann lokalen Anbietern helfen zu beurteilen, ob KI-Tools in verschiedenen klinischen Umgebungen funktionieren. Japan bietet ein Beispiel für den durch regulatorische Zulassung geprgten Marktzugang, da Butterfly iQ3 im Jahr 2025 die japanische Klasse-II-Medizinproduktezertifizierung erhielt. Indien, Südkorea, Australien, Vietnam, Indonesien und Thailand schaffen Nachfrage durch unterschiedliche Kombinationen aus öffentlichen Investitionen, Expansion der Privatversorgung, pädiatrischer Kardiologiekapazität und Mutter-Kind-Gesundheitsbedürfnissen. Das Wachstum der Region wird von lokaler Ausbildung, Erstattung, Gerätebezahlbarkeit und der Fähigkeit abhängen, tragbaren Ultraschall außerhalb großer städtischer Krankenhäuser nutzbar zu machen[3].
Europa, Naher Osten und Afrika sowie Südamerika: Unterschiedliche Wege zur Einführung
Europa beeinflusst die pädiatrische Ultraschallpraxis durch klinische Leitlinien, Governance-Standards und Berufsausbildung. Die Vereinigung für europäische pädiatrische und angeborene Kardiologie und die Europäische Vereinigung für kardiovaskuläre Bildgebung veröffentlichten 2025 Leitlinien zur Organisation und Governance pädiatrischer und angeborener Echokardiographiedienste. Die Vereinigung für europäische pädiatrische und angeborene Kardiologie dokumentierte auch Unterschiede in den pädiatrischen kardialen Bildgebungsressourcen in Europa, die den Zugang zu fortgeschrittenen Untersuchungen beeinflussen können. Im Nahen Osten und Afrika können nationale Gesundheitsinvestitionen und die Ausweitung von Mutter-Kind-Diensten die Nachfrage unterstützen, aber der Mangel an ausgebildeten Bedienern kann die Einführung über große Krankenhäuser hinaus einschränken. Südafrika bleibt ein Einstiegspunkt für multinationale Anbieter, die Teile des subsaharischen Afrikas bedienen. Südamerika, insbesondere Brasilien, hat Nachfrage aus privaten Krankenhäusern und der Modernisierung des öffentlichen Systems, obwohl der Bildgebungszugang und die Fachausbildung ungleichmäßig sind. In diesen gemischten Geografien können Fernbetreuung, gemeinsame Protokolle und tragbare Plattformen den Zugang erweitern, wenn sie durch lokale Zertifizierung und Qualitätssicherung unterstützt werden.
Wettbewerbslandschaft
Der Markt für pädiatrische Ultraschalldiagnostik ist mäßig konzentriert, wobei GE HealthCare, Koninklijke Philips und Siemens Healthineers erhebliche installierte Basen in Kinderkrankenhäusern, akademischen Zentren und kardialen Bildgebungsprogrammen halten. Diese Unternehmen profitieren von breiten Produktportfolios, pädiatrischen Sondenoptionen, Unternehmenssoftware und etablierten klinischen Beziehungen. Ihre installierten Systeme sind tief in Arbeitsabläufe integriert, die Servicevereinbarungen, Bildarchive, Berichterstattung und Klinikerschulung umfassen. Dies macht Kaufentscheidungen komplexer als einen Vergleich von Hardware-Spezifikationen. Der Markt für pädiatrische Ultraschalldiagnostik umfasst auch tragbare und KI-fokussierte Anbieter wie Butterfly Network, EchoNous, Clarius Mobile Health und andere spezialisierte Anbieter. Ihre Chance ist am stärksten, wo Krankenhäuser kostengünstigeren Bettseitenzugang, schnelle Bildakquisition und softwaregestützte Workflow-Unterstützung wünschen. Der Wettbewerb konzentriert sich zunehmend darauf, wie gut ein Anbieter einer Einrichtung hilft, ein vollständiges Bildgebungsprogramm zu betreiben, und nicht nur auf die Leistung eines einzelnen Scanners.
GE HealthCare stärkte seine Position in der pädiatrischen kontrastmittelverstärkten Echokardiographie, als Optison im Mai 2025 die FDA-Zulassung für eine pädiatrische Indikation erhielt. Im August 2025 führte das Unternehmen auch Vivid Pioneer nach Erhalt des CE-Zeichens und der FDA-510(k)-Zulassung ein, mit Sonden, die für die Bildgebung von Patienten über pädiatrisch-bis-erwachsene anatomische Bereiche hinweg konzipiert sind. Butterfly Network lancierte im November 2025 Compass AI zur Unterstützung des POCUS-Programmmanagements durch Workflow- und Governance-Funktionen. Diese Schritte zeigen unterschiedliche Wettbewerbsansätze, wobei einer auf kardiale Bildgebung und regulatorische Validierung und der andere auf Programmbetrieb ausgerichtet ist. Produktinnovation muss weiterhin klinische Anforderungen an pädiatrische Anatomie und Bedienerkompetenz erfüllen. Anbieter, die Geräte mit Evidenz, Ausbildung, Dokumentation und Qualitätskontrolle kombinieren können, können dauerhaftere Kundenbeziehungen aufbauen.
Eine wesentliche Chance verbleibt bei der pädiatrisch-spezifischen Handheld-Sondenergonomie. Der Vergleich von 6 Geräten aus dem Jahr 2025 ergab, dass keine Plattform bei pädiatrischen POCUS-Anwendungen klar überlegen war. Dies lässt etablierten Anbietern und aufstrebenden Herstellern die Möglichkeit, Schallkopfgröße, Patientenpositionierungsunterstützung, pädiatrische Voreinstellungen und Bildakquisitionsführung zu verbessern. ISO-13485-Zertifizierung, FDA-510(k)-Anforderungen, CE-Zeichenpflichten und akustische Ausgangsstandards bleiben bedeutende Markteintrittsbarrieren. Diese Compliance-Faktoren begünstigen Anbieter, die klinische Validierung finanzieren und Qualitätssysteme aufrechterhalten können. Der Markt für pädiatrische Ultraschalldiagnostik könnte auch einen stärkeren Wettbewerb im Bereich Tele-Ultraschall und Fernbetreuung erleben, wo vernetzte Plattformen die Bildüberprüfung und Ausbildung an Standorten mit wenigen Spezialisten unterstützen können.
Marktführer der pädiatrischen Ultraschalldiagnostik
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Siemens Healthineers AG
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pädiatrische Ultraschalldiagnostik Unternehmen in diesem Bericht
- Agfa-Gevaert
- Analogic
- Butterfly Network Inc.
- Canon
- CHISON Medical Technologies Co. Ltd
- Clarius Mobile Health Corp.
- EchoNous Inc.
- EDAN Instruments Inc.
- Esaote
- FUJIFILM
- GE HealthCare Technologies Inc.
- Konica Minolta
- Koninklijke Philips
- Mindray
- Samsung Group
- Shenzhen SonoScape Medical Corp.
- Siemens Healthineers
- SonoStar Technologies Co. Ltd
- United Imaging Healthcare
- VINNO Technology (Suzhou) Co. Ltd.
Neueste Industrielle Entwicklungen in Markt für pädiatrische Ultraschalldiagnostik
- Januar 2026: Oklahoma Children's OU Health führte seinen ersten kontrastmittelverstärkten Miktionsurosonographie-Eingriff im Rahmen eines erweiterten CEUS-Programms durch, das durch eine strategische Partnerschaft mit Siemens Healthineers entwickelt wurde, und markierte damit einen Meilenstein im Engagement der Einrichtung für eine strahlenfreie pädiatrische Harnwegsdiagnose.
- November 2025: Mindray stellte auf der RSNA 2025 das Ultra-Premium-Radiologie-Ultraschallsystem Resona A20 vor, das intelligente Automatisierung und fortschrittliche diagnostische Bildgebungsfunktionen bietet.
Umfang des globalen Berichts über den Markt für pädiatrische Ultraschalldiagnostik
Gemäß dem Umfang des Berichts bezieht sich pädiatrische Ultraschalldiagnostik auf den Einsatz von Ultraschall-Bildgebungstechnologien, die speziell für Säuglinge, Kinder und Jugendliche konzipiert und optimiert wurden, um ein breites Spektrum medizinischer Erkrankungen zu diagnostizieren, zu überwachen und deren Behandlung zu leiten. Die pädiatrische Ultraschalldiagnostik bietet eine nicht-invasive, strahlenfreie Echtzeit-Bildgebungsmodalität zur Beurteilung von Organsystemen, kardiovaskulären Strukturen, muskuloskelettaler Anatomie, neurologischen Erkrankungen und Notfallversorgungsbedürfnissen bei pädiatrischen Patienten.
Der Markt für pädiatrische Ultraschalldiagnostik ist nach Tragbarkeit segmentiert in stationäre pädiatrische Ultraschallsysteme, tragbare pädiatrische Ultraschallsysteme und Handheld-/Taschen-Ultraschallsysteme für die Pädiatrie; nach Technologie in 2D-Ultraschall, 3D- und 4D-Ultraschall, Doppler-Ultraschall, kontrastmittelverstärkten Ultraschall, Elastographie und hochintensiven fokussierten Ultraschall; nach Anwendung in pädiatrische Kardiologie, neonatale und pädiatrische Lungenbildgebung, abdominale und gastrointestinale Bildgebung, kraniale Bildgebung und Neurosonographie, muskuloskelettale und orthopädische Bildgebung, pädiatrische Notfall- und Traumabildgebung, Gefäßzugang und Verfahrensführung, renale, Blasen- und urologische Bildgebung sowie sonstige Anwendungen; nach Endnutzer in Kinderkrankenhäuser, allgemeine Krankenhäuser, neonatale Intensivstationen, pädiatrische Intensivstationen, pädiatrische Notaufnahmen, diagnostische Bildgebungszentren, spezialisierte pädiatrische Kliniken und sonstige Endnutzer; nach Altersgruppe in Neugeborene (Geburt bis 4 Wochen), Säuglinge (4 Wochen bis 1 Jahr), Kleinkinder (1 bis 3 Jahre), Vorschulkinder (4 bis 6 Jahre), Schulkinder (6 bis 13 Jahre) und Jugendliche (13 bis 19 Jahre); und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Stationäre pädiatrische Ultraschallsysteme |
| Tragbare pädiatrische Ultraschallsysteme |
| Handheld-/Taschen-Ultraschallsysteme für die Pädiatrie |
| 2D-Ultraschall |
| 3D- und 4D-Ultraschall |
| Doppler-Ultraschall |
| Kontrastmittelverstärkter Ultraschall |
| Elastographie |
| Hochintensiver fokussierter Ultraschall |
| Pädiatrische Kardiologie |
| Neonatale und pädiatrische Lungenbildgebung |
| Abdominale und gastrointestinale Bildgebung |
| Kraniale Bildgebung und Neurosonographie |
| Muskuloskelettale und orthopädische Bildgebung |
| Pädiatrische Notfall- und Traumabildgebung |
| Gefäßzugang und Verfahrensführung |
| Renale, Blasen- und urologische Bildgebung |
| Sonstige Anwendungen |
| Kinderkrankenhäuser |
| Allgemeine Krankenhäuser |
| Neonatale Intensivstationen |
| Pädiatrische Intensivstationen |
| Pädiatrische Notaufnahmen |
| Diagnostische Bildgebungszentren |
| Spezialisierte pädiatrische Kliniken |
| Sonstige |
| Neugeborene, Geburt bis 4 Wochen |
| Säuglinge, 4 Wochen bis 1 Jahr |
| Kleinkinder, 1 bis 3 Jahre |
| Vorschulkinder, 4 bis 6 Jahre |
| Schulkinder, 6 bis 13 Jahre |
| Jugendliche, 13 bis 19 Jahre |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Tragbarkeit | Stationäre pädiatrische Ultraschallsysteme | |
| Tragbare pädiatrische Ultraschallsysteme | ||
| Handheld-/Taschen-Ultraschallsysteme für die Pädiatrie | ||
| Nach Technologie | 2D-Ultraschall | |
| 3D- und 4D-Ultraschall | ||
| Doppler-Ultraschall | ||
| Kontrastmittelverstärkter Ultraschall | ||
| Elastographie | ||
| Hochintensiver fokussierter Ultraschall | ||
| Nach Anwendung | Pädiatrische Kardiologie | |
| Neonatale und pädiatrische Lungenbildgebung | ||
| Abdominale und gastrointestinale Bildgebung | ||
| Kraniale Bildgebung und Neurosonographie | ||
| Muskuloskelettale und orthopädische Bildgebung | ||
| Pädiatrische Notfall- und Traumabildgebung | ||
| Gefäßzugang und Verfahrensführung | ||
| Renale, Blasen- und urologische Bildgebung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Kinderkrankenhäuser | |
| Allgemeine Krankenhäuser | ||
| Neonatale Intensivstationen | ||
| Pädiatrische Intensivstationen | ||
| Pädiatrische Notaufnahmen | ||
| Diagnostische Bildgebungszentren | ||
| Spezialisierte pädiatrische Kliniken | ||
| Sonstige | ||
| Nach Altersgruppe | Neugeborene, Geburt bis 4 Wochen | |
| Säuglinge, 4 Wochen bis 1 Jahr | ||
| Kleinkinder, 1 bis 3 Jahre | ||
| Vorschulkinder, 4 bis 6 Jahre | ||
| Schulkinder, 6 bis 13 Jahre | ||
| Jugendliche, 13 bis 19 Jahre | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für pädiatrische Ultraschalldiagnostik bis 2032 erreichen?
Der Markt für pädiatrische Ultraschalldiagnostik wird voraussichtlich bis 2032 einen Wert von 2,33 Milliarden USD erreichen und von 1,49 Milliarden USD im Jahr 2026 mit einer CAGR von 7,73 % von 2027 bis 2032 wachsen.
Warum wird Ultraschall in der pädiatrischen Versorgung häufiger eingesetzt?
Ultraschall hilft Klinikern, ionisierende Strahlung zu vermeiden. Eine Simulation aus dem Jahr 2025 ergab, dass eine Angleichung der allgemeinen Krankenhausbildgebungspraxis an die Praxis von Kinderkrankenhäusern den CT-Einsatz bei pädiatrischen Bauchschmerzen um 50 % reduzieren könnte.
Welche Produktkategorie der pädiatrischen Ultraschalldiagnostik wächst am schnellsten?
Handheld- und Taschengeräte werden bis 2032 voraussichtlich mit einer CAGR von 11,20 % wachsen, da sie Point-of-Care-Bildgebung in NICUs, Notaufnahmen und kleineren Versorgungsumgebungen unterstützen.
Welche Technologie wird in der pädiatrischen Ultraschalldiagnostik voraussichtlich am schnellsten wachsen?
Der kontrastmittelverstärkte Ultraschall wird bis 2032 voraussichtlich mit einer CAGR von 12,40 % wachsen. Sein Einsatz wird durch expandierende klinische Anwendungen und die FDA-Zulassung von GE HealthCare für eine pädiatrische Indikation für Optison im Jahr 2025 unterstützt.
Welche Region hat die stärksten Wachstumsaussichten für die pädiatrische Ultraschalldiagnostik?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 9,80 % wachsen, unterstützt durch expandierende tertiäre Versorgungskapazitäten, lokale KI-Entwicklung und wachsende Nachfrage in China, Indien und Japan.
Was schränkt die breitere Einführung des pädiatrischen POCUS ein?
Die Haupthemmnisse sind Mangel an ausgebildetem Personal, unvollständige Zertifizierung und Qualitätssicherung, begrenzte pädiatrische Validierung von KI-Tools und Handheld-Sondendesigns, die nicht für Kinder optimiert sind.