
Tamaño y Participación del Mercado de Ultrasonido Pediátrico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
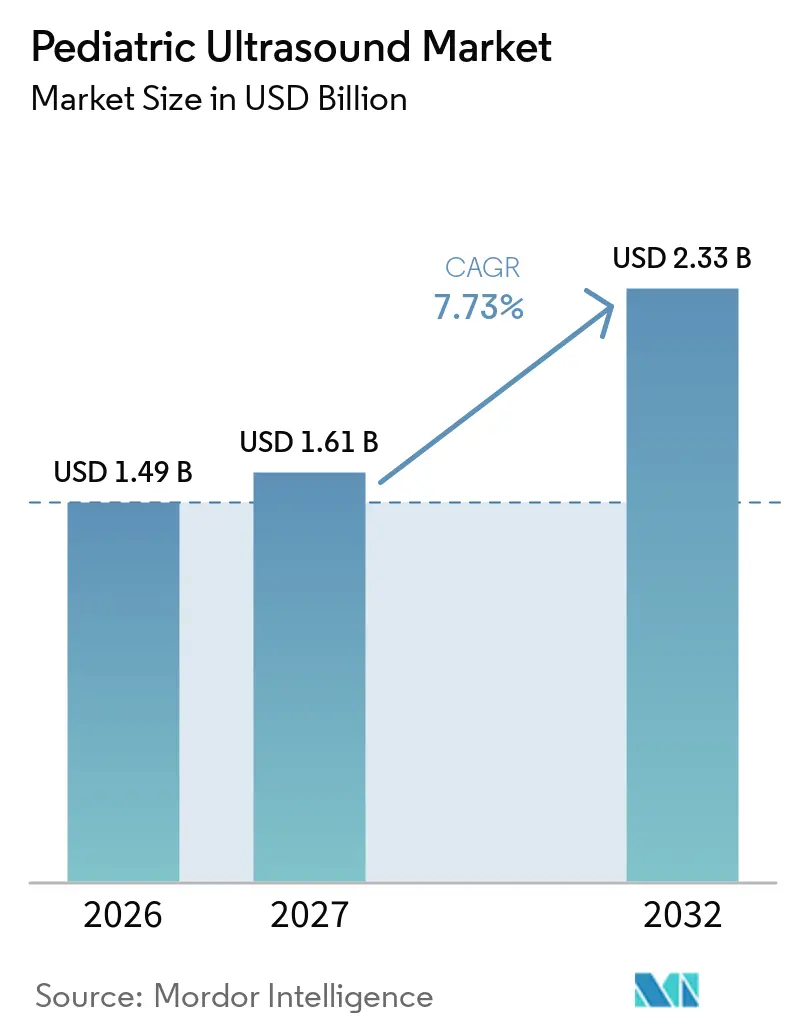
| Tamaño del Mercado (2027) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
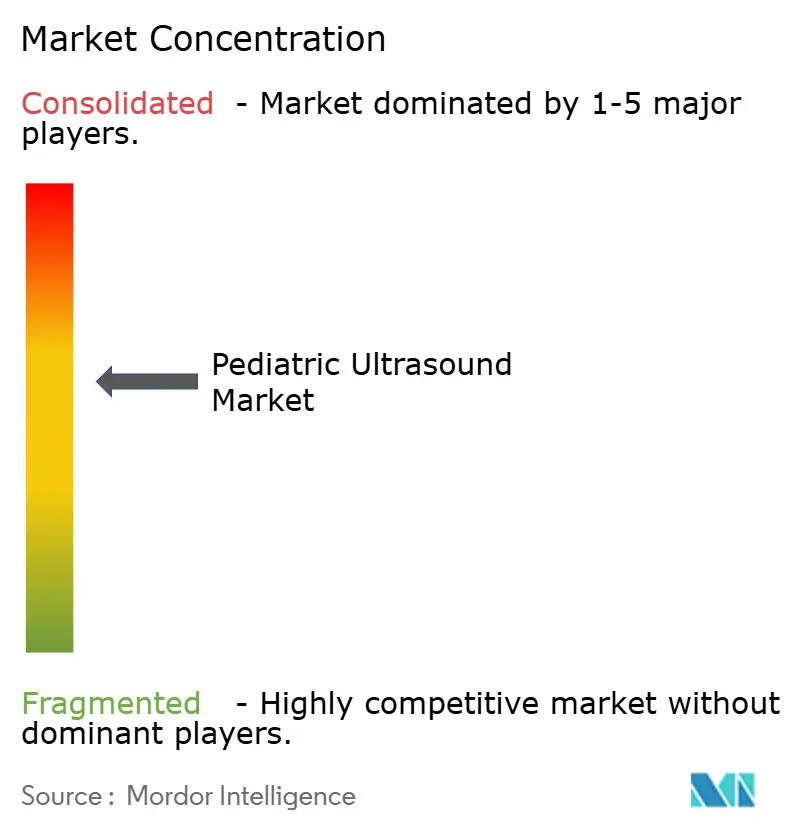
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ultrasonido Pediátrico por Mordor Intelligence
Se espera que el tamaño del Mercado de Ultrasonido Pediátrico aumente de 1,49 mil millones de USD en 2026 a 1,61 mil millones de USD en 2027 y alcance los 2,33 mil millones de USD para 2032, creciendo a una CAGR del 7,73% durante 2027-2032.
El mercado de ultrasonido pediátrico se beneficia de los esfuerzos hospitalarios por limitar la radiación ionizante en niños, especialmente en las vías de emergencia, abdominal y monitoreo repetido. Evidencia proveniente de Irlanda mostró que la utilización del ultrasonido aumentó un 16,5% entre 2019 y 2023, lo que respalda un cambio más amplio hacia el uso del ultrasonido para las necesidades de imagen pediátrica adecuadas. El mercado de ultrasonido pediátrico también tiene margen de crecimiento en los hospitales generales, donde el dolor abdominal pediátrico aún tiene más probabilidades de ser evaluado mediante tomografía computarizada que en los hospitales infantiles especializados. El desarrollo de productos se orienta hacia el acceso a la cabecera del paciente, el soporte al flujo de trabajo clínico y el rendimiento específico para pediatría, en lugar de únicamente una mayor resolución de imagen. Los proveedores establecidos mantienen ventajas en las relaciones clínicas, las carteras de sondas y el software empresarial, mientras que los proveedores más pequeños se centran en plataformas portátiles de mano y herramientas de flujo de trabajo.
Conclusiones Clave del Informe
- Por portabilidad, los sistemas estacionarios representaron el 51,80% de la participación del mercado de ultrasonido pediátrico en 2026, mientras que se proyecta que los sistemas portátiles de mano y de bolsillo crezcan a una CAGR del 11,20% hasta 2032.
- Por tecnología, el ultrasonido 2D representó el 56,40% del tamaño del mercado de ultrasonido pediátrico en 2026, mientras que se prevé que el ultrasonido con contraste se expanda a una CAGR del 12,40% hasta 2032.
- Por aplicación, la cardiología representó el 24,70% de la participación del mercado de ultrasonido pediátrico en 2026, mientras que se proyecta que la imagen pulmonar neonatal y pediátrica crezca a una CAGR del 11,7% hasta 2032.
- Por usuario final, los hospitales infantiles representaron el 38,90% del tamaño del mercado de ultrasonido pediátrico en 2026, mientras que se prevé que las unidades de cuidados intensivos neonatales crezcan a una CAGR del 10,8% hasta 2032.
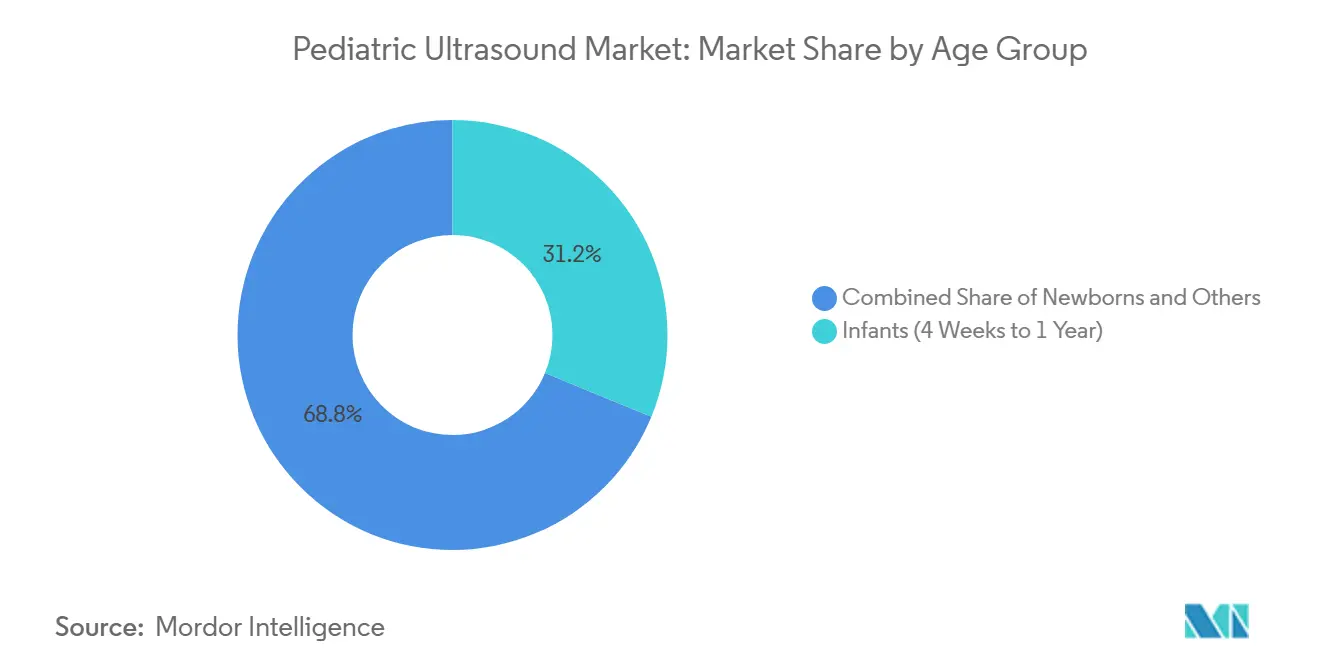
- Por grupo de edad, los lactantes representaron una participación del 31,20% en 2026, mientras que se proyecta que la imagen de recién nacidos se expanda a una CAGR del 10,30% hasta 2032.
- Por geografía, América del Norte representó el 41,6% del tamaño del mercado de ultrasonido pediátrico en 2026, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 9,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Imágenes Pediátricas sin Radiación | +1.8% | Global | Corto plazo (≤ 2 años) |
| Expansión del Ultrasonido Pediátrico y Neonatal en el Punto de Atención | +1.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en la Adopción de Ultrasonido Portátil de Mano y Portátil | +1.6% | Global, con énfasis en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Creciente Necesidad de Diagnóstico Temprano de Enfermedades Congénitas y Crónicas | +1.2% | Global | Largo plazo (≥ 4 años) |
| Adquisición y Medición Asistida por Inteligencia Artificial Específica para Pediatría | +0.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Tutoría Remota y Tele-Ultrasonido en Entornos con Recursos Limitados | +0.5% | Oriente Medio y África, Asia del Sur y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Imágenes Pediátricas sin Radiación
El mercado de ultrasonido pediátrico se beneficia de la creciente preferencia por evitar la radiación cuando los niños necesitan imágenes diagnósticas. Una simulación de 2025 encontró que alinear la práctica de los hospitales no pediátricos con la de los hospitales infantiles especializados para el dolor abdominal podría reducir el uso de tomografía computarizada en un 50%, los costos en un 19,4% y la exposición a la radiación en un 52,1%. Este hallazgo convierte la capacidad de ultrasonido en un asunto clínico y operativo para los hospitales que atienden a niños pero no operan programas especializados de imagen pediátrica. En 2026, Oklahoma Children's OU Health introdujo la urosonografía miccional con contraste para el reflujo vesicoureteral a través de un programa desarrollado con Siemens Healthineers, extendiendo una opción sin radiación para el diagnóstico urinario pediátrico. El ultrasonido puede ser particularmente útil en niños porque el menor tamaño corporal puede facilitar la adquisición de imágenes sin exponer a los pacientes a radiación ionizante. El mercado de ultrasonido pediátrico se beneficia, por tanto, cuando los hospitales formalizan vías de ultrasonido como primera opción para condiciones que pueden evaluarse de forma segura sin tomografía computarizada[1].
Expansión del Ultrasonido Pediátrico y Neonatal en el Punto de Atención
La imagen a la cabecera del paciente en cuidados intensivos neonatales y pediátricos está ampliando el papel clínico del ultrasonido más allá del departamento de radiología. Una revisión de 2025 reportó una sensibilidad del ultrasonido torácico en el punto de atención pediátrico del 87% al 100% para el neumotórax clínicamente significativo y una especificidad cercana al 100%, lo que respalda su uso en la evaluación clínica urgente. Una encuesta nacional de 99 programas neonatales-perinatales de los Estados Unidos encontró ultrasonido diagnóstico en el punto de atención en el 71% de los centros, aunque menos del 45% contaba con elementos clave como archivo de imágenes, acreditación y garantía de calidad. El mercado de ultrasonido pediátrico puede beneficiarse cuando los hospitales adquieren equipos, herramientas de archivo y servicios de capacitación de forma conjunta en lugar de como compras de hardware aisladas. El Hospital Infantil UC Davis lanzó un programa de ultrasonido en el punto de atención para la UCIN en noviembre de 2025 con capacitación estructurada y acreditación supervisada, mostrando cómo la implementación puede vincularse a la gobernanza. La adquisición asistida por inteligencia artificial y la revisión remota pueden ayudar a los programas más pequeños a ampliar el acceso, pero no eliminan la necesidad de supervisión clínica.
Crecimiento en la Adopción de Ultrasonido Portátil de Mano y Portátil
El ultrasonido portátil de mano está llevando la imagen pediátrica a entornos donde es difícil desplegar un sistema de carro fijo. Estos dispositivos pueden apoyar la evaluación a la cabecera del paciente en UCINs, servicios de urgencias pediátricas, consultorios ambulatorios e instalaciones con infraestructura de imagen limitada. Una comparación de 2025 de 6 sistemas portátiles de mano encontró que los expertos en ultrasonido pediátrico en el punto de atención valoraban la calidad de imagen y la facilidad de uso, pero ningún dispositivo tuvo un rendimiento claramente superior en todas las aplicaciones pediátricas. El mismo estudio identificó el tamaño de la sonda y la ergonomía orientadas a adultos como una limitación persistente para la imagen en niños. El mercado de ultrasonido pediátrico presenta una brecha de producto para sistemas portátiles de mano diseñados en torno a la anatomía pediátrica, las ventanas acústicas pequeñas y las necesidades del flujo de trabajo. Los requisitos de autorización de la FDA y las normas de salida acústica IEC 60601-2-37 siguen siendo factores de cumplimiento importantes para los proveedores que desarrollan nuevos diseños de sondas.
Creciente Necesidad de Diagnóstico Temprano de Enfermedades Congénitas y Crónicas
La cardiopatía congénita genera una demanda sostenida de imagen desde el cribado prenatal hasta la atención neonatal y el seguimiento a largo plazo. Un estudio de 2025 que abarcó 74.839 embarazos reportó una tasa de detección de cardiopatía congénita del 70,5% utilizando una estrategia estandarizada de ultrasonido en el primer trimestre. La identificación temprana puede apoyar la planificación del parto y reducir las intervenciones de emergencia evitables tras el nacimiento. El mercado de ultrasonido pediátrico también sirve para el monitoreo de enfermedades crónicas, donde la imagen repetida puede reducir la dependencia de procedimientos invasivos. En la enfermedad inflamatoria intestinal pediátrica, el ultrasonido intestinal asistido por inteligencia artificial logró una sensibilidad del 90,3% y una especificidad del 93,7% para distinguir el grosor normal del anormal de la pared intestinal en un estudio de 2025. Estos usos respaldan la demanda de protocolos de exploración estructurados, almacenamiento longitudinal de imágenes y soporte de decisiones que pueden utilizarse repetidamente a lo largo de la atención.
Análisis del Impacto de las Restricciones*
| Escasez de Experiencia en Ultrasonido Pediátrico | -1.5% | Global, más aguda en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
|---|---|---|---|
| Marcos Inconsistentes de Acreditación, Garantía de Calidad y Facturación | -0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Datos de Validación Pediátrica Limitados para Dispositivos de Inteligencia Artificial y Portátiles de Mano | -0.8% | Global | Largo plazo (≥ 4 años) |
| Limitaciones Ergonómicas y de Flujo de Trabajo de las Sondas Específicas para Pediatría | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Experiencia en Ultrasonido Pediátrico
La disponibilidad de equipos no garantiza que los niños puedan recibir exámenes de ultrasonido de alta calidad. Una encuesta de 2025 realizada a 210 pediatras en Polonia encontró que el 21,9% utilizaba frecuentemente el ultrasonido en el punto de atención, el 64,8% calificó su competencia como baja o muy baja, y el 71,4% identificó la formación formal inadecuada como la principal barrera de implementación. Un consenso de expertos de 2025 sobre el ultrasonido pulmonar pediátrico identificó la experiencia limitada del profesorado como un obstáculo principal para los programas de formación sostenibles. El mercado de ultrasonido pediátrico está limitado porque los ecografistas capacitados y el profesorado de ultrasonido pediátrico en el punto de atención se concentran en centros terciarios. Los hospitales generales pueden poseer sistemas de ultrasonido pero aún carecer de personal familiarizado con la anatomía, la patología y la interpretación de imágenes pediátricas. La tutoría remota puede mejorar el alcance, aunque funciona mejor cuando se combina con supervisión local, protocolos aprobados y competencia documentada.
Marcos Inconsistentes de Acreditación, Garantía de Calidad y Facturación
Los programas de ultrasonido pediátrico en el punto de atención pueden tener dificultades cuando los procesos de acreditación, archivo de imágenes, garantía de calidad y facturación no están conectados. Un análisis de 2025 encontró que el 70% de las instituciones encuestadas había finalizado las políticas de acreditación para el ultrasonido en el punto de atención, mientras que solo un tercio podía confirmar que más del 75% de los exámenes eran realizados por clínicos acreditados. Las orientaciones separadas de los grupos de pediatría y cuidados críticos pueden dejar a los hospitales inseguros sobre cómo crear una gobernanza coherente entre especialidades. El mercado de ultrasonido pediátrico se ve afectado porque los administradores pueden retrasar nuevas adquisiciones cuando la supervisión del programa y los procesos de reembolso están incompletos. La validación pediátrica limitada de las herramientas de inteligencia artificial añade otra preocupación, ya que muchos algoritmos fueron desarrollados originalmente con datos de adultos. La falta de ergonomía de sondas específicas para pediatría también limita la calidad del flujo de trabajo y puede ralentizar la adopción incluso después de que un sistema haya recibido autorización regulatoria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Portabilidad:
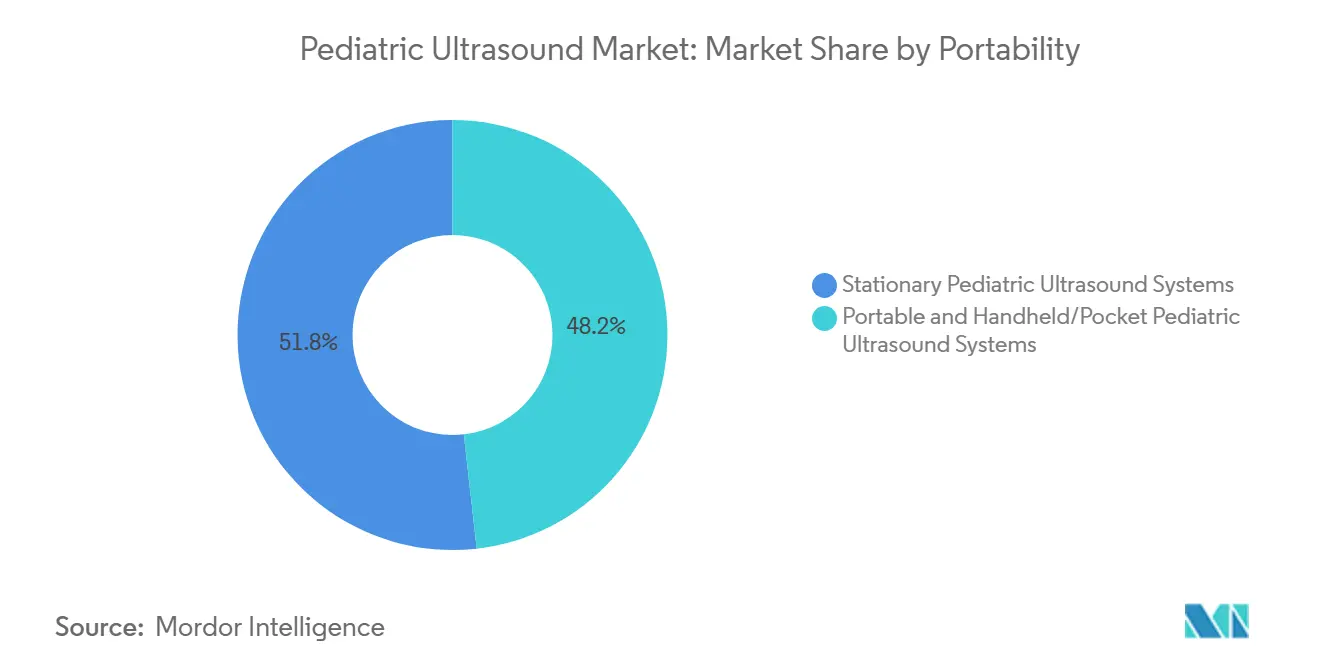
Los Sistemas Portátiles de Mano Amplían el Alcance de la Imagen PediátricaLos sistemas estacionarios representaron el 51,80% del mercado de ultrasonido pediátrico en 2026 porque los hospitales infantiles y los centros académicos necesitan amplias bibliotecas de transductores, capacidades cardíacas avanzadas e integración empresarial de imágenes. Estos sistemas siguen siendo fundamentales para los exámenes abdominales, cardíacos, craneales y especializados de alto volumen. Su base instalada refleja la necesidad de un flujo de trabajo confiable en los departamentos de imagen que realizan muchos exámenes programados y complejos cada día. Las plataformas estacionarias también admiten imágenes avanzadas en 3D y 4D, estudios Doppler e integración DICOM estandarizada. Su participación de segmento está protegida por los ciclos de reemplazo y las relaciones clínicas de larga data. Los hospitales a menudo prefieren un entorno de proveedor consistente cuando múltiples departamentos necesitan compartir imágenes, informes, acuerdos de servicio y recursos de capacitación. Esto no significa que los sistemas fijos puedan servir a todos los entornos de atención. Significa que su papel es más sólido donde la amplitud, el rendimiento y los exámenes detallados son más importantes.
Se espera que los sistemas portátiles de mano y de bolsillo crezcan a una CAGR del 11,20% hasta 2032, lo que los convierte en la categoría de portabilidad de más rápido crecimiento. Su atractivo proviene del acceso rápido a la cabecera del paciente en UCINs, servicios de urgencias y centros de atención más pequeños donde transportar a un niño a imagen puede añadir riesgo o demora. La demanda de estos dispositivos está respaldada por el movimiento más amplio hacia la imagen en el punto de atención, más que por el reemplazo directo de todos los sistemas de carro. Una comparación de 6 dispositivos no encontró ninguna plataforma portátil de mano claramente superior en todas las aplicaciones pediátricas, lo que deja margen para la mejora del producto. Los proveedores que mejoren el tamaño de la sonda, el diseño de la interfaz, los ajustes preestablecidos pediátricos y la guía de adquisición de imágenes pueden tener una oportunidad más clara en entornos comunitarios y de cuidados críticos. Los sistemas de carro portátiles ocupan el término medio entre los sistemas estacionarios completos y las herramientas portátiles de mano. Pueden adaptarse a salas pediátricas e instalaciones ambulatorias que necesitan más capacidad que un dispositivo de bolsillo pero menos infraestructura que una sala de imagen dedicada.
Por Tecnología:
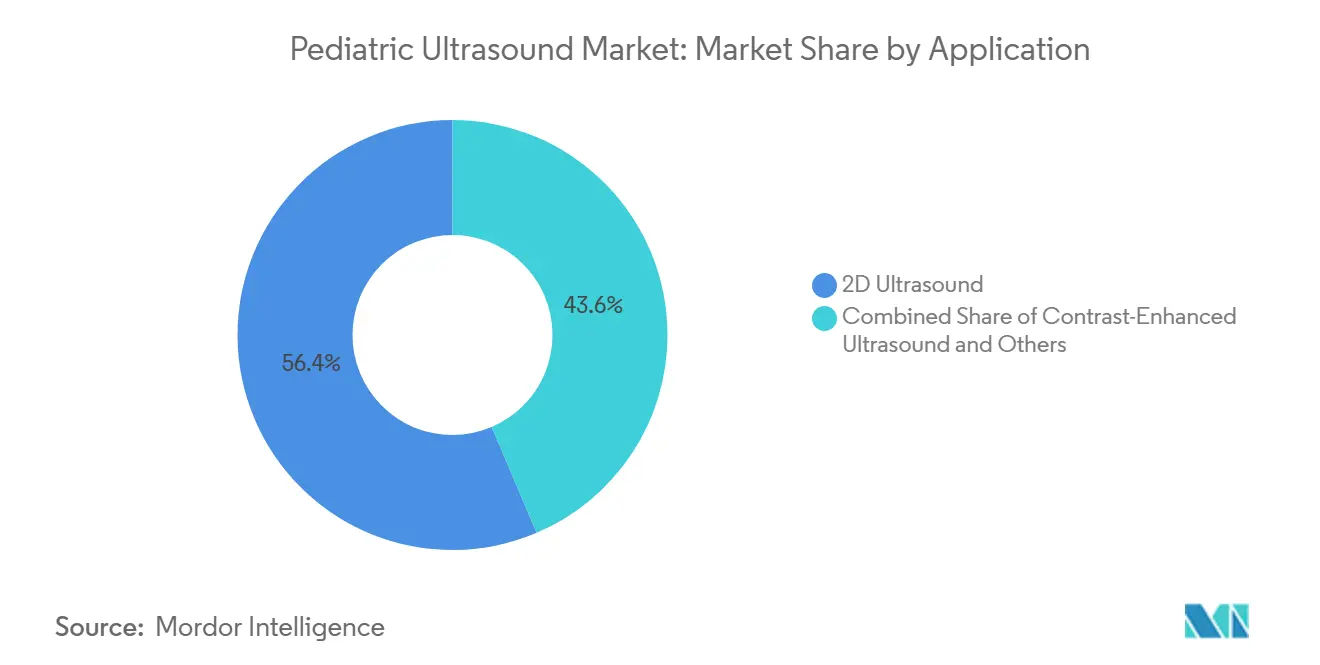
El Ultrasonido con Contraste Consolida un Mayor Papel en la Imagen de Precisión PediátricaEl ultrasonido 2D representó el 56,40% del mercado de ultrasonido pediátrico en 2026 porque es familiar para radiólogos, neonatólogos, cardiólogos y clínicos de urgencias. Sigue siendo la tecnología base para muchos exámenes pediátricos, incluida la evaluación abdominal, la imagen craneal, la evaluación cardíaca y la guía para procedimientos. Su valor descansa en protocolos establecidos y en la capacidad de cubrir una amplia gama de anatomía sin radiación. El Doppler también sigue siendo importante para la evaluación hemodinámica, el flujo vascular, los cortocircuitos cardíacos y la circulación neonatal. La posición de liderazgo del segmento refleja la importancia continua de una imagen confiable y ampliamente comprendida, más que una falta de demanda de herramientas más nuevas. La elastografía apoya el monitoreo de la fibrosis hepática, mientras que la imagen 3D y 4D puede ayudar con la caracterización cardíaca congénita compleja y la planificación quirúrgica. Estas tecnologías sirven a requisitos clínicos específicos, pero no desplazan al 2D como base diaria del ultrasonido pediátrico.
Se prevé que el ultrasonido con contraste crezca a una CAGR del 12,40% hasta 2032, convirtiéndolo en la categoría de tecnología de más rápido crecimiento. En mayo de 2025, GE HealthCare anunció la aprobación de la FDA de una indicación pediátrica para Optison en ecocardiografía con contraste. Esta aprobación añade respaldo clínico para la imagen con contraste en casos cardíacos pediátricos apropiados. Una revisión de Radiology de 2025 describió el uso del ultrasonido con contraste en niños para lesiones hepáticas, reflujo vesicoureteral, imagen cerebral neonatal, neumonía complicada y traumatismo abdominal cerrado. La demanda de ultrasonido con contraste puede expandirse cuando los hospitales desarrollen protocolos clínicos, capaciten al personal y establezcan indicaciones claras de uso. Es particularmente relevante donde de otro modo podría considerarse la tomografía computarizada y la evitación de la radiación es importante. La adopción de la tecnología seguirá dependiendo de la gobernanza clínica local, la disponibilidad del agente de contraste y la confianza del médico en la evidencia[2].
Por Aplicación:
La Cardiología Sostiene el Volumen Mientras la Imagen Pulmonar Gana ImpulsoLa cardiología representó el 24,70% del mercado de ultrasonido pediátrico en 2026, lo que refleja el papel de la ecocardiografía en el cribado prenatal, el diagnóstico posnatal, la guía de cateterismo y el seguimiento tras la cirugía cardíaca. La cardiopatía congénita crea una necesidad recurrente de imagen en lugar de un único evento diagnóstico. La cardiología pediátrica también requiere una evaluación detallada de la anatomía, la función ventricular, el flujo sanguíneo y los cortocircuitos. Esto respalda la demanda de sondas de alta gama, capacidades Doppler, ajustes preestablecidos pediátricos y operadores experimentados. La posición de la cardiología se ve reforzada por la naturaleza especializada de los exámenes y por las consecuencias del diagnóstico tardío. La detección temprana basada en ultrasonido puede ayudar a los clínicos a preparar planes de parto y derivar a las familias a centros de atención apropiados. La imagen cardíaca sigue siendo, por tanto, una fuente central de demanda de sistemas de alta especificación en hospitales infantiles y clínicas especializadas.
Se proyecta que la imagen pulmonar neonatal y pediátrica crezca a una CAGR del 11,70% hasta 2032. Una revisión de 2025 reportó un sólido rendimiento diagnóstico del ultrasonido torácico en el punto de atención para el neumotórax pediátrico clínicamente significativo y destacó su papel a la cabecera del paciente en cuidados intensivos. Los exámenes pulmonares seriados pueden reducir la necesidad de trasladar a lactantes inestables para imagen y permitir a los clínicos evaluar los cambios durante el tratamiento. La imagen abdominal y gastrointestinal continúa cubriendo condiciones como la intususcepción y la enfermedad inflamatoria intestinal. El ultrasonido intestinal asistido por inteligencia artificial puede mejorar el monitoreo repetido de la enfermedad inflamatoria intestinal pediátrica, según el rendimiento reportado en un estudio de 2025. La imagen craneal mantiene un lugar estable en las UCINs, mientras que los usos musculoesqueléticos, de urgencias, vasculares, renales y urológicos abordan vías de atención distintas. El programa ceVUS de Oklahoma Children's también muestra cómo las aplicaciones renales y urinarias pueden expandirse cuando las instituciones clínicas apoyan alternativas sin radiación.
Por Usuario Final:
Los Hospitales Infantiles Mantienen la Escala Mientras las UCINs Añaden DemandaLos hospitales infantiles representaron el 38,9% del mercado de ultrasonido pediátrico en 2026. Estas instituciones gestionan casos cardíacos, neonatales, abdominales, neurológicos y quirúrgicos complejos que requieren sondas especializadas y personal capacitado. Sus decisiones de compra a menudo incluyen sistemas, contratos de servicio, apoyo educativo, almacenamiento de imágenes e integración con entornos de imagen empresarial más amplios. También apoyan la investigación clínica y los protocolos estandarizados que pueden influir en la adopción en otros hospitales. El mercado de ultrasonido pediátrico está, por tanto, moldeado por sus decisiones de reemplazo y por su capacidad para probar nuevas tecnologías pediátricas. Las instalaciones dedicadas tienen más probabilidades que los hospitales generales de operar vías de ultrasonido como primera opción para niños con condiciones apropiadas. Su papel en la formación también puede extender el impacto de una nueva plataforma más allá de un único centro hospitalario.
Se prevé que las UCINs crezcan a una CAGR del 10,8% hasta 2032 a medida que la imagen a la cabecera del paciente se integra más en la atención neonatal. El ultrasonido en el punto de atención puede apoyar la evaluación pulmonar, la evaluación hemodinámica rápida, la evaluación abdominal y renal, la imagen craneal y la guía para el acceso vascular y la toracocentesis. La demanda en las UCINs está vinculada a la necesidad clínica de limitar el transporte y la exposición a la radiación de los lactantes frágiles. El crecimiento del programa depende de la educación, el archivo de imágenes, los procesos de revisión y la acreditación tanto como del acceso al dispositivo. Los hospitales generales siguen siendo una oportunidad importante porque sus vías de imagen pediátrica pueden ser menos especializadas. La investigación del Congreso Quirúrgico Académico encontró que los hospitales no pediátricos utilizaban imagen exclusiva por tomografía computarizada para el dolor abdominal pediátrico a una tasa casi 4 veces mayor que las instalaciones infantiles dedicadas. Las clínicas pediátricas especializadas y los centros de imagen también generan demanda a través del seguimiento ambulatorio de cardiología, el cribado de cadera y el monitoreo renal.
Por Grupo de Edad:
Los Lactantes Generan Volumen Mientras los Recién Nacidos Crean un Crecimiento más RápidoLos lactantes representaron el 31,20% del mercado de ultrasonido pediátrico en 2026. Este grupo de edad tiene una alta concentración de condiciones con indicación de ultrasonido, incluida la displasia del desarrollo de la cadera, la estenosis pilórica, el monitoreo craneal y el seguimiento cardíaco. La necesidad de imagen repetida en algunas condiciones respalda el uso en hospitales y consultorios ambulatorios. Los proveedores pediátricos también confían en el ultrasonido porque puede realizarse sin radiación y adaptarse a la anatomía pequeña. La demanda en lactantes está respaldada tanto por el cribado rutinario como por la atención diagnóstica aguda. El cribado de displasia del desarrollo de la cadera asistido por inteligencia artificial es un ejemplo de cómo el software puede mejorar la consistencia y reducir las derivaciones innecesarias. Un metaanálisis de 2025 reportó un AUC diagnóstico agrupado de 0,937 en 5 estudios de validación para el ultrasonido asistido por inteligencia artificial en esta área. La escala del segmento depende de las vías clínicas rutinarias que ya están establecidas en la vida temprana.
Se proyecta que la imagen de recién nacidos se expanda a una CAGR del 10,30% hasta 2032. La adopción en UCINs, el cribado de cardiopatía congénita, la imagen craneal y la evaluación pulmonar a la cabecera del paciente son los principales impulsores de este crecimiento. Un estudio de 2025 reportó la viabilidad de un protocolo de cribado por ultrasonido RAPID de 30 segundos en 914 neonatos en entornos de UCIN y sala de recién nacidos sanos. El mercado de ultrasonido pediátrico puede beneficiarse cuando dichos protocolos se combinan con capacitación y controles de calidad clínica. Los niños pequeños y los preescolares siguen siendo difíciles de examinar porque el movimiento y la cooperación limitada pueden reducir la calidad de la imagen. Esto hace que la guía de adquisición, los flujos de trabajo más rápidos y el manejo de sondas específico para pediatría sean prioridades de producto relevantes. Los niños en edad escolar y los adolescentes añaden demanda a través de la imagen musculoesquelética relacionada con el deporte, la vigilancia del cáncer, el seguimiento de enfermedades crónicas y la guía para procedimientos.

Análisis Geográfico
América del Norte: La Infraestructura Institucional Respalda una Adopción Amplia
América del Norte representó una participación del 41,60% en 2026. La región se beneficia de una amplia red de hospitales infantiles, servicios pediátricos especializados y requisitos de cobertura para niños inscritos en Medicaid a través del programa de Cribado, Diagnóstico y Tratamiento Temprano y Periódico. Estas condiciones respaldan la adquisición tanto de sistemas de imagen de alta especificación como de plataformas a la cabecera del paciente. La demanda regional también refleja el énfasis en la evitación de la radiación y las vías de imagen estandarizadas. En enero de 2026, Oklahoma Children's OU Health completó su primer procedimiento de urosonografía miccional con contraste bajo un programa ampliado desarrollado con Siemens Healthineers. Esto ilustra cómo los proveedores y los suministradores pueden extender conjuntamente una vía diagnóstica sin radiación. La capacitación, el archivo, la acreditación y la garantía de calidad siguen siendo factores de cumplimiento importantes a medida que los programas de ultrasonido en el punto de atención escalan. Los hospitales que alinean estos componentes están mejor posicionados para apoyar un uso consistente en los servicios pediátricos de urgencias, cuidados intensivos y ambulatorios.
Asia-Pacífico: El Crecimiento en Volumen se Combina con el Desarrollo Local de Inteligencia Artificial
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,80% hasta 2032, la tasa regional más rápida en el mercado de ultrasonido pediátrico. El aumento de las poblaciones pediátricas, la expansión de los hospitales terciarios y la creciente capacidad de adquisición en China, India y Japón respaldan la demanda. El Centro Médico Infantil de Shenzhen presentó un estudio multicéntrico sobre el diagnóstico de displasia del desarrollo de la cadera asistido por inteligencia artificial en el Congreso Mundial WFUMB 2025, con evidencia de 23 centros médicos chinos. Este tipo de generación de evidencia puede ayudar a los proveedores locales a evaluar si las herramientas de inteligencia artificial funcionan en entornos clínicos diversos. Japón proporciona un ejemplo de acceso al mercado moldeado por la aprobación regulatoria, ya que Butterfly iQ3 recibió la certificación de dispositivo médico de Clase II en Japón en 2025. India, Corea del Sur, Australia, Vietnam, Indonesia y Tailandia añaden demanda a través de diferentes combinaciones de inversión pública, expansión de la atención privada, capacidad de cardiología pediátrica y necesidades de salud materno-infantil. El crecimiento de la región dependerá de la capacitación local, el reembolso, la asequibilidad de los dispositivos y la capacidad de hacer útil el ultrasonido portátil fuera de los principales hospitales urbanos[3].
Europa, Oriente Medio y África, y América del Sur: Diferentes Caminos hacia la Adopción
Europa influye en la práctica del ultrasonido pediátrico a través de guías clínicas, estándares de gobernanza y educación profesional. La Asociación para la Cardiología Pediátrica y Congénita Europea y la Asociación Europea de Imagen Cardiovascular publicaron en 2025 orientaciones sobre la organización y gobernanza de los servicios de ecocardiografía pediátrica y congénita. La Asociación para la Cardiología Pediátrica y Congénita Europea también documentó diferencias en los recursos de imagen cardíaca pediátrica en toda Europa, lo que puede afectar el acceso a exámenes avanzados. En Oriente Medio y África, la inversión nacional en salud y la expansión de los servicios materno-infantiles pueden respaldar la demanda, pero la escasez de operadores capacitados puede limitar la adopción más allá de los principales hospitales. Sudáfrica sigue siendo un punto de entrada para los proveedores multinacionales que atienden partes del África subsahariana. América del Sur, particularmente Brasil, tiene demanda de hospitales privados y modernización del sistema público, aunque el acceso a la imagen y la formación especializada son desiguales. En estas geografías mixtas, la tutoría remota, los protocolos compartidos y las plataformas portátiles pueden ampliar el acceso si están respaldados por acreditación local y garantía de calidad.
Panorama Competitivo
El mercado de ultrasonido pediátrico está moderadamente concentrado, con GE HealthCare, Koninklijke Philips y Siemens Healthineers manteniendo bases instaladas sustanciales en hospitales infantiles, centros académicos y programas de imagen cardíaca. Estas empresas se benefician de amplias carteras de productos, opciones de sondas pediátricas, software empresarial y relaciones clínicas establecidas. Sus sistemas instalados están profundamente integrados en flujos de trabajo que incluyen acuerdos de servicio, archivos de imágenes, informes y educación de clínicos. Esto hace que las decisiones de compra sean más complejas que una comparación de especificaciones de hardware. El mercado de ultrasonido pediátrico también incluye proveedores portátiles y centrados en inteligencia artificial como Butterfly Network, EchoNous, Clarius Mobile Health y otros proveedores especializados. Su oportunidad es más sólida donde los hospitales desean acceso a la cabecera del paciente a menor costo, adquisición rápida y soporte de flujo de trabajo basado en software. La competencia se centra cada vez más en qué tan bien un proveedor ayuda a una instalación a operar un programa de imagen completo, en lugar de únicamente en el rendimiento de un escáner individual.
GE HealthCare reforzó su posición en ecocardiografía pediátrica con contraste cuando Optison recibió la aprobación de la FDA para una indicación pediátrica en mayo de 2025. En agosto de 2025, la empresa también introdujo Vivid Pioneer tras recibir el marcado CE y la autorización 510(k) de la FDA, con sondas destinadas a la imagen de pacientes en rangos anatómicos de pediátrico a adulto. Butterfly Network lanzó Compass AI en noviembre de 2025 para apoyar la gestión de programas de ultrasonido en el punto de atención a través de funciones de flujo de trabajo y gobernanza. Estos movimientos muestran diferentes enfoques competitivos, uno centrado en la imagen cardíaca y la validación regulatoria y el otro en las operaciones del programa. La innovación de productos aún necesita cumplir con los requisitos clínicos de anatomía pediátrica y confianza del operador. Los proveedores que pueden combinar equipos con evidencia, educación, documentación y control de calidad pueden formar relaciones con los clientes más duraderas.
Una apertura importante sigue siendo la ergonomía de las sondas portátiles de mano específicas para pediatría. La comparación de 6 dispositivos de 2025 encontró que ninguna plataforma era claramente superior en todas las aplicaciones de ultrasonido pediátrico en el punto de atención. Esto deja a los proveedores establecidos y a los proveedores emergentes con la oportunidad de mejorar el tamaño del transductor, el soporte de posicionamiento del paciente, los ajustes preestablecidos pediátricos y la guía de adquisición. La certificación ISO 13485, los requisitos 510(k) de la FDA, las obligaciones del marcado CE y las normas de salida acústica siguen siendo barreras de entrada significativas. Estos factores de cumplimiento favorecen a los proveedores que pueden financiar la validación clínica y mantener sistemas de calidad. El mercado de ultrasonido pediátrico también puede ver una competencia más intensa en tele-ultrasonido y tutoría remota, donde las plataformas conectadas pueden apoyar la revisión de imágenes y la formación en lugares con pocos especialistas.
Líderes de la Industria de Ultrasonido Pediátrico
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Siemens Healthineers AG
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ultrasonido Pediátrico Empresas cubiertas en este informe
- Agfa-Gevaert
- Analogic
- Butterfly Network Inc.
- Canon
- CHISON Medical Technologies Co. Ltd
- Clarius Mobile Health Corp.
- EchoNous Inc.
- EDAN Instruments Inc.
- Esaote
- FUJIFILM
- GE HealthCare Technologies Inc.
- Konica Minolta
- Koninklijke Philips
- Mindray
- Samsung Group
- Shenzhen SonoScape Medical Corp.
- Siemens Healthineers
- SonoStar Technologies Co. Ltd
- United Imaging Healthcare
- VINNO Technology (Suzhou) Co. Ltd.
Desarrollos recientes de la industria en Mercado de Ultrasonido Pediátrico
- Enero de 2026: Oklahoma Children's OU Health realizó su primer procedimiento de urosonografía miccional con contraste bajo un programa ampliado de ultrasonido con contraste desarrollado a través de una asociación estratégica con Siemens Healthineers, marcando un hito en el compromiso de la institución con el diagnóstico urinario pediátrico sin radiación.
- Noviembre de 2025: Mindray presentó el sistema de ultrasonido radiológico ultra-premium Resona A20 en la RSNA 2025, con automatización inteligente y capacidades avanzadas de imagen diagnóstica.
Alcance del Informe del Mercado Global de Ultrasonido Pediátrico
Según el alcance del informe, el ultrasonido pediátrico se refiere al uso de tecnologías de imagen por ultrasonido específicamente diseñadas y optimizadas para lactantes, niños y adolescentes para diagnosticar, monitorear y guiar el tratamiento de una amplia gama de condiciones médicas. El ultrasonido pediátrico proporciona una modalidad de imagen en tiempo real, no invasiva y sin radiación para evaluar sistemas de órganos, estructuras cardiovasculares, anatomía musculoesquelética, condiciones neurológicas y necesidades de atención de urgencias en pacientes pediátricos.
El mercado de ultrasonido pediátrico está segmentado por portabilidad en sistemas estacionarios de ultrasonido pediátrico, sistemas portátiles de ultrasonido pediátrico y sistemas portátiles de mano/bolsillo de ultrasonido pediátrico; por tecnología en ultrasonido 2D, ultrasonido 3D y 4D, ultrasonido Doppler, ultrasonido con contraste, elastografía y ultrasonido focalizado de alta intensidad; por aplicación en cardiología pediátrica, imagen pulmonar neonatal y pediátrica, imagen abdominal y gastrointestinal, imagen craneal y neurosonografía, imagen musculoesquelética y ortopédica, imagen pediátrica de urgencias y traumatología, acceso vascular y guía para procedimientos, imagen renal, vesical y urológica, y otras aplicaciones; por usuario final en hospitales infantiles, hospitales generales, unidades de cuidados intensivos neonatales, unidades de cuidados intensivos pediátricos, servicios de urgencias pediátricas, centros de imagen diagnóstica, clínicas pediátricas especializadas y otros usuarios finales; por grupo de edad en recién nacidos (nacimiento a 4 semanas), lactantes (4 semanas a 1 año), niños pequeños (1 a 3 años), preescolares (4 a 6 años), niños en edad escolar (6 a 13 años) y adolescentes (13 a 19 años); y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sistemas Estacionarios de Ultrasonido Pediátrico |
| Sistemas Portátiles de Ultrasonido Pediátrico |
| Sistemas Portátiles de Mano/Bolsillo de Ultrasonido Pediátrico |
| Ultrasonido 2D |
| Ultrasonido 3D y 4D |
| Ultrasonido Doppler |
| Ultrasonido con Contraste |
| Elastografía |
| Ultrasonido Focalizado de Alta Intensidad |
| Cardiología Pediátrica |
| Imagen Pulmonar Neonatal y Pediátrica |
| Imagen Abdominal y Gastrointestinal |
| Imagen Craneal y Neurosonografía |
| Imagen Musculoesquelética y Ortopédica |
| Imagen Pediátrica de Urgencias y Traumatología |
| Acceso Vascular y Guía para Procedimientos |
| Imagen Renal, Vesical y Urológica |
| Otras Aplicaciones |
| Hospitales Infantiles |
| Hospitales Generales |
| Unidades de Cuidados Intensivos Neonatales |
| Unidades de Cuidados Intensivos Pediátricos |
| Servicios de Urgencias Pediátricas |
| Centros de Imagen Diagnóstica |
| Clínicas Pediátricas Especializadas |
| Otros |
| Recién Nacidos, Nacimiento a 4 Semanas |
| Lactantes, 4 Semanas a 1 Año |
| Niños Pequeños, 1 a 3 Años |
| Preescolares, 4 a 6 Años |
| Niños en Edad Escolar, 6 a 13 Años |
| Adolescentes, 13 a 19 Años |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Portabilidad | Sistemas Estacionarios de Ultrasonido Pediátrico | |
| Sistemas Portátiles de Ultrasonido Pediátrico | ||
| Sistemas Portátiles de Mano/Bolsillo de Ultrasonido Pediátrico | ||
| Por Tecnología | Ultrasonido 2D | |
| Ultrasonido 3D y 4D | ||
| Ultrasonido Doppler | ||
| Ultrasonido con Contraste | ||
| Elastografía | ||
| Ultrasonido Focalizado de Alta Intensidad | ||
| Por Aplicación | Cardiología Pediátrica | |
| Imagen Pulmonar Neonatal y Pediátrica | ||
| Imagen Abdominal y Gastrointestinal | ||
| Imagen Craneal y Neurosonografía | ||
| Imagen Musculoesquelética y Ortopédica | ||
| Imagen Pediátrica de Urgencias y Traumatología | ||
| Acceso Vascular y Guía para Procedimientos | ||
| Imagen Renal, Vesical y Urológica | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales Infantiles | |
| Hospitales Generales | ||
| Unidades de Cuidados Intensivos Neonatales | ||
| Unidades de Cuidados Intensivos Pediátricos | ||
| Servicios de Urgencias Pediátricas | ||
| Centros de Imagen Diagnóstica | ||
| Clínicas Pediátricas Especializadas | ||
| Otros | ||
| Por Grupo de Edad | Recién Nacidos, Nacimiento a 4 Semanas | |
| Lactantes, 4 Semanas a 1 Año | ||
| Niños Pequeños, 1 a 3 Años | ||
| Preescolares, 4 a 6 Años | ||
| Niños en Edad Escolar, 6 a 13 Años | ||
| Adolescentes, 13 a 19 Años | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de ultrasonido pediátrico para 2032?
Se proyecta que el mercado de ultrasonido pediátrico alcance los 2,33 mil millones de USD para 2032, expandiéndose desde 1,49 mil millones de USD en 2026 a una CAGR del 7,73% de 2027 a 2032.
¿Por qué se utiliza el ultrasonido con mayor frecuencia en la atención pediátrica?
El ultrasonido ayuda a los clínicos a evitar la radiación ionizante. Una simulación de 2025 encontró que alinear las prácticas de imagen de los hospitales generales con las de los hospitales infantiles podría reducir el uso de tomografía computarizada para el dolor abdominal pediátrico en un 50%.
¿Qué categoría de producto de ultrasonido pediátrico crece más rápido?
Se prevé que los sistemas portátiles de mano y de bolsillo crezcan a una CAGR del 11,20% hasta 2032 porque apoyan la imagen en el punto de atención en UCINs, servicios de urgencias y entornos de atención más pequeños.
¿Qué tecnología se espera que crezca más rápido en el ultrasonido pediátrico?
Se proyecta que el ultrasonido con contraste crezca a una CAGR del 12,40% hasta 2032. Su uso está respaldado por la expansión de las aplicaciones clínicas y la indicación pediátrica de la FDA de 2025 de GE HealthCare para Optison.
¿Qué región tiene las perspectivas de crecimiento más sólidas para el ultrasonido pediátrico?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,80% hasta 2032, respaldada por la expansión de la capacidad de atención terciaria, el desarrollo local de inteligencia artificial y la creciente demanda en China, India y Japón.
¿Qué limita una adopción más amplia del ultrasonido pediátrico en el punto de atención?
Las principales restricciones son la escasez de personal capacitado, la acreditación y la garantía de calidad incompletas, la validación pediátrica limitada de las herramientas de inteligencia artificial y los diseños de sondas portátiles de mano que no están optimizados para niños.