
小児超音波市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.61 十億米ドル |
| 市場規模 (2032) | 2.33 十億米ドル |
| 成長率 (2027 - 2032) | 7.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
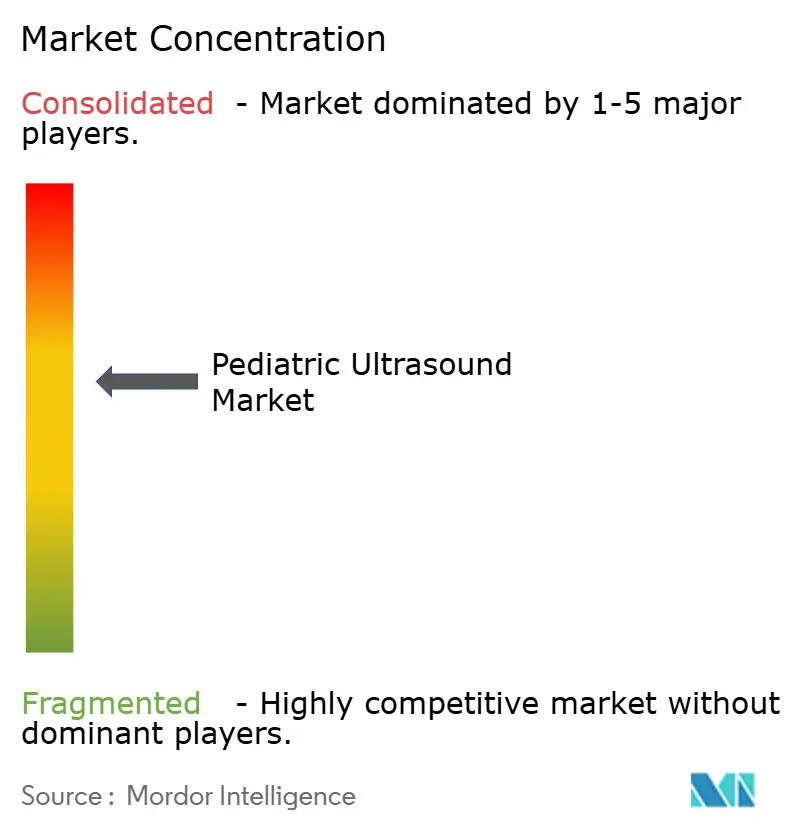
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小児超音波市場分析
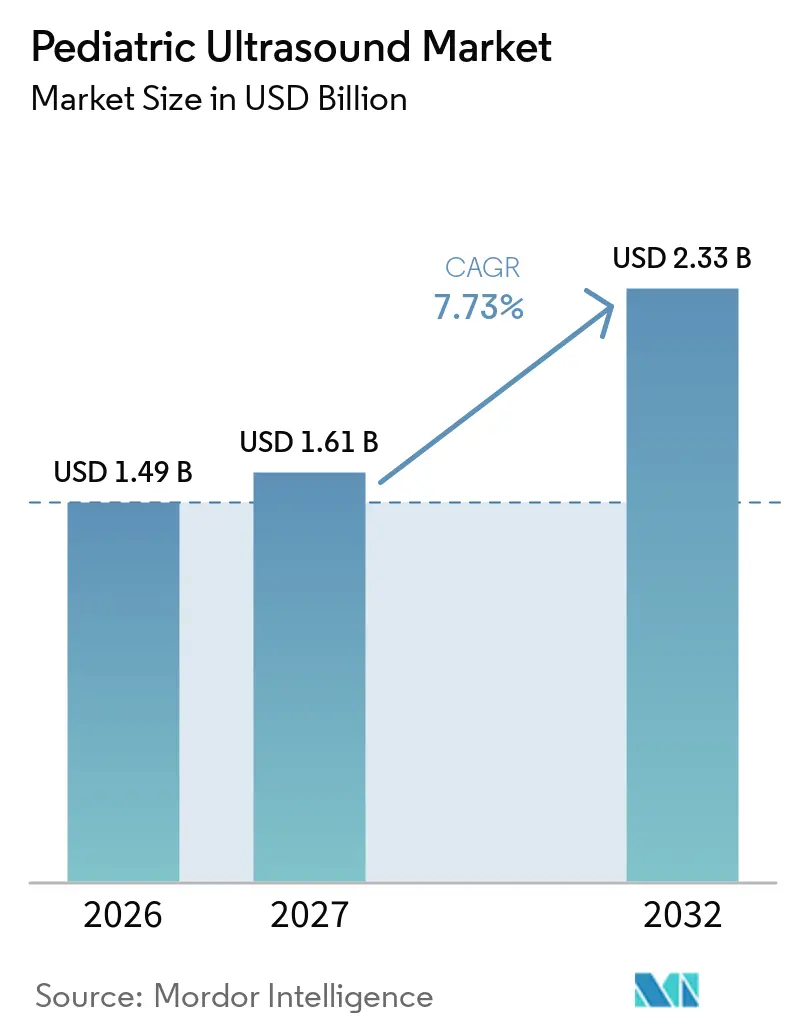
小児超音波市場規模は、2026年の1.49 ビリオン 米ドルから2027年には1.61 ビリオン 米ドルに増加し、2032年までに2.33 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて7.73%のCAGRで成長します。
小児超音波市場は、特に救急、腹部、および反復モニタリングの経路において、小児への電離放射線を制限しようとする病院の取り組みから恩恵を受けています。アイルランドからのエビデンスによると、超音波の利用率は2019年から2023年の間に16.5%上昇しており、これは適切な小児画像診断ニーズに超音波を使用するという広範なシフトを支持しています。小児超音波市場はまた、一般病院においても成長の余地があり、そこでは小児腹痛の評価が専門の小児病院よりもCTによって行われる可能性が依然として高い状況です。製品開発は、画像解像度の向上だけでなく、ベッドサイドアクセス、臨床ワークフローサポート、および小児特有のパフォーマンスに向かっています。確立されたベンダーは臨床関係、プローブポートフォリオ、およびエンタープライズソフトウェアにおいて優位性を保持しており、一方で小規模サプライヤーはハンドヘルドプラットフォームとワークフローツールに注力しています。
主要レポートのポイント
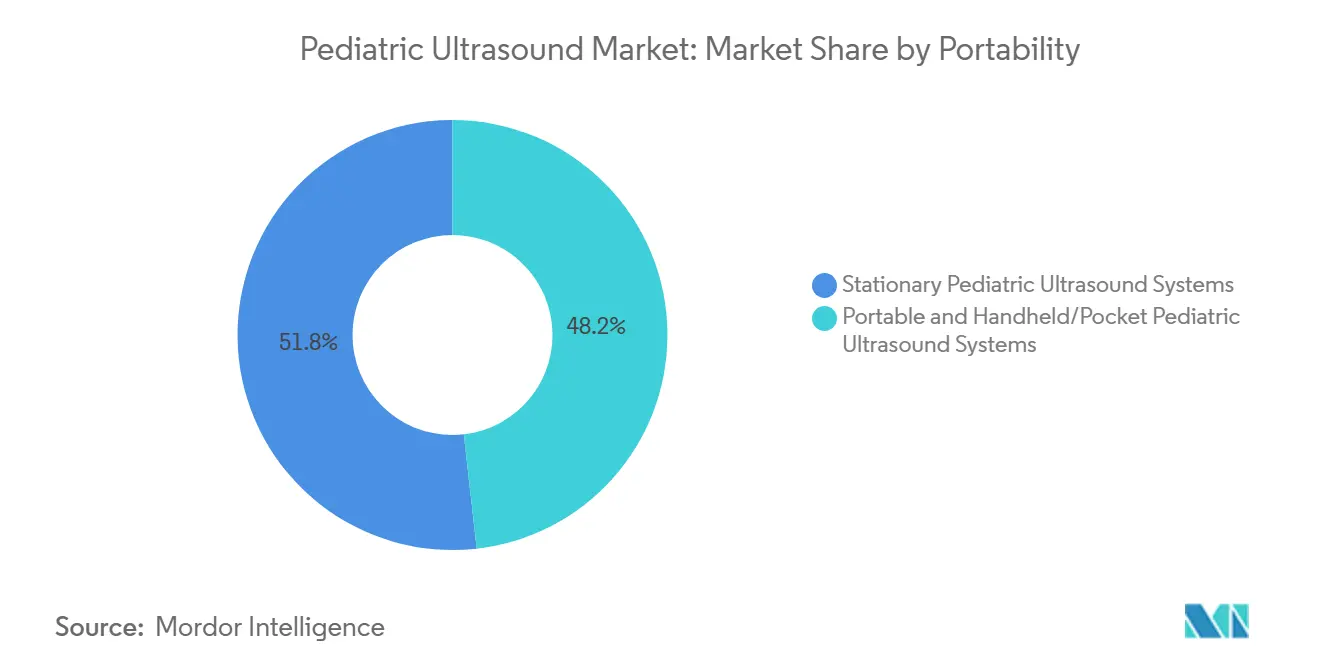
- 携帯性別では、据置型システムが2026年の小児超音波市場シェアの51.80%を占め、ハンドヘルドおよびポケット型システムは2032年までに11.20%のCAGRで成長すると予測されています。
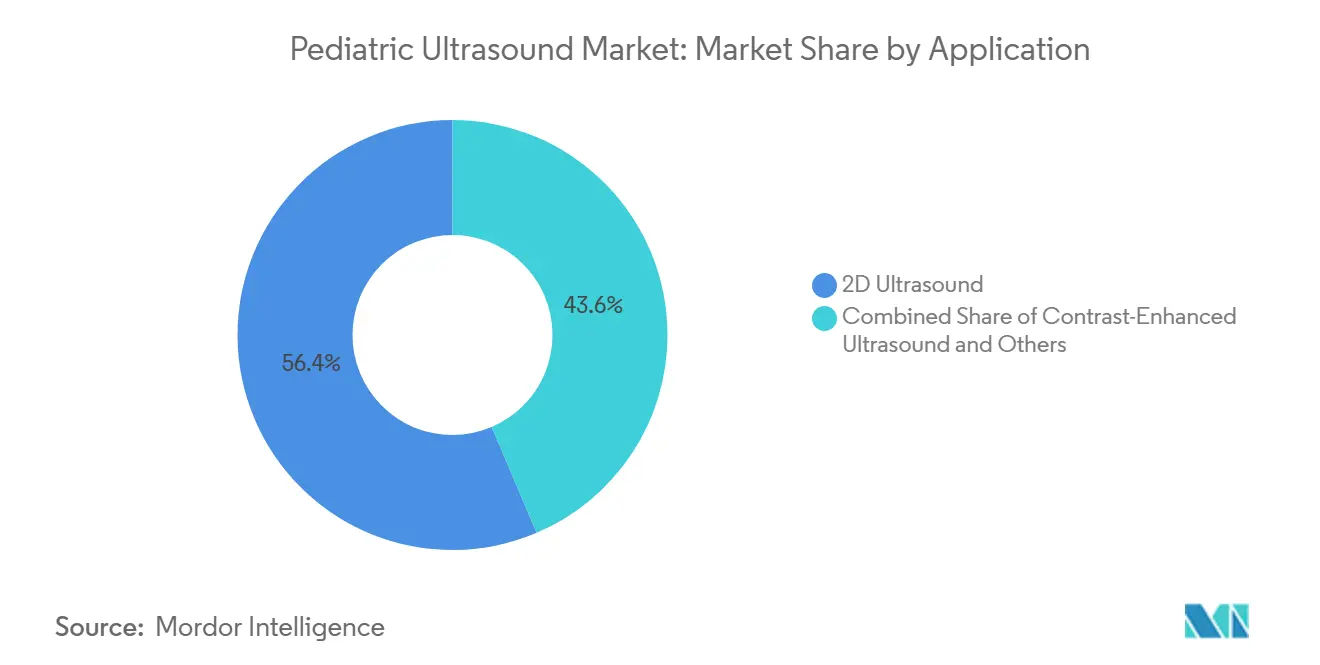
- 技術別では、2D超音波が2026年の小児超音波市場規模の56.40%を占め、造影超音波は2032年までに12.40%のCAGRで拡大すると予測されています。
- 用途別では、心臓病学が2026年の小児超音波市場シェアの24.70%を占め、新生児・小児肺画像診断は2032年までに11.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、小児病院が2026年の小児超音波市場規模の38.90%を占め、新生児集中治療室は2032年までに10.8%のCAGRで成長すると予測されています。
- 年齢層別では、乳児が2026年に31.20%のシェアを占め、新生児画像診断は2032年までに10.30%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の小児超音波市場規模の41.6%を占め、アジア太平洋は2032年までに9.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 放射線を使用しない小児画像診断への需要の増加 | +1.8% | グローバル | 短期(2年以内) |
| 新生児・小児ポイントオブケア超音波の拡大 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ハンドヘルドおよびポータブル超音波の採用拡大 | +1.6% | グローバル(アジア太平洋および中東・アフリカを重点とする) | 短期(2年以内) |
| 先天性および慢性疾患の早期診断ニーズの増加 | +1.2% | グローバル | 長期(4年以上) |
| 小児特有のAI支援による画像取得と計測 | +0.9% | 北米および欧州(アジア太平洋への波及あり) | 中期(2〜4年) |
| 医療過疎地域におけるリモートメンタリングとテレ超音波 | +0.5% | 中東・アフリカ、南アジア、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
放射線を使用しない小児画像診断への需要の増加
小児超音波市場は、小児が画像診断を必要とする際に放射線を避けることへの高まる選好から恩恵を受けています。2025年のシミュレーションでは、腹痛に対する非小児専門院の診療を専門小児病院に合わせることで、CT使用を50%、コストを19.4%、放射線被曝を52.1%削減できることが明らかになりました。この知見は、小児を治療しているが専門的な小児画像診断プログラムを運営していない病院にとって、超音波能力が臨床的かつ運営上の課題であることを示しています。2026年1月、オクラホマ・チルドレンズ・OUヘルスは、Siemens Healthineersと共同で開発したプログラムを通じて、膀胱尿管逆流症に対する造影排尿膀胱尿道超音波検査を導入し、小児泌尿器診断における放射線フリーの選択肢を拡大しました。超音波は、体格が小さいことで電離放射線を患者に曝露することなく画像取得をサポートできるため、小児において特に有用です。したがって、小児超音波市場は、CTなしで安全に評価できる疾患に対して病院が超音波優先の経路を正式化する際に恩恵を受けます[1]。
新生児・小児ポイントオブケア超音波の拡大
新生児・小児集中治療におけるベッドサイド画像診断は、放射線科部門を超えた超音波の臨床的役割を広げています。2025年のレビューでは、臨床的に重要な気胸に対する小児胸部ポイントオブケア超音波の感度が87%から100%、特異度が100%に近いことが報告されており、緊急臨床評価における使用を支持しています。米国の99の新生児・周産期プログラムを対象とした全国調査では、71%の施設で診断的ポイントオブケア超音波が実施されていましたが、画像アーカイブ、資格認定、品質保証などの主要要素を備えていたのは45%未満でした。小児超音波市場は、病院が機器、アーカイブツール、およびトレーニングサービスを個別のハードウェア購入としてではなく、まとめて購入することで恩恵を受けることができます。UCデービス小児病院は2025年11月に、構造化されたトレーニングと監督付き資格認定を伴うNICUポイントオブケア超音波プログラムを開始し、実装がガバナンスと連携できることを示しました。AI支援による画像取得とリモートレビューは、小規模プログラムのアクセス拡大を支援する可能性がありますが、臨床的監督の必要性をなくすものではありません。
ハンドヘルドおよびポータブル超音波の採用拡大
ハンドヘルド超音波は、固定カートシステムの展開が困難な環境に小児画像診断をもたらしています。これらのデバイスは、NICU、小児救急部門、外来クリニック、および画像診断インフラが限られた施設でのベッドサイド評価をサポートできます。2025年の6つのハンドヘルドシステムの比較では、小児ポイントオブケア超音波の専門家が画質と使いやすさを重視していましたが、すべての小児用途において明確に優れたデバイスはありませんでした。同研究では、成人向けのプローブサイズと人間工学が小児の画像診断における持続的な制限として特定されました。小児超音波市場には、小児解剖学、小さな音響窓、およびワークフローニーズに合わせて設計されたハンドヘルドシステムの製品ギャップがあります。FDA認可要件およびIEC 60601-2-37音響出力基準は、新しいプローブ設計を開発するベンダーにとって引き続き重要なコンライアンス要素です。
先天性および慢性疾患の早期診断ニーズの増加
先天性心疾患は、出生前スクリーニングから新生児ケアおよび長期フォローアップにわたって持続的な画像診断需要を生み出しています。74,839件の妊娠を対象とした2025年の研究では、標準化された妊娠第1三半期超音波戦略を使用した先天性心疾患の検出率が70.5%であることが報告されました。早期発見は分娩計画をサポートし、出生後の回避可能な緊急介入を減らすことができます。小児超音波市場はまた、慢性疾患モニタリングにも対応しており、反復画像診断によって侵襲的処置への依存を減らすことができます。小児炎症性腸疾患において、AI支援腸管超音波は2025年の研究で正常と異常な腸壁厚を区別する感度90.3%、特異度93.7%を達成しました。これらの用途は、ケア全体を通じて繰り返し使用できる構造化されたスキャンプロトコル、縦断的画像保存、および意思決定支援への需要を支えています。
抑制要因の影響分析*
| 小児超音波の専門知識の不足 | -1.5% | グローバル(中東・アフリカおよび南米で最も深刻) | 中期(2〜4年) |
|---|---|---|---|
| 資格認定、品質保証、および請求フレームワークの不整合 | -0.9% | 北米および欧州 | 短期(2年以内) |
| AIおよびハンドヘルドデバイスに対する小児向け検証データの不足 | -0.8% | グローバル | 長期(4年以上) |
| 小児特有のプローブ人間工学とワークフローの制限 | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小児超音波の専門知識の不足
機器の利用可能性は、子供が高品質の超音波検査を受けられることを保証するものではありません。ポーランドの210人の小児科医を対象とした2025年の調査では、21.9%が頻繁にポイントオブケア超音波を使用し、64.8%が自分の能力を低いまたは非常に低いと評価し、71.4%が不十分な正式トレーニングを主な実施障壁として特定しました。小児肺超音波に関する別の2025年の専門家コンセンサスでは、持続可能なトレーニングプログラムへの主要な障害として、限られた教員の専門知識が特定されました。小児超音波市場は、訓練を受けた超音波技師と小児ポイントオブケア超音波の教員が三次医療センターに集中しているため、制約を受けています。一般病院は超音波システムを所有していても、小児解剖学、病理学、および画像解釈に精通したスタッフが不足している場合があります。リモートメンタリングはリーチを改善できますが、地域の監督、承認されたプロトコル、および文書化された能力と組み合わせた場合に最も効果的です。
資格認定、品質保証、および請求フレームワークの不整合
小児ポイントオブケア超音波プログラムは、資格認定、画像アーカイブ、品質保証、および請求プロセスが連携していない場合に困難に直面することがあります。2025年の分析では、調査対象機関の70%がポイントオブケア超音波の資格認定ポリシーを確定していた一方、検査の75%以上が資格認定を受けた臨床医によって実施されていることを確認できたのは3分の1のみでした。小児科グループと重症ケアグループからの個別のガイダンスは、専門科を超えた一貫したガバナンスの構築方法について病院を不確実な状態に置く可能性があります。小児超音波市場は、プログラムの監督と償還プロセスが不完全な場合に管理者が新規購入を遅らせる可能性があるため、影響を受けます。AIツールに対する小児向け検証の限界はさらなる懸念を加えており、多くのアルゴリズムはももと成人データで開発されました。小児特有のプローブ人間工学の欠如もワークフロー品質を制限し、システムが規制認可を受けた後でも採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
携帯性別:
ハンドヘルドシステムが小児画像診断のリーチを拡大据置型システムは、小児病院や学術センターが幅広いトランスデューサーライブラリ、高度な心臓機能、およびエンタープライズ画像統合を必要とするため、2026年の小児超音波市場の51.80%を占めました。これらのシステムは、大量の腹部、心臓、頭蓋、および専門検査の中心であり続けています。そのインストールベースは、毎日多くの予定された複雑な検査を実施する画像診断部門における信頼性の高いワークフローの必要性を反映しています。据置型プラットフォームはまた、高度な3Dおよび4D画像診断、ドプラ検査、および標準化されたDICOM統合をサポートしています。そのセグメントシェアは、交換サイクルと長年の臨床関係によって保護されています。複数の部門が画像、レポート、サービス契約、およびトレーニングリソースを共有する必要がある場合、病院は一貫したベンダー環境を好む傾向があります。これは固定システムがすべてのケア環境に対応できることを意味するのではなく、幅広さ、スループット、および詳細な検査が最も重要な場所でその役割が最も強いことを意味します。
ハンドヘルドおよびポケット型システムは2032年までに11.20%のCAGRで成長すると予想されており、最も成長の速い携帯性カテゴリーとなっています。その魅力は、子供を画像診断に移送することがリスクや遅延を加える可能性があるNICU、救急部門、および小規模ケア施設での迅速なベッドサイドアクセスから来ています。これらのデバイスへの需要は、すべてのカート型システムの直接的な代替ではなく、ポイントオブケア画像診断への広範な移行によって支えられています。6つのデバイスの比較では、小児用途全体で明確に優れたハンドヘルドプラットフォームはなく、製品改善の余地が残されています。プローブのサイズ、インターフェースデザイン、小児プリセット、および画像ガイダンスを改善するベンダーは、コミュニティおよび重症ケア環境においてより明確な機会を持つ可能性があります。ポータブルカートシステムは、完全な据置型システムとハンドヘルドツールの中間に位置しています。これらは、ポケットデバイスよりも多くの機能を必要とするが、専用の画像診断室ほどのインフラは必要としない小児病棟や外来施設に適合できます。
技術別:
造影超音波が小児精密画像診断においてより大きな役割を構築2D超音波は、放射線科医、新生児科医、心臓専門医、および救急臨床医に広く知られているため、2026年の小児超音波市場の56.40%を占めました。腹部評価、頭蓋画像診断、心臓評価、および処置ガイダンスを含む多くの小児検査の基本技術であり続けています。その価値は、確立されたプロトコルと放射線なしで幅広い解剖学をカバーする能力に基づいています。ドプラも血行動態評価、血管血流、心臓シャント、および新生児循環において引き続き重要です。このセグメントの主導的な地位は、新しいツールへの需要の欠如ではなく、信頼性が高く広く理解されている画像診断の継続的な重要性を反映しています。エラストグラフィは肝線維症モニタリングをサポートし、3Dおよび4D画像診断は複雑な先天性心臓の特性評価と外科計画に役立ちます。これらの技術は特定の臨床要件に対応していますが、小児超音波の日常的な基盤としての2Dを置き換えるものではありません。
造影超音波は2032年までに12.40%のCAGRで成長すると予測されており、最も成長の速い技術カテゴリーとなっています。2025年5月、GE HealthCareは造影心エコー検査におけるOptisonの小児適応症のFDA承認を発表しました。この承認は、適切な小児心臓症例における造影強調画像診断の臨床的サポートを追加します。2025年のRadiologyレビューでは、肝病変、膀胱尿管逆流症、新生児脳画像診断、複雑な肺炎、および鈍的腹部外傷に対する小児への造影超音波の使用が説明されました。造影超音波の需要は、病院が臨床プロトコルを構築し、スタッフをトレーニングし、使用に関する明確な適応症を確立することで拡大できます。CTが考慮される可能性があり、放射線回避が重要な場合に特に関連性があります。技術の採用は依然として地域の臨床ガバナンス、造影剤の入手可能性、およびエビデンスに対する医師の信頼に依存します[2]。
用途別:
心臓病学が診療量を支え、肺画像診断が勢いを増す心臓病学は、出生前スクリーニング、出生後診断、カテーテル法ガイダンス、および心臓手術後のフォローアップにわたる心エコー検査の役割を反映して、2026年の小児超音波市場の24.70%を占めました。先天性心疾患は、単一の診断イベントではなく、画像診断の繰り返しニーズを生み出します。小児心臓病学はまた、解剖学、心室機能、血流、およびシャントの詳細な評価を必要とします。これは、プレミアムプローブ、ドプラ機能、小児プリセット、および経験豊富なオペレーターへの需要を支えています。心臓病学の地位は、検査の専門的な性質と診断遅延の影響によって強化されています。超音波ベースの早期検出は、臨床医が分娩計画を準備し、家族を適切なケアセンターに紹介するのに役立ちます。したがって、心臓画像診断は、小児病院および専門クリニックにおける高仕様システムへの需要の中核的な源泉であり続けています。
新生児・小児肺画像診断は2032年までに11.70%のCAGRで成長すると予測されています。2025年のレビューでは、臨床的に重要な小児気胸に対する胸部ポイントオブケア超音波の強力な診断パフォーマンスが報告され、集中治療におけるベッドサイドの役割が強調されました。連続的な肺検査は、不安定な乳児を画像診断のために移送する必要性を減らし、治療中の変化を評価することを可能にします。腹部および消化管画像診断は、腸重積症や炎症性腸疾患などの疾患を引き続きカバーしています。AI支援腸管超音波は、2025年の研究で報告されたパフォーマンスに基づいて、小児炎症性腸疾患の反復モニタリングを改善する可能性があります。頭蓋画像診断はNICUにおいて安定した位置を保持しており、筋骨格系、救急、血管、腎臓、および泌尿器の用途はそれぞれ異なるケア経路に対応しています。オクラホマ・チルドレンズの造影排尿膀胱尿道超音波検査プログラムはまた、臨床機関が放射線フリーの代替手段を支援する際に腎臓および泌尿器用途がどのように拡大できるかを示しています。
エンドユーザー別:
小児病院が規模を維持しながらNICUが需要を追加小児病院は2026年の小児超音波市場の38.9%を占めました。これらの機関は、専門的なプローブと訓練されたスタッフを必要とする複雑な心臓、新生児、腹部、神経学的、および外科的症例を管理しています。その購買決定には、システム、サービス契約、教育サポート、画像保存、およびより広範なエンタープライズ画像診断環境との統合が含まれることが多いです。また、他の病院での採用に影響を与える可能性のある臨床研究と標準化されたプロトコルをサポートしています。したがって、小児超音波市場は、その交換決定と新しい小児技術をテストする能力によって形成されます。専門施設は、適切な疾患を持つ子供に対して超音波優先の経路を運営する可能性が一般病院よりも高いです。トレーニングにおけるその役割は、新しいプラットフォームの影響を単一の病院サイトを超えて拡大することもできます。
NICUは、ベッドサイド画像診断が新生児ケアにより統合されるにつれて、2032年までに10.8%のCAGRで成長すると予測されています。ポイントオブケア超音波は、肺評価、迅速な血行動態評価、腹部および腎臓評価、頭蓋画像診断、ならびに血管アクセスおよび胸腔穿刺のガイダンスをサポートできます。NICUにおける需要は、脆弱な乳児の移送と放射線被曝を制限する臨床的ニーズに関連しています。プログラムの成長は、デバイスアクセスと同様に、教育、画像アーカイブ、レビュープロセス、および資格認定に依存しています。一般病院は、その小児画像診断経路がより専門化されていない可能性があるため、重要な機会であり続けています。学術外科学会議の研究では、非小児専門病院が小児腹痛に対してCTのみの画像診断を使用する割合が専門小児施設の約4倍であることが明らかになりました。専門小児クリニックおよび画像診断センターも、外来心臓病学フォローアップ、股関節スクリーニング、および腎臓モニタリングを通じて需要を生み出しています。
年齢層別:
乳児が診療量を生み出し、新生児がより速い成長をもたらす乳児は2026年の小児超音波市場の31.20%を占めました。この年齢層は、発育性股関節形成不全、肥厚性幽門狭窄症、頭蓋モニタリング、および心臓フォローアップを含む超音波適応疾患の高い集中度を持っています。一部の疾患における反復画像診断の必要性は、病院および外来クリニックでの使用をサポートしています。小児プロバイダーはまた、放射線なしで実施でき、小さな解剖学に適応できるため、超音波に依存しています。乳児の需要は、定期的なスクリーニングと急性診断ケアの両方によって支えられています。AI支援による発育性股関節形成不全スクリーニングは、ソフトウェアが一貫性を改善し、不必要な紹介を減らす可能性の一例です。2025年のメタ分析では、この分野のAI支援超音波に対する5つの検証研究にわたるプールされた診断AUCが0.937であることが報告されました。このセグメントの規模は、乳幼児期にすでに確立されている定期的な臨床経路に依存しています。
新生児画像診断は2032年までに10.30%のCAGRで拡大すると予測されています。NICU採用、先天性心疾患スクリーニング、頭蓋画像診断、およびベッドサイド肺評価がこの成長の中心的なドライバーです。2025年の研究では、NICUおよび正常新生児室の914人の新生児を対象とした30秒のRAPID超音波スクリーニングプロトコルの実現可能性が報告されました。小児超音波市場は、そのようなプロトコルがトレーニングおよび臨床品質管理と組み合わされた場合に恩恵を受けることができます。幼児および就学前の子供は、動きと限られた協力が画質を低下させる可能性があるため、検査が依然として困難です。これにより、画像取得ガイダンス、より速いワークフロー、および小児特有のプローブ操作が関連する製品優先事項となります。学齢期の子供と青年は、スポーツ関連の筋骨格系画像診断、がんサーベイランス、慢性疾患フォローアップ、および処置ガイダンスを通じて需要を追加します。
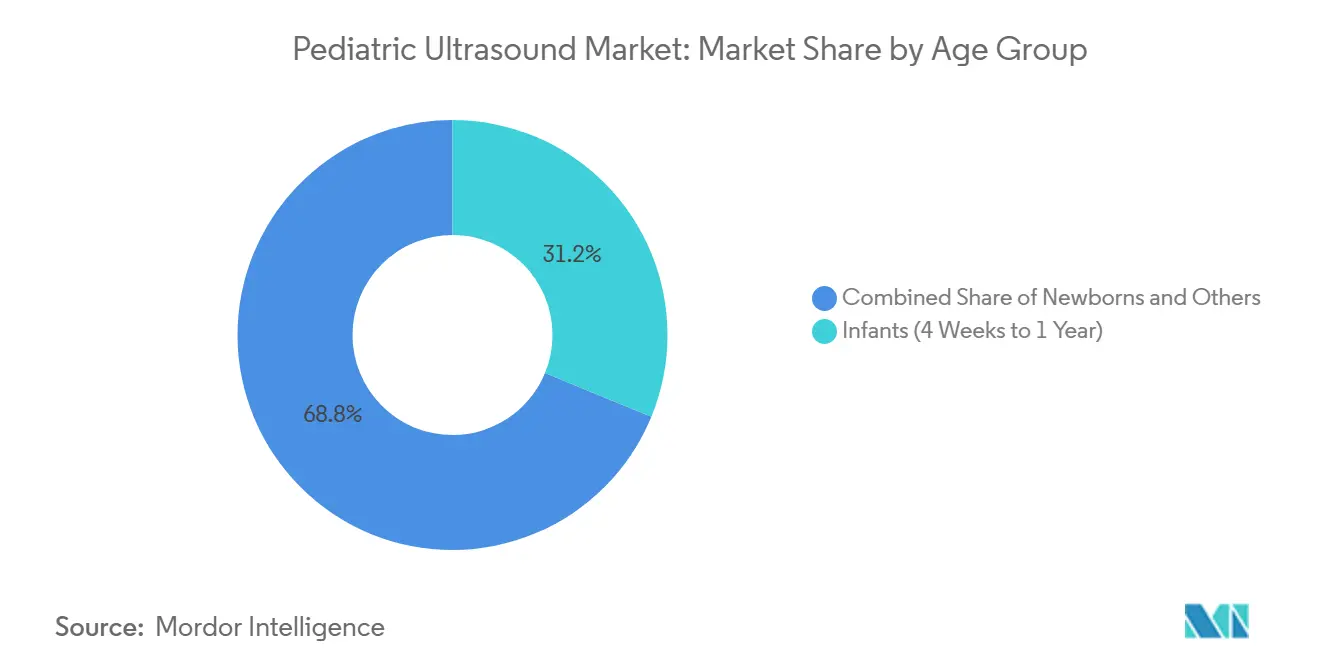
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米:機関インフラが広範な採用を支援
北米は2026年に41.60%のシェアを占めました。この地域は、大規模な小児病院ネットワーク、専門的な小児サービス、および早期・定期スクリーニング・診断・治療を通じたメディケイド加入児童のカバレッジ要件から恩恵を受けています。これらの条件は、高仕様の画像診断システムとベッドサイドプラットフォームの両方の調達をサポートしています。地域の需要はまた、放射線回避と標準化された画像診断経路への重点を反映しています。2026年1月、オクラホマ・チルドレンズ・OUヘルスは、Siemens Healthineersと共同で開発した拡張プログラムの下で最初の造影排尿膀胱尿道超音波検査処置を完了しました。これは、プロバイダーとサプライヤーが共同で放射線フリーの診断経路を拡張できることを示しています。トレーニング、アーカイブ、資格認定、および品質保証は、ポイントオブケア超音波プログラムが拡大するにつれて重要なコンプライアンス要素であり続けています。これらのコンポーネントを整合させた病院は、救急、集中治療、および外来小児サービス全体で一貫した使用をサポートするためにより良い位置にあります。
アジア太平洋:量的成長とローカルAI開発の融合
アジア太平洋は2032年までに9.80%のCAGRで成長すると予測されており、小児超音波市場において最も速い地域成長率です。増加する小児人口、拡大する三次病院、および中国、インド、日本における調達能力の向上が需要を支えています。深圳小児医療センターは、WFUMB 2025世界会議でAI支援による発育性股関節形成不全診断に関する多施設研究を発表し、中国の23の医療センターからのエビデンスを提示しました。このようなエビデンス生成は、地域のプロバイダーがAIツールが多様な臨床環境で機能するかどうかを評価するのに役立ちます。日本は、Butterfly iQ3が2025年に日本のクラスII医療機器認証を取得したことで、規制承認によって形成された市場アクセスの例を提供しています。インド、韓国、オーストラリア、ベトナム、インドネシア、およびタイは、公共投資、民間医療拡大、小児心臓病学能力、および母子保健ニーズのさまざまな組み合わせを通じて需要を追加しています。この地域の成長は、地域のトレーニング、償還、デバイスの手頃な価格、および主要都市病院以外でポータブル超音波を有用にする能力に依存します[3]。
欧州、中東・アフリカ、および南米:採用への異なる経路
欧州は、臨床ガイドライン、ガバナンス基準、および専門教育を通じて小児超音波の診療に影響を与えています。欧州小児・先天性心臓病学会および欧州心血管画像学会は、小児・先天性心エコー検査サービスの組織とガバナンスに関する2025年のガイダンスを発表しました。欧州小児・先天性心臓病学会はまた、欧州全体の小児心臓画像診断リソースの違いを文書化しており、これが高度な検査へのアクセスに影響を与える可能性があります。中東・アフリカでは、国家医療投資と母子サービスの拡大が需要をサポートできますが、訓練を受けたオペレーターの不足が主要病院以外での採用を制限する可能性があります。南アフリカは、サブサハラアフリカの一部にサービスを提供する多国籍サプライヤーの参入点であり続けています。南米、特にブラジルは、民間病院と公共システムの近代化からの需要がありますが、画像診断アクセスと専門家トレーニングは不均一です。これらの多様な地域全体で、リモートメンタリング、共有プロトコル、およびポータブルプラットフォームは、地域の資格認定と品質保証によって支援される場合、アクセスを広げる可能性があります。
競合環境
小児超音波市場は中程度に集中しており、GE HealthCare、Koninklijke Philips、およびSiemens Healthineersが小児病院、学術センター、および心臓画像診断プログラムに大規模なインストールベースを保有しています。これらの企業は、幅広い製品ポートフォリオ、小児プローブオプション、エンタープライズソフトウェア、および確立された臨床関係から恩恵を受けています。そのインストールシステムは、サービス契約、画像アーカイブ、レポート、および臨床医教育を含むワークフローに深く統合されています。これにより、購買決定はハードウェア仕様の比較よりも複雑になります。小児超音波市場にはまた、Butterfly Network、EchoNous、Clarius Mobile Health、およびその他の専門ベンダーなどのポータブルおよびAI重視のサプライヤーも含まれています。彼らの機会は、病院が低コストのベッドサイドアクセス、迅速な画像取得、およびソフトウェア主導のワークフローサポートを求める場合に最も強くなります。競争は、個々のスキャナーのパフォーマンスだけでなく、ベンダーが施設の完全な画像診断プログラムの運営をどれだけうまく支援できるかに中心が移っています。
GE HealthCareは、2025年5月にOptisonが小児適応症のFDA承認を取得したことで、小児造影心エコー検査の地位を強化しました。2025年8月、同社はCEマークおよびFDA 510(k)認可を取得した後、小児から成人の解剖学的範囲にわたる患者を画像診断することを意図したプローブを備えたVivid Pioneerを発表しました。Butterfly Networkは2025年11月に、ワークフローおよびガバナンス機能を通じてポイントオブケア超音波プログラム管理をサポートするCompass AIを発表しました。これらの動きは、一方が心臓画像診断と規制検証に焦点を当て、他方がプログラム運営に焦点を当てるという異なる競争アプローチを示しています。製品革新は依然として小児解剖学とオペレーターの信頼に対する臨床要件を満たす必要があります。機器をエビデンス、教育、文書化、および品質管理と組み合わせることができるベンダーは、より耐久性のある顧客関係を形成できます。
小児特有のハンドヘルドプローブ人間工学において大きな機会が残っています。2025年の6つのデバイスの比較では、小児ポイントオブケア超音波用途全体で明確に優れたプラットフォームはありませんでした。これにより、確立されたサプライヤーと新興ベンダーは、トランスデューサーサイズ、患者ポジショニングサポート、小児プリセット、および画像取得ガイダンスを改善する機会があります。ISO 13485認証、FDA 510(k)要件、CEマーク義務、および音響出力基準は、参入に対する意味のある障壁であり続けています。これらのコンプライアンス要素は、臨床検証に資金を提供し、品質システムを維持できるベンダーに有利です。小児超音波市場はまた、接続されたプラットフォームが専門家の少ない場所での画像レビューとトレーニングをサポートできるテレ超音波とリモートメンタリングにおいてより強い競争を見る可能性があります。
小児超音波産業のリーダー
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Siemens Healthineers AG
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
小児超音波市場 このレポートでカバーされる企業
- Agfa-Gevaert
- Analogic
- Butterfly Network Inc.
- Canon
- CHISON Medical Technologies Co. Ltd
- Clarius Mobile Health Corp.
- EchoNous Inc.
- EDAN Instruments Inc.
- Esaote
- FUJIFILM
- GE HealthCare Technologies Inc.
- Konica Minolta
- Koninklijke Philips
- Mindray
- Samsung Group
- Shenzhen SonoScape Medical Corp.
- Siemens Healthineers
- SonoStar Technologies Co. Ltd
- United Imaging Healthcare
- VINNO Technology (Suzhou) Co. Ltd.
最近の産業開発事情 小児超音波市場
- 2026年1月:オクラホマ・チルドレンズ・OUヘルスは、Siemens Healthineersとの戦略的パートナーシップを通じて開発された拡張造影超音波プログラムの下で最初の造影排尿膀胱尿道超音波検査処置を実施し、放射線フリーの小児泌尿器診断へのコミットメントにおける機関のマイルストーンを達成しました。
- 2025年11月:MindrayはRSNA 2025でResona A20超プレミアム放射線科超音波システムを発表し、インテリジェントオートメーションと高度な診断画像診断機能を特徴としています。
グローバル小児超音波市場レポートの範囲
レポートの範囲によると、小児超音波とは、乳児、小児、および青年を対象として特別に設計・最適化された超音波画像診断技術の使用を指し、幅広い医療疾患の診断、モニタリング、および治療ガイダンスに使用されます。小児超音波は、小児患者における臓器系、心血管構造、筋骨格系解剖学、神経学的疾患、および救急ケアニーズを評価するための非侵襲的、放射線フリー、リアルタイム画像診断モダリティを提供します。
小児超音波市場は、携帯性別に据置型小児超音波システム、ポータブル小児超音波システム、およびハンドヘルド/ポケット型小児超音波システムに、技術別に2D超音波、3Dおよび4D超音波、ドプラ超音波、造影超音波、エラストグラフィ、および高密度焦点式超音波に、用途別に小児心臓病学、新生児・小児肺画像診断、腹部および消化管画像診断、頭蓋および神経超音波画像診断、筋骨格系および整形外科画像診断、小児救急および外傷画像診断、血管アクセスおよび処置ガイダンス、腎臓・膀胱・泌尿器画像診断、およびその他の用途に、エンドユーザー別に小児病院、一般病院、新生児集中治療室、小児集中治療室、小児救急部門、診断画像センター、専門小児クリニック、およびその他のエンドユーザーに、年齢層別に新生児(出生〜生後4週間)、乳児(生後4週間〜1年)、幼児(1〜3歳)、就学前児童(4〜6歳)、学齢期の子供(6〜13歳)、および青年(13〜19歳)に、地域別に北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 据置型小児超音波システム |
| ポータブル小児超音波システム |
| ハンドヘルド/ポケット型小児超音波システム |
| 2D超音波 |
| 3Dおよび4D超音波 |
| ドプラ超音波 |
| 造影超音波 |
| エラストグラフィ |
| 高密度焦点式超音波 |
| 小児心臓病学 |
| 新生児・小児肺画像診断 |
| 腹部および消化管画像診断 |
| 頭蓋および神経超音波画像診断 |
| 筋骨格系および整形外科画像診断 |
| 小児救急および外傷画像診断 |
| 血管アクセスおよび処置ガイダンス |
| 腎臓・膀胱・泌尿器画像診断 |
| その他の用途 |
| 小児病院 |
| 一般病院 |
| 新生児集中治療室 |
| 小児集中治療室 |
| 小児救急部門 |
| 診断画像センター |
| 専門小児クリニック |
| その他 |
| 新生児(出生〜生後4週間) |
| 乳児(生後4週間〜1年) |
| 幼児(1〜3歳) |
| 就学前児童(4〜6歳) |
| 学齢期の子供(6〜13歳) |
| 青年(13〜19歳) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 携帯性別 | 据置型小児超音波システム | |
| ポータブル小児超音波システム | ||
| ハンドヘルド/ポケット型小児超音波システム | ||
| 技術別 | 2D超音波 | |
| 3Dおよび4D超音波 | ||
| ドプラ超音波 | ||
| 造影超音波 | ||
| エラストグラフィ | ||
| 高密度焦点式超音波 | ||
| 用途別 | 小児心臓病学 | |
| 新生児・小児肺画像診断 | ||
| 腹部および消化管画像診断 | ||
| 頭蓋および神経超音波画像診断 | ||
| 筋骨格系および整形外科画像診断 | ||
| 小児救急および外傷画像診断 | ||
| 血管アクセスおよび処置ガイダンス | ||
| 腎臓・膀胱・泌尿器画像診断 | ||
| その他の用途 | ||
| エンドユーザー別 | 小児病院 | |
| 一般病院 | ||
| 新生児集中治療室 | ||
| 小児集中治療室 | ||
| 小児救急部門 | ||
| 診断画像センター | ||
| 専門小児クリニック | ||
| その他 | ||
| 年齢層別 | 新生児(出生〜生後4週間) | |
| 乳児(生後4週間〜1年) | ||
| 幼児(1〜3歳) | ||
| 就学前児童(4〜6歳) | ||
| 学齢期の子供(6〜13歳) | ||
| 青年(13〜19歳) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの小児超音波市場の予測値は?
小児超音波市場は、2026年の1.49 ビリオン 米ドルから2027年から2032年にかけて7.73%のCAGRで拡大し、2032年までに2.33 ビリオン 米ドルに達すると予測されています。
なぜ小児ケアで超音波がより頻繁に使用されるのですか?
超音波は臨床医が電離放射線を避けるのに役立ちます。2025年のシミュレーションでは、一般病院の画像診断診療を小児病院に合わせることで、小児腹痛に対するCT使用を50%削減できることが明らかになりました。
最も速く成長している小児超音波製品カテゴリーはどれですか?
ハンドヘルドおよびポケット型システムは、NICU、救急部門、および小規模ケア環境でのポイントオブケア画像診断をサポートするため、2032年までに11.20%のCAGRで成長すると予測されています。
小児超音波において最も速く成長すると予想される技術はどれですか?
造影超音波は2032年までに12.40%のCAGRで成長すると予測されています。その使用は、拡大する臨床用途とGE HealthCareの2025年のOptisonに対するFDA小児適応症によって支えられています。
小児超音波において最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、拡大する三次医療能力、ローカルAI開発、および中国、インド、日本における需要の増加に支えられ、2032年までに9.80%のCAGRで成長すると予測されています。
小児ポイントオブケア超音波のより広範な採用を制限するものは何ですか?
主な制約は、訓練を受けたスタッフの不足、不完全な資格認定と品質保証、AIツールの小児向け検証の限界、および子供向けに最適化されていないハンドヘルドプローブ設計です。