
Taille et part du marché de l'échographie pédiatrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.61 Milliards de dollars |
| Taille du Marché (2032) | 2.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
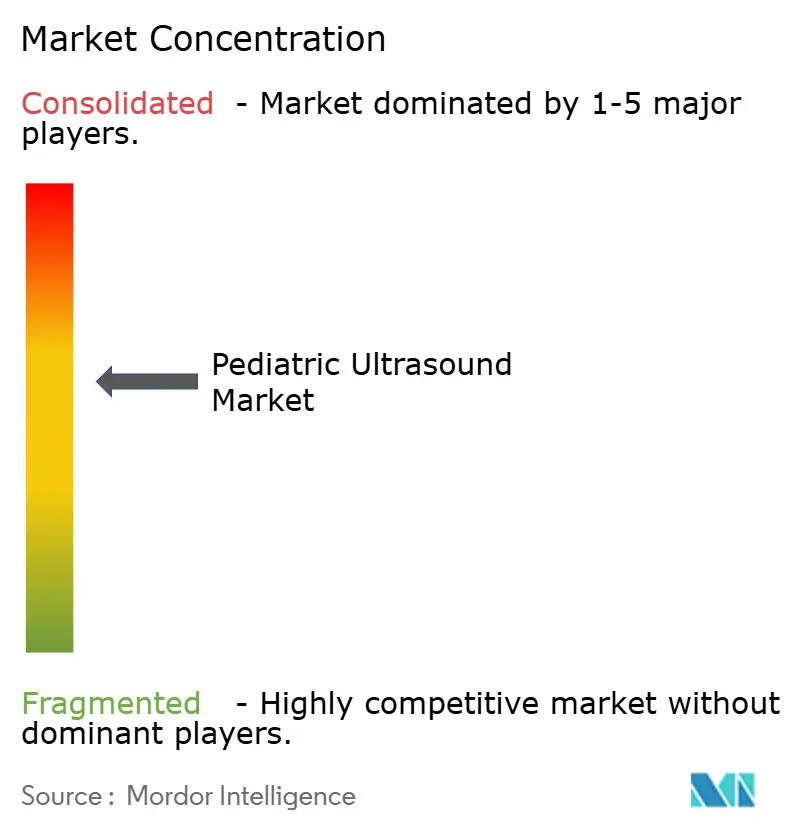
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'échographie pédiatrique par Mordor Intelligence
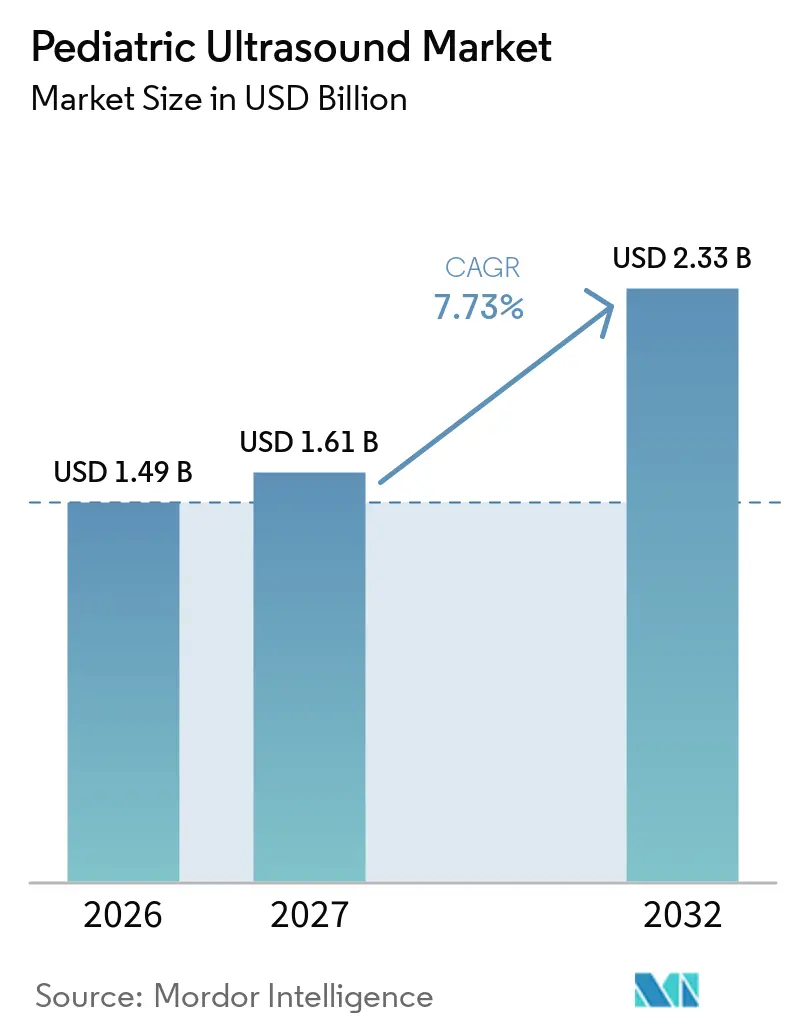
La taille du marché de l'échographie pédiatrique devrait augmenter de 1,49 milliard USD en 2026 à 1,61 milliard USD en 2027 et atteindre 2,33 milliards USD d'ici 2032, avec un CAGR de 7,73 % sur la période 2027-2032.
Le marché de l'échographie pédiatrique bénéficie des efforts des hôpitaux pour limiter les rayonnements ionisants chez les enfants, notamment dans les parcours d'urgence, abdominaux et de surveillance répétée. Des données issues d'Irlande ont montré que l'utilisation de l'échographie a augmenté de 16,5 % entre 2019 et 2023, ce qui confirme une tendance plus large vers l'utilisation de l'échographie pour les besoins d'imagerie pédiatrique appropriés. Le marché de l'échographie pédiatrique dispose également d'une marge de croissance dans les hôpitaux généraux, où les douleurs abdominales pédiatriques sont encore plus susceptibles d'être évaluées par scanner que dans les hôpitaux pédiatriques spécialisés. Le développement des produits s'oriente vers l'accès au chevet du patient, le soutien au flux de travail clinique et les performances spécifiques à la pédiatrie, plutôt que vers une simple amélioration de la résolution d'image. Les fournisseurs établis conservent des avantages en matière de relations cliniques, de portefeuilles de sondes et de logiciels d'entreprise, tandis que les fournisseurs plus petits se concentrent sur les plateformes portatives et les outils de flux de travail.
Points clés du rapport
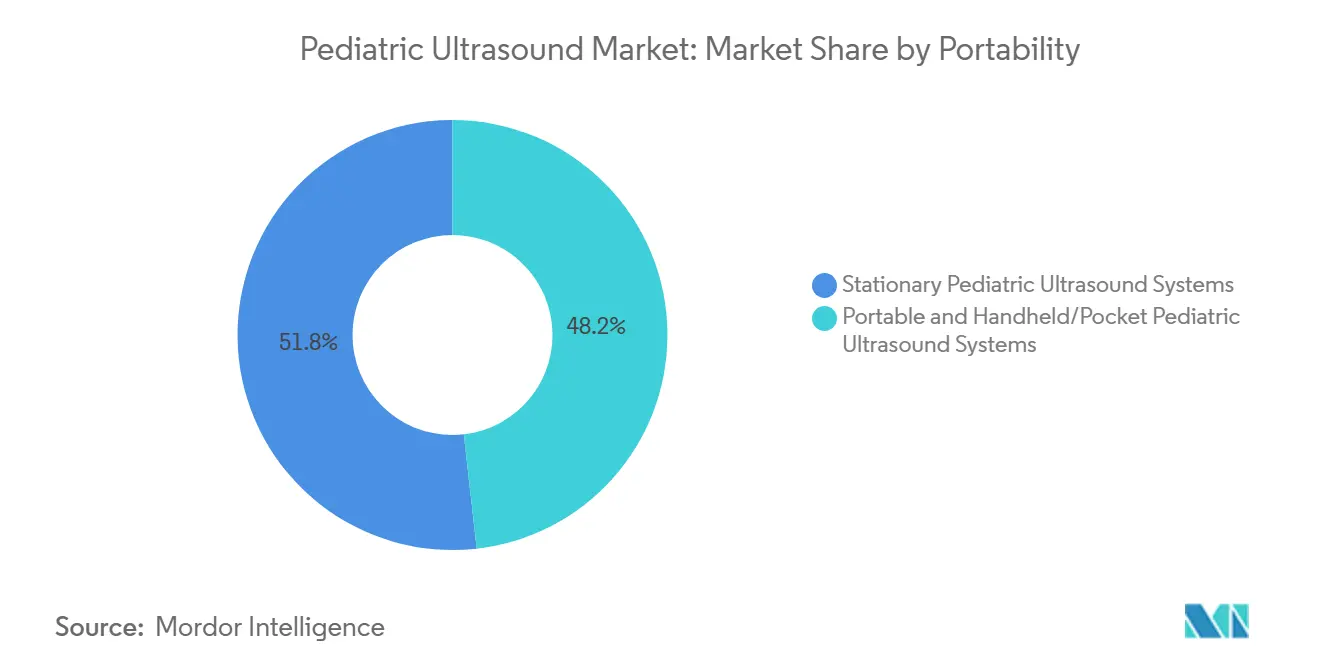
- Par portabilité, les systèmes stationnaires détenaient 51,80 % de la part du marché de l'échographie pédiatrique en 2026, tandis que les systèmes manuels et de poche devraient croître à un CAGR de 11,20 % jusqu'en 2032.
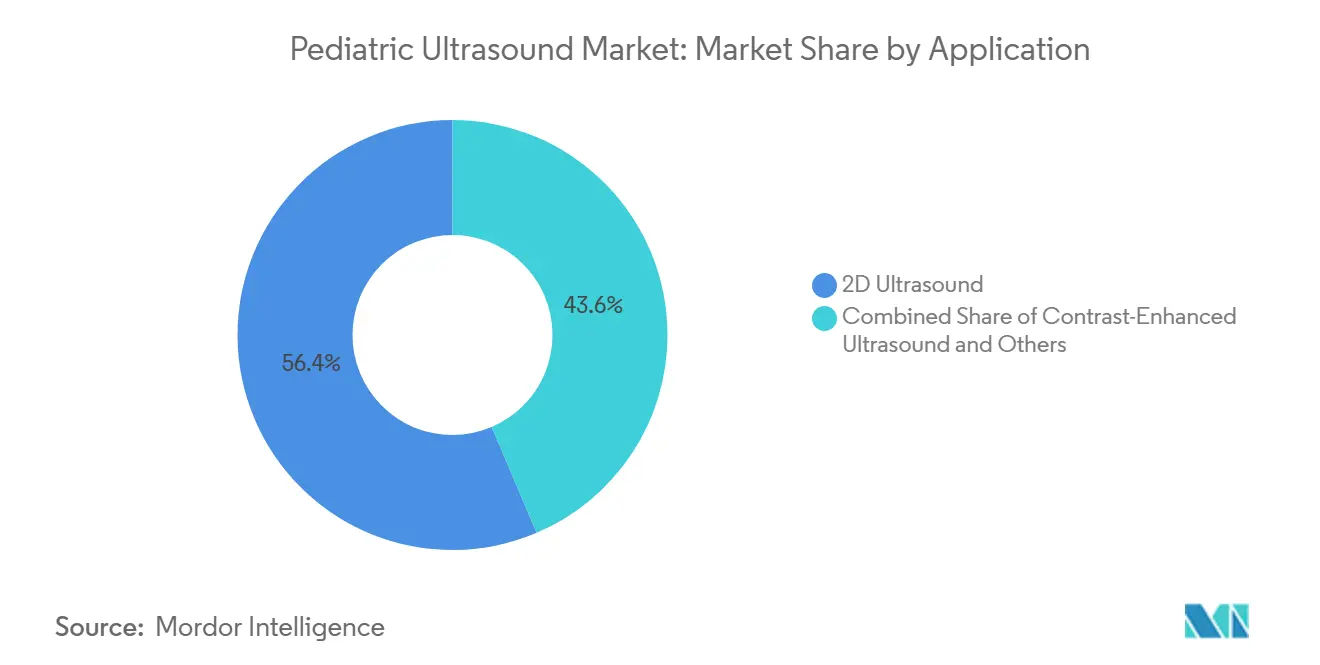
- Par technologie, l'échographie 2D représentait 56,40 % de la taille du marché de l'échographie pédiatrique en 2026, tandis que l'échographie de contraste devrait se développer à un CAGR de 12,40 % jusqu'en 2032.
- Par application, la cardiologie détenait 24,70 % de la part du marché de l'échographie pédiatrique en 2026, tandis que l'imagerie pulmonaire néonatale et pédiatrique devrait croître à un CAGR de 11,7 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux pédiatriques représentaient 38,90 % de la taille du marché de l'échographie pédiatrique en 2026, tandis que les unités de soins intensifs néonatals devraient croître à un CAGR de 10,8 % jusqu'en 2032.
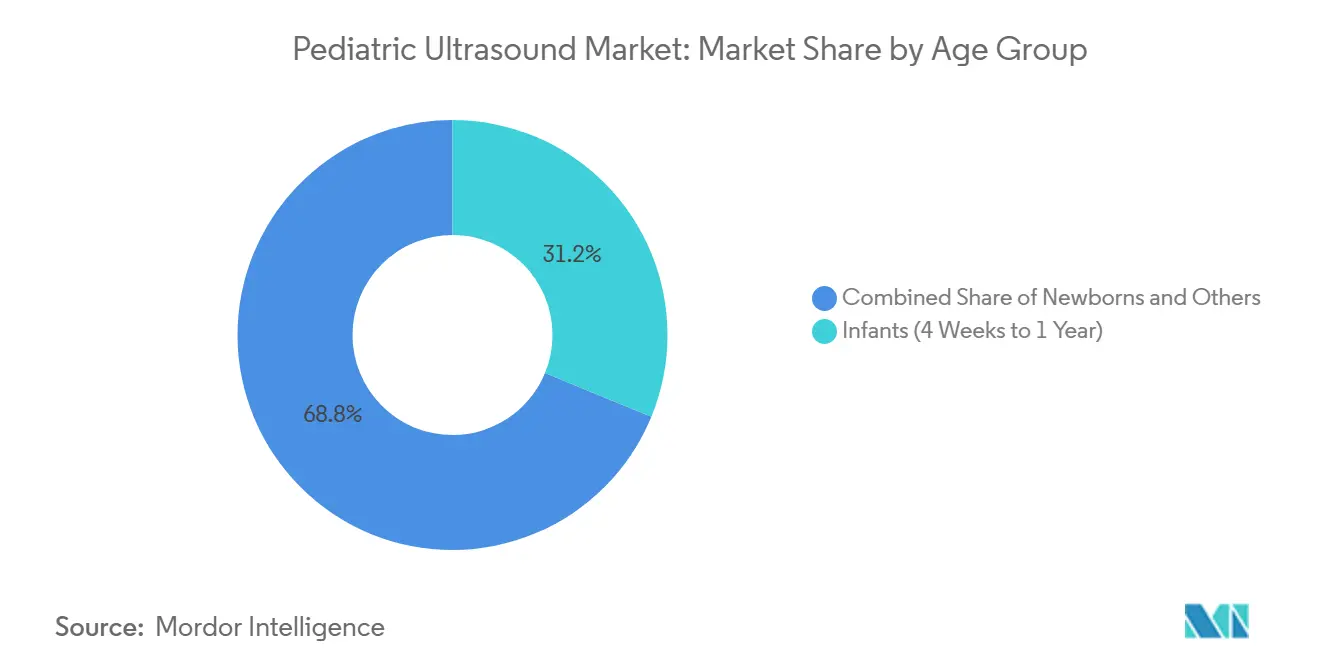
- Par groupe d'âge, les nourrissons détenaient une part de 31,20 % en 2026, tandis que l'imagerie des nouveau-nés devrait se développer à un CAGR de 10,30 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,6 % de la taille du marché de l'échographie pédiatrique en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'imagerie pédiatrique sans rayonnement | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Expansion de l'échographie pédiatrique et néonatale au point de soins | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'adoption des échographes portables et manuels | +1.6% | Mondial, avec un accent sur l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Besoin croissant de diagnostic précoce des maladies congénitales et chroniques | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Acquisition et mesure assistées par intelligence artificielle spécifiques à la pédiatrie | +0.9% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Tutorat à distance et télééchographie dans les environnements mal desservis | +0.5% | Moyen-Orient et Afrique, Asie du Sud et Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'imagerie pédiatrique sans rayonnement
Le marché de l'échographie pédiatrique bénéficie de la préférence croissante pour éviter les rayonnements lorsque les enfants ont besoin d'une imagerie diagnostique. Une simulation de 2025 a révélé qu'aligner les pratiques des hôpitaux non pédiatriques sur celles des hôpitaux pédiatriques spécialisés pour les douleurs abdominales pourrait réduire le recours au scanner de 50 %, les coûts de 19,4 % et l'exposition aux rayonnements de 52,1 %. Ce résultat fait de la capacité échographique un enjeu clinique et opérationnel pour les hôpitaux qui traitent des enfants mais ne disposent pas de programmes d'imagerie pédiatrique spécialisés. En 2026, l'Oklahoma Children's OU Health a introduit l'urosonographie mictionnelle de contraste pour le reflux vésico-urétéral dans le cadre d'un programme développé avec Siemens Healthineers, étendant ainsi une option sans rayonnement pour le diagnostic urologique pédiatrique. L'échographie peut être particulièrement utile chez les enfants car la petite taille du corps peut faciliter l'acquisition d'images sans exposer les patients aux rayonnements ionisants. Le marché de l'échographie pédiatrique bénéficie donc lorsque les hôpitaux formalisent des parcours privilégiant l'échographie en première intention pour les affections pouvant être évaluées en toute sécurité sans scanner[1].
Expansion de l'échographie pédiatrique et néonatale au point de soins
L'imagerie au chevet du patient dans les unités de soins intensifs néonatals et pédiatriques élargit le rôle clinique de l'échographie au-delà du service de radiologie. Une revue de 2025 a rapporté une sensibilité de l'échographie thoracique au point de soins pédiatrique de 87 % à 100 % pour le pneumothorax cliniquement significatif et une spécificité approchant 100 %, soutenant son utilisation dans l'évaluation clinique urgente. Une enquête nationale portant sur 99 programmes néonato-périnatals américains a révélé que l'échographie diagnostique au point de soins était présente dans 71 % des sites, bien que moins de 45 % disposaient d'éléments clés tels que l'archivage des images, l'accréditation et l'assurance qualité. Le marché de l'échographie pédiatrique peut en bénéficier lorsque les hôpitaux achètent ensemble des équipements, des outils d'archivage et des services de formation plutôt que comme des achats de matériel isolés. L'UC Davis Children's Hospital a lancé un programme d'échographie au point de soins en unité de soins intensifs néonatals en novembre 2025 avec une formation structurée et une accréditation supervisée, montrant comment la mise en œuvre peut être liée à la gouvernance. L'acquisition assistée par intelligence artificielle et la revue à distance peuvent aider les programmes de plus petite taille à élargir l'accès, mais elles ne suppriment pas le besoin de supervision clinique.
Croissance de l'adoption des échographes portables et manuels
L'échographie portable introduit l'imagerie pédiatrique dans des environnements où un système sur chariot fixe est difficile à déployer. Ces appareils peuvent soutenir l'évaluation au chevet du patient dans les unités de soins intensifs néonatals, les services d'urgences pédiatriques, les cliniques ambulatoires et les établissements disposant d'une infrastructure d'imagerie limitée. Une comparaison de 6 systèmes portables réalisée en 2025 a révélé que les experts en échographie pédiatrique au point de soins valorisaient la qualité d'image et la facilité d'utilisation, mais qu'aucun appareil ne se distinguait clairement dans toutes les applications pédiatriques. La même étude a identifié la taille des sondes et l'ergonomie orientées adultes comme une limitation persistante pour l'imagerie des enfants. Le marché de l'échographie pédiatrique présente un manque de produits pour les systèmes portables conçus autour de l'anatomie pédiatrique, des petites fenêtres acoustiques et des besoins en flux de travail. Les exigences d'autorisation de la FDA et les normes de puissance acoustique IEC 60601-2-37 restent des facteurs de conformité importants pour les fournisseurs développant de nouvelles conceptions de sondes.
Besoin croissant de diagnostic précoce des maladies congénitales et chroniques
Les cardiopathies congénitales créent une demande d'imagerie soutenue depuis le dépistage prénatal jusqu'aux soins néonatals et au suivi à long terme. Une étude de 2025 portant sur 74 839 grossesses a rapporté un taux de détection des cardiopathies congénitales de 70,5 % grâce à une stratégie d'échographie standardisée au premier trimestre. Une identification plus précoce peut soutenir la planification de l'accouchement et réduire les interventions d'urgence évitables après la naissance. Le marché de l'échographie pédiatrique sert également la surveillance des maladies chroniques, où l'imagerie répétée peut réduire la dépendance aux procédures invasives. Dans les maladies inflammatoires chroniques de l'intestin pédiatriques, l'échographie intestinale assistée par intelligence artificielle a atteint une sensibilité de 90,3 % et une spécificité de 93,7 % pour distinguer l'épaisseur normale de la paroi intestinale de l'épaisseur anormale dans une étude de 2025. Ces utilisations soutiennent la demande de protocoles d'examen structurés, de stockage longitudinal des images et d'aide à la décision pouvant être utilisés de manière répétée tout au long des soins.
Analyse de l'impact des freins*
| Pénurie d'expertise en échographie pédiatrique | -1.5% | Mondial, plus aigu au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
|---|---|---|---|
| Cadres incohérents d'accréditation, d'assurance qualité et de facturation | -0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Données de validation pédiatrique limitées pour les outils d'intelligence artificielle et les appareils portables | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Limitations ergonomiques et de flux de travail des sondes spécifiques à la pédiatrie | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'expertise en échographie pédiatrique
La disponibilité des équipements ne garantit pas que les enfants peuvent bénéficier d'examens échographiques de haute qualité. Une enquête de 2025 portant sur 210 pédiatres en Pologne a révélé que 21,9 % utilisaient fréquemment l'échographie au point de soins, que 64,8 % évaluaient leur compétence comme faible ou très faible, et que 71,4 % identifiaient une formation formelle insuffisante comme le principal obstacle à la mise en œuvre. Un consensus d'experts de 2025 distinct sur l'échographie pulmonaire pédiatrique a identifié le manque d'expertise des formateurs comme un obstacle majeur aux programmes de formation durables. Le marché de l'échographie pédiatrique est limité car les échographistes formés et les formateurs en échographie pédiatrique au point de soins sont concentrés dans les centres tertiaires. Les hôpitaux généraux peuvent posséder des systèmes d'échographie mais manquent encore de personnel à l'aise avec l'anatomie pédiatrique, la pathologie et l'interprétation des images. Le tutorat à distance peut améliorer la portée, bien qu'il fonctionne mieux lorsqu'il est associé à une supervision locale, à des protocoles approuvés et à une compétence documentée.
Cadres incohérents d'accréditation, d'assurance qualité et de facturation
Les programmes d'échographie pédiatrique au point de soins peuvent rencontrer des difficultés lorsque les processus d'accréditation, d'archivage des images, d'assurance qualité et de facturation ne sont pas connectés. Une analyse de 2025 a révélé que 70 % des établissements interrogés avaient finalisé leurs politiques d'accréditation en matière d'échographie au point de soins, tandis qu'un tiers seulement pouvait confirmer que plus de 75 % des examens étaient réalisés par des cliniciens accrédités. Des recommandations distinctes émanant de groupes pédiatriques et de soins intensifs peuvent laisser les hôpitaux dans l'incertitude quant à la manière de créer une gouvernance cohérente entre les spécialités. Le marché de l'échographie pédiatrique est affecté car les administrateurs peuvent retarder de nouveaux achats lorsque la supervision des programmes et les processus de remboursement sont incomplets. La validation pédiatrique limitée des outils d'intelligence artificielle ajoute une autre préoccupation, car de nombreux algorithmes ont été initialement développés avec des données adultes. Le manque d'ergonomie des sondes spécifiques à la pédiatrie limite également la qualité du flux de travail et peut ralentir l'adoption même après qu'un système a reçu une autorisation réglementaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par portabilité :
les systèmes portables élargissent la portée de l'imagerie pédiatriqueLes systèmes stationnaires détenaient 51,80 % du marché de l'échographie pédiatrique en 2026 car les hôpitaux pédiatriques et les centres académiques ont besoin de larges bibliothèques de transducteurs, de capacités cardiaques avancées et d'une intégration d'images d'entreprise. Ces systèmes restent au cœur des examens abdominaux, cardiaques, crâniens et spécialisés à volume élevé. Leur base installée reflète le besoin d'un flux de travail fiable dans les services d'imagerie qui réalisent de nombreux examens programmés et complexes chaque jour. Les plateformes stationnaires prennent également en charge l'imagerie 3D et 4D avancée, les études Doppler et l'intégration DICOM standardisée. Leur part de segment est protégée par les cycles de remplacement et les relations cliniques de longue date. Les hôpitaux préfèrent souvent un environnement fournisseur cohérent lorsque plusieurs services doivent partager des images, des rapports, des arrangements de service et des ressources de formation. Cela ne signifie pas que les systèmes fixes peuvent servir tous les environnements de soins. Cela signifie que leur rôle est le plus fort là où l'étendue, le débit et les examens détaillés sont les plus importants.
Les systèmes manuels et de poche devraient croître à un CAGR de 11,20 % jusqu'en 2032, ce qui en fait la catégorie de portabilité à la croissance la plus rapide. Leur attrait vient d'un accès rapide au chevet du patient dans les unités de soins intensifs néonatals, les services d'urgences et les sites de soins plus petits où le transport d'un enfant vers l'imagerie peut ajouter un risque ou un délai. La demande pour ces appareils est soutenue par le mouvement plus large vers l'imagerie au point de soins plutôt que par le remplacement direct de tous les systèmes sur chariot. Une comparaison de 6 appareils n'a trouvé aucune plateforme portable clairement supérieure dans toutes les applications pédiatriques, ce qui laisse de la place pour l'amélioration des produits. Les fournisseurs qui améliorent la taille des sondes, la conception de l'interface, les préréglages pédiatriques et les conseils d'acquisition peuvent avoir une opportunité plus claire dans les environnements communautaires et de soins intensifs. Les systèmes sur chariot portables occupent le terrain intermédiaire entre les systèmes stationnaires complets et les outils portables. Ils peuvent s'adapter aux services pédiatriques et aux établissements ambulatoires qui ont besoin de plus de capacités qu'un appareil de poche mais de moins d'infrastructure qu'une salle d'imagerie dédiée.
Par technologie :
l'échographie de contraste renforce son rôle dans l'imagerie pédiatrique de précisionL'échographie 2D représentait 56,40 % du marché de l'échographie pédiatrique en 2026 car elle est familière aux radiologues, néonatologistes, cardiologues et cliniciens des urgences. Elle reste la technologie de base pour de nombreux examens pédiatriques, notamment l'évaluation abdominale, l'imagerie crânienne, l'évaluation cardiaque et le guidage des procédures. Sa valeur repose sur des protocoles établis et la capacité à couvrir un large éventail d'anatomies sans rayonnement. Le Doppler reste également important pour l'évaluation hémodynamique, le flux vasculaire, les shunts cardiaques et la circulation néonatale. La position dominante du segment reflète l'importance continue d'une imagerie fiable et largement comprise plutôt qu'un manque de demande pour des outils plus récents. L'élastographie soutient la surveillance de la fibrose hépatique, tandis que l'imagerie 3D et 4D peut aider à la caractérisation cardiaque congénitale complexe et à la planification chirurgicale. Ces technologies répondent à des exigences cliniques spécifiques, mais elles ne déplacent pas l'échographie 2D comme fondement quotidien de l'échographie pédiatrique.
L'échographie de contraste devrait croître à un CAGR de 12,40 % jusqu'en 2032, ce qui en fait la catégorie technologique à la croissance la plus rapide. En mai 2025, GE HealthCare a annoncé l'approbation par la FDA d'une indication pédiatrique pour Optison dans l'échocardiographie de contraste. Cette approbation apporte un soutien clinique pour l'imagerie de contraste dans les cas cardiaques pédiatriques appropriés. Une revue de Radiology de 2025 a décrit l'utilisation de l'échographie de contraste chez les enfants pour les lésions hépatiques, le reflux vésico-urétéral, l'imagerie cérébrale néonatale, la pneumonie compliquée et le traumatisme abdominal contondant. La demande d'échographie de contraste peut s'étendre lorsque les hôpitaux élaborent des protocoles cliniques, forment le personnel et établissent des indications claires d'utilisation. Elle est particulièrement pertinente là où le scanner pourrait autrement être envisagé et où l'évitement des rayonnements est important. L'adoption de la technologie dépendra encore de la gouvernance clinique locale, de la disponibilité des agents de contraste et de la confiance des médecins dans les données probantes[2].
Par application :
la cardiologie soutient le volume tandis que l'imagerie pulmonaire prend de l'élanLa cardiologie détenait 24,70 % du marché de l'échographie pédiatrique en 2026, reflétant le rôle de l'échocardiographie dans le dépistage prénatal, le diagnostic postnatal, le guidage du cathétérisme et le suivi après chirurgie cardiaque. Les cardiopathies congénitales créent un besoin récurrent d'imagerie plutôt qu'un événement diagnostique unique. La cardiologie pédiatrique nécessite également une évaluation détaillée de l'anatomie, de la fonction ventriculaire, du flux sanguin et des shunts. Cela soutient la demande de sondes haut de gamme, de capacités Doppler, de préréglages pédiatriques et d'opérateurs expérimentés. La position de la cardiologie est renforcée par la nature spécialisée des examens et par les conséquences d'un diagnostic tardif. La détection précoce par échographie peut aider les cliniciens à préparer les plans d'accouchement et à orienter les familles vers des centres de soins appropriés. L'imagerie cardiaque reste donc une source centrale de demande pour les systèmes haut de gamme dans les hôpitaux pédiatriques et les cliniques spécialisées.
L'imagerie pulmonaire néonatale et pédiatrique devrait croître à un CAGR de 11,70 % jusqu'en 2032. Une revue de 2025 a rapporté de solides performances diagnostiques pour l'échographie thoracique au point de soins dans le pneumothorax pédiatrique cliniquement significatif et a mis en évidence son rôle au chevet du patient en soins intensifs. Les examens pulmonaires en série peuvent réduire la nécessité de déplacer des nourrissons instables pour l'imagerie et permettre aux cliniciens d'évaluer les changements pendant le traitement. L'imagerie abdominale et gastro-intestinale continue de couvrir des affections telles que l'invagination intestinale et les maladies inflammatoires chroniques de l'intestin. L'échographie intestinale assistée par intelligence artificielle peut améliorer la surveillance répétée des maladies inflammatoires chroniques de l'intestin pédiatriques, sur la base des performances rapportées dans une étude de 2025. L'imagerie crânienne conserve une place stable dans les unités de soins intensifs néonatals, tandis que les utilisations musculo-squelettiques, d'urgence, vasculaires, rénales et urologiques répondent chacune à des parcours de soins distincts. Le programme ceVUS de l'Oklahoma Children's montre également comment les applications rénales et urinaires peuvent se développer lorsque les institutions cliniques soutiennent des alternatives sans rayonnement.
Par utilisateur final :
les hôpitaux pédiatriques conservent leur échelle tandis que les unités de soins intensifs néonatals ajoutent de la demandeLes hôpitaux pédiatriques représentaient 38,9 % du marché de l'échographie pédiatrique en 2026. Ces établissements gèrent des cas cardiaques, néonatals, abdominaux, neurologiques et chirurgicaux complexes qui nécessitent des sondes spécialisées et du personnel formé. Leurs décisions d'achat incluent souvent des systèmes, des contrats de service, un soutien pédagogique, le stockage des images et l'intégration dans des environnements d'imagerie d'entreprise plus larges. Ils soutiennent également la recherche clinique et les protocoles standardisés qui peuvent influencer l'adoption dans d'autres hôpitaux. Le marché de l'échographie pédiatrique est donc façonné par leurs décisions de remplacement et par leur capacité à tester de nouvelles technologies pédiatriques. Les établissements dédiés sont plus susceptibles que les hôpitaux généraux d'opérer des parcours privilégiant l'échographie en première intention pour les enfants présentant des affections appropriées. Leur rôle dans la formation peut également étendre l'impact d'une nouvelle plateforme au-delà d'un seul site hospitalier.
Les unités de soins intensifs néonatals devraient croître à un CAGR de 10,8 % jusqu'en 2032, l'imagerie au chevet du patient devenant de plus en plus intégrée dans les soins néonatals. L'échographie au point de soins peut soutenir l'évaluation pulmonaire, l'évaluation hémodynamique rapide, l'évaluation abdominale et rénale, l'imagerie crânienne et le guidage pour l'accès vasculaire et la thoracentèse. La demande dans les unités de soins intensifs néonatals est liée au besoin clinique de limiter le transport et l'exposition aux rayonnements pour les nourrissons fragiles. La croissance des programmes dépend de la formation, de l'archivage des images, des processus de révision et de l'accréditation autant que de l'accès aux appareils. Les hôpitaux généraux restent une opportunité importante car leurs parcours d'imagerie pédiatrique peuvent être moins spécialisés. Des recherches du Congrès chirurgical académique ont révélé que les hôpitaux non pédiatriques utilisaient l'imagerie par scanner uniquement pour les douleurs abdominales pédiatriques à un taux près de 4 fois supérieur à celui des établissements pédiatriques dédiés. Les cliniques pédiatriques spécialisées et les centres d'imagerie créent également de la demande grâce au suivi ambulatoire en cardiologie, au dépistage de la hanche et à la surveillance rénale.
Par groupe d'âge :
les nourrissons génèrent du volume tandis que les nouveau-nés créent une croissance plus rapideLes nourrissons détenaient 31,20 % du marché de l'échographie pédiatrique en 2026. Ce groupe d'âge présente une forte concentration d'affections indiquées pour l'échographie, notamment la dysplasie développementale de la hanche, la sténose du pylore, la surveillance crânienne et le suivi cardiaque. Le besoin d'imagerie répétée dans certaines affections soutient l'utilisation dans les hôpitaux et les cliniques ambulatoires. Les prestataires pédiatriques s'appuient également sur l'échographie car elle peut être réalisée sans rayonnement et adaptée à la petite anatomie. La demande pour les nourrissons est soutenue à la fois par le dépistage de routine et les soins diagnostiques aigus. Le dépistage de la dysplasie développementale de la hanche assisté par intelligence artificielle est un exemple de la façon dont les logiciels peuvent améliorer la cohérence et réduire les orientations inutiles. Une méta-analyse de 2025 a rapporté une AUC diagnostique groupée de 0,937 sur 5 études de validation pour l'échographie assistée par intelligence artificielle dans ce domaine. L'échelle du segment dépend des parcours cliniques de routine déjà établis dans la petite enfance.
L'imagerie des nouveau-nés devrait se développer à un CAGR de 10,30 % jusqu'en 2032. L'adoption dans les unités de soins intensifs néonatals, le dépistage des cardiopathies congénitales, l'imagerie crânienne et l'évaluation pulmonaire au chevet du patient sont les principaux moteurs de cette croissance. Une étude de 2025 a rapporté la faisabilité d'un protocole d'échographie de dépistage RAPID de 30 secondes sur 914 nouveau-nés dans des unités de soins intensifs néonatals et des pouponnières. Le marché de l'échographie pédiatrique peut en bénéficier lorsque de tels protocoles sont associés à une formation et à des contrôles de qualité clinique. Les tout-petits et les enfants d'âge préscolaire restent difficiles à examiner car les mouvements et la coopération limitée peuvent réduire la qualité de l'image. Cela rend les conseils d'acquisition, les flux de travail plus rapides et la manipulation des sondes spécifiques à la pédiatrie des priorités de produits pertinentes. Les enfants d'âge scolaire et les adolescents ajoutent de la demande grâce à l'imagerie musculo-squelettique liée au sport, à la surveillance du cancer, au suivi des maladies chroniques et au guidage des procédures.

Analyse géographique
Amérique du Nord : l'infrastructure institutionnelle soutient une adoption large
L'Amérique du Nord détenait une part de 41,60 % en 2026. La région bénéficie d'un large réseau d'hôpitaux pédiatriques, de services pédiatriques spécialisés et d'exigences de couverture pour les enfants bénéficiaires de Medicaid dans le cadre du programme de dépistage, diagnostic et traitement précoce et périodique. Ces conditions soutiennent l'acquisition de systèmes d'imagerie haut de gamme et de plateformes au chevet du patient. La demande régionale reflète également l'accent mis sur l'évitement des rayonnements et les parcours d'imagerie standardisés. En janvier 2026, l'Oklahoma Children's OU Health a réalisé sa première procédure ceVUS dans le cadre d'un programme élargi développé avec Siemens Healthineers. Cela illustre comment les prestataires et les fournisseurs peuvent conjointement étendre un parcours diagnostique sans rayonnement. La formation, l'archivage, l'accréditation et l'assurance qualité restent des facteurs de conformité importants à mesure que les programmes d'échographie au point de soins se développent. Les hôpitaux qui alignent ces composantes sont mieux positionnés pour soutenir une utilisation cohérente dans les services d'urgences, de soins intensifs et de soins ambulatoires pédiatriques.
Asie-Pacifique : la croissance en volume rencontre le développement local de l'intelligence artificielle
L'Asie-Pacifique devrait croître à un CAGR de 9,80 % jusqu'en 2032, le taux régional le plus rapide du marché de l'échographie pédiatrique. La croissance des populations pédiatriques, l'expansion des hôpitaux tertiaires et la capacité d'approvisionnement croissante en Chine, en Inde et au Japon soutiennent la demande. Le Centre médical pédiatrique de Shenzhen a présenté une étude multicentrique sur le diagnostic de la dysplasie développementale de la hanche assisté par intelligence artificielle au Congrès mondial WFUMB 2025, s'appuyant sur des données de 23 centres médicaux chinois. Ce type de génération de données probantes peut aider les prestataires locaux à évaluer si les outils d'intelligence artificielle fonctionnent dans des environnements cliniques diversifiés. Le Japon fournit un exemple d'accès au marché façonné par l'approbation réglementaire, le Butterfly iQ3 ayant reçu la certification de dispositif médical de classe II japonaise en 2025. L'Inde, la Corée du Sud, l'Australie, le Vietnam, l'Indonésie et la Thaïlande ajoutent de la demande grâce à différentes combinaisons d'investissements publics, d'expansion des soins privés, de capacité en cardiologie pédiatrique et de besoins en santé maternelle et infantile. La croissance de la région dépendra de la formation locale, du remboursement, de l'accessibilité des appareils et de la capacité à rendre l'échographie portable utile en dehors des grands hôpitaux urbains[3].
Europe, Moyen-Orient et Afrique, et Amérique du Sud : différentes voies vers l'adoption
L'Europe influence la pratique de l'échographie pédiatrique à travers les recommandations cliniques, les normes de gouvernance et la formation professionnelle. L'Association pour la cardiologie pédiatrique et congénitale européenne et l'Association européenne d'imagerie cardiovasculaire ont publié en 2025 des recommandations sur l'organisation et la gouvernance des services d'échocardiographie pédiatrique et congénitale. L'Association pour la cardiologie pédiatrique et congénitale européenne a également documenté les différences dans les ressources d'imagerie cardiaque pédiatrique à travers l'Europe, ce qui peut affecter l'accès aux examens avancés. Au Moyen-Orient et en Afrique, l'investissement national dans les soins de santé et l'expansion des services de santé maternelle et infantile peuvent soutenir la demande, mais la pénurie d'opérateurs formés peut limiter l'adoption au-delà des grands hôpitaux. L'Afrique du Sud reste un point d'entrée pour les fournisseurs multinationaux desservant certaines parties de l'Afrique subsaharienne. L'Amérique du Sud, en particulier le Brésil, a une demande des hôpitaux privés et de la modernisation du système public, bien que l'accès à l'imagerie et la formation des spécialistes soient inégaux. Dans ces géographies mixtes, le tutorat à distance, les protocoles partagés et les plateformes portables peuvent élargir l'accès s'ils sont soutenus par une accréditation locale et une assurance qualité.
Paysage concurrentiel
Le marché de l'échographie pédiatrique est modérément concentré, GE HealthCare, Koninklijke Philips et Siemens Healthineers détenant des bases installées substantielles dans les hôpitaux pédiatriques, les centres académiques et les programmes d'imagerie cardiaque. Ces entreprises bénéficient de larges portefeuilles de produits, d'options de sondes pédiatriques, de logiciels d'entreprise et de relations cliniques établies. Leurs systèmes installés sont profondément intégrés dans des flux de travail qui comprennent des contrats de service, des archives d'images, des rapports et la formation des cliniciens. Cela rend les décisions d'achat plus complexes qu'une simple comparaison des spécifications matérielles. Le marché de l'échographie pédiatrique comprend également des fournisseurs portables et axés sur l'intelligence artificielle tels que Butterfly Network, EchoNous, Clarius Mobile Health et d'autres fournisseurs spécialisés. Leur opportunité est la plus forte là où les hôpitaux souhaitent un accès au chevet du patient à moindre coût, une acquisition rapide et un soutien au flux de travail piloté par logiciel. La concurrence se concentre de plus en plus sur la capacité d'un fournisseur à aider un établissement à exploiter un programme d'imagerie complet plutôt que sur les seules performances d'un scanner individuel.
GE HealthCare a renforcé sa position en échocardiographie pédiatrique de contraste lorsqu'Optison a reçu l'approbation de la FDA pour une indication pédiatrique en mai 2025. En août 2025, la société a également introduit le Vivid Pioneer après avoir reçu le marquage CE et l'autorisation FDA 510(k), avec des sondes destinées à imager des patients couvrant les plages anatomiques pédiatriques à adultes. Butterfly Network a lancé Compass AI en novembre 2025 pour soutenir la gestion des programmes d'échographie au point de soins grâce à des fonctions de flux de travail et de gouvernance. Ces mouvements montrent différentes approches concurrentielles, l'une axée sur l'imagerie cardiaque et la validation réglementaire et l'autre sur les opérations de programme. L'innovation produit doit encore répondre aux exigences cliniques pour l'anatomie pédiatrique et la confiance des opérateurs. Les fournisseurs qui peuvent associer l'équipement à des données probantes, à la formation, à la documentation et au contrôle de la qualité peuvent établir des relations clients plus durables.
Une opportunité majeure subsiste dans l'ergonomie des sondes portables spécifiques à la pédiatrie. La comparaison de 6 appareils réalisée en 2025 a révélé qu'aucune plateforme n'était clairement supérieure dans toutes les applications d'échographie pédiatrique au point de soins. Cela laisse aux fournisseurs établis et aux fournisseurs émergents une opportunité d'améliorer la taille des transducteurs, le soutien au positionnement des patients, les préréglages pédiatriques et les conseils d'acquisition. La certification ISO 13485, les exigences FDA 510(k), les obligations de marquage CE et les normes de puissance acoustique restent des barrières à l'entrée significatives. Ces facteurs de conformité favorisent les fournisseurs qui peuvent financer la validation clinique et maintenir des systèmes de qualité. Le marché de l'échographie pédiatrique pourrait également connaître une concurrence plus forte dans la télééchographie et le tutorat à distance, où les plateformes connectées peuvent soutenir la révision des images et la formation dans des endroits avec peu de spécialistes.
Leaders du secteur de l'échographie pédiatrique
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Siemens Healthineers AG
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'échographie pédiatrique Entreprises couvertes dans ce rapport
- Agfa-Gevaert
- Analogic
- Butterfly Network Inc.
- Canon
- CHISON Medical Technologies Co. Ltd
- Clarius Mobile Health Corp.
- EchoNous Inc.
- EDAN Instruments Inc.
- Esaote
- FUJIFILM
- GE HealthCare Technologies Inc.
- Konica Minolta
- Koninklijke Philips
- Mindray
- Samsung Group
- Shenzhen SonoScape Medical Corp.
- Siemens Healthineers
- SonoStar Technologies Co. Ltd
- United Imaging Healthcare
- VINNO Technology (Suzhou) Co. Ltd.
Développements industriels récents dans Marché de l'échographie pédiatrique
- Janvier 2026 : l'Oklahoma Children's OU Health a réalisé sa première procédure d'urosonographie mictionnelle de contraste dans le cadre d'un programme CEUS élargi développé grâce à un partenariat stratégique avec Siemens Healthineers, marquant une étape importante dans l'engagement de l'institution en faveur du diagnostic urologique pédiatrique sans rayonnement.
- Novembre 2025 : Mindray a dévoilé le système d'échographie radiologique ultra-premium Resona A20 au RSNA 2025, doté d'une automatisation intelligente et de capacités d'imagerie diagnostique avancées.
Périmètre du rapport mondial sur le marché de l'échographie pédiatrique
Selon le périmètre du rapport, l'échographie pédiatrique désigne l'utilisation de technologies d'imagerie par ultrasons spécifiquement conçues et optimisées pour les nourrissons, les enfants et les adolescents afin de diagnostiquer, surveiller et guider le traitement d'un large éventail d'affections médicales. L'échographie pédiatrique fournit une modalité d'imagerie non invasive, sans rayonnement et en temps réel pour évaluer les systèmes organiques, les structures cardiovasculaires, l'anatomie musculo-squelettique, les affections neurologiques et les besoins en soins d'urgence chez les patients pédiatriques.
Le marché de l'échographie pédiatrique est segmenté par portabilité en systèmes d'échographie pédiatrique stationnaires, systèmes d'échographie pédiatrique portables et systèmes d'échographie pédiatrique manuels/de poche ; par technologie en échographie 2D, échographie 3D et 4D, échographie Doppler, échographie de contraste, élastographie et ultrasons focalisés de haute intensité ; par application en cardiologie pédiatrique, imagerie pulmonaire néonatale et pédiatrique, imagerie abdominale et gastro-intestinale, imagerie crânienne et neurosonographie, imagerie musculo-squelettique et orthopédique, imagerie pédiatrique d'urgence et de traumatologie, guidage de l'accès vasculaire et des procédures, imagerie rénale, vésicale et urologique, et autres applications ; par utilisateur final en hôpitaux pédiatriques, hôpitaux généraux, unités de soins intensifs néonatals, unités de soins intensifs pédiatriques, services d'urgences pédiatriques, centres d'imagerie diagnostique, cliniques pédiatriques spécialisées et autres utilisateurs finaux ; par groupe d'âge en nouveau-nés (naissance à 4 semaines), nourrissons (4 semaines à 1 an), tout-petits (1 à 3 ans), enfants d'âge préscolaire (4 à 6 ans), enfants d'âge scolaire (6 à 13 ans) et adolescents (13 à 19 ans) ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes d'échographie pédiatrique stationnaires |
| Systèmes d'échographie pédiatrique portables |
| Systèmes d'échographie pédiatrique manuels/de poche |
| Échographie 2D |
| Échographie 3D et 4D |
| Échographie Doppler |
| Échographie de contraste |
| Élastographie |
| Ultrasons focalisés de haute intensité |
| Cardiologie pédiatrique |
| Imagerie pulmonaire néonatale et pédiatrique |
| Imagerie abdominale et gastro-intestinale |
| Imagerie crânienne et neurosonographie |
| Imagerie musculo-squelettique et orthopédique |
| Imagerie pédiatrique d'urgence et de traumatologie |
| Guidage de l'accès vasculaire et des procédures |
| Imagerie rénale, vésicale et urologique |
| Autres applications |
| Hôpitaux pédiatriques |
| Hôpitaux généraux |
| Unités de soins intensifs néonatals |
| Unités de soins intensifs pédiatriques |
| Services d'urgences pédiatriques |
| Centres d'imagerie diagnostique |
| Cliniques pédiatriques spécialisées |
| Autres |
| Nouveau-nés, naissance à 4 semaines |
| Nourrissons, 4 semaines à 1 an |
| Tout-petits, 1 à 3 ans |
| Enfants d'âge préscolaire, 4 à 6 ans |
| Enfants d'âge scolaire, 6 à 13 ans |
| Adolescents, 13 à 19 ans |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par portabilité | Systèmes d'échographie pédiatrique stationnaires | |
| Systèmes d'échographie pédiatrique portables | ||
| Systèmes d'échographie pédiatrique manuels/de poche | ||
| Par technologie | Échographie 2D | |
| Échographie 3D et 4D | ||
| Échographie Doppler | ||
| Échographie de contraste | ||
| Élastographie | ||
| Ultrasons focalisés de haute intensité | ||
| Par application | Cardiologie pédiatrique | |
| Imagerie pulmonaire néonatale et pédiatrique | ||
| Imagerie abdominale et gastro-intestinale | ||
| Imagerie crânienne et neurosonographie | ||
| Imagerie musculo-squelettique et orthopédique | ||
| Imagerie pédiatrique d'urgence et de traumatologie | ||
| Guidage de l'accès vasculaire et des procédures | ||
| Imagerie rénale, vésicale et urologique | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux pédiatriques | |
| Hôpitaux généraux | ||
| Unités de soins intensifs néonatals | ||
| Unités de soins intensifs pédiatriques | ||
| Services d'urgences pédiatriques | ||
| Centres d'imagerie diagnostique | ||
| Cliniques pédiatriques spécialisées | ||
| Autres | ||
| Par groupe d'âge | Nouveau-nés, naissance à 4 semaines | |
| Nourrissons, 4 semaines à 1 an | ||
| Tout-petits, 1 à 3 ans | ||
| Enfants d'âge préscolaire, 4 à 6 ans | ||
| Enfants d'âge scolaire, 6 à 13 ans | ||
| Adolescents, 13 à 19 ans | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'échographie pédiatrique d'ici 2032 ?
Le marché de l'échographie pédiatrique devrait atteindre 2,33 milliards USD d'ici 2032, en progression depuis 1,49 milliard USD en 2026, avec un CAGR de 7,73 % de 2027 à 2032.
Pourquoi l'échographie est-elle utilisée plus fréquemment dans les soins pédiatriques ?
L'échographie aide les cliniciens à éviter les rayonnements ionisants. Une simulation de 2025 a révélé qu'aligner les pratiques d'imagerie des hôpitaux généraux sur celles des hôpitaux pédiatriques pourrait réduire le recours au scanner pour les douleurs abdominales pédiatriques de 50 %.
Quelle catégorie de produits d'échographie pédiatrique connaît la croissance la plus rapide ?
Les systèmes manuels et de poche devraient croître à un CAGR de 11,20 % jusqu'en 2032 car ils soutiennent l'imagerie au point de soins dans les unités de soins intensifs néonatals, les services d'urgences et les environnements de soins plus petits.
Quelle technologie devrait connaître la croissance la plus rapide dans l'échographie pédiatrique ?
L'échographie de contraste devrait croître à un CAGR de 12,40 % jusqu'en 2032. Son utilisation est soutenue par l'expansion des applications cliniques et l'indication pédiatrique FDA 2025 de GE HealthCare pour Optison.
Quelle région présente les meilleures perspectives de croissance pour l'échographie pédiatrique ?
L'Asie-Pacifique devrait croître à un CAGR de 9,80 % jusqu'en 2032, soutenue par l'expansion de la capacité de soins tertiaires, le développement local de l'intelligence artificielle et la demande croissante en Chine, en Inde et au Japon.
Qu'est-ce qui limite l'adoption plus large de l'échographie pédiatrique au point de soins ?
Les principales contraintes sont la pénurie de personnel formé, l'accréditation et l'assurance qualité incomplètes, la validation pédiatrique limitée des outils d'intelligence artificielle et les conceptions de sondes portables non optimisées pour les enfants.