
Tamanho e Participação do Mercado de Nutrição Pediátrica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
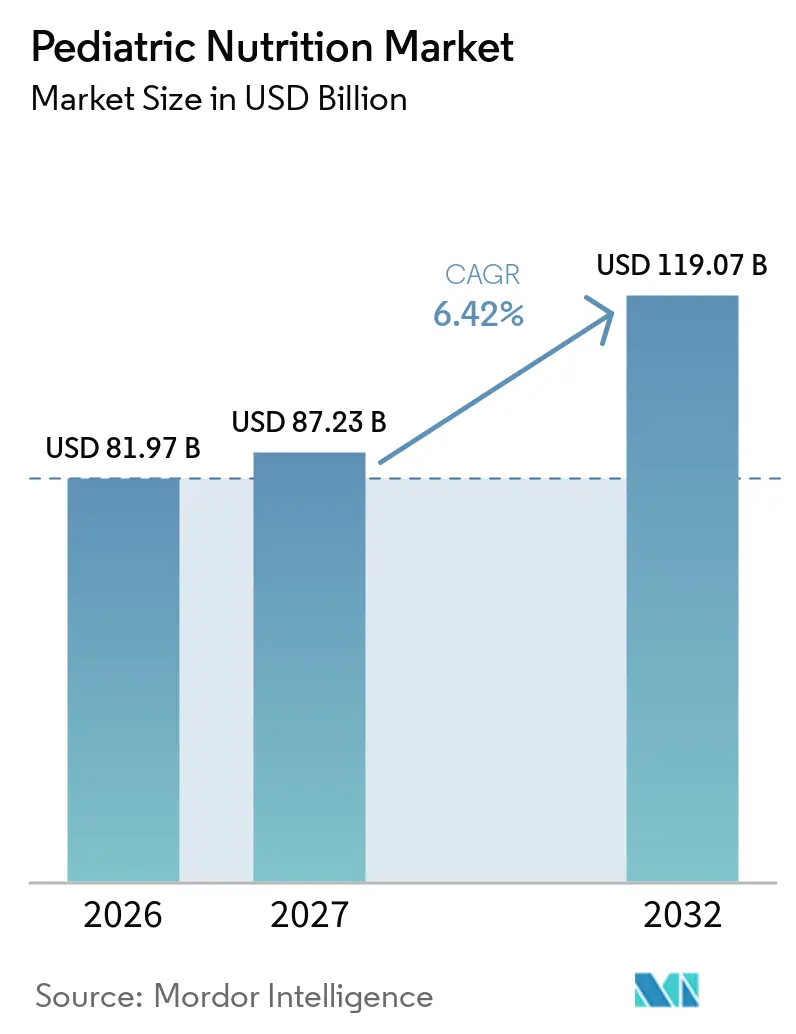
| Tamanho do Mercado (2027) | 87.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 119.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.42 % |
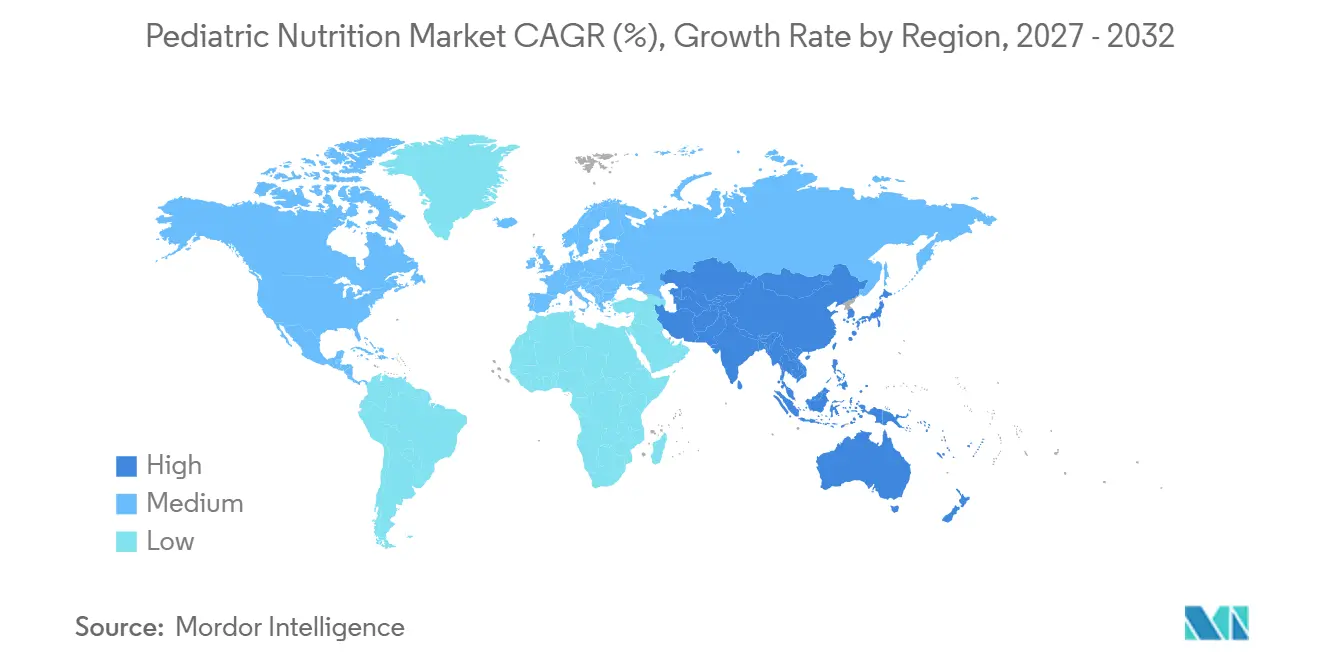
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
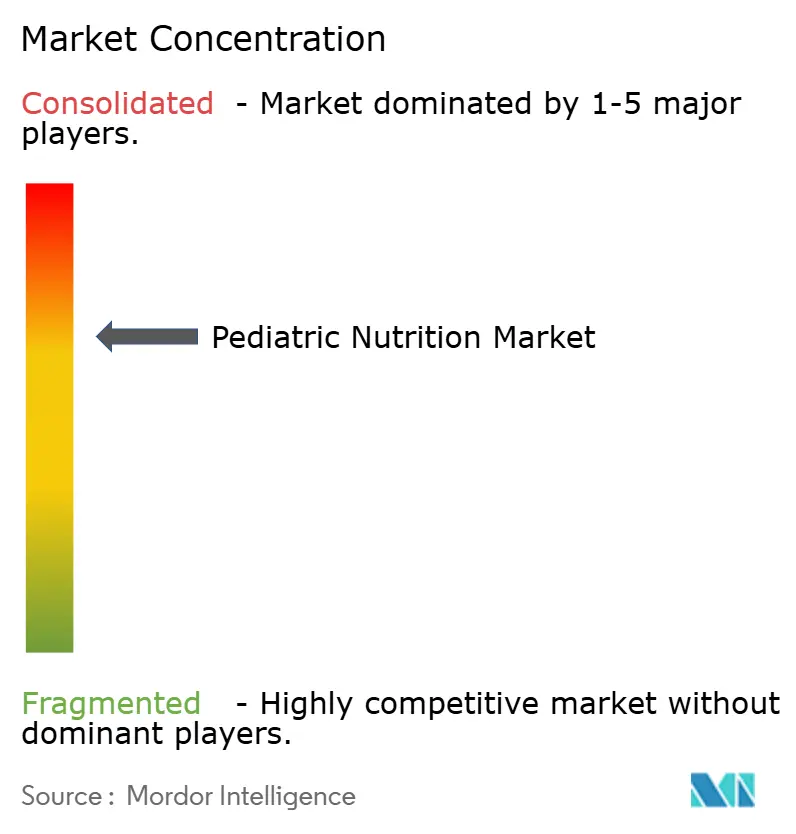
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nutrição Pediátrica por Mordor Intelligence
O tamanho do Mercado de Nutrição Pediátrica deve crescer de 81,97 bilhões de USD em 2026 para 87,23 bilhões de USD em 2027 e está previsto para atingir 119,07 bilhões de USD até 2032, a um CAGR de 6,42% no período 2027-2032.
O mercado de nutrição pediátrica está evoluindo além das fórmulas padrão em direção a produtos especializados, clinicamente respaldados e premium. Domicílios menores favorecem maior gasto por criança, especialmente onde os pais atribuem maior valor a ingredientes confiáveis e qualidade de produto documentada. Essa mudança cria espaço para produtos que atendem a alergias, condições metabólicas e necessidades alimentares após a alta hospitalar. A segurança do produto, a rastreabilidade dos ingredientes e as evidências que sustentam as alegações de saúde estão se tornando mais importantes nas decisões de compra e aquisição. A queda nas taxas de natalidade na China e em partes da Europa continuará a limitar o crescimento em volume, tornando a premiumização e a nutrição especializada rotas importantes para o crescimento em valor.
Principais Conclusões do Relatório
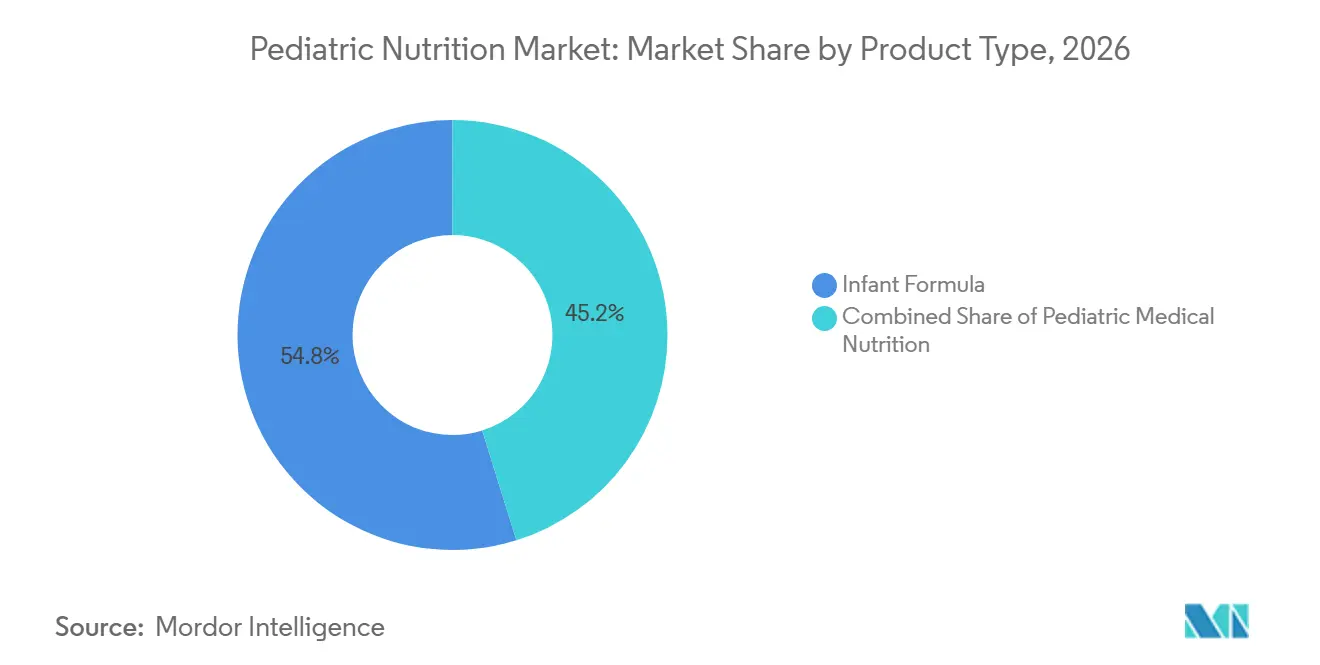
- Por tipo de produto, a Fórmula Infantil detinha 54,80% da participação do mercado de nutrição pediátrica em 2026, enquanto a Nutrição Médica Pediátrica deve crescer a um CAGR de 8,40% até 2032.
- Por faixa etária, os Lactentes mais velhos com 6-12 meses detinham 35,60% da participação do mercado de nutrição pediátrica em 2026, enquanto os Adolescentes com 13-18 anos devem crescer a um CAGR de 8,90% até 2032.
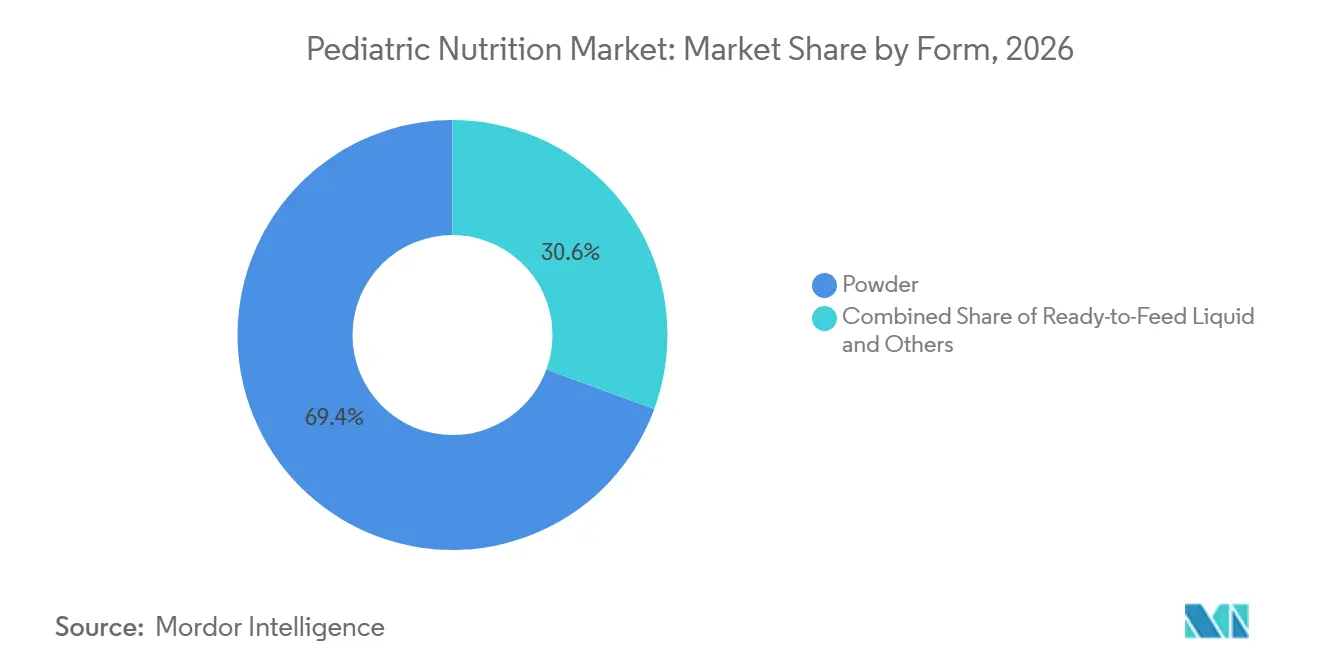
- Por forma, o Pó detinha 69,40% da participação do mercado de nutrição pediátrica em 2026, enquanto o Líquido Pronto para Consumo deve crescer a um CAGR de 9,20% até 2032.
- Por canal de distribuição, os Supermercados e Hipermercados detinham 42,10% da participação do mercado de nutrição pediátrica em 2026, enquanto o E-Commerce deve crescer a um CAGR de 10,10% até 2032.
- Por geografia, a América do Norte detinha 42,30% da participação do mercado de nutrição pediátrica em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,60% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Nutrição Especializada Infantil e Pediátrica | +1.8% | Global | Médio prazo (2-4 anos) |
| Premiumização e Adoção de Produtos com Rótulo Limpo | +1.5% | América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Expansão da Nutrição Médica Pediátrica e Alimentação Enteral Domiciliar | +1.2% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Crescimento do E-Commerce Omnicanal e Transfronteiriço | +1.0% | APAC, América do Norte | Curto prazo (≤ 2 anos) |
| Nutrição Personalizada Baseada em Microbioma e Perfil Genético | +0.7% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Uso Expandido de Oligossacarídeos do Leite Humano, Probióticos e Hidrolisados | +1.3% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Nutrição Especializada e Médica
Fórmulas especializadas, produtos à base de aminoácidos, fórmulas hidrolisadas e dietas metabólicas atendem a necessidades que os produtos padrão não conseguem suprir. Sua demanda é sustentada por alergias, nascimento prematuro, condições metabólicas hereditárias e dificuldades alimentares que podem exigir suporte nutricional de longo prazo. A Academia Americana de Pediatria descreve o monitoramento estruturado da nutrição enteral e parenteral como um componente importante dos cuidados de saúde domiciliar para crianças com necessidades médicas complexas. Esse modelo de cuidado amplia o mercado de nutrição pediátrica além da infância, pois os cuidadores continuam a necessitar de produtos após a alta hospitalar. O grupo de adolescentes também requer maior atenção, onde transtornos alimentares, desnutrição relacionada a doenças e condições metabólicas criam lacunas nutricionais. Fornecedores que combinam produtos com orientação clínica clara e suporte ao cuidador estão melhor posicionados para construir demanda recorrente.
Premiumização e Adoção de Rótulo Limpo
Os pais estão cada vez mais avaliando listas de ingredientes, origem e alegações de produtos ao escolher nutrição para crianças. Esse comportamento favorece produtos premium, mas também divide a categoria em ofertas de valor e de preço mais elevado. A Nestlé posicionou NAN e Sinergity para consumidores premium, mantendo marcas mais acessíveis para outros domicílios. A Nara Organics entrou nos Estados Unidos em 2025 com uma fórmula orgânica registrada pela FDA e certificada pelo USDA que excluía óleo de palma, soja, xarope de milho e OGMs. O mercado de nutrição pediátrica enfrenta, portanto, um padrão mais exigente de transparência, mesmo quando os pais permanecem sensíveis ao preço. Isso pode pressionar fornecedores de marcas próprias de preço intermediário que carecem de diferenciação clara.
Cuidados Enterais Domiciliares e Ingredientes Avançados
Os cuidados enterais domiciliares estão estendendo a nutrição médica além dos ambientes hospitalares e mudando a forma como os produtos são selecionados. Uma revisão sistemática de 2025 constatou que programas de nutrição enteral pediátrica pós-alta podem melhorar os resultados de peso por idade quando incluem suporte clínico coordenado[1]. A Danone concluiu sua aquisição majoritária da Kate Farms em julho de 2025 e incorporou a marca ao seu negócio de Nutrição Médica na América do Norte. Os oligossacarídeos do leite humano, probióticos e hidrolisados também permitem produtos diferenciados onde há evidências clínicas e técnicas disponíveis. A Nestlé informou que o NAN Sinergity, que combina seis HMOs com Bifidobacterium infantis, expandiu-se pela América Latina, Oriente Médio e Ásia durante 2025. Esses ingredientes elevam a importância da capacidade de formulação, da documentação regulatória e de relações confiáveis com fornecedores.
Acesso Digital e Personalização
O e-commerce oferece aos fornecedores de nutrição pediátrica uma rota direta para pais que buscam informações sobre produtos, reposição e formatos especializados. O canal é especialmente relevante em mercados onde as vendas transfronteiriças permitiram o acesso a fórmulas importadas e nutrição médica. A China está enrijecendo o marco de conformidade para importações de alimentos via e-commerce transfronteiriço, incluindo fórmulas infantis e alimentos para fins médicos especiais. Isso favorece empresas capazes de cumprir obrigações de registro, recall e rastreabilidade. O interesse em abordagens de nutrição individualizada baseadas em microbioma, genética e outros fatores também está crescendo, embora essas abordagens ainda estejam em estágio inicial de aplicação comercial pediátrica. A Academia Americana de Pediatria descreveu a crescente relevância da nutrigenética, nutrigenômica e microbiômica para a prática nutricional futura. O engajamento digital pode ajudar as empresas a conectar essa ciência emergente à educação clínica, mas as alegações de produtos continuarão sujeitas a análise rigorosa.
Queda nas Taxas de Natalidade e Concentração da Demanda
As taxas de natalidade mais baixas estão reduzindo a base de volume endereçável nos principais mercados de fórmulas, particularmente na China e em vários países europeus. A China registrou 7,92 milhões de nascimentos em 2025, após 9,54 milhões de nascimentos em 2024, de acordo com relatórios que citaram análises do Bank of America. A queda nos nascimentos também intensifica a concorrência, pois as marcas disputam um grupo menor de novos consumidores. Na França, as vendas de alimentos infantis caíram em valor e volume durante o ano encerrado em junho de 2025, refletindo essa pressão demográfica. O mercado de nutrição pediátrica pode compensar parte dessa pressão por meio de produtos premium e nutrição médica, mas nenhum dos dois elimina o declínio no número de potenciais usuários de primeira vez. As marcas internacionais podem estar especialmente expostas onde os nascimentos se deslocam para cidades chinesas de menor porte, com forte presença de marcas domésticas.
Requisitos Mais Rigorosos de Marketing, Rotulagem e Alegações de Produto
Os requisitos regulatórios estão elevando as evidências, os testes e a documentação necessários para comercializar produtos de nutrição infantil. A Agência de Alimentos e Medicamentos dos Estados Unidos iniciou uma revisão dos ingredientes de fórmulas infantis em 2025, incluindo requisitos de nutrientes e contaminantes. A China também está modificando as regras para alimentos de e-commerce transfronteiriço, o que afeta fornecedores estrangeiros de fórmulas que utilizam rotas de importação digital. A investigação do surto da ByHeart em 2025 demonstrou como os recalls podem rapidamente enfraquecer a confiança do consumidor e desencadear ações dos varejistas. Ingredientes especializados e insumos de cadeia fria adicionam risco operacional, pois os fornecedores devem manter fontes qualificadas e manuseio consistente. Sistemas de qualidade robustos, rastreabilidade e diversificação de fornecimento são agora necessários para proteger a credibilidade da marca.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Fórmula Infantil Permanece a Maior Categoria Enquanto a Nutrição Médica Cresce Mais RapidamenteA Fórmula Infantil detinha uma participação de 54,80% do mercado de nutrição pediátrica em 2026. Sua posição reflete as opções limitadas de substituição para lactentes não amamentados e a necessidade de compras regulares durante os primeiros anos de vida. A fórmula padrão à base de leite de vaca continua importante, mas os produtos hidrolisados, extensamente hidrolisados e à base de aminoácidos estão ganhando relevância. Produtos premium enriquecidos com HMO também permitem que os fornecedores reduzam a exposição à pressão de volume decorrente da queda nas taxas de natalidade. A Nutrição Médica Pediátrica deve crescer a um CAGR de 8,4% até 2032. O segmento é sustentado por diagnósticos de distúrbios metabólicos raros, comprometimentos de deglutição e necessidades de cuidados após a alta hospitalar. A aquisição da Kate Farms pela Danone fortaleceu seu papel na alimentação por sonda à base de plantas e levou os produtos da marca a mais de 1.400 hospitais nos Estados Unidos. O tamanho do mercado de nutrição pediátrica para nutrição médica está cada vez mais vinculado a vias clínicas, e não apenas aos volumes de nascimentos.
Os Alimentos para Bebês e Nutrição Complementar enfrentam a maior pressão de volume na América do Norte e em outros mercados com menor taxa de natalidade. A Nestlé citou desafios contínuos para a Gerber em seus resultados anuais de 2025 e estabeleceu como meta um CAGR de 2-3% para nutrição infantil e de crianças durante 2025-2027. No entanto, essa categoria permanece importante durante a transição para alimentos sólidos e a alimentação de crianças pequenas. Os Suplementos Dietéticos Infantis se beneficiam de lanches funcionais, vitaminas em goma e mastigáveis probióticos para crianças em idade escolar. O segmento também oferece aos fornecedores exposição a crianças que não são mais usuárias de fórmulas. A Kate Farms entrou em 302 lojas Target em 2025, demonstrando que a nutrição de grau médico pode obter acesso mais amplo no varejo. Os produtos nessa área precisam de declarações de benefícios credíveis, pois a linha entre alimentos, suplementos e nutrição médica pode ser examinada de perto. Fornecedores que oferecem orientação clara por faixa etária podem atender a uma maior parte da jornada de nutrição infantil[2].

Por Faixa Etária:
Lactentes mais Velhos Lideram Enquanto a Nutrição para Adolescentes Amplia a DemandaOs Lactentes mais velhos com 6-12 meses representaram 35,60% da participação do mercado de nutrição pediátrica em 2026. Essa fase inclui a transição do leite materno ou da fórmula de estágio 1 para a fórmula de seguimento e alimentos complementares. Os pais frequentemente consideram HMO, probióticos e outros ingredientes funcionais durante esse período de compra. O uso de GOS em 57% dos lançamentos globais de fórmulas infantis demonstra quão comum esse posicionamento de produto se tornou. Os lactentes mais velhos também utilizam uma ampla variedade de formatos de alimentação, desde fórmulas até sachês e cereais. Isso favorece o desenvolvimento de fórmulas de seguimento premium e produtos complementares. O mercado de nutrição pediátrica se beneficia quando as empresas conseguem orientar as famílias nessa transição com informações claras e seguras. As escolhas de fórmula durante essa fase também podem estabelecer preferências de marca posteriores.
Os Adolescentes com 13-18 anos devem crescer a um CAGR de 8,9% até 2032. Suas necessidades incluem suporte para transtornos alimentares, condições metabólicas, desnutrição relacionada a doenças e demandas atléticas. Esse grupo historicamente recebeu menos atenção do que a infância no âmbito da nutrição pediátrica. As Crianças pequenas com 12-36 meses continuam sendo um grupo importante para leites de crescimento e lanches enriquecidos. A Danone informou que 99% do volume de leite para crianças pequenas atendeu à sua meta de não mais de 1,25g de açúcar adicionado por 100 kcal em 2024. Os Neonatos e lactentes com 0-6 meses continuam sendo influenciados pela orientação hospitalar e de pediatras. As Crianças com 3-12 anos criam demanda por lanches funcionais e suplementos baseados em evidências. Essas faixas etárias requerem formulações, formatos e comunicação diferentes dentro do setor de nutrição pediátrica.
Por Forma:
O Pó Mantém Escala Enquanto o Líquido Pronto para Consumo Ganha Demanda por ConveniênciaO Pó detinha uma participação de 69,40% do mercado de nutrição pediátrica em 2026. O menor custo por dose, o menor peso de transporte, o armazenamento em temperatura ambiente e as rotinas parentais estabelecidas sustentam essa liderança. O pó também permite que os fornecedores ofereçam vários tamanhos de embalagem e formulações especializadas. Sua importância permanece forte em mercados onde o uso de fórmulas é frequente e a sensibilidade ao preço é alta. O Líquido Pronto para Consumo deve crescer a um CAGR de 9,2% até 2032. Domicílios com dupla renda valorizam a preparação mais rápida e as porções pré-medidas. Os protocolos de alta hospitalar também podem favorecer os formatos prontos para consumo, pois reduzem a chance de erros de preparo. A participação do mercado de nutrição pediátrica do pó permanecerá substancial, mas os formatos líquidos oferecem uma clara oportunidade de conveniência premium.
O Concentrado Líquido oferece uma opção intermediária entre o pó e os produtos prontos para consumo. Seu papel é mais visível na América do Norte, onde as gôndolas refrigeradas se expandiram. As Gotas e Sprays, particularmente de vitamina D, probióticos e ferro, estão se tornando mais visíveis nos suplementos infantis. A Abbott divulgou um ensaio clínico randomizado em julho de 2025 sobre o PediaSure Plus com Sistema PeptiGro em crianças filipinas desnutridas com 2-5 anos. Outros formatos incluem gomas, mastigáveis, barras, sachês e lanches funcionais. A Little Spoon lançou sachês de iogurte YoGos orgânicos certificados pelo USDA em janeiro de 2025, com 4g de proteína por porção e sem açúcares adicionados. Esses formatos permitem que as marcas associem a nutrição pediátrica às compras de alimentos convencionais. Eles também exigem controle de qualidade rigoroso e orientação de porção adequada à faixa etária.
Por Canal de Distribuição:
O E-Commerce Traz Acesso Direto Enquanto as Lojas Mantêm EscalaOs Supermercados e Hipermercados detinham uma participação de 42,10% do mercado de nutrição pediátrica em 2026. Os pais de primeira viagem valorizam a capacidade de comparar produtos pessoalmente e adquirir fórmulas junto com outros itens de cuidados para bebês. Esses varejistas também oferecem visibilidade nas prateleiras e suporte promocional para as principais marcas. Seu papel é especialmente forte para fórmulas em pó de rotina, alimentos para bebês e lanches. O E-Commerce deve crescer a um CAGR de 10,10% até 2032. O canal favorece informações detalhadas sobre produtos, assinaturas e acesso direto a formatos especializados. Na Coreia do Sul, as vendas online representaram 70% do valor do varejo de alimentos para bebês, demonstrando a importância que os canais digitais podem alcançar em ambientes avançados de e-commerce. O mercado de nutrição pediátrica pode utilizar plataformas online para melhorar a continuidade e a personalização, em vez de competir apenas por preço.
As Farmácias e Lojas Médicas continuam sendo pontos de acesso fundamentais para fórmulas especializadas e hipoalergênicas. O aconselhamento do farmacêutico pode influenciar as compras quando as famílias buscam nutrição médica ou produtos para intolerâncias. Os Hospitais e a aquisição institucional representam um canal de receita menor, mas exercem forte influência após a alta hospitalar. Os formulários hospitalares podem determinar os produtos que os cuidadores continuam a comprar em casa. As regras de e-commerce transfronteiriço da China de 2025 criam obrigações adicionais para fornecedores internacionais que utilizam canais de importação digital. Isso inclui uma lista negativa e um marco de recall para alimentos importados via e-commerce. As empresas que combinam educação online, entrega confiável e sistemas de conformidade têm maior probabilidade de sucesso. O mercado de nutrição pediátrica deve, portanto, gerenciar o crescimento digital em conjunto com os requisitos locais de registro e rotulagem.
Análise Geográfica
América do Norte
A América do Norte detinha uma participação de 42,3% do mercado de nutrição pediátrica em 2026. A região se beneficia de preços elevados de produtos, da infraestrutura do WIC e de aquisições institucionais desenvolvidas para nutrição médica pediátrica. O volume de fórmulas convencionais enfrenta pressão, mas a nutrição médica e as formulações premium oferecem uma fonte de crescimento mais robusta. O negócio de nutrição pediátrica da Abbott nos Estados Unidos registrou crescimento de dois dígitos no primeiro trimestre de 2025, mas posteriormente enfrentou perdas de participação relacionadas a uma transição de contrato do WIC e volumes com preços suprimidos. A Abbott afirmou que planejava pelo menos 8 novos lançamentos de produtos nos 12 meses seguintes. O surto da ByHeart em 2025 resultou em 48 hospitalizações e um recall total de produtos, colocando a rastreabilidade e a supervisão da FDA no centro da confiança nas compras. A expansão no varejo da Kate Farms pela Danone também demonstra como os produtos clínicos estão indo além do acesso exclusivo a hospitais. Isso pode transformar a credibilidade clínica em uma vantagem de compra para o consumidor. O tamanho do mercado de nutrição pediátrica na América do Norte dependerá, portanto, cada vez mais de cuidados especializados e produtos premium confiáveis[3].
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 7,60% até 2032. Índia, Vietnã, Indonésia e Filipinas combinam maiores volumes de nascimentos com crescente gasto domiciliar e interesse em formulações premium. O mercado de nutrição infantil da Índia deve crescer a um CAGR de 9,37% até 2030, impulsionado pela urbanização, pela participação de mães trabalhadoras e por controles mais rigorosos de produtos. A emenda da Autoridade de Segurança Alimentar e Padrões da Índia sobre qualidade e rotulagem de alimentos para bebês fortaleceu o ambiente de conformidade. A Danone informou que as vendas da Aptamil no Vietnã dobraram durante 2025. O número de nascimentos na China caiu de 9,54 milhões em 2024 para 7,92 milhões em 2025. O H&H Group informou que a participação da Biostime no segmento de fórmulas infantis super-premium na China continental subiu de 13% em maio de 2024 para 15,8% em maio de 2025. As marcas internacionais devem gerenciar tanto o posicionamento premium quanto os crescentes requisitos de conformidade para importações transfronteiriças na China.
Europa, Oriente Médio e África, e América do Sul
A Europa possui uma grande base de consumidores instalada e alta penetração de certificação orgânica, mas as taxas de natalidade mais baixas restringem o crescimento em volume. Os padrões Orgânicos da UE e os princípios do Codex Alimentarius influenciam a formulação de produtos, as alegações e a aceitação para exportação. O tamanho do mercado de nutrição pediátrica na Europa é, portanto, cada vez mais sustentado pela premiumização, e não por maiores volumes de nascimentos. O Oriente Médio e a África oferecem impulso demográfico, incluindo a taxa de natalidade da Arábia Saudita de 16,42 por 1.000 habitantes e 1,968 milhão de nascimentos no Egito em 2024. O e-commerce de alimentos para bebês no GCC deve crescer a um CAGR de 6,83% até 2032. A América do Sul está ganhando atenção à medida que a Danone expande a Aptamil e a Nestlé lança a Sinergity pela América Latina. Esses mercados ainda não monetizaram plenamente a nutrição infantil premium, apesar da crescente demanda da classe média. Nessas regiões, a pesquisa online e o engajamento com profissionais de saúde moldam cada vez mais as decisões de compra iniciais. A conformidade local, a rotulagem específica por país e a educação nutricional credível continuam sendo necessárias para a entrada no mercado.
Cenário Competitivo
O mercado de nutrição pediátrica é moderadamente concentrado entre Nestlé, Danone, Abbott, Reckitt e FrieslandCampina. Essas empresas possuem presença estabelecida nas prateleiras, capacidade de pesquisa clínica e recursos regulatórios. Suas posições são difíceis de reproduzir rapidamente, pois as evidências clínicas e as aprovações locais levam tempo para ser desenvolvidas. A Nestlé está utilizando mais de 30 anos de pesquisa em HMO para diferenciar o NAN Sinergity por meio de uma formulação com seis HMOs. A empresa identificou a Sinergity como uma das suas "grandes apostas" de inovação global para 2025. As seis apostas de inovação geraram vendas combinadas de mais de CHF 200 milhões durante o primeiro semestre de 2025. Isso demonstra como as empresas globais estão transformando a ciência de ingredientes em plataformas premium. O mercado de nutrição pediátrica recompensa evidências clínicas, confiança e qualidade de produto tanto quanto a ampla distribuição.
A Danone construiu sua posição de nutrição médica na América do Norte por meio da Real Food Blends, Functional Formularies e Kate Farms. A transação com a Kate Farms adicionou um negócio estabelecido de alimentação por sonda à base de plantas à Nutricia. A Abbott está diferenciando o PediaSure por meio de evidências de estudos clínicos e inovação em formas de produto. A Reckitt continuou a avaliar opções estratégicas para a Mead Johnson Nutrition após identificar a divisão como não essencial em 2024. Seus resultados anuais de 2025 mantiveram a revisão do portfólio como uma variável material de consolidação. Qualquer venda poderia afetar a propriedade de marcas e as relações de fornecimento na América do Norte, América Latina e Ásia. Os hospitais podem responder diversificando as relações com fornecedores. Esses desenvolvimentos tornam a estratégia de propriedade tão importante quanto a inovação de produtos.
Empresas especializadas estão competindo por meio de ofertas orgânicas, com rótulo limpo, diretas ao consumidor e à base de plantas. ByHeart, Bobbie e Nara Organics demonstraram que novas marcas podem criar interesse do consumidor por meio de ingredientes transparentes e modelos de assinatura. O recall da ByHeart também demonstrou que a confiança pode se enfraquecer rapidamente quando os sistemas de segurança falham. A nutrição clínica para adolescentes, a alimentação por sonda orgânica e a nutrição personalizada continuam sendo áreas para o desenvolvimento de novos produtos. A Academia Americana de Pediatria identificou a nutrigenética, a nutrigenômica e a microbiômica como campos emergentes para a prática nutricional. Esses conceitos ainda estão em estágio inicial para uso comercial pediátrico amplo. As empresas precisarão de alegações baseadas em evidências e salvaguardas robustas antes de escalar ofertas personalizadas. A garantia de qualidade e o fornecimento transparente continuarão sendo centrais para a credibilidade competitiva.
Líderes do Setor de Nutrição Pediátrica
-
Nestlé SA
-
Danone SA
-
Abbott Laboratories
-
Reckitt Benckiser Group PLC
-
Royal FrieslandCampina NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nutrição Pediátrica Empresas cobertas neste relatório
- Abbott Laboratories
- Arla Foods amba
- B. Braun
- Baxter
- Bubs Australia Limited
- ByHeart Inc.
- Cambrooke Therapeutics Inc.
- China Feihe Limited
- Danone
- Fresenius
- H&H Group
- Hero Group AG
- HiPP GmbH & Co. Vertrieb KG
- Kate Farms Inc.
- Kendal Nutricare Limited
- Meiji Holdings
- Morinaga Milk Industry Co. Ltd
- Nestlé SA
- Nutritional Growth Solutions Ltd
- Perrigo Company
- Reckitt Benckiser Group
- Royal FrieslandCampina
Desenvolvimentos industriais recentes em Mercado de Nutrição Pediátrica
- Fevereiro de 2026: A Nestlé inaugurou um laboratório de qualidade de CHF 17,5 milhões em seu centro global de competência para fórmulas infantis em pó em Konolfingen, Suíça. O laboratório ampliou a capacidade analítica para 1.200 amostras microbiológicas por dia para um site que exporta para mais de 70 mercados
- Dezembro de 2025: A ByHeart Inc. recolheu voluntariamente todos os produtos de Fórmula Infantil de Nutrição Integral após a FDA e o CDC identificarem sua fórmula como a fonte de um surto multiestadual de botulismo infantil que afetou 48 lactentes hospitalizados em 18 estados dos Estados Unidos. A FDA posteriormente emitiu cartas de advertência a 4 varejistas por não removerem os produtos recolhidos
Escopo do Relatório Global do Mercado de Nutrição Pediátrica
De acordo com o escopo do relatório, o mercado de nutrição pediátrica abrange o desenvolvimento, a fabricação, a distribuição e o consumo de produtos nutricionais especificamente formulados para apoiar o crescimento, o desenvolvimento, a função imunológica e a saúde geral de lactentes, crianças e adolescentes. Esses produtos incluem fórmulas infantis, alimentos complementares, produtos de nutrição médica e suplementos dietéticos desenvolvidos para atender tanto às necessidades nutricionais gerais quanto às necessidades clínicas ou de desenvolvimento específicas.
O mercado de nutrição pediátrica é segmentado por tipo de produto em fórmula infantil, alimentos para bebês e nutrição complementar, nutrição médica pediátrica e suplementos dietéticos infantis; por faixa etária em neonatos e lactentes (0-6 meses), lactentes mais velhos (6-12 meses), crianças pequenas (12-36 meses), crianças (3-12 anos) e adolescentes (13-18 anos); por forma em pó, concentrado líquido, líquido pronto para consumo, gotas e sprays e outros; por canal de distribuição em supermercados e hipermercados, farmácias e lojas médicas, e-commerce, hospitais e aquisição institucional e outros; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Fórmula Infantil |
| Alimentos para Bebês e Nutrição Complementar |
| Nutrição Médica Pediátrica |
| Suplementos Dietéticos Infantis |
| Neonatos e Lactentes, 0-6 Meses |
| Lactentes mais Velhos, 6-12 Meses |
| Crianças Pequenas, 12-36 Meses |
| Crianças, 3-12 Anos |
| Adolescentes, 13-18 Anos |
| Pó |
| Concentrado Líquido |
| Líquido Pronto para Consumo, |
| Gotas e Sprays |
| Outros (Gomas e Mastigáveis, Barras, Sachês, Lanches Funcionais, entre outros) |
| Supermercados e Hipermercados |
| Farmácias e Lojas Médicas |
| E-Commerce |
| Hospitais e Aquisição Institucional |
| Outros (Lojas de Conveniência e Mercearias, Lojas Especializadas para Mães e Bebês, entre outros) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Fórmula Infantil | |
| Alimentos para Bebês e Nutrição Complementar | ||
| Nutrição Médica Pediátrica | ||
| Suplementos Dietéticos Infantis | ||
| Por Faixa Etária | Neonatos e Lactentes, 0-6 Meses | |
| Lactentes mais Velhos, 6-12 Meses | ||
| Crianças Pequenas, 12-36 Meses | ||
| Crianças, 3-12 Anos | ||
| Adolescentes, 13-18 Anos | ||
| Por Forma | Pó | |
| Concentrado Líquido | ||
| Líquido Pronto para Consumo, | ||
| Gotas e Sprays | ||
| Outros (Gomas e Mastigáveis, Barras, Sachês, Lanches Funcionais, entre outros) | ||
| Por Canal de Distribuição | Supermercados e Hipermercados | |
| Farmácias e Lojas Médicas | ||
| E-Commerce | ||
| Hospitais e Aquisição Institucional | ||
| Outros (Lojas de Conveniência e Mercearias, Lojas Especializadas para Mães e Bebês, entre outros) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para a nutrição pediátrica até 2032?
O Mercado de Nutrição Pediátrica deve crescer a um CAGR de 6,42% de 2027 a 2032 e atingir 119,07 bilhões de USD até 2032.
Qual é a maior categoria de produto em nutrição pediátrica?
A Fórmula Infantil é a maior categoria de produto, com uma participação de 54,8% em 2026.
Qual categoria de nutrição pediátrica está crescendo mais rapidamente?
A Nutrição Médica Pediátrica deve crescer a um CAGR de 8,40% até 2032.
Por que a nutrição pronta para consumo está ganhando demanda?
O Líquido Pronto para Consumo deve crescer a um CAGR de 9,20% porque favorece a preparação mais rápida e menor erro de preparo.
Qual canal deve crescer mais rapidamente?
O E-Commerce deve crescer a um CAGR de 10,10% até 2032 porque favorece assinaturas, acesso a produtos especializados e informações sobre produtos.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 7,60% até 2032, impulsionada pela demanda na Índia e no Sudeste Asiático.