
Taille et part du marché de la nutrition pédiatrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 87.23 Milliards de dollars |
| Taille du Marché (2032) | 119.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
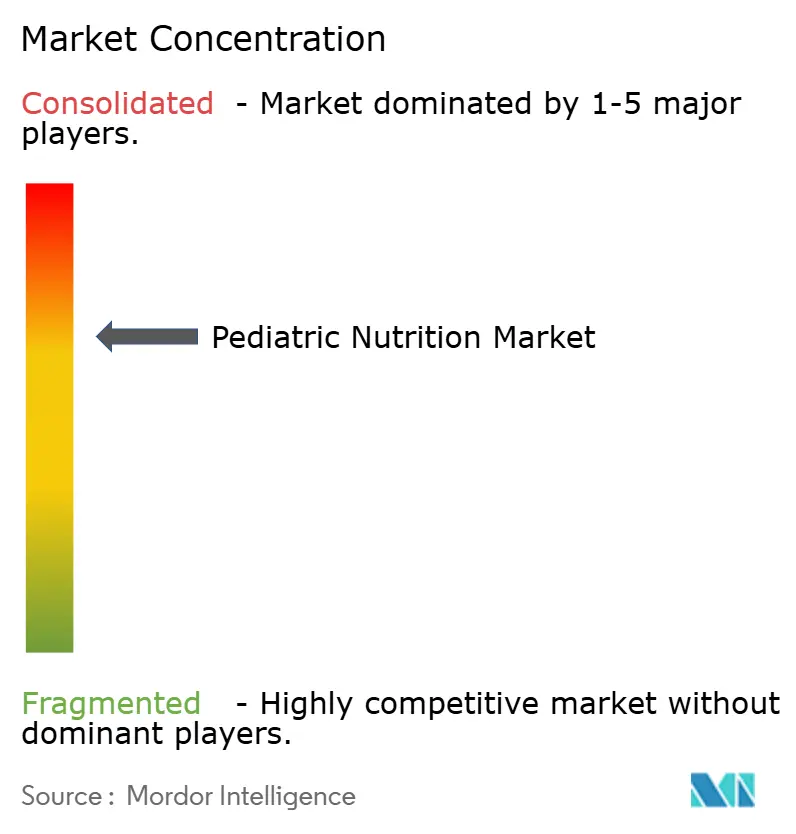
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la nutrition pédiatrique par Mordor Intelligence
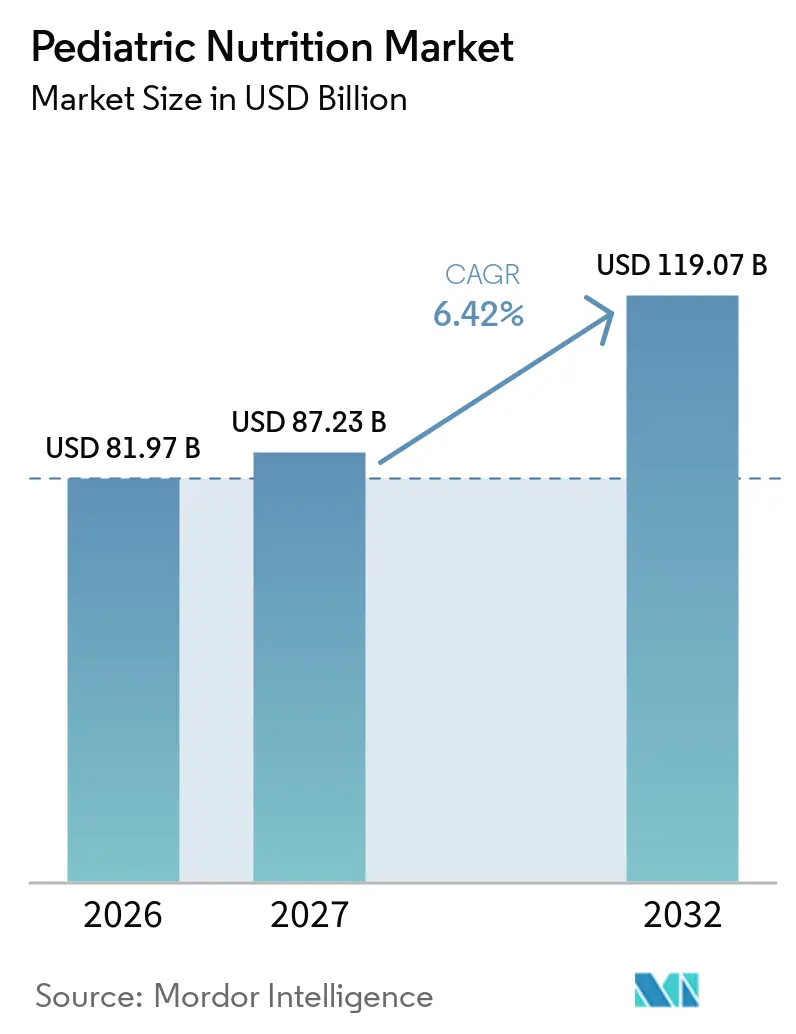
La taille du marché de la nutrition pédiatrique devrait passer de 81,97 milliards USD en 2026 à 87,23 milliards USD en 2027 et atteindre 119,07 milliards USD d'ici 2032, à un CAGR de 6,42 % sur la période 2027-2032.
Le marché de la nutrition pédiatrique évolue au-delà des formules standard vers des produits spécialisés, cliniquement validés et premium. La réduction de la taille des ménages favorise des dépenses plus élevées par enfant, notamment lorsque les parents accordent une plus grande importance aux ingrédients de confiance et à la qualité documentée des produits. Cette évolution crée un espace pour les produits répondant aux allergies, aux troubles métaboliques et aux besoins nutritionnels après la sortie de l'hôpital. La sécurité des produits, la traçabilité des ingrédients et les preuves étayant les allégations de santé deviennent de plus en plus importantes dans les décisions d'achat et d'approvisionnement. La baisse des taux de natalité en Chine et dans certaines régions d'Europe continuera de limiter la croissance en volume, faisant de la premiumisation et de la nutrition spécialisée des voies importantes vers la croissance en valeur.
Principaux enseignements du rapport
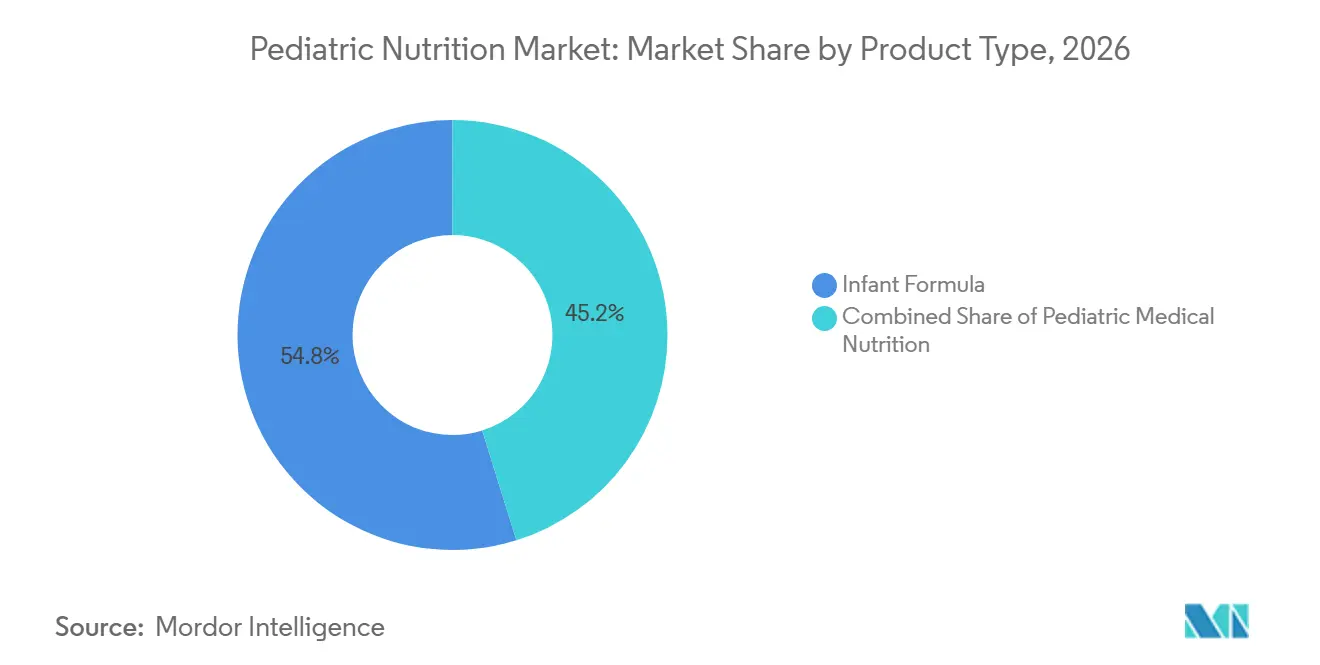
- Par type de produit, le lait infantile détenait 54,80 % de la part du marché de la nutrition pédiatrique en 2026, tandis que la nutrition médicale pédiatrique devrait croître à un CAGR de 8,40 % jusqu'en 2032.
- Par groupe d'âge, les nourrissons plus âgés de 6 à 12 mois détenaient 35,60 % de la part du marché de la nutrition pédiatrique en 2026, tandis que les adolescents de 13 à 18 ans devraient croître à un CAGR de 8,90 % jusqu'en 2032.
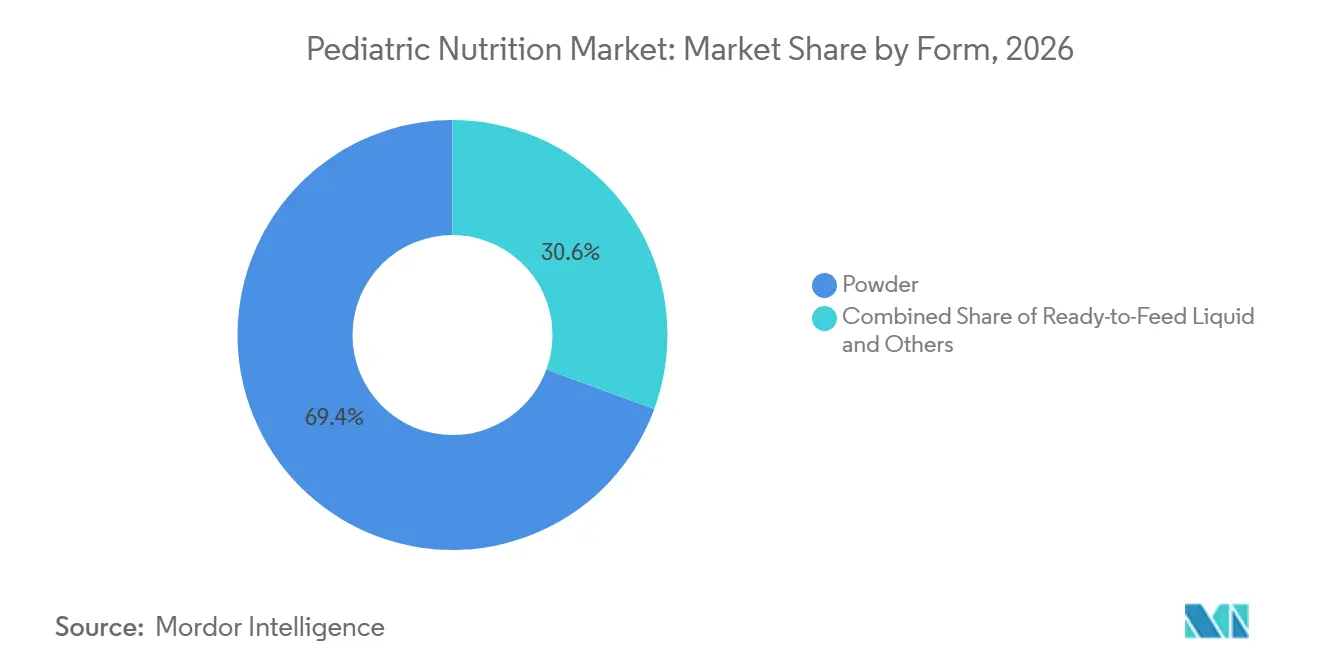
- Par forme, la poudre détenait 69,40 % de la part du marché de la nutrition pédiatrique en 2026, tandis que le liquide prêt à l'emploi devrait croître à un CAGR de 9,20 % jusqu'en 2032.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 42,10 % de la part du marché de la nutrition pédiatrique en 2026, tandis que le commerce électronique devrait croître à un CAGR de 10,10 % jusqu'en 2032.
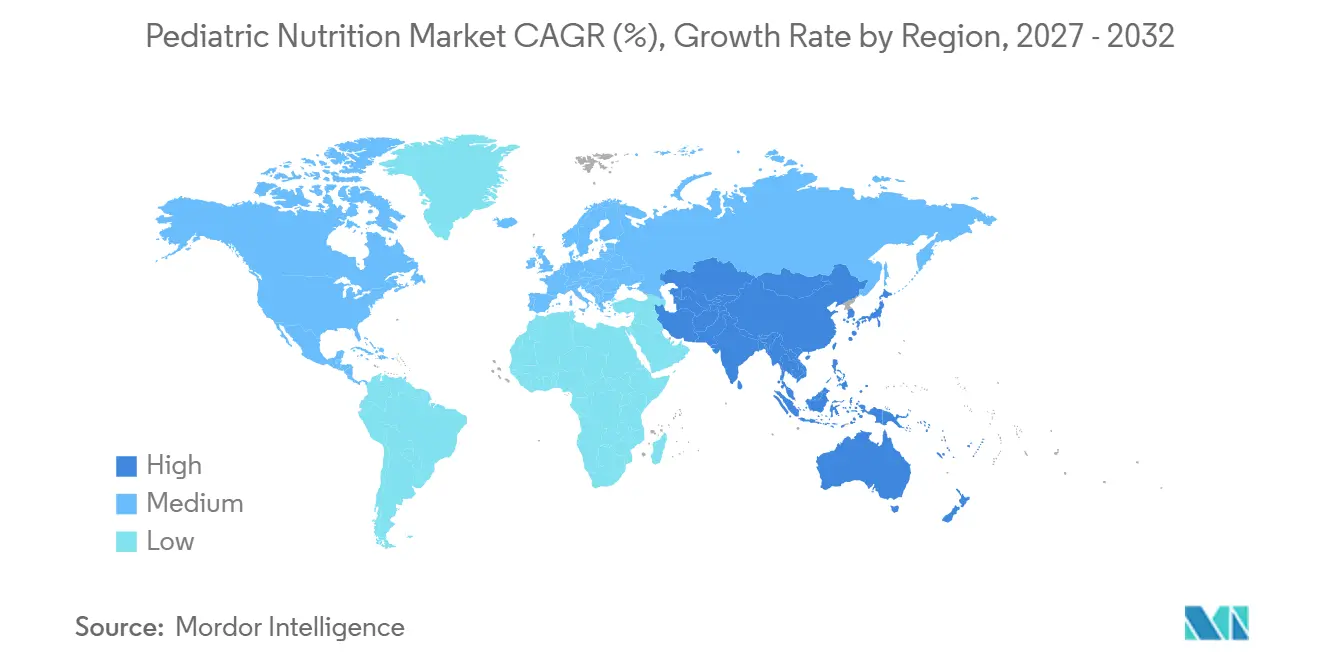
- Par géographie, l'Amérique du Nord détenait 42,30 % de la part du marché de la nutrition pédiatrique en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de nutrition spécialisée pour nourrissons et enfants | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Premiumisation et adoption de produits à étiquette propre | +1.5% | Amérique du Nord, Europe, APAC | Moyen terme (2-4 ans) |
| Expansion de la nutrition médicale pédiatrique et de l'alimentation entérale à domicile | +1.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Croissance du commerce omnicanal et du commerce électronique transfrontalier | +1.0% | APAC, Amérique du Nord | Court terme (≤ 2 ans) |
| Nutrition personnalisée basée sur le microbiome et le profilage génétique | +0.7% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Utilisation accrue des oligosaccharides du lait humain, des probiotiques et des hydrolysats | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de nutrition spécialisée et médicale
Les formules spécialisées, les produits à base d'acides aminés, les formules hydrolysées et les régimes métaboliques répondent à des besoins que les produits standard ne peuvent pas satisfaire. Leur demande est soutenue par les allergies, la prématurité, les maladies métaboliques héréditaires et les difficultés d'alimentation pouvant nécessiter un soutien nutritionnel à long terme. L'Académie américaine de pédiatrie décrit la surveillance structurée de la nutrition entérale et parentérale comme une composante importante des soins de santé à domicile pour les enfants ayant des besoins médicaux complexes. Ce modèle de soins élargit le marché de la nutrition pédiatrique au-delà de la petite enfance, car les aidants continuent d'avoir besoin de produits après la sortie de l'hôpital. Le groupe des adolescents nécessite également une plus grande attention, où les troubles alimentaires, la dénutrition liée à la maladie et les troubles métaboliques créent des carences nutritionnelles. Les fournisseurs qui associent leurs produits à des conseils cliniques clairs et à un soutien aux aidants sont mieux placés pour construire une demande récurrente.
Premiumisation et adoption de l'étiquette propre
Les parents examinent de plus en plus les listes d'ingrédients, l'approvisionnement et les allégations des produits lors du choix de la nutrition pour leurs enfants. Ce comportement soutient les produits premium mais divise également la catégorie en offres à prix abordable et à prix élevé. Nestlé a positionné NAN et Sinergity pour les consommateurs premium tout en maintenant des marques plus accessibles pour d'autres ménages. Nara Organics est entré sur le marché américain en 2025 avec une formule biologique enregistrée auprès de la FDA et certifiée USDA, excluant l'huile de palme, le soja, le sirop de maïs et les OGM. Le marché de la nutrition pédiatrique est donc confronté à une norme plus exigeante en matière de transparence, même lorsque les parents restent sensibles aux prix. Cela peut exercer une pression sur les fournisseurs de marques distributeurs à prix intermédiaire qui manquent d'une différenciation claire.
Soins entéraux à domicile et ingrédients avancés
Les soins entéraux à domicile étendent la nutrition médicale au-delà des établissements hospitaliers et modifient la façon dont les produits sont sélectionnés. Une revue systématique de 2025 a révélé que les programmes de nutrition entérale pédiatrique post-hospitalisation peuvent améliorer les résultats poids-pour-âge lorsqu'ils incluent un soutien clinique coordonné[1]. Danone a finalisé son acquisition majoritaire de Kate Farms en juillet 2025 et a intégré la marque à son activité de nutrition médicale en Amérique du Nord. Les oligosaccharides du lait humain, les probiotiques et les hydrolysats permettent également de différencier les produits lorsque des preuves cliniques et techniques sont disponibles. Nestlé a indiqué que NAN Sinergity, qui combine six HMO avec Bifidobacterium infantis, s'est développé en Amérique latine, au Moyen-Orient et en Asie au cours de 2025. Ces ingrédients renforcent l'importance des capacités de formulation, de la documentation réglementaire et de relations d'approvisionnement fiables.
Accès numérique et personnalisation
Le commerce électronique offre aux fournisseurs de nutrition pédiatrique un accès direct aux parents à la recherche d'informations sur les produits, de réapprovisionnement et de formats spécialisés. Ce canal est particulièrement pertinent sur les marchés où les ventes transfrontalières ont permis l'accès aux formules importées et à la nutrition médicale. La Chine renforce le cadre de conformité pour les importations alimentaires par commerce électronique transfrontalier, y compris les formules infantiles et les aliments à des fins médicales spéciales. Cela favorise les entreprises capables de satisfaire aux obligations d'enregistrement, de rappel et de traçabilité. L'intérêt pour les approches nutritionnelles individualisées basées sur le microbiome, la génétique et d'autres facteurs est également en hausse, bien que ces approches restent à un stade précoce dans les applications pédiatriques commerciales. L'Académie américaine de pédiatrie a décrit la pertinence croissante de la nutrigénétique, de la nutrigénomique et de la microbiomique pour la pratique nutritionnelle future. L'engagement numérique peut aider les entreprises à relier ces sciences émergentes à l'éducation clinique, mais les allégations sur les produits resteront soumises à un examen attentif.
Baisse des naissances et concentration de la demande
La baisse des taux de natalité réduit la base de volume adressable dans les principaux marchés du lait infantile, notamment en Chine et dans plusieurs pays européens. La Chine a enregistré 7,92 millions de naissances en 2025 après 9,54 millions en 2024, selon des rapports citant une analyse de Bank of America. La baisse des naissances intensifie également la concurrence, car les marques se disputent un plus petit nombre de nouveaux consommateurs. En France, les ventes d'aliments pour nourrissons ont reculé en valeur et en volume au cours de l'année se terminant en juin 2025, reflétant cette pression démographique. Le marché de la nutrition pédiatrique peut compenser en partie cette pression grâce aux produits premium et à la nutrition médicale, mais aucun de ces leviers ne supprime le déclin du nombre de primo-utilisateurs potentiels. Les marques internationales pourraient être particulièrement exposées lorsque les naissances se déplacent vers les villes chinoises de second rang où les marques nationales sont bien implantées.
Exigences plus strictes en matière de marketing, d'étiquetage et d'allégations produits
Les exigences réglementaires élèvent le niveau de preuve, de tests et de documentation nécessaires pour commercialiser des produits de nutrition infantile. La Food and Drug Administration américaine a entamé en 2025 un examen des ingrédients du lait infantile, notamment des exigences en matière de nutriments et des contaminants. La Chine modifie également les règles applicables aux aliments importés par commerce électronique transfrontalier, ce qui affecte les fournisseurs étrangers de formules utilisant des voies d'importation numériques. L'enquête sur l'incident ByHeart de 2025 a montré comment les rappels peuvent rapidement affaiblir la confiance des consommateurs et déclencher des mesures de la part des distributeurs. Les ingrédients spécialisés et les intrants de la chaîne du froid ajoutent un risque opérationnel, car les fournisseurs doivent maintenir des sources qualifiées et une manipulation cohérente. Des systèmes de qualité solides, la traçabilité et une diversification des sources d'approvisionnement sont désormais nécessaires pour protéger la crédibilité des marques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le lait infantile reste la plus grande catégorie tandis que la nutrition médicale connaît la croissance la plus rapideLe lait infantile détenait une part de 54,80 % du marché de la nutrition pédiatrique en 2026. Sa position reflète les options de substitution limitées pour les nourrissons non allaités et la nécessité d'achats réguliers durant la petite enfance. La formule standard à base de lait de vache reste importante, mais les produits hydrolysés, extensivement hydrolysés et à base d'acides aminés gagnent en pertinence. Les produits premium enrichis en HMO permettent également aux fournisseurs de réduire leur exposition à la pression sur les volumes liée aux taux de natalité. La nutrition médicale pédiatrique devrait croître à un CAGR de 8,4 % jusqu'en 2032. Le segment est soutenu par les diagnostics de maladies métaboliques rares, les troubles de la déglutition et les besoins de soins après la sortie de l'hôpital. L'acquisition de Kate Farms par Danone a renforcé son rôle dans l'alimentation par sonde à base de plantes et a introduit les produits de la marque dans plus de 1 400 hôpitaux américains. La taille du marché de la nutrition pédiatrique pour la nutrition médicale est de plus en plus liée aux parcours cliniques plutôt qu'aux seuls volumes de naissances.
L'alimentation pour bébé et la nutrition complémentaire subissent la pression sur les volumes la plus forte en Amérique du Nord et dans d'autres marchés à faible natalité. Nestlé a cité des défis persistants pour Gerber dans ses résultats annuels 2025 et a ciblé un CAGR de 2 à 3 % pour la nutrition infantile et enfantine durant 2025-2027. Néanmoins, cette catégorie reste importante lors de la transition vers les aliments solides et l'alimentation des tout-petits. Les compléments alimentaires pour enfants bénéficient des snacks fonctionnels, des vitamines gélifiées et des probiotiques à mâcher pour les enfants d'âge scolaire. Le segment offre également aux fournisseurs une exposition aux enfants qui ne sont plus utilisateurs de formules. Kate Farms est entré dans 302 magasins Target en 2025, montrant que la nutrition de qualité médicale peut obtenir un accès plus large en grande distribution. Les produits dans ce domaine nécessitent des allégations de bénéfices crédibles car la frontière entre aliments, compléments et nutrition médicale peut être étroitement examinée. Les fournisseurs qui fournissent des conseils clairs par groupe d'âge peuvent couvrir davantage le parcours nutritionnel de l'enfant[2].

Par groupe d'âge :
les nourrissons plus âgés sont en tête tandis que la nutrition des adolescents élargit la demandeLes nourrissons plus âgés de 6 à 12 mois représentaient 35,60 % de la part du marché de la nutrition pédiatrique en 2026. Cette étape comprend la transition du lait maternel ou de la formule de premier âge vers la formule de suite et les aliments complémentaires. Les parents considèrent souvent les ingrédients fonctionnels tels que les HMO, les probiotiques et autres lors de cette période d'achat. L'utilisation de GOS dans 57 % des lancements mondiaux de lait infantile montre à quel point ce positionnement produit est devenu courant. Les nourrissons plus âgés utilisent également une large gamme de formats d'alimentation, des formules aux gourdes et aux céréales. Cela soutient le développement de formules de suite premium et de produits complémentaires. Le marché de la nutrition pédiatrique bénéficie lorsque les entreprises peuvent guider les familles à travers cette transition avec des informations claires et sûres. Les choix de formules à ce stade peuvent également établir une préférence de marque ultérieure.
Les adolescents de 13 à 18 ans devraient croître à un CAGR de 8,9 % jusqu'en 2032. Leurs besoins comprennent le soutien aux troubles alimentaires, aux troubles métaboliques, à la dénutrition liée à la maladie et aux exigences sportives. Ce groupe a historiquement reçu moins d'attention que la petite enfance dans la nutrition pédiatrique. Les tout-petits de 12 à 36 mois restent une cohorte majeure pour les laits de croissance et les snacks enrichis. Danone a indiqué que 99 % de son volume de lait pour tout-petits répondait à son objectif de ne pas dépasser 1,25 g de sucres ajoutés pour 100 kcal en 2024. Les nouveau-nés et nourrissons de 0 à 6 mois restent influencés par les conseils des hôpitaux et des pédiatres. Les enfants de 3 à 12 ans créent une demande pour les snacks fonctionnels et les compléments fondés sur des preuves. Ces groupes d'âge nécessitent des formulations, des formats et des communications différents au sein du secteur de la nutrition pédiatrique.
Par forme :
la poudre maintient son échelle tandis que le liquide prêt à l'emploi gagne en demande de commoditéLa poudre détenait une part de 69,40 % du marché de la nutrition pédiatrique en 2026. Le coût par repas plus faible, le poids de transport réduit, le stockage à température ambiante et les habitudes parentales établies soutiennent ce leadership. La poudre permet également aux fournisseurs de proposer plusieurs tailles d'emballage et des formulations spécialisées. Son importance reste forte sur les marchés où l'utilisation de formules est fréquente et la sensibilité aux prix élevée. Le liquide prêt à l'emploi devrait croître à un CAGR de 9,2 % jusqu'en 2032. Les ménages à double revenu apprécient la préparation plus rapide et les portions pré-dosées. Les protocoles de sortie d'hôpital peuvent également favoriser les formats prêts à l'emploi car ils réduisent le risque d'erreur de préparation. La part du marché de la nutrition pédiatrique de la poudre restera substantielle, mais les formats liquides offrent une opportunité premium de commodité évidente.
Le concentré liquide offre une option intermédiaire entre la poudre et les produits prêts à l'emploi. Son rôle est le plus visible en Amérique du Nord, où les rayons réfrigérés se sont développés. Les gouttes et sprays, notamment la vitamine D, les probiotiques et le fer, deviennent de plus en plus visibles dans les compléments pour enfants. Abbott a publié en juillet 2025 un essai contrôlé randomisé sur PediaSure Plus avec le système PeptiGro chez des enfants philippins sous-alimentés âgés de 2 à 5 ans. Les autres formats comprennent les gummies, les produits à mâcher, les barres, les gourdes et les snacks fonctionnels. Little Spoon a lancé en janvier 2025 des gourdes de yaourt YoGos certifiées USDA-biologique avec 4 g de protéines par portion et sans sucres ajoutés. Ces formats permettent aux marques de relier la nutrition pédiatrique aux achats alimentaires courants. Ils nécessitent également un contrôle qualité rigoureux et des conseils de portions adaptés à l'âge.
Par canal de distribution :
le commerce électronique offre un accès direct tandis que les magasins maintiennent leur échelleLes supermarchés et hypermarchés détenaient une part de 42,10 % du marché de la nutrition pédiatrique en 2026. Les parents primo-accédants apprécient la possibilité de comparer les produits en personne et d'acheter des formules en même temps que d'autres articles de puériculture. Ces distributeurs offrent également une visibilité en rayon et un soutien promotionnel aux grandes marques. Leur rôle est particulièrement fort pour les formules en poudre courantes, les aliments pour bébé et les snacks. Le commerce électronique devrait croître à un CAGR de 10,10 % jusqu'en 2032. Ce canal permet des informations détaillées sur les produits, des abonnements et un accès direct aux formats spécialisés. En Corée du Sud, les ventes en ligne représentaient 70 % de la valeur de détail des aliments pour bébé, montrant l'importance que peuvent prendre les canaux numériques dans les environnements de commerce électronique avancés. Le marché de la nutrition pédiatrique peut utiliser les plateformes en ligne pour améliorer la continuité et la personnalisation, plutôt que de concurrencer uniquement sur le prix.
Les pharmacies et les magasins médicaux restent des points d'accès clés pour les formules spécialisées et hypoallergéniques. Les conseils du pharmacien peuvent influencer les achats lorsque les familles recherchent une nutrition médicale ou des produits pour les intolérances. Les hôpitaux et les achats institutionnels représentent un canal de revenus plus modeste mais exercent une forte influence après la sortie de l'hôpital. Les formulaires hospitaliers peuvent déterminer les produits que les aidants continuent d'acheter à domicile. Les règles chinoises de 2025 sur le commerce électronique transfrontalier créent des obligations supplémentaires pour les fournisseurs internationaux qui utilisent des canaux d'importation numériques. Cela inclut une liste négative et un cadre de rappel pour les aliments importés par commerce électronique. Les entreprises qui combinent éducation en ligne, livraison fiable et systèmes de conformité ont plus de chances de réussir. Le marché de la nutrition pédiatrique doit donc gérer la croissance numérique parallèlement aux exigences locales d'enregistrement et d'étiquetage.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de 42,3 % du marché de la nutrition pédiatrique en 2026. La région bénéficie de prix de produits élevés, de l'infrastructure WIC et d'achats institutionnels développés pour la nutrition médicale pédiatrique. Le volume de formules grand public est sous pression, mais la nutrition médicale et les formulations premium constituent une source de croissance plus solide. L'activité de nutrition pédiatrique américaine d'Abbott a enregistré une croissance à deux chiffres au premier trimestre 2025, mais a ensuite subi des pertes de parts liées à une transition de contrat WIC et à des volumes comprimés par les prix. Abbott a indiqué qu'il prévoyait au moins 8 nouveaux lancements de produits au cours des 12 mois suivants. L'incident ByHeart de 2025 a entraîné 48 hospitalisations et un rappel complet de produits, plaçant la traçabilité et la surveillance de la FDA au cœur de la confiance des acheteurs. L'expansion en grande distribution de Kate Farms par Danone montre également comment les produits cliniques se déplacent au-delà du seul accès hospitalier. Cela peut transformer la crédibilité clinique en avantage d'achat pour les consommateurs. La taille du marché de la nutrition pédiatrique en Amérique du Nord dépendra donc de plus en plus des soins spécialisés et des produits premium de confiance[3].
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,60 % jusqu'en 2032. L'Inde, le Vietnam, l'Indonésie et les Philippines combinent des volumes de naissances plus élevés avec une hausse des dépenses des ménages et un intérêt pour les formulations premium. Le marché de la nutrition infantile en Inde devrait croître à un CAGR de 9,37 % jusqu'en 2030, soutenu par l'urbanisation, la participation des mères actives et des contrôles de produits plus stricts. L'amendement de l'Autorité de sécurité alimentaire et des normes de l'Inde sur la qualité et l'étiquetage des aliments pour bébé a renforcé l'environnement de conformité. Danone a indiqué que les ventes d'Aptamil au Vietnam ont doublé en 2025. Le nombre de naissances en Chine est passé de 9,54 millions en 2024 à 7,92 millions en 2025. H&H Group a indiqué que la part de Biostime dans le segment super-premium du lait infantile en Chine continentale est passée de 13 % en mai 2024 à 15,8 % en mai 2025. Les marques internationales doivent gérer à la fois le positionnement premium et les exigences croissantes de conformité aux importations transfrontalières en Chine.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose d'une large base de consommateurs établie et d'une forte pénétration de la certification biologique, mais la baisse des taux de natalité freine la croissance en volume. Les normes biologiques de l'UE et les principes du Codex Alimentarius influencent la formulation des produits, les allégations et l'acceptation à l'exportation. La taille du marché de la nutrition pédiatrique en Europe est donc de plus en plus soutenue par la premiumisation plutôt que par des volumes de naissances plus élevés. Le Moyen-Orient et l'Afrique offrent une dynamique démographique favorable, notamment avec un taux de natalité en Arabie saoudite de 16,42 pour 1 000 habitants et 1,968 million de naissances en Égypte en 2024. Le commerce électronique d'aliments pour bébé dans les pays du GCC devrait croître à un CAGR de 6,83 % jusqu'en 2032. L'Amérique du Sud attire l'attention alors que Danone développe Aptamil et que Nestlé déploie Sinergity en Amérique latine. Ces marchés n'ont pas encore pleinement monétisé la nutrition infantile premium malgré une demande croissante de la classe moyenne. Dans ces régions, la recherche en ligne et l'engagement des professionnels de santé façonnent de plus en plus les premières décisions d'achat. La conformité locale, l'étiquetage spécifique à chaque pays et une éducation nutritionnelle crédible restent nécessaires pour accéder au marché.
Paysage concurrentiel
Le marché de la nutrition pédiatrique est modérément concentré entre Nestlé, Danone, Abbott, Reckitt et FrieslandCampina. Ces entreprises disposent d'une présence établie en rayon, de capacités de recherche clinique et de ressources réglementaires. Leurs positions sont difficiles à reproduire rapidement car les preuves cliniques et les approbations locales prennent du temps à développer. Nestlé utilise plus de 30 ans de recherche sur les HMO pour différencier NAN Sinergity grâce à une formulation à six HMO. L'entreprise a identifié Sinergity comme l'un de ses « grands paris » d'innovation mondiale pour 2025. Les six paris d'innovation ont généré des ventes combinées de plus de 200 millions CHF au cours du premier semestre 2025. Cela montre comment les entreprises mondiales transforment la science des ingrédients en plateformes premium. Le marché de la nutrition pédiatrique récompense les preuves cliniques, la confiance et la qualité des produits autant que la large distribution.
Danone a construit sa position en nutrition médicale en Amérique du Nord grâce à Real Food Blends, Functional Formularies et Kate Farms. La transaction Kate Farms a ajouté une activité établie d'alimentation par sonde à base de plantes à Nutricia. Abbott différencie PediaSure grâce à des preuves d'études cliniques et à l'innovation en matière de formes de produits. Reckitt a continué d'évaluer les options stratégiques pour Mead Johnson Nutrition après avoir identifié la division comme non stratégique en 2024. Ses résultats annuels 2025 ont maintenu la revue du portefeuille comme une variable de consolidation importante. Toute cession pourrait affecter la propriété des marques et les relations d'approvisionnement en Amérique du Nord, en Amérique latine et en Asie. Les hôpitaux pourraient réagir en diversifiant leurs relations avec les fournisseurs. Ces développements rendent la stratégie de propriété importante au même titre que l'innovation produit.
Les entreprises spécialisées se démarquent par des offres biologiques, à étiquette propre, en vente directe aux consommateurs et à base de plantes. ByHeart, Bobbie et Nara Organics ont montré que de nouvelles marques peuvent susciter l'intérêt des consommateurs grâce à des ingrédients transparents et des modèles d'abonnement. Le rappel ByHeart a également montré que la confiance peut s'éroder rapidement lorsque les systèmes de sécurité défaillent. La nutrition clinique pour adolescents, l'alimentation par sonde biologique et la nutrition personnalisée restent des domaines de développement de nouveaux produits. L'Académie américaine de pédiatrie a identifié la nutrigénétique, la nutrigénomique et la microbiomique comme des domaines émergents pour la pratique nutritionnelle. Ces concepts restent à un stade précoce pour une utilisation commerciale pédiatrique large. Les entreprises auront besoin d'allégations fondées sur des preuves et de solides garanties avant de développer des offres personnalisées à grande échelle. L'assurance qualité et l'approvisionnement transparent resteront au cœur de la crédibilité concurrentielle.
Leaders du secteur de la nutrition pédiatrique
-
Nestlé SA
-
Danone SA
-
Abbott Laboratories
-
Reckitt Benckiser Group PLC
-
Royal FrieslandCampina NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la nutrition pédiatrique Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Arla Foods amba
- B. Braun
- Baxter
- Bubs Australia Limited
- ByHeart Inc.
- Cambrooke Therapeutics Inc.
- China Feihe Limited
- Danone
- Fresenius
- H&H Group
- Hero Group AG
- HiPP GmbH & Co. Vertrieb KG
- Kate Farms Inc.
- Kendal Nutricare Limited
- Meiji Holdings
- Morinaga Milk Industry Co. Ltd
- Nestlé SA
- Nutritional Growth Solutions Ltd
- Perrigo Company
- Reckitt Benckiser Group
- Royal FrieslandCampina
Développements industriels récents dans Marché de la nutrition pédiatrique
- Février 2026 : Nestlé a inauguré un laboratoire de qualité de 17,5 millions CHF dans son centre mondial de compétences pour le lait infantile en poudre à Konolfingen, en Suisse. Le laboratoire a étendu la capacité analytique à 1 200 échantillons microbiologiques par jour pour un site exportant vers plus de 70 marchés
- Décembre 2025 : ByHeart Inc. a volontairement rappelé tous les produits Whole Nutrition Infant Formula après que la FDA et le CDC ont identifié sa formule comme la source d'une épidémie de botulisme infantile multirégionale affectant 48 nourrissons hospitalisés dans 18 États américains. La FDA a ensuite adressé des lettres d'avertissement à 4 distributeurs pour ne pas avoir retiré les produits rappelés
Périmètre du rapport mondial sur le marché de la nutrition pédiatrique
Selon le périmètre du rapport, le marché de la nutrition pédiatrique englobe le développement, la fabrication, la distribution et la consommation de produits nutritionnels spécifiquement formulés pour soutenir la croissance, le développement, la fonction immunitaire et la santé globale des nourrissons, des enfants et des adolescents. Ces produits comprennent les laits infantiles, les aliments complémentaires, les produits de nutrition médicale et les compléments alimentaires conçus pour répondre aux besoins nutritionnels généraux ainsi qu'aux besoins cliniques ou développementaux spécifiques.
Le marché de la nutrition pédiatrique est segmenté par type de produit en lait infantile, alimentation pour bébé et nutrition complémentaire, nutrition médicale pédiatrique et compléments alimentaires pour enfants ; par groupe d'âge en nouveau-nés et nourrissons (0-6 mois), nourrissons plus âgés (6-12 mois), tout-petits (12-36 mois), enfants (3-12 ans) et adolescents (13-18 ans) ; par forme en poudre, concentré liquide, liquide prêt à l'emploi, gouttes et sprays, et autres ; par canal de distribution en supermarchés et hypermarchés, pharmacies et magasins médicaux, commerce électronique, hôpitaux et achats institutionnels, et autres ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Lait infantile |
| Alimentation pour bébé et nutrition complémentaire |
| Nutrition médicale pédiatrique |
| Compléments alimentaires pour enfants |
| Nouveau-nés et nourrissons, 0-6 mois |
| Nourrissons plus âgés, 6-12 mois |
| Tout-petits, 12-36 mois |
| Enfants, 3-12 ans |
| Adolescents, 13-18 ans |
| Poudre |
| Concentré liquide |
| Liquide prêt à l'emploi |
| Gouttes et sprays |
| Autres (gummies et produits à mâcher, barres, gourdes, snacks fonctionnels, entre autres) |
| Supermarchés et hypermarchés |
| Pharmacies et magasins médicaux |
| Commerce électronique |
| Hôpitaux et achats institutionnels |
| Autres (épiceries et commerces de proximité, magasins spécialisés mère-enfant, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Lait infantile | |
| Alimentation pour bébé et nutrition complémentaire | ||
| Nutrition médicale pédiatrique | ||
| Compléments alimentaires pour enfants | ||
| Par groupe d'âge | Nouveau-nés et nourrissons, 0-6 mois | |
| Nourrissons plus âgés, 6-12 mois | ||
| Tout-petits, 12-36 mois | ||
| Enfants, 3-12 ans | ||
| Adolescents, 13-18 ans | ||
| Par forme | Poudre | |
| Concentré liquide | ||
| Liquide prêt à l'emploi | ||
| Gouttes et sprays | ||
| Autres (gummies et produits à mâcher, barres, gourdes, snacks fonctionnels, entre autres) | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Pharmacies et magasins médicaux | ||
| Commerce électronique | ||
| Hôpitaux et achats institutionnels | ||
| Autres (épiceries et commerces de proximité, magasins spécialisés mère-enfant, entre autres) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la nutrition pédiatrique jusqu'en 2032 ?
Le marché de la nutrition pédiatrique devrait croître à un CAGR de 6,42 % de 2027 à 2032 et atteindre 119,07 milliards USD d'ici 2032.
Quelle est la plus grande catégorie de produits en nutrition pédiatrique ?
Le lait infantile est la plus grande catégorie de produits, avec une part de 54,8 % en 2026.
Quelle catégorie de nutrition pédiatrique connaît la croissance la plus rapide ?
La nutrition médicale pédiatrique devrait croître à un CAGR de 8,40 % jusqu'en 2032.
Pourquoi la nutrition prête à l'emploi gagne-t-elle en demande ?
Le liquide prêt à l'emploi devrait croître à un CAGR de 9,20 % car il permet une préparation plus rapide et réduit les erreurs de préparation.
Quel canal devrait connaître la croissance la plus rapide ?
Le commerce électronique devrait croître à un CAGR de 10,10 % jusqu'en 2032 car il soutient les abonnements, l'accès aux produits spécialisés et l'information sur les produits.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,60 % jusqu'en 2032, soutenue par la demande en Inde et en Asie du Sud-Est.