
小児栄養市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 87.23 十億米ドル |
| 市場規模 (2032) | 119.07 十億米ドル |
| 成長率 (2027 - 2032) | 6.42 % |
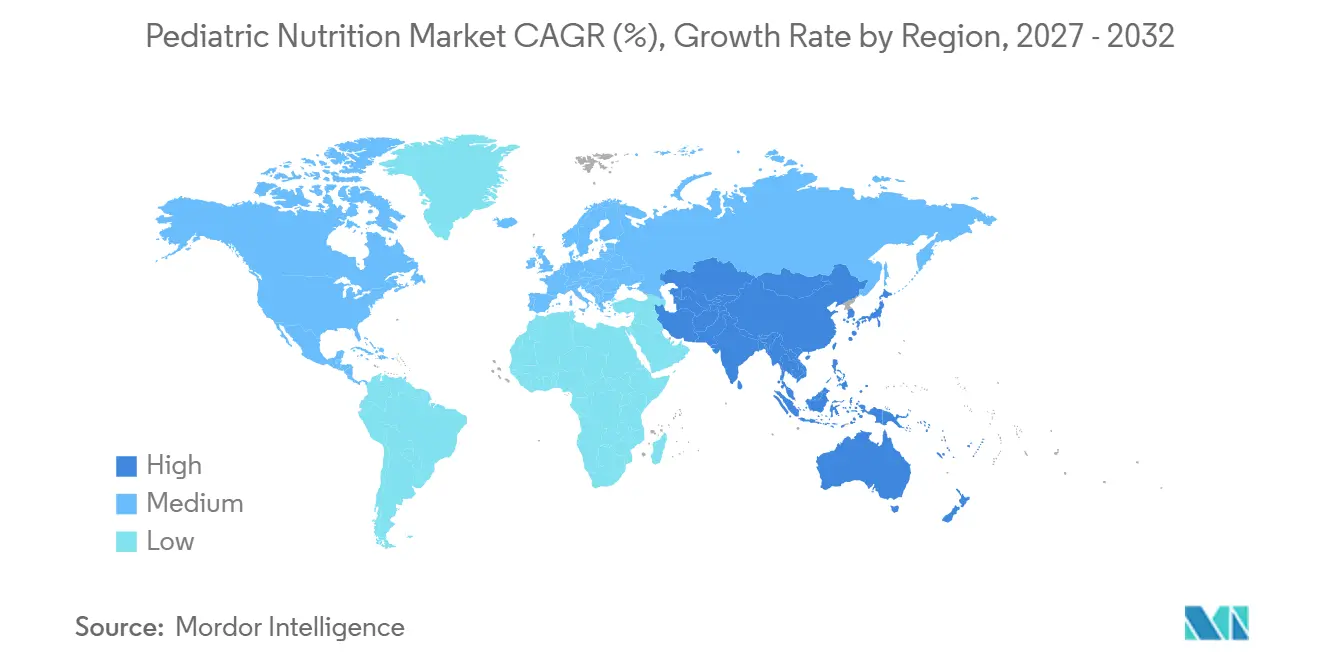
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
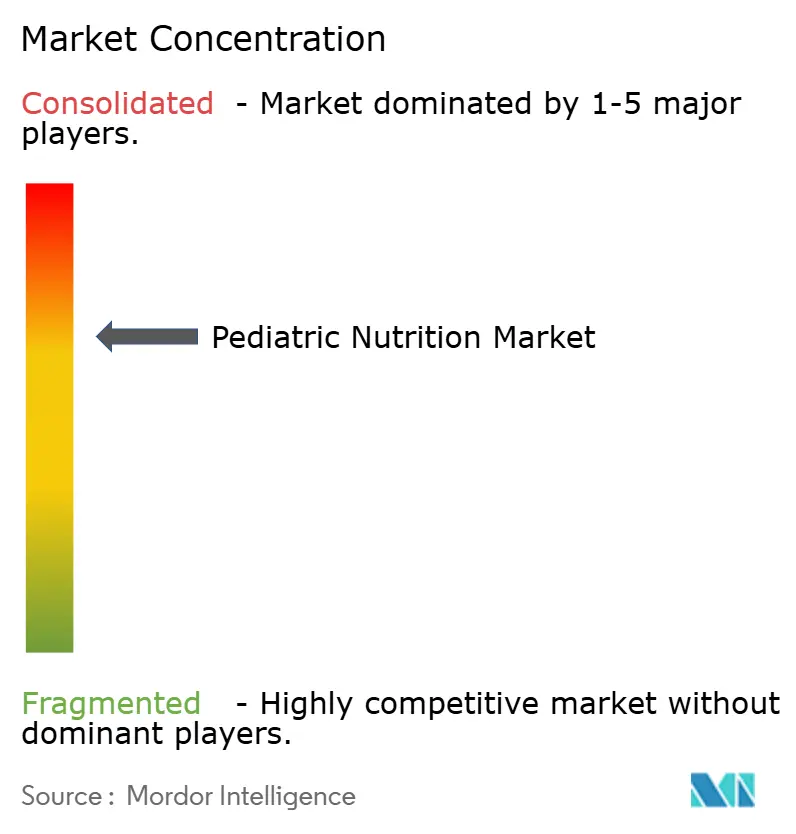
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小児栄養市場分析
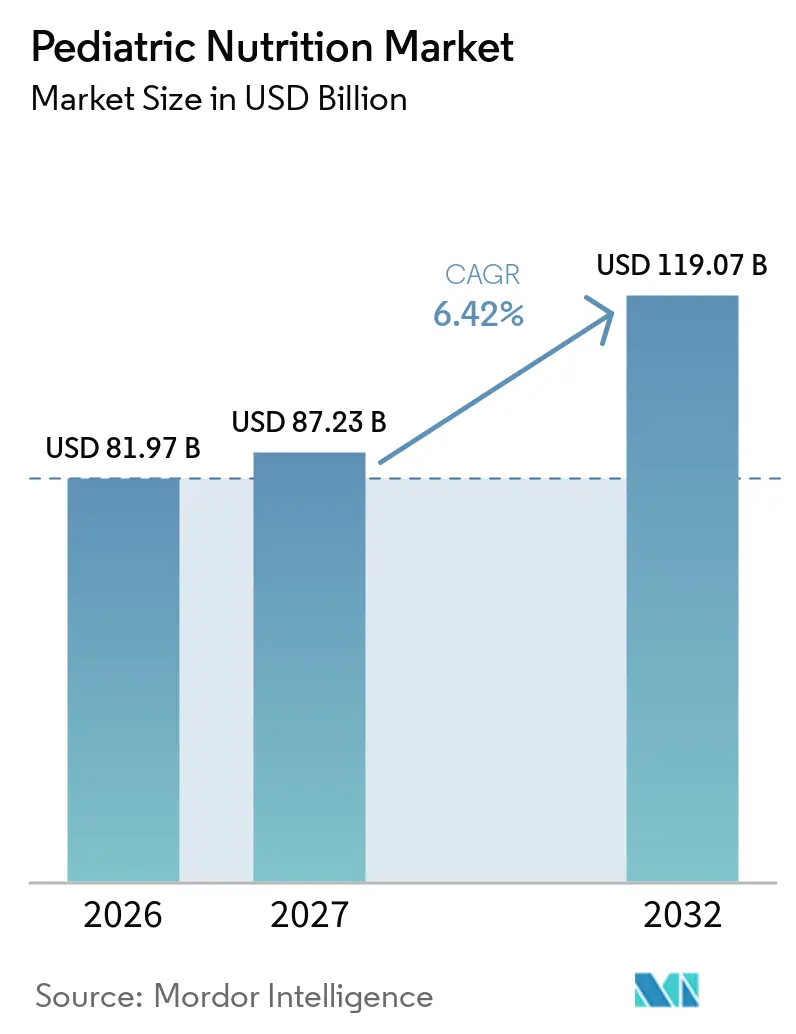
小児栄養市場規模は、2026年の81.97 ビリオン 米ドルから2027年には87.23 ビリオン 米ドルに成長し、2027〜2032年の6.42%のCAGRで2032年までに119.07 ビリオン 米ドルに達すると予測されています。
小児栄養市場は、標準的な調製粉乳を超え、専門的・臨床的に裏付けられたプレミアム製品へと移行しています。世帯規模の縮小は、特に保護者が信頼できる原材料と文書化された製品品質を重視する場合に、子ども一人当たりの支出増加を後押ししています。この変化により、アレルギー、代謝疾患、退院後の栄養ニーズに対応する製品の余地が生まれています。製品の安全性、原材料のトレーサビリティ、健康強調表示を裏付けるエビデンスは、購買・調達の意思決定においてますます重要になっています。中国および欧州の一部における出生率の低下は、数量成長を引き続き制限するため、プレミアム化と特殊栄養が価値成長の重要な手段となっています。
主要レポートのポイント
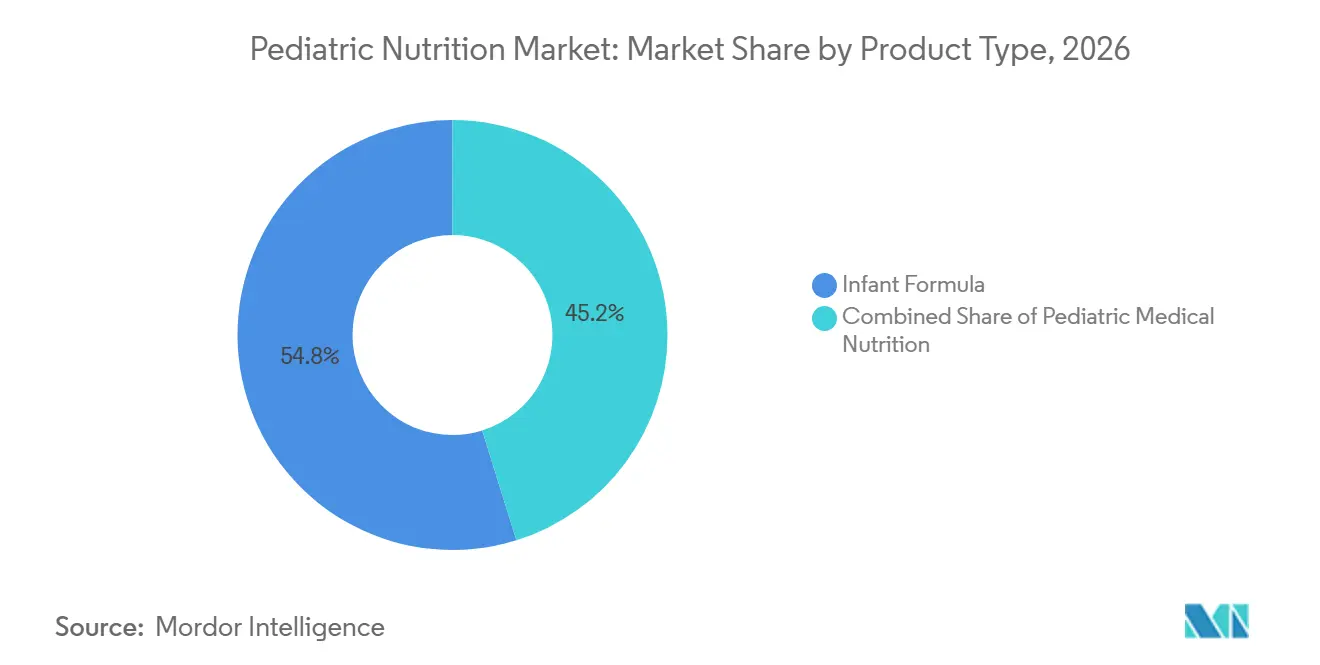
- 製品タイプ別では、乳児用調製粉乳が2026年の小児栄養市場シェアの54.80%を占め、小児用医療栄養は2032年にかけて8.40%のCAGRで成長すると予測されています。
- 年齢層別では、生後6〜12ヶ月の乳児が2026年の小児栄養市場シェアの35.60%を占め、13〜18歳の青少年は2032年にかけて8.90%のCAGRで成長すると予測されています。
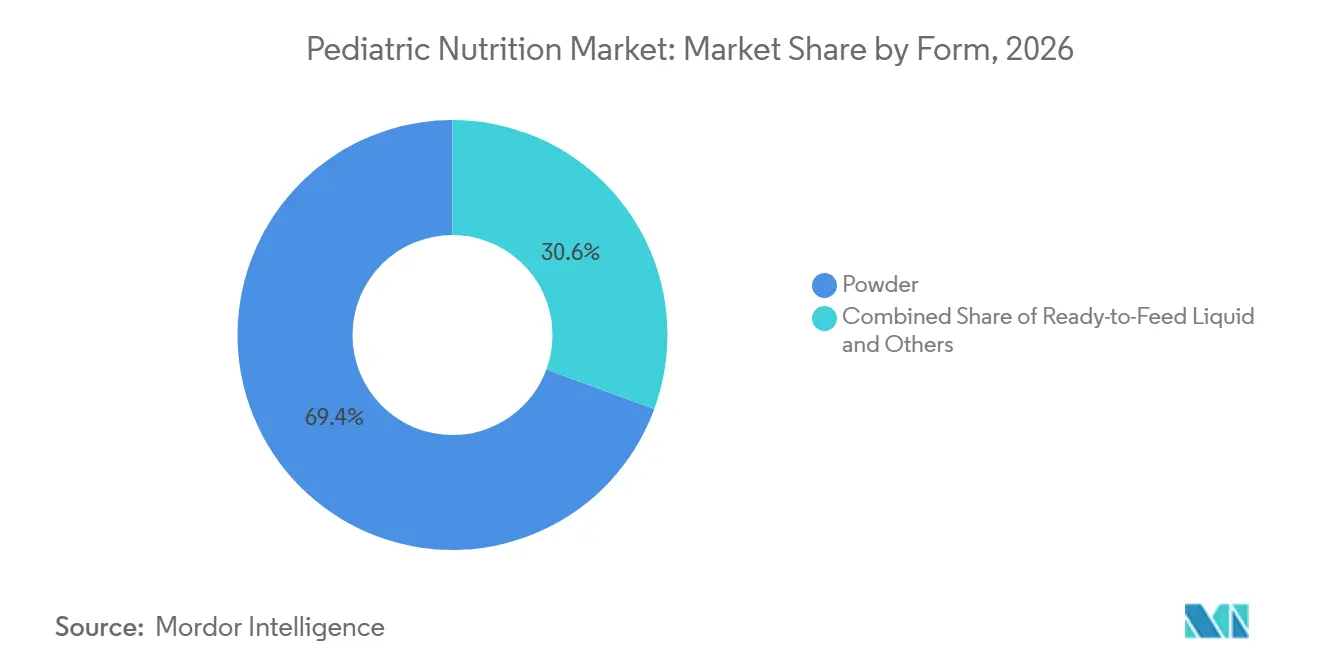
- 形態別では、粉末が2026年の小児栄養市場シェアの69.40%を占め、レディ・トゥ・フィード液体は2032年にかけて9.20%のCAGRで成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の小児栄養市場シェアの42.10%を占め、Eコマースは2032年にかけて10.10%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の小児栄養市場シェアの42.30%を占め、アジア太平洋は2032年にかけて7.60%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳幼児および小児向け特殊栄養に対する需要の高まり | +1.8% | グローバル | 中期(2〜4年) |
| プレミアム化およびクリーンラベル製品の採用 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 小児用医療栄養および在宅経腸栄養の拡大 | +1.2% | 北米、欧州 | 長期(4年以上) |
| オムニチャネルおよびクロスボーダーEコマースの成長 | +1.0% | アジア太平洋、北米 | 短期(2年以内) |
| マイクロバイオームおよび遺伝子プロファイリングに基づくパーソナライズド栄養 | +0.7% | 北米、欧州 | 長期(4年以上) |
| ヒトミルクオリゴ糖、プロバイオティクス、加水分解物の使用拡大 | +1.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特殊栄養および医療栄養に対する需要の高まり
特殊調製粉乳、アミノ酸ベース製品、加水分解調製粉乳、代謝疾患用食事療法は、標準製品では対応できないニーズに応えます。これらの需要は、アレルギー、早産、先天性代謝異常、および長期的な栄養サポートを必要とする場合がある摂食困難によって支えられています。米国小児科学会は、複雑な医療ニーズを持つ子どもの在宅医療において、経腸・経静脈栄養の構造的なモニタリングが重要な要素であると述べています。このケアモデルは、介護者が退院後も製品を必要とし続けるため、小児栄養市場を乳児期を超えて広げます。青少年グループも、摂食障害、疾患関連の栄養不良、代謝疾患が栄養ギャップを生み出す中で、より多くの注目を必要としています。製品と明確な臨床ガイダンスおよび介護者サポートを組み合わせるサプライヤーは、継続的な需要を構築するうえで有利な立場にあります。
プレミアム化とクリーンラベルの採用
保護者は、子どもの栄養を選ぶ際に原材料リスト、調達先、製品の表示内容をますます重視するようになっています。この行動はプレミアム製品を後押しする一方で、カテゴリーをバリューと高価格帯の製品に分化させています。Nestléは、他の世帯向けにはよりアクセスしやすいブランドを維持しながら、プレミアム消費者向けにNANとSinergyを位置付けています。Nara Organicsは2025年に米国市場に参入し、パーム油、大豆、コーンシロップ、GMOを除外したFDA登録・USDA認証のオーガニック調製粉乳を発売しました。小児栄養市場は、保護者が価格に敏感であっても、透明性に対するより厳しい基準に直面しています。これは、明確な差別化を欠く中価格帯のプライベートブランドサプライヤーに圧力をかける可能性があります。
在宅経腸ケアと先進的な原材料
在宅経腸ケアは、医療栄養を病院の枠を超えて拡大させ、製品の選択方法を変えています。2025年のシステマティックレビューでは、退院後の小児経腸栄養プログラムが協調的な臨床サポートを含む場合に年齢別体重の改善をもたらし得ることが示されました[1]。Danoneは2025年7月にKate Farmsの過半数株式取得を完了し、同ブランドを北米医療栄養事業に加えました。ヒトミルクオリゴ糖、プロバイオティクス、加水分解物も、臨床的・技術的エビデンスが利用可能な場合に差別化された製品を可能にします。Nestléは、6種類のHMOとビフィドバクテリウム・インファンティスを組み合わせたNAN Sinergyが、2025年にラテンアメリカ、中東、アジアで展開を拡大したと報告しました。これらの原材料は、製剤能力、規制文書、および信頼性の高いサプライ関係の重要性を高めています。
デジタルアクセスとパーソナライゼーション
Eコマースは、製品情報、補充、特殊フォーマットを求める保護者への直接ルートを小児栄養サプライヤーに提供します。このチャネルは、クロスボーダー販売が輸入調製粉乳や医療栄養へのアクセスを可能にした市場で特に重要です。中国は、乳児用調製粉乳や特別医療目的食品を含むクロスボーダーEコマース食品輸入のコンプライアンス枠組みを強化しています。これは、登録、リコール、トレーサビリティ義務を満たせる企業に有利に働きます。マイクロバイオーム、遺伝子、その他の個別化栄養アプローチへの関心も高まっていますが、これらのアプローチは小児向け商業応用においてまだ初期段階にあります。米国小児科学会は、ニュートリジェネティクス、ニュートリジェノミクス、マイクロバイオミクスが将来の栄養実践にますます関連性を持つと述べています。デジタルエンゲージメントは、企業がこうした新興科学を臨床教育と結びつけるのに役立つ可能性がありますが、製品の表示内容は引き続き厳密な審査の対象となります。
出生数の減少と需要の集中
出生率の低下は、主要な調製粉乳市場、特に中国および欧州数カ国において、対象となる数量ベースを縮小させています。中国は、バンク・オブ・アメリカの分析を引用した報道によると、2024年の954万件の出生数に対し、2025年には792万件の出生数を記録しました。出生数の減少はまた、ブランドが新規消費者のより小さなプールを追い求めるため、競争をより激化させます。フランスでは、2025年6月までの1年間に乳幼児食品の販売が金額数量ともに減少し、この人口動態的な圧力が反映されました。小児栄養市場はプレミアム製品と医療栄養によってこの圧力の一部を相殺できますが、いずれも潜在的な初回ユーザーの減少を解消するものではありません。国際ブランドは、国内ブランドの存在感が強い中国の低層都市に出生が移行する場合、特に影響を受ける可能性があります。
マーケティング、ラベリング、製品表示要件の厳格化
規制要件は、乳幼児栄養製品の販売に必要なエビデンス、試験、文書化の水準を引き上げています。米国食品医薬品局は2025年に、栄養素要件や汚染物質を含む乳児用調製粉乳の原材料審査を開始しました。中国もクロスボーダーEコマース食品のルールを改正しており、デジタル輸入ルートを使用する海外の調製粉乳サプライヤーに影響を与えています。2025年のByHeartのアウトブレイク調査は、リコールが消費者の信頼を迅速に損ない、小売業者の行動を引き起こす可能性を示しました。特殊原材料とコールドチェーン投入物は、サプライヤーが適格なソースと一貫した取り扱いを維持しなければならないため、運用リスクを加えます。強固な品質システム、トレーサビリティ、および調達の多様化は、ブランドの信頼性を守るために今や不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
乳児用調製粉乳が最大カテゴリーを維持しながら医療栄養が最速成長乳児用調製粉乳は2026年の小児栄養市場において54.80%のシェアを占めました。その地位は、母乳を与えられない乳児に対する代替選択肢の限られた性質と、生後早期における定期的な購入の必要性を反映しています。標準的な牛乳ベースの調製粉乳は依然として重要ですが、加水分解、広範囲加水分解、アミノ酸ベースの製品が関連性を高めています。HMO強化プレミアム製品はまた、サプライヤーが出生率主導の数量圧力へのエクスポージャーを低減することを可能にします。小児用医療栄養は2032年にかけて8.4%のCAGRで成長すると予測されています。このセグメントは、希少代謝疾患、嚥下障害、退院後のケアニーズの診断によって支えられています。DanoneのKate Farms買収は、植物性経管栄養における同社の役割を強化し、同ブランドの製品を米国の1,400以上の病院に導入しました。医療栄養における小児栄養市場規模は、出生数だけでなく臨床パスウェイとますます結びついています。
ベビーフードおよび補完栄養は、北米およびその他の出生数が少ない市場で最も厳しい数量圧力に直面しています。Nestléは2025年通期決算でGerberの継続的な課題を挙げ、2025〜2027年の乳幼児・小児栄養のCAGRを2〜3%と目標設定しました。それでも、このカテゴリーは固形食への移行と幼児期の食事において重要であり続けます。子ども向け栄養補助食品は、学齢期の子ども向けの機能性スナック、グミビタミン、プロバイオティクスチュアブルから恩恵を受けています。このセグメントはまた、調製粉乳を使用しなくなった子どもへのサプライヤーのエクスポージャーを提供します。Kate Farmsは2025年にTarget302店舗に参入し、医療グレードの栄養製品がより広い小売アクセスを獲得できることを示しました。この分野の製品は、食品、サプリメント、医療栄養の境界線が厳密に審査される可能性があるため、信頼性の高い効能表示が必要です。明確な年齢ガイダンスを提供するサプライヤーは、子どもの栄養の旅のより多くの部分に対応できます[2]。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
生後6〜12ヶ月の乳児がリードし、青少年向け栄養が需要を拡大生後6〜12ヶ月の乳児は2026年の小児栄養市場シェアの35.60%を占めました。この段階には、母乳またはステージ1の調製粉乳からフォローオン調製粉乳および補完食への移行が含まれます。保護者はこの購買期間中にHMO、プロバイオティクス、その他の機能性原材料を検討することが多いです。世界の乳児用調製粉乳の発売においてGOSが57%使用されていることは、このような製品ポジショニングがいかに一般的になったかを示しています。生後6〜12ヶ月の乳児はまた、調製粉乳からパウチ、シリアルまで幅広い授乳形態を使用します。これはプレミアムフォローオン調製粉乳と補完製品の開発を支援します。企業が明確で安全な情報でこの移行期を通じて家族を導ける場合、小児栄養市場は恩恵を受けます。この段階での調製粉乳の選択は、後のブランド選好を確立することもあります。
13〜18歳の青少年は2032年にかけて8.9%のCAGRで成長すると予測されています。彼らのニーズには、摂食障害、代謝疾患、疾患関連の栄養不良、運動上の要求に対するサポートが含まれます。このグループは歴史的に小児栄養において乳児期よりも注目を受けてきませんでした。12〜36ヶ月の幼児は、グローイングアップミルクと強化スナックの主要なコホートであり続けます。Danoneは、2024年に幼児用ミルクの数量の99%が100kcal当たり添加糖1.25g以下という目標を達成したと報告しました。生後0〜6ヶ月の新生児および乳児は、引き続き病院および小児科医の指導の影響を受けます。3〜12歳の子どもは機能性スナックとエビデンスに基づくサプリメントへの需要を生み出します。これらの年齢層は、小児栄養産業において異なる製剤、形態、コミュニケーションを必要とします。
形態別:
粉末が規模を維持しながらレディ・トゥ・フィード液体が利便性需要を獲得粉末は2026年の小児栄養市場において69.40%のシェアを占めました。1回分当たりのコストの低さ、輸送重量の軽さ、常温保存、確立された保護者のルーティンがこのリーダーシップを支えています。粉末はまた、サプライヤーが複数のパックサイズと特殊製剤を提供することを可能にします。調製粉乳の使用が頻繁で価格感度が高い市場では、その重要性は依然として強いです。レディ・トゥ・フィード液体は2032年にかけて9.2%のCAGRで成長すると予測されています。共働き世帯は、より速い調製と計量済みのサービングを重視します。退院プロトコルも、調製ミスの可能性を低減するため、レディ・トゥ・フィード形態を好む場合があります。粉末の小児栄養市場シェアは依然として相当なものですが、液体形態は明確なプレミアム利便性の機会を提供します。
液体濃縮物は粉末とレディ・トゥ・フィード製品の中間の選択肢を提供します。その役割は、冷蔵コーナーが拡大している北米で最も顕著です。ドロップおよびスプレー、特にビタミンD、プロバイオティクス、鉄分は、子ども向けサプリメントの中でより目立つようになっています。Abbottは2025年7月に、2〜5歳の栄養不良フィリピン人の子どもを対象としたPeptiGroシステム搭載PediaSure Plusに関する無作為化比較試験を発表しました。その他の形態には、グミ、チュアブル、バー、パウチ、機能性スナックが含まれます。Little Spoonは2025年1月に、1サービング当たりタンパク質4gで添加糖なしのUSDAオーガニックYoGosヨーグルトパウチを発売しました。これらの形態により、ブランドは小児栄養を主流の食品購入と結びつけることができます。また、強固な品質管理と年齢に適したサービングガイダンスも必要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
Eコマースが直接アクセスをもたらしながら店舗が規模を維持スーパーマーケットおよびハイパーマーケットは2026年の小児栄養市場において42.10%のシェアを占めました。初めての保護者は、製品を直接比較し、他のベビーケア用品と一緒に調製粉乳を購入できることを重視します。これらの小売業者はまた、主要ブランドに棚の視認性とプロモーションサポートを提供します。その役割は、定番の粉末調製粉乳、ベビーフード、スナックにおいて特に強いです。Eコマースは2032年にかけて10.10%のCAGRで成長すると予測されています。このチャネルは、詳細な製品情報、サブスクリプション、特殊形態への直接アクセスをサポートします。韓国では、オンライン販売がベビーフード小売金額の70%を占め、先進的なEコマース環境においてデジタルチャネルがいかに重要になり得るかを示しています。小児栄養市場は、価格のみで競争するのではなく、オンラインプラットフォームを使用して継続性とパーソナライゼーションを向上させることができます。
薬局および医療用品店は、特殊・低アレルゲン調製粉乳の主要なアクセスポイントであり続けます。薬剤師のアドバイスは、家族が医療栄養や不耐性向け製品を求める場合の購買に影響を与えることがあります。病院および機関調達は収益チャネルとしては小さいですが、退院後に強い影響力を持ちます。病院の処方集は、介護者が自宅で購入し続ける製品を決定することがあります。中国の2025年クロスボーダーEコマース規則は、デジタル輸入チャネルを使用する国際サプライヤーに追加義務を課します。これには、輸入Eコマース食品のネガティブリストとリコール枠組みが含まれます。オンライン教育、信頼性の高い配送、コンプライアンスシステムを組み合わせる企業がより成功しやすいです。小児栄養市場は、デジタル成長を現地登録およびラベリング要件と並行して管理する必要があります。
地域分析
北米
北米は2026年の小児栄養市場において42.3%のシェアを占めました。この地域は、高い製品価格、WICインフラ、小児用医療栄養の発達した機関調達から恩恵を受けています。主流の調製粉乳数量は圧力に直面していますが、医療栄養とプレミアム製剤がより強い成長源を提供しています。Abbottの米国小児栄養事業は2025年第1四半期に二桁成長を報告しましたが、その後WIC契約移行と価格抑制された数量に関連するシェア損失に直面しました。Abbottは今後12ヶ月で少なくとも8つの新製品を発売する計画と述べました。2025年のByHeartのアウトブレイクは48件の入院と全製品リコールをもたらし、トレーサビリティとFDAの監視を購買信頼の中心に置きました。DanoneのKate Farmsの小売展開はまた、臨床製品が病院専用アクセスを超えて移行していることを示しています。これにより、臨床的信頼性が消費者の購買優位性に転換される可能性があります。北米における小児栄養市場規模は、したがって特殊ケアと信頼されるプレミアム製品にますます依存するようになるでしょう[3]。
アジア太平洋
アジア太平洋は2032年にかけて7.60%のCAGRで成長すると予測されています。インド、ベトナム、インドネシア、フィリピンは、より高い出生数と世帯支出の増加、プレミアム製剤への関心を組み合わせています。インドの乳幼児栄養市場は、都市化、働く母親の参加、より厳格な製品管理に支えられ、2030年にかけて9.37%のCAGRで成長すると予測されています。インド食品安全基準局のベビーフード品質とラベリングに関する改正は、コンプライアンス環境を強化しました。Danoneは、ベトナムでのAptamilの売上が2025年に倍増したと述べました。中国の出生数は2024年の954万件から2025年には792万件に減少しました。H&H Groupは、Biostimeの中国本土スーパープレミアム乳児用粉ミルクのシェアが2024年5月の13%から2025年5月には15.8%に上昇したと報告しました。国際ブランドは、プレミアムポジショニングと中国の拡大するクロスボーダー輸入コンプライアンス要件の両方を管理する必要があります。
欧州、中東・アフリカ、南米
欧州は大きな既存消費者基盤とオーガニック認証の高い普及率を持ちますが、低い出生率が数量成長を制限しています。EU有機基準とコーデックス・アリメンタリウスの原則は、製品の製剤、表示内容、輸出受け入れに影響を与えます。欧州における小児栄養市場規模は、したがって出生数の増加よりもプレミアム化によってますます支えられています。中東・アフリカは、サウジアラビアの人口1,000人当たり16.42の出生率や2024年のエジプトの196.8万件の出生数を含む人口動態的な勢いを提供します。GCCのベビーフードEコマースは2032年にかけて6.83%のCAGRで成長すると予測されています。南米は、DanoneがAptamilを拡大し、Nestléがラテンアメリカ全域でSinergyを展開する中で注目を集めています。これらの市場は、中産階級の需要が高まっているにもかかわらず、プレミアム乳幼児栄養を十分に収益化していません。これらの地域全体で、オンラインリサーチと医療提供者のエンゲージメントが初期購買決定をますます形成しています。現地コンプライアンス、国別ラベリング、信頼性の高い栄養教育は、市場参入に引き続き必要です。
競合環境
小児栄養市場は、Nestlé、Danone、Abbott、Reckitt、FrieslandCampinaを中心に適度に集中しています。これらの企業は、確立された棚の存在感、臨床研究能力、規制リソースを持っています。臨床エビデンスと現地承認の取得には時間がかかるため、彼らのポジションを迅速に再現することは困難です。Nestléは30年以上のHMO研究を活用して、6種類のHMO製剤によりNAN Sinergyを差別化しています。同社はSinergyを2025年のグローバルイノベーションの「大きな賭け」の一つとして特定しました。6つのイノベーションの賭けは、2025年上半期に合計2億スイスフランを超える売上を生み出しました。これは、グローバル企業が原材料科学をプレミアムプラットフォームに転換していることを示しています。小児栄養市場は、広範な流通と同様に、臨床エビデンス、信頼、製品品質を重視します。
Danoneは、Real Food Blends、Functional Formularies、Kate Farmsを通じて北米の医療栄養ポジションを構築しました。Kate Farmsの取引により、確立された植物性経管栄養事業がNutriciaに加わりました。AbbottはPediaSureを臨床研究エビデンスと製品形態イノベーションによって差別化しています。Reckittは、2024年に同部門を非中核と特定した後、Mead Johnson Nutritionの戦略的選択肢の評価を継続しています。2025年通期決算では、ポートフォリオレビューが重要な統合変数として維持されました。売却があれば、北米、ラテンアメリカ、アジアにおけるブランドの所有権とサプライ関係に影響を与える可能性があります。病院はサプライヤー関係を多様化することで対応する可能性があります。これらの動向は、製品イノベーションと並んで所有権戦略を重要にしています。
専門企業は、オーガニック、クリーンラベル、ダイレクト・トゥ・コンシューマー、植物性の提供を通じて競争しています。ByHeart、Bobbie、Nara Organicsは、透明な原材料とサブスクリプションモデルを通じて新しいブランドが消費者の関心を生み出せることを示しました。ByHeartのリコールはまた、安全システムが失敗した場合に信頼が迅速に弱まる可能性を示しました。青少年向け臨床栄養、オーガニック経管栄養、パーソナライズド栄養は、新製品開発の領域として残っています。米国小児科学会は、ニュートリジェネティクス、ニュートリジェノミクス、マイクロバイオミクスを栄養実践の新興分野として特定しています。これらの概念は、広範な小児向け商業利用においてまだ初期段階にあります。企業は、パーソナライズされた提供を拡大する前に、エビデンスに基づく表示と強固な安全策を必要とします。品質保証と透明な調達は、競争上の信頼性の中心であり続けます。
小児栄養産業のリーダー企業
-
Nestlé SA
-
Danone SA
-
Abbott Laboratories
-
Reckitt Benckiser Group PLC
-
Royal FrieslandCampina NV
- 注:主要企業の掲載順は順位を示すものではありません。
小児栄養市場 このレポートでカバーされる企業
- Abbott Laboratories
- Arla Foods amba
- B. Braun
- Baxter
- Bubs Australia Limited
- ByHeart Inc.
- Cambrooke Therapeutics Inc.
- China Feihe Limited
- Danone
- Fresenius
- H&H Group
- Hero Group AG
- HiPP GmbH & Co. Vertrieb KG
- Kate Farms Inc.
- Kendal Nutricare Limited
- Meiji Holdings
- Morinaga Milk Industry Co. Ltd
- Nestlé SA
- Nutritional Growth Solutions Ltd
- Perrigo Company
- Reckitt Benckiser Group
- Royal FrieslandCampina
最近の産業開発事情 小児栄養市場
- 2026年2月:Nestléは、スイスのコノルフィンゲンにある粉末乳児用調製粉乳のグローバル・コンピテンス・センターに1,750万スイスフランの品質試験室を開設しました。この試験室は、70以上の市場に輸出するサイトの微生物学的サンプル処理能力を1日1,200件に拡大しました。
- 2025年12月:ByHeart Inc.は、FDAとCDCが同社の調製粉乳を米国18州の48人の入院乳児に影響を与えた複数州にわたる乳児ボツリヌス症アウトブレイクの原因と特定した後、全てのWhole Nutrition乳児用調製粉乳製品を自主回収しました。FDAはその後、リコール製品の撤去を怠った4つの小売業者に警告書を発行しました。
世界の小児栄養市場レポートの範囲
レポートの範囲として、小児栄養市場は、乳幼児、子ども、青少年の成長、発達、免疫機能、全体的な健康をサポートするために特別に製剤された栄養製品の開発、製造、流通、消費を包含します。これらの製品には、一般的な栄養要件と特定の臨床的または発達上のニーズに対応するために設計された乳児用調製粉乳、補完食、医療栄養製品、栄養補助食品が含まれます。
小児栄養市場は、製品タイプに乳児用調製粉乳、ベビーフードおよび補完栄養、小児用医療栄養、子ども向け栄養補助食品にセグメント化されています。年齢層別には、新生児および乳児(0〜6ヶ月)、生後6〜12ヶ月の乳児、幼児(12〜36ヶ月)、子ども(3〜12歳)、青少年(13〜18歳)にセグメント化されています。形態別には、粉末、液体濃縮物、レディ・トゥ・フィード液体、ドロップおよびスプレー、その他にセグメント化されています。流通チャネル別には、スーパーマーケットおよびハイパーマーケット、薬局および医療用品店、Eコマース、病院および機関調達、その他にセグメント化されています。地域別には、北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 乳児用調製粉乳 |
| ベビーフードおよび補完栄養 |
| 小児用医療栄養 |
| 子ども向け栄養補助食品 |
| 新生児および乳児(0〜6ヶ月) |
| 生後6〜12ヶ月の乳児 |
| 幼児(12〜36ヶ月) |
| 子ども(3〜12歳) |
| 青少年(13〜18歳) |
| 粉末 |
| 液体濃縮物 |
| レディ・トゥ・フィード液体 |
| ドロップおよびスプレー |
| その他(グミおよびチュアブル、バー、パウチ、機能性スナックなど) |
| スーパーマーケットおよびハイパーマーケット |
| 薬局および医療用品店 |
| Eコマース |
| 病院および機関調達 |
| その他(コンビニエンスストアおよび食料品店、専門母子用品店など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 乳児用調製粉乳 | |
| ベビーフードおよび補完栄養 | ||
| 小児用医療栄養 | ||
| 子ども向け栄養補助食品 | ||
| 年齢層別 | 新生児および乳児(0〜6ヶ月) | |
| 生後6〜12ヶ月の乳児 | ||
| 幼児(12〜36ヶ月) | ||
| 子ども(3〜12歳) | ||
| 青少年(13〜18歳) | ||
| 形態別 | 粉末 | |
| 液体濃縮物 | ||
| レディ・トゥ・フィード液体 | ||
| ドロップおよびスプレー | ||
| その他(グミおよびチュアブル、バー、パウチ、機能性スナックなど) | ||
| 流通チャネル別 | スーパーマーケットおよびハイパーマーケット | |
| 薬局および医療用品店 | ||
| Eコマース | ||
| 病院および機関調達 | ||
| その他(コンビニエンスストアおよび食料品店、専門母子用品店など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの小児栄養の予測成長率は?
小児栄養市場は2027年から2032年にかけて6.42%のCAGRで成長し、2032年までに119.07 ビリオン 米ドルに達すると予測されています。
小児栄養における最大の製品カテゴリーは何ですか?
乳児用調製粉乳が最大の製品カテゴリーであり、2026年に54.8%のシェアを占めています。
最も速く成長している小児栄養カテゴリーはどれですか?
小児用医療栄養は2032年にかけて8.40%のCAGRで成長すると予測されています。
なぜレディ・トゥ・フィード栄養の需要が高まっているのですか?
レディ・トゥ・フィード液体は、より速い調製と調製ミスの低減をサポートするため、9.20%のCAGRで成長すると予測されています。
最も速く成長すると予測されているチャネルはどれですか?
Eコマースは、サブスクリプション、特殊製品へのアクセス、製品情報をサポートするため、2032年にかけて10.10%のCAGRで成長すると予測されています。
最も速く成長すると予測されている地域はどれですか?
アジア太平洋は、インドおよび東南アジアの需要に支えられ、2032年にかけて7.60%のCAGRで成長すると予測されています。