
Marktgröße und Marktanteil der Pädiatrischen Ernährung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
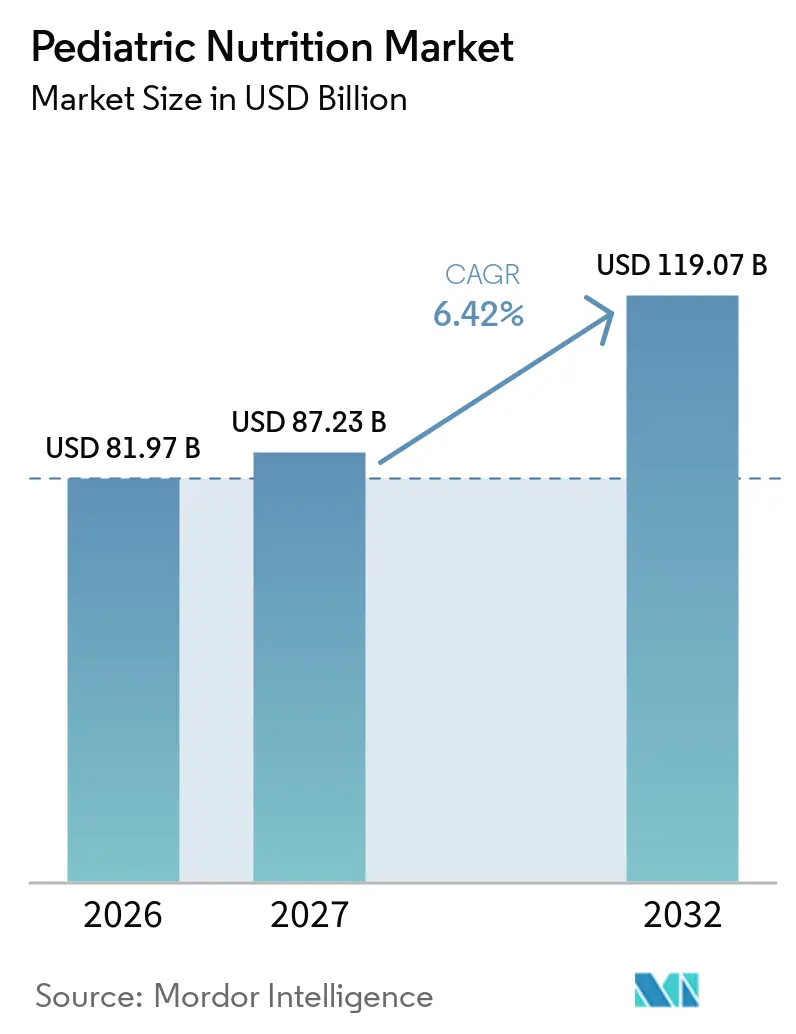
| Marktgröße (2027) | 87.23 Milliarden US-Dollar |
| Marktgröße (2032) | 119.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pädiatrische Ernährung von Mordor Intelligence
Die Marktgröße für Pädiatrische Ernährung wird voraussichtlich von 81,97 Milliarden USD im Jahr 2026 auf 87,23 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,42 % über den Zeitraum 2027–2032 einen Wert von 119,07 Milliarden USD erreichen.
Der Markt für Pädiatrische Ernährung entwickelt sich über Standardnahrung hinaus hin zu spezialisierten, klinisch unterstützten und Premium-Produkten. Kleinere Haushaltsgrößen begünstigen höhere Ausgaben pro Kind, insbesondere dort, wo Eltern vertrauenswürdigen Zutaten und dokumentierter Produktqualität einen höheren Stellenwert beimessen. Dieser Wandel schafft Raum für Produkte, die Allergien, Stoffwechselerkrankungen und Ernährungsbedürfnisse nach der Krankenhausentlassung adressieren. Produktsicherheit, Rückverfolgbarkeit von Zutaten und Belege für gesundheitsbezogene Angaben gewinnen bei Kauf- und Beschaffungsentscheidungen zunehmend an Bedeutung. Sinkende Geburtenraten in China und Teilen Europas werden das Mengenwachstum weiterhin begrenzen, wodurch Premiumisierung und Spezialernährung wichtige Wege zum Wertwachstum darstellen.
Wichtigste Erkenntnisse des Berichts
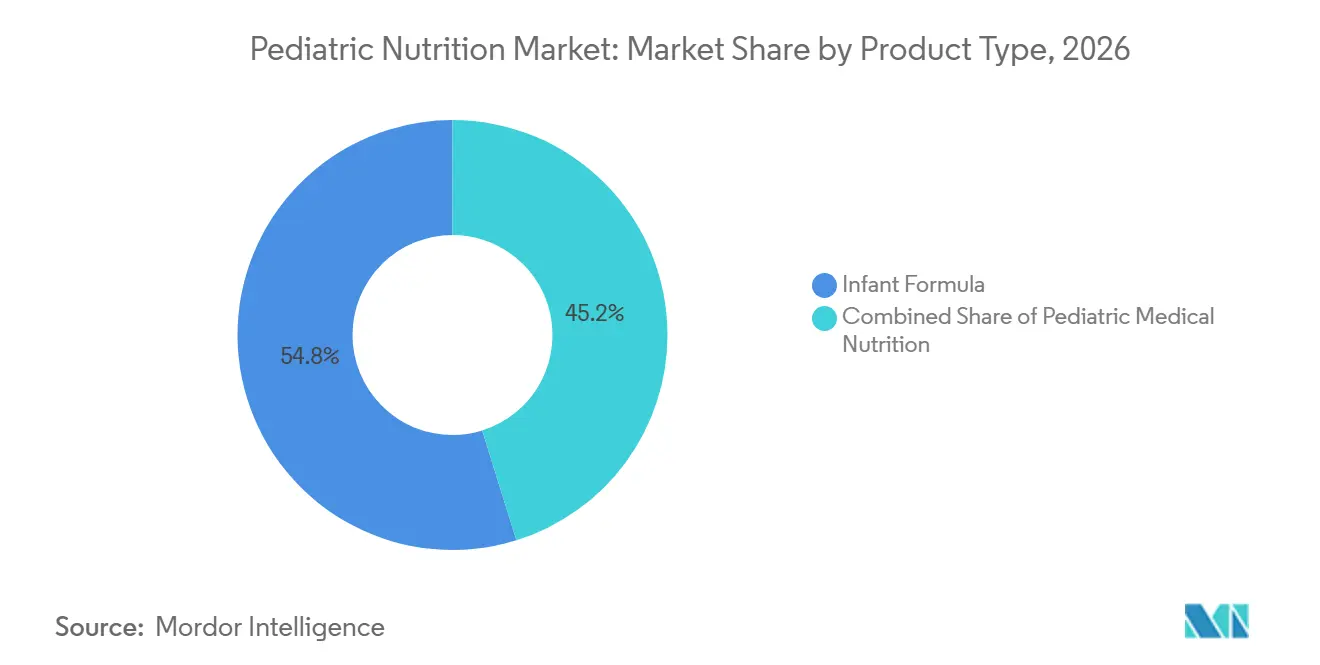
- Nach Produkttyp hielt Säuglingsnahrung im Jahr 2026 einen Anteil von 54,80 % am Markt für Pädiatrische Ernährung, während Pädiatrische Medizinische Ernährung bis 2032 voraussichtlich mit einem CAGR von 8,40 % wachsen wird.
- Nach Altersgruppe hielten ältere Säuglinge im Alter von 6–12 Monaten im Jahr 2026 einen Anteil von 35,60 % am Markt für Pädiatrische Ernährung, während Jugendliche im Alter von 13–18 Jahren bis 2032 voraussichtlich mit einem CAGR von 8,90 % wachsen werden.
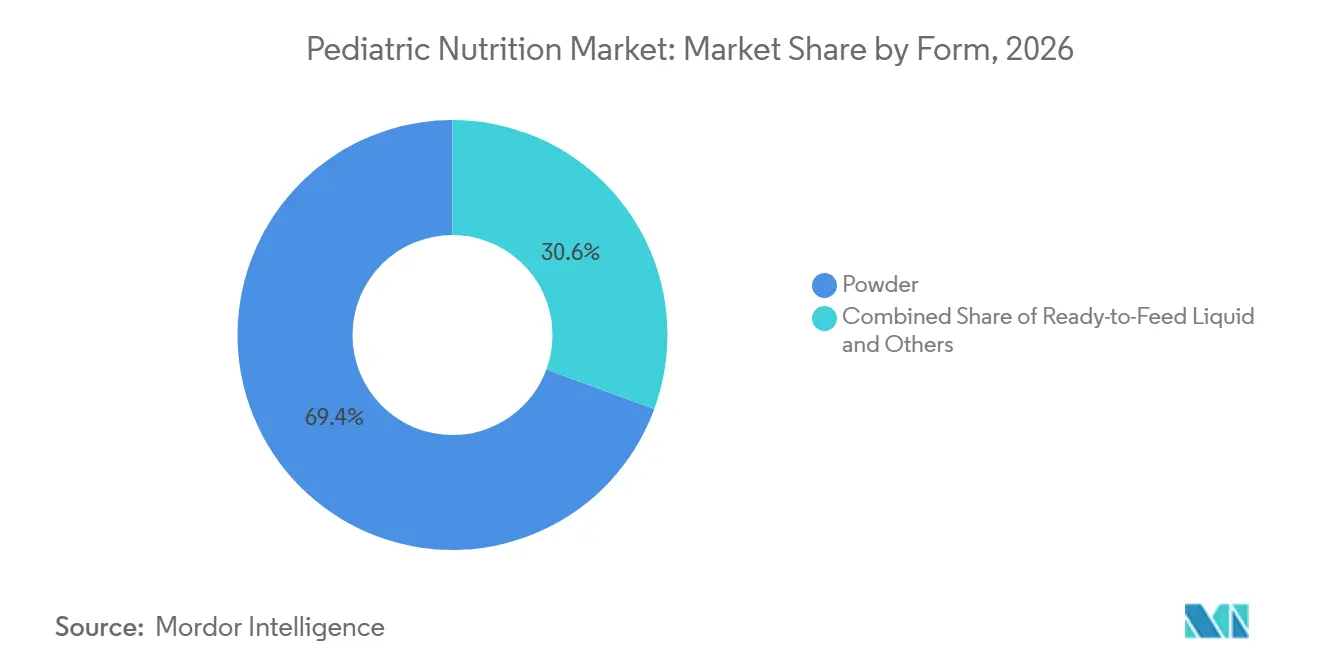
- Nach Form hielt Pulver im Jahr 2026 einen Anteil von 69,40 % am Markt für Pädiatrische Ernährung, während Trinkfertige Flüssigkeit bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen wird.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2026 einen Anteil von 42,10 % am Markt für Pädiatrische Ernährung, während E-Commerce bis 2032 voraussichtlich mit einem CAGR von 10,10 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,30 % am Markt für Pädiatrische Ernährung, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Säuglings- und Pädiatrischer Spezialernährung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Einführung von Clean-Label-Produkten | +1.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der Pädiatrischen Medizinischen Ernährung und der Enteralen Heimernährung | +1.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Wachstum des Omnichannel- und grenzüberschreitenden E-Commerce | +1.0% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Personalisierte Ernährung auf Basis von Mikrobiom- und Genomprofiling | +0.7% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Erweiterter Einsatz von Humanen Milcholigosacchariden, Probiotika und Hydrolysaten | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Spezial- und Medizinischer Ernährung
Spezialnahrung, aminosäurebasierte Produkte, hydrolysierte Nahrung und Stoffwechseldiäten decken Bedürfnisse ab, die Standardprodukte nicht erfüllen können. Ihre Nachfrage wird durch Allergien, Frühgeburtlichkeit, angeborene Stoffwechselerkrankungen und Ernährungsherausforderungen gestützt, die eine längerfristige Ernährungsunterstützung erfordern können. Die Amerikanische Akademie für Pädiatrie beschreibt die strukturierte Überwachung enteraler und parenteraler Ernährung als wichtigen Bestandteil der häuslichen Gesundheitsversorgung für Kinder mit komplexen medizinischen Bedürfnissen. Dieses Versorgungsmodell erweitert den Markt für Pädiatrische Ernährung über das Säuglingsalter hinaus, da Pflegepersonen nach der Entlassung weiterhin Produkte benötigen. Auch die Altersgruppe der Jugendlichen bedarf größerer Aufmerksamkeit, da Essstörungen, krankheitsbedingte Mangelernährung und Stoffwechselerkrankungen Ernährungslücken erzeugen. Anbieter, die Produkte mit klarer klinischer Anleitung und Unterstützung für Pflegepersonen kombinieren, sind besser positioniert, um wiederkehrende Nachfrage aufzubauen.
Premiumisierung und Einführung von Clean-Label-Produkten
Eltern berücksichtigen bei der Wahl der Kinderernährung zunehmend Zutatenlisten, Herkunft und Produktaussagen. Dieses Verhalten begünstigt Premium-Produkte, trennt die Kategorie jedoch auch in preisgünstige und höherpreisige Angebote auf. Nestlé hat NAN und Sinergity für Premium-Verbraucher positioniert, während zugänglichere Marken für andere Haushalte beibehalten werden. Nara Organics trat 2025 mit einer bei der FDA registrierten und vom USDA zertifizierten Bio-Nahrung in den US-amerikanischen Markt ein, die Palmöl, Soja, Maissirup und GVO ausschließt. Der Markt für Pädiatrische Ernährung sieht sich daher einem anspruchsvolleren Standard für Transparenz gegenüber, selbst wenn Eltern preissensibel bleiben. Dies kann Druck auf mittelpreisige Eigenmarkenanbieter ausüben, denen eine klare Differenzierung fehlt.
Enterale Heimversorgung und fortschrittliche Inhaltsstoffe
Die häusliche enterale Versorgung weitet die medizinische Ernährung über den Krankenhausbereich hinaus aus und verändert die Art und Weise, wie Produkte ausgewählt werden. Ein systematischer Review aus dem Jahr 2025 ergab, dass pädiatrische enterale Ernährungsprogramme nach der Krankenhausentlassung die Gewicht-für-Alter-Ergebnisse verbessern können, wenn sie koordinierte klinische Unterstützung umfassen[1]. Danone schloss im Juli 2025 die Mehrheitsbeteiligung an Kate Farms ab und integrierte die Marke in sein Nordamerika-Geschäft für Medizinische Ernährung. Humane Milcholigosaccharide, Probiotika und Hydrolysate ermöglichen ebenfalls differenzierte Produkte, sofern klinische und technische Belege verfügbar sind. Nestlé berichtete, dass NAN Sinergity, das sechs HMOs mit Bifidobacterium infantis kombiniert, sich 2025 in Lateinamerika, dem Nahen Osten und Asien weiter ausbreitete. Diese Inhaltsstoffe erhöhen die Bedeutung von Formulierungskompetenz, regulatorischer Dokumentation und zuverlässigen Lieferbeziehungen.
Digitaler Zugang und Personalisierung
E-Commerce bietet Anbietern von Pädiatrischer Ernährung einen direkten Weg zu Eltern, die Produktinformationen, Nachbestellungen und Spezialformate suchen. Der Kanal ist besonders relevant in Märkten, in denen grenzüberschreitende Verkäufe den Zugang zu importierter Säuglingsnahrung und medizinischer Ernährung ermöglicht haben. China verschärft den Compliance-Rahmen für grenzüberschreitende E-Commerce-Lebensmittelimporte, einschließlich Säuglingsnahrung und Lebensmittel für besondere medizinische Zwecke. Dies begünstigt Unternehmen, die Registrierungs-, Rückruf- und Rückverfolgbarkeitspflichten erfüllen können. Das Interesse an Mikrobiom-, Genom- und anderen individualisierten Ernährungsansätzen steigt ebenfalls, obwohl diese Ansätze in kommerziellen pädiatrischen Anwendungen noch in einem frühen Stadium sind. Die Amerikanische Akademie für Pädiatrie hat die wachsende Relevanz von Nutrigenomik, Nutrigenomik und Mikrobiomik für die zukünftige Ernährungspraxis beschrieben. Digitales Engagement kann Unternehmen dabei helfen, aufkommende Wissenschaft mit klinischer Weiterbildung zu verbinden, aber Produktaussagen werden weiterhin einer genauen Prüfung unterliegen.
Geburtenrückgang und Nachfragekonzentration
Niedrigere Geburtenraten reduzieren die adressierbare Mengenbasis in wichtigen Säuglingsnahrungsmärkten, insbesondere in China und mehreren europäischen Ländern. China verzeichnete im Jahr 2025 7,92 Millionen Geburten nach 9,54 Millionen Geburten im Jahr 2024, laut Berichten, die sich auf Analysen der Bank of America beziehen. Sinkende Geburtenraten verschärfen auch den Wettbewerb, da Marken um einen kleineren Pool neuer Verbraucher konkurrieren. In Frankreich sanken die Umsätze von Säuglingsnahrung im Wert und Volumen im Jahr bis Juni 2025, was diesen demografischen Druck widerspiegelt. Der Markt für Pädiatrische Ernährung kann einen Teil dieses Drucks durch Premium-Produkte und medizinische Ernährung ausgleichen, aber keines davon beseitigt den Rückgang potenzieller Erstnutzer. Internationale Marken könnten besonders exponiert sein, wenn sich Geburten in chinesische Städte niedrigerer Ebenen verlagern, in denen einheimische Marken stark vertreten sind.
Strengere Anforderungen an Marketing, Kennzeichnung und Produktaussagen
Regulatorische Anforderungen erhöhen die Belege, Tests und Dokumentationen, die für den Verkauf von Säuglingsernährungsprodukten erforderlich sind. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde begann 2025 mit einer Überprüfung der Inhaltsstoffe von Säuglingsnahrung, einschließlich Nährstoffanforderungen und Schadstoffen. China ändert auch die Vorschriften für grenzüberschreitende E-Commerce-Lebensmittel, was ausländische Säuglingsnahrungsanbieter betrifft, die digitale Importwege nutzen. Die Untersuchung des ByHeart-Ausbruchs 2025 zeigte, wie Rückrufe das Vertrauen der Verbraucher schnell schwächen und Einzelhändler zum Handeln veranlassen können. Spezialzutaten und Kühlketteneinsatzstoffe erhöhen das operative Risiko, da Anbieter qualifizierte Quellen und eine konsistente Handhabung aufrechterhalten müssen. Starke Qualitätssysteme, Rückverfolgbarkeit und diversifizierte Beschaffung sind nun notwendig, um die Glaubwürdigkeit der Marke zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Säuglingsnahrung bleibt die größte Kategorie, während Medizinische Ernährung am schnellsten wächstSäuglingsnahrung hielt im Jahr 2026 einen Anteil von 54,80 % am Markt für Pädiatrische Ernährung. Ihre Position spiegelt die begrenzten Substitutionsmöglichkeiten für nicht gestillte Säuglinge und den Bedarf an regelmäßigen Käufen in der frühen Lebensphase wider. Standardmäßige Kuhmilchnahrung bleibt wichtig, aber hydrolysierte, extensiv hydrolysierte und aminosäurebasierte Produkte gewinnen an Relevanz. HMO-angereicherte Premium-Produkte ermöglichen es Anbietern auch, die Exposition gegenüber geburtenratenbedingt em Mengendruck zu reduzieren. Pädiatrische Medizinische Ernährung wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen. Das Segment wird durch Diagnosen seltener Stoffwechselerkrankungen, Schluckstörungen und Versorgungsbedarf nach der Entlassung unterstützt. Die Übernahme von Kate Farms durch Danone stärkte seine Rolle bei pflanzenbasierter Sondenernährung und brachte die Produkte der Marke in mehr als 1.400 US-amerikanische Krankenhäuser. Die Marktgröße für Pädiatrische Medizinische Ernährung ist zunehmend mit klinischen Versorgungspfaden verknüpft und nicht nur mit Geburtenvolumina.
Babynahrung und Beikost steht in Nordamerika und anderen Märkten mit niedrigeren Geburtenraten unter dem stärksten Mengendruck. Nestlé nannte anhaltende Herausforderungen für Gerber in seinen Jahresergebnissen 2025 und strebte einen CAGR von 2–3 % für Säuglings- und Kinderernährung im Zeitraum 2025–2027 an. Dennoch bleibt diese Kategorie während des Übergangs zu fester Nahrung und der Kleinkindernährung wichtig. Nahrungsergänzungsmittel für Kinder profitieren von funktionellen Snacks, Gummivitaminen und probiotischen Kauartikeln für Schulkinder. Das Segment bietet Anbietern auch Zugang zu Kindern, die keine Säuglingsnahrung mehr verwenden. Kate Farms trat 2025 in 302 Target-Filialen ein, was zeigt, dass medizinisch-qualifizierte Ernährung einen breiteren Einzelhandelszugang gewinnen kann. Produkte in diesem Bereich benötigen glaubwürdige Nutzenaussagen, da die Grenze zwischen Lebensmitteln, Nahrungsergänzungsmitteln und medizinischer Ernährung genau geprüft werden kann. Anbieter, die klare Altersempfehlungen geben, können mehr des kindlichen Ernährungsweges abdecken[2].

Nach Altersgruppe:
Ältere Säuglinge führen, während Jugendlichenernährung die Nachfrage ausweitetÄltere Säuglinge im Alter von 6–12 Monaten machten im Jahr 2026 einen Anteil von 35,60 % am Markt für Pädiatrische Ernährung aus. Diese Phase umfasst den Übergang von Muttermilch oder Anfangsnahrung zu Folgenahrung und Beikost. Eltern berücksichtigen in dieser Kaufphase häufig HMO-, Probiotika- und andere funktionelle Inhaltsstoffe. Die 57-prozentige Verwendung von GOS bei globalen Säuglingsnahrungsneueinführungen zeigt, wie verbreitet eine solche Produktpositionierung geworden ist. Ältere Säuglinge verwenden auch eine breite Palette von Ernährungsformaten, von Säuglingsnahrung bis hin zu Quetschbeuteln und Getreideprodukten. Dies unterstützt die Entwicklung von Premium-Folgenahrung und Beikostprodukten. Der Markt für Pädiatrische Ernährung profitiert, wenn Unternehmen Familien mit klaren, sicheren Informationen durch diesen Übergang begleiten können. Nahrungsmittelentscheidungen in dieser Phase können auch spätere Markenpräferenzen begründen.
Jugendliche im Alter von 13–18 Jahren werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Ihr Bedarf umfasst Unterstützung bei Essstörungen, Stoffwechselerkrankungen, krankheitsbedingter Mangelernährung und sportlichen Anforderungen. Diese Gruppe hat in der pädiatrischen Ernährung historisch weniger Aufmerksamkeit erhalten als das Säuglingsalter. Kleinkinder im Alter von 12–36 Monaten bleiben eine wichtige Kohorte für Aufwachsmilch und angereicherte Snacks. Danone berichtete, dass 99 % seines Kleinkindmilchvolumens im Jahr 2024 sein Ziel von nicht mehr als 1,25 g zugesetztem Zucker pro 100 kcal erfüllte. Neugeborene und Säuglinge im Alter von 0–6 Monaten bleiben durch Krankenhaus- und Kinderarztempfehlungen beeinflusst. Kinder im Alter von 3–12 Jahren erzeugen Nachfrage nach funktionellen Snacks und evidenzbasierten Nahrungsergänzungsmitteln. Diese Altersgruppen erfordern unterschiedliche Formulierungen, Formate und Kommunikation innerhalb der Pädiatrischen Ernährungsbranche.
Nach Form:
Pulver hält die Skalierung, während Trinkfertige Flüssigkeit an Nachfrage nach Bequemlichkeit gewinntPulver hielt im Jahr 2026 einen Anteil von 69,40 % am Markt für Pädiatrische Ernährung. Niedrigere Kosten pro Mahlzeit, geringeres Transportgewicht, Lagerung bei Raumtemperatur und etablierte elterliche Routinen unterstützen diese Führungsposition. Pulver ermöglicht es Anbietern auch, verschiedene Packungsgrößen und Spezialformulierungen anzubieten. Seine Bedeutung bleibt in Märkten stark, in denen die Verwendung von Säuglingsnahrung häufig ist und die Preissensibilität hoch ist. Trinkfertige Flüssigkeit wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen. Haushalte mit zwei berufstätigen Elternteilen schätzen schnellere Zubereitung und vorgemessene Portionen. Krankenhausentlassungsprotokolle können auch trinkfertige Formate bevorzugen, da sie die Wahrscheinlichkeit von Zubereitungsfehlern verringern. Der Anteil von Pulver am Markt für Pädiatrische Ernährung wird erheblich bleiben, aber flüssige Formate bieten eine klare Premium-Bequemlichkeitschance.
Flüssigkonzentrat bietet eine mittlere Option zwischen Pulver und trinkfertigen Produkten. Seine Rolle ist in Nordamerika am deutlichsten sichtbar, wo Kühlregale ausgebaut wurden. Tropfen und Sprays, insbesondere Vitamin D, Probiotika und Eisen, werden im Bereich der Kinderzusätze sichtbarer. Abbott veröffentlichte im Juli 2025 eine randomisierte kontrollierte Studie zu PediaSure Plus mit PeptiGro System bei unterernährten philippinischen Kindern im Alter von 2–5 Jahren. Andere Formate umfassen Gummis, Kauartikel, Riegel, Quetschbeutel und funktionelle Snacks. Little Spoon führte im Januar 2025 USDA-biologische YoGos-Joghurtbeutel mit 4 g Protein pro Portion und ohne zugesetzten Zucker ein. Diese Formate ermöglichen es Marken, Pädiatrische Ernährung mit Mainstream-Lebensmittelkäufen zu verknüpfen. Sie erfordern auch eine starke Qualitätskontrolle und altersgerechte Portionsempfehlungen.
Nach Vertriebskanal:
E-Commerce ermöglicht direkten Zugang, während Geschäfte die Skalierung behaltenSupermärkte und Verbrauchermärkte hielten im Jahr 2026 einen Anteil von 42,10 % am Markt für Pädiatrische Ernährung. Erstmalige Eltern schätzen die Möglichkeit, Produkte persönlich zu vergleichen und Säuglingsnahrung zusammen mit anderen Babypflegeartikeln zu kaufen. Diese Einzelhändler bieten auch Regalplatzierung und Werbeunterstützung für große Marken. Ihre Rolle ist besonders stark bei routinemäßiger Pulversäuglingsnahrung, Babynahrung und Snacks. E-Commerce wird bis 2032 voraussichtlich mit einem CAGR von 10,10 % wachsen. Der Kanal unterstützt detaillierte Produktinformationen, Abonnements und direkten Zugang zu Spezialformaten. In Südkorea repräsentierten Online-Verkäufe 70 % des Einzelhandelswerts von Babynahrung, was zeigt, wie wichtig digitale Kanäle in fortgeschrittenen E-Commerce-Umgebungen werden können. Der Markt für Pädiatrische Ernährung kann Online-Plattformen nutzen, um Kontinuität und Personalisierung zu verbessern, anstatt nur über den Preis zu konkurrieren.
Apotheken und medizinische Fachgeschäfte bleiben wichtige Zugangspunkte für Spezial- und hypoallergene Säuglingsnahrung. Apothekerberatung kann Käufe beeinflussen, wenn Familien medizinische Ernährung oder Produkte bei Unverträglichkeiten suchen. Krankenhäuser und institutionelle Beschaffung stellen einen kleineren Umsatzkanal dar, haben aber nach der Entlassung einen starken Einfluss. Krankenhausformulare können die Produkte bestimmen, die Pflegepersonen zu Hause weiterhin kaufen. Chinas grenzüberschreitende E-Commerce-Regeln von 2025 schaffen zusätzliche Verpflichtungen für internationale Anbieter, die digitale Importkanäle nutzen. Dazu gehören eine Negativliste und ein Rückrufrahmen für importierte E-Commerce-Lebensmittel. Unternehmen, die Online-Aufklärung, zuverlässige Lieferung und Compliance-Systeme kombinieren, werden eher erfolgreich sein. Der Markt für Pädiatrische Ernährung muss daher digitales Wachstum neben lokalen Registrierungs- und Kennzeichnungsanforderungen managen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 42,3 % am Markt für Pädiatrische Ernährung. Die Region profitiert von hohen Produktpreisen, der WIC-Infrastruktur und entwickelter institutioneller Beschaffung für pädiatrische medizinische Ernährung. Das Volumen bei Standardsäuglingsnahrung steht unter Druck, aber medizinische Ernährung und Premium-Formulierungen bieten eine stärkere Wachstumsquelle. Das US-amerikanische pädiatrische Ernährungsgeschäft von Abbott verzeichnete im ersten Quartal 2025 ein zweistelliges Wachstum, sah sich aber später mit Marktanteilsverlusten konfrontiert, die mit einem WIC-Vertragswechsel und preisgedrückten Volumina zusammenhingen. Abbott erklärte, dass es in den folgenden 12 Monaten mindestens 8 neue Produkteinführungen plane. Der ByHeart-Ausbruch 2025 führte zu 48 Krankenhauseinweisungen und einem vollständigen Produktrückruf, wodurch Rückverfolgbarkeit und FDA-Aufsicht in den Mittelpunkt des Kaufvertrauens rückten. Die Einzelhandelsexpansion von Kate Farms durch Danone zeigt auch, wie klinische Produkte über den reinen Krankenhausbereich hinausgehen. Dies kann klinische Glaubwürdigkeit in einen Kaufvorteil für Verbraucher umwandeln. Die Marktgröße für Pädiatrische Ernährung in Nordamerika wird daher zunehmend von spezialisierter Versorgung und vertrauenswürdigen Premium-Produkten abhängen[3].
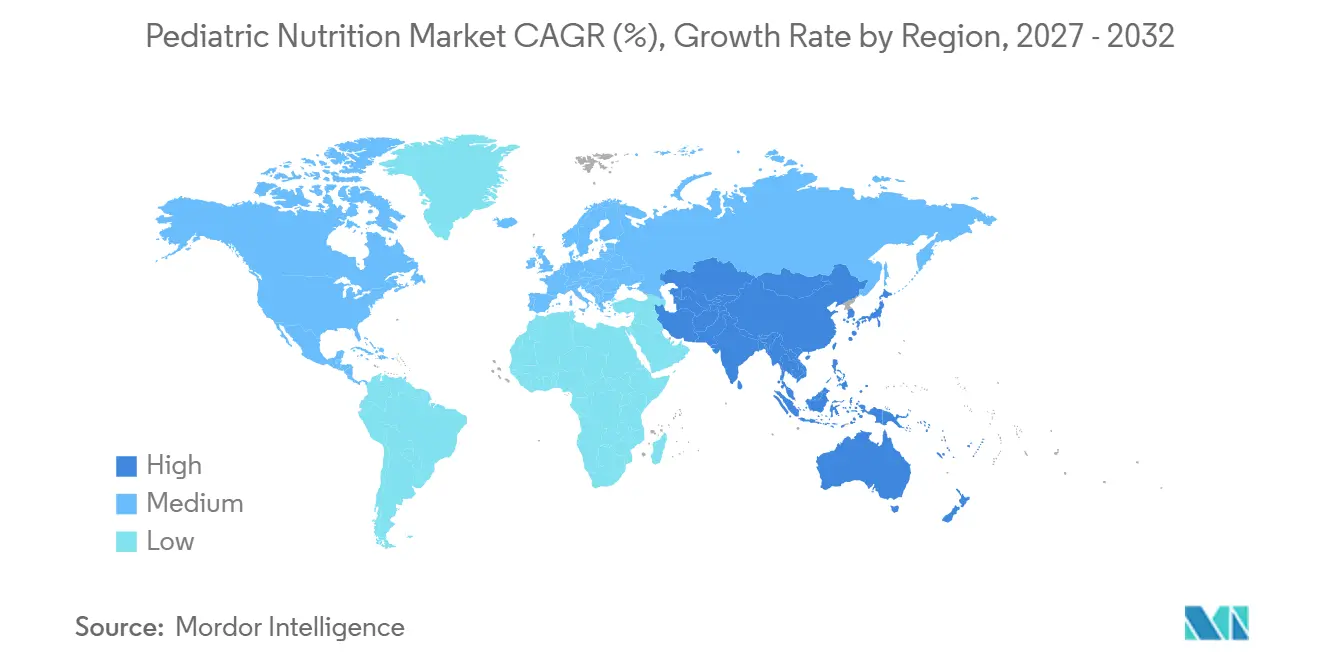
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen. Indien, Vietnam, Indonesien und die Philippinen kombinieren höhere Geburtenvolumina mit steigenden Haushaltsausgaben und Interesse an Premium-Formulierungen. Indiens Markt für Säuglingsernährung wird bis 2030 voraussichtlich mit einem CAGR von 9,37 % wachsen, unterstützt durch Urbanisierung, Erwerbstätigkeit von Müttern und strengere Produktkontrollen. Die Änderung der Lebensmittelsicherheits- und Standardbehörde Indiens zur Qualität und Kennzeichnung von Babynahrung stärkte das Compliance-Umfeld. Danone berichtete, dass sich die Aptamil-Verkäufe in Vietnam im Jahr 2025 verdoppelten. Chinas Geburtenzahl sank von 9,54 Millionen im Jahr 2024 auf 7,92 Millionen im Jahr 2025. H&H Group berichtete, dass der Marktanteil von Biostime bei Super-Premium-Säuglingsmilchnahrung auf dem chinesischen Festland von 13 % im Mai 2024 auf 15,8 % im Mai 2025 stieg. Internationale Marken müssen sowohl Premium-Positionierung als auch Chinas wachsende Compliance-Anforderungen für grenzüberschreitende Importe managen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über eine große bestehende Verbraucherbasis und eine hohe Durchdringung von Bio-Zertifizierungen, aber niedrigere Geburtenraten begrenzen das Mengenwachstum. EU-Bio-Standards und Codex-Alimentarius-Grundsätze beeinflussen Produktformulierung, Aussagen und Exportakzeptanz. Die Marktgröße für Pädiatrische Ernährung in Europa wird daher zunehmend durch Premiumisierung statt durch höhere Geburtenvolumina gestützt. Naher Osten und Afrika bieten demografischen Schwung, einschließlich Saudi-Arabiens Geburtenrate von 16,42 pro 1.000 Einwohner und Ägyptens 1,968 Millionen Geburten im Jahr 2024. Der GCC-Babynahrungs-E-Commerce wird bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen. Südamerika gewinnt an Aufmerksamkeit, da Danone Aptamil ausbaut und Nestlé Sinergity in Lateinamerika einführt. Diese Märkte haben Premium-Säuglingsernährung trotz steigender Mittelklassenachfrage noch nicht vollständig monetarisiert. In diesen Regionen prägen Online-Recherche und die Einbindung von Gesundheitsdienstleistern zunehmend frühe Kaufentscheidungen. Lokale Compliance, länderspezifische Kennzeichnung und glaubwürdige Ernährungsaufklärung bleiben für den Markteintritt notwendig.
Wettbewerbslandschaft
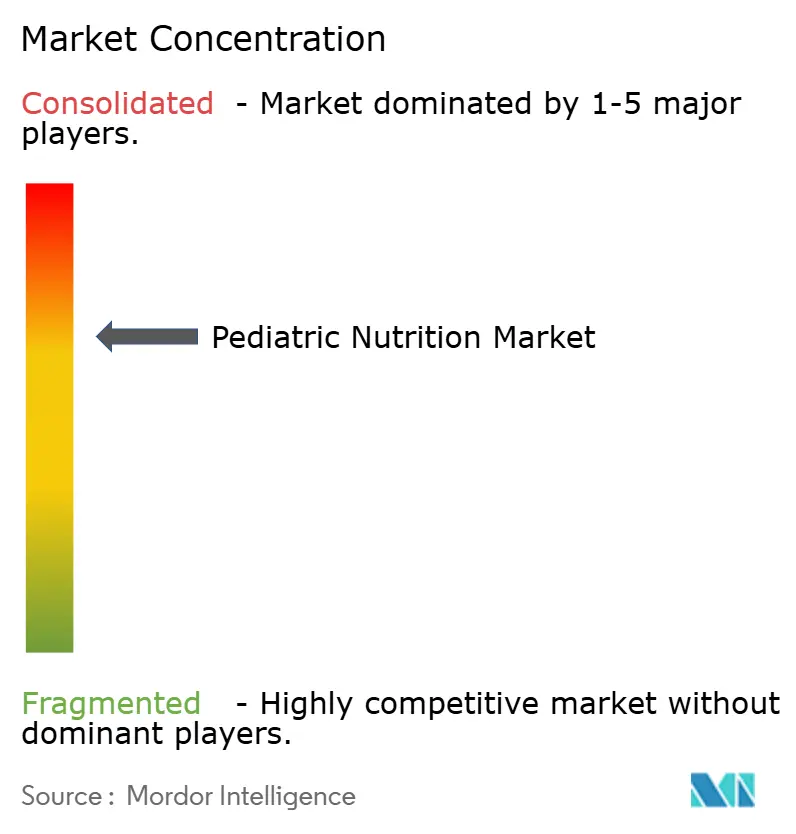
Der Markt für Pädiatrische Ernährung ist mäßig konzentriert auf Nestlé, Danone, Abbott, Reckitt und FrieslandCampina. Diese Unternehmen verfügen über etablierte Regalplatzierung, klinische Forschungskapazitäten und regulatorische Ressourcen. Ihre Positionen sind schwer schnell zu reproduzieren, da die Entwicklung klinischer Belege und lokaler Zulassungen Zeit erfordert. Nestlé nutzt mehr als 30 Jahre HMO-Forschung, um NAN Sinergity durch eine Sechs-HMO-Formulierung zu differenzieren. Das Unternehmen identifizierte Sinergity als eine seiner globalen Innovationswetten für 2025. Die sechs Innovationswetten generierten im ersten Halbjahr 2025 zusammen einen Umsatz von mehr als 200 Millionen CHF. Dies zeigt, wie globale Unternehmen Zutatenwissenschaft in Premium-Plattformen umwandeln. Der Markt für Pädiatrische Ernährung belohnt klinische Belege, Vertrauen und Produktqualität ebenso wie breite Distribution.
Danone hat seine nordamerikanische Position in der medizinischen Ernährung durch Real Food Blends, Functional Formularies und Kate Farms aufgebaut. Die Kate-Farms-Transaktion fügte Nutricia ein etabliertes pflanzenbasiertes Sondenernährungsgeschäft hinzu. Abbott differenziert PediaSure durch klinische Studienergebnisse und Produktforminnovation. Reckitt hat nach der Identifizierung der Sparte als nicht zum Kerngeschäft gehörend im Jahr 2024 weiterhin strategische Optionen für Mead Johnson Nutrition geprüft. Die Jahresergebnisse 2025 behielten die Portfolioüberprüfung als wesentliche Konsolidierungsvariable bei. Ein möglicher Verkauf könnte Markeneigentum und Lieferbeziehungen in Nordamerika, Lateinamerika und Asien beeinflussen. Krankenhäuser könnten reagieren, indem sie Lieferantenbeziehungen diversifizieren. Diese Entwicklungen machen Eigentümerstrategie neben Produktinnovation wichtig.
Spezialisierte Unternehmen konkurrieren durch Bio-, Clean-Label-, Direktvertrieb- und pflanzenbasierte Angebote. ByHeart, Bobbie und Nara Organics zeigten, dass neue Marken durch transparente Inhaltsstoffe und Abonnementmodelle Verbraucherinteresse wecken können. Der ByHeart-Rückruf zeigte auch, dass Vertrauen schnell schwinden kann, wenn Sicherheitssysteme versagen. Klinische Jugendlichenernährung, biologische Sondenernährung und personalisierte Ernährung bleiben Bereiche für neue Produktentwicklungen. Die Amerikanische Akademie für Pädiatrie hat Nutrigenomik, Nutrigenomik und Mikrobiomik als aufkommende Felder für die Ernährungspraxis identifiziert. Diese Konzepte befinden sich für den breiten kommerziellen pädiatrischen Einsatz noch in einem frühen Stadium. Unternehmen werden evidenzbasierte Aussagen und starke Schutzmaßnahmen benötigen, bevor sie personalisierte Angebote skalieren. Qualitätssicherung und transparente Beschaffung werden weiterhin zentral für wettbewerbliche Glaubwürdigkeit sein.
Marktführer der Pädiatrischen Ernährungsbranche
-
Nestlé SA
-
Danone SA
-
Abbott Laboratories
-
Reckitt Benckiser Group PLC
-
Royal FrieslandCampina NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pädiatrische Ernährung Unternehmen in diesem Bericht
- Abbott Laboratories
- Arla Foods amba
- B. Braun
- Baxter
- Bubs Australia Limited
- ByHeart Inc.
- Cambrooke Therapeutics Inc.
- China Feihe Limited
- Danone
- Fresenius
- H&H Group
- Hero Group AG
- HiPP GmbH & Co. Vertrieb KG
- Kate Farms Inc.
- Kendal Nutricare Limited
- Meiji Holdings
- Morinaga Milk Industry Co. Ltd
- Nestlé SA
- Nutritional Growth Solutions Ltd
- Perrigo Company
- Reckitt Benckiser Group
- Royal FrieslandCampina
Neueste Industrielle Entwicklungen in Markt für Pädiatrische Ernährung
- Februar 2026: Nestlé eröffnete ein Qualitätslabor im Wert von 17,5 Millionen CHF an seinem globalen Kompetenzzentrum für Pulversäuglingsnahrung in Konolfingen, Schweiz. Das Labor erweiterte die Analysekapazität auf 1.200 mikrobiologische Proben pro Tag für einen Standort, der in mehr als 70 Märkte exportiert
- Dezember 2025: ByHeart Inc. rief freiwillig alle Whole Nutrition Infant Formula-Produkte zurück, nachdem die FDA und die CDC die Nahrung als Quelle eines multistaatlichen Säuglingsbotulismus-Ausbruchs identifizierten, der 48 hospitalisierte Säuglinge in 18 US-amerikanischen Bundesstaaten betraf. Die FDA erließ später Warnschreiben an 4 Einzelhändler, weil sie es versäumt hatten, zurückgerufene Produkte zu entfernen
Berichtsumfang des Globalen Marktes für Pädiatrische Ernährung
Gemäß dem Berichtsumfang umfasst der Markt für Pädiatrische Ernährung die Entwicklung, Herstellung, den Vertrieb und den Konsum von Ernährungsprodukten, die speziell formuliert wurden, um das Wachstum, die Entwicklung, die Immunfunktion und die allgemeine Gesundheit von Säuglingen, Kindern und Jugendlichen zu unterstützen. Diese Produkte umfassen Säuglingsnahrung, Beikost, medizinische Ernährungsprodukte und Nahrungsergänzungsmittel, die sowohl allgemeine Ernährungsanforderungen als auch spezifische klinische oder entwicklungsbedingte Bedürfnisse adressieren.
Der Markt für Pädiatrische Ernährung ist nach Produkttyp segmentiert in Säuglingsnahrung, Babynahrung und Beikost, Pädiatrische Medizinische Ernährung und Nahrungsergänzungsmittel für Kinder; nach Altersgruppe in Neugeborene und Säuglinge (0–6 Monate), ältere Säuglinge (6–12 Monate), Kleinkinder (12–36 Monate), Kinder (3–12 Jahre) und Jugendliche (13–18 Jahre); nach Form in Pulver, Flüssigkonzentrat, Trinkfertige Flüssigkeit, Tropfen und Sprays sowie Sonstiges; nach Vertriebskanal in Supermärkte und Verbrauchermärkte, Apotheken und medizinische Fachgeschäfte, E-Commerce, Krankenhäuser und institutionelle Beschaffung sowie Sonstiges; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Säuglingsnahrung |
| Babynahrung und Beikost |
| Pädiatrische Medizinische Ernährung |
| Nahrungsergänzungsmittel für Kinder |
| Neugeborene und Säuglinge, 0–6 Monate |
| Ältere Säuglinge, 6–12 Monate |
| Kleinkinder, 12–36 Monate |
| Kinder, 3–12 Jahre |
| Jugendliche, 13–18 Jahre |
| Pulver |
| Flüssigkonzentrat |
| Trinkfertige Flüssigkeit, |
| Tropfen und Sprays |
| Sonstiges (Gummis und Kauartikel, Riegel, Quetschbeutel, Funktionelle Snacks u. a.) |
| Supermärkte und Verbrauchermärkte |
| Apotheken und Medizinische Fachgeschäfte |
| E-Commerce |
| Krankenhäuser und Institutionelle Beschaffung |
| Sonstiges (Convenience- und Lebensmittelgeschäfte, Spezialfachgeschäfte für Mutter und Kind u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Säuglingsnahrung | |
| Babynahrung und Beikost | ||
| Pädiatrische Medizinische Ernährung | ||
| Nahrungsergänzungsmittel für Kinder | ||
| Nach Altersgruppe | Neugeborene und Säuglinge, 0–6 Monate | |
| Ältere Säuglinge, 6–12 Monate | ||
| Kleinkinder, 12–36 Monate | ||
| Kinder, 3–12 Jahre | ||
| Jugendliche, 13–18 Jahre | ||
| Nach Form | Pulver | |
| Flüssigkonzentrat | ||
| Trinkfertige Flüssigkeit, | ||
| Tropfen und Sprays | ||
| Sonstiges (Gummis und Kauartikel, Riegel, Quetschbeutel, Funktionelle Snacks u. a.) | ||
| Nach Vertriebskanal | Supermärkte und Verbrauchermärkte | |
| Apotheken und Medizinische Fachgeschäfte | ||
| E-Commerce | ||
| Krankenhäuser und Institutionelle Beschaffung | ||
| Sonstiges (Convenience- und Lebensmittelgeschäfte, Spezialfachgeschäfte für Mutter und Kind u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Pädiatrischen Ernährung bis 2032?
Der Markt für Pädiatrische Ernährung wird voraussichtlich mit einem CAGR von 6,42 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 119,07 Milliarden USD erreichen.
Was ist die größte Produktkategorie in der Pädiatrischen Ernährung?
Säuglingsnahrung ist die größte Produktkategorie mit einem Anteil von 54,8 % im Jahr 2026.
Welche Kategorie der Pädiatrischen Ernährung wächst am schnellsten?
Pädiatrische Medizinische Ernährung wird bis 2032 voraussichtlich mit einem CAGR von 8,40 % wachsen.
Warum gewinnt trinkfertige Ernährung an Nachfrage?
Trinkfertige Flüssigkeit wird voraussichtlich mit einem CAGR von 9,20 % wachsen, da sie schnellere Zubereitung und geringere Zubereitungsfehler unterstützt.
Welcher Kanal wird voraussichtlich am schnellsten wachsen?
E-Commerce wird bis 2032 voraussichtlich mit einem CAGR von 10,10 % wachsen, da er Abonnements, Zugang zu Spezialprodukten und Produktinformationen unterstützt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen, unterstützt durch die Nachfrage in Indien und Südostasien.