
Tamaño y Participación del Mercado de Nutrición Pediátrica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 87.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 119.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
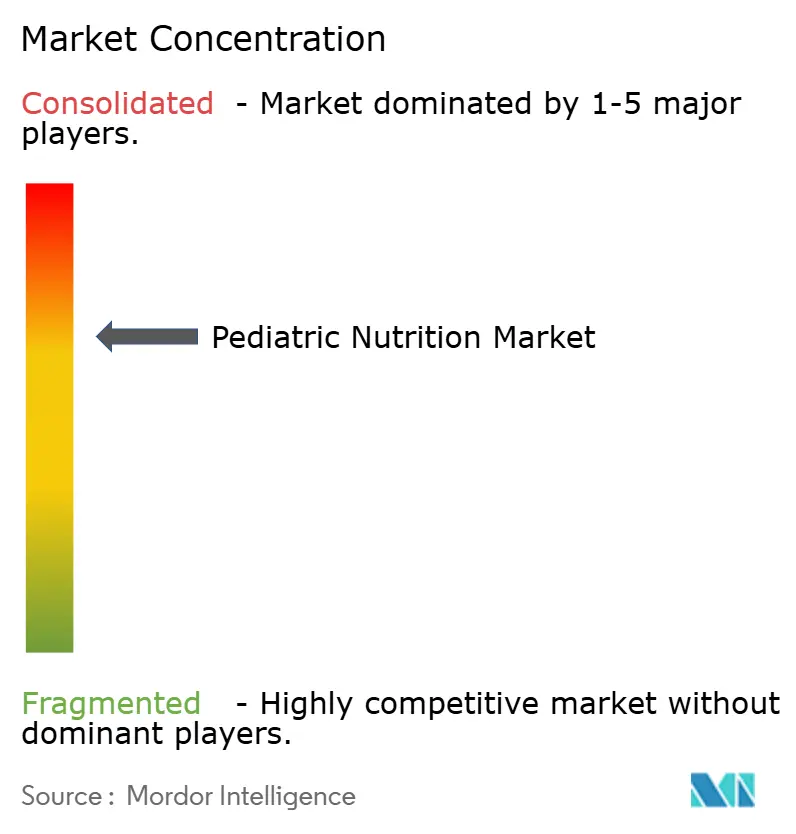
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nutrición Pediátrica por Mordor Intelligence
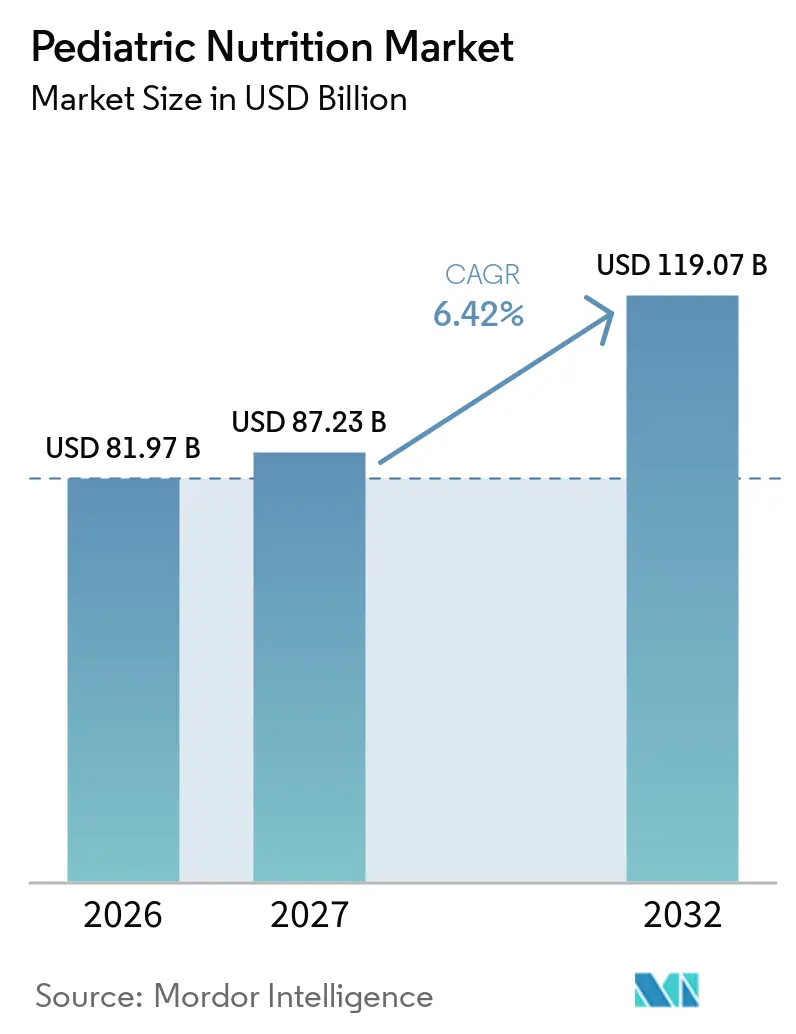
Se espera que el tamaño del Mercado de Nutrición Pediátrica crezca de 81,97 mil millones de USD en 2026 a 87,23 mil millones de USD en 2027 y se prevé que alcance los 119,07 mil millones de USD para 2032 a una CAGR del 6,42% durante 2027-2032.
El mercado de nutrición pediátrica está evolucionando más allá de la fórmula estándar hacia productos especializados, con respaldo clínico y premium. Los hogares más pequeños favorecen un mayor gasto por hijo, especialmente donde los padres otorgan mayor valor a los ingredientes de confianza y a la calidad documentada del producto. Este cambio crea espacio para productos que abordan alergias, condiciones metabólicas y necesidades de alimentación tras el alta hospitalaria. La seguridad del producto, la trazabilidad de los ingredientes y la evidencia que respalda las declaraciones de propiedades saludables son cada vez más importantes en las decisiones de compra y adquisición. La caída de las tasas de natalidad en China y partes de Europa seguirá limitando el crecimiento en volumen, lo que hace que la premiumización y la nutrición especializada sean rutas importantes hacia el crecimiento en valor.
Conclusiones Clave del Informe
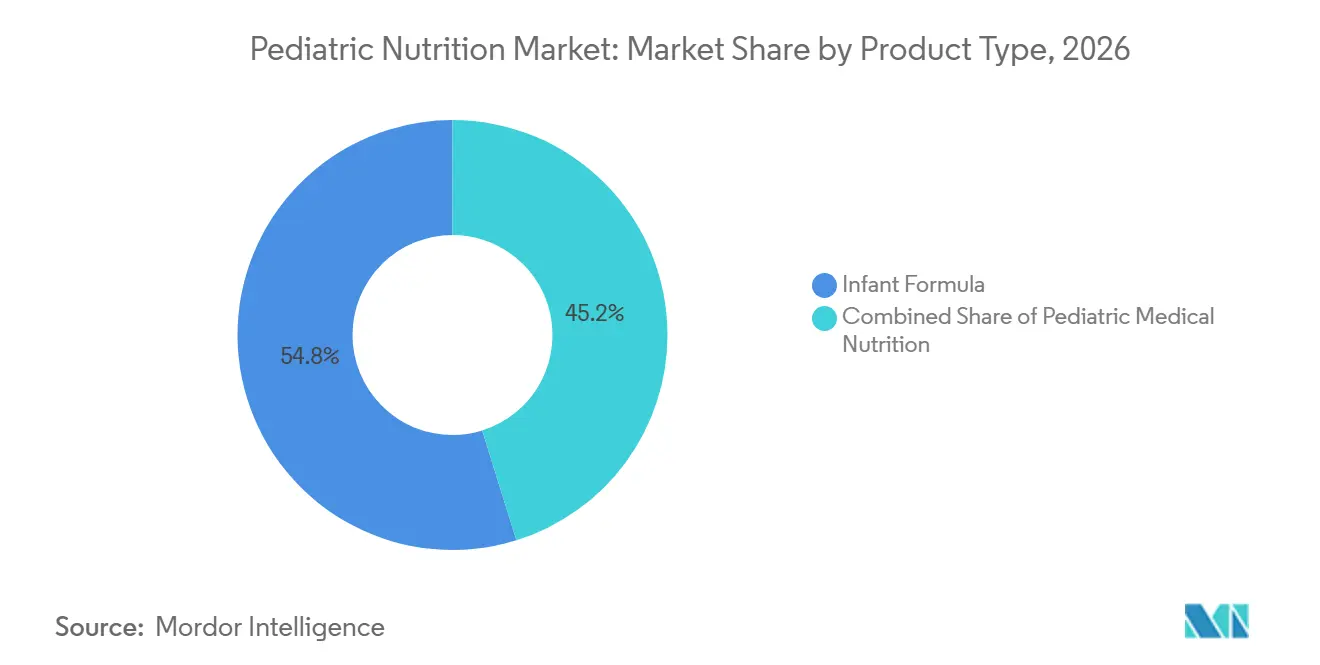
- Por tipo de producto, la Fórmula Infantil representó el 54,80% de la participación del mercado de nutrición pediátrica en 2026, mientras que la Nutrición Médica Pediátrica se proyecta que crecerá a una CAGR del 8,40% hasta 2032.
- Por grupo de edad, los Lactantes Mayores de 6-12 meses representaron el 35,60% de la participación del mercado de nutrición pediátrica en 2026, mientras que los Adolescentes de 13-18 años se proyecta que crecerán a una CAGR del 8,90% hasta 2032.
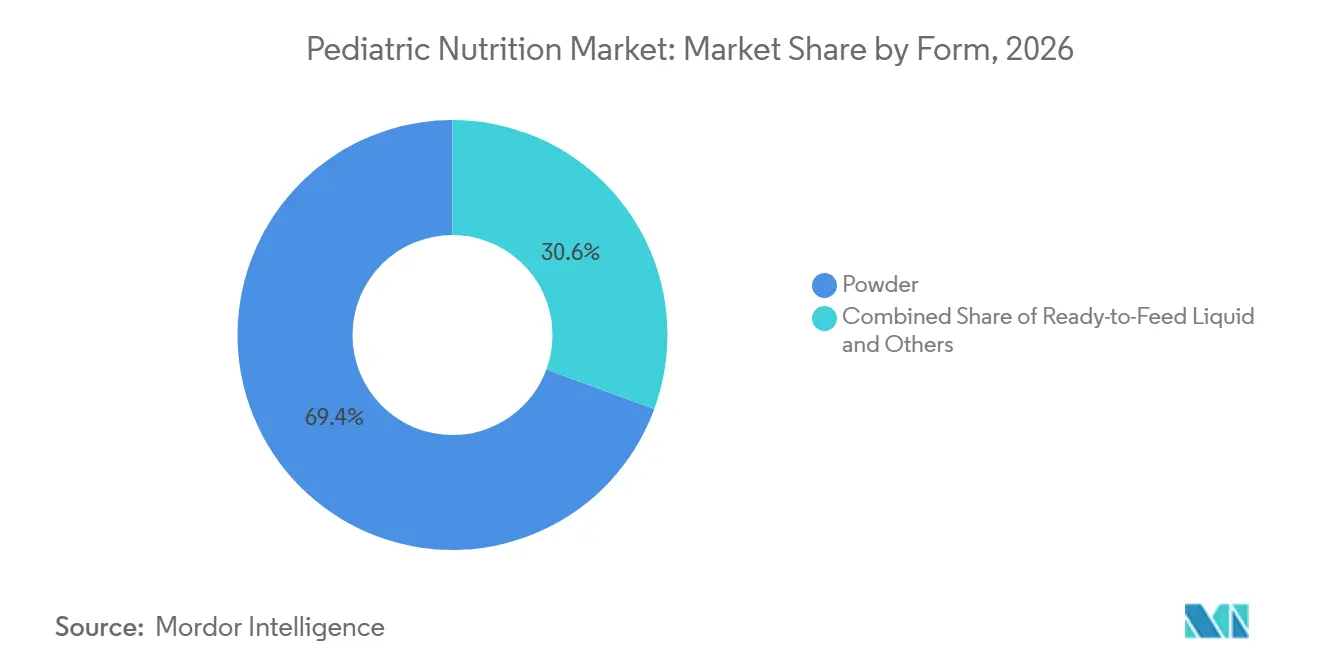
- Por forma, el Polvo representó el 69,40% de la participación del mercado de nutrición pediátrica en 2026, mientras que el Líquido Listo para Alimentar se proyecta que crecerá a una CAGR del 9,20% hasta 2032.
- Por canal de distribución, los Supermercados e Hipermercados representaron el 42,10% de la participación del mercado de nutrición pediátrica en 2026, mientras que el Comercio Electrónico se proyecta que crecerá a una CAGR del 10,10% hasta 2032.
- Por geografía, América del Norte representó el 42,30% de la participación del mercado de nutrición pediátrica en 2026, mientras que Asia-Pacífico se proyecta que crecerá a una CAGR del 7,60% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Nutrición Especializada Infantil y Pediátrica | +1.8% | Global | Mediano plazo (2-4 años) |
| Premiumización y Adopción de Productos con Etiqueta Limpia | +1.5% | América del Norte, Europa, APAC | Mediano plazo (2-4 años) |
| Expansión de la Nutrición Médica Pediátrica y la Alimentación Enteral Domiciliaria | +1.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico Omnicanal y Transfronterizo | +1.0% | APAC, América del Norte | Corto plazo (≤ 2 años) |
| Nutrición Personalizada Basada en el Microbioma y el Perfil Genético | +0.7% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Uso Ampliado de Oligosacáridos de Leche Humana, Probióticos e Hidrolizados | +1.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Nutrición Especializada y Médica
La fórmula especializada, los productos a base de aminoácidos, la fórmula hidrolizada y las dietas metabólicas abordan necesidades que los productos estándar no pueden satisfacer. Su demanda está respaldada por alergias, nacimientos prematuros, condiciones metabólicas hereditarias y dificultades de alimentación que pueden requerir un soporte nutricional a largo plazo. La Academia Americana de Pediatría describe el seguimiento estructurado de la nutrición enteral y parenteral como un componente importante de la atención domiciliaria para niños con necesidades médicas complejas. Este modelo de atención amplía el mercado de nutrición pediátrica más allá de la infancia, ya que los cuidadores continúan necesitando productos después del alta. El grupo de adolescentes también requiere mayor atención, donde los trastornos alimentarios, la desnutrición relacionada con enfermedades y las condiciones metabólicas generan brechas nutricionales. Los proveedores que combinan productos con orientación clínica clara y apoyo a los cuidadores están mejor posicionados para generar una demanda recurrente.
Premiumización y Adopción de Etiqueta Limpia
Los padres evalúan cada vez más las listas de ingredientes, el origen y las declaraciones del producto al elegir la nutrición para sus hijos. Este comportamiento favorece los productos premium, pero también divide la categoría en ofertas de valor y de mayor precio. Nestlé ha posicionado NAN y Sinergity para consumidores premium, manteniendo al mismo tiempo marcas más accesibles para otros hogares. Nara Organics ingresó a los Estados Unidos en 2025 con una fórmula orgánica registrada por la FDA y certificada por el USDA que excluye aceite de palma, soja, jarabe de maíz y organismos genéticamente modificados. El mercado de nutrición pediátrica enfrenta, por tanto, un estándar más exigente de transparencia, incluso cuando los padres siguen siendo sensibles al precio. Esto puede ejercer presión sobre los proveedores de marcas propias de precio medio que carecen de una diferenciación clara.
Atención Enteral Domiciliaria e Ingredientes Avanzados
La atención enteral domiciliaria está extendiendo la nutrición médica más allá de los entornos hospitalarios y cambiando la forma en que se seleccionan los productos. Una revisión sistemática de 2025 encontró que los programas de nutrición enteral pediátrica post-alta pueden mejorar los resultados de peso para la edad cuando incluyen apoyo clínico coordinado[1]. Danone completó su adquisición mayoritaria de Kate Farms en julio de 2025 y añadió la marca a su negocio de Nutrición Médica en América del Norte. Los oligosacáridos de leche humana, los probióticos y los hidrolizados también permiten desarrollar productos diferenciados donde se dispone de evidencia clínica y técnica. Nestlé informó que NAN Sinergity, que combina seis HMO con Bifidobacterium infantis, se expandió por América Latina, Oriente Medio y Asia durante 2025. Estos ingredientes aumentan la importancia de la capacidad de formulación, la documentación regulatoria y las relaciones de suministro confiables.
Acceso Digital y Personalización
El comercio electrónico ofrece a los proveedores de nutrición pediátrica una vía directa hacia los padres que buscan información sobre productos, reposición y formatos especializados. El canal es especialmente relevante en mercados donde las ventas transfronterizas han permitido el acceso a fórmulas importadas y nutrición médica. China está reforzando el marco de cumplimiento para las importaciones de alimentos por comercio electrónico transfronterizo, incluidas la fórmula infantil y los alimentos para fines médicos especiales. Esto favorece a las empresas capaces de cumplir con las obligaciones de registro, retirada del mercado y trazabilidad. El interés en enfoques de nutrición individualizada basados en el microbioma, la genética y otros factores también está aumentando, aunque estos enfoques se encuentran aún en una etapa temprana de aplicación comercial pediátrica. La Academia Americana de Pediatría ha descrito la creciente relevancia de la nutrigenética, la nutrigenómica y la microbiómica para la práctica nutricional futura. La participación digital puede ayudar a las empresas a conectar esta ciencia emergente con la educación clínica, pero las declaraciones sobre productos seguirán sujetas a una revisión rigurosa.
Descenso de Nacimientos y Concentración de la Demanda
Las tasas de natalidad más bajas están reduciendo la base de volumen disponible en los principales mercados de fórmulas, particularmente en China y varios países europeos. China registró 7,92 millones de nacimientos en 2025 tras 9,54 millones de nacimientos en 2024, según informes que citaron el análisis de Bank of America. El descenso de los nacimientos también intensifica la competencia, ya que las marcas persiguen un grupo más pequeño de nuevos consumidores. En Francia, las ventas de alimentos infantiles cayeron en valor y volumen durante el año hasta junio de 2025, reflejando esta presión demográfica. El mercado de nutrición pediátrica puede compensar parte de esta presión a través de productos premium y nutrición médica, pero ninguno de los dos elimina el descenso de los potenciales usuarios primerizos. Las marcas internacionales pueden estar especialmente expuestas cuando los nacimientos se desplazan hacia ciudades chinas de menor nivel con una fuerte presencia de marcas nacionales.
Requisitos más Estrictos de Comercialización, Etiquetado y Declaraciones de Producto
Los requisitos regulatorios están elevando la evidencia, las pruebas y la documentación necesarias para comercializar productos de nutrición infantil. La Administración de Alimentos y Medicamentos de los Estados Unidos inició en 2025 una revisión de los ingredientes de la fórmula infantil, incluidos los requisitos de nutrientes y los contaminantes. China también está modificando las normas para los alimentos de comercio electrónico transfronterizo, lo que afecta a los proveedores de fórmulas extranjeras que utilizan rutas de importación digital. La investigación del brote de ByHeart en 2025 demostró cómo las retiradas del mercado pueden debilitar rápidamente la confianza del consumidor y desencadenar acciones por parte de los minoristas. Los ingredientes especializados y los insumos de cadena de frío añaden riesgo operativo, ya que los proveedores deben mantener fuentes calificadas y un manejo consistente. Unos sistemas de calidad sólidos, la trazabilidad y la diversificación del abastecimiento son ahora necesarios para proteger la credibilidad de la marca.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Fórmula Infantil Sigue Siendo la Categoría más Grande Mientras la Nutrición Médica Crece más RápidoLa Fórmula Infantil representó una participación del 54,80% del mercado de nutrición pediátrica en 2026. Su posición refleja las limitadas opciones de sustitución para los lactantes no amamantados y la necesidad de compras regulares durante la primera etapa de vida. La fórmula estándar de leche de vaca sigue siendo importante, pero los productos hidrolizados, extensamente hidrolizados y a base de aminoácidos están ganando relevancia. Los productos premium enriquecidos con HMO también permiten a los proveedores reducir la exposición a la presión de volumen impulsada por la tasa de natalidad. Se proyecta que la Nutrición Médica Pediátrica crecerá a una CAGR del 8,4% hasta 2032. El segmento está respaldado por diagnósticos de trastornos metabólicos raros, dificultades para tragar y necesidades de atención tras el alta. La adquisición de Kate Farms por parte de Danone fortaleció su papel en la alimentación por sonda a base de plantas y llevó los productos de la marca a más de 1.400 hospitales en los Estados Unidos. El tamaño del mercado de nutrición pediátrica para la nutrición médica está cada vez más vinculado a las vías clínicas en lugar de únicamente a los volúmenes de nacimientos.
Los Alimentos para Bebés y la Nutrición Complementaria enfrentan la mayor presión de volumen en América del Norte y otros mercados con menor tasa de natalidad. Nestlé citó desafíos continuos para Gerber en sus resultados anuales de 2025 y fijó como objetivo una CAGR del 2-3% para la nutrición infantil y de niños durante 2025-2027. No obstante, esta categoría sigue siendo importante durante la transición a los alimentos sólidos y la alimentación del niño pequeño. Los Suplementos Dietéticos para Niños se benefician de los snacks funcionales, las vitaminas en forma de gomitas y los masticables probióticos para niños en edad escolar. El segmento también ofrece a los proveedores exposición a niños que ya no son usuarios de fórmulas. Kate Farms ingresó a 302 tiendas Target en 2025, demostrando que la nutrición de grado médico puede obtener un acceso minorista más amplio. Los productos en esta área necesitan declaraciones de beneficios creíbles, ya que la línea entre alimentos, suplementos y nutrición médica puede ser objeto de un escrutinio riguroso. Los proveedores que ofrecen una orientación clara por edad pueden atender una mayor parte del recorrido nutricional del niño[2].
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
Los Lactantes Mayores Lideran Mientras la Nutrición para Adolescentes Amplía la DemandaLos Lactantes Mayores de 6-12 meses representaron el 35,60% de la participación del mercado de nutrición pediátrica en 2026. Esta etapa incluye la transición de la leche materna o la fórmula de etapa 1 a la fórmula de continuación y los alimentos complementarios. Los padres suelen considerar los HMO, los probióticos y otros ingredientes funcionales durante este período de compra. El uso del 57% de GOS en los lanzamientos globales de fórmulas infantiles muestra cuán común se ha vuelto este posicionamiento de producto. Los lactantes mayores también utilizan una amplia gama de formatos de alimentación, desde fórmulas hasta bolsitas y cereales. Esto favorece el desarrollo de fórmulas de continuación premium y productos complementarios. El mercado de nutrición pediátrica se beneficia cuando las empresas pueden guiar a las familias a través de esta transición con información clara y segura. Las elecciones de fórmula durante esta etapa también pueden establecer la preferencia de marca posterior.
Se proyecta que los Adolescentes de 13-18 años crecerán a una CAGR del 8,9% hasta 2032. Sus necesidades incluyen apoyo para trastornos alimentarios, condiciones metabólicas, desnutrición relacionada con enfermedades y demandas atléticas. Históricamente, este grupo ha recibido menos atención que la infancia en la nutrición pediátrica. Los Niños Pequeños de 12-36 meses siguen siendo un grupo importante para las leches de crecimiento y los snacks enriquecidos. Danone informó que el 99% de su volumen de leche para niños pequeños cumplió su objetivo de no más de 1,25 g de azúcar añadido por 100 kcal en 2024. Los Neonatos y Lactantes de 0-6 meses siguen estando influenciados por la orientación hospitalaria y de los pediatras. Los Niños de 3-12 años generan demanda de snacks funcionales y suplementos basados en evidencia. Estos grupos de edad requieren diferentes formulaciones, formatos y comunicación dentro de la industria de nutrición pediátrica.
Por Forma:
El Polvo Mantiene la Escala Mientras el Líquido Listo para Alimentar Gana Demanda por ConvenienciaEl Polvo representó una participación del 69,40% del mercado de nutrición pediátrica en 2026. El menor costo por toma, el menor peso de transporte, el almacenamiento a temperatura ambiente y las rutinas parentales establecidas respaldan este liderazgo. El polvo también permite a los proveedores ofrecer varios tamaños de envase y formulaciones especializadas. Su importancia sigue siendo sólida en mercados donde el uso de fórmulas es frecuente y la sensibilidad al precio es alta. Se proyecta que el Líquido Listo para Alimentar crecerá a una CAGR del 9,2% hasta 2032. Los hogares con dos ingresos valoran la preparación más rápida y las porciones ya medidas. Los protocolos de alta hospitalaria también pueden favorecer los formatos listos para alimentar porque reducen la posibilidad de errores de preparación. La participación del polvo en el mercado de nutrición pediátrica seguirá siendo sustancial, pero los formatos líquidos ofrecen una clara oportunidad de conveniencia premium.
El Concentrado Líquido ofrece una opción intermedia entre el polvo y los productos listos para alimentar. Su papel es más visible en América del Norte, donde los pasillos refrigerados se han expandido. Las Gotas y Aerosoles, en particular de vitamina D, probióticos y hierro, son cada vez más visibles dentro de los suplementos infantiles. Abbott publicó en julio de 2025 un ensayo controlado aleatorizado sobre PediaSure Plus con Sistema PeptiGro en niños filipinos desnutridos de 2-5 años. Otros formatos incluyen gomitas, masticables, barritas, bolsitas y snacks funcionales. Little Spoon introdujo en enero de 2025 bolsitas de yogur YoGos con certificación orgánica del USDA, con 4 g de proteína por porción y sin azúcares añadidos. Estos formatos permiten a las marcas vincular la nutrición pediátrica con las compras de alimentos convencionales. También requieren un control de calidad riguroso y orientación de porciones apropiada para cada edad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Electrónico Brinda Acceso Directo Mientras las Tiendas Mantienen la EscalaLos Supermercados e Hipermercados representaron una participación del 42,10% del mercado de nutrición pediátrica en 2026. Los padres primerizos valoran la posibilidad de comparar productos en persona y adquirir fórmulas junto con otros artículos de cuidado del bebé. Estos minoristas también proporcionan visibilidad en estantes y apoyo promocional para las principales marcas. Su papel es especialmente sólido para la fórmula en polvo de uso habitual, los alimentos para bebés y los snacks. Se proyecta que el Comercio Electrónico crecerá a una CAGR del 10,10% hasta 2032. El canal favorece la información detallada sobre productos, las suscripciones y el acceso directo a formatos especializados. En Corea del Sur, las ventas en línea representaron el 70% del valor minorista de los alimentos para bebés, lo que muestra la importancia que pueden adquirir los canales digitales en entornos de comercio electrónico avanzados. El mercado de nutrición pediátrica puede utilizar las plataformas en línea para mejorar la continuidad y la personalización, en lugar de competir únicamente en precio.
Las Farmacias y Tiendas Médicas siguen siendo puntos de acceso clave para la fórmula especializada e hipoalergénica. El consejo del farmacéutico puede influir en las compras cuando las familias buscan nutrición médica o productos para intolerancias. Los Hospitales y la Adquisición Institucional representan un canal de ingresos más pequeño, pero tienen una fuerte influencia tras el alta. Los formularios hospitalarios pueden determinar los productos que los cuidadores continúan comprando en casa. Las normas de comercio electrónico transfronterizo de China de 2025 crean obligaciones adicionales para los proveedores internacionales que utilizan canales de importación digital. Esto incluye una lista negativa y un marco de retirada del mercado para los alimentos importados por comercio electrónico. Las empresas que combinan educación en línea, entrega confiable y sistemas de cumplimiento tienen más probabilidades de tener éxito. El mercado de nutrición pediátrica debe, por tanto, gestionar el crecimiento digital junto con los requisitos locales de registro y etiquetado.
Análisis Geográfico
América del Norte
América del Norte representó una participación del 42,3% del mercado de nutrición pediátrica en 2026. La región se beneficia de precios de productos elevados, la infraestructura del programa WIC y una adquisición institucional desarrollada para la nutrición médica pediátrica. El volumen de fórmulas convencionales enfrenta presión, pero la nutrición médica y las formulaciones premium ofrecen una fuente de crecimiento más sólida. El negocio de nutrición pediátrica de Abbott en los Estados Unidos reportó un crecimiento de dos dígitos en el primer trimestre de 2025, pero posteriormente enfrentó pérdidas de participación vinculadas a una transición de contrato WIC y volúmenes con precios suprimidos. Abbott indicó que planeaba al menos 8 nuevos lanzamientos de productos en los siguientes 12 meses. El brote de ByHeart en 2025 provocó 48 hospitalizaciones y una retirada total del producto, situando la trazabilidad y la supervisión de la FDA en el centro de la confianza de compra. La expansión minorista de Kate Farms por parte de Danone también muestra cómo los productos clínicos están trascendiendo el acceso exclusivo a hospitales. Esto puede convertir la credibilidad clínica en una ventaja de compra para el consumidor. El tamaño del mercado de nutrición pediátrica en América del Norte dependerá, por tanto, cada vez más de la atención especializada y los productos premium de confianza[3].
Asia-Pacífico
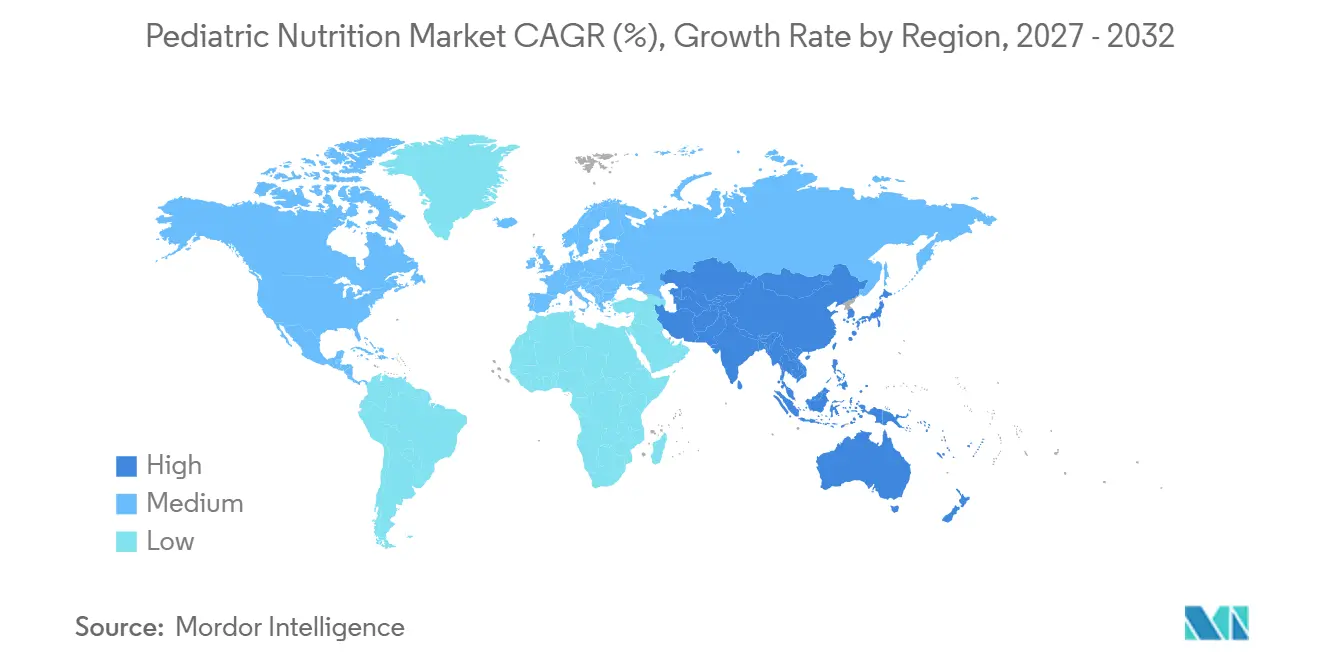
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,60% hasta 2032. India, Vietnam, Indonesia y Filipinas combinan mayores volúmenes de nacimientos con un aumento del gasto de los hogares e interés en formulaciones premium. Se proyecta que el mercado de nutrición infantil de India crecerá a una CAGR del 9,37% hasta 2030, respaldado por la urbanización, la participación de madres trabajadoras y controles de productos más estrictos. La enmienda de la Autoridad de Inocuidad y Normas Alimentarias de India sobre la calidad y el etiquetado de los alimentos para bebés fortaleció el entorno de cumplimiento. Danone indicó que las ventas de Aptamil en Vietnam se duplicaron durante 2025. El número de nacimientos en China cayó de 9,54 millones en 2024 a 7,92 millones en 2025. H&H Group informó que la participación de Biostime en el segmento de fórmula láctea infantil súper premium en China continental aumentó del 13% en mayo de 2024 al 15,8% en mayo de 2025. Las marcas internacionales deben gestionar tanto el posicionamiento premium como los crecientes requisitos de cumplimiento de importaciones transfronterizas de China.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con una gran base de consumidores establecida y una alta penetración de la certificación orgánica, pero las tasas de natalidad más bajas frenan el crecimiento en volumen. Las normas orgánicas de la Unión Europea y los principios del Codex Alimentarius influyen en la formulación de productos, las declaraciones y la aceptación para exportación. El tamaño del mercado de nutrición pediátrica en Europa está, por tanto, cada vez más respaldado por la premiumización en lugar de por mayores volúmenes de nacimientos. Oriente Medio y África ofrecen impulso demográfico, incluida la tasa de natalidad de Arabia Saudita de 16,42 por cada 1.000 habitantes y los 1,968 millones de nacimientos en Egipto en 2024. Se prevé que el comercio electrónico de alimentos para bebés en el GCC crecerá a una CAGR del 6,83% hasta 2032. América del Sur está ganando atención a medida que Danone expande Aptamil y Nestlé despliega Sinergity en América Latina. Estos mercados no han monetizado plenamente la nutrición infantil premium a pesar de la creciente demanda de la clase media. En todas estas regiones, la investigación en línea y la participación de los proveedores de atención médica moldean cada vez más las decisiones de compra tempranas. El cumplimiento local, el etiquetado específico por país y la educación nutricional creíble siguen siendo necesarios para la entrada al mercado.
Panorama Competitivo
El mercado de nutrición pediátrica está moderadamente concentrado entre Nestlé, Danone, Abbott, Reckitt y FrieslandCampina. Estas empresas tienen una presencia establecida en los estantes, capacidad de investigación clínica y recursos regulatorios. Sus posiciones son difíciles de reproducir rápidamente porque la evidencia clínica y las aprobaciones locales requieren tiempo para desarrollarse. Nestlé utiliza más de 30 años de investigación en HMO para diferenciar NAN Sinergity a través de una formulación de seis HMO. La empresa identificó Sinergity como una de sus "grandes apuestas" de innovación global para 2025. Las seis apuestas de innovación generaron ventas combinadas de más de 200 millones de CHF durante el primer semestre de 2025. Esto muestra cómo las empresas globales están convirtiendo la ciencia de los ingredientes en plataformas premium. El mercado de nutrición pediátrica recompensa la evidencia clínica, la confianza y la calidad del producto tanto como la amplia distribución.
Danone ha construido su posición en nutrición médica en América del Norte a través de Real Food Blends, Functional Formularies y Kate Farms. La transacción de Kate Farms añadió un negocio establecido de alimentación por sonda a base de plantas a Nutricia. Abbott está diferenciando PediaSure a través de evidencia de estudios clínicos e innovación en formatos de producto. Reckitt ha continuado evaluando opciones estratégicas para Mead Johnson Nutrition tras identificar la división como no estratégica en 2024. Sus resultados anuales de 2025 mantuvieron la revisión de la cartera como una variable material de consolidación. Cualquier venta podría afectar la propiedad de la marca y las relaciones de suministro en América del Norte, América Latina y Asia. Los hospitales pueden responder diversificando las relaciones con los proveedores. Estos desarrollos hacen que la estrategia de propiedad sea importante junto con la innovación de productos.
Las empresas especializadas compiten a través de ofertas orgánicas, con etiqueta limpia, de venta directa al consumidor y a base de plantas. ByHeart, Bobbie y Nara Organics demostraron que las nuevas marcas pueden generar interés del consumidor a través de ingredientes transparentes y modelos de suscripción. La retirada del mercado de ByHeart también demostró que la confianza puede debilitarse rápidamente cuando los sistemas de seguridad fallan. La nutrición clínica para adolescentes, la alimentación por sonda orgánica y la nutrición personalizada siguen siendo áreas para el desarrollo de nuevos productos. La Academia Americana de Pediatría ha identificado la nutrigenética, la nutrigenómica y la microbiómica como campos emergentes para la práctica nutricional. Estos conceptos se encuentran aún en una etapa temprana para un uso comercial pediátrico amplio. Las empresas necesitarán declaraciones basadas en evidencia y salvaguardas sólidas antes de escalar las ofertas personalizadas. La garantía de calidad y el abastecimiento transparente seguirán siendo fundamentales para la credibilidad competitiva.
Líderes de la Industria de Nutrición Pediátrica
-
Nestlé SA
-
Danone SA
-
Abbott Laboratories
-
Reckitt Benckiser Group PLC
-
Royal FrieslandCampina NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nutrición Pediátrica Empresas cubiertas en este informe
- Abbott Laboratories
- Arla Foods amba
- B. Braun
- Baxter
- Bubs Australia Limited
- ByHeart Inc.
- Cambrooke Therapeutics Inc.
- China Feihe Limited
- Danone
- Fresenius
- H&H Group
- Hero Group AG
- HiPP GmbH & Co. Vertrieb KG
- Kate Farms Inc.
- Kendal Nutricare Limited
- Meiji Holdings
- Morinaga Milk Industry Co. Ltd
- Nestlé SA
- Nutritional Growth Solutions Ltd
- Perrigo Company
- Reckitt Benckiser Group
- Royal FrieslandCampina
Desarrollos recientes de la industria en Mercado de Nutrición Pediátrica
- Febrero de 2026: Nestlé inauguró un laboratorio de calidad de 17,5 millones de CHF en su centro global de competencia para fórmula infantil en polvo en Konolfingen, Suiza. El laboratorio amplió la capacidad analítica a 1.200 muestras microbiológicas por día para un sitio que exporta a más de 70 mercados
- Diciembre de 2025: ByHeart Inc. retiró voluntariamente del mercado todos los productos de Fórmula Infantil de Nutrición Completa tras que la FDA y los CDC identificaran su fórmula como la fuente de un brote multiestatal de botulismo infantil que afectó a 48 lactantes hospitalizados en 18 estados de los Estados Unidos. La FDA emitió posteriormente cartas de advertencia a 4 minoristas por no retirar los productos afectados
Alcance del Informe del Mercado Global de Nutrición Pediátrica
Según el alcance del informe, el mercado de nutrición pediátrica abarca el desarrollo, la fabricación, la distribución y el consumo de productos nutricionales específicamente formulados para apoyar el crecimiento, el desarrollo, la función inmunológica y la salud general de lactantes, niños y adolescentes. Estos productos incluyen fórmulas infantiles, alimentos complementarios, productos de nutrición médica y suplementos dietéticos diseñados para abordar tanto los requisitos nutricionales generales como las necesidades clínicas o de desarrollo específicas.
El mercado de nutrición pediátrica está segmentado por tipo de producto en fórmula infantil, alimentos para bebés y nutrición complementaria, nutrición médica pediátrica y suplementos dietéticos para niños; por grupo de edad en neonatos y lactantes (0-6 meses), lactantes mayores (6-12 meses), niños pequeños (12-36 meses), niños (3-12 años) y adolescentes (13-18 años); por forma en polvo, concentrado líquido, líquido listo para alimentar, gotas y aerosoles, y otros; por canal de distribución en supermercados e hipermercados, farmacias y tiendas médicas, comercio electrónico, hospitales y adquisición institucional, y otros; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Fórmula Infantil |
| Alimentos para Bebés y Nutrición Complementaria |
| Nutrición Médica Pediátrica |
| Suplementos Dietéticos para Niños |
| Neonatos y Lactantes, 0-6 Meses |
| Lactantes Mayores, 6-12 Meses |
| Niños Pequeños, 12-36 Meses |
| Niños, 3-12 Años |
| Adolescentes, 13-18 Años |
| Polvo |
| Concentrado Líquido |
| Líquido Listo para Alimentar, |
| Gotas y Aerosoles |
| Otros (Gomitas y Masticables, Barritas, Bolsitas, Snacks Funcionales, entre otros) |
| Supermercados e Hipermercados |
| Farmacias y Tiendas Médicas |
| Comercio Electrónico |
| Hospitales y Adquisición Institucional |
| Otros (Tiendas de Conveniencia y Abarrotes, Tiendas Especializadas para Madres y Bebés, entre otros) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Fórmula Infantil | |
| Alimentos para Bebés y Nutrición Complementaria | ||
| Nutrición Médica Pediátrica | ||
| Suplementos Dietéticos para Niños | ||
| Por Grupo de Edad | Neonatos y Lactantes, 0-6 Meses | |
| Lactantes Mayores, 6-12 Meses | ||
| Niños Pequeños, 12-36 Meses | ||
| Niños, 3-12 Años | ||
| Adolescentes, 13-18 Años | ||
| Por Forma | Polvo | |
| Concentrado Líquido | ||
| Líquido Listo para Alimentar, | ||
| Gotas y Aerosoles | ||
| Otros (Gomitas y Masticables, Barritas, Bolsitas, Snacks Funcionales, entre otros) | ||
| Por Canal de Distribución | Supermercados e Hipermercados | |
| Farmacias y Tiendas Médicas | ||
| Comercio Electrónico | ||
| Hospitales y Adquisición Institucional | ||
| Otros (Tiendas de Conveniencia y Abarrotes, Tiendas Especializadas para Madres y Bebés, entre otros) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la nutrición pediátrica hasta 2032?
Se proyecta que el Mercado de Nutrición Pediátrica crecerá a una CAGR del 6,42% de 2027 a 2032 y alcanzará los 119,07 mil millones de USD para 2032.
¿Cuál es la categoría de producto más grande en nutrición pediátrica?
La Fórmula Infantil es la categoría de producto más grande, con una participación del 54,8% en 2026.
¿Qué categoría de nutrición pediátrica está creciendo más rápido?
Se proyecta que la Nutrición Médica Pediátrica crecerá a una CAGR del 8,40% hasta 2032.
¿Por qué la nutrición lista para alimentar está ganando demanda?
Se prevé que el Líquido Listo para Alimentar crecerá a una CAGR del 9,20% porque favorece una preparación más rápida y reduce los errores de preparación.
¿Qué canal tiene el pronóstico de crecimiento más rápido?
Se prevé que el Comercio Electrónico crecerá a una CAGR del 10,10% hasta 2032 porque favorece las suscripciones, el acceso a productos especializados y la información sobre productos.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crecerá a una CAGR del 7,60% hasta 2032, respaldado por la demanda en India y el Sudeste Asiático.