
Tamanho e Participação do Mercado de Plataforma de Integração Digital de Parceiros e Comerciantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
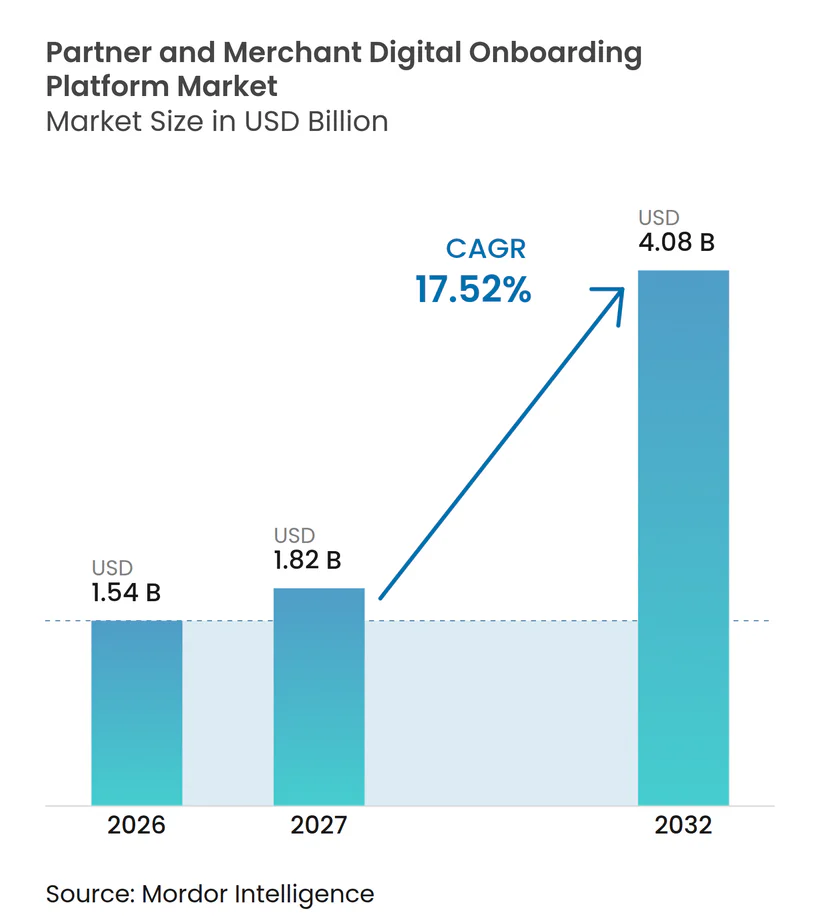
| Tamanho do Mercado (2027) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.52 % |
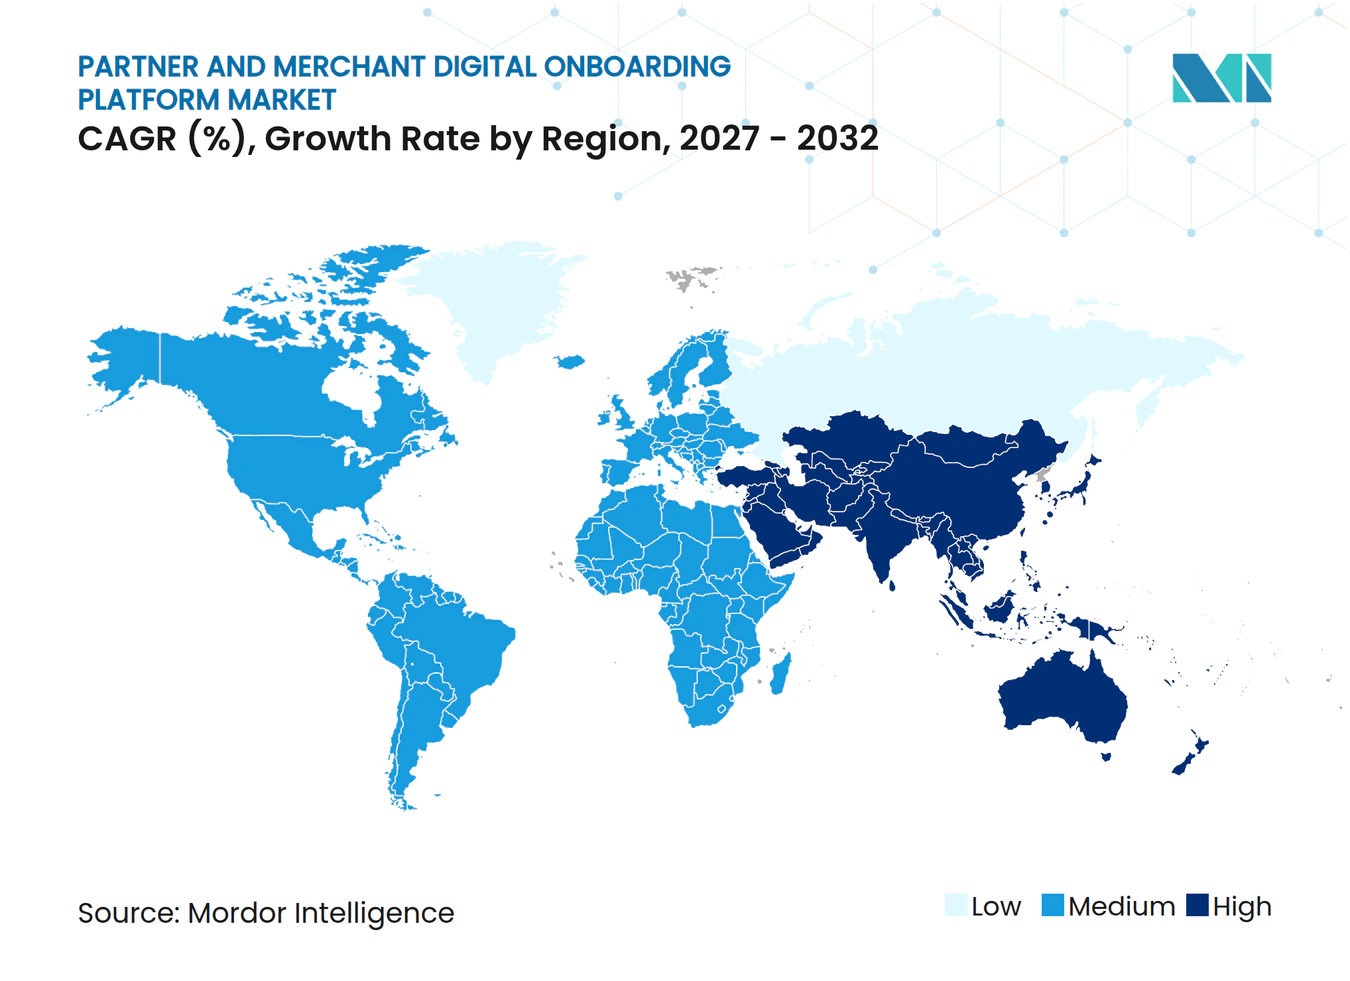
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataforma de Integração Digital de Parceiros e Comerciantes pela Mordor Intelligence
O tamanho do mercado de plataforma de integração digital de parceiros e comerciantes está projetado para se expandir de 1,54 bilhões de USD em 2026 e 1,82 bilhões de USD em 2027 para 4,08 bilhões de USD até 2032, registrando um CAGR de 17,52% entre 2027 e 2032. Os pagamentos incorporados estão transferindo as responsabilidades de integração dos bancos adquirentes para as plataformas de software que aceitam pagamentos para comerciantes e exigem formas repetíveis de ativar sub-comerciantes. Verificações automatizadas de identidade, verificação de negócios, subscrição e triagem contra lavagem de dinheiro estão se tornando centrais para os fluxos de trabalho de ativação de comerciantes e registros contínuos de comerciantes. Facilitadores de pagamento e adquirentes buscam custos operacionais mais baixos sem aceitar maior exposição a fraudes. Provedores que combinam integração com monitoramento contínuo de negócios podem atender a uma parte mais ampla do ciclo de vida do comerciante. Registros fragmentados e regras de dados locais favorecem plataformas que podem adaptar seus fluxos de trabalho a cada jurisdição e se conectar de forma confiável a registros e sistemas de pagamento locais.
Principais Conclusões do Relatório
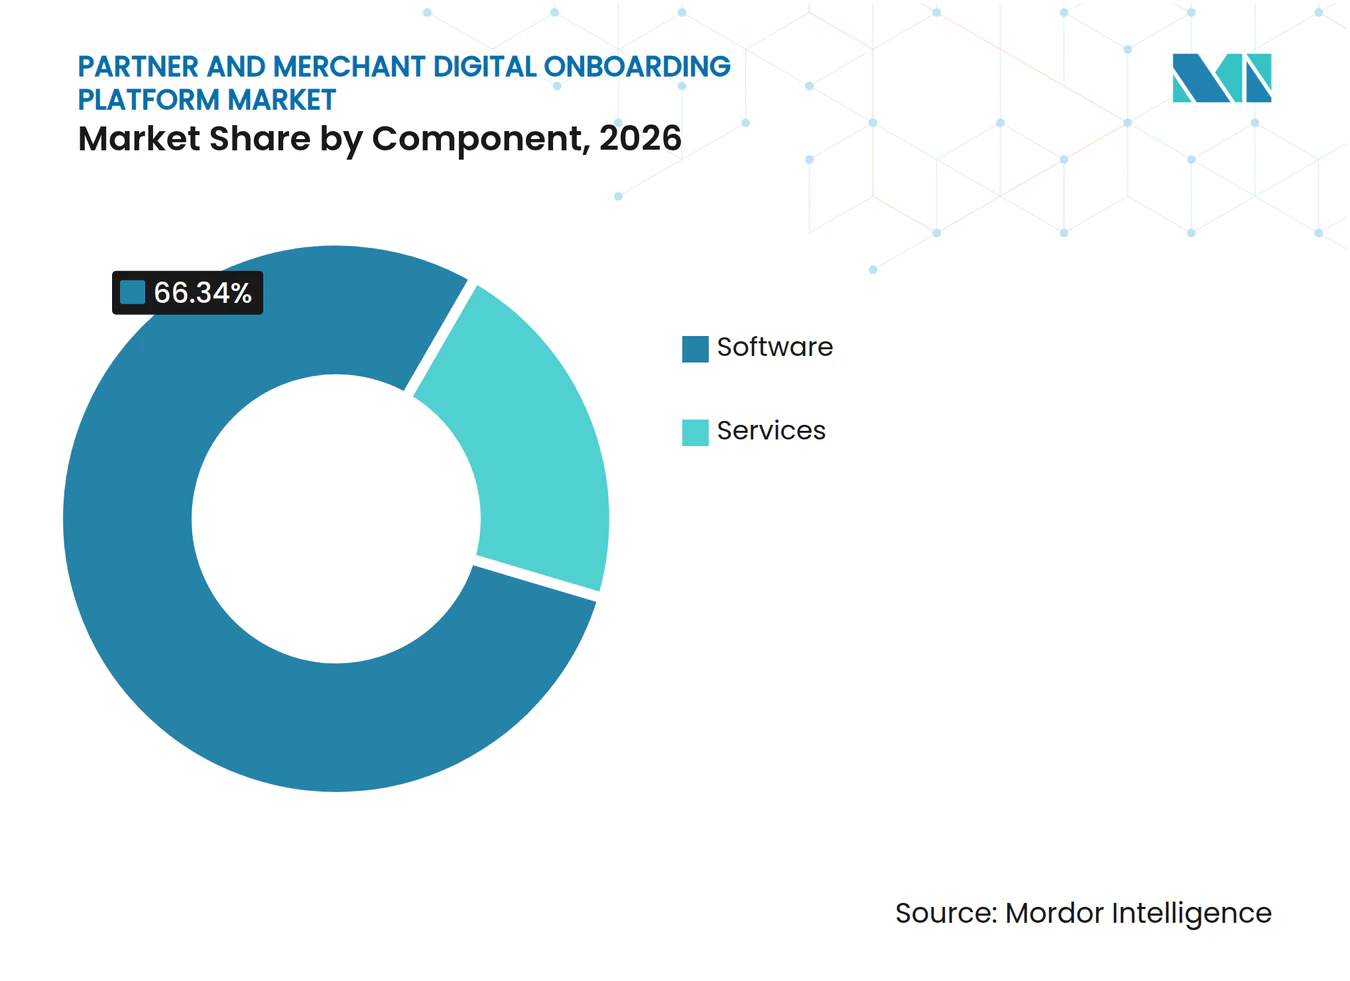
- Por componente, o software detinha 66,34% do mercado global em 2026, enquanto os serviços estão projetados para se expandir a um CAGR de 17,92% até 2032.
- Por modo de implantação, a implantação baseada em nuvem detinha 71,19% de participação em 2026, enquanto a implantação híbrida está projetada para se expandir a um CAGR de 18,09% até 2032.
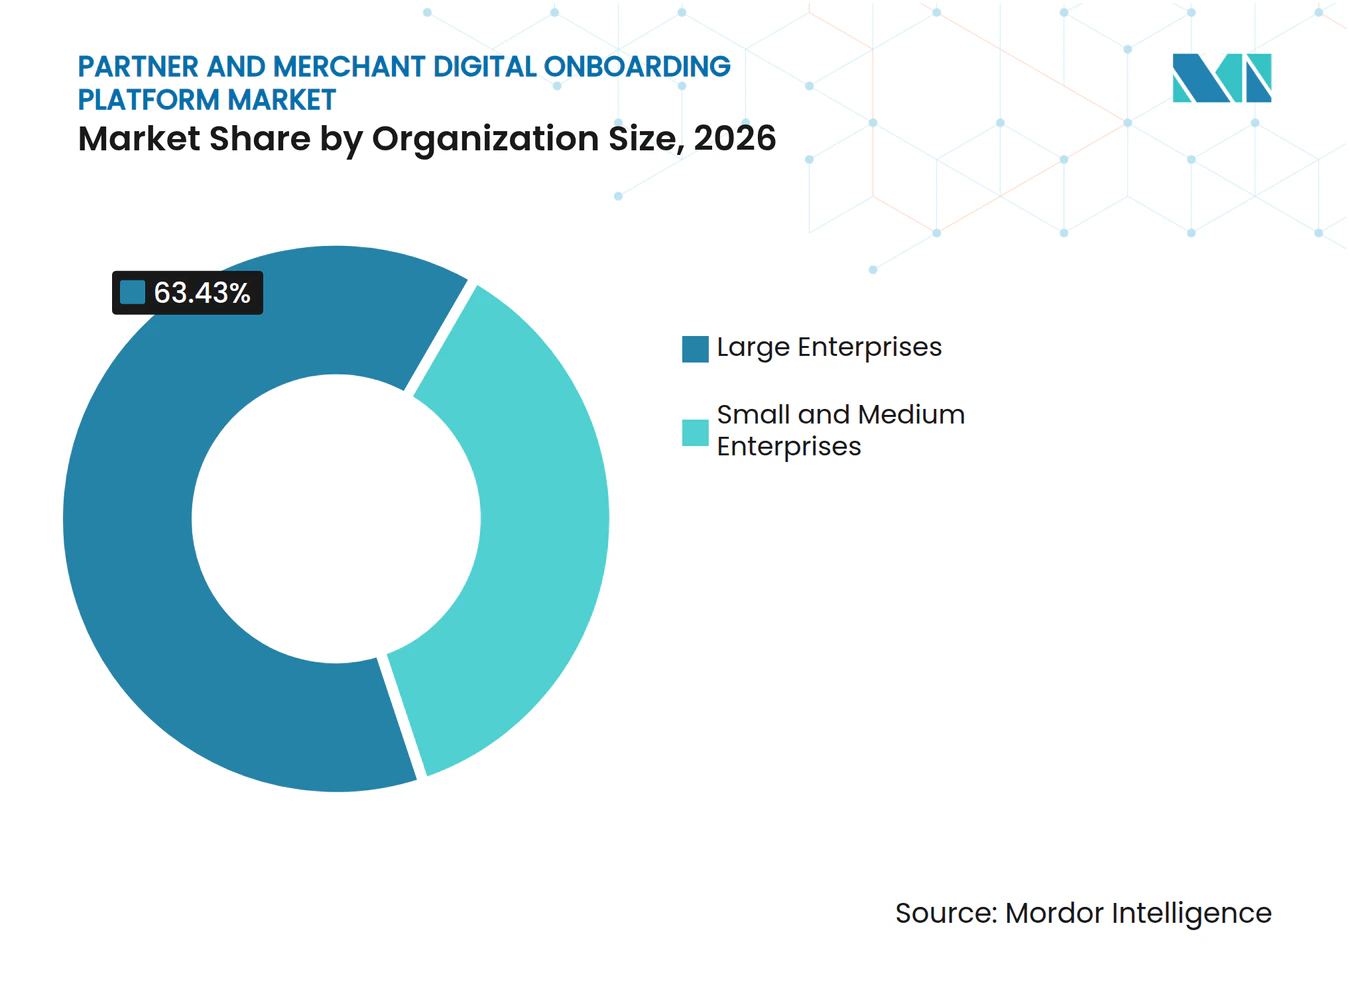
- Por tamanho de organização, as grandes empresas detinham 63,43% de participação em 2026, enquanto as PMEs estão projetadas para se expandir a um CAGR de 17,88% até 2032.
- Por usuário final, o BFSI detinha 34,95% de participação em 2026, enquanto os ISVs estão projetados para se expandir a um CAGR de 18,48% até 2032.
- Por geografia, a América do Norte detinha 41,11% de participação em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 18,51% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Pagamentos Incorporados por Plataformas de Software | +4.2% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de KYC, KYB, AML e Titularidade Beneficiária | +3.8% | Global | Médio prazo (2-4 anos) |
| Demanda por Ativação Instantânea de Comerciantes e Menor Custo de Subscrição | +3.1% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aceleração do Comércio Digital de PMEs e Aceitação Omnicanal | +2.6% | Núcleo Ásia-Pacífico, com expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de Marketplaces Transfronteiriços e Adoção de Finanças Incorporadas | +2.0% | Global | Longo prazo (≥ 4 anos) |
| Monitoramento de Risco Pós-Integração e Verificação Contínua de Negócios | +1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Pagamentos Incorporados por Plataformas de Software
Os pagamentos incorporados estão mudando a base de demanda para o mercado de plataforma de integração digital de parceiros e comerciantes. Quando um ISV adiciona aceitação de pagamentos a um produto de software, assume a responsabilidade pela verificação do comerciante, subscrição e prevenção à lavagem de dinheiro. A Mastercard e a Cardstream afirmam que a construção de um facilitador de pagamento tradicional pode custar entre 2,45 milhões de USD e 2,9 milhões de USD e levar de 12 a 24 meses, o que torna os serviços pré-integrados importantes para muitas plataformas de software. O mesmo documento relata que pagamentos e tecnologia financeira podem representar mais de 50% da receita para empresas de software maduras que utilizam esse modelo.[1] A integração, portanto, afeta tanto a receita de pagamentos quanto os processos de conformidade. O mercado de plataforma de integração digital de parceiros e comerciantes se beneficia quando essas plataformas precisam de uma forma repetível de ativar sub-comerciantes em produtos e regiões. No mercado de plataforma de integração digital de parceiros e comerciantes, o valor comercial vem de ajudar empresas de software a tornar a aceitação de pagamentos um serviço repetível, mantendo as verificações exigidas para cada relacionamento com comerciante. A necessidade operacional não se limita à primeira decisão de conta. A plataforma deve coletar informações comerciais, determinar a titularidade, avaliar o risco, registrar a justificativa de sua decisão e encaminhar os comerciantes aprovados para o processamento de pagamentos sem criar atrasos desnecessários para o provedor de software ou seus clientes.
Requisitos Mais Rigorosos de KYC, KYB, AML e Titularidade Beneficiária
Os requisitos regulatórios estão tornando as verificações automatizadas mais importantes em todo o mercado de plataforma de integração digital de parceiros e comerciantes. O Banco de Reserva da Índia emitiu suas Diretrizes de Agregadores de Pagamento em 2025, que exigem diligência devida aprimorada e verificação de ponto de contato para categorias de comerciantes de maior risco. Essas obrigações colocam as verificações no início do relacionamento com o comerciante, e não após a coleta de documentos. Elas também aumentam o valor dos registros que mostram por que um comerciante foi aprovado ou encaminhado para revisão. A revisão contínua tornou-se mais relevante porque informações sobre fraudes e titularidade podem mudar após a integração inicial. Plataformas que combinam verificação inicial com verificações contínuas de negócios estão mais alinhadas com esse modelo operacional. O mercado de plataforma de integração digital de parceiros e comerciantes está, consequentemente, migrando para sistemas que tratam os registros de integração como arquivos ativos que requerem atualizações controladas, em vez de coleções de documentos pontuais armazenadas após a aprovação. Eles podem manter um registro da decisão de integração original e sinalizar mudanças materiais na titularidade, atividades ou perfil de risco de um comerciante. Isso oferece às equipes de conformidade um caminho mais claro para revisar exceções sem precisar reconstruir arquivos de comerciantes a partir de sistemas separados.
Demanda por Ativação Instantânea de Comerciantes e Menor Custo de Subscrição
A ativação rápida é um requisito comercial direto para provedores de pagamento e para o mercado de plataforma de integração digital de parceiros e comerciantes. Um processo de integração longo atrasa a capacidade do comerciante de aceitar pagamentos e atrasa o processamento de receita do adquirente. As revisões manuais podem continuar sendo necessárias para negócios complexos, mas são caras quando aplicadas a toda a população de comerciantes. Fluxos de trabalho automatizados podem encaminhar solicitações rotineiras por meio de verificações consistentes e reservar o tempo de especialistas para casos com sinais de risco significativos. Esse modelo requer conexões com fontes de dados de identidade, negócios, sanções e fraudes. Ele também torna o design do fluxo de trabalho e a qualidade do tratamento de exceções critérios de compra importantes para bancos e facilitadores de pagamento. O mercado de plataforma de integração digital de parceiros e comerciantes depende dessa disciplina operacional porque o processo de aprovação deve ser rápido para comerciantes rotineiros, mas robusto o suficiente para identificar casos que exigem maior escrutínio. Um fluxo de trabalho útil deve distinguir solicitações de baixo risco de casos que precisam de mais evidências. Ele também deve apresentar aos revisores um arquivo claro, em vez de uma lista de resultados de dados desconexos que leva tempo para interpretar.
Aceleração do Comércio Digital de PMEs e Aceitação Omnicanal
As PMEs estão aumentando o número de empresas que precisam de integração formal no mercado de plataforma de integração digital de parceiros e comerciantes. A Mastercard e a Cardstream relatam que 62% das pequenas empresas dos EUA usam ou estão migrando para um ISV, enquanto a receita de aquisição de PMEs está projetada para representar 57% do volume de aquisição de PMEs nos EUA até 2028, ante 42% em 2023. Um comerciante pode aceitar pagamentos por meio de uma loja, um site, um código QR e um marketplace simultaneamente. Cada canal pode criar diferentes requisitos de verificação e risco. A Socure e a Markaaz afirmaram que sua parceria de outubro de 2025 pode automatizar 80% ou mais das decisões de verificação para PMEs com histórico financeiro limitado por meio de um fluxo de trabalho combinado de KYB e titular beneficiário final. Uma melhor cobertura para empresas com histórico financeiro limitado pode reduzir o trabalho manual e ampliar a base de comerciantes que os provedores podem atender. O mercado de plataforma de integração digital de parceiros e comerciantes pode se beneficiar quando os provedores disponibilizam essas verificações por meio de integrações que não exigem que empresas de software menores construam seus próprios programas de risco de comerciante do zero. Isso é importante onde os comerciantes começaram a operar recentemente ou têm registros financeiros formais limitados. O mesmo desafio se torna mais difícil quando as empresas operam tanto em canais online quanto físicos e mantêm vários relacionamentos de pagamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Fragmentada de Dados e Cobertura Desigual de Registros | -1.8% | Núcleo Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Restrições de Privacidade de Dados, Localização e Consentimento | -1.4% | China, Índia e Brasil | Longo prazo (≥ 4 anos) |
| Complexidade de Integração com Adquirentes Legados e APIs de Pagamento | -0.9% | Global | Médio prazo (2-4 anos) |
| Exposição a Fraudes, Estornos e Responsabilidades Decorrentes de Aprovações Mais Rápidas | -0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Fragmentada de Dados e Cobertura Desigual de Registros
A cobertura desigual de registros limita a automação no mercado de plataforma de integração digital de parceiros e comerciantes. Na Nigéria, na Indonésia e no Vietnã, os registros comerciais podem estar incompletos, indisponíveis digitalmente ou disponíveis apenas por meio de interfaces em idioma local. Os provedores devem construir conexões de dados locais ou aceitar um nível mais alto de revisão manual. A ausência de informações sobre titularidade pode dificultar a identificação de entidades que requerem revisão mais rigorosa de sanções ou risco. A Socure e a Markaaz posicionaram sua parceria de 2025 em torno de informações adicionais de firmografia, conformidade e saúde empresarial para PMEs com histórico financeiro limitado. A necessidade de enriquecimento de dados locais retarda a expansão para mercados onde a oportunidade de comerciantes está crescendo rapidamente. Um fluxo de trabalho global não pode fornecer resultados confiáveis se os registros subjacentes diferem acentuadamente em disponibilidade e qualidade. Os provedores devem testar fontes de dados locais, estruturas de titularidade, convenções de nomenclatura e práticas documentais antes de aplicar a automação em escala.
Restrições de Privacidade de Dados, Localização e Consentimento
As regras de residência de dados criam um desafio de design de produto para o mercado de plataforma de integração digital de parceiros e comerciantes. China, Índia, Brasil e Rússia têm requisitos que determinam onde os dados de residentes podem ser armazenados ou processados. O PCI DSS v4.0.1 entrou em plena vigência em 31 de março de 2025 e estabelece requisitos de segurança de pagamento que os provedores devem gerenciar juntamente com as regras de dados locais.[2] Os fornecedores podem precisar de infraestrutura e controles separados em jurisdições regulamentadas. Isso pode aumentar o trabalho de desenvolvimento e estender os prazos de entrega para clientes transfronteiriços. Provedores menores podem enfrentar uma desvantagem particular porque têm menos recursos para implantações específicas de jurisdição. O problema afeta o planejamento de produtos e os custos porque um recurso que funciona em um país pode exigir armazenamento, consentimento, controle de acesso e arranjos de relatórios separados em outros países. Isso torna o design modular de sistemas cada vez mais valioso para clientes transfronteiriços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Mantém a Liderança Enquanto os Serviços Ganham ImportânciaO software representou 66,34% da participação do mercado de plataforma de integração digital de parceiros e comerciantes em 2026. A posição reflete a natureza escalável dos mecanismos de verificação de negócios, lógica de fluxo de trabalho e ferramentas de pontuação de risco. Os provedores podem configurar esses sistemas para diferentes categorias de comerciantes sem adicionar pessoal na mesma proporção que os volumes de clientes. As plataformas de orquestração são particularmente importantes porque integram registros externos, regras de decisão e interfaces de processadores de pagamento em um único fluxo de trabalho. Essa estrutura suporta a integração repetida para facilitadores de pagamento, marketplaces e bancos adquirentes. Ela também oferece aos compradores uma forma de estabelecer requisitos de evidência consistentes entre comerciantes e regiões. A Fenergo introduziu o Fen-AI em julho de 2026 para automatizar atividades selecionadas de gestão do ciclo de vida do cliente para instituições financeiras. O lançamento ilustra a mudança do gerenciamento de fluxo de trabalho baseado em regras para ferramentas que suportam decisões de conformidade mais complexas. Os fornecedores de software estão, portanto, competindo em cobertura, controle de fluxo de trabalho, registros de auditoria e capacidade de se conectar a provedores de dados especializados.
Os serviços estão projetados para se expandir a um CAGR de 17,92% até 2032 dentro do tamanho do mercado de plataforma de integração digital de parceiros e comerciantes. Essa taxa reflete a demanda por suporte gerenciado de conformidade entre processadores regionais e instituições financeiras de médio porte. Esses compradores podem não ter equipes internas capazes de interpretar requisitos em múltiplas jurisdições simultaneamente. Os serviços gerenciados podem incluir gestão de políticas, monitoramento, revisão de casos e preparação de trilhas de auditoria, além de acesso a software. O arranjo pode reduzir o esforço necessário para operar um novo programa de integração após a implementação. Ele também pode tornar um relacionamento com fornecedor mais duradouro porque o provedor suporta o trabalho contínuo em vez de apenas fornecer uma licença. Esse modelo é importante onde os clientes precisam de ajuda para traduzir requisitos regulatórios em regras para comerciantes. Ele não elimina a necessidade de software, pois as equipes gerenciadas ainda dependem de ferramentas de fluxo de trabalho e fontes de dados conectadas. A divisão de componentes, portanto, favorece fornecedores que podem combinar tecnologia configurável com expertise operacional. Os clientes podem começar com uma compra de software, mas posteriormente precisar de ajuda com atualizações de políticas, filas de revisão, verificações de qualidade e preparação de auditoria. Provedores que podem suportar ambas as fases podem permanecer relevantes à medida que um programa de integração passa da implementação para a operação cotidiana.


Por Modo de Implantação:
A Nuvem Lidera Enquanto o Híbrido Suporta Casos de Uso RegulamentadosOs sistemas baseados em nuvem representaram 71,19% da receita total em 2026. A implantação em nuvem permite escalonamento rápido quando um facilitador de pagamento adiciona comerciantes, entra em um novo mercado ou gerencia flutuações de volume sazonais. Ela também se adapta à verificação baseada em API porque múltiplas fontes de dados podem ser acessadas pelo mesmo fluxo de trabalho. As ferramentas centralizadas em nuvem podem simplificar o gerenciamento de versões e disponibilizar mudanças para os clientes mais rapidamente. Essas vantagens tornaram os sistemas em nuvem a arquitetura de referência para muitas plataformas mais recentes. O modelo continua útil quando os clientes precisam conectar ferramentas de pagamento, identidade, negócios e fraudes em tempo quase real. No entanto, a participação líder em nuvem também expõe os provedores a regras sobre processamento e residência de dados pessoais. O PCI DSS v4.0.1 adiciona obrigações de segurança que devem ser consideradas juntamente com os controles de dados locais. Os provedores devem, portanto, demonstrar como suas configurações em nuvem atendem tanto às necessidades de segurança de pagamento quanto às de conformidade local.
A implantação híbrida está projetada para se expandir a um CAGR de 18,09% até 2032, a taxa mais rápida entre os modos de implantação. Essa abordagem permite que as instituições mantenham informações sensíveis de comerciantes em ambientes locais ou específicos de cada país. Elas ainda podem usar conexões em nuvem para triagem de sanções, pesquisas em registros e pontuação de fraudes. O modelo responde aos requisitos de localização de dados sem sacrificar a flexibilidade dos fluxos de trabalho baseados em API. Pode ser mais caro de construir e manter do que um sistema totalmente baseado em nuvem. Grandes bancos e instituições financeiras podem, no entanto, selecioná-lo porque as equipes internas de risco precisam de maior controle sobre informações pessoais. Os sistemas locais continuam a atender adquirentes com tecnologia central profundamente estabelecida e processos orientados a lotes. Sua expansão é mais lenta porque as conexões modernas de API estão gradualmente substituindo os processos baseados em arquivos. O mercado de plataforma de integração digital de parceiros e comerciantes, portanto, tem espaço para múltiplos padrões de implantação em vez de uma única arquitetura. Os compradores avaliam sua sensibilidade de dados, tecnologia interna, abrangência regulatória e recursos de implementação disponíveis antes de selecionar um modelo. Isso cria um papel contínuo para provedores que podem oferecer fluxos de trabalho consistentes em ambientes de nuvem, híbridos e locais estabelecidos.
Por Tamanho de Organização:
Grandes Empresas Fornecem Escala Enquanto as PMEs Ampliam o AcessoAs grandes empresas detinham 63,43% da receita total em 2026. Seus gastos refletem altos volumes de comerciantes, integrações complexas de sistemas e programas de conformidade abrangendo várias jurisdições. Adquirentes de nível 1 e marketplaces globais precisam de integrações com sistemas bancários centrais, processadores de pagamento, ferramentas de fraude e provedores de dados locais. Eles também precisam de registros que suportem revisões de comerciantes de alto risco e exames regulatórios. Esses requisitos frequentemente favorecem plataformas que podem suportar configuração extensiva e trabalho de implementação dedicado. A Fenergo foi selecionada pela Ninety One em setembro de 2026 para unificar a gestão do ciclo de vida do cliente e as operações de crimes financeiros na África do Sul, no Reino Unido e em Luxemburgo. A implantação combinou KYC, diligência devida do cliente, diligência devida aprimorada e monitoramento de transações em um único ambiente. Tais programas mostram por que os clientes empresariais frequentemente preferem plataformas amplas que possam gerenciar múltiplos controles juntos. Seus orçamentos estabelecidos e grandes bases de comerciantes ou clientes continuam a sustentar a posição de liderança do segmento.
As PMEs estão projetadas para se expandir a um CAGR de 17,88% até 2032. Os modelos de facilitador de pagamento como serviço reduzem os requisitos iniciais para plataformas de software e adquirentes menores que desejam habilitar pagamentos. A Mastercard e a Cardstream relatam que a construção de um facilitador de pagamento tradicional pode exigir entre 2,45 milhões de USD e 2,9 milhões de USD e de 12 a 24 meses, enquanto os modelos pré-integrados podem reduzir a implementação para 4 a 8 meses. Os registros de titulares beneficiários finais com histórico financeiro limitado historicamente aumentaram a revisão manual para empresas menores. A Socure e a Markaaz afirmaram que seu fluxo de trabalho combinado pode automatizar 80% ou mais das decisões de verificação para PMEs com histórico financeiro limitado. Mais automação pode reduzir os custos operacionais por comerciante e melhorar a economia de atendimento a essa base de clientes. Os comerciantes menores ainda requerem tratamento cuidadoso porque registros, estruturas de titularidade e canais de pagamento podem variar amplamente. A oportunidade depende de as plataformas serem capazes de gerenciar essa variabilidade sem encaminhar cada caso para revisão manual. Para empresas menores, um serviço prático deve acomodar históricos incompletos enquanto mantém o padrão de evidência apropriado para o risco. Esse equilíbrio ajuda os adquirentes a tomar mais decisões rapidamente sem ignorar preocupações de titularidade ou atividade empresarial que requerem escalada.

Por Usuário Final:
O BFSI Detém a Maior Posição Enquanto os ISVs Lideram a ExpansãoO BFSI representou 34,95% da receita total em 2026. Bancos adquirentes, agregadores de pagamento e instituições financeiras licenciadas enfrentam obrigações extensas ao aceitar e monitorar comerciantes. Eles precisam de sistemas que cubram verificação de negócios, verificações de titularidade beneficiária, decisões de risco e revisão contínua. Muitos também operam sistemas centrais mais antigos que não foram projetados para integração orientada por API. A substituição desses sistemas pode levar tempo e orçamento, especialmente para instituições de médio porte. O resultado é a demanda por plataformas que possam conectar serviços modernos de verificação à infraestrutura de pagamento e bancária existente. As instituições financeiras também precisam de registros de auditoria que expliquem as decisões às equipes internas e supervisores. Isso torna os fluxos de trabalho de conformidade, a retenção de evidências e o gerenciamento de exceções tão importantes quanto a velocidade. O segmento permanece uma base de receita central para o mercado de plataforma de integração digital de parceiros e comerciantes porque a exposição regulatória está concentrada entre esses compradores. As instituições também precisam aplicar políticas de forma consistente em portfólios de comerciantes diversificados, incluindo empresas estabelecidas, vendedores online e categorias de maior risco. Esse requisito suporta gastos em sistemas que podem adaptar regras enquanto preservam uma trilha de auditoria completa.
Os ISVs estão projetados para se expandir a um CAGR de 18,48% até 2032. Uma empresa de software que incorpora aceitação de pagamentos torna-se responsável por mais do que o cadastro de usuários e deve verificar as empresas que recebem serviços de pagamento. Isso muda seu papel para o de um facilitador de pagamento e aumenta a necessidade de subscrição e controles contínuos de prevenção à lavagem de dinheiro. A função de pagamento também pode se tornar uma fonte significativa de receita comercial para a plataforma de software. A Mastercard e a Cardstream relatam que 65% dos ISVs e marketplaces que não oferecem um plano de aceitação de pagamentos planejam adicioná-lo. As plataformas de comércio eletrônico e marketplaces acrescentam mais demanda porque a verificação de vendedores é exigida pela Lei de Serviços Digitais. As operadoras de telecomunicações são outro grupo relevante onde os ecossistemas de dinheiro móvel estão formalizando programas de aceitação de comerciantes. O J.P. Morgan Payments apoiou a expansão de Vendas Globais do Mercado Livre fornecendo capacidades incorporadas de KYC e KYB para vendedores dos EUA que entram em marketplaces sul-americanos. Esses casos de uso estendem a demanda além das instituições financeiras e tornam a qualidade da integração importante para os usuários finais.
Análise Geográfica
Mercado de Plataforma de Onboarding Digital de Parceiros e Comerciantes na América do Norte
A América do Norte detinha 41,11% da participação no mercado de plataforma de onboarding digital de parceiros e comerciantes em 2026. A região possui uma alta concentração de facilitadores de pagamento, ISVs, bancos adquirentes e marketplaces. Os Estados Unidos respondem por grande parte dessa demanda, pois os pagamentos incorporados e a aquisição de comerciantes estão bem desenvolvidos. A Mastercard e a Cardstream relatam que 65% dos ISVs e marketplaces planejam adicionar um plano de aceitação de pagamentos. Os requisitos da FinCEN e a Lei de Sigilo Bancário também sustentam a demanda por verificações confiáveis de clientes e empresas. O Canadá oferece uma oportunidade correlata, pois seus requisitos de conformidade estão estreitamente alinhados com as práticas dos EUA. O México acrescenta demanda proveniente de um setor de fintech que está desenvolvendo serviços de aceitação de comerciantes. Esses fatores tornam a região um importante campo de testes para KYB contínuo, controles de fraude e subscrição automatizada. A grande base instalada de provedores de tecnologia e empresas de pagamento também oferece aos fornecedores diversas rotas para o mercado. As soluções introduzidas na região podem ser posteriormente adaptadas para outros mercados, embora os requisitos locais de dados e conformidade ainda moldem esse processo.
Mercado de Plataforma de Onboarding Digital de Parceiros e Comerciantes na Europa
A Europa é moldada pela PSD2, pela Lei dos Serviços Digitais, pelo GDPR e pelo desenvolvimento do quadro da Autoridade de Combate à Lavagem de Dinheiro. Alemanha, Reino Unido e França sustentam grande parte da demanda da região, enquanto os mercados do Benelux e dos países nórdicos apresentam elevada maturidade em conformidade. A Lei dos Serviços Digitais exige que os operadores de marketplace verifiquem a identidade dos vendedores, ampliando assim a demanda por onboarding para além das instituições financeiras tradicionais. O Reino Unido possui um quadro regulatório próprio pós-Brexit, e suas diretrizes de 2026 permitem que serviços de verificação digital certificados atendam aos requisitos de verificação de identidade em casos elegíveis. Esse cenário incentiva as plataformas a oferecerem fluxos de trabalho configuráveis, em vez de um processo regional uniforme. Os provedores precisam considerar as práticas locais de identidade, as expectativas de proteção de dados e os tipos de comerciantes atendidos por bancos e marketplaces. Um design flexível pode ajudar os clientes a utilizarem uma plataforma comum, preservando os controles exigidos em cada país.
Mercado de Plataforma de Onboarding Digital de Parceiros e Comerciantes na APAC, América do Sul e MEA
A Ásia-Pacífico deve expandir a um CAGR de 18,51% até 2032, o ritmo regional mais rápido no tamanho do mercado de plataforma de onboarding digital de parceiros e comerciantes. Índia, Sudeste Asiático, China e o Conselho de Cooperação do Golfo estão gerando demanda por meio do comércio digital, da aceitação de pagamentos e da crescente atividade de marketplaces. As Diretrizes de Agregadores de Pagamento do Banco da Índia exigem verificação de ponto de contato para o onboarding de comerciantes e due diligence aprimorada para categorias de maior risco.[3] A atividade de marketplace da China gera grandes volumes de sub-comerciantes, mas os requisitos de localização de dados limitam o uso de arquiteturas transfronteiriças uniformes. A América do Sul está ganhando relevância à medida que os marketplaces se expandem, como demonstrado pelo suporte da J.P. Morgan Payments ao programa de vendas dos EUA para a América do Sul do Mercado Livre. A Arábia Saudita e os Emirados Árabes Unidos estão avançando na digitalização dos serviços financeiros por meio de seus programas Visão 2030. A África possui substancial potencial mobile-first, embora a cobertura de registros na Nigéria, no Egito e na África do Sul continue a restringir a verificação automatizada. Parcerias locais podem ajudar os provedores a se conectarem com fontes de informação adequadas e a apoiar comerciantes que operam por meio de canais liderados pelo mobile. O progresso dependerá de uma melhor disponibilidade de registros, bem como da capacidade das empresas de pagamento de criar fluxos de trabalho adequados às práticas locais de documentação e propriedade.
Cenário Competitivo
Concentração do Mercado
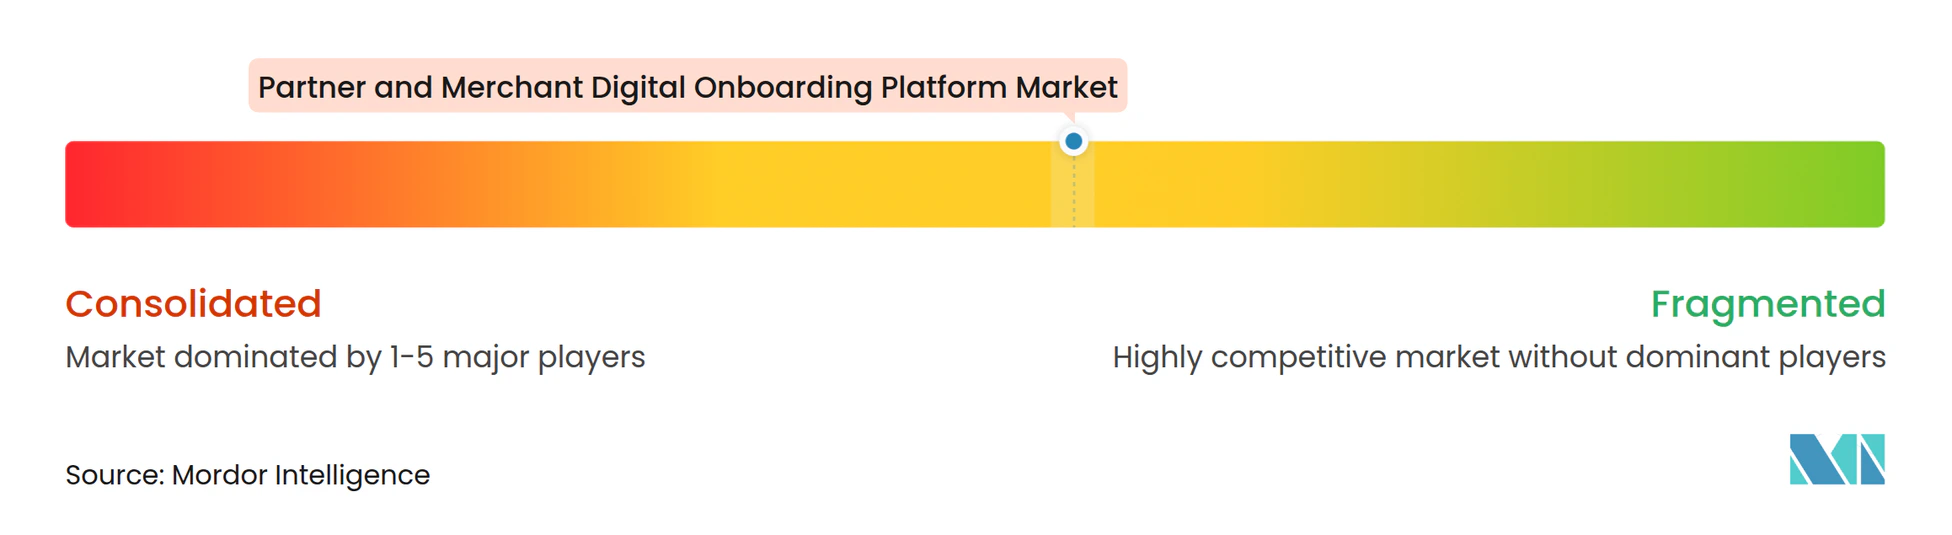
O mercado de plataforma de integração digital de parceiros e comerciantes é moderadamente fragmentado. A concorrência inclui plataformas de orquestração, especialistas em integração de comerciantes e provedores de identidade ou conformidade. A Alloy e a Middesk operam na camada de orquestração, onde fontes de dados e regras de decisão são gerenciadas por meio de um único fluxo de trabalho. A Finix Payments, a Infinicept e a Agreement Express focam em casos de uso de integração de comerciantes e facilitadores de pagamento. A Trulioo, a Socure, a Fenergo e a ComplyAdvantage fornecem ferramentas de verificação de identidade, verificação de negócios ou crimes financeiros que podem ser usadas para integração de pagamentos e marketplaces. Nenhum provedor tem cobertura dominante em todas essas funções. Parcerias comerciais e conexões por interface de programação de aplicativos são, portanto, rotas importantes para distribuição. Os fornecedores competem em cobertura de verificação, flexibilidade de fluxo de trabalho, velocidade de integração, registros de auditoria e monitoramento contínuo. Essa estrutura permite que os clientes escolham um provedor especializado ou combinem várias capacidades por meio de uma camada de orquestração. A escolha frequentemente depende de o comprador precisar de uma implementação ampla em muitos países ou de uma solução focada para um portfólio específico de comerciantes. A qualidade da integração é importante porque fluxos de dados deficientes podem criar revisões duplicadas e retardar o processo de ativação.
O monitoramento contínuo de comerciantes é uma área-chave de competição no mercado de plataforma de integração digital de parceiros e comerciantes. A Ballerine lançou sua Plataforma de Governança de Comércio Agêntico Confiável em janeiro de 2026 para provedores de serviços de pagamento e facilitadores de pagamento que precisam de monitoramento contínuo de elegibilidade e políticas de comerciantes. A empresa afirmou que a plataforma foi certificada no âmbito do Programa de Provedor de Serviços de Monitoramento de Comerciantes da Mastercard. A Fenergo lançou o Fen-AI em julho de 2026 para automatizar fluxos de trabalho de conformidade recorrentes para instituições financeiras. A Socure e a Markaaz fizeram parceria em outubro de 2025 para combinar verificação de KYB e titular beneficiário final para PMEs com histórico financeiro limitado. Esses movimentos mostram uma mudança de uma tarefa de integração pontual para o gerenciamento do risco do comerciante ao longo do ciclo de vida do cliente. Provedores que combinam verificação de negócios, informações adversas, sinais de fraude e gerenciamento de casos podem oferecer um modelo operacional mais completo. Conjuntos de regras estáticas podem enfrentar pressão de preços onde o monitoramento automatizado reduz a necessidade de verificações manuais repetidas. Os compradores ainda precisarão de transparência, pois as decisões sobre comerciantes de alto risco requerem evidências claras e caminhos de escalada. A automação pode melhorar a velocidade das decisões rotineiras, mas deve mostrar quais registros, regras e indicadores de risco sustentaram o resultado. Esse requisito mantém a governança, o gerenciamento de casos e a revisão humana importantes mesmo à medida que mais tarefas se tornam automatizadas.
O campo competitivo também inclui abordagens emergentes para compartilhar ou reutilizar informações comerciais verificadas. A Norbloc desenvolveu arquiteturas de compartilhamento de dados de KYC baseadas em blockchain que podem reduzir a necessidade de verificação repetida em redes de participantes controladas. Tais abordagens podem ser relevantes onde os relacionamentos de banco correspondente criam necessidades de verificação sobrepostas. O valor prático depende da confiança dos participantes, das permissões legais e da qualidade dos registros subjacentes. Provedores de plataformas mais amplas continuam a usar parcerias quando precisam de cobertura de dados regionais ou inteligência especializada em fraudes. Essa abordagem pode estender seu alcance sem exigir uma aquisição completa. Isso também significa que os resultados para os clientes podem depender da confiabilidade dos parceiros de dados conectados. Provedores maiores podem ter vantagem no gerenciamento de implantações de conformidade complexas, enquanto fornecedores especializados podem se diferenciar por meio de fluxos de trabalho focados ou cobertura local. O mercado permanece aberto porque nenhuma empresa combina acesso universal a dados, distribuição de pagamentos e orquestração de conformidade no mesmo nível. O mercado de plataforma de integração digital de parceiros e comerciantes, portanto, permanece dependente de parcerias que adicionam dados regionais, distribuição de pagamentos ou capacidade de conformidade especializada ao produto principal de um provedor. Esse modelo pode ajudar os clientes a acessar um conjunto mais amplo de funções enquanto mantêm seu principal fluxo de trabalho de integração em um único lugar. Isso deixa espaço para especialistas regionais, provedores de dados e plataformas de fluxo de trabalho trabalharem com empresas maiores de pagamento ou conformidade. O mercado de plataforma de integração digital de parceiros e comerciantes continuará a recompensar os fornecedores que puderem tornar essas conexões confiáveis e utilizáveis para as equipes operacionais.
Líderes do Setor de Plataforma de Integração Digital de Parceiros e Comerciantes
-
Alloy Information Systems, Inc.
-
Fenergo Limited
-
Trulioo Information Services Inc.
-
Sum and Substance Ltd.
-
Signzy Technologies Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataforma de Onboarding Digital de Parceiros e Comerciantes Empresas cobertas neste relatório
- Alloy Information Systems, Inc.
- Middesk, Inc.
- Persona Identities, Inc.
- Signzy Technologies Private Limited
- Trulioo Information Services Inc.
- Sum and Substance Ltd.
- TEEMO TECHNOLOGY LTD
- Baldor Technologies Private Limited
- norbloc AB
- Fenergo Limited
- Ballerine Labs Ltd.
- SardineAI Corp.
- Socure, Inc.
- Ondato UAB
- Finix Payments, Inc.
- Tilled, Inc.
- Centavo, Inc. (d/b/a Payabli)
- Infinicept, Inc.
- Agreement Express, Inc.
- ComplyAdvantage Ltd.
Desenvolvimentos industriais recentes em Mercado de Plataforma de Onboarding Digital de Parceiros e Comerciantes
- Setembro de 2026: A Fenergo foi selecionada pela Ninety One, uma gestora de ativos global com mais de 248 bilhões de USD em ativos sob gestão, para unificar a gestão do ciclo de vida do cliente e as operações de crimes financeiros na África do Sul, no Reino Unido e em Luxemburgo. A implementação combina integração de KYC, diligência devida do cliente (CDD), diligência devida aprimorada (EDD) e monitoramento de transações em uma única plataforma de IA agêntica, substituindo soluções pontuais fragmentadas e sistemas desconectados.
- Julho de 2026: A Fenergo lançou o Fen-AI, sua plataforma de orquestração de IA agêntica para instituições financeiras, estendendo sua plataforma de gestão do ciclo de vida do cliente com automação orientada por IA para fluxos de trabalho de conformidade repetitivos e acelerando a tomada de decisões nas funções de KYC e AML. O lançamento sinaliza uma direção em direção a plataformas que executam tarefas de conformidade de forma autônoma, em vez de permitir que os humanos as realizem mais rapidamente.
- Maio de 2026: O TMF Group expandiu sua parceria com a Fenergo para oferecer integração de investidores totalmente digitalizada, estendendo o fluxo de trabalho de conformidade para clientes adicionais de administração de fundos e mercados.
- Janeiro de 2026: A Ballerine lançou sua Plataforma de Governança de Comércio Agêntico Confiável, permitindo que PSPs e PayFacs avaliem a elegibilidade de comerciantes, apliquem políticas e monitorem continuamente sinais de inventário e comportamentais para o comércio orientado por agentes. A plataforma é certificada no âmbito do programa MMSP da Mastercard, que a Ballerine afirma poder ajudar os adquirentes a se qualificarem para reduções em certas avaliações de taxas da Mastercard em cenários elegíveis.
Escopo do Relatório Global do Mercado de Plataforma de Integração Digital de Parceiros e Comerciantes
O Mercado de Plataforma de Integração Digital de Parceiros e Comerciantes compreende soluções de software e serviços associados que permitem às empresas digitalizar, automatizar e gerenciar a integração de parceiros de negócios, comerciantes e entidades terceiras em seus ecossistemas comerciais. Essas plataformas facilitam o registro de parceiros e comerciantes, verificação de identidade e negócios, coleta de documentos, triagem de conformidade, avaliação de risco, gestão de contratos, fluxos de trabalho de aprovação e integração com sistemas de processamento de pagamentos, plataformas de gestão de relacionamento com o cliente (CRM) e aplicações empresariais. Elas ajudam as organizações a acelerar os processos de integração, reduzir a administração manual, melhorar a precisão dos dados, fortalecer a conformidade regulatória, mitigar riscos de fraude e aprimorar a ativação de parceiros e comerciantes.
O Relatório do Mercado de Plataforma de Integração Digital de Parceiros e Comerciantes é Segmentado por Componente (Software e Serviços), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Usuário Final (BFSI, Plataformas de Comércio Eletrônico e Marketplaces, Fornecedores Independentes de Software, Operadoras de Telecomunicações e Grandes Comerciantes e Plataformas Empresariais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Plataformas de Comércio Eletrônico e Marketplaces |
| Fornecedores Independentes de Software |
| Operadoras de Telecomunicações |
| Grandes Comerciantes e Plataformas Empresariais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Benelux | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | BFSI | |
| Plataformas de Comércio Eletrônico e Marketplaces | ||
| Fornecedores Independentes de Software | ||
| Operadoras de Telecomunicações | ||
| Grandes Comerciantes e Plataformas Empresariais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Benelux | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plataforma de integração digital de parceiros e comerciantes?
O mercado está projetado em 1,54 bilhões de USD em 2026, 1,82 bilhões de USD em 2027 e 4,08 bilhões de USD até 2032, com um CAGR de 17,52% de 2027 a 2032. A previsão reflete o uso mais amplo de modelos de pagamento incorporado e a consequente necessidade de verificação e monitoramento de comerciantes, o que transforma as operações de conformidade em uma parte mais central da ativação de pagamentos em portfólios de comerciantes diversificados.
O que está impulsionando a adoção de plataformas de integração digital de parceiros e comerciantes?
Pagamentos incorporados, obrigações mais rigorosas de KYC e KYB, demanda por ativação mais rápida e expansão do comércio digital de PMEs estão aumentando a adoção. Os provedores também estão respondendo à necessidade de fluxos de trabalho conectados que gerenciem verificações iniciais, revisem exceções e suportem controles de risco contínuos. Esses fluxos de trabalho ajudam as equipes operacionais a aplicar padrões comuns em canais de pagamento, tipos de negócios e jurisdições, enquanto retêm as evidências necessárias para explicar as decisões quando um comerciante requer revisão adicional.
Qual componente detém a maior participação?
O software detinha 66,34% da receita em 2026 porque os mecanismos de verificação, a lógica de fluxo de trabalho e as ferramentas de risco podem ser escalados entre tipos de comerciantes. Os serviços também são relevantes onde os clientes requerem ajuda contínua com gestão de políticas, revisão de casos, monitoramento e preparação de auditoria.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação híbrida está projetada para se expandir a um CAGR de 18,09% até 2032, à medida que as instituições equilibram fluxos de trabalho em nuvem com controles de dados locais. Ela permite que dados sensíveis de comerciantes permaneçam em ambientes controlados, enquanto os serviços externos de triagem e verificação podem ser acessados por meio de conexões em nuvem.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Os ISVs estão projetados para se expandir a um CAGR de 18,48% até 2032, à medida que a aceitação de pagamentos incorporados cria obrigações de integração de comerciantes. O mercado de plataforma de integração digital de parceiros e comerciantes suporta esses compradores à medida que assumem responsabilidades de subscrição, verificação de negócios e conformidade contínua.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 18,51% até 2032, impulsionada pelo comércio digital e pela atividade de pagamentos na Índia, no Sudeste Asiático, na China e no Conselho de Cooperação do Golfo. O mercado de plataforma de integração digital de parceiros e comerciantes na região é moldado por altos volumes de comerciantes, requisitos regulatórios e restrições de localização de dados.