
Taille et part du marché des plateformes d'intégration numérique des partenaires et des marchands
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.82 Milliards de dollars |
| Taille du Marché (2032) | 4.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.52 % |
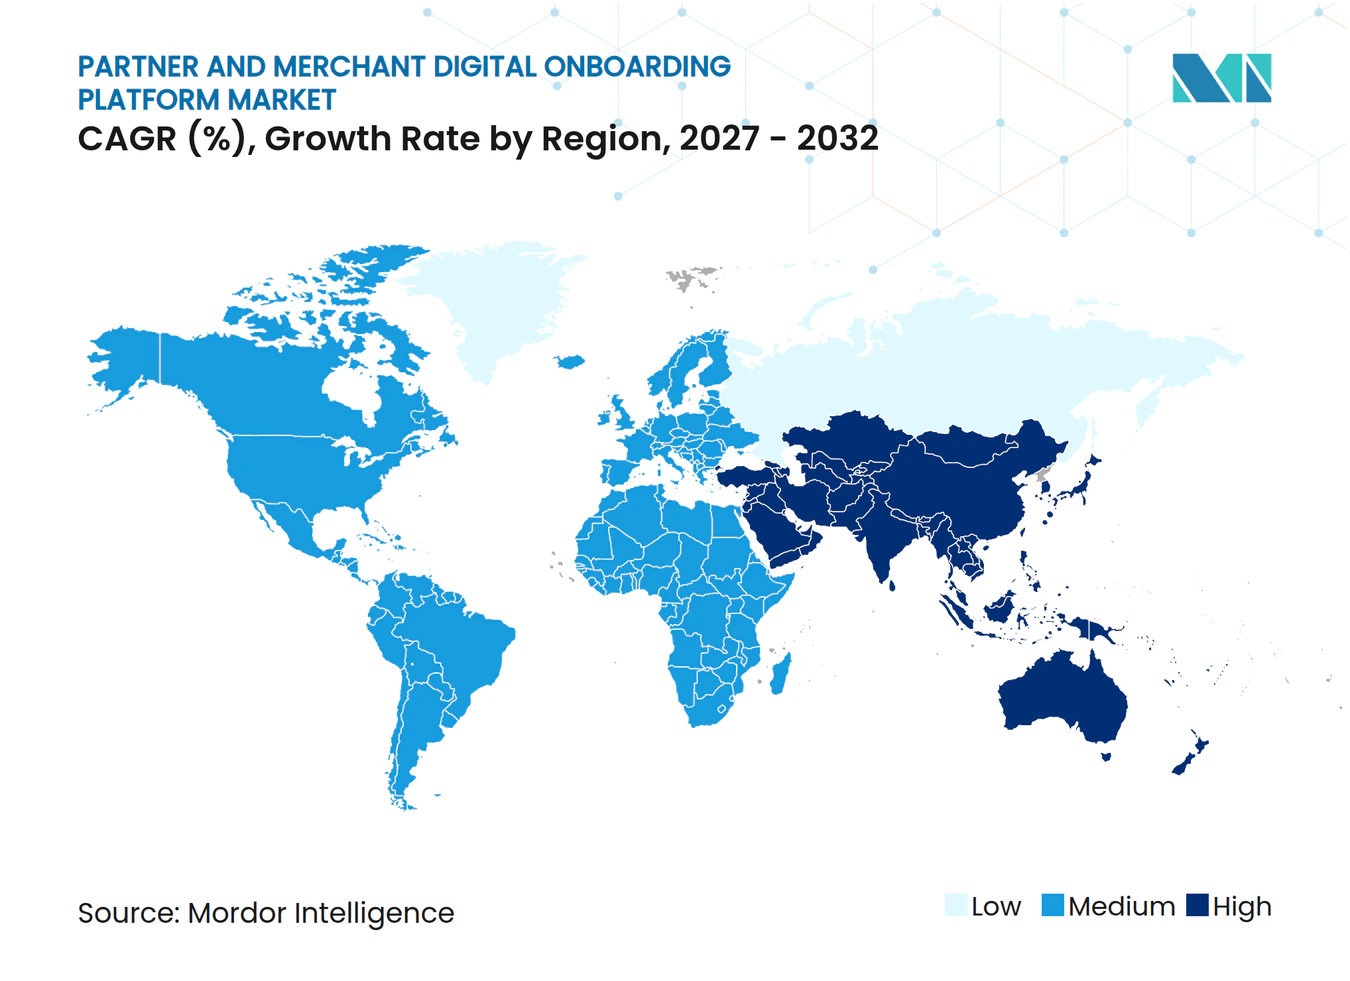
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes d'intégration numérique des partenaires et des marchands par Mordor Intelligence
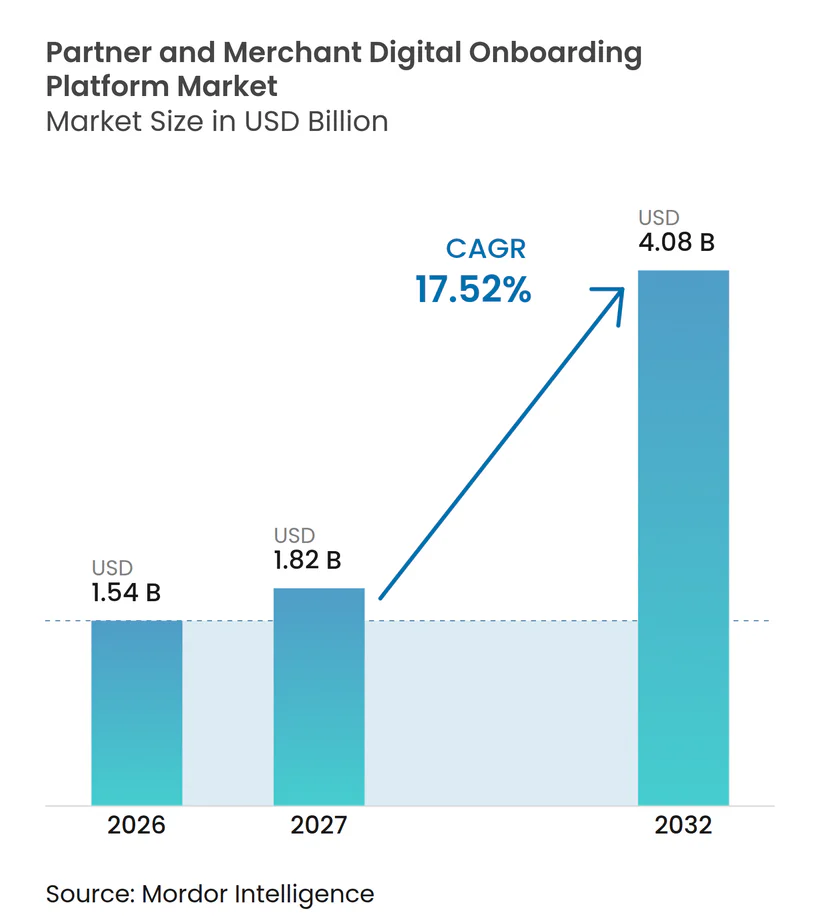
La taille du marché des plateformes d'intégration numérique des partenaires et des marchands devrait s'étendre de 1,54 milliard USD en 2026 et 1,82 milliard USD en 2027 à 4,08 milliards USD d'ici 2032, enregistrant un CAGR de 17,52 % entre 2027 et 2032. Les paiements intégrés transfèrent les responsabilités d'intégration des banques acquéreuses vers les plateformes logicielles qui acceptent les paiements pour les marchands et nécessitent des moyens reproductibles pour activer les sous-marchands. Les vérifications automatisées d'identité, la vérification des entreprises, la souscription et le contrôle anti-blanchiment d'argent deviennent centraux dans les flux de travail d'activation des marchands et dans la gestion continue des dossiers marchands. Les facilitateurs de paiement et les acquéreurs cherchent à réduire les coûts opérationnels sans accepter une exposition accrue à la fraude. Les fournisseurs qui combinent l'intégration avec une surveillance continue des entreprises peuvent couvrir une plus grande partie du cycle de vie des marchands. La fragmentation des registres et les règles locales en matière de données favorisent les plateformes capables d'adapter leurs flux de travail à chaque juridiction et de se connecter de manière fiable aux registres locaux et aux systèmes de paiement.
Points clés du rapport
- Par composant, les logiciels représentaient 66,34 % du marché mondial en 2026, tandis que les services devraient se développer à un CAGR de 17,92 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 71,19 % de la part en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 18,09 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 63,43 % de la part en 2026, tandis que les PME devraient se développer à un CAGR de 17,88 % jusqu'en 2032.
- Par utilisateur final, le BFSI représentait 34,95 % de la part en 2026, tandis que les éditeurs de logiciels indépendants devraient se développer à un CAGR de 18,48 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 41,11 % de la part en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,51 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des paiements intégrés par les plateformes logicielles | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de KYC, KYB, AML et de propriété effective | +3.8% | Mondial | Moyen terme (2-4 ans) |
| Demande d'activation instantanée des marchands et réduction des coûts de souscription | +3.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Accélération du commerce numérique des PME et de l'acceptation omnicanale | +2.6% | Asie-Pacifique en cœur, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion des places de marché transfrontalières et adoption de la finance intégrée | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Surveillance des risques post-intégration et vérification continue des entreprises | +1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption des paiements intégrés par les plateformes logicielles
Les paiements intégrés modifient la base de demande du marché des plateformes d'intégration numérique des partenaires et des marchands. Lorsqu'un éditeur de logiciels indépendant ajoute l'acceptation des paiements à un produit logiciel, il assume la responsabilité de la vérification des marchands, de la souscription et de la lutte contre le blanchiment d'argent. Mastercard et Cardstream indiquent qu'une construction traditionnelle de facilitateur de paiement peut coûter entre 2,45 millions USD et 2,9 millions USD et prendre de 12 à 24 mois, ce qui rend les services pré-intégrés importants pour de nombreuses plateformes logicielles. Le même document indique que les paiements et la technologie financière peuvent représenter plus de 50 % des revenus pour les entreprises logicielles matures utilisant ce modèle.[1] L'intégration affecte donc à la fois les revenus des paiements et les processus de conformité. Le marché des plateformes d'intégration numérique des partenaires et des marchands bénéficie lorsque ces plateformes ont besoin d'un moyen reproductible pour activer des sous-marchands à travers des produits et des régions. Sur le marché des plateformes d'intégration numérique des partenaires et des marchands, la valeur commerciale provient de l'aide apportée aux entreprises logicielles pour faire de l'acceptation des paiements un service reproductible tout en maintenant les contrôles requis pour chaque relation marchande. Le besoin opérationnel ne se limite pas à la première décision de compte. La plateforme doit collecter des informations sur l'entreprise, déterminer la propriété, évaluer le risque, enregistrer la justification de sa décision et transmettre les marchands approuvés au traitement des paiements sans créer de délais inutiles pour le fournisseur de logiciels ou ses clients.
Exigences plus strictes en matière de KYC, KYB, AML et de propriété effective
Les exigences réglementaires rendent les contrôles automatisés plus importants sur l'ensemble du marché des plateformes d'intégration numérique des partenaires et des marchands. La Banque de réserve de l'Inde a publié ses directives sur les agrégateurs de paiement en 2025, qui exigent une diligence raisonnable renforcée et une vérification des points de contact pour les catégories de marchands à risque plus élevé. Ces obligations placent les contrôles au début de la relation marchande plutôt qu'après la collecte des documents. Elles augmentent également la valeur des dossiers qui montrent pourquoi un marchand a été approuvé ou soumis à examen. L'examen continu est devenu plus pertinent car les informations sur la fraude et la propriété peuvent changer après l'intégration initiale. Les plateformes qui combinent la vérification initiale avec des contrôles continus des entreprises sont mieux alignées sur ce modèle opérationnel. Le marché des plateformes d'intégration numérique des partenaires et des marchands évolue par conséquent vers des systèmes qui traitent les dossiers d'intégration comme des fichiers actifs nécessitant des mises à jour contrôlées, plutôt que comme des collections de documents ponctuelles stockées après approbation. Ils peuvent maintenir un enregistrement de la décision d'intégration initiale et signaler les changements importants dans la propriété, les activités ou le profil de risque d'un marchand. Cela donne aux équipes de conformité un chemin plus clair pour examiner les exceptions sans avoir à reconstruire les dossiers marchands à partir de systèmes séparés.
Demande d'activation instantanée des marchands et réduction des coûts de souscription
L'activation rapide est une exigence commerciale directe pour les fournisseurs de paiement et le marché des plateformes d'intégration numérique des partenaires et des marchands. Un long processus d'intégration retarde la capacité d'un marchand à accepter des paiements et retarde le traitement des revenus de l'acquéreur. Les examens manuels peuvent rester nécessaires pour les entreprises complexes, mais ils sont coûteux lorsqu'ils sont appliqués à l'ensemble de la population marchande. Les flux de travail automatisés peuvent acheminer les demandes courantes à travers des contrôles cohérents et réserver le temps des spécialistes pour les cas présentant des signaux de risque significatifs. Ce modèle nécessite des connexions aux sources de données d'identité, d'entreprise, de sanctions et de fraude. Il rend également la conception des flux de travail et la qualité de la gestion des exceptions des critères d'achat importants pour les banques et les facilitateurs de paiement. Le marché des plateformes d'intégration numérique des partenaires et des marchands dépend de cette discipline opérationnelle car le processus d'approbation doit être rapide pour les marchands courants tout en étant suffisamment robuste pour identifier les cas nécessitant un examen plus approfondi. Un flux de travail utile doit distinguer les demandes à faible risque des cas nécessitant des preuves supplémentaires. Il doit également présenter aux examinateurs un dossier clair, plutôt qu'une liste de résultats de données déconnectés qui prend du temps à interpréter.
Accélération du commerce numérique des PME et de l'acceptation omnicanale
Les PME augmentent le nombre d'entreprises qui ont besoin d'une intégration formelle au sein du marché des plateformes d'intégration numérique des partenaires et des marchands. Mastercard et Cardstream rapportent que 62 % des petites entreprises américaines utilisent ou se dirigent vers un éditeur de logiciels indépendant, tandis que les revenus d'acquisition des PME devraient représenter 57 % du volume d'acquisition des PME américaines d'ici 2028, contre 42 % en 2023. Un marchand peut accepter des paiements via un magasin, un site web, un code QR et une place de marché simultanément. Chaque canal peut créer des exigences différentes en matière de vérification et de risque. Socure et Markaaz ont indiqué que leur partenariat d'octobre 2025 peut automatiser 80 % ou plus des décisions de vérification pour les PME à historique limité grâce à un flux de travail combiné de KYB et de bénéficiaire effectif ultime. Une meilleure couverture pour les entreprises à historique limité peut réduire le travail manuel et élargir la base marchande que les fournisseurs peuvent servir. Le marché des plateformes d'intégration numérique des partenaires et des marchands peut bénéficier lorsque les fournisseurs rendent ces contrôles disponibles via des intégrations qui ne nécessitent pas que les petites entreprises logicielles construisent leurs propres programmes de risque marchand à partir de zéro. Cela est important là où les marchands ont récemment commencé à commercer ou ont des dossiers financiers formels limités. Le même défi devient plus difficile lorsque les entreprises opèrent à la fois sur des canaux en ligne et physiques et maintiennent plusieurs relations de paiement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité fragmentée des données et couverture inégale des registres | -1.8% | Asie-Pacifique en cœur et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Contraintes liées à la confidentialité des données, à la localisation et au consentement | -1.4% | Chine, Inde et Brésil | Long terme (≥ 4 ans) |
| Complexité d'intégration avec les acquéreurs historiques et les API de paiement | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Exposition à la fraude, aux rétrofacturations et à la responsabilité liée aux approbations plus rapides | -0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité fragmentée des données et couverture inégale des registres
La couverture inégale des registres limite l'automatisation sur le marché des plateformes d'intégration numérique des partenaires et des marchands. Au Nigeria, en Indonésie et au Vietnam, les dossiers d'entreprises peuvent être incomplets, indisponibles numériquement ou accessibles uniquement via des interfaces en langue locale. Les fournisseurs doivent établir des connexions de données locales ou accepter un niveau plus élevé d'examen manuel. L'absence d'informations sur la propriété peut rendre plus difficile l'identification des entités nécessitant un examen plus approfondi des sanctions ou des risques. Socure et Markaaz ont positionné leur partenariat de 2025 autour d'informations firmographiques, de conformité et de santé des entreprises supplémentaires pour les PME à historique limité. Le besoin d'enrichissement des données locales ralentit l'expansion vers des marchés où les opportunités marchandes se développent rapidement. Un flux de travail mondial ne peut pas fournir des résultats fiables si les dossiers sous-jacents diffèrent fortement en termes de disponibilité et de qualité. Les fournisseurs doivent tester les sources de données locales, les structures de propriété, les conventions de dénomination et les pratiques documentaires avant de pouvoir appliquer l'automatisation à grande échelle.
Contraintes liées à la confidentialité des données, à la localisation et au consentement
Les règles de résidence des données créent un défi de conception de produit pour le marché des plateformes d'intégration numérique des partenaires et des marchands. La Chine, l'Inde, le Brésil et la Russie ont des exigences qui déterminent où les données des résidents peuvent être stockées ou traitées. La norme PCI DSS v4.0.1 est entrée pleinement en vigueur le 31 mars 2025 et établit des exigences de sécurité des paiements que les fournisseurs doivent gérer parallèlement aux règles locales en matière de données.[2] Les fournisseurs peuvent avoir besoin d'infrastructures et de contrôles séparés dans les juridictions réglementées. Cela peut augmenter le travail de développement et prolonger les délais de livraison pour les clients transfrontaliers. Les fournisseurs plus petits peuvent faire face à un désavantage particulier car ils disposent de moins de ressources pour les déploiements spécifiques à chaque juridiction. Le problème affecte la planification des produits et les coûts car une fonctionnalité qui fonctionne dans un pays peut nécessiter des arrangements séparés de stockage, de consentement, de contrôle d'accès et de reporting dans d'autres pays. Cela rend la conception de systèmes modulaires de plus en plus précieuse pour les clients transfrontaliers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
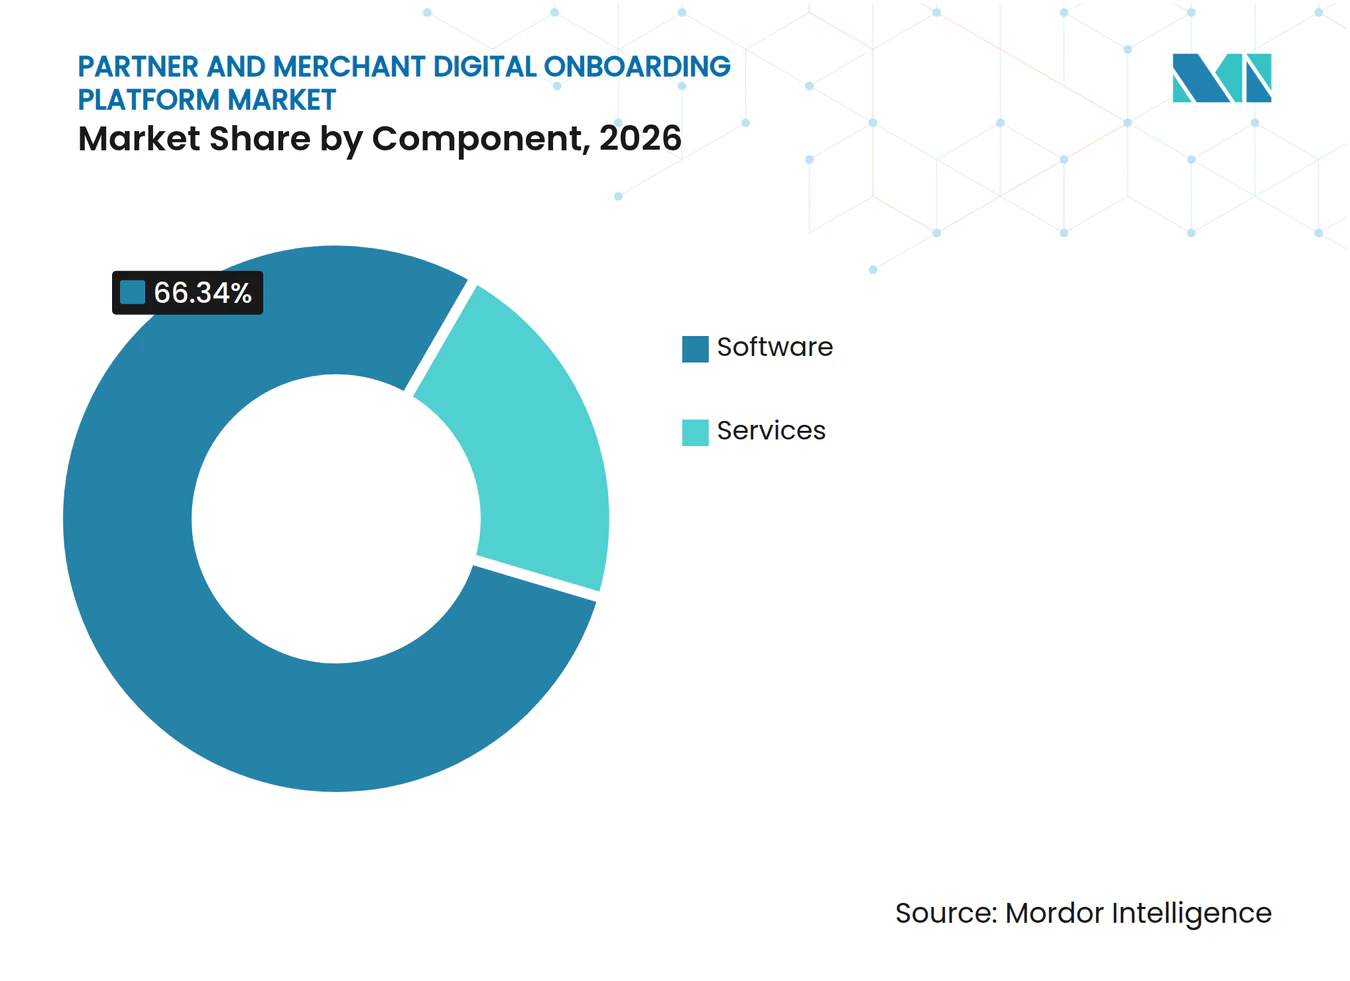
les logiciels conservent leur leadership tandis que les services gagnent en importanceLes logiciels représentaient 66,34 % de la part du marché des plateformes d'intégration numérique des partenaires et des marchands en 2026. Cette position reflète la nature évolutive des moteurs de vérification des entreprises, de la logique des flux de travail et des outils de notation des risques. Les fournisseurs peuvent configurer ces systèmes pour différentes catégories de marchands sans augmenter les effectifs au même rythme que les volumes de clients. Les plateformes d'orchestration sont particulièrement importantes car elles intègrent des dossiers externes, des règles de décision et des interfaces de processeurs de paiement dans un flux de travail unique. Cette structure prend en charge l'intégration répétée pour les facilitateurs de paiement, les places de marché et les banques acquéreuses. Elle donne également aux acheteurs un moyen de définir des exigences de preuves cohérentes pour les marchands et les régions. Fenergo a introduit Fen-AI en juillet 2026 pour automatiser certaines activités de gestion du cycle de vie des clients pour les institutions financières. Cette version illustre le passage de la gestion des flux de travail basée sur des règles à des outils qui prennent en charge des décisions de conformité plus complexes. Les éditeurs de logiciels sont donc en concurrence sur la couverture, le contrôle des flux de travail, les dossiers d'audit et la capacité à se connecter à des fournisseurs de données spécialisés.
Les services devraient se développer à un CAGR de 17,92 % jusqu'en 2032 au sein de la taille du marché des plateformes d'intégration numérique des partenaires et des marchands. Ce taux reflète la demande de support de conformité géré parmi les processeurs régionaux et les institutions financières du marché intermédiaire. Ces acheteurs peuvent ne pas disposer d'équipes internes capables d'interpréter simultanément les exigences de plusieurs juridictions. Les services gérés peuvent inclure la gestion des politiques, la surveillance, l'examen des dossiers et la préparation des pistes d'audit, ainsi que l'accès aux logiciels. Cet arrangement peut réduire l'effort nécessaire pour exploiter un nouveau programme d'intégration après la mise en œuvre. Il peut également rendre une relation avec un fournisseur plus durable car le prestataire soutient le travail continu plutôt que de simplement fournir une licence. Ce modèle est important là où les clients ont besoin d'aide pour traduire les exigences réglementaires en règles marchandes. Il ne supprime pas le besoin de logiciels, car les équipes gérées dépendent toujours des outils de flux de travail et des sources de données connectées. La répartition des composants soutient donc les fournisseurs capables de combiner une technologie configurable avec une expertise opérationnelle. Les clients peuvent commencer par un achat de logiciel mais nécessiter ultérieurement de l'aide pour les mises à jour des politiques, les files d'attente d'examen, les contrôles de qualité et la préparation des audits. Les fournisseurs capables de soutenir les deux phases peuvent rester pertinents lorsqu'un programme d'intégration passe de la mise en œuvre à l'exploitation quotidienne.


Par mode de déploiement :
le cloud est en tête tandis que le déploiement hybride soutient les cas d'usage réglementésLes systèmes basés sur le cloud représentaient 71,19 % du chiffre d'affaires total en 2026. Le déploiement cloud permet une mise à l'échelle rapide lorsqu'un facilitateur de paiement ajoute des marchands, entre sur un nouveau marché ou gère des fluctuations de volume saisonnières. Il convient également à la vérification basée sur les API car plusieurs sources de données peuvent être appelées via le même flux de travail. Les outils cloud centralisés peuvent simplifier la gestion des versions et rendre les modifications disponibles pour les clients plus rapidement. Ces avantages ont fait des systèmes cloud l'architecture de référence pour de nombreuses plateformes plus récentes. Le modèle reste utile lorsque les clients ont besoin de connecter des outils de paiement, d'identité, d'entreprise et de fraude en quasi temps réel. Cependant, la part dominante du cloud expose également les fournisseurs aux règles sur le traitement des données personnelles et la résidence. La norme PCI DSS v4.0.1 ajoute des obligations de sécurité qui doivent être prises en compte avec les contrôles locaux des données. Les fournisseurs doivent donc montrer comment leurs configurations cloud répondent à la fois aux besoins de sécurité des paiements et aux exigences de conformité locales.
Le déploiement hybride devrait se développer à un CAGR de 18,09 % jusqu'en 2032, le taux le plus rapide parmi les modes de déploiement. Cette approche permet aux institutions de conserver les informations sensibles des marchands dans des environnements sur site ou spécifiques à chaque pays. Elles peuvent toujours utiliser des connexions cloud pour le contrôle des sanctions, les recherches dans les registres et la notation de la fraude. Le modèle répond aux exigences de localisation des données sans sacrifier la flexibilité des flux de travail basés sur les API. Il peut être plus coûteux à construire et à maintenir qu'un système entièrement basé sur le cloud. Les grandes banques et institutions financières peuvent néanmoins le sélectionner car les équipes de risque internes ont besoin d'un contrôle plus fort sur les informations personnelles. Les systèmes sur site continuent de servir les acquéreurs disposant d'une technologie de base profondément établie et de processus orientés par lots. Leur expansion est plus lente car les connexions API modernes remplacent progressivement les processus basés sur des fichiers. Le marché des plateformes d'intégration numérique des partenaires et des marchands a donc de la place pour plusieurs modèles de déploiement plutôt qu'une architecture unique. Les acheteurs évaluent leur sensibilité aux données, leur technologie interne, leur empreinte réglementaire et leurs ressources de mise en œuvre disponibles avant de sélectionner un modèle. Cela crée un rôle continu pour les fournisseurs capables d'offrir des flux de travail cohérents dans des environnements cloud, hybrides et sur site établis.
Par taille d'organisation :
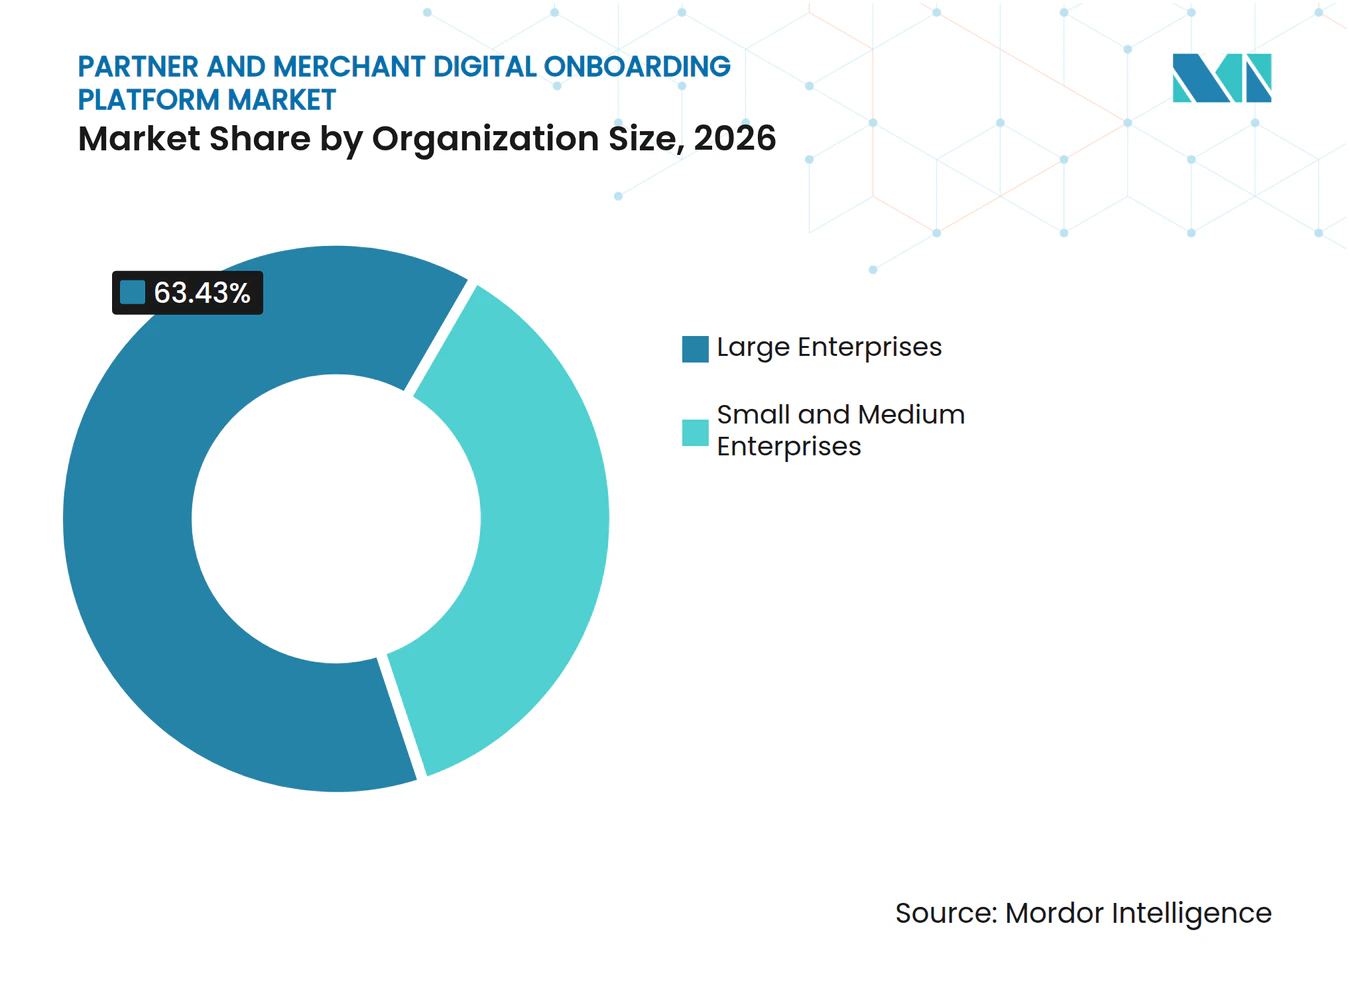
les grandes entreprises fournissent l'échelle tandis que les PME élargissent l'accèsLes grandes entreprises représentaient 63,43 % du chiffre d'affaires total en 2026. Leurs dépenses reflètent des volumes élevés de marchands, des intégrations de systèmes complexes et des programmes de conformité couvrant plusieurs juridictions. Les acquéreurs de premier rang et les places de marché mondiales ont besoin d'intégrations avec les systèmes bancaires de base, les processeurs de paiement, les outils de fraude et les fournisseurs de données locaux. Ils ont également besoin de dossiers qui soutiennent les examens des marchands à haut risque et les contrôles réglementaires. Ces exigences favorisent souvent les plateformes capables de prendre en charge une configuration étendue et un travail de mise en œuvre dédié. Fenergo a été sélectionné par Ninety One en septembre 2026 pour unifier la gestion du cycle de vie des clients et les opérations de lutte contre la criminalité financière en Afrique du Sud, au Royaume-Uni et au Luxembourg. Le déploiement a combiné le KYC, la diligence raisonnable client, la diligence raisonnable renforcée et la surveillance des transactions dans un environnement unique. De tels programmes montrent pourquoi les clients entreprises préfèrent souvent des plateformes larges capables de gérer plusieurs contrôles ensemble. Leurs budgets établis et leurs grandes bases de marchands ou de clients continuent de soutenir la position dominante du segment.
Les PME devraient se développer à un CAGR de 17,88 % jusqu'en 2032. Les modèles de facilitateur de paiement en tant que service réduisent les exigences initiales pour les plateformes logicielles et les acquéreurs plus petits qui souhaitent activer les paiements. Mastercard et Cardstream rapportent qu'une construction traditionnelle de facilitateur de paiement peut nécessiter entre 2,45 millions USD et 2,9 millions USD et 12 à 24 mois, tandis que les modèles pré-intégrés peuvent raccourcir la mise en œuvre à 4 à 8 mois. Les dossiers de bénéficiaires effectifs ultimes à historique limité ont historiquement augmenté l'examen manuel pour les petites entreprises. Socure et Markaaz ont déclaré que leur flux de travail combiné peut automatiser 80 % ou plus des décisions de vérification pour les PME à historique limité. Une plus grande automatisation peut réduire les coûts opérationnels par marchand et améliorer l'économie du service à cette base de clients. Les marchands plus petits nécessitent toujours un traitement attentif car les dossiers, les structures de propriété et les canaux de paiement peuvent varier considérablement. L'opportunité dépend de la capacité des plateformes à gérer cette variabilité sans transférer chaque cas à un examen manuel. Pour les petites entreprises, un service pratique doit accommoder les historiques incomplets tout en maintenant le niveau de preuve approprié au risque. Cet équilibre aide les acquéreurs à prendre plus de décisions rapidement sans négliger les préoccupations de propriété ou d'activité commerciale qui nécessitent une escalade.

Par utilisateur final :
le BFSI occupe la plus grande position tandis que les éditeurs de logiciels indépendants mènent l'expansionLe BFSI représentait 34,95 % du chiffre d'affaires total en 2026. Les banques acquéreuses, les agrégateurs de paiement et les institutions financières agréées font face à des obligations étendues lors de l'acceptation et de la surveillance des marchands. Elles ont besoin de systèmes couvrant la vérification des entreprises, les contrôles de propriété effective, les décisions de risque et l'examen continu. Beaucoup exploitent également des systèmes de base plus anciens qui n'ont pas été conçus pour l'intégration pilotée par les API. Le remplacement de ces systèmes peut prendre du temps et du budget, en particulier pour les institutions de niveau intermédiaire. Il en résulte une demande de plateformes capables de connecter des services de vérification modernes à l'infrastructure de paiement et bancaire existante. Les institutions financières ont également besoin de dossiers d'audit qui expliquent les décisions aux équipes internes et aux superviseurs. Cela rend les flux de travail de conformité, la conservation des preuves et la gestion des exceptions aussi importants que la rapidité. Le segment reste une base de revenus centrale pour le marché des plateformes d'intégration numérique des partenaires et des marchands car l'exposition réglementaire est concentrée parmi ces acheteurs. Les institutions doivent également appliquer des politiques de manière cohérente à travers des portefeuilles marchands diversifiés, incluant des entreprises établies, des vendeurs en ligne et des catégories à risque plus élevé. Cette exigence soutient les dépenses sur des systèmes capables d'adapter les règles tout en préservant une piste d'audit complète.
Les éditeurs de logiciels indépendants devraient se développer à un CAGR de 18,48 % jusqu'en 2032. Une entreprise logicielle qui intègre l'acceptation des paiements devient responsable de plus que l'inscription des utilisateurs et doit vérifier les entreprises qui reçoivent des services de paiement. Cela modifie son rôle vers celui d'un facilitateur de paiement et augmente le besoin de souscription et de contrôles continus de lutte contre le blanchiment d'argent. La fonction de paiement peut également devenir une source significative de revenus commerciaux pour la plateforme logicielle. Mastercard et Cardstream rapportent que 65 % des éditeurs de logiciels indépendants et des places de marché qui n'offrent pas de plan d'acceptation des paiements prévoient d'en ajouter un. Les plateformes de commerce électronique et les places de marché ajoutent une demande supplémentaire car la vérification des vendeurs est requise en vertu de la loi sur les services numériques. Les opérateurs de télécommunications constituent un autre groupe pertinent où les écosystèmes de monnaie mobile formalisent les programmes d'acceptation des marchands. J.P. Morgan Payments a soutenu l'expansion mondiale de Mercado Libre en fournissant des capacités KYC et KYB intégrées pour les vendeurs américains entrant sur les places de marché sud-américaines. Ces cas d'usage étendent la demande au-delà des institutions financières et rendent la qualité de l'intégration importante pour les utilisateurs finaux.
Analyse géographique
Marché des Plateformes Numériques d'Intégration des Partenaires et des Marchands en Amérique du Nord
L'Amérique du Nord détenait 41,11 % de la part de marché des plateformes numériques d'intégration des partenaires et des marchands en 2026. La région présente une forte concentration de facilitateurs de paiement, d'éditeurs de logiciels indépendants, de banques acquéreuses et de places de marché. Les États-Unis représentent une grande partie de cette demande, car les paiements intégrés et l'acquisition marchande y sont bien développés. Mastercard et Cardstream rapportent que 65 % des éditeurs de logiciels indépendants et des places de marché prévoient d'ajouter un plan d'acceptation des paiements. Les exigences du FinCEN et le Bank Secrecy Act soutiennent également la demande de vérifications fiables des clients et des entreprises. Le Canada offre une opportunité connexe, car ses exigences de conformité sont étroitement alignées sur les pratiques américaines. Le Mexique génère une demande supplémentaire grâce à un secteur fintech en train de développer des services d'acceptation marchande. Ces facteurs font de la région un terrain d'essai important pour la connaissance continue des entreprises (KYB), les contrôles anti-fraude et la souscription automatisée. La large base installée de fournisseurs de technologie et d'entreprises de paiement offre également aux éditeurs plusieurs voies d'accès au marché. Les solutions introduites dans la région peuvent ensuite être adaptées à d'autres marchés, bien que les exigences locales en matière de données et de conformité continuent de façonner ce processus.
Marché des Plateformes Numériques d'Intégration des Partenaires et des Marchands en Europe
L'Europe est façonnée par la DSP2, la loi sur les services numériques, le RGPD et le cadre en développement de l'Autorité de lutte contre le blanchiment de capitaux. L'Allemagne, le Royaume-Uni et la France soutiennent une grande partie de la demande régionale, tandis que les marchés du Benelux et des pays nordiques affichent une maturité élevée en matière de conformité. La loi sur les services numériques oblige les opérateurs de places de marché à vérifier l'identité des vendeurs, étendant ainsi la demande d'intégration au-delà des institutions financières traditionnelles. Le Royaume-Uni dispose d'un cadre distinct post-Brexit, et ses orientations de 2026 permettent aux services de vérification d'identité numérique certifiés de satisfaire aux exigences de contrôle d'identité dans les cas éligibles. Ce contexte encourage les plateformes à proposer des flux de travail configurables plutôt qu'un processus régional uniforme. Les fournisseurs doivent tenir compte des pratiques locales en matière d'identité, des attentes en matière de protection des données et des types de marchands servis par les banques et les places de marché. Une conception flexible peut aider les clients à utiliser une plateforme commune tout en préservant les contrôles requis dans chaque pays.
Marché des Plateformes Numériques d'Intégration des Partenaires et des Marchands en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 18,51 % jusqu'en 2032, soit le taux régional le plus rapide en termes de taille du marché des plateformes numériques d'intégration des partenaires et des marchands. L'Inde, l'Asie du Sud-Est, la Chine et le Conseil de coopération du Golfe génèrent une demande grâce au commerce numérique, à l'acceptation des paiements et à l'expansion des activités des places de marché. Les directives sur les agrégateurs de paiement de l'Inde exigent une vérification des points de contact pour l'intégration des marchands et une diligence raisonnable renforcée pour les catégories à risque plus élevé.[3] L'activité des places de marché en Chine génère de grands volumes de sous-marchands, mais les exigences de localisation des données limitent l'utilisation d'architectures transfrontalières uniformes. L'Amérique du Sud gagne en pertinence à mesure que les places de marché se développent, comme en témoigne le soutien de J.P. Morgan Payments au programme de vente des États-Unis vers l'Amérique du Sud de Mercado Libre. L'Arabie saoudite et les Émirats arabes unis font progresser la numérisation des services financiers dans le cadre de leurs programmes Vision 2030. L'Afrique présente un potentiel substantiel axé sur le mobile, bien que la couverture des registres au Nigéria, en Égypte et en Afrique du Sud continue de contraindre la vérification automatisée. Les partenariats locaux peuvent aider les fournisseurs à se connecter aux sources d'information appropriées et à soutenir les marchands opérant via des canaux à prédominance mobile. Les progrès dépendront d'une meilleure disponibilité des données ainsi que de la capacité des entreprises de paiement à créer des flux de travail adaptés aux pratiques locales en matière de documentation et de propriété.
Paysage concurrentiel
Concentration du Marché
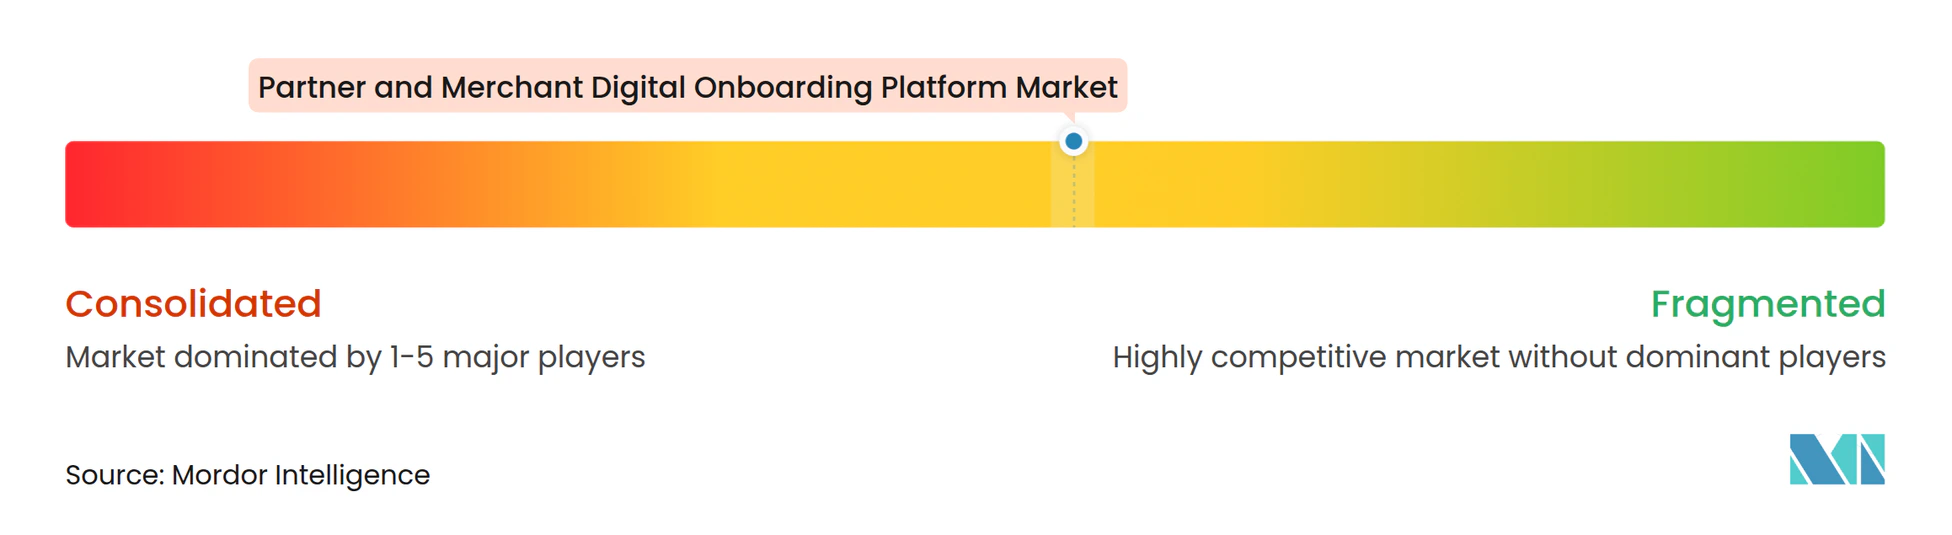
Le marché des plateformes d'intégration numérique des partenaires et des marchands est modérément fragmenté. La concurrence comprend des plateformes d'orchestration, des spécialistes de l'intégration des marchands et des fournisseurs d'identité ou de conformité. Alloy et Middesk opèrent au niveau de la couche d'orchestration, où les sources de données et les règles de décision sont gérées via un flux de travail unique. Finix Payments, Infinicept et Agreement Express se concentrent sur l'intégration des marchands et les cas d'usage des facilitateurs de paiement. Trulioo, Socure, Fenergo et ComplyAdvantage fournissent des outils de vérification d'identité, de vérification d'entreprise ou de lutte contre la criminalité financière pouvant être utilisés pour l'intégration des paiements et des places de marché. Aucun fournisseur ne dispose d'une couverture dominante sur l'ensemble de ces fonctions. Les partenariats commerciaux et les connexions via des interfaces de programmation d'applications sont donc des voies de distribution importantes. Les fournisseurs se font concurrence sur la couverture de vérification, la flexibilité des flux de travail, la rapidité d'intégration, les dossiers d'audit et la surveillance continue. Cette structure permet aux clients de choisir un fournisseur spécialisé ou de combiner plusieurs capacités via une couche d'orchestration. Le choix dépend souvent de la nécessité pour un acheteur d'une mise en œuvre large dans de nombreux pays ou d'une solution ciblée pour un portefeuille marchand spécifique. La qualité de l'intégration est importante car de mauvais flux de données peuvent créer des examens en double et ralentir le processus d'activation.
La surveillance continue des marchands est un domaine clé de concurrence sur le marché des plateformes d'intégration numérique des partenaires et des marchands. Ballerine a lancé sa plateforme de gouvernance du commerce agentique de confiance en janvier 2026 pour les prestataires de services de paiement et les facilitateurs de paiement qui ont besoin d'une surveillance continue de l'éligibilité des marchands et des politiques. L'entreprise a déclaré que la plateforme était certifiée dans le cadre du programme Mastercard Merchant Monitoring Service Provider. Fenergo a lancé Fen-AI en juillet 2026 pour automatiser les flux de travail de conformité récurrents pour les institutions financières. Socure et Markaaz se sont associés en octobre 2025 pour combiner la vérification KYB et du bénéficiaire effectif ultime pour les PME à historique limité. Ces mouvements montrent un passage d'une tâche d'intégration ponctuelle à la gestion du risque marchand tout au long du cycle de vie du client. Les fournisseurs qui combinent la vérification des entreprises, les informations défavorables, les signaux de fraude et la gestion des dossiers peuvent offrir un modèle opérationnel plus complet. Les ensembles de règles statiques peuvent faire face à une pression sur les prix là où la surveillance automatisée réduit le besoin de contrôles manuels répétés. Les acheteurs auront toujours besoin de transparence, car les décisions concernant les marchands à haut risque nécessitent des preuves claires et des voies d'escalade. L'automatisation peut améliorer la rapidité des décisions de routine, mais elle doit montrer quels dossiers, règles et indicateurs de risque ont soutenu le résultat. Cette exigence maintient la gouvernance, la gestion des dossiers et l'examen humain importants même lorsque davantage de tâches deviennent automatisées.
Le champ concurrentiel comprend également des approches émergentes pour partager ou réutiliser des informations commerciales vérifiées. Norbloc a développé des architectures de partage de données KYC basées sur la blockchain qui peuvent réduire le besoin de vérification répétée au sein de réseaux de participants contrôlés. De telles approches peuvent être pertinentes là où les relations de correspondance bancaire créent des besoins de vérification qui se chevauchent. La valeur pratique dépend de la confiance des participants, des autorisations légales et de la qualité des dossiers sous-jacents. Les fournisseurs de plateformes plus larges continuent d'utiliser des partenariats lorsqu'ils ont besoin d'une couverture de données régionale ou d'une intelligence de fraude spécialisée. Cette approche peut étendre leur portée sans nécessiter une acquisition complète. Cela signifie également que les résultats pour les clients peuvent dépendre de la fiabilité des partenaires de données connectés. Les fournisseurs plus importants peuvent avoir un avantage dans la gestion de déploiements de conformité complexes, tandis que les fournisseurs spécialisés peuvent se différencier grâce à des flux de travail ciblés ou une couverture locale. Le marché reste ouvert car aucune entreprise ne combine un accès universel aux données, une distribution des paiements et une orchestration de la conformité au même niveau. Le marché des plateformes d'intégration numérique des partenaires et des marchands reste donc dépendant de partenariats qui ajoutent des données régionales, une distribution des paiements ou une capacité de conformité spécialisée au produit principal d'un fournisseur. Ce modèle peut aider les clients à accéder à un ensemble plus large de fonctions tout en maintenant leur flux de travail d'intégration principal en un seul endroit. Cela laisse de la place aux spécialistes régionaux, aux fournisseurs de données et aux plateformes de flux de travail pour travailler avec de plus grandes entreprises de paiement ou de conformité. Le marché des plateformes d'intégration numérique des partenaires et des marchands continuera de récompenser les fournisseurs capables de rendre ces connexions fiables et utilisables pour les équipes opérationnelles.
Leaders du secteur des plateformes d'intégration numérique des partenaires et des marchands
-
Alloy Information Systems, Inc.
-
Fenergo Limited
-
Trulioo Information Services Inc.
-
Sum and Substance Ltd.
-
Signzy Technologies Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes Numériques d'Intégration des Partenaires et des Marchands Entreprises couvertes dans ce rapport
- Alloy Information Systems, Inc.
- Middesk, Inc.
- Persona Identities, Inc.
- Signzy Technologies Private Limited
- Trulioo Information Services Inc.
- Sum and Substance Ltd.
- TEEMO TECHNOLOGY LTD
- Baldor Technologies Private Limited
- norbloc AB
- Fenergo Limited
- Ballerine Labs Ltd.
- SardineAI Corp.
- Socure, Inc.
- Ondato UAB
- Finix Payments, Inc.
- Tilled, Inc.
- Centavo, Inc. (d/b/a Payabli)
- Infinicept, Inc.
- Agreement Express, Inc.
- ComplyAdvantage Ltd.
Développements industriels récents dans Marché des Plateformes Numériques d'Intégration des Partenaires et des Marchands
- Septembre 2026 : Fenergo a été sélectionné par Ninety One, un gestionnaire d'actifs mondial supervisant plus de 248 milliards USD d'actifs, pour unifier la gestion du cycle de vie des clients et les opérations de lutte contre la criminalité financière en Afrique du Sud, au Royaume-Uni et au Luxembourg. La mise en œuvre combine l'intégration KYC, la diligence raisonnable client, la diligence raisonnable renforcée et la surveillance des transactions dans une plateforme unique alimentée par l'IA agentique, remplaçant des solutions ponctuelles fragmentées et des systèmes déconnectés.
- Juillet 2026 : Fenergo a lancé Fen-AI, sa plateforme d'orchestration d'IA agentique pour les institutions financières, étendant sa plateforme de gestion du cycle de vie des clients avec une automatisation pilotée par l'IA pour les flux de travail de conformité répétitifs et accélérant la prise de décision dans les fonctions KYC et AML. Le lancement signale une orientation vers des plateformes qui exécutent de manière autonome les tâches de conformité plutôt que de permettre aux humains de les exécuter plus rapidement.
- Mai 2026 : TMF Group a élargi son partenariat avec Fenergo pour offrir une intégration entièrement numérisée des investisseurs, étendant le flux de travail de conformité à des clients et marchés supplémentaires d'administration de fonds.
- Janvier 2026 : Ballerine a lancé sa plateforme de gouvernance du commerce agentique de confiance, permettant aux prestataires de services de paiement et aux facilitateurs de paiement d'évaluer l'éligibilité des marchands, d'appliquer des politiques et de surveiller en continu les signaux d'inventaire et de comportement pour le commerce agentique. La plateforme est certifiée dans le cadre du programme Mastercard MMSP, ce qui, selon Ballerine, peut aider les acquéreurs à se qualifier pour des réductions sur certaines évaluations de frais Mastercard dans les scénarios éligibles.
Périmètre du rapport sur le marché mondial des plateformes d'intégration numérique des partenaires et des marchands
Le marché des plateformes d'intégration numérique des partenaires et des marchands comprend des solutions logicielles et des services associés qui permettent aux entreprises de numériser, d'automatiser et de gérer l'intégration de partenaires commerciaux, de marchands et d'entités tierces dans leurs écosystèmes commerciaux. Ces plateformes facilitent l'enregistrement des partenaires et des marchands, la vérification de l'identité et des entreprises, la collecte de documents, le contrôle de conformité, l'évaluation des risques, la gestion des contrats, les flux de travail d'approbation et l'intégration avec les systèmes de traitement des paiements, les plateformes de gestion de la relation client (CRM) et les applications d'entreprise. Elles aident les organisations à accélérer les processus d'intégration, à réduire l'administration manuelle, à améliorer la précision des données, à renforcer la conformité réglementaire, à atténuer les risques de fraude et à améliorer l'activation des partenaires et des marchands.
Le rapport sur le marché des plateformes d'intégration numérique des partenaires et des marchands est segmenté par composant (logiciels et services), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), utilisateur final (BFSI, plateformes de commerce électronique et places de marché, éditeurs de logiciels indépendants, opérateurs de télécommunications et grands marchands et plateformes d'entreprise) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Plateformes de commerce électronique et places de marché |
| Éditeurs de logiciels indépendants |
| Opérateurs de télécommunications |
| Grands marchands et plateformes d'entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Benelux | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | BFSI | |
| Plateformes de commerce électronique et places de marché | ||
| Éditeurs de logiciels indépendants | ||
| Opérateurs de télécommunications | ||
| Grands marchands et plateformes d'entreprise | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Benelux | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes d'intégration numérique des partenaires et des marchands ?
Le marché est projeté à 1,54 milliard USD en 2026, 1,82 milliard USD en 2027 et 4,08 milliards USD d'ici 2032, avec un CAGR de 17,52 % de 2027 à 2032. Les prévisions reflètent une utilisation plus large des modèles de paiement intégrés et le besoin qui en résulte de vérification et de surveillance des marchands, ce qui fait des opérations de conformité une partie plus centrale de l'activation des paiements à travers des portefeuilles marchands diversifiés.
Qu'est-ce qui stimule l'adoption des plateformes d'intégration numérique des partenaires et des marchands ?
Les paiements intégrés, des obligations KYC et KYB plus strictes, la demande d'activation plus rapide et l'expansion du commerce numérique des PME augmentent l'adoption. Les fournisseurs répondent également au besoin de flux de travail connectés qui gèrent les contrôles initiaux, examinent les exceptions et soutiennent les contrôles de risque continus. Ces flux de travail aident les équipes opérationnelles à appliquer des normes communes à travers les canaux de paiement, les types d'entreprises et les juridictions tout en conservant les preuves nécessaires pour expliquer les décisions lorsqu'un marchand nécessite un examen plus approfondi.
Quel composant détient la plus grande part ?
Les logiciels représentaient 66,34 % des revenus en 2026 car les moteurs de vérification, la logique des flux de travail et les outils de risque peuvent s'adapter à différents types de marchands. Les services sont également pertinents là où les clients ont besoin d'une aide continue pour la gestion des politiques, l'examen des dossiers, la surveillance et la préparation des audits.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 18,09 % jusqu'en 2032 car les institutions équilibrent les flux de travail cloud avec les contrôles locaux des données. Il permet aux données sensibles des marchands de rester dans des environnements contrôlés tandis que les services de contrôle et de vérification externes peuvent être accessibles via des connexions cloud.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les éditeurs de logiciels indépendants devraient se développer à un CAGR de 18,48 % jusqu'en 2032 car l'acceptation des paiements intégrés crée des obligations d'intégration des marchands. Le marché des plateformes d'intégration numérique des partenaires et des marchands soutient ces acheteurs lorsqu'ils assument des responsabilités de souscription, de vérification des entreprises et de conformité continue.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,51 % jusqu'en 2032, soutenue par le commerce numérique et l'activité de paiement en Inde, en Asie du Sud-Est, en Chine et dans le Conseil de coopération du Golfe. Le marché des plateformes d'intégration numérique des partenaires et des marchands dans la région est façonné par des volumes élevés de marchands, des exigences réglementaires et des contraintes de localisation des données.