
Tamaño y Participación del Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.52 % |
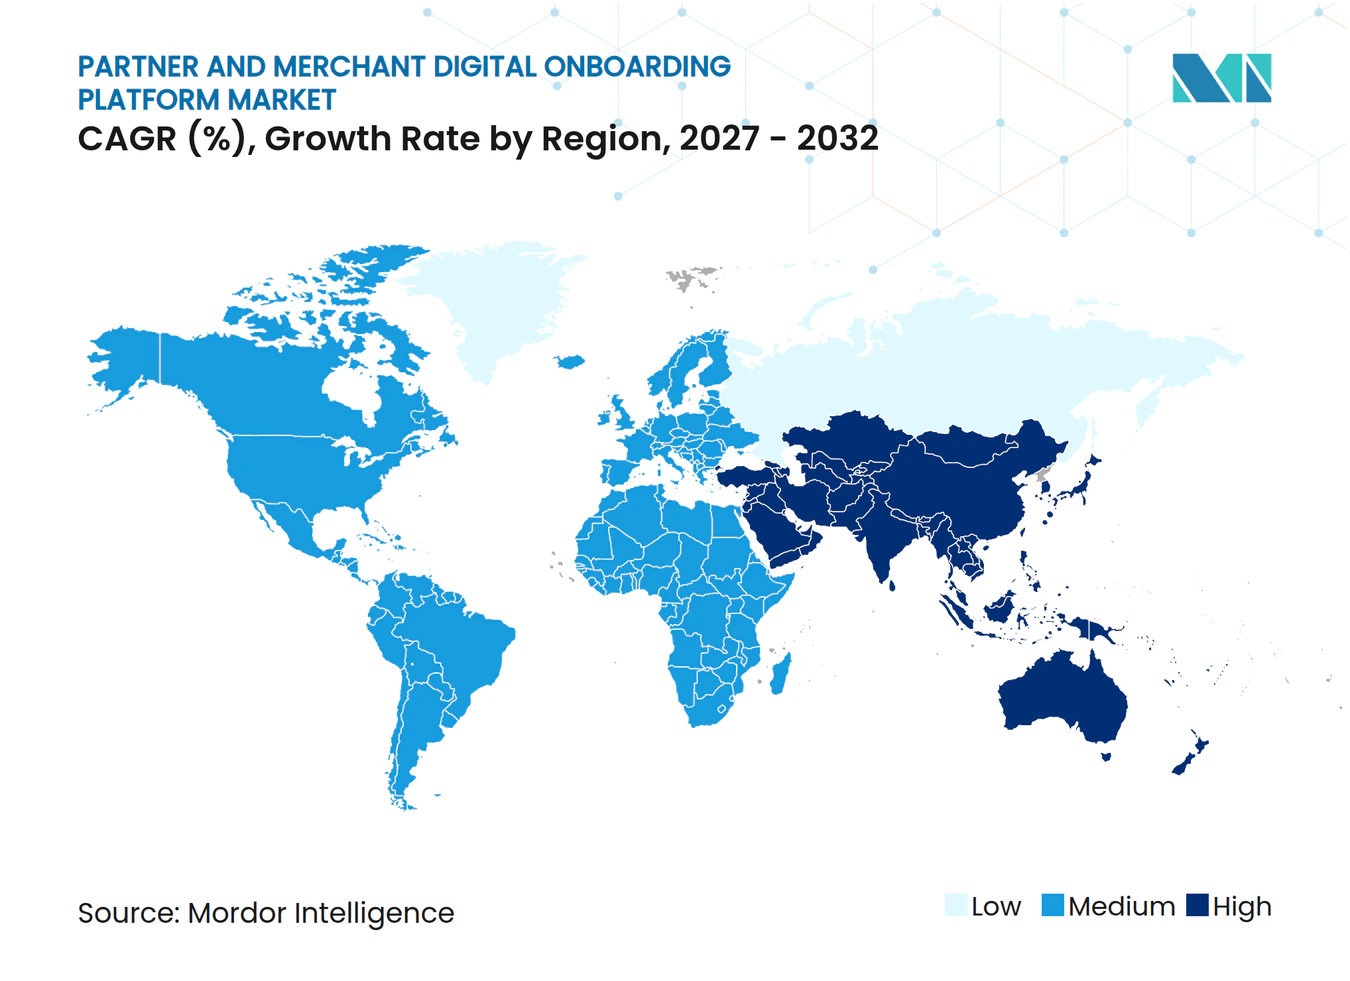
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes por Mordor Intelligence
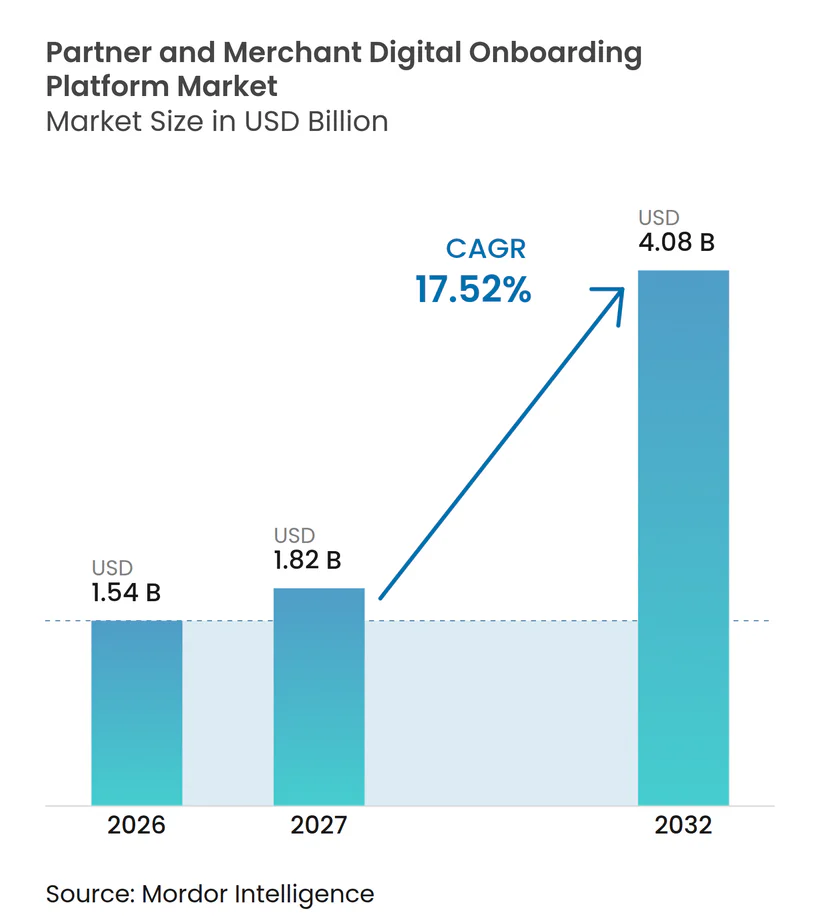
Se proyecta que el tamaño del mercado de plataformas de incorporación digital de socios y comerciantes se expanda desde 1,54 mil millones de USD en 2026 y 1,82 mil millones de USD en 2027 hasta 4,08 mil millones de USD en 2032, registrando una CAGR del 17,52% entre 2027 y 2032. Los pagos integrados están trasladando las responsabilidades de incorporación desde los bancos adquirentes hacia las plataformas de software que aceptan pagos para comerciantes y requieren formas repetibles de activar subcomerciantess. Las verificaciones automatizadas de identidad, la verificación empresarial, la suscripción y el filtrado contra el lavado de dinero se están convirtiendo en elementos centrales de los flujos de trabajo de activación de comerciantes y de los registros continuos de comerciantes. Los facilitadores de pagos y los adquirentes buscan reducir los costos operativos sin asumir mayor exposición al fraude. Los proveedores que combinan la incorporación con el monitoreo continuo del negocio pueden abordar una parte más amplia del ciclo de vida del comerciante. Los registros fragmentados y las normas locales de datos favorecen a las plataformas que pueden adaptar sus flujos de trabajo a cada jurisdicción y conectarse de manera confiable a los registros locales y sistemas de pago.
Conclusiones Clave del Informe
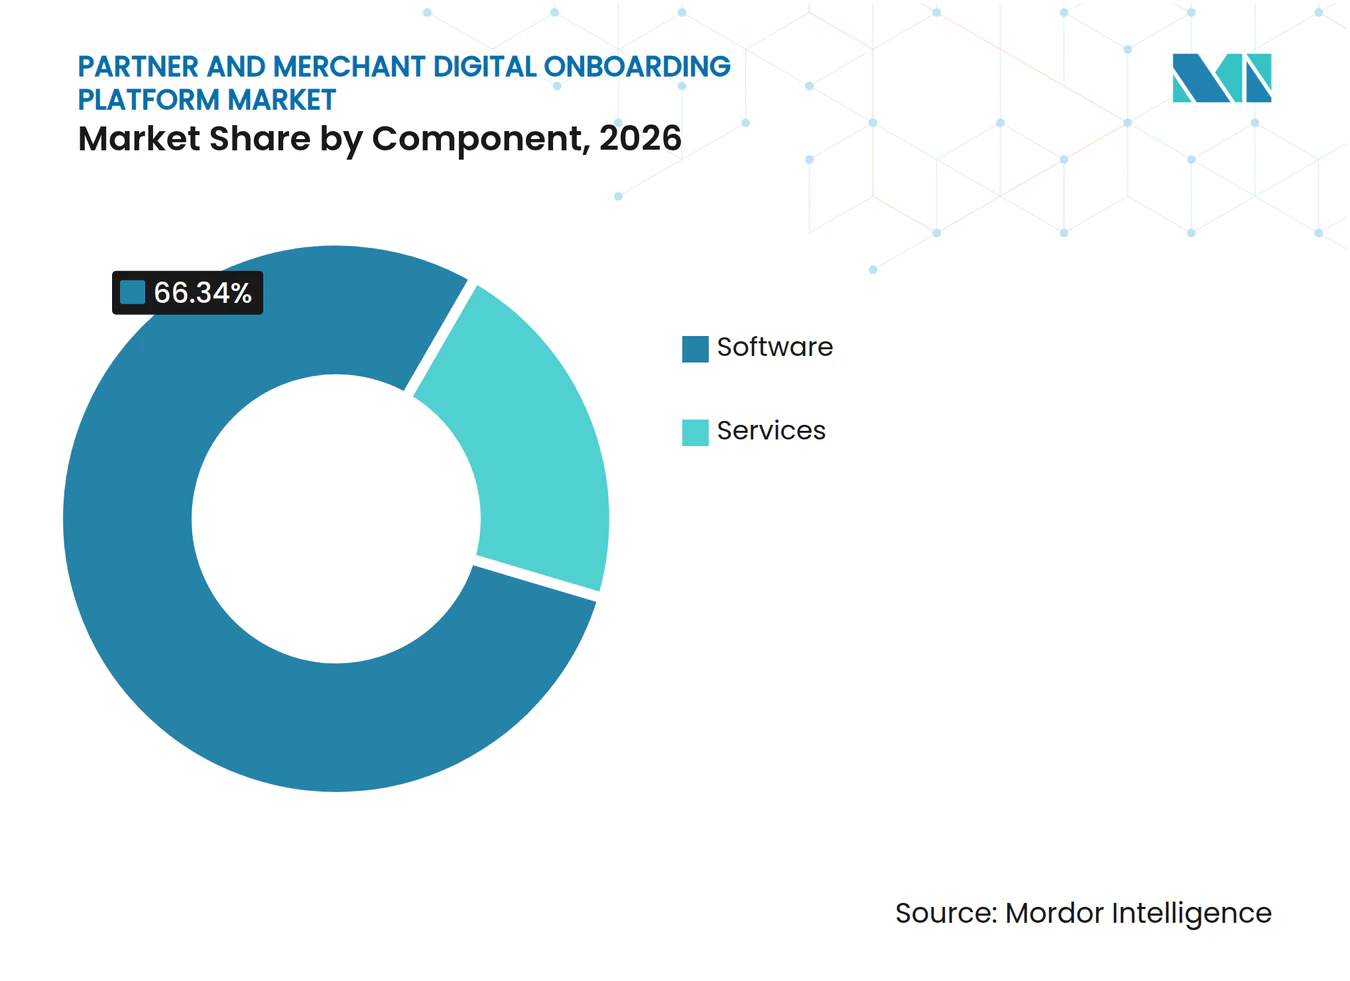
- Por componente, el software representó el 66,34% del mercado global en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 17,92% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 71,19% de la participación en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 18,09% hasta 2032.
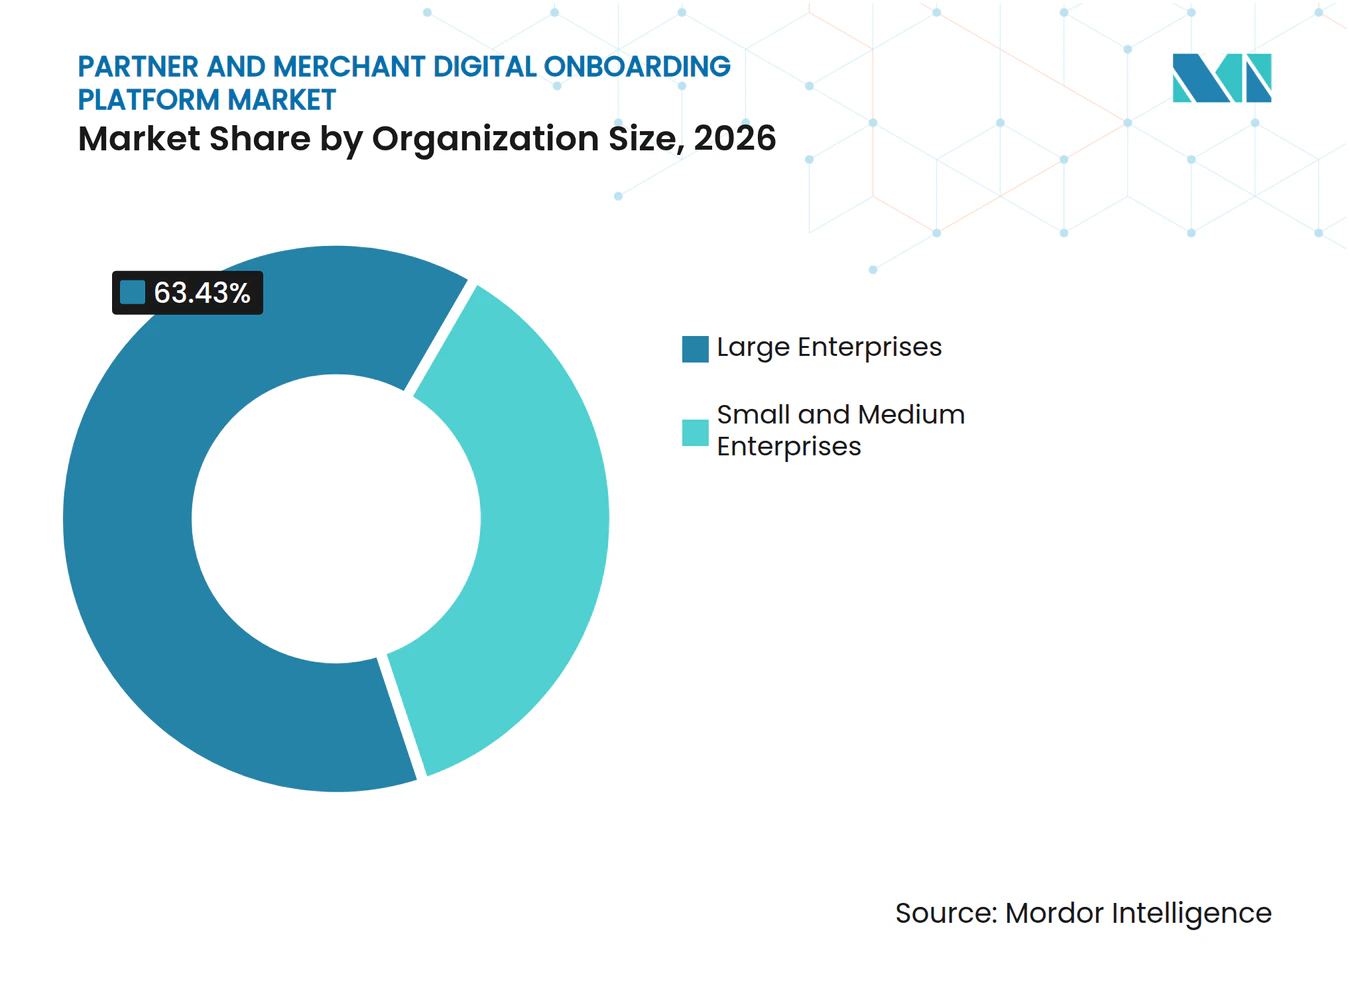
- Por tamaño de organización, las grandes empresas representaron el 63,43% de la participación en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 17,88% hasta 2032.
- Por usuario final, BFSI representó el 34,95% de la participación en 2026, mientras que se proyecta que los proveedores independientes de software se expandan a una CAGR del 18,48% hasta 2032.
- Por geografía, América del Norte representó el 41,11% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,51% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Pagos Integrados por Plataformas de Software | +4.2% | Global | Corto plazo (≤ 2 años) |
| Requisitos más Estrictos de KYC, KYB, AML y Titularidad Efectiva | +3.8% | Global | Mediano plazo (2-4 años) |
| Demanda de Activación Instantánea de Comerciantes y Menor Costo de Suscripción | +3.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aceleración del Comercio Digital de las Pymes y la Aceptación Omnicanal | +2.6% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de Mercados Transfronterizos y Adopción de Finanzas Integradas | +2.0% | Global | Largo plazo (≥ 4 años) |
| Monitoreo de Riesgos Posterior a la Incorporación y Verificación Continua del Negocio | +1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Pagos Integrados por Plataformas de Software
Los pagos integrados están cambiando la base de demanda del mercado de plataformas de incorporación digital de socios y comerciantes. Cuando un proveedor independiente de software añade la aceptación de pagos a un producto de software, asume la responsabilidad de la verificación del comerciante, la suscripción y la prevención del lavado de dinero. Mastercard y Cardstream señalan que la construcción de un facilitador de pagos tradicional puede costar entre 2,45 millones de USD y 2,9 millones de USD y llevar entre 12 y 24 meses, lo que hace que los servicios preintegrados sean importantes para muchas plataformas de software. El mismo documento indica que los pagos y la tecnología financiera pueden representar más del 50% de los ingresos para las empresas de software maduras que utilizan este modelo.[1] La incorporación, por tanto, afecta tanto a los ingresos por pagos como a los procesos de cumplimiento normativo. El mercado de plataformas de incorporación digital de socios y comerciantes se beneficia cuando estas plataformas necesitan una forma repetible de activar subcomerciantess en productos y regiones. En el mercado de plataformas de incorporación digital de socios y comerciantes, el valor comercial proviene de ayudar a las empresas de software a convertir la aceptación de pagos en un servicio repetible, manteniendo al mismo tiempo los controles requeridos para cada relación con el comerciante. La necesidad operativa no se limita a la primera decisión de cuenta. La plataforma debe recopilar información empresarial, determinar la titularidad, evaluar el riesgo, registrar la justificación de su decisión y trasladar a los comerciantes aprobados al procesamiento de pagos sin generar demoras innecesarias para el proveedor de software ni para sus clientes.
Requisitos más Estrictos de KYC, KYB, AML y Titularidad Efectiva
Los requisitos regulatorios están haciendo que las verificaciones automatizadas sean más importantes en todo el mercado de plataformas de incorporación digital de socios y comerciantes. El Banco de la Reserva de India emitió sus Directrices sobre Agregadores de Pagos en 2025, que exigen una debida diligencia reforzada y verificación del punto de contacto para las categorías de comerciantes de mayor riesgo. Estas obligaciones sitúan los controles al inicio de la relación con el comerciante, en lugar de después de que se hayan recopilado los documentos. También aumentan el valor de los registros que muestran por qué un comerciante fue aprobado o derivado para revisión. La revisión continua se ha vuelto más relevante porque la información sobre fraudes y titularidad puede cambiar después de la incorporación inicial. Las plataformas que combinan la verificación inicial con controles empresariales continuos están mejor alineadas con este modelo operativo. El mercado de plataformas de incorporación digital de socios y comerciantes está evolucionando, en consecuencia, hacia sistemas que tratan los registros de incorporación como archivos activos que requieren actualizaciones controladas, en lugar de colecciones de documentos puntuales almacenadas tras la aprobación. Pueden mantener un registro de la decisión de incorporación original y señalar cambios materiales en la titularidad, las actividades o el perfil de riesgo de un comerciante. Esto proporciona a los equipos de cumplimiento un camino más claro para revisar excepciones sin tener que reconstruir los archivos del comerciante desde sistemas separados.
Demanda de Activación Instantánea de Comerciantes y Menor Costo de Suscripción
La activación rápida es un requisito comercial directo para los proveedores de pagos y el mercado de plataformas de incorporación digital de socios y comerciantes. Un proceso de incorporación prolongado retrasa la capacidad del comerciante para aceptar pagos y retrasa el procesamiento de ingresos del adquirente. Las revisiones manuales pueden seguir siendo necesarias para negocios complejos, pero resultan costosas cuando se aplican a toda la población de comerciantes. Los flujos de trabajo automatizados pueden dirigir las solicitudes rutinarias a través de controles consistentes y reservar el tiempo de los especialistas para los casos con señales de riesgo significativas. Este modelo requiere conexiones con fuentes de datos de identidad, empresariales, de sanciones y de fraude. También hace que el diseño del flujo de trabajo y la calidad del manejo de excepciones sean criterios de compra importantes para los bancos y los facilitadores de pagos. El mercado de plataformas de incorporación digital de socios y comerciantes depende de esta disciplina operativa porque el proceso de aprobación debe ser rápido para los comerciantes rutinarios, pero lo suficientemente sólido como para identificar los casos que requieren un escrutinio más profundo. Un flujo de trabajo útil debe distinguir las solicitudes de bajo riesgo de los casos que necesitan más evidencia. También debe presentar a los revisores un expediente claro, en lugar de una lista de resultados de datos desconectados que requiere tiempo para interpretar.
Aceleración del Comercio Digital de las Pymes y la Aceptación Omnicanal
Las pymes están aumentando el número de empresas que necesitan una incorporación formal dentro del mercado de plataformas de incorporación digital de socios y comerciantes. Mastercard y Cardstream informan que el 62% de las pequeñas empresas estadounidenses utilizan o están migrando hacia un proveedor independiente de software, mientras que se proyecta que los ingresos por adquisición de pymes representen el 57% del volumen de adquisición de pequeñas y medianas empresas en Estados Unidos para 2028, frente al 42% en 2023. Un comerciante puede aceptar pagos a través de una tienda, un sitio web, un código QR y un mercado simultáneamente. Cada canal puede generar diferentes requisitos de verificación y riesgo. Socure y Markaaz señalaron que su asociación de octubre de 2025 puede automatizar el 80% o más de las decisiones de verificación para pymes con historial limitado mediante un flujo de trabajo combinado de KYB y titularidad efectiva final. Una mejor cobertura para empresas con historial limitado puede reducir el trabajo manual y ampliar la base de comerciantes que los proveedores pueden atender. El mercado de plataformas de incorporación digital de socios y comerciantes puede beneficiarse cuando los proveedores ponen estos controles a disposición a través de integraciones que no requieren que las empresas de software más pequeñas construyan sus propios programas de riesgo de comerciantes desde cero. Esto es importante cuando los comerciantes han comenzado a operar recientemente o tienen registros financieros formales limitados. El mismo desafío se vuelve más difícil cuando las empresas operan tanto en canales en línea como físicos y mantienen varias relaciones de pago.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Fragmentada de Datos y Cobertura Desigual de Registros | -1.8% | Asia-Pacífico como núcleo y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Restricciones de Privacidad de Datos, Localización y Consentimiento | -1.4% | China, India y Brasil | Largo plazo (≥ 4 años) |
| Complejidad de Integración con Adquirentes Heredados y API de Pagos | -0.9% | Global | Mediano plazo (2-4 años) |
| Exposición al Fraude, Contracargos y Responsabilidad por Aprobaciones más Rápidas | -0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Fragmentada de Datos y Cobertura Desigual de Registros
La cobertura desigual de registros limita la automatización en el mercado de plataformas de incorporación digital de socios y comerciantes. En Nigeria, Indonesia y Vietnam, los registros empresariales pueden estar incompletos, no disponibles digitalmente o accesibles únicamente a través de interfaces en idioma local. Los proveedores deben establecer conexiones de datos locales o aceptar un mayor nivel de revisión manual. La información de titularidad incompleta puede dificultar la identificación de entidades que requieren una revisión más exhaustiva de sanciones o riesgos. Socure y Markaaz posicionaron su asociación de 2025 en torno a información firmográfica, de cumplimiento normativo y de salud empresarial adicional para pymes con historial limitado. La necesidad de enriquecimiento de datos locales ralentiza la expansión hacia mercados donde la oportunidad de comerciantes está creciendo rápidamente. Un flujo de trabajo global no puede proporcionar resultados confiables si los registros subyacentes difieren considerablemente en disponibilidad y calidad. Los proveedores deben probar las fuentes de datos locales, las estructuras de titularidad, las convenciones de nomenclatura y las prácticas documentales antes de poder aplicar la automatización a escala.
Restricciones de Privacidad de Datos, Localización y Consentimiento
Las normas de residencia de datos crean un desafío de diseño de producto para el mercado de plataformas de incorporación digital de socios y comerciantes. China, India, Brasil y Rusia tienen requisitos que determinan dónde pueden almacenarse o procesarse los datos de los residentes. PCI DSS v4.0.1 entró en plena vigencia el 31 de marzo de 2025 y establece requisitos de seguridad de pagos que los proveedores deben gestionar junto con las normas locales de datos.[2] Es posible que los proveedores necesiten infraestructura y controles separados en las jurisdicciones reguladas. Esto puede aumentar el trabajo de desarrollo y extender los plazos de entrega para los clientes transfronterizos. Los proveedores más pequeños pueden enfrentar una desventaja particular porque disponen de menos recursos para implementaciones específicas por jurisdicción. El problema afecta la planificación del producto y los costos, ya que una función que funciona en un país puede requerir acuerdos separados de almacenamiento, consentimiento, control de acceso e informes en otros países. Esto hace que el diseño de sistemas modulares sea cada vez más valioso para los clientes transfronterizos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Mantiene el Liderazgo Mientras los Servicios Ganan ImportanciaEl software representó el 66,34% de la participación del mercado de plataformas de incorporación digital de socios y comerciantes en 2026. La posición refleja la naturaleza escalable de los motores de verificación empresarial, la lógica de flujo de trabajo y las herramientas de puntuación de riesgo. Los proveedores pueden configurar estos sistemas para diferentes categorías de comerciantes sin aumentar el personal al mismo ritmo que los volúmenes de clientes. Las plataformas de orquestación son particularmente importantes porque integran registros externos, reglas de decisión e interfaces de procesadores de pago en un único flujo de trabajo. Esta estructura admite la incorporación repetida para facilitadores de pagos, mercados y bancos adquirentes. También ofrece a los compradores una forma de establecer requisitos de evidencia consistentes entre comerciantes y regiones. Fenergo introdujo Fen-AI en julio de 2026 para automatizar actividades seleccionadas de gestión del ciclo de vida del cliente para instituciones financieras. El lanzamiento ilustra el cambio de la gestión de flujos de trabajo basada en reglas hacia herramientas que respaldan decisiones de cumplimiento más complejas. Los proveedores de software compiten, por tanto, en cobertura, control del flujo de trabajo, registros de auditoría y la capacidad de conectarse con proveedores de datos especializados.
Se proyecta que los servicios se expandan a una CAGR del 17,92% hasta 2032 dentro del tamaño del mercado de plataformas de incorporación digital de socios y comerciantes. Esta tasa refleja la demanda de soporte de cumplimiento gestionado entre procesadores regionales e instituciones financieras del mercado medio. Es posible que estos compradores no cuenten con equipos internos capaces de interpretar los requisitos en múltiples jurisdicciones simultáneamente. Los servicios gestionados pueden incluir gestión de políticas, monitoreo, revisión de casos y preparación de registros de auditoría, además del acceso al software. El acuerdo puede reducir el esfuerzo necesario para operar un nuevo programa de incorporación tras su implementación. También puede hacer que una relación con el proveedor sea más duradera, ya que el proveedor apoya el trabajo continuo en lugar de limitarse a suministrar una licencia. Este modelo es importante cuando los clientes necesitan ayuda para traducir los requisitos regulatorios en reglas para comerciantes. No elimina la necesidad de software, ya que los equipos gestionados siguen dependiendo de herramientas de flujo de trabajo y fuentes de datos conectadas. La división por componentes, por tanto, favorece a los proveedores que pueden combinar tecnología configurable con experiencia operativa. Los clientes pueden comenzar con una compra de software, pero posteriormente requerir ayuda con actualizaciones de políticas, colas de revisión, controles de calidad y preparación de auditorías. Los proveedores que pueden apoyar ambas fases pueden seguir siendo relevantes a medida que un programa de incorporación pasa de la implementación a la operación cotidiana.


Por Modo de Implementación:
La Nube Lidera Mientras el Modelo Híbrido Respalda los Casos de Uso ReguladosLos sistemas basados en la nube representaron el 71,19% de los ingresos totales en 2026. La implementación en la nube permite un escalado rápido cuando un facilitador de pagos incorpora comerciantes, entra en un nuevo mercado o gestiona fluctuaciones de volumen estacionales. También se adapta a la verificación basada en API porque se pueden invocar múltiples fuentes de datos a través del mismo flujo de trabajo. Las herramientas centralizadas en la nube pueden simplificar la gestión de versiones y poner los cambios a disposición de los clientes más rápidamente. Estas ventajas han convertido a los sistemas en la nube en la arquitectura de referencia para muchas plataformas más recientes. El modelo sigue siendo útil cuando los clientes necesitan conectar herramientas de pago, identidad, empresariales y de fraude en tiempo casi real. Sin embargo, la participación líder en la nube también expone a los proveedores a normas sobre el procesamiento y la residencia de datos personales. PCI DSS v4.0.1 añade obligaciones de seguridad que deben considerarse junto con los controles de datos locales. Los proveedores deben, por tanto, demostrar cómo sus configuraciones en la nube cumplen tanto con los requisitos de seguridad de pagos como con las necesidades de cumplimiento local.
Se proyecta que la implementación híbrida se expanda a una CAGR del 18,09% hasta 2032, la tasa más rápida entre los modos de implementación. Este enfoque permite a las instituciones mantener la información sensible de los comerciantes en entornos locales o específicos de cada país. Aun así, pueden utilizar conexiones en la nube para el filtrado de sanciones, las búsquedas en registros y la puntuación de fraude. El modelo responde a los requisitos de localización de datos sin sacrificar la flexibilidad de los flujos de trabajo basados en API. Puede ser más costoso de construir y mantener que un sistema completamente basado en la nube. Sin embargo, los grandes bancos e instituciones financieras pueden seleccionarlo porque los equipos de riesgo internos necesitan un mayor control sobre la información personal. Los sistemas locales continúan sirviendo a los adquirentes con tecnología central profundamente establecida y procesos orientados a lotes. Su expansión es más lenta porque las conexiones API modernas están reemplazando gradualmente los procesos basados en archivos. El mercado de plataformas de incorporación digital de socios y comerciantes tiene, por tanto, espacio para múltiples patrones de implementación en lugar de una única arquitectura. Los compradores evalúan su sensibilidad a los datos, la tecnología interna, la huella regulatoria y los recursos de implementación disponibles antes de seleccionar un modelo. Esto crea un papel continuo para los proveedores que pueden ofrecer flujos de trabajo consistentes en entornos en la nube, híbridos y locales establecidos.
Por Tamaño de Organización:
Las Grandes Empresas Proporcionan Escala Mientras las Pymes Amplían el AccesoLas grandes empresas representaron el 63,43% de los ingresos totales en 2026. Su gasto refleja altos volúmenes de comerciantes, integraciones de sistemas complejas y programas de cumplimiento que abarcan varias jurisdicciones. Los adquirentes de primer nivel y los mercados globales necesitan integraciones con sistemas bancarios centrales, procesadores de pagos, herramientas de fraude y proveedores de datos locales. También necesitan registros que respalden las revisiones de comerciantes de alto riesgo y los exámenes regulatorios. Estos requisitos suelen favorecer a las plataformas que pueden admitir una configuración extensa y un trabajo de implementación dedicado. Fenergo fue seleccionado por Ninety One en septiembre de 2026 para unificar la gestión del ciclo de vida del cliente y las operaciones de delitos financieros en Sudáfrica, el Reino Unido y Luxemburgo. La implementación combinó KYC, debida diligencia del cliente, debida diligencia reforzada y monitoreo de transacciones en un único entorno. Estos programas muestran por qué los clientes empresariales suelen preferir plataformas amplias que puedan gestionar múltiples controles de forma conjunta. Sus presupuestos establecidos y sus grandes bases de comerciantes o clientes continúan respaldando la posición líder del segmento.
Se proyecta que las pymes se expandan a una CAGR del 17,88% hasta 2032. Los modelos de facilitador de pagos como servicio reducen los requisitos iniciales para las plataformas de software y los adquirentes más pequeños que desean habilitar pagos. Mastercard y Cardstream informan que la construcción de un facilitador de pagos tradicional puede requerir entre 2,45 millones de USD y 2,9 millones de USD y entre 12 y 24 meses, mientras que los modelos preintegrados pueden acortar la implementación a entre 4 y 8 meses. Los registros de titularidad efectiva final de empresas con historial limitado han aumentado históricamente la revisión manual para las empresas más pequeñas. Socure y Markaaz declararon que su flujo de trabajo combinado puede automatizar el 80% o más de las decisiones de verificación para pymes con historial limitado. Una mayor automatización puede reducir los costos operativos por comerciante y mejorar la economía de atender a esta base de clientes. Los comerciantes más pequeños aún requieren un tratamiento cuidadoso porque los registros, las estructuras de titularidad y los canales de pago pueden variar ampliamente. La oportunidad depende de que las plataformas puedan gestionar esa variabilidad sin trasladar cada caso a revisión manual. Para las empresas más pequeñas, un servicio práctico debe acomodar historiales incompletos manteniendo el estándar de evidencia apropiado para el riesgo. Ese equilibrio ayuda a los adquirentes a tomar más decisiones rápidamente sin pasar por alto preocupaciones de titularidad o actividad empresarial que requieren escalada.

Por Usuario Final:
BFSI Ocupa la Mayor Posición Mientras los Proveedores Independientes de Software Lideran la ExpansiónBFSI representó el 34,95% de los ingresos totales en 2026. Los bancos adquirentes, los agregadores de pagos y las instituciones financieras con licencia enfrentan obligaciones extensas al aceptar y monitorear comerciantes. Necesitan sistemas que cubran la verificación empresarial, las verificaciones de titularidad efectiva, las decisiones de riesgo y la revisión continua. Muchos también operan sistemas centrales más antiguos que no fueron diseñados para la incorporación basada en API. Reemplazar estos sistemas puede llevar tiempo y presupuesto, especialmente para las instituciones de nivel medio. El resultado es la demanda de plataformas que puedan conectar servicios de verificación modernos a la infraestructura de pagos y banca existente. Las instituciones financieras también necesitan registros de auditoría que expliquen las decisiones a los equipos internos y a los supervisores. Esto hace que los flujos de trabajo de cumplimiento, la retención de evidencia y la gestión de excepciones sean tan importantes como la velocidad. El segmento sigue siendo una base de ingresos central para el mercado de plataformas de incorporación digital de socios y comerciantes porque la exposición regulatoria se concentra entre estos compradores. Las instituciones también necesitan aplicar políticas de manera consistente en carteras de comerciantes diversas, incluidas empresas establecidas, vendedores en línea y categorías de mayor riesgo. Este requisito respalda el gasto en sistemas que pueden adaptar las reglas mientras preservan un registro de auditoría completo.
Se proyecta que los proveedores independientes de software se expandan a una CAGR del 18,48% hasta 2032. Una empresa de software que integra la aceptación de pagos se vuelve responsable de más que el registro de usuarios y debe verificar las empresas que reciben servicios de pago. Esto cambia su rol hacia el de un facilitador de pagos y aumenta la necesidad de suscripción y controles continuos contra el lavado de dinero. La función de pago también puede convertirse en una fuente significativa de ingresos comerciales para la plataforma de software. Mastercard y Cardstream informan que el 65% de los proveedores independientes de software y mercados que no ofrecen un plan de aceptación de pagos planean añadirlo. Las plataformas de comercio electrónico y los mercados añaden más demanda porque la verificación de vendedores es obligatoria en virtud de la Ley de Servicios Digitales. Los operadores de telecomunicaciones son otro grupo relevante donde los ecosistemas de dinero móvil están formalizando los programas de aceptación de comerciantes. J.P. Morgan Payments respaldó la expansión de Ventas Globales de Mercado Libre proporcionando capacidades integradas de KYC y KYB para vendedores estadounidenses que ingresan a los mercados de América del Sur. Estos casos de uso extienden la demanda más allá de las instituciones financieras y hacen que la calidad de la integración sea importante para los usuarios finales.
Análisis Geográfico
Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes en América del Norte
América del Norte concentró el 41,11% de la cuota del mercado de plataformas de incorporación digital de socios y comerciantes en 2026. La región cuenta con una alta concentración de facilitadores de pagos, proveedores independientes de software (ISV), bancos adquirentes y marketplaces. Estados Unidos representa gran parte de esta demanda, dado que los pagos integrados y la adquisición de comerciantes están bien desarrollados. Mastercard y Cardstream informan que el 65% de los ISV y marketplaces planean incorporar un plan de aceptación de pagos. Los requisitos de FinCEN y la Ley de Secreto Bancario también impulsan la demanda de verificaciones confiables de clientes y empresas. Canadá ofrece una oportunidad relacionada, ya que sus requisitos de cumplimiento están estrechamente alineados con la práctica estadounidense. México suma demanda desde un sector fintech que está desarrollando servicios de aceptación para comerciantes. Estos factores convierten a la región en un importante campo de pruebas para el KYB continuo, los controles antifraude y la suscripción automatizada. La amplia base instalada de proveedores de tecnología y empresas de pagos también ofrece a los vendedores diversas vías de acceso al mercado. Las soluciones introducidas en la región pueden adaptarse posteriormente a otros mercados, aunque los requisitos locales de datos y cumplimiento normativo siguen condicionando ese proceso.
Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes en Europa
Europa está moldeada por la PSD2, la Ley de Servicios Digitales, el RGPD y el marco en desarrollo de la Autoridad de Lucha contra el Blanqueo de Capitales. Alemania, el Reino Unido y Francia concentran gran parte de la demanda de la región, mientras que los mercados del Benelux y los países nórdicos presentan una alta madurez en materia de cumplimiento normativo. La Ley de Servicios Digitales exige a los operadores de marketplaces que verifiquen la identidad de los vendedores, lo que amplía la demanda de incorporación más allá de las instituciones financieras tradicionales. El Reino Unido cuenta con un marco propio posterior al Brexit, y su guía de 2026 permite que los servicios de verificación digital certificados cumplan los requisitos de comprobación de identidad en los casos elegibles. Este entorno impulsa a las plataformas a ofrecer flujos de trabajo configurables en lugar de un proceso regional uniforme. Los proveedores deben tener en cuenta las prácticas locales de identificación, las expectativas en materia de protección de datos y los tipos de comerciantes atendidos por bancos y marketplaces. Un diseño flexible puede ayudar a los clientes a utilizar una plataforma común preservando al mismo tiempo los controles exigidos en cada país.
Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,51% hasta 2032, la tasa regional más alta en el tamaño del mercado de plataformas de incorporación digital de socios y comerciantes. India, el Sudeste Asiático, China y el Consejo de Cooperación del Golfo están generando demanda a través del comercio digital, la aceptación de pagos y la creciente actividad de los marketplaces. Las Directrices sobre Agregadores de Pagos del Banco de la Reserva de India exigen la verificación del punto de contacto para la incorporación de comerciantes y una diligencia debida reforzada para las categorías de mayor riesgo.[3] La actividad de los marketplaces en China genera grandes volúmenes de subcomerciantes, pero los requisitos de localización de datos limitan el uso de arquitecturas transfronterizas uniformes. América del Sur está ganando relevancia a medida que los marketplaces se expanden, como lo demuestra el apoyo de J.P. Morgan Payments al programa de ventas de Mercado Libre de Estados Unidos hacia América del Sur. Arabia Saudita y los Emiratos Árabes Unidos están impulsando la digitalización de los servicios financieros a través de sus programas Visión 2030. África tiene un potencial sustancial en el ámbito móvil, aunque la cobertura de los registros en Nigeria, Egipto y Sudáfrica sigue limitando la verificación automatizada. Las alianzas locales pueden ayudar a los proveedores a conectarse con fuentes de información adecuadas y a dar soporte a los comerciantes que operan a través de canales basados en dispositivos móviles. El progreso dependerá de una mayor disponibilidad de registros, así como de la capacidad de las empresas de pagos para crear flujos de trabajo adaptados a las prácticas locales de documentación y titularidad.
Panorama Competitivo
Concentración del Mercado
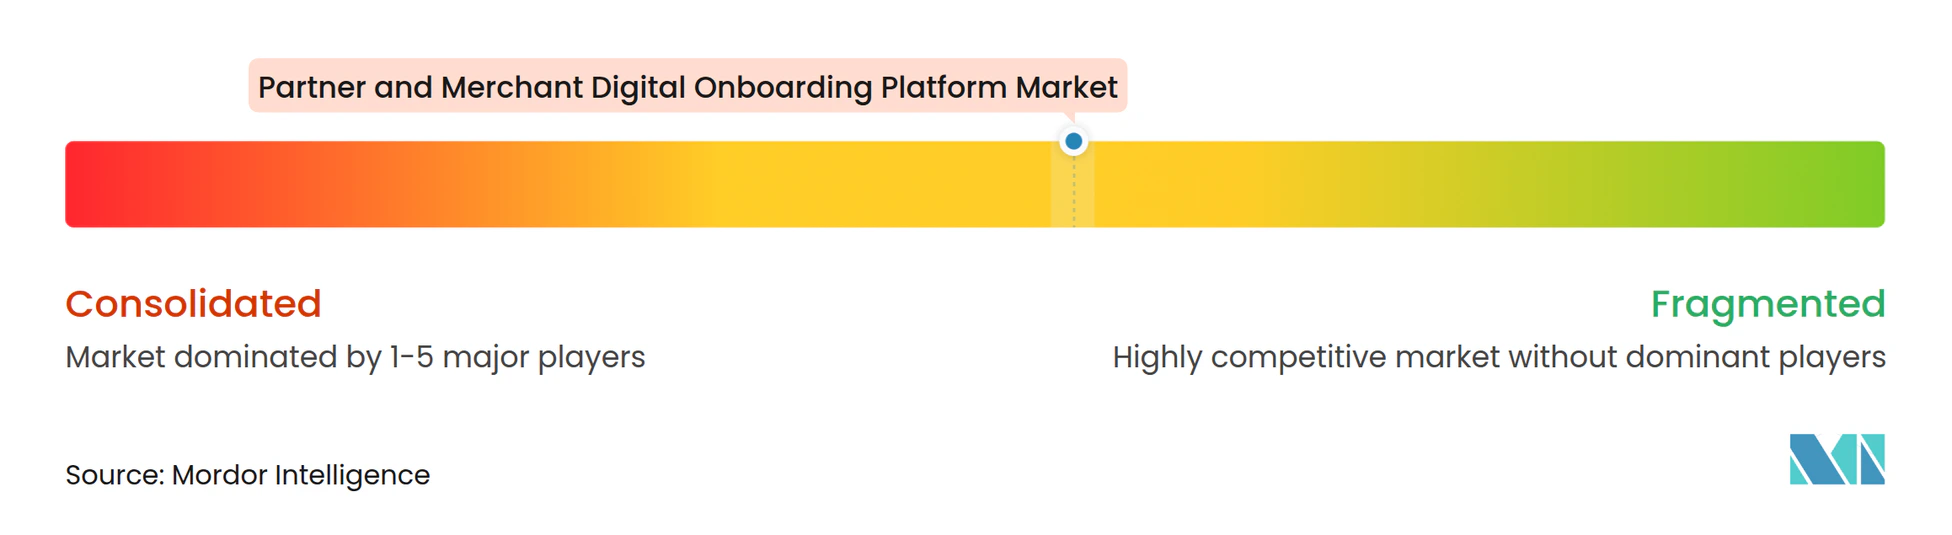
El mercado de plataformas de incorporación digital de socios y comerciantes está moderadamente fragmentado. La competencia incluye plataformas de orquestación, especialistas en incorporación de comerciantes y proveedores de identidad o cumplimiento normativo. Alloy y Middesk operan en la capa de orquestación, donde las fuentes de datos y las reglas de decisión se gestionan a través de un único flujo de trabajo. Finix Payments, Infinicept y Agreement Express se centran en la incorporación de comerciantes y los casos de uso de facilitadores de pagos. Trulioo, Socure, Fenergo y ComplyAdvantage proporcionan herramientas de verificación de identidad, verificación empresarial o delitos financieros que pueden utilizarse para la incorporación de pagos y mercados. Ningún proveedor tiene una cobertura dominante en todas estas funciones. Las asociaciones comerciales y las conexiones mediante interfaces de programación de aplicaciones son, por tanto, rutas importantes para la distribución. Los proveedores compiten en cobertura de verificación, flexibilidad del flujo de trabajo, velocidad de integración, registros de auditoría y monitoreo continuo. Esta estructura permite a los clientes elegir un proveedor especializado o combinar varias capacidades a través de una capa de orquestación. La elección suele depender de si un comprador necesita una implementación amplia en muchos países o una solución enfocada para una cartera de comerciantes específica. La calidad de la integración es importante porque los flujos de datos deficientes pueden generar revisiones duplicadas y ralentizar el proceso de activación.
El monitoreo continuo de comerciantes es un área clave de competencia en el mercado de plataformas de incorporación digital de socios y comerciantes. Ballerine lanzó su Plataforma de Gobernanza de Comercio Agéntico de Confianza en enero de 2026 para proveedores de servicios de pago y facilitadores de pagos que necesitan monitoreo continuo de la elegibilidad y las políticas de los comerciantes. La empresa declaró que la plataforma fue certificada bajo el programa Mastercard de Proveedores de Servicios de Monitoreo de Comerciantes. Fenergo lanzó Fen-AI en julio de 2026 para automatizar los flujos de trabajo de cumplimiento recurrentes para instituciones financieras. Socure y Markaaz se asociaron en octubre de 2025 para combinar la verificación KYB y de titularidad efectiva final para pymes con historial limitado. Estos movimientos muestran un cambio desde una tarea de incorporación puntual hacia la gestión del riesgo del comerciante a lo largo del ciclo de vida del cliente. Los proveedores que combinan verificación empresarial, información adversa, señales de fraude y gestión de casos pueden ofrecer un modelo operativo más completo. Los conjuntos de reglas estáticas pueden enfrentar presión de precios donde el monitoreo automatizado reduce la necesidad de verificaciones manuales repetidas. Los compradores seguirán necesitando transparencia, ya que las decisiones sobre comerciantes de alto riesgo requieren evidencia clara y rutas de escalada. La automatización puede mejorar la velocidad de las decisiones rutinarias, pero debe mostrar qué registros, reglas e indicadores de riesgo respaldaron el resultado. Este requisito mantiene la gobernanza, la gestión de casos y la revisión humana como elementos importantes incluso cuando más tareas se automatizan.
El campo competitivo también incluye enfoques emergentes para compartir o reutilizar información empresarial verificada. Norbloc ha desarrollado arquitecturas de intercambio de datos KYC basadas en cadena de bloques que pueden reducir la necesidad de verificaciones repetidas dentro de redes de participantes controladas. Estos enfoques pueden ser relevantes donde las relaciones de banca corresponsal crean necesidades de verificación superpuestas. El valor práctico depende de la confianza de los participantes, los permisos legales y la calidad de los registros subyacentes. Los proveedores de plataformas más amplias continúan utilizando asociaciones cuando necesitan cobertura de datos regional o inteligencia de fraude especializada. Este enfoque puede ampliar su alcance sin requerir una adquisición completa. También significa que los resultados para los clientes pueden depender de la fiabilidad de los socios de datos conectados. Los proveedores más grandes pueden tener ventaja en la gestión de implementaciones de cumplimiento complejas, mientras que los proveedores especializados pueden diferenciarse a través de flujos de trabajo enfocados o cobertura local. El mercado sigue abierto porque ninguna empresa combina acceso universal a datos, distribución de pagos y orquestación de cumplimiento al mismo nivel. El mercado de plataformas de incorporación digital de socios y comerciantes, por tanto, sigue dependiendo de asociaciones que añadan datos regionales, distribución de pagos o capacidad de cumplimiento especializada al producto principal de un proveedor. Este modelo puede ayudar a los clientes a acceder a un conjunto más amplio de funciones mientras mantienen su flujo de trabajo principal de incorporación en un solo lugar. Esto deja espacio para que los especialistas regionales, los proveedores de datos y las plataformas de flujo de trabajo trabajen con empresas de pagos o cumplimiento más grandes. El mercado de plataformas de incorporación digital de socios y comerciantes seguirá recompensando a los proveedores que puedan hacer que estas conexiones sean confiables y utilizables para los equipos operativos.
Líderes de la Industria de Plataformas de Incorporación Digital de Socios y Comerciantes
-
Alloy Information Systems, Inc.
-
Fenergo Limited
-
Trulioo Information Services Inc.
-
Sum and Substance Ltd.
-
Signzy Technologies Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes Empresas cubiertas en este informe
- Alloy Information Systems, Inc.
- Middesk, Inc.
- Persona Identities, Inc.
- Signzy Technologies Private Limited
- Trulioo Information Services Inc.
- Sum and Substance Ltd.
- TEEMO TECHNOLOGY LTD
- Baldor Technologies Private Limited
- norbloc AB
- Fenergo Limited
- Ballerine Labs Ltd.
- SardineAI Corp.
- Socure, Inc.
- Ondato UAB
- Finix Payments, Inc.
- Tilled, Inc.
- Centavo, Inc. (d/b/a Payabli)
- Infinicept, Inc.
- Agreement Express, Inc.
- ComplyAdvantage Ltd.
Desarrollos recientes de la industria en Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes
- Septiembre de 2026: Fenergo fue seleccionado por Ninety One, un gestor de activos global que supervisa más de 248 mil millones de USD en activos, para unificar la gestión del ciclo de vida del cliente y las operaciones de delitos financieros en Sudáfrica, el Reino Unido y Luxemburgo. La implementación combina la incorporación KYC, la debida diligencia del cliente (CDD), la debida diligencia reforzada (EDD) y el monitoreo de transacciones en una única plataforma impulsada por inteligencia artificial agéntica, reemplazando soluciones puntuales fragmentadas y sistemas desconectados.
- Julio de 2026: Fenergo lanzó Fen-AI, su plataforma de orquestación de inteligencia artificial agéntica para instituciones financieras, extendiendo su plataforma de gestión del ciclo de vida del cliente con automatización impulsada por inteligencia artificial para flujos de trabajo de cumplimiento repetitivos y acelerando la toma de decisiones en las funciones de KYC y AML. El lanzamiento señala una dirección hacia plataformas que ejecutan de forma autónoma las tareas de cumplimiento en lugar de permitir que los humanos las realicen más rápido.
- Mayo de 2026: TMF Group amplió su asociación con Fenergo para ofrecer la incorporación de inversores completamente digitalizada, extendiendo el flujo de trabajo de cumplimiento a clientes y mercados adicionales de administración de fondos.
- Enero de 2026: Ballerine lanzó su Plataforma de Gobernanza de Comercio Agéntico de Confianza, que permite a los proveedores de servicios de pago y facilitadores de pagos evaluar la elegibilidad de los comerciantes, aplicar políticas y monitorear continuamente el inventario y las señales de comportamiento para el comercio impulsado por agentes. La plataforma está certificada bajo el programa Mastercard MMSP, que Ballerine afirma puede ayudar a los adquirentes a calificar para reducciones en ciertas evaluaciones de tarifas de Mastercard en escenarios elegibles.
Alcance del Informe del Mercado Global de Plataformas de Incorporación Digital de Socios y Comerciantes
El Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes comprende soluciones de software y servicios asociados que permiten a las empresas digitalizar, automatizar y gestionar la incorporación de socios comerciales, comerciantes y entidades de terceros en sus ecosistemas comerciales. Estas plataformas facilitan el registro de socios y comerciantes, la verificación de identidad y empresarial, la recopilación de documentos, el filtrado de cumplimiento normativo, la evaluación de riesgos, la gestión de contratos, los flujos de trabajo de aprobación y la integración con sistemas de procesamiento de pagos, plataformas de gestión de relaciones con clientes (CRM) y aplicaciones empresariales. Ayudan a las organizaciones a acelerar los procesos de incorporación, reducir la administración manual, mejorar la precisión de los datos, fortalecer el cumplimiento regulatorio, mitigar los riesgos de fraude y mejorar la activación de socios y comerciantes.
El Informe del Mercado de Plataformas de Incorporación Digital de Socios y Comerciantes está segmentado por Componente (Software y Servicios), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (BFSI, Plataformas de Comercio Electrónico y Mercados, Proveedores Independientes de Software, Operadores de Telecomunicaciones y Grandes Comerciantes y Plataformas Empresariales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Plataformas de Comercio Electrónico y Mercados |
| Proveedores Independientes de Software |
| Operadores de Telecomunicaciones |
| Grandes Comerciantes y Plataformas Empresariales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Benelux | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | BFSI | |
| Plataformas de Comercio Electrónico y Mercados | ||
| Proveedores Independientes de Software | ||
| Operadores de Telecomunicaciones | ||
| Grandes Comerciantes y Plataformas Empresariales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Benelux | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de incorporación digital de socios y comerciantes?
Se proyecta que el mercado alcance 1,54 mil millones de USD en 2026, 1,82 mil millones de USD en 2027 y 4,08 mil millones de USD en 2032, con una CAGR del 17,52% de 2027 a 2032. El pronóstico refleja un uso más amplio de los modelos de pago integrado y la consiguiente necesidad de verificación y monitoreo de comerciantes, lo que convierte las operaciones de cumplimiento en una parte más central de la activación de pagos en carteras de comerciantes diversas.
¿Qué está impulsando la adopción de plataformas de incorporación digital de socios y comerciantes?
Los pagos integrados, las obligaciones más estrictas de KYC y KYB, la demanda de una activación más rápida y la expansión del comercio digital de las pymes están aumentando la adopción. Los proveedores también están respondiendo a la necesidad de flujos de trabajo conectados que gestionen las verificaciones iniciales, revisen las excepciones y respalden los controles de riesgo continuos. Estos flujos de trabajo ayudan a los equipos operativos a aplicar estándares comunes en canales de pago, tipos de negocio y jurisdicciones, mientras retienen la evidencia necesaria para explicar las decisiones cuando un comerciante requiere una revisión adicional.
¿Qué componente tiene la mayor participación?
El software representó el 66,34% de los ingresos en 2026 porque los motores de verificación, la lógica de flujo de trabajo y las herramientas de riesgo pueden escalar entre tipos de comerciantes. Los servicios también son relevantes donde los clientes requieren ayuda continua con la gestión de políticas, la revisión de casos, el monitoreo y la preparación de auditorías.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 18,09% hasta 2032, a medida que las instituciones equilibran los flujos de trabajo en la nube con los controles de datos locales. Permite que los datos sensibles de los comerciantes permanezcan en entornos controlados mientras se puede acceder a los servicios de filtrado y verificación externos a través de conexiones en la nube.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se proyecta que los proveedores independientes de software se expandan a una CAGR del 18,48% hasta 2032, a medida que la aceptación de pagos integrada crea obligaciones de incorporación de comerciantes. El mercado de plataformas de incorporación digital de socios y comerciantes apoya a estos compradores a medida que asumen responsabilidades de suscripción, verificación empresarial y cumplimiento continuo.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,51% hasta 2032, respaldada por la actividad de comercio digital y pagos en India, el Sudeste Asiático, China y el Consejo de Cooperación del Golfo. El mercado de plataformas de incorporación digital de socios y comerciantes en la región está moldeado por altos volúmenes de comerciantes, requisitos regulatorios y restricciones de localización de datos.