
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
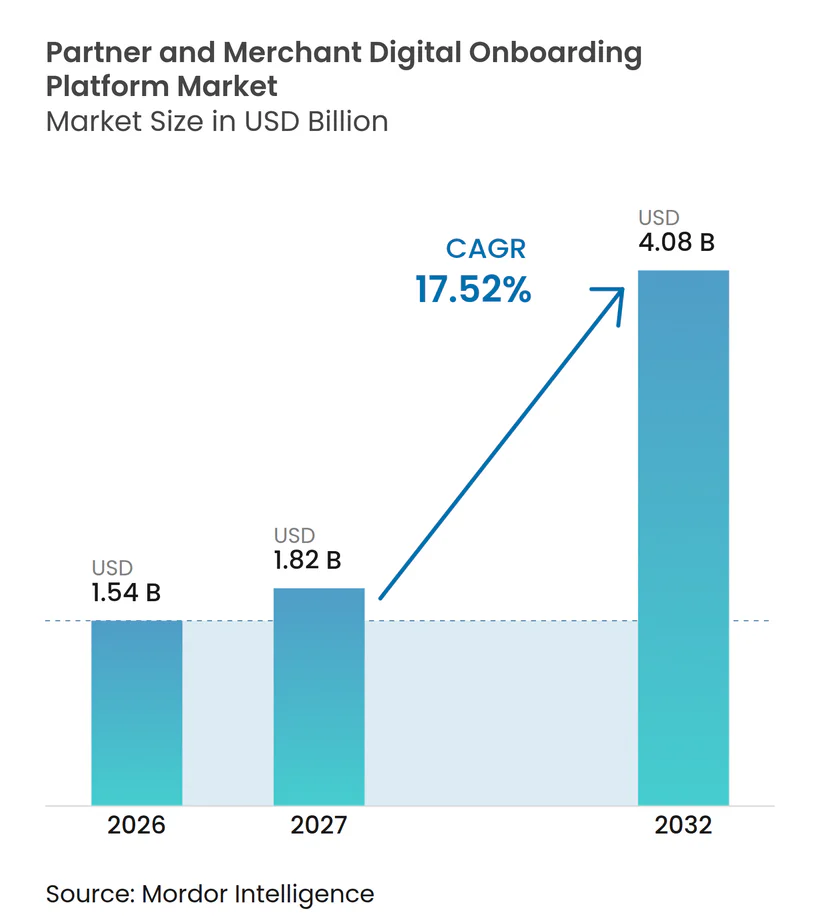
| 市場規模 (2027) | 1.82 十億米ドル |
| 市場規模 (2032) | 4.08 十億米ドル |
| 成長率 (2027 - 2032) | 17.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場分析
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場規模は、2026年の15.4億米ドルおよび2027年の18.2億米ドルから2032年までに40.8億米ドルへと拡大し、2027年から2032年にかけてCAGR 17.52%を記録する見込みです。エンベデッドペイメントにより、マーチャントのオンボーディング責任がアクワイアリングバンクからマーチャント向けに決済を受け付けるソフトウェアプラットフォームへと移行しており、サブマーチャントを有効化するための反復可能な手段が求められています。自動化された本人確認、法人認証、アンダーライティング、およびアンチマネーロンダリングスクリーニングが、マーチャント有効化ワークフローおよび継続的なマーチャント管理の中核となりつつあります。ペイメントファシリテーターとアクワイアラーは、不正リスクの増加を受け入れることなく運用コストの削減を求めています。オンボーディングと継続的な法人モニタリングを組み合わせたプロバイダーは、マーチャントライフサイクルのより広範な部分に対応することができます。断片化されたレジストリとローカルデータ規制は、各法域にワークフローを適応させ、ローカルの記録および決済システムに確実に接続できるプラットフォームを優位にします。
レポートの主要ポイント
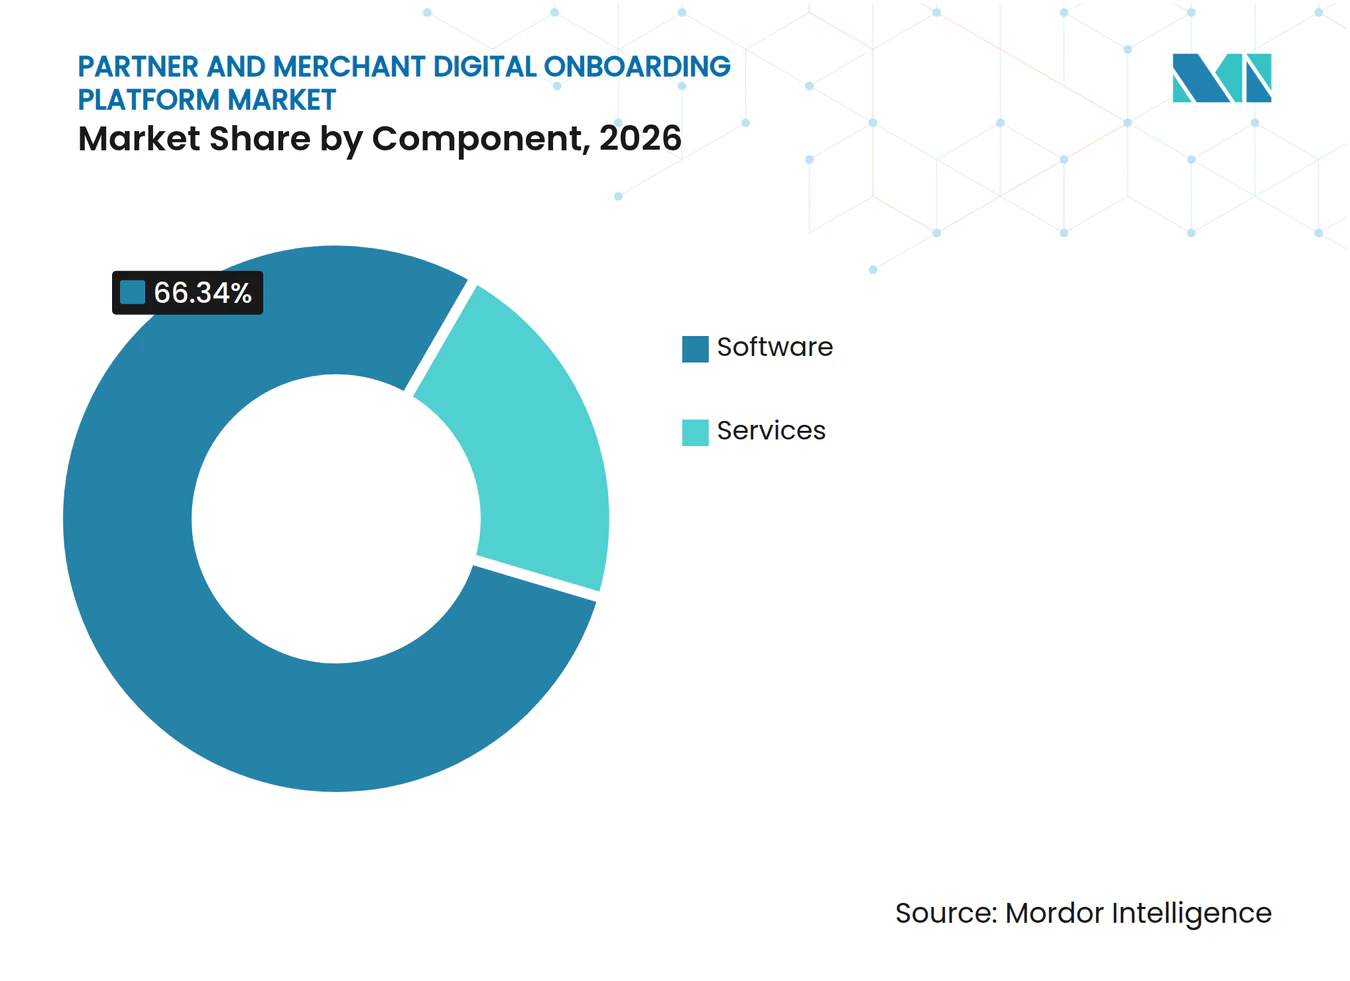
- コンポーネント別では、ソフトウェアが2026年にグローバル市場の66.34%を占め、サービスは2032年にかけてCAGR 17.92%で拡大する見込みです。
- 導入モード別では、クラウドベースの導入が2026年に71.19%のシェアを占め、ハイブリッド導入は2032年にかけてCAGR 18.09%で拡大する見込みです。
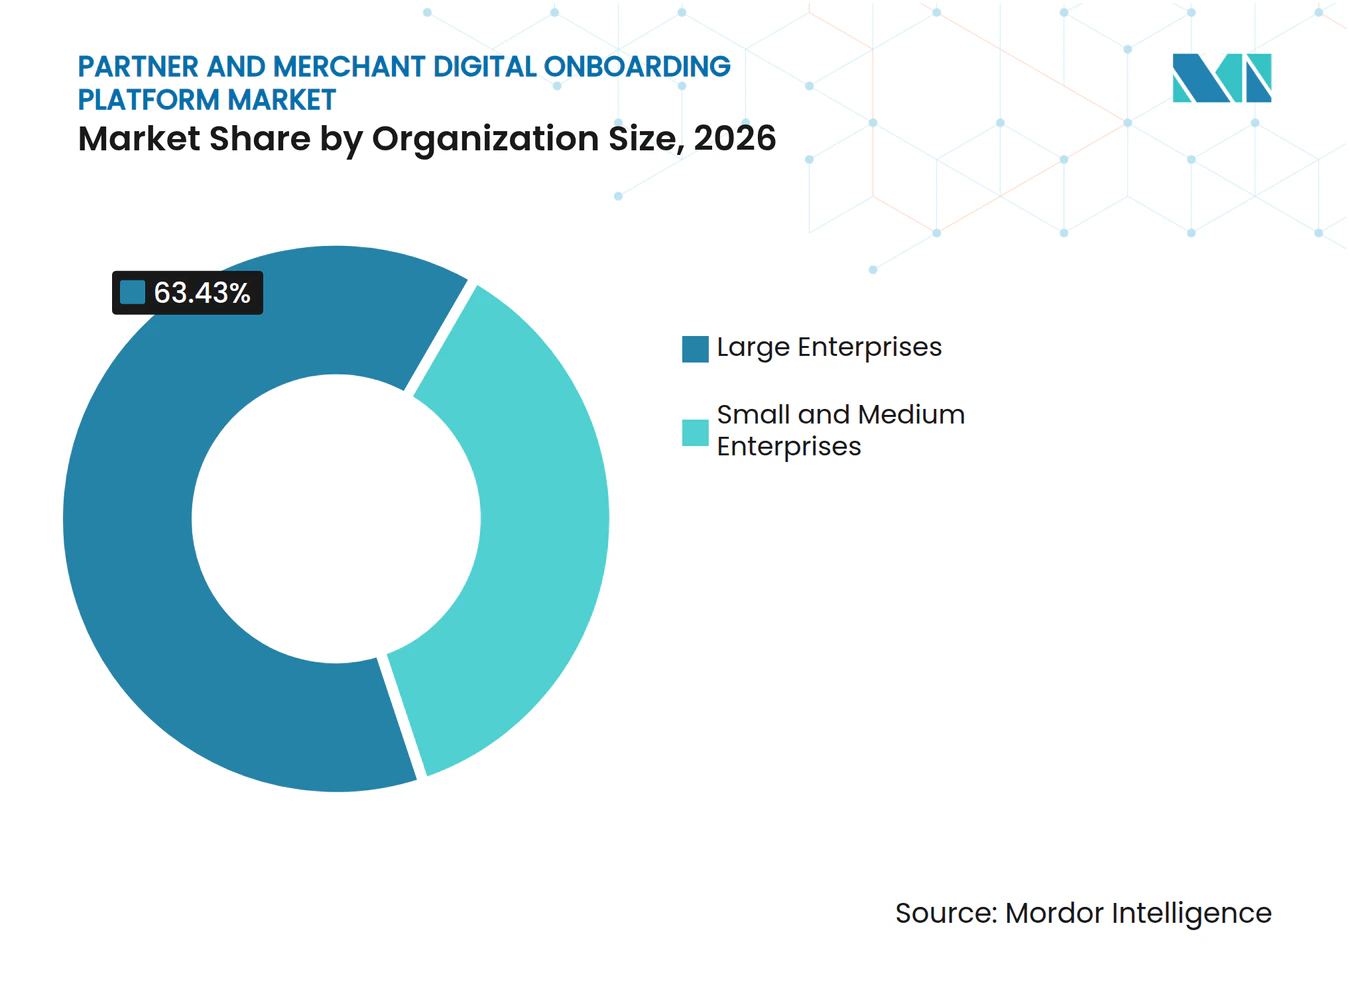
- 組織規模別では、大企業が2026年に63.43%のシェアを占め、中小企業(SME)は2032年にかけてCAGR 17.88%で拡大する見込みです。
- エンドユーザー別では、BFSIが2026年に34.95%のシェアを占め、独立系ソフトウェアベンダー(ISV)は2032年にかけてCAGR 18.48%で拡大する見込みです。
- 地域別では、北米が2026年に41.11%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 18.51%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソフトウェアプラットフォームによるエンベデッドペイメントの採用 | +4.2% | グローバル | 短期(2年以内) |
| KYC、KYB、AML、実質的支配者要件の厳格化 | +3.8% | グローバル | 中期(2〜4年) |
| 即時マーチャント有効化と低アンダーライティングコストへの需要 | +3.1% | 北米および欧州 | 短期(2年以内) |
| 中小企業のデジタルコマースおよびオムニチャネル対応の加速 | +2.6% | アジア太平洋地域中心、中東・アフリカへの波及 | 中期(2〜4年) |
| クロスボーダーマーケットプレイス拡大とエンベデッドファイナンスの採用 | +2.0% | グローバル | 長期(4年以上) |
| オンボーディング後のリスクモニタリングと継続的な法人確認 | +1.4% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソフトウェアプラットフォームによるエンベデッドペイメントの採用
エンベデッドペイメントは、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場の需要基盤を変化させています。ISVがソフトウェア製品に決済受付機能を追加する際、マーチャントの本人確認、アンダーライティング、およびアンチマネーロンダリングの責任を担うことになります。MastercardとCardstreamは、従来のペイメントファシリテーターの構築には245万米ドルから290万米ドルのコストと12〜24ヶ月の期間を要する可能性があり、事前統合されたサービスが多くのソフトウェアプラットフォームにとって重要となることを述べています。同レポートによれば、このモデルを活用する成熟したソフトウェア企業では、決済および金融テクノロジーが収益の50%以上を占めることがあるとされています。[1] したがって、オンボーディングは決済収益とコンプライアンスプロセスの両方に影響を与えます。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、こうしたプラットフォームが製品や地域をまたいでサブマーチャントを有効化するための反復可能な手段を必要とする際に恩恵を受けます。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場における商業的価値は、ソフトウェア企業が各マーチャント関係に求められるチェックを維持しながら、決済受付を反復可能なサービスとして提供できるよう支援することにあります。運用上の必要性は最初のアカウント判断に限定されません。プラットフォームは法人情報を収集し、所有権を確認し、リスクを評価し、判断の根拠を記録し、ソフトウェアプロバイダーおよびその顧客に不必要な遅延を生じさせることなく承認済みマーチャントを決済処理に引き渡す必要があります。
KYC、KYB、AML、実質支配者要件の厳格化
規制要件により、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場全体で自動化チェックの重要性が高まっています。インド準備銀行は2025年に決済アグリゲーター指令を発出し、より高リスクのマーチャントカテゴリーに対して強化されたデューデリジェンスおよびコンタクトポイント確認を義務付けました。これらの義務は、書類収集後ではなくマーチャント関係の開始時点にチェックを置くものです。また、マーチャントが承認されたか審査に回されたかを示す記録の価値も高めます。初期オンボーディング後に不正行為や所有権情報が変化する可能性があるため、継続的なレビューの重要性が高まっています。初期確認と継続的な法人チェックを組み合わせたプラットフォームは、この運用モデルとより適合しています。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、その結果として、オンボーディング記録を承認後に保存される一時的な書類集ではなく、管理された更新を必要とするアクティブなファイルとして扱うシステムへと移行しています。これらのシステムは元のオンボーディング判断の記録を維持し、マーチャントの所有権、活動内容、またはリスクプロファイルにおける重大な変化にフラグを立てることができます。これにより、コンプライアンスチームは別々のシステムからマーチャントファイルを再構築することなく、例外事項をより明確に審査することができます。
即時マーチャント有効化と低アンダーライティングコストへの需要
迅速な有効化は、決済プロバイダーおよびパートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場にとって直接的な商業上の要件です。長いオンボーディングプロセスは、マーチャントが決済を受け付けられるようになるまでの時間を遅延させ、アクワイアラーの収益処理も遅らせます。複雑な事業体に対しては手動レビューが依然として必要な場合がありますが、マーチャント全体に適用する場合にはコストがかかります。自動化されたワークフローは、定型的な申請を一貫したチェックを通じて処理し、重大なリスクシグナルを持ケースに専門家の時間を充てることができます。このモデルには、本人確認、法人確認、制裁、および不正データソースへの接続が必要です。また、ワークフロー設計と例外処理の質が銀行やペイメントファシリテーターにとって重要な購買基準となります。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、この運用上の規律に依存しており、承認プロセスは定型的なマーチャントに対しては迅速でなければならず、かつより深い精査が必要なケースを識別できるだけの堅牢さも必要です。有効なワークフローは、低リスクの申請とさらなる証拠を必要とするケースを区別しなければなりません。また、時間のかかる解釈を要する断片的なデータ結果の一覧ではなく、審査担当者に明確なファイルを提示する必要もあります。
中小企業のデジタルコマースおよびオムニチャネル対応の加速
中小企業(SME)は、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場において正式なオンボーディングを必要とする企業の数を増加させています。MastercardとCardstreamは、米国の中小企業の62%がISVを利用しているか移行中であり、SMEのアクワイアリング収益は2023年の42%から2028年には米国中小企業のアクワイアリングボリュームの57%を占めると予測されると報告しています。マーチャントは、店舗、ウェブサイト、QRコード、マーケットプレイスを同時に通じて決済を受け付けることがあります。各チャネルは異なる確認要件とリスク要件を生み出す可能性があります。SocureとMarkaazは、2025年10月のパートナーシップにより、KYBと実質的支配者ワークフローを組み合わせることで、信用履歴の薄い中小企業の確認判断の80%以上を自動化できると述べました。信用履歴の薄い事業体へのカバレッジ向上は、手動作業を削減し、プロバイダーがサービスを提供できるマーチャントベースを広げることができます。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、プロバイダーが、より小規模なソフトウェア企業が独自のマーチャントリスクプログラムをゼロから構築する必要なくこれらのチェックを統合を通じて利用できるようにした場に恩恵を受けます。これは、マーチャントが最近取引を開始したばかりであったり、正式な財務記録が限られていたりする場合に重要です。同様の課題は、企業がオンラインと実店舗の両チャネルで事業を展開し、複数の決済関係を維持している場合にさらに困難となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したデータの可用性と不均一なレジストリカバレッジ | -1.8% | アジア太平洋地域中心および中東・アフリカ | 長期(4年以上) |
| データプライバシー、ローカライゼーション、および同意の制約 | -1.4% | 中国、インド、ブラジル | 長期(4年以上) |
| レガシーアクワイアラーおよび決済APIにまたがる統合の複雑さ | -0.9% | グローバル | 中期(2〜4年) |
| 迅速な承認による不正、チャージバック、および責任リスク | -0.6% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したデータの可用性と不均一なレジストリカバレッジ
不均一なレジストリカバレッジは、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場にける自動化を制限しています。ナイジェリア、インドネシア、ベトナムでは、法人記録が不完全であったり、デジタル的に入手できなかったり、現地語インターフェースでしか利用できなかったりする場合があります。プロバイダーはローカルデータ接続を構築するか、より高い水準の手動レビューを受け入れる必要があります。所有権情報の欠如は、より詳細な制裁またはリスク審査を必要とするエンティティの識別を困難にする可能性があります。SocureとMarkaazは、信用履歴の薄い中小企業に対するファームグラフィック、コンプライアンス、および事業健全性情報の補完を目的として2025年のパートナーシップを位置付けました。ローカルデータエンリッチメントの必要性は、マーチャントの機会が急速に拡大している市場への展開を遅らせます。グローバルなワークフローは、基礎となる記録の可用性と品質が大きく異なる場合、信頼性の高い結果を提供することができません。プロバイダーは、大規模に自動化を適用する前に、ローカルデータソース、所有権構造、命名規則、および書類慣行をテストする必要があります。
データプライバシー、ローカライゼーション、および同意の制約
データレジデンシー規則は、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場にとって製品設計上の課題を生み出しています。中国、インド、ブラジル、ロシアには、居住者データの保存・処理場所を規定する要件があります。PCI DSS v4.0.1は2025年3月31日に完全施行され、プロバイダーがローカルデータ規則と並行して管理しなければならない決済セキュリティ要件を定めています。[2] ベンダーは、規制された法域をまたいで別個のインフラストラクチャと管理体制を必要とする場合があります。これにより、クロスボーダー顧客向けの開発作業が増加し、納期が延長される可能性があります。小規模プロバイーは、法域固有の展開に充てるリソースが少ないため、特に不利な状況に置かれる可能性があります。ある国で機能する機能が、他の国では別のストレージ、同意、アクセス制御、およびレポーティングの体制を必要とする場合があるため、この問題は製品計画とコストに影響を与えます。これにより、クロスボーダー顧客にとってモジュラーシステム設計の価値がますます高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアがリーダーシップを維持しながらサービスの重要性が増加ソフトウェアは2026年にパートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場シェアの66.34%を占めました。この地位は、法人確認エンジン、ワークフローロジック、およびリスクスコアリングツールのスケーラブルな性質を反映しています。プロバイダーは、顧客ボリュームと同じ割合でスタッフを増やすことなく、さまざまなマーチャントカテゴリー向けにこれらのシステムを設定することができます。オーケストレーションプラットフォームは、外部記録、意思決定ルール、および決済プロセッサインターフェースを単一のワークフローに統合するため、特に重要です。この構造は、ペイメントファシリテーター、マーケットプレイス、アクワイアリングバンクに対する反復的なオンボーディングをサポートします。また、購買者がマーチャントおよび地域をまたいで一貫した証拠要件を設定する手段も提供します。Fenergoは2026年7月にFen-AIを導入し、金融機関向けに選択されたクライアントライフサイクル管理活動を自動化しました。このリリースは、ルールベースのワークフロー管理から、より複雑なコンプライアンス判断をサポートするツールへの移行を示しています。ソフトウェアベンダーは、カバレッジ、ワークフロー制御、監査記録、および専門データプロバイダーへの接続能力において競争しています。
サービスは、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場規模の中で2032年にかけてCAGR 17.92%で拡大すると予測されています。この成長率は、地域の決済処理業者や中堅金融機関における管理されたコンプライアンスサポートへの需要を反映しています。こうした購買者は、複数の法域にまたがる要件を同時に解釈できる内部チームを持っていない場合があります。マネージドサービスには、ソフトウェアアクセスに加えて、ポリシー管理、モニタリング、ケースレビュー、監査証跡の準備が含まれる場合があります。この体制により、実装後の新しいオンボーディングプログラムの運用に必要な労力を削減できます。また、プロバイダーがライセンスを提供するだけでなく継続的な業務をサポートするため、ベンダーとの関係をより耐久性のあるものにすることができます。このモデルは、顧客が規制要件をマーチャントルールに変換する支援を必要とする場合に重要です。マネージドチームがワークフローツールと接続されたデータソースに依存し続けるため、ソフトウェアの必要性を排除するものではありません。コンポーネントの分割は、設定可能なテクノロジーと運用上の専門知識を組み合わせることができるベンダーを支持しています。顧客はソフトウェアの購入から始め、後にポリシー更新、レビューキュー、品質チェック、よび監査準備に関する支援を必要とする場合があります。両フェーズをサポートできるプロバイダーは、オンボーディングプログラムが実装から日常業務に移行した後も関連性を維持することができます。


導入モード別:
クラウドがリードしハイブリッドが規制対応ユースケースをサポートクラウドベースのシステムは2026年に総収益の71.19%を占めました。クラウド導入は、ペイメントファシリテーターがマーチャントを追加したり、新市場に参入したり、季節的なボリューム変動を管理したりする際迅速なスケーリングを可能にします。また、複数のデータソースを同じワークフローを通じて呼び出すことができるため、APIベースの確認にも適しています。集中管理されたクラウドツールはリリース管理を簡素化し、変更をより迅速に顧客が利用できるようにします。これらの利点により、クラウドシステムは多くの新しいプラットフォームにとってベースラインアーキテクチャとなっています。このモデルは、顧客が決済、本人確認、法人確認、および不正ツールをほぼリアルタイムで接続する必要がある場合にも有効です。ただし、クラウドの高いシェアは、個人データ処理とレジデンシーに関する規則にもプロバイダーをさらします。PCI DSS v4.0.1は、ローカルデータ管理と合わせて考慮しなければならないセキュリティ上の義務を追加します。プロバイダーは、クラウド設定が決済セキュリティとローカルコンプライアンスの両方の要件を満たす方法を示す必要があります。
ハイブリッド導入は、導入モードの中で最も速い成長率となる2032年にかけてCAGR 18.09%で拡大すると予測されています。このアプローチにより、機関はオンプレミスまたは国固有の環境に機密性の高いマーチャント情報を保持することができます。制裁スクリーニング、レジストリ検索、および不正スコアリングにはクラウド接続を引き続き使用することができます。このモデルはAPIベースのワークフローの柔軟性を犠牲にすることなくデータローカライゼーション要件に対応します。完全にクラウドベースのシステムよりも構築と維持にコストがかかる場合があります。それでも大手銀行や金融機関は、内部リスクチームが個人情報に対するより強固な管理を必要とするため、このモデルを選択することがあります。オンプレミスシステムは、深く確立されたコア技術とバッチ処理プロセスを持つアクワイアラーに引き続き対応しています。最新のAPI接続がファイルベースのプロセスを徐々に置き換えているため、その拡大は遅くなっています。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、したがって、単一のアーキテクチャではなく複数の導入パターンに対応する余地があります。購買者は、モデを選択する前に、データの機密性、内部テクノロジー、規制上のフットプリント、および利用可能な実装リソースを評価します。これにより、クラウド、ハイブリッド、および確立されたオンプレミス環境をまたいで一貫したワークフローを提供できるプロバイダーに対して継続的な役割が生まれます。
組織規模別:
大企業がスケールを提供しSMEがアクセスを拡大大企業は2026年に総収益の63.43%を占めました。その支出は高いマーチャントボリューム、複雑なシステム統合、および複数の法域にまたがるコンプライアンスプログラムを反映しています。ティア1のアクワイアラーおよびグローバルマーケットプレイスは、コアバンキングシステム、決済プロセッサ、不正ツール、およびローカルデータプロバイダーとの統合を必要とします。また、高リスクマーチャントのレビューと規制検査をサポートする記録も必要です。これらの要件は、広範な設定と専用の実装作業をサポートできるプラットフォームを優位にすることが多いです。Fenergoは2026年9月にNinety Oneによって選定され、南アフリカ、英国、ルクセンブルクをまたいでクライアントライフサイクル管理と金融犯罪オペレーションを統合しました。この導入では、KYCオンボーディング、顧客デューデリジェンス(CDD)、強化デューデリジェンス(EDD)、およびトランザクションモニタリングを単一環境に統合しました。このようなプログラムは、エンタープライズ顧客がなぜ複数の管理を一括して管理できる広範なプラットフォームを好むことが多いかを示しています。確立された予算と大規模なマーチャントまたはクライアントベースが、このセグメントのリーダー的地位を引き続き支持しています。
中小企業(SME)は2032年にかけてCAGR 17.88%で拡大すると予測されています。サービスとしてのペイメントファシリテーターモデルは、決済を有効化したいソフトウェアプラットフォームや小規模アクワイアラーの初期要件を削減します。MastercardとCardstreamは、従来のペイメントファシリテーターの構築には245万米ドルから290万米ドルと12〜24ヶ月を要する可能性があるが、事前統合されたモデルにより実装を4〜8ヶ月に短縮できると報告しています。信履歴の薄い実質的支配者の記録は、歴史的に中小企業の手動レビューを増加させてきました。SocureとMarkaazは、組み合わせたワークフローにより信用履歴の薄い中小企業の確認判断の80%以上を自動化できると述べました。より多くの自動化により、マーチャントあたりの運用コストを低減し、この顧客基盤へのサービス提供の経済性を向上させることができます。より小規模なマーチャントは、記録、所有権構造、および決済チャネルが大きく異なる可能性があるため、依然として慎重な対応が必要です。この機会は、プラットフォームがすべてのケースを手動レビューに移行させることなくその変動性を管理できるかどうかにかかっています。中小企業にとって実用的なサービスは、リスクに適した証拠基準を維持しながら不完全な履歴に対応できる必要があります。そのバランスにより、アクワイアラーはエスカレーションを必要とする所有権や事業活動上の懸念を見落とすことなく、より多くの判断を迅速に行うことができます。

エンドユーザー別:
BFSIが最大のポジションを維持しISVが拡大をリードBFSIは2026年に総収益の34.95%を占めました。アクワイアリングバンク、決済アグリゲーター、および認可金融機関は、マーチャントを受け入れ監視する際に広範な義務を負います。これらの機関は、法人確認、実質的支配者チェック、リスク判断、および継続的なレビューをカバーするシステムを必要とします。また、多くの機関がAPIを活用したオンボーディング向けに設計されていない古いコアシステムを運用しています。これらのシステムの置き換えには時間と予算がかかります。特に中堅機関ではその傾向が顕著です。その結果、最新の確認サービスを既存の決済・バンキングインフラに接続できるプラットフォームへの需要が生じています。金融機関はまた、内部チームや監督者への意思決定を説明する監査記録も必要としています。これにより、コンプライアンスワークフロー、証拠保持、および例外管理がスピードと同様に重要となります。このセグメントは、規制上のリスクがこれらの購買者に集中しているため、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場における中心的な収益基盤であり続けます。機関はまた、確立された事業者、オンライン販売者、および高リスクカテゴリーを含む多様なマーチャントポートフォリオにわたってポリシーを一貫して適用する必要があります。この要件は、完全な監査証跡を維持しながらルールを適応させることができるシステムへの支出を支持します。
ISVは2032年にかけてCAGR 18.48%で拡大すると予測されています。決済受付を組み込むソフトウェア企業は、ユーザー登録だけでなく、決済サービスを受け取る企業の確認に対しても責任を負うことになります。これにより、その役割はペイメントファシリテーターに近いものとなり、アンダーライティングと継続的なアンチマネーロンダリング管理の必要性が高まります。また、決済機能はソフトウェアプラットフォームにとって重要な商業収益源となる可能性もあります。MastercardとCardstreamは、決済受付プランを提供していないISVおよびマーケットプレイスの65%が追加を計画していると報告しています。Eコマースプラットフォームとマーケットプレイスはデジタルサービス法の下で出品者確認が必要なため、さらなる需要を追加します。通信事業者は、モバイルマネーエコシステムがマーチャント受付プログラムを正式化しているもう一つの関連グループです。JPモルガン・ペイメンツは、南米マーケットプレイスに参入する米国出品者向けのエンベデッドKYCおよびKYB機能を提供することで、Mercado Libreのグローバルセリングエクスパンションをサポートしました。これらのユースケースは、金融機関を超えた需要を拡大させ、エンドユーザーにとって統合品質を重要なものとしています。
地域分析
北米パートナーおよびマーチャント向けデジタルオンボーディングプラットフォーム市場
北米は2026年におけるパートナーおよびマーチャント向けデジタルオンボーディングプラットフォーム市場シェアの41.11%を占めた。同地域にはペイメントファシリテーター、ISV、アクワイアリングバンク、マーケットプレイスが高密度に集積している。米国は組み込み型決済およびマーチャントアクワイアリングが高度に発展しているため、この需要の大部分を占めている。MastercardおよびCardstreamの報告によれば、ISVおよびマーケットプレイスの65%が決済受け入れプランの追加を計画している。FinCENの要件および銀行秘密法も、信頼性の高い顧客・事業者審査に対する需要を下支えしている。カナダはコンプライアンス要件が米国の慣行と密接に整合しているため、関連する機会を提供している。メキシコはマーチャント受け入れサービスを構築しているfintech分野からの需要を加えている。これらの要因により、同地域は継続的なKYB(事業者確認)、不正対策、および自動化されたアンダーライティングの重要な試験場となっている。テクノロジープロバイダーおよび決済企業の大規模な既存基盤も、ベンダーに複数の市場参入経路を提供している。同地域で導入されたソリューションは後に他市場向けに適応させることができるが、現地のデータおよびコンプライアンス要件が依然としてそのプロセスを規定している。
欧州パートナーおよびマーチャント向けデジタルオンボーディングプラットフォーム市場
欧州はPSD2、デジタルサービス法、GDPR、および策定中のマネーロンダリング対策機関(AMLA)フレームワークによって形成されている。ドイツ、英国、フランスが同地域の需要の大部分を支えており、ベネルクスおよび北欧市場はコンプライアンス成熟度が高い。デジタルサービス法はマーケットプレイス運営者に対して出品者の本人確認を義務付けており、これによりオンボーディングへの需要が従来の金融機関を超えて拡大している。英国はブレグジット後の独自フレームワークを有しており、2026年のガイダンスでは、認定デジタル確認サービスが適格なケースにおいて本人確認要件を満たすことを認めている。この環境はプラットフォームに対し、単一の統一された地域プロセスではなく、設定可能なワークフローの提供を促している。プロバイダーは現地の本人確認慣行、データ保護に関する期待、および銀行やマーケットプレイスが対応するマーチャントの種類を考慮する必要がある。柔軟な設計により、顧客は共通プラットフォームを活用しながら各国で求められる管理要件を維持することができる。
アジア太平洋、南米、およびMEAパートナーおよびマーチャントけデジタルオンボーディングプラットフォーム市場
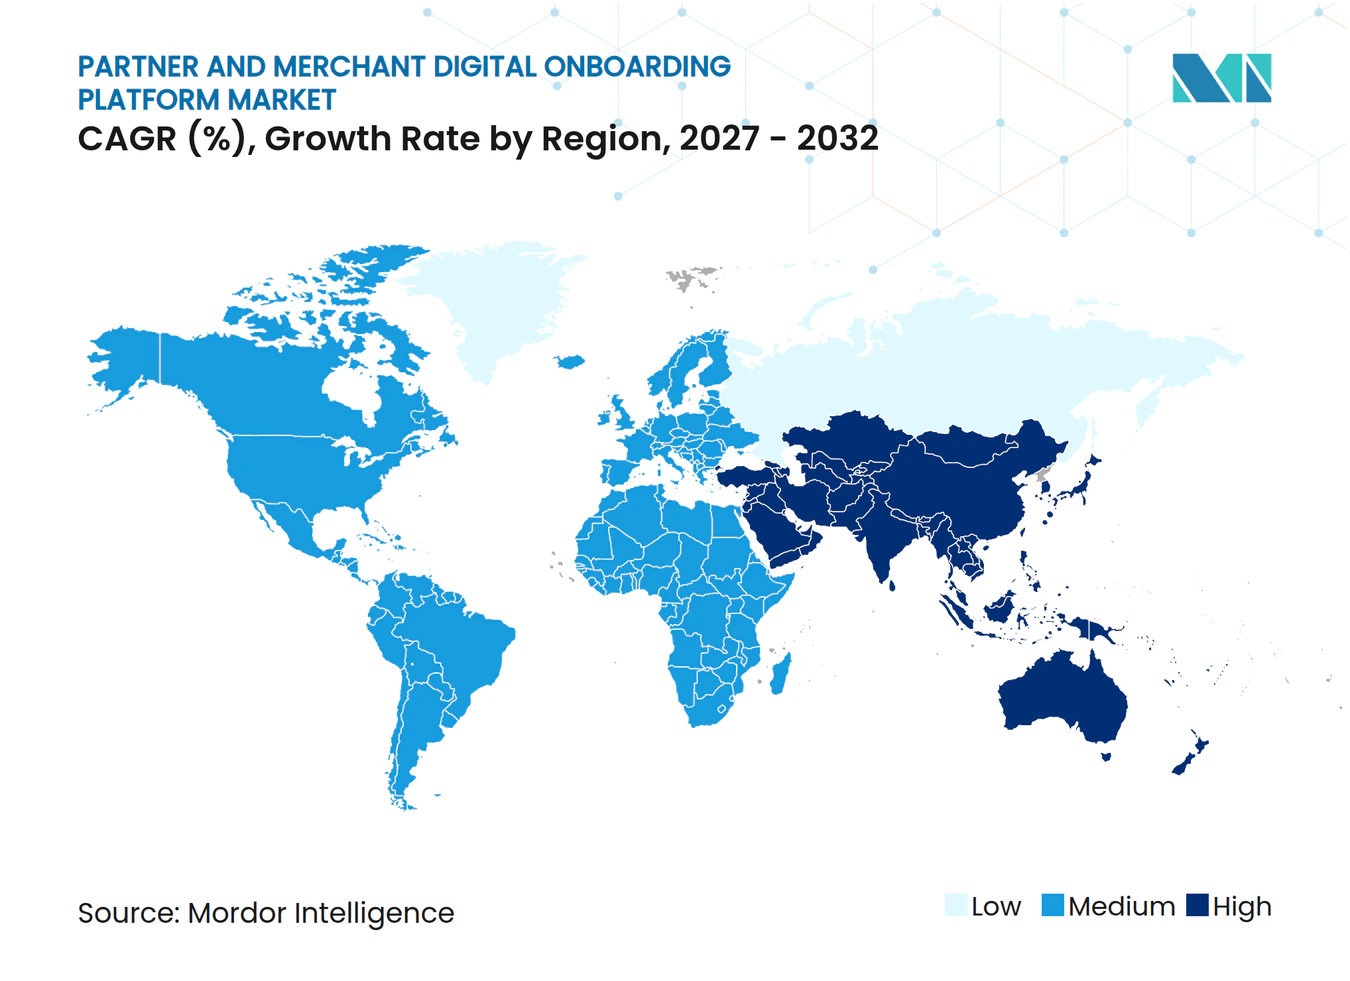
アジア太平洋地域は2032年までに18.51%のCAGRで拡大すると予測されており、パートナーおよびマーチャント向けデジタルオンボーディングプラットフォーム市場規模において地域別で最も高い成長率となっている。インド、東南アジア、中国、および湾岸協力会議(GCC)諸国は、デジタルコマース、決済受け入れ、およびマーケットプレイス活動の拡大を通じて需要を生み出している。インドのペイメントアグリゲーター指令は、マーチャントオンボーディングにおける接触点確認と、リスクの高いカテゴリーに対する強化されたデューデリジェンスを義務付けている。[3] 中国のマーケットプレイス活動は大量のサブマーチャントを生み出ているが、データローカライゼーション要件により統一されたクロスボーダーアーキテクチャの使用が制限されている。南米はマーケットプレイスの拡大に伴い重要性を増しており、J.P.モルガン・ペイメンツによるMercado Libreの米国から南米への販売プログラム支援がその一例として挙げられる。サウジアラビアおよびUAEはビジョン2030プログラムを通じて金融サービスのデジタル化を推進している。アフリカはモバイルファーストの大きな潜在力を有しているが、ナイジェリア、エジプト、南アフリカにおける登記情報の整備状況が依然として自動化された確認を制約している。現地パートナーシップは、プロバイダーが適切な情報源と接続し、モバイル主導のチャネルを通じて事業を行うマーチャントを支援するうえで有効である。今後の進展は、記録の利用可能性の向上と、現地の書類および所有権慣行に適したワークフローを構築する決済企業の能力にかかっている。
競合状況
市場集中度
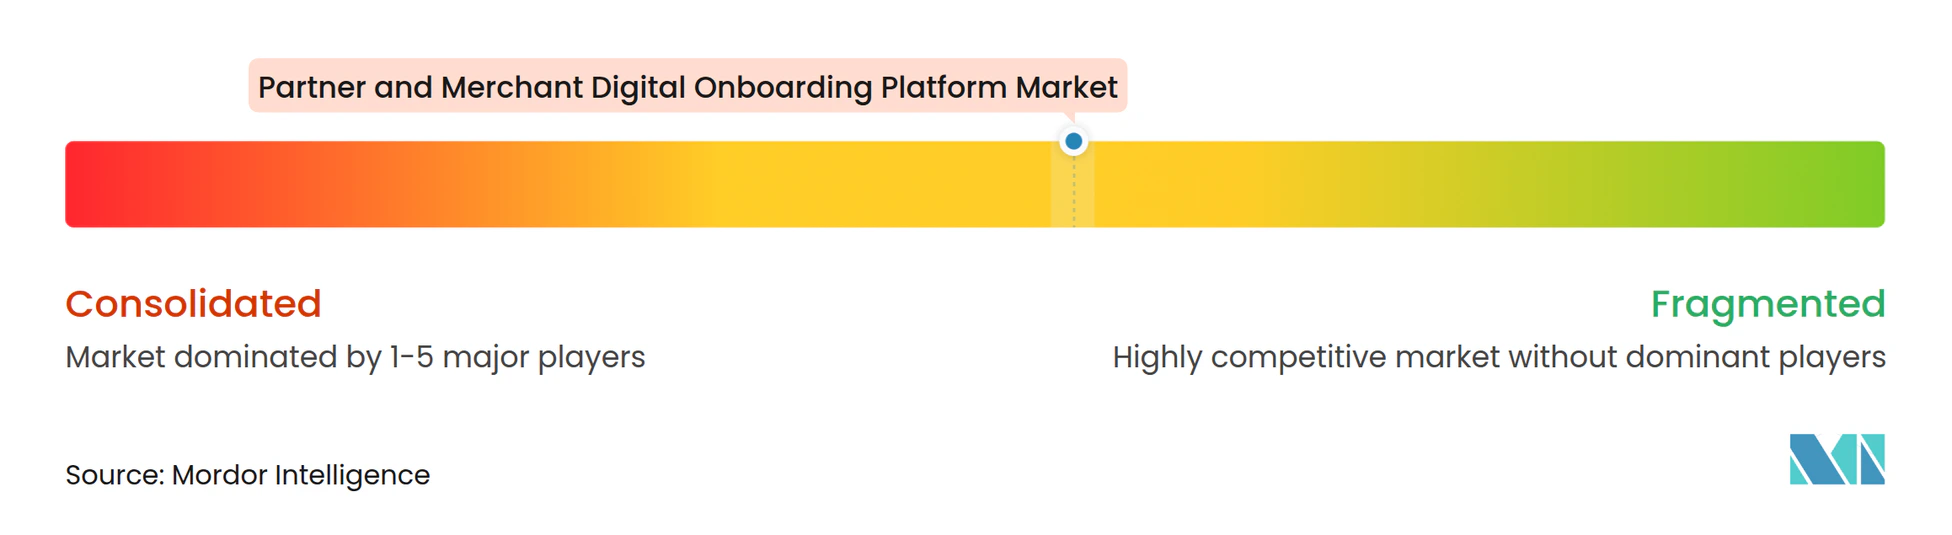
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、中程度に断片化しています。競争には、オーケストレーションプラットフォーム、マーチャントオンボーディングスペシャリスト、および本人確認・コンプライアンスプロバイダーが含まれます。AlloyとMideskはオーケストレーション層で事業を展開し、データソースと意思決定ルールを一つのワークフローで管理します。Finix Payments、Infinicept、Agreement Expressはマーチャントオンボーディグとペイメントファシリテーターのユースケースに特化しています。Trulioo、Socure、Fenergo、およびComplyAdvantageは、決済とマーケットプレイスのオンボーディングに使用できる本人確認、法人確認、または金融犯罪ツールを提供しています。これらの機能すべてにわたって支配的なカバレッジを持つプロバイダーはいません。そのため、商業的なパートナーシップとアプリケーションプログラミングインターフェース接続が流通への重要なルートとなっています。ベンダーは、確認カバレッジ、ワークフローの柔軟性、統合速度、監査記録、および継続的なモニタリングで競争しています。この構造により、顧客はスペシャリストプロバイダーを選択するか、オーケストレーション層を通じて複数の機能を組み合わせることができます。選択は多くの場合、購買者が多くの国にわたる幅広い実装を必要とするか、特定のマーチャントポートフォリオに対する焦点を絞ったソリューションを必要とするかによって決まります。データフローが不良であると重複レビューが発生し有効化プロセスが遅延するため、統合品質は重要です。
継続的なマーチャントモニタリングは、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場における主要な競争領域です。Ballerineは2026年1月に、継続的なマーチャント適格性確認とポリシーモニタリングを必要とする決済サービスプロバイダーとペイメントファシリテーター向けにTrusted Agentic Commerce Governance Platformを立ち上げました。同社はこのプラットフォームがMastercardマーチャントモニタリングサービスプロバイダープログラムの認定を受けたと述べています。Fenergoは2026年7月にFen-AIを立ち上げ、金融機関向けに定期的なコンプライアンスワークフローを自動化しました。SocureとMarkaazは2025年10月に、信用履歴の薄い中小企業向けのKYBと実質的支配者確認を組み合わせるためにパートナーシップを結びました。これらの動向は、一時点のオンボーディングタスクから顧客ライフサイクル全体にわたるマーチャントリスクの管理への移行を示しています。法人確認、不利な情報、不正シグナル、およびケース管理を組み合わせたプロバイダーは、より完全な運用モデルを提供できます。自動化されたモニタリングが繰り返しの手動チェックの必要性を削減する場合、静的なルールセットは価格圧力に直面する可能性があります。高リスクマーチャントに関する決断は明確な証拠とエスカレーションの経路を必要とするため、購買者は依然として透明性を必要とします。自動化はルーティンな意思決定のスピードを向上させることができますが、どの記録、ルール、およびリスク指標が結果を支持したかを示す必要があります。この要件により、より多くのタスクが自動化されるようになっても、ガバナンス、ケース管理、および人間によるレビューは依然として重要です。
競合分野には、確認済みの法人情報の共有または再利用に関する新たなアプローチも含まれます。norbloc ABは、管理された参加者ネットワーク内での繰り返しの確認の必要性を削減できるブロックチェーンベースのKYCデータ共有アーキテクチャを開発しました。こうしたアプローチは、コルレスバンキング関係が重複した確認ニーズを生み出す場合に関連性を持つ可能性があります。実際の価値は、参者の信頼、法的許可、および基礎となる記録の品質に依存します。より広範なプラットフォームプロバイダーは、地域のデータカバレッジや特化した不正インテリジェンスが必要な場合にはパートナーシップを活用し続けています。このアプローチにより、完全な買収を必要とせずにリーチを拡大することができます。また、顧客の成果が接続されたデータパートナーの信頼性に依存することも意味します。大規模なプロバイダーは複雑なコンプライアンス展開の管理において有利な場合があり、専門的なベンダーは特化したワークフローやローカルカバレッジを通じて差別化することができます。単一の企業が普遍的なデータアクセス、決済流通、およびコンプライアンスオーケストレーションを同レベルで組み合わせていないため、市場は引き続き開かれています。したがって、パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、プロバイダーのコア製品に地域データ、決済流通、または専門的なコンプライアンス機能を追加するパートナーシップに依然として依存しています。このモデルにより、顧客はメインのオンボーディングワークフローを一か所に集中させながら、より広範な機能セットにアクセスできます。これにより、地域スペシャリスト、データプロバイダー、およびワークフロープラットフォームがより大規模な決済またはコンプライアンス会社と協力する余地が残されています。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、これらの接続を運用チームにとって信頼性が高く使いやすいものにできるベンダーを引き続き支持します。
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム業界のリーダー企業
-
Alloy Information Systems, Inc.
-
Fenergo Limited
-
Trulioo Information Services Inc.
-
Sum and Substance Ltd.
-
Signzy Technologies Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
パートナーおよびマーチャント向けデジタルオンボーディングプラットフォーム市場 このレポートでカバーされる企業
- Alloy Information Systems, Inc.
- Middesk, Inc.
- Persona Identities, Inc.
- Signzy Technologies Private Limited
- Trulioo Information Services Inc.
- Sum and Substance Ltd.
- TEEMO TECHNOLOGY LTD
- Baldor Technologies Private Limited
- norbloc AB
- Fenergo Limited
- Ballerine Labs Ltd.
- SardineAI Corp.
- Socure, Inc.
- Ondato UAB
- Finix Payments, Inc.
- Tilled, Inc.
- Centavo, Inc. (d/b/a Payabli)
- Infinicept, Inc.
- Agreement Express, Inc.
- ComplyAdvantage Ltd.
最近の産業開発事情 パートナーおよびマーチャント向けデジタルオンボーディングプラットフォーム市場
- 2026年9月:Fenergoは、2,480億米ドル超の資産を運用するグローバルアセットマネージャーであるNinety Oneに選定され、南アフリカ、英国、ルクセンブルクをまたいでクライアントライフサイクル管理と金融犯罪オペレーションを統合しました。この実装では、断片化されたポイントソリューションと非接続システムを置き換え、KYCオンボーディング、CDD、EDD、およびトランザクションモニタリングをエージェンティックAI搭載の単一プラットフォームに統合しました。
- 2026年7月:Fenergoは、金融機関向けエージェンティックAIオーケストレーションプラットフォームであるFen-AIを立ち上げ、繰り返しのコンプライアンスワークフローのAI駆動自動化によりクライアントライフサイクル管理プラットフォームを拡張し、KYCおよびAML機能全体での意思決定を加速しました。このリリースは、人間がより速く実行できるようにするのではなく、コンプライアンスタスクを自律的に実行するプラットフォームへの方向性を示しています。
- 2026年5月:TMFグループはFenergoとのパートナーシップを拡大し、完全にデジタル化された投資家オンボーディングを提供し、追加のファンドアドミニストレーション顧客と市場にわたってコンプライアンスワークフローを拡張しました。
- 2026年1月:Ballerineは、Trusted Agentic Commerce Governance Platformを立ち上げ、決済サービスプロバイダー(PSP)とペイメントファシリテーター(PayFac)がマーチャントの適格性を評価し、ポリシーを適用し、エージェント主導のコマースに対して在庫と行動シグナルを継続的にモニタリングできるようにしました。このプラットフォームはMastercard MMSPプログラムの認定を受けており、Ballerineは適格なシナリオでアクワイアラーが特定のMastercardの手数料評価の削減を受ける資格を得るのに役立つ可能性があると述べています。
グローバルパートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場レポートのスコープ
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、企業がジネスパートナー、マーチャント、およびサードパーティエンティティを商業エコシステムにデジタル化、自動化、および管理してオンボーディングすることを可能にするソフトウェアソリューションおよび関連サービスで構成されています。これらのプラットフォームは、パートナーとマーチャントの登録、本人確認と法人確認、書類収集、コンプライアンススクリーニング、リスク評価、契約管理、承認ワークフロー、ならびに決済処理システム、顧客関係管理(CRM)プラットフォーム、およびエンタープライズアプリケーションとの統合を促進します。これらは、組織がオンボーディングプロセスを加速し、手動管理を削減し、データの正確性を向上させ、規制コンプライアンスを強化し、不正リスクを軽減し、パートナーとマーチャントの有効化を強化するのに役立ちます。
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場レポートは、コンポーネント(ソフトウェアおよびサービス)、導入モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大業および中小企業)、エンドユーザー(BFSI、Eコマースプラットフォームおよびマーケットプレイス、独立系ソフトウェアベンダー、通信事業者、大規模マーチャントおよびエンタープライズプラットフォーム)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| Eコマースプラットフォームおよびマーケットプレイス |
| 独立系ソフトウェアベンダー |
| 通信事業者 |
| 大規模マーチャントおよびエンタープライズプラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 導入モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | BFSI | |
| Eコマースプラットフォームおよびマーケットプレイス | ||
| 独立系ソフトウェアベンダー | ||
| 通信事業者 | ||
| 大規模マーチャントおよびエンタープライズプラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場の規模はどのくらいですか?
市場は2026年に15.4億米ドル、2027年に18.2億米ドル、2032年までに40.8億米ドルと予測されており、2027年から2032年にかけてCAGR 17.52%で成長します。この予測は、エンベデッドペイメントモデルのより広範な利用と、それに伴うマーチャント確認とモニタリングの必要性を反映しており、多様なマーチャントポートフォリオにわたる決済有効化においてコンプライアンスオペレーションがより中心的な役割を担うようになっています。
パートナー・マーチャント向けデジタルオンボーディングプラットフォームの採用を促進しているのは何ですか?
エンベデッドペイメント、より厳格なKYCおよびKYB義務、迅速な有効化への需要、および中小企業のデジタルコマースの拡大が採用を増加させています。プロバイダーはまた、初期チェックの管理、例外の審査、および継続的なリスク管理をサポートする接続されたワークフローの必要性にも対応しています。これらのワークフローは、マーチャントのさらなる審査が必要な場合に決断を説明するために必要な証拠を保持しながら、運用チームが決済チャネル、事業タイプ、および法域をまたいで共通の基準を適用するのを支援します。
最大のシェアを持つコンポーネントはどれですか?
確認エンジン、ワークフローロジック、およびリスクツールがマーチャントタイプをまたいでスケールできるため、ソフトウェアは2026年に収益の66.34%を占めました。サービスは、顧客がポリシー管理、ケースレビュー、モニタリング、および監査準備に関する継続的な支援を必要とする場合にも関連しています。
最も速く拡大している導入モデルはどれですか?
ハイブリッド導入は、機関がクラウドワークフローとローカルデータ管理のバランスを取るため、2032年にかけてCAGR 18.09%で拡大すると予測されています。これにより、機密性の高いマーチャントデータを管理された環境に保持しながら、外部スクリーニングおよび確認サービスにクラウド接続を通じてアクセスすることができます。
最も速く拡大しているエンドユーザーグループはどれですか?
エンベデッドペイメント受付がマーチャントオンボーディングの義務を生み出すため、ISVは2032年にかけてCAGR 18.48%で拡大すると予測されています。パートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、これらの購買者がアンダーライティング、法人確認、およ継続的なコンプライアンス責任を担う際のサポートとして機能します。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、インド、東南アジア、中国、および湾岸協力会議(GCC)諸国におけるデジタルコマースと決済活動に支えられ、2032年にかけてCAGR 18.51%で拡大すると予測されています。この地域におけるパートナー・マーチャント向けデジタルオンボーディングプラットフォーム市場は、高いマーチャントボリューム、規制要件、およびデータローカライゼーションの制約によって形成されています。