
Marktgröße und Marktanteil der Partner- und Händler-Digital-Onboarding-Plattform
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.82 Milliarden US-Dollar |
| Marktgröße (2032) | 4.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Partner- und Händler-Digital-Onboarding-Plattformen von Mordor Intelligence
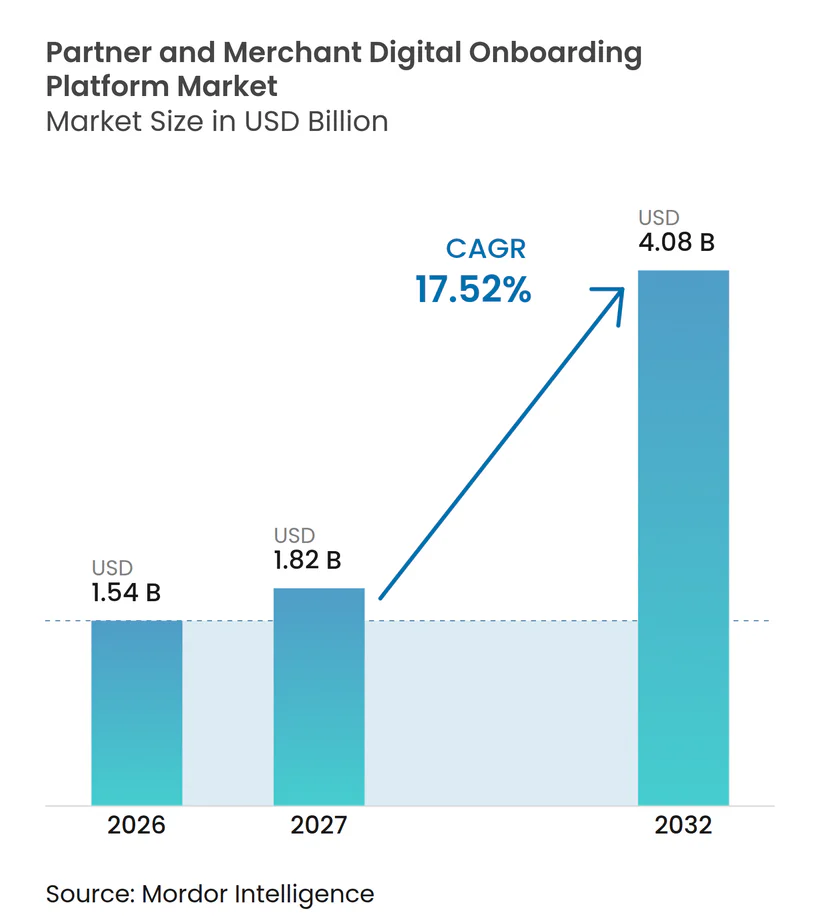
Die Marktgröße für Partner- und Händler-Digital-Onboarding-Plattformen wird voraussichtlich von 1,54 Milliarden USD im Jahr 2026 und 1,82 Milliarden USD im Jahr 2027 auf 4,08 Milliarden USD bis 2032 anwachsen, was einer CAGR von 17,52 % zwischen 2027 und 2032 entspricht. Eingebettete Zahlungen verlagern Onboarding-Verantwortlichkeiten von akquirierenden Banken auf Softwareplattformen, die Zahlungen für Händler akzeptieren und wiederholbare Methoden zur Aktivierung von Unterhändlern benötigen. Automatisierte Identitätsprüfungen, Unternehmensverifizierung, Risikoprüfung und Geldwäschebekämpfungs-Screening werden zunehmend zu zentralen Bestandteilen von Händleraktivierungs-Workflows und laufenden Händlerdatensätzen. Zahlungsvermittler und Acquirer suchen nach niedrigeren Betriebskosten, ohne ein höheres Betrugsrisiko in Kauf zu nehmen. Anbieter, die Onboarding mit kontinuierlicher Unternehmensüberwachung kombinieren, können einen größeren Teil des Händler-Lebenszyklus abdecken. Fragmentierte Register und lokale Datenvorschriften begünstigen Plattformen, die ihre Workflows an jede Rechtsordnung anpassen und zuverlässig mit lokalen Registern und Zahlungssystemen verbunden werden können.
Wichtigste Erkenntnisse des Berichts
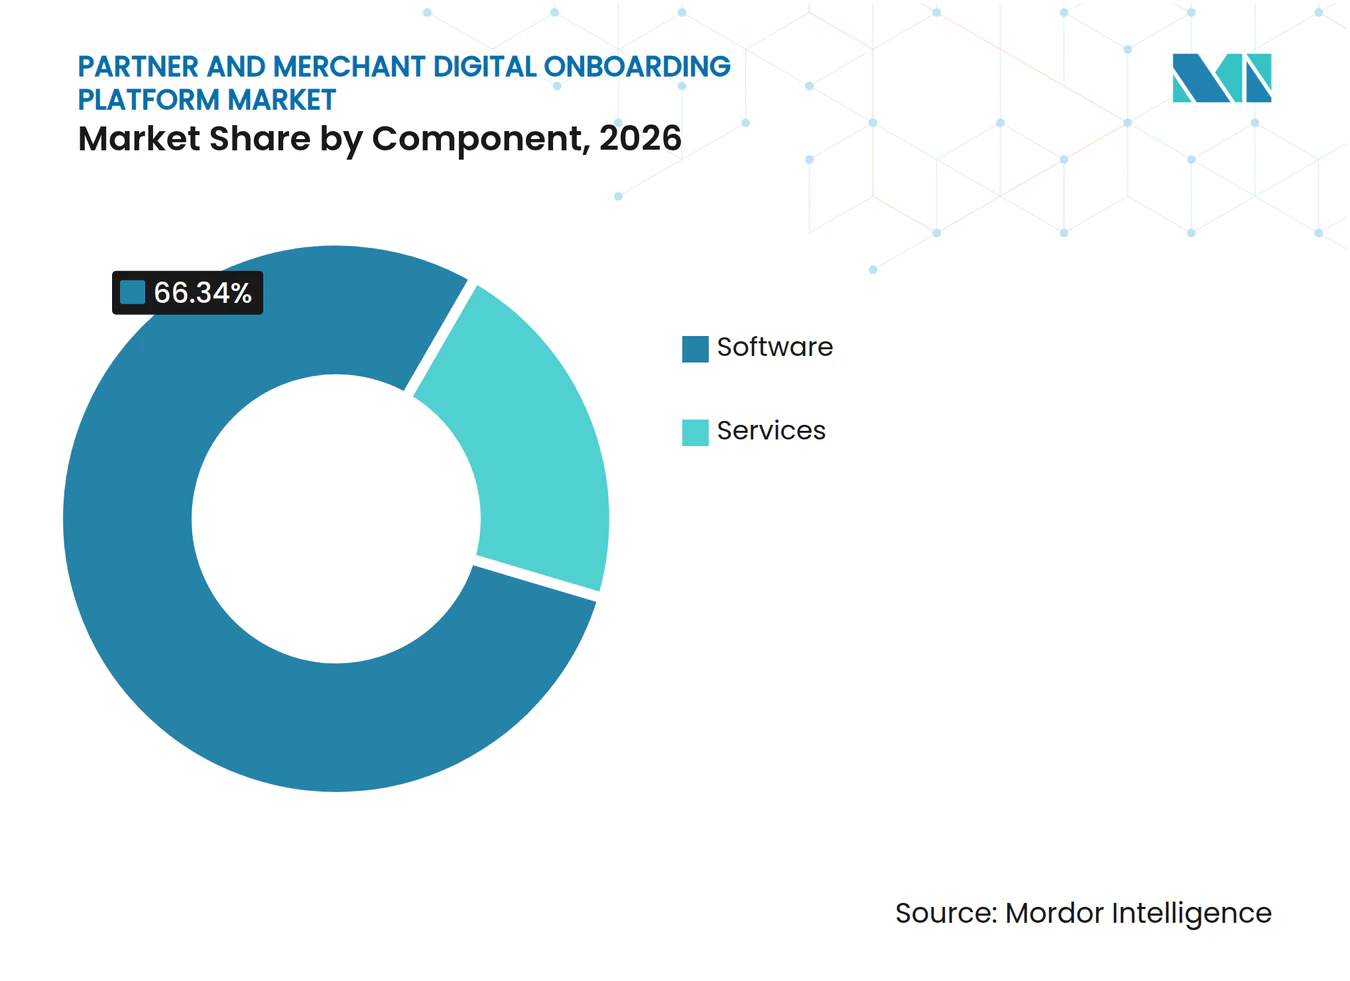
- Nach Komponente hielt Software im Jahr 2026 einen Anteil von 66,34 % am globalen Markt, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 17,92 % wachsen werden.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 71,19 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 18,09 % wachsen wird.
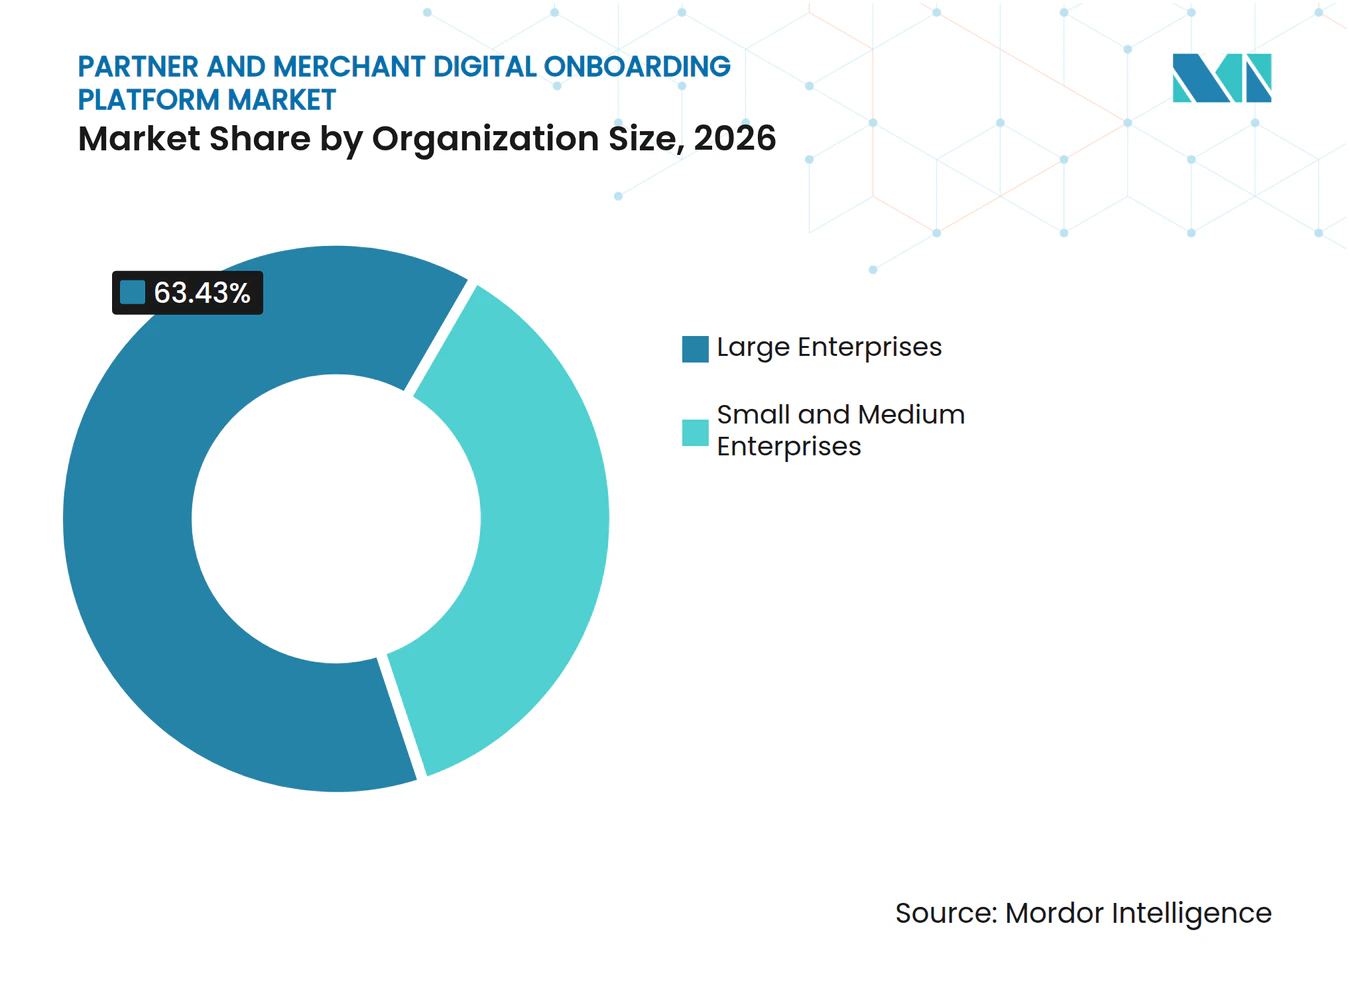
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 63,43 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2026 einen Anteil von 34,95 %, während unabhängige Softwareanbieter bis 2032 voraussichtlich mit einer CAGR von 18,48 % wachsen werden.
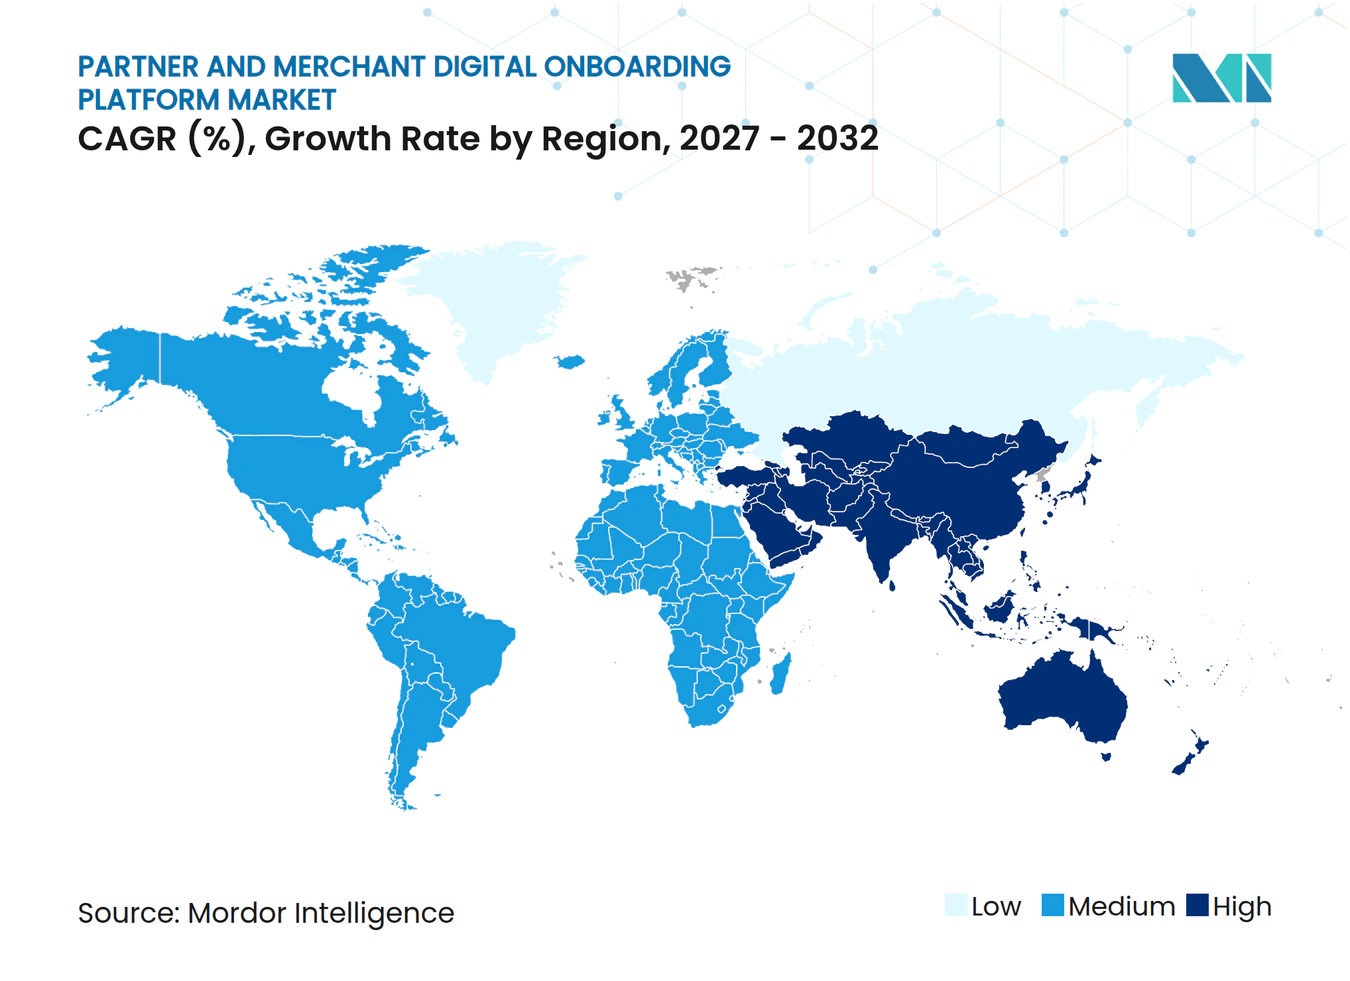
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,11 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,51 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung eingebetteter Zahlungen durch Softwareplattformen | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere KYC-, KYB-, AML- und Anforderungen zur wirtschaftlichen Eigentümerschaft | +3.8% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sofortiger Händleraktivierung und niedrigeren Risikoprüfungskosten | +3.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung des digitalen KMU-Handels und der Omnichannel-Akzeptanz | +2.6% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Marktplatzerweiterung und Einführung von Embedded Finance | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Risikoüberwachung nach dem Onboarding und kontinuierliche Unternehmensverifizierung | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung eingebetteter Zahlungen durch Softwareplattformen
Eingebettete Zahlungen verändern die Nachfragebasis für den Markt für Partner- und Händler-Digital-Onboarding-Plattformen. Wenn ein unabhängiger Softwareanbieter einem Softwareprodukt eine Zahlungsakzeptanz hinzufügt, übernimmt er die Verantwortung für die Händlerverifizierung, Risikoprüfung und Geldwäschebekämpfung. Mastercard und Cardstream geben an, dass der Aufbau eines traditionellen Zahlungsvermittlers 2,45 Millionen USD bis 2,9 Millionen USD kosten und 12 bis 24 Monate in Anspruch nehmen kann, was vorintegrierte Dienste für viele Softwareplattformen wichtig macht. Dasselbe Dokument berichtet, dass Zahlungen und Finanztechnologie bei reifen Softwareunternehmen, die dieses Modell nutzen, mehr als 50 % des Umsatzes ausmachen können.[1] Das Onboarding beeinflusst daher sowohl die Zahlungserlöse als auch die Compliance-Prozesse. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen profitiert, wenn diese Plattformen eine wiederholbare Methode zur Aktivierung von Unterhändlern über Produkte und Regionen hinweg benötigen. Im Markt für Partner- und Händler-Digital-Onboarding-Plattformen liegt der kommerzielle Wert darin, Softwareunternehmen dabei zu helfen, die Zahlungsakzeptanz zu einem wiederholbaren Dienst zu machen und gleichzeitig die für jede Händlerbeziehung erforderlichen Prüfungen aufrechtzuerhalten. Der Betriebsbedarf beschränkt sich nicht auf die erste Kontoentscheidung. Die Plattform muss Unternehmensinformationen sammeln, die Eigentümerschaft bestimmen, das Risiko bewerten, die Begründung für ihre Entscheidung dokumentieren und genehmigte Händler in die Zahlungsabwicklung überführen, ohne unnötige Verzögerungen für den Softwareanbieter oder seine Kunden zu verursachen.
Strengere KYC-, KYB-, AML- und Anforderungen zur wirtschaftlichen Eigentümerschaft
Regulatorische Anforderungen machen automatisierte Prüfungen im gesamten Markt für Partner- und Händler-Digital-Onboarding-Plattformen wichtiger. Die Reserve Bank of India erließ 2025 ihre Zahlungsaggregator-Richtlinien, die eine erweiterte Sorgfaltspflicht und Kontaktpunktverifizierung für Händlerkategorien mit höherem Risiko vorschreiben. Diese Verpflichtungen verlagern Prüfungen an den Beginn der Händlerbeziehung, anstatt sie nach der Dokumentensammlung durchzuführen. Sie erhöhen auch den Wert von Aufzeichnungen, die belegen, warum ein Händler genehmigt oder zur Überprüfung weitergeleitet wurde. Die laufende Überprüfung ist relevanter geworden, da sich Betrugs- und Eigentümerinformationen nach dem ersten Onboarding ändern können. Plattformen, die die anfängliche Verifizierung mit fortlaufenden Unternehmensüberprüfungen kombinieren, sind besser auf dieses Betriebsmodell ausgerichtet. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen entwickelt sich daher hin zu Systemen, die Onboarding-Datensätze als aktive Dateien behandeln, die kontrollierte Aktualisierungen erfordern, anstatt als einmalige Dokumentensammlungen, die nach der Genehmigung gespeichert werden. Sie können eine Aufzeichnung der ursprünglichen Onboarding-Entscheidung führen und wesentliche Änderungen in der Eigentümerschaft, den Aktivitäten oder dem Risikoprofil eines Händlers kennzeichnen. Dies gibt Compliance-Teams einen klareren Weg zur Überprüfung von Ausnahmen, ohne Händlerdateien aus separaten Systemen neu aufbauen zu müssen.
Nachfrage nach sofortiger Händleraktivierung und niedrigeren Risikoprüfungskosten
Schnelle Aktivierung ist eine direkte kommerzielle Anforderung für Zahlungsanbieter und den Markt für Partner- und Händler-Digital-Onboarding-Plattformen. Ein langer Onboarding-Prozess verzögert die Fähigkeit eines Händlers, Zahlungen zu akzeptieren, und verzögert die Umsatzabwicklung des Acquirers. Manuelle Überprüfungen können für komplexe Unternehmen weiterhin notwendig sein, sind jedoch teuer, wenn sie auf die gesamte Händlerpopulation angewendet werden. Automatisierte Workflows können Routineanträge durch konsistente Prüfungen leiten und Spezialisten-Zeit für Fälle mit bedeutsamen Risikosignalen reservieren. Dieses Modell erfordert Verbindungen zu Identitäts-, Unternehmens-, Sanktions- und Betrugsdatenquellen. Es macht auch das Workflow-Design und die Qualität der Ausnahmebehandlung zu wichtigen Kaufkriterien für Banken und Zahlungsvermittler. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen hängt von dieser betrieblichen Disziplin ab, da der Genehmigungsprozess für Routinehändler schnell sein muss, aber robust genug, um Fälle zu identifizieren, die einer eingehenderen Prüfung bedürfen. Ein nützlicher Workflow muss risikoarme Anträge von Fällen unterscheiden, die weitere Nachweise erfordern. Er muss Prüfern auch eine klare Akte präsentieren, anstatt eine Liste unzusammenhängender Datenergebnisse, deren Interpretation Zeit in Anspruch nimmt.
Beschleunigung des digitalen KMU-Handels und der Omnichannel-Akzeptanz
KMU erhöhen die Anzahl der Unternehmen, die ein formelles Onboarding im Markt für Partner- und Händler-Digital-Onboarding-Plattformen benötigen. Mastercard und Cardstream berichten, dass 62 % der US-amerikanischen Kleinunternehmen einen unabhängigen Softwareanbieter nutzen oder sich in diese Richtung bewegen, während der KMU-Acquiring-Umsatz bis 2028 voraussichtlich 57 % des US-amerikanischen KMU-Acquiring-Volumens ausmachen wird, gegenüber 42 % im Jahr 2023. Ein Händler kann gleichzeitig Zahlungen über ein Geschäft, eine Website, einen QR-Code und einen Marktplatz akzeptieren. Jeder Kanal kann unterschiedliche Verifizierungs- und Risikoanforderungen schaffen. Socure und Markaaz erklärten, dass ihre im Oktober 2025 geschlossene Partnerschaft durch einen kombinierten KYB- und Ultimate-Beneficial-Owner-Workflow 80 % oder mehr der Verifizierungsentscheidungen für KMU mit dünner Datenlage automatisieren kann. Eine bessere Abdeckung für Unternehmen mit dünner Datenlage kann den manuellen Aufwand reduzieren und die Händlerbasis erweitern, die Anbieter bedienen können. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen kann davon profitieren, wenn Anbieter diese Prüfungen über Integrationen verfügbar machen, die kleinere Softwareunternehmen nicht dazu zwingen, ihre eigenen Händler-Risikoprogramme von Grund auf aufzubauen. Dies ist wichtig, wenn Händler erst kürzlich mit dem Handel begonnen haben oder über begrenzte formelle Finanzunterlagen verfügen. Die gleiche Herausforderung wird schwieriger, wenn Unternehmen sowohl über Online- als auch über physische Kanäle tätig sind und mehrere Zahlungsbeziehungen unterhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Datenverfügbarkeit und uneinheitliche Registerabdeckung | -1.8% | Schwerpunkt Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Datenschutz-, Lokalisierungs- und Einwilligungsbeschränkungen | -1.4% | China, Indien und Brasilien | Langfristig (≥ 4 Jahre) |
| Integrationskomplexität bei veralteten Acquirern und Zahlungs-APIs | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Betrugs-, Rückbuchungs- und Haftungsrisiken durch schnellere Genehmigungen | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Datenverfügbarkeit und uneinheitliche Registerabdeckung
Uneinheitliche Registerabdeckung schränkt die Automatisierung im Markt für Partner- und Händler-Digital-Onboarding-Plattformen ein. In Nigeria, Indonesien und Vietnam können Unternehmensunterlagen unvollständig, digital nicht verfügbar oder nur über Schnittstellen in lokaler Sprache zugänglich sein. Anbieter müssen lokale Datenverbindungen aufbauen oder ein höheres Maß an manueller Überprüfung akzeptieren. Fehlende Eigentümerinformationen können es schwieriger machen, Einheiten zu identifizieren, die einer eingehenderen Sanktions- oder Risikoprüfung bedürfen. Socure und Markaaz positionierten ihre 2025 geschlossene Partnerschaft rund um zusätzliche firmografische, Compliance- und Unternehmensgesundheitsinformationen für KMU mit dünner Datenlage. Der Bedarf an lokaler Datenanreicherung verlangsamt die Expansion in Märkte, in denen die Händlermöglichkeiten schnell wachsen. Ein globaler Workflow kann keine zuverlässigen Ergebnisse liefern, wenn die zugrunde liegenden Datensätze in Verfügbarkeit und Qualität stark variieren. Anbieter müssen lokale Datenquellen, Eigentumsstrukturen, Namenskonventionen und Dokumentationspraktiken testen, bevor sie die Automatisierung im großen Maßstab anwenden können.
Datenschutz-, Lokalisierungs- und Einwilligungsbeschränkungen
Datenspeicherungsvorschriften stellen eine Produktdesign-Herausforderung für den Markt für Partner- und Händler-Digital-Onboarding-Plattformen dar. China, Indien, Brasilien und Russland haben Anforderungen, die regeln, wo Daten von Einwohnern gespeichert oder verarbeitet werden dürfen. PCI DSS v4.0.1 trat am 31. März 2025 vollständig in Kraft und legt Zahlungssicherheitsanforderungen fest, die Anbieter neben lokalen Datenvorschriften verwalten müssen.[2] Anbieter benötigen möglicherweise separate Infrastrukturen und Kontrollen in regulierten Rechtsordnungen. Dies kann den Entwicklungsaufwand erhöhen und die Lieferzeiten für grenzüberschreitende Kunden verlängern. Kleinere Anbieter können einem besonderen Nachteil ausgesetzt sein, da sie über weniger Ressourcen für rechtsordnungsspezifische Bereitstellungen verfügen. Das Problem betrifft die Produktplanung und die Kosten, da eine Funktion, die in einem Land funktioniert, in anderen Ländern möglicherweise separate Speicher-, Einwilligungs-, Zugriffskontroll- und Berichtsanforderungen erfordert. Dies macht ein modulares Systemdesign für grenzüberschreitende Kunden zunehmend wertvoll.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software behält die Führungsposition, während Dienstleistungen an Bedeutung gewinnenSoftware machte 2026 einen Anteil von 66,34 % am Markt für Partner- und Händler-Digital-Onboarding-Plattformen aus. Die Position spiegelt die skalierbare Natur von Unternehmensverifizierungs-Engines, Workflow-Logik und Risikobewertungstools wider. Anbieter können diese Systeme für verschiedene Händlerkategorien konfigurieren, ohne Personal im gleichen Verhältnis wie das Kundenvolumen aufzustocken. Orchestrierungsplattformen sind besonders wichtig, da sie externe Datensätze, Entscheidungsregeln und Zahlungsprozessor-Schnittstellen in einem einzigen Workflow integrieren. Diese Struktur unterstützt das wiederholte Onboarding für Zahlungsvermittler, Marktplätze und akquirierende Banken. Sie gibt Käufern auch eine Möglichkeit, konsistente Nachweisanforderungen für Händler und Regionen festzulegen. Fenergo führte im Juli 2026 Fen-AI ein, um ausgewählte Client-Lifecycle-Management-Aktivitäten für Finanzinstitute zu automatisieren. Die Veröffentlichung veranschaulicht den Wandel von regelbasiertem Workflow-Management hin zu Tools, die komplexere Compliance-Entscheidungen unterstützen. Softwareanbieter konkurrieren daher in Bezug auf Abdeckung, Workflow-Kontrolle, Prüfaufzeichnungen und die Fähigkeit, sich mit spezialisierten Datenanbietern zu verbinden.
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 17,92 % innerhalb der Marktgröße für Partner- und Händler-Digital-Onboarding-Plattformen wachsen. Diese Rate spiegelt die Nachfrage nach verwaltetem Compliance-Support bei regionalen Prozessoren und mittelgroßen Finanzinstituten wider. Diese Käufer verfügen möglicherweise nicht über interne Teams, die in der Lage sind, Anforderungen in mehreren Rechtsordnungen gleichzeitig zu interpretieren. Verwaltete Dienste können Richtlinienmanagement, Überwachung, Fallprüfung und Prüfpfadvorbereitung sowie Softwarezugang umfassen. Die Vereinbarung kann den Aufwand für den Betrieb eines neuen Onboarding-Programms nach der Implementierung reduzieren. Sie kann eine Anbieterbeziehung auch dauerhafter gestalten, da der Anbieter laufende Arbeit unterstützt, anstatt nur eine Lizenz bereitzustellen. Dieses Modell ist wichtig, wenn Kunden Hilfe bei der Umsetzung regulatorischer Anforderungen in Händlerregeln benötigen. Es beseitigt nicht den Bedarf an Software, da verwaltete Teams weiterhin auf Workflow-Tools und verbundene Datenquellen angewiesen sind. Die Komponentenaufteilung begünstigt daher Anbieter, die konfigurierbare Technologie mit operativer Expertise kombinieren können. Kunden beginnen möglicherweise mit einem Softwarekauf, benötigen aber später Hilfe bei Richtlinienaktualisierungen, Überprüfungswarteschlangen, Qualitätsprüfungen und Prüfvorbereitung. Anbieter, die beide Phasen unterstützen können, bleiben relevant, wenn ein Onboarding-Programm von der Implementierung in den täglichen Betrieb übergeht.


Nach Bereitstellungsmodus:
Cloud führt, während Hybrid regulierte Anwendungsfälle unterstütztCloud-basierte Systeme machten 2026 71,19 % des Gesamtumsatzes aus. Die Cloud-Bereitstellung ermöglicht eine schnelle Skalierung, wenn ein Zahlungsvermittler Händler hinzufügt, in einen neuen Markt eintritt oder saisonale Volumenschwankungen verwaltet. Sie passt auch zur API-basierten Verifizierung, da mehrere Datenquellen über denselben Workflow abgerufen werden können. Zentralisierte Cloud-Tools können das Release-Management vereinfachen und Änderungen schneller für Kunden verfügbar machen. Diese Vorteile haben Cloud-Systeme zur Basisarchitektur für viele neuere Plattformen gemacht. Das Modell bleibt nützlich, wenn Kunden Zahlungs-, Identitäts-, Unternehmens- und Betrugstools nahezu in Echtzeit verbinden müssen. Der führende Cloud-Anteil setzt Anbieter jedoch auch Regeln zur Verarbeitung und Speicherung personenbezogener Daten aus. PCI DSS v4.0.1 fügt Sicherheitsverpflichtungen hinzu, die zusammen mit lokalen Datenkontrollanforderungen berücksichtigt werden müssen. Anbieter müssen daher zeigen, wie ihre Cloud-Konfigurationen sowohl Zahlungssicherheits- als auch lokale Compliance-Anforderungen erfüllen.
Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 18,09 % wachsen, dem schnellsten Wachstum unter allen Bereitstellungsmodi. Dieser Ansatz ermöglicht es Institutionen, sensible Händlerinformationen in lokalen oder länderspezifischen Umgebungen zu halten. Sie können weiterhin Cloud-Verbindungen für Sanktionsscreening, Registersuchen und Betrugsbewertung nutzen. Das Modell reagiert auf Datenlokalisierungsanforderungen, ohne die Flexibilität API-basierter Workflows zu opfern. Es kann teurer sein, ein solches System aufzubauen und zu warten als ein vollständig Cloud-basiertes System. Große Banken und Finanzinstitute können es dennoch wählen, weil interne Risikoteams eine stärkere Kontrolle über personenbezogene Informationen benötigen. Lokale Systeme bedienen weiterhin Acquirer mit tief verwurzelter Kerntechnologie und stapelorientierten Prozessen. Ihre Expansion ist langsamer, da moderne API-Verbindungen dateibasierte Prozesse schrittweise ersetzen. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen hat daher Raum für mehrere Bereitstellungsmuster anstelle einer einzigen Architektur. Käufer bewerten ihre Datensensibilität, interne Technologie, regulatorischen Fußabdruck und verfügbare Implementierungsressourcen, bevor sie ein Modell auswählen. Dies schafft eine anhaltende Rolle für Anbieter, die konsistente Workflows über Cloud-, Hybrid- und etablierte lokale Umgebungen hinweg anbieten können.
Nach Unternehmensgröße:
Großunternehmen bieten Skalierung, während KMU den Zugang erweiternGroßunternehmen hielten 2026 einen Anteil von 63,43 % am Gesamtumsatz. Ihre Ausgaben spiegeln hohe Händlervolumen, komplexe Systemintegrationen und Compliance-Programme wider, die mehrere Rechtsordnungen umfassen. Tier-1-Acquirer und globale Marktplätze benötigen Integrationen mit Kernbankensystemen, Zahlungsprozessoren, Betrugstools und lokalen Datenanbietern. Sie benötigen auch Aufzeichnungen, die Überprüfungen von Hochrisikohändlern und regulatorische Prüfungen unterstützen. Diese Anforderungen begünstigen häufig Plattformen, die umfangreiche Konfiguration und dedizierte Implementierungsarbeit unterstützen können. Fenergo wurde im September 2026 von Ninety One ausgewählt, um das Client-Lifecycle-Management und die Bekämpfung von Finanzkriminalität in Südafrika, dem Vereinigten Königreich und Luxemburg zu vereinheitlichen. Die Bereitstellung kombinierte KYC, Customer Due Diligence, Enhanced Due Diligence und Transaktionsüberwachung in einer einzigen Umgebung. Solche Programme zeigen, warum Unternehmenskunden häufig breite Plattformen bevorzugen, die mehrere Kontrollen gemeinsam verwalten können. Ihre etablierten Budgets und großen Händler- oder Kundenstämme stützen weiterhin die führende Position des Segments.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen. Zahlungsvermittler-als-Dienstleistung-Modelle reduzieren die anfänglichen Anforderungen für Softwareplattformen und kleinere Acquirer, die Zahlungen ermöglichen möchten. Mastercard und Cardstream berichten, dass der Aufbau eines traditionellen Zahlungsvermittlers 2,45 Millionen USD bis 2,9 Millionen USD und 12 bis 24 Monate erfordern kann, während vorintegrierte Modelle die Implementierung auf 4 bis 8 Monate verkürzen können. Dünne Ultimate-Beneficial-Owner-Datensätze haben historisch gesehen die manuelle Überprüfung für kleinere Unternehmen erhöht. Socure und Markaaz erklärten, dass ihr kombinierter Workflow 80 % oder mehr der Verifizierungsentscheidungen für KMU mit dünner Datenlage automatisieren kann. Mehr Automatisierung kann die Betriebskosten pro Händler senken und die Wirtschaftlichkeit der Bedienung dieser Kundenbasis verbessern. Kleinere Händler erfordern weiterhin sorgfältige Behandlung, da Datensätze, Eigentumsstrukturen und Zahlungskanäle stark variieren können. Die Chance hängt davon ab, dass Plattformen diese Variabilität verwalten können, ohne jeden Fall zur manuellen Überprüfung weiterzuleiten. Für kleinere Unternehmen muss ein praktischer Dienst unvollständige Historien berücksichtigen und gleichzeitig den Nachweisstandard dem Risiko angemessen halten. Dieses Gleichgewicht hilft Acquirern, mehr Entscheidungen schnell zu treffen, ohne Eigentümer- oder Geschäftsaktivitätsbedenken zu übersehen, die eine Eskalation erfordern.

Nach Endnutzer:
BFSI hält die größte Position, während unabhängige Softwareanbieter die Expansion anführenBFSI machte 2026 einen Anteil von 34,95 % am Gesamtumsatz aus. Akquirierende Banken, Zahlungsaggregatoren und lizenzierte Finanzinstitute haben umfangreiche Verpflichtungen bei der Akzeptanz und Überwachung von Händlern. Sie benötigen Systeme, die Unternehmensverifizierung, Prüfungen der wirtschaftlichen Eigentümerschaft, Risikoentscheidungen und laufende Überprüfungen abdecken. Viele betreiben auch ältere Kernsysteme, die nicht für API-geführtes Onboarding konzipiert wurden. Der Austausch dieser Systeme kann Zeit und Budget erfordern, insbesondere für mittelgroße Institutionen. Das Ergebnis ist eine Nachfrage nach Plattformen, die moderne Verifizierungsdienste mit bestehender Zahlungs- und Bankinfrastruktur verbinden können. Finanzinstitute benötigen auch Prüfaufzeichnungen, die Entscheidungen gegenüber internen Teams und Aufsichtsbehörden erklären. Dies macht Compliance-Workflows, Nachweisaufbewahrung und Ausnahmemanagement ebenso wichtig wie Geschwindigkeit. Das Segment bleibt eine zentrale Umsatzbasis für den Markt für Partner- und Händler-Digital-Onboarding-Plattformen, da das regulatorische Risiko bei diesen Käufern konzentriert ist. Institutionen müssen Richtlinien auch konsistent über diverse Händlerportfolios hinweg anwenden, einschließlich etablierter Unternehmen, Online-Verkäufer und Hochrisikokategorien. Diese Anforderung unterstützt Ausgaben für Systeme, die Regeln anpassen können und gleichzeitig einen vollständigen Prüfpfad bewahren.
Unabhängige Softwareanbieter werden bis 2032 voraussichtlich mit einer CAGR von 18,48 % wachsen. Ein Softwareunternehmen, das Zahlungsakzeptanz einbettet, wird für mehr als die Benutzeranmeldung verantwortlich und muss die Unternehmen verifizieren, die Zahlungsdienste erhalten. Dies verändert seine Rolle in Richtung eines Zahlungsvermittlers und erhöht den Bedarf an Risikoprüfung und kontinuierlichen Geldwäschebekämpfungskontrollen. Die Zahlungsfunktion kann auch zu einer bedeutenden kommerziellen Einnahmequelle für die Softwareplattform werden. Mastercard und Cardstream berichten, dass 65 % der unabhängigen Softwareanbieter und Marktplätze, die keine Zahlungsakzeptanz anbieten, planen, diese hinzuzufügen. E-Commerce-Plattformen und Marktplätze schaffen weiteren Bedarf, da die Verkäuferverifizierung gemäß dem Gesetz über digitale Dienste erforderlich ist. Telekommunikationsbetreiber sind eine weitere relevante Gruppe, in der Mobile-Money-Ökosysteme Händlerakzeptanzprogramme formalisieren. J.P. Morgan Payments unterstützte die globale Verkaufserweiterung von Mercado Libre durch die Bereitstellung eingebetteter KYC- und KYB-Funktionen für US-amerikanische Verkäufer, die in südamerikanische Marktplätze eintreten. Diese Anwendungsfälle erweitern die Nachfrage über Finanzinstitute hinaus und machen die Integrationsqualität für Endnutzer wichtig.
Geografische Analyse
Markt für digitale Partner- und Händler-Onboarding-Plattformen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,11 % am Markt für digitale Partner- und Händler-Onboarding-Plattformen. Die Region weist eine hohe Konzentration an Zahlungsvermittlern, ISVs, akquirierenden Banken und Marktplätzen auf. Die Vereinigten Staaten machen einen Großteil dieser Nachfrage aus, da eingebettete Zahlungen und die Händlerakquise gut entwickelt sind. Mastercard und Cardstream berichten, dass 65 % der ISVs und Marktplätze planen, einen Zahlungsannahmeplan hinzuzufügen. Die FinCEN-Anforderungen und der Bank Secrecy Act unterstützen ebenfalls die Nachfrage nach zuverlässigen Kunden- und Unternehmensüberprüfungen. Kanada bietet eine verwandte Chance, da seine Compliance-Anforderungen eng an die US-amerikanische Praxis angelehnt sind. Mexiko trägt durch einen fintech-Sektor, der Händlerakzeptanzdienste aufbaut, zur Nachfrage bei. Diese Faktoren machen die Region zu einem wichtigen Testfeld für kontinuierliche KYB-Prozesse, Betrugskontrolle und automatisiertes Underwriting. Die große installierte Basis an Technologieanbietern und Zahlungsunternehmen bietet Anbietern zudem mehrere Marktzugangswege. In der Region eingeführte Lösungen können später für andere Märkte angepasst werden, obwohl lokale Daten- und Compliance-Anforderungen diesen Prozess weiterhin prägen.
Markt für digitale Partner- und Händler-Onboarding-Plattformen in Europa
Europa wird durch PSD2, den Digital Services Act, die DSGVO und den sich entwickelnden Rahmen der Anti-Geldwäsche-Behörde geprägt. Deutschland, das Vereinigte Königreich und Frankreich tragen den Groteil der regionalen Nachfrage, während die Benelux- und nordischen Märkte eine hohe Compliance-Reife aufweisen. Der Digital Services Act verpflichtet Marktplatzbetreiber zur Überprüfung der Identität von Verkäufern und weitet damit die Nachfrage nach Onboarding über traditionelle Finanzinstitute hinaus aus. Das Vereinigte Königreich verfügt über einen eigenen Post-Brexit-Rahmen, und die Leitlinien von 2026 erlauben es zertifizierten digitalen Verifizierungsdiensten, in geeigneten Fällen die Anforderungen an Identitätsprüfungen zu erfüllen. Dieses Umfeld ermutigt Plattformen, konfigurierbare Workflows anstelle eines einheitlichen regionalen Prozesses anzubieten. Anbieter müssen lokale Identitätspraktiken, Datenschutzerwartungen und die von Banken und Marktplätzen bedienten Händlertypen berücksichtigen. Ein flexibles Design kann Kunden dabei helfen, eine gemeinsame Plattform zu nutzen und gleichzeitig die in jedem Land erforderlichen Kontrollen beizubehalten.
Markt für digitale Partner- und Händler-Onboarding-Plattformen in APAC, Südamerika und MEA
Für den asiatisch-pazifischen Raum wird bis 2032 eine Expansion mit einer CAGR von 18,51 % prognostiziert – die schnellste regionale Wachstumsrate im Markt für digitale Partner- und Händler-Onboarding-Plattformen. Indien, Südostasien, China und der Golf-Kooperationsrat generieren Nachfrage durch digitalen Handel, Zahlungsannahme und wachsende Marktplatzaktivitäten. Indiens Payment Aggregator Directions verlangen eine Kontaktpunktverifizierung für das Händler-Onboarding sowie eine erweiterte Sorgfaltspflicht für Kategorien mit höherem Risiko.[3] Die Marktplatzaktivitäten in China erzeugen große Mengen an Sub-Händlern, jedoch schränken Datenlokalisierungsanforderungen die Nutzung einheitlicher grenzüberschreitender Architekturen ein. Südamerika gewinnt an Relevanz, da Marktplätze expandieren, wie die Unterstützung von J.P. Morgan Payments für das US-nach-Südamerika-Verkaufsprogramm von Mercado Libre zeigt. Saudi-Arabien und die VAE treiben die Digitalisierung von Finanzdienstleistungen durch ihre Vision-2030-Programme voran. Afrika verfügt über erhebliches Mobile-First-Potenzial, obwohl die Registerabdeckung in Nigeria, Ägypten und Südafrika die automatisierte Verifizierung weiterhin einschränkt. Lokale Partnerschaften können Anbietern helfen, geeignete Informationsquellen zu erschließen und Händler zu unterstützen, die über mobilgeführte Kanäle tätig sind. Der Fortschritt wird von einer besseren Datenverfügbarkeit sowie der Fähigkeit der Zahlungsunternehmen abhängen, Workflows zu entwickeln, die auf lokale Dokumentations- und Eigentumspraktiken zugeschnitten sind.
Wettbewerbslandschaft
Marktkonzentration
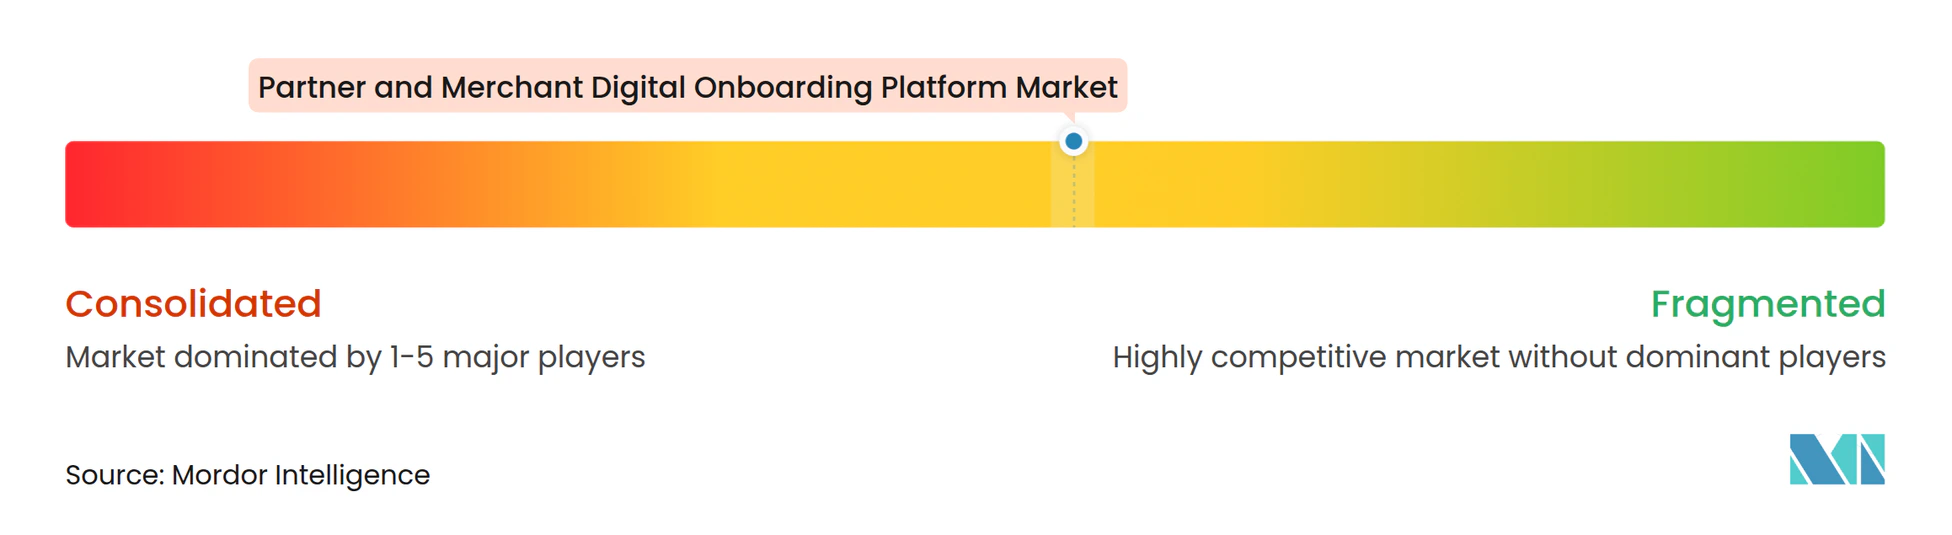
Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen ist mäßig fragmentiert. Der Wettbewerb umfasst Orchestrierungsplattformen, Spezialisten für Händler-Onboarding sowie Identitäts- oder Compliance-Anbieter. Alloy und Middesk operieren auf der Orchestrierungsebene, auf der Datenquellen und Entscheidungsregeln über einen einzigen Workflow verwaltet werden. Finix Payments, Infinicept und Agreement Express konzentrieren sich auf Händler-Onboarding und Zahlungsvermittler-Anwendungsfälle. Trulioo, Socure, Fenergo und ComplyAdvantage bieten Identitätsverifizierung, Unternehmensverifizierung oder Tools zur Bekämpfung von Finanzkriminalität, die für das Onboarding von Zahlungen und Marktplätzen verwendet werden können. Kein Anbieter hat eine dominante Abdeckung über alle diese Funktionen hinweg. Kommerzielle Partnerschaften und Verbindungen über Programmierschnittstellen sind daher wichtige Vertriebswege. Anbieter konkurrieren in Bezug auf Verifizierungsabdeckung, Workflow-Flexibilität, Integrationsgeschwindigkeit, Prüfaufzeichnungen und laufende Überwachung. Diese Struktur ermöglicht es Kunden, einen Spezialanbieter zu wählen oder mehrere Funktionen über eine Orchestrierungsebene zu kombinieren. Die Wahl hängt häufig davon ab, ob ein Käufer eine breite Implementierung in vielen Ländern oder eine fokussierte Lösung für ein bestimmtes Händlerportfolio benötigt. Die Integrationsqualität ist wichtig, da schlechte Datenflüsse zu doppelten Überprüfungen führen und den Aktivierungsprozess verlangsamen können.
Die kontinuierliche Händlerüberwachung ist ein wichtiger Wettbewerbsbereich im Markt für Partner- und Händler-Digital-Onboarding-Plattformen. Ballerine startete im Januar 2026 seine Trusted Agentic Commerce Governance Platform für Zahlungsdienstleister und Zahlungsvermittler, die eine laufende Händlerberechtigung und Richtlinienüberwachung benötigen. Das Unternehmen erklärte, dass die Plattform im Rahmen des Mastercard Merchant Monitoring Service Provider-Programms zertifiziert wurde. Fenergo startete im Juli 2026 Fen-AI, um wiederkehrende Compliance-Workflows für Finanzinstitute zu automatisieren. Socure und Markaaz schlossen im Oktober 2025 eine Partnerschaft, um KYB und die Verifizierung des wirtschaftlichen Eigentümers für KMU mit dünner Datenlage zu kombinieren. Diese Schritte zeigen einen Wandel von einer einmaligen Onboarding-Aufgabe hin zur Verwaltung des Händlerrisikos über den gesamten Kundenlebenszyklus. Anbieter, die Unternehmensverifizierung, nachteilige Informationen, Betrugssignale und Fallmanagement kombinieren, können ein vollständigeres Betriebsmodell anbieten. Statische Regelwerke können unter Preisdruck geraten, wenn die automatisierte Überwachung den Bedarf an wiederholten manuellen Prüfungen reduziert. Käufer werden weiterhin Transparenz benötigen, da Entscheidungen über Hochrisikohändler klare Nachweise und Eskalationswege erfordern. Automatisierung kann die Geschwindigkeit von Routineentscheidungen verbessern, muss aber zeigen, welche Datensätze, Regeln und Risikoindikatoren das Ergebnis unterstützt haben. Diese Anforderung hält Governance, Fallmanagement und menschliche Überprüfung wichtig, auch wenn mehr Aufgaben automatisiert werden.
Das Wettbewerbsfeld umfasst auch neue Ansätze zur gemeinsamen Nutzung oder Wiederverwendung verifizierter Unternehmensinformationen. Norbloc hat Blockchain-basierte KYC-Datenaustauscharchitekturen entwickelt, die den Bedarf an wiederholter Verifizierung innerhalb kontrollierter Teilnehmernetzwerke reduzieren können. Solche Ansätze können relevant sein, wo Korrespondenzbankbeziehungen überlappende Verifizierungsanforderungen schaffen. Der praktische Wert hängt von Teilnehmervertrauen, rechtlichen Genehmigungen und der Qualität der zugrunde liegenden Datensätze ab. Breitere Plattformanbieter nutzen weiterhin Partnerschaften, wenn sie regionale Datenabdeckung oder spezialisierte Betrugsintelligenz benötigen. Dieser Ansatz kann ihre Reichweite erweitern, ohne eine vollständige Übernahme zu erfordern. Er bedeutet auch, dass Kundenergebnisse von der Zuverlässigkeit verbundener Datenpartner abhängen können. Größere Anbieter können einen Vorteil bei der Verwaltung komplexer Compliance-Bereitstellungen haben, während spezialisierte Anbieter sich durch fokussierte Workflows oder lokale Abdeckung differenzieren können. Der Markt bleibt offen, da kein einzelnes Unternehmen universellen Datenzugang, Zahlungsvertrieb und Compliance-Orchestrierung auf demselben Niveau kombiniert. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen ist daher weiterhin auf Partnerschaften angewiesen, die regionale Daten, Zahlungsvertrieb oder spezialisierte Compliance-Fähigkeiten zum Kernprodukt eines Anbieters hinzufügen. Dieses Modell kann Kunden helfen, auf eine breitere Palette von Funktionen zuzugreifen und gleichzeitig ihren Haupt-Onboarding-Workflow an einem Ort zu halten. Dies lässt Raum für regionale Spezialisten, Datenanbieter und Workflow-Plattformen, um mit größeren Zahlungs- oder Compliance-Unternehmen zusammenzuarbeiten. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen wird weiterhin Anbieter belohnen, die diese Verbindungen für operative Teams zuverlässig und nutzbar machen können.
Marktführer der Partner- und Händler-Digital-Onboarding-Plattform-Branche
-
Alloy Information Systems, Inc.
-
Fenergo Limited
-
Trulioo Information Services Inc.
-
Sum and Substance Ltd.
-
Signzy Technologies Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Partner- und Händler-Onboarding-Plattformen Unternehmen in diesem Bericht
- Alloy Information Systems, Inc.
- Middesk, Inc.
- Persona Identities, Inc.
- Signzy Technologies Private Limited
- Trulioo Information Services Inc.
- Sum and Substance Ltd.
- TEEMO TECHNOLOGY LTD
- Baldor Technologies Private Limited
- norbloc AB
- Fenergo Limited
- Ballerine Labs Ltd.
- SardineAI Corp.
- Socure, Inc.
- Ondato UAB
- Finix Payments, Inc.
- Tilled, Inc.
- Centavo, Inc. (d/b/a Payabli)
- Infinicept, Inc.
- Agreement Express, Inc.
- ComplyAdvantage Ltd.
Neueste Industrielle Entwicklungen in Markt für digitale Partner- und Händler-Onboarding-Plattformen
- September 2026: Fenergo wurde von Ninety One, einem globalen Vermögensverwalter mit einem verwalteten Vermögen von mehr als 248 Milliarden USD, ausgewählt, um das Client-Lifecycle-Management und die Bekämpfung von Finanzkriminalität in Südafrika, dem Vereinigten Königreich und Luxemburg zu vereinheitlichen. Die Implementierung kombiniert KYC-Onboarding, Customer Due Diligence, Enhanced Due Diligence und Transaktionsüberwachung in einer einzigen, durch agentische KI gestützten Plattform und ersetzt fragmentierte Einzellösungen und unverbundene Systeme.
- Juli 2026: Fenergo startete Fen-AI, seine agentische KI-Orchestrierungsplattform für Finanzinstitute, und erweiterte damit seine Client-Lifecycle-Management-Plattform um KI-gesteuerte Automatisierung für wiederkehrende Compliance-Workflows und beschleunigte Entscheidungsfindung in KYC- und AML-Funktionen. Der Start signalisiert eine Richtung hin zu Plattformen, die Compliance-Aufgaben autonom ausführen, anstatt Menschen dabei zu helfen, sie schneller zu erledigen.
- Mai 2026: TMF Group erweiterte ihre Partnerschaft mit Fenergo, um vollständig digitalisiertes Investor-Onboarding bereitzustellen und den Compliance-Workflow auf weitere Fondsadministrationskunden und Märkte auszudehnen.
- Januar 2026: Ballerine startete seine Trusted Agentic Commerce Governance Platform, die es Zahlungsdienstleistern und Zahlungsvermittlern ermöglicht, die Händlerberechtigung zu bewerten, Richtlinien durchzusetzen und Bestands- und Verhaltenssignale für den agentischen Handel kontinuierlich zu überwachen. Die Plattform ist im Rahmen des Mastercard MMSP-Programms zertifiziert, was Ballerine zufolge Acquirern helfen kann, sich für Reduzierungen bestimmter Mastercard-Gebührenerhebungen in geeigneten Szenarien zu qualifizieren.
Globaler Berichtsumfang des Marktes für Partner- und Händler-Digital-Onboarding-Plattformen
Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen umfasst Softwarelösungen und zugehörige Dienstleistungen, die es Unternehmen ermöglichen, das Onboarding von Geschäftspartnern, Händlern und Drittparteien in ihre kommerziellen Ökosysteme zu digitalisieren, zu automatisieren und zu verwalten. Diese Plattformen erleichtern die Partner- und Händlerregistrierung, Identitäts- und Unternehmensverifizierung, Dokumentensammlung, Compliance-Screening, Risikobewertung, Vertragsmanagement, Genehmigungsworkflows sowie die Integration mit Zahlungsabwicklungssystemen, Customer-Relationship-Management-Plattformen und Unternehmensanwendungen. Sie helfen Organisationen, Onboarding-Prozesse zu beschleunigen, den manuellen Verwaltungsaufwand zu reduzieren, die Datengenauigkeit zu verbessern, die regulatorische Compliance zu stärken, Betrugsrisiken zu mindern und die Partner- und Händleraktivierung zu verbessern.
Der Bericht über den Markt für Partner- und Händler-Digital-Onboarding-Plattformen ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert, lokal und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (BFSI, E-Commerce-Plattformen und Marktplätze, unabhängige Softwareanbieter, Telekommunikationsbetreiber sowie große Händler und Unternehmensplattformen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| Lokal |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| E-Commerce-Plattformen und Marktplätze |
| Unabhängige Softwareanbieter |
| Telekommunikationsbetreiber |
| Große Händler und Unternehmensplattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| Lokal | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | BFSI | |
| E-Commerce-Plattformen und Marktplätze | ||
| Unabhängige Softwareanbieter | ||
| Telekommunikationsbetreiber | ||
| Große Händler und Unternehmensplattformen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Benelux | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Partner- und Händler-Digital-Onboarding-Plattformen?
Der Markt wird für 2026 auf 1,54 Milliarden USD, für 2027 auf 1,82 Milliarden USD und bis 2032 auf 4,08 Milliarden USD prognostiziert, mit einer CAGR von 17,52 % von 2027 bis 2032. Die Prognose spiegelt die breitere Nutzung eingebetteter Zahlungsmodelle und den daraus resultierenden Bedarf an Händlerverifizierung und -überwachung wider, was Compliance-Operationen zu einem zentraleren Bestandteil der Zahlungsaktivierung über diverse Händlerportfolios hinweg macht.
Was treibt die Einführung von Partner- und Händler-Digital-Onboarding-Plattformen an?
Eingebettete Zahlungen, strengere KYC- und KYB-Verpflichtungen, die Nachfrage nach schnellerer Aktivierung und der expandierende digitale KMU-Handel erhöhen die Einführungsrate. Anbieter reagieren auch auf den Bedarf an vernetzten Workflows, die anfängliche Prüfungen verwalten, Ausnahmen überprüfen und laufende Risikokontrollen unterstützen. Diese Workflows helfen operativen Teams, gemeinsame Standards über Zahlungskanäle, Unternehmenstypen und Rechtsordnungen hinweg anzuwenden und gleichzeitig die Nachweise zu behalten, die zur Erklärung von Entscheidungen benötigt werden, wenn ein Händler einer weiteren Überprüfung bedarf.
Welche Komponente hat den größten Anteil?
Software hielt 2026 einen Anteil von 66,34 % am Umsatz, da Verifizierungs-Engines, Workflow-Logik und Risikotools über Händlertypen hinweg skaliert werden können. Dienstleistungen sind ebenfalls relevant, wenn Kunden kontinuierliche Hilfe bei Richtlinienmanagement, Fallprüfung, Überwachung und Prüfvorbereitung benötigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 18,09 % wachsen, da Institutionen Cloud-Workflows mit lokalen Datenkontrollanforderungen in Einklang bringen. Sie ermöglicht es, sensible Händlerdaten in kontrollierten Umgebungen zu halten, während externe Screening- und Verifizierungsdienste über Cloud-Verbindungen abgerufen werden können.
Welche Endnutzergruppe wächst am schnellsten?
Unabhängige Softwareanbieter werden bis 2032 voraussichtlich mit einer CAGR von 18,48 % wachsen, da die eingebettete Zahlungsakzeptanz Händler-Onboarding-Verpflichtungen schafft. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen unterstützt diese Käufer, wenn sie Risikoprüfungs-, Unternehmensverifizierungs- und kontinuierliche Compliance-Verantwortlichkeiten übernehmen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,51 % wachsen, unterstützt durch digitalen Handel und Zahlungsaktivitäten in Indien, Südostasien, China und dem Golf-Kooperationsrat. Der Markt für Partner- und Händler-Digital-Onboarding-Plattformen in der Region wird durch hohe Händlervolumen, regulatorische Anforderungen und Datenlokalisierungsbeschränkungen geprägt.