
Tamanho e Participação do Mercado de Tratamento de Parestesia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
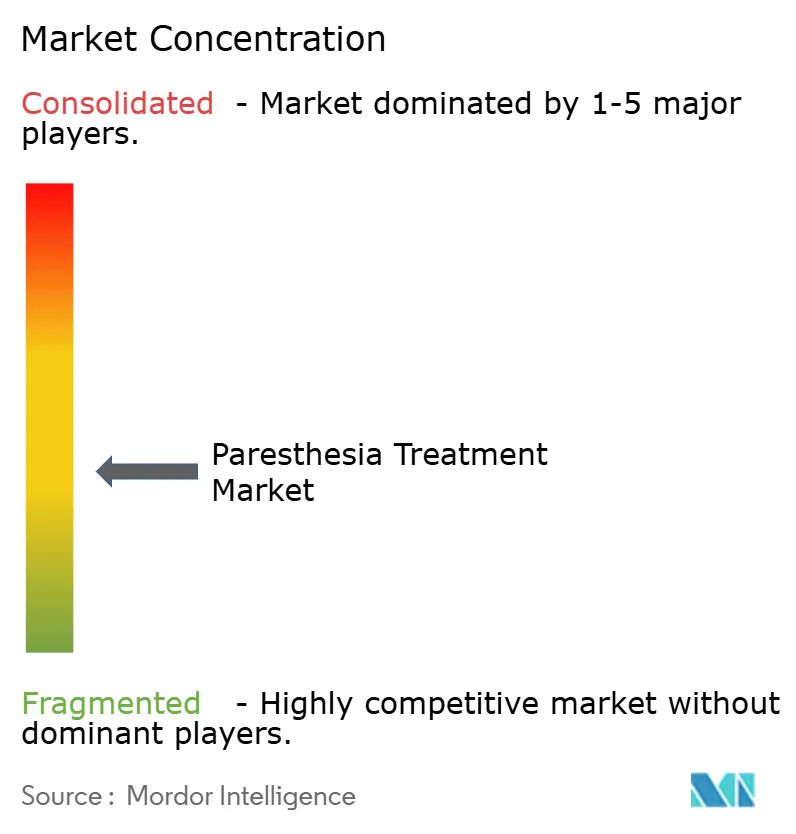
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Parestesia por Mordor Intelligence
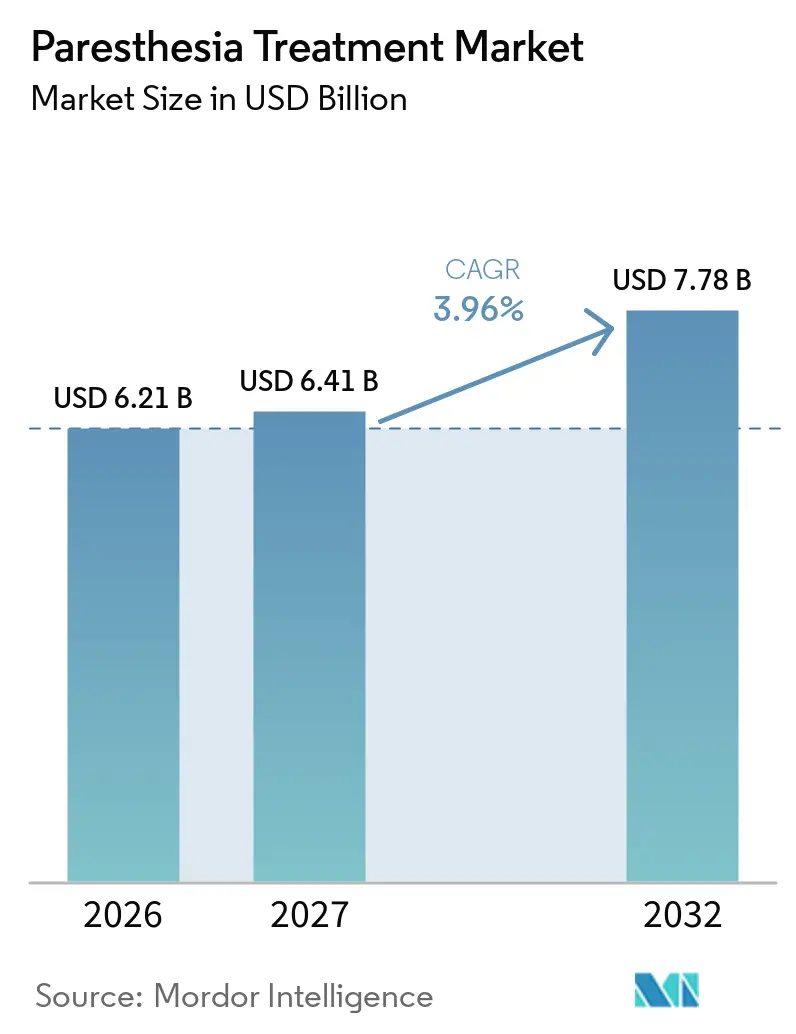
O tamanho do Mercado de Tratamento de Parestesia tem projeção de expandir de 6,21 bilhões de USD em 2026 e 6,41 bilhões de USD em 2027 para 7,78 bilhões de USD até 2032, registrando um CAGR de 3,96% entre 2027 e 2032.
A demanda é sustentada por populações com dor crônica, enquanto o subdiagnóstico e as necessidades de tratamento não resolvidas continuam a moldar os caminhos de cuidado. O diabetes fornece uma base de demanda duradoura, com 589 milhões de adultos vivendo com a doença em 2024 e uma projeção de 853 milhões até 2050. As condições neurológicas afetam mais de 3 bilhões de pessoas em todo o mundo, e a neuropatia diabética está entre os principais contribuintes para a carga de incapacidade. Médicos, pagadores e desenvolvedores de dispositivos estão dando maior ênfase a tratamentos que melhoram o acesso, reduzem a dependência de opioides e apoiam o gerenciamento a longo prazo. O mercado de tratamento de parestesia, portanto, depende de se o diagnóstico mais amplo e o atendimento especializado conseguem acompanhar a crescente demanda clínica.
Principais Conclusões do Relatório
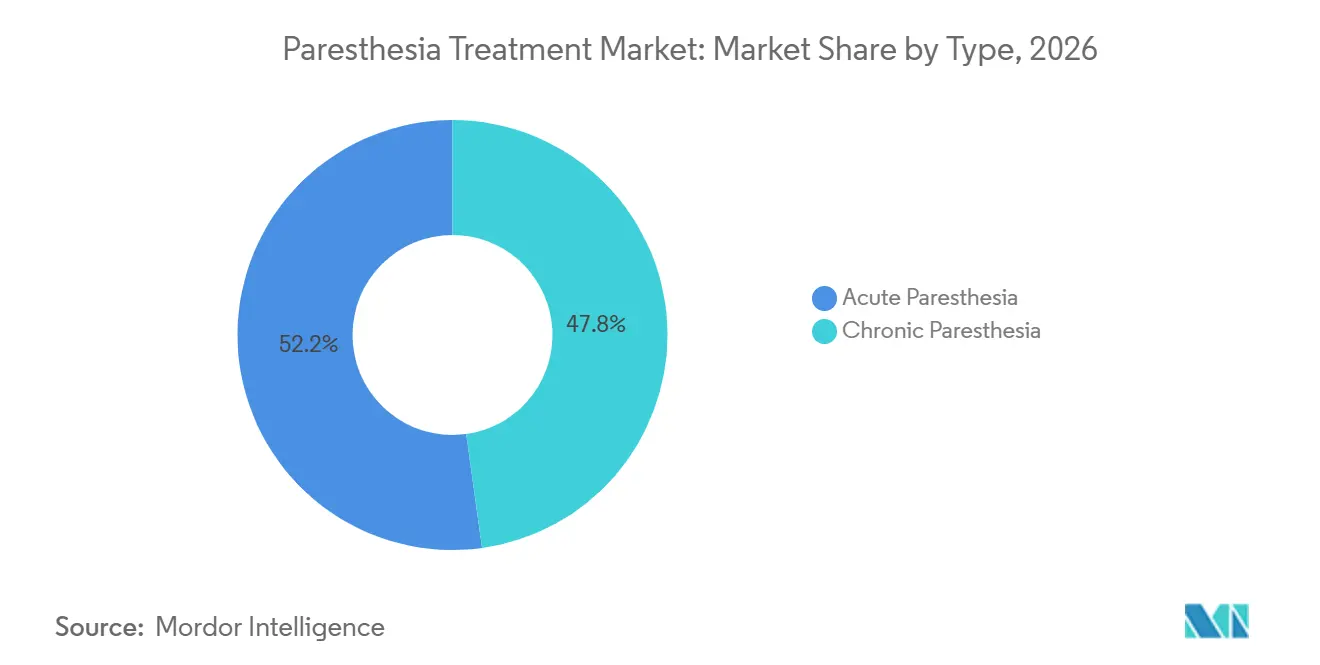
- Por tipo, a parestesia aguda deteve 52,24% da participação do mercado de tratamento de parestesia em 2026, enquanto a parestesia crônica tem previsão de crescer a um CAGR de 4,22% até 2032.
- Por tratamento, os medicamentos representaram 39,63% do mercado de tratamento de parestesia em 2026, enquanto a fisioterapia deve expandir a um CAGR de 5,11% até 2032.
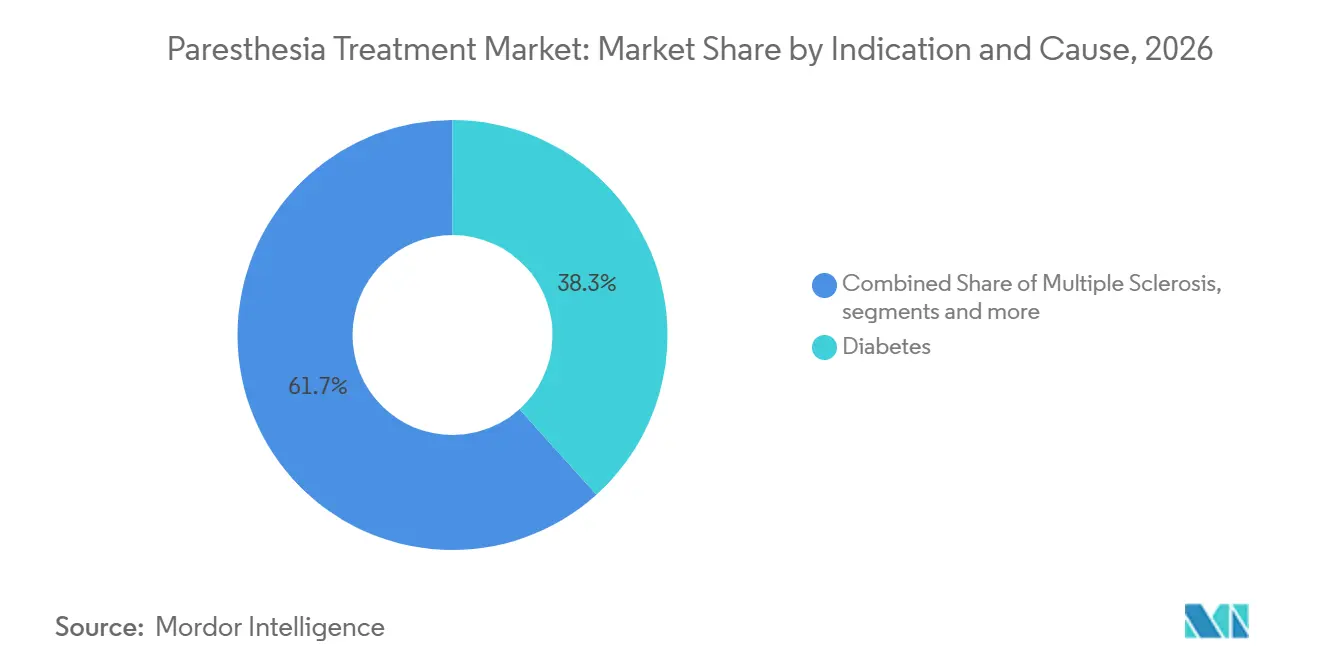
- Por indicação e causa, o diabetes deteve 38,33% da participação do mercado de tratamento de parestesia em 2026, enquanto a lesão nervosa tem previsão de crescer a um CAGR de 4,55% até 2032.
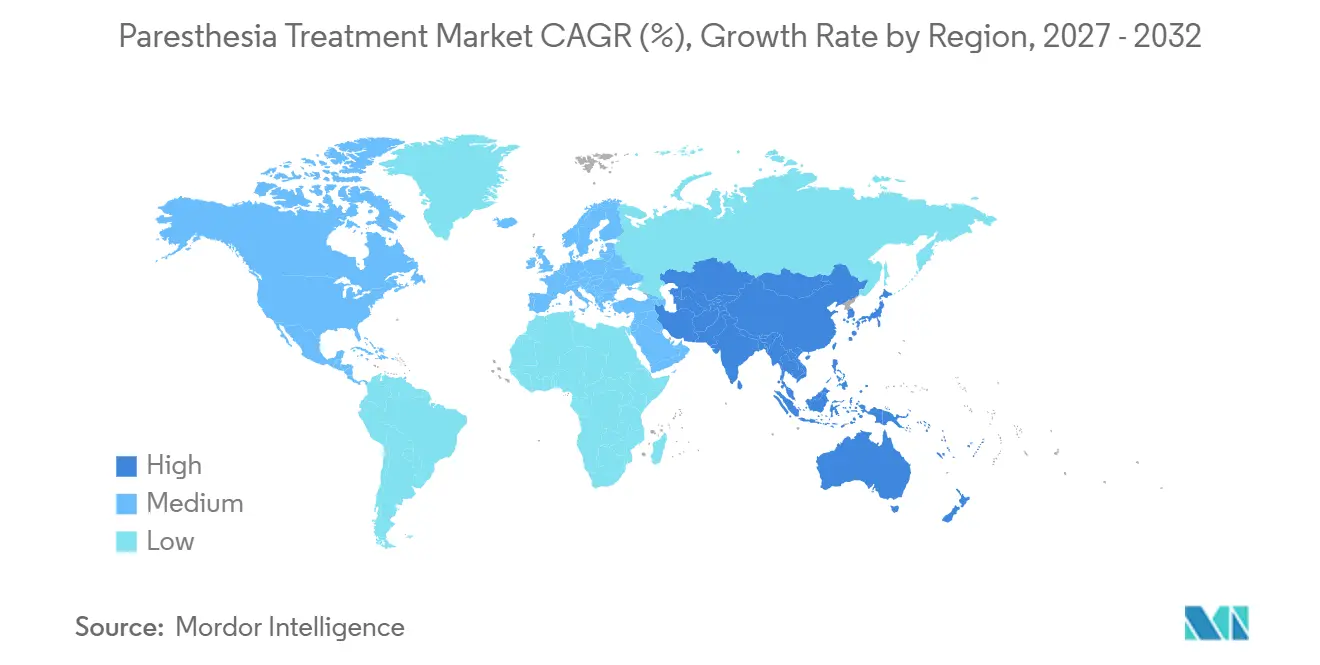
- Por geografia, a América do Norte deteve uma participação de 47,62% em 2026, enquanto a Ásia-Pacífico tem projeção de expandir a um CAGR de 6,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga do Diabetes, Câncer e Distúrbios Neurológicos | +1.2% | Global, com maior concentração no Sul e Sudeste Asiático e América do Norte | Longo prazo (≥ 4 anos) |
| Envelhecimento Populacional e Maior Prevalência de Compressão Nervosa | +0.7% | Mercados centrais da Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mudança para Terapias Não Opioides e Direcionadas para Dor Neuropática | +0.9% | América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Expansão do Diagnóstico Neurológico e da Infraestrutura de Atendimento Especializado | +0.5% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Neuromodulação Independente de Parestesia para Pacientes Intolerantes à Estimulação Convencional | +0.8% | América do Norte, Alemanha e Reino Unido | Médio prazo (2-4 anos) |
| Programação Remota e Acompanhamento Digitalmente Habilitado para Sintomas Neuropáticos Crônicos | +0.4% | América do Norte, Austrália e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga do Diabetes, Câncer, Distúrbios Neurológicos e Envelhecimento
A neuropatia diabética está criando demanda sustentada em todo o mercado de tratamento de parestesia. A IDF relatou 589 milhões de adultos com diabetes em 2024, com concentração entre pessoas de 65 a 79 anos, onde a prevalência atingiu 23,7%.[1]Uma análise agrupada de 155 estudos encontrou neuropatia periférica diabética em 36% das pessoas com diabetes globalmente e em 39% das coortes em países em desenvolvimento.[2] O tratamento do câncer também acrescenta uma necessidade significativa de cuidados, pois a quimioterapia pode causar neuropatia periférica persistente. A ASCO identifica a duloxetina como o medicamento recomendado para a neuropatia periférica induzida por quimioterapia dolorosa já estabelecida, ao mesmo tempo em que reconhece os limites das opções de tratamento disponíveis. O mercado de tratamento de parestesia também se beneficia do envelhecimento, que aumenta a exposição ao diabetes, compressão nervosa, insuficiência vascular e deficiência de vitamina B12.
Mudança para Terapias Não Opioides e Direcionadas para Dor Neuropática
As prioridades clínicas e regulatórias estão afastando o tratamento do cuidado da dor centrado em opioides. O FDA aprovou o Journavx da Vertex Pharmaceuticals, ou suzetrigina, em janeiro de 2025 como um tratamento oral não opioide para dor aguda moderada a grave.[3] A Vertex também está estudando o medicamento em dor neuropática periférica dolorosa, o que pode estender sua relevância além da dor aguda. As diretrizes da ADA apoiam o cuidado que aborda dor, sono e humor em conjunto na neuropatia periférica diabética, tornando o tratamento multidisciplinar mais importante. Uma pesquisa publicada em 2025 relatou que os opioides, incluindo tramadol e tapentadol, são desencorajados como tratamentos de primeira ou segunda linha para dor neuropática diabética. Essa mudança apoia o mercado de tratamento de parestesia ao ampliar o papel dos medicamentos, da reabilitação e das intervenções direcionadas.
Infraestrutura Especializada e Neuromodulação Independente de Parestesia
A capacidade de diagnóstico e tratamento especializado está se tornando mais importante à medida que os sistemas de saúde identificam os distúrbios neurológicos mais cedo. A OMS relatou que menos de 1 em cada 3 países tinha uma política nacional abordando distúrbios neurológicos em 2025. Essa lacuna aponta para a necessidade de mais serviços especializados em sistemas de saúde emergentes. A estimulação da medula espinhal sem parestesia também atende pacientes que não conseguem tolerar as sensações de estimulação convencional. Uma revisão da literatura sobre estimulação da medula espinhal observou que apenas 5% dos pacientes elegíveis recebem a terapia e discutiu a dificuldade de manter o acesso e o benefício a longo prazo. Esses sistemas, juntamente com a programação remota, podem apoiar o acompanhamento fora dos ambientes hospitalares e criar um papel mais forte para as clínicas especializadas no mercado de tratamento de parestesia.
Modelos de Cuidado para Sintomas Neuropáticos Crônicos
O acompanhamento remoto pode ajudar os clínicos a gerenciar sintomas crônicos que requerem ajuste contínuo. A NeuroSphere Virtual Clinic da Abbott permite a programação remota para pacientes com estimulação da medula espinhal. Essa abordagem pode reduzir a necessidade de visitas repetidas de programação presencial quando apropriado. A Abbott relatou no NANS 2026 que as consultas de saúde relacionadas à dor entre 16.846 pacientes com estimulação da medula espinhal diminuíram de uma média de 7,5 na linha de base para 1,9 após 5 anos. A prestação de cuidados também está se tornando mais multidisciplinar, à medida que medicamentos, reabilitação, suporte psicológico e cuidados do sono são coordenados para pessoas com dor neuropática crônica. O mercado de tratamento de parestesia provavelmente recompensará os prestadores que conseguirem vincular esses serviços sem fragmentar o cuidado.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eficácia Limitada a Longo Prazo e Efeitos Adversos Relacionados ao Tratamento | -0.6% | Global | Médio prazo (2-4 anos) |
| Altos Custos Procedimentais, Lacunas de Reembolso e Complexidade Regulatória | -0.8% | Ásia-Pacífico excluindo Japão e Coreia do Sul, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Heterogeneidade dos Sintomas Obscurece o Diagnóstico e a Atribuição do Tratamento | -0.5% | Global, com forte efeito na atenção primária em ambientes de baixos recursos | Longo prazo (≥ 4 anos) |
| Aversão ao Formigamento Induzido por Dispositivo Limita a Adoção da Estimulação Convencional | -0.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eficácia Limitada a Longo Prazo, Efeitos Adversos e Incerteza Diagnóstica
Os medicamentos de primeira linha não fornecem controle adequado da dor para todos os pacientes. Uma revisão clínica de 2025 descreveu os limites contínuos da pregabalina, duloxetina, amitriptilina e outras opções estabelecidas para neuropatia periférica diabética. Sedação, tontura, edema periférico, ganho de peso e preocupações com dependência podem limitar o uso de gabapentinoides, particularmente entre pacientes mais idosos com vários medicamentos. Os sintomas podem resultar de diabetes, desmielinização, quimioterapia, lesão nervosa ou outras causas, tornando o diagnóstico e a seleção do tratamento mais difíceis. Essa incerteza pode atrasar o cuidado e desacelerar a adoção em todo o mercado de tratamento de parestesia.
Custos Procedimentais, Lacunas de Reembolso e Tolerância à Estimulação Convencional
Os altos custos procedimentais continuam sendo uma barreira para a neuromodulação avançada. A revisão sobre estimulação da medula espinhal relatou que o acesso é limitado por custo, padrões de encaminhamento e estruturas de reembolso, e não apenas pela preferência do paciente. Os sistemas implantáveis podem ultrapassar 30.000 USD por procedimento, restringindo o uso onde a cobertura é limitada. Diferentes vias de registro nos mercados da ASEAN e os requisitos de dispositivos médicos da UE também ampliam o planejamento de lançamento e o trabalho de conformidade. A estimulação convencional pode criar formigamento desconfortável para alguns pacientes, portanto, os sistemas de malha fechada e sem parestesia devem demonstrar valor claro antes que o acesso possa ser ampliado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Parestesia Crônica se Expande por Necessidades de Cuidado Mais ComplexasA parestesia aguda deteve 52,24% da participação de mercado para tratamento de parestesia em 2026. Sua posição de liderança reflete maior prevalência e um caminho acessível que frequentemente começa com a identificação da causa e o uso de medicação de primeira linha. Os sintomas agudos podem se resolver quando a condição subjacente é tratada, o que apoia o volume de prescrições no cuidado de rotina. A parestesia crônica tem previsão de crescer a um CAGR de 4,22% de 2027 a 2032. Diabetes, esclerose múltipla e neuropatia relacionada à quimioterapia podem criar sintomas persistentes que requerem caminhos de cuidado mais longos. O segmento crônico, portanto, tem maior necessidade de cuidado especializado coordenado.
A neuropatia induzida pelo tratamento do diabetes também pode aumentar o volume de casos crônicos quando o controle glicêmico muda rapidamente. As evidências clínicas mostraram que essa complicação ocorreu em até 10,9% dos pacientes quando a HbA1c diminuiu pelo menos 2% em 3 meses. O risco superou 80% quando a queda foi superior a 4%, o que mostra por que os caminhos de tratamento devem levar em conta mais do que a progressão da doença. A orientação do FDA de 2024 para neuropatia periférica induzida por quimioterapia estabelece expectativas de desenvolvimento mais claras para produtos de prevenção e tratamento.
Por Tratamento:
A Fisioterapia se Consolida sobre uma Base Liderada por MedicamentosOs medicamentos representaram 39,63% do tamanho do mercado de tratamento de parestesia em 2026. A pregabalina e a duloxetina continuam amplamente utilizadas porque estão disponíveis como genéricos e têm aprovações em condições de dor neuropática. A fisioterapia deve crescer a um CAGR de 5,11% até 2032, a taxa mais rápida nesta categoria de tratamento. O cuidado baseado em exercícios e as intervenções neurodinâmicas estão sendo usados para apoiar a função nervosa e a recuperação sensorial. O uso de medicamentos continuará sendo central, mas os planos de tratamento estão se tornando menos dependentes de uma única classe de medicamentos.
A cirurgia e os bloqueios nervosos continuam sendo opções clinicamente distintas que podem ser subutilizadas em populações-alvo. Um estudo de 2025 sobre descompressão nervosa modificada com injeção de fator de crescimento nervoso relatou melhores resultados de condução nervosa, dor e sensibilidade do que a descompressão cirúrgica convencional. Os bloqueios nervosos guiados por ultrassom podem melhorar a precisão ao direcionar o tratamento para as estruturas nervosas relevantes. A TENS também tem um papel como adjuvante não opioide no cuidado da neuropatia periférica induzida por quimioterapia.
Por Indicação e Causa:
O Diabetes Lidera Enquanto a Lesão Nervosa AvançaO diabetes deteve 38,33% da participação do mercado de tratamento de parestesia em 2026. Sua posição é consistente com os 589 milhões de adultos vivendo com diabetes em 2024 e a alta prevalência de neuropatia periférica diabética. A lesão nervosa tem previsão de crescer a um CAGR de 4,55% de 2027 a 2032, tornando-a a indicação de crescimento mais rápido. O trauma nervoso cirúrgico, traumático e ocupacional frequentemente requer uma abordagem mais direcionada do que apenas o controle dos sintomas. A esclerose múltipla e o acidente vascular cerebral também representam populações crônicas onde a parestesia é comum.
A abordagem de tratamento para lesão nervosa está cada vez mais diferenciada. Um estudo de Medicina Bioeletrônica de 2025 relatou que o neuroestimulador descartável PeriPulse apoiou a recuperação sensorial segura e demonstrou viabilidade para um ensaio randomizado após lesão nervosa periférica. Para a neuropatia diabética, o ácido alfa-lipóico continua sendo avaliado como uma possível opção modificadora da doença, embora o benefício duradouro permaneça incerto. A variedade de causas significa que o mercado de tratamento de parestesia precisa de produtos adequados a caminhos clínicos distintos.

Análise Geográfica
América do Norte
A América do Norte deteve 47,62% da participação do mercado de tratamento de parestesia em 2026. A adoção precoce de dispositivos de neuromodulação, o reembolso estruturado para cuidados intervencionistas de dor neuropática e uma densa rede de centros especializados em dor apoiam essa posição. O FDA aprovou o estimulador de medula espinhal de malha fechada Inceptiv da Medtronic em abril de 2024 e o Journavx da Vertex como terapia não opioide para dor aguda em janeiro de 2025. A aprovação de compatibilidade com ressonância magnética em posição prona da Abbott em janeiro de 2026 em todo o seu portfólio de neuromodulação melhorou o acesso a imagens para usuários de dispositivos. A Eli Lilly está recrutando pacientes para o estudo descentralizado de Fase 2 LY4065967 em dor neuropática periférica diabética, reforçando o papel da região no teste de nova farmacologia.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expandir a um CAGR de 6,24% até 2032, tornando-a a geografia de crescimento mais rápido no mercado de tratamento de parestesia. A incidência de diabetes, a prevalência de neuropatia periférica diabética e a expansão da capacidade de atendimento terciário apoiam o crescimento em toda a região. Uma análise agrupada encontrou neuropatia periférica diabética em 36% das pessoas com diabetes globalmente e em 39% das coortes de países em desenvolvimento, criando uma grande base potencial de pacientes no Sul e Sudeste Asiático. A China aprovou o HSK16149 para neuropatia periférica diabética dolorosa em adultos em maio de 2024, enquanto as diretrizes do Japão incluem a mirogabalina como uma opção de primeira linha ao lado da pregabalina. A crescente rede de hospitais terciários da Índia pode absorver mais diagnósticos, mas a escassez de neurologistas em áreas rurais continua a atrasar o acesso fora dos grandes centros urbanos.
Europa, Oriente Médio e África, e América do Sul
A Europa está avançando em direção a um cuidado de dor neuropática mais específico por etiologia, à medida que as diretrizes refinam o papel dos medicamentos e da neuromodulação não invasiva. Uma revisão da NeuPSIG de 2025 cobrindo 313 ensaios duplo-cegos e 48.789 adultos recomendou antidepressivos tricíclicos, inibidores da recaptação de serotonina e noradrenalina e ligantes α2δ como opções farmacológicas de primeira linha e colocou o tramadol no tratamento de terceira linha. A orientação da Alemanha de outubro de 2025 reforçou o gerenciamento individualizado em subtipos de neuropatia aguda e crônica. No Oriente Médio e África, um consenso de 2026 de 12 especialistas de 6 países do GCC apoiou o rastreamento anual de neuropatia periférica diabética e identificou o acesso restrito às terapias recomendadas como uma barreira persistente. Na América do Sul, um estudo da Universidade de São Paulo concluído em maio de 2025 avaliou a fotobiomodulação e o ultrassom terapêutico para pessoas com diabetes tipo 2, indicando interesse em opções de tratamento não farmacológico acessíveis.
Cenário Competitivo
O mercado de tratamento de parestesia é moderadamente fragmentado nas terapias farmacêuticas estabelecidas, onde a pregabalina e a gabapentina genéricas reduziram o poder de precificação. Os dispositivos de neuromodulação premium estão se tornando mais concentrados à medida que as aquisições trazem tecnologia especializada para portfólios maiores. A Globus Medical concluiu sua aquisição da Nevro por 250 milhões de USD em abril de 2025. A transação adicionou um negócio de estimulação da medula espinhal ao portfólio da Globus Medical. A Vertex entrou no desenvolvimento de dor neuropática a partir de sua base de dor aguda após a aprovação do Journavx pelo FDA em janeiro de 2025.
As empresas de dispositivos estão se concentrando em sistemas que combinam detecção de malha fechada, programação remota e suporte clínico contínuo. A plataforma Inceptiv da Medtronic ajusta automaticamente a estimulação usando sinais da medula espinhal. A aprovação de compatibilidade com ressonância magnética da Abbott em janeiro de 2026 melhora o acesso a imagens para pessoas que usam seus sistemas de neuromodulação. O mercado de tratamento de parestesia pode, portanto, favorecer empresas que consigam fornecer evidências clínicas, suporte a dispositivos e serviços de acompanhamento em conjunto.
As abordagens de estimulação nervosa não invasiva e periférica podem ampliar o campo competitivo além da estimulação da medula espinhal. A pesquisa referenciou um dispositivo de estimulação nervosa periférica magnética para neuropatia periférica diabética dolorosa, mas sua fonte subjacente não atende aos critérios de fonte e não é retida aqui. As grandes empresas também têm vantagem no cumprimento dos requisitos de investigação clínica, segurança e regulatórios para dispositivos avançados. As barreiras de acesso deixam espaço para empresas que possam oferecer tratamento clinicamente adequado a menor custo procedimental. As empresas farmacêuticas mantêm um papel importante porque muitos pacientes iniciam o cuidado com medicamentos. O setor de tratamento de parestesia continua sendo moldado tanto pelo tratamento farmacológico de amplo acesso quanto pela inovação especializada em dispositivos.
Líderes do Setor de Tratamento de Parestesia
-
Pfizer Inc.
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Abbott Laboratories
-
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Parestesia Empresas cobertas neste relatório
- Abbott Laboratories
- Abbvie
- Astellas Pharma
- AstraZeneca
- Avanos Medical
- Axogen, Inc.
- Bayer
- Boston Scientific
- Eli Lilly and Company
- GlaxoSmithKline
- Grünenthal GmbH
- Johnson & Johnson
- LivaNova
- Medtronic
- Merck
- Nevro
- Novartis
- Pfizer
- Sanofi
- Teva Pharmaceutical Industries
Desenvolvimentos industriais recentes em Mercado de Tratamento de Parestesia
- Julho de 2026: A Medtronic lançou formalmente o ViaVerte, um sistema de ablação do nervo basivertebral (BVNA) para dor lombar crônica, na reunião ASPN 2026 em Miami, após a aprovação do FDA em março de 2026; o lançamento avança a estratégia declarada da Medtronic de construir o portfólio mais amplo de terapias para dor não opioide, apoiado por um acordo de distribuição com a Merit Medical em março de 2026.
- Maio de 2026: A Medtronic anunciou um acordo de 650 milhões de USD para adquirir a SPR Therapeutics, líder em estimulação nervosa periférica percutânea para dor crônica, ampliando ainda mais seu portfólio de neuromodulação além da estimulação da medula espinhal e para um segmento com crescente suporte de reembolso.
- Fevereiro de 2026: A Eli Lilly começou a recrutar para seu estudo de Fase 2 (NCT07285018) avaliando o LY4065967 para dor neuropática periférica diabética sob seu Protocolo Mestre de Dor Crônica, uma arquitetura de ensaio descentralizado projetada para acelerar os cronogramas de desenvolvimento de candidatos em múltiplas indicações de dor crônica.
Escopo do Relatório Global do Mercado de Tratamento de Parestesia
De acordo com o escopo do relatório, o mercado de tratamento de parestesia refere-se a terapias e produtos médicos destinados ao gerenciamento de sensações cutâneas anormais, como formigamento, queimação ou dormência, frequentemente associadas a danos nervosos, diabetes, esclerose múltipla ou efeitos colaterais da quimioterapia. Inclui tratamentos farmacológicos, fisioterapia, dispositivos de neuromodulação e intervenções de estilo de vida projetadas para aliviar os sintomas e melhorar a qualidade de vida do paciente.
O mercado de tratamento de parestesia é segmentado por tipo, tratamento, indicação e causa, e geografia. Por tipo, o mercado é segmentado em parestesia aguda e parestesia crônica. Por tratamento, o mercado é segmentado em medicamentos, fisioterapia, cirurgia, bloqueios nervosos e estimulação elétrica nervosa transcutânea. Por indicação e causa, o mercado é segmentado em diabetes, esclerose múltipla, acidente vascular cerebral, lesão nervosa, quimioterapia e outras indicações e causas. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Parestesia Aguda |
| Parestesia Crônica |
| Medicamentos |
| Fisioterapia |
| Cirurgia |
| Bloqueios Nervosos |
| Estimulação Elétrica Nervosa Transcutânea |
| Diabetes |
| Esclerose Múltipla |
| Acidente Vascular Cerebral |
| Lesão Nervosa |
| Quimioterapia |
| Outras Indicações e Causas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Parestesia Aguda | |
| Parestesia Crônica | ||
| Por Tratamento | Medicamentos | |
| Fisioterapia | ||
| Cirurgia | ||
| Bloqueios Nervosos | ||
| Estimulação Elétrica Nervosa Transcutânea | ||
| Por Indicação e Causa | Diabetes | |
| Esclerose Múltipla | ||
| Acidente Vascular Cerebral | ||
| Lesão Nervosa | ||
| Quimioterapia | ||
| Outras Indicações e Causas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tratamento de parestesia?
O mercado de tratamento de parestesia deve aumentar de 6,21 bilhões de USD em 2026 para 6,41 bilhões de USD em 2027, e atingir 7,78 bilhões de USD até 2032 a um CAGR de 3,96%.
Qual categoria de tratamento está crescendo mais rapidamente?
A fisioterapia tem previsão de crescer a um CAGR de 5,11% até 2032, apoiada por um uso mais amplo da reabilitação no cuidado multimodal.
O que está impulsionando a demanda por tratamento de parestesia?
A crescente prevalência de diabetes, distúrbios neurológicos, tratamentos contra o câncer e uma população em envelhecimento está aumentando a demanda pelo gerenciamento de sintomas neuropáticos, incluindo diagnóstico, medicamentos, reabilitação e intervenções especializadas.
Qual região está crescendo mais rapidamente no tratamento de parestesia?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 6,24% até 2032, apoiada pela prevalência do diabetes e pela melhoria da infraestrutura hospitalar.