
Marktgröße und Marktanteil für Parästhesiebehandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.41 Milliarden US-Dollar |
| Marktgröße (2032) | 7.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.96 % |
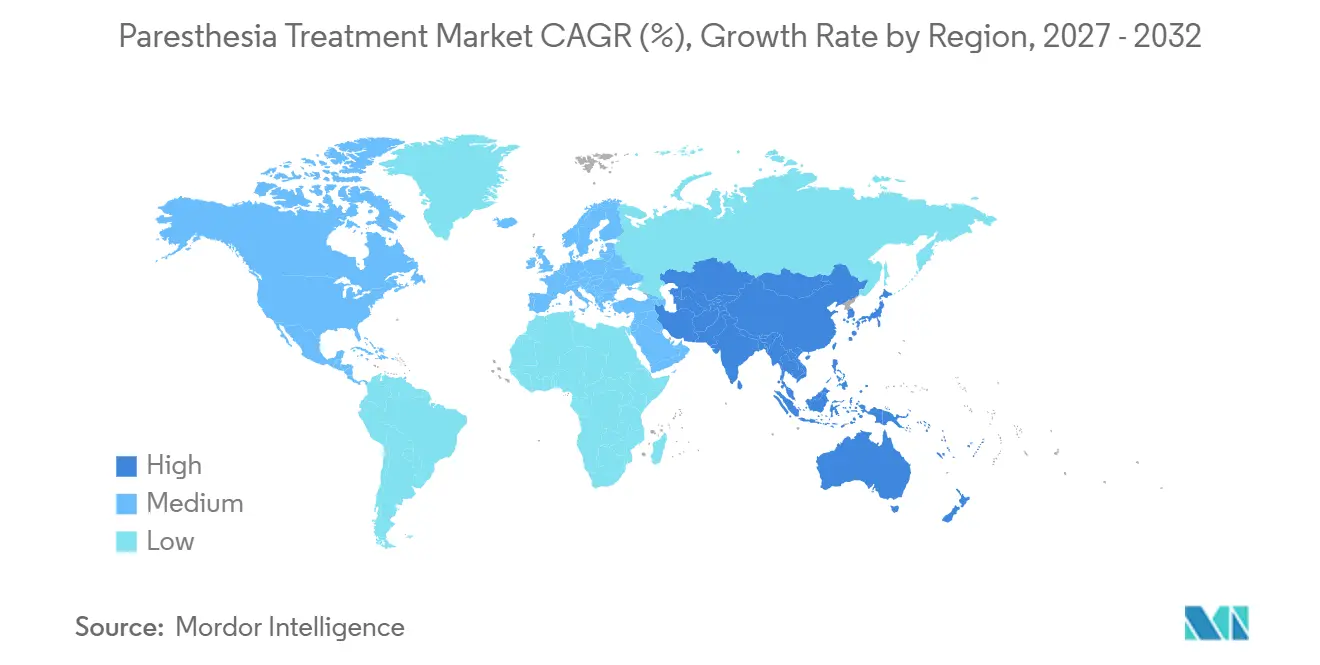
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
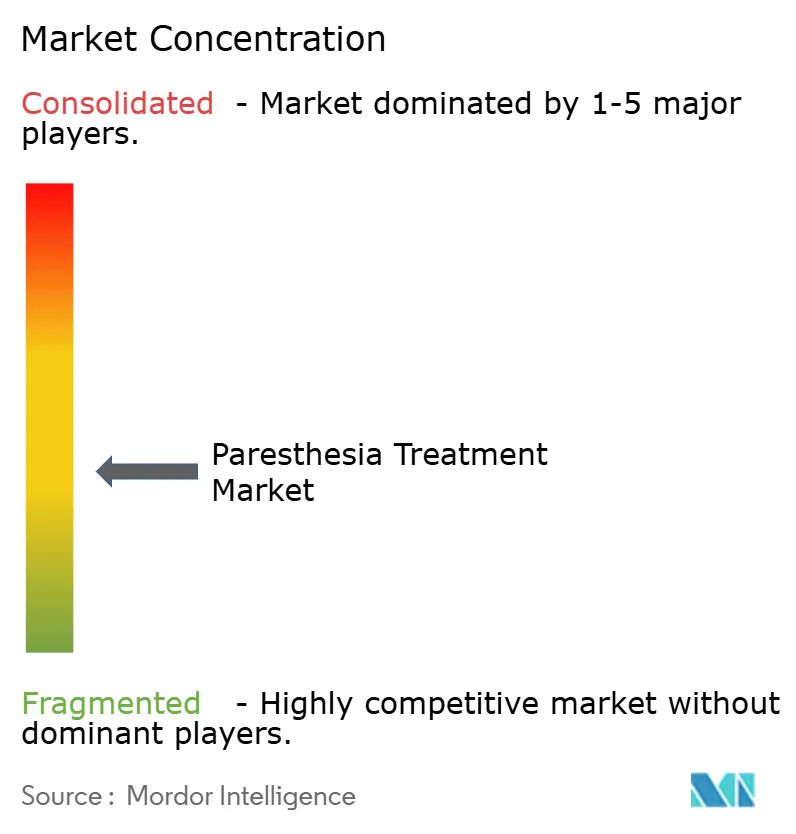
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Parästhesiebehandlung von Mordor Intelligence
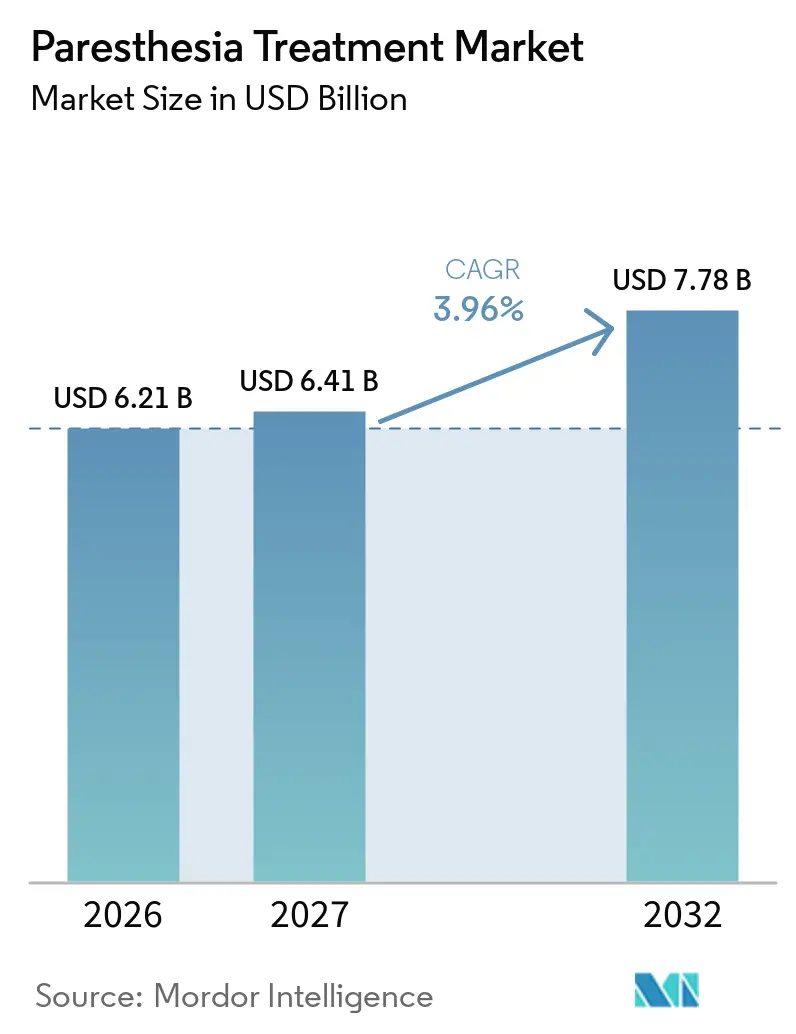
Die Marktgröße für Parästhesiebehandlung wird voraussichtlich von 6,21 Milliarden USD im Jahr 2026 und 6,41 Milliarden USD im Jahr 2027 auf 7,78 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 3,96 % verzeichnen.
Die Nachfrage wird durch Bevölkerungsgruppen mit chronischen Schmerzen gestützt, während Unterdiagnose und ungelöste Behandlungsbedarfe weiterhin die Versorgungspfade prägen. Diabetes bildet eine dauerhaft stabile Nachfragebasis: Im Jahr 2024 lebten 589 Millionen Erwachsene mit der Erkrankung, bis 2050 werden 853 Millionen prognostiziert. Neurologische Erkrankungen betreffen weltweit mehr als 3 Milliarden Menschen, und die diabetische Neuropathie gehört zu den führenden Ursachen der Krankheitslast. Ärzte, Kostenträger und Medizinproduktehersteller legen zunehmend Wert auf Behandlungen, die den Zugang verbessern, die Abhängigkeit von Opioiden verringern und ein langfristiges Management unterstützen. Der Markt für Parästhesiebehandlung hängt daher davon ab, ob eine breitere Diagnosestellung und die Fachversorgung mit dem steigenden klinischen Bedarf Schritt halten können.
Wichtigste Erkenntnisse des Berichts
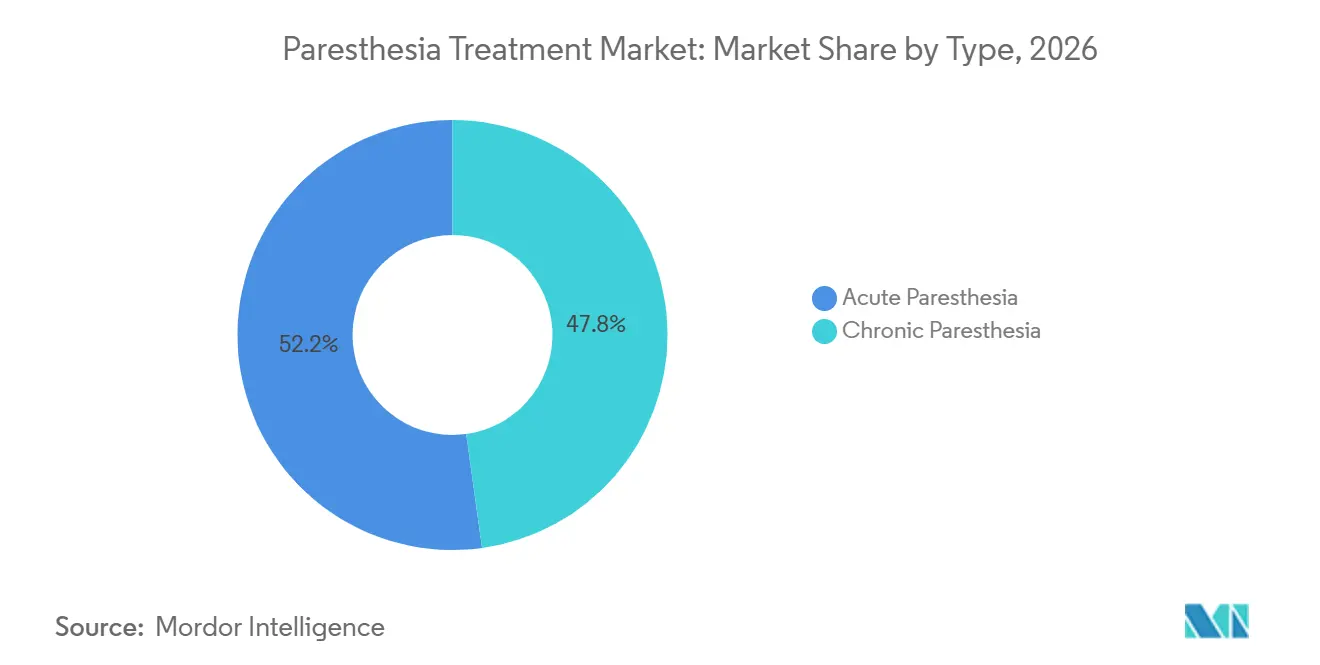
- Nach Typ hielt akute Parästhesie im Jahr 2026 einen Marktanteil von 52,24 % am Markt für Parästhesiebehandlung, während chronische Parästhesie bis 2032 voraussichtlich mit einem CAGR von 4,22 % wachsen wird.
- Nach Behandlung entfielen im Jahr 2026 39,63 % des Marktes für Parästhesiebehandlung auf Medikamente, während Physiotherapie bis 2032 voraussichtlich mit einem CAGR von 5,11 % wachsen wird.
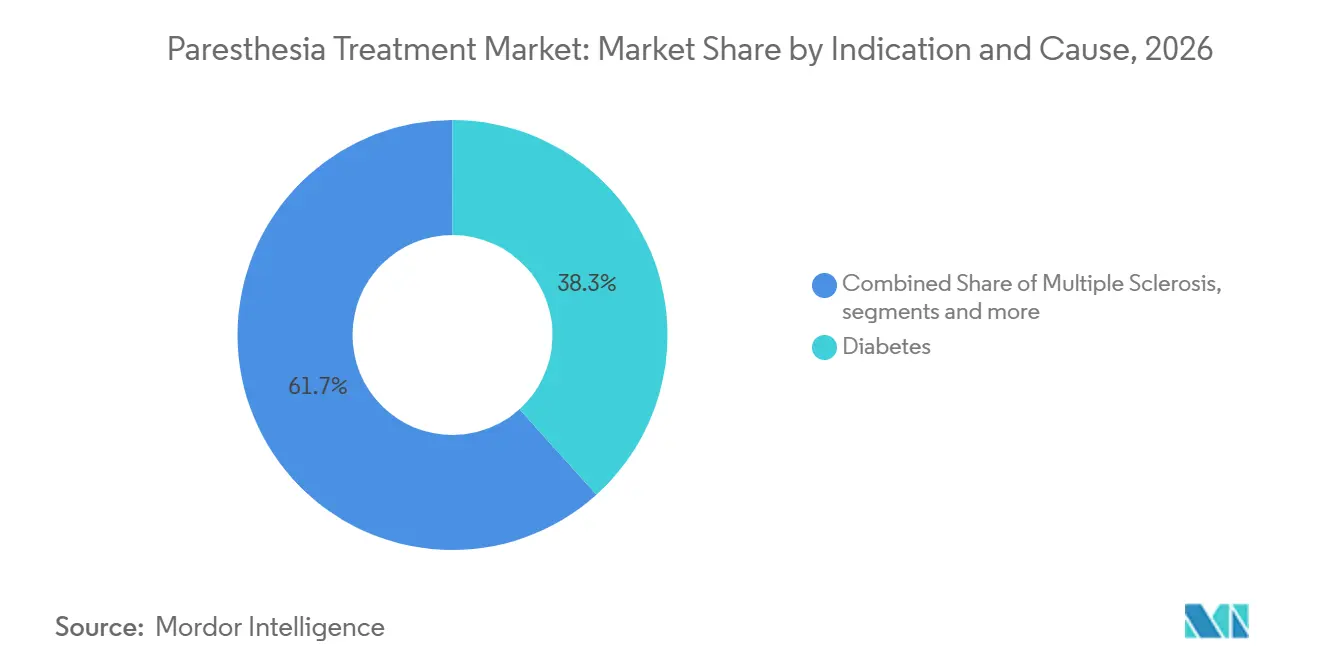
- Nach Indikation und Ursache hielt Diabetes im Jahr 2026 einen Marktanteil von 38,33 % am Markt für Parästhesiebehandlung, während Nervenverletzungen bis 2032 voraussichtlich mit einem CAGR von 4,55 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 47,62 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch Diabetes, Krebs und neurologische Erkrankungen | +1.2% | Global, mit stärkster Konzentration in Süd- und Südostasien sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und höhere Prävalenz von Nervenkompressionen | +0.7% | Kernmärkte Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu nicht-opioidbasierten und gezielten neuropathischen Schmerztherapien | +0.9% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Ausbau der neurologischen Diagnose- und Fachversorgungsinfrastruktur | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Parästhesieunabhängige Neuromodulation für Patienten, die konventionelle Stimulation nicht vertragen | +0.8% | Nordamerika, Deutschland und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Fernprogrammierung und digital gestützte Nachsorge bei chronischen neuropathischen Symptomen | +0.4% | Nordamerika, Australien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch Diabetes, Krebs, neurologische Erkrankungen und Alterung
Diabetische Neuropathie erzeugt eine anhaltende Nachfrage im Markt für Parästhesiebehandlung. Die IDF meldete für 2024 589 Millionen Erwachsene mit Diabetes, mit einer Konzentration bei Personen im Alter von 65 bis 79 Jahren, wo die Prävalenz 23,7 % erreichte.[1] Eine gepoolte Analyse von 155 Studien ergab eine diabetische periphere Neuropathie bei 36 % der Menschen mit Diabetes weltweit und bei 39 % der Kohorten in Entwicklungsländern.[2] Krebsbehandlungen erzeugen ebenfalls einen bedeutenden Versorgungsbedarf, da Chemotherapie anhaltende periphere Neuropathie verursachen kann. Die ASCO identifiziert Duloxetin als empfohlenes Medikament bei etablierter schmerzhafter chemotherapieinduzierter peripherer Neuropathie und erkennt dabei die Grenzen der verfügbaren Behandlungsoptionen an. Der Markt für Parästhesiebehandlung profitiert auch von der Alterung der Bevölkerung, die das Risiko für Diabetes, Nervenkompression, vaskuläre Insuffizienz und Vitamin-B12-Mangel erhöht.
Verlagerung hin zu nicht-opioidbasierten und gezielten neuropathischen Schmerztherapien
Klinische und regulatorische Prioritäten verlagern die Behandlung weg von opioidzentrierter Schmerzversorgung. Die FDA genehmigte im Januar 2025 Journavx von Vertex Pharmaceuticals, auch bekannt als Suzetrigin, als orales nicht-opioidbasiertes Mittel zur Behandlung moderater bis schwerer akuter Schmerzen.[3] Vertex untersucht das Medikament auch bei schmerzhafter peripherer neuropathischer Neuropathie, was seine Relevanz über akute Schmerzen hinaus ausweiten könnte. Die ADA-Leitlinien unterstützen eine Versorgung, die Schmerz, Schlaf und Stimmung gemeinsam bei diabetischer peripherer Neuropathie adressiert, was eine multidisziplinäre Behandlung wichtiger macht. Eine 2025 veröffentlichte Studie berichtete, dass Opioide, einschließlich Tramadol und Tapentadol, als Erst- oder Zweitlinienbehandlung bei diabetischen neuropathischen Schmerzen nicht empfohlen werden. Diese Veränderung stärkt den Markt für Parästhesiebehandlung, indem sie die Rolle von Medikamenten, Rehabilitation und gezielten Interventionen erweitert.
Fachversorgungsinfrastruktur und parästhesieunabhängige Neuromodulation
Fachdiagnose und Behandlungskapazitäten gewinnen an Bedeutung, da Gesundheitssysteme neurologische Erkrankungen früher erkennen. Die WHO berichtete, dass im Jahr 2025 weniger als 1 von 3 Ländern eine nationale Politik zur Behandlung neurologischer Erkrankungen hatte. Diese Lücke weist auf den Bedarf an mehr Fachdienstleistungen in aufstrebenden Gesundheitssystemen hin. Parästhesiefreie Rückenmarkstimulation spricht auch Patienten an, die konventionelle Stimulationsempfindungen nicht tolerieren können. Eine Übersicht der Rückenmarkstimulationsliteratur stellte fest, dass nur 5 % der geeigneten Patienten die Therapie erhalten, und erörterte die Schwierigkeit, den Zugang und den langfristigen Nutzen aufrechtzuerhalten. Diese Systeme können zusammen mit der Fernprogrammierung die Nachsorge außerhalb von Krankenhäusern unterstützen und eine stärkere Rolle für Fachkliniken im Markt für Parästhesiebehandlung schaffen.
Versorgungsmodelle für chronische neuropathische Symptome
Ferngestützte Nachsorge kann Klinikern helfen, chronische Symptome zu behandeln, die eine fortlaufende Anpassung erfordern. Abbotts NeuroSphere Virtual Clinic ermöglicht die Fernprogrammierung für Patienten mit Rückenmarkstimulation. Dieser Ansatz kann den Bedarf an wiederholten persönlichen Programmierterminen reduzieren, wenn dies angemessen ist. Abbott berichtete auf dem NANS 2026, dass schmerzbedingte Arztbesuche bei 16.846 Patienten mit Rückenmarkstimulation von einem Mittelwert von 7,5 zu Beginn auf 1,9 nach 5 Jahren zurückgingen. Die Versorgung wird auch multidisziplinärer, da Medikation, Rehabilitation, psychologische Unterstützung und Schlafversorgung für Menschen mit chronischen neuropathischen Schmerzen koordiniert werden. Der Markt für Parästhesiebehandlung wird voraussichtlich Anbieter begünstigen, die diese Leistungen verknüpfen können, ohne die Versorgung zu fragmentieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Langzeitwirksamkeit und behandlungsbedingte Nebenwirkungen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Verfahrenskosten, Erstattungslücken und regulatorische Komplexität | -0.8% | Asien-Pazifik ohne Japan und Südkorea, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Symptomheterogenität erschwert Diagnose und Behandlungszuordnung | -0.5% | Global, mit starkem Primärversorgungseffekt in ressourcenarmen Umgebungen | Langfristig (≥ 4 Jahre) |
| Abneigung gegenüber geräteinduziertem Kribbeln begrenzt die Akzeptanz konventioneller Stimulation | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Langzeitwirksamkeit, Nebenwirkungen und diagnostische Unsicherheit
Erstlinienmedikamente bieten nicht jedem Patienten eine ausreichende Schmerzkontrolle. Eine klinische Übersichtsarbeit aus dem Jahr 2025 beschrieb die anhaltenden Grenzen von Pregabalin, Duloxetin, Amitriptylin und anderen etablierten Optionen bei diabetischer peripherer Neuropathie. Sedierung, Schwindel, periphere Ödeme, Gewichtszunahme und Abhängigkeitsbedenken können den Einsatz von Gabapentinoiden einschränken, insbesondere bei älteren Patienten mit mehreren Medikamenten. Symptome können durch Diabetes, Demyelinisierung, Chemotherapie, Nervenverletzungen oder andere Ursachen entstehen, was Diagnose und Behandlungsauswahl erschwert. Diese Unsicherheit kann die Versorgung verzögern und die Akzeptanz im Markt für Parästhesiebehandlung verlangsamen.
Verfahrenskosten, Erstattungslücken und Toleranz gegenüber konventioneller Stimulation
Hohe Verfahrenskosten bleiben ein Hindernis für die fortgeschrittene Neuromodulation. Die Übersicht zur Rückenmarkstimulation berichtete, dass der Zugang durch Kosten, Überweisungsmuster und Erstattungsstrukturen und nicht allein durch Patientenpräferenzen eingeschränkt wird. Implantierbare Systeme können pro Eingriff 30.000 USD übersteigen, was die Nutzung dort einschränkt, wo die Kostendeckung begrenzt ist. Unterschiedliche Zulassungswege in den ASEAN-Märkten und die EU-Anforderungen an Medizinprodukte verlängern zudem die Planungs- und Compliance-Arbeit für die Markteinführung. Konventionelle Stimulation kann bei manchen Patienten unangenehmes Kribbeln erzeugen, sodass geschlossene und parästhesiefreie Systeme einen klaren Mehrwert nachweisen müssen, bevor der Zugang ausgeweitet werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Chronische Parästhesie wächst durch komplexere VersorgungsbedarfeAkute Parästhesie hielt im Jahr 2026 einen Marktanteil von 52,24 % bei der Parästhesiebehandlung. Ihre führende Position spiegelt eine höhere Prävalenz und einen zugänglichen Versorgungspfad wider, der häufig mit der Identifizierung der Ursache und dem Einsatz von Erstlinienmedikamenten beginnt. Akute Symptome können sich auflösen, wenn die zugrunde liegende Erkrankung behandelt wird, was das Verschreibungsvolumen in der Routineversorgung stützt. Chronische Parästhesie wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,22 % wachsen. Diabetes, Multiple Sklerose und chemotherapiebedingte Neuropathie können anhaltende Symptome erzeugen, die längere Versorgungspfade erfordern. Das chronische Segment hat daher einen größeren Bedarf an koordinierter Fachversorgung.
Behandlungsinduzierte Neuropathie bei Diabetes kann ebenfalls zum chronischen Fallvolumen beitragen, wenn sich die Blutzuckerkontrolle rasch verändert. Die klinischen Belege zeigten, dass diese Komplikation bei bis zu 10,9 % der Patienten auftrat, wenn der HbA1c-Wert innerhalb von 3 Monaten um mindestens 2 % sank. Das Risiko überstieg 80 %, wenn der Rückgang mehr als 4 % betrug, was zeigt, warum Behandlungspfade mehr als nur den Krankheitsverlauf berücksichtigen müssen. Die FDA-Leitlinien von 2024 zur chemotherapieinduzierten peripheren Neuropathie setzen klarere Entwicklungserwartungen für Präventions- und Behandlungsprodukte.
Nach Behandlung:
Physiotherapie baut auf einer medikamentenzentrierten Basis aufMedikamente machten im Jahr 2026 39,63 % der Marktgröße für Parästhesiebehandlung aus. Pregabalin und Duloxetin bleiben weit verbreitet, da sie als Generika erhältlich sind und Zulassungen für neuropathische Schmerzzustände besitzen. Physiotherapie wird bis 2032 voraussichtlich mit einem CAGR von 5,11 % wachsen, der schnellsten Rate in dieser Behandlungskategorie. Bewegungsbasierte Versorgung und neurodynamische Interventionen werden eingesetzt, um die Nervenfunktion und sensorische Erholung zu unterstützen. Der Einsatz von Medikamenten bleibt zentral, aber Behandlungspläne werden weniger abhängig von einer einzigen Wirkstoffklasse.
Chirurgie und Nervenblockaden bleiben klinisch eigenständige Optionen, die in gezielten Patientengruppen möglicherweise zu wenig genutzt werden. Eine Studie aus dem Jahr 2025 zur modifizierten Nervendekompression mit Nervenwachstumsfaktorinjektion berichtete über bessere Nervenleitfähigkeit, Schmerz- und sensorische Ergebnisse als bei konventioneller chirurgischer Dekompression. Ultraschallgeführte Nervenblockaden können die Präzision verbessern, indem die Behandlung auf relevante Nervenstrukturen ausgerichtet wird. TENS hat auch einen Platz als nicht-opioidbasiertes Adjuvans in der Versorgung chemotherapieinduzierter peripherer Neuropathie.
Nach Indikation und Ursache:
Diabetes führt, während Nervenverletzungen aufholenDiabetes hielt im Jahr 2026 einen Marktanteil von 38,33 % am Markt für Parästhesiebehandlung. Seine Position ist konsistent mit den 589 Millionen Erwachsenen, die 2024 mit Diabetes lebten, und der hohen Prävalenz diabetischer peripherer Neuropathie. Nervenverletzungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,55 % wachsen und damit die am schnellsten wachsende Indikation darstellen. Chirurgische, traumatische und berufsbedingte Nervenverletzungen erfordern häufig einen gezielteren Ansatz als die reine Symptomkontrolle. Multiple Sklerose und Schlaganfall stellen ebenfalls chronische Patientengruppen dar, bei denen Parästhesie häufig vorkommt.
Der Behandlungsansatz bei Nervenverletzungen wird zunehmend differenzierter. Eine Studie in Bioelectronic Medicine aus dem Jahr 2025 berichtete, dass der PeriPulse-Einwegneurostimulator eine sichere sensorische Erholung unterstützte und die Machbarkeit für eine randomisierte Studie nach peripherer Nervenverletzung demonstrierte. Bei diabetischer Neuropathie wird Alpha-Liponsäure weiterhin als mögliche krankheitsmodifizierende Option evaluiert, obwohl ein dauerhafter Nutzen weiterhin unsicher bleibt. Die Vielfalt der Ursachen bedeutet, dass der Markt für Parästhesiebehandlung Produkte benötigt, die auf unterschiedliche klinische Versorgungspfade zugeschnitten sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 47,62 % am Markt für Parästhesiebehandlung. Die frühe Einführung von Neuromodulationsgeräten, eine strukturierte Erstattung für interventionelle neuropathische Schmerzversorgung und ein dichtes Netzwerk spezialisierter Schmerzzentren stützen diese Position. Die FDA genehmigte im April 2024 Medtronics Inceptiv-Rückenmarkstimulator mit geschlossenem Regelkreis und im Januar 2025 Vertex' Journavx als nicht-opioidbasierte Therapie bei akuten Schmerzen. Abbotts Genehmigung der MRT-Kompatibilität in Bauchlage im Januar 2026 für sein gesamtes Neuromodulationsportfolio verbesserte den Bildgebungszugang für Gerätenutzer. Eli Lilly rekrutiert Patienten für die dezentralisierte Phase-2-Studie LY4065967 bei diabetischen peripheren neuropathischen Schmerzen und stärkt damit die Rolle der Region bei der Erprobung neuer Pharmakologie.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 6,24 % wachsen und damit die am schnellsten wachsende Region im Markt für Parästhesiebehandlung darstellen. Die Inzidenz von Diabetes, die Prävalenz diabetischer peripherer Neuropathie und der Ausbau der tertiären Versorgungskapazitäten stützen das Wachstum in der gesamten Region. Eine gepoolte Analyse ergab eine diabetische periphere Neuropathie bei 36 % der Menschen mit Diabetes weltweit und bei 39 % der Kohorten in Entwicklungsländern, was eine große potenzielle Patientenbasis in Süd- und Südostasien schafft. China genehmigte HSK16149 für erwachsene Patienten mit schmerzhafter diabetischer peripherer Neuropathie im Mai 2024, während Japans Leitlinien Mirogabalin als Erstlinienoption neben Pregabalin einschließen. Indiens wachsendes Netzwerk tertiärer Krankenhäuser kann mehr Diagnosen aufnehmen, aber der Mangel an Neurologen im ländlichen Raum verzögert weiterhin den Zugang außerhalb großer städtischer Zentren.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bewegt sich hin zu einer ätiologiespezifischeren neuropathischen Schmerzversorgung, da Leitlinien die Rolle von Medikamenten und nichtinvasiver Neuromodulation verfeinern. Eine NeuPSIG-Übersicht aus dem Jahr 2025, die 313 doppelblinde Studien und 48.789 Erwachsene umfasste, empfahl trizyklische Antidepressiva, SNRIs und α2δ-Liganden als pharmakologische Erstlinienoptionen und stufte Tramadol in die Drittlinienbehandlung ein. Deutschlands Leitlinien vom Oktober 2025 stärkten das individualisierte Management bei akuten und chronischen Neuropathiesubtypen. Im Nahen Osten und Afrika unterstützte ein Konsens von 12 Spezialisten aus 6 GCC-Ländern aus dem Jahr 2026 das jährliche Screening auf diabetische periphere Neuropathie und identifizierte den eingeschränkten Zugang zu empfohlenen Therapien als anhaltende Barriere. In Südamerika bewertete eine im Mai 2025 abgeschlossene Studie der Universität São Paulo Photobiomodulation und therapeutischen Ultraschall bei Menschen mit Typ-2-Diabetes, was das Interesse an zugänglichen nichtpharmakologischen Behandlungsoptionen zeigt.
Wettbewerbslandschaft
Der Markt für Parästhesiebehandlung ist bei etablierten pharmazeutischen Therapien mäßig fragmentiert, wo generisches Pregabalin und Gabapentin die Preissetzungsmacht verringert haben. Premium-Neuromodulationsgeräte werden zunehmend konzentrierter, da Akquisitionen spezialisierte Technologien in größere Portfolios einbringen. Globus Medical schloss im April 2025 die Übernahme von Nevro für 250 Millionen USD ab. Die Transaktion fügte Globus Medicals Portfolio ein Rückenmarkstimulationsgeschäft hinzu. Vertex trat nach der FDA-Genehmigung von Journavx im Januar 2025 von seiner Basis im Bereich akuter Schmerzen in die Entwicklung neuropathischer Schmerzmittel ein.
Gerätehersteller konzentrieren sich auf Systeme, die Closed-Loop-Sensing, Fernprogrammierung und laufende klinische Unterstützung kombinieren. Medtronics Inceptiv-Plattform passt die Stimulation automatisch mithilfe von Signalen aus dem Rückenmark an. Abbotts MRT-Kompatibilitätsgenehmigung vom Januar 2026 verbessert den Bildgebungszugang für Personen, die seine Neuromodulationssysteme nutzen. Der Markt für Parästhesiebehandlung könnte daher Unternehmen begünstigen, die klinische Evidenz, Geräteunterstützung und Nachsorgedienste gemeinsam anbieten können.
Nichtinvasive und periphere Nervenstimulationsansätze können das Wettbewerbsfeld über die Rückenmarkstimulation hinaus erweitern. Die Forschung verwies auf ein magnetisches Gerät zur peripheren Nervenstimulation bei schmerzhafter diabetischer peripherer Neuropathie, dessen zugrunde liegende Quelle jedoch nicht den Quellenkriterien entspricht und daher hier nicht aufgeführt wird. Große Unternehmen haben auch einen Vorteil bei der Erfüllung klinischer Untersuchungs-, Sicherheits- und regulatorischer Anforderungen für fortschrittliche Geräte. Zugangshindernisse lassen Raum für Unternehmen, die klinisch angemessene Behandlungen zu niedrigeren Verfahrenskosten anbieten können. Pharmaunternehmen behalten eine wichtige Rolle, da viele Patienten die Versorgung mit Medikamenten beginnen. Die Branche für Parästhesiebehandlung wird weiterhin sowohl durch breit zugängliche medikamentöse Behandlung als auch durch spezialisierte Geräteinnovation geprägt.
Marktführer in der Branche für Parästhesiebehandlung
-
Pfizer Inc.
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Abbott Laboratories
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Parästhesiebehandlung Unternehmen in diesem Bericht
- Abbott Laboratories
- Abbvie
- Astellas Pharma
- AstraZeneca
- Avanos Medical
- Axogen, Inc.
- Bayer
- Boston Scientific
- Eli Lilly and Company
- GlaxoSmithKline
- Grünenthal GmbH
- Johnson & Johnson
- LivaNova
- Medtronic
- Merck
- Nevro
- Novartis
- Pfizer
- Sanofi
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Markt für Parästhesiebehandlung
- Juli 2026: Medtronic führte ViaVerte, ein System zur Ablation des Basalwirbelnervs für chronische Rückenschmerzen, auf dem ASPN-Treffen 2026 in Miami offiziell ein, nachdem die FDA-Zulassung im März 2026 erteilt worden war; die Einführung fördert Medtronics erklärte Strategie, das breiteste Portfolio an nicht-opioidbasierten Schmerztherapien aufzubauen, unterstützt durch eine Vertriebsvereinbarung mit Merit Medical vom März 2026.
- Mai 2026: Medtronic gab eine Vereinbarung zur Übernahme von SPR Therapeutics, einem führenden Unternehmen im Bereich der perkutanen peripheren Nervenstimulation bei chronischen Schmerzen, für 650 Millionen USD bekannt, was sein Neuromodulationsportfolio über die Rückenmarkstimulation hinaus in ein Segment mit wachsender Erstattungsunterstützung erweitert.
- Februar 2026: Eli Lilly begann mit der Rekrutierung für seine Phase-2-Studie (NCT07285018) zur Bewertung von LY4065967 bei diabetischen peripheren neuropathischen Schmerzen im Rahmen seines Chronic Pain Master Protocol, einer dezentralisierten Studienarchitektur, die darauf ausgelegt ist, die Entwicklungszeiträume für Kandidaten über mehrere chronische Schmerzindikationen hinweg zu beschleunigen.
Berichtsumfang des globalen Marktes für Parästhesiebehandlung
Gemäß dem Berichtsumfang bezieht sich der Markt für Parästhesiebehandlung auf Therapien und Medizinprodukte, die auf die Behandlung abnormaler Hautempfindungen wie Kribbeln, Brennen oder Taubheitsgefühl abzielen, die häufig mit Nervenschäden, Diabetes, Multipler Sklerose oder Chemotherapienebenwirkungen in Verbindung stehen. Er umfasst pharmakologische Behandlungen, Physiotherapie, Neuromodulationsgeräte und Lebensstilinterventionen zur Linderung von Symptomen und Verbesserung der Lebensqualität der Patienten.
Der Markt für Parästhesiebehandlung ist nach Typ, Behandlung, Indikation und Ursache sowie Geografie segmentiert. Nach Typ ist der Markt in akute Parästhesie und chronische Parästhesie segmentiert. Nach Behandlung ist der Markt in Medikamente, Physiotherapie, Chirurgie, Nervenblockaden und transkutane elektrische Nervenstimulation segmentiert. Nach Indikation und Ursache ist der Markt in Diabetes, Multiple Sklerose, Schlaganfall, Nervenverletzungen, Chemotherapie und sonstige Indikationen und Ursachen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Akute Parästhesie |
| Chronische Parästhesie |
| Medikamente |
| Physiotherapie |
| Chirurgie |
| Nervenblockaden |
| Transkutane elektrische Nervenstimulation |
| Diabetes |
| Multiple Sklerose |
| Schlaganfall |
| Nervenverletzungen |
| Chemotherapie |
| Sonstige Indikationen und Ursachen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Akute Parästhesie | |
| Chronische Parästhesie | ||
| Nach Behandlung | Medikamente | |
| Physiotherapie | ||
| Chirurgie | ||
| Nervenblockaden | ||
| Transkutane elektrische Nervenstimulation | ||
| Nach Indikation und Ursache | Diabetes | |
| Multiple Sklerose | ||
| Schlaganfall | ||
| Nervenverletzungen | ||
| Chemotherapie | ||
| Sonstige Indikationen und Ursachen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Parästhesiebehandlung?
Der Markt für Parästhesiebehandlung wird voraussichtlich von 6,21 Milliarden USD im Jahr 2026 auf 6,41 Milliarden USD im Jahr 2027 und bis 2032 auf 7,78 Milliarden USD bei einem CAGR von 3,96 % anwachsen.
Welche Behandlungskategorie wächst am schnellsten?
Physiotherapie wird bis 2032 voraussichtlich mit einem CAGR von 5,11 % wachsen, unterstützt durch einen breiteren Einsatz von Rehabilitation innerhalb der multimodalen Versorgung.
Was treibt die Nachfrage nach Parästhesiebehandlung an?
Die steigende Prävalenz von Diabetes, neurologischen Erkrankungen, Krebsbehandlungen und einer alternden Bevölkerung erhöht die Nachfrage nach dem Management neuropathischer Symptome, einschließlich Diagnose, Medikamenten, Rehabilitation und spezialisierten Interventionen.
Welche Region wächst am schnellsten bei der Parästhesiebehandlung?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,24 % wachsen, unterstützt durch die Diabetesprävalenz und die verbesserte Krankenhausinfrastruktur.