
Taille et part du marché du traitement de la paresthésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.41 Milliards de dollars |
| Taille du Marché (2032) | 7.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
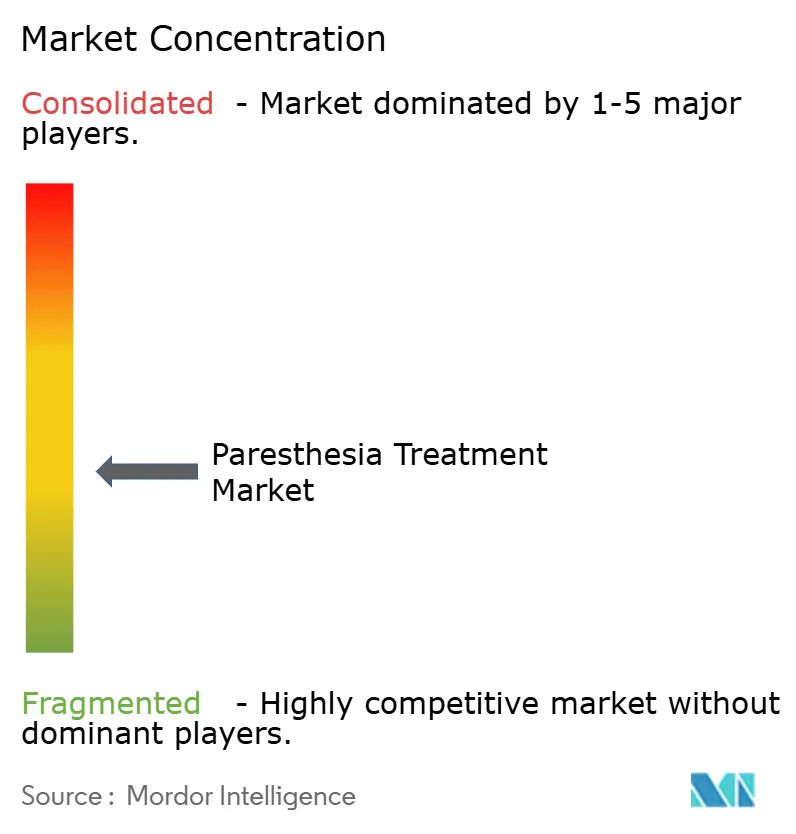
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la paresthésie par Mordor Intelligence
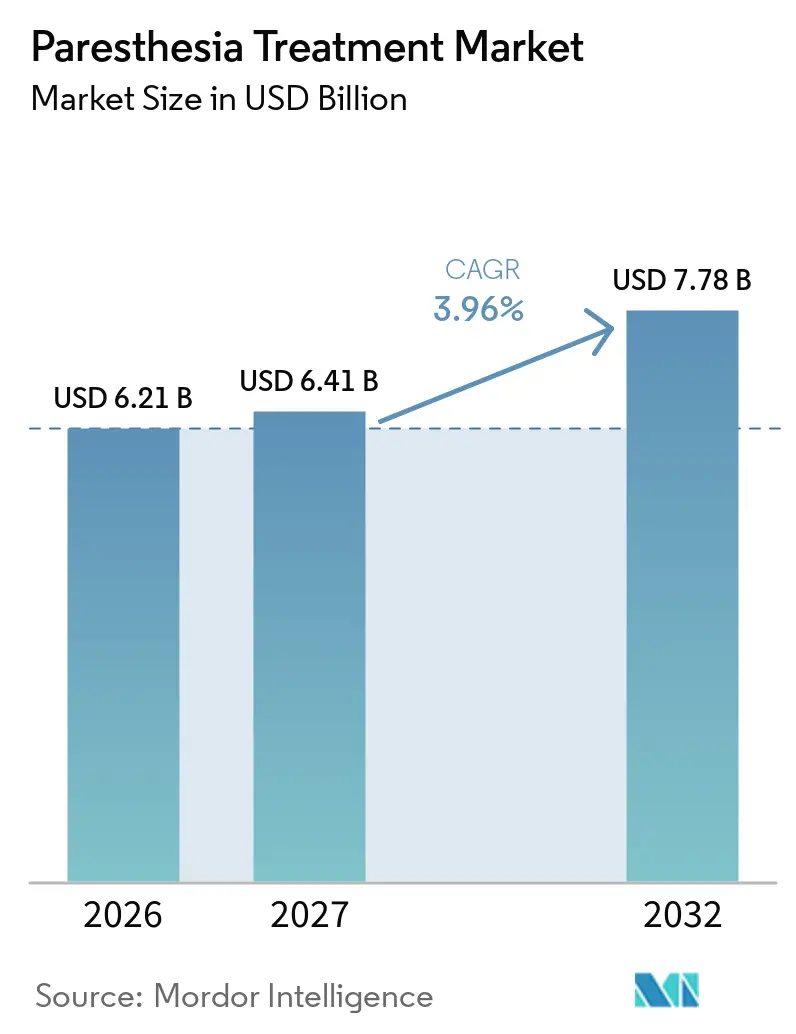
La taille du marché du traitement de la paresthésie devrait s'étendre de 6,21 milliards USD en 2026 et 6,41 milliards USD en 2027 à 7,78 milliards USD d'ici 2032, enregistrant un CAGR de 3,96 % entre 2027 et 2032.
La demande est soutenue par les populations souffrant de douleurs chroniques, tandis que le sous-diagnostic et les besoins thérapeutiques non résolus continuent de façonner les parcours de soins. Le diabète constitue une base de demande durable, avec 589 millions d'adultes vivant avec la maladie en 2024 et une projection de 853 millions d'ici 2050. Les affections neurologiques touchent plus de 3 milliards de personnes dans le monde, et la neuropathie diabétique figure parmi les principaux contributeurs au fardeau du handicap. Les médecins, les payeurs et les fabricants de dispositifs accordent une plus grande importance aux traitements qui améliorent l'accès, réduisent la dépendance aux opioïdes et soutiennent une prise en charge à long terme. Le marché du traitement de la paresthésie dépend donc de la capacité du diagnostic élargi et des soins spécialisés à suivre le rythme de la demande clinique croissante.
Points clés du rapport
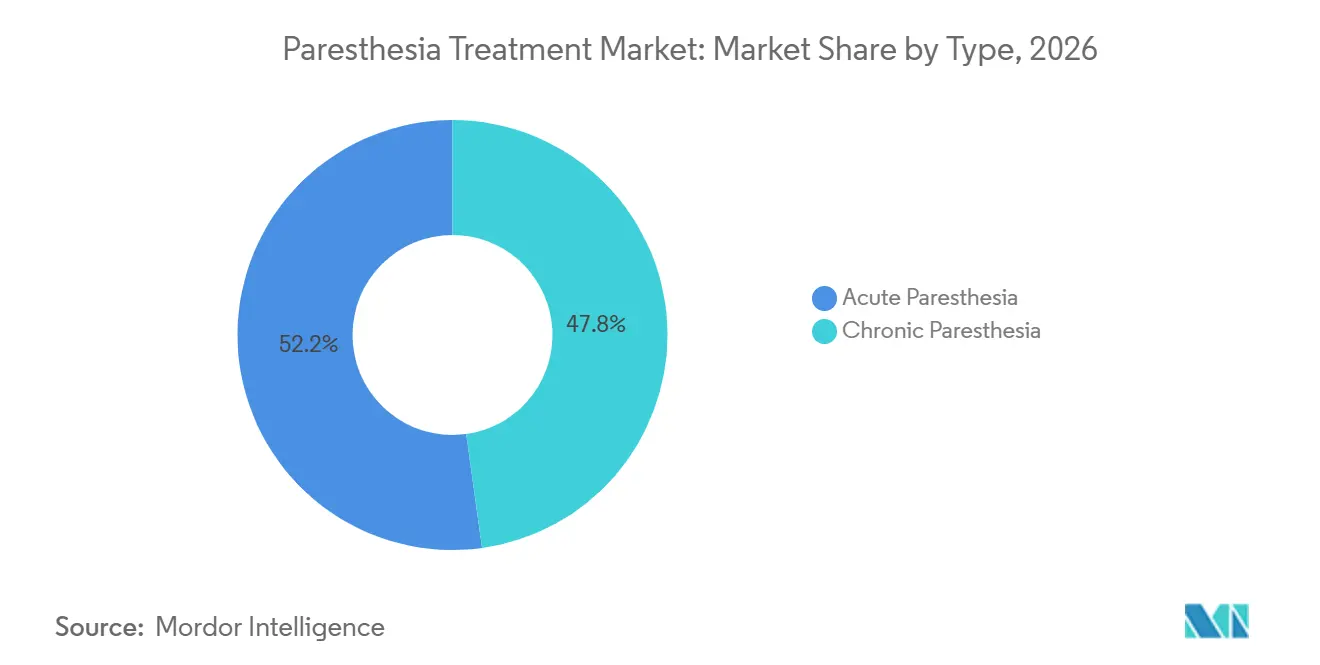
- Par type, la paresthésie aiguë détenait 52,24 % de la part du marché du traitement de la paresthésie en 2026, tandis que la paresthésie chronique devrait croître à un CAGR de 4,22 % jusqu'en 2032.
- Par traitement, les médicaments représentaient 39,63 % du marché du traitement de la paresthésie en 2026, tandis que la physiothérapie devrait se développer à un CAGR de 5,11 % jusqu'en 2032.
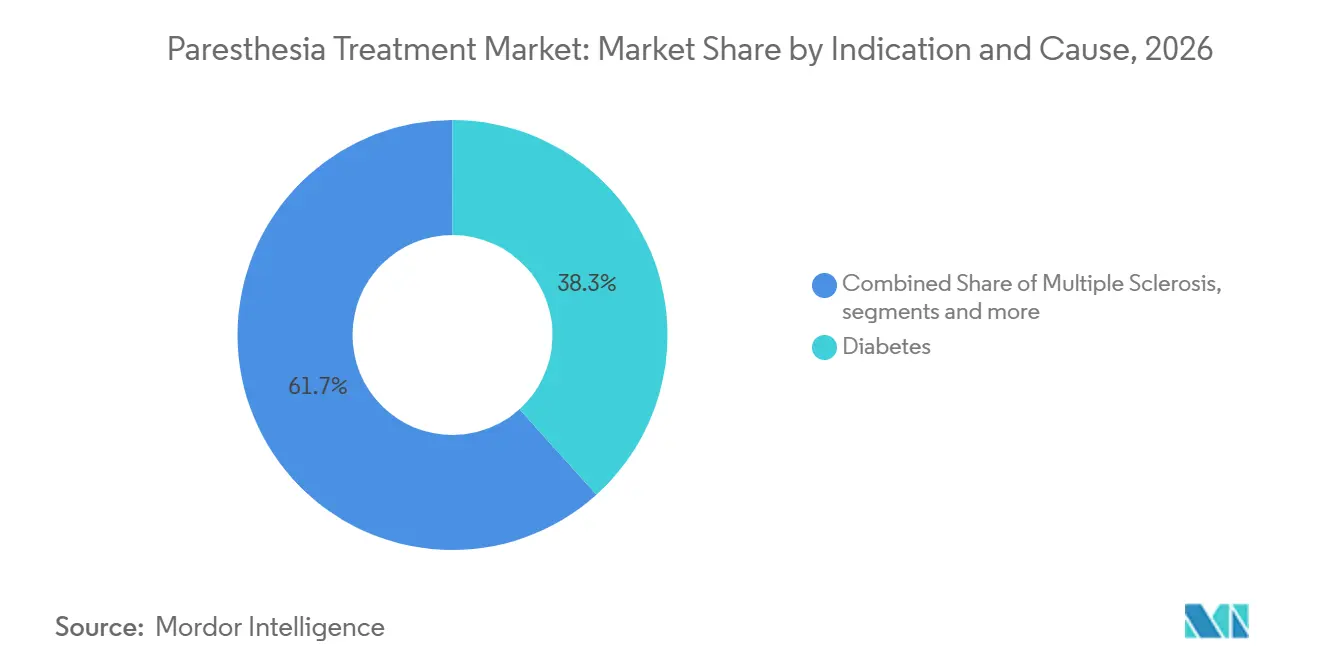
- Par indication et cause, le diabète détenait 38,33 % de la part du marché du traitement de la paresthésie en 2026, tandis que les lésions nerveuses devraient croître à un CAGR de 4,55 % jusqu'en 2032.
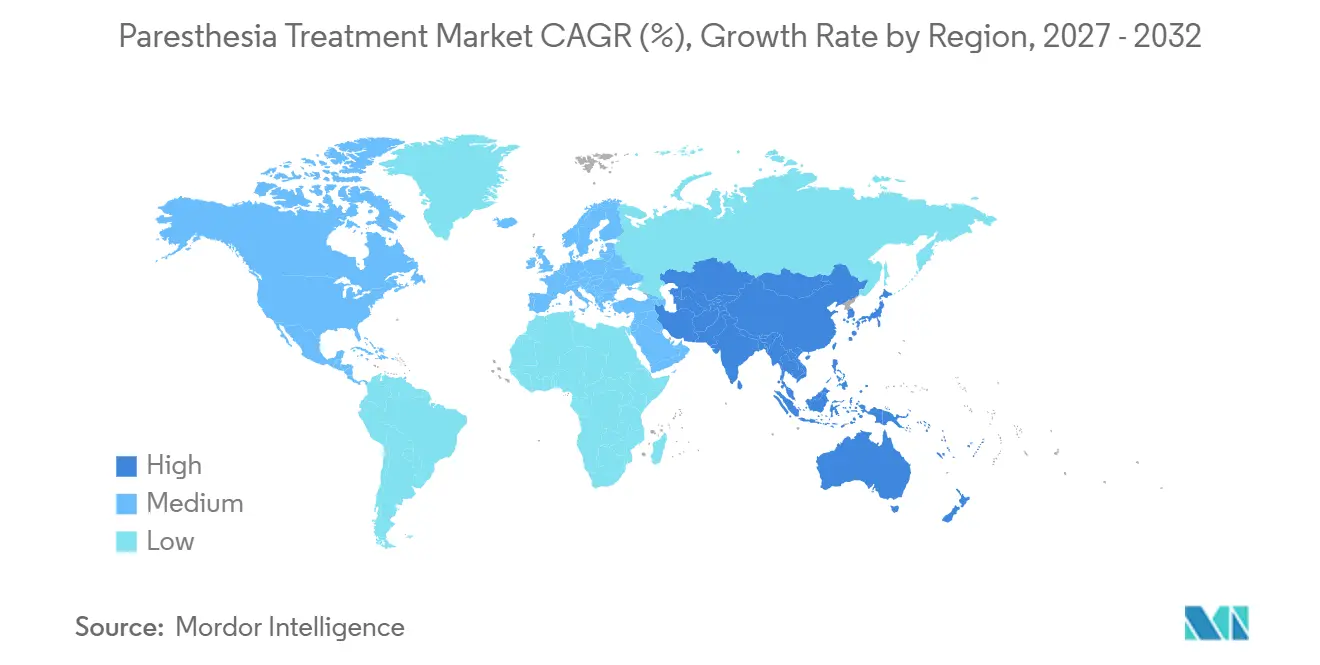
- Par géographie, l'Amérique du Nord détenait une part de 47,62 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fardeau croissant du diabète, du cancer et des troubles neurologiques | +1.2% | Mondial, avec la plus forte concentration en Asie du Sud et du Sud-Est et en Amérique du Nord | Long terme (≥ 4 ans) |
| Vieillissement de la population et prévalence accrue de la compression nerveuse | +0.7% | Marchés principaux d'Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Évolution vers des thérapies non opioïdes et ciblées contre la douleur neuropathique | +0.9% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Expansion du diagnostic neurologique et des infrastructures de soins spécialisés | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Neuromodulation indépendante de la paresthésie pour les patients intolérants à la stimulation conventionnelle | +0.8% | Amérique du Nord, Allemagne et Royaume-Uni | Moyen terme (2-4 ans) |
| Programmation à distance et suivi numérique pour les symptômes neuropathiques chroniques | +0.4% | Amérique du Nord, Australie et Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fardeau croissant du diabète, du cancer, des troubles neurologiques et du vieillissement
La neuropathie diabétique crée une demande soutenue sur le marché du traitement de la paresthésie. La Fédération Internationale du Diabète a signalé 589 millions d'adultes atteints de diabète en 2024, avec une concentration chez les personnes âgées de 65 à 79 ans, où la prévalence atteignait 23,7 %.[1]Une analyse groupée de 155 études a révélé une neuropathie périphérique diabétique chez 36 % des personnes atteintes de diabète dans le monde et chez 39 % des cohortes dans les pays en développement.[2] Le traitement du cancer génère également un besoin de soins significatif, car la chimiothérapie peut provoquer une neuropathie périphérique persistante. L'ASCO identifie la duloxétine comme le médicament recommandé pour la neuropathie périphérique douloureuse établie induite par la chimiothérapie, tout en reconnaissant les limites des options thérapeutiques disponibles. Le marché du traitement de la paresthésie bénéficie également du vieillissement, qui accroît l'exposition au diabète, à la compression nerveuse, à l'insuffisance vasculaire et à la carence en vitamine B12.
Évolution vers des thérapies non opioïdes et ciblées contre la douleur neuropathique
Les priorités cliniques et réglementaires orientent le traitement à l'écart des soins de la douleur centrés sur les opioïdes. La FDA a approuvé le Journavx de Vertex Pharmaceuticals, ou suzétrigine, en janvier 2025 comme traitement oral non opioïde pour les douleurs aiguës modérées à sévères.[3] Vertex étudie également ce médicament dans la douleur neuropathique périphérique douloureuse, ce qui pourrait étendre sa pertinence au-delà de la douleur aiguë. Les recommandations de l'ADA soutiennent une prise en charge qui traite conjointement la douleur, le sommeil et l'humeur dans la neuropathie périphérique diabétique, rendant le traitement multidisciplinaire plus important. Une recherche publiée en 2025 a rapporté que les opioïdes, notamment le tramadol et le tapentadol, sont déconseillés comme traitements de première ou de deuxième ligne pour la douleur neuropathique diabétique. Ce changement soutient le marché du traitement de la paresthésie en élargissant le rôle des médicaments, de la rééducation et des interventions ciblées.
Infrastructures spécialisées et neuromodulation indépendante de la paresthésie
La capacité de diagnostic et de traitement spécialisés devient de plus en plus importante à mesure que les systèmes de santé identifient les troubles neurologiques plus tôt. L'OMS a signalé qu'en 2025, moins d'1 pays sur 3 disposait d'une politique nationale traitant des troubles neurologiques. Cet écart souligne la nécessité de davantage de services spécialisés dans les systèmes de santé émergents. La stimulation médullaire sans paresthésie s'adresse également aux patients qui ne peuvent pas tolérer les sensations de stimulation conventionnelle. Une revue de la littérature sur la stimulation médullaire a noté que seulement 5 % des patients éligibles reçoivent cette thérapie et a évoqué la difficulté de maintenir l'accès et le bénéfice à long terme. Ces systèmes, associés à la programmation à distance, peuvent soutenir le suivi en dehors des établissements hospitaliers et renforcer le rôle des cliniques spécialisées sur le marché du traitement de la paresthésie.
Modèles de soins pour les symptômes neuropathiques chroniques
Le suivi à distance peut aider les cliniciens à gérer les symptômes chroniques nécessitant des ajustements continus. La clinique virtuelle NeuroSphere d'Abbott permet la programmation à distance pour les patients sous stimulation médullaire. Cette approche peut réduire la nécessité de visites répétées en personne pour la programmation lorsque cela est approprié. Abbott a rapporté lors du congrès NANS 2026 que les visites de soins de santé liées à la douleur parmi 16 846 patients sous stimulation médullaire ont diminué d'une moyenne de 7,5 au départ à 1,9 après 5 ans. La prestation de soins devient également plus multidisciplinaire, car les médicaments, la rééducation, le soutien psychologique et les soins du sommeil sont coordonnés pour les personnes souffrant de douleurs neuropathiques chroniques. Le marché du traitement de la paresthésie est susceptible de récompenser les prestataires capables de relier ces services sans fragmenter les soins.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Efficacité à long terme limitée et effets indésirables liés au traitement | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Coûts procéduraux élevés, lacunes en matière de remboursement et complexité réglementaire | -0.8% | Asie-Pacifique hors Japon et Corée du Sud, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| L'hétérogénéité des symptômes obscurcit le diagnostic et l'attribution du traitement | -0.5% | Mondial, avec un fort effet sur les soins primaires dans les contextes à faibles ressources | Long terme (≥ 4 ans) |
| L'aversion aux picotements induits par les dispositifs limite l'adoption de la stimulation conventionnelle | -0.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Efficacité à long terme limitée, effets indésirables et incertitude diagnostique
Les médicaments de première ligne ne permettent pas un contrôle adéquat de la douleur pour tous les patients. Une revue clinique de 2025 a décrit les limites persistantes de la prégabaline, de la duloxétine, de l'amitriptyline et d'autres options établies pour la neuropathie périphérique diabétique. La sédation, les vertiges, l'œdème périphérique, la prise de poids et les préoccupations liées à la dépendance peuvent limiter l'utilisation des gabapentinoïdes, en particulier chez les patients âgés sous plusieurs médicaments. Les symptômes peuvent résulter du diabète, de la démyélinisation, de la chimiothérapie, de lésions nerveuses ou d'autres causes, rendant le diagnostic et la sélection du traitement plus difficiles. Cette incertitude peut retarder les soins et ralentir l'adoption sur le marché du traitement de la paresthésie.
Coûts procéduraux, lacunes de remboursement et tolérance à la stimulation conventionnelle
Les coûts procéduraux élevés restent un obstacle à la neuromodulation avancée. La revue sur la stimulation médullaire a rapporté que l'accès est limité par les coûts, les schémas d'orientation et les structures de remboursement plutôt que par la seule préférence des patients. Les systèmes implantables peuvent dépasser 30 000 USD par procédure, restreignant leur utilisation là où la couverture est limitée. Les différentes voies d'enregistrement sur les marchés de l'ASEAN et les exigences européennes en matière de dispositifs médicaux prolongent également la planification du lancement et le travail de conformité. La stimulation conventionnelle peut créer des picotements inconfortables pour certains patients, de sorte que les systèmes en boucle fermée et sans paresthésie doivent démontrer une valeur claire avant que l'accès puisse s'élargir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la paresthésie chronique se développe à travers des besoins de soins plus complexesLa paresthésie aiguë détenait 52,24 % de la part de marché du traitement de la paresthésie en 2026. Sa position dominante reflète une prévalence plus élevée et un parcours accessible qui commence souvent par l'identification de la cause et l'utilisation d'un médicament de première ligne. Les symptômes aigus peuvent se résoudre lorsque la condition sous-jacente est traitée, ce qui soutient le volume de prescriptions dans les soins courants. La paresthésie chronique devrait croître à un CAGR de 4,22 % de 2027 à 2032. Le diabète, la sclérose en plaques et la neuropathie liée à la chimiothérapie peuvent créer des symptômes persistants nécessitant des parcours de soins plus longs. Le segment chronique a donc un besoin plus important de soins spécialisés coordonnés.
La neuropathie induite par le traitement du diabète peut également augmenter le volume de cas chroniques lorsque le contrôle glycémique change rapidement. Les données cliniques ont montré que cette complication survenait chez jusqu'à 10,9 % des patients lorsque l'HbA1c diminuait d'au moins 2 % en 3 mois. Le risque dépassait 80 % lorsque la diminution était supérieure à 4 %, ce qui montre pourquoi les parcours thérapeutiques doivent tenir compte de plus que la simple progression de la maladie. Les recommandations de la FDA de 2024 pour la neuropathie périphérique induite par la chimiothérapie établissent des attentes de développement plus claires pour les produits de prévention et de traitement.
Par traitement :
la physiothérapie s'appuie sur une base dominée par les médicamentsLes médicaments représentaient 39,63 % de la taille du marché du traitement de la paresthésie en 2026. La prégabaline et la duloxétine restent largement utilisées car elles sont disponibles sous forme générique et disposent d'approbations pour diverses affections douloureuses neuropathiques. La physiothérapie devrait croître à un CAGR de 5,11 % jusqu'en 2032, soit le taux le plus rapide dans cette catégorie de traitement. Les soins basés sur l'exercice et les interventions neurodynamiques sont utilisés pour soutenir la fonction nerveuse et la récupération sensorielle. L'utilisation des médicaments restera centrale, mais les plans de traitement deviennent moins dépendants d'une seule classe de médicaments.
La chirurgie et les blocs nerveux restent des options cliniquement distinctes qui peuvent être sous-utilisées dans des populations ciblées. Une étude de 2025 sur la décompression nerveuse modifiée avec injection de facteur de croissance nerveuse a rapporté de meilleurs résultats en termes de conduction nerveuse, de douleur et de sensibilité que la décompression chirurgicale conventionnelle. Les blocs nerveux guidés par échographie peuvent améliorer la précision en dirigeant le traitement vers les structures nerveuses concernées. La stimulation électrique transcutanée des nerfs a également sa place comme adjuvant non opioïde dans les soins de la neuropathie périphérique douloureuse induite par la chimiothérapie.
Par indication et cause :
le diabète en tête tandis que les lésions nerveuses progressentLe diabète détenait 38,33 % de la part du marché du traitement de la paresthésie en 2026. Sa position est cohérente avec les 589 millions d'adultes vivant avec le diabète en 2024 et la forte prévalence de la neuropathie périphérique diabétique. Les lésions nerveuses devraient croître à un CAGR de 4,55 % de 2027 à 2032, ce qui en fait l'indication à la croissance la plus rapide. Les traumatismes nerveux chirurgicaux, traumatiques et professionnels nécessitent souvent une approche plus ciblée que le seul contrôle des symptômes. La sclérose en plaques et les accidents vasculaires cérébraux représentent également des populations chroniques où la paresthésie est fréquente.
L'approche thérapeutique des lésions nerveuses est de plus en plus différenciée. Une étude de Médecine Bioélectronique de 2025 a rapporté que le neurostimulateur jetable PeriPulse a soutenu une récupération sensorielle sûre et démontré la faisabilité d'un essai randomisé après une lésion nerveuse périphérique. Pour la neuropathie diabétique, l'acide alpha-lipoïque continue d'être évalué comme une option potentiellement modificatrice de la maladie, bien qu'un bénéfice durable reste incertain. La variété des causes signifie que le marché du traitement de la paresthésie a besoin de produits adaptés à des parcours cliniques distincts.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 47,62 % de la part du marché du traitement de la paresthésie en 2026. L'adoption précoce des dispositifs de neuromodulation, le remboursement structuré des soins interventionnels de la douleur neuropathique et un réseau dense de centres spécialisés dans la douleur soutiennent cette position. La FDA a approuvé le stimulateur médullaire en boucle fermée Inceptiv de Medtronic en avril 2024 et le Journavx de Vertex comme thérapie non opioïde pour la douleur aiguë en janvier 2025. L'approbation de compatibilité IRM en position ventrale d'Abbott en janvier 2026 pour l'ensemble de son portefeuille de neuromodulation a amélioré l'accès à l'imagerie pour les utilisateurs de dispositifs. Eli Lilly recrute des patients pour l'étude décentralisée de Phase 2 LY4065967 dans la douleur neuropathique périphérique diabétique, renforçant le rôle de la région dans le test de nouvelles pharmacologies.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 6,24 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché du traitement de la paresthésie. L'incidence du diabète, la prévalence de la neuropathie périphérique diabétique et l'expansion des capacités de soins tertiaires soutiennent la croissance dans toute la région. Une analyse groupée a révélé une neuropathie périphérique diabétique chez 36 % des personnes atteintes de diabète dans le monde et chez 39 % des cohortes dans les pays en développement, créant une large base de patients potentiels en Asie du Sud et du Sud-Est. La Chine a approuvé le HSK16149 pour la neuropathie périphérique diabétique douloureuse de l'adulte en mai 2024, tandis que les recommandations japonaises incluent la mirogabaline comme option de première ligne aux côtés de la prégabaline. Le réseau croissant d'hôpitaux tertiaires en Inde peut absorber davantage de diagnostics, mais les pénuries de neurologues en milieu rural continuent de retarder l'accès en dehors des grands centres urbains.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe évolue vers des soins de la douleur neuropathique plus spécifiques à l'étiologie, à mesure que les recommandations affinent le rôle des médicaments et de la neuromodulation non invasive. Une revue NeuPSIG de 2025 portant sur 313 essais en double aveugle et 48 789 adultes a recommandé les antidépresseurs tricycliques, les inhibiteurs de la recapture de la sérotonine et de la noradrénaline et les ligands α2δ comme options pharmacologiques de première ligne et a placé le tramadol en traitement de troisième ligne. Les recommandations allemandes d'octobre 2025 ont renforcé la prise en charge individualisée des sous-types de neuropathie aiguë et chronique. Au Moyen-Orient et en Afrique, un consensus de 2026 réunissant 12 spécialistes de 6 pays du CCG a soutenu le dépistage annuel de la neuropathie périphérique diabétique et a identifié l'accès restreint aux thérapies recommandées comme un obstacle persistant. En Amérique du Sud, une étude de l'Université de São Paulo achevée en mai 2025 a évalué la photobiomodulation et les ultrasons thérapeutiques pour les personnes atteintes de diabète de type 2, indiquant un intérêt pour des options de traitement non pharmacologiques accessibles.
Paysage concurrentiel
Le marché du traitement de la paresthésie est modérément fragmenté dans les thérapies pharmaceutiques établies, où la prégabaline et la gabapentine génériques ont réduit le pouvoir de fixation des prix. Les dispositifs de neuromodulation haut de gamme se concentrent davantage à mesure que les acquisitions intègrent des technologies spécialisées dans des portefeuilles plus larges. Globus Medical a finalisé son acquisition de Nevro pour 250 millions USD en avril 2025. Cette transaction a ajouté une activité de stimulation médullaire au portefeuille de Globus Medical. Vertex est entré dans le développement de la douleur neuropathique à partir de sa base de douleur aiguë après l'approbation par la FDA du Journavx en janvier 2025.
Les fabricants de dispositifs se concentrent sur des systèmes combinant la détection en boucle fermée, la programmation à distance et le soutien clinique continu. La plateforme Inceptiv de Medtronic ajuste automatiquement la stimulation à l'aide de signaux provenant de la moelle épinière. L'approbation de compatibilité IRM d'Abbott en janvier 2026 améliore l'accès à l'imagerie pour les personnes utilisant ses systèmes de neuromodulation. Le marché du traitement de la paresthésie pourrait donc favoriser les entreprises capables de fournir des preuves cliniques, un soutien aux dispositifs et des services de suivi ensemble.
Les approches de stimulation non invasive et des nerfs périphériques peuvent élargir le champ concurrentiel au-delà de la stimulation médullaire. La recherche a mentionné un dispositif de stimulation magnétique des nerfs périphériques pour la neuropathie périphérique diabétique douloureuse, mais sa source sous-jacente ne répond pas aux critères de source et n'est pas retenue ici. Les grandes entreprises ont également un avantage pour répondre aux exigences d'investigation clinique, de sécurité et de réglementation pour les dispositifs avancés. Les obstacles à l'accès laissent de la place aux entreprises capables d'offrir un traitement cliniquement approprié à un coût procédural moindre. Les entreprises pharmaceutiques conservent un rôle important car de nombreux patients commencent leur prise en charge par des médicaments. Le secteur du traitement de la paresthésie reste façonné à la fois par le traitement médicamenteux à large accès et par l'innovation spécialisée dans les dispositifs.
Leaders du secteur du traitement de la paresthésie
-
Pfizer Inc.
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Abbott Laboratories
-
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de la paresthésie Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Abbvie
- Astellas Pharma
- AstraZeneca
- Avanos Medical
- Axogen, Inc.
- Bayer
- Boston Scientific
- Eli Lilly and Company
- GlaxoSmithKline
- Grünenthal GmbH
- Johnson & Johnson
- LivaNova
- Medtronic
- Merck
- Nevro
- Novartis
- Pfizer
- Sanofi
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché du traitement de la paresthésie
- Juillet 2026 : Medtronic a officiellement lancé ViaVerte, un système d'ablation du nerf basivertébral (BVNA) pour les douleurs lombaires chroniques, lors de la réunion ASPN 2026 à Miami, à la suite de l'autorisation de la FDA en mars 2026 ; ce lancement fait progresser la stratégie déclarée de Medtronic de constituer le portefeuille de thérapies non opioïdes contre la douleur le plus large, soutenu par un accord de distribution avec Merit Medical en mars 2026.
- Mai 2026 : Medtronic a annoncé un accord de 650 millions USD pour acquérir SPR Therapeutics, un leader de la stimulation percutanée des nerfs périphériques pour la douleur chronique, élargissant davantage son portefeuille de neuromodulation au-delà de la stimulation médullaire vers un segment bénéficiant d'un soutien croissant au remboursement.
- Février 2026 : Eli Lilly a commencé le recrutement pour son étude de Phase 2 (NCT07285018) évaluant LY4065967 pour la douleur neuropathique périphérique diabétique dans le cadre de son Protocole Maître pour la Douleur Chronique, une architecture d'essai décentralisée conçue pour accélérer les délais de développement des candidats pour plusieurs indications de douleur chronique.
Portée du rapport mondial sur le marché du traitement de la paresthésie
Selon la portée du rapport, le marché du traitement de la paresthésie désigne les thérapies et produits médicaux visant à gérer les sensations cutanées anormales telles que les picotements, les brûlures ou l'engourdissement, souvent liés à des lésions nerveuses, au diabète, à la sclérose en plaques ou aux effets secondaires de la chimiothérapie. Il comprend les traitements pharmacologiques, la physiothérapie, les dispositifs de neuromodulation et les interventions sur le mode de vie conçus pour soulager les symptômes et améliorer la qualité de vie des patients.
Le marché du traitement de la paresthésie est segmenté par type, traitement, indication et cause, et géographie. Par type, le marché est segmenté en paresthésie aiguë et paresthésie chronique. Par traitement, le marché est segmenté en médicaments, physiothérapie, chirurgie, blocs nerveux et stimulation électrique transcutanée des nerfs. Par indication et cause, le marché est segmenté en diabète, sclérose en plaques, accident vasculaire cérébral, lésion nerveuse, chimiothérapie et autres indications et causes. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Paresthésie aiguë |
| Paresthésie chronique |
| Médicaments |
| Physiothérapie |
| Chirurgie |
| Blocs nerveux |
| Stimulation électrique transcutanée des nerfs |
| Diabète |
| Sclérose en plaques |
| Accident vasculaire cérébral |
| Lésion nerveuse |
| Chimiothérapie |
| Autres indications et causes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type | Paresthésie aiguë | |
| Paresthésie chronique | ||
| Par traitement | Médicaments | |
| Physiothérapie | ||
| Chirurgie | ||
| Blocs nerveux | ||
| Stimulation électrique transcutanée des nerfs | ||
| Par indication et cause | Diabète | |
| Sclérose en plaques | ||
| Accident vasculaire cérébral | ||
| Lésion nerveuse | ||
| Chimiothérapie | ||
| Autres indications et causes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du traitement de la paresthésie ?
Le marché du traitement de la paresthésie devrait augmenter de 6,21 milliards USD en 2026 à 6,41 milliards USD en 2027, et atteindre 7,78 milliards USD d'ici 2032 à un CAGR de 3,96 %.
Quelle catégorie de traitement connaît la croissance la plus rapide ?
La physiothérapie devrait croître à un CAGR de 5,11 % jusqu'en 2032, soutenue par une utilisation plus large de la rééducation dans les soins multimodaux.
Qu'est-ce qui stimule la demande de traitement de la paresthésie ?
La prévalence croissante du diabète, des troubles neurologiques, des traitements anticancéreux et le vieillissement de la population augmentent la demande de prise en charge des symptômes neuropathiques, notamment le diagnostic, les médicaments, la rééducation et les interventions spécialisées.
Quelle région connaît la croissance la plus rapide pour le traitement de la paresthésie ?
L'Asie-Pacifique devrait croître à un CAGR de 6,24 % jusqu'en 2032, soutenue par la prévalence du diabète et l'amélioration des infrastructures hospitalières.