
感覚異常治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
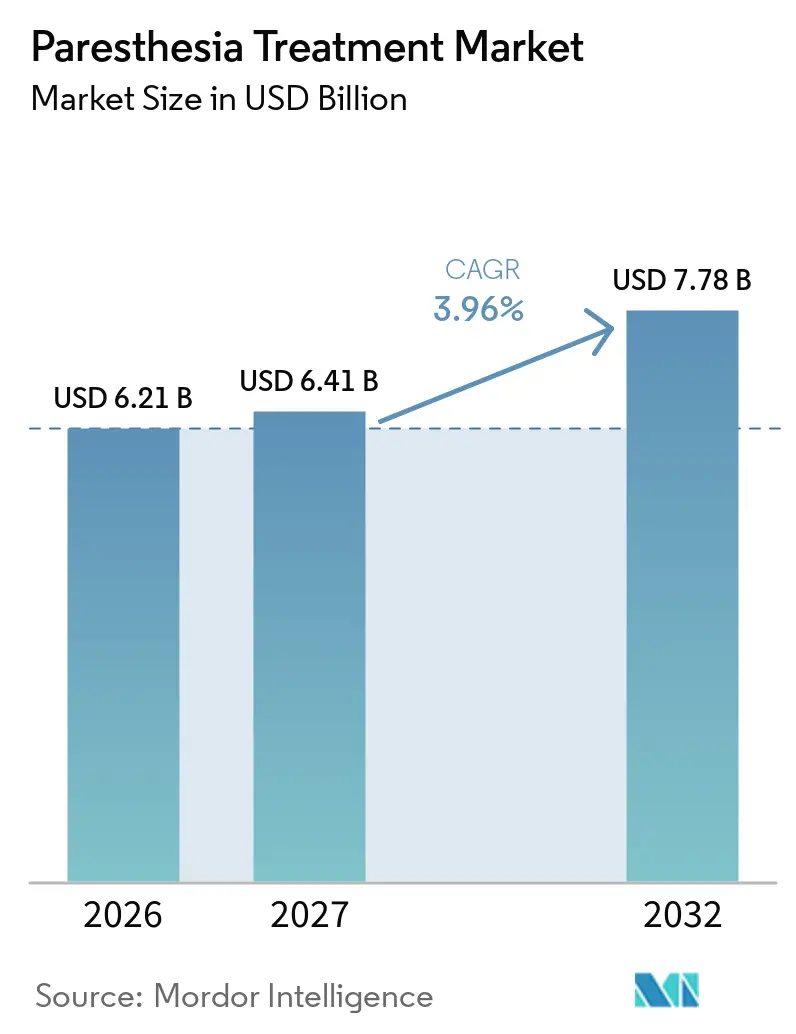
| 市場規模 (2027) | 6.41 十億米ドル |
| 市場規模 (2032) | 7.78 十億米ドル |
| 成長率 (2027 - 2032) | 3.96 % |
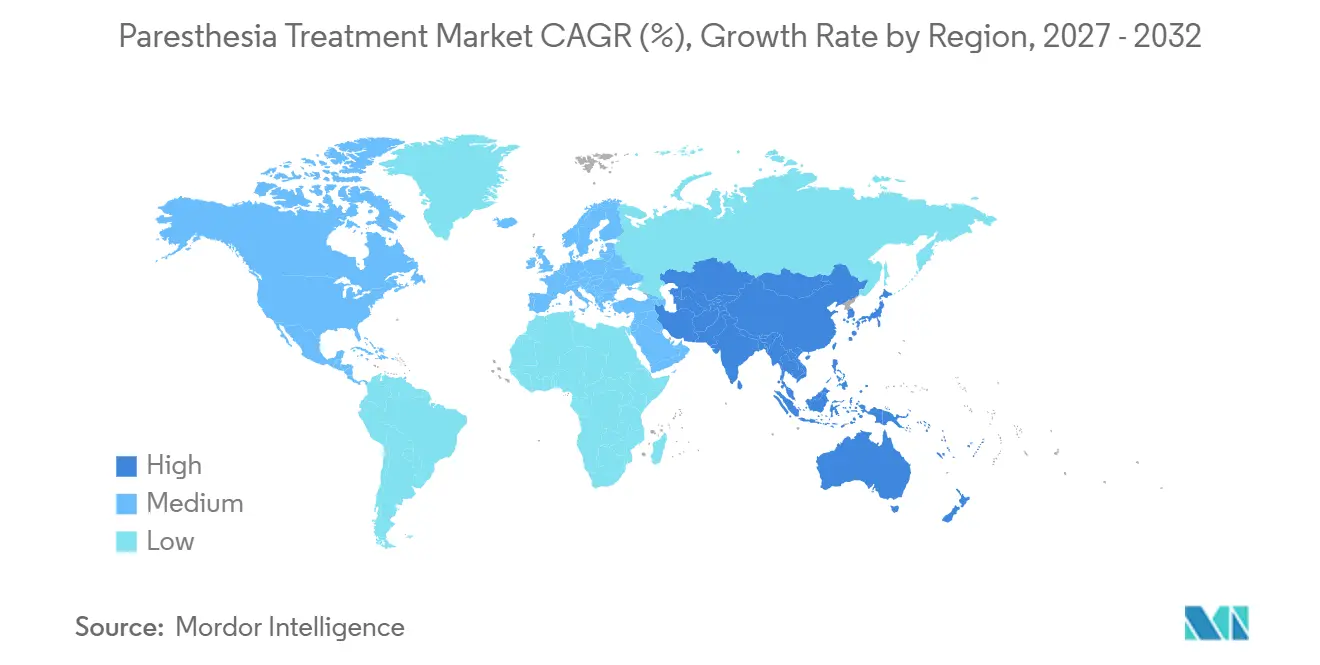
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
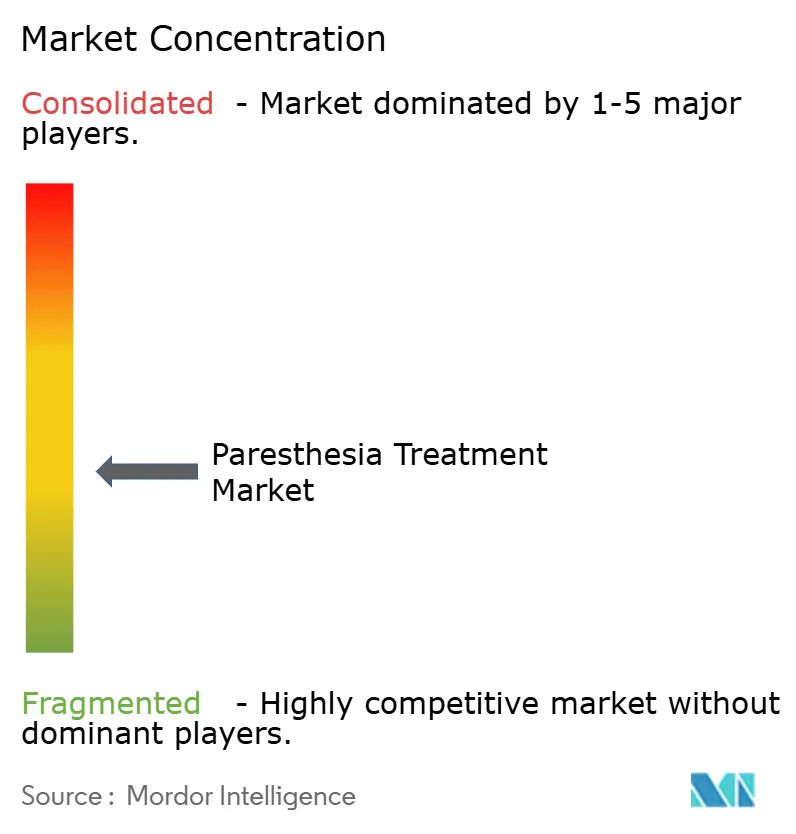
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる感覚異常治療市場分析
感覚異常治療市場規模は、2026年の6.21 ビリオン 米ドルおよび2027年の6.41 ビリオン 米ドルから、2032年までに7.78 ビリオン 米ドルへと拡大し、2027年から2032年の間に3.96%のCAGRを記録する見込みです。
慢性疼痛患者層が需要を支えており、診断不足と未解決の治療ニーズが引き続きケアパスウェイを形成しています。糖尿病は持続的な需要基盤を提供しており、2024年には5億8,900万人の成人が同疾患を抱えており、2050年には8億5,300万人に達すると予測されています。神経疾患は世界中で30億人以上に影響を与えており、糖尿病性神経障害は障害負担の主要な要因の一つです。医師、支払者、デバイス開発者は、アクセスを改善し、オピオイドへの依存を低減し、長期的な管理を支援する治療法をより重視しています。したがって、感覚異常治療市場は、より広範な診断と専門医療が高まる臨床需要に対応できるかどうかにかかっています。
主要レポートのポイント
- タイプ別では、急性感覚異常が2026年の感覚異常治療市場シェアの52.24%を占め、慢性感覚異常は2032年にかけて4.22%のCAGRで成長すると予測されています。
- 治療法別では、薬物療法が2026年の感覚異常治療市場の39.63%を占め、理学療法は2032年にかけて5.11%のCAGRで拡大すると予測されています。
- 適応症・原因別では、糖尿病が2026年の感覚異常治療市場シェアの38.33%を占め、神経損傷は2032年にかけて4.55%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に47.62%のシェアを保有し、アジア太平洋は2032年にかけて6.24%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 糖尿病・がん・神経疾患の 負担増大 | +1.2% | 南アジア・東南アジアおよび北米に最も集中した グローバル | 長期 (4年以上) |
| 高齢化と 神経圧迫の有病率上昇 | +0.7% | アジア太平洋の 主要市場、北米、欧州 | 長期 (4年以上) |
| 非オピオイドおよびターゲット型 神経障害性疼痛療法へのシフト | +0.9% | 北米、 欧州、日本 | 中期 (2〜4年) |
| 神経疾患診断と 専門医療インフラの拡大 | +0.5% | アジア太平洋、 中東・アフリカ、南米 | 長期 (4年以上) |
| 従来の刺激に不耐性の患者向け 感覚異常非依存型神経調節 | +0.8% | 北米、 ドイツ、英国 | 中期 (2〜4年) |
| 慢性神経障害性症状に対する 遠隔プログラミングとデジタル対応フォローアッ | +0.4% | 北米、 オーストラリア、韓国 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
糖尿病・がん・神経疾患の負担増大と高齢化
糖尿病性神経障害は感覚異常治療市場全体にわたって持続的な需要を生み出しています。国際糖尿病連合(IDF)は2024年に5億8,900万人の成人が糖尿病を抱えていると報告しており、65歳から79歳の年齢層に集中し、有病率は23.7%に達しています。[1]155件の研究のプール分析では、世界の糖尿病患者の36%、および発展途上国のコホートの39%に糖尿病性末梢神経障害が認められました。[2]がん治療もケアの重要なニーズを加えており、化学療法が持続的な末梢神経障害を引き起こす可能性があります。米国臨床腫瘍学会(ASCO)は、確立した有痛性化学療法誘発性末梢神経障害に対してデュロキセチンを推奨薬として特定しつつ、利用可能な治療選択肢の限界を認識しています。感覚異常治療市場は高齢化からも恩恵を受けており、高齢化は糖尿病、神経圧迫、血管不全、ビタミンB12欠乏症へのリスクを高めます。
非オピオイドおよびターゲット型神経障害性疼痛療法へのシフト
臨床および規制上の優先事項は、オピオイド中心の疼痛管理から治療を遠ざけています。米国食品医薬品局(FDA)は2025年1月に、Vertex Pharmaceuticalsのジャーナヴクス(スゼトリジン)を中等度から重度の急性疼痛に対する経口非オピオイド治療薬として承認しました。[3]Vertexはまた、有痛性末梢神経障害性疼痛においても同薬を研究しており、急性疼痛を超えた関連性が拡大する可能性があります。米国糖尿病学会(ADA)のガイダンスは、糖尿病性末梢神経障害において疼痛、睡眠、気分を一体的に対処するケアを支持しており、集学的治療をより重要なものとしています。2025年に発表された研究では、トラマドールやタペンタドールを含むオピオイドが糖尿病性神経障害性疼痛の第一選択または第二選択治療として推奨されないことが報告されました。この変化は、薬物療法、リハビリテーション、ターゲット型介入の役割を広げることで感覚異常治療市場を支援します。
専門医療インフラと感覚異常非依存型神経調節
医療システムが神経疾患をより早期に特定するにつれ、専門的な診断と治療能力がより重要になっています。世界保健機関(WHO)は2025年に、神経疾患に対処する国家政策を持つ国が3か国に1か国未満であると報告しした。このギャップは、新興医療システムにおいてより多くの専門サービスが必要であることを示しています。感覚異常フリー脊髄刺激療法は、従来の刺激感覚に耐えられない患者にも対応します。脊髄刺激療法の文献レビューでは、適格患者のわずか5%しか治療を受けておらず、アクセスと長期的な効果の維持の難しさが議論されました。これらのシステムは遠隔プログラミングとともに、病院外でのフォローアップを支援し、感覚異常治療市場における専門クリニックの役割を強化することができます。
慢性神経障害性症状に対するケアモデル
遠隔フォローアップは、継続的な調整を必要とする慢性症状を臨床医が管理するのに役立ちます。AbbottのNeuroSphere Virtual Clinicは、脊髄刺激療法患者向けの遠隔プログラミングを可能にします。このアプローチは、適切な場合に繰り返しの対面プログラミング訪問の必要性を低減できます。Abbottは2026年のNANS学会において、16,846人の脊髄刺激療法患者における疼痛関連医療受診が、ベースライン時の平均7.5回から5年後には1.9回に減少したと報告しました。慢性神経障害性疼痛を抱える人々に対して薬物療法、リハビリテーション、心理的サポート、睡眠ケアが調整されるにつれ、ケア提供もより集学的になっています。感覚異常治療市場は、ケアを断片化させることなくこれらのサービスを連携できるプロバイダーを評価する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 長期的有効性の限界と 治療関連有害事象 | -0.6% | グローバル | 中期 (2〜4年) |
| 高い処置コスト、償還ギャップ、 規制の複雑性 | -0.8% | 日本・韓国を除くアジア太平洋、 中東・アフリカ、南米 | 長期 (4年以上) |
| 症状の不均一性が診断と 治療帰属を不明確にする | -0.5% | 低リソース環境における一次医療への強い影響を伴う グローバル | 長期 (4年以上) |
| デバイス誘発性チクチク感への嫌悪が 従来の刺激療法の普及を制限する | -0.3% | 北米 および欧州 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
長期的有効性の限界、有害事象、および診断の不確実性
第一選択薬はすべての患者に対して十分な疼痛コントロールを提供するわけではありません。2025年の臨床レビューでは、糖尿病性末梢神経障害に対するプレガバリン、デュロキセチン、アミトリプチリン、およびその他の確立された選択肢の継続的な限界が述べられました。鎮静、めまい、末梢浮腫、体重増加、および依存性の懸念は、特に複数の薬剤を服用している高齢患者においてガバペンチノイドの使用を制限する可能性があります。症状は糖尿病、脱髄、化学療法、神経損傷、またはその他の原因から生じる可能性があり、診断と治療選択をより困難にしています。この不確実性はケアを遅らせ、感覚異常治療市場全体での普及を遅らせる可能性があります。
処置コスト、償還ギャップ、および従来の刺激療法への耐性
高い処置コストは高度な神経調節への障壁として残っています。脊髄刺激療法のレビューでは、アクセスが患者の好みだけでなく、コスト、紹介パターン、および償還構造によって制限されていることが報告されました。植込み型システムは1処置あたり30,000 米ドルを超える場合があり、カバレッジが限られている地域での使用を制限しています。ASEAN市場における異なる登録経路とEU医療機器要件も、上市画とコンプライアンス作業を延長させます。従来の刺激療法は一部の患者に不快なチクチク感を生じさせる可能性があるため、クローズドループおよび感覚異常フリーシステムはアクセスが拡大する前に明確な価値を示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
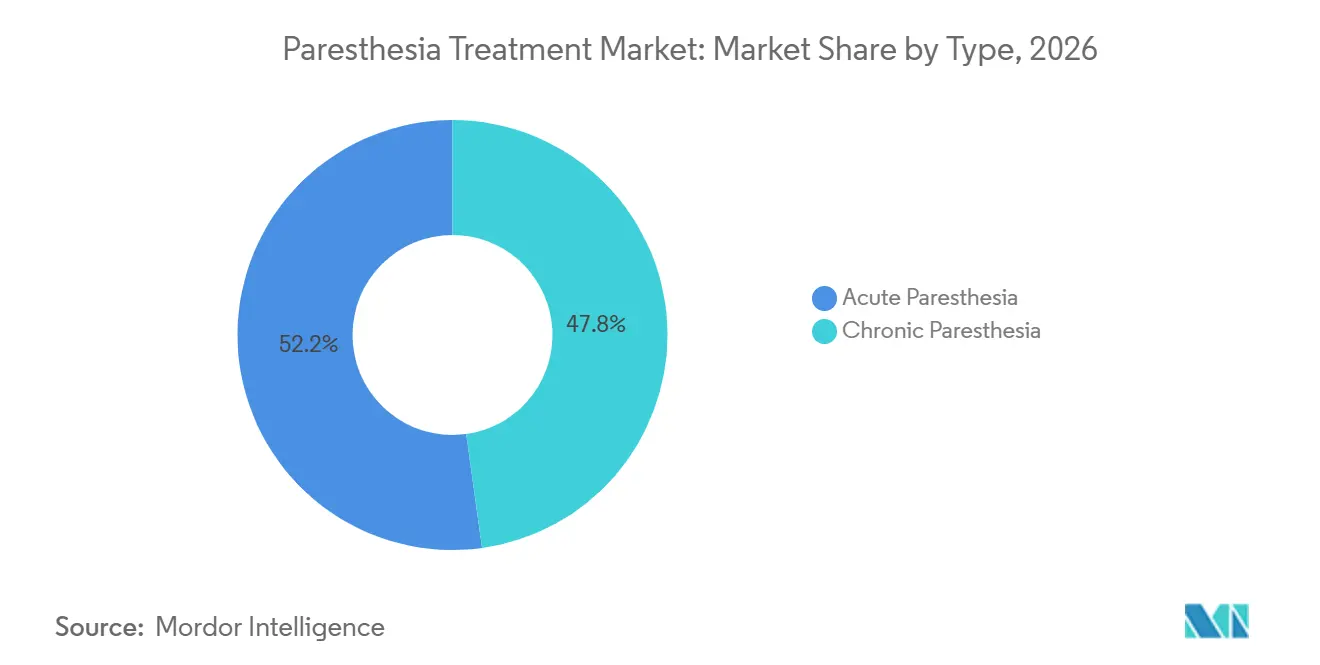
慢性感覚異常はより複雑なケアニーズを通じて拡大急性感覚異常は2026年の感覚異常治療市場シェアの52.24%を占めました。その主導的な地位は、高い有病率と、原因の特定と第一選択薬の使用から始まることが多いアクセスしやすいパスウェイを反映しています。急性症状は基礎疾患が治療されると解消される可能性があり、これが日常的なケアにおける処方量を支えています。慢性感覚異常は2027年から2032年にかけて4.22%のCAGRで成長すると予測されています。糖尿病、多発性硬化症、および化学療法関連神経障害は、より長いケアパスウェイを必要とする持続的な症状を生み出す可能性があります。したがって、慢性セグメントは調整された専門医療のニーズがより大きいです。
糖尿病の治療誘発性神経障害も、血糖コントロールが急速に変化した場合に慢性症例数を増加させる可能性があります。臨床的エビデンスは、HbA1cが3か月以内に少なくとも2%低下した場合、この合併症が患者の最大10.9%に発生したことを示しました。低下が4%を超えた場合にリスクが80%を超えたことは、治療パスウェイが疾患の進行以上のことを考慮しなければならない理由を示しています。FDAの2024年化学療法誘発性末梢神経障害に関するガイダンスは、予防および治療製品に対してより明確な開発期待を設定しています。
治療法別:
理学療法が薬物療法主導の基盤の上に構築薬物療法は2026年の感覚異常治療市場規模の39.63%を占めました。プレガバリンとデュロキセチンは、ジェネリック医薬品として入手可能であり、神経障害性疼痛疾患全体にわたって承認を受けているため、依然として広く使用されています。理学療法は2032年にかけて5.11%のCAGRで成長すると予測されており、この治療カテゴリーで最も速い成長率です。運動ベースのケアと神経ダイナミクス介入が神経機能と感覚回復を支援するために使用されています。薬物療法の使用は中心的であり続けますが、治療計画は単一の薬剤クラスへの依存度が低くなっています。
外科手術と神経ブロックは、ターゲット集団において過小利用されている可能性のある臨床的に独立した選択肢として残っています。2025年の神経成長因子注射を用いた修正神経減圧術の研究では、従来の外科的減圧術よりも神経伝導、疼痛、感覚アウトカムが優れていることが報告されました。超音波ガイド下神経ブロックは、関連する神経構造に向けて治療を誘導することで精度を向上させることができます。経皮的電気神経刺激(TENS)も化学療法誘発性末梢神経障害ケアにおける非オピオイド補助療法として位置づけられています。
適応症・原因別:
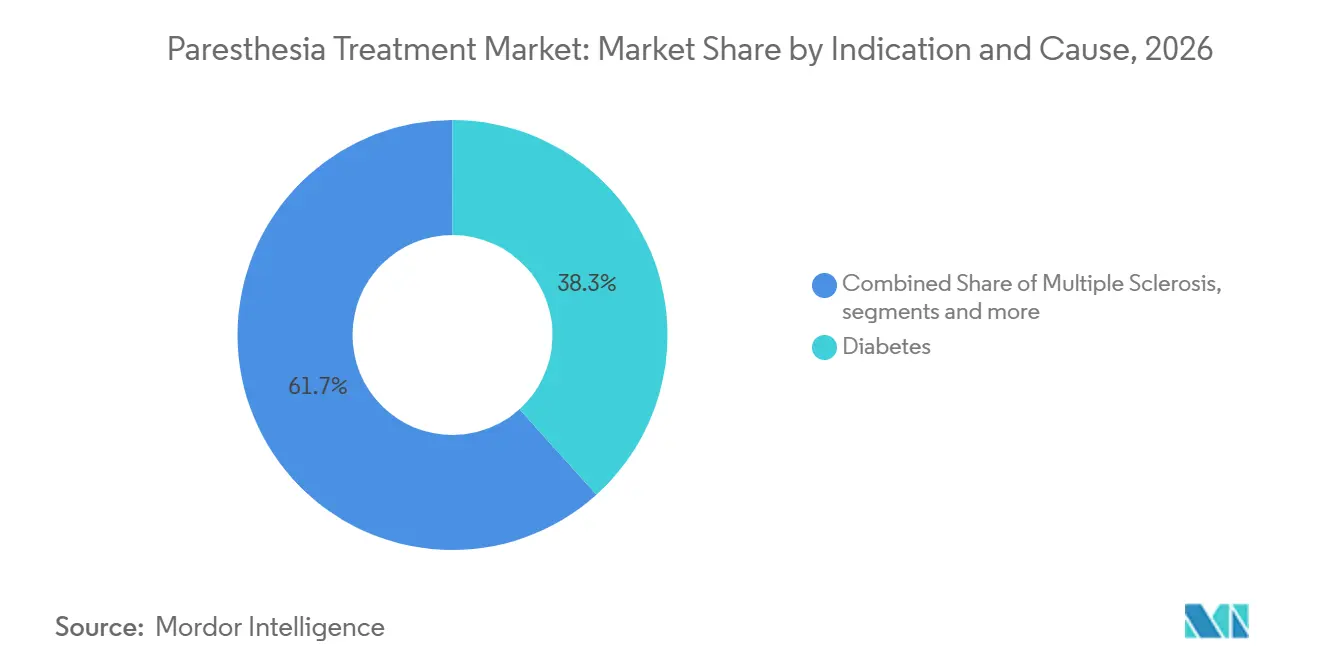
糖尿病が主導し神経損傷が前進糖尿病は2026年の感覚異常治療市場シェアの38.33%を占めました。その地位は、2024年に糖尿病を抱える5億8,900万人の成人と糖尿病性末梢神経障害の高い有病率と一致しています。神経損傷は2027年から2032年にかけて4.55%のCAGRで成長すると予測されており、最も成長の速い適応症となっています。外科的、外傷性、および職業性の神経外傷は、症状コントロールだけでなく、より標的を絞ったアプローチを必要とすることが多いです。多発性硬化症と脳卒中も感覚異常が一般的な慢性患者集団を代表しています。
神経損傷に対する治療アプローチはますます差別化されています。2025年のバイオエレクトロニクス医学の研究では、PeriPulse使い捨て神経刺激装置が安全な感覚回復を支援し、末梢神経損傷後の無作為化試験の実現可能性を示したことが報告されました。糖尿病性神経障害については、アルファリポ酸が疾患修飾の可能性のある選択肢として引き続き評価されていますが、持続的な効果は依然として不確実です。原因の多様性は、感覚異常治療市場が異なる臨床パスウェイに適した製品を必要としていることを意味します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米
北米は2026年の感覚異常治療市場シェアの47.62%を占めました。神経調節デバイスの早期採用、介入的神経障害性疼痛ケアに対する体系的な償還、および密な専門疼痛センターのネットワークがこの地位を支えています。FDAは2024年4月にMedtronicのInceptivクローズドループ脊髄刺激装置を承認し、2025年1月にはVertexのジャーナヴクスを非オピオイド急性疼痛療法として承認しました。Abbottの2026年1月の神経調節ポートフォリオ全体にわたる腹臥位MRI適合性承認により、デバイス使用者の画像診断アクセスが改善されました。Eli Lillyは糖尿病性末梢神経障害性疼痛における分散型フェーズ2 LY4065967試験の患者募集を行っており、新しい薬理学の試験における同地域の役割を強化しています。
アジア太平洋
アジア太平洋は2032年にかけて6.24%のCAGRで拡大すると予測されており、感覚異常治療市場で最も成長の速い地域となっています。糖尿病の発生率、糖尿病性末梢神経障害の有病率、および拡大する三次医療能力が地域全体の成長を支えています。プール分析では、世界の糖尿病患者の36%および発展途上国コホートの39%に糖尿病性末梢神経障害が認められており、南アジアおよび東南アジアに大きな潜在的患者基盤を生み出しています。中国は2024年5月に成人の有痛性糖尿病性末梢神経障害に対してHSK16149を承認し、日本のガイドラインはプレガバリンと並んでミロガバリンを第一選択肢として含んでいます。インドの成長する三次病院ネットワークはより多くの診断を吸収できますが、地方の神経科医不足が大都市圏以外でのアクセスを引き続き遅らせています。
欧州、中東・アフリカ、南米
欧州は、ガイドラインが薬物療法と非侵襲的神経調節の役割を精緻化するにつれ、より病因特異的な神経障害性痛ケアへと移行しています。313件の二重盲検試験と48,789人の成人を対象とした2025年のNeuPSIGレビューでは、三環系抗うつ薬(TCA)、セロトニン・ノルエピネフリン再取り込み阻害薬(SNRI)、およびα2δリガンドを第一選択薬理学的選択肢として推奨し、トラマドールを第三選択治療に位置づけました。ドイツの2025年10月のガイダンスは、急性および慢性神経障害サブタイプにわたる個別化管理を強化しました。中東・アフリカでは、6つのGCC諸国の12人の専門家による2026年のコンセンサスが年次糖尿病性末梢神経障害スクリーニングを支持し、推奨療法へのアクセス制限を持続的な障壁として特定しました。南米では、サンパウロ大学の2025年5月に完了した研究が2型糖尿病患者に対する光生体調節療法と治療的超音波を評価し、アクセスしやすい非薬理学的治療選択肢への関心を示しました。
競合ランドスケープ
感覚異常治療市場は、ジェネリックのプレガバリンとガバペンチンが価格決定力を低下させた確立された医薬品療法において中程度に断片化しています。プレミアム神経調節デバイスは、買収によって専門技術が大規模なポートフォリオに組み込まれるにつれ、より集中化しています。Globus MedicalはNevroの2億5,000万 米ドルの買収を2025年4月に完了しました。この取引により、脊髄刺激療法事業がGlobus Medicalのポートフォリオに加わりました。Vertexは2025年1月のFDAによるジャーナヴクス承認後、急性疼痛基盤から神経障害性疼痛開発に参入しました。
デバイス企業は、クローズドループセンシング、遠隔プログラミング、および継続的な臨床サポートを組み合わせたシステムに注力しています。MedtronicのInceptivプラットフォームは脊髄からの信号を使用して刺激を自動的に調整します。Abbottの2026年1月のMRI適合性承認により、神経調節システムを使用している人々の画像診断アクセスが改善されます。したがって、感覚異常治療市場は、臨床的エビデンス、デバイスサポート、およびフォローアップサービスを一体的に提供できる企業を優遇する可能性があります。
非侵襲的および末梢神経刺激アプローチは、脊髄刺激療法を超えた競合フィールドを広げることができます。研究では有痛性糖尿病性末梢神経障害に対する磁気末梢神経刺激デバイスが参照されましたが、その基礎となる情報源はソース基準を満たさないため、ここでは保持されていません。大企業はまた、高度なデバイスの臨床調査、安全性、および規制要件を満たす上で優位性を持っています。アクセス障壁は、より低い処置コストで臨床的に適切な治療を提供できる企業に余地を残しています。製薬企業は多くの患者が薬物療法でケアを開始するため、重要な役割を保持しています。感覚異常治療産業は、広範なアクセスの薬物治療と専門的なデバイスイノベーションの両方によって形成され続けています。
感覚異常治療産業のリーダー
-
Pfizer Inc.
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Abbott Laboratories
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
感覚異常治療市場 このレポートでカバーされる企業
- Abbott Laboratories
- Abbvie
- Astellas Pharma
- AstraZeneca
- Avanos Medical
- Axogen, Inc.
- Bayer
- Boston Scientific
- Eli Lilly and Company
- GlaxoSmithKline
- Grünenthal GmbH
- Johnson & Johnson
- LivaNova
- Medtronic
- Merck
- Nevro
- Novartis
- Pfizer
- Sanofi
- Teva Pharmaceutical Industries
最近の産業開発事情 感覚異常治療市場
- 2026年7月:Medtronicは、2026年3月のFDA認可に続き、2026年のASPN学会(マイアミ)において、慢性腰痛に対する椎体神経焼灼術(BVNA)システムであるViaVerteを正式に発売しました。この発売は、2026年3月のMerit Medicalとの販売契約に支えられた、最も広範な非オピオイド疼痛療法ポートフォリオを構築するというMedtronicの戦略を推進するものです。
- 2026年5月:Medtronicは、慢性疼痛に対する経皮的末梢神経刺激のリーダーであるSPR Therapeuticsを6億5,000万 米ドルで買収する契約を発表し、脊髄刺激療法を超えて償還支援が拡大しているセグメントへと神経調節ポートフォリオをさらに拡大しました。
- 2026年2月:Eli Lillyは、複数の慢性疼痛適応症にわたる候補薬開発タイムラインを加速するために設計された分散型試験アーキテクチャである慢性疼痛マスタープロトコルの下、糖尿病性末梢神経障害性疼痛に対するLY4065967を評価するフェーズ2試験(NCT07285018)の患者募集を開始しました。
世界の感覚異常治療市場レポートの範囲
レポートの範囲によると、感異常治療市場とは、神経損傷、糖尿病、多発性硬化症、または化学療法の副作用に関連することが多い、チクチク感、灼熱感、しびれなどの異常な皮膚感覚を管理することを目的とした療法および医療製品を指します。症状を緩和し患者の生活の質を改善するために設計された薬理学的治療、理学療法、神経調節デバイス、およびライフスタイル介入が含まれます。
感覚異常治療市場は、タイプ、治療法、適応症・原因、および地域に区分されています。タイプ別では、市場は急性感覚異常と慢性感覚異常に区分されています。治療法別では、市場は薬物療法、理学療法、外科手術、神経ブロック、および経皮的電気神経刺激(TENS)に区分されています。適応症・原因別では、市場は糖尿病、多発性硬化症、脳卒中、神経損傷、化学療法、およびその他の適応症・原因に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドも対象としています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 急性感覚異常 |
| 性感覚異常 |
| 薬物療法 |
| 理学療法 |
| 外科手術 |
| 神経ブロック |
| 経皮的電気神経刺激 |
| 糖尿病 |
| 多発性硬化症 |
| 脳卒中 |
| 神経損傷 |
| 化学療法 |
| その他の適応症・原因 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | 急性感覚異常 | |
| 性感覚異常 | ||
| 治療法別 | 薬物療法 | |
| 理学療法 | ||
| 外科手術 | ||
| 神経ブロック | ||
| 経皮的電気神経刺激 | ||
| 適応症・原因別 | 糖尿病 | |
| 多発性硬化症 | ||
| 脳卒中 | ||
| 神経損傷 | ||
| 化学療法 | ||
| その他の適応症・原因 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
感覚異常治療市場の規模はどのくらいですか?
感覚異常治療市場は2026年の6.21 ビリオン 米ドルから2027年には6.41 ビリオン 米ドルに増加し、3.96%のCAGRで2032年までに7.78 ビリオン 米ドルに達すると予測されています。
どの治療カテゴリーが最も速く成長していますか?
理学療法は2032年にかけて5.11%のCAGRで成長すると予測されており、集学的ケア内でのリハビリテーションのより広範な使用によって支えられています。
感覚異常治療の需要を牽引しているものは何ですか?
糖尿病、神経疾患、がん治療、および高齢化の有病率上昇が、診断、薬物療法、リハビリテーション、専門的介入を含む神経障害性症状管理への需要を高めています。
感覚異常治療において最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけて6.24%のCAGRで成長すると予測されており、糖尿病の有病率と病院インフラの改善によって支えられています。