
Tamaño y Participación del Mercado de Tratamiento de Parestesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Parestesia por Mordor Intelligence
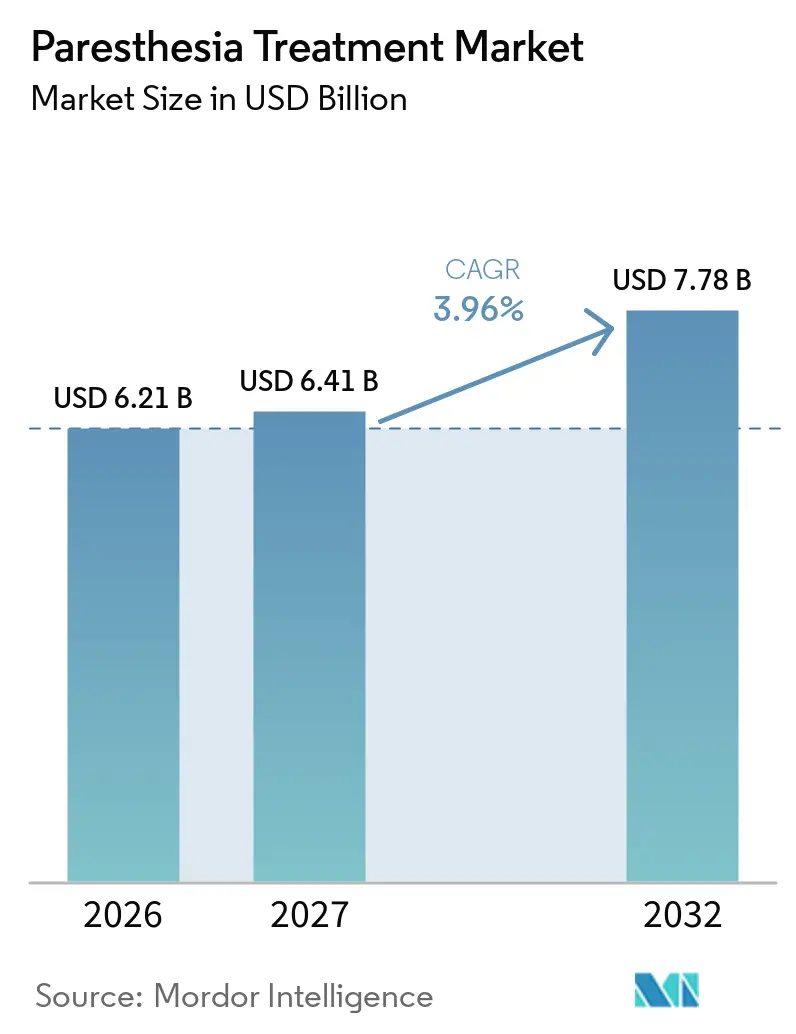
Se proyecta que el tamaño del Mercado de Tratamiento de Parestesia se expanda desde 6,21 mil millones de USD en 2026 y 6,41 mil millones de USD en 2027 hasta 7,78 mil millones de USD para 2032, registrando una CAGR del 3,96% entre 2027 y 2032.
La demanda está respaldada por las poblaciones con dolor crónico, mientras que el infradiagnóstico y las necesidades de tratamiento no resueltas continúan dando forma a las vías de atención. La diabetes proporciona una base de demanda duradera, con 589 millones de adultos que vivían con la enfermedad en 2024 y una proyección de 853 millones para 2050. Las afecciones neurológicas afectan a más de 3 mil millones de personas en todo el mundo, y la neuropatía diabética se encuentra entre los principales contribuyentes a la carga de discapacidad. Los médicos, los pagadores y los desarrolladores de dispositivos están poniendo mayor énfasis en los tratamientos que mejoran el acceso, reducen la dependencia de los opioides y apoyan la gestión a largo plazo. El mercado de tratamiento de parestesia depende, por tanto, de si un diagnóstico más amplio y la atención especializada pueden mantener el ritmo de la creciente demanda clínica.
Conclusiones Clave del Informe
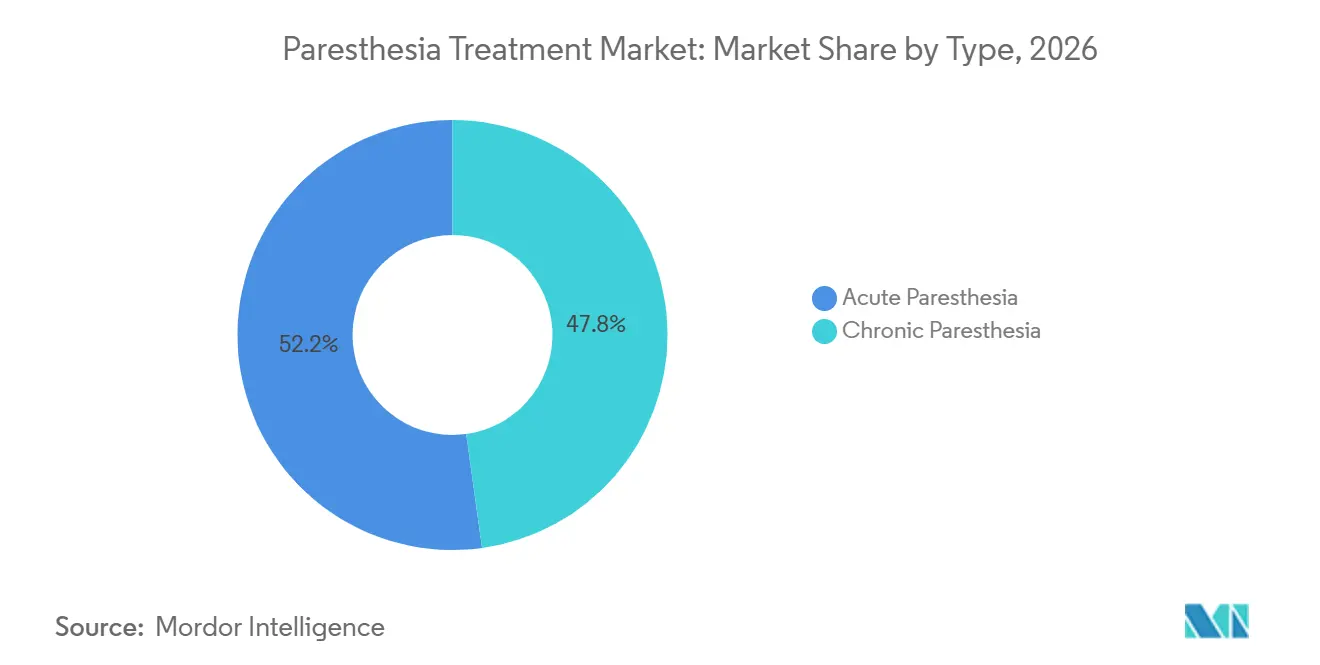
- Por tipo, la parestesia aguda representó el 52,24% de la participación del mercado de tratamiento de parestesia en 2026, mientras que se prevé que la parestesia crónica crezca a una CAGR del 4,22% hasta 2032.
- Por tratamiento, los medicamentos representaron el 39,63% del mercado de tratamiento de parestesia en 2026, mientras que se espera que la fisioterapia se expanda a una CAGR del 5,11% hasta 2032.
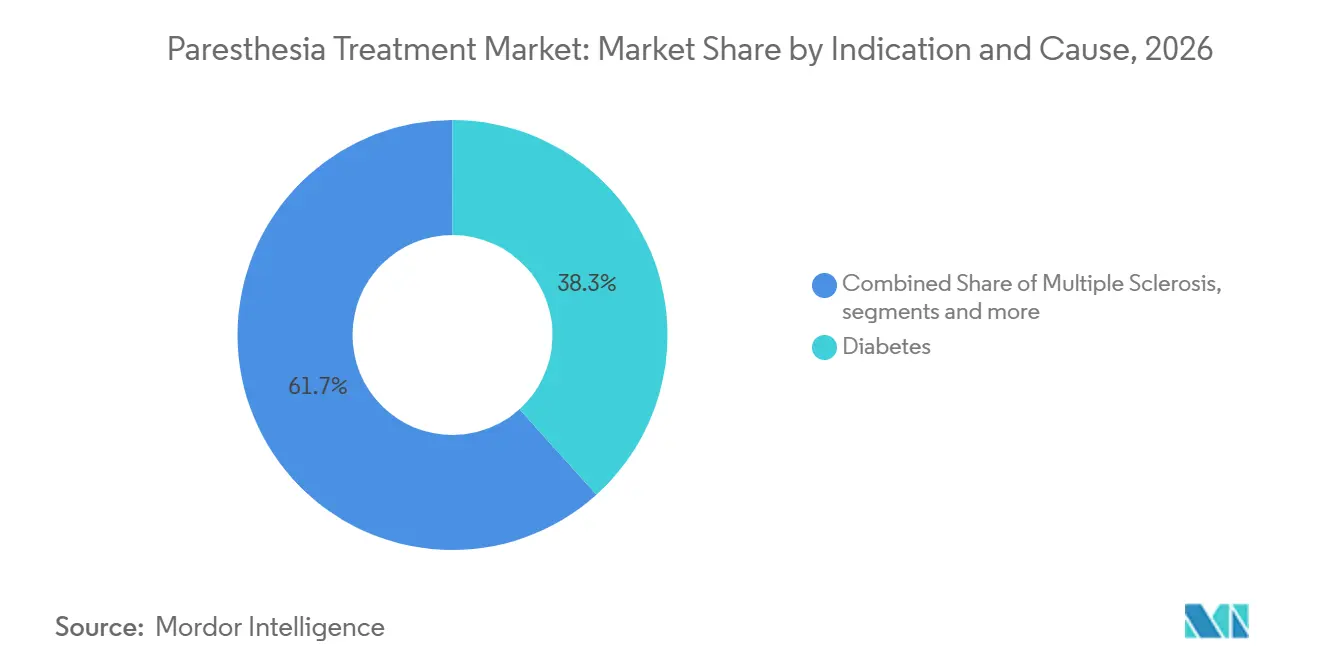
- Por indicación y causa, la diabetes representó el 38,33% de la participación del mercado de tratamiento de parestesia en 2026, mientras que se prevé que las lesiones nerviosas crezcan a una CAGR del 4,55% hasta 2032.
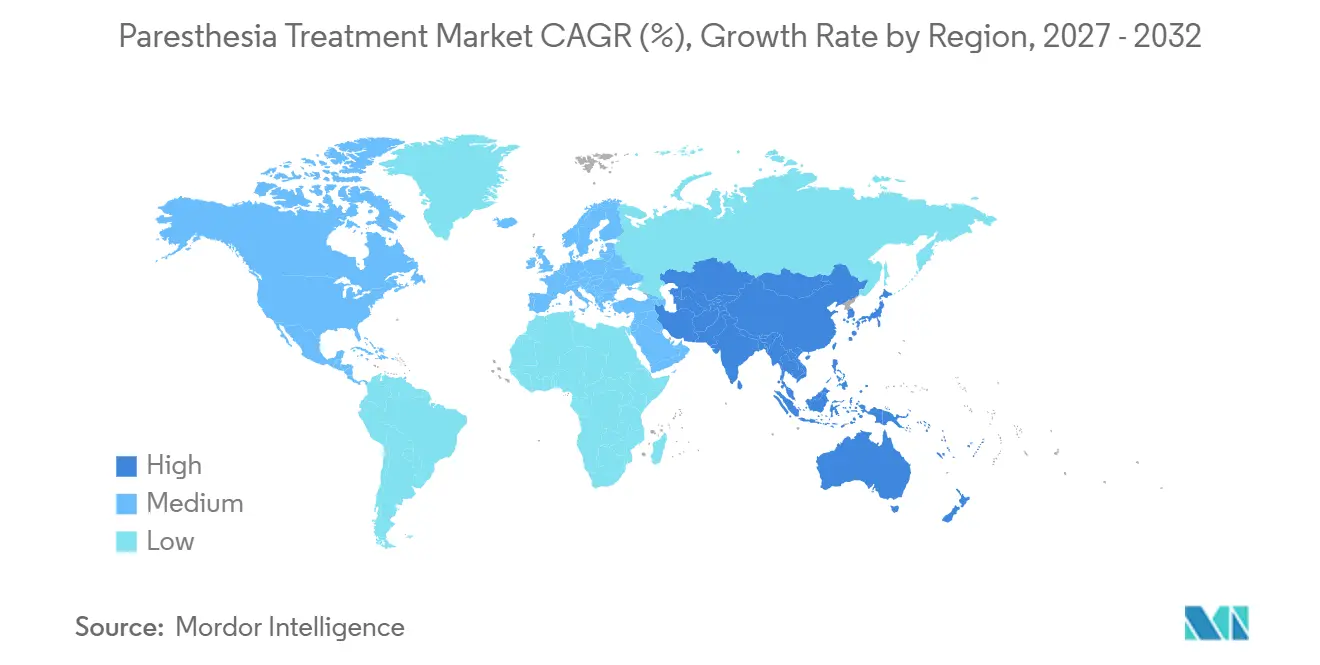
- Por geografía, América del Norte tuvo una participación del 47,62% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 6,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Carga de la Diabetes, el Cáncer y los Trastornos Neurológicos | +1.2% | Global, con mayor concentración en el sur y sudeste de Asia y América del Norte | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población y Mayor Prevalencia de Compresión Nerviosa | +0.7% | Mercados principales de Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio Hacia Terapias No Opioides y Dirigidas para el Dolor Neuropático | +0.9% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Expansión del Diagnóstico Neurológico y la Infraestructura de Atención Especializada | +0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Neuromodulación Independiente de Parestesia para Pacientes Intolerantes a la Estimulación Convencional | +0.8% | América del Norte, Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Programación Remota y Seguimiento Habilitado Digitalmente para Síntomas Neuropáticos Crónicos | +0.4% | América del Norte, Australia y Corea del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de la Diabetes, el Cáncer, los Trastornos Neurológicos y el Envejecimiento
La neuropatía diabética está generando una demanda sostenida en el mercado de tratamiento de parestesia. La Federación Internacional de Diabetes reportó 589 millones de adultos con diabetes en 2024, con una concentración entre personas de 65 a 79 años, donde la prevalencia alcanzó el 23,7%.[1] Un análisis agrupado de 155 estudios encontró neuropatía periférica diabética en el 36% de las personas con diabetes a nivel mundial y en el 39% de las cohortes en países en desarrollo.[2] El tratamiento del cáncer también añade una necesidad significativa de atención, ya que la quimioterapia puede causar neuropatía periférica persistente. La Sociedad Americana de Oncología Clínica identifica la duloxetina como el medicamento recomendado para la neuropatía periférica dolorosa establecida inducida por quimioterapia, reconociendo al mismo tiempo los límites de las opciones de tratamiento disponibles. El mercado de tratamiento de parestesia también se beneficia del envejecimiento, que aumenta la exposición a la diabetes, la compresión nerviosa, la insuficiencia vascular y la deficiencia de vitamina B12.
Cambio Hacia Terapias No Opioides y Dirigidas para el Dolor Neuropático
Las prioridades clínicas y regulatorias están alejando el tratamiento de la atención del dolor centrada en opioides. La Administración de Alimentos y Medicamentos aprobó Journavx de Vertex Pharmaceuticals, o suzetrigina, en enero de 2025 como tratamiento oral no opioide para el dolor agudo de moderado a severo.[3] Vertex también está estudiando el medicamento en el dolor neuropático periférico doloroso, lo que puede ampliar su relevancia más allá del dolor agudo. Las directrices de la Asociación Americana de Diabetes apoyan la atención que aborda el dolor, el sueño y el estado de ánimo de forma conjunta en la neuropatía periférica diabética, haciendo que el tratamiento multidisciplinario sea más importante. Una investigación publicada en 2025 informó que los opioides, incluidos el tramadol y el tapentadol, están desaconsejados como tratamientos de primera o segunda línea para el dolor neuropático diabético. Este cambio apoya el mercado de tratamiento de parestesia al ampliar el papel de los medicamentos, la rehabilitación y las intervenciones dirigidas.
Infraestructura Especializada y Neuromodulación Independiente de Parestesia
La capacidad de diagnóstico y tratamiento especializado está adquiriendo mayor importancia a medida que los sistemas de salud identifican los trastornos neurológicos de forma más temprana. La Organización Mundial de la Salud informó que menos de 1 de cada 3 países contaba con una política nacional que abordara los trastornos neurológicos en 2025. Esta brecha señala la necesidad de más servicios especializados en los sistemas de salud emergentes. La estimulación de la médula espinal libre de parestesia también atiende a pacientes que no pueden tolerar las sensaciones de estimulación convencional. Una revisión de la literatura sobre estimulación de la médula espinal señaló que solo el 5% de los pacientes elegibles reciben la terapia y analizó la dificultad de mantener el acceso y el beneficio a largo plazo. Estos sistemas, junto con la programación remota, pueden apoyar el seguimiento fuera de los entornos hospitalarios y crear un papel más sólido para las clínicas especializadas en el mercado de tratamiento de parestesia.
Modelos de Atención para Síntomas Neuropáticos Crónicos
El seguimiento remoto puede ayudar a los médicos a gestionar los síntomas crónicos que requieren ajustes continuos. La Clínica Virtual NeuroSphere de Abbott permite la programación remota para pacientes con estimulación de la médula espinal. Este enfoque puede reducir la necesidad de visitas repetidas de programación presencial cuando sea apropiado. Abbott informó en el congreso NANS 2026 que las visitas de atención médica relacionadas con el dolor entre 16.846 pacientes con estimulación de la médula espinal disminuyeron de una media de 7,5 al inicio a 1,9 después de 5 años. La prestación de atención también se está volviendo más multidisciplinaria a medida que se coordinan la medicación, la rehabilitación, el apoyo psicológico y la atención del sueño para las personas con dolor neuropático crónico. El mercado de tratamiento de parestesia probablemente recompensará a los proveedores que puedan vincular estos servicios sin fragmentar la atención.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Eficacia Limitada a Largo Plazo y Efectos Adversos Relacionados con el Tratamiento | -0.6% | Global | Mediano plazo (2-4 años) |
| Altos Costos de Procedimientos, Brechas en el Reembolso y Complejidad Regulatoria | -0.8% | Asia-Pacífico excluyendo Japón y Corea del Sur, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| La Heterogeneidad de los Síntomas Dificulta el Diagnóstico y la Atribución del Tratamiento | -0.5% | Global, con un fuerte efecto en la atención primaria en entornos de bajos recursos | Largo plazo (≥ 4 años) |
| La Aversión al Hormigueo Inducido por el Dispositivo Limita la Adopción de la Estimulación Convencional | -0.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Eficacia Limitada a Largo Plazo, Efectos Adversos e Incertidumbre Diagnóstica
Los medicamentos de primera línea no proporcionan un control adecuado del dolor para todos los pacientes. Una revisión clínica de 2025 describió los límites continuos de la pregabalina, la duloxetina, la amitriptilina y otras opciones establecidas para la neuropatía periférica diabética. La sedación, el mareo, el edema periférico, el aumento de peso y las preocupaciones sobre la dependencia pueden limitar el uso de los gabapentinoides, especialmente entre los pacientes mayores con varios medicamentos. Los síntomas pueden resultar de la diabetes, la desmielinización, la quimioterapia, la lesión nerviosa u otras causas, lo que dificulta el diagnóstico y la selección del tratamiento. Esta incertidumbre puede retrasar la atención y ralentizar la adopción en el mercado de tratamiento de parestesia.
Costos de Procedimientos, Brechas en el Reembolso y Tolerancia a la Estimulación Convencional
Los altos costos de los procedimientos siguen siendo una barrera para la neuromodulación avanzada. La revisión sobre estimulación de la médula espinal informó que el acceso está limitado por el costo, los patrones de derivación y las estructuras de reembolso, y no solo por la preferencia del paciente. Los sistemas implantables pueden superar los 30.000 USD por procedimiento, lo que restringe su uso donde la cobertura es limitada. Las diferentes vías de registro en los mercados de la ASEAN y los requisitos de dispositivos médicos de la Unión Europea también amplían la planificación del lanzamiento y el trabajo de cumplimiento normativo. La estimulación convencional puede crear un hormigueo incómodo para algunos pacientes, por lo que los sistemas de bucle cerrado y libres de parestesia deben demostrar un valor claro antes de que el acceso pueda ampliarse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Parestesia Crónica se Expande a Través de Necesidades de Atención Más ComplejasLa parestesia aguda representó el 52,24% de la participación del mercado de tratamiento de parestesia en 2026. Su posición de liderazgo refleja una mayor prevalencia y una vía accesible que a menudo comienza con la identificación de la causa y el uso de medicación de primera línea. Los síntomas agudos pueden resolverse cuando se trata la afección subyacente, lo que apoya el volumen de prescripciones en la atención de rutina. Se prevé que la parestesia crónica crezca a una CAGR del 4,22% de 2027 a 2032. La diabetes, la esclerosis múltiple y la neuropatía relacionada con la quimioterapia pueden crear síntomas persistentes que requieren vías de atención más prolongadas. El segmento crónico tiene, por tanto, una mayor necesidad de atención especializada coordinada.
La neuropatía inducida por el tratamiento de la diabetes también puede añadir volumen de casos crónicos cuando el control de la glucosa cambia rápidamente. La evidencia clínica mostró que esta complicación ocurrió en hasta el 10,9% de los pacientes cuando la HbA1c disminuyó al menos un 2% en 3 meses. El riesgo superó el 80% cuando la disminución fue mayor del 4%, lo que muestra por qué las vías de tratamiento deben tener en cuenta más que la progresión de la enfermedad. La guía de la Administración de Alimentos y Medicamentos de 2024 para la neuropatía periférica inducida por quimioterapia establece expectativas de desarrollo más claras para los productos de prevención y tratamiento.
Por Tratamiento:
La Fisioterapia se Consolida sobre una Base Liderada por MedicamentosLos medicamentos representaron el 39,63% del tamaño del mercado de tratamiento de parestesia en 2026. La pregabalina y la duloxetina siguen siendo ampliamente utilizadas porque están disponibles como genéricos y cuentan con aprobaciones para diversas afecciones de dolor neuropático. Se espera que la fisioterapia crezca a una CAGR del 5,11% hasta 2032, la tasa más rápida en esta categoría de tratamiento. La atención basada en el ejercicio y las intervenciones neurodinámicas se están utilizando para apoyar la función nerviosa y la recuperación sensorial. El uso de medicamentos seguirá siendo central, pero los planes de tratamiento están volviéndose menos dependientes de una sola clase de fármacos.
La cirugía y los bloqueos nerviosos siguen siendo opciones clínicamente diferenciadas que pueden estar infrautilizadas en poblaciones específicas. Un estudio de 2025 sobre descompresión nerviosa modificada con inyección de factor de crecimiento nervioso reportó mejores resultados en la conducción nerviosa, el dolor y la sensibilidad en comparación con la descompresión quirúrgica convencional. Los bloqueos nerviosos guiados por ultrasonido pueden mejorar la precisión al dirigir el tratamiento hacia las estructuras nerviosas relevantes. La estimulación nerviosa eléctrica transcutánea también tiene un lugar como complemento no opioide en la atención de la neuropatía periférica dolorosa inducida por quimioterapia.
Por Indicación y Causa:
La Diabetes Lidera Mientras la Lesión Nerviosa AvanzaLa diabetes representó el 38,33% de la participación del mercado de tratamiento de parestesia en 2026. Su posición es coherente con los 589 millones de adultos que vivían con diabetes en 2024 y la alta prevalencia de neuropatía periférica diabética. Se anticipa que la lesión nerviosa crecerá a una CAGR del 4,55% de 2027 a 2032, convirtiéndola en la indicación de más rápido crecimiento. El trauma nervioso quirúrgico, traumático y ocupacional a menudo requiere un enfoque más dirigido que el simple control de síntomas. La esclerosis múltiple y el accidente cerebrovascular también representan poblaciones crónicas donde la parestesia es frecuente.
El enfoque terapéutico para la lesión nerviosa está siendo cada vez más diferenciado. Un estudio de Medicina Bioelectrónica de 2025 informó que el neuroestimulador desechable PeriPulse apoyó una recuperación sensorial segura y demostró viabilidad para un ensayo aleatorizado después de una lesión nerviosa periférica. Para la neuropatía diabética, el ácido alfa-lipoico continúa siendo evaluado como una posible opción modificadora de la enfermedad, aunque el beneficio duradero sigue siendo incierto. La variedad de causas significa que el mercado de tratamiento de parestesia necesita productos adecuados para vías clínicas diferenciadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 47,62% de la participación del mercado de tratamiento de parestesia en 2026. La adopción temprana de dispositivos de neuromodulación, el reembolso estructurado para la atención del dolor neuropático intervencionista y una densa red de centros especializados en dolor apoyan esta posición. La Administración de Alimentos y Medicamentos aprobó el estimulador de médula espinal de bucle cerrado Inceptiv de Medtronic en abril de 2024 y Journavx de Vertex como terapia no opioide para el dolor agudo en enero de 2025. La aprobación de compatibilidad con resonancia magnética en posición prona de Abbott en enero de 2026 para toda su cartera de neuromodulación mejoró el acceso a imágenes para los usuarios de dispositivos. Eli Lilly está reclutando pacientes para el estudio descentralizado de Fase 2 LY4065967 en dolor neuropático periférico diabético, reforzando el papel de la región en la prueba de nueva farmacología.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,24% hasta 2032, convirtiéndola en la geografía de más rápido crecimiento en el mercado de tratamiento de parestesia. La incidencia de la diabetes, la prevalencia de la neuropatía periférica diabética y la expansión de la capacidad de atención terciaria apoyan el crecimiento en toda la región. Un análisis agrupado encontró neuropatía periférica diabética en el 36% de las personas con diabetes a nivel mundial y en el 39% de las cohortes de países en desarrollo, creando una gran base potencial de pacientes en el sur y sudeste de Asia. China aprobó HSK16149 para la neuropatía periférica diabética dolorosa en adultos en mayo de 2024, mientras que las directrices de Japón incluyen la mirogabalina como opción de primera línea junto con la pregabalina. La creciente red de hospitales terciarios de India puede absorber más diagnósticos, pero la escasez de neurólogos en zonas rurales continúa retrasando el acceso fuera de los grandes centros urbanos.
Europa, Oriente Medio y África, y América del Sur
Europa está avanzando hacia una atención del dolor neuropático más específica según la etiología, a medida que las directrices refinan el papel de los medicamentos y la neuromodulación no invasiva. Una revisión de NeuPSIG de 2025 que abarcó 313 ensayos doble ciego y 48.789 adultos recomendó los antidepresivos tricíclicos, los inhibidores de la recaptación de serotonina y norepinefrina y los ligandos α2δ como opciones farmacológicas de primera línea, y situó el tramadol en el tratamiento de tercera línea. La guía de Alemania de octubre de 2025 reforzó el manejo individualizado en los subtipos de neuropatía aguda y crónica. En Oriente Medio y África, un consenso de 2026 de 12 especialistas de 6 países del Consejo de Cooperación del Golfo apoyó el cribado anual de neuropatía periférica diabética e identificó el acceso restringido a las terapias recomendadas como una barrera persistente. En América del Sur, un estudio de la Universidad de São Paulo completado en mayo de 2025 evaluó la fotobiomodulación y el ultrasonido terapéutico para personas con diabetes tipo 2, lo que indica interés en opciones de tratamiento no farmacológico accesibles.
Panorama Competitivo
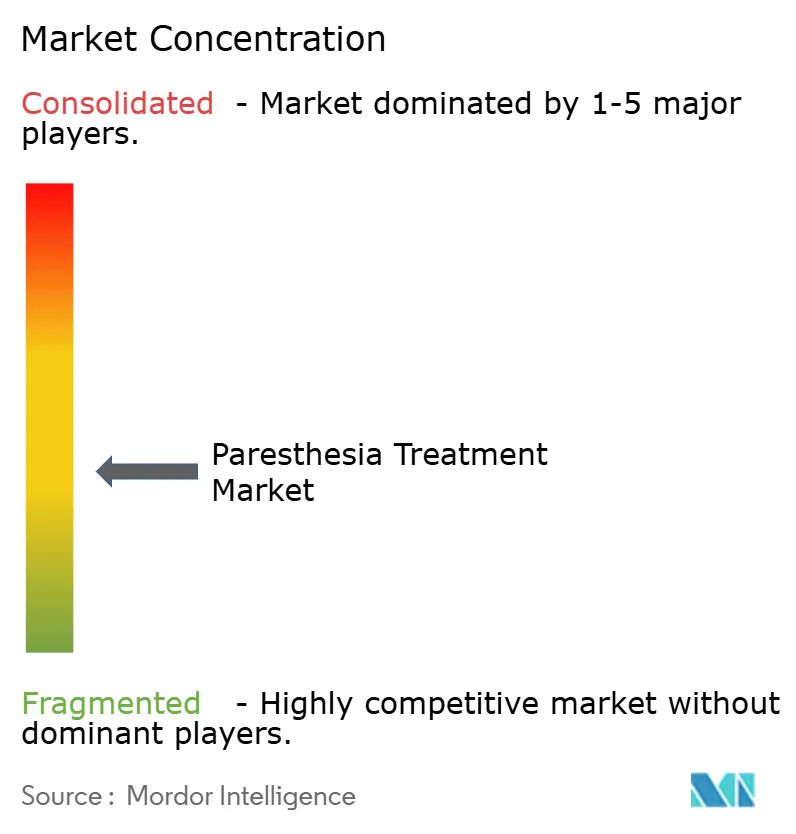
El mercado de tratamiento de parestesia está moderadamente fragmentado en las terapias farmacéuticas establecidas, donde la pregabalina y la gabapentina genéricas han reducido el poder de fijación de precios. Los dispositivos de neuromodulación premium se están concentrando más a medida que las adquisiciones incorporan tecnología especializada en carteras más grandes. Globus Medical completó su adquisición de Nevro por 250 millones de USD en abril de 2025. La transacción añadió un negocio de estimulación de la médula espinal a la cartera de Globus Medical. Vertex entró en el desarrollo del dolor neuropático desde su base de dolor agudo tras la aprobación de Journavx por parte de la Administración de Alimentos y Medicamentos en enero de 2025.
Las empresas de dispositivos se están enfocando en sistemas que combinan detección de bucle cerrado, programación remota y soporte clínico continuo. La plataforma Inceptiv de Medtronic ajusta automáticamente la estimulación utilizando señales de la médula espinal. La aprobación de compatibilidad con resonancia magnética de Abbott en enero de 2026 mejora el acceso a imágenes para las personas que utilizan sus sistemas de neuromodulación. El mercado de tratamiento de parestesia puede, por tanto, favorecer a las empresas que puedan proporcionar evidencia clínica, soporte de dispositivos y servicios de seguimiento de forma conjunta.
Los enfoques de estimulación nerviosa no invasiva y periférica pueden ampliar el campo competitivo más allá de la estimulación de la médula espinal. La investigación referenciada mencionó un dispositivo de estimulación nerviosa periférica magnética para la neuropatía periférica diabética dolorosa, pero su fuente subyacente no cumple los criterios de fuente y no se conserva aquí. Las grandes empresas también tienen ventaja para cumplir con los requisitos de investigación clínica, seguridad y regulación de dispositivos avanzados. Las barreras de acceso dejan espacio para las empresas que pueden ofrecer tratamiento clínicamente apropiado a un menor costo de procedimiento. Las empresas farmacéuticas conservan un papel importante porque muchos pacientes inician la atención con medicamentos. La industria del tratamiento de parestesia sigue siendo moldeada tanto por el tratamiento farmacológico de amplio acceso como por la innovación especializada en dispositivos.
Líderes de la Industria del Tratamiento de Parestesia
-
Pfizer Inc.
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Abbott Laboratories
-
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Parestesia Empresas cubiertas en este informe
- Abbott Laboratories
- Abbvie
- Astellas Pharma
- AstraZeneca
- Avanos Medical
- Axogen, Inc.
- Bayer
- Boston Scientific
- Eli Lilly and Company
- GlaxoSmithKline
- Grünenthal GmbH
- Johnson & Johnson
- LivaNova
- Medtronic
- Merck
- Nevro
- Novartis
- Pfizer
- Sanofi
- Teva Pharmaceutical Industries
Desarrollos recientes de la industria en Mercado de Tratamiento de Parestesia
- Julio de 2026: Medtronic lanzó formalmente ViaVerte, un sistema de ablación del nervio basivertebral (BVNA) para el dolor lumbar crónico, en la reunión ASPN 2026 en Miami tras la autorización de la Administración de Alimentos y Medicamentos en marzo de 2026; el lanzamiento avanza la estrategia declarada de Medtronic de construir la cartera más amplia de terapias para el dolor no opioides, respaldada por un acuerdo de distribución de marzo de 2026 con Merit Medical.
- Mayo de 2026: Medtronic anunció un acuerdo de 650 millones de USD para adquirir SPR Therapeutics, líder en estimulación nerviosa periférica percutánea para el dolor crónico, ampliando aún más su cartera de neuromodulación más allá de la estimulación de la médula espinal y hacia un segmento con creciente apoyo de reembolso.
- Febrero de 2026: Eli Lilly comenzó el reclutamiento para su estudio de Fase 2 (NCT07285018) que evalúa LY4065967 para el dolor neuropático periférico diabético bajo su Protocolo Maestro de Dolor Crónico, una arquitectura de ensayo descentralizado diseñada para acelerar los plazos de desarrollo de candidatos en múltiples indicaciones de dolor crónico.
Alcance del Informe Global del Mercado de Tratamiento de Parestesia
Según el alcance del informe, el mercado de tratamiento de parestesia se refiere a las terapias y productos médicos destinados a gestionar sensaciones cutáneas anormales como hormigueo, ardor o entumecimiento, a menudo vinculadas al daño nervioso, la diabetes, la esclerosis múltiple o los efectos secundarios de la quimioterapia. Incluye tratamientos farmacológicos, fisioterapia, dispositivos de neuromodulación e intervenciones de estilo de vida diseñadas para aliviar los síntomas y mejorar la calidad de vida del paciente.
El mercado de tratamiento de parestesia está segmentado por tipo, tratamiento, indicación y causa, y geografía. Por tipo, el mercado está segmentado en parestesia aguda y parestesia crónica. Por tratamiento, el mercado está segmentado en medicamentos, fisioterapia, cirugía, bloqueos nerviosos y estimulación nerviosa eléctrica transcutánea. Por indicación y causa, el mercado está segmentado en diabetes, esclerosis múltiple, accidente cerebrovascular, lesión nerviosa, quimioterapia y otras indicaciones y causas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Parestesia Aguda |
| Parestesia Crónica |
| Medicamentos |
| Fisioterapia |
| Cirugía |
| Bloqueos Nerviosos |
| Estimulación Nerviosa Eléctrica Transcutánea |
| Diabetes |
| Esclerosis Múltiple |
| Accidente Cerebrovascular |
| Lesión Nerviosa |
| Quimioterapia |
| Otras Indicaciones y Causas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo | Parestesia Aguda | |
| Parestesia Crónica | ||
| Por Tratamiento | Medicamentos | |
| Fisioterapia | ||
| Cirugía | ||
| Bloqueos Nerviosos | ||
| Estimulación Nerviosa Eléctrica Transcutánea | ||
| Por Indicación y Causa | Diabetes | |
| Esclerosis Múltiple | ||
| Accidente Cerebrovascular | ||
| Lesión Nerviosa | ||
| Quimioterapia | ||
| Otras Indicaciones y Causas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tratamiento de parestesia?
Se espera que el mercado de tratamiento de parestesia aumente de 6,21 mil millones de USD en 2026 a 6,41 mil millones de USD en 2027, y alcance los 7,78 mil millones de USD para 2032 a una CAGR del 3,96%.
¿Qué categoría de tratamiento está creciendo más rápido?
Se prevé que la fisioterapia crezca a una CAGR del 5,11% hasta 2032, respaldada por un uso más amplio de la rehabilitación dentro de la atención multimodal.
¿Qué está impulsando la demanda de tratamiento de parestesia?
La creciente prevalencia de la diabetes, los trastornos neurológicos, los tratamientos contra el cáncer y el envejecimiento de la población está aumentando la demanda de gestión de síntomas neuropáticos, incluidos el diagnóstico, los medicamentos, la rehabilitación y las intervenciones especializadas.
¿Qué región está creciendo más rápido en el tratamiento de parestesia?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,24% hasta 2032, respaldada por la prevalencia de la diabetes y la mejora de la infraestructura hospitalaria.