
Tamanho e Participação do Mercado de Pagamentos P2P
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 16.5 Trilhões de dólares |
| Tamanho do Mercado (2032) | 24.70 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.40 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos P2P por Mordor Intelligence
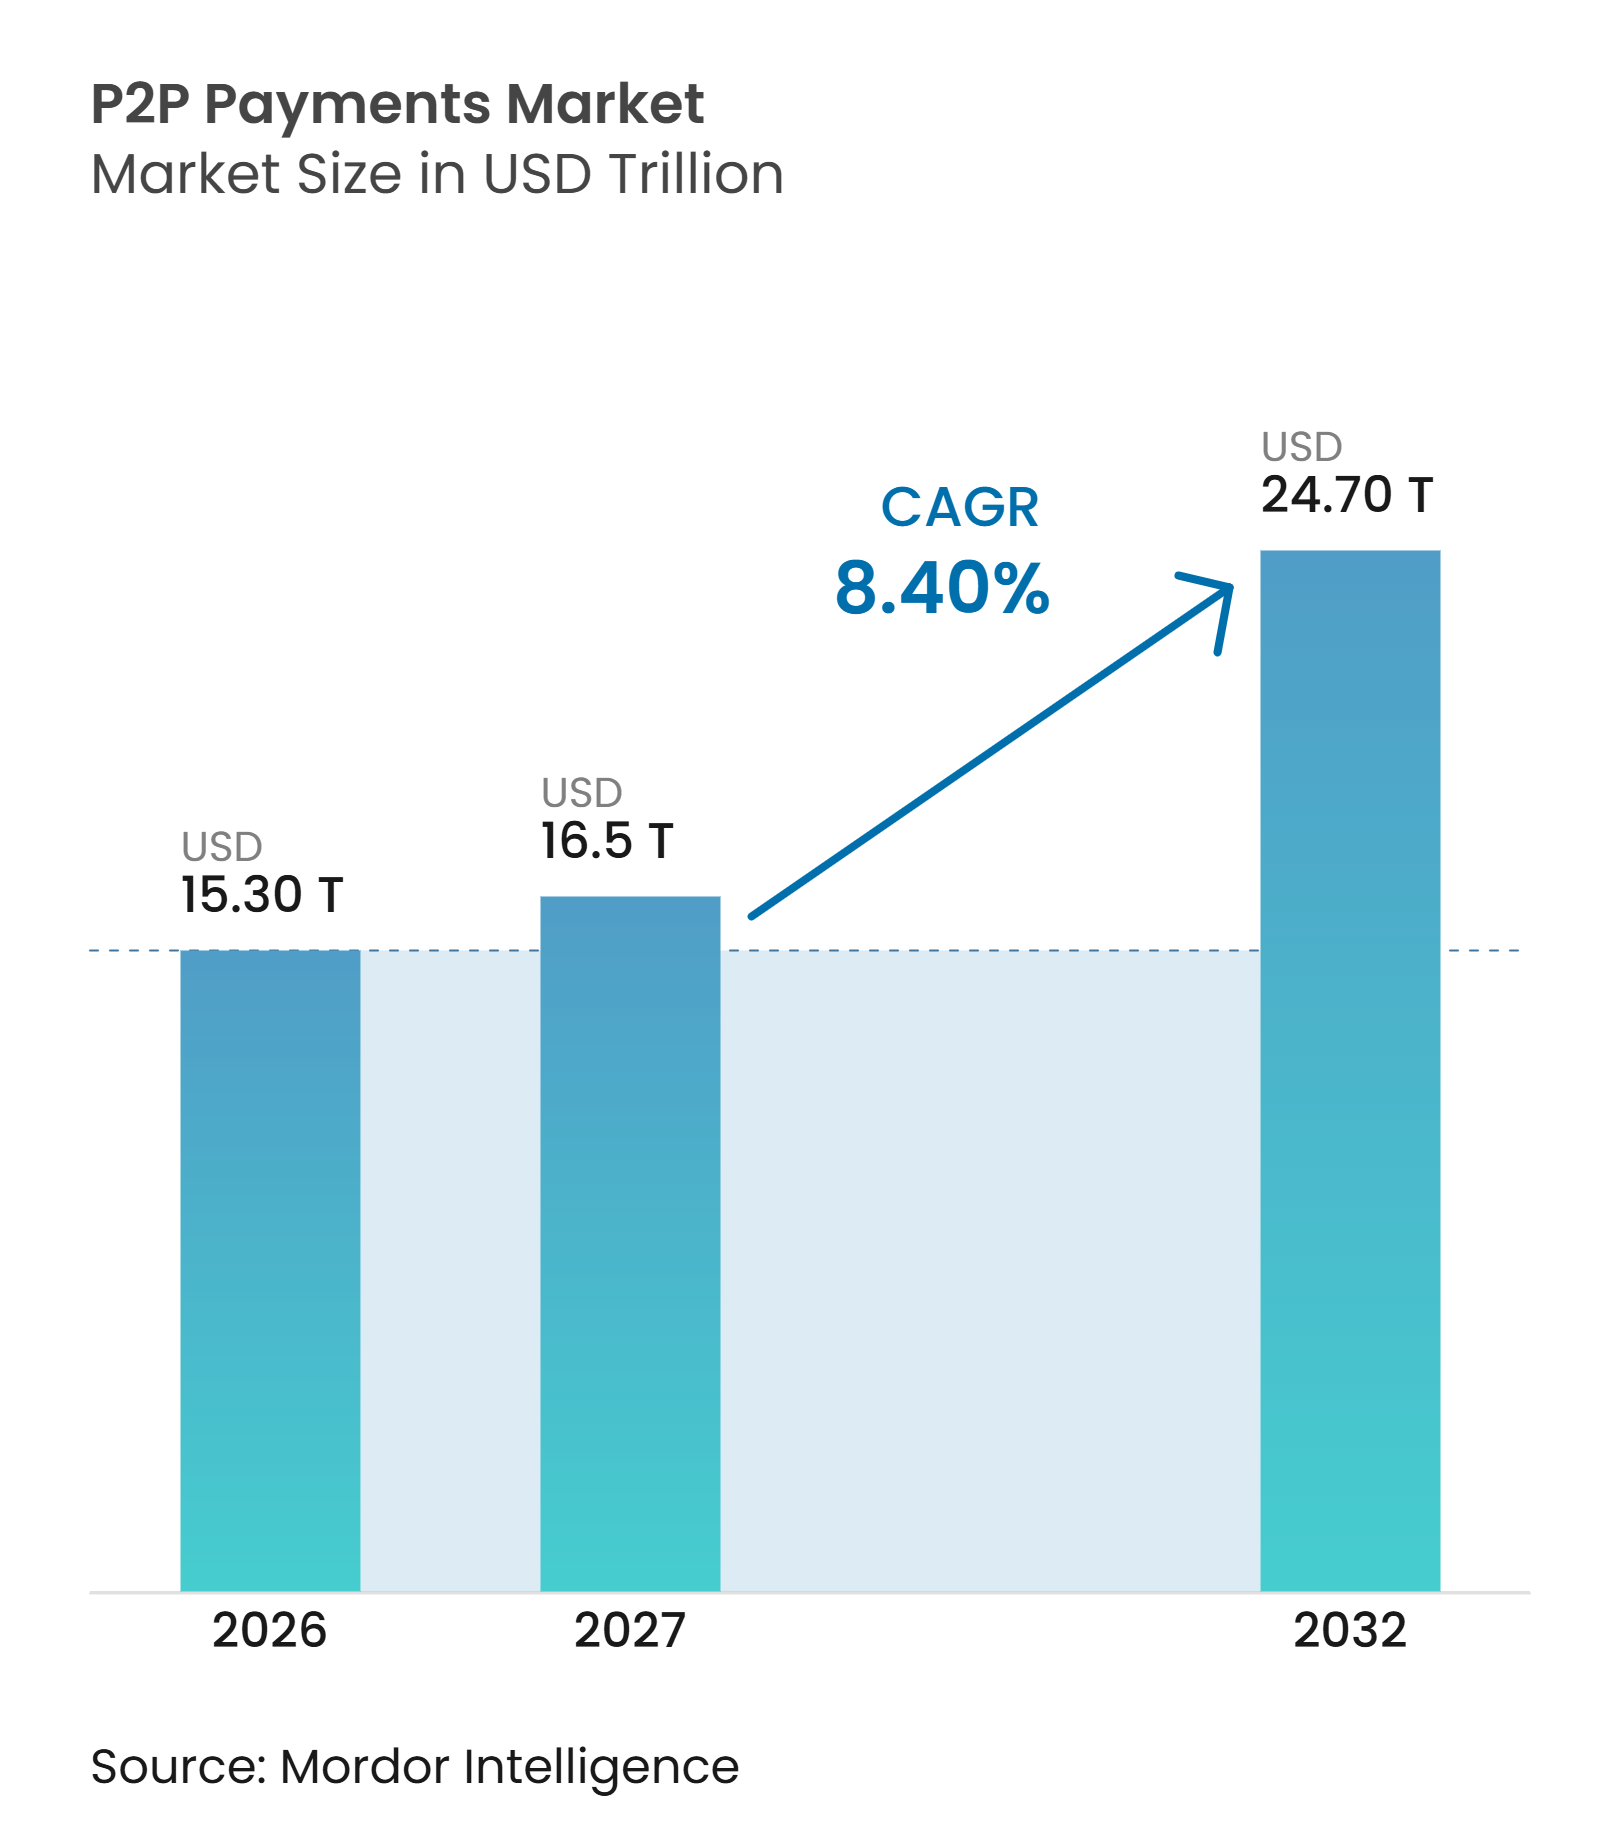
O tamanho do Mercado de Pagamentos P2P deve crescer de 15,30 trilhões de USD em 2026 para 16,5 trilhões de USD em 2027 e está previsto para atingir 24,70 trilhões de USD até 2032, a um CAGR de 8,40% no período de 2027 a 2032.
O mercado de pagamentos P2P está indo além da simples aquisição de usuários, à medida que os usuários existentes realizam pagamentos com maior frequência para transferências domésticas, pagamentos a trabalhadores autônomos, remessas e liquidações de pequenas empresas. Trilhos de pagamento instantâneo, adoção de carteiras digitais e maior interoperabilidade estão ampliando o leque de pagamentos que podem transitar por redes ponto a ponto. O Banco Mundial relatou que 62% dos adultos em economias de baixa e média renda realizaram ou receberam um pagamento digital em 2025, em comparação com 56% em 2021, o que sustenta a adoção contínua em mercados com menor acesso bancário. A concorrência combina trilhos de pagamento públicos, provedores de carteiras digitais, redes vinculadas a bancos e plataformas de ativos digitais, enquanto as redes nacionais permanecem muito mais concentradas do que o mercado global de pagamentos P2P. Controles de fraude, requisitos de reembolso e custos de conformidade transfronteiriça estão se tornando fatores importantes na economia dos provedores e nos planos de expansão.
Principais Conclusões do Relatório
- Por tipo de transação, as transferências domésticas capturaram 85,4% da participação do mercado de pagamentos P2P em 2026, enquanto as transferências internacionais devem crescer a um CAGR de 12,5% até 2032.
- Por método de pagamento, as carteiras digitais e transferências de dinheiro móvel capturaram 43,3% da participação do mercado de pagamentos P2P em 2026, enquanto as transferências em criptomoeda, stablecoin e outras devem crescer a um CAGR de 19,9% até 2032.
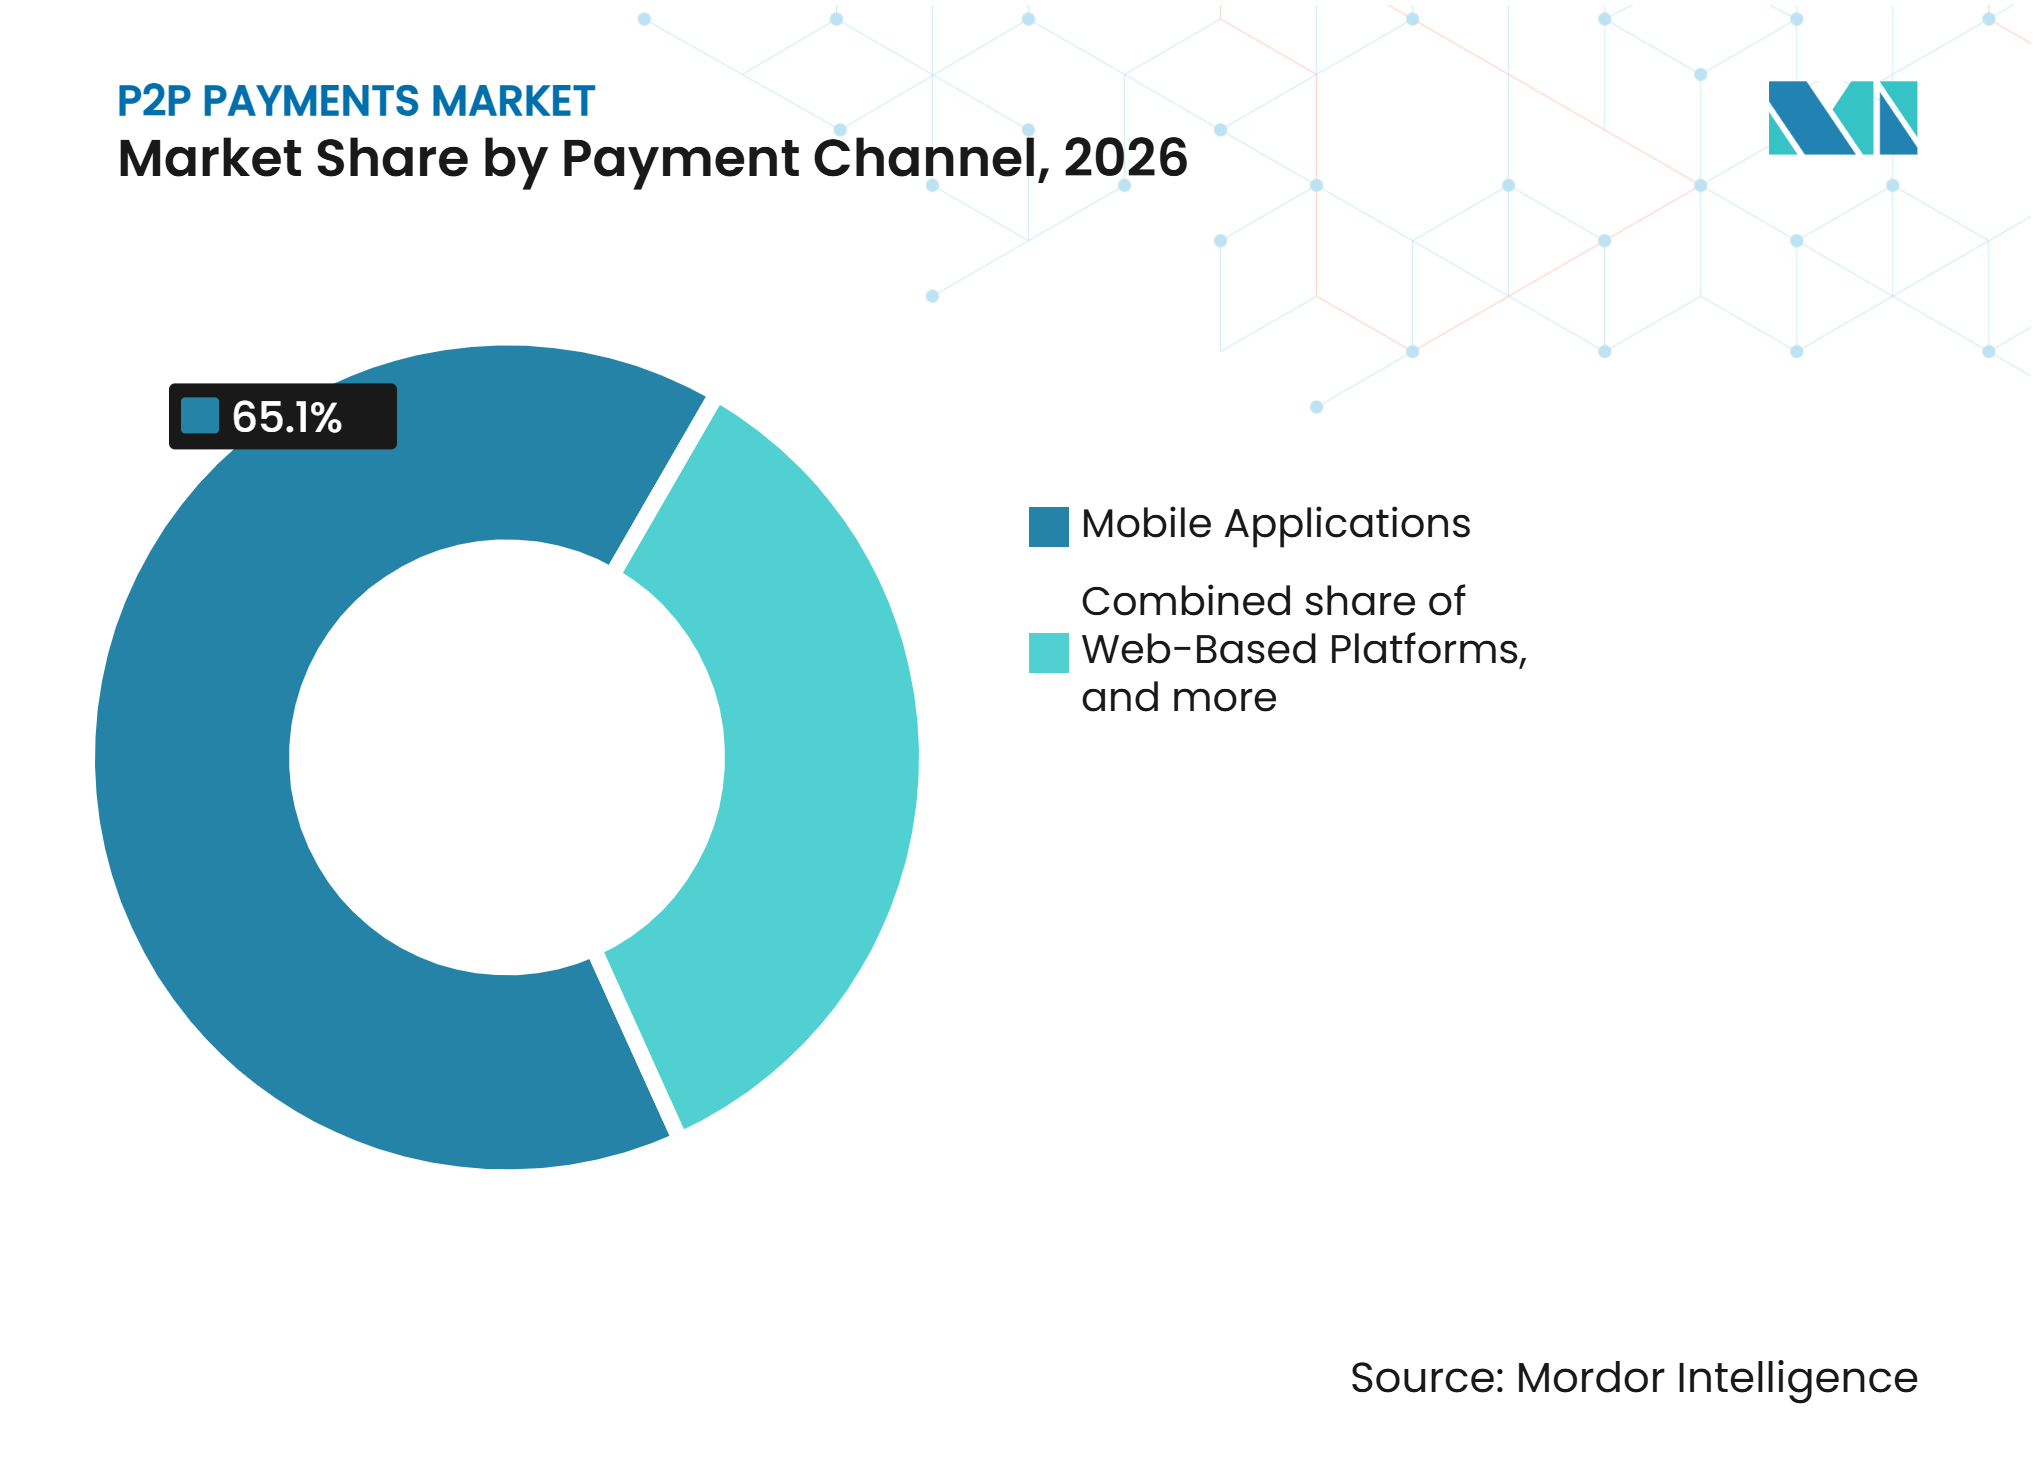
- Por canal de pagamento, os aplicativos móveis capturaram 65,1% da participação do mercado de pagamentos P2P em 2026, enquanto o canal outros deve crescer a um CAGR de 14,8% até 2032.
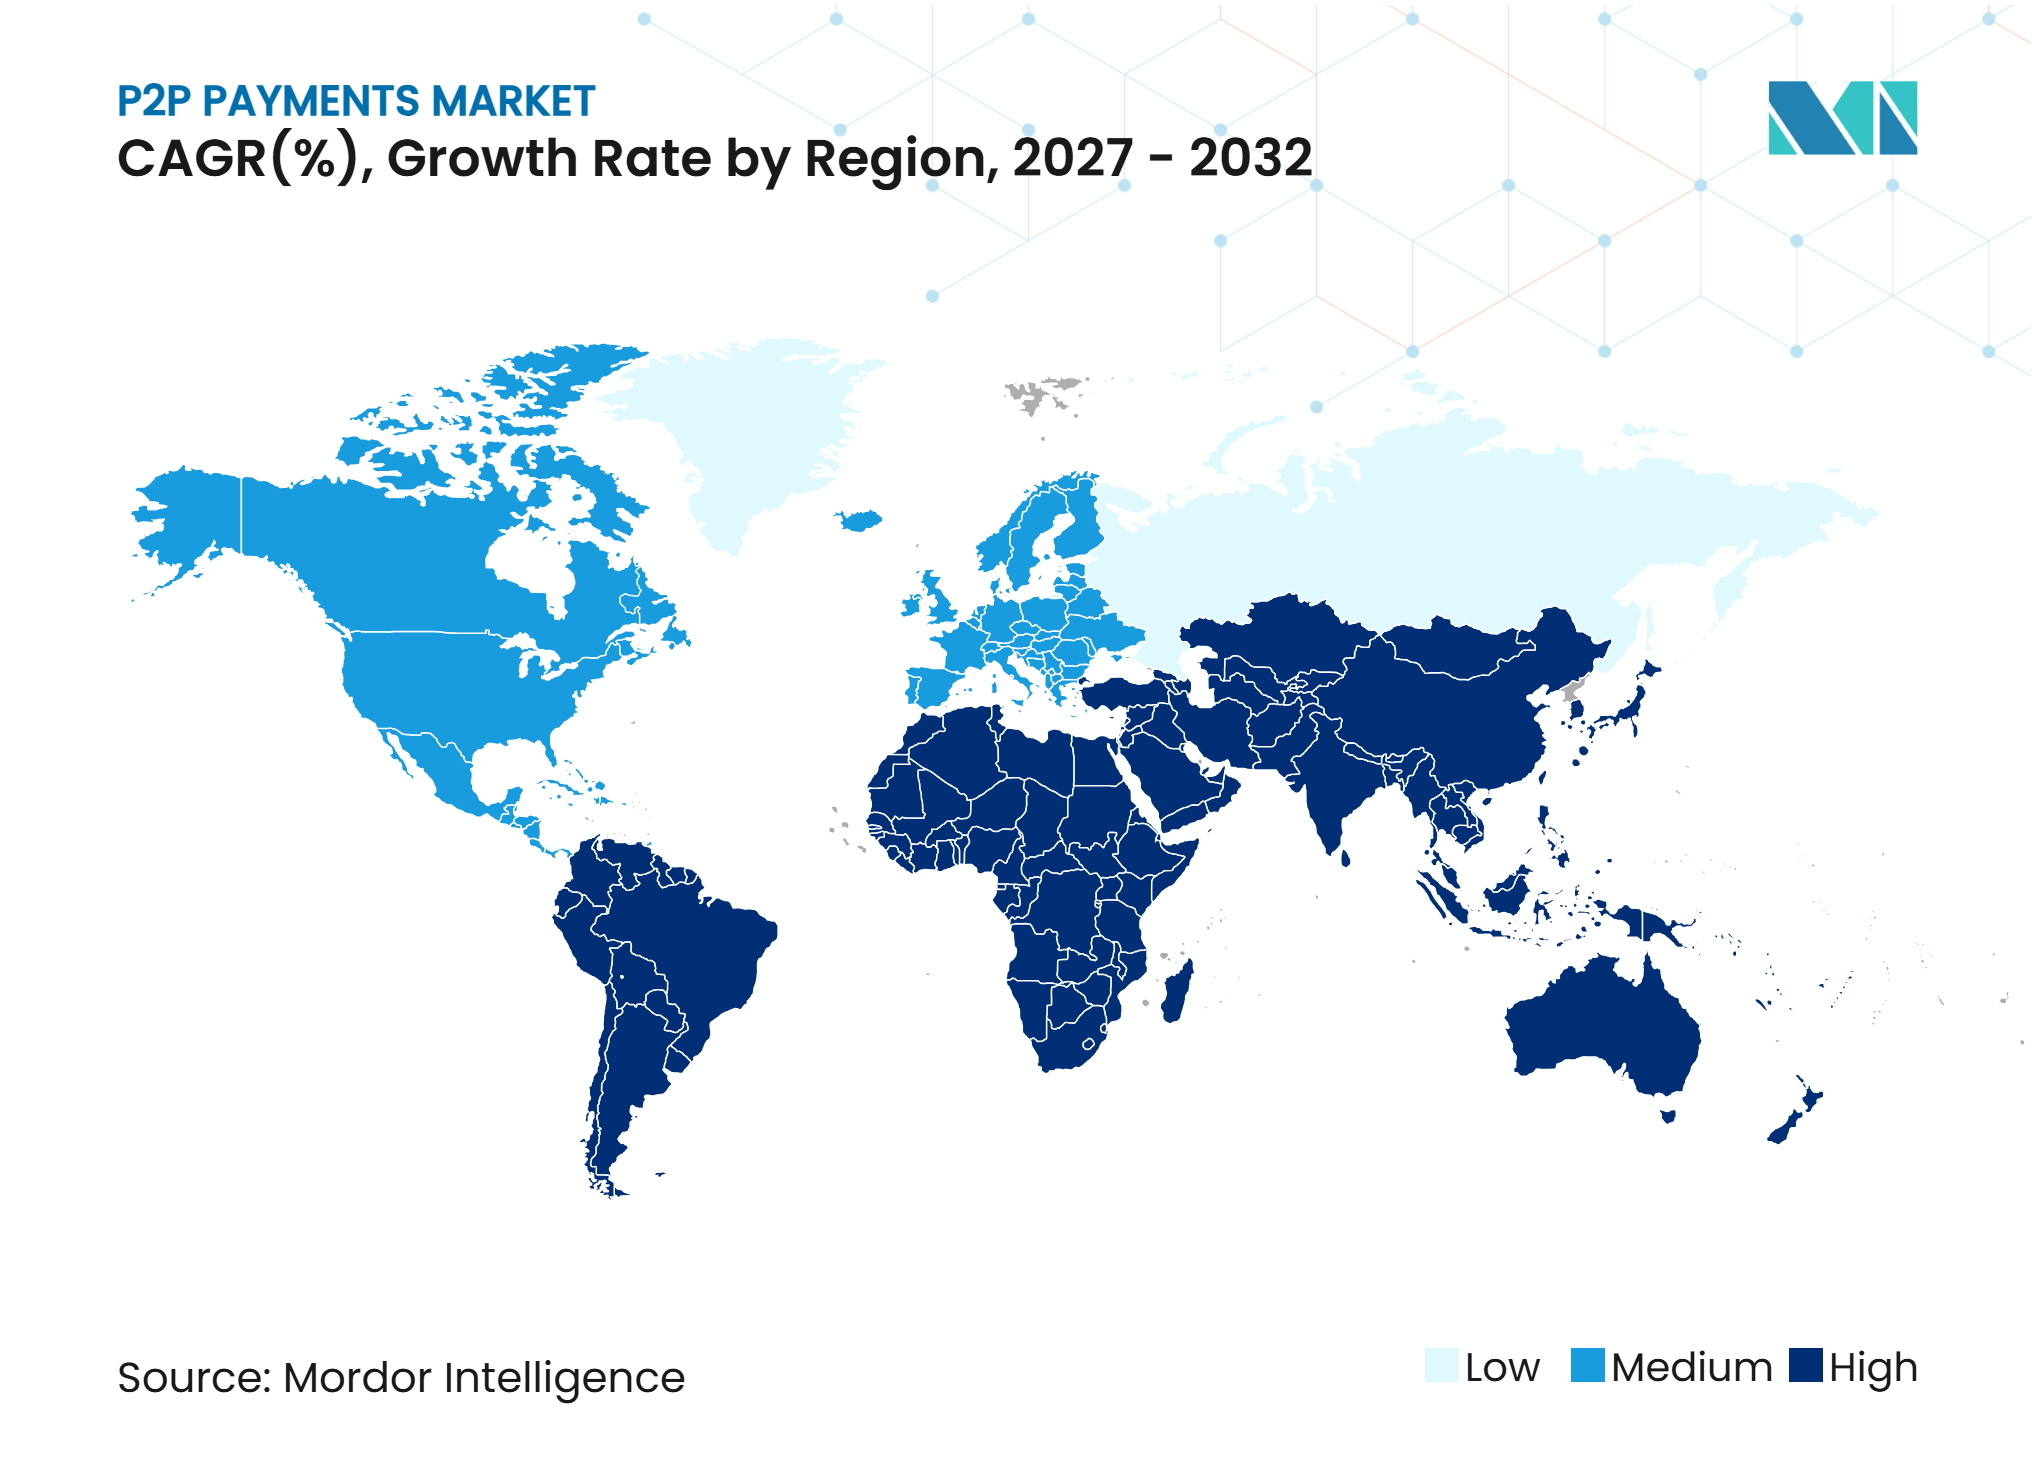
- Por geografia, a Ásia-Pacífico capturou 42,2% da participação do mercado de pagamentos P2P em 2026, enquanto o Oriente Médio e África deve crescer a um CAGR de 12,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistemas de Pagamento Instantâneo Domésticos e Transferências Conta a Conta Disponíveis 24/7 | +2.0% | Global, mais forte na Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Remessas Internacionais Digitais P2P e Corredores de Pagamento de Menor Custo | +1.5% | Corredores do Sul da Ásia, África Subsaariana, ASEAN e Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção de Carteiras Digitais e Aplicativos P2P Vinculados a Bancos | +1.2% | Global, especialmente Ásia-Pacífico, África Subsaariana e América do Norte | Curto prazo (≤ 2 anos) |
| Redes Interoperáveis de Bancos, Carteiras e QR Nacionais | +0.9% | ASEAN, Ásia-Pacífico, Europa e América do Sul | Médio prazo (2-4 anos) |
| Demanda por Transferências Instantâneas e de Baixo Custo entre Migrantes, Famílias e Usuários sem Conta Bancária | +0.7% | Oriente Médio e África, América Latina, Sudeste Asitico e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Transferências P2P Incorporadas e Pagamentos de Plataformas | +0.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Sistemas de Pagamento Instantâneo Domésticos e Transferências Conta a Conta Disponíveis 24/7
O mercado de pagamentos P2P se beneficia quando os trilhos domésticos instantâneos eliminam atrasos nas transferências conta a conta. A Interface de Pagamentos Unificados da Índia processou 228,3 bilhões de transações no valor de 3,4 trilhões de USD em 2025, com crescimento de 32,5% no número de transações em relação ao ano anterior[1]. A rede registrou uma média de 802 milhões de pagamentos por dia em setembro de 2026, demonstrando o quanto as transferências em tempo real estão sendo utilizadas no comércio cotidiano. O Pix do Brasil atingiu 82% da população adulta até março de 2026 e registrou quase 280 milhões de transações no dia de pico em junho de 2025. Onde as contas bancárias estão amplamente conectadas a um trilho de baixo custo, serviços de mensagens, varejistas e plataformas de trabalho autônomo podem adicionar uma opção de pagamento sem construir seu próprio sistema de liquidação. As regras de pagamento instantâneo da União Europeia também aumentaram o uso do SEPA Instant, que representou 25% das transferências de crédito na área do euro no segundo semestre de 2025.
Crescimento das Remessas P2P Internacionais por Meio de Carteiras Digitais e Corredores de Pagamento de Baixo Custo
As transferências internacionais estão criando oportunidades de crescimento para o mercado de pagamentos P2P, pois famílias e migrantes precisam de formas mais rápidas de enviar pagamentos menores. O custo médio global de uma transferência P2P de 1.000 USD foi de 2,6% em 2025, deixando uma lacuna substancial em relação à meta do Grupo dos 20 de 1% até 2027. Os links bilaterais de QR e pagamento instantâneo da ASEAN movimentaram 716,4 milhões de USD em pagamentos internacionais em 2025, incluindo 305,7 milhões de USD em transferências P2P[2]. Relatórios das Nações Unidas indicaram que mais da metade das remessas globais foram iniciadas digitalmente em 2025, mas apenas 35% foram totalmente digitais do remetente ao destinatário. Essa lacuna mantém as redes de saque em dinheiro importantes em muitos mercados receptores. Provedores que conectam a iniciação digital com desembolso local confiável podem competir em conveniência, além do custo de transferência.
Crescente Adoção de Carteiras Digitais e Aplicativos de Pagamento P2P Vinculados a Bancos
As carteiras digitais estão se tornando uma interface comum para pagamentos no mercado de pagamentos P2P, especialmente onde os consumidores dependem de telefones em vez de agências bancárias. A GSMA registrou 593 milhões de contas de dinheiro móvel ativas em 2025, um aumento de 15% em relação ao ano anterior[3]. A mesma fonte relatou que as transações de dinheiro móvel superaram 2 trilhões de USD em 2025. As carteiras digitais frequentemente se posicionam acima das contas bancárias e dos trilhos de cartões, em vez de substituí-los, o que disponibiliza métodos de financiamento familiares por meio de uma experiência móvel mais simples. Esse modelo pode reduzir as barreiras de adoção para consumidores que já utilizam cartões de débito ou contas correntes. Também pode manter a receita por transferência da plataforma limitada onde o trilho bancário subjacente tem baixo custo.
Interoperabilidade entre Contas Bancárias, Carteiras Digitais e Redes de Pagamento QR Nacionais
A interoperabilidade está expandindo o alcance endereçável do mercado de pagamentos P2P ao conectar redes que anteriormente operavam de forma separada. O PayPal lançou o PayPal World em julho de 2025 para conectar o PayPal e o Venmo com o UPI Internacional da NPCI, o Tenpay Global da Tencent Holdings Limited e o Mercado Pago, cobrindo quase 2 bilhões de usuários[4]. O WeChat Pay adicionou sistemas QR nacionais na Coreia do Sul, Sri Lanka, Tailândia, Malásia e Singapura em abril de 2026. O Alipay+ se conectou ao sistema QR Ph das Filipinas em setembro de 2026 e expandiu sua rede para mais de 300 métodos de pagamento em mais de 220 mercados. Cada conexão permite que os participantes alcancem uma rede mais ampla sem duplicar a infraestrutura de aceitação local. O alinhamento com o ISO 20022 também pode melhorar as informações de pagamento disponíveis para triagem de fraudes e validação de beneficiários entre fronteiras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Golpes de Pagamento por Transferência Autorizada, Engenharia Social e Fraude de Tomada de Conta | -1.2% | Global, mais forte no Reino Unido, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Divergência nas Regras de AML, KYC, Sanções e Regulamentações de Pagamento Locais | -1.0% | Global, mais forte nos corredores do Oriente Médio e África, Sul da Ásia e América Latina | Longo prazo (≥ 4 anos) |
| Reversibilidade Limitada e Resolução Fragmentada de Disputas do Consumidor | -0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Cobertura Desigual de Pagamento Instantâneo e Lacunas de Interoperabilidade | -0.8% | África Subsaariana, Sudeste Asiático e América Latina fora do Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Golpes de Pagamento por Transferência Autorizada, Engenharia Social e Fraude de Tomada de Conta
A fraude por pagamento de transferência autorizada é uma grande restrição ao mercado de pagamentos P2P, pois as perdas com golpes causam danos aos consumidores e custos diretos de reembolso. O UK Finance registrou 576,4 milhões de GBP (772,8 milhões de USD) em perdas por pagamento de transferência autorizada em 2025, um aumento de 19% em relação a 2024. Os golpes de investimento responderam por 221,5 milhões de GBP (296,8 milhões de USD) e aumentaram 40% no mesmo período. O Regulador de Sistemas de Pagamento relatou que as vítimas receberam 316 milhões de GBP (423,6 milhões de USD) por meio do mecanismo de reembolso nos 18 meses até março de 2026, representando uma taxa de reembolso de 88%. Tais obrigações exercem maior pressão de custos sobre provedores menores que não podem investir tanto em sistemas de monitoramento e gestão de casos. Autenticação mais robusta e alertas de golpes em tempo real, portanto, afetam tanto a confiança do cliente quanto a capacidade de operar em escala.
Fricção nas Transferências Internacionais Decorrente de Regras Divergentes de AML/KYC, Sanções e Regulamentações de Pagamento Locais
Diferentes regras de prevenção à lavagem de dinheiro, conheça seu cliente, sanções e regulamentações de pagamento locais podem retardar a expansão no mercado de pagamentos P2P. Uma transação internacional deve atender aos requisitos de pelo menos 2 jurisdições, e as regras de localização de dados podem complicar as verificações em tempo real sobre os beneficiários. O Regulamento de Transferência de Fundos da União Europeia está em plena vigência desde dezembro de 2024, adicionando requisitos específicos de informação para transferências envolvendo criptoativos. Diferentes abordagens regulatórias exigem que os provedores adaptem seus controles para cada novo corredor. Essas obrigações são especialmente difíceis em corredores de menor volume, onde os custos de conformidade são elevados em relação aos valores dos pagamentos. A diferença persistente entre o custo global de transferência de 2,6% em 2025 e a meta de 1% do Grupo dos 20 reflete o trabalho operacional ainda necessário nas redes de pagamento internacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transação:
Transferências Domésticas Detêm a Maior Posição, Enquanto as Transferências Internacionais Lideram o CrescimentoAs transferências domésticas responderam por 85,4% do tamanho do mercado de pagamentos P2P em 2026, equivalente a 13,1 trilhões de USD. O segmento é sustentado por trilhos instantâneos construídos pelo governo que tornaram as transferências rotineiras de baixo custo e amplamente acessíveis nos países com alta adoção. O UPI da Índia e o Pix do Brasil demonstram a escala que a infraestrutura de pagamento instantâneo vinculada a contas pode alcançar. O Pix processou 79,7 bilhões de transações em 2025, e o Pix entre empresas representou 52% do valor total das transações do SPI até março de 2026. As redes domésticas estão se tornando cada vez mais a base para usos adjacentes, incluindo pagamentos de plataformas e liquidação de comerciantes.
As transferências internacionais devem crescer a um CAGR de 12,5% de 2027 a 2032, mais rápido do que o mercado geral de pagamentos P2P. Essa categoria é moldada por corredores de migração, pagamentos de suporte familiar e a necessidade de transferências internacionais convenientes. O PayPal World conectou o UPI com plataformas de pagamento globais em julho de 2025, adicionando alcance internacional potencial a um trilho doméstico estabelecido. O Uzbequistão relatou que as transferências P2P por cartão responderam por 46% das remessas de entrada no valor de 8,6 bilhões de USD em 2025. Esses casos mostram como as redes domésticas de cartões e carteiras digitais também podem atuar como camada receptora de remessas.
Por Método de Pagamento:
Carteiras Digitais Lideram, Enquanto as Transferências de Ativos Digitais Ganham ImpulsoAs carteiras digitais e transferências de dinheiro móvel detinham 43,3% do tamanho do mercado de pagamentos P2P em 2026, equivalente a 6,6 trilhões de USD. Sua liderança reflete o uso generalizado de interfaces móveis para transferências entre pessoas e o alcance dos sistemas de carteiras liderados por operadoras de telecomunicações. As contas de dinheiro móvel ativas continuaram a crescer em 2025, particularmente em economias de baixa e média renda. As carteiras digitais podem se vincular a contas bancárias, cartões ou valor armazenado, permitindo que os usuários escolham formas familiares de financiar transferências. Essa flexibilidade apoia o uso tanto em comunidades bancarizadas quanto em comunidades com acesso bancário limitado.
As transferências em criptomoeda, stablecoin e outras devem crescer a um CAGR de 19,9% até 2032. O segmento está atraindo atenção onde os provedores buscam liquidação mais rápida em corredores internacionais de alto custo. A Circle recebeu aprovação final em julho de 2026 para estabelecer o Circle National Trust, colocando sua infraestrutura USDC sob supervisão federal direta nos Estados Unidos. A regulamentação e a proteção ao consumidor continuam sendo determinantes importantes da adoção. O setor de pagamentos P2P provavelmente verá os ativos digitais sendo usados ao lado dos trilhos convencionais, em vez de substituir todos os pagamentos baseados em bancos. Os provedores precisarão equilibrar velocidade e menores custos de processamento com conformidade e salvaguardas ao cliente.
Por Canal de Pagamento:
Aplicativos Móveis Lideram o Uso, Enquanto Outros Canais Ampliam o AcessoOs aplicativos móveis detinham 65,1% da participação do mercado de pagamentos P2P em 2026, avaliados em 10,0 trilhões de USD. O login biométrico, as transferências baseadas em contatos e a integração com recursos sociais tornam os aplicativos móveis adequados para pagamentos pessoais frequentes. O formato também permite que os provedores coloquem alertas de fraude e confirmações de pagamento diretamente na jornada do usuário. Os serviços com foco em dispositivos móveis são particularmente importantes em países onde os smartphones são o principal ponto de acesso aos serviços financeiros. O design do aplicativo e os recursos de segurança podem, portanto, influenciar a fidelidade do consumidor tanto quanto os preços de transferência.
O canal outros, que inclui interlinks de QR, pagamento por aproximação NFC e acesso delegado a pagamentos, deve crescer a um CAGR de 14,8% até 2032. Essa categoria expande as formas pelas quais um pagamento pode ser iniciado e recebido, em vez de limitar as transferências a um único aplicativo. A China e a Indonésia lançaram um serviço bilateral internacional baseado no padrão QRIS da Indonésia em abril de 2026. A Safaricom concluiu sua atualização M-Pesa Fintech 2.0 em setembro de 2025, aumentando a capacidade de transação de 4.500 para 6.000 transações por segundo. Esses canais podem ampliar o acesso onde os usuários dependem de códigos QR, telefones básicos ou arranjos de dispositivos compartilhados.


Análise Geográfica
A Ásia-Pacífico capturou 42,2% da participação do mercado de pagamentos P2P em 2026, equivalente a 6,5 trilhões de USD. A região é moldada por sistemas domésticos de grande escala na Índia e na China, juntamente com links em expansão em todo o Sudeste Asiático. O UPI registrou uma média de 802 milhões de pagamentos por dia em setembro de 2026 e representou 49% da atividade global de transações em tempo real em 2025. O Alipay+ conectou mais de 300 métodos de pagamento em mais de 220 mercados após sua conexão com o QR Ph em setembro de 2026. A ASEAN havia estabelecido 29 links de QR e pagamento instantâneo até dezembro de 2025. O limite planejado de 30% de participação de mercado para aplicativos UPI dominantes na Índia também é relevante para a concorrência na camada de aplicativos.
A América do Norte e a Europa possuem serviços P2P vinculados a bancos bem desenvolvidos e cobertura crescente de pagamento instantâneo. O Zelle processou mais de 1,2 trilhões de USD em 4,2 bilhões de transações em 2025, com o valor das transações crescendo 20% em relação ao ano anterior. O Federal Reserve dos Estados Unidos relatou que o FedNow liquidou 274,7 bilhões de USD em 5,0 milhões de pagamentos no segundo trimestre de 2026. O SEPA Instant representou 25% das transferências de crédito na área do euro no segundo semestre de 2025. A Klarna lançou pagamentos P2P instantâneos em 13 países europeus em janeiro de 2026. O Interac e-Transfer do Canadá e o SPEI do México também sustentam a base de pagamentos regional.
O Oriente Médio e África deve registrar o crescimento regional mais rápido, a um CAGR de 12,9% até 2032. Os sistemas de dinheiro móvel liderados por operadoras de telecomunicações continuam sendo centrais para o acesso a pagamentos em muitas economias africanas. O MTN MoMo processou 500,3 bilhões de USD em 2025 e tinha 69,5 milhões de usuários ativos mensais. A Safaricom e a Vodacom processaram 525,6 bilhões de USD em 2025, elevando seu valor combinado de transações acima de 1 trilhão de USD. A Arábia Saudita e os Emirados Árabes Unidos estão adicionando infraestrutura de pagamento por meio de programas de carteiras digitais e modernização. A América do Sul é sustentada pelo Pix no Brasil e pela expansão dos serviços financeiros digitais na Argentina, Colômbia, Peru e Bolívia. O Mercado Pago reportou 72 milhões de usuários ativos mensais no terceiro trimestre de 2025, um aumento de 29% em relação ao ano anterior.
Cenário Competitivo
Concentração do Mercado
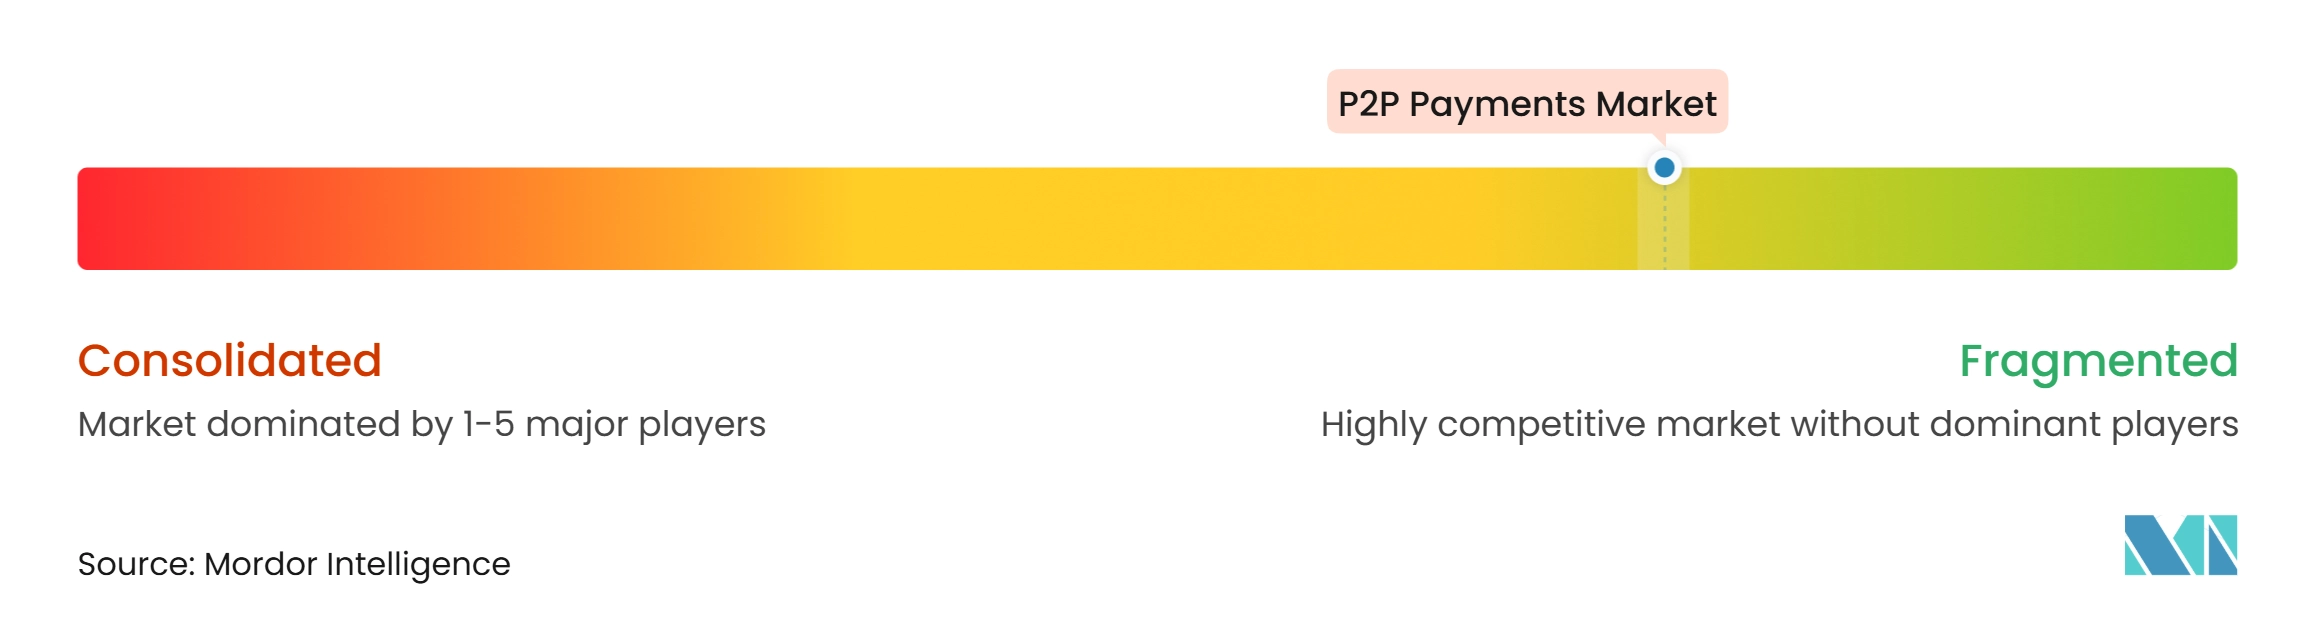
O mercado global de pagamentos P2P é fragmentado, com a concorrência distribuída entre carteiras digitais, redes de pagamento vinculadas a bancos, operadoras de dinheiro móvel e provedores de remessas internacionais. Nenhum único provedor domina o mercado global, pois as preferências de pagamento, os marcos regulatórios e a infraestrutura de transações variam substancialmente por país. No entanto, os mercados domésticos individuais podem ser altamente concentrados. Na Índia, a PhonePe Private Limited, o Google Pay e o Paytm respondem por uma grande maioria das transações mensais da Interface de Pagamentos Unificados (UPI), enquanto o M-PESA detém uma posição forte no ecossistema de dinheiro móvel do Quênia. Nos Estados Unidos, a rede de instituições financeiras participantes do Zelle confere ampla distribuição aos pagamentos P2P vinculados a bancos. Essas diferenças regionais destacam a importância das parcerias locais, do alcance da rede e da adoção pelo consumidor na formação das posições competitivas.
Os principais provedores estão expandindo a interoperabilidade e a conectividade internacional para aumentar seu alcance. Em julho de 2025, o PayPal lançou o PayPal World, uma plataforma projetada para conectar as principais carteiras digitais e sistemas de pagamento, incluindo PayPal, Venmo, UPI, Tenpay Global e Mercado Pago. Em março de 2026, o PayPal anunciou planos para ampliar as transferências internacionais entre usuários do Venmo e do PayPal, ampliando a conectividade entre ecossistemas de pagamento. A Wise Group plc continuou investindo em transferências internacionais e infraestrutura de pagamento local, enquanto a Revolut Ltd buscou expansão internacional e serviços financeiros mais amplos. Esses desenvolvimentos demonstram como os provedores estão competindo por meio de compatibilidade entre plataformas, alcance internacional e transferências simplificadas, em vez de depender exclusivamente dos volumes de transações domésticas.
A concorrência também está se estendendo à prevenção de fraudes, infraestrutura regulatória e serviços emergentes de ativos digitais. Em setembro de 2026, a Block, Inc. solicitou o estabelecimento do Builders Bank & Trust, um banco fiduciário nacional proposto com foco na custódia de bitcoin e stablecoin. Tais iniciativas ilustram como as empresas de pagamento estão explorando infraestrutura financeira regulamentada ao lado de aplicativos voltados ao consumidor. Enquanto isso, a adoção do ISO 20022 aumenta a importância dos dados de pagamento estruturados, dos controles operacionais e das capacidades de conformidade em redes de pagamento interconectadas. Oportunidades permanecem para provedores menores se diferenciarem por meio de corredores de remessas não atendidos, serviços em idioma local, acesso a pagamentos com capacidade offline e melhor proteção contra fraudes. No geral, o mercado de pagamentos P2P permanece fragmentado, com vantagens competitivas decorrentes de efeitos de rede locais, interoperabilidade, confiança e a capacidade de conectar sistemas de pagamento diversos com segurança.
Líderes do Setor de Pagamentos P2P
-
Early Warning Services, LLC
-
PayPal Holdings, Inc.
-
Block, Inc.
-
Ant Group Co., Ltd.
-
Tencent Holdings Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pagamentos P2P Empresas cobertas neste relatório
- PayPal Holdings, Inc.
- Block, Inc.
- Early Warning Services, LLC
- Ant Group Co., Ltd.
- Tencent Holdings Limited
- Apple Inc.
- Wise Group plc
- Remitly Global, Inc.
- Revolut Ltd
- One97 Communications Limited
- PhonePe Private Limited
- MercadoLibre, Inc.
- Nu Holdings Ltd.
- MTN Group Limited
- Safaricom PLC
- Alphabet Inc.
- Grab Holdings Limited
- Fiserv, Inc.
- Fidelity National Information Services, Inc.
- Stripe, Inc.
Desenvolvimentos industriais recentes em Mercado de Pagamentos P2P
- Outubro de 2026: A Safaricom e a Pesapal lançaram o Dynamic Scan-to-Pay, o Tap-to-Pay e o AI Pay no My OneApp do M-Pesa, que tinha mais de 7 milhões de downloads. As empresas visaram a aceitação por comerciantes em 500.000 pontos de venda. O AI Pay escaneia recibos impressos ou manuscritos para preencher os detalhes do pagamento.
- Setembro de 2026: A Block, Inc. submeteu uma solicitação para estabelecer o Builders Bank & Trust, N.A., um banco fiduciário nacional proposto para custódia de bitcoin e stablecoin e negociação de ativos digitais.
- Julho de 2026: A Circle recebeu aprovação final para estabelecer o Circle National Trust, o primeiro banco fiduciário de stablecoin com licença federal nos Estados Unidos.
- Abril de 2026: A China e a Indonésia lançaram um serviço de pagamento bilateral internacional baseado no padrão QR nacional QRIS da Indonésia.
Escopo do Relatório Global do Mercado de Pagamentos P2P
Visão geral da segmentação
| Transferências P2P Domésticas |
| Transferências P2P Internacionais |
| Transferências por Conta Bancária |
| Transferências por Carteira Digital e Dinheiro Móvel |
| Transferências Financiadas por Cartão |
| Transferências em Criptomoeda, Stablecoin e Outras |
| Aplicativos Móveis |
| Plataformas Baseadas na Web |
| Pagamentos por USSD e SMS |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Transação | Transferências P2P Domésticas | |
| Transferências P2P Internacionais | ||
| Por Método de Pagamento | Transferências por Conta Bancária | |
| Transferências por Carteira Digital e Dinheiro Móvel | ||
| Transferências Financiadas por Cartão | ||
| Transferências em Criptomoeda, Stablecoin e Outras | ||
| Por Canal de Pagamento | Aplicativos Móveis | |
| Plataformas Baseadas na Web | ||
| Pagamentos por USSD e SMS | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos pagamentos P2P até 2032?
O mercado de pagamentos P2P deve atingir 24,7 trilhões de USD até 2032, crescendo a um CAGR de 8,4% a partir de 2027.
Qual tipo de transação tem a maior participação nos pagamentos P2P?
As transferências domésticas lideram com 85,4% de participação em 2026, sustentadas por trilhos de pagamento instantâneo domésticos.
Qual método de pagamento está crescendo mais rapidamente?
As transferências em criptomoeda, stablecoin e outras devem crescer a um CAGR de 19,9% até 2032.
Qual região está crescendo mais rapidamente para pagamentos ponto a ponto?
O Oriente Médio e África deve expandir a um CAGR de 12,9% até 2032, sustentado por ecossistemas de dinheiro móvel. Os serviços liderados por operadoras de telecomunicações são importantes porque ampliam o acesso a pagamentos para usuários com acesso bancário limitado.
Por que os sistemas de pagamento instantâneo são importantes para as transferências P2P?
Eles permitem pagamentos contínuos conta a conta e facilitam que os aplicativos ofereçam transferências de baixo custo. No mercado de pagamentos P2P, os trilhos compartilhados também podem apoiar uma concorrência mais ampla entre os provedores de aplicativos.
Qual é o maior risco enfrentado pelos provedores de pagamento P2P?
Os golpes de pagamento por transferência autorizada geram perdas para os consumidores, obrigações de reembolso e maiores custos de controle de fraudes. O mercado de pagamentos P2P depende de autenticação robusta, monitoramento e proteções claras ao consumidor para manter a confiança.