
P2P決済市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
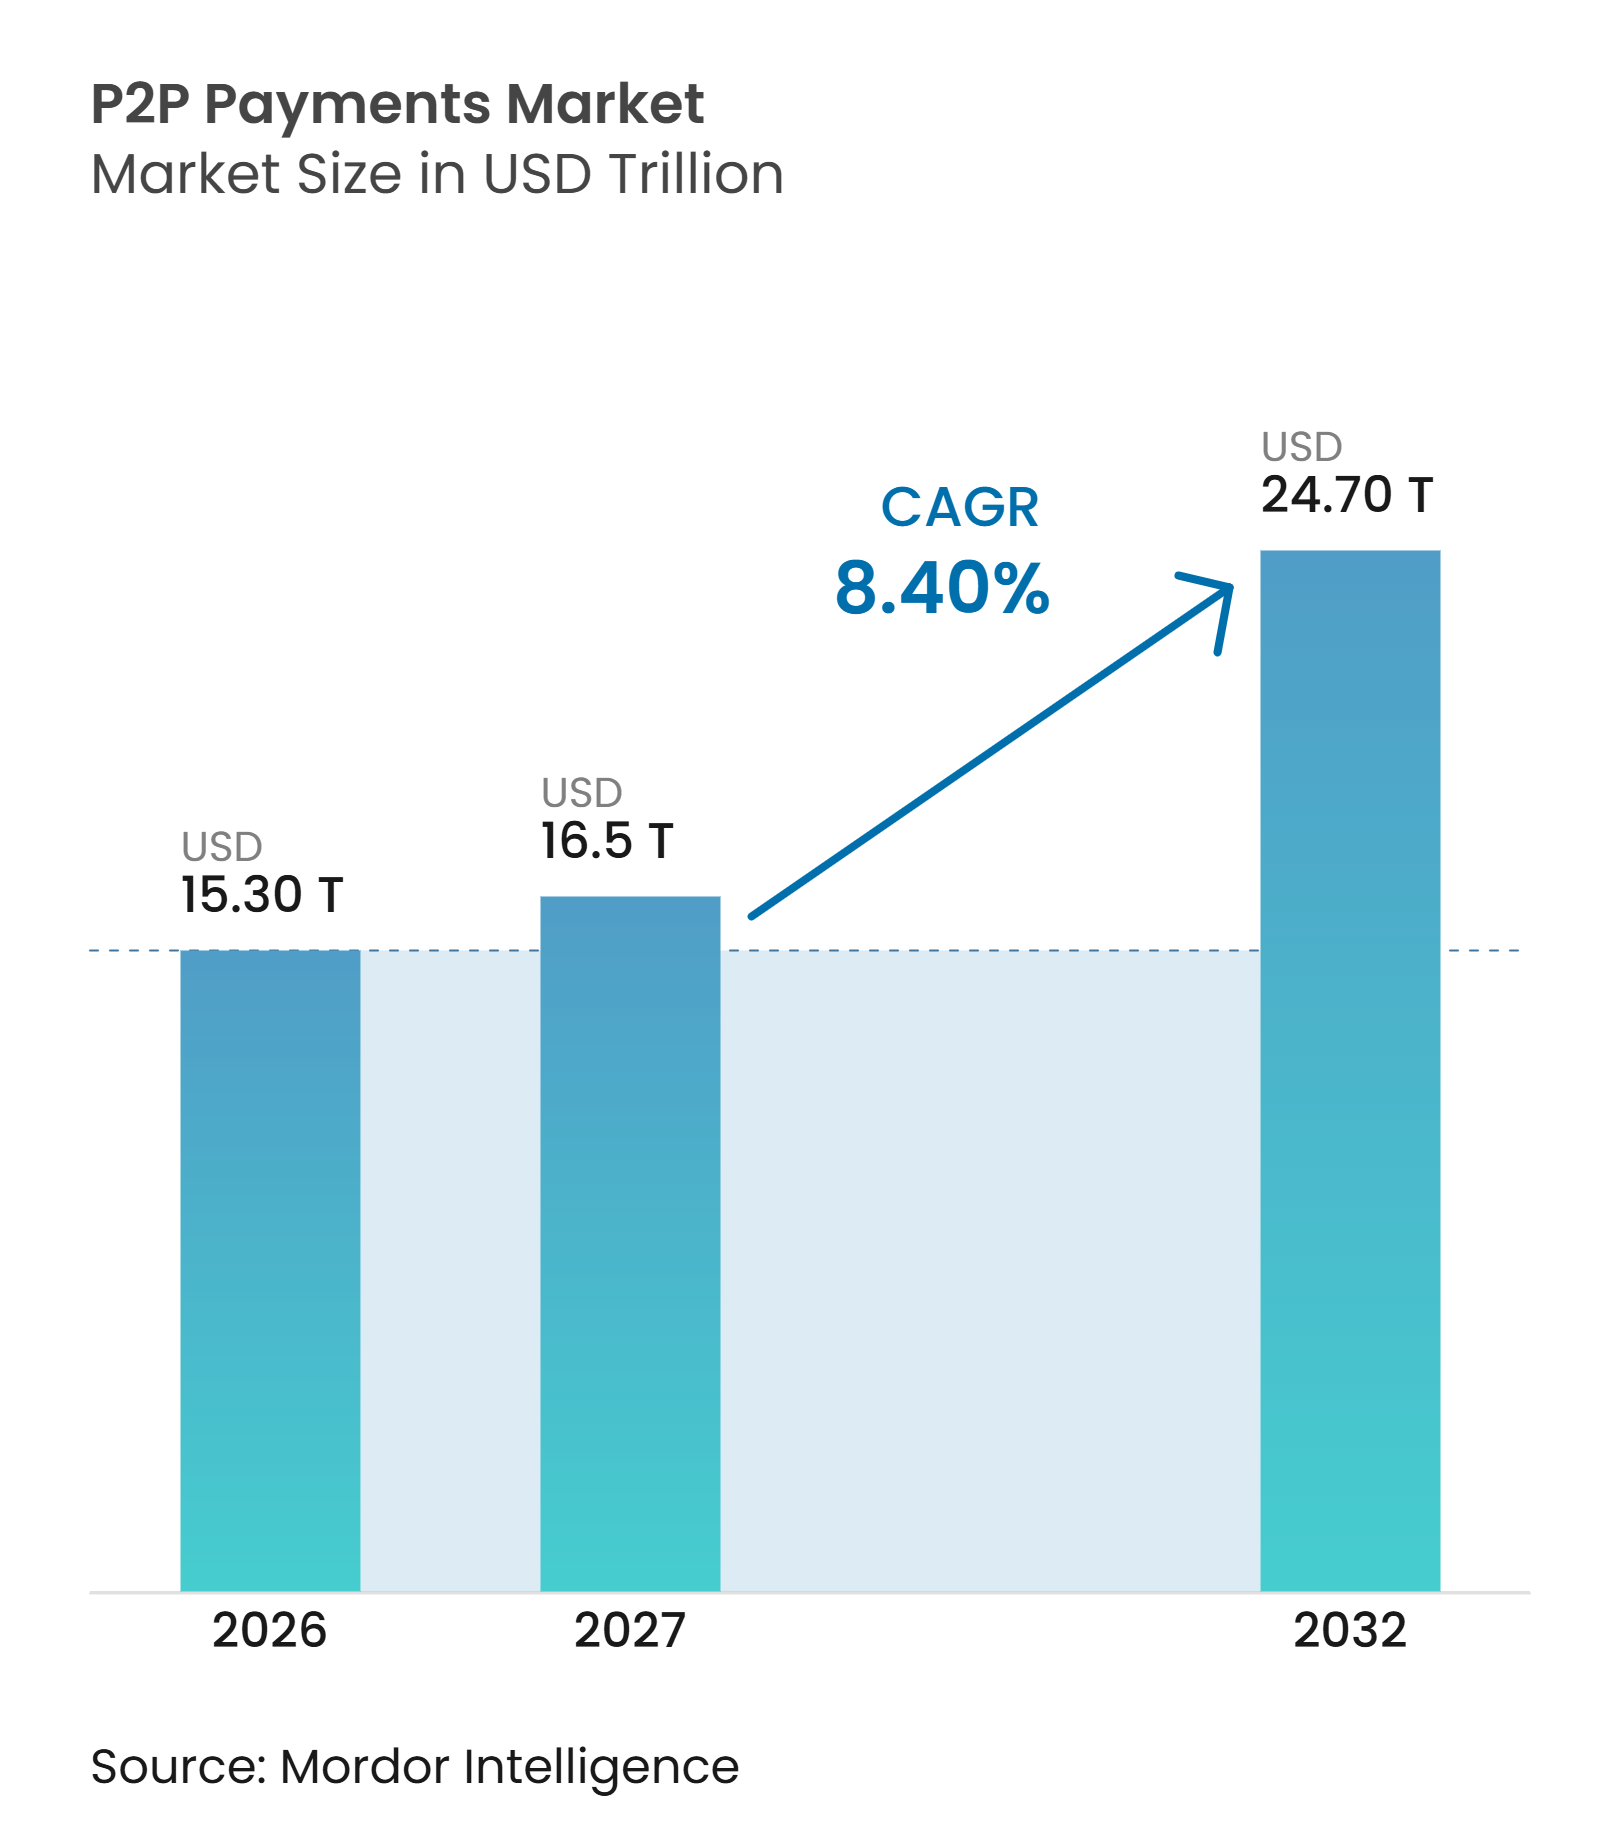
| 市場規模 (2027) | 16.5 兆米ドル |
| 市場規模 (2032) | 24.70 兆米ドル |
| 成長率 (2027 - 2032) | 8.40 % |
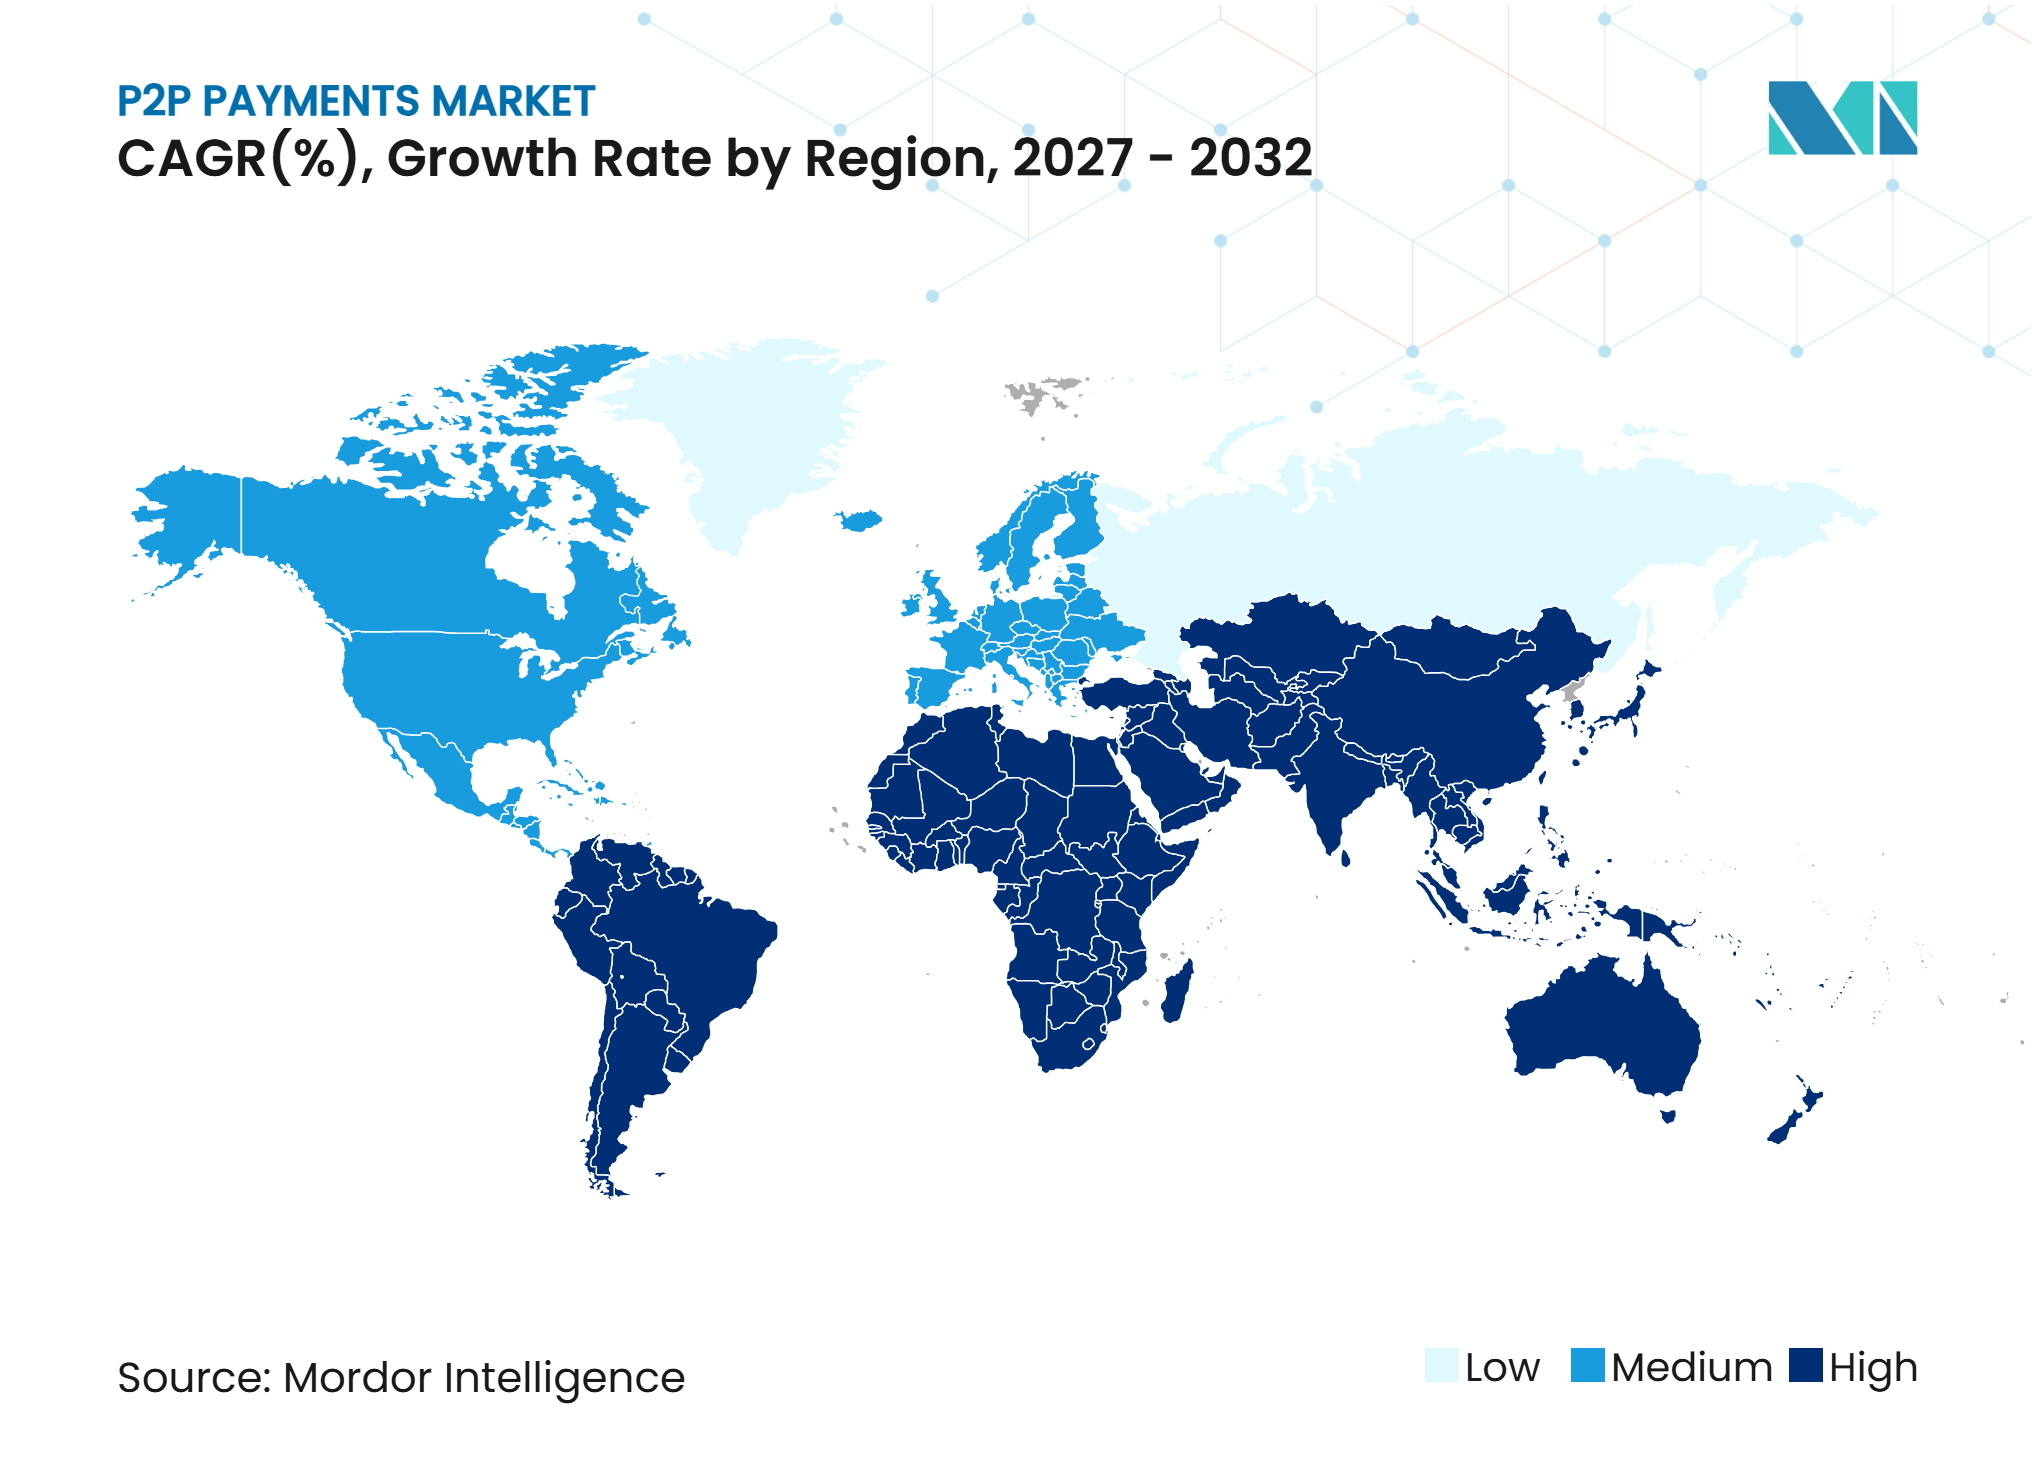
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるP2P決済市場分析
P2P決済市場規模は、2026年の15.30 トリリオン 米ドルから2027年には16.5 トリリオン 米ドルへと成長し、2027年から2032年にかけて8.40%のCAGRで2032年までに24.70 トリリオン 米ドルに達すると予測されています。
P2P決済市場は、既存ユーザーが家計送金、ギグワーカーへの支払い、送金、および中小企業決済のためにより頻繁に決済を行うようになるにつれ、単純なユーザー獲得を超えた段階へと移行しています。即時決済レール、ウォレットの普及、および広範な相互運用性が、ピアツーピアネットワークを通じて処理できる決済の範囲を拡大しています。世界銀行は、低・中所得国の成人の62%が2025年にデジタル決済を行ったまたは受け取ったと報告しており、2021年の56%から増加しており、銀行アクセスが限られた市場での継続的な普及を支持しています。競争は、公共決済レール、ウォレットプロバイダー、銀行連携ネットワーク、およびデジタル資産プラットフォームを組み合わせており、国内ネットワークはグローバルなP2P決済市場よりもはるかに集中した状態にあります。不正防止対策、払い戻し要件、およびクロスボーダーコンプライアンスコストは、プロバイダーの経済性と拡大計画において重要な要素となっています。
主要レポートのポイント
- 取引タイプ別では、国内送金が2026年のP2P決済市場シェアの85.4%を占め、クロスボーダー送金は2032年にかけて12.5%のCAGRで成長すると予測されています。
- 決済方法別では、デジタルウォレットおよびモバイルマネー送金が2026年のP2P決済市場シェアの43.3%を占め、暗号資産・ステーブルコインおよびその他の送金は2032年にかけて19.9%のCAGRで成長すると予測されています。
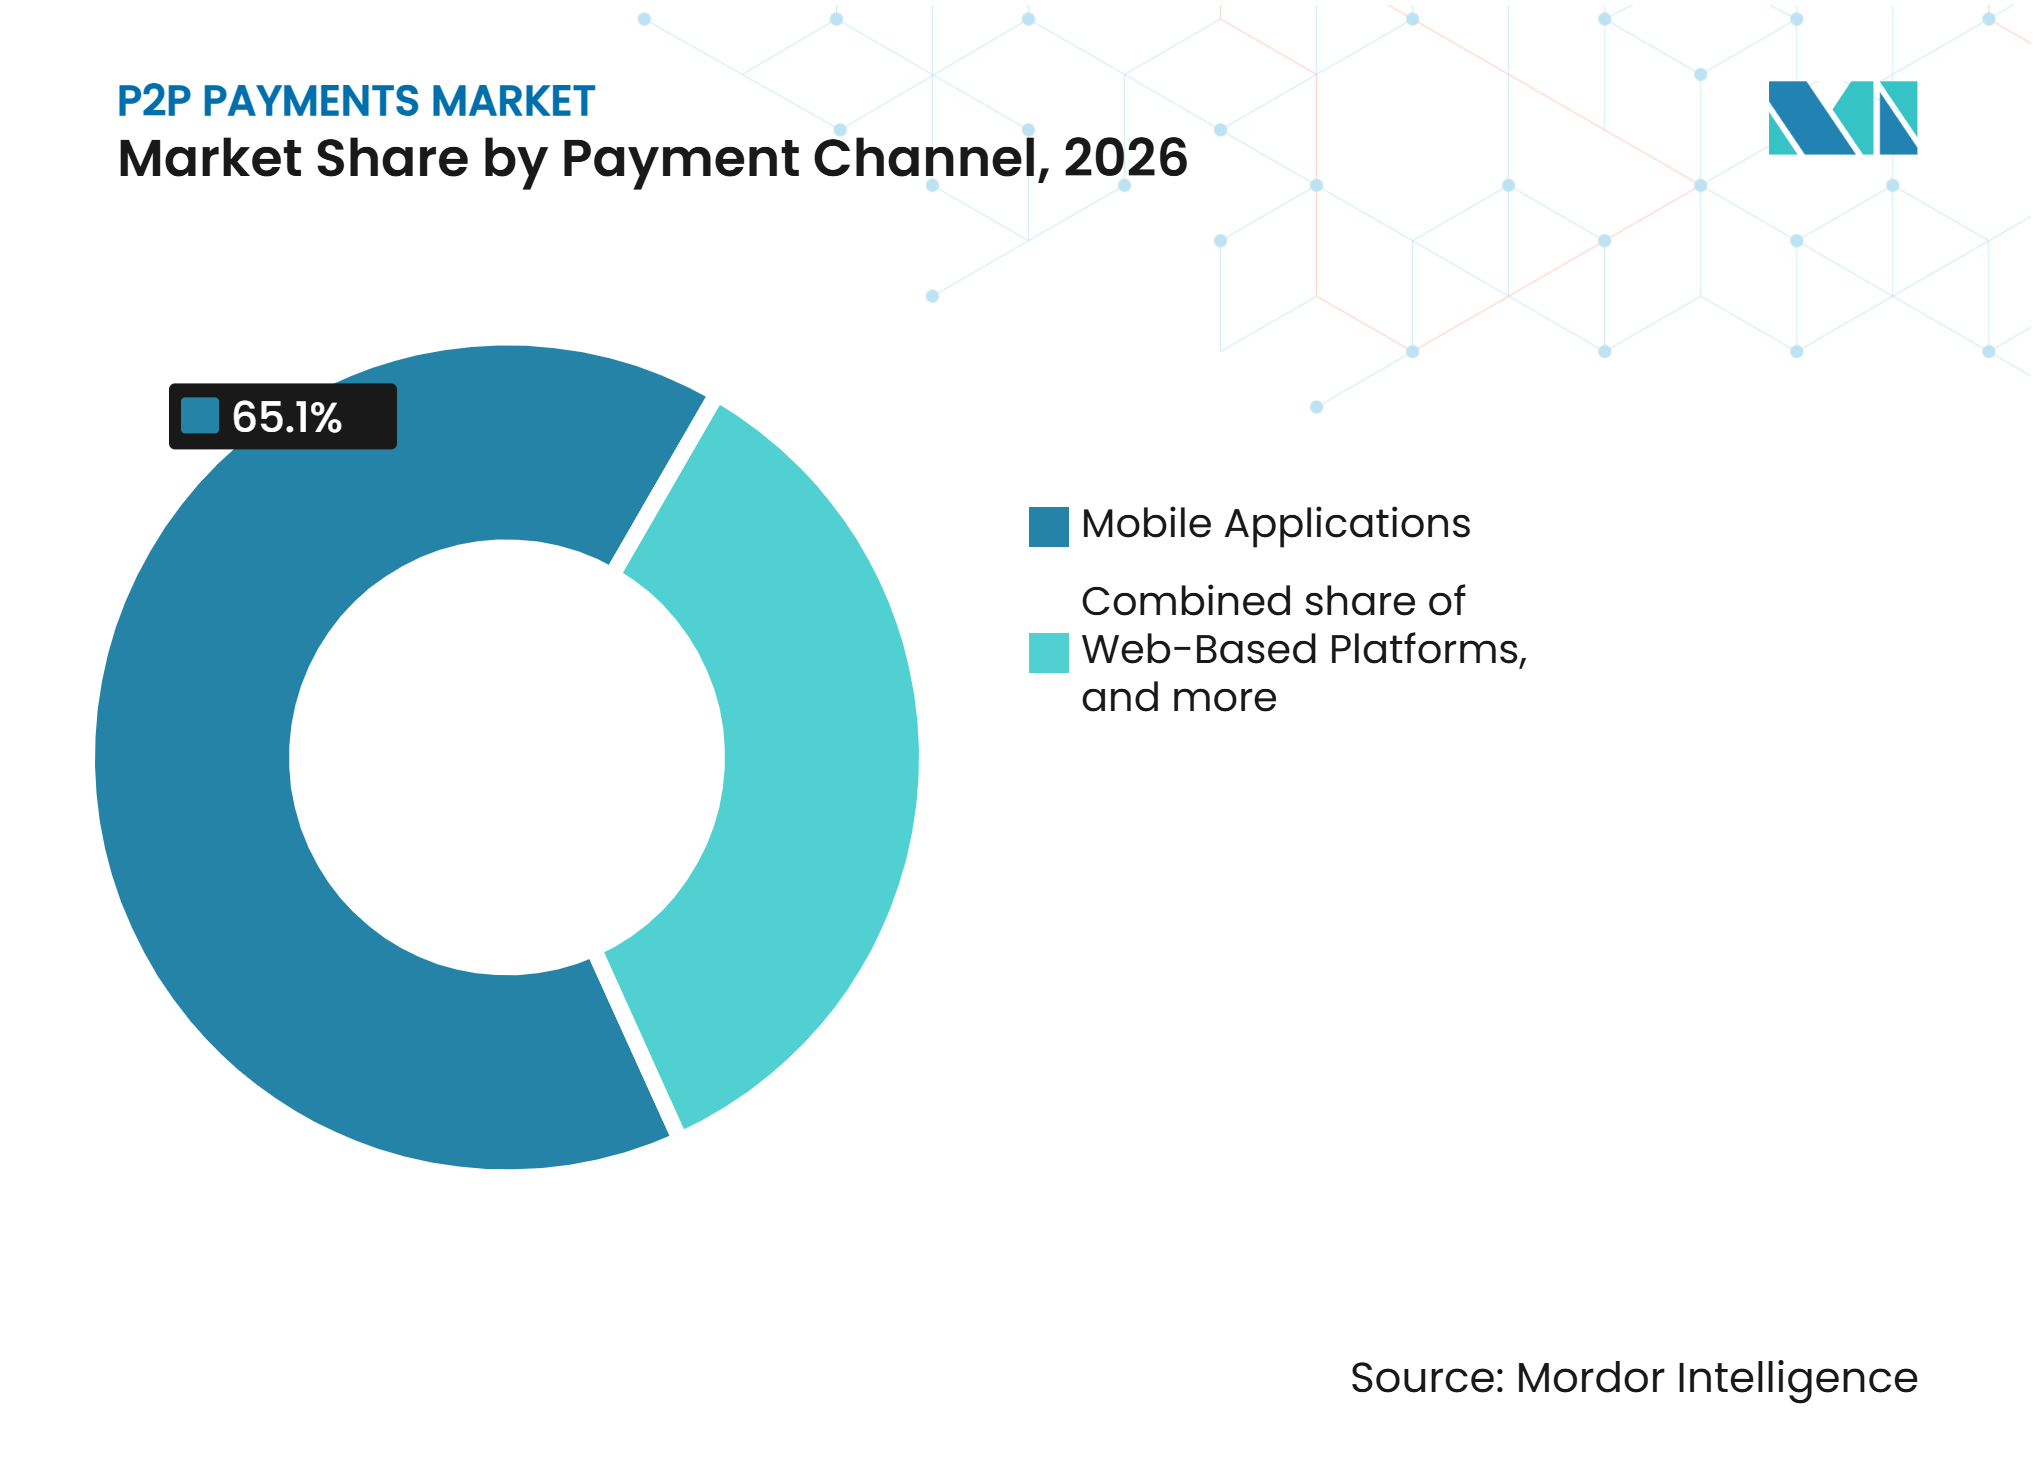
- 決済チャネル別では、モバイルアプリケーションが2026年のP2P決済市場シェアの65.1%を占め、その他チャネルは2032年にかけて14.8%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のP2P決済市場シェアの42.2%を占め、中東・アフリカは2032年にかけて12.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国内 即時決済システムおよび24時間365日の口座間送金 | +2.0% | グローバル、 特にアジア太平洋およびラテンアメリカ | 短期 (2年以内) |
| デジタル クロスボーダー送金および低コスト決済コリドー | +1.5% | 南 アジア、サブサハラアフリカ、ASEAN、および中東・アフリカコリドー | 中期 (2〜4年) |
| モバイル ウォレットおよび銀行連携P2Pアプリケーションの普及 | +1.2% | グローバル、 特にアジア太平洋、サブサハラアフリカ、および北米 | 短期 (2年以内) |
| 相互運用可能な 銀行、ウォレット、および国内QRネットワーク | +0.9% | ASEAN、 アジア太平洋、欧州、および南米 | 中期 (2〜4年) |
| 移民、家族、および銀行口座を持たないユーザーによる 即時・低コスト送金需要 | +0.7% | 中東・ アフリカ、ラテンアメリカ、東南アジア、および南アジア | 長期 (4年以上) |
| 組み込み型 P2P送金およびプラットフォーム支払い | +0.5% | 北 米、欧州、およびアジア太平洋 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
国内即時決済システムおよび24時間365日の口座間送金の拡大
P2P決済市場は、国内即時レールが口座間送金の遅延を解消することで恩恵を受けています。インドのUnified Payments Interfaceは2025年に2,283億件の取引を処理し、その価値は3.4 トリリオン 米ドルに達し、取引件数は前年比32.5%増加しました[1]。同ネットワークは2026年9月に1日平均8億200万件の決済を処理し、リアルタイム送金が日常商取引においていかに深く活用されているかを示しています。ブラジルのPixは2026年3月までに成人人口の82%に達し、2025年6月のピーク日には約2億8,000万件の取引を記録しました。銀行口座が低コストレールに広く接続されている場所では、メッセージングサービス、小売業者、およびギグプラットフォームが独自の決済システムを構築することなく決済オプションを追できます。欧州連合の即時決済規則もSEPA Instantの利用を増加させ、2025年下半期にはユーロ圏の信用振込の25%を占めました。
デジタルウォレットおよび低コスト決済コリドーを通じたクロスボーダーP2P送金の増加
クロスボーダー送金は、家族や移民がより少額の送金をより迅速に行う方法を必要としているため、P2P決済市場に成長機会をもたらしています。2025年における1,000米ドルのP2P送金の世界平均コストは2.6%であり、2027年までに1%とするG20目標との間には依然として大きな差があります。ASEANの二国間QRおよび即時決済リンクは2025年に7億1,640万米ドルのクロスボーダー決済を処理し、そのうち3億570万米ドルがP2P送金でした[2]。国連の報告によると、2025年には世界の送金の半数以上がデジタルで開始されましたが、送金者から受取人まで完全にデジタルで完結したのは35%にとどまりました。このギャップにより、多くの受取市場では現金引き出しネットワークが依然として重要です。デジタルによる開始と信頼性の高いローカル送金を結びつけるプロバイダーは、送金コストだけでなく利便性においても競争できます。
モバイルウォレットおよび銀行連携P2P決済アプリケーションの普及拡大
モバイルウォレットは、特に消費者が支店よりも携帯電話に依存している場所で、P2P決済市場における決済の一般的なインターフェースとなっています。GSMAは2025年に5億9,300万件のアクティブなモバイルマネーアカウントを記録し、前年比15%増加しました[3]。同資料によると、モバイルマネーの取引額は2025年に2 トリリオン 米ドルを超えました。ウォレットは銀行口座やカードレールを置き換えるのではなく、その上位に位置することが多く、より簡単なモバイル体験を通じて使い慣れた資金調達方法を利用可能にします。このモデルは、すでにデビットカードや当座預金口座を使用している消費者の導入障壁を下げることができます。また、基盤となる銀行レールのコストが低い場合、プラットフォームの送金あたりの収益が限られる可能性もあります。
銀行口座、モバイルウォレット、および国内QR決済ネットワーク間の相互運用性
相互運用性は、以前は別々に運営されていたネットワークを連携させることで、P2P決済市場のアドレス可能なリーチを拡大しています。PayPalは2025年7月にPayPal Worldを導入し、PayPalおよびVenmoをNPCI InternationalのUPI、TencentのTenpay Global、およびMercado Pagoと接続し、約20億人のユーザーをカバーしました[4]。WeChat Payは20264月に韓国、スリランカ、タイ、マレーシア、およびシンガポールの国内QRシステムを追加しました。Alipay+は2026年9月にフィリピンのQR Phシステムと接続し、220以上の市場で300以上の決済方法にネットワークを拡大しました。各連携により、参加者はローカルの受け入れインフラを重複させることなく、より広いネットワークにリーチできます。ISO 20022の整合化により、国境を越えた不正審査および受取人確認に利用可能な決済情報も改善されます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 承認済み プッシュ型決済詐欺、ソーシャルエンジニアリング、およびアカウント乗っ取り詐欺 | -1.2% | グローバル、 特に英国、北米、およびアジア太平洋 | 短期 (2年以内) |
| AML、KYC、制裁、および現地決済規則の相違 | -1.0% | グローバル、 特に中東・アフリカ、南アジア、およびラテンアメリカコリドー | 長期 (4年以上) |
| 取消可能性の制限および断片化した消費者紛争解決 | -0.7% | 北 米および欧州 | 中期 (2〜4年) |
| 不均一な 即時決済カバレッジおよび相互運用性のギャップ | -0.8% | サブサハラ アフリカ、東南アジア、およびブラジル以外のラテンアメリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
承認済みプッシュ型決済詐欺、ソーシャルエンジニアリング、およびアカウント乗っ取り詐欺
承認済みプッシュ型決済詐欺は、詐欺による損失が消費者被害と直接的な払い戻しコストをもたらすため、P2P決済市場に対する主要な制約となっています。UK Financeは2025年に承認済みプッシュ型決済損失として6億7,640万英ポンド(7億7,280万米ドル)を記録し、2024年から19%増加しました。投資詐欺は2億2,150万英ポンド(2億9,680万米ドル)を占め、同期間に40%増加しました。決済システム規制機関は、2026年3月までの18ヶ月間に払い戻しフレームワークを通じて被害者が3億1,600万英ポンド(4億2,360万米ドル)を受け取ったと報告し、払い戻し率は88%でした。このような義務は、監視システムやケース管理に多額の投資ができない小規模プロバイダーにより大きなコスト圧力をかけます。より強力な認証とリアルタイムの詐欺警告は、顧客の信頼と大規模な運営能力の両方に影響します。
AML/KYCルール、制裁、および現地決済規制の相違によるクロスボーダー送金の摩擦
異なるマネーロンダリング防止、顧客確認、制裁、および現地決済規則は、P2P決済市場における拡大を遅らせる可能性があります。クロスボーダー取引は少なくとも2つの管轄区域の要件を満たす必要があり、データローカライゼーション規則は受取人のリアルタイム確認を複雑にする可能性があります。欧州連合の資金移動規制は2024年12月から完全に適用され、暗号資産を含む送金に特定の情報要件が追加されました。異なる規制アプローチにより、プロバイダーは新しいコリドーごとに管理体制を適応させる必要があります。これらの義務は、コンプライアンスコストが決済額に対して高い低取引量コリドーでは特に困難です。2025年の世界の送金コスト2.6%とG20の1%目標との継続的な差は、国際決済ネットワーク全体でまだ必要な運用上の取り組みを反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取引タイプ別:
国内送金が最大のポジションを維持し、クロスボーダー送金が成長をリード国内送金は2026年のP2P決済市場規模の85.4%を占め、13.1 トリリオン 米ドルに相当します。このセグメント、高普及率の国において日常的な送金を低コストかつ広くアクセス可能にした政府構築の即時レールによって支えられています。インドのUPIとブラジルのPixは、口座連携型即時決済インフラが達成できる規模を示しています。Pixは2025年に797億件の取引を処理し、企業間Pixは2026年3月までにSPI取引総額の52%を占めました。国内ネットワークは、プラットフォーム支払いや加盟店決済を含む隣接用途の基盤としてますます重要になっています。
クロスボーダー送金は2027年から2032年にかけて12.5%のCAGRで成長すると予測されており、P2P決済市場全体を上回ります。このカテゴリーは、移民コリドー、家族支援送金、および便利な国際送金の需要によって形成されています。PayPal Worldは2025年7月にUPIとグローバル決済プラットフォームを接続し、確立された国内レールに潜在的な国際リーチを追加しました。ウズベキスタンは、P2Pカード送金が2025年に86億米ドル相当の受取送金の46%を占めたと報告しました。これらの事例は、国内カードおよびウォレットネットワークが送金の受取レイヤーとしても機能できることを示しています。
決済方法別:
デジタルウォレットがリード、デジタル資産送金が勢いを増すデジタルウォレットおよびモバイルマネー送金は2026年のP2P決済市場規模の43.3%を占め、6.6 トリリオン 米ドルに相当します。そのリードは、個人間送金におけるモバイルインターフェースの広範な利用と、通信事業者主導のウォレットシステムのリーチを反映しています。アクティブなモバイルマネーアカウントは2025年も成長を続け、特に低・中所得国で顕著でした。ウォレットは銀行口座、カード、または保存価値に連携でき、ユーザーが使い慣れた送金資金調達方法を選択できます。この柔軟性は、銀行口座を持つコミュニティと銀行口座を持たないコミュニティの両方での利用を支援します。
暗号資産、ステーブルコイン、およびその他の送金は2032年にかけて19.9%のCAGRで成長すると予測されています。このセグメントは、プロバイダーが高コストの国際コリドーでより迅速な決済を求める場所で注目を集めています。Circleは2026年7月にCircle National Trustの設立について最終承認を受け、そのUSDCインフラを米国の直接的な連邦監督下に置きました。規制と消費者保護は依然として普及の重要な決定要因です。P2P決済産業では、デジタル資産が銀行ベースの決済をすべて置き換えるのではなく、従来のレールと並行して使用される可能性が高いです。プロバイダーは、スピードと低い処理コストをコンプライアンスと顧客保護とのバランスを取る必要があります。
決済チャネル別:
モバイルアプリケーションが利用をリード、その他チャネルがアクセスを拡大モバイルアプリケーションは2026年のP2P決済市場シェアの65.1%を占め、10.0 トリリオン 米ドルと評価されました。生体認証ログイン、連絡先ベースの送金、およびソーシャル機能との統合により、モバイルアプリケーションは頻繁な個人決済に適しています。このフォーマットにより、プロバイダーはユーザーの決済フローに直接不正アラートと決済確認を配置できます。モバイルファーストサービスは、スマートフォンが金融サービスへの主要なアクセスポイントである国で特に重要です。アプリケーションの設計とセキュリティ機能は、送金価格と同様消費者ロイヤルティに影響を与える可能性があります。
QRインターリンク、NFCタップ決済、および委任決済アクセスを含むその他チャネルは、2032年にかけて14.8%のCAGRで成長すると予測されています。このカテゴリーは、送金を単一のアプリケーションに限定するのではなく、決済を開始および受け取る方法を拡大します。中国とインドネシアは2026年4月にインドネシアのQRIS規格に基づく二国間クロスボーダーサービスを導入しました。Safaricomは2025年9月にM-Pesa Fintech 2.0アップグレードを完了し、取引処理能力を毎秒4,500件から6,000件に増加させました。これらのチャネルは、ユーザーがQRコード、フィーチャーフォン、または共有デバイスに依存している場所でのアクセスを拡大できます。


地域分析
アジア太平洋は2026年のP2P決済市場シェアの42.2%を占め、6.5 トリリオン 米ドルに相当します。この地域は、インドと中国の大規模な国内システム、および東南アジア全体に拡大するリンクによって形成されています。UPIは2026年9月に1日平均8億200万件の決済を処理し、2025年のグローバルリアルタイム取引活動の49%を占めました。Alipay+は2026年9月のQR Ph連携後、220以上の市場で300以上の決済方法を接続しました。ASEANは2025年12月までに29のQRおよび即時決済リンクを確立しました。インドが計画している主要UPIアプリケーションの市場シェア30%上限も、アプリケーション層での競争に関連しています。
北米と欧州には、銀行連携P2Pサービスが発達しており、即時決済カバレッジが拡大しています。Zelleは2025年に42億件の取引で1.2 トリリオン 米ドル以上を処理し、取引額は前年比20%増加しました。米国連邦準備制度は、FedNowが2026年第2四半期に500万件の決済で2,747億米ドルを決済したと報告しました。SEPA Instantは2025年下半期にユーロ圏の信用振込の25%を占めました。Klarnaは2026年1月に欧州13カ国で即時P2P決済を開始しました。カナダのInterac e-TransferとメキシコのSPEIも地域の決済基盤を支えています。
中東・アフリカは2032年にかけて12.9%のCAGRで最も速い地域成長を記録すると予測されています。通信事業者主導のモバイルマネーシステムは、多くのアフリカ経済において決済アクセスの中心であり続けています。MTN MoMoは2025年に5,003億米ドルを処理し、月間アクティブユーザー数は6,950万人でした。SafaricomとVodacomは2025年に5,256億米ドルを処理し、合計取引額は1 トリリオン 米ドルを超えました。サウジアラビアとアラブ首長国連邦は、ウォレットおよびモダナイゼーションプログラムを通じて決済インフラを整備しています。南米はブラジルのPixと、アルゼンチン、コロンビア、ペルー、およびボリビアにおける拡大するデジタル金融サービスによって支えられています。Mercado Pagoは2025年第3四半期に月間アクティブユーザー数7,200万人を報告し、前年比29%増加しました。
競合環境
市場集中度
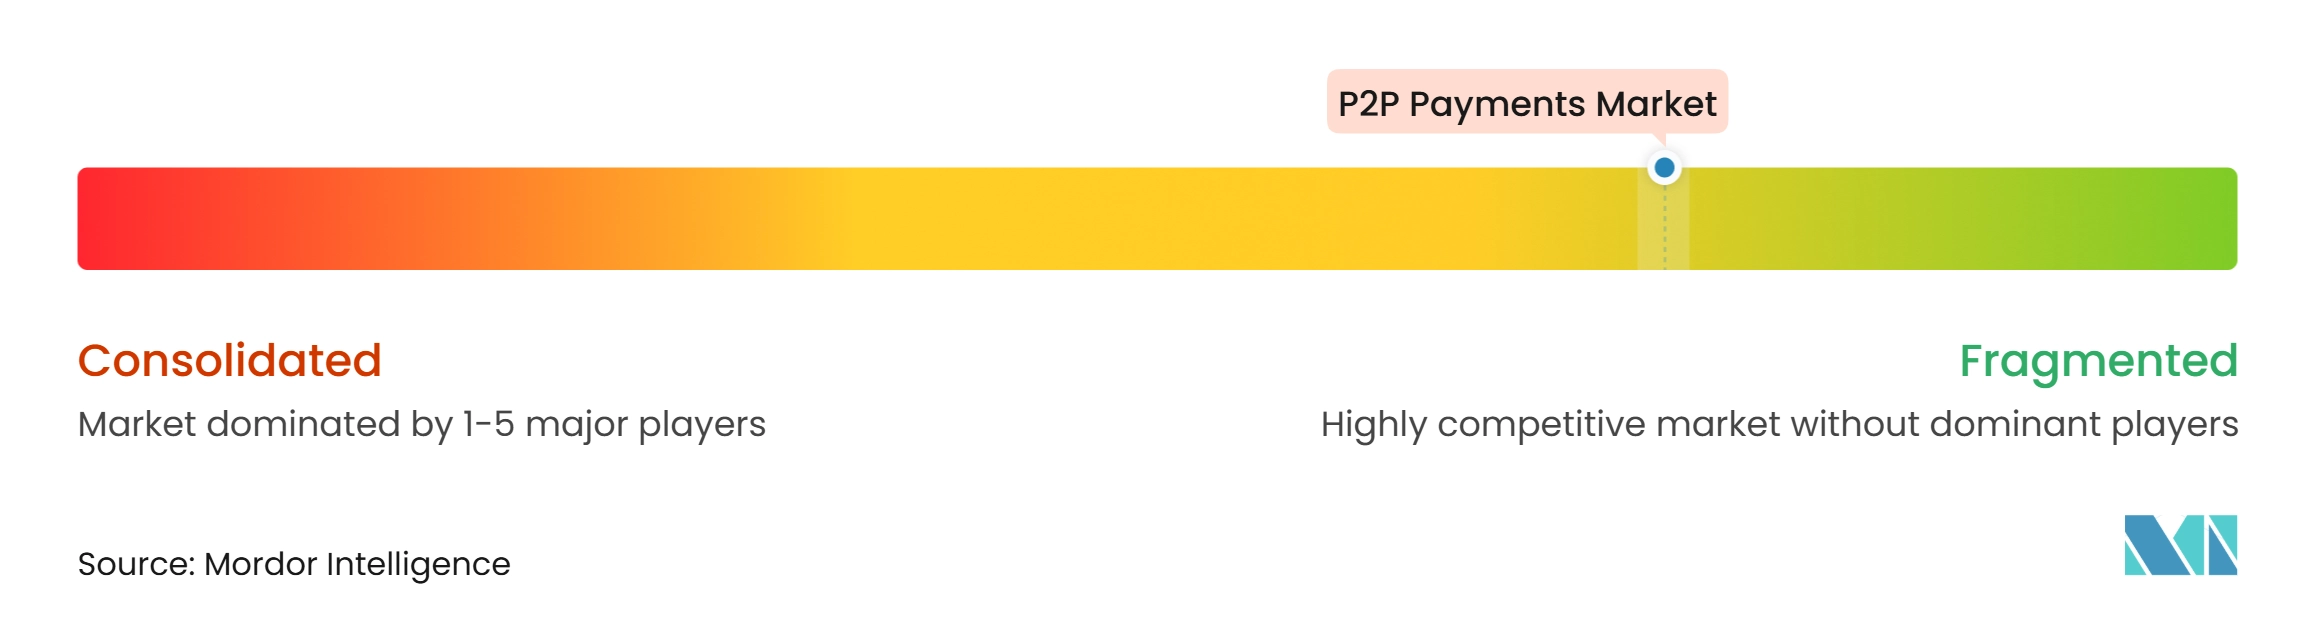
グローバルP2P決済市場は断片化しており、デジタルウォレット、銀行連携決済ネットワーク、モバイルマネー事業者、および国際送金プロバイダーにわたって競争が分散しています。決済の好み、規制の枠組み、および取引インフラが国によって大きく異なるため、単一のプロバイダーがグローバル市場を支配することはありません。ただし、個々の国内市場は高度に集中している場合があります。インドでは、PhonePe、Google Pay、およびPaytmが月間Unified Payments Interface(UPI)取引の大部分を占め、M-PESAはケニアのモバイルマネーエコシステムで強固な地位を持っています。米国では、Zelleの参加金融機関ネットワークが銀行連携P2P決済に広い流通を提供しています。これらの地域差は、競争上の地位を形成する上でのローカルパートナーシップ、ネットワークリーチ、および消費者採用の重要性を浮き彫りにしています。
主要プロバイダーは、リーチを拡大するために相互運用性とクロスボーダー接続性を拡大しています。2025年7月、PayPalはPayPal World(PayPal、Venmo、UPI、Tenpay Global、およびMercado Pagoを含む主要なデジタルウォレットと決済システムを接続するために設計されたプラットフォーム)を導入しました。2026年3月、PayPalはVenmoとPayPalユーザー間の国際送金を拡大する計画を発表し、決済エコシステム全体の接続性を広げました。Wiseは国際送金とローカル決済インフラへの投資を継続し、Revolutは国際展開と幅広い金融サービスを追求しています。これらの動向は、プロバイダーが国内取引量のみに依存するのではなく、クロスプラットフォームの互換性、国際リーチ、および簡素化された送金を通じて競争していることを示しています。
競争は不正防止、規制インフラ、および新興デジタル資産サービスにも拡大しています。2026年9月、Blockはビットコインおよびステーブルコインの保管に特化した提案された国内信託銀行であるBuilders Bank & Trustの設立を申請しました。このような取り組みは、決済会社が消費者向けアプリケーションと並行して規制された金融インフラを探求していることを示しています。一方、ISO 20022の採用は、相互接続された決済ネットワーク全体で構造化された決済データ、運用管理、およびコンプライアンス能力の重要性を高めています。小規模プロバイダーには、未開拓の送金コリドー、現地語サービス、オフライン対応の決済アクセス、および改善された不正防止を通じて差別化する機会が残っています。全体として、P2P決済市場は断片化したままであり、競争上の優位性はローカルネットワーク効果、相互運用性、信頼、および多様な決済システムを安全に接続する能力から生まれています。
P2P決済産業のリーダー
-
Early Warning Services, LLC
-
PayPal Holdings, Inc.
-
Block, Inc.
-
Ant Group Co., Ltd.
-
Tencent Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
P2P決済市場 このレポートでカバーされる企業
- PayPal Holdings, Inc.
- Block, Inc.
- Early Warning Services, LLC
- Ant Group Co., Ltd.
- Tencent Holdings Limited
- Apple Inc.
- Wise Group plc
- Remitly Global, Inc.
- Revolut Ltd
- One97 Communications Limited
- PhonePe Private Limited
- MercadoLibre, Inc.
- Nu Holdings Ltd.
- MTN Group Limited
- Safaricom PLC
- Alphabet Inc.
- Grab Holdings Limited
- Fiserv, Inc.
- Fidelity National Information Services, Inc.
- Stripe, Inc.
最近の産業開発事情 P2P決済市場
- 2026年10月:SafaricomとPesapalは、700万件以上のダウンロードを記録したM-PesaのMy OneAppにダイナミックスキャン決済、タップ決済、およびAI決済を導入しました。両社は50万店舗での加盟店受け入れを目標としました。AI決済は印刷または手書きの領収書をスキャンして決済詳細を自動入力します。
- 2026年9月:Blockはビットコインおよびステーブルコイの保管とデジタル資産取引のための提案された国内信託銀行であるBuilders Bank & Trust, N.A.の設立申請を提出しました。
- 2026年7月:Circleは米国初の連邦認可ステーブルコイン信託銀行であるCircle National Trustの設立について最終承認を受けました。
- 2026年4月:中国とインドネシアはインドネシアのQRIS国内QR規格に基づく二国間クロスボーダー決済サービスを開始しました。
グローバルP2P決済市場レポートの範囲
セグメンテーション概要
| 国内P2P送金 |
| クロスボーダーP2P送金 |
| 銀行口座振込 |
| デジタルウォレットおよびモバイルマネー送金 |
| カード資金移動 |
| 暗号資産、ステーブルコイン、およびその他の送金 |
| モバイルアプリケーション |
| ウェブベースプラットフォーム |
| USDDおよびSMSベースの決済 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 取引タイプ別 | 国内P2P送金 | |
| クロスボーダーP2P送金 | ||
| 決済方法別 | 銀行口座振込 | |
| デジタルウォレットおよびモバイルマネー送金 | ||
| カード資金移動 | ||
| 暗号資産、ステーブルコイン、およびその他の送金 | ||
| 決済チャネル別 | モバイルアプリケーション | |
| ウェブベースプラットフォーム | ||
| USDDおよびSMSベースの決済 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のP2P決済の予測値はいくらですか?
P2P決済市場は2032年までに24.7 トリリオン 米ドルに達すると予測されており、2027年から8.4%のCAGRで成長します。
どの取引タイプがP2P決済の最大シェアを持っていますか?
国内送金は2026年に85.4%のシェアをリードしており、国内即時決済レールによって支えられています。
どの決済方法が最も速く成長していますか?
暗号資産、ステーブルコイン、およびその他の送金は2032年にかけて19.9%のCAGRで成長すると予測されています。
ピアツーピア決済で最も速く成長している地域はどこですか?
中東・アフリカは2032年にかけて12.9%のCAGRで拡大すると予測されており、モバイルマネーエコシステムによって支えられています。通信事業者主導のサービスは、銀行アクセスが限られたユーザーへの決済アクセスを拡大するため重要です。
即時決済システムがP2P送金にとって重要な理由は何ですか?
継続的な口座間決済を可能にし、アプリケーションが低コストの送金を提供しやすくします。P2P決済市場では、共有レールがアプリケーションプロバイダー間のより広い競争を支援することもできます。
P2P決済プロバイダーが直面する最大のリスクは何ですか?
承認済みプッシュ型決済詐欺は消費者損失、払い戻し義務、および高い不正管理コストをもたらします。P2P決済市場は、信頼を維持するために強力な認証、監視、および明確な消費者保護に依存しています。