
Tamaño y Participación del Mercado de Pagos P2P
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.5 Billones de dólares |
| Tamaño del Mercado (2032) | 24.70 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.40 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos P2P por Mordor Intelligence
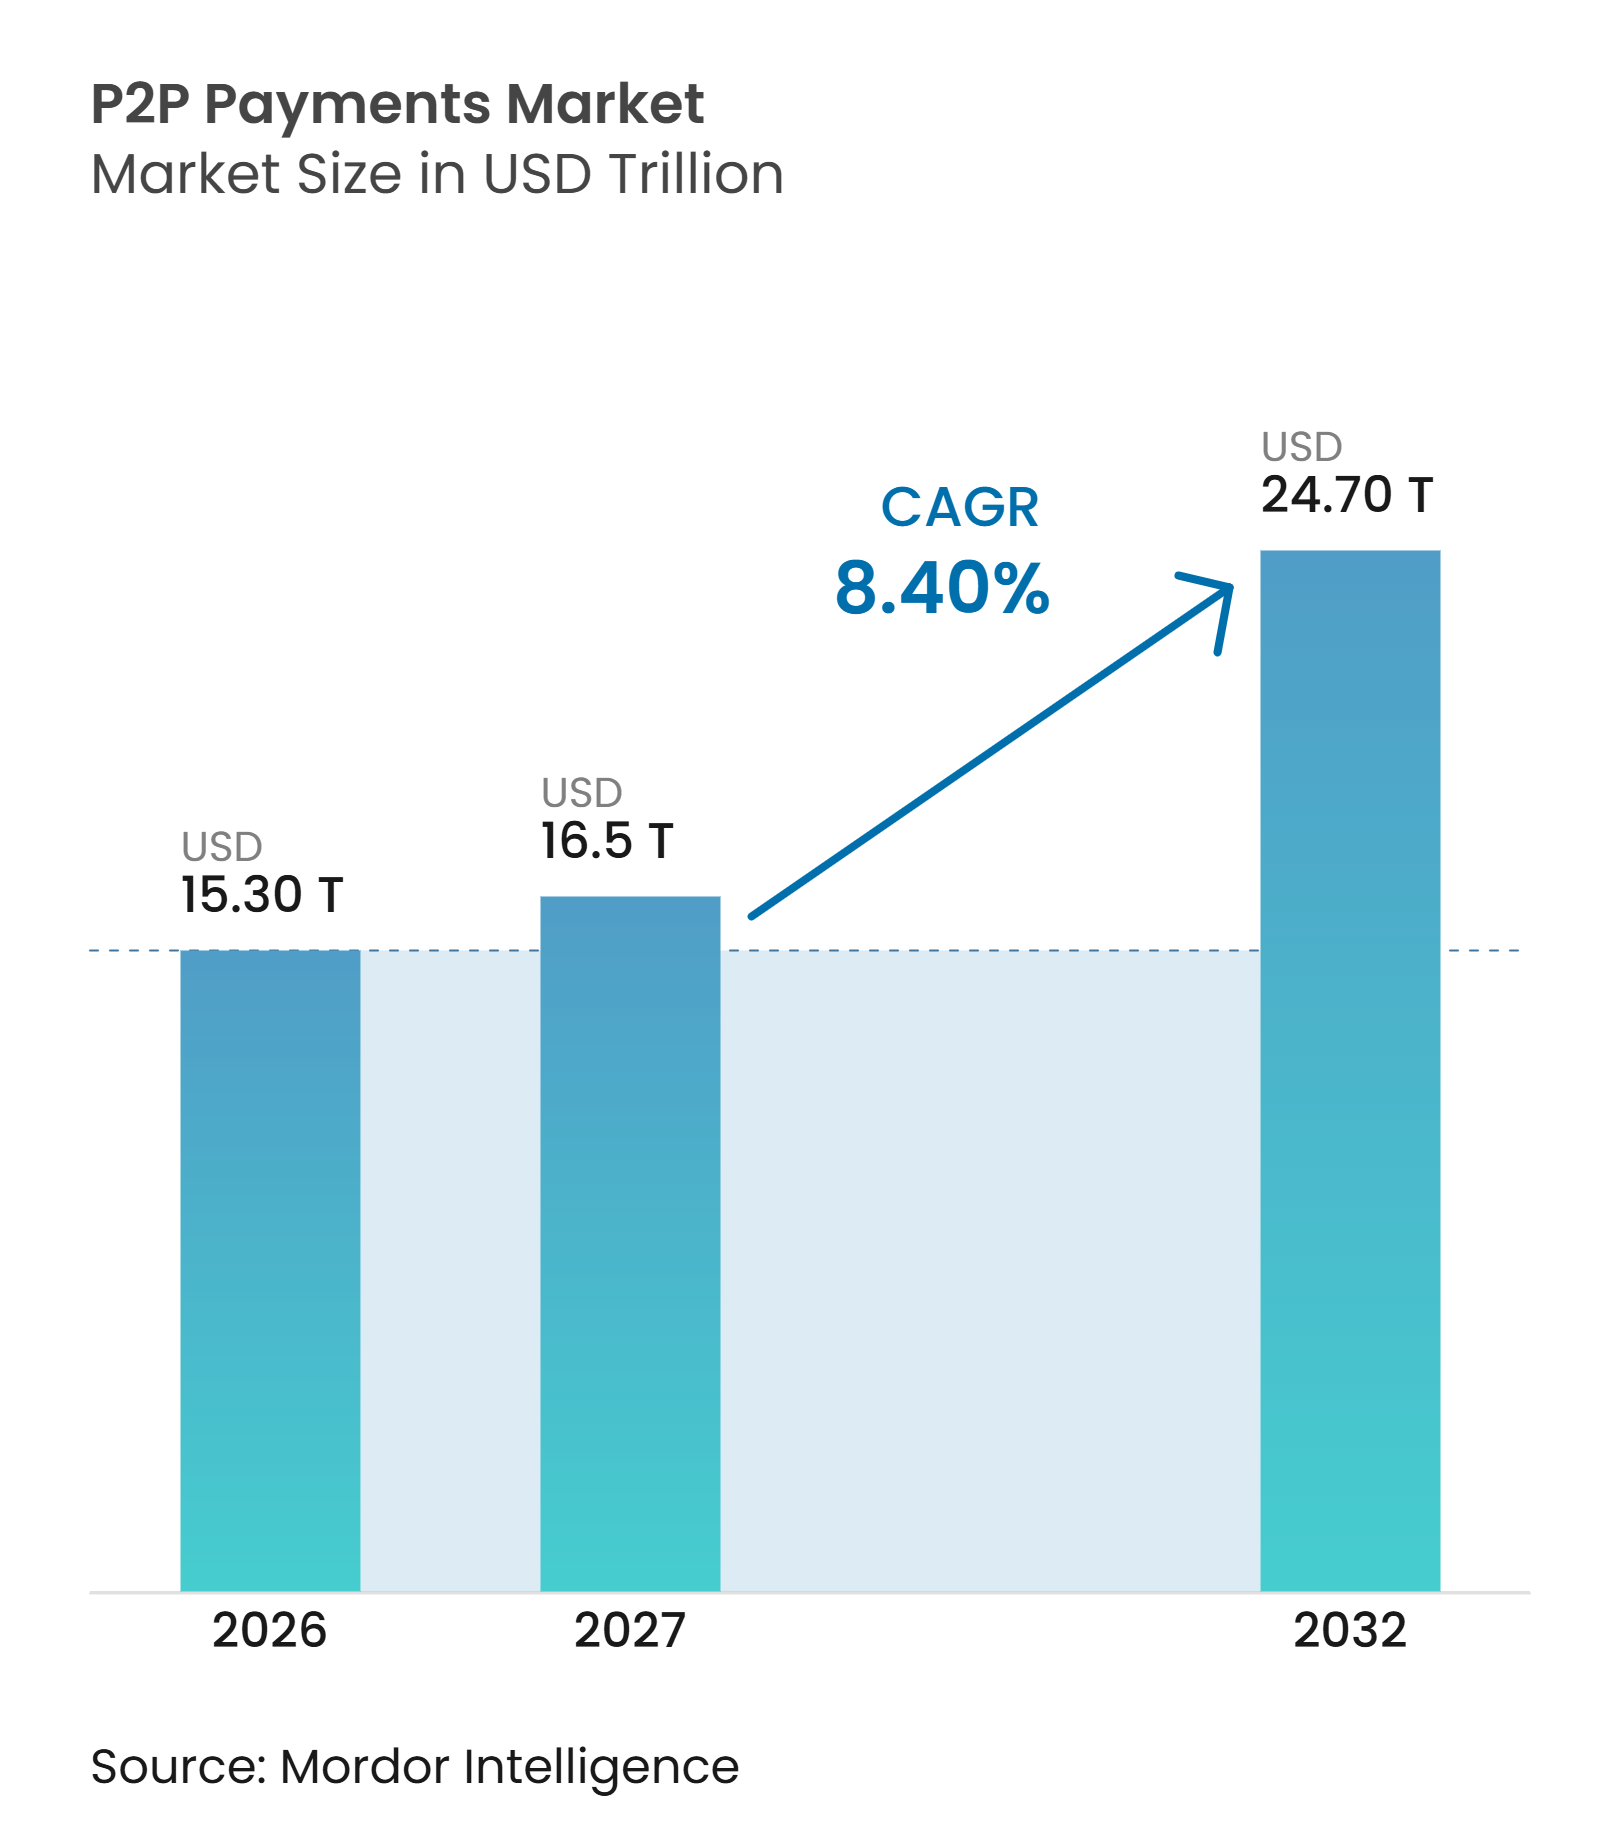
Se espera que el tamaño del Mercado de Pagos P2P crezca de 15,30 billones de USD en 2026 a 16,5 billones de USD en 2027 y se prevé que alcance los 24,70 billones de USD para 2032 a una CAGR del 8,40% durante 2027-2032.
El mercado de pagos P2P está avanzando más allá de la simple adquisición de usuarios, ya que los usuarios existentes realizan pagos con mayor frecuencia para transferencias domésticas, pagos a trabajadores de la economía colaborativa, remesas y liquidaciones de pequeñas empresas. Los rieles de pago instantáneo, la adopción de billeteras digitales y una mayor interoperabilidad están ampliando el rango de pagos que pueden realizarse a través de redes entre pares. El Banco Mundial informó que el 62% de los adultos en economías de ingresos bajos y medios realizaron o recibieron un pago digital en 2025, en comparación con el 56% en 2021, lo que respalda la adopción continua en mercados con menor acceso bancario. La competencia combina rieles de pago públicos, proveedores de billeteras digitales, redes vinculadas a bancos y plataformas de activos digitales, mientras que las redes nacionales siguen siendo mucho más concentradas que el mercado global de pagos P2P. Los controles contra el fraude, los requisitos de reembolso y los costos de cumplimiento transfronterizo se están convirtiendo en factores importantes en la economía de los proveedores y en los planes de expansión.
Conclusiones Clave del Informe
- Por tipo de transacción, las transferencias domésticas capturaron el 85,4% de la participación del mercado de pagos P2P en 2026, mientras que se proyecta que las transferencias transfronterizas crezcan a una CAGR del 12,5% hasta 2032.
- Por método de pago, las billeteras digitales y las transferencias de dinero móvil capturaron el 43,3% de la participación del mercado de pagos P2P en 2026, mientras que se proyecta que las transferencias en criptomonedas, monedas estables y otras crezcan a una CAGR del 19,9% hasta 2032.
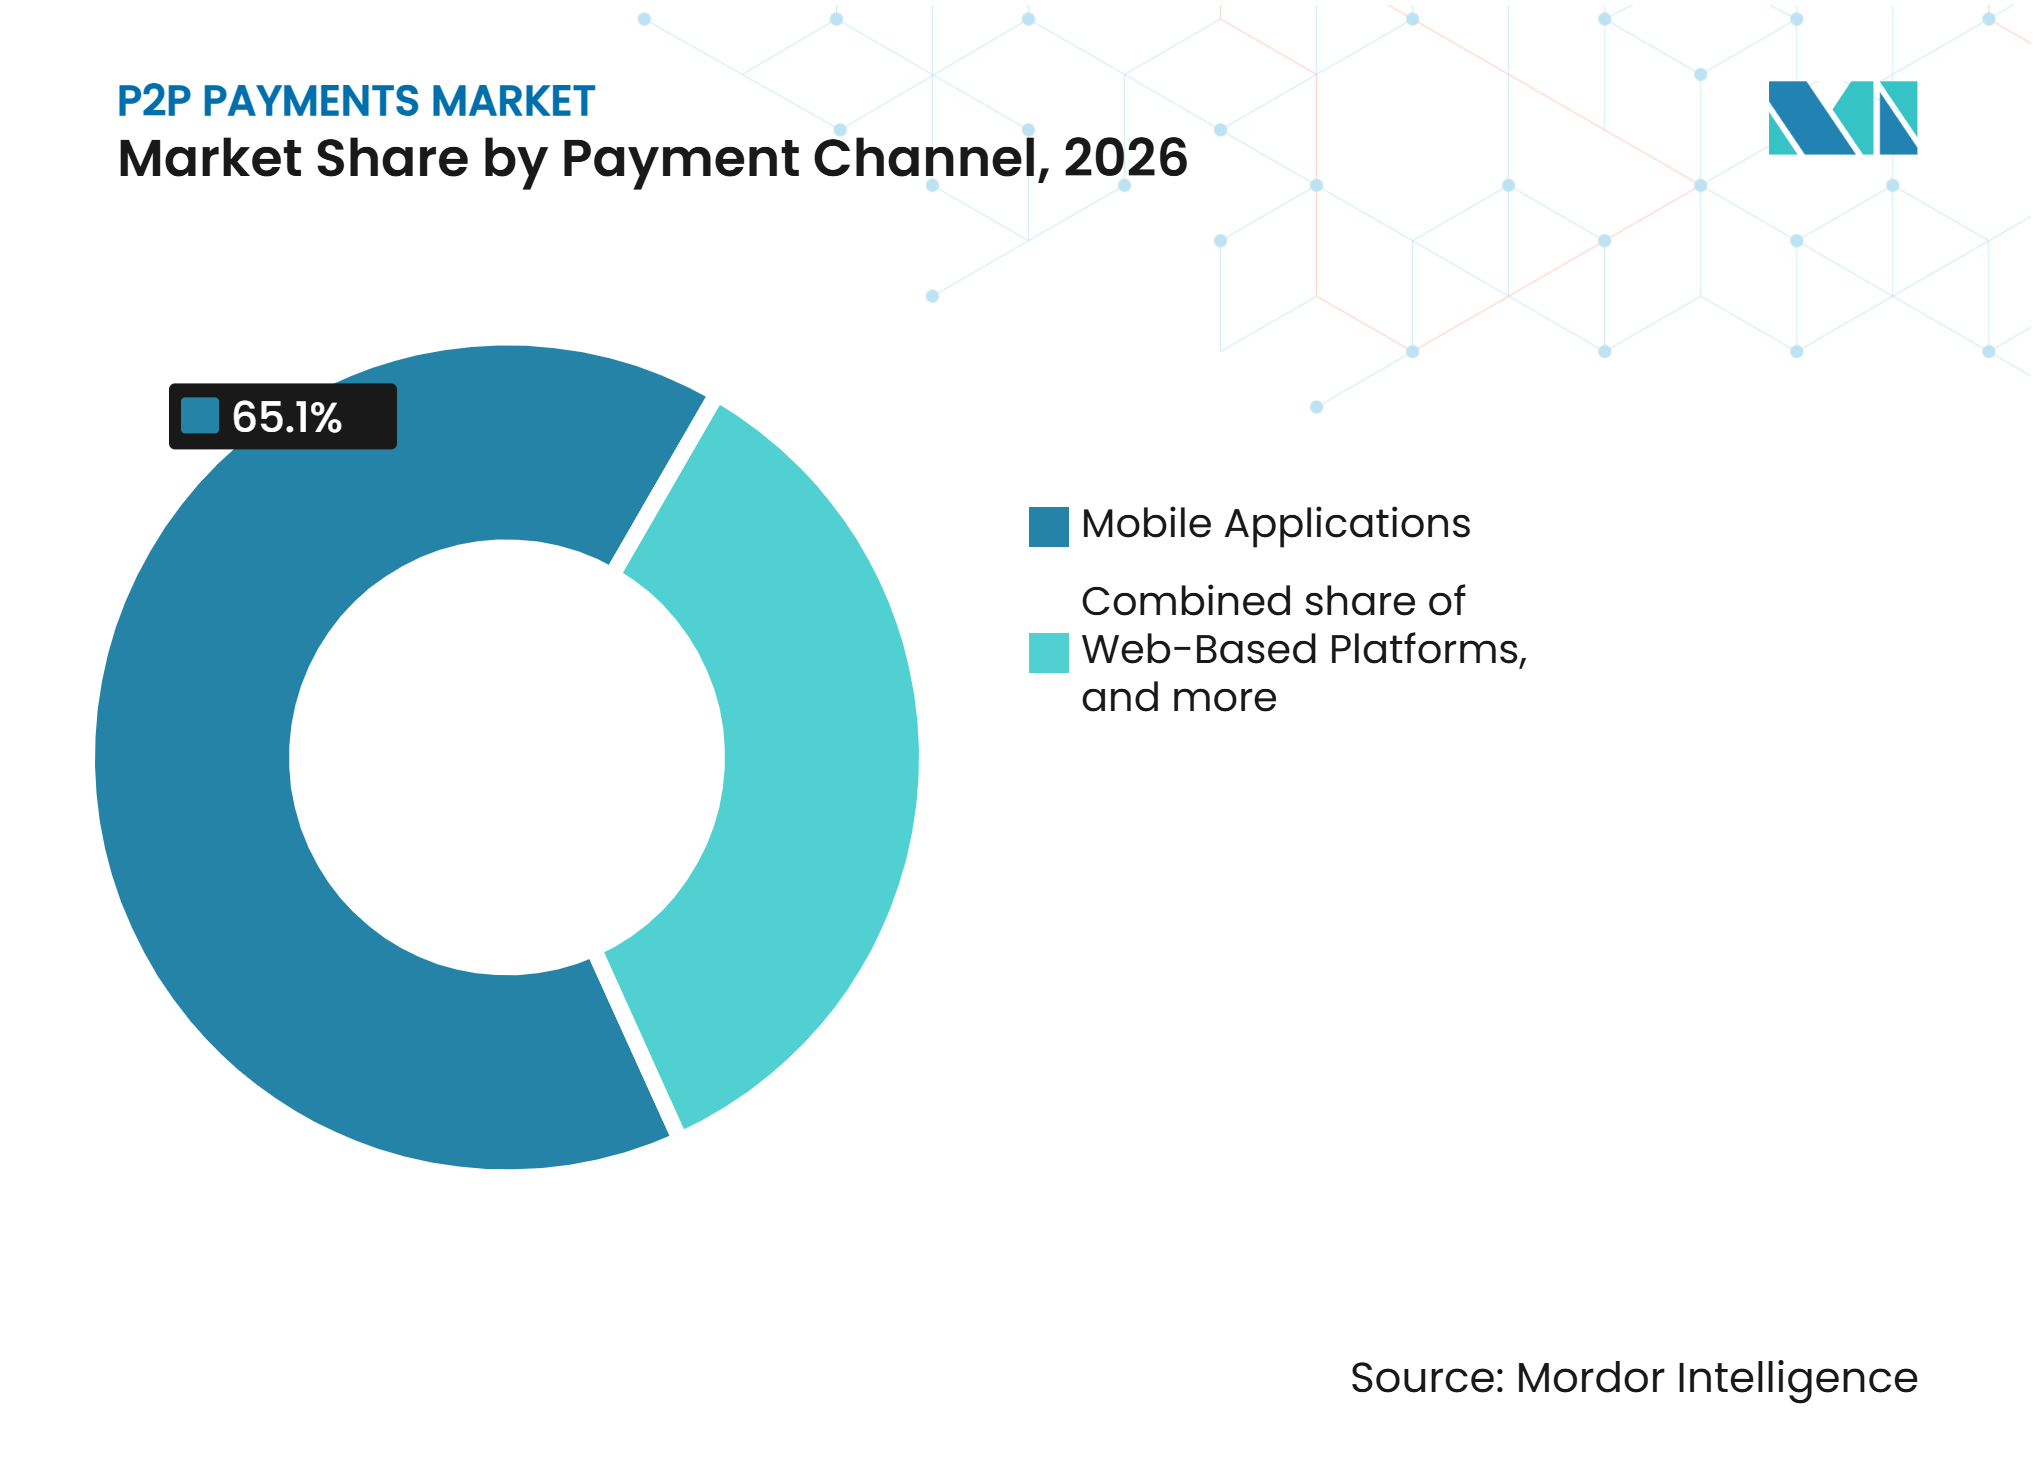
- Por canal de pago, las aplicaciones móviles capturaron el 65,1% de la participación del mercado de pagos P2P en 2026, mientras que se proyecta que el canal de otros crezca a una CAGR del 14,8% hasta 2032.
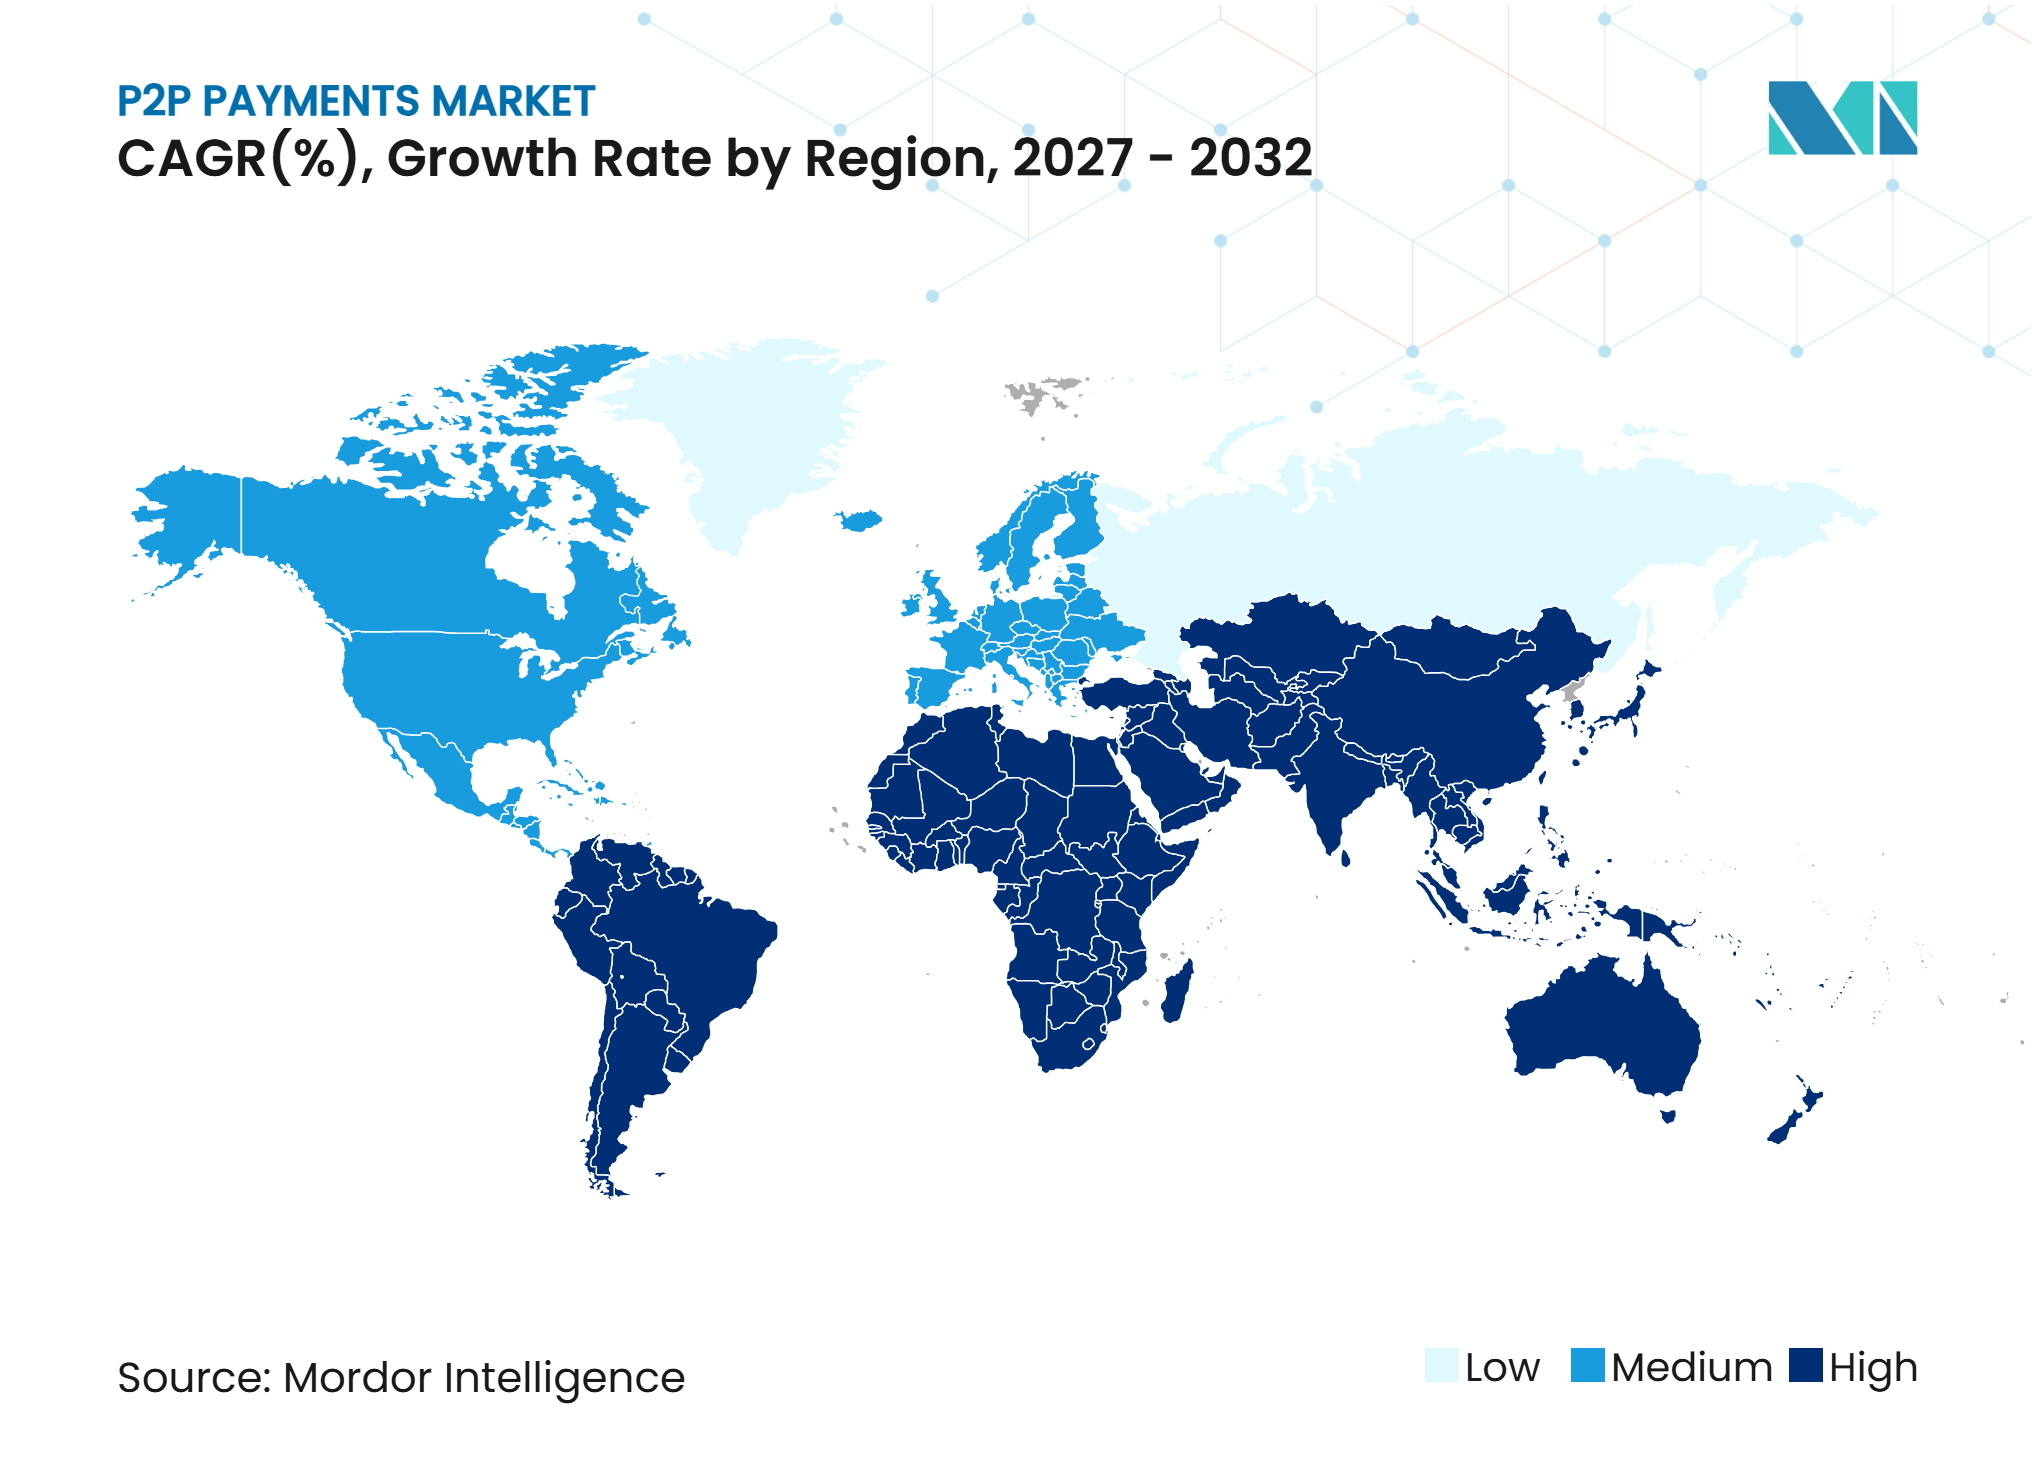
- Por geografía, Asia-Pacífico capturó el 42,2% de la participación del mercado de pagos P2P en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 12,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Sistemas de Pago Instantáneo Domésticos y Transferencias de Cuenta a Cuenta las 24 Horas del Día, los 7 Días de la Semana | +2.0% | Global, más fuerte en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Remesas Transfronterizas Digitales P2P y Corredores de Pago de Menor Costo | +1.5% | Corredores de Asia del Sur, África Subsahariana, ASEAN y Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Billeteras Móviles y Aplicaciones P2P Vinculadas a Bancos | +1.2% | Global, especialmente Asia-Pacífico, África Subsahariana y América del Norte | Corto plazo (≤ 2 años) |
| Redes QR Interoperables de Bancos, Billeteras y Nacionales | +0.9% | ASEAN, Asia-Pacífico, Europa y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Transferencias Instantáneas y de Bajo Costo entre Migrantes, Familias y Usuarios sin Acceso Bancario | +0.7% | Oriente Medio y África, América Latina, Sudeste Asiático y Asia del Sur | Largo plazo (≥ 4 años) |
| Transferencias P2P Integradas y Pagos de Plataformas | +0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Sistemas de Pago Instantáneo Domésticos y Transferencias de Cuenta a Cuenta las 24 Horas del Día, los 7 Días de la Semana
El mercado de pagos P2P se beneficia cuando los rieles domésticos instantáneos eliminan los retrasos en las transferencias de cuenta a cuenta. La Interfaz de Pagos Unificada de India procesó 228,3 mil millones de transacciones por un valor de 3,4 billones de USD en 2025, con un crecimiento interanual del 32,5% en el número de transacciones[1]. La red promedió 802 millones de pagos por día en septiembre de 2026, lo que muestra cuán profundamente se están utilizando las transferencias en tiempo real en el comercio diario. El Pix de Brasil alcanzó al 82% de la población adulta en marzo de 2026 y registró casi 280 millones de transacciones en su día pico de junio de 2025. Donde las cuentas bancarias están ampliamente conectadas a un riel de bajo costo, los servicios de mensajería, los minoristas y las plataformas de economía colaborativa pueden agregar una opción de pago sin construir su propio sistema de liquidación. Las reglas de pago instantáneo de la Unión Europea también aumentaron el uso de SEPA Instant, que representó el 25% de las transferencias de crédito en la zona euro en el segundo semestre de 2025.
Aumento de las Remesas P2P Transfronterizas a Través de Billeteras Digitales y Corredores de Pago de Bajo Costo
Las transferencias transfronterizas están creando oportunidades de crecimiento para el mercado de pagos P2P porque las familias y los migrantes necesitan formas más rápidas de enviar pagos de menor cuantía. El costo global promedio de una transferencia P2P de 1.000 USD fue del 2,6% en 2025, dejando una brecha sustancial con respecto al objetivo del Grupo de los 20 del 1% para 2027. Los enlaces bilaterales de QR y pago instantáneo de la ASEAN canalizaron 716,4 millones de USD en pagos transfronterizos en 2025, incluidos 305,7 millones de USD en transferencias P2P[2]. Los informes de las Naciones Unidas indicaron que más de la mitad de las remesas globales se iniciaron digitalmente en 2025, pero solo el 35% fueron completamente digitales desde el remitente hasta el destinatario. Esta brecha mantiene la importancia de las redes de retiro de efectivo en muchos mercados receptores. Los proveedores que conectan la iniciación digital con el desembolso local confiable pueden competir tanto en conveniencia como en costo de transferencia.
Creciente Adopción de Billeteras Móviles y Aplicaciones de Pago P2P Vinculadas a Bancos
Las billeteras móviles se están convirtiendo en una interfaz común para los pagos en el mercado de pagos P2P, especialmente donde los consumidores dependen de los teléfonos en lugar de las sucursales bancarias. La GSMA registró 593 millones de cuentas de dinero móvil activas en 2025, un aumento del 15% respecto al año anterior[3]. La misma fuente informó que las transacciones de dinero móvil superaron los 2 billones de USD en 2025. Las billeteras digitales a menudo se sitúan por encima de las cuentas bancarias y los rieles de tarjetas en lugar de reemplazarlos, lo que hace que los métodos de financiación familiares estén disponibles a través de una experiencia móvil más sencilla. Este modelo puede reducir las barreras de adopción para los consumidores que ya utilizan tarjetas de débito o cuentas corrientes. También puede mantener los ingresos de la plataforma por transferencia limitados donde el riel bancario subyacente tiene un costo bajo.
Interoperabilidad entre Cuentas Bancarias, Billeteras Móviles y Redes de Pago QR Nacionales
La interoperabilidad está ampliando el alcance potencial del mercado de pagos P2P al vincular redes que anteriormente operaban de forma independiente. PayPal introdujo PayPal World en julio de 2025 para conectar PayPal y Venmo con el UPI Internacional de NPCI, Tenpay Global de Tencent Holdings Limited y Mercado Pago, cubriendo a casi 2 mil millones de usuarios[4]. WeChat Pay agregó sistemas QR nacionales en Corea del Sur, Sri Lanka, Tailandia, Malasia y Singapur en abril de 2026. Alipay+ se conectó con el sistema QR Ph de Filipinas en septiembre de 2026 y amplió su red a más de 300 métodos de pago en más de 220 mercados. Cada vinculación permite a los participantes llegar a una red más amplia sin duplicar la infraestructura de aceptación local. La alineación con ISO 20022 también puede mejorar la información de pago disponible para el filtrado de fraudes y la validación de beneficiarios a través de fronteras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estafas de Pago Autorizado, Ingeniería Social y Fraude de Apropiación de Cuentas | -1.2% | Global, más fuerte en el Reino Unido, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Divergencia en Normas de AML, KYC, Sanciones y Regulaciones de Pago Locales | -1.0% | Global, más fuerte en corredores de Oriente Medio y África, Asia del Sur y América Latina | Largo plazo (≥ 4 años) |
| Reversibilidad Limitada y Resolución Fragmentada de Disputas de Consumidores | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Cobertura Desigual de Pago Instantáneo y Brechas de Interoperabilidad | -0.8% | África Subsahariana, Sudeste Asiático y América Latina fuera de Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estafas de Pago Autorizado, Ingeniería Social y Fraude de Apropiación de Cuentas
El fraude de pago autorizado es una restricción importante en el mercado de pagos P2P porque las pérdidas por estafas generan daños a los consumidores y costos directos de reembolso. UK Finance registró 576,4 millones de GBP (772,8 millones de USD) en pérdidas por pagos autorizados en 2025, un aumento del 19% respecto a 2024. Las estafas de inversión representaron 221,5 millones de GBP (296,8 millones de USD) y aumentaron un 40% en el mismo período. El Regulador de Sistemas de Pago informó que las víctimas recibieron 316 millones de GBP (423,6 millones de USD) a través del marco de reembolso en los 18 meses hasta marzo de 2026, lo que representa una tasa de reembolso del 88%. Dichas obligaciones ejercen una mayor presión de costos sobre los proveedores más pequeños que no pueden invertir tanto en sistemas de monitoreo y gestión de casos. Por lo tanto, una autenticación más sólida y las advertencias de estafas en tiempo real afectan tanto la confianza del cliente como la capacidad de operar a escala.
Fricción en las Transferencias Transfronterizas por Divergencia en las Normas de AML/KYC, Sanciones y Regulaciones de Pago Locales
Las diferentes normas contra el lavado de dinero, de conocimiento del cliente, de sanciones y de pago local pueden ralentizar la expansión en el mercado de pagos P2P. Una transacción transfronteriza debe cumplir con los requisitos de al menos 2 jurisdicciones, y las normas de localización de datos pueden complicar las verificaciones en tiempo real sobre los beneficiarios. El Reglamento de Transferencia de Fondos de la Unión Europea se aplica plenamente desde diciembre de 2024, añadiendo requisitos de información específicos para las transferencias que involucran criptoactivos. Los diferentes enfoques regulatorios requieren que los proveedores adapten sus controles para cada nuevo corredor. Estas obligaciones son especialmente difíciles en los corredores de menor volumen donde los costos de cumplimiento son elevados en relación con los valores de los pagos. La diferencia persistente entre el costo global de transferencia del 2,6% en 2025 y el objetivo del 1% del Grupo de los 20 refleja el trabajo operativo que aún se necesita en las redes de pago internacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transacción:
Las Transferencias Domésticas Mantienen la Mayor Posición, Mientras que las Transferencias Transfronterizas Lideran el CrecimientoLas transferencias domésticas representaron el 85,4% del tamaño del mercado de pagos P2P en 2026, equivalente a 13,1 billones de USD. El segmento está respaldado por rieles instantáneos construidos por los gobiernos que han hecho que las transferencias rutinarias sean de bajo costo y ampliamente accesibles en los países con alta adopción. El UPI de India y el Pix de Brasil muestran la escala que puede alcanzar la infraestructura de pago instantáneo vinculada a cuentas. Pix procesó 79,7 mil millones de transacciones en 2025, y el Pix entre empresas representó el 52% del valor total de las transacciones del SPI en marzo de 2026. Las redes domésticas se están convirtiendo cada vez más en la base para usos adyacentes, incluidos los pagos de plataformas y la liquidación de comerciantes.
Se prevé que las transferencias transfronterizas crezcan a una CAGR del 12,5% de 2027 a 2032, más rápido que el mercado general de pagos P2P. Esta categoría está determinada por los corredores de migración, los pagos de apoyo familiar y la necesidad de transferencias internacionales convenientes. PayPal World conectó el UPI con plataformas de pago globales en julio de 2025, añadiendo un alcance internacional potencial a un riel doméstico establecido. Uzbekistán informó que las transferencias P2P con tarjeta representaron el 46% de las remesas entrantes por un valor de 8,6 mil millones de USD en 2025. Estos casos muestran cómo las redes domésticas de tarjetas y billeteras también pueden actuar como capa receptora de remesas.
Por Método de Pago:
Las Billeteras Digitales Lideran, Mientras que las Transferencias de Activos Digitales Ganan ImpulsoLas billeteras digitales y las transferencias de dinero móvil representaron el 43,3% del tamaño del mercado de pagos P2P en 2026, equivalente a 6,6 billones de USD. Su liderazgo refleja el uso generalizado de interfaces móviles para transferencias entre personas y el alcance de los sistemas de billetera liderados por operadoras de telecomunicaciones. Las cuentas de dinero móvil activas continuaron creciendo en 2025, particularmente en economías de ingresos bajos y medios. Las billeteras pueden vincularse a cuentas bancarias, tarjetas o valor almacenado, lo que permite a los usuarios elegir formas familiares de financiar las transferencias. Esta flexibilidad respalda el uso tanto en comunidades bancarizadas como en las que tienen acceso limitado a servicios bancarios.
Se prevé que las transferencias en criptomonedas, monedas estables y otras crezcan a una CAGR del 19,9% hasta 2032. El segmento está atrayendo atención donde los proveedores buscan una liquidación más rápida en corredores internacionales de alto costo. Circle recibió la aprobación definitiva en julio de 2026 para establecer Circle National Trust, colocando su infraestructura USDC bajo supervisión federal directa en los Estados Unidos. La regulación y la protección del consumidor siguen siendo determinantes importantes de la adopción. Es probable que la industria de pagos P2P vea los activos digitales utilizados junto con los rieles convencionales en lugar de reemplazar todos los pagos basados en bancos. Los proveedores deberán equilibrar la velocidad y los menores costos de procesamiento con el cumplimiento normativo y las salvaguardas para los clientes.
Por Canal de Pago:
Las Aplicaciones Móviles Lideran el Uso, Mientras que Otros Canales Amplían el AccesoLas aplicaciones móviles representaron el 65,1% de la participación del mercado de pagos P2P en 2026, valorada en 10,0 billones de USD. El inicio de sesión biométrico, las transferencias basadas en contactos y la integración con funciones sociales hacen que las aplicaciones móviles sean adecuadas para pagos personales frecuentes. El formato también permite a los proveedores colocar alertas de fraude y confirmaciones de pago directamente en el recorrido del usuario. Los servicios con enfoque móvil son particularmente importantes en los países donde los teléfonos inteligentes son el principal punto de acceso a los servicios financieros. El diseño de las aplicaciones y las características de seguridad pueden, por lo tanto, influir en la fidelidad del consumidor tanto como los precios de las transferencias.
Se proyecta que el canal de otros, que incluye interconexiones QR, pagos por aproximación NFC y acceso de pago delegado, crezca a una CAGR del 14,8% hasta 2032. Esta categoría amplía las formas en que se puede iniciar y recibir un pago, en lugar de limitar las transferencias a una sola aplicación. China e Indonesia introdujeron un servicio bilateral transfronterizo basado en el estándar QRIS de Indonesia en abril de 2026. Safaricom completó su actualización M-Pesa Fintech 2.0 en septiembre de 2025, aumentando la capacidad de transacción de 4.500 a 6.000 transacciones por segundo. Estos canales pueden ampliar el acceso donde los usuarios dependen de códigos QR, teléfonos básicos o dispositivos compartidos.


Análisis Geográfico
Asia-Pacífico capturó el 42,2% de la participación del mercado de pagos P2P en 2026, equivalente a 6,5 billones de USD. La región está determinada por sistemas domésticos a gran escala en India y China, junto con vínculos en expansión en todo el Sudeste Asiático. El UPI promedió 802 millones de pagos por día en septiembre de 2026 y representó el 49% de la actividad global de transacciones en tiempo real en 2025. Alipay+ conectó más de 300 métodos de pago en más de 220 mercados tras su vinculación con QR Ph en septiembre de 2026. La ASEAN había establecido 29 enlaces QR y de pago instantáneo para diciembre de 2025. El límite planificado del 30% de participación de mercado para las aplicaciones UPI dominantes en India también es relevante para la competencia en la capa de aplicaciones.
América del Norte y Europa cuentan con servicios P2P vinculados a bancos bien desarrollados y una cobertura de pago instantáneo en expansión. Zelle procesó más de 1,2 billones de USD en 4,2 mil millones de transacciones en 2025, con un valor de transacción que aumentó un 20% interanual. La Reserva Federal de los Estados Unidos informó que FedNow liquidó 274,7 mil millones de USD en 5,0 millones de pagos en el segundo trimestre de 2026. SEPA Instant representó el 25% de las transferencias de crédito en la zona euro en el segundo semestre de 2025. Klarna lanzó pagos P2P instantáneos en 13 países europeos en enero de 2026. El Interac e-Transfer de Canadá y el SPEI de México también respaldan la base de pagos regional.
Se prevé que Oriente Medio y África registren el crecimiento regional más rápido con una CAGR del 12,9% hasta 2032. Los sistemas de dinero móvil liderados por operadoras de telecomunicaciones siguen siendo fundamentales para el acceso a los pagos en muchas economías africanas. MTN MoMo procesó 500,3 mil millones de USD en 2025 y contaba con 69,5 millones de usuarios activos mensuales. Safaricom PLC y Vodacom procesaron 525,6 mil millones de USD en 2025, llevando su valor de transacción combinado por encima de 1 billón de USD. Arabia Saudita y los Emiratos Árabes Unidos están añadiendo infraestructura de pago a través de programas de billeteras digitales y modernización. América del Sur está respaldada por Pix en Brasil y por la expansión de los servicios financieros digitales en Argentina, Colombia, Perú y Bolivia. MercadoLibre, Inc. informó 72 millones de usuarios activos mensuales en el tercer trimestre de 2025, un aumento interanual del 29%.
Panorama Competitivo
Concentración del Mercado
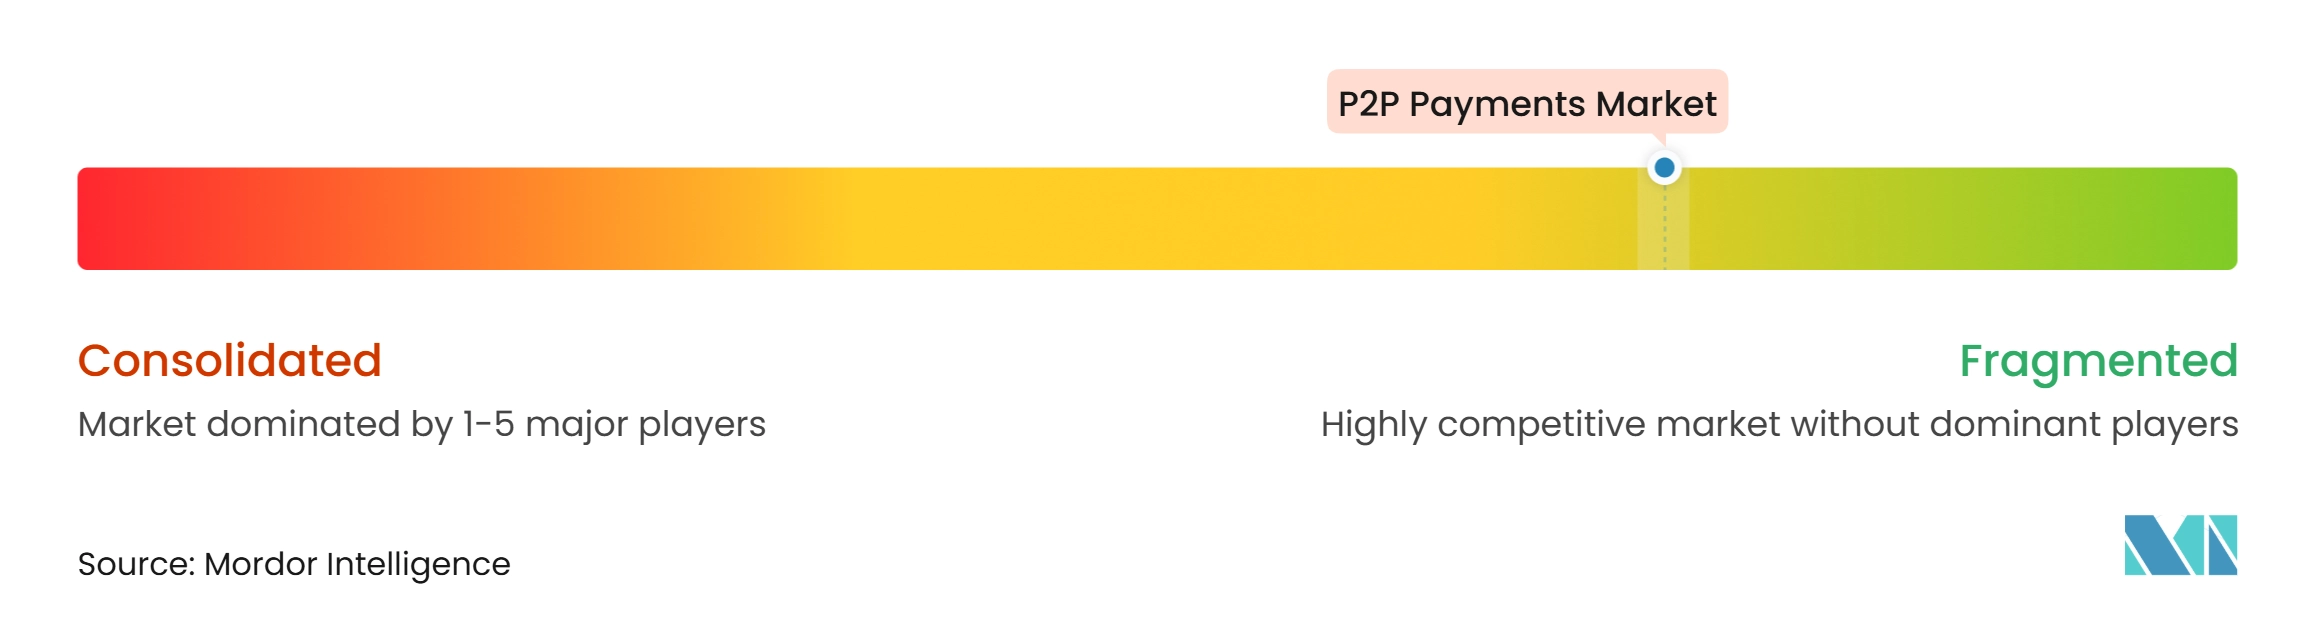
El mercado global de pagos P2P está fragmentado, con la competencia distribuida entre billeteras digitales, redes de pago vinculadas a bancos, operadores de dinero móvil y proveedores de remesas internacionales. Ningún proveedor domina el mercado global porque las preferencias de pago, los marcos regulatorios y la infraestructura de transacciones varían sustancialmente según el país. Sin embargo, los mercados domésticos individuales pueden estar muy concentrados. En India, PhonePe Private Limited, Google Pay y Paytm representan una mayoría sustancial de las transacciones mensuales de la Interfaz de Pagos Unificada (UPI), mientras que M-PESA ocupa una posición sólida en el ecosistema de dinero móvil de Kenia. En los Estados Unidos, la red de instituciones financieras participantes de Zelle otorga a los pagos P2P vinculados a bancos una amplia distribución. Estas diferencias regionales destacan la importancia de las asociaciones locales, el alcance de la red y la adopción por parte de los consumidores para determinar las posiciones competitivas.
Los principales proveedores están ampliando la interoperabilidad y la conectividad transfronteriza para aumentar su alcance. En julio de 2025, PayPal Holdings, Inc. introdujo PayPal World, una plataforma diseñada para conectar las principales billeteras digitales y sistemas de pago, incluidos PayPal, Venmo, UPI, Tenpay Global y Mercado Pago. En marzo de 2026, PayPal Holdings, Inc. anunció planes para ampliar las transferencias internacionales entre usuarios de Venmo y PayPal, ampliando la conectividad entre ecosistemas de pago. Wise Group plc ha continuado invirtiendo en transferencias internacionales e infraestructura de pago local, mientras que Revolut Ltd ha perseguido la expansión internacional y servicios financieros más amplios. Estos desarrollos demuestran cómo los proveedores están compitiendo a través de la compatibilidad entre plataformas, el alcance internacional y las transferencias simplificadas, en lugar de depender exclusivamente de los volúmenes de transacciones domésticas.
La competencia también se está extendiendo hacia la prevención del fraude, la infraestructura regulatoria y los servicios emergentes de activos digitales. En septiembre de 2026, Block, Inc. solicitó establecer Builders Bank & Trust, un banco fiduciario nacional propuesto centrado en la custodia de bitcoin y monedas estables. Tales iniciativas ilustran cómo las empresas de pago están explorando infraestructura financiera regulada junto con aplicaciones orientadas al consumidor. Mientras tanto, la adopción de ISO 20022 aumenta la importancia de los datos de pago estructurados, los controles operativos y las capacidades de cumplimiento en las redes de pago interconectadas. Existen oportunidades para que los proveedores más pequeños se diferencien a través de corredores de remesas desatendidos, servicios en idiomas locales, acceso a pagos sin conexión y una mejor protección contra el fraude. En general, el mercado de pagos P2P sigue fragmentado, con ventajas competitivas derivadas de los efectos de red locales, la interoperabilidad, la confianza y la capacidad de conectar diversos sistemas de pago de forma segura.
Líderes de la Industria de Pagos P2P
-
Early Warning Services, LLC
-
PayPal Holdings, Inc.
-
Block, Inc.
-
Ant Group Co., Ltd.
-
Tencent Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pagos P2P Empresas cubiertas en este informe
- PayPal Holdings, Inc.
- Block, Inc.
- Early Warning Services, LLC
- Ant Group Co., Ltd.
- Tencent Holdings Limited
- Apple Inc.
- Wise Group plc
- Remitly Global, Inc.
- Revolut Ltd
- One97 Communications Limited
- PhonePe Private Limited
- MercadoLibre, Inc.
- Nu Holdings Ltd.
- MTN Group Limited
- Safaricom PLC
- Alphabet Inc.
- Grab Holdings Limited
- Fiserv, Inc.
- Fidelity National Information Services, Inc.
- Stripe, Inc.
Desarrollos recientes de la industria en Mercado de Pagos P2P
- Octubre de 2026: Safaricom PLC y Pesapal lanzaron Escaneo Dinámico para Pagar, Pago por Aproximación y AI Pay en My OneApp de M-Pesa, que contaba con más de 7 millones de descargas. Las empresas apuntaron a la aceptación por parte de comerciantes en 500.000 puntos de venta. AI Pay escanea recibos impresos o escritos a mano para completar los detalles del pago.
- Septiembre de 2026: Block, Inc. presentó una solicitud para establecer Builders Bank & Trust, N.A., un banco fiduciario nacional propuesto para la custodia de bitcoin y monedas estables y el comercio de activos digitales.
- Julio de 2026: Circle recibió la aprobación definitiva para establecer Circle National Trust, el primer banco fiduciario de monedas estables con licencia federal en los Estados Unidos.
- Abril de 2026: China e Indonesia lanzaron un servicio de pago transfronterizo bilateral basado en el estándar QR nacional QRIS de Indonesia.
Alcance del Informe Global del Mercado de Pagos P2P
Resumen de la segmentación
| Transferencias P2P Domésticas |
| Transferencias P2P Transfronterizas |
| Transferencias por Cuenta Bancaria |
| Transferencias de Billetera Digital y Dinero Móvil |
| Transferencias Financiadas con Tarjeta |
| Transferencias en Criptomonedas, Monedas Estables y Otras |
| Aplicaciones Móviles |
| Plataformas Web |
| Pagos por USSD y SMS |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Transacción | Transferencias P2P Domésticas | |
| Transferencias P2P Transfronterizas | ||
| Por Método de Pago | Transferencias por Cuenta Bancaria | |
| Transferencias de Billetera Digital y Dinero Móvil | ||
| Transferencias Financiadas con Tarjeta | ||
| Transferencias en Criptomonedas, Monedas Estables y Otras | ||
| Por Canal de Pago | Aplicaciones Móviles | |
| Plataformas Web | ||
| Pagos por USSD y SMS | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los pagos P2P para 2032?
Se prevé que el mercado de pagos P2P alcance los 24,7 billones de USD para 2032, creciendo a una CAGR del 8,4% desde 2027.
¿Qué tipo de transacción tiene la mayor participación en los pagos P2P?
Las transferencias domésticas lideran con una participación del 85,4% en 2026, respaldadas por rieles de pago instantáneo domésticos.
¿Qué método de pago está creciendo más rápido?
Se proyecta que las transferencias en criptomonedas, monedas estables y otras crezcan a una CAGR del 19,9% hasta 2032.
¿Qué región está creciendo más rápido en pagos entre pares?
Se prevé que Oriente Medio y África se expandan a una CAGR del 12,9% hasta 2032, respaldados por ecosistemas de dinero móvil. Los servicios liderados por operadoras de telecomunicaciones son importantes porque amplían el acceso a los pagos para los usuarios con acceso bancario limitado.
¿Por qué son importantes los sistemas de pago instantáneo para las transferencias P2P?
Permiten pagos continuos de cuenta a cuenta y facilitan que las aplicaciones ofrezcan transferencias de bajo costo. En el mercado de pagos P2P, los rieles compartidos también pueden respaldar una mayor competencia entre los proveedores de aplicaciones.
¿Cuál es el mayor riesgo que enfrentan los proveedores de pagos P2P?
Las estafas de pago autorizado generan pérdidas para los consumidores, obligaciones de reembolso y mayores costos de control del fraude. El mercado de pagos P2P depende de una autenticación sólida, monitoreo y protecciones claras para los consumidores para mantener la confianza.